
Tamanho e Participação do Mercado de Materiais de Solda da Ásia-Pacífico na Indústria de Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
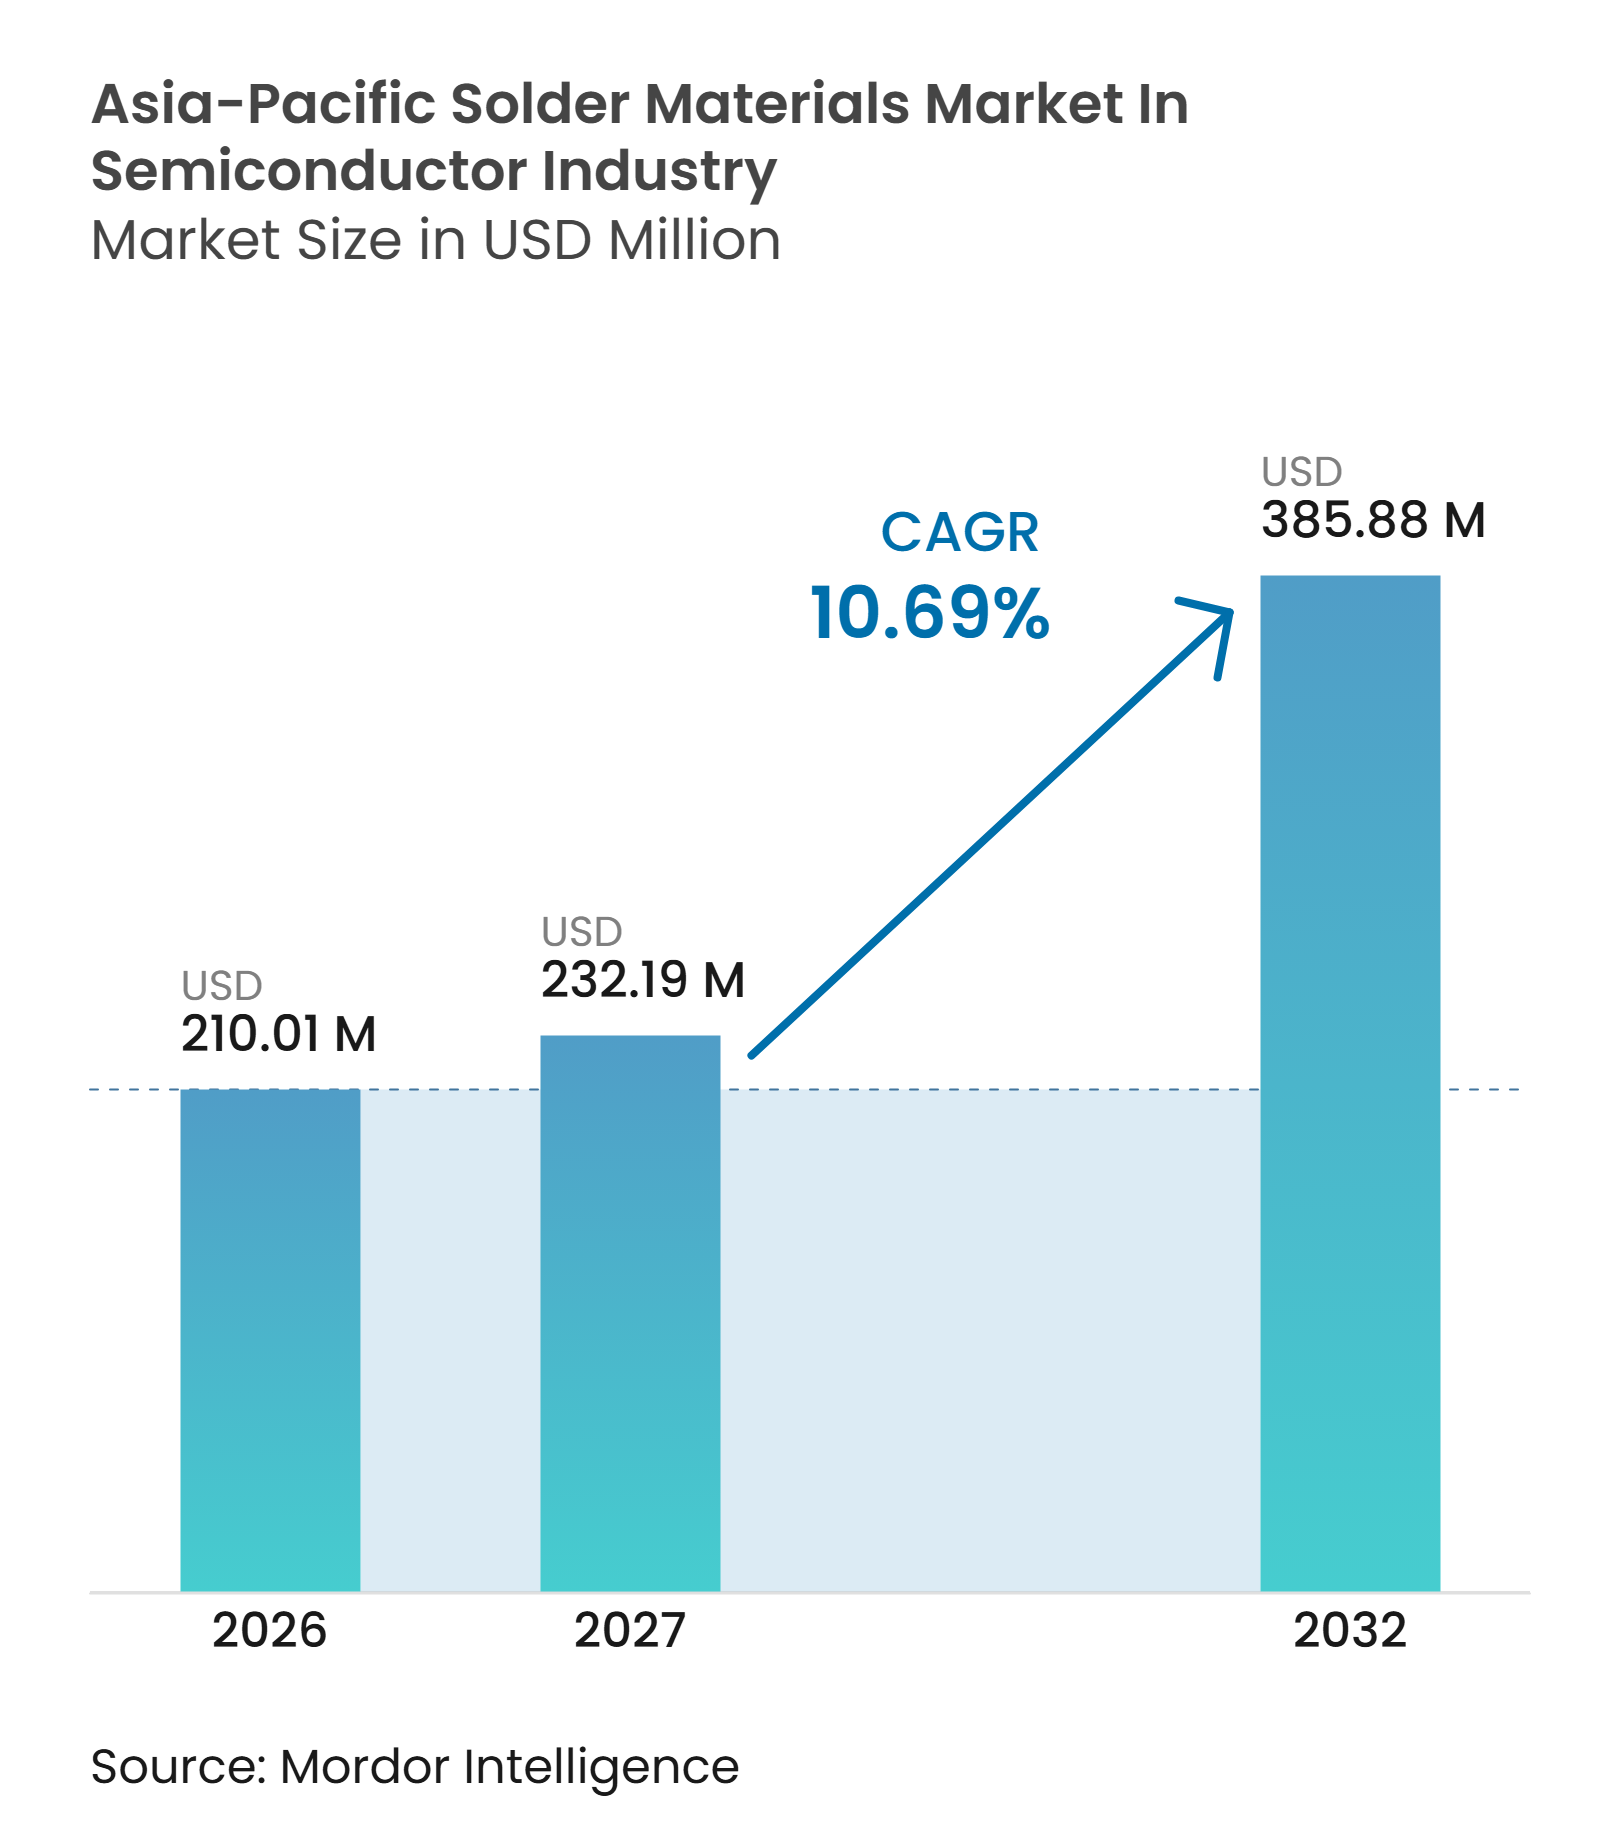
| Tamanho do mercado no ano base (2026) | 210.01 Milhões de dólares |
| Tamanho do Mercado (2027) | 232.19 Milhões de dólares |
| Tamanho do Mercado (2032) | 385.88 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.69 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais de Solda da Ásia-Pacífico na Indústria de Semicondutores por Mordor Intelligence
O tamanho do mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores está avaliado em 210,01 milhões de USD em 2026 e deve atingir 385,88 milhões de USD até 2032, registrando um CAGR de 10,69% de 2027 a 2032. A demanda está migrando para ligas específicas por aplicação, pois a integração heterogênea exige metalurgia consistente em linhas de embalagem avançada de alto volume. Aceleradores de IA, pilhas de memória de alta largura de banda e pacotes de chiplet requerem esferas de solda mais finas, controle mais rigoroso de diâmetro e taxas de vazios mais baixas do que os pacotes de semicondutores convencionais. A China permanece como o maior mercado nacional, apoiada por sua concentração de fabricação de wafers, capacidade de montagem e teste terceirizado de semicondutores, fabricação de substratos e produção de eletrônicos. A Índia e o Sudeste Asiático estão adicionando nova capacidade de embalagem, o que amplia a base regional de qualificação para pasta de solda, microesferas, pré-formas e materiais relacionados. A concorrência é mais intensa em materiais premium, onde posições de patentes, atomização controlada, suporte técnico e registros de qualificação aprovados permanecem barreiras importantes.
Principais Conclusões do Relatório
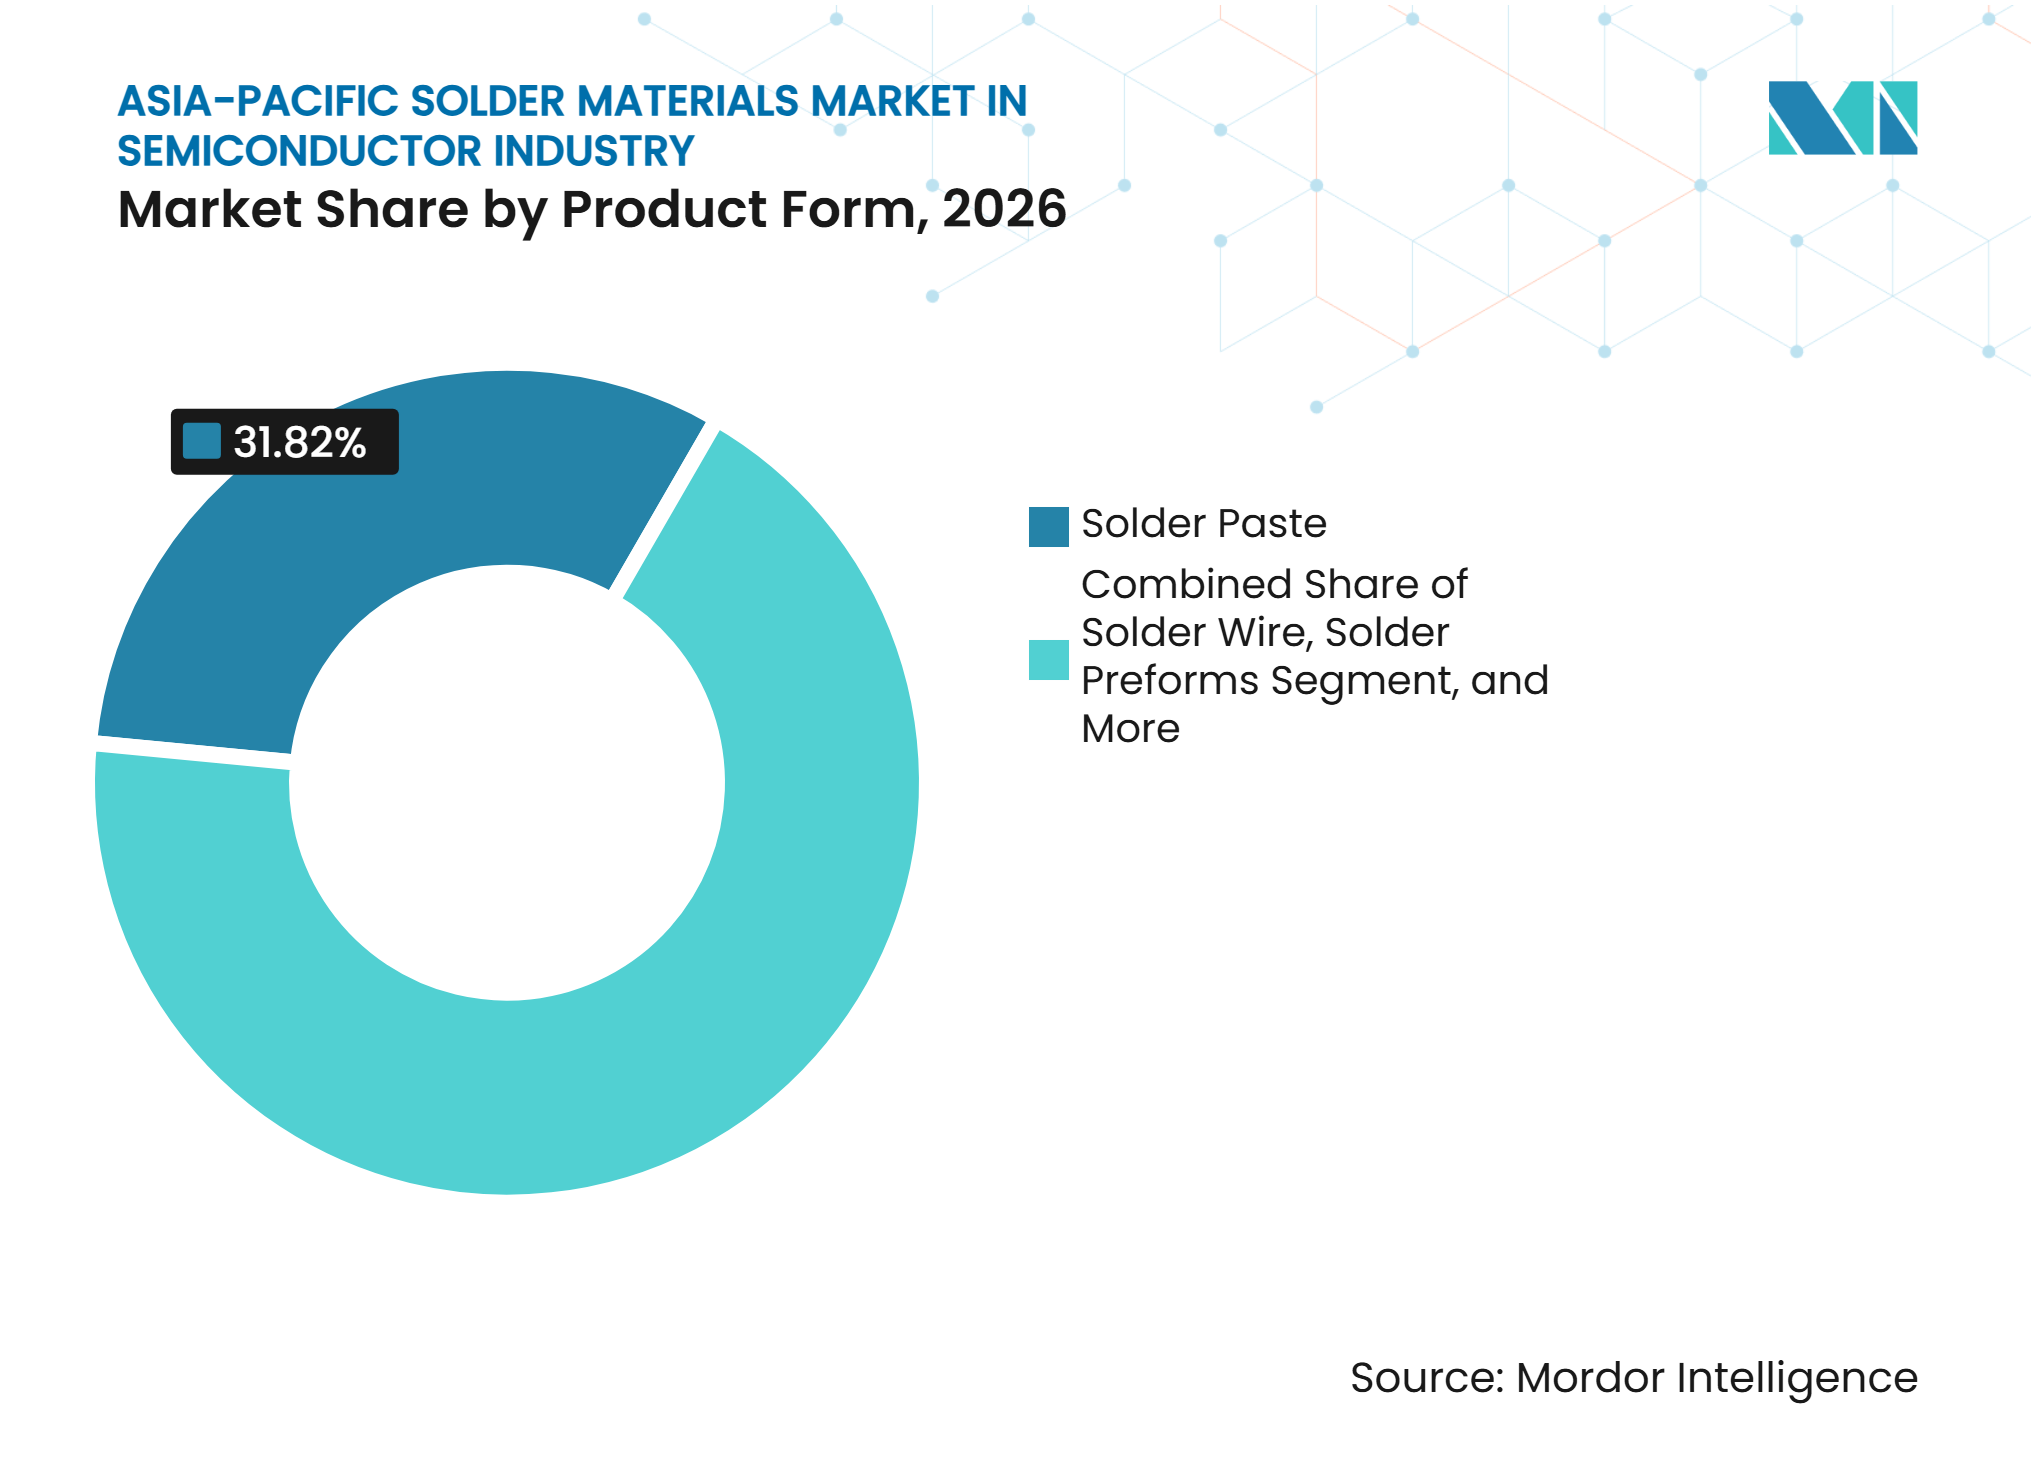
- Por forma do produto, a pasta de solda deteve 31,82% da participação de mercado do mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores em 2026, enquanto as esferas e bolas de solda devem se expandir a um CAGR de 10,82% até 2032.
- Por mercado aplicável, os CIs lógicos detiveram 32,63% da participação regional em 2026, enquanto os CIs de memória devem se expandir a um CAGR de 10,97% até 2032.
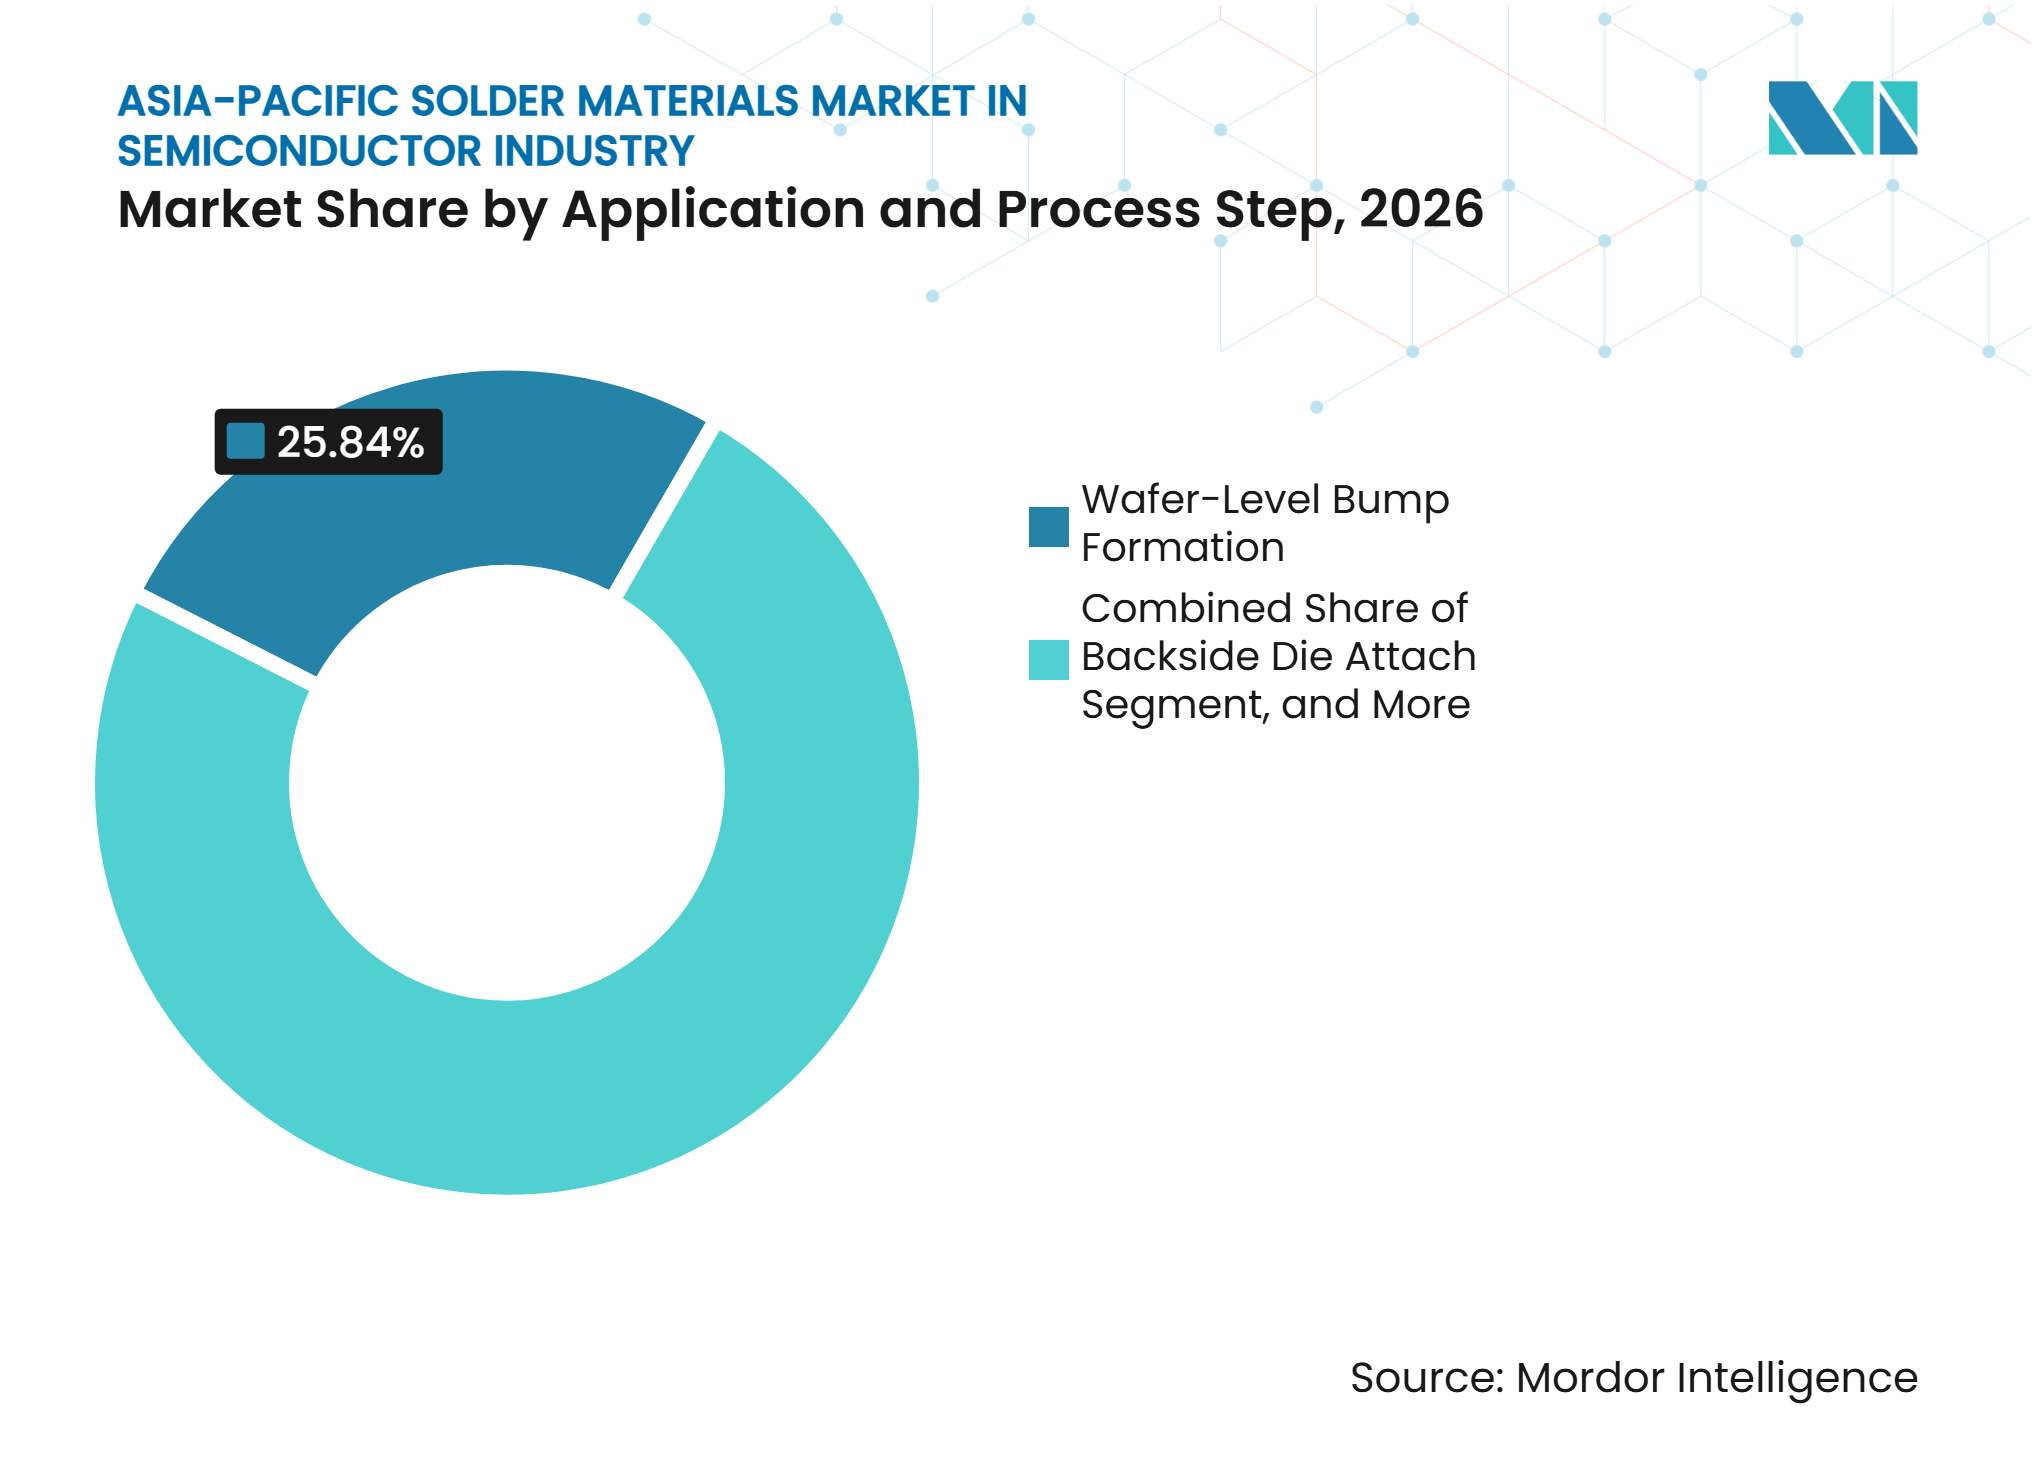
- Por etapa de aplicação e processo, a formação de bump em nível de wafer representou 25,84% do tamanho do mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores em 2026 e deve se expandir a um CAGR de 11,08% até 2032.
- Por geografia, a China deteve 32,38% da participação de mercado do mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores em 2026, enquanto a Índia deve se expandir a um CAGR de 11,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Embalagem Avançada para IA, HBM e Arquiteturas de Chiplet | +3.5% | Global, maior intensidade em Taiwan, Coreia do Sul e China | Médio prazo (2 a 4 anos) |
| Expansão da Capacidade de Semicondutores e OSAT na Ásia-Pacífico | +2.5% | Núcleo da Ásia-Pacífico, China, Taiwan e Coreia do Sul, com extensão para Índia, Malásia e Vietnã | Médio prazo (2 a 4 anos) |
| Conversão para Solda Sem Chumbo e Restrições a Substâncias Perigosas | +1.5% | Global, com pressão de conformidade antecipada na China, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Eletrificação Automotiva e Eletrônica de Potência de Alta Confiabilidade | +1.2% | Núcleo da Ásia-Pacífico, China, Japão e Coreia do Sul, com extensão para a Índia | Médio prazo (2 a 4 anos) |
| Localização de Embalagem na Índia e no Sudeste Asiático | +1.0% | Índia, Malásia, Vietnã, Tailândia e Singapura | Longo prazo (≥ 4 anos) |
| Miniaturização de Passo Fino e Interconexões de Baixa Temperatura | +0.8% | Taiwan, Coreia do Sul e Japão | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Embalagem Avançada para IA, HBM e Arquiteturas de Chiplet
A tendência em direção à integração heterogênea está alterando tanto o volume quanto os requisitos de desempenho dos materiais de solda nas linhas de semicondutores da Ásia-Pacífico. Aceleradores de IA construídos em interposers 2.5D requerem esferas de solda abaixo de 100 micrômetros com tolerâncias de diâmetro estreitas e qualidade de superfície estável. As pilhas HBM também precisam de passos de microbump abaixo de 55 micrômetros, controle rigoroso de vazios em cada interface die-substrato e desempenho repetível de fixação de esferas. Esses requisitos aumentam a importância da qualidade do pó, da uniformidade das esferas, da seleção de fluxo e do suporte ao processo durante a qualificação. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores se beneficia, portanto, quando a complexidade do pacote aumenta, mesmo que os volumes unitários não cresçam na mesma proporção. Os fornecedores de materiais capazes de suportar montagem de passo fino em escala estão melhor posicionados para conquistar posições aprovadas junto a fundições e provedores de montagem terceirizada.
Expansão da Capacidade de Semicondutores e OSAT na Ásia-Pacífico
Novas instalações de embalagem e teste estão ampliando o pipeline de qualificação de materiais de solda em toda a região. Maior capacidade significa demanda adicional por pastas, esferas, pré-formas, fios, fluxos e pó aprovados, especialmente onde novas linhas atendem a embalagens avançadas e pacotes de alta confiabilidade. A construção de instalações por si só não gera receita imediata de materiais, pois cada processo de embalagem requer validação antes da produção plena. A oportunidade é mais forte onde o bumping de wafer, a embalagem fan-out, a montagem flip-chip e a embalagem de memória estão incluídos no mix de produção planejado. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores também se beneficia de uma base mais ampla de locais de aquisição na Índia, Malásia e Vietnã. Essa expansão geográfica aumenta o valor do suporte técnico local, do planejamento de estoque, da resposta rápida durante a qualificação e do acesso confiável a lotes de produção aprovados.
Conversão para Solda Sem Chumbo e Restrições a Substâncias Perigosas
As restrições ambientais estão reduzindo o tempo disponível para que os fabricantes substituam as soldas com alto teor de chumbo na montagem de semicondutores. As isenções da Diretiva RoHS da União Europeia para certas interconexões de semicondutores de primeiro nível baseadas em chumbo estão programadas para expirar em 31 de dezembro de 2027.[1] A China aprovou a GB 26572 como norma nacional obrigatória para substâncias perigosas em produtos elétricos e eletrônicos, com implementação programada para 1º de agosto de 2027.[2] A sobreposição desses requisitos obriga os fabricantes de semicondutores a executar mais programas de substituição em paralelo. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores está, portanto, exposto a um período concentrado de reformulação e trabalho de qualificação. Os fornecedores devem demonstrar molhabilidade estável, comportamento de refluxo, confiabilidade, rastreabilidade de materiais e conformidade com os requisitos relevantes de controle químico.
Eletrificação Automotiva e Eletrônica de Potência de Alta Confiabilidade
A eletrificação de veículos aumenta a demanda por materiais de interconexão capazes de suportar temperaturas mais elevadas, densidades de corrente e ciclagem térmica. Dispositivos de potência SiC e GaN podem operar a temperaturas de junção de 200 a 300°C, onde a solda Sn-Ag-Cu padrão pode não ser adequada para fixação de die.[3] Essa aplicação pode favorecer ligas endurecidas à base de antimônio, pré-formas compostas reforçadas e outros formatos de alta confiabilidade. A validação de módulos de potência automotivos utiliza condições exigentes de durabilidade e carga, o que pode limitar o número de fornecedores de materiais qualificados. Uma pré-forma composta reforçada apresentada na InnoElectro 2025 melhorou a confiabilidade de ciclagem térmica em 2 a 3 vezes em comparação com pré-formas Sn-Ag convencionais. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores pode se beneficiar desses requisitos, pois materiais de alto desempenho podem justificar maior valor por pacote qualificado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço de Matérias-Primas e Concentração de Fornecimento | -1.8% | Global, maior impacto na China e no Japão | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Qualificação de Semicondutores e Risco de Rendimento | -1.3% | Global, maior impacto em Taiwan e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Janela de Processamento Sem Chumbo e Restrições de Fadiga Térmica | -0.7% | Global | Médio prazo (2 a 4 anos) |
| Substituição por Pilares de Cobre, Ligação Híbrida e Materiais Sinterizados | -0.5% | Taiwan e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço de Matérias-Primas e Concentração de Fornecimento
Os custos de estanho e prata permanecem insumos importantes para os materiais de solda, particularmente para formulações SAC e ricas em prata. Variações de preço podem reduzir as margens dos fornecedores quando os contratos não permitem ajustes oportunos e os clientes esperam preços de entrega estáveis. A concentração de fornecimento também torna o planejamento de aquisições mais difícil quando condições de mineração ou mudanças na política de exportação perturbam a disponibilidade. Essas pressões são especialmente relevantes para fornecedores com alta exposição a produtos de pasta, esferas e ligas intensivos em estanho. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores pode enfrentar negociações mais longas com clientes, políticas de estoque revisadas e revisões de fornecimento mais rigorosas quando a volatilidade das matérias-primas aumenta. Empresas com disciplina em sourcing, controles de estoque, estruturas de preços transparentes e rotas de fornecimento alternativas qualificadas podem reduzir o impacto operacional.
Longos Ciclos de Qualificação de Semicondutores e Risco de Rendimento
A qualificação de montagem de semicondutores pode atrasar a adoção de formulações de solda tecnicamente capazes. Pequenas mudanças no nível de oxidação, distribuição granulométrica, diâmetro das esferas ou reologia do fluxo podem criar pontes, aberturas sem molhagem, vazios ou altura de bump inconsistente. Essas falhas podem reiniciar processos de aprovação que comumente levam de 6 a 18 meses antes da liberação para produção. O risco aumenta em passo fino porque volumes pequenos de bump são mais sensíveis ao crescimento intermetálico, à eletromigração e aos perfis de refluxo. Novos entrantes na Índia e no Sudeste Asiático também podem enfrentar mais 1 a 3 anos de trabalho de qualificação após o comissionamento das instalações. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores permanece dependente desses longos ciclos de aprovação, que protegem os fornecedores estabelecidos, mas adiam a receita de materiais recém-desenvolvidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma do Produto:
A Pasta de Solda Lidera, Enquanto as Esferas Definem a Agenda de CrescimentoA pasta de solda deteve 32,82% da participação regional em 2026 porque é utilizada em impressão por estêncil e dispensação a jato para embalagem de chip em escala de wafer, flip-chip e montagem de sistema em pacote. Seu uso amplo a torna importante tanto em processos de embalagem de alto volume quanto avançados, incluindo montagens que necessitam de volumes de depósito controlados em passos cada vez mais finos. A Shenmao Technology lançou a PF606-P279L em novembro de 2025 para aplicações de pó Tipo 6 e Tipo 7 e aberturas de estêncil tão pequenas quanto 60 micrômetros. A MacDermid Alpha Electronics Solutions introduziu a ALPHA OM-377 em junho de 2026 para impressão de recursos ultrafinos até tamanhos de componentes 008004. Esses lançamentos mostram como o desenvolvimento de pasta está acompanhando passos de bump mais estreitos e recursos de pacote menores, ao mesmo tempo em que aborda a eficiência de transferência e defeitos comuns de impressão.
As esferas e bolas de solda devem se expandir a um CAGR de 10,82% de 2027 a 2032, tornando-as a forma de produto de crescimento mais rápido. As arquiteturas HBM requerem microesferas uniformes na faixa de 25 a 80 micrômetros, e a demanda aumenta com contagens de pilha mais altas e padrões de interconexão die a die mais complexos. O requisito técnico não é apenas volume, mas também controle confiável de diâmetro, metalurgia consistente, baixo teor de óxido e baixas taxas de defeitos durante a fixação de esferas. As pré-formas de solda atendem à eletrônica de potência onde a fixação de die de grande área necessita de camadas planas e com vazios controlados que a impressão de pasta pode não entregar consistentemente sob condições térmicas exigentes. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores também depende de fio de solda, pó avulso e fluxo para retrabalho, furo passante e processos em nível de substrato, embora essas categorias tenham menos poder de precificação do que os materiais avançados de grau bump.



Por Mercado Aplicável:
Os CIs Lógicos Impulsionam o Volume, Enquanto os CIs de Memória Definem o Ritmo de CrescimentoOs CIs lógicos representaram 32,63% da participação regional em 2026, refletindo seu papel central em processadores, arranjos de portas programáveis em campo e circuitos integrados de aplicação específica. Os pacotes lógicos utilizam formatos como CoWoS, fan-out e flip-chip, que requerem matrizes de bump densas e precisas. As necessidades de passo fino colocam maior ênfase em formulações de pó Tipo 6 e mais finas, comportamento consistente do fluxo e deposição controlada de pasta. A aquisição pode se concentrar em torno de um número limitado de programas de embalagem avançada, criando oportunidades de volume, mas também risco de concentração de clientes. A indústria de materiais de solda da Ásia-Pacífico depende de suporte técnico confiável porque uma falha de material pode afetar o rendimento do pacote, o cronograma do programa e a confiança do cliente no processo de embalagem.
Os CIs de memória devem se expandir a um CAGR de 10,97% de 2027 a 2032 à medida que o uso de HBM aumenta em plataformas de IA e computação de alto desempenho. Cada pacote HBM requer muitas microesferas de solda uniformes, de modo que pequenos desvios podem afetar o rendimento de fixação em passos abaixo de 100 micrômetros e aumentar o risco de retrabalho. Isso confere aos fornecedores aprovados uma vantagem comercial significativa, pois a troca de materiais pode exigir validação extensiva em todo o pacote, substrato e processo de confiabilidade do cliente. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores também atende a semicondutores compostos e dispositivos de potência, uma área de alta especificação porque as aplicações SiC e GaN necessitam de materiais especializados de fixação de die. Uma revisão de 2025 identifica a sinterização de prata e cobre como abordagens importantes para aplicações de interconexão eletrônica exigentes. Os CIs analógicos, sensores, MEMS, dispositivos de RF e produtos ópticos fornecem demanda mais estável em radar automotivo, comunicações e módulos ópticos de data center.
Por Etapa de Aplicação e Processo:
A Formação de Bump em Nível de Wafer Ancora a Participação e o CrescimentoA formação de bump em nível de wafer representou 25,84% do tamanho do mercado de materiais de solda da Ásia-Pacífico em 2026 e deve se expandir a um CAGR de 11,08% até 2032. Essa posição reflete o movimento do valor de interconexão em direção a processos em nível de wafer, onde o passo do bump afeta diretamente o desempenho elétrico, o desempenho térmico e a pegada final do pacote. O bumping avançado de wafer utiliza estruturas de pilar de cobre e tampa de solda que requerem deposição em passos abaixo de 55 micrômetros, bem como controle cuidadoso da altura do depósito e da condição da superfície. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores, portanto, impõe altas exigências à qualidade do pó Tipo 6 e Tipo 7, ao controle de esferas, ao desempenho do fluxo e às características de baixo alfa. Os protocolos de confiabilidade JEDEC e IPC elevam os requisitos de documentação e teste para fornecedores que buscam aprovação nesses processos.
A interconexão die a substrato por meio de flip-chip permanece a segunda maior etapa de aplicação para pacotes lógicos e de memória de alta densidade de E/S. Os bumps de conexão de chip de colapso controlado em passo de 100 a 130 micrômetros continuam amplamente utilizados na produção porque suportam fluxos de montagem de alto volume estabelecidos. A interconexão de pacote para placa por meio de fixação de esferas BGA e CSP fornece demanda estável em um amplo conjunto de dispositivos e aplicações de uso final. Essa etapa enfrenta concorrência direta entre fornecedores chineses estabelecidos de materiais de solda, particularmente onde os volumes de produção são grandes e as especificações são menos exigentes. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores também inclui fixação de die no verso e vedação de pacote para pacotes de potência e herméticos, mas a prata e o cobre sinterizados podem substituir a solda nas configurações de temperatura mais elevada.

Análise Geográfica
China
A China deteve 32,38% da participação regional em 2026 por combinar fabricação de wafers, capacidade de montagem e teste terceirizado, produção de substratos e fabricação de eletrônicos de consumo. Os produtores locais estão expandindo capacidades em ligas de grau bump e formulações de pó de passo fino para atender às linhas domésticas de embalagem de lógica e memória. A cadeia de suprimentos regional se beneficia da proximidade entre fornecedores de materiais, casas de embalagem e clientes de eletrônicos. A norma de substâncias perigosas da China GB 26572, programada para entrar em vigor em agosto de 2027, tornará os fatores de conformidade mais importantes na qualificação de produtos.
Índia
A Índia deve se expandir a um CAGR de 11,23% de 2027 a 2032 à medida que a capacidade de ATMP e OSAT apoiada pelo governo passa de compromissos políticos para aquisição de materiais. O governo aprovou o Semicon 2.0 em julho de 2026 com um desembolso de INR 1,27,500 crore, ou 15,2 bilhões de USD, e incluiu máquinas e materiais como um pilar apoiado. Essa posição política torna as químicas de embalagem, incluindo materiais relacionados à solda, mais visíveis dentro da cadeia de suprimentos local de semicondutores. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores pode se beneficiar da atividade de qualificação em novas instalações, pois isso molda a base de fornecedores aprovados ao longo do período de previsão. O crescimento da Índia provavelmente favorecerá fornecedores capazes de combinar desempenho do produto com suporte de aplicação local, amostras oportunas, disponibilidade de estoque e documentação de conformidade.
Japão, Coreia do Sul, Taiwan e Restante da Ásia-Pacífico
O Japão, a Coreia do Sul e Taiwan definem grande parte do padrão técnico regional para ligas de precisão, microesferas e materiais de bumping de wafer. Os fornecedores japoneses, incluindo Senju Metal Industry, Tamura Corporation e Tanaka Precious Metal Technologies, estão estabelecidos no desenvolvimento de ligas de precisão e microesferas. Os fornecedores sul-coreanos estão posicionados próximos às linhas de produção de HBM, enquanto os fornecedores baseados em Taiwan se beneficiam do acesso próximo a clientes de embalagem avançada e coordenação mais rápida de serviços técnicos. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores também é ampliado pelo investimento em embalagem no Sudeste Asiático e pela necessidade de suporte de engenharia local. A Indium Corporation destacou soluções de materiais para IA na SEMICON Taiwan 2026, refletindo o foco contínuo em materiais de embalagem avançada na região.
Cenário Competitivo
Concentração do Mercado
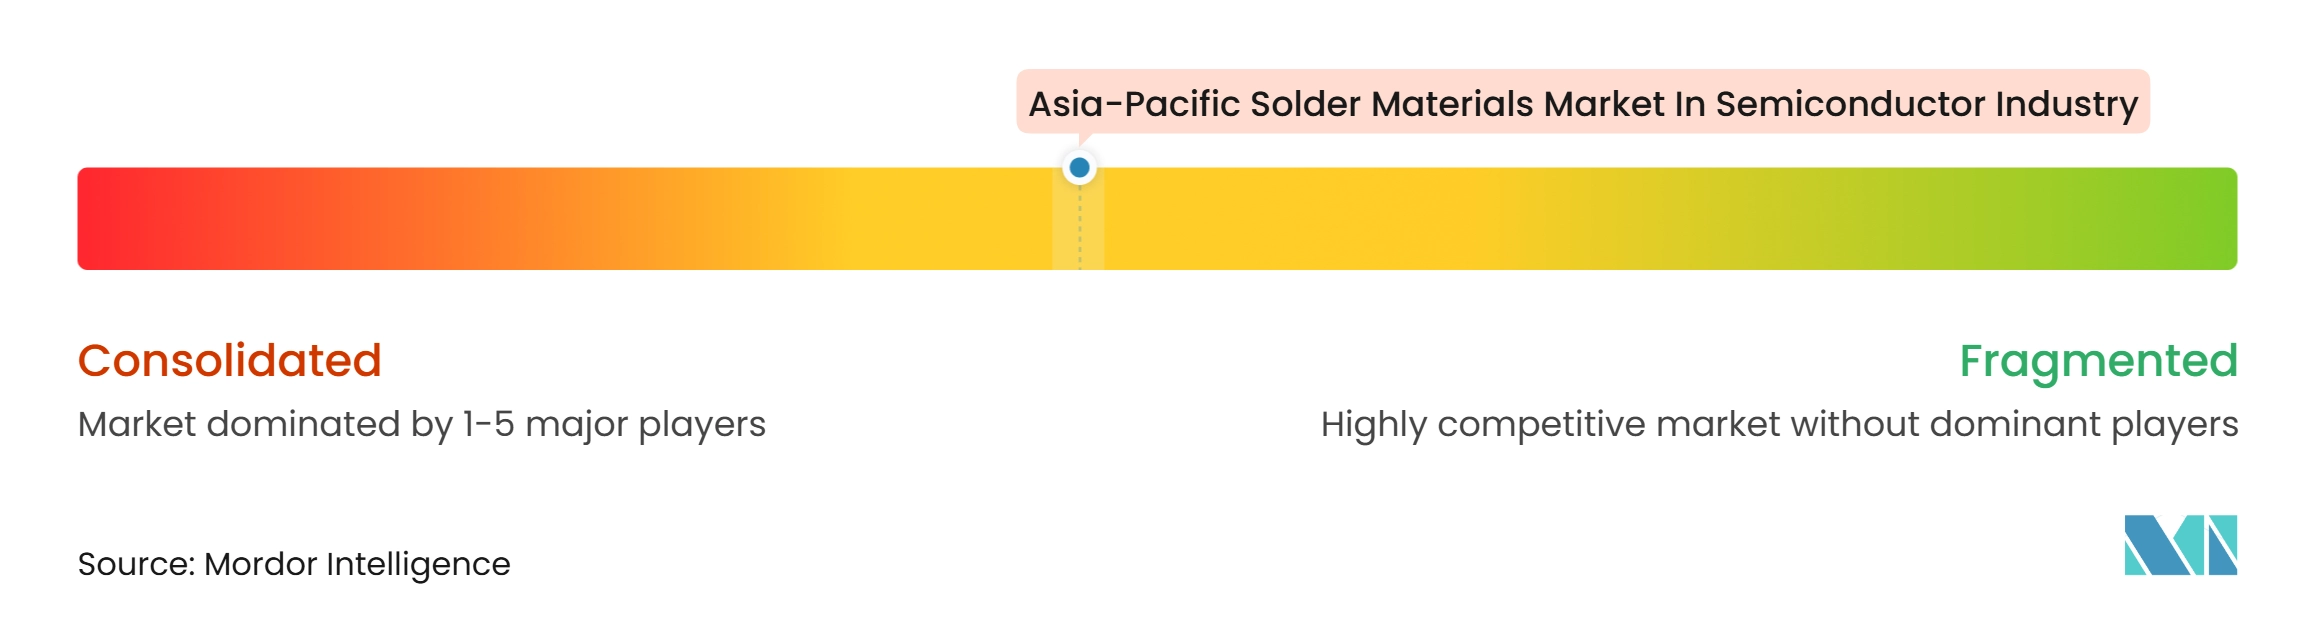
O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores tem concentração moderada em ligas especiais premium e maior fragmentação em pasta e fio de commodities. Senju Metal Industry, Tamura Corporation, Nihon Superior e MacDermid Alpha Electronics Solutions são ativos em materiais de alta especificação, incluindo microesferas de grau semicondutor e pastas de bumping de wafer. Suas posições são sustentadas por patentes de ligas, capacidades de atomização controlada e registros de qualificação estabelecidos com clientes de embalagem. Em fevereiro de 2025, MacDermid Alpha Electronics Solutions, Heraeus Electronics e Henkel relataram a resolução final de uma disputa de patente envolvendo a liga M794 da Senju e a tecnologia Innolot. Esse resultado demonstra a importância comercial da propriedade intelectual em ligas sem chumbo resistentes à fadiga.
Os fornecedores chineses competem fortemente em pasta e pó de solda de especificação intermediária, combinando proximidade com clientes de montagem e vantagens de custo. Seu avanço em esferas de grau bump de ponta e ligas qualificadas para automotivo depende de avanços em metalurgia, consistência de processo e qualificação de longo ciclo. Oportunidades permanecem em esferas de solda de baixo alfa para memória sensível à radiação, esferas com núcleo de cobre para fixação BGA e CSP, pastas BiSn de baixa temperatura que reduzem a deformação em painéis fan-out e pré-formas compatíveis com sinterização para fixação de die de potência SiC. Essas aplicações atendem a requisitos em nível de pacote que os produtos de solda de commodities padrão não satisfazem.
A MacDermid Alpha anunciou o BondPad na electronica 2026, combinando folha de cobre com prata sinterizada Argomax para fixação de die SiC no lado superior. A empresa relatou mais de 75.000 ciclos de teste de ciclagem de potência sob uma variação de temperatura de 110°C, em comparação com 2.500 ciclos para uma referência convencional de ligação por fio de alumínio. O lançamento da pasta Tipo 6 e Tipo 7 da Shenmao é outro exemplo de fornecedores alinhando produtos com requisitos de produção de passo fino. O mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores, portanto, recompensa as empresas de materiais que combinam diferenciação técnica com forte suporte de qualificação.
Lderes do Mercado de Materiais de Solda da Ásia-Pacífico na Indústria de Semicondutores
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry Co., Ltd.
-
Tamura Corporation
-
Indium Corporation
-
Kester
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais de Solda da Ásia-Pacífico na Indústria de Semicondutores Empresas cobertas neste relatório
- MacDermid Alpha Electronics Solutions
- Senju Metal Industry Co., Ltd.
- Tamura Corporation
- Indium Corporation
- Kester
- Nihon Superior Co., Ltd.
- KOKI Company Ltd.
- Shenmao Technology, Inc.
- AIM Solder
- Henkel AG & Co. KGaA
- Heraeus Electronics
- Qualitek International, Inc.
- Harima Chemicals Group, Inc.
- Stannol GmbH & Co. KG
- DUKSAN Holdings Co., Ltd.
- Shenzhen Tongfang Electronic New-Material Co., Ltd.
- Shenzhen Vital New Material Co., Ltd.
- MK Electron Co., Ltd.
- Nihon Almit Co., Ltd.
- Tanaka Precious Metal Technologies Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Materiais de Solda da Ásia-Pacífico na Indústria de Semicondutores
- Novembro de 2026: A MacDermid Alpha Electronics Solutions anunciou o BondPad, uma folha de cobre laminada em filme combinando prata sinterizada Argomax para fixação de die SiC no lado superior. Sob uma variação de temperatura de 110°C, a tecnologia alcançou mais de 75.000 ciclos de teste de ciclagem de potência versus 2.500 ciclos para uma referência convencional de ligação por fio de alumínio, representando uma mudança na confiabilidade para módulos de potência SiC automotivos e industriais.
- Julho de 2026: O Governo da Índia aprovou o Semicon 2.0 com um desembolso de INR 1,27,500 crore, aproximadamente 15,2 bilhões de USD, adicionando explicitamente máquinas e materiais, incluindo químicas de embalagem, como um pilar apoiado. O programa, anunciado pelo Escritório de Informações à Imprensa, direciona a aquisição de materiais de solda para fornecedores baseados na Índia ou parceiros da Índia pela primeira vez.
- Junho de 2026: A MacDermid Alpha Electronics Solutions lançou a ALPHA OM-377, uma pasta de solda sem limpeza para impressão de recursos ultrafinos até tamanhos de componentes 008004, proporcionando taxas reduzidas de defeitos de cabeça em travesseiro e abertura sem molhagem e eficiência consistente de transferência de pasta em designs de alto volume de passo fino.
- Novembro de 2025: A Shenmao Technology lançou a PF606-P279L, uma pasta de solda de passo ultrafino sem limpeza com tecnologia de pó Tipo 6 e Tipo 7 para fabricação de mini-LED, acomodando aberturas de estêncil tão pequenas quanto 60 micrômetros e disponível em SAC305 e múltiplas ligas à base de Sn, incluindo Sn-Bi e Sn-Bi-Ag.
Escopo do Relatório sobre o Mercado de Materiais de Solda da Ásia-Pacífico na Indústria de Semicondutores
O Mercado de Materiais de Solda da Ásia-Pacífico na Indústria de Semicondutores abrange a produção e o fornecimento de materiais de solda especializados utilizados em montagem, embalagem e processos de interconexão de semicondutores. Esses materiais permitem conexões elétricas confiáveis, gerenciamento térmico e ligação mecânica entre dies de semicondutores, substratos e componentes eletrônicos. O mercado abrange soluções baseadas em solda que suportam tecnologias de embalagem avançada, interconexões de alta densidade e dispositivos semicondutores miniaturizados. A crescente demanda por chips de alto desempenho, a crescente complexidade da embalagem de semicondutores e os avanços nas tecnologias de fabricação eletrônica impulsionam a adoção de materiais de solda em toda a indústria global de semicondutores.
O Relatório do Mercado de Materiais de Solda da Ásia-Pacífico na Indústria de Semicondutores é Segmentado por Mercado Aplicável (CIs Lógicos, CIs de Memória, Semicondutores Compostos e Dispositivos de Potência, CIs Analógicos, Sensores, Dispositivos MEMS e RF, e Dispositivos Ópticos e Fotônicos), Forma do Produto (Pasta de Solda, Esferas e Bolas de Solda, Pré-formas de Solda, Fio de Solda, Fluxos de Solda Avulsos e Pó de Solda Vendido Externamente), Etapa de Aplicação e Processo (Formação de Bump em Nível de Wafer, Interconexão Die a Substrato, Flip-Chip Convencional, Interconexão de Pacote para Placa, Fixação de Esferas BGA e CSP, Fixação de Die no Verso e Vedação de Pacote e Fixação de Componentes) e Geografia (China, Japão, Coreia do Sul, Taiwan, Índia e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| CIs Lógicos |
| CIs de Memória |
| Semicondutores Compostos e Dispositivos de Potência |
| CIs Analógicos |
| Sensores, Dispositivos MEMS e RF |
| Dispositivos Ópticos e Fotônicos |
| Pasta de Solda |
| Esferas e Bolas de Solda |
| Pré-formas de Solda |
| Fio de Solda |
| Fluxos de Solda Avulsos |
| Pó de Solda Vendido Externamente |
| Formação de Bump em Nível de Wafer |
| Interconexão Die a Substrato, Flip-Chip Convencional |
| Interconexão de Pacote para Placa, Fixação de Esferas BGA e CSP |
| Fixação de Die no Verso |
| Vedação de Pacote e Fixação de Componentes |
| China |
| Japão |
| Coreia do Sul |
| Taiwan |
| Índia |
| Restante da Ásia-Pacífico |
| Por Mercado Aplicável | CIs Lógicos |
| CIs de Memória | |
| Semicondutores Compostos e Dispositivos de Potência | |
| CIs Analógicos | |
| Sensores, Dispositivos MEMS e RF | |
| Dispositivos Ópticos e Fotônicos | |
| Por Forma do Produto | Pasta de Solda |
| Esferas e Bolas de Solda | |
| Pré-formas de Solda | |
| Fio de Solda | |
| Fluxos de Solda Avulsos | |
| Pó de Solda Vendido Externamente | |
| Por Etapa de Aplicação e Processo | Formação de Bump em Nível de Wafer |
| Interconexão Die a Substrato, Flip-Chip Convencional | |
| Interconexão de Pacote para Placa, Fixação de Esferas BGA e CSP | |
| Fixação de Die no Verso | |
| Vedação de Pacote e Fixação de Componentes | |
| Por Geografia | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Índia | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de materiais de solda da Ásia-Pacífico na indústria de semicondutores?
O mercado está avaliado em 210,01 milhões de USD em 2026 e deve atingir 385,88 milhões de USD até 2032, registrando um CAGR de 10,69% de 2027 a 2032. A demanda está vinculada a requisitos de interconexão mais finos em embalagens avançadas.
O que está impulsionando a demanda por materiais de solda para semicondutores na Ásia-Pacífico?
A embalagem avançada para IA, HBM e chiplets aumenta a demanda por esferas de solda de passo fino, pasta de alta qualidade e materiais de interconexão rigorosamente controlados. A nova capacidade de embalagem também amplia o pipeline regional de qualificação para fornecedores aprovados.
Qual forma de produto lidera a demanda por materiais de solda para semicondutores na Ásia-Pacífico?
A pasta de solda lidera com uma participação de 31,82% em 2026 porque suporta impressão por estêncil e dispensação a jato em vários tipos de pacote. As esferas e bolas de solda têm o CAGR projetado mais alto de 10,82% até 2032.
Por que os CIs de memória são importantes para os fornecedores de materiais de solda?
Os CIs de memória devem se expandir a um CAGR de 10,97% até 2032 à medida que os pacotes HBM utilizam grandes volumes de microesferas de solda rigorosamente especificadas. O desempenho de rendimento e a consistência de diâmetro são importantes durante a qualificação.
Qual aplicação tem as perspectivas mais fortes para materiais de solda?
A formação de bump em nível de wafer deteve 25,84% de participação em 2026 e deve se expandir a um CAGR de 11,08% até 2032. O processo requer deposição precisa, geometria de bump controlada e documentação de confiabilidade rigorosa.
Quais países da Ásia-Pacífico oferecem a maior oportunidade de embalagem de semicondutores?
A China permanece como o maior mercado nacional com 32,38% de participação em 2026, enquanto a Índia tem o CAGR projetado mais alto de 11,23% até 2032. O apoio político da Índia inclui máquinas e materiais de embalagem.