
Größe und Marktanteil des Marktes für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
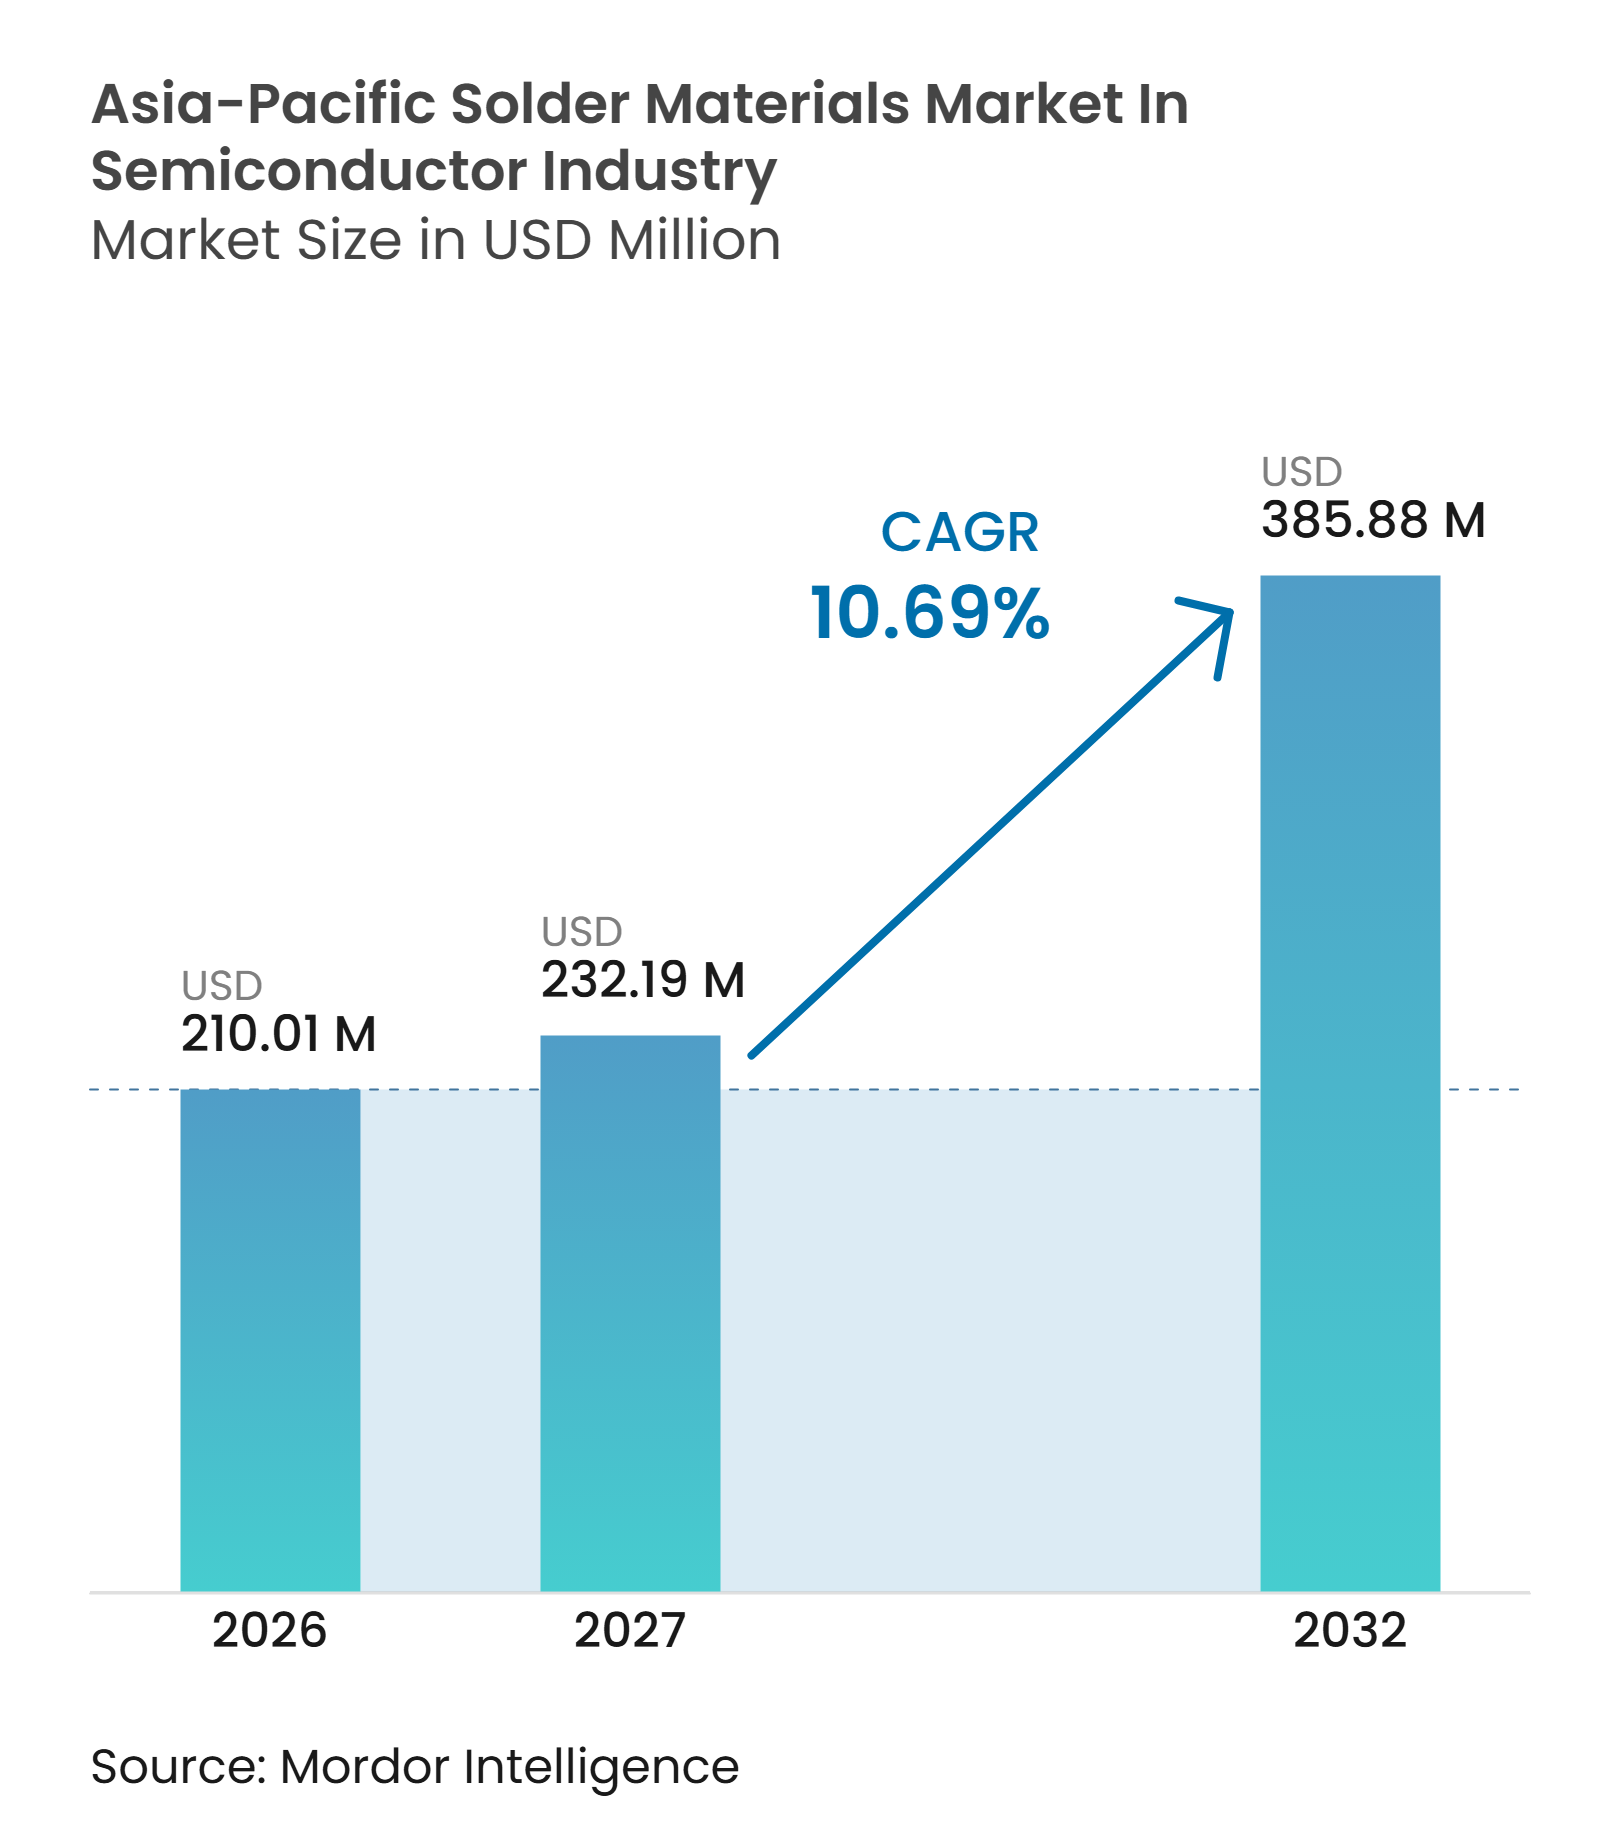
| Marktgröße im Basisjahr (2026) | 210.01 Millionen US-Dollar |
| Marktgröße (2027) | 232.19 Millionen US-Dollar |
| Marktgröße (2032) | 385.88 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.69 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum von Mordor Intelligence
Die Größe des Marktes für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum wird im Jahr 2026 auf 210,01 Millionen USD geschätzt und soll bis 2032 einen Wert von 385,88 Millionen USD erreichen, was einem CAGR von 10,69 % von 2027 bis 2032 entspricht. Die Nachfrage verlagert sich hin zu anwendungsspezifischen Legierungen, da die heterogene Integration eine konsistente Metallurgie über hochvolumige fortschrittliche Gehäuselinien hinweg erfordert. KI-Beschleuniger, Hochbandbreiten-Speicherstapel und Chiplet-Gehäuse erfordern feinere Lotkugeln, engere Durchmessertoleranzen und niedrigere Hohlraumraten als herkömmliche Halbleitergehäuse. China bleibt der größte Ländermarkt, gestützt durch seine Konzentration von Wafer-Fertigung, ausgelagerter Halbleitermontage und Testkapazität, Substratfertigung und Elektronikaproduktion. Indien und Südostasien bauen neue Gehäusekapazitäten auf, was die regionale Qualifikationsbasis für Lötpaste, Mikrokugeln, Vorformen und verwandte Materialien erweitert. Der Wettbewerb ist am stärksten bei Premiummaterialien, wo Patentpositionen, kontrollierte Atomisierung, technischer Support und genehmigte Qualifikationsnachweise wichtige Markteintrittsbarrieren darstellen.
Wichtigste Erkenntnisse des Berichts
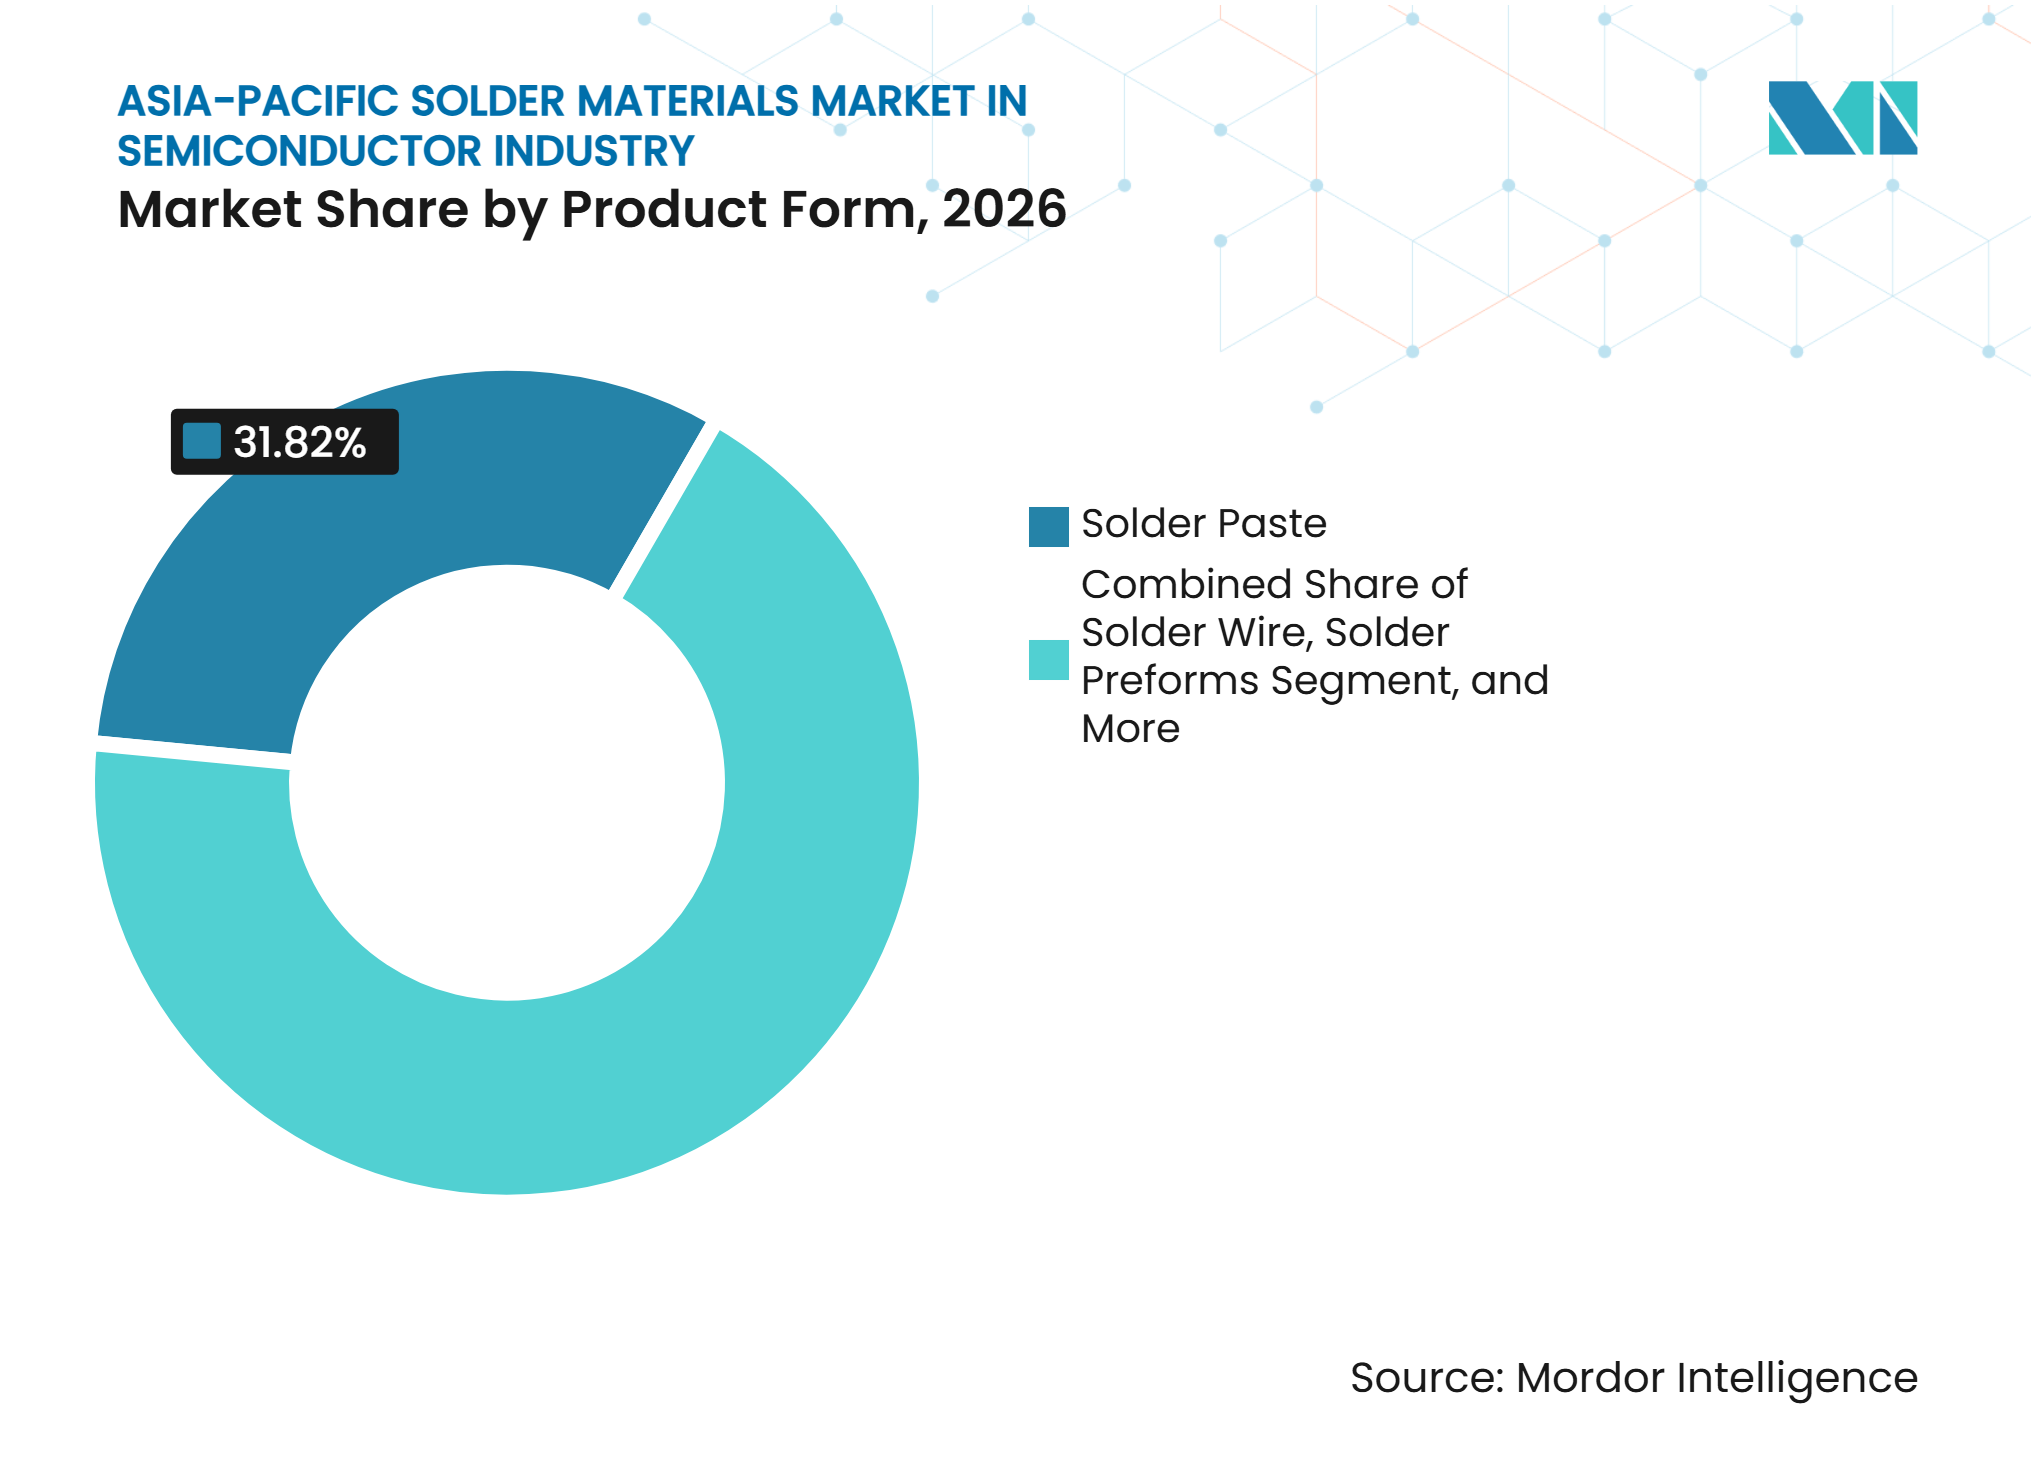
- Nach Produktform hielt Lötpaste im Jahr 2026 einen Marktanteil von 31,82 % am Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum, während Lotkugeln und -kugeln bis 2032 voraussichtlich mit einem CAGR von 10,82 % wachsen werden.
- Nach anwendbarem Markt hielt Logik-ICs im Jahr 2026 einen regionalen Anteil von 32,63 %, während Speicher-ICs bis 2032 voraussichtlich mit einem CAGR von 10,97 % wachsen werden.
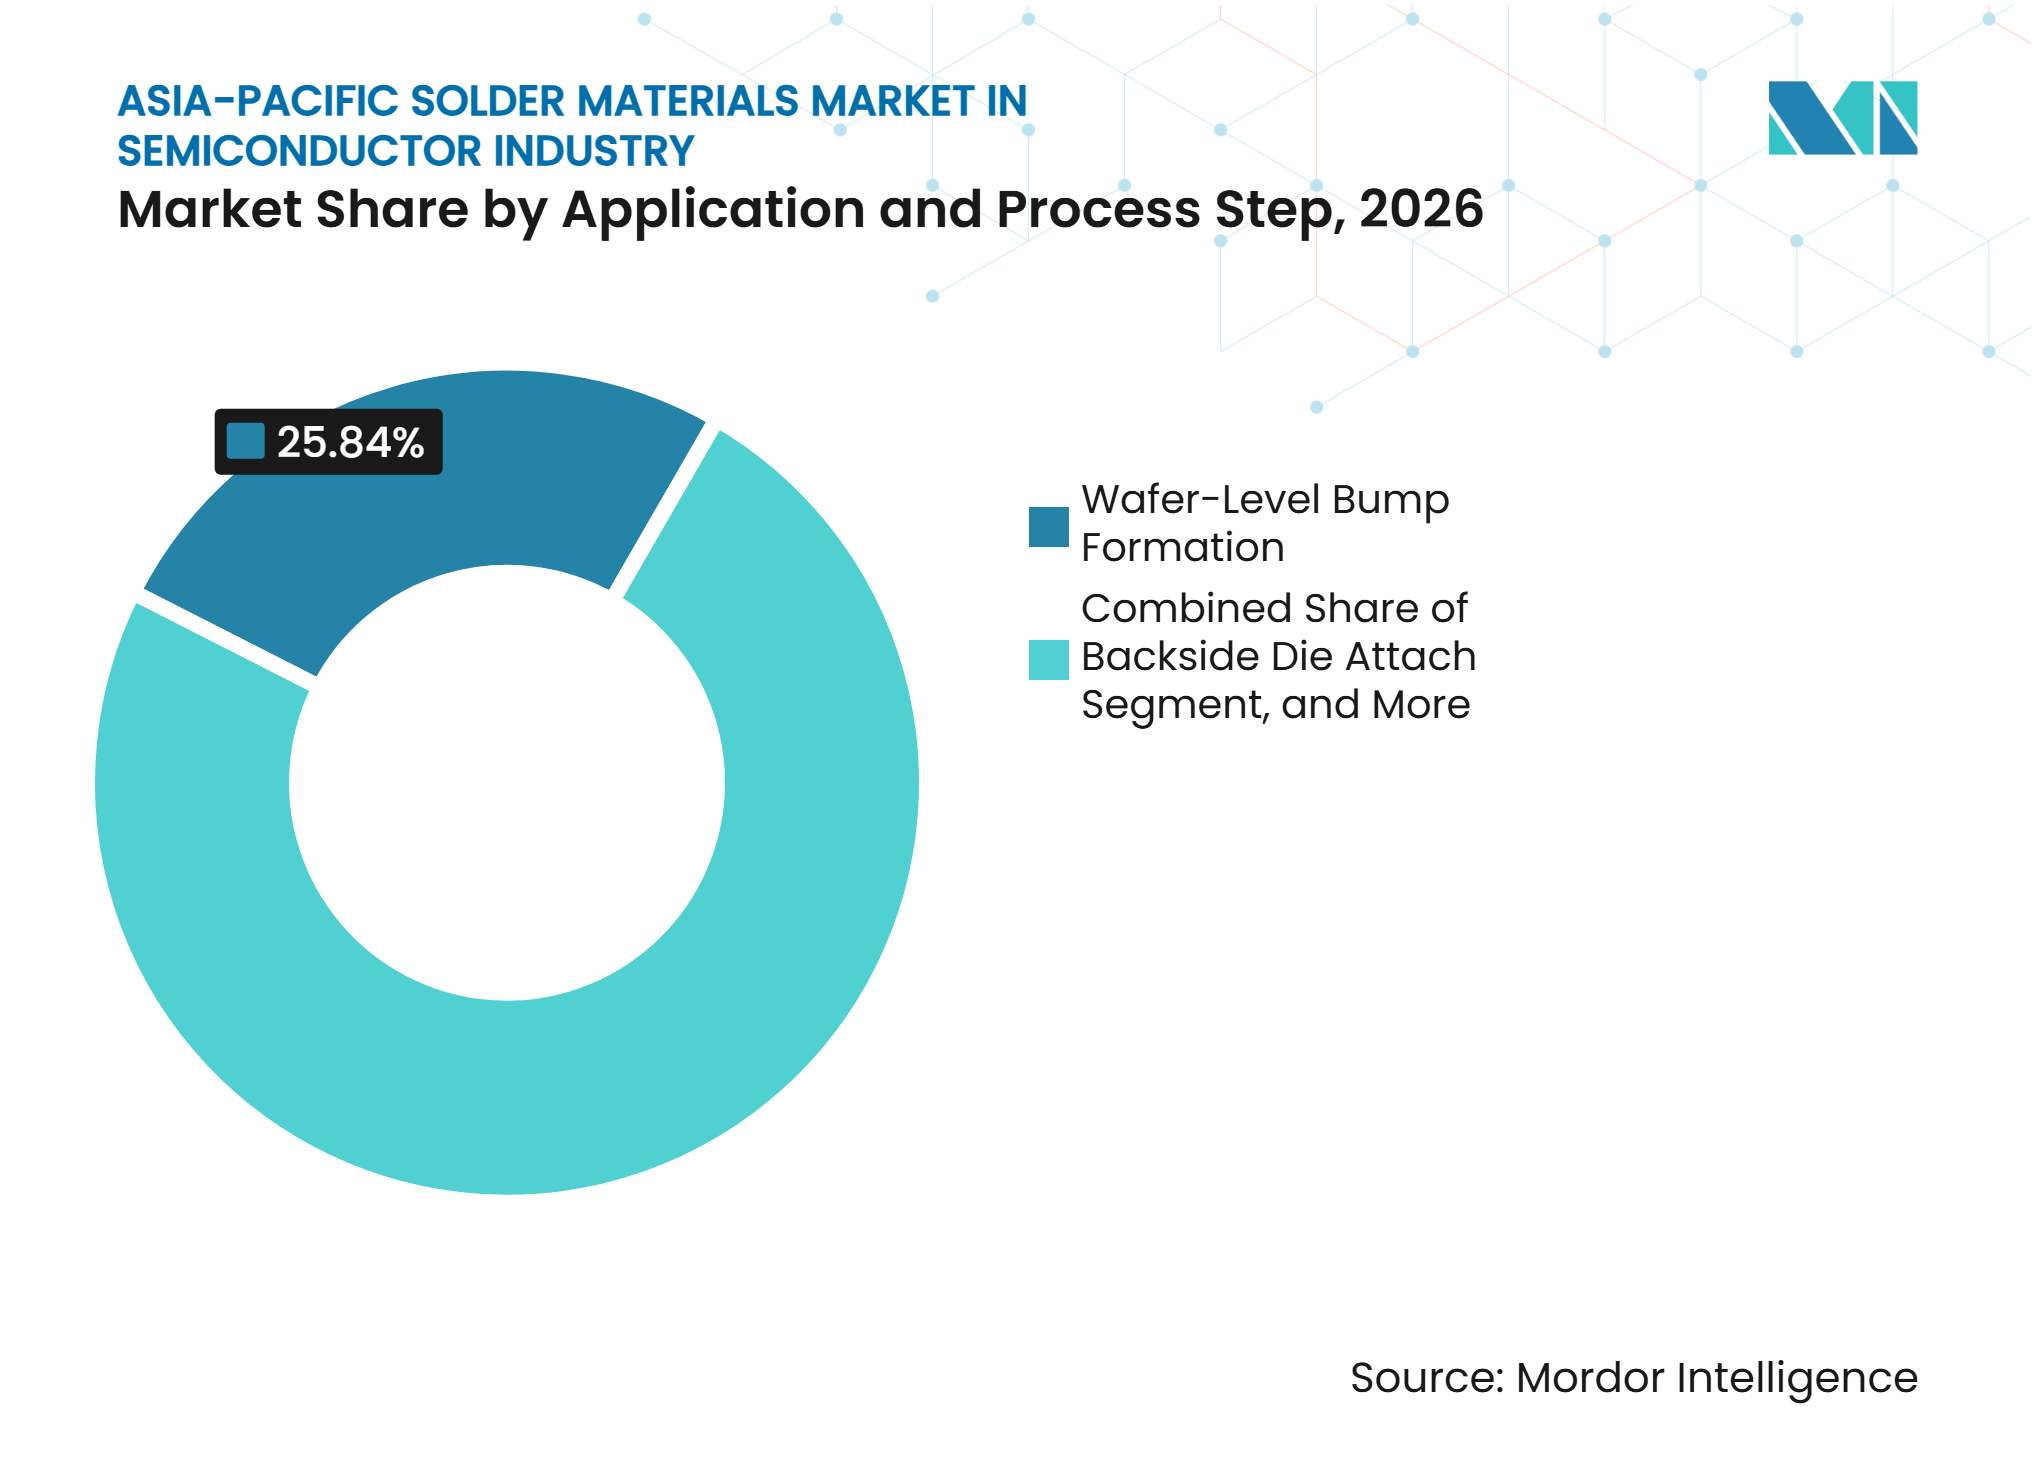
- Nach Anwendung und Prozessschritt entfiel auf die Bump-Bildung auf Wafer-Ebene im Jahr 2026 ein Anteil von 25,84 % an der Marktgröße des Marktes für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum, und es wird erwartet, dass dieser Bereich bis 2032 mit einem CAGR von 11,08 % wächst.
- Nach Geografie hielt China im Jahr 2026 einen Marktanteil von 32,38 % am Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum, während Indien bis 2032 voraussichtlich mit einem CAGR von 11,23 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fortschrittliche Gehäusetechnologien für KI, HBM und Chiplet-Architekturen | +3.5% | Global, höchste Intensität in Taiwan, Südkorea und China | Mittelfristig (2–4 Jahre) |
| Ausbau der Halbleiter- und OSAT-Kapazitäten im asiatisch-pazifischen Raum | +2.5% | Kernregion asiatisch-pazifischer Raum, China, Taiwan und Südkorea, mit Ausstrahlungseffekten auf Indien, Malaysia und Vietnam | Mittelfristig (2–4 Jahre) |
| Bleifreie Umstellung und Beschränkungen gefährlicher Stoffe | +1.5% | Global, mit frühem Konformitätsdruck in China, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Fahrzeugen und leistungselektronische Hochzuverlässigkeitskomponenten | +1.2% | Kernregion asiatisch-pazifischer Raum, China, Japan und Südkorea, mit Ausstrahlungseffekten auf Indien | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Gehäusefertigung in Indien und Südostasien | +1.0% | Indien, Malaysia, Vietnam, Thailand und Singapur | Langfristig (≥ 4 Jahre) |
| Feinstruktur-Miniaturisierung und Niedertemperatur-Verbindungen | +0.8% | Taiwan, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschrittliche Gehäusetechnologien für KI, HBM und Chiplet-Architekturen
Der Trend zur heterogenen Integration verändert sowohl die Volumen- als auch die Leistungsanforderungen an Lötmaterialien in den Halbleiterlinien des asiatisch-pazifischen Raums. KI-Beschleuniger auf 2,5D-Interposern erfordern Lotkugeln unter 100 Mikrometern mit engen Durchmessertoleranzen und stabiler Oberflächenqualität. HBM-Stapel benötigen zudem Mikrobump-Abstände unter 55 Mikrometern, eine strenge Hohlraumkontrolle an jeder Die-zu-Substrat-Schnittstelle und eine reproduzierbare Ball-Attach-Leistung. Diese Anforderungen erhöhen die Bedeutung von Pulverqualität, Kugelgleichmäßigkeit, Flussmittelauswahl und Prozessunterstützung während der Qualifikation. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum profitiert daher, wenn die Gehäusekomplexität steigt, auch wenn die Stückzahlen nicht im gleichen Maße zunehmen. Materiallieferanten, die die Feinstrukturmontage im großen Maßstab unterstützen können, sind besser positioniert, um genehmigte Positionen bei Gießereien und ausgelagerten Montageanbietern zu gewinnen.
Ausbau der Halbleiter- und OSAT-Kapazitäten im asiatisch-pazifischen Raum
Neue Gehäuse- und Testanlagen erweitern die Qualifikationspipeline für Lötmaterialien in der gesamten Region. Mehr Kapazität bedeutet zusätzliche Nachfrage nach genehmigten Pasten, Kugeln, Vorformen, Draht, Flussmitteln und Pulver, insbesondere dort, wo neue Linien fortschrittliche Gehäuse und hochzuverlässige Pakete adressieren. Der Bau von Anlagen allein schafft keine unmittelbaren Materialeinnahmen, da jeder Gehäuseprozess vor der Vollproduktion validiert werden muss. Die Chance ist am stärksten dort, wo Wafer-Bumping, Fan-out-Gehäuse, Flip-Chip-Montage und Speichergehäuse im geplanten Produktionsmix enthalten sind. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum profitiert auch von einer breiteren Basis an Beschaffungsstandorten in Indien, Malaysia und Vietnam. Diese geografische Expansion erhöht den Wert von lokalem technischen Support, Bestandsplanung, schneller Reaktion während der Qualifikation und zuverlässigem Zugang zu genehmigten Produktionslosen.
Bleifreie Umstellung und Beschränkungen gefährlicher Stoffe
Umweltvorschriften verkürzen die Zeit, die Herstellern zur Verfügung steht, um bleihaltige Lote in der Halbleitermontage zu ersetzen. Die Ausnahmen der RoHS-Richtlinie der Europäischen Union für bestimmte bleibasierte Halbleiterverbindungen der ersten Ebene sollen am 31. Dezember 2027 auslaufen.[1] China hat GB 26572 als verbindlichen nationalen Standard für gefährliche Stoffe in elektrischen und elektronischen Produkten genehmigt, mit einer Umsetzung, die für den 1. August 2027 geplant ist.[2] Die Überschneidung dieser Anforderungen zwingt Halbleiterhersteller dazu, mehr Ersatzprogramme parallel durchzuführen. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum ist daher einem konzentrierten Zeitraum von Neuformulierungs- und Qualifikationsarbeiten ausgesetzt. Lieferanten müssen stabile Benetzung, Reflow-Verhalten, Zuverlässigkeit, Materialrückverfolgbarkeit und die Einhaltung der einschlägigen chemikalienrechtlichen Anforderungen nachweisen.
Elektrifizierung von Fahrzeugen und leistungselektronische Hochzuverlässigkeitskomponenten
Die Elektrifizierung von Fahrzeugen erhöht die Nachfrage nach Verbindungsmaterialien, die höheren Temperaturen, Stromdichten und thermischen Zyklen standhalten können. SiC- und GaN-Leistungsbauelemente können bei Sperrschichttemperaturen von 200–300 °C betrieben werden, wo Standard-Sn-Ag-Cu-Lot für die Die-Attach-Anwendung möglicherweise nicht geeignet ist.[3] Diese Anwendung kann gehärtete antimonbasierte Legierungen, verstärkte Verbundvorformen und andere hochzuverlässige Formate begünstigen. Die Validierung von Automotive-Leistungsmodulen verwendet anspruchsvolle Haltbarkeits- und Lastbedingungen, was die Anzahl qualifizierter Materiallieferanten begrenzen kann. Eine auf der InnoElectro 2025 vorgestellte verstärkte Verbundvorform verbesserte die Zuverlässigkeit bei thermischen Zyklen um das 2- bis 3-Fache im Vergleich zu herkömmlichen Sn-Ag-Vorformen. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum kann von diesen Anforderungen profitieren, da Hochleistungsmaterialien einen höheren Wert pro qualifiziertem Gehäuse rechtfertigen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Rohstoffen und Angebotskonzentration | -1.8% | Global, stärkste Auswirkung in China und Japan | Kurzfristig (≤ 2 Jahre) |
| Lange Halbleiterqualifikationszyklen und Ausbeiterisiko | -1.3% | Global, höchste Auswirkung in Taiwan und Südkorea | Langfristig (≥ 4 Jahre) |
| Bleifreies Verarbeitungsfenster und thermische Ermüdungsbeschränkungen | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Substitution durch Kupferpfeiler, Hybridbondierung und gesinterte Materialien | -0.5% | Taiwan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Rohstoffen und Angebotskonzentration
Zinn- und Silberkosten bleiben wichtige Inputs für Lötmaterialien, insbesondere für SAC- und silberreiche Formulierungen. Preisänderungen können die Lieferantenmargen schmälern, wenn Verträge keine zeitnahen Anpassungen erlauben und Kunden stabile Lieferpreise erwarten. Die Angebotskonzentration erschwert auch die Beschaffungsplanung, wenn Bergbaubedingungen oder Änderungen der Exportpolitik die Verfügbarkeit stören. Diese Belastungen sind besonders relevant für Lieferanten mit hohem Engagement in zinnintensiven Pasten, Kugeln und Legierungsprodukten. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum kann bei zunehmender Rohstoffvolatilität mit längeren Kundenverhandlungen, überarbeiteten Bestandsrichtlinien und engeren Lieferüberprüfungen konfrontiert werden. Unternehmen mit disziplinierter Beschaffung, Bestandskontrollen, transparenten Preisstrukturen und qualifizierten alternativen Versorgungswegen können die betrieblichen Auswirkungen reduzieren.
Lange Halbleiterqualifikationszyklen und Ausbeiterisiko
Die Qualifikation der Halbleitermontage kann die Einführung selbst technisch leistungsfähiger Lotformulierungen verzögern. Kleine Änderungen im Oxidationsgrad, der Partikelgrößenverteilung, dem Kugeldurchmesser oder der Flussmittelrheologie können Brückenbildung, Nicht-Benetzungsöffnungen, Hohlräume oder inkonsistente Bump-Höhen verursachen. Diese Fehler können Genehmigungsprozesse neu starten, die üblicherweise 6–18 Monate vor der Produktionsfreigabe dauern. Das Risiko steigt bei feinen Abständen, da kleine Bump-Volumina empfindlicher gegenüber intermetallischem Wachstum, Elektromigration und Reflow-Profilen sind. Neue Marktteilnehmer in Indien und Südostasien können nach der Inbetriebnahme der Anlage mit weiteren 1–3 Jahren Qualifikationsarbeit konfrontiert werden. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum bleibt von diesen langen Genehmigungszyklen abhängig, die etablierte Lieferanten schützen, aber Einnahmen aus neu entwickelten Materialien verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform:
Lötpaste führt, während Kugeln die Wachstumsagenda bestimmenLötpaste hielt im Jahr 2026 einen regionalen Anteil von 31,82 %, da sie beim Schablonendrucken und Jet-Dispensing für Wafer-Level-Chip-Scale-Gehäuse, Flip-Chip und System-in-Package-Montage eingesetzt wird. Ihre breite Verwendung macht sie sowohl für hochvolumige als auch für fortschrittliche Gehäuseprozesse wichtig, einschließlich Montagen, die kontrollierte Ablagerungsvolumina bei zunehmend feinen Abständen erfordern. Shenmao Technology brachte im November 2025 PF606-P279L für Typ-6- und Typ-7-Pulveranwendungen und Schablonenöffnungen bis zu 60 Mikrometern auf den Markt. MacDermid Alpha Electronics Solutions führte im Juni 2026 ALPHA OM-377 für den Ultrafeinstruktur-Druck bis zu 008004-Bauteilgrößen ein. Diese Veröffentlichungen zeigen, wie die Pastenentwicklung engeren Bump-Abständen und kleineren Gehäusemerkmalen folgt und gleichzeitig die Transfereffizienz und häufige Druckfehler adressiert.
Lotkugeln und -kugeln werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 10,82 % wachsen und sind damit die am schnellsten wachsende Produktform. HBM-Architekturen erfordern gleichmäßige Mikrokugeln im Bereich von 25–80 Mikrometern, und die Nachfrage steigt mit höheren Stapelzahlen und komplexeren Die-zu-Die-Verbindungsmustern. Die technische Anforderung ist nicht nur das Volumen, sondern auch eine zuverlässige Durchmesserkontrolle, konsistente Metallurgie, niedriger Oxidgehalt und niedrige Fehlerquoten beim Ball-Attach. Lotvorformen dienen der Leistungselektronik, wo die großflächige Die-Attach-Verbindung flache und hohlraumkontrollierte Schichten erfordert, die der Pastendruck unter anspruchsvollen thermischen Bedingungen möglicherweise nicht konsistent liefern kann. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum stützt sich auch auf Lotdraht, eigenständiges Pulver und Flussmittel für Nacharbeit, Durchsteckmontage und Prozesse auf Substratebene, obwohl diese Kategorien weniger Preissetzungsmacht haben als fortschrittliche Bump-Grade-Materialien.



Nach anwendbarem Markt:
Logik-ICs treiben das Volumen, während Speicher-ICs das Wachstumstempo vorgebenLogik-ICs entfielen im Jahr 2026 auf einen regionalen Anteil von 32,63 %, was ihre zentrale Rolle in Prozessoren, feldprogrammierbaren Gate-Arrays und anwendungsspezifischen integrierten Schaltkreisen widerspiegelt. Logikgehäuse verwenden Formate wie CoWoS, Fan-out und Flip-Chip, die dichte und präzise Bump-Arrays erfordern. Feinstrukturanforderungen legen größeren Wert auf Typ-6- und feinere Pulverformulierungen, konsistentes Flussmittelverhalten und kontrollierte Pastenabscheidung. Die Beschaffung kann sich auf eine begrenzte Anzahl fortschrittlicher Gehäuseprogramme konzentrieren, was Volumenopportunitäten, aber auch Kundenkonzentrationsrisiken schafft. Die Lötmaterialienindustrie im asiatisch-pazifischen Raum ist auf zuverlässigen technischen Support angewiesen, da ein Materialfehler die Gehäuseausbeute, den Programmzeitplan und das Kundenvertrauen in den Gehäuseprozess beeinträchtigen kann.
Speicher-ICs werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 10,97 % wachsen, da der HBM-Einsatz in KI- und Hochleistungsrechenplattformen zunimmt. Jedes HBM-Gehäuse erfordert viele gleichmäßige Lot-Mikrokugeln, sodass kleine Abweichungen die Attach-Ausbeute bei Abständen unter 100 Mikrometern beeinträchtigen und das Nacharbeitsrisiko erhöhen können. Dies verschafft genehmigten Lieferanten einen bedeutenden kommerziellen Vorteil, da ein Materialwechsel eine umfangreiche Validierung über das Gehäuse, das Substrat und den Kundenzuverlässigkeitsprozess hinweg erfordern kann. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum bedient auch Verbindungshalbleiter und Leistungsbauelemente, ein hochspezifizierter Bereich, da SiC- und GaN-Anwendungen spezialisierte Die-Attach-Materialien benötigen. Eine Überprüfung aus dem Jahr 2025 identifiziert Silber- und Kupfersintern als wichtige Ansätze für anspruchsvolle elektronische Verbindungsanwendungen. Analog-ICs, Sensoren, MEMS, HF-Bauelemente und optische Produkte bieten eine stabilere Nachfrage in den Bereichen Automotive-Radar, Kommunikation und optische Module für Rechenzentren.
Nach Anwendung und Prozessschritt:
Bump-Bildung auf Wafer-Ebene verankert Anteil und WachstumDie Bump-Bildung auf Wafer-Ebene entfiel im Jahr 2026 auf 25,84 % der Marktgröße für Lötmaterialien im asiatisch-pazifischen Raum und wird voraussichtlich bis 2032 mit einem CAGR von 11,08 % wachsen. Diese Position spiegelt die Verlagerung des Verbindungswerts hin zu Prozessen auf Wafer-Ebene wider, bei denen der Bump-Abstand die elektrische Leistung, die thermische Leistung und den endgültigen Gehäuse-Footprint direkt beeinflusst. Fortschrittliches Wafer-Bumping verwendet Kupferpfeiler- und Lotkappe-Strukturen, die eine Abscheidung bei Abständen unter 55 Mikrometern erfordern, sowie eine sorgfältige Kontrolle der Ablagerungshöhe und des Oberflächenzustands. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum stellt daher hohe Anforderungen an die Qualität von Typ-6- und Typ-7-Pulver, Kugelkontrolle, Flussmittelleistung und Niedrig-Alpha-Eigenschaften. JEDEC- und IPC-Zuverlässigkeitsprotokolle erhöhen die Dokumentations- und Testanforderungen für Lieferanten, die eine Genehmigung für diese Prozesse anstreben.
Die Die-zu-Substrat-Verbindung durch Flip-Chip bleibt der zweitgrößte Anwendungsschritt für Hochein-/Ausgangs-Logik- und Speichergehäuse. Controlled-Collapse-Chip-Connection-Bumps mit einem Abstand von 100–130 Mikrometern sind in der Produktion nach wie vor weit verbreitet, da sie etablierte hochvolumige Montageabläufe unterstützen. Die Gehäuse-zu-Platine-Verbindung durch BGA- und CSP-Ball-Attach bietet eine stabile Nachfrage über eine breite Palette von Bauelementen und Endanwendungen. Dieser Schritt steht im direkten Wettbewerb unter etablierten chinesischen Lieferanten von Lötmaterialien, insbesondere dort, wo die Produktionsvolumina groß und die Spezifikationen weniger anspruchsvoll sind. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum umfasst auch rückseitige Die-Attach- und Gehäuseversiegelungsanwendungen für Leistungs- und hermetische Gehäuse, aber gesintertes Silber und Kupfer können Lot in den Hochtemperaturkonfigurationen ersetzen.

Geografische Analyse
China
China hielt im Jahr 2026 einen regionalen Anteil von 32,38 %, da es Wafer-Fertigung, ausgelagerte Montage- und Testkapazität, Substratproduktion und Unterhaltungselektronikfertigung kombiniert. Lokale Hersteller erweitern ihre Fähigkeiten bei Bump-Grade-Legierungen und Feinstruktur-Pulverformulierungen, um inländische Logik- und Speichergehäuselinien zu bedienen. Die regionale Lieferkette profitiert von der engen Nähe zwischen Materiallieferanten, Gehäusehäusern und Elektronikabnehmer. Chinas Standard für gefährliche Stoffe GB 26572, der im August 2027 in Kraft treten soll, wird Compliance-Faktoren bei der Produktqualifikation wichtiger machen.
Indien
Indien wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,23 % wachsen, da staatlich geförderte ATMP- und OSAT-Kapazitäten von politischen Verpflichtungen in die Materialbeschaffung übergehen. Die Regierung genehmigte Semicon 2.0 im Juli 2026 mit einem Aufwand von INR 1,27.500 Crore, also 15,2 Milliarden USD, und schloss Maschinen und Materialien als unterstützte Säule ein. Diese politische Position macht Gehäusechemikalien, einschließlich lötbezogener Materialien, innerhalb der lokalen Halbleiterlieferkette sichtbarer. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum kann von Qualifikationsaktivitäten in neuen Anlagen profitieren, da diese die genehmigte Lieferantenbasis über den Prognosezeitraum hinweg prägen. Indiens Wachstum wird wahrscheinlich Lieferanten begünstigen, die Produktleistung mit lokalem Anwendungssupport, zeitnahen Mustern, Bestandsverfügbarkeit und Compliance-Dokumentation verbinden können.
Japan, Südkorea, Taiwan und der Rest des asiatisch-pazifischen Raums
Japan, Südkorea und Taiwan definieren einen Großteil des technischen Standards der Region für Präzisionslegierungen, Mikrokugeln und Wafer-Bumping-Materialien. Japanische Lieferanten, darunter Senju Metal Industry, Tamura Corporation und Tanaka Precious Metal Technologies, sind in der Entwicklung von Präzisionslegierungen und Mikrokugeln etabliert. Südkoreanische Lieferanten sind in der Nähe von HBM-Produktionslinien positioniert, während taiwanesische Lieferanten von einem engen Zugang zu fortschrittlichen Gehäuseabnehmern und einer schnelleren technischen Servicekoordination profitieren. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum wird auch durch südostasiatische Gehäuseinvestitionen und den Bedarf an lokalem Ingenieurssupport erweitert. Indium Corporation hob KI-Materiallösungen auf der SEMICON Taiwan 2026 hervor, was den anhaltenden Fokus auf fortschrittliche Gehäusematerialien in der Region widerspiegelt.
Wettbewerbslandschaft
Marktkonzentration
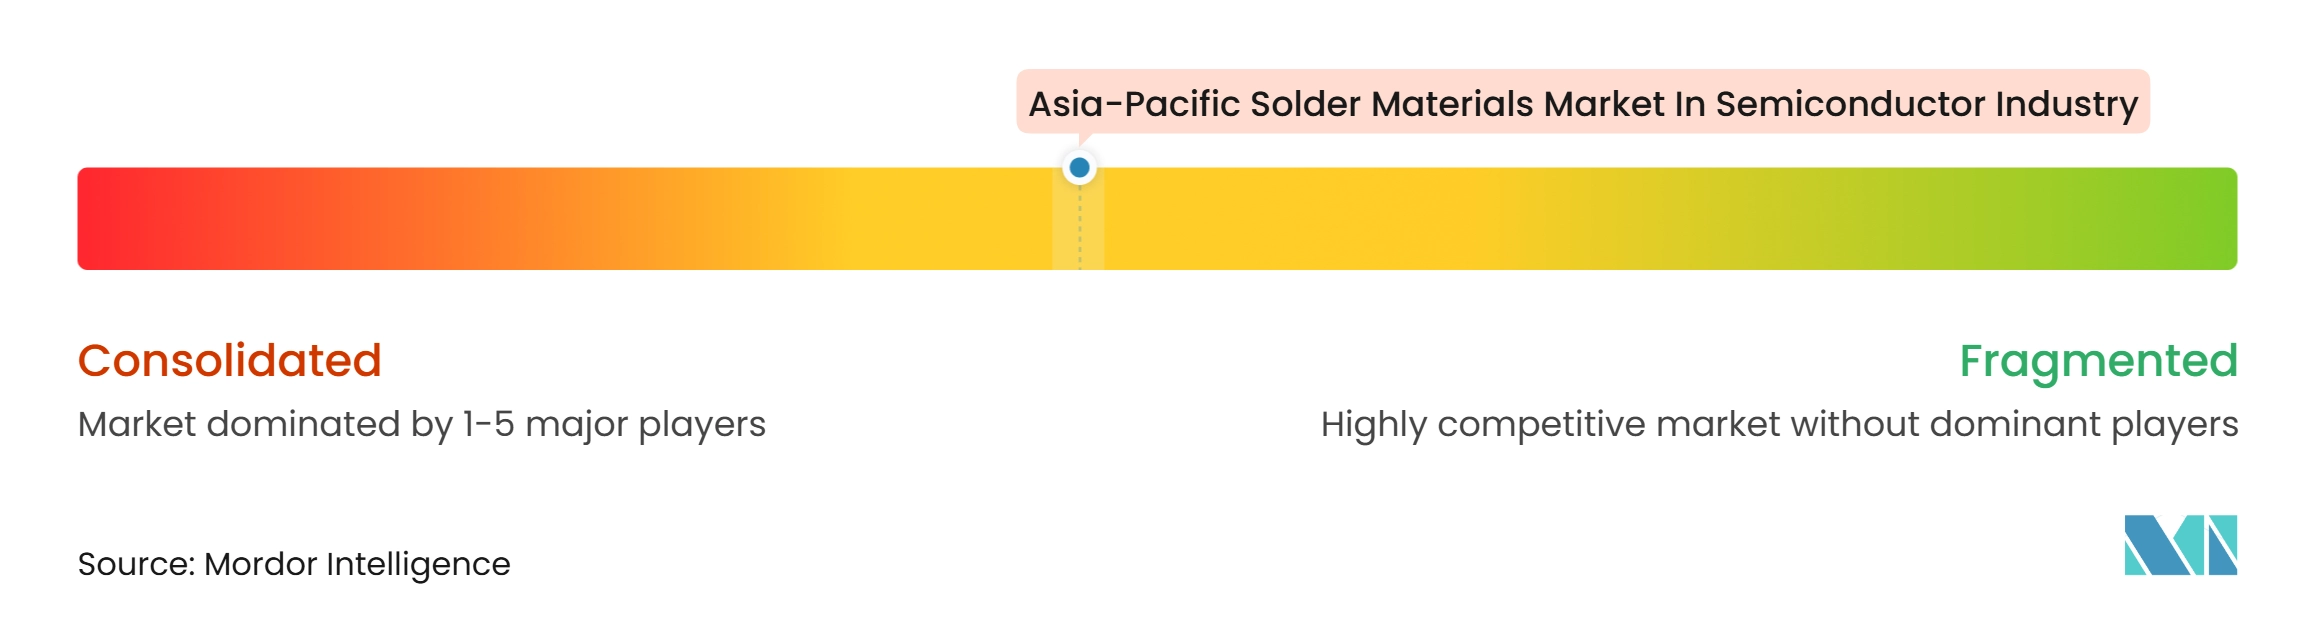
Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum weist eine moderate Konzentration bei Premium-Speziallegierungen und eine größere Fragmentierung bei Standardpasten und -draht auf. Senju Metal Industry, Tamura Corporation, Nihon Superior und MacDermid Alpha Electronics Solutions sind in hochspezifizierten Materialien aktiv, einschließlich halbleitergradiger Mikrokugeln und Wafer-Bumping-Pasten. Ihre Positionen werden durch Legierungspatente, kontrollierte Atomisierungsfähigkeiten und etablierte Qualifikationsnachweise bei Gehäuseabnehmern gestützt. Im Februar 2025 meldeten MacDermid Alpha Electronics Solutions, Heraeus Electronics und Henkel die endgültige Beilegung eines Patentstreits bezüglich Senjus M794-Legierung und der Innolot-Technologie. Dieses Ergebnis zeigt die kommerzielle Bedeutung von geistigem Eigentum bei ermüdungsbeständigen bleifreien Legierungen.
Chinesische Lieferanten konkurrieren stark bei mittelspezifizierten Pasten und Lotpulver, indem sie die Nähe zu Montageabnehmern mit Kostenvorteilen kombinieren. Ihr Vordringen in führende Bump-Grade-Kugeln und automotive-qualifizierte Legierungen hängt von Fortschritten in der Metallurgie, Prozesskonsistenz und langzyklischer Qualifikation ab. Chancen bestehen bei Niedrig-Alpha-Lotkugeln für strahlungsempfindliche Speicher, Kupferkern-Kugeln für BGA- und CSP-Attach, BiSn-Niedertemperaturpasten, die Verwerfungen in Fan-out-Panels reduzieren, und sinterfähigen Vorformen für SiC-Leistungs-Die-Attach. Diese Anwendungen adressieren Anforderungen auf Gehäuseebene, die Standard-Standardlotprodukte nicht erfüllen.
MacDermid Alpha kündigte BondPad auf der electronica 2026 an und kombinierte Kupferfolie mit Argomax-gesintertem Silber für den oberseitigen SiC-Die-Attach. Das Unternehmen berichtete von mehr als 75.000 Leistungszyklustest-Zyklen bei einem Temperaturschwung von 110 °C, verglichen mit 2.500 Zyklen für eine herkömmliche Aluminium-Drahtbond-Referenz. Shenmao's Typ-6- und Typ-7-Pastenveröffentlichung ist ein weiteres Beispiel für Lieferanten, die ihre Produkte an Feinstruktur-Produktionsanforderungen ausrichten. Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum belohnt daher Materialunternehmen, die technische Differenzierung mit starkem Qualifikationssupport verbinden.
Marktführer des Marktes für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry Co., Ltd.
-
Tamura Corporation
-
Indium Corporation
-
Kester
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- MacDermid Alpha Electronics Solutions
- Senju Metal Industry Co., Ltd.
- Tamura Corporation
- Indium Corporation
- Kester
- Nihon Superior Co., Ltd.
- KOKI Company Ltd.
- Shenmao Technology, Inc.
- AIM Solder
- Henkel AG & Co. KGaA
- Heraeus Electronics
- Qualitek International, Inc.
- Harima Chemicals Group, Inc.
- Stannol GmbH & Co. KG
- DUKSAN Holdings Co., Ltd.
- Shenzhen Tongfang Electronic New-Material Co., Ltd.
- Shenzhen Vital New Material Co., Ltd.
- MK Electron Co., Ltd.
- Nihon Almit Co., Ltd.
- Tanaka Precious Metal Technologies Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum
- November 2026: MacDermid Alpha Electronics Solutions kündigte BondPad an, eine folienlaminierte Kupferfolie, die Argomax-gesintertes Silber für den oberseitigen SiC-Die-Attach kombiniert. Bei einem Temperaturschwung von 110 °C erzielte die Technologie mehr als 75.000 Leistungszyklustest-Zyklen gegenüber 2.500 Zyklen für eine herkömmliche Aluminium-Drahtbond-Referenz – ein Zuverlässigkeitsfortschritt für automotive und industrielle SiC-Leistungsmodule.
- Juli 2026: Die Regierung Indiens genehmigte Semicon 2.0 mit einem Aufwand von INR 1,27.500 Crore, ungefähr 15,2 Milliarden USD, und fügte ausdrücklich Maschinen und Materialien, einschließlich Gehäusechemikalien, als unterstützte Säule hinzu. Das vom Presseinformationsbüro angekündigte Programm lenkt die Beschaffung von Lötmaterialien erstmals auf in Indien ansässige oder mit Indien kooperierende Lieferanten.
- Juni 2026: MacDermid Alpha Electronics Solutions brachte ALPHA OM-377 auf den Markt, eine No-Clean-Lötpaste für den Ultrafeinstruktur-Druck bis zu 008004-Bauteilgrößen, die reduzierte Head-in-Pillow- und Nicht-Benetzungsöffnungs-Fehlerraten sowie eine konsistente Pastenübertragungseffizienz bei feinstrukturigen Hochvolumen-Designs bietet.
- November 2025: Shenmao Technology brachte PF606-P279L auf den Markt, eine No-Clean-Ultrafeinstruktur-Lötpaste mit Typ-6- und Typ-7-Pulvertechnologie für die Mini-LED-Fertigung, die Schablonenöffnungen bis zu 60 Mikrometern aufnimmt und in SAC305 und mehreren Sn-basierten Legierungen einschließlich Sn-Bi und Sn-Bi-Ag erhältlich ist.
Berichtsumfang des Marktes für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum
Der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum umfasst die Produktion und Lieferung spezialisierter Lötmaterialien, die bei der Halbleitermontage, -gehäusung und -verbindungsprozessen eingesetzt werden. Diese Materialien ermöglichen zuverlässige elektrische Verbindungen, Wärmemanagement und mechanische Verbindungen zwischen Halbleiter-Dies, Substraten und elektronischen Komponenten. Der Markt umfasst lotbasierte Lösungen, die fortschrittliche Gehäusetechnologien, hochdichte Verbindungen und miniaturisierte Halbleiterbauelemente unterstützen. Die wachsende Nachfrage nach Hochleistungschips, zunehmende Komplexität der Halbleitergehäuse und Fortschritte in der elektronischen Fertigungstechnologie treiben die Einführung von Lötmaterialien in der globalen Halbleiterindustrie voran.
Der Bericht über den Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum ist segmentiert nach anwendbarem Markt (Logik-ICs, Speicher-ICs, Verbindungshalbleiter und Leistungsbauelemente, Analog-ICs, Sensoren, MEMS und HF-Bauelemente sowie optische und photonische Bauelemente), Produktform (Lötpaste, Lotkugeln und -kugeln, Lotvorformen, Lotdraht, Lotflussmittel, eigenständig und Lotpulver, extern verkauft), Anwendung und Prozessschritt (Bump-Bildung auf Wafer-Ebene, Die-zu-Substrat-Verbindung, konventioneller Flip-Chip, Gehäuse-zu-Platine-Verbindung, BGA- und CSP-Ball-Attach, rückseitiger Die-Attach sowie Gehäuseversiegelung und Komponentenbefestigung) sowie Geografie (China, Japan, Südkorea, Taiwan, Indien und Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Logik-ICs |
| Speicher-ICs |
| Verbindungshalbleiter und Leistungsbauelemente |
| Analog-ICs |
| Sensoren, MEMS und HF-Bauelemente |
| Optische und photonische Bauelemente |
| Lötpaste |
| Lotkugeln und -kugeln |
| Lotvorformen |
| Lotdraht |
| Lotflussmittel, eigenständig |
| Lotpulver, extern verkauft |
| Bump-Bildung auf Wafer-Ebene |
| Die-zu-Substrat-Verbindung, konventioneller Flip-Chip |
| Gehäuse-zu-Platine-Verbindung, BGA- und CSP-Ball-Attach |
| Rückseitiger Die-Attach |
| Gehäuseversiegelung und Komponentenbefestigung |
| China |
| Japan |
| Südkorea |
| Taiwan |
| Indien |
| Rest des asiatisch-pazifischen Raums |
| Nach anwendbarem Markt | Logik-ICs |
| Speicher-ICs | |
| Verbindungshalbleiter und Leistungsbauelemente | |
| Analog-ICs | |
| Sensoren, MEMS und HF-Bauelemente | |
| Optische und photonische Bauelemente | |
| Nach Produktform | Lötpaste |
| Lotkugeln und -kugeln | |
| Lotvorformen | |
| Lotdraht | |
| Lotflussmittel, eigenständig | |
| Lotpulver, extern verkauft | |
| Nach Anwendung und Prozessschritt | Bump-Bildung auf Wafer-Ebene |
| Die-zu-Substrat-Verbindung, konventioneller Flip-Chip | |
| Gehäuse-zu-Platine-Verbindung, BGA- und CSP-Ball-Attach | |
| Rückseitiger Die-Attach | |
| Gehäuseversiegelung und Komponentenbefestigung | |
| Nach Geografie | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indien | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lötmaterialien in der Halbleiterindustrie im asiatisch-pazifischen Raum?
Der Markt wird im Jahr 2026 auf 210,01 Millionen USD geschätzt und soll bis 2032 einen Wert von 385,88 Millionen USD erreichen, was einem CAGR von 10,69 % von 2027 bis 2032 entspricht. Die Nachfrage ist an feinere Verbindungsanforderungen in der fortschrittlichen Gehäusetechnologie geknüpft.
Was treibt die Nachfrage nach Halbleiter-Lötmaterialien im asiatisch-pazifischen Raum an?
Fortschrittliche Gehäusetechnologien für KI, HBM und Chiplets erhöhen die Nachfrage nach feinstrukturigen Lotkugeln, hochwertiger Paste und eng kontrollierten Verbindungsmaterialien. Neue Gehäusekapazitäten erweitern auch die regionale Qualifikationspipeline für genehmigte Lieferanten.
Welche Produktform führt die Nachfrage nach Halbleiter-Lötmaterialien im asiatisch-pazifischen Raum an?
Lötpaste führt mit einem Anteil von 31,82 % im Jahr 2026, da sie den Schablonendruck und das Jet-Dispensing über mehrere Gehäusetypen hinweg unterstützt. Lotkugeln und -kugeln haben den höchsten prognostizierten CAGR von 10,82 % bis 2032.
Warum sind Speicher-ICs für Lieferanten von Lötmaterialien wichtig?
Speicher-ICs werden voraussichtlich bis 2032 mit einem CAGR von 10,97 % wachsen, da HBM-Gehäuse große Mengen eng spezifizierter Lot-Mikrokugeln verwenden. Ausbeite-Leistung und Durchmesserkonsistenz sind während der Qualifikation wichtig.
Welche Anwendung hat die stärksten Aussichten für Lötmaterialien?
Die Bump-Bildung auf Wafer-Ebene hielt im Jahr 2026 einen Anteil von 25,84 % und wird voraussichtlich bis 2032 mit einem CAGR von 11,08 % wachsen. Der Prozess erfordert präzise Abscheidung, kontrollierte Bump-Geometrie und strenge Zuverlässigkeitsdokumentation.
Welche asiatisch-pazifischen Länder bieten die stärksten Chancen für die Halbleitergehäusetechnologie?
China bleibt der größte Ländermarkt mit einem Anteil von 32,38 % im Jahr 2026, während Indien den höchsten prognostizierten CAGR von 11,23 % bis 2032 aufweist. Indiens politische Unterstützung umfasst Gehäusemaschinen und -materialien.