
Tamaño y Participación del Mercado de Materiales de Soldadura en la Industria de Semiconductores de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
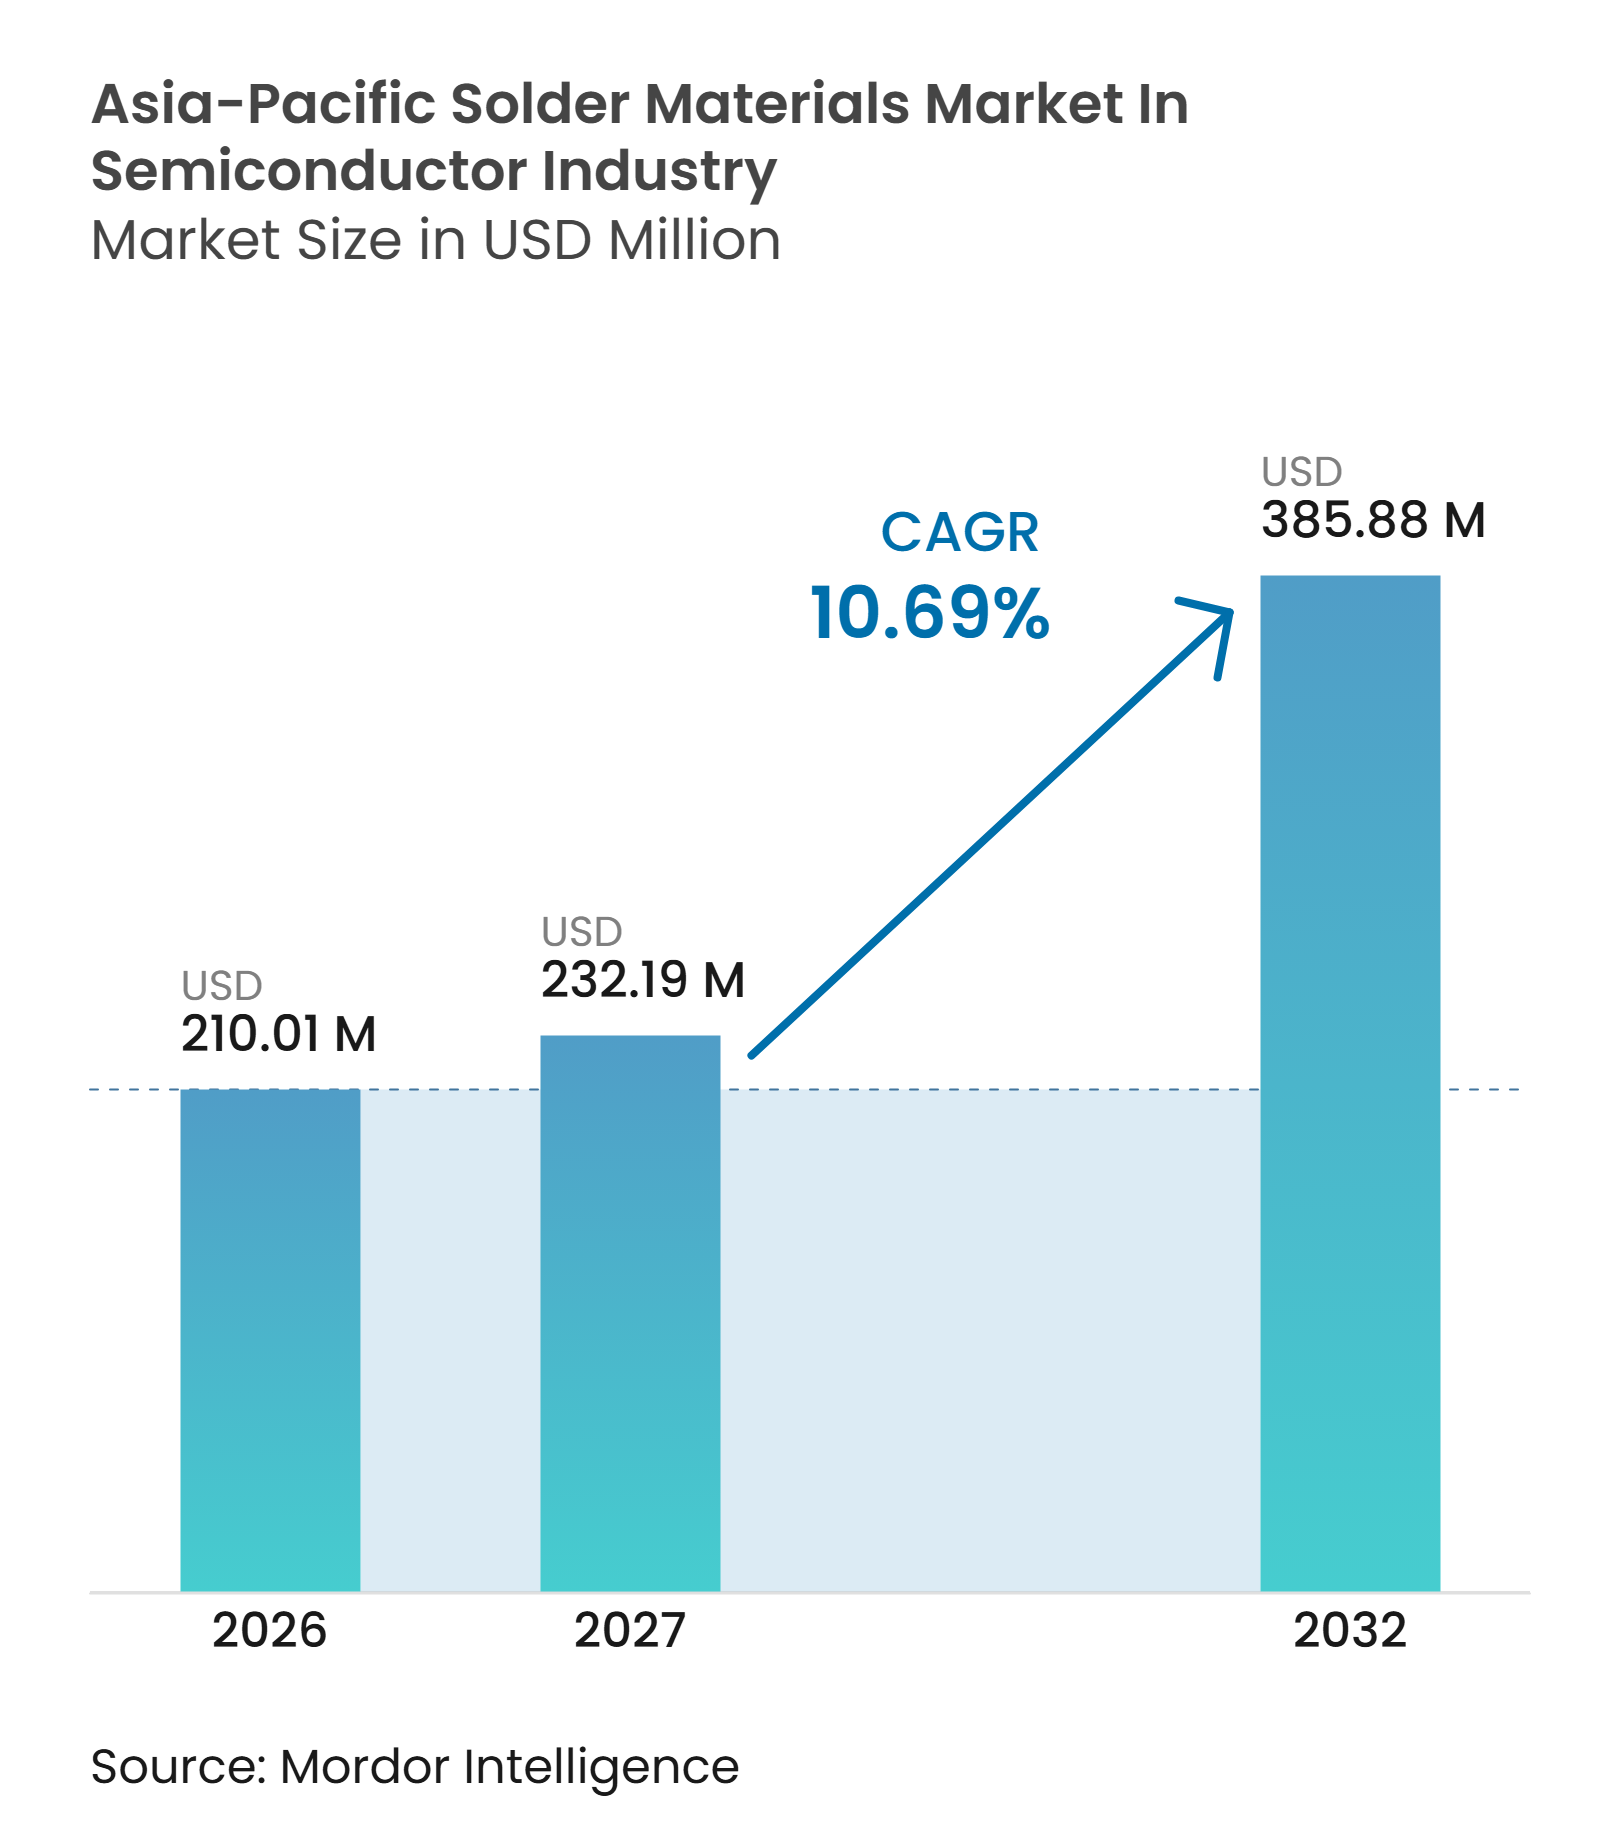
| Tamaño del mercado en el año base (2026) | 210.01 Millones de dólares |
| Tamaño del Mercado (2027) | 232.19 Millones de dólares |
| Tamaño del Mercado (2032) | 385.88 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.69 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Soldadura en la Industria de Semiconductores de Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico se valúa en 210,01 millones USD en 2026 y se proyecta que alcance los 385,88 millones USD para 2032, registrando un CAGR del 10,69% de 2027 a 2032. La demanda está migrando hacia aleaciones específicas por aplicación, dado que la integración heterogénea requiere una metalurgia consistente en líneas de empaquetado avanzado de alto volumen. Los aceleradores de IA, las pilas de memoria de alto ancho de banda y los paquetes de chiplets requieren bolas de soldadura más finas, un control de diámetro más estricto y tasas de vacíos más bajas que los paquetes de semiconductores convencionales. China sigue siendo el mayor mercado nacional, respaldado por su concentración de fabricación de obleas, capacidad de ensamblaje y prueba de semiconductores subcontratada, fabricación de sustratos y producción electrónica. India y el Sudeste Asiático están añadiendo nueva capacidad de empaquetado, lo que amplía la base de calificación regional para pasta de soldadura, microesferas, preformas y materiales relacionados. La competencia es más intensa en materiales premium, donde las posiciones de patentes, la atomización controlada, el soporte técnico y los registros de calificación aprobados siguen siendo barreras importantes.
Conclusiones Clave del Informe
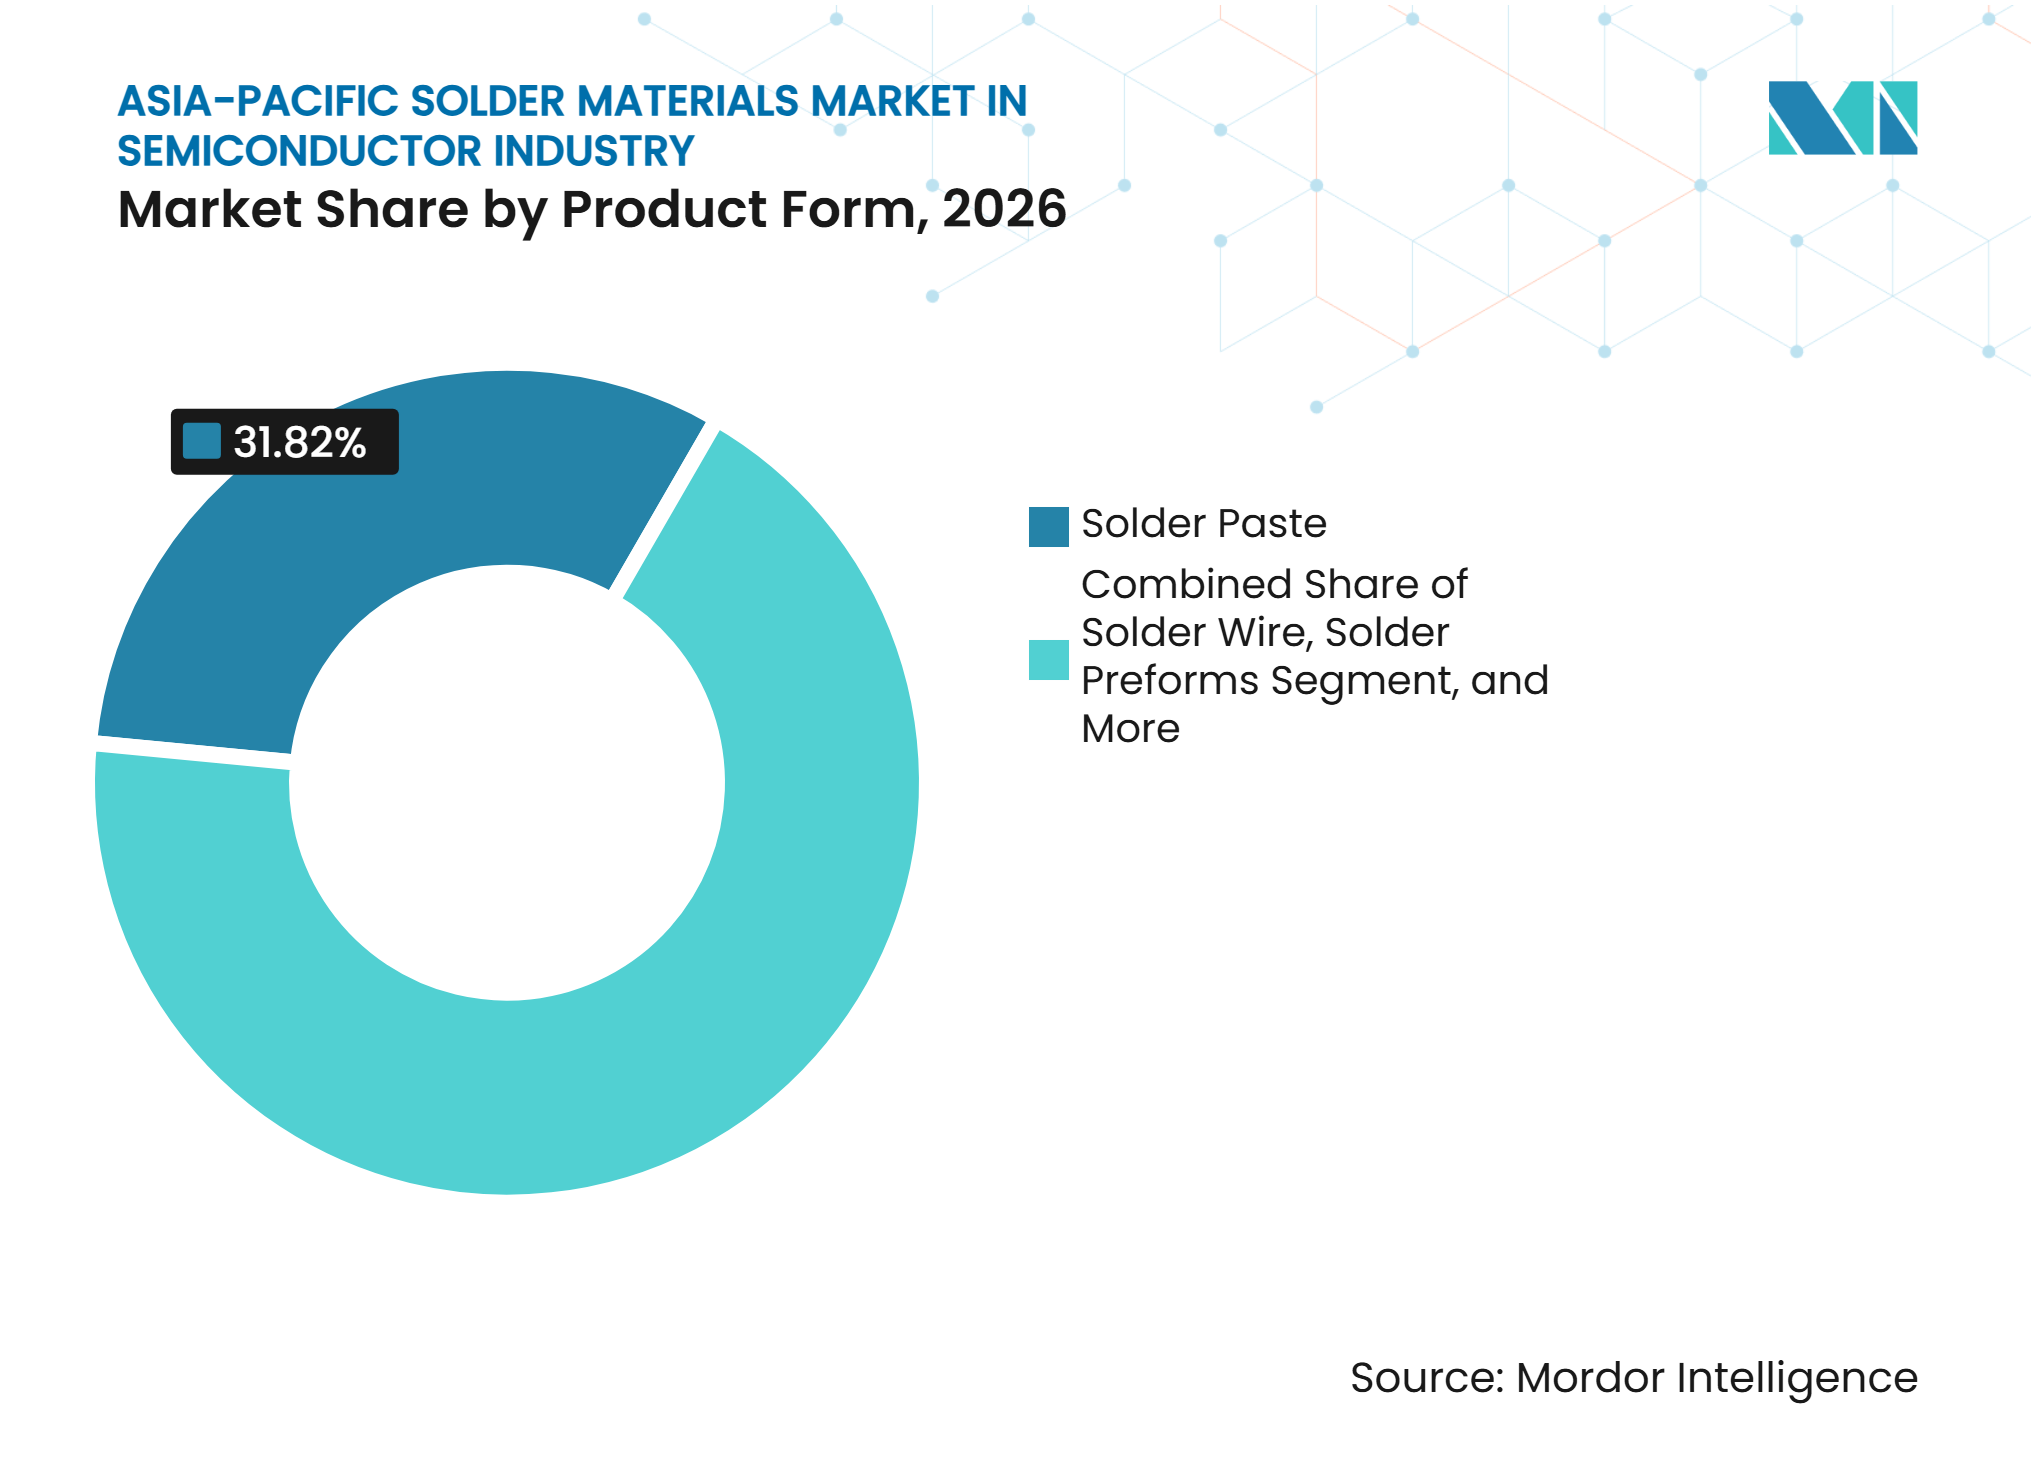
- Por forma del producto, la pasta de soldadura representó el 31,82% de la participación del mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico en 2026, mientras que se proyecta que las bolas y esferas de soldadura se expandan a un CAGR del 10,82% hasta 2032.
- Por mercado aplicable, los CI lógicos representaron el 32,63% de la participación regional en 2026, mientras que se proyecta que los CI de memoria se expandan a un CAGR del 10,97% hasta 2032.
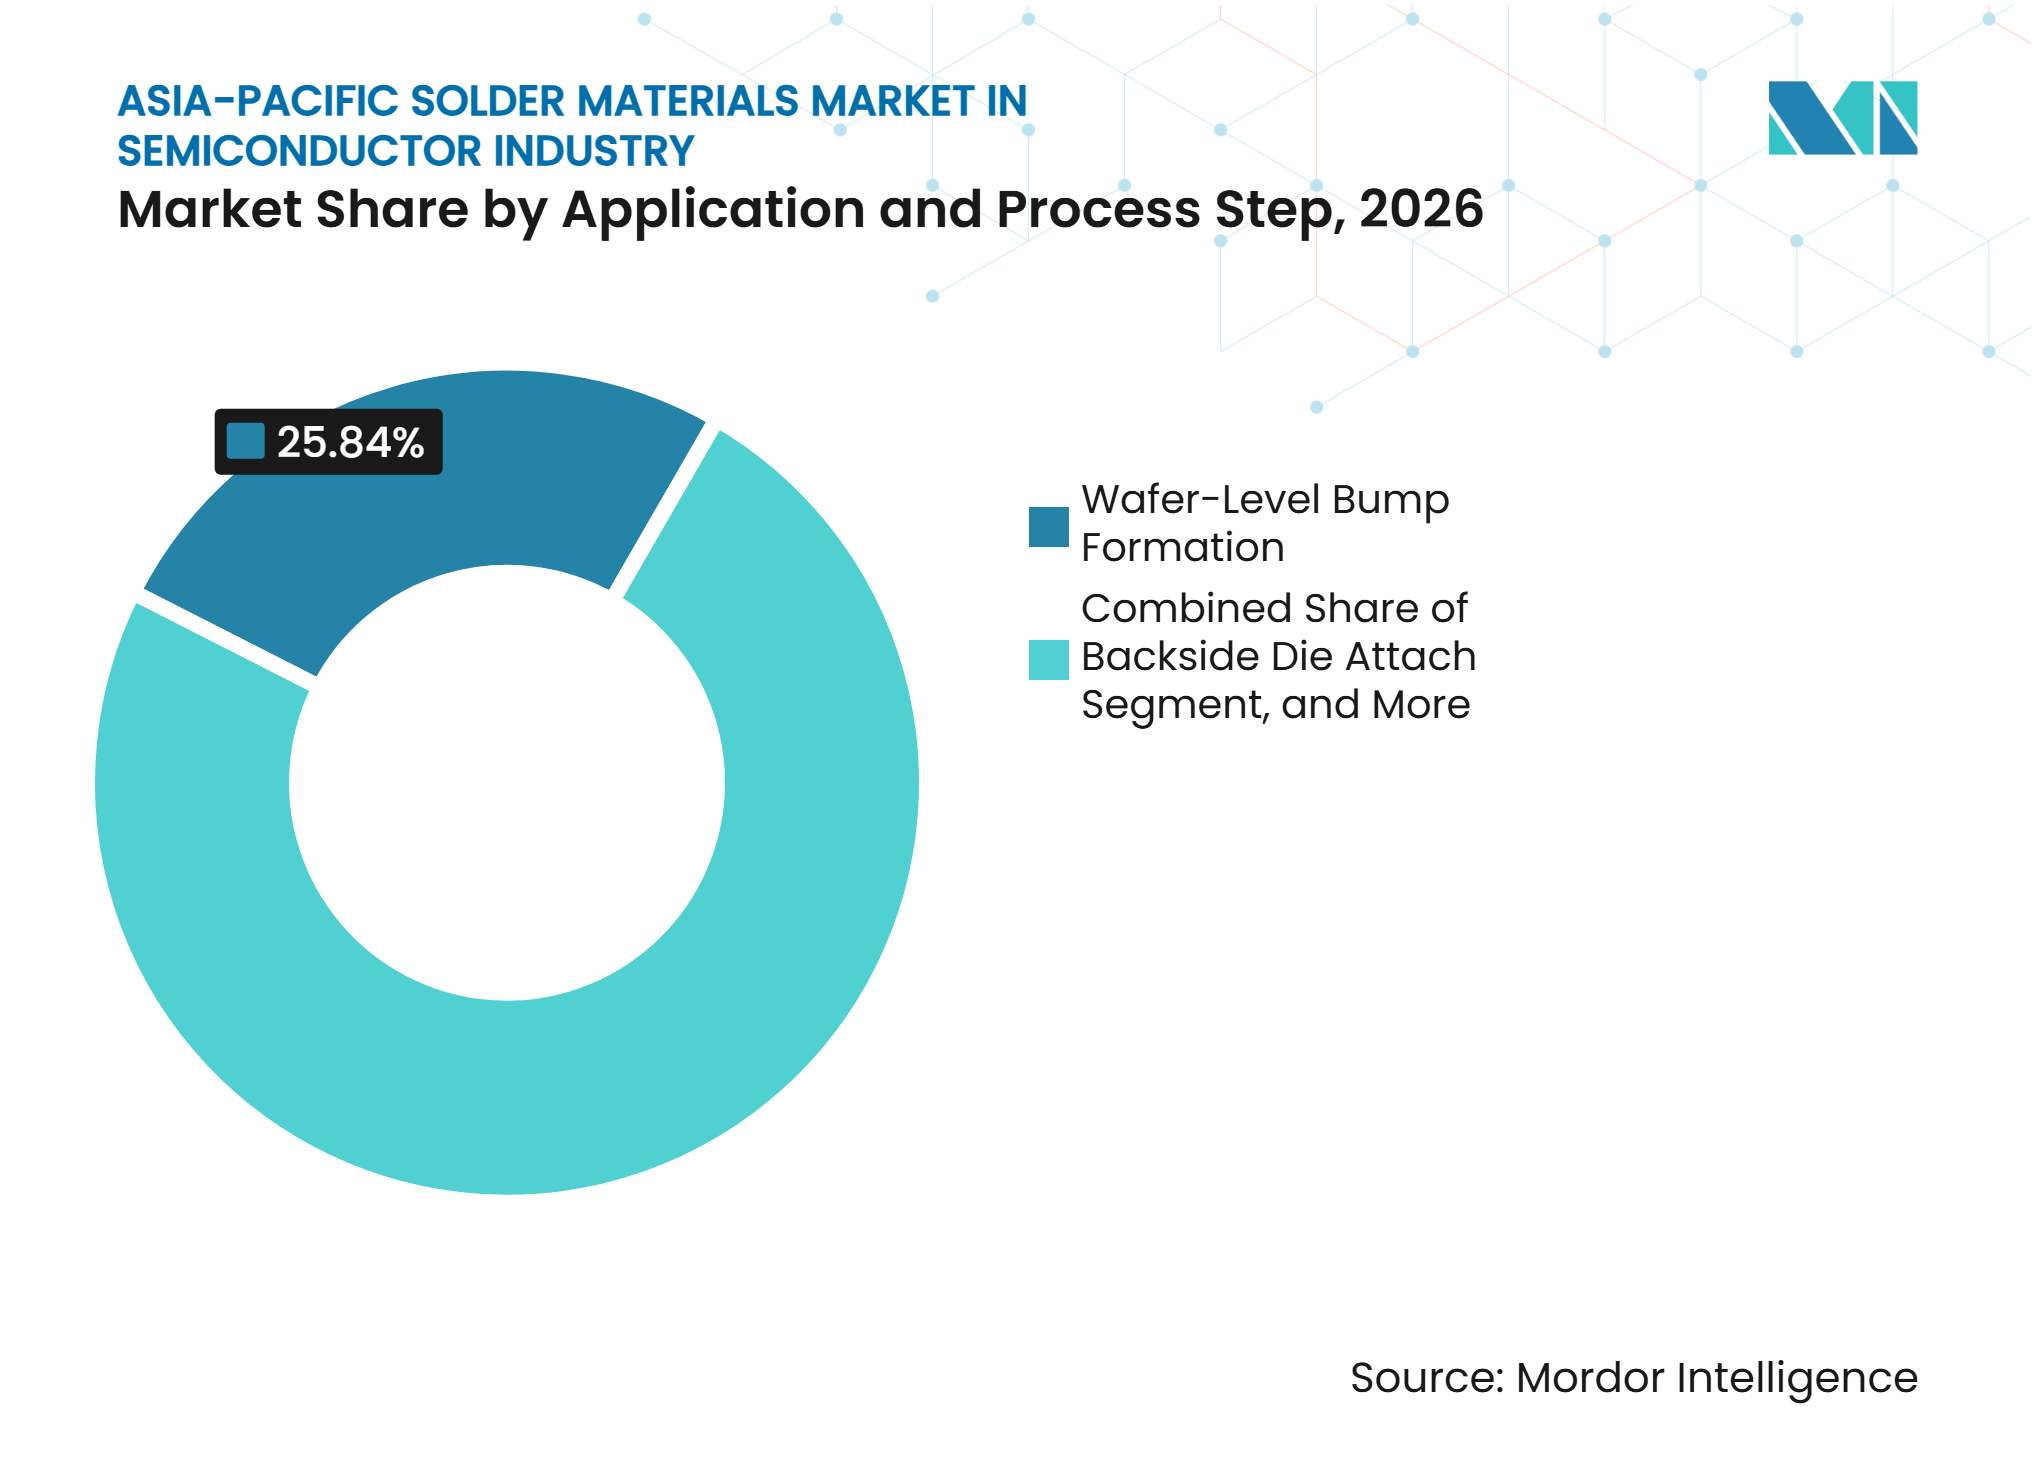
- Por paso de aplicación y proceso, la formación de bumps a nivel de oblea representó el 25,84% del tamaño del mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico en 2026 y se proyecta que se expanda a un CAGR del 11,08% hasta 2032.
- Por geografía, China representó el 32,38% de la participación del mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico en 2026, mientras que se proyecta que India se expanda a un CAGR del 11,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Empaquetado Avanzado para IA, HBM y Arquitecturas de Chiplets | +3.5% | Global, mayor intensidad en Taiwán, Corea del Sur y China | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Semiconductores y OSAT en Asia-Pacífico | +2.5% | Núcleo de Asia-Pacífico, China, Taiwán y Corea del Sur, con extensión a India, Malasia y Vietnam | Mediano plazo (2-4 años) |
| Conversión sin Plomo y Restricciones de Sustancias Peligrosas | +1.5% | Global, con presión de cumplimiento temprana en China, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Electrificación Automotriz y Electrónica de Potencia de Alta Fiabilidad | +1.2% | Núcleo de Asia-Pacífico, China, Japón y Corea del Sur, con extensión a India | Mediano plazo (2-4 años) |
| Localización del Empaquetado en India y el Sudeste Asiático | +1.0% | India, Malasia, Vietnam, Tailandia y Singapur | Largo plazo (≥ 4 años) |
| Miniaturización de Paso Fino e Interconexiones de Baja Temperatura | +0.8% | Taiwán, Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Empaquetado Avanzado para IA, HBM y Arquitecturas de Chiplets
El avance hacia la integración heterogénea está cambiando tanto los requisitos de volumen como de rendimiento de los materiales de soldadura en las líneas de semiconductores de Asia-Pacífico. Los aceleradores de IA construidos sobre interposers 2.5D requieren bolas de soldadura de menos de 100 micrómetros con tolerancias de diámetro estrechas y calidad superficial estable. Las pilas HBM también necesitan pasos de microbump inferiores a 55 micrómetros, un control estricto de vacíos en cada interfaz dado-sustrato y un rendimiento repetible en la unión de bolas. Estos requisitos aumentan la importancia de la calidad del polvo, la uniformidad de las esferas, la selección del fundente y el soporte del proceso durante la calificación. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico se beneficia, por tanto, cuando aumenta la complejidad del paquete, incluso si los volúmenes unitarios no crecen al mismo ritmo. Los proveedores de materiales que pueden soportar el ensamblaje de paso fino a escala están mejor posicionados para obtener posiciones aprobadas con fundidoras y proveedores de ensamblaje subcontratado.
Expansión de la Capacidad de Semiconductores y OSAT en Asia-Pacífico
Las nuevas instalaciones de empaquetado y prueba están ampliando el proceso de calificación de materiales de soldadura en toda la región. Una mayor capacidad implica demanda adicional de pastas, bolas, preformas, alambre, fundentes y polvo aprobados, especialmente donde las nuevas líneas abordan el empaquetado avanzado y los paquetes de alta fiabilidad. La construcción de instalaciones por sí sola no genera ingresos inmediatos por materiales, ya que cada proceso de paquete requiere validación antes de la producción completa. La oportunidad es más sólida donde el bumping de obleas, el empaquetado fan-out, el ensamblaje flip-chip y el empaquetado de memoria están incluidos en la combinación de producción planificada. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico también se beneficia de una base más amplia de ubicaciones de adquisición en India, Malasia y Vietnam. Esta expansión geográfica aumenta el valor del soporte técnico local, la planificación de inventarios, la respuesta rápida durante la calificación y el acceso fiable a lotes de producción aprobados.
Conversión sin Plomo y Restricciones de Sustancias Peligrosas
Las restricciones medioambientales están acortando el tiempo disponible para que los fabricantes reemplacen las soldaduras con alto contenido de plomo en el ensamblaje de semiconductores. Las exenciones de la Directiva RoHS de la Unión Europea para ciertas interconexiones de semiconductores de primer nivel basadas en plomo están programadas para expirar el 31 de diciembre de 2027.[1] China ha aprobado GB 26572 como norma nacional obligatoria para sustancias peligrosas en productos eléctricos y electrónicos, con implementación programada para el 1 de agosto de 2027.[2] La superposición de estos requisitos obliga a los fabricantes de semiconductores a ejecutar más programas de sustitución en paralelo. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico está, por tanto, expuesto a un período concentrado de reformulación y trabajo de calificación. Los proveedores deben demostrar humectación estable, comportamiento de reflujo, fiabilidad, trazabilidad del material y cumplimiento de los requisitos de control químico pertinentes.
Electrificación Automotriz y Electrónica de Potencia de Alta Fiabilidad
La electrificación de vehículos aumenta la demanda de materiales de interconexión que puedan soportar temperaturas más altas, densidades de corriente y ciclos térmicos. Los dispositivos de potencia de SiC y GaN pueden operar a temperaturas de unión de 200-300°C, donde la soldadura estándar Sn-Ag-Cu puede no ser adecuada para la unión de dados.[3] Esta aplicación puede favorecer las aleaciones endurecidas a base de antimonio, las preformas compuestas reforzadas y otros formatos de alta fiabilidad. La validación de módulos de potencia automotrices utiliza condiciones de durabilidad y carga exigentes, lo que puede limitar el número de proveedores de materiales calificados. Una preforma compuesta reforzada presentada en InnoElectro 2025 mejoró la fiabilidad en ciclos térmicos entre 2 y 3 veces en comparación con las preformas convencionales de Sn-Ag. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico puede beneficiarse de estos requisitos porque los materiales de alto rendimiento pueden justificar un mayor valor por paquete calificado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas y Concentración del Suministro | -1.8% | Global, mayor impacto en China y Japón | Corto plazo (≤ 2 años) |
| Largos Ciclos de Calificación de Semiconductores y Riesgo de Rendimiento | -1.3% | Global, mayor impacto en Taiwán y Corea del Sur | Largo plazo (≥ 4 años) |
| Ventana de Procesamiento sin Plomo y Restricciones de Fatiga Térmica | -0.7% | Global | Mediano plazo (2-4 años) |
| Sustitución por Pilares de Cobre, Unión Híbrida y Materiales Sinterizados | -0.5% | Taiwán y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas y Concentración del Suministro
Los costos del estaño y la plata siguen siendo insumos importantes para los materiales de soldadura, en particular para las formulaciones SAC y ricas en plata. Los cambios de precio pueden reducir los márgenes de los proveedores cuando los contratos no permiten ajustes oportunos y los clientes esperan precios de entrega estables. La concentración del suministro también dificulta la planificación de adquisiciones cuando las condiciones mineras o los cambios en la política de exportación interrumpen la disponibilidad. Estas presiones son especialmente relevantes para los proveedores con alta exposición a productos de pasta, bolas y aleaciones intensivos en estaño. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico puede enfrentar negociaciones más largas con los clientes, políticas de inventario revisadas y revisiones de suministro más estrechas cuando aumenta la volatilidad de las materias primas. Las empresas con una gestión disciplinada de las fuentes de suministro, controles de inventario, estructuras de precios transparentes y rutas de suministro alternativas calificadas pueden reducir el impacto operativo.
Largos Ciclos de Calificación de Semiconductores y Riesgo de Rendimiento
La calificación del ensamblaje de semiconductores puede retrasar la adopción incluso de formulaciones de soldadura técnicamente capaces. Pequeños cambios en el nivel de oxidación, la distribución del tamaño de partículas, el diámetro de la esfera o la reología del fundente pueden crear puentes, aperturas sin humectación, vacíos o alturas de bump inconsistentes. Estos fallos pueden reiniciar procesos de aprobación que comúnmente toman entre 6 y 18 meses antes de la liberación para producción. El riesgo aumenta en pasos finos porque los pequeños volúmenes de bump son más sensibles al crecimiento intermetálico, la electromigración y los perfiles de reflujo. Los nuevos participantes en India y el Sudeste Asiático también pueden enfrentar entre 1 y 3 años adicionales de trabajo de calificación después de la puesta en marcha de las instalaciones. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico sigue dependiendo de estos largos ciclos de aprobación, que protegen a los proveedores establecidos pero posponen los ingresos de los materiales recién desarrollados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma del Producto:
La Pasta de Soldadura Lidera, Mientras que las Esferas Definen la Agenda de CrecimientoLa pasta de soldadura representó el 31,82% de la participación regional en 2026 porque se utiliza en la impresión por plantilla y la dispensación por chorro para el empaquetado de chips a escala de oblea, flip-chip y ensamblaje de sistema en paquete. Su amplio uso la hace importante tanto en procesos de paquetes de alto volumen como avanzados, incluidos los ensamblajes que necesitan volúmenes de depósito controlados en pasos cada vez más finos. Shenmao Technology lanzó PF606-P279L en noviembre de 2025 para aplicaciones de polvo Tipo 6 y Tipo 7 y aperturas de plantilla de hasta 60 micrómetros. MacDermid Alpha Electronics Solutions introdujo ALPHA OM-377 en junio de 2026 para la impresión de características ultrafinas hasta tamaños de componentes 008004. Estos lanzamientos muestran cómo el desarrollo de pastas sigue los pasos de bump más estrechos y las características de paquetes más pequeñas, al tiempo que aborda la eficiencia de transferencia y los defectos de impresión comunes.
Se proyecta que las bolas y esferas de soldadura se expandan a un CAGR del 10,82% de 2027 a 2032, convirtiéndolas en la forma de producto de más rápido crecimiento. Las arquitecturas HBM requieren microesferas uniformes en el rango de 25 a 80 micrómetros, y la demanda aumenta con mayores recuentos de pilas y patrones de interconexión dado a dado más complejos. El requisito técnico no es solo el volumen, sino también un control de diámetro confiable, metalurgia consistente, bajo contenido de óxido y bajas tasas de defectos durante la unión de bolas. Las preformas de soldadura sirven a la electrónica de potencia donde la unión de dados de gran área necesita capas planas y con vacíos controlados que la impresión de pasta puede no entregar de manera consistente bajo condiciones térmicas exigentes. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico también depende del alambre de soldadura, el polvo independiente y el fundente para el retrabajo, los procesos de orificio pasante y a nivel de sustrato, aunque estas categorías tienen menos poder de fijación de precios que los materiales avanzados de grado bump.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Mercado Aplicable:
Los CI Lógicos Impulsan el Volumen, Mientras que los CI de Memoria Marcan el Ritmo de CrecimientoLos CI lógicos representaron el 32,63% de la participación regional en 2026, lo que refleja su papel central en procesadores, matrices de puertas programables en campo y circuitos integrados de aplicación específica. Los paquetes lógicos utilizan formatos como CoWoS, fan-out y flip-chip, que requieren matrices de bump densas y precisas. Las necesidades de paso fino ponen mayor énfasis en las formulaciones de polvo Tipo 6 y más fino, el comportamiento consistente del fundente y la deposición controlada de pasta. La adquisición puede concentrarse en torno a un número limitado de programas de empaquetado avanzado, lo que crea oportunidades de volumen pero también riesgo de concentración de clientes. La industria de materiales de soldadura de Asia-Pacífico depende de un soporte técnico fiable porque un fallo de material puede afectar el rendimiento del paquete, el calendario del programa y la confianza del cliente en el proceso de empaquetado.
Se proyecta que los CI de memoria se expandan a un CAGR del 10,97% de 2027 a 2032 a medida que el uso de HBM aumenta en plataformas de IA y computación de alto rendimiento. Cada paquete HBM requiere muchas microesferas de soldadura uniformes, por lo que pequeñas desviaciones pueden afectar el rendimiento de la unión en pasos inferiores a 100 micrómetros y aumentar el riesgo de retrabajo. Esto otorga a los proveedores aprobados una ventaja comercial significativa porque cambiar de materiales puede requerir una validación exhaustiva en todo el paquete, el sustrato y el proceso de fiabilidad del cliente. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico también sirve a semiconductores compuestos y dispositivos de potencia, un área de alta especificación porque las aplicaciones de SiC y GaN necesitan materiales especializados de unión de dados. Una revisión de 2025 identifica la sinterización de plata y cobre como enfoques importantes para aplicaciones de interconexión electrónica exigentes. Los CI analógicos, sensores, MEMS, dispositivos de RF y productos ópticos proporcionan una demanda más estable en radar automotriz, comunicaciones y módulos ópticos de centros de datos.
Por Paso de Aplicación y Proceso:
La Formación de Bumps a Nivel de Oblea Ancla la Participación y el CrecimientoLa formación de bumps a nivel de oblea representó el 25,84% del tamaño del mercado de materiales de soldadura de Asia-Pacífico en 2026 y se proyecta que se expanda a un CAGR del 11,08% hasta 2032. Esta posición refleja el movimiento del valor de interconexión hacia los procesos a nivel de oblea, donde el paso del bump afecta directamente el rendimiento eléctrico, el rendimiento térmico y la huella final del paquete. El bumping avanzado de obleas utiliza estructuras de pilar de cobre y tapa de soldadura que requieren deposición en pasos inferiores a 55 micrómetros, así como un control cuidadoso de la altura del depósito y la condición superficial. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico impone, por tanto, altas exigencias a la calidad del polvo Tipo 6 y Tipo 7, el control de esferas, el rendimiento del fundente y las características de bajo nivel alfa. Los protocolos de fiabilidad de JEDEC e IPC elevan los requisitos de documentación y pruebas para los proveedores que buscan aprobación en estos procesos.
La interconexión dado a sustrato mediante flip-chip sigue siendo el segundo paso de aplicación más grande para paquetes lógicos y de memoria de alta densidad de E/S. Los bumps de conexión de chip de colapso controlado a un paso de 100-130 micrómetros siguen siendo ampliamente utilizados en producción porque soportan flujos de ensamblaje de alto volumen establecidos. La interconexión paquete a placa mediante la unión de bolas BGA y CSP proporciona una demanda estable en un amplio conjunto de dispositivos y aplicaciones de uso final. Este paso enfrenta competencia directa entre los proveedores chinos establecidos de materiales de soldadura, particularmente donde los volúmenes de producción son grandes y las especificaciones son menos exigentes. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico también incluye la unión de dados en la parte posterior y el sellado de paquetes para paquetes de potencia y herméticos, pero la plata sinterizada y el cobre pueden reemplazar la soldadura en las configuraciones de mayor temperatura.

Análisis Geográfico
China
China representó el 32,38% de la participación regional en 2026 porque combina fabricación de obleas, capacidad de ensamblaje y prueba subcontratada, producción de sustratos y fabricación de electrónica de consumo. Los productores locales están ampliando sus capacidades en aleaciones de grado bump y formulaciones de polvo de paso fino para servir a las líneas de empaquetado de lógica y memoria nacionales. La cadena de suministro regional se beneficia de la estrecha proximidad entre los proveedores de materiales, las casas de empaquetado y los clientes de electrónica. La norma de sustancias peligrosas de China GB 26572, programada para entrar en vigor en agosto de 2027, hará que los factores de cumplimiento sean más importantes en la calificación de productos.
India
Se proyecta que India se expanda a un CAGR del 11,23% de 2027 a 2032 a medida que la capacidad de ATMP y OSAT respaldada por el gobierno pasa de compromisos de política a adquisición de materiales. El gobierno aprobó Semicon 2.0 en julio de 2026 con un desembolso de INR 1,27,500 crore, o 15,2 mil millones USD, e incluyó máquinas y materiales como un pilar de apoyo. Esta posición política hace que las químicas de empaquetado, incluidos los materiales relacionados con la soldadura, sean más visibles dentro de la cadena de suministro de semiconductores local. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico puede beneficiarse de la actividad de calificación en nuevas instalaciones porque da forma a la base de proveedores aprobados durante el período de pronóstico. El crecimiento de India probablemente favorecerá a los proveedores que puedan combinar el rendimiento del producto con soporte de aplicación local, muestras oportunas, disponibilidad de inventario y documentación de cumplimiento.
Japón, Corea del Sur, Taiwán y el Resto de Asia-Pacífico
Japón, Corea del Sur y Taiwán definen gran parte del estándar técnico regional para aleaciones de precisión, microesferas y materiales de bumping de obleas. Los proveedores japoneses, incluidos Senju Metal Industry, Tamura Corporation y Tanaka Precious Metal Technologies, están establecidos en el desarrollo de aleaciones de precisión y microesferas. Los proveedores surcoreanos están posicionados cerca de las líneas de producción de HBM, mientras que los proveedores con sede en Taiwán se benefician del acceso cercano a los clientes de empaquetado avanzado y una coordinación de servicio técnico más rápida. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico también se amplía por la inversión en empaquetado del Sudeste Asiático y la necesidad de soporte de ingeniería local. Indium Corporation destacó soluciones de materiales para IA en SEMICON Taiwan 2026, lo que refleja el enfoque continuo en materiales de empaquetado avanzado en la región.
Panorama Competitivo
Concentración del Mercado
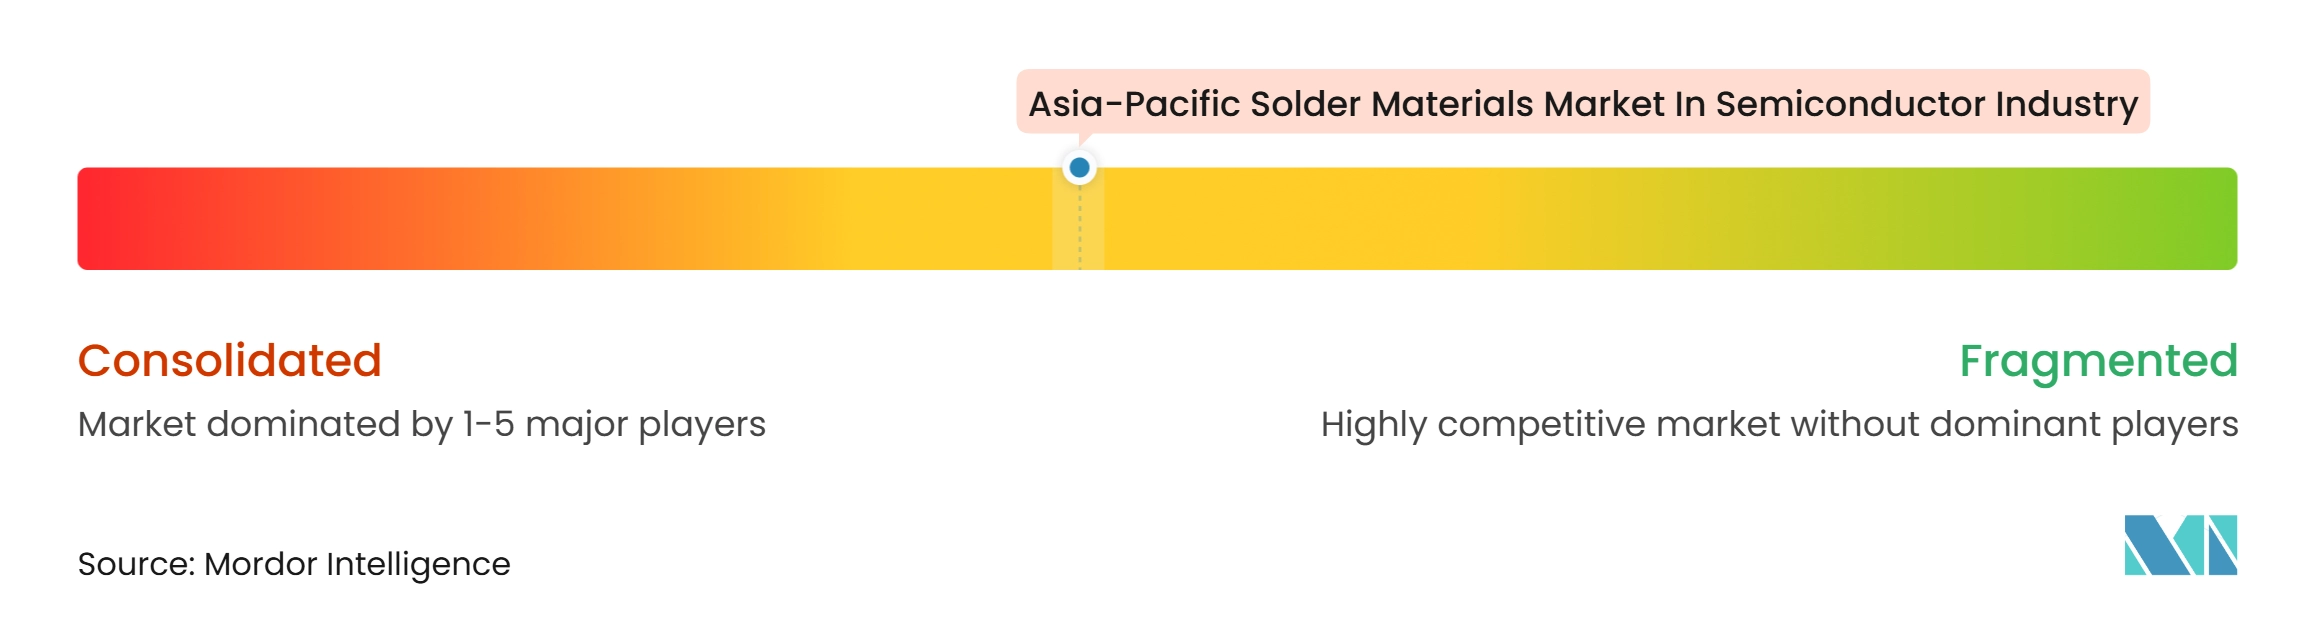
El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico tiene una concentración moderada en aleaciones especiales premium y una mayor fragmentación en pasta y alambre de productos básicos. Senju Metal Industry, Tamura Corporation, Nihon Superior y MacDermid Alpha Electronics Solutions son activos en materiales de alta especificación, incluidas microesferas de grado semiconductor y pastas de bumping de obleas. Sus posiciones están respaldadas por patentes de aleaciones, capacidades de atomización controlada y registros de calificación establecidos con clientes de empaquetado. En febrero de 2025, MacDermid Alpha Electronics Solutions, Heraeus Electronics y Henkel informaron la resolución final de una disputa de patentes que involucraba la aleación M794 de Senju y la tecnología Innolot. Este resultado demuestra la importancia comercial de la propiedad intelectual en las aleaciones sin plomo resistentes a la fatiga.
Los proveedores chinos compiten fuertemente en pasta de especificación media y polvo de soldadura combinando la proximidad a los clientes de ensamblaje con ventajas de costos. Su avance hacia esferas de grado bump de vanguardia y aleaciones calificadas para automoción depende de avances en metalurgia, consistencia del proceso y calificación de ciclo largo. Las oportunidades permanecen en bolas de soldadura de bajo nivel alfa para memoria sensible a la radiación, esferas con núcleo de cobre para la unión BGA y CSP, pastas de baja temperatura BiSn que reducen el alabeo en paneles fan-out y preformas compatibles con sinterización para la unión de dados de potencia de SiC. Estas aplicaciones abordan requisitos a nivel de paquete que los productos de soldadura de productos básicos estándar no satisfacen.
MacDermid Alpha anunció BondPad en electronica 2026, combinando lámina de cobre con plata sinterizada Argomax para la unión de dados de SiC en la parte superior. La empresa reportó más de 75.000 ciclos de prueba de ciclos de potencia bajo un oscilación de temperatura de 110°C, en comparación con 2.500 ciclos para una referencia convencional de unión por alambre de aluminio. El lanzamiento de pasta Tipo 6 y Tipo 7 de Shenmao es otro ejemplo de proveedores que alinean productos con los requisitos de producción de paso fino. El mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico recompensa, por tanto, a las empresas de materiales que combinan la diferenciación técnica con un sólido soporte de calificación.
Líderes del Mercado de Materiales de Soldadura en la Industria de Semiconductores de Asia-Pacífico
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry Co., Ltd.
-
Tamura Corporation
-
Indium Corporation
-
Kester
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Soldadura en la Industria de Semiconductores de Asia-Pacífico Empresas cubiertas en este informe
- MacDermid Alpha Electronics Solutions
- Senju Metal Industry Co., Ltd.
- Tamura Corporation
- Indium Corporation
- Kester
- Nihon Superior Co., Ltd.
- KOKI Company Ltd.
- Shenmao Technology, Inc.
- AIM Solder
- Henkel AG & Co. KGaA
- Heraeus Electronics
- Qualitek International, Inc.
- Harima Chemicals Group, Inc.
- Stannol GmbH & Co. KG
- DUKSAN Holdings Co., Ltd.
- Shenzhen Tongfang Electronic New-Material Co., Ltd.
- Shenzhen Vital New Material Co., Ltd.
- MK Electron Co., Ltd.
- Nihon Almit Co., Ltd.
- Tanaka Precious Metal Technologies Co., Ltd.
Desarrollos recientes de la industria en Mercado de Materiales de Soldadura en la Industria de Semiconductores de Asia-Pacífico
- Noviembre de 2026: MacDermid Alpha Electronics Solutions anunció BondPad, una lámina de cobre laminada en película que combina plata sinterizada Argomax para la unión de dados de SiC en la parte superior. Bajo una oscilación de temperatura de 110°C, la tecnología logró más de 75.000 ciclos de prueba de ciclos de potencia frente a 2.500 ciclos para una referencia convencional de unión por alambre de aluminio, un cambio en la fiabilidad para los módulos de potencia de SiC automotrices e industriales.
- Julio de 2026: El Gobierno de India aprobó Semicon 2.0 con un desembolso de INR 1,27,500 crore, aproximadamente 15,2 mil millones USD, añadiendo explícitamente máquinas y materiales, incluidas las químicas de empaquetado, como un pilar de apoyo. El programa, anunciado por la Oficina de Información de Prensa, dirige la adquisición de materiales de soldadura hacia proveedores con sede en India o asociados con India por primera vez.
- Junio de 2026: MacDermid Alpha Electronics Solutions lanzó ALPHA OM-377, una pasta de soldadura sin limpieza para la impresión de características ultrafinas hasta tamaños de componentes 008004, ofreciendo tasas reducidas de defectos de cabeza en almohada y apertura sin humectación y una eficiencia de transferencia de pasta consistente en diseños de paso fino de alto volumen.
- Noviembre de 2025: Shenmao Technology lanzó PF606-P279L, una pasta de soldadura de paso ultrafino sin limpieza con tecnología de polvo Tipo 6 y Tipo 7 para la fabricación de mini-LED, que admite aperturas de plantilla de hasta 60 micrómetros y está disponible en SAC305 y múltiples aleaciones a base de Sn, incluidas Sn-Bi y Sn-Bi-Ag.
Alcance del Informe sobre el Mercado de Materiales de Soldadura en la Industria de Semiconductores de Asia-Pacífico
El Mercado de Materiales de Soldadura en la Industria de Semiconductores de Asia-Pacífico abarca la producción y el suministro de materiales de soldadura especializados utilizados en el ensamblaje, empaquetado e interconexión de semiconductores. Estos materiales permiten conexiones eléctricas fiables, gestión térmica y unión mecánica entre dados de semiconductores, sustratos y componentes electrónicos. El mercado cubre soluciones basadas en soldadura que soportan tecnologías de empaquetado avanzado, interconexiones de alta densidad y dispositivos semiconductores miniaturizados. La creciente demanda de chips de alto rendimiento, la creciente complejidad del empaquetado de semiconductores y los avances en las tecnologías de fabricación electrónica impulsan la adopción de materiales de soldadura en la industria global de semiconductores.
El Informe del Mercado de Materiales de Soldadura en la Industria de Semiconductores de Asia-Pacífico está Segmentado por Mercado Aplicable (CI Lógicos, CI de Memoria, Semiconductores Compuestos y Dispositivos de Potencia, CI Analógicos, Sensores, Dispositivos MEMS y RF, y Dispositivos Ópticos y Fotónicos), Forma del Producto (Pasta de Soldadura, Bolas y Esferas de Soldadura, Preformas de Soldadura, Alambre de Soldadura, Fundentes de Soldadura Independientes y Polvo de Soldadura de Venta Externa), Paso de Aplicación y Proceso (Formación de Bumps a Nivel de Oblea, Interconexión Dado a Sustrato, Flip-Chip Convencional, Interconexión Paquete a Placa, Unión de Bolas BGA y CSP, Unión de Dados en la Parte Posterior y Sellado de Paquetes y Unión de Componentes) y Geografía (China, Japón, Corea del Sur, Taiwán, India y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| CI Lógicos |
| CI de Memoria |
| Semiconductores Compuestos y Dispositivos de Potencia |
| CI Analógicos |
| Sensores, Dispositivos MEMS y RF |
| Dispositivos Ópticos y Fotónicos |
| Pasta de Soldadura |
| Bolas y Esferas de Soldadura |
| Preformas de Soldadura |
| Alambre de Soldadura |
| Fundentes de Soldadura Independientes |
| Polvo de Soldadura de Venta Externa |
| Formación de Bumps a Nivel de Oblea |
| Interconexión Dado a Sustrato, Flip-Chip Convencional |
| Interconexión Paquete a Placa, Unión de Bolas BGA y CSP |
| Unión de Dados en la Parte Posterior |
| Sellado de Paquetes y Unión de Componentes |
| China |
| Japón |
| Corea del Sur |
| Taiwán |
| India |
| Resto de Asia-Pacífico |
| Por Mercado Aplicable | CI Lógicos |
| CI de Memoria | |
| Semiconductores Compuestos y Dispositivos de Potencia | |
| CI Analógicos | |
| Sensores, Dispositivos MEMS y RF | |
| Dispositivos Ópticos y Fotónicos | |
| Por Forma del Producto | Pasta de Soldadura |
| Bolas y Esferas de Soldadura | |
| Preformas de Soldadura | |
| Alambre de Soldadura | |
| Fundentes de Soldadura Independientes | |
| Polvo de Soldadura de Venta Externa | |
| Por Paso de Aplicación y Proceso | Formación de Bumps a Nivel de Oblea |
| Interconexión Dado a Sustrato, Flip-Chip Convencional | |
| Interconexión Paquete a Placa, Unión de Bolas BGA y CSP | |
| Unión de Dados en la Parte Posterior | |
| Sellado de Paquetes y Unión de Componentes | |
| Por Geografía | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| India | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales de soldadura en la industria de semiconductores de Asia-Pacífico?
El mercado se valúa en 210,01 millones USD en 2026 y se proyecta que alcance los 385,88 millones USD para 2032, registrando un CAGR del 10,69% de 2027 a 2032. La demanda está vinculada a requisitos de interconexión más finos en el empaquetado avanzado.
¿Qué impulsa la demanda de materiales de soldadura para semiconductores en Asia-Pacífico?
El empaquetado avanzado para IA, HBM y chiplets aumenta la demanda de bolas de soldadura de paso fino, pasta de alta calidad y materiales de interconexión estrictamente controlados. La nueva capacidad de empaquetado también amplía el proceso de calificación regional para los proveedores aprobados.
¿Qué forma de producto lidera la demanda de materiales de soldadura para semiconductores en Asia-Pacífico?
La pasta de soldadura lidera con una participación del 31,82% en 2026 porque soporta la impresión por plantilla y la dispensación por chorro en varios tipos de paquetes. Las bolas y esferas de soldadura tienen el CAGR proyectado más alto del 10,82% hasta 2032.
¿Por qué son importantes los CI de memoria para los proveedores de materiales de soldadura?
Se proyecta que los CI de memoria se expandan a un CAGR del 10,97% hasta 2032 a medida que los paquetes HBM utilizan grandes volúmenes de microesferas de soldadura estrictamente especificadas. El rendimiento del rendimiento y la consistencia del diámetro son importantes durante la calificación.
¿Qué aplicación tiene las perspectivas más sólidas para los materiales de soldadura?
La formación de bumps a nivel de oblea representó el 25,84% de la participación en 2026 y se proyecta que se expanda a un CAGR del 11,08% hasta 2032. El proceso necesita una deposición precisa, geometría de bump controlada y documentación de fiabilidad estricta.
¿Qué países de Asia-Pacífico ofrecen la mayor oportunidad de empaquetado de semiconductores?
China sigue siendo el mayor mercado nacional con el 32,38% de participación en 2026, mientras que India tiene el CAGR proyectado más alto del 11,23% hasta 2032. El apoyo político de India incluye máquinas y materiales de empaquetado.