
アジア太平洋地域の半導体産業におけるはんだ材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
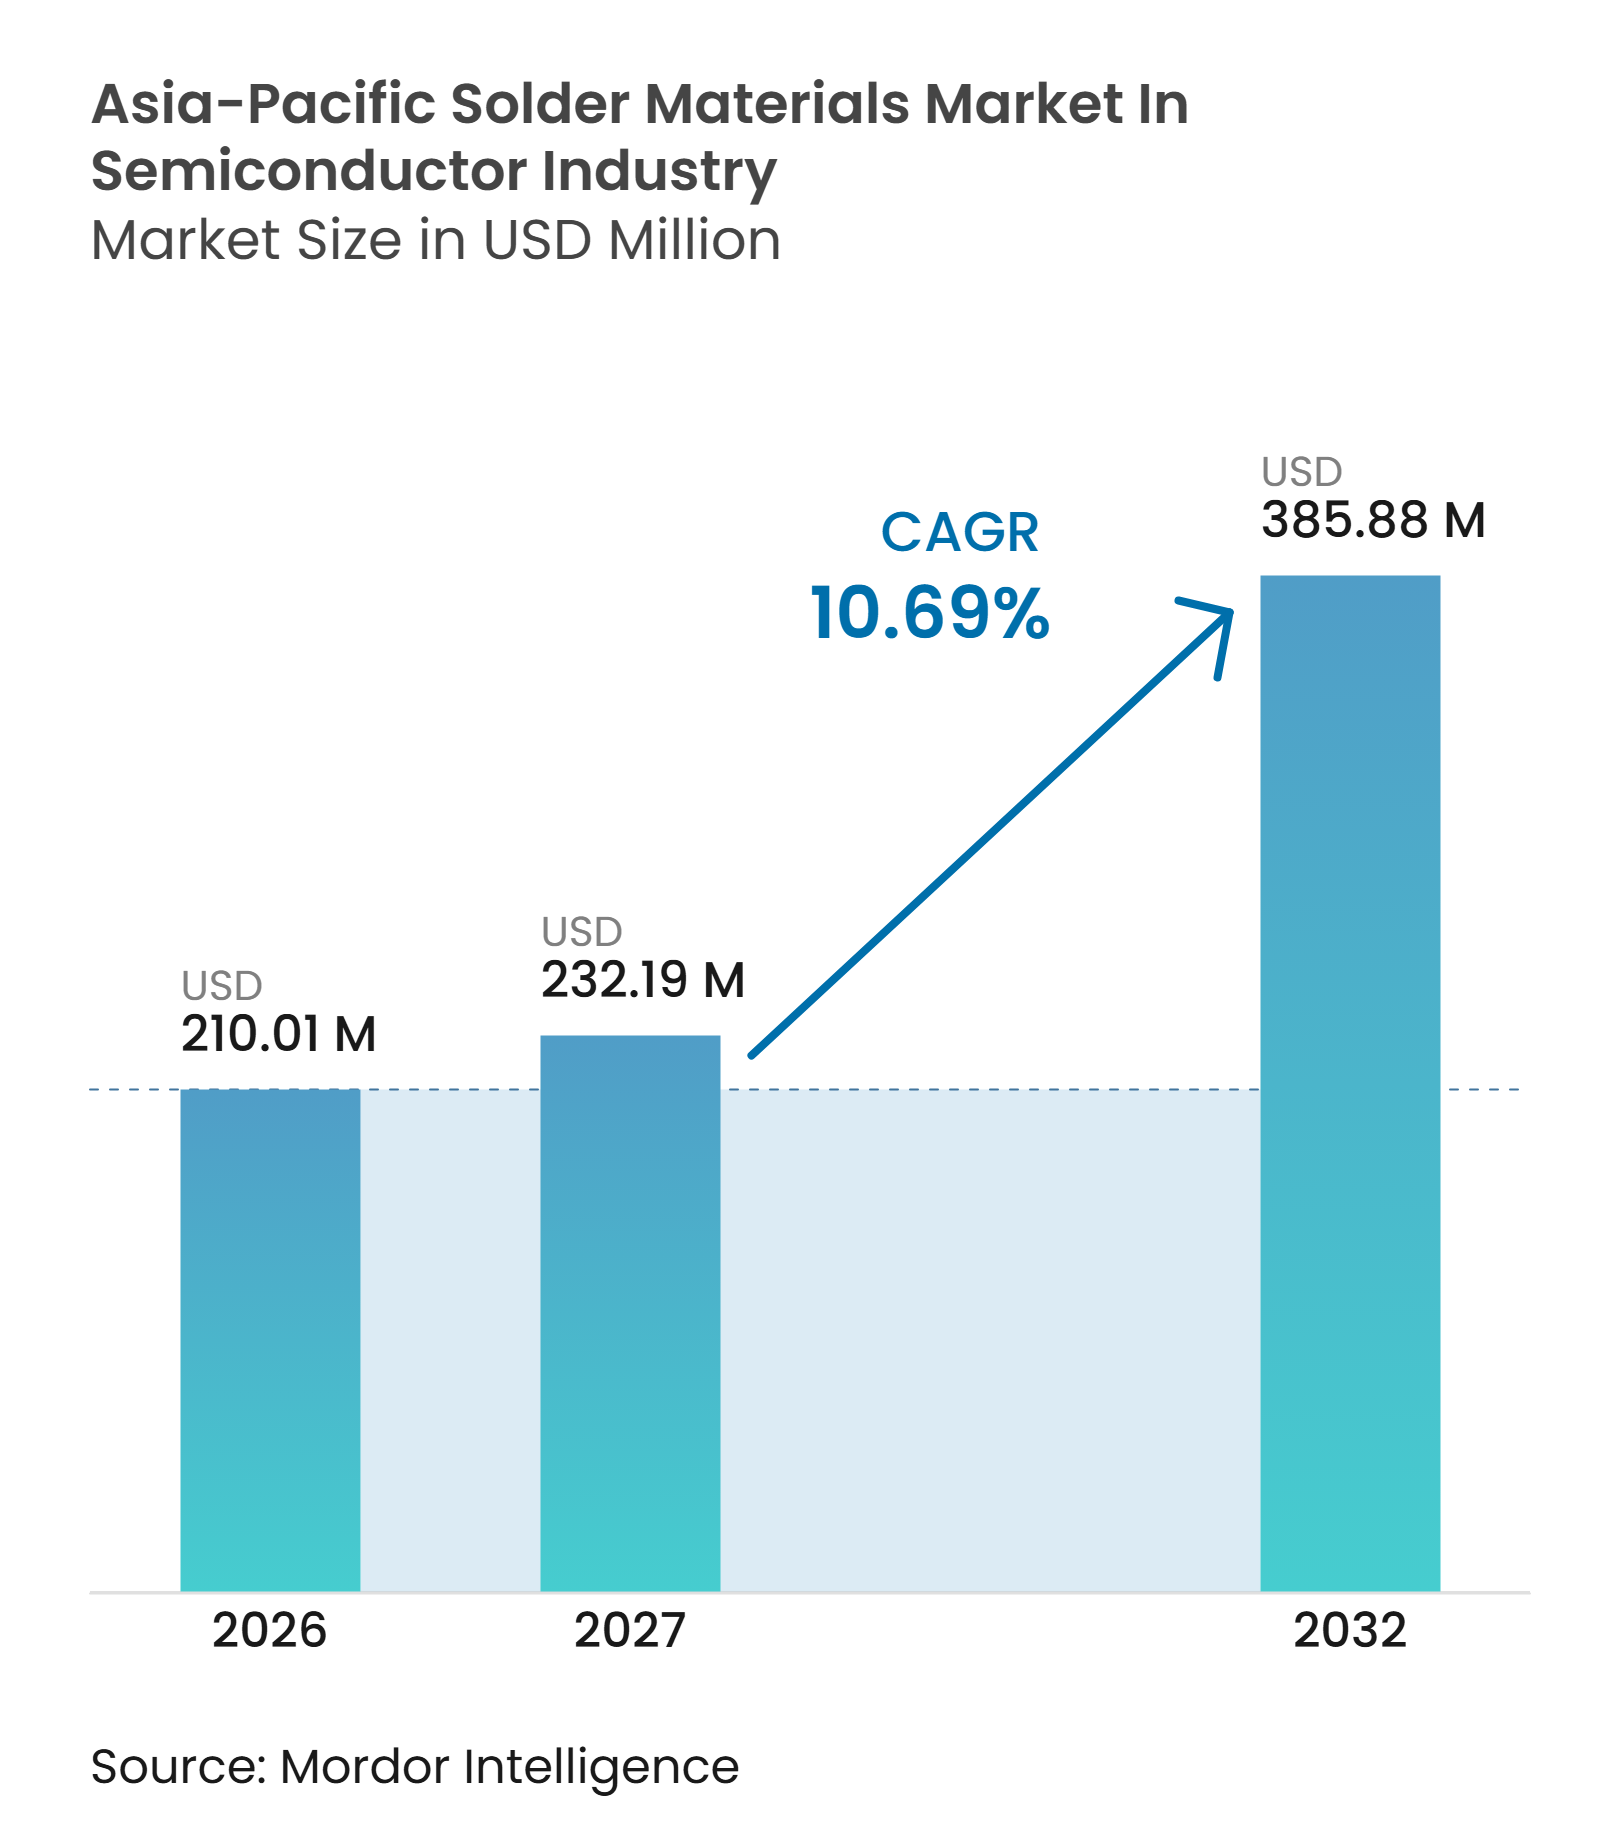
| 基準年の市場規模 (2026) | 210.01 百万米ドル |
| 市場規模 (2027) | 232.19 百万米ドル |
| 市場規模 (2032) | 385.88 百万米ドル |
| 成長率 (2027 - 2032) | 10.69 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の半導体産業におけるはんだ材料市場の分析
アジア太平洋地域の半導体産業におけるはんだ材料市場規模は2026年に210.01 ミリオン 米ドルと評価されており、2032年までに385.88 ミリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 10.69%を記録する見込みです。異種集積化のニーズが高まる中、大量生産の先進パッケージングラインにわたって一貫した冶金特性が求められるため、需要はアプリケーション特化型合金へとシフトしています。AIアクセラレータ、高帯域幅メモリスタック、チップレットパッケージは、従来の半導体パッケージよりも微細なはんだボール、より厳密な径管理、および低ボイド率を必要とします。中国はウェーハ製造、アウトソーシング半導体組立・テスト能力、基板製造、電子機器生産の集積を背景に、最大の国別市場であり続けています。インドおよび東南アジアでは新たなパッケージング能力が追加されており、はんだペースト、マイクロボール、プリフォーム、および関連材料の地域認定基盤が拡大しています。競争は、特許ポジション、制御された噴霧化技術、技術サポート、および承認済み認定実績が重要な参入障壁となるプレミアム材料において最も激しくなっています。
主要レポートのポイント
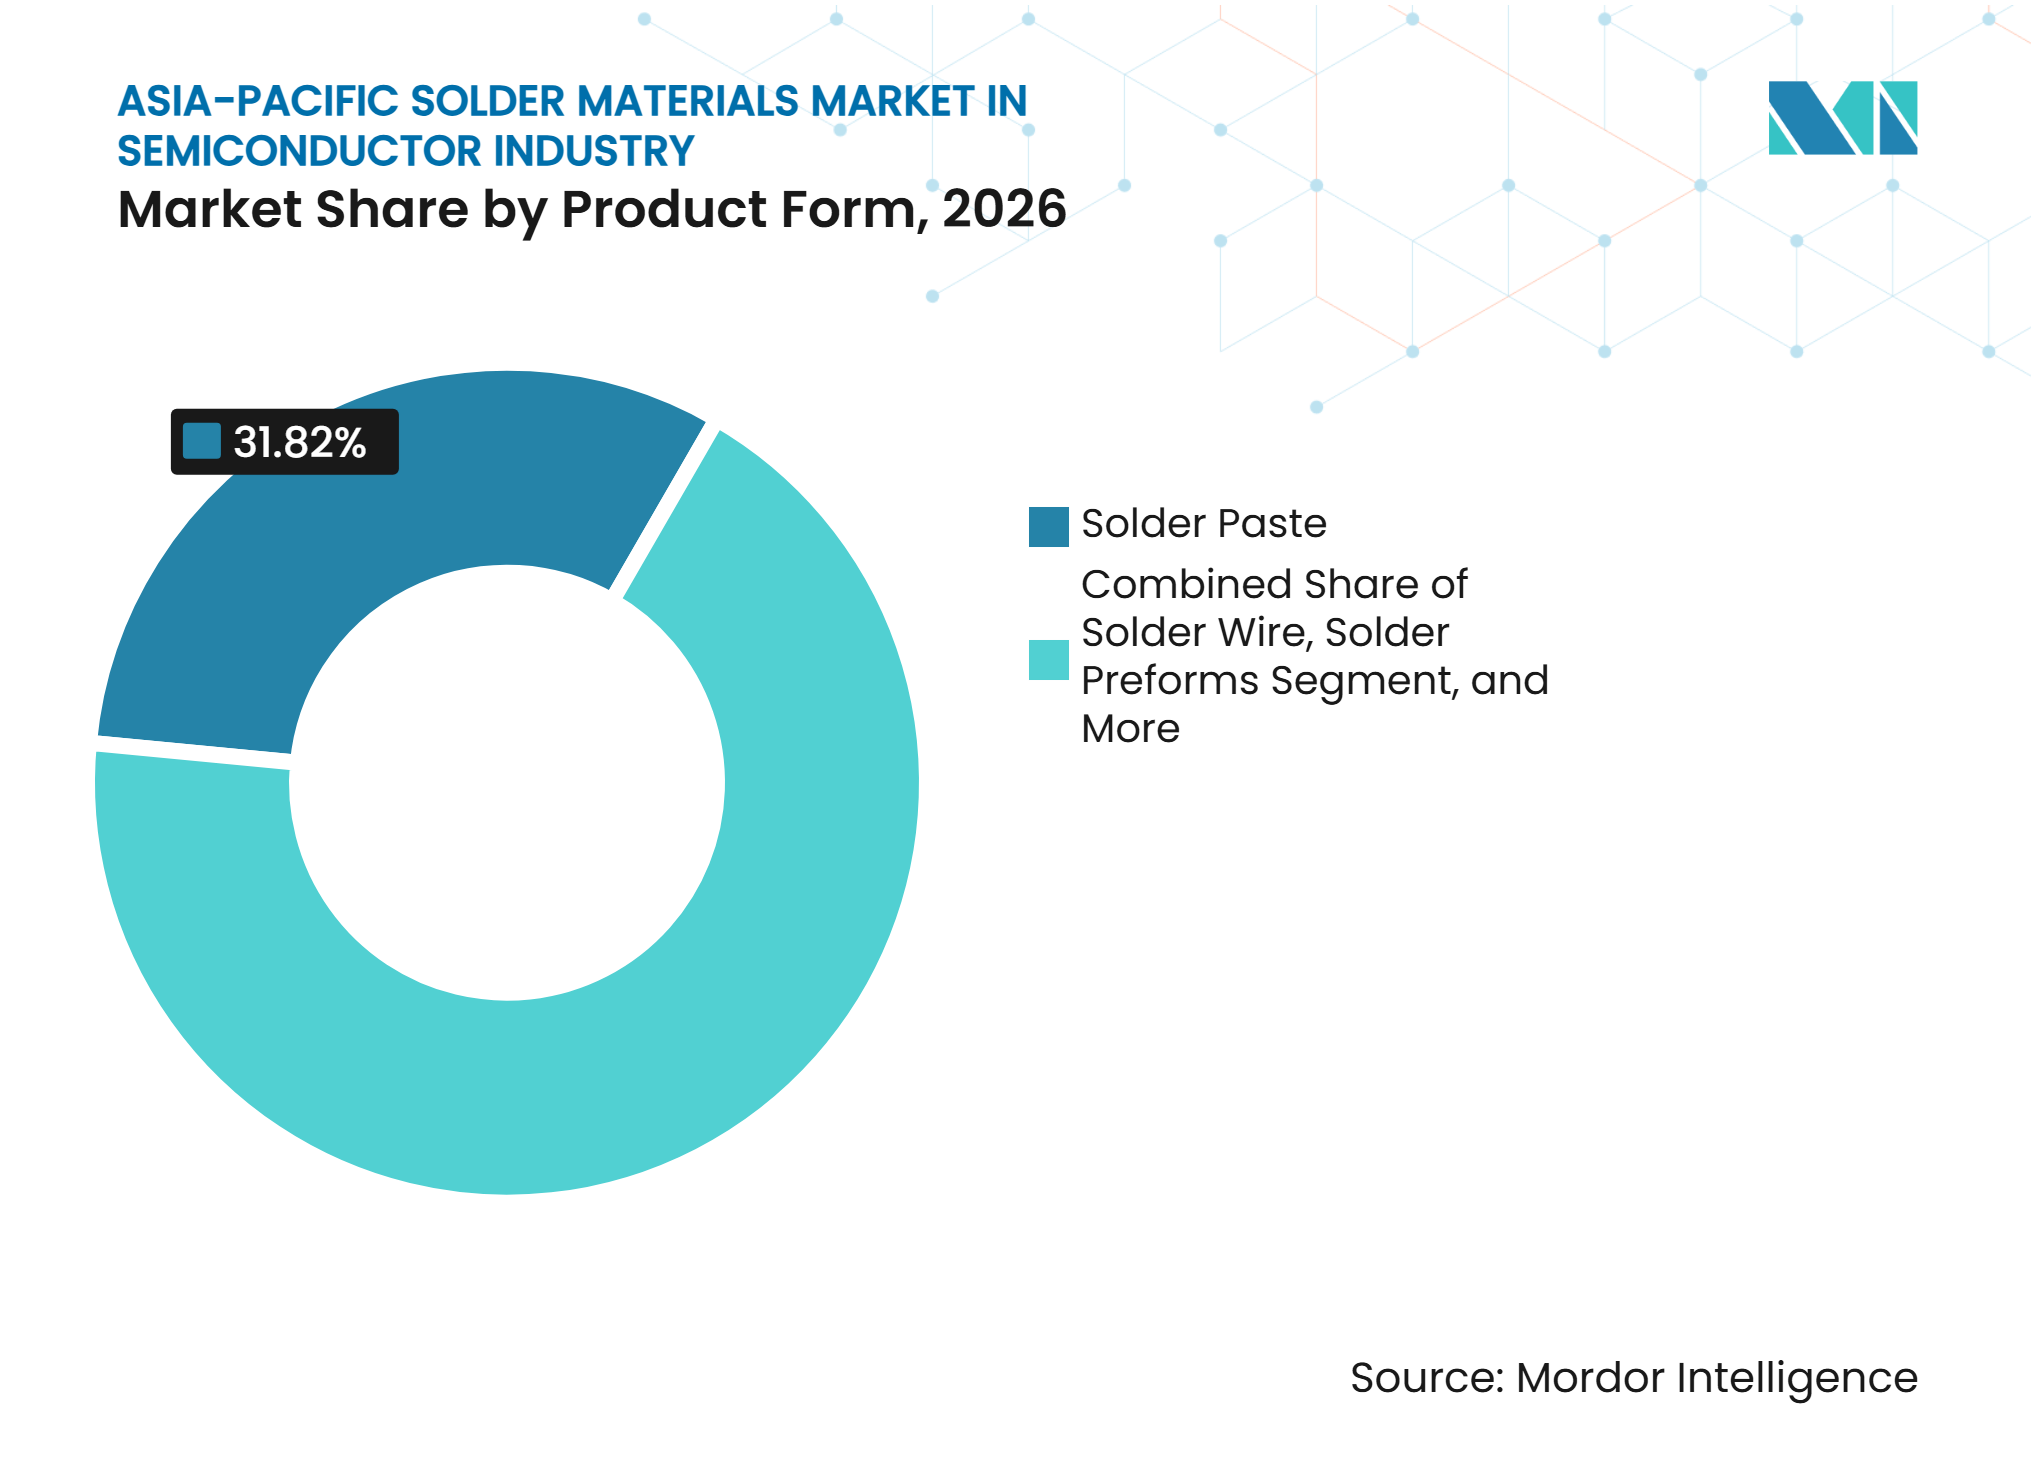
- 製品形態別では、はんだペーストが2026年のアジア太平洋地域の半導体産業におけるはんだ材料市場シェアの31.82%を占め、はんだボールおよびスフィアは2032年までにCAGR 10.82%で拡大すると予測されています。
- 適用市場別では、ロジックICが2026年に地域シェアの32.63%を占め、メモリICは2032年までにCAGR 10.97%で拡大すると予測されています。
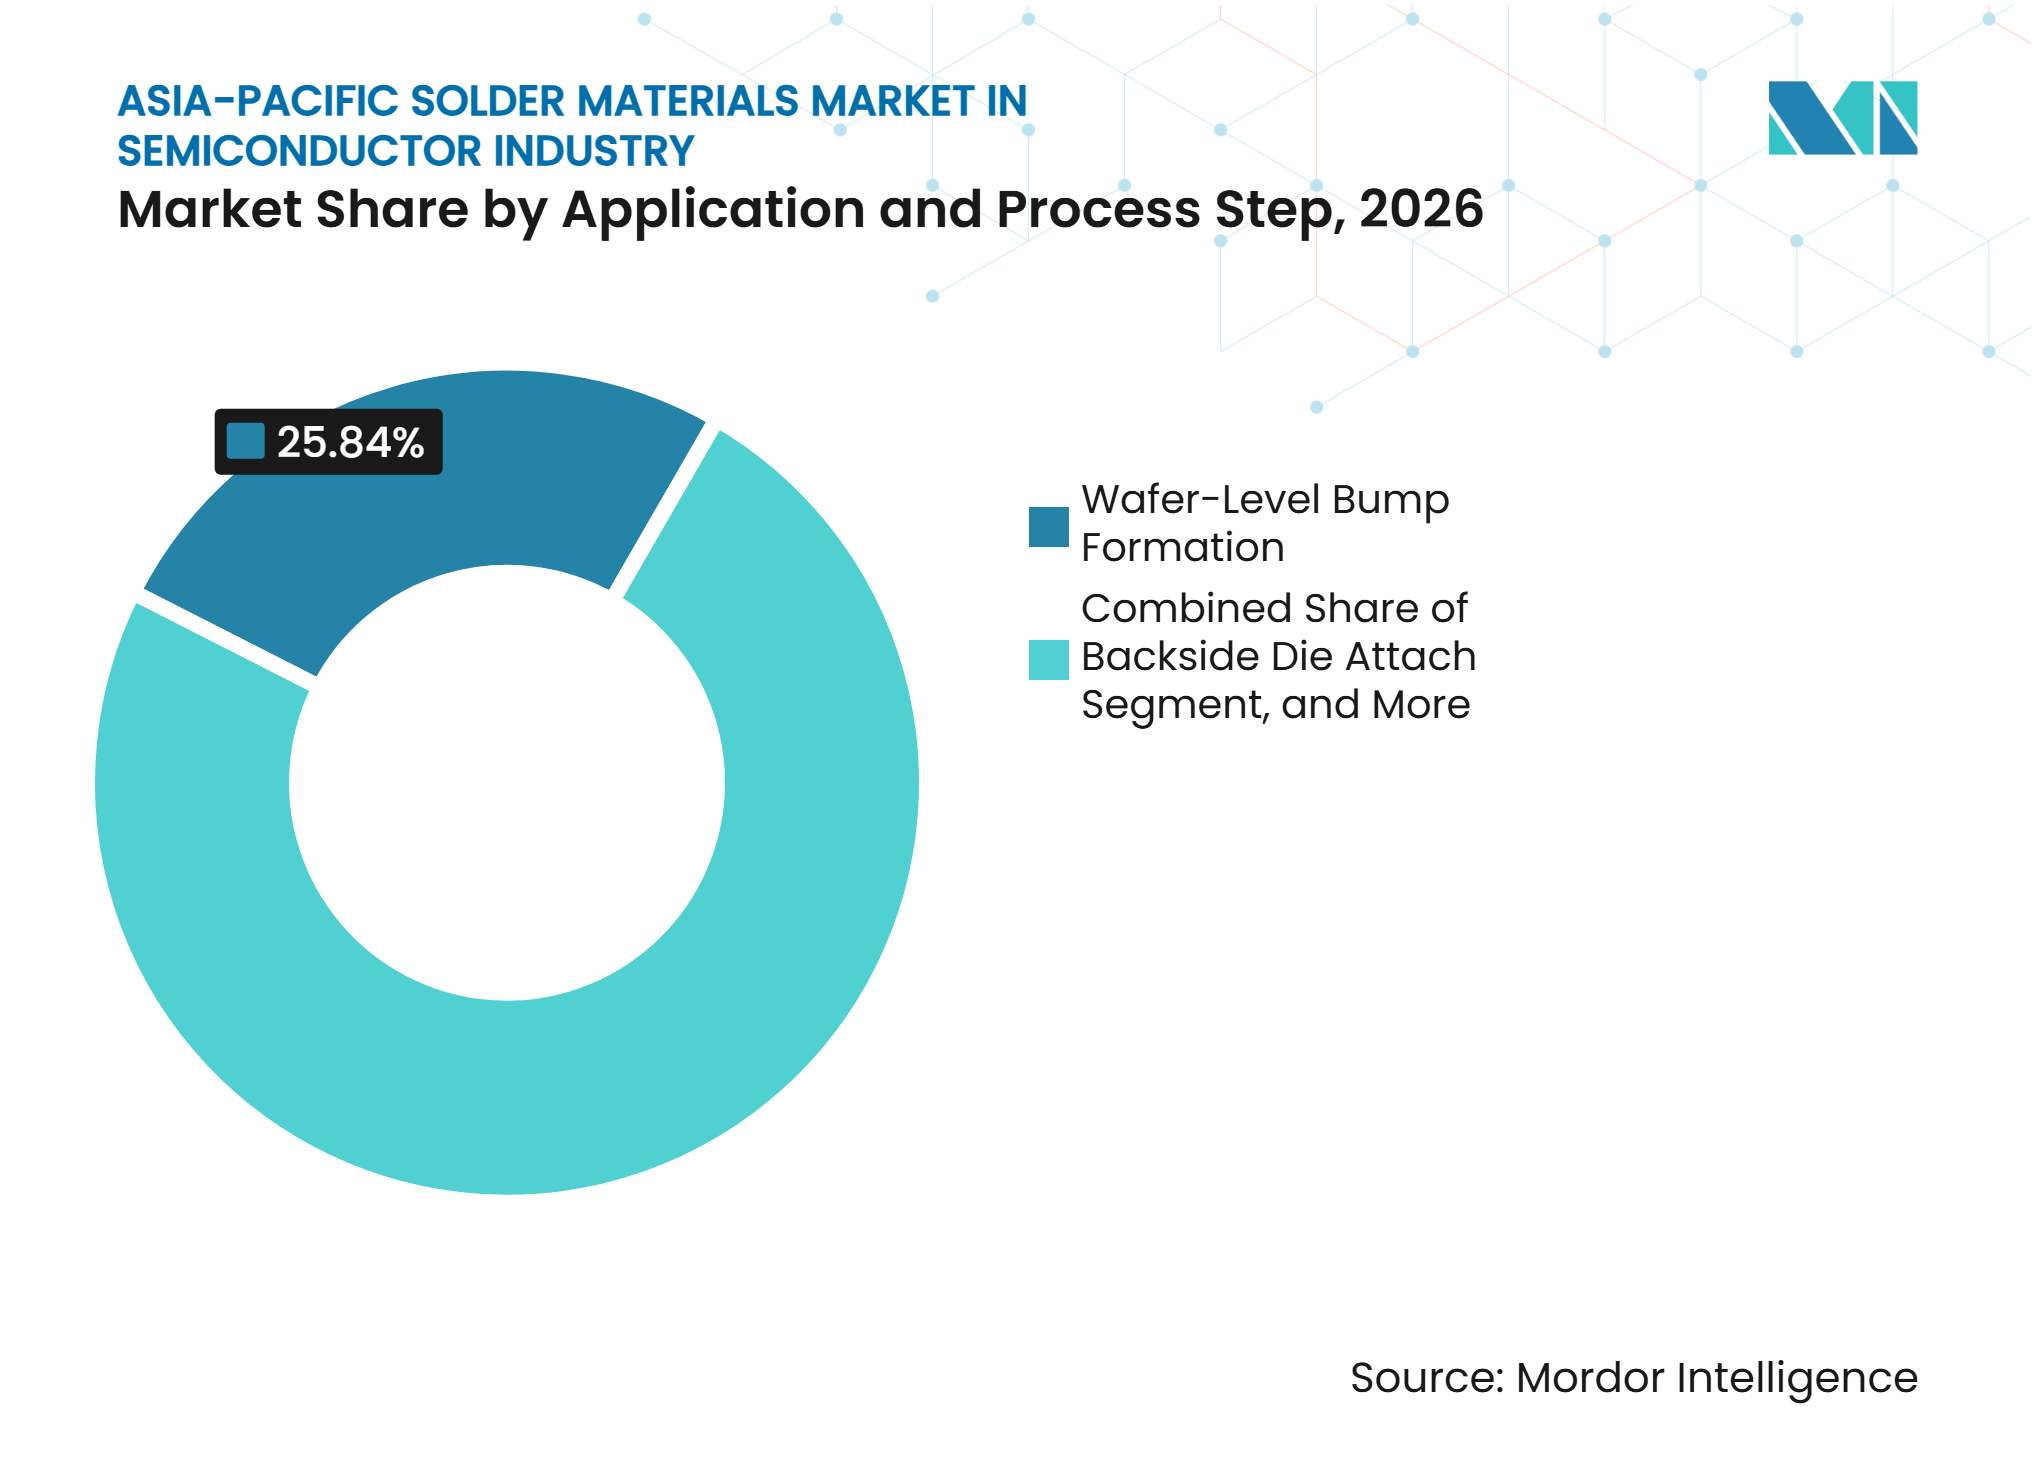
- 用途およびプロセスステップ別では、ウェーハレベルバンプ形成が2026年のアジア太平洋地域の半導体産業におけるはんだ材料市場規模の25.84%を占め、2032年までにCAGR 11.08%で拡大すると予測されています。
- 地域別では、中国が2026年のアジア太平洋地域の半導体産業におけるはんだ材料市場シェアの32.38%を占め、インドは2032年までにCAGR 11.23%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI、HBM、チップレットアーキテクチャ向け先進パッケージング | +3.5% | グローバル、台湾・韓国・中国で最も高い強度 | 中期(2〜4年) |
| アジア太平洋地域における半導体およびOSAT能力の拡大 | +2.5% | アジア太平洋地域中核、中国・台湾・韓国、インド・マレーシア・ベトナムへの波及 | 中期(2〜4年) |
| 鉛フリー化と有害物質規制 | +1.5% | グローバル、中国・日本・韓国で早期コンプライアンス圧力 | 短期(2年以内) |
| 自動車電動化と高信頼性パワーエレクトロニクス | +1.2% | アジア太平洋地域中核、中国・日本・韓国、インドへの波及 | 中期(2〜4年) |
| インドおよび東南アジアのパッケージングローカライゼーション | +1.0% | インド・マレーシア・ベトナム・イ・シンガポール | 長期(4年以上) |
| ファインピッチ微細化と低温インターコネクト | +0.8% | 台湾・韓国・日本 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI、HBM、チップレットアーキテクチャ向け先進パッケージング
異種集積化への移行は、アジア太平洋地域の半導体ラインにおけるはんだ材料の量的・性能的要件の両方を変えつつあります。2.5Dインターポーザー上に構築されたAIアクセラレータは、直径許容差が厳しく安定した表面品質を持つ100マイクロメートル以下のはんだボールを必要とします。HBMスタックもまた、55マイクロメートル以下のマイクロバンプピッチ、各ダイ対基板インターフェースでの厳格なボイド管理、および再現性のあるボールアタッチ性能を必要とします。これらの要件により、認定プロセスにおける粉末品質、スフィアの均一性、フラックス選定、およびプロセスサポートの重要性が高まります。したがって、アジア太平洋地域の半導体産業におけるはんだ材料市場は、ユニット数量が同じ割合で増加しなくても、パッケージの複雑性が高まることで恩恵を受けます。ファインピッチ組立を大規模にサポートできる材料サプライヤーは、ファウンドリやアウトソーシング組立プロバイダーとの承認ポジションを獲得するうえで有利な立場にあります。
アジア太平洋地域における半導体およびOSAT能力の拡大
新たなパッケージング・テスト施設の建設により、地域全体のはんだ材料の認定パイプラインが拡大しています。能力の増加は、承認済みペースト、ボール、プリフォーム、ワイヤ、フラックス、および粉末への追加需要を意味し、特に新ラインが先進パッケージングおよび高信頼性パッケージに対応する場合に顕著です。施設建設だけでは即時の材料収益は生まれません。各パッケージプロセスは本格生産前に検証が必要なためです。機会は、ウェーハバンピング、ファンアウトパッケージング、フリップチップ組立、メモリパッケージングが計画生産ミックスに含まれる場合に最も強くなります。アジア太平洋地域の半導体産業におけるはんだ材料市場は、インド・マレーシア・ベトナムにわたる調達拠点の拡大からも恩恵を受けます。この地理的拡大により、ローカル技術サポート、在庫計画、認定中の迅速な対応、および承認済み生産ロットへの確実なアクセスの価値が高まります。
鉛フリー化と有害物質規制
環境規制により、メーカーが半導体組立における高鉛はんだを代替するために利用できる時間が短縮されています。半導体の特定の鉛ベースファーストレベルインターコネクションに対する欧州連合RoHS指令の適用除外は、2027年12月31日に失効する予定です。[1] 中国は電気・電子製品における有害物質に関する強制国家規格GB 26572を承認しており、2027年8月1日に施行予定です。[2] これらの要件の重複により、半導体メーカーはより多くの代替プログラムを並行して実施することを儀なくされます。したがって、アジア太平洋地域の半導体産業におけるはんだ材料市場は、再処方および認定作業が集中する期間にさらされます。サプライヤーは、安定したぬれ性、リフロー挙動、信頼性、材料トレーサビリティ、および関連する化学物質管理要件への適合を実証しなければなりません。
自動車電動化と高信頼性パワーエレクトロニクス
車両の電動化により、より高い温度、電流密度、および熱サイクルに耐えられるインターコネクト材料への需要が高まっています。SiCおよびGaNパワーデバイスは200〜300°Cのジャンクション温度で動作可能であり、標準的なSn-Ag-Cuはんだはダイアタッチには適さない場合があります。[3] この用途では、硬化アンチモン系合金、強化複合プリフォーム、およびその他の高信頼性フォーマットが有利になる場合があります。自動車用パワーモジュールの検証には厳しい耐久性および負荷条件が使用されるため、認定材料サプライヤーの数が制限される可能性があります。InnoElectro 2025で発表された強化複合プリフォームは、従来のSn-Agプリフォームと比較して熱サイクル信頼性を2〜3倍向上させました。アジア太平洋地域の半導体産業におけるはんだ材料市場は、高性能材料が認定パッケージあたりの高い価値を正当化できるため、これらの要件から恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動と供給集中 | -1.8% | グローバル、中国・日本で最も強い影響 | 短期(2年以内) |
| 半導体認定サイクルの長期化と歩留まりリスク | -1.3% | グローバル、台湾・韓国で最も高い影響 | 長期(4年以上) |
| 鉛フリープロセスウィンドウと熱疲労制約 | -0.7% | グローバル | 中期(2〜4年) |
| 銅ピラー、ハイブリッドボンディング、焼結材料による代替 | -0.5% | 台湾・韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動と供給集中
スズおよび銀のコストは、特にSACおよび銀リッチ配合においてはんだ材料の重要な投入コストであり続けています。契約がタイムリーな調整を許容せず、顧客が安定した納入価格を期待する場合、価格変動はサプライヤーのマージンを圧迫する可能性があります。供給集中は、採掘条件や輸出政策の変化が入手可能性を混乱させる場合、調達計画をより困難にします。これらの圧力は、スズ集約型ペースト、ボール、合金製品への高い依存度を持つサプライヤーに特に関連します。アジア太平洋地域の半導体産業におけるはんだ材料市場は、原材料の変動が増加した場合、顧客との交渉の長期化、在庫方針の見直し、より厳密な供給レビューに直面する可能性があります。規律ある調達、在庫管理、透明な価格構造、および認定済み代替供給ルートを持つ企業は、業務上の影響を軽減できます。
半導体認定サイクルの長期化と歩留まりリスク
半導体組立の認定は、技術的に優れたはんだ配合の採用を遅らせる可能性があります。酸化レベル、粒度分布、スフィア径、またはフラックスのレオロジーのわずかな変化が、ブリッジング、非ぬれオープン、ボイド、または不均一なバンプ高さを引き起こす可能性があります。これらの不具合は、生産リリースまでに通常6〜18ヶ月を要する承認プロセスを再開させる可能性があります。ファインピッチでは小さなバンプ体積が金属間化合物成長、エレクトロマイグレーション、およびリフロープロファイルに対してより敏感であるため、リスクが増大します。インドおよび東南アジアの新規参入者は、施設稼働後にさらに1〜3年の認定作業に直面する可能性があります。アジア太平洋地域の半導体産業におけるはんだ材料市場はこれらの長い承認サイクルに依存し続けており、これは既存サプライヤーを保護する一方で、新たに開発された材料からの収益を先送りにします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品形態別:
はんだペーストがリード、スフィアが成長アジェンダを定義はんだペーストは2026年に地域シェアの31.82%を占めました。これは、ウェーハレベルチップスケールパッケージング、フリップチップ、およびシステムインパッケージ組立のためのステンシル印刷およびジェットディスペンシングに使用されているためです。その広範な使用により、ますます微細なピッチでの制御された堆積量を必要とする組立を含む、大量生産および先進パッケージプロセスの両方にわたって重要な位置を占めています。Shenmao Technologyは2025年11月に、タイプ6およびタイプ7粉末アプリケーションおよび60マイクロメートルまでの小さなステンシル開口部向けにPF606-P279Lを発売しました。MacDermid Alpha Electronics Solutionsは2026年6月に、008004コンポーネントサイズまでの超微細フィーチャ印刷向けにALPHA OM-377を発売しました。これらのリリースは、ペースト開発がより狭いバンプピッチと小さなパッケージフィーチャに追随しながら、転写効率と一般的な印刷欠陥にも対処していることを示しています。
はんだボールおよびスフィアは2027年から2032年にかけてCAGR 10.82%で拡大すると予測されており、最も成長の速い製品形態となっています。HBMアーキテクチャは25〜80マイクロメートルの範囲の均一なマイクロボールを必要とし、スタック数の増加とより複雑なダイ対ダイインターコネクトパターンとともに需要が高まります。技術的要件は量だけでなく、信頼性の高い径管理、一貫した冶金特性、低酸化物含有量、およびボールアタッチ時の低欠陥率も含まれます。はんだプリフォームは、大面積ダイアタッチがペースト印刷では厳しい熱条件下で一貫して提供できない平坦でボイドが制御された層を必要とするパワーエレクトロニクスに対応します。アジア太平洋地域の半導体産業におけるはんだ材料市場は、リワーク、スルーホール、および基板レベルプロセス向けのはんだワイヤ、スタンドアロン粉末、フラックスにも依存していますが、これらのカテゴリは先進バンプグレード材料ほどの価格決定力を持ちません。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
適用市場別:
ロジックICが数量をけん引、メモリICが成長ペースを設定ロジックICは2026年に地域シェアの32.63%を占め、プロセッサ、フィールドプログラマブルゲートアレイ、およびアプリケーション特化型集積回路における中心的な役割を反映しています。ロジックパッケージは、密度の高い正確なバンプアレイを必要とするCoWoS、ファンアウト、フリップチップなどのフォーマットを使用します。ファインピッチのニーズにより、タイプ6以上の微細な粉末配合、一貫したフラックス挙動、および制御されたペースト堆積への重点が高まります。調達は限られた数の先進パッケージングプログラムに集中する可能性があり、数量機会をもたらす一方で顧客集中リスクも生じます。材料の不具合がパッケージ歩留まり、プログラムタイミング、およびパッケージプロセスへの顧客信頼に影響を与える可能性があるため、アジア太平洋地域のはんだ材料産業は信頼性の高い技術サポートに依存しています。
メモリICは、AIおよびハイパフォーマンスコンピューティングプラットフォームでのHBM使用増加に伴い、2027年から2032年にかけてCAGR 10.97%で拡大すると予測されています。各HBMパッケージは多数の均一なはんだマイクロボールを必要とするため、わずかな偏差が100マイクロメートル以下のピッチでのアタッチ歩留まりに影響し、リワークリスクを高める可能性があります。これにより、材料の変更がパッケージ、基板、および顧客の信頼性プロセスにわたる広範な検証を必要とする可能性があるため、承認済みサプライヤーは意味のある商業的優位性を持ちます。アジア太平洋地域の半導体産業におけるはんだ材料市場は、SiCおよびGaNアプリケーションが特殊なダイアタッチ材料を必要とする高仕様分野である化合物半導体およびパワーデバイスにも対応しています。2025年のレビューでは、銀および銅の焼結が要求の厳しい電子インターコネクトアプリケーションにとって重要なアプローチとして特定されています。アナログIC、センサー、MEMS、RFデバイス、および光学製品は、自動車レーダー、通信、およびデータセンター光モジュールにわたってより安定した需要を提供します。
用途およびプロセスステップ別:
ウェーハレベルバンプ形成がシェアと成長を支えるウェーハレベルバンプ形成は2026年のアジア太平洋地域のはんだ材料市場規模の25.84%を占め、2032年までにCAGR 11.08%で拡大すると予測されています。このポジションは、バンプピッチが電気性能、熱性能、および最終的なパッケージフットプリントに直接影響するウェーハレベルプロセスへのインターコネクト価値の移行を反映しています。先進ウェーハバンピングは、55マイクロメートル以下のピッチでの堆積と堆積高さおよび表面状態の慎重な管理を必要とする銅ピラーおよびはんだキャップ構造を使用します。したがって、アジア太平洋地域の半導体産業におけるはんだ材料市場は、タイプ6およびタイプ7の粉末品質、スフィア管理、フラックス性能、および低アルファ特性に高い要求を課します。JEDECおよびIPC信頼性プトコルは、これらのプロセスでの承認を求めるサプライヤーの文書化およびテスト要件を高めます。
フリップチップによるダイ対基板インターコネクションは、高I/Oロジックおよびメモリパッケージの第2位の用途ステップであり続けています。100〜130マイクロメートルピッチでの制御崩壊チップ接続バンプは、確立された大量生産組立フローをサポートするため、生産において広く使用され続けています。BGAおよびCSPボールアタッチによるパッケージ対基板インターコネクションは、幅広いデバイスおよびエンドユーズアプリケーションにわたって安定した需要を提供します。このステップは、特に生産量が多く仕様が厳しくない場合に、はんだ材料の既存中国サプライヤー間の直接競争に直面します。アジア太平洋地域の半導体産業におけるはんだ材料市場には、パワーおよびハーメチックパッケージのバックサイドダイアタッチおよびパッケージ封止も含まれますが、最高温度構成では焼結銀および銅がはんだを代替できます。

地域分析
中国
中国は2026年に地域シェアの32.38%を占めました。これはウェーハ製造、アウトソーシング組立・テスト能力、基板生産、および民生用電子機器製造を組み合わせているためです。国内生産者は、国内のロジックおよびメモリパッケージングラインに対応するため、バンプグレード合金および微細ピッチ粉末配合の能力を拡大しています。地域のサプライチェーンは、材料サプライヤー、パッケージングハウス、および電子機器顧客間の近接性から恩恵を受けています。2027年8月に施行予定の中国の有害物質規格GB 26572は、製品認定においてコンプライアンス要素をより重要にします。
インド
インドは、政府支援のATMPおよびOSAT能力が政策コミットメントから材料調達へと移行するにつれ、2027年から2032年にかけてCAGR 11.23%で拡大すると予測されています。政府は2026年7月にSemicon 2.0を承認し、1兆2,750億インドルピー(約152億米ドル)の支出を計画し、機械および材料を支援の柱として明示的に含めました。この政策的立場により、はんだ関連材料を含むパッケージング化学品が、地域の半導体サプライチェーン内でより注目されるようになっています。アジア太平洋地域の半導体産業におけるはんだ材料市場は、新施設での認定活動から恩恵を受ける可能性があります。これは予測期間にわたって承認済みサプライヤーベースを形成するためです。インドの成長は、製品性能とローカルアプリケーションサポート、タイムリーなサンプル、在庫の入手可能性、およびコンプライアンス文書を組み合わせることができるサプライヤーを優遇する可能性が高いです。
日本、韓国、台湾、およびアジア太平洋地域のその他
日本、韓国、および台湾は、精密合金、マイクロボール、およびウェーハバンピング材料の地域技術標準の多くを定義しています。千住金属工業、タムラ製作所、田中貴金属テクノロジーを含む日本のサプライヤーは、精密合金およびマイクロボール開発において確立されています。韓国のサプライヤーはHBM生産ラインの近くに位置し、台湾拠点のサプライヤーは先進パッケージング顧客への近接性とより迅速な技術サービス調整から恩恵を受けています。アジア太平洋地域の半導体産業におけるはんだ材料市場は、東南アジアのパッケージング投資とローカルエンジニアリングサポートの必要性によっても拡大しています。Indium CorporationはSEMICON Taiwan 2026でAI材料ソリューションを紹介し、地域における先進パッケージング材料への継続的な注目を反映しています。
競合環境
市場集中度
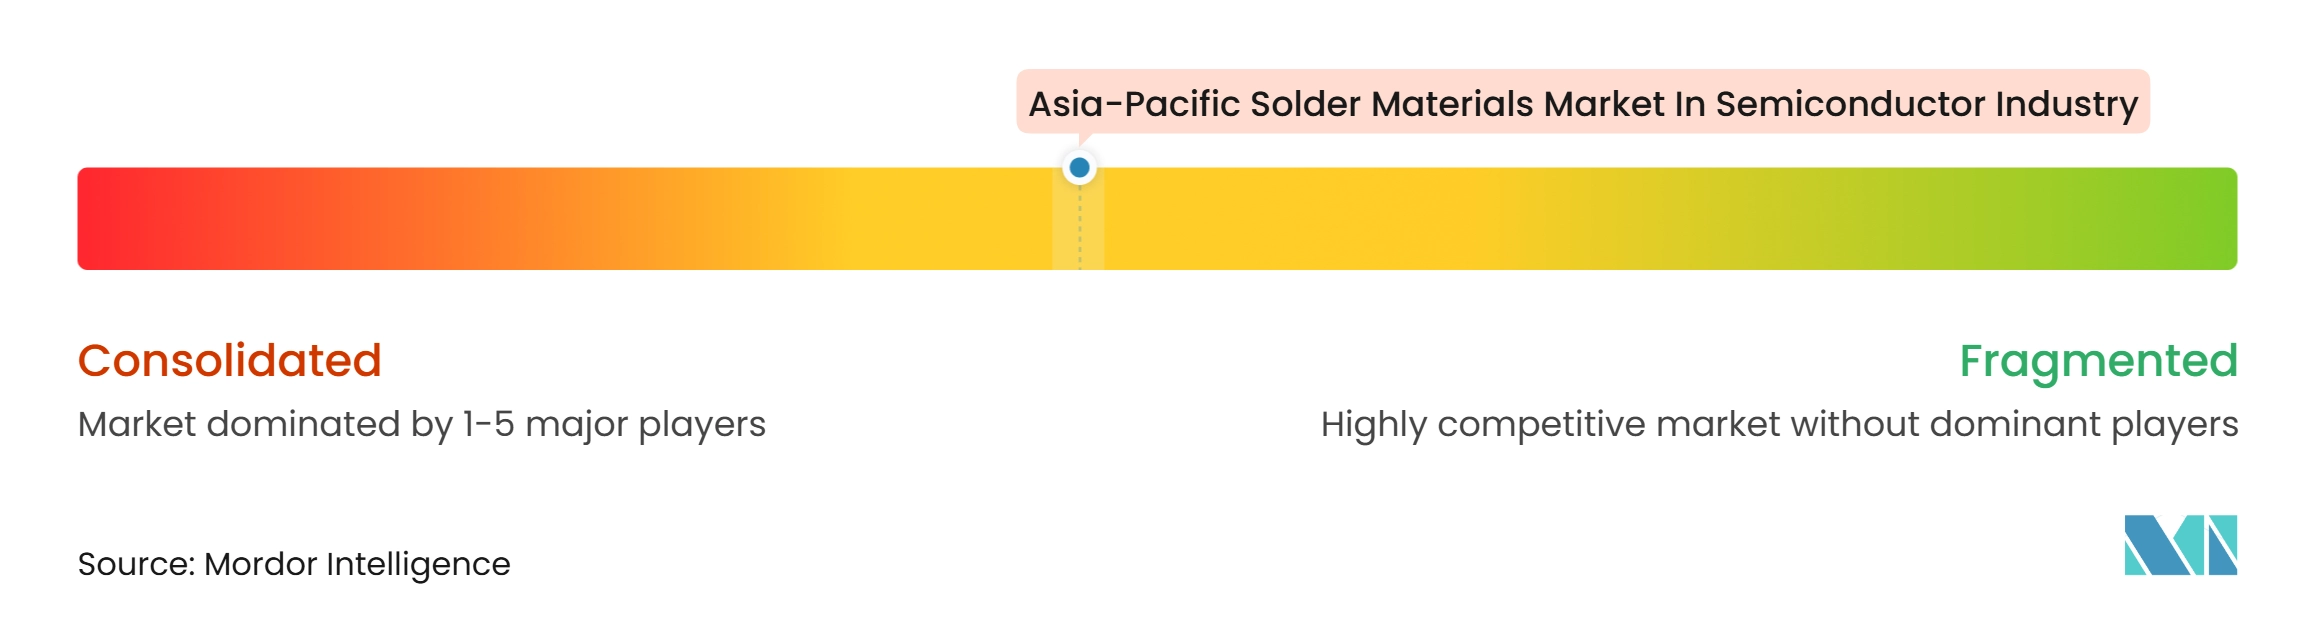
アジア太平洋地域の半導体産業におけるはんだ材料市場は、プレミアム特殊合金では中程度の集中度を示し、コモディティペーストおよびワイヤではより高い分散を示しています。千住金属工業、タムラ製作所、日本スペリア社、およびMacDermid Alpha Electronics Solutionsは、半導体グレードマイクロボールおよびウェーハバンピングペーストを含む高仕様材料において活発に活動しています。これらのポジションは、合金特許、制御された噴霧化能力、およびパッケージング顧客との確立された認定実績によって支えられています。2025年2月、MacDermid Alpha Electronics Solutions、Heraeus Electronics、およびHenkelは、千住のM794合金およびInnolot技術に関する特許紛争の最終解決を報告しました。この結果は、疲労耐性鉛フリー合金における知的財産の商業的重要性を示しています。
中国のサプライヤーは、組立顧客への近接性とコスト優位性を組み合わせることで、中仕様ペーストおよびはんだ粉末において強力に競争しています。最先端バンプグレードスフィアおよび自動車認定合金への参入は、冶金、プロセス一貫性、および長期認定における進歩に依存しています。機会は、放射線感受性メモリ向け低アルファはんだボール、BGAおよびCSPアタッチ向け銅コアスフィア、ファンアウトパネルの反りを低減するBiSn低温ペースト、およびSiCパワーダイアタッチ向け焼結対応プリフォームに残っています。これらのアプリケーションは、標準コモディティはんだ製品が満たさないパッケージレベルの要件に対応しています。
MacDermid AlphaはelectronicA 2026でBondPadを発表し、トップサイドSiCダイアタッチ向けにArgomax焼結銀と銅箔を組み合わせました。同社は110°Cの温度スイング下で75,000回以上のパワーサイクルテストサイクルを達成したと報告しており、従来のアルミニウムワイヤボンド基準の2,500サイクルと比較しています。Shenmaoのタイプ6およびタイプ7ペーストのリリースは、サプライヤーが製品をファインピッチ生産要件に合わせているもう一つの例です。したがって、アジア太平洋地域の半導体産業におけるはんだ材料市場は、技術的差別化と強力な認定サポートを組み合わせる材料企業に報いています。
アジア太平洋地域の半導体産業におけるはんだ材料市場のリーダー企業
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry Co., Ltd.
-
Tamura Corporation
-
Indium Corporation
-
Kester
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の半導体産業におけるはんだ材料市場 このレポートでカバーされる企業
- MacDermid Alpha Electronics Solutions
- Senju Metal Industry Co., Ltd.
- Tamura Corporation
- Indium Corporation
- Kester
- Nihon Superior Co., Ltd.
- KOKI Company Ltd.
- Shenmao Technology, Inc.
- AIM Solder
- Henkel AG & Co. KGaA
- Heraeus Electronics
- Qualitek International, Inc.
- Harima Chemicals Group, Inc.
- Stannol GmbH & Co. KG
- DUKSAN Holdings Co., Ltd.
- Shenzhen Tongfang Electronic New-Material Co., Ltd.
- Shenzhen Vital New Material Co., Ltd.
- MK Electron Co., Ltd.
- Nihon Almit Co., Ltd.
- Tanaka Precious Metal Technologies Co., Ltd.
最近の産業開発事情 アジア太平洋地域の半導体産業におけるはんだ材料市場
- 2026年11月:MacDermid Alpha Electronics Solutionsは、トップサイドSiCダイアタッチ向けにArgomax焼結銀を組み合わせたフィルムラミネート銅箔であるBondPadを発表しました。110°Cの温度スイング下で、この技術は従来のアルミニウムワイヤボンド基準の2,500サイクルに対して75,000回以上のパワーサイクルテストサイクルを達成し、自動車および産業用SiCパワーモジュールの信頼性に変革をもたらしました。
- 2026年7月:インド政府はSemicon 2.0を承認し、約152億米ドル(1兆2,750億インドルピー)の支出を計画し、パッケージング化学品を含む機械および材料を支援の柱として明示的に追加しました。報道情報局が発表したこのプログラムは、初めてはんだ材料調達をインド拠点またはインドとの提携サプライヤーに向けるものです。
- 2026年6月:MacDermid Alpha Electronics Solutionsは、008004コンポーネントサイズまでの超微細フィーチャ印刷向けノークリーンはんだペーストALPHA OM-377を発売し、ヘッドインピロウおよび非ぬれオープン欠陥率の低減と、ファインピッチ大量生産設計全体での一貫したペースト転写効率を実現しました。
- 2025年11月:Shenmao Technologyは、ミニLED製造向けタイプ6およびタイプ7粉末技術を採用したノークリーン超微細ピッチはんだペーストPF606-P279Lを発売しました。60マイクロメートルまでの小さなステンシル開口部に対応し、SAC305およびSn-BiとSn-Bi-Agを含む複数のSnベース合金で提供されます。
アジア太平洋地域の半導体産業におけるはんだ材料市場レポートの調査範囲
アジア太平洋地域の半導体産業におけるはんだ材料市場、半導体組立、パッケージング、およびインターコネクションプロセスで使用される特殊はんだ材料の生産と供給を包含しています。これらの材料は、半導体ダイ、基板、および電子部品間の信頼性の高い電気接続、熱管理、および機械的接合を可能にします。市場は、先進パッケージング技術、高密度インターコネクション、および小型化された半導体デバイスをサポートするはんだベースのソリューションをカバーしています。高性能チップへの需要の増大、半導体パッケージングの複雑性の増加、および電子製造技術の進歩が、グローバル半導体産業全体でのはんだ材料の採用を促進しています。
アジア太平洋地域の半導体産業におけるはんだ材料市場レポートは、適用市場(ロジックIC、メモリIC、化合物半導体およびパワーデバイス、アナログIC、センサー・MEMSおよびRFデバイス、光学および光子デバイス)、製品形態(はんだペースト、はんだボールおよびスフィア、はんだプリフォーム、はんだワイヤ、はんだフラックス・スタンドアロン、はんだ粉末・外部販売)、用途およびプロセスステップ(ウェーハレベルバンプ形成、ダイ対基板インターコネクション・従来型フリップチップ、パッケージ対基板インターコネクション・BGAおよびCSPボールアタッチ、バックサイドダイアタッチ、パッケージ封止およびコンポーネントアタッチメント)、地域(中国、日本、韓国、台湾、インド、アジア太平洋地域のその他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。 市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ロジックIC |
| メモリIC |
| 化合物半導体およびパワーデバイス |
| アナログIC |
| センサー、MEMSおよびRFデバイス |
| 光学および光子デバイス |
| はんだペースト |
| はんだボールおよびスフィア |
| はんだプリフォーム |
| はんだワイヤ |
| はんだフラックス・スタンドアロン |
| はんだ粉末・外部販売 |
| ウェーハレベルバンプ形成 |
| ダイ対基板インターコネクション・従来型フリップチップ |
| パッケージ対基板インターコネクション・BGAおよびCSPボールアタッチ |
| バックサイドダイアタッチ |
| パッケージ封止およびコンポーネントアタッチメント |
| 中国 |
| 日本 |
| 韓国 |
| 台湾 |
| インド |
| アジア太平洋地域のその他 |
| 適用市場別 | ロジックIC |
| メモリIC | |
| 化合物半導体およびパワーデバイス | |
| アナログIC | |
| センサー、MEMSおよびRFデバイス | |
| 光学および光子デバイス | |
| 製品形態別 | はんだペースト |
| はんだボールおよびスフィア | |
| はんだプリフォーム | |
| はんだワイヤ | |
| はんだフラックス・スタンドアロン | |
| はんだ粉末・外部販売 | |
| 用途およびプロセスステップ別 | ウェーハレベルバンプ形成 |
| ダイ対基板インターコネクション・従来型フリップチップ | |
| パッケージ対基板インターコネクション・BGAおよびCSPボールアタッチ | |
| バックサイドダイアタッチ | |
| パッケージ封止およびコンポーネントアタッチメント | |
| 地域別 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インド | |
| アジア太平洋地域のその他 |
レポートで回答される主要な質問
アジア太平洋地域の半導体産業におけるはんだ材料市場の規模はどのくらいですか?
市場は2026年に210.01 ミリオン 米ドルと評価されており、2032年までに385.88 ミリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 10.69%を記録する見込みです。需要は先進パッケージングにおけるより微細なインターコネクト要件と結びついています。
アジア太平洋地域における半導体はんだ材料の需要を促進しているものは何ですか?
AI、HBM、チップレット向け先進パッケージングが、ファインピッチはんだボール、高品質ペースト、および厳密に管理されたインターコネクト材料への需要を高めています。新たなパッケージング能力も、承認済みサプライヤーの地域認定パイプラインを拡大しています。
アジア太平洋地域における半導体はんだ材料需要をリードする製品形態はどれですか
はんだペーストは2026年に31.82%のシェアでリードしており、複数のパッケージタイプにわたるステンシル印刷およびジェットディスペンシングをサポートしているためです。はんだボールおよびスフィアは2032年までに最も高いCAGR 10.82%が予測されています。
メモリICがはんだ材料サプライヤーにとって重要な理由は何ですか?
メモリICは、HBMパッケージが厳密に規定されたはんだマイクロボールを大量に使用するため、2032年までにCAGR 10.97%で拡大すると予測されています。歩留まり性能と径の一貫性は認定において重要です。
はんだ材料にとって最も強い見通しを持つ用途はどれですか?
ウェーハレベルバンプ形成は2026年に25.84%のシェアを占め、2032年までにCAGR 11.08%で拡大すると予測されています。このプロセスには、精密な堆積、制御されたバンプジオメトリ、および厳格な信頼性文書化が必要です。
アジア太平洋地域で最も強い半導体パッケージング機会を提供する国はどこですか?
中国は2026年に32.38%のシェアで最大の国別市場であり続け、インドは2032年までに最も高いCAGR 11.23%が予測されています。インドの政策支援にはパッケージング機械および材料が含まれています。