
Taille et part du marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
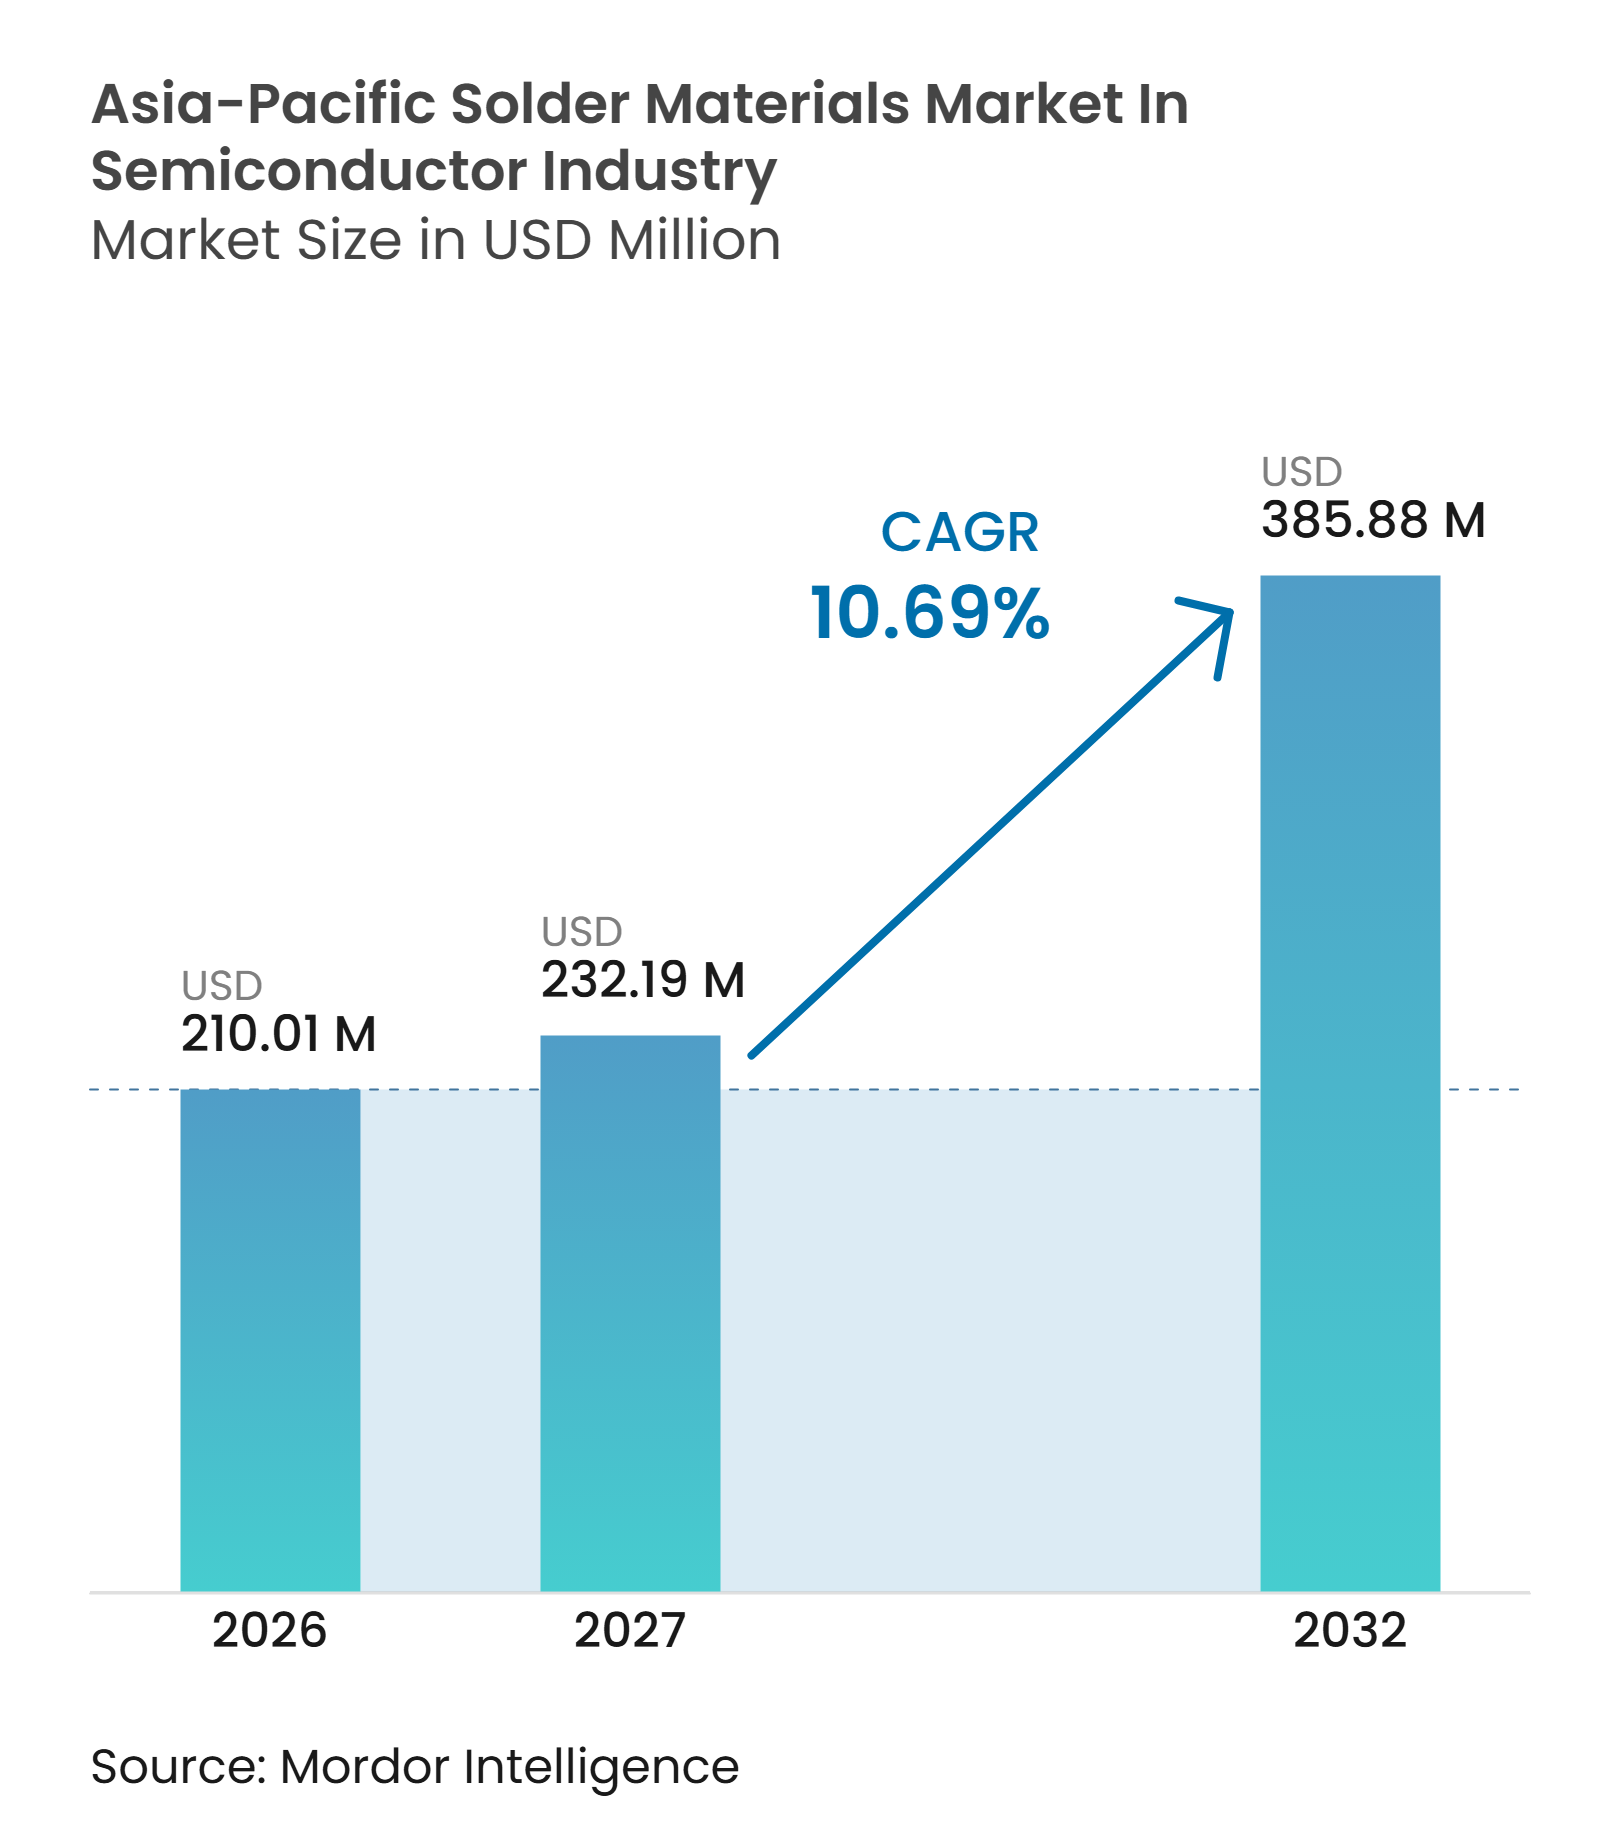
| Taille du marché de l'année de base (2026) | 210.01 Millions de dollars américains |
| Taille du Marché (2027) | 232.19 Millions de dollars américains |
| Taille du Marché (2032) | 385.88 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 10.69 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs par Mordor Intelligence
La taille du marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs est évaluée à 210,01 millions USD en 2026 et devrait atteindre 385,88 millions USD d'ici 2032, enregistrant un CAGR de 10,69 % de 2027 à 2032. La demande s'oriente vers des alliages spécifiques aux applications, car l'intégration hétérogène nécessite une métallurgie cohérente sur les lignes d'emballage avancé à haut volume. Les accélérateurs d'IA, les piles de mémoire à haute bande passante et les boîtiers chiplet exigent des billes de brasage plus fines, un contrôle plus strict du diamètre et des taux de vides plus faibles que les boîtiers de semi-conducteurs conventionnels. La Chine reste le plus grand marché national, soutenue par sa concentration de fabrication de tranches, de capacité d'assemblage et de test de semi-conducteurs externalisés, de fabrication de substrats et de production électronique. L'Inde et l'Asie du Sud-Est ajoutent de nouvelles capacités d'emballage, ce qui élargit la base de qualification régionale pour la pâte à braser, les microbilles, les préformes et les matériaux connexes. La concurrence est la plus forte dans les matériaux haut de gamme, où les positions brevetées, l'atomisation contrôlée, le support technique et les dossiers de qualification approuvés restent des barrières importantes.
Points clés du rapport
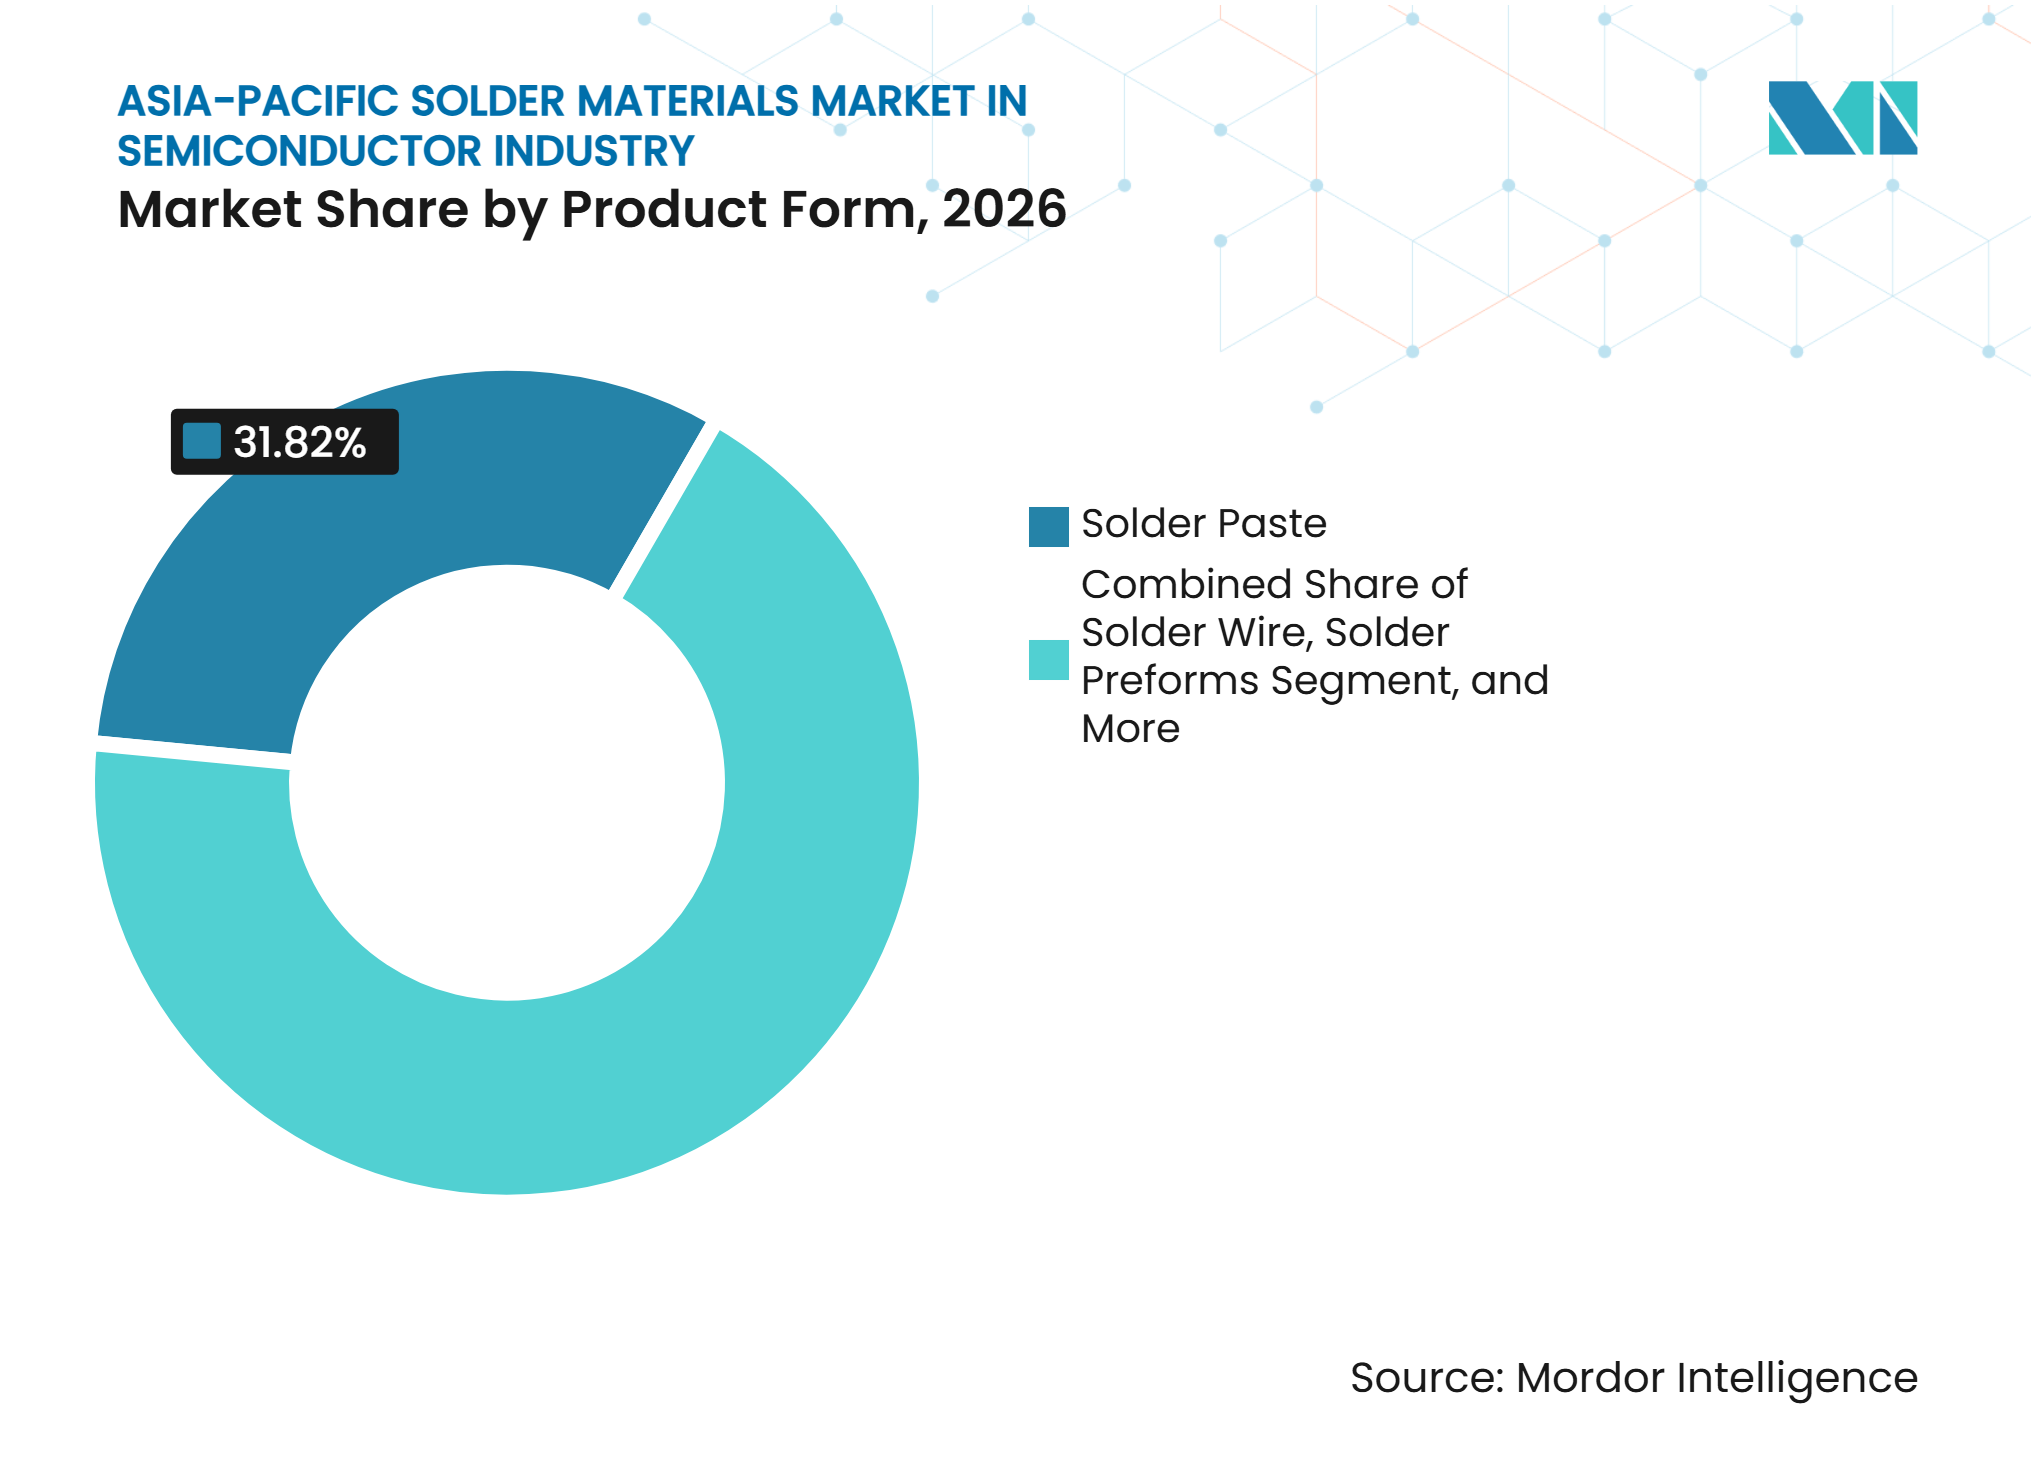
- Par forme de produit, la pâte à braser a détenu 31,82 % de la part de marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs en 2026, tandis que les billes et sphères de brasage devraient se développer à un CAGR de 10,82 % jusqu'en 2032.
- Par marché applicable, les circuits intégrés logiques ont détenu 32,63 % de la part régionale en 2026, tandis que les circuits intégrés de mémoire devraient se développer à un CAGR de 10,97 % jusqu'en 2032.
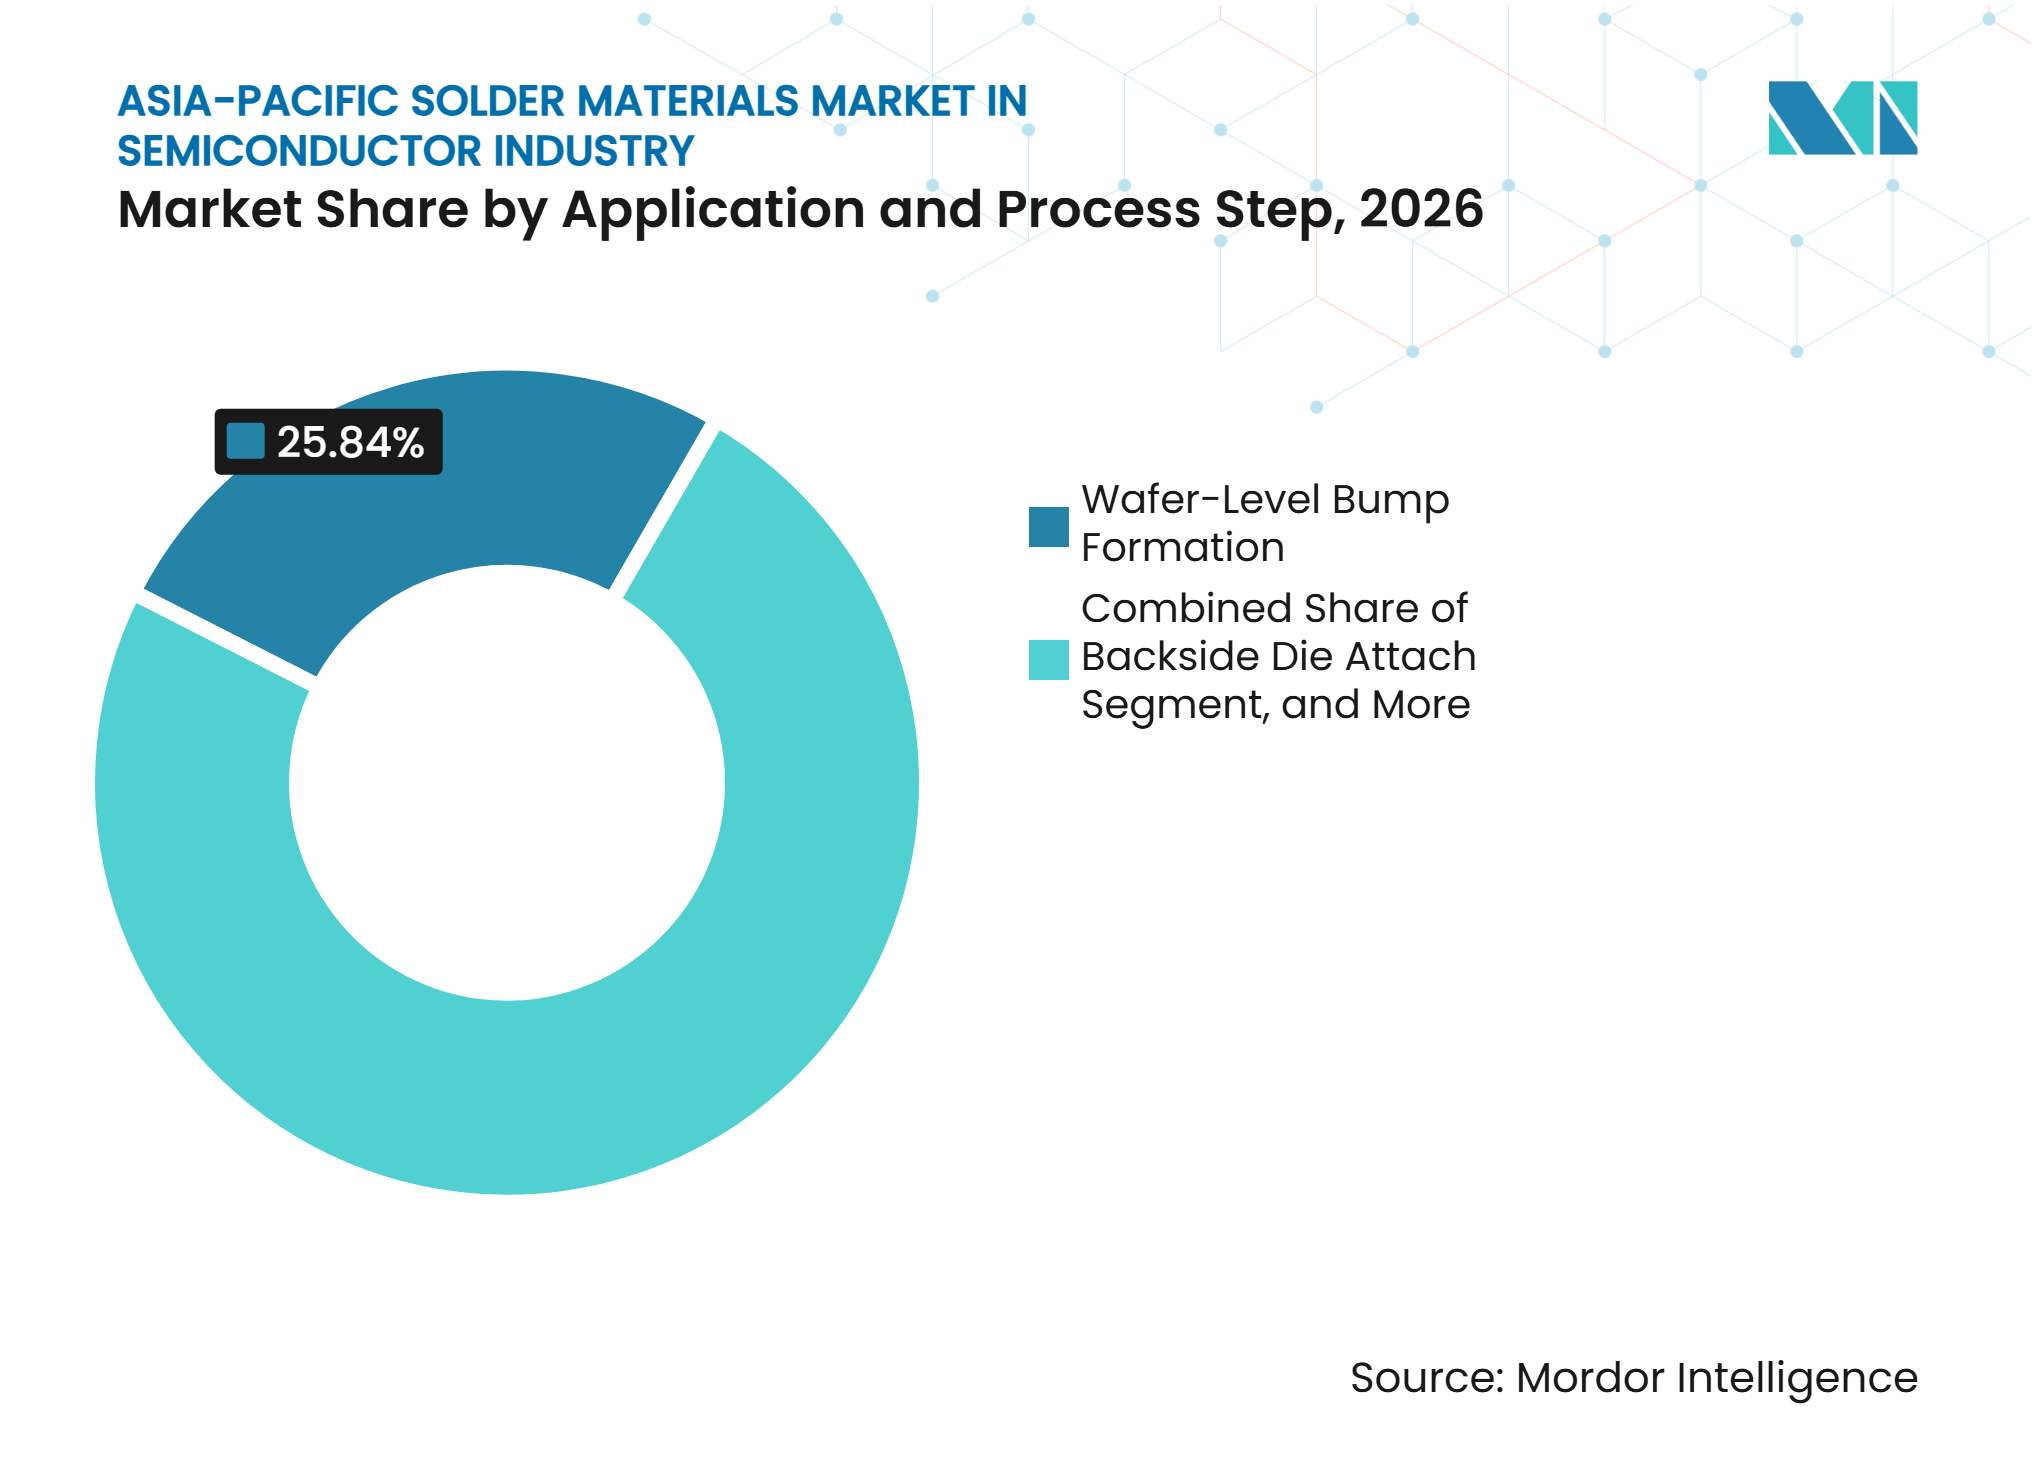
- Par étape d'application et de procédé, la formation de bossages au niveau de la tranche a représenté 25,84 % de la taille du marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs en 2026 et devrait se développer à un CAGR de 11,08 % jusqu'en 2032.
- Par géographie, la Chine a détenu 32,38 % de la part de marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs en 2026, tandis que l'Inde devrait se développer à un CAGR de 11,23 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Emballage avancé pour l'IA, la mémoire à haute bande passante et les architectures chiplet | +3.5% | Mondial, intensité la plus élevée à Taïwan, en Corée du Sud et en Chine | Moyen terme (2 à 4 ans) |
| Expansion des capacités de semi-conducteurs et d'assemblage et test externalisé en Asie-Pacifique | +2.5% | Cœur Asie-Pacifique, Chine, Taïwan et Corée du Sud, avec répercussions sur l'Inde, la Malaisie et le Viêt Nam | Moyen terme (2 à 4 ans) |
| Conversion sans plomb et restrictions sur les substances dangereuses | +1.5% | Mondial, avec pression de conformité précoce en Chine, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Électrification automobile et électronique de puissance haute fiabilité | +1.2% | Cœur Asie-Pacifique, Chine, Japon et Corée du Sud, avec répercussions sur l'Inde | Moyen terme (2 à 4 ans) |
| Localisation de l'emballage en Inde et en Asie du Sud-Est | +1.0% | Inde, Malaisie, Viêt Nam, Thaïlande et Singapour | Long terme (≥ 4 ans) |
| Miniaturisation à pas fin et interconnexions à basse température | +0.8% | Taïwan, Corée du Sud et Japon | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Emballage avancé pour l'IA, la mémoire à haute bande passante et les architectures chiplet
L'évolution vers l'intégration hétérogène modifie à la fois les exigences de volume et de performance pour les matériaux de brasage sur les lignes de semi-conducteurs en Asie-Pacifique. Les accélérateurs d'IA construits sur des interposeurs 2,5D nécessitent des billes de brasage inférieures à 100 micromètres avec des tolérances de diamètre étroites et une qualité de surface stable. Les piles de mémoire à haute bande passante nécessitent également des pas de microbossages inférieurs à 55 micromètres, un contrôle strict des vides à chaque interface puce-substrat et des performances répétables de fixation des billes. Ces exigences accroissent l'importance de la qualité des poudres, de l'uniformité des sphères, de la sélection des flux et du support de procédé lors de la qualification. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs bénéficie donc de l'augmentation de la complexité des boîtiers, même si les volumes unitaires n'augmentent pas au même rythme. Les fournisseurs de matériaux capables de prendre en charge l'assemblage à pas fin à grande échelle sont mieux placés pour obtenir des positions approuvées auprès des fonderies et des prestataires d'assemblage externalisés.
Expansion des capacités de semi-conducteurs et d'assemblage et test externalisé en Asie-Pacifique
Les nouvelles installations d'emballage et de test élargissent le pipeline de qualification pour les matériaux de brasage dans toute la région. Une capacité accrue signifie une demande supplémentaire pour les pâtes, billes, préformes, fils, flux et poudres approuvés, en particulier là où les nouvelles lignes s'adressent à l'emballage avancé et aux boîtiers haute fiabilité. La construction d'installations seule ne génère pas de revenus immédiats sur les matériaux, car chaque procédé de boîtier nécessite une validation avant la production complète. L'opportunité est la plus forte là où le bossage de tranches, l'emballage fan-out, l'assemblage flip-chip et l'emballage de mémoire sont inclus dans le mix de production prévu. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs bénéficie également d'une base plus large de sites d'approvisionnement en Inde, en Malaisie et au Viêt Nam. Cette expansion géographique accroît la valeur du support technique local, de la planification des stocks, de la réactivité rapide lors de la qualification et de l'accès fiable aux lots de production approuvés.
Conversion sans plomb et restrictions sur les substances dangereuses
Les restrictions environnementales raccourcissent le délai disponible pour que les fabricants remplacent les brasures à haute teneur en plomb dans l'assemblage de semi-conducteurs. Les exemptions de la directive RoHS de l'Union européenne pour certaines interconnexions de semi-conducteurs de premier niveau à base de plomb sont programmées pour expirer le 31 décembre 2027.[1] La Chine a approuvé la norme nationale obligatoire GB 26572 pour les substances dangereuses dans les produits électriques et électroniques, avec une mise en œuvre prévue pour le 1er août 2027.[2] Le chevauchement de ces exigences oblige les fabricants de semi-conducteurs à mener davantage de programmes de remplacement en parallèle. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs est donc exposé à une période concentrée de reformulation et de travaux de qualification. Les fournisseurs doivent démontrer un mouillage stable, un comportement de refusion, une fiabilité, une traçabilité des matériaux et une conformité aux exigences de contrôle chimique pertinentes.
Électrification automobile et électronique de puissance haute fiabilité
L'électrification des véhicules accroît la demande de matériaux d'interconnexion capables de résister à des températures plus élevées, des densités de courant plus importantes et des cycles thermiques plus intenses. Les dispositifs de puissance SiC et GaN peuvent fonctionner à des températures de jonction de 200 à 300°C, où la brasure standard Sn-Ag-Cu peut ne pas convenir à la fixation de puce.[3] Cette application peut favoriser les alliages durcis à base d'antimoine, les préformes composites renforcées et d'autres formats haute fiabilité. La validation des modules de puissance automobiles utilise des conditions de durabilité et de charge exigeantes, ce qui peut limiter le nombre de fournisseurs de matériaux qualifiés. Une préforme composite renforcée présentée à InnoElectro 2025 a amélioré la fiabilité aux cycles thermiques de 2 à 3 fois par rapport aux préformes Sn-Ag conventionnelles. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs peut bénéficier de ces exigences, car les matériaux haute performance peuvent justifier une valeur plus élevée par boîtier qualifié.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières et concentration de l'approvisionnement | -1.8% | Mondial, impact le plus fort en Chine et au Japon | Court terme (≤ 2 ans) |
| Longs cycles de qualification des semi-conducteurs et risque de rendement | -1.3% | Mondial, impact le plus élevé à Taïwan et en Corée du Sud | Long terme (≥ 4 ans) |
| Fenêtre de traitement sans plomb et contraintes de fatigue thermique | -0.7% | Mondial | Moyen terme (2 à 4 ans) |
| Substitution par des piliers en cuivre, la liaison hybride et les matériaux frittés | -0.5% | Taïwan et Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières et concentration de l'approvisionnement
Les coûts de l'étain et de l'argent restent des intrants importants pour les matériaux de brasage, en particulier pour les formulations SAC et riches en argent. Les variations de prix peuvent réduire les marges des fournisseurs lorsque les contrats ne permettent pas d'ajustements en temps opportun et que les clients attendent des prix livrés stables. La concentration de l'approvisionnement rend également la planification des achats plus difficile lorsque les conditions minières ou les changements de politique d'exportation perturbent la disponibilité. Ces pressions sont particulièrement pertinentes pour les fournisseurs fortement exposés aux produits de pâte, de billes et d'alliages à forte teneur en étain. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs peut faire face à des négociations clients plus longues, des politiques de stocks révisées et des examens d'approvisionnement plus étroits lorsque la volatilité des matières premières augmente. Les entreprises dotées d'un approvisionnement rigoureux, de contrôles des stocks, de structures de prix transparentes et de voies d'approvisionnement alternatives qualifiées peuvent réduire l'impact opérationnel.
Longs cycles de qualification des semi-conducteurs et risque de rendement
La qualification de l'assemblage de semi-conducteurs peut retarder l'adoption de formulations de brasage même techniquement capables. De petits changements dans le niveau d'oxydation, la distribution granulométrique, le diamètre des sphères ou la rhéologie du flux peuvent créer des pontages, des ouvertures non mouillées, des vides ou une hauteur de bossage incohérente. Ces défaillances peuvent relancer des processus d'approbation qui prennent généralement 6 à 18 mois avant la mise en production. Le risque augmente à pas fin car les petits volumes de bossage sont plus sensibles à la croissance intermétallique, à l'électromigration et aux profils de refusion. Les nouveaux entrants en Inde et en Asie du Sud-Est peuvent également faire face à 1 à 3 années supplémentaires de travaux de qualification après la mise en service des installations. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs reste dépendant de ces longs cycles d'approbation, qui protègent les fournisseurs établis mais retardent les revenus des matériaux nouvellement développés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme de produit :
la pâte à braser est en tête, tandis que les sphères définissent le programme de croissanceLa pâte à braser a détenu 31,82 % de la part régionale en 2026, car elle est utilisée dans l'impression au pochoir et la distribution par jet pour l'emballage à l'échelle de la tranche, le flip-chip et l'assemblage système-en-boîtier. Son utilisation large la rend importante à la fois pour les procédés de boîtiers à haut volume et avancés, y compris les assemblages nécessitant des volumes de dépôt contrôlés à des pas de plus en plus fins. Shenmao Technology a lancé PF606-P279L en novembre 2025 pour les applications de poudre de type 6 et type 7 et les ouvertures de pochoir aussi petites que 60 micromètres. MacDermid Alpha Electronics Solutions a introduit ALPHA OM-377 en juin 2026 pour l'impression de caractéristiques ultra-fines jusqu'aux tailles de composants 008004. Ces lancements montrent comment le développement des pâtes suit des pas de bossage plus étroits et des caractéristiques de boîtier plus petites, tout en traitant l'efficacité de transfert et les défauts d'impression courants.
Les billes et sphères de brasage devraient se développer à un CAGR de 10,82 % de 2027 à 2032, ce qui en fait la forme de produit à la croissance la plus rapide. Les architectures de mémoire à haute bande passante nécessitent des microbilles uniformes dans la plage de 25 à 80 micromètres, et la demande augmente avec des nombres de couches plus élevés et des motifs d'interconnexion puce à puce plus complexes. L'exigence technique porte non seulement sur le volume, mais aussi sur un contrôle fiable du diamètre, une métallurgie cohérente, une faible teneur en oxyde et de faibles taux de défauts lors de la fixation des billes. Les préformes de brasage servent l'électronique de puissance où la fixation de puce sur grande surface nécessite des couches plates et à vides contrôlés que l'impression de pâte ne peut pas toujours fournir de manière cohérente dans des conditions thermiques exigeantes. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs s'appuie également sur le fil à braser, la poudre autonome et le flux pour les procédés de retouche, de traversée et au niveau du substrat, bien que ces catégories aient moins de pouvoir de fixation des prix que les matériaux de qualité bossage avancés.



Par marché applicable :
les circuits intégrés logiques stimulent le volume, tandis que les circuits intégrés de mémoire fixent le rythme de croissanceLes circuits intégrés logiques ont représenté 32,63 % de la part régionale en 2026, reflétant leur rôle central dans les processeurs, les réseaux de portes programmables et les circuits intégrés spécifiques à une application. Les boîtiers logiques utilisent des formats tels que CoWoS, fan-out et flip-chip, qui nécessitent des réseaux de bossages denses et précis. Les besoins à pas fin accordent une plus grande importance aux formulations de poudre de type 6 et plus fines, au comportement cohérent du flux et au dépôt contrôlé de pâte. L'approvisionnement peut se concentrer autour d'un nombre limité de programmes d'emballage avancé, créant des opportunités de volume mais aussi un risque de concentration des clients. L'industrie des matériaux de brasage en Asie-Pacifique dépend d'un support technique fiable, car une défaillance de matériau peut affecter le rendement du boîtier, le calendrier du programme et la confiance du client dans le procédé d'emballage.
Les circuits intégrés de mémoire devraient se développer à un CAGR de 10,97 % de 2027 à 2032, à mesure que l'utilisation de la mémoire à haute bande passante augmente dans les plateformes d'IA et de calcul haute performance. Chaque boîtier de mémoire à haute bande passante nécessite de nombreuses microbilles de brasage uniformes, de sorte que de petits écarts peuvent affecter le rendement de fixation à des pas inférieurs à 100 micromètres et augmenter le risque de retouche. Cela confère aux fournisseurs approuvés un avantage commercial significatif, car le changement de matériaux peut nécessiter une validation approfondie sur le boîtier, le substrat et le processus de fiabilité du client. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs sert également les semi-conducteurs composés et les dispositifs de puissance, un domaine à haute spécification car les applications SiC et GaN nécessitent des matériaux de fixation de puce spécialisés. Une revue de 2025 identifie le frittage d'argent et de cuivre comme des approches importantes pour les applications d'interconnexion électronique exigeantes. Les circuits intégrés analogiques, les capteurs, les MEMS, les dispositifs RF et les produits optiques fournissent une demande plus stable dans l'automobile radar, les communications et les modules optiques de centres de données.
Par étape d'application et de procédé :
la formation de bossages au niveau de la tranche ancre la part et la croissanceLa formation de bossages au niveau de la tranche a représenté 25,84 % de la taille du marché des matériaux de brasage en Asie-Pacifique en 2026 et devrait se développer à un CAGR de 11,08 % jusqu'en 2032. Cette position reflète le déplacement de la valeur d'interconnexion vers les procédés au niveau de la tranche, où le pas de bossage affecte directement les performances électriques, les performances thermiques et l'empreinte finale du boîtier. Le bossage avancé de tranches utilise des structures de pilier en cuivre et de capuchon de brasage qui nécessitent un dépôt à des pas inférieurs à 55 micromètres, ainsi qu'un contrôle minutieux de la hauteur de dépôt et de l'état de surface. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs impose donc des exigences élevées sur la qualité des poudres de type 6 et type 7, le contrôle des sphères, les performances du flux et les caractéristiques à faible alpha. Les protocoles de fiabilité JEDEC et IPC augmentent les exigences de documentation et de test pour les fournisseurs cherchant une approbation dans ces procédés.
L'interconnexion puce-substrat par flip-chip reste la deuxième étape d'application la plus importante pour les boîtiers logiques et de mémoire à haute densité d'entrées/sorties. Les bossages de connexion de puce à effondrement contrôlé à un pas de 100 à 130 micromètres restent largement utilisés en production car ils prennent en charge des flux d'assemblage à haut volume établis. L'interconnexion boîtier-carte par fixation de billes BGA et CSP fournit une demande stable sur un large ensemble de dispositifs et d'applications d'utilisation finale. Cette étape fait face à une concurrence directe entre les fournisseurs chinois établis de matériaux de brasage, en particulier là où les volumes de production sont importants et les spécifications moins exigeantes. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs comprend également la fixation de puce côté arrière et le scellement de boîtier pour les boîtiers de puissance et hermétiques, mais l'argent fritté et le cuivre peuvent remplacer la brasure dans les configurations à très haute température.

Analyse géographique
Chine
La Chine a détenu 32,38 % de la part régionale en 2026, car elle combine la fabrication de tranches, la capacité d'assemblage et de test externalisés, la production de substrats et la fabrication d'électronique grand public. Les producteurs locaux développent leurs capacités dans les alliages de qualité bossage et les formulations de poudre à pas fin pour servir les lignes d'emballage logique et de mémoire nationales. La chaîne d'approvisionnement régionale bénéficie de la proximité étroite entre les fournisseurs de matériaux, les maisons d'emballage et les clients électroniques. La norme chinoise sur les substances dangereuses GB 26572, dont l'entrée en vigueur est prévue en août 2027, rendra les facteurs de conformité plus importants dans la qualification des produits.
Inde
L'Inde devrait se développer à un CAGR de 11,23 % de 2027 à 2032, à mesure que les capacités d'assemblage, de test, de marquage et d'emballage et d'assemblage et test externalisé soutenues par le gouvernement passent des engagements politiques à l'approvisionnement en matériaux. Le gouvernement a approuvé Semicon 2.0 en juillet 2026 avec une dotation de 1 27 500 crores INR, soit 15,2 milliards USD, et a inclus les machines et les matériaux comme pilier soutenu. Cette position politique rend les produits chimiques d'emballage, y compris les matériaux liés à la brasure, plus visibles au sein de la chaîne d'approvisionnement locale en semi-conducteurs. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs peut bénéficier de l'activité de qualification dans les nouvelles installations, car elle façonne la base de fournisseurs approuvés sur la période de prévision. La croissance de l'Inde favorisera probablement les fournisseurs capables d'associer les performances des produits à un support applicatif local, des échantillons en temps opportun, la disponibilité des stocks et la documentation de conformité.
Japon, Corée du Sud, Taïwan et reste de l'Asie-Pacifique
Le Japon, la Corée du Sud et Taïwan définissent une grande partie de la norme technique régionale pour les alliages de précision, les microbilles et les matériaux de bossage de tranches. Les fournisseurs japonais, notamment Senju Metal Industry, Tamura Corporation et Tanaka Precious Metal Technologies, sont établis dans le développement d'alliages de précision et de microbilles. Les fournisseurs sud-coréens sont positionnés près des lignes de production de mémoire à haute bande passante, tandis que les fournisseurs basés à Taïwan bénéficient d'un accès étroit aux clients d'emballage avancé et d'une coordination plus rapide du service technique. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs est également élargi par les investissements dans l'emballage en Asie du Sud-Est et la nécessité d'un support d'ingénierie local. Indium Corporation a mis en avant des solutions de matériaux pour l'IA à SEMICON Taiwan 2026, reflétant l'attention continue portée aux matériaux d'emballage avancé dans la région.
Paysage concurrentiel
Concentration du Marché
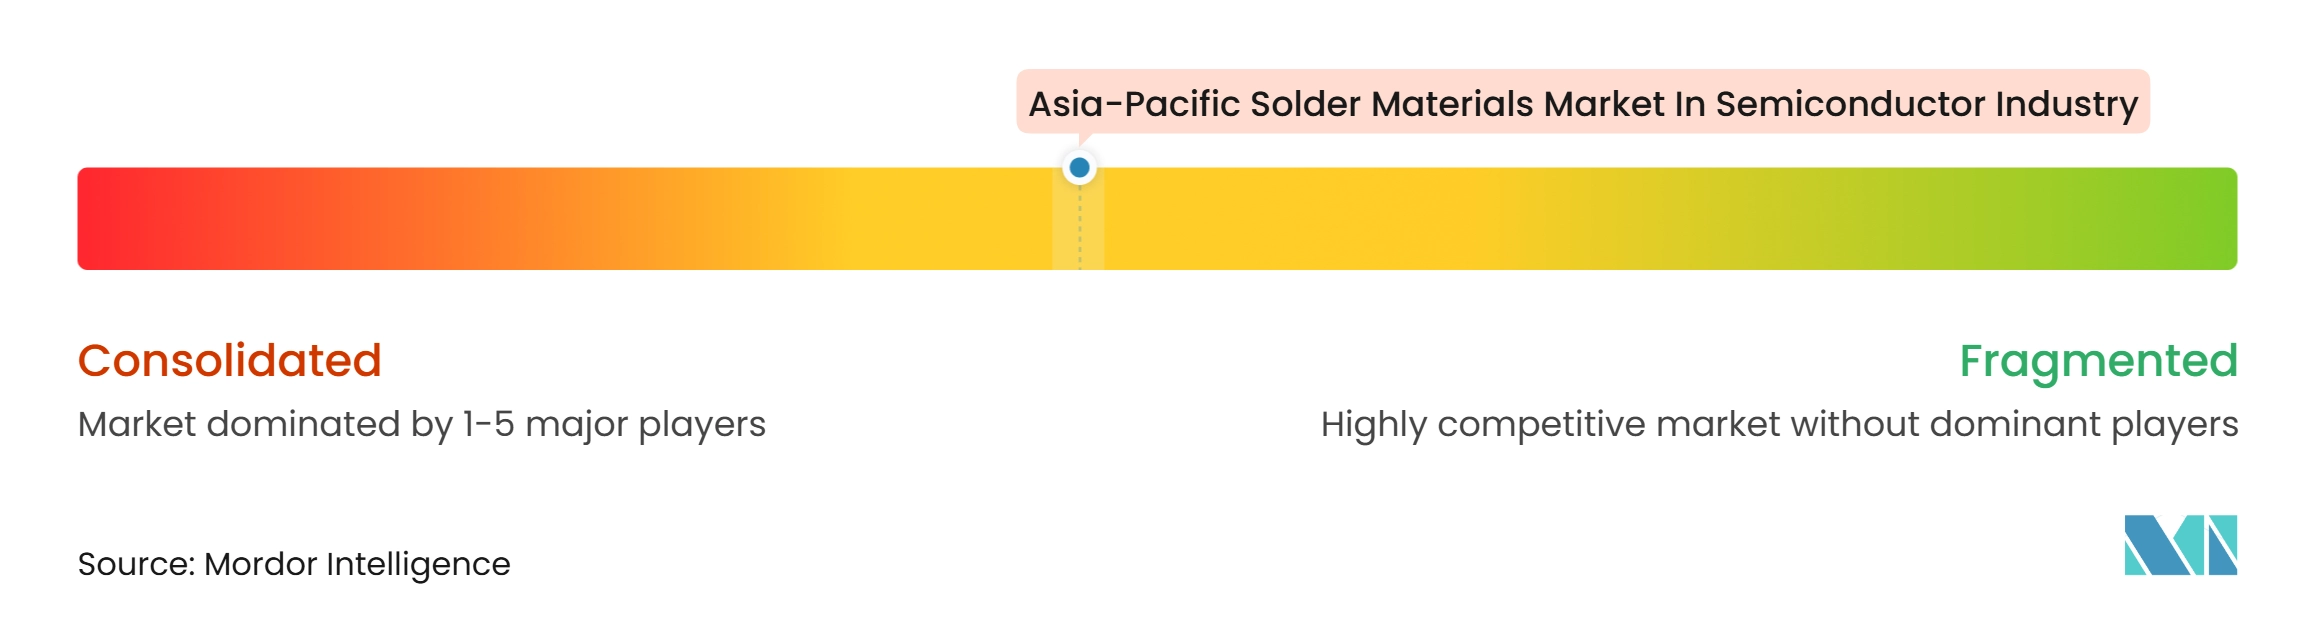
Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs présente une concentration modérée dans les alliages spéciaux haut de gamme et une plus grande fragmentation dans les pâtes et fils de commodité. Senju Metal Industry, Tamura Corporation, Nihon Superior et MacDermid Alpha Electronics Solutions sont actifs dans les matériaux haute spécification, notamment les microbilles de qualité semi-conducteur et les pâtes de bossage de tranches. Leurs positions sont soutenues par des brevets d'alliage, des capacités d'atomisation contrôlée et des dossiers de qualification établis auprès des clients d'emballage. En février 2025, MacDermid Alpha Electronics Solutions, Heraeus Electronics et Henkel ont annoncé la résolution finale d'un litige de brevet impliquant l'alliage M794 de Senju et la technologie Innolot. Ce résultat démontre l'importance commerciale de la propriété intellectuelle dans les alliages sans plomb résistants à la fatigue.
Les fournisseurs chinois concurrencent fortement dans les pâtes et poudres de brasage de spécification intermédiaire en combinant la proximité avec les clients d'assemblage et des avantages de coût. Leur progression vers les sphères de qualité bossage de pointe et les alliages qualifiés pour l'automobile dépend des avancées en métallurgie, en cohérence des procédés et en qualification à long cycle. Des opportunités subsistent dans les billes de brasage à faible alpha pour les mémoires sensibles aux rayonnements, les sphères à noyau en cuivre pour la fixation BGA et CSP, les pâtes BiSn à basse température qui réduisent le gauchissement dans les panneaux fan-out, et les préformes compatibles avec le frittage pour la fixation de puce de puissance SiC. Ces applications répondent aux exigences au niveau du boîtier que les produits de brasage de commodité standard ne satisfont pas.
MacDermid Alpha a annoncé BondPad à electronica 2026, combinant une feuille de cuivre avec de l'argent fritté Argomax pour la fixation de puce SiC côté supérieur. L'entreprise a rapporté plus de 75 000 cycles de test de cyclage de puissance sous une variation de température de 110°C, contre 2 500 cycles pour une référence conventionnelle de liaison par fil en aluminium. Le lancement de la pâte de type 6 et type 7 de Shenmao est un autre exemple de fournisseurs alignant leurs produits sur les exigences de production à pas fin. Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs récompense donc les entreprises de matériaux qui combinent la différenciation technique avec un fort support de qualification.
Leaders du marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry Co., Ltd.
-
Tamura Corporation
-
Indium Corporation
-
Kester
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs Entreprises couvertes dans ce rapport
- MacDermid Alpha Electronics Solutions
- Senju Metal Industry Co., Ltd.
- Tamura Corporation
- Indium Corporation
- Kester
- Nihon Superior Co., Ltd.
- KOKI Company Ltd.
- Shenmao Technology, Inc.
- AIM Solder
- Henkel AG & Co. KGaA
- Heraeus Electronics
- Qualitek International, Inc.
- Harima Chemicals Group, Inc.
- Stannol GmbH & Co. KG
- DUKSAN Holdings Co., Ltd.
- Shenzhen Tongfang Electronic New-Material Co., Ltd.
- Shenzhen Vital New Material Co., Ltd.
- MK Electron Co., Ltd.
- Nihon Almit Co., Ltd.
- Tanaka Precious Metal Technologies Co., Ltd.
Développements industriels récents dans Marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs
- Novembre 2026 : MacDermid Alpha Electronics Solutions a annoncé BondPad, une feuille de cuivre laminée en film combinant de l'argent fritté Argomax pour la fixation de puce SiC côté supérieur. Sous une variation de température de 110°C, la technologie a atteint plus de 75 000 cycles de test de cyclage de puissance contre 2 500 cycles pour une référence conventionnelle de liaison par fil en aluminium, représentant un changement de fiabilité pour les modules de puissance SiC automobiles et industriels.
- Juillet 2026 : Le gouvernement indien a approuvé Semicon 2.0 avec une dotation de 1 27 500 crores INR, soit environ 15,2 milliards USD, ajoutant explicitement les machines et les matériaux, y compris les produits chimiques d'emballage, comme pilier soutenu. Le programme, annoncé par le Bureau de presse et d'information, oriente pour la première fois l'approvisionnement en matériaux de brasage vers des fournisseurs basés en Inde ou partenaires de l'Inde.
- Juin 2026 : MacDermid Alpha Electronics Solutions a lancé ALPHA OM-377, une pâte à braser sans nettoyage pour l'impression de caractéristiques ultra-fines jusqu'aux tailles de composants 008004, offrant des taux de défauts de tête dans le pilier et d'ouvertures non mouillées réduits et une efficacité de transfert de pâte cohérente sur les conceptions à pas fin à haut volume.
- Novembre 2025 : Shenmao Technology a lancé PF606-P279L, une pâte à braser sans nettoyage à pas ultra-fin avec la technologie de poudre de type 6 et type 7 pour la fabrication de mini-LED, accommodant des ouvertures de pochoir aussi petites que 60 micromètres et disponible en SAC305 et plusieurs alliages à base d'étain incluant Sn-Bi et Sn-Bi-Ag.
Périmètre du rapport sur le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs
Le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs englobe la production et la fourniture de matériaux de brasage spécialisés utilisés dans l'assemblage, l'emballage et les procédés d'interconnexion des semi-conducteurs. Ces matériaux permettent des connexions électriques fiables, la gestion thermique et la liaison mécanique entre les puces semi-conductrices, les substrats et les composants électroniques. Le marché couvre les solutions à base de brasure soutenant les technologies d'emballage avancé, les interconnexions haute densité et les dispositifs semi-conducteurs miniaturisés. La demande croissante de puces haute performance, la complexité croissante de l'emballage des semi-conducteurs et les avancées dans les technologies de fabrication électronique stimulent l'adoption des matériaux de brasage dans l'industrie mondiale des semi-conducteurs.
Le rapport sur le marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs est segmenté par marché applicable (circuits intégrés logiques, circuits intégrés de mémoire, semi-conducteurs composés et dispositifs de puissance, circuits intégrés analogiques, capteurs, MEMS et dispositifs RF, et dispositifs optiques et photoniques), forme de produit (pâte à braser, billes et sphères de brasage, préformes de brasage, fil à braser, flux de brasage autonomes, et poudre de brasage vendue séparément), étape d'application et de procédé (formation de bossages au niveau de la tranche, interconnexion puce-substrat, flip-chip conventionnel, interconnexion boîtier-carte, fixation de billes BGA et CSP, fixation de puce côté arrière, et scellement de boîtier et fixation de composants), et géographie (Chine, Japon, Corée du Sud, Taïwan, Inde, et reste de l'Asie-Pacifique). Les prévisions de marché sont fournies en termes de valeur (USD). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Circuits intégrés logiques |
| Circuits intégrés de mémoire |
| Semi-conducteurs composés et dispositifs de puissance |
| Circuits intégrés analogiques |
| Capteurs, MEMS et dispositifs RF |
| Dispositifs optiques et photoniques |
| Pâte à braser |
| Billes et sphères de brasage |
| Préformes de brasage |
| Fil à braser |
| Flux de brasage autonomes |
| Poudre de brasage vendue séparément |
| Formation de bossages au niveau de la tranche |
| Interconnexion puce-substrat, flip-chip conventionnel |
| Interconnexion boîtier-carte, fixation de billes BGA et CSP |
| Fixation de puce côté arrière |
| Scellement de boîtier et fixation de composants |
| Chine |
| Japon |
| Corée du Sud |
| Taïwan |
| Inde |
| Reste de l'Asie-Pacifique |
| Par marché applicable | Circuits intégrés logiques |
| Circuits intégrés de mémoire | |
| Semi-conducteurs composés et dispositifs de puissance | |
| Circuits intégrés analogiques | |
| Capteurs, MEMS et dispositifs RF | |
| Dispositifs optiques et photoniques | |
| Par forme de produit | Pâte à braser |
| Billes et sphères de brasage | |
| Préformes de brasage | |
| Fil à braser | |
| Flux de brasage autonomes | |
| Poudre de brasage vendue séparément | |
| Par étape d'application et de procédé | Formation de bossages au niveau de la tranche |
| Interconnexion puce-substrat, flip-chip conventionnel | |
| Interconnexion boîtier-carte, fixation de billes BGA et CSP | |
| Fixation de puce côté arrière | |
| Scellement de boîtier et fixation de composants | |
| Par géographie | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Inde | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des matériaux de brasage en Asie-Pacifique dans l'industrie des semi-conducteurs ?
Le marché est évalué à 210,01 millions USD en 2026 et devrait atteindre 385,88 millions USD d'ici 2032, enregistrant un CAGR de 10,69 % de 2027 à 2032. La demande est liée à des exigences d'interconnexion plus fines dans l'emballage avancé.
Qu'est-ce qui stimule la demande de matériaux de brasage pour semi-conducteurs en Asie-Pacifique ?
L'emballage avancé pour l'IA, la mémoire à haute bande passante et les chiplets accroît la demande de billes de brasage à pas fin, de pâte de haute qualité et de matériaux d'interconnexion étroitement contrôlés. Les nouvelles capacités d'emballage élargissent également le pipeline de qualification régional pour les fournisseurs approuvés.
Quelle forme de produit est en tête de la demande de matériaux de brasage pour semi-conducteurs en Asie-Pacifique ?
La pâte à braser est en tête avec une part de 31,82 % en 2026, car elle prend en charge l'impression au pochoir et la distribution par jet sur plusieurs types de boîtiers. Les billes et sphères de brasage ont le CAGR projeté le plus élevé de 10,82 % jusqu'en 2032.
Pourquoi les circuits intégrés de mémoire sont-ils importants pour les fournisseurs de matériaux de brasage ?
Les circuits intégrés de mémoire devraient se développer à un CAGR de 10,97 % jusqu'en 2032, car les boîtiers de mémoire à haute bande passante utilisent de grands volumes de microbilles de brasage étroitement spécifiées. Les performances de rendement et la cohérence du diamètre sont importantes lors de la qualification.
Quelle application présente les meilleures perspectives pour les matériaux de brasage ?
La formation de bossages au niveau de la tranche a détenu 25,84 % de part en 2026 et devrait se développer à un CAGR de 11,08 % jusqu'en 2032. Le procédé nécessite un dépôt précis, une géométrie de bossage contrôlée et une documentation de fiabilité rigoureuse.
Quels pays d'Asie-Pacifique offrent la plus forte opportunité d'emballage de semi-conducteurs ?
La Chine reste le plus grand marché national avec 32,38 % de part en 2026, tandis que l'Inde a le CAGR projeté le plus élevé de 11,23 % jusqu'en 2032. Le soutien politique de l'Inde inclut les machines et les matériaux d'emballage.