
Tamanho e Participação do Mercado de Logística de Semicondutores da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
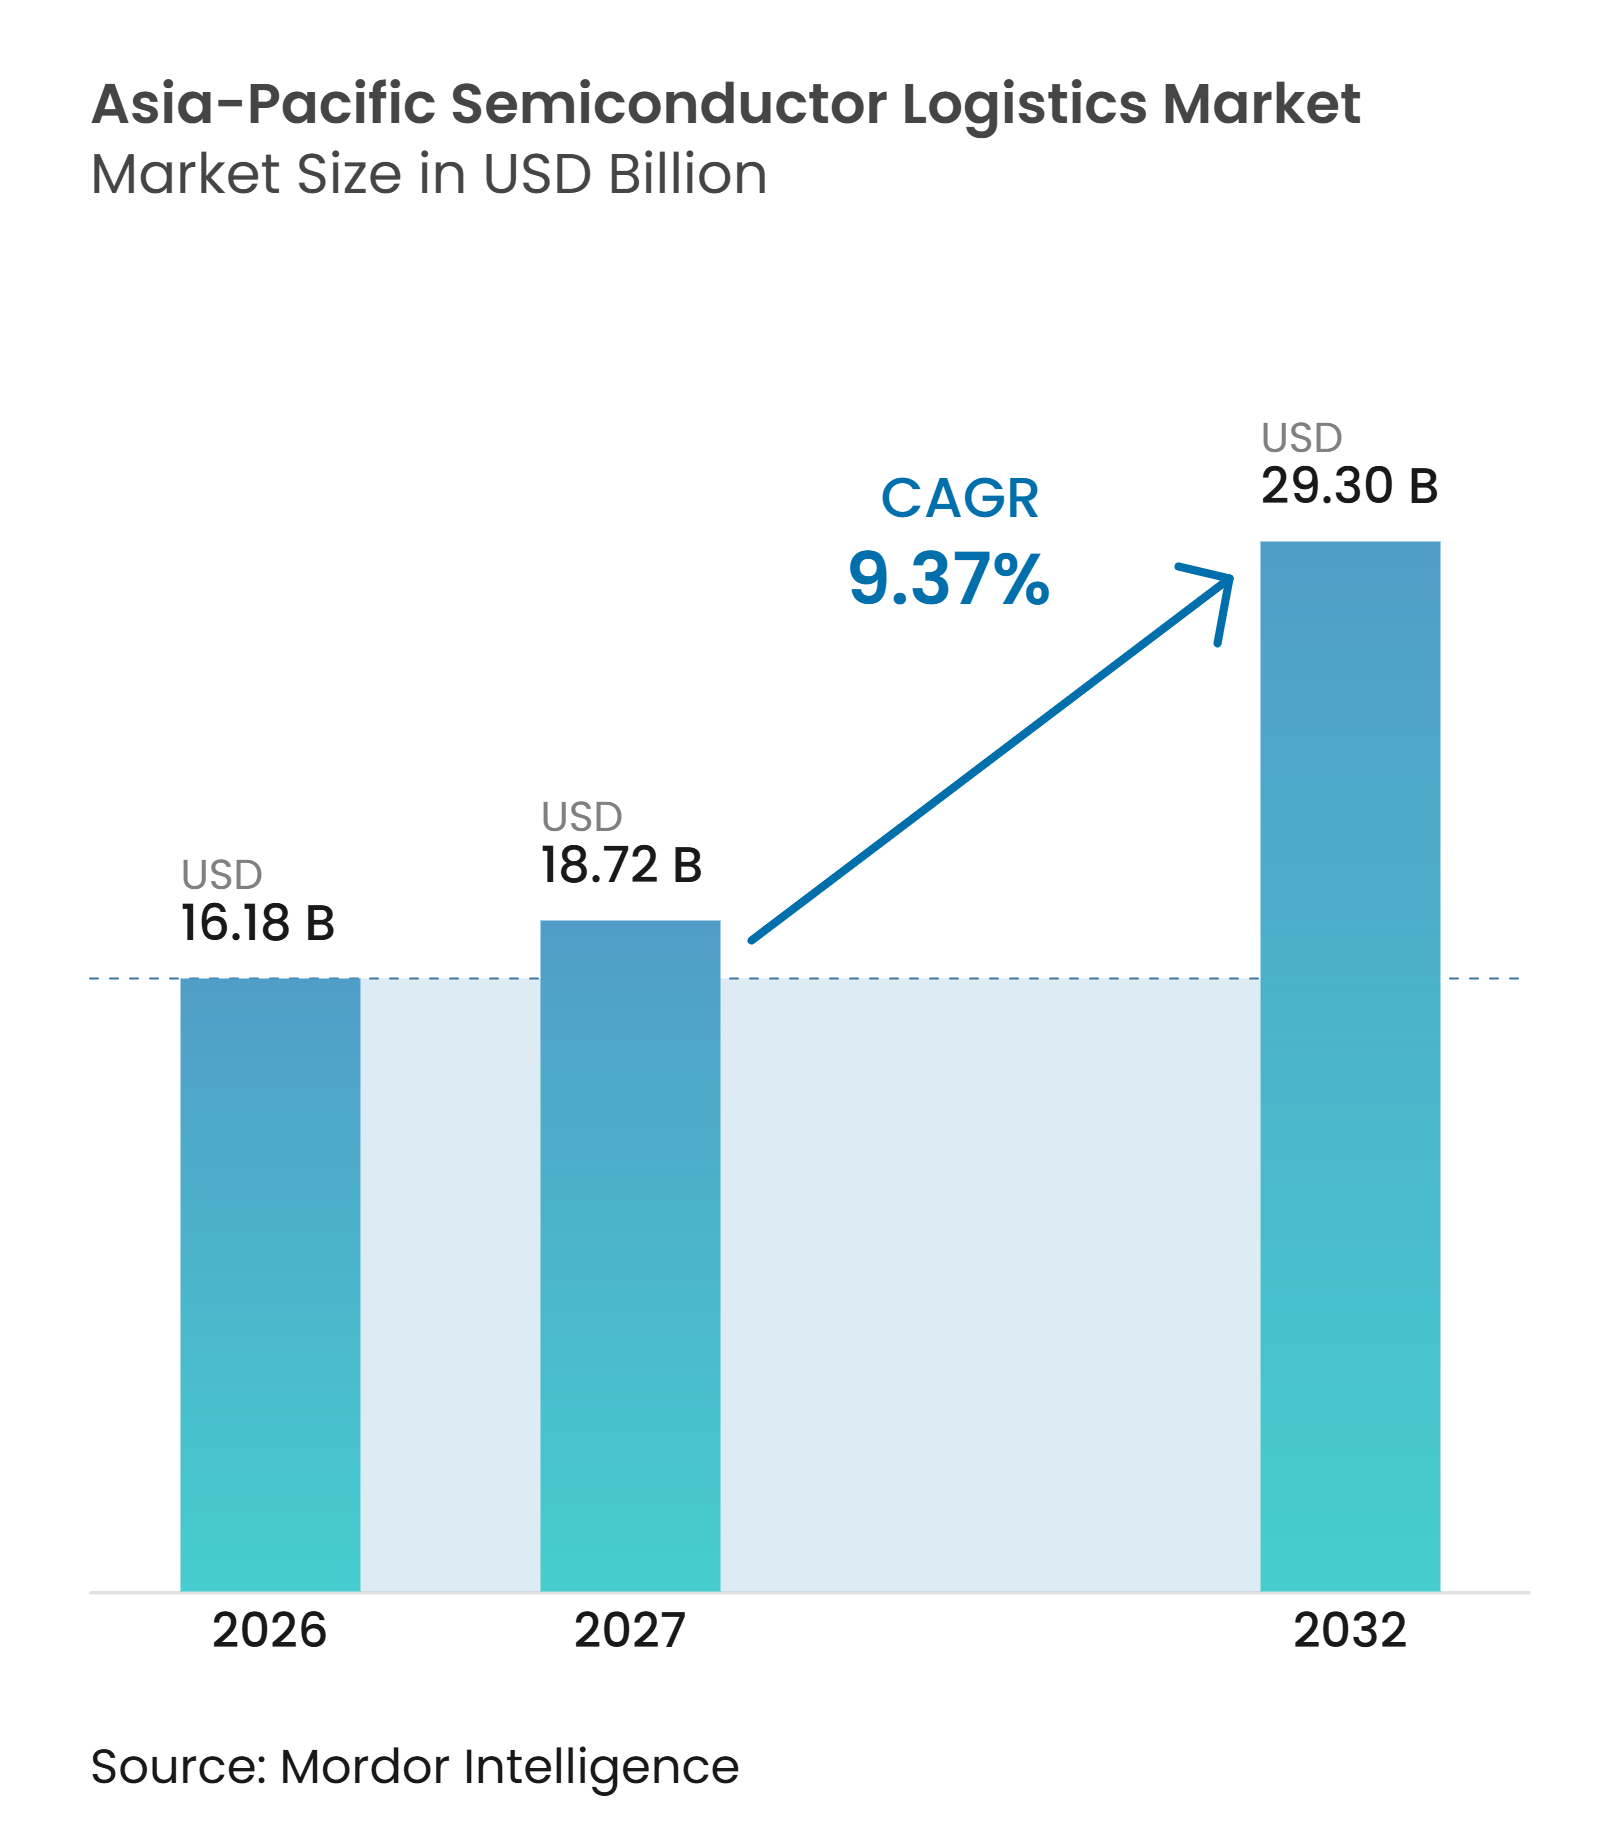
| Tamanho do mercado no ano base (2026) | 16.18 Bilhões de dólares |
| Tamanho do Mercado (2027) | 18.72 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.37 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Semicondutores da Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de logística de semicondutores da Ásia-Pacífico foi avaliado em 16,18 bilhões de USD em 2026 e estima-se que cresça de 18,72 bilhões de USD em 2027 para atingir 29,30 bilhões de USD até 2032, a um CAGR de 9,37% durante o período de previsão (2027-2032).
As adições de capacidade em nós avançados estão aumentando a necessidade de movimentação controlada de ferramentas para wafers, produtos químicos, substratos e dispositivos acabados em toda a região. O mercado de logística de semicondutores da Ásia-Pacífico também é sustentado pela concentração de fabricação, montagem, teste, design e fornecedores de materiais em Taiwan, Coreia do Sul, Japão, China, Índia e Sudeste Asiático. Essas redes exigem controle de temperatura, proteção contra descarga eletrostática, documentação segura e transporte compatível com sala limpa. Novos programas industriais na Índia e em outros mercados regionais estão criando demanda especializada antes que os locais de fabricação atinjam a produção plena. Provedores que combinam manuseio certificado, visibilidade digital de remessas e instalações próximas às fábricas estão mais bem posicionados para atender a essas cadeias de suprimentos.
Principais Conclusões do Relatório
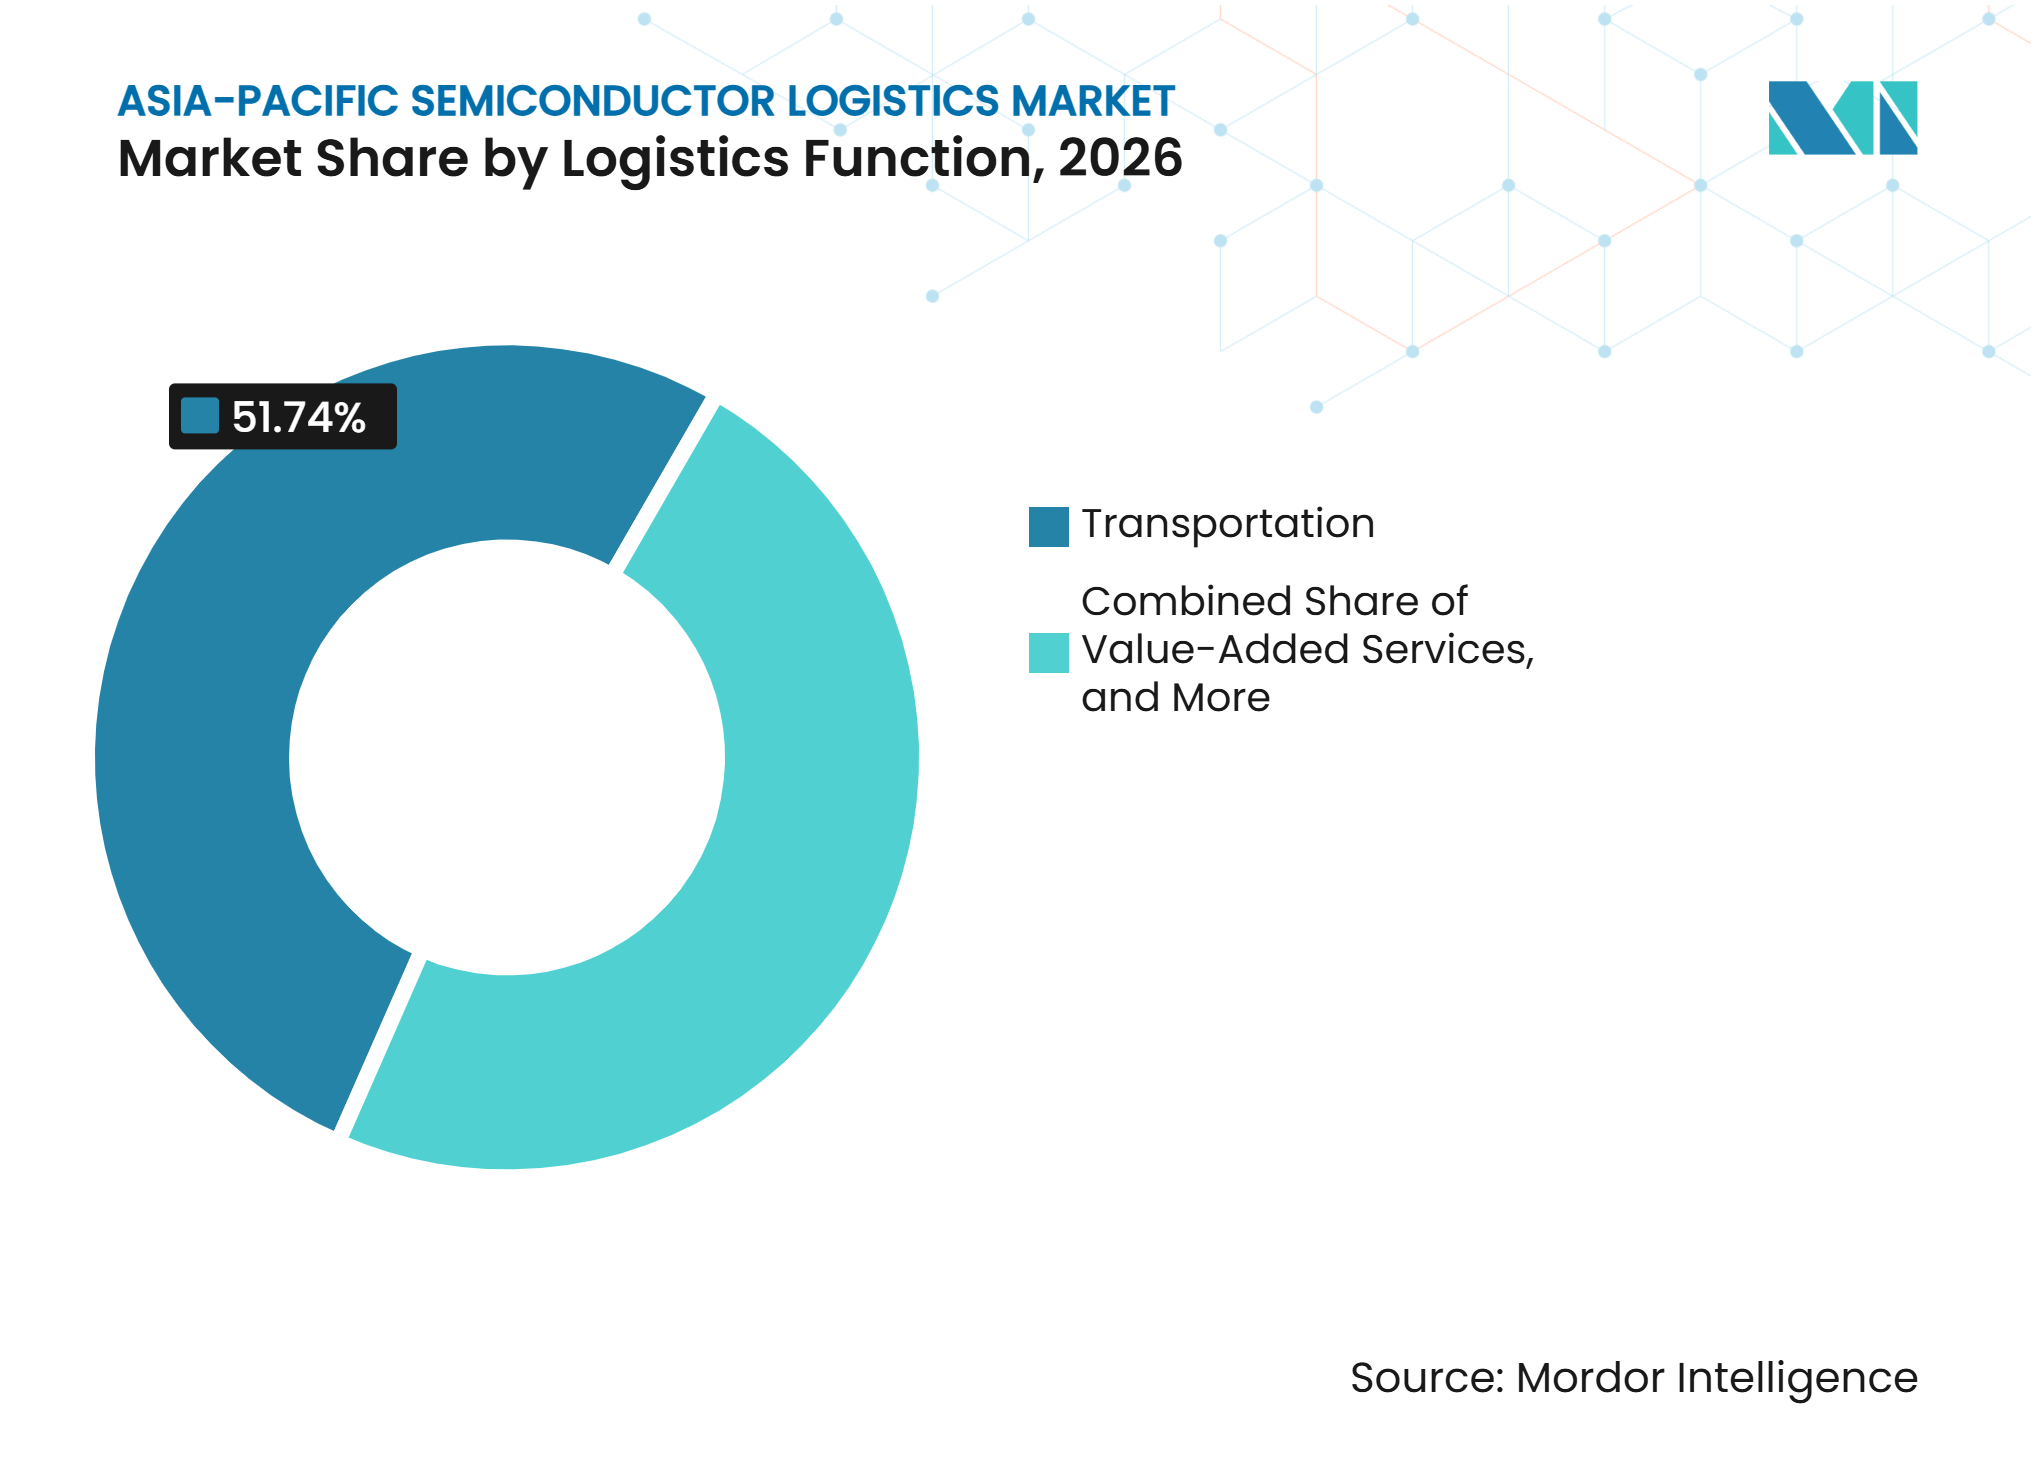
- Por função logística, o transporte deteve 51,74% da participação do mercado de logística de semicondutores da Ásia-Pacífico em 2026, enquanto os serviços de valor agregado têm previsão de registrar um CAGR de 10,54% até 2032.
- Por modal de transporte, o aéreo deteve 39,26% do tamanho do mercado de logística de semicondutores da Ásia-Pacífico em 2026 e tem previsão de registrar um CAGR de 12,74% até 2032.
- Por tipo de armazenagem, a armazenagem sem controle de temperatura deteve uma participação de 77,24% em 2026, enquanto a armazenagem com controle de temperatura tem previsão de registrar um CAGR de 11,85% até 2032.
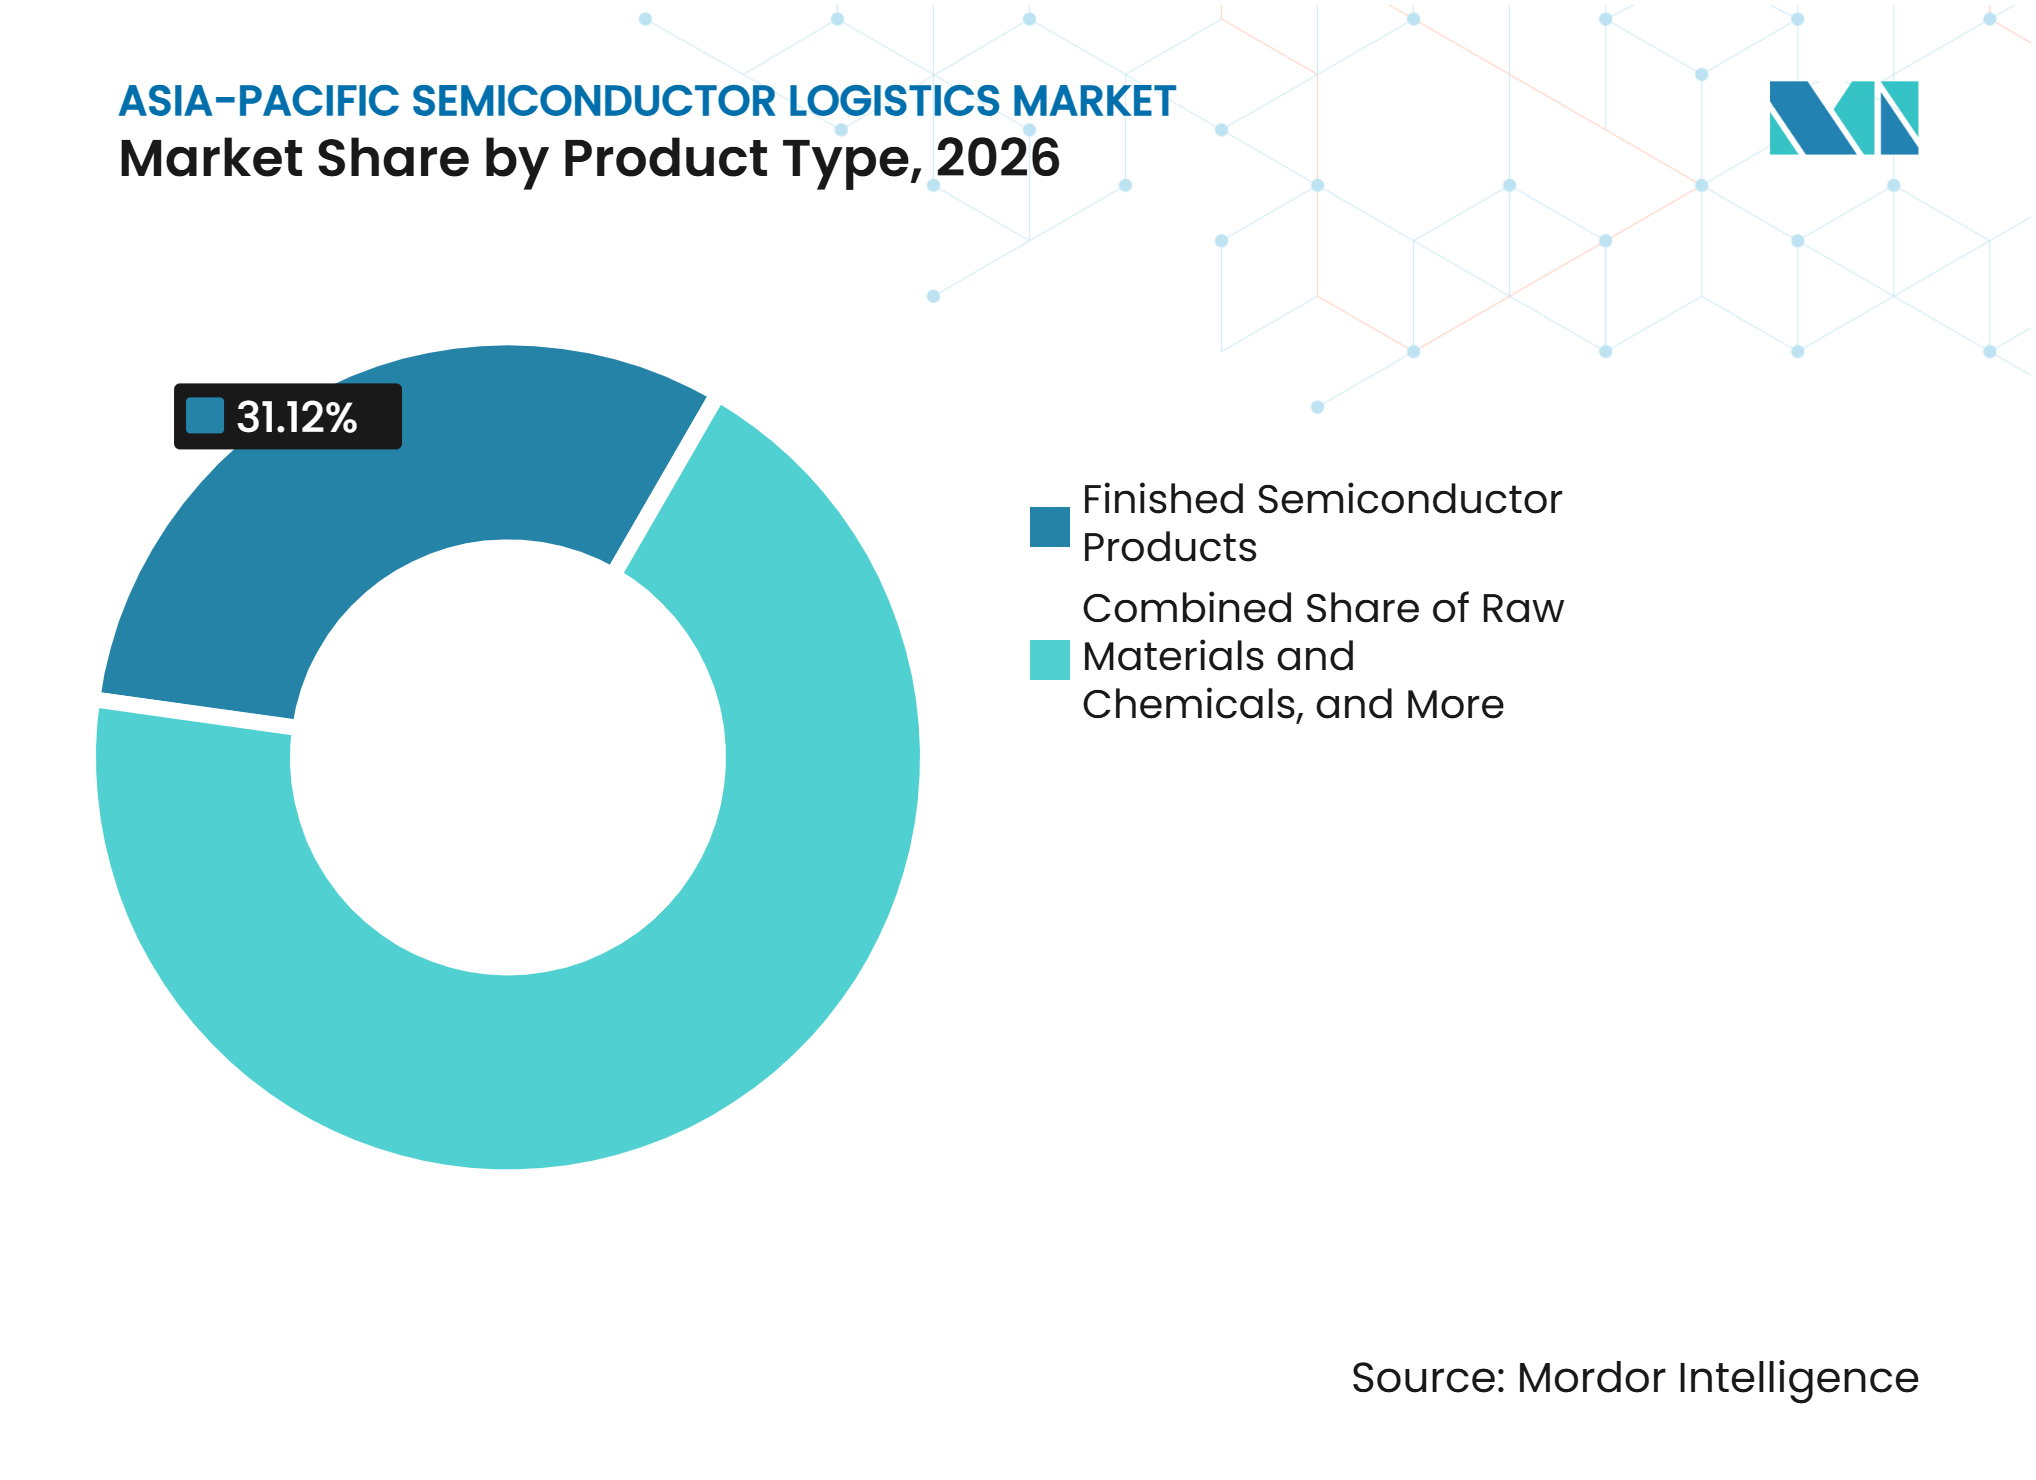
- Por tipo de produto, os produtos semicondutores acabados detiveram uma participação de 31,12% em 2026, enquanto outros tipos de produtos têm previsão de registrar um CAGR de 13,19% até 2032.
- Por cliente, os IDMs detiveram uma participação de 29,37% em 2026, enquanto as fundições têm previsão de registrar um CAGR de 13,70% até 2032.
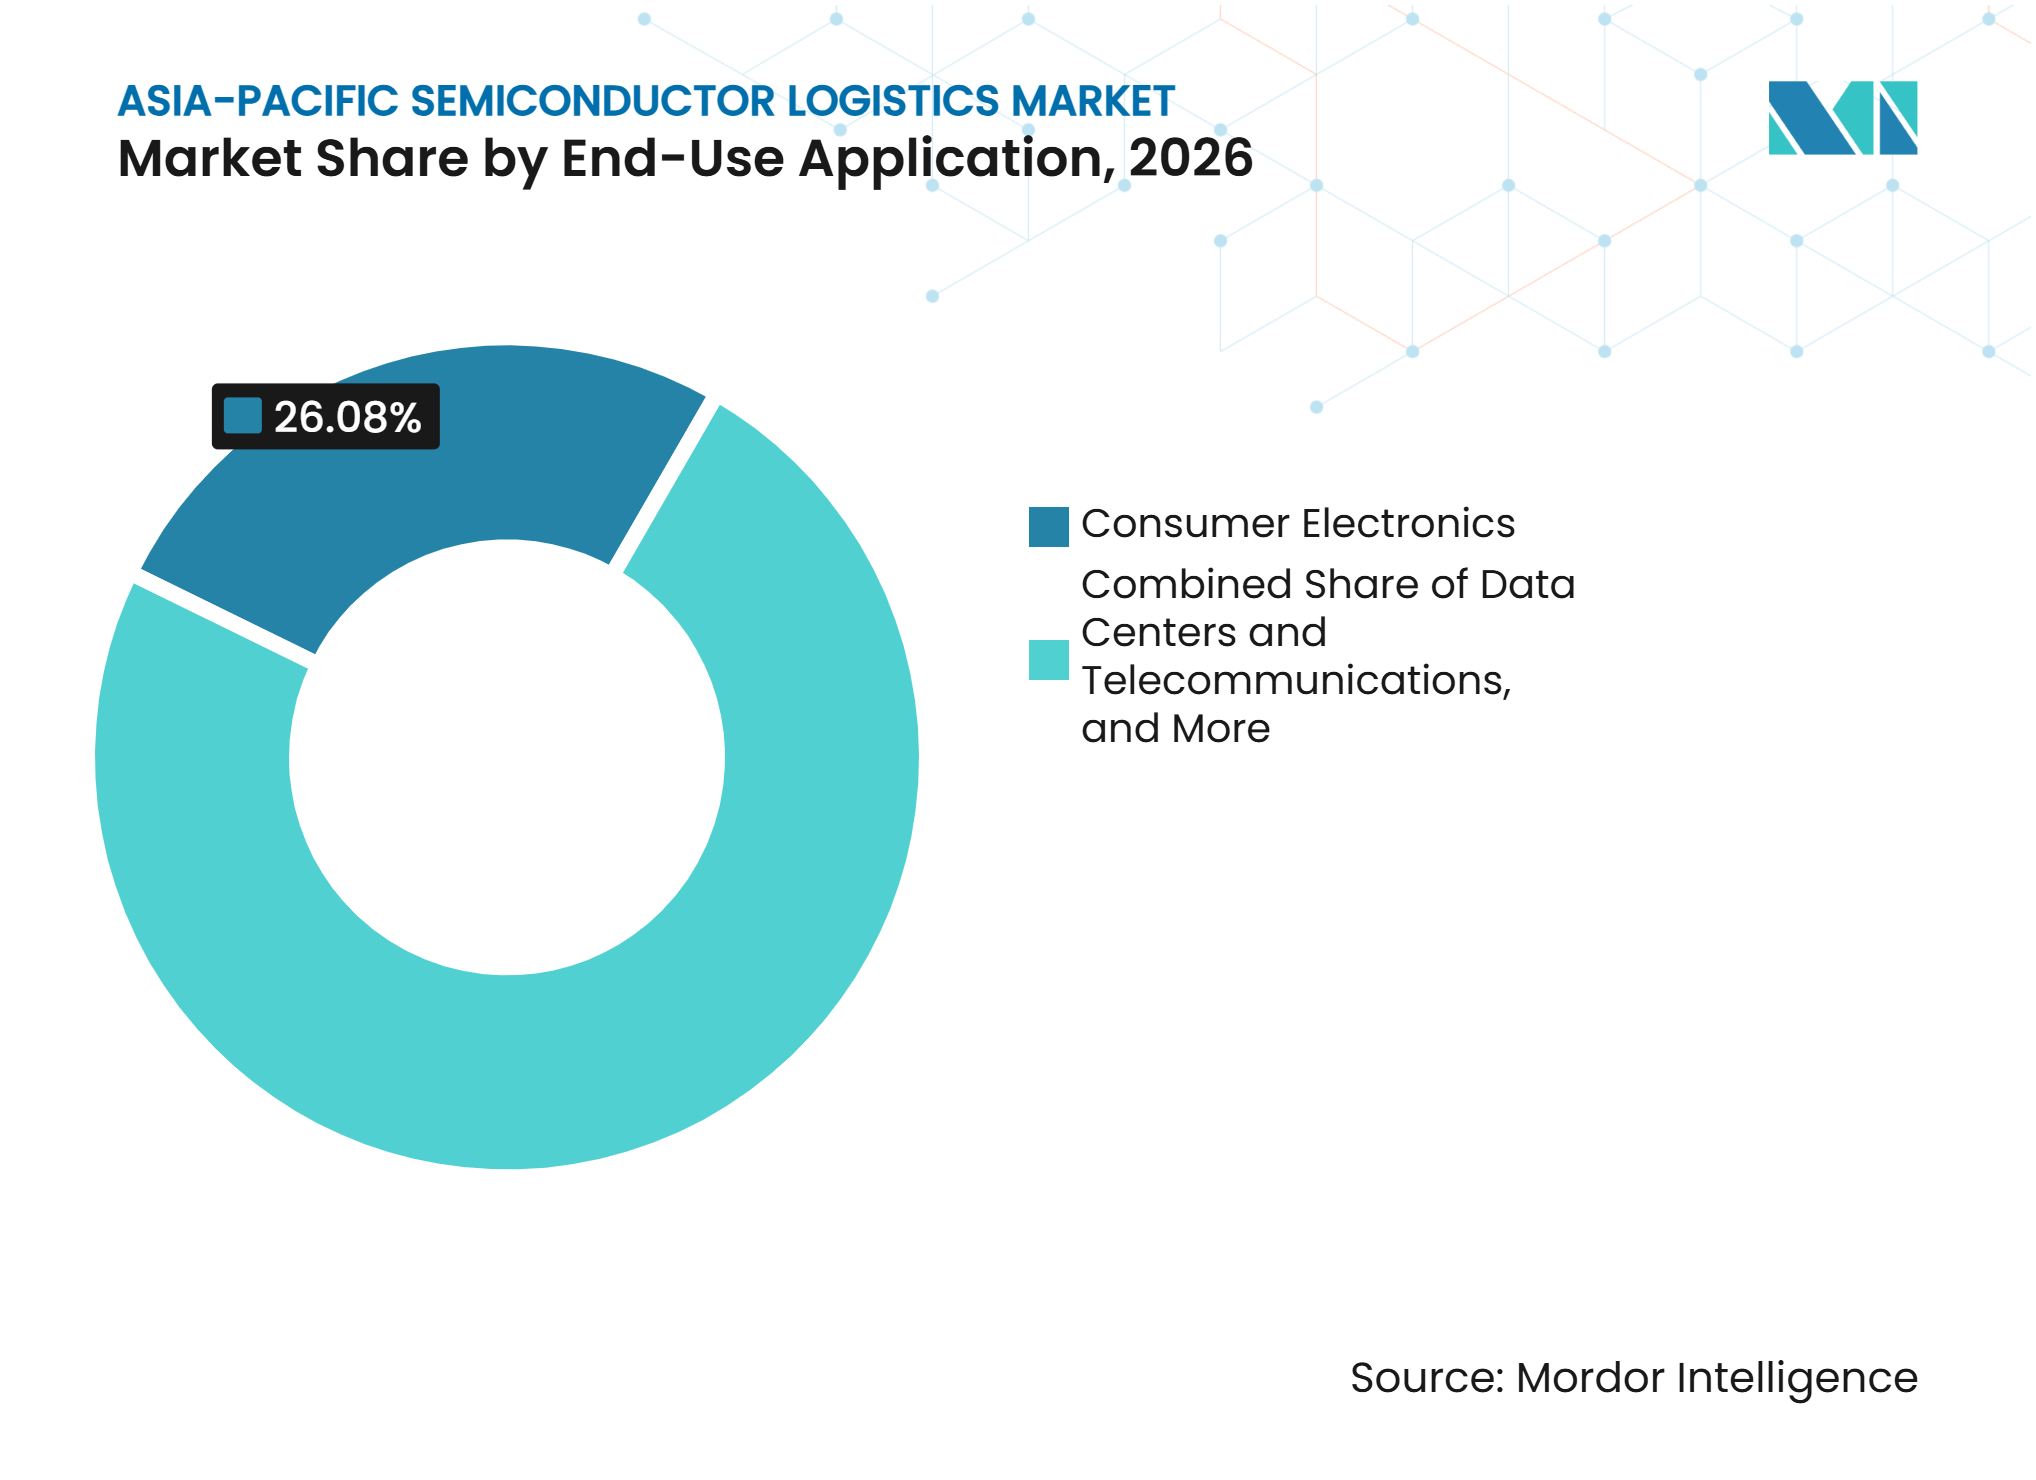
- Por aplicação de uso final, a eletrônica de consumo deteve uma participação de 26,08% em 2026, enquanto os data centers e as telecomunicações têm previsão de registrar um CAGR de 14,66% até 2032.
- Por geografia, a China deteve uma participação de 32,61% em 2026, enquanto a Índia tem previsão de registrar um CAGR de 14,94% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Roteamento Habilitado por IA, Visibilidade de ETA e Monitoramento de Condições | +2.5% | Taiwan, Coreia do Sul, Singapura e Japão, com aplicação regional | Médio prazo (2-4 anos) |
| Expansão de Fábricas de Nós Avançados e Capacidade de OSAT | +2.1% | Taiwan, Coreia do Sul, Japão, Índia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Incentivos Governamentais para Cadeias de Suprimentos de Semicondutores Confiáveis | +1.8% | Índia, Coreia do Sul, Japão, Singapura e Vietnã | Médio prazo (2-4 anos) |
| Empacotamento em Nível de Wafer e Terceirização de Empacotamento Avançado | +1.4% | Taiwan, Coreia do Sul, Malásia, Vietnã e Filipinas | Curto prazo (≤ 2 anos) |
| Logística Milk-Run Próxima a Fundições e Just-in-Time | +1.0% | Taiwan, Coreia do Sul, Japão, Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Manuseio com Controle de Temperatura de Produtos Químicos para EUV | +0.7% | Taiwan, Coreia do Sul, Japão e Singapura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Roteamento Habilitado por IA, Visibilidade de ETA e Monitoramento de Condições
O roteamento baseado em IA, os tempos estimados de chegada e o monitoramento de condições estão movendo o transporte de semicondutores em direção à detecção mais precoce de exceções em remessas. O mercado de logística de semicondutores da Ásia-Pacífico necessita dessas capacidades porque ferramentas para wafers e materiais sensíveis podem ter tolerância limitada a atrasos, choques ou variações de temperatura. Os dados de remessa podem ajudar as equipes de logística a intervir antes que um incidente afete um cronograma de produção. Os compradores de semicondutores também estão cada vez mais aptos a conectar informações logísticas com seus sistemas de fabricação e estoque. Isso torna os dados integrados de sensores, os registros digitais e os relatórios confiáveis de eventos mais relevantes na qualificação de parceiros. O resultado é um valor mais elevado atribuído a provedores que conseguem gerenciar o frete enquanto fornecem dados utilizáveis sobre condições e localização.
Expansão de Fábricas de Nós Avançados e Capacidade de OSAT
Novas fábricas e instalações terceirizadas de montagem e teste de semicondutores estão gerando trabalho logístico durante a construção e após o início da produção. Os gastos globais com equipamentos para fábricas de front-end de 300 mm estimam-se ser 32% maiores até o final de 2026 em relação ao ano anterior.[1] 18 projetos de construção de fábricas foram iniciados em 2025, incluindo 15 projetos para instalações de 300 mm. Cada projeto requer a movimentação de entrada de equipamentos, sistemas de sala limpa, materiais e produtos químicos antes de criar remessas de produção regulares. Essa sobreposição confere ao mercado de logística de semicondutores da Ásia-Pacífico uma combinação de demanda por carga de projeto e demanda operacional recorrente. A UMC apresentou sua nova expansão de fábrica em Singapura em abril de 2026, com até 5,00 bilhões de USD planejados para capacidade de 22 nm e 28 nm, de acordo com o Conselho de Desenvolvimento Econômico de Singapura.
Incentivos Governamentais para Cadeias de Suprimentos de Semicondutores Confiáveis
Os programas governamentais estão adicionando requisitos logísticos especializados aos investimentos nacionais em semicondutores. A Índia aprovou o Semicon 2.0 em julho de 2026 com um desembolso de INR 127.500 crore (14,19 bilhões de USD), abrangendo design de chips, equipamentos e materiais, pesquisa, empacotamento avançado e desenvolvimento de talentos.[2] Esses programas favorecem cadeias de suprimentos rastreáveis e em conformidade porque os equipamentos do projeto e os materiais controlados precisam atender a condições formais de segurança e manuseio. O mercado de logística de semicondutores da Ásia-Pacífico, portanto, se beneficia quando os fornecedores de logística estabelecem instalações domésticas, equipes treinadas e controles de documentação antes que a construção das fábricas avance. Os clusters apoiados pelo governo também concentram atenção na prontidão de serviços públicos, estradas, alfândega e armazéns ao redor de um local de fabricação. Isso apoia provedores que podem oferecer movimentação segura e armazenagem controlada dentro de um ecossistema industrial definido.
Empacotamento em Nível de Wafer e Terceirização de Empacotamento Avançado
A terceirização de empacotamento avançado aumenta o número de transferências entre fundições, operações de empacotamento e instalações de teste. Cada transferência requer embalagem adequada, controles de descarga eletrostática e registros de condições para os materiais envolvidos. O mercado de logística de semicondutores da Ásia-Pacífico está exposto a essa mudança porque o Sudeste Asiático tem um papel crescente nas cadeias de suprimentos de montagem, teste e empacotamento. Os materiais utilizados em ligação, underfill e encapsulamento também podem exigir manuseio controlado e documentação de mercadorias perigosas. À medida que essas atividades abrangem vários países, corredores dedicados de fronteira estão se tornando mais importantes. O requisito operacional não é mais apenas o transporte rápido, mas também condições de transferência consistentes em cada ponto de entrega.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos no Licenciamento de Controle de Exportações e na Documentação de Duplo Uso | -1.8% | Em toda a APAC, especialmente fluxos destinados à China e comércio de equipamentos avançados | Longo prazo (≥ 4 anos) |
| Volatilidade de Combustível de Aviação e Sobretaxas de Frete Aéreo | -1.3% | Taiwan, Coreia do Sul, Japão, Sudeste Asiático e rotas aéreas intercontinentais | Médio prazo (2-4 anos) |
| Capacidade Limitada para Caminhões e Contêineres de Sala Limpa | -0.9% | Taiwan, Coreia do Sul, Japão, Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Escassez de Pessoal Certificado em Mercadorias Perigosas e ESD | -0.6% | Em toda a APAC, especialmente Índia, Vietnã e locais emergentes de fábricas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento de Controle de Exportações, Documentação de Duplo Uso e Lacunas de Pessoal Certificado
O licenciamento de exportações e a documentação de duplo uso podem atrasar a movimentação de equipamentos avançados para semicondutores e componentes sensíveis. Esses processos são particularmente relevantes para remessas que cruzam múltiplas jurisdições ou envolvem itens sujeitos a controles técnicos. O mercado de logística de semicondutores da Ásia-Pacífico também precisa abordar a escassez de pessoal treinado em procedimentos de mercadorias perigosas e manuseio de descarga eletrostática. Os locais emergentes de fábricas precisam construir essa força de trabalho especializada juntamente com a infraestrutura de transporte e armazenagem. As necessidades de conformidade podem aumentar os prazos de entrega, os estoques de segurança e o esforço administrativo mesmo quando a capacidade física está disponível.
Volatilidade de Sobretaxa de Combustível de Aviação e Capacidade Limitada de Transporte em Sala Limpa
O frete aéreo é importante para remessas urgentes de semicondutores, o que torna as sobretaxas de combustível uma preocupação relevante de planejamento. O Monitor de Preços de Combustível de Aviação da IATA mostrou preços de combustível de aviação a mais do dobro do nível do ano anterior em outubro de 2026.[3] A Administração de Informações de Energia dos Estados Unidos reportou um preço de combustível de aviação do tipo querosene da Costa do Golfo de USD 3,501 por galão em 20 de julho de 2026.[4] Mudanças mais rápidas nos custos de combustível podem encurtar a validade das cotações de transporte e dificultar o planejamento orçamentário. Ao mesmo tempo, caminhões prontos para sala limpa, contêineres e equipes de manuseio treinadas permanecem limitados nos novos clusters de fabricação. Isso limita a capacidade do mercado de logística de semicondutores da Ásia-Pacífico de transferir cargas sensíveis entre modais quando os custos do transporte aéreo aumentam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função Logística:
O Transporte Lidera Enquanto os Serviços de Valor Agregado se ExpandemO transporte representou 51,74% do tamanho do mercado de logística de semicondutores da Ásia-Pacífico em 2026. Ele atende à carga de projeto de entrada para novas fábricas e às remessas recorrentes entre locais de fabricação, montagem, teste e distribuição. Equipamentos de alto valor requerem movimentação cuidadosamente planejada porque falhas de vibração, contaminação e temporização podem interromper a instalação. As remessas de produtos químicos e materiais também exigem cronogramas confiáveis, documentação especializada e manuseio controlado. Novas fábricas criam demanda de frete relacionada à construção antes que seus ciclos operacionais criem fluxos constantes de wafers, peças e dispositivos acabados. Isso cria demanda em clusters em diferentes estágios de maturidade. O maior requisito de transporte também reflete a geografia da região. Os insumos podem cruzar fronteiras antes de entrar em uma fábrica, depois se mover novamente para operações de empacotamento e teste antes da distribuição final. Os provedores precisam coordenar alfândega, segurança, cronogramas de transportadoras e prontidão dos destinatários ao longo dessa sequência. Essa complexidade operacional confere ao transporte um papel central mesmo quando uma remessa individual é pequena.
Os serviços de valor agregado têm previsão de registrar um CAGR de 10,54% até 2032. Esses serviços incluem kitting, rastreabilidade, logística reversa e trabalho realizado dentro ou próximo às instalações dos clientes. Um estudo de 2026 constatou que 44% das partes interessadas do setor de semicondutores selecionaram o envio internacional mais rápido como a principal capacidade do parceiro logístico para os 3 anos seguintes. O setor de logística de semicondutores da Ásia-Pacífico está, portanto, avançando além do transporte convencional em direção a serviços que apoiam a continuidade da produção. Provedores com redes certificadas podem combinar serviços de transporte, armazenagem e execução em um único modelo operacional. Especialistas regionais ainda podem competir onde a proximidade a um cluster de fábricas apoia serviços responsivos de frete de projeto e spot. O mercado de logística de semicondutores da Ásia-Pacífico está, consequentemente, recompensando a execução confiável tanto quanto a cobertura de rede física. Serviços que reduzem o ônus de coordenação interna de um cliente podem se tornar parte de um relacionamento operacional de longo prazo. Isso sustenta a demanda por parceiros que entendem tanto os requisitos do local de produção quanto os controles de logística transfronteiriça.


Por Modal de Transporte:
O Aéreo Lidera em Volume e CrescimentoO modal aéreo deteve 39,26% do segmento de modal de transporte em 2026 e tem previsão de registrar um CAGR de 12,74% até 2032. O transporte aéreo é importante para chips de alto valor, peças urgentes de equipamentos, insumos de empacotamento avançado e remessas de dispositivos acabados com prazo determinado. Seu papel reflete o valor de evitar interrupções na produção e cumprir janelas de entrega curtas. O tamanho do mercado de logística de semicondutores da Ásia-Pacífico para movimentações vinculadas ao aéreo é sustentado por densas redes de fabricação regionais e rotas globais de exportação de eletrônicos. A movimentação de frete por via aérea também apoia consignações menores e frequentes que necessitam de proteção confiável contra descarga eletrostática e visibilidade de remessa.
O transporte rodoviário permanece essencial para a atividade milk-run dentro dos principais clusters de fábricas. Tais movimentações requerem veículos com suspensão a ar, proteção monitorada de carga e transferências controladas entre instalações. O transporte marítimo e por hidrovias interiores é mais adequado para materiais a granel, carga de construção e fluxos de nós maduros de menor urgência. As ferrovias oferecem uma possível opção de menor custo para materiais a granel selecionados em corredores transfronteiriços. No entanto, o gerenciamento de vibração e a disponibilidade de contêineres para sala limpa ainda restringem o uso ferroviário mais amplo para cargas sensíveis. Os operadores logísticos precisam usar o planejamento multimodal sem enfraquecer os padrões de manuseio para componentes críticos. A escolha do modal frequentemente muda durante um ciclo de remessa à medida que uma fábrica passa da construção para as operações regulares. A construção pode favorecer o frete marítimo para equipamentos grandes, enquanto as peças de reposição frequentemente requerem transporte aéreo. A capacidade rodoviária permanece o elo que conecta portos e aeroportos com ambientes de fábricas altamente controlados.
Por Tipo de Armazenagem:
O Controle de Temperatura Ganha Importância EstratégicaA armazenagem sem controle de temperatura deteve 77,24% da participação do mercado de logística de semicondutores da Ásia-Pacífico em 2026. Chips acabados, materiais de embalagem e vários insumos de nós maduros podem ser armazenados sem gerenciamento térmico ativo. Essas instalações ainda precisam de controles de descarga eletrostática, procedimentos de segurança e condições adequadas para eletrônicos sensíveis. Suas localizações próximas a clusters estabelecidos refletem investimentos de longo prazo ao lado das principais fábricas e nós da cadeia de suprimentos. A maior base instalada próxima a Hsinchu, Pyeongtaek e Grande Xangai confere aos hubs estabelecidos uma vantagem de infraestrutura. Também permite que os fabricantes mantenham estoques de segurança para equipamentos, materiais e componentes de produção.
A armazenagem com controle de temperatura tem previsão de se expandir a um CAGR de 11,85% até 2032. Fotorresistentes para EUV, agentes de ataque químico especiais, gases ultrapuros e outros materiais avançados podem necessitar de maior estabilidade térmica durante o armazenamento e o transporte. A transição para tecnologias de processo de 3 nm e menores aumenta a importância da pureza e consistência dos materiais. Isso eleva a demanda por instalações que possam monitorar e documentar as condições de armazenamento em vez de simplesmente fornecer espaço físico. O mercado de logística de semicondutores da Ásia-Pacífico provavelmente valorizará mais a capacidade certificada de controle de temperatura à medida que as cadeias de suprimentos de nós avançados se tornarem maiores. A capacidade de armazém controlado também reduz o risco de que problemas de qualidade de materiais interrompam as operações das fábricas. Também pode ajudar os clientes a manter estoques mais próximos a um local de produção sem perder visibilidade sobre as condições dos materiais. O armazém está, portanto, se tornando uma extensão de controle de qualidade da rede de transporte. Isso é particularmente relevante onde um material passa por vários pontos de armazenamento antes de chegar a uma fábrica.
Por Tipo de Produto:
Os Produtos Semicondutores Acabados Permanecem CentraisOs produtos semicondutores acabados detiveram 31,12% do segmento de tipo de produto em 2026. Seu alto valor em relação ao volume físico apoia remessas frequentes, seguras e frequentemente aéreas dos hubs de produção para locais de montagem de dispositivos e clientes. Essas remessas requerem embalagem segura contra descarga eletrostática e registros confiáveis de cadeia de custódia. Os dispositivos acabados também se movem por amplas redes de distribuição que conectam os locais de fabricação da Ásia-Pacífico com os mercados globais de eletrônicos. Isso torna a categoria uma fonte significativa de demanda recorrente de frete especializado. Seus requisitos de manuseio favorecem provedores logísticos que podem proteger a integridade da carga enquanto cumprem janelas de entrega estreitas.
Outros tipos de produtos têm previsão de registrar um CAGR de 13,19% até 2032. Essa categoria é sustentada por produtos químicos especiais, substratos de empacotamento avançado, fotorresistentes para EUV e compostos de underfill utilizados em processos de produção avançados. Wafers nus e processados requerem controle de vibração e transportadores protetores porque as perdas em trânsito podem ser custosas. Matérias-primas e produtos químicos necessitam de capacidades para mercadorias perigosas, armazenagem alfandegada e expedidores licenciados quando aplicável. Os materiais de embalagem criam movimentação recorrente entre os locais dos fornecedores e as instalações terceirizadas de montagem e teste. Esses diferentes requisitos estão levando os provedores a construir serviços mais personalizados para cada fluxo de materiais. Procedimentos operacionais separados são necessários para wafers, materiais perigosos, dispositivos acabados e suprimentos de embalagem de alto volume. Os provedores podem usar processos documentados para identificar pontos fracos antes que afetem uma entrega. O treinamento consistente torna esses sistemas mais eficazes em uma grande rede regional. O planejamento específico por produto também melhora o uso de ativos de transporte certificados de alto custo. Pode reduzir etapas desnecessárias quando a carga necessita de diferentes condições ambientais. Procedimentos claros de segregação apoiam a movimentação mais segura de materiais que requerem controles regulamentados. Essas capacidades se tornam mais importantes à medida que o empacotamento avançado introduz categorias adicionais de materiais. Os provedores precisam manter registros consistentes ao longo de todo o ciclo de vida da remessa.

Por Cliente:
As Fundições Ganham Demanda Enquanto os IDMs Mantêm EscalaOs IDMs detiveram 29,37% do segmento de clientes em 2026. Seus modelos operacionais integrados geram necessidades logísticas ao longo do desenvolvimento de produtos, fabricação, montagem, teste e distribuição. Frequentemente requerem ativos de transporte dedicados, manuseio certificado e suporte dentro das instalações de fabricação. O mercado de logística de semicondutores da Ásia-Pacífico atende a esses clientes por meio de processos consistentes que podem abranger muitos locais internos. Seus requisitos podem incluir devoluções de equipamentos, fornecimento de peças sobressalentes e movimentação controlada de materiais entre estágios de produção. Essa amplitude confere aos fabricantes integrados um requisito logístico substancial e recorrente.
As fundições têm previsão de registrar um CAGR de 13,70% até 2032. A demanda por capacidade de ponta de designers de chips de IA e grandes operadores de data centers está aumentando o fluxo de wafers, ferramentas e materiais nos ecossistemas de fundições. Os provedores terceirizados de montagem e teste também precisam de movimentações mais complexas à medida que o empacotamento avançado cria entregas controladas adicionais. As empresas fabless concentram a demanda em torno de wafers de entrada e chips acabados de saída em cadeias de suprimentos de múltiplos locais. Os fabricantes de equipamentos precisam de logística de projeto e reversa que possa proteger ferramentas de precisão de contaminação e vibração. Os fornecedores de materiais e as casas de design estão adicionando mais nós de demanda à medida que o ecossistema regional se expande. Suas necessidades tornam as cadeias de suprimentos menos lineares porque a carga pode se mover entre locais de pesquisa, fábricas, operações de empacotamento e locais de clientes. Cada local pode ter diferentes regras de segurança, janelas de entrega e requisitos de manuseio de materiais. O planejamento logístico precisa levar em conta esses procedimentos específicos do local antes que uma remessa seja despachada.
Por Aplicação de Uso Final:
Data Centers e Telecomunicações Impulsionam Crescimento Mais RápidoA eletrônica de consumo deteve 26,08% do segmento de aplicação de uso final em 2026. Smartphones, wearables e computadores pessoais continuam a criar demanda regular para transporte de chips acabados e fluxos de materiais de embalagem. A Associação de Eletrônicos e Semicondutores da Índia indicou que a eletrônica de consumo representou 30% da demanda de semicondutores da Índia em 2026. Esse segmento necessita de movimentação confiável ao longo dos ciclos de produção e redes de distribuição. Também apoia o fluxo constante de componentes de menor volume e alto valor entre a fabricação da Ásia-Pacífico e os locais de montagem de dispositivos. A ampla base de atividade de eletrônica de consumo ajuda a manter a demanda em vários modais de transporte.
Os data centers e as telecomunicações têm previsão de registrar um CAGR de 14,66% até 2032. A infraestrutura de IA está aumentando a necessidade de GPUs, memória de alta largura de banda, chips de rede avançados e equipamentos relacionados. Mais de 2.000 data centers devem ser construídos globalmente entre 2026 e 2035, com uma parcela significativa nos mercados da Ásia-Pacífico. A produção automotiva também apoia a movimentação de semicondutores de potência na China, Japão e Coreia do Sul. Saúde, aeroespacial, defesa e automação industrial acrescentam requisitos especializados adicionais, incluindo manuseio controlado e documentação segura. Esses usos finais diversificam o mercado de logística de semicondutores da Ásia-Pacífico em várias categorias de carga de alto valor. A demanda de diferentes aplicações também reduz a dependência de um único ciclo de eletrônicos. Dá aos provedores logísticos uma razão para desenvolver capacidades que possam apoiar tanto grandes clientes de infraestrutura quanto usuários especializados menores. A mesma rede de manuseio controlado pode atender a várias aplicações se seu design de processo atender aos requisitos de carga mais rigorosos.
Análise Geográfica
A China deteve 32,61% da participação do mercado de logística de semicondutores da Ásia-Pacífico em 2026. O país combina uma grande base de montagem de eletrônicos com atividade crescente de fabricação doméstica de semicondutores. Seus clusters de fábricas em Xangai, Suzhou, Pequim e Chengdu sustentam a demanda por logística de equipamentos, produtos químicos, materiais e dispositivos acabados. Parques logísticos alfandegados estabelecidos e armazéns certificados podem reduzir o atrito administrativo para provedores que já possuem infraestrutura local. O ambiente de controle de exportações da China também aumenta a importância da documentação do usuário final e do manuseio em conformidade para itens avançados. Essas condições favorecem empresas com processos alfandegários estabelecidos, armazenagem segura contra descarga eletrostática e capacidade de controle de temperatura.
A Índia tem previsão de registrar um CAGR de 14,94% até 2032. O Semicon 2.0 foi aprovado em julho de 2026 e adicionou apoio político para design de chips, equipamentos e materiais, novas fábricas, empacotamento avançado, pesquisa e talentos. O NX Group assinou um memorando de cooperação com a Missão de Semicondutores da Índia em setembro de 2026 para apoiar a infraestrutura de logística de semicondutores. Instalações dedicadas em torno de Dholera indicam que a construção logística inicial está se concentrando próximo ao corredor de semicondutores de Gujarat. Esse desenvolvimento requer uma construção coordenada de armazenagem, transporte terrestre, procedimentos alfandegários e equipes de manuseio treinadas. Também pode criar oportunidades para prestadores de serviços que possam operar próximos aos locais das fábricas antes que as cadeias de suprimentos estejam totalmente estabelecidas. A Índia, portanto, combina crescimento rápido de demanda com uma necessidade significativa de capacidade logística especializada.
A base de fabricação avançada de Taiwan cria frequentes remessas de entrada de equipamentos e movimentações de saída de chips acabados. O apoio político da Coreia do Sul para clusters de semicondutores fortalece o argumento para instalações logísticas com prontidão de energia, água, estradas e gestão de resíduos. Os hubs de semicondutores em desenvolvimento do Japão estão gerando demanda por armazenagem e peças sobressalentes sob demanda próximas a novos locais de fabricação. A DHL Supply Chain iniciou as obras de um centro de logística de semicondutores de 14.500 m² em Chitose, Hokkaido, em agosto de 2025, com conclusão prevista para o final de 2026. O Sudeste Asiático é importante para o mercado de logística de semicondutores da Ásia-Pacífico porque Malásia, Vietnã, Tailândia, Singapura e Filipinas apoiam montagem, teste, empacotamento e produção de eletrônicos. Singapura também permanece um local-chave para fabricação de semicondutores de alto valor e serviços logísticos. A expansão da UMC em Singapura apoia a demanda de entrada por produtos químicos, substratos e equipamentos. Austrália e outros mercados da Ásia-Pacífico contribuem com fluxos menores, mas especializados, de materiais, design e atividades crescentes de montagem de eletrônicos. Nesse grupo de mercados, os requisitos logísticos diferem de acordo com o foco da atividade em fabricação de ponta, empacotamento, materiais ou montagem de eletrônicos. Isso requer um design de rede que combine conexões regionais com conhecimento operacional local. Instalações próximas a portos, aeroportos e clusters industriais permanecem relevantes porque reduzem o número de transferências de carga.
Cenário Competitivo
Concentração do Mercado
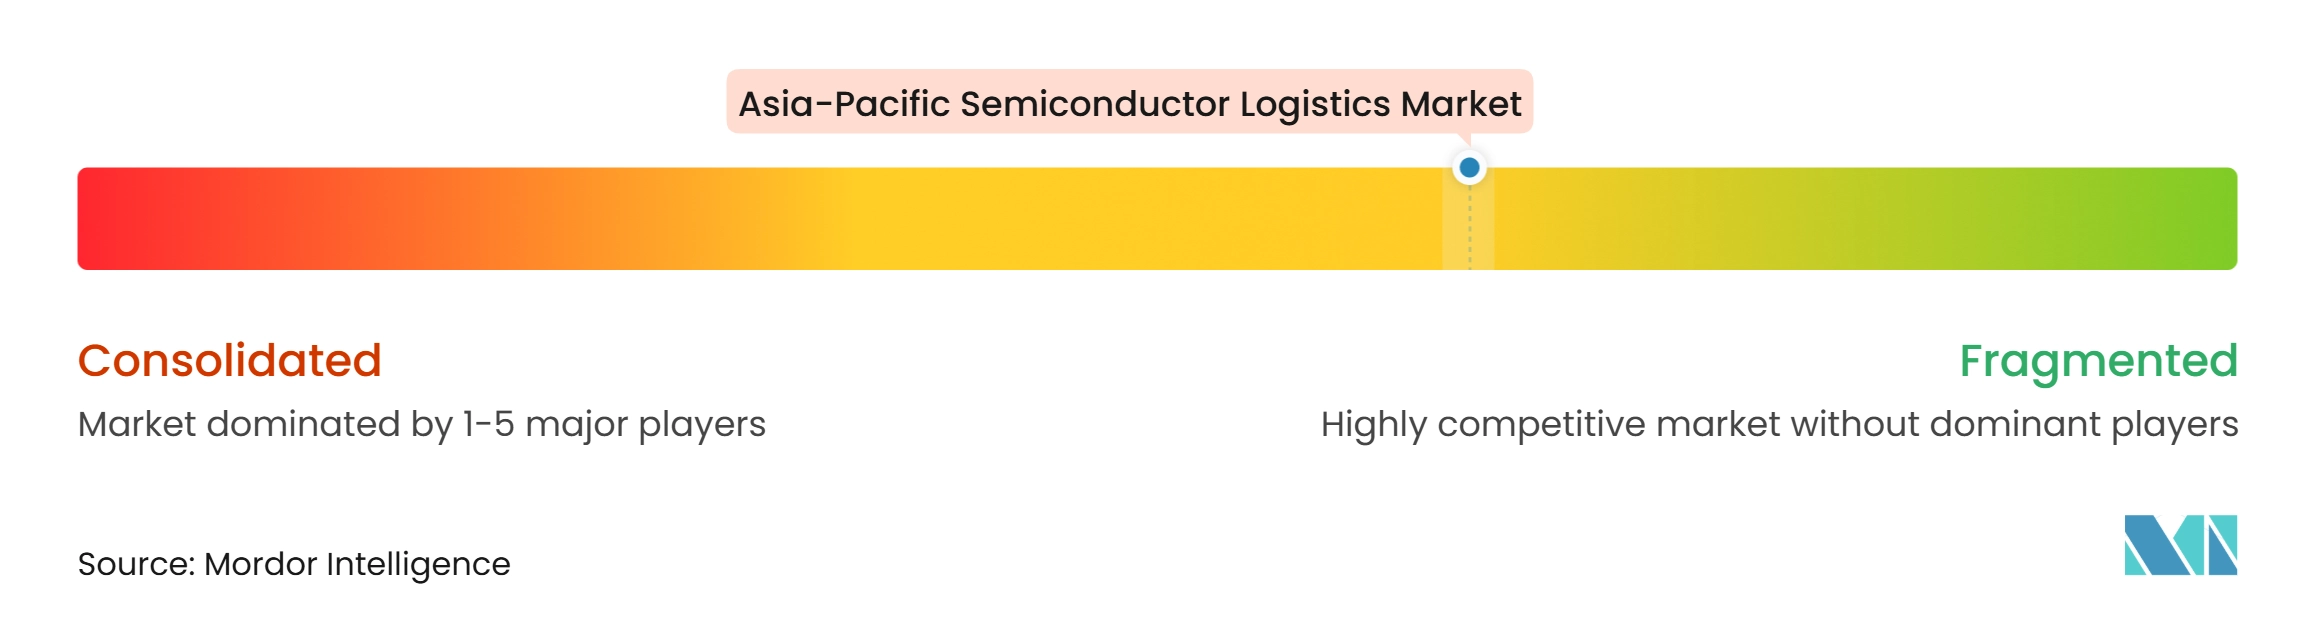
O mercado de logística de semicondutores da Ásia-Pacífico é moderadamente fragmentado porque inclui provedores integrados globais e especialistas regionais. A concorrência é mais intensa em trabalhos altamente especializados, como transporte de produtos químicos com controle de temperatura, movimentação de equipamentos de grande porte e entrega de última milha compatível com sala limpa. A qualificação de clientes pode levar de 6 a 12 meses porque abrange controles de descarga eletrostática, segurança da informação, processos alfandegários e procedimentos operacionais. Os Regulamentos de Mercadorias Perigosas da IATA e os padrões de descarga eletrostática IEC 61340 são referências importantes de conformidade para operações de carga sensível. Os sistemas de gestão ambiental ISO 14001 e a certificação de reciclagem R2v3 também podem apoiar os requisitos de aquisição onde se aplicam obrigações de sustentabilidade. Os provedores precisam combinar certificações com operações próximas à fábrica, em vez de tratar a conformidade como um serviço independente. Os clientes de semicondutores precisam de evidências de que os processos são aplicados de forma consistente por motoristas, equipes de armazém, funcionários alfandegários e subcontratados locais. Isso torna o treinamento, as auditorias e os procedimentos operacionais documentados essenciais para a entrega competitiva. Também eleva o custo de entrada para provedores que buscam atender à carga mais sensível.
As empresas estão investindo em instalações e capacidades de rede que posicionam serviços especializados próximos aos clusters de semicondutores. O projeto de Chitose da DHL Supply Chain foi projetado para fornecer armazenagem de estoque, logística interna e entrega de peças sobressalentes para o cluster de semicondutores de próxima geração do Japão. A cooperação do NX Group com a Missão de Semicondutores da Índia em setembro de 2026 mostrou como os provedores logísticos estavam se preparando para os novos locais de fabricação da Índia. A Kuehne+Nagel também assinou um acordo de provedor logístico líder com a Evonik em 2026 para aproximadamente 70.000 remessas anuais nos mercados da Ásia-Pacífico. Esses movimentos mostram um foco em escala regional, controle integrado e consistência de serviço. Suas instalações podem apoiar peças sobressalentes com prazo determinado e materiais de produção enquanto reduzem a distância até os locais de fabricação. Os serviços transfronteiriços também são mais úteis quando um provedor pode aplicar os mesmos controles de qualidade em cada local. O investimento em capacidade física, portanto, funciona melhor quando vinculado a um sistema operacional padronizado.
A tecnologia é uma base importante para a concorrência no mercado de logística de semicondutores da Ásia-Pacífico, pois ETAs preditivos, monitoramento de choque e temperatura e documentação alfandegária automatizada melhoram a visibilidade para cargas sensíveis. Rotas transfronteiriças controladas entre Taiwan, Malásia e Vietnã, juntamente com novos corredores de fábricas indianas, favorecem provedores que estabelecem capacidade certificada antecipadamente e coordenam importações de equipamentos, armazenagem, transporte programado, remessas de emergência e devoluções. Os operadores regionais podem competir por meio de acesso próximo às fábricas, relacionamentos com transportadoras, instalações locais e flexibilidade de tempo de trânsito, enquanto os provedores globais podem se beneficiar de redes de múltiplos países e sistemas de conformidade mais amplos. Os relatórios digitais podem tornar o status das remessas, os documentos e as condições da carga mais fáceis de avaliar, mas não substituem a capacidade de descarga eletrostática, segurança, proteção e controle de temperatura. Os clientes avaliam a confiabilidade em toda a cadeia de serviços completa, portanto, as equipes locais precisam de planos de contingência, coordenação direta com contatos de fabricação e aquisição, e alternativas como transportadoras pré-aprovadas ou armazenagem de segurança controlada. O modelo competitivo pode, portanto, variar por localização, pois os corredores maduros podem recompensar a qualidade do serviço e a resposta rápida, enquanto os clusters mais novos requerem investimento antecipado em infraestrutura e execução local qualificada.
Líderes do Setor de Logística de Semicondutores da Ásia-Pacífico
-
DHL Group
-
Kuehne + Nagel
-
Nippon Express Holdings, Inc.
-
DSV A/S
-
Yusen Logistics Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Semicondutores da Ásia-Pacífico Empresas cobertas neste relatório
- DHL Group
- Kuehne + Nagel
- Nippon Express Holdings, Inc.
- DSV A/S
- Yusen Logistics Co., Ltd.
- UPS Supply Chain Solutions
- FedEx Logistics
- CEVA Logistics
- Omni Logistics
- Dimerco Express Group
- NNR Global Logistics
- MOL Logistics
- AIT Worldwide Logistics
- Kintetsu World Express, Inc.
- Logistics Plus, Inc.
- CCS Express
- K Line Logistics, Ltd.
- Javelin Logistics Company, Inc.
- Three Way Logistics
- Sinotrans Limited
- Kerry Logistics Network Limited
- Expeditors International of Washington, Inc.
Desenvolvimentos industriais recentes em Mercado de Logística de Semicondutores da Ásia-Pacífico
- Setembro de 2026: O NX Group (Nippon Express Holdings) formalizou a cooperação com a Missão de Semicondutores da Índia, visando 380 milhões de USD em receita na Índia até o exercício fiscal de 2028 e comprometendo-se com uma instalação dedicada de logística de semicondutores na Região de Investimento Especial de Dholera, Gujarat, até 2027, para atender à primeira onda de unidades comerciais de fabricação de chips da Índia.
- Agosto de 2026: A DHL Supply Chain iniciou as obras de um centro dedicado de logística de semicondutores em Chitose, Hokkaido, adjacente ao cluster industrial de semicondutores de próxima geração do Japão. A instalação multiusuário de 14.500 m² fornece armazenagem de estoque, logística interna e entrega de peças sobressalentes sob demanda, com conclusão prevista para o final de 2026.
- Maio de 2026: A Kuehne + Nagel assinou um acordo de Provedor Logístico Líder com a Evonik cobrindo aproximadamente 70.000 remessas anuais na China Continental, Taiwan, Singapura, Coreia do Sul, Japão, Nova Zelândia, Austrália, Índia e Sudeste Asiático, padronizando processos logísticos digitalizados e visibilidade em tempo real para fluxos de produtos químicos especiais que incluíam materiais relacionados a semicondutores.
- Abril de 2025: A UMC apresentou oficialmente sua nova fábrica greenfield no Parque de Fábricas de Wafers de Pasir Ris, em Singapura, visando produção em volume com um investimento de até 5,00 bilhões de USD para 30.000 wafers por mês de capacidade de 22 nm/28 nm, criando demanda imediata de entrada para logística de produtos químicos, substratos e equipamentos.
Escopo do Relatório do Mercado de Logística de Semicondutores da Ásia-Pacífico
Visão geral da segmentação
| Transporte | Rodovias |
| Ferrovias | |
| Transporte Marítimo e por Hidrovias Interiores | |
| Aéreo | |
| Armazenagem e Estocagem | Com Controle de Temperatura (Cadeia de Frio) |
| Sem Controle de Temperatura (Sem Cadeia de Frio) | |
| Serviços de Valor Agregado |
| Matérias-Primas e Produtos Químicos |
| Wafers, Nus e Processados |
| Materiais de Embalagem |
| Produtos Semicondutores Acabados |
| Outros Tipos de Produtos |
| Fabricantes de Dispositivos Integrados (IDMs) |
| Fundições |
| Provedores Terceirizados de Montagem e Teste de Semicondutores (OSAT) |
| Empresas de Semicondutores Fabless |
| Fabricantes de Equipamentos para Semicondutores |
| Outros |
| Automotivo |
| Eletrônica de Consumo |
| Data Centers e Telecomunicações |
| Industrial e Automação |
| Saúde e Ciências da Vida |
| Aeroespacial e Defesa |
| Outras Aplicações |
| China |
| Taiwan |
| Coreia do Sul |
| Japão |
| Índia |
| Sudeste Asiático |
| Austrália |
| Restante da Ásia-Pacífico |
| Por Função Logística | Transporte | Rodovias |
| Ferrovias | ||
| Transporte Marítimo e por Hidrovias Interiores | ||
| Aéreo | ||
| Armazenagem e Estocagem | Com Controle de Temperatura (Cadeia de Frio) | |
| Sem Controle de Temperatura (Sem Cadeia de Frio) | ||
| Serviços de Valor Agregado | ||
| Por Tipo de Produto | Matérias-Primas e Produtos Químicos | |
| Wafers, Nus e Processados | ||
| Materiais de Embalagem | ||
| Produtos Semicondutores Acabados | ||
| Outros Tipos de Produtos | ||
| Por Cliente | Fabricantes de Dispositivos Integrados (IDMs) | |
| Fundições | ||
| Provedores Terceirizados de Montagem e Teste de Semicondutores (OSAT) | ||
| Empresas de Semicondutores Fabless | ||
| Fabricantes de Equipamentos para Semicondutores | ||
| Outros | ||
| Por Aplicação de Uso Final | Automotivo | |
| Eletrônica de Consumo | ||
| Data Centers e Telecomunicações | ||
| Industrial e Automação | ||
| Saúde e Ciências da Vida | ||
| Aeroespacial e Defesa | ||
| Outras Aplicações | ||
| Por Geografia | China | |
| Taiwan | ||
| Coreia do Sul | ||
| Japão | ||
| Índia | ||
| Sudeste Asiático | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para a logística de semicondutores da Ásia-Pacífico até 2032?
O setor tem previsão de crescer de 18,72 bilhões de USD em 2027 para 29,30 bilhões de USD até 2032, a um CAGR de 9,37%.
Qual função logística representa a maior parcela da atividade de semicondutores na Ásia-Pacífico?
O transporte lidera com 51,74% em 2026, refletindo o frete transfronteiriço recorrente e a carga de construção de fábricas.
Por que a armazenagem com controle de temperatura está se tornando mais importante para as cadeias de suprimentos de semicondutores?
Tem previsão de registrar um CAGR de 11,85% porque fotorresistentes para EUV, agentes de ataque químico especiais e materiais ultrapuros necessitam de maior estabilidade térmica.
Qual modal de transporte está crescendo mais rapidamente para a carga de semicondutores na Ásia-Pacífico?
O modal aéreo lidera o segmento de modal de transporte com 39,26% em 2026 e um CAGR projetado de 12,74% até 2032.
O que está impulsionando a demanda de logística de semicondutores da Índia?
O Semicon 2.0, aprovado em julho de 2026, apoia nova capacidade em design, materiais, fábricas, empacotamento avançado, pesquisa e talentos.
Quais capacidades de conformidade os provedores de logística de semicondutores precisam?
Os provedores precisam de manuseio controlado, procedimentos de descarga eletrostática, processos para mercadorias perigosas, rastreabilidade e documentação alfandegária adequada.