
Marktgröße und Marktanteil der Halbleiterlogistik im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
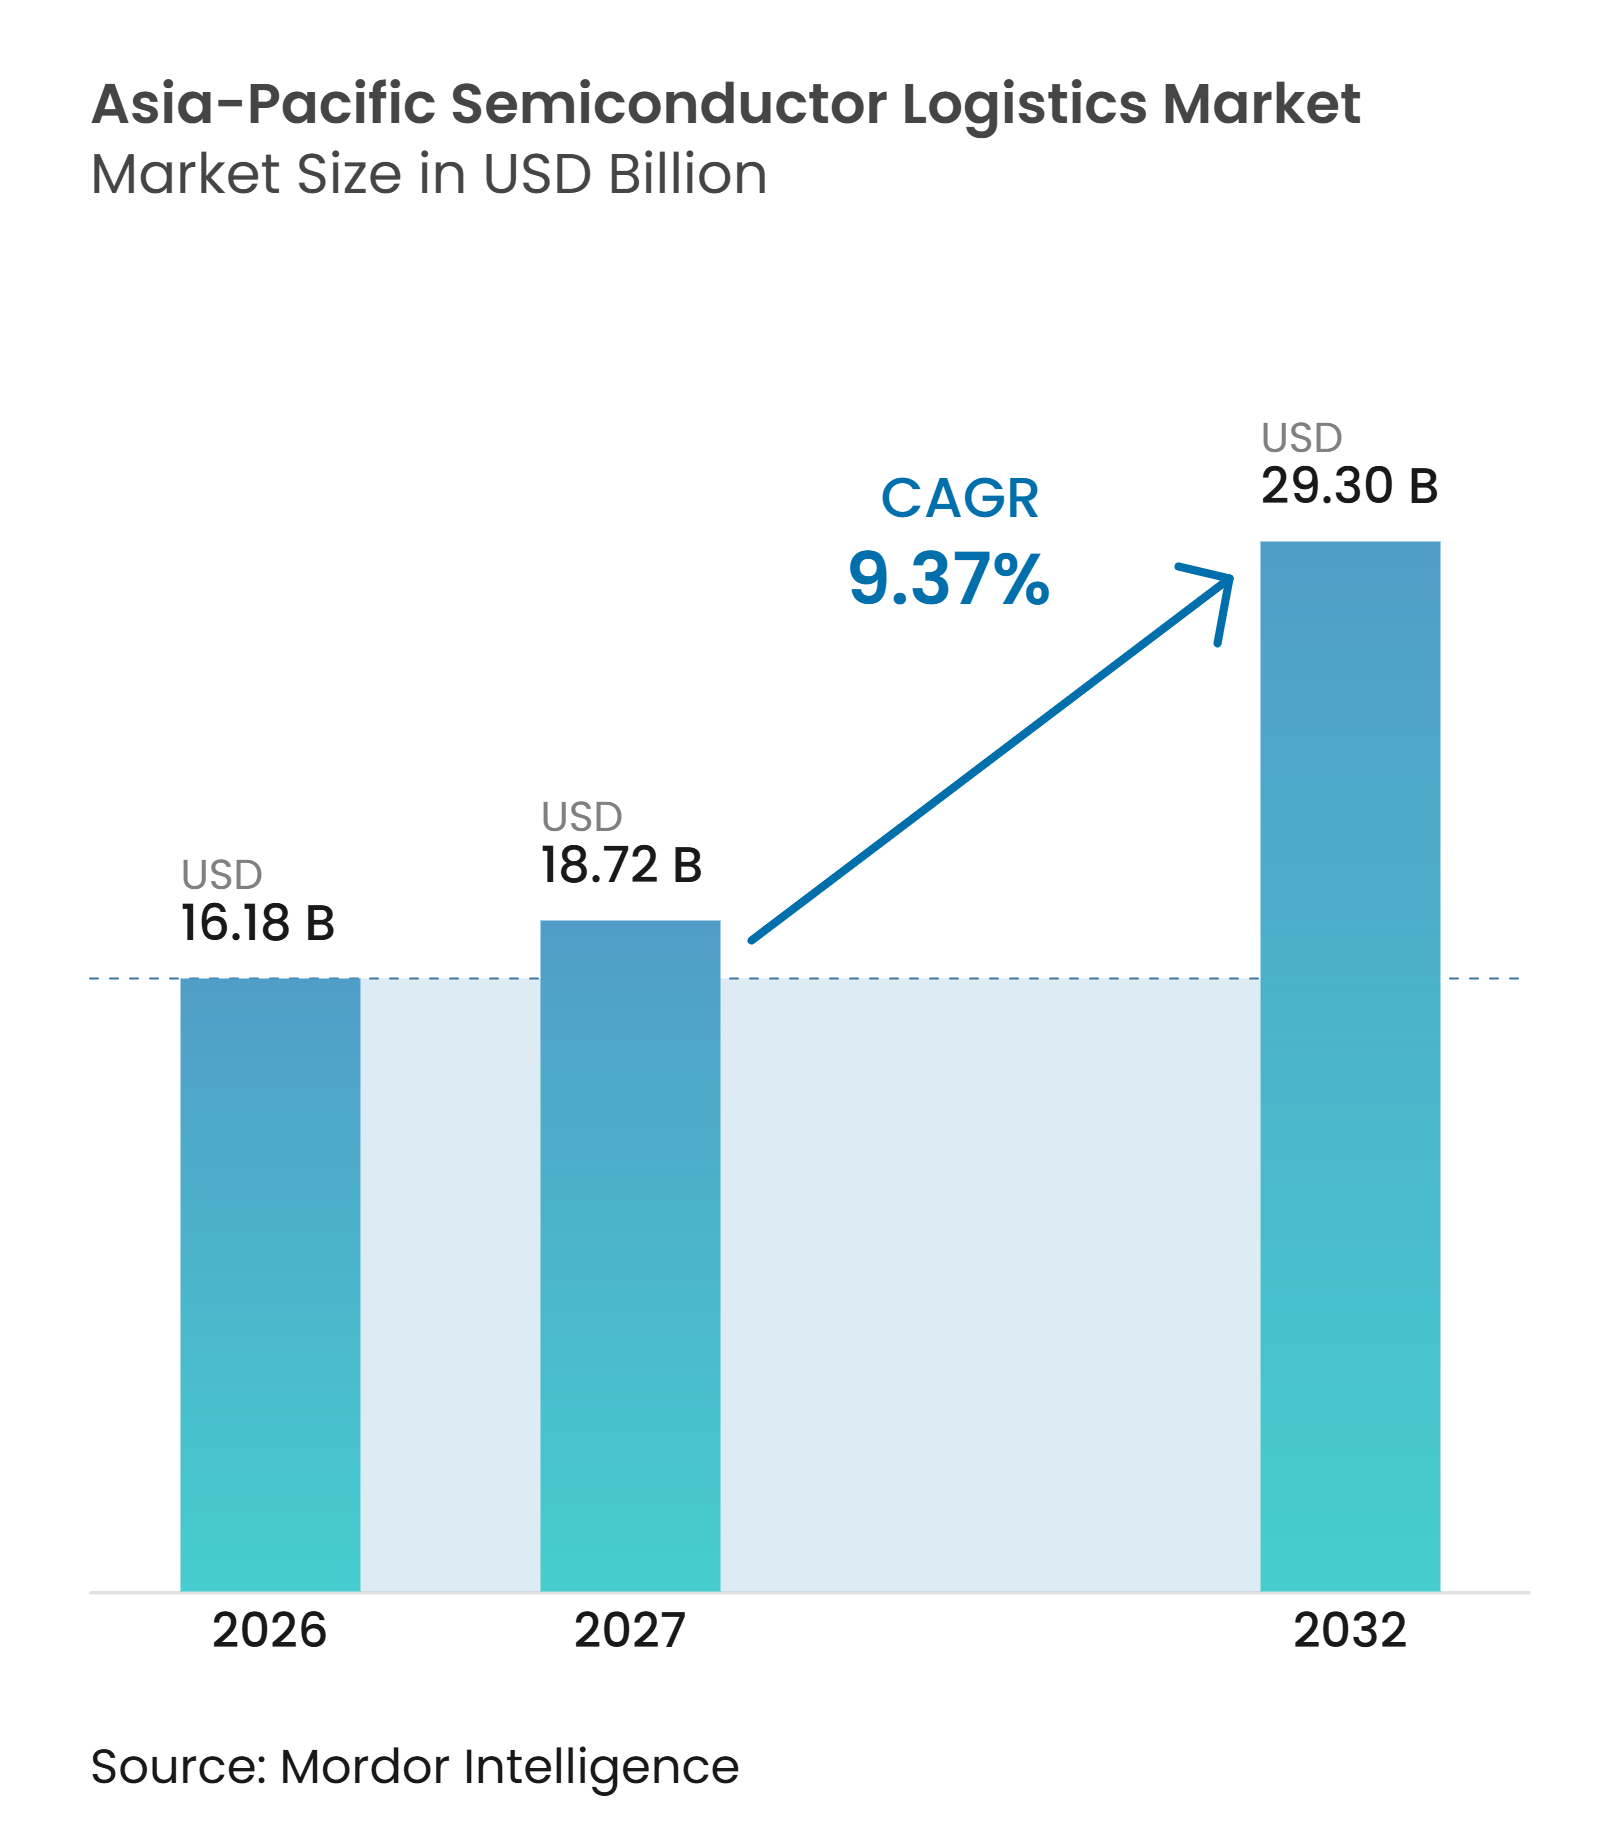
| Marktgröße im Basisjahr (2026) | 16.18 Milliarden US-Dollar |
| Marktgröße (2027) | 18.72 Milliarden US-Dollar |
| Marktgröße (2032) | 29.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.37 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Halbleiterlogistik im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße der Halbleiterlogistik im asiatisch-pazifischen Raum wurde im Jahr 2026 auf 16,18 Milliarden USD geschätzt und soll von 18,72 Milliarden USD im Jahr 2027 auf 29,30 Milliarden USD bis 2032 wachsen, bei einem CAGR von 9,37 % während des Prognosezeitraums (2027–2032).
Kapazitätserweiterungen bei fortschrittlichen Knoten erhöhen den Bedarf an kontrolliertem Transport von Wafer-Anlagen, Chemikalien, Substraten und fertigen Bauelementen in der gesamten Region. Der Markt für Halbleiterlogistik im asiatisch-pazifischen Raum wird auch durch die Konzentration von Fertigungs-, Montage-, Test-, Design- und Materiallieferanten in Taiwan, Südkorea, Japan, China, Indien und Südostasien gestützt. Diese Netzwerke erfordern Temperaturkontrolle, Schutz vor elektrostatischer Entladung, sichere Dokumentation und reinraumkompatiblen Transport. Neue Industrieprogramme in Indien und anderen regionalen Märkten schaffen spezialisierte Nachfrage, bevor die Fertigungsstandorte ihre volle Kapazität erreichen. Anbieter, die zertifizierte Handhabung, digitale Sendungstransparenz und Einrichtungen in der Nähe von Fabs kombinieren, sind besser positioniert, um diese Lieferketten zu bedienen.
Wichtigste Erkenntnisse des Berichts
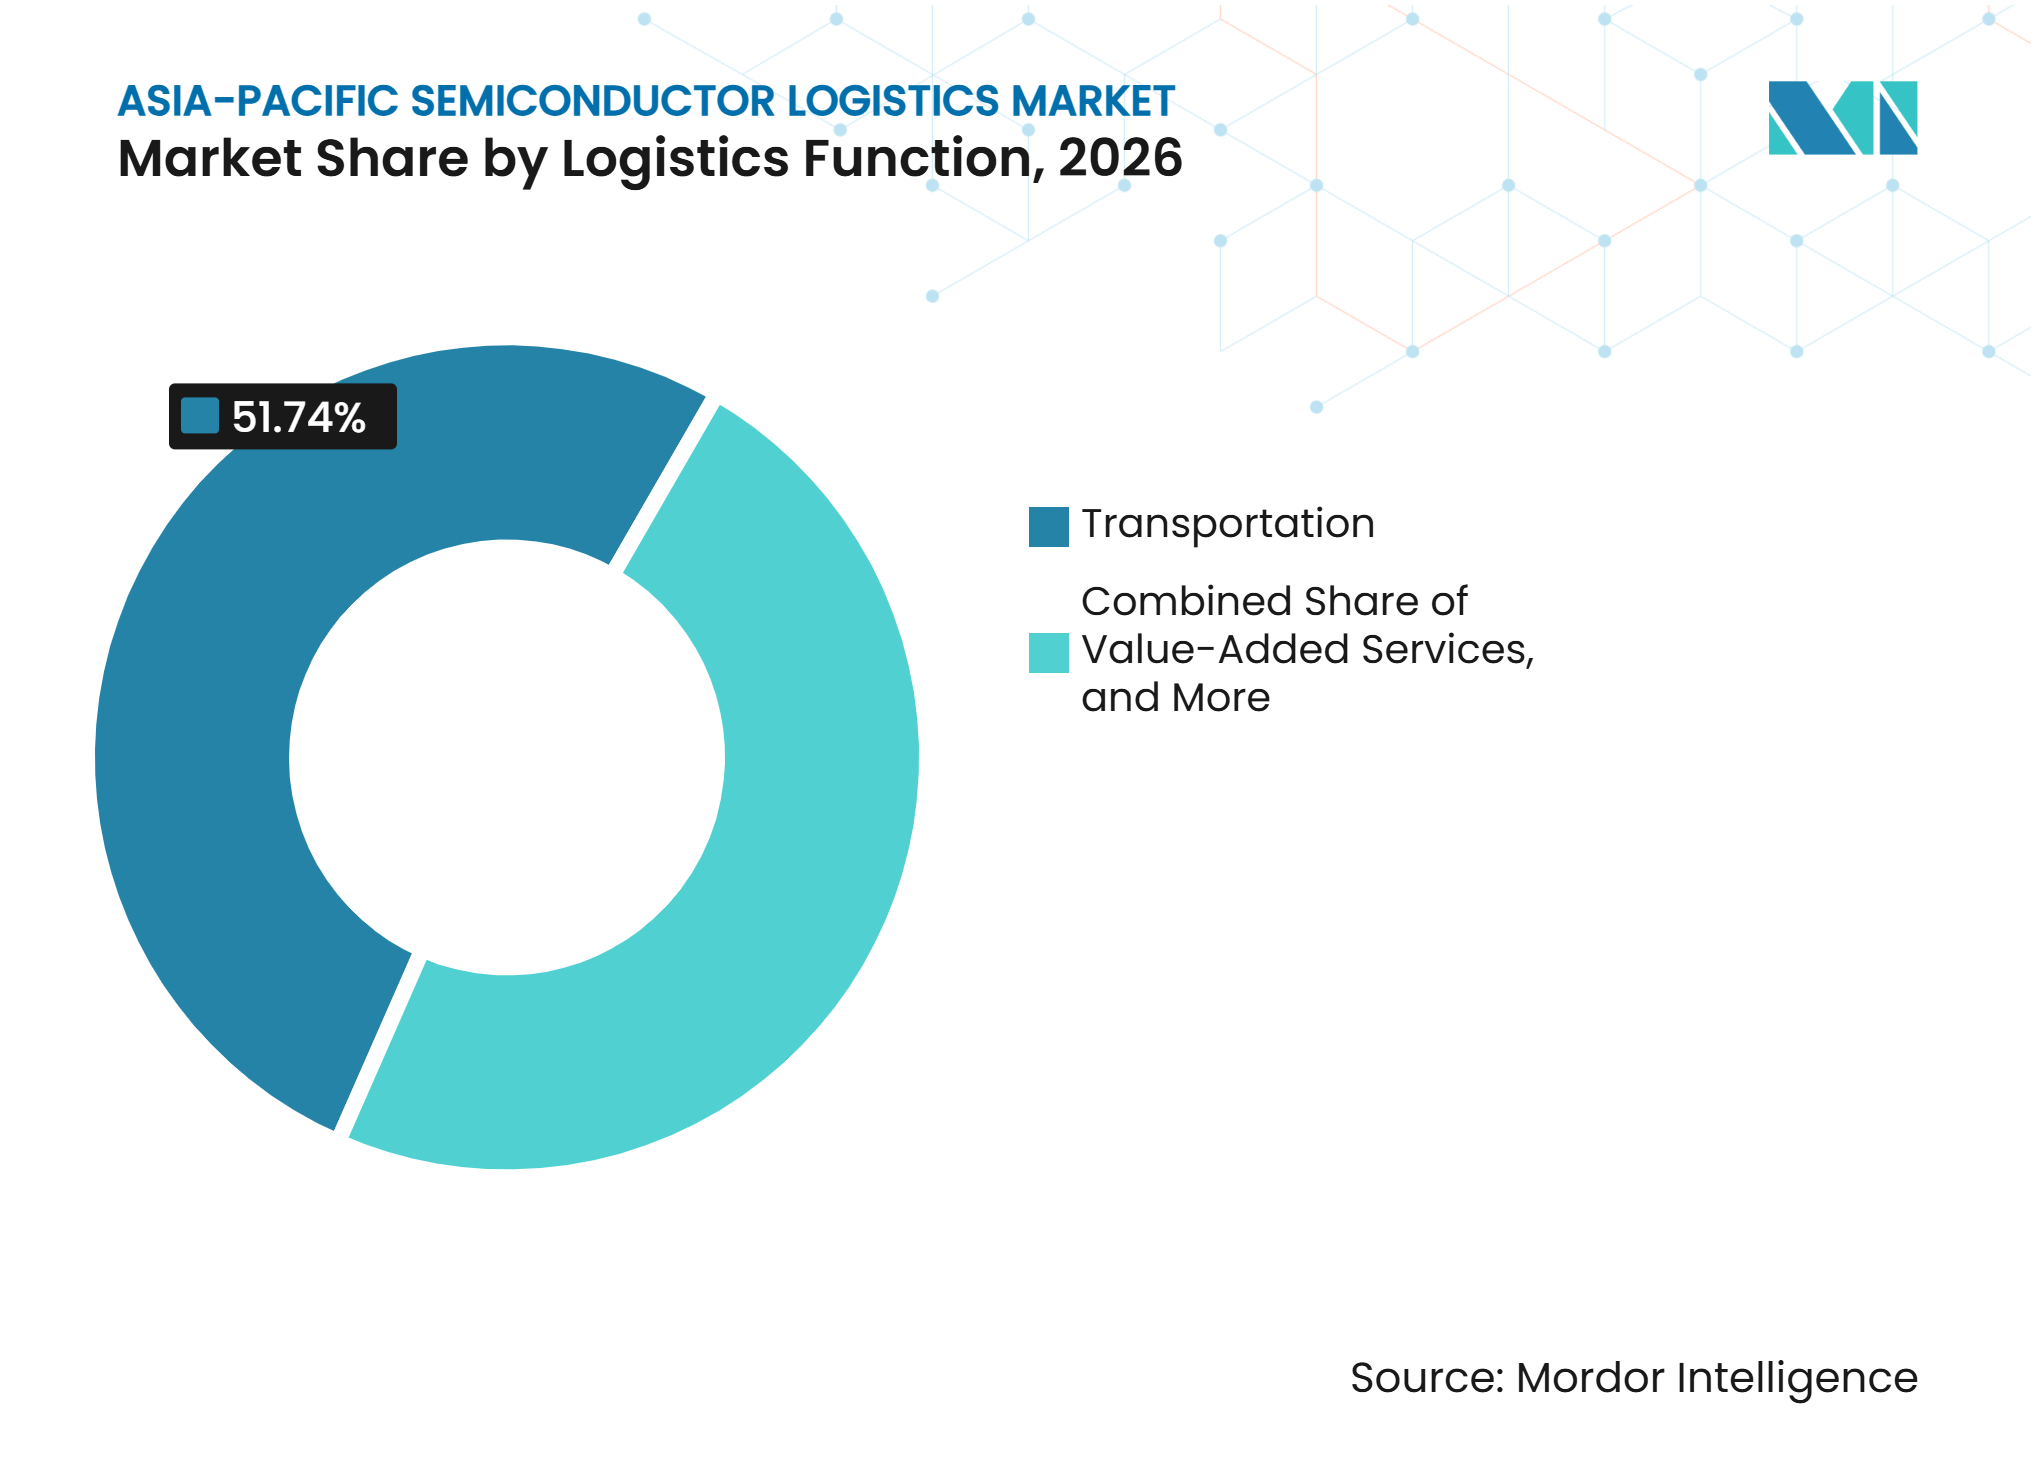
- Nach Logistikfunktion entfiel auf den Transport im Jahr 2026 ein Marktanteil von 51,74 % am Markt für Halbleiterlogistik im asiatisch-pazifischen Raum, während für Mehrwertdienste bis 2032 ein CAGR von 10,54 % prognostiziert wird.
- Nach Transportmodus entfiel auf den Luftweg im Jahr 2026 ein Anteil von 39,26 % an der Marktgröße der Halbleiterlogistik im asiatisch-pazifischen Raum, und es wird ein CAGR von 12,74 % bis 2032 prognostiziert.
- Nach Lagertyp entfiel auf nicht temperaturkontrollierte Lagerung im Jahr 2026 ein Anteil von 77,24 %, während für temperaturkontrollierte Lagerung bis 2032 ein CAGR von 11,85 % prognostiziert wird.
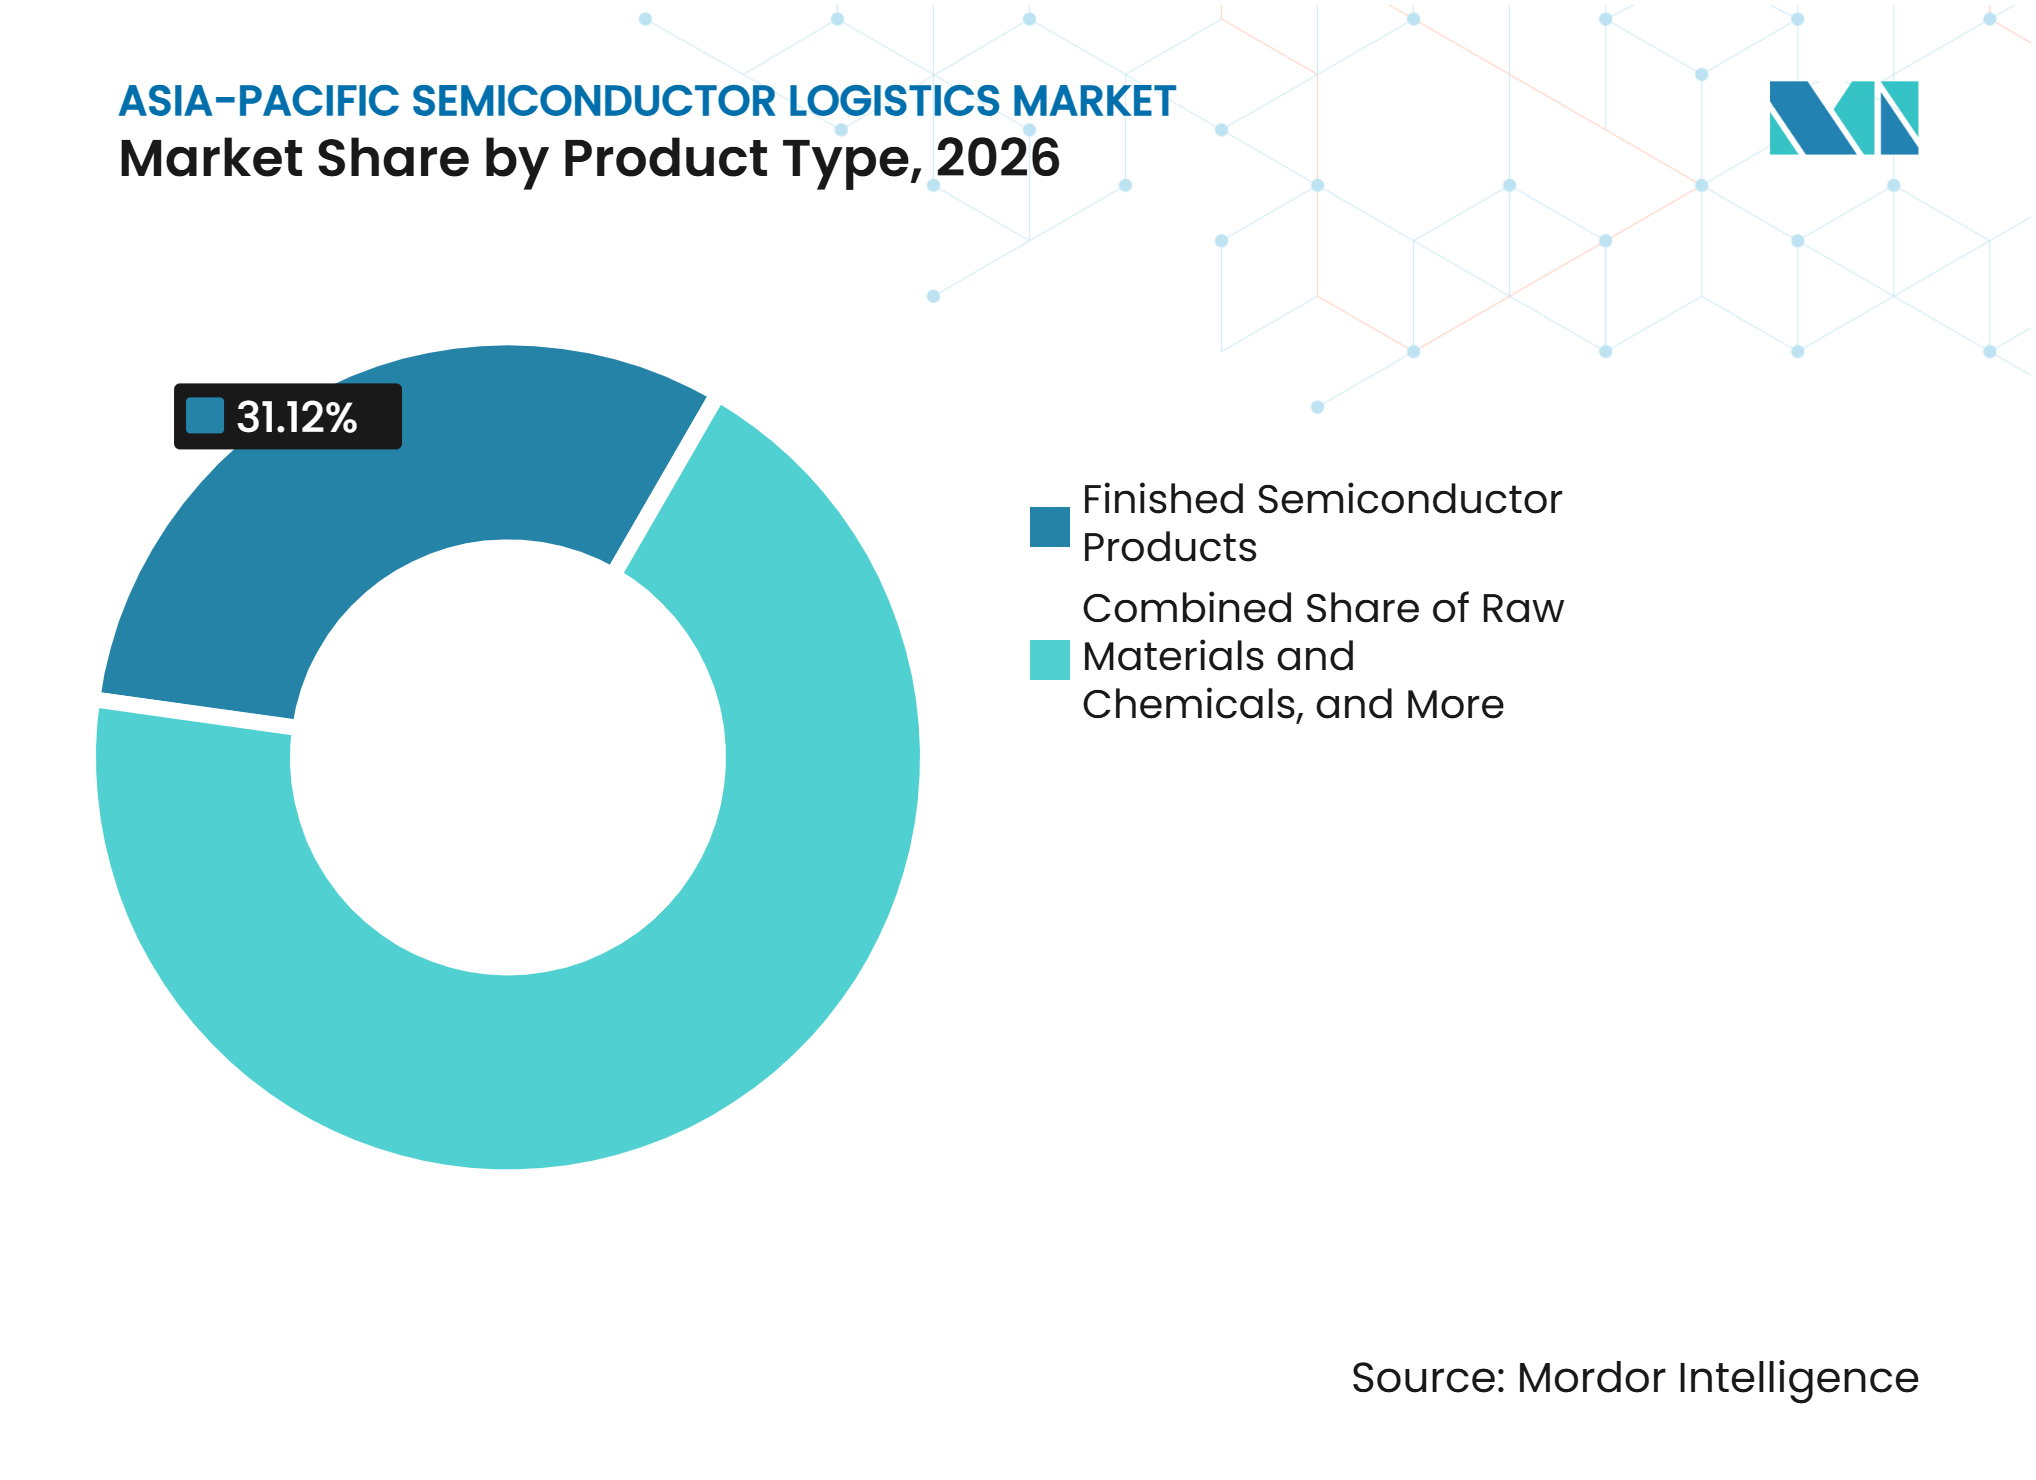
- Nach Produkttyp entfiel auf fertige Halbleiterprodukte im Jahr 2026 ein Anteil von 31,12 %, während für andere Produkttypen bis 2032 ein CAGR von 13,19 % prognostiziert wird.
- Nach Kunde entfiel auf IDMs im Jahr 2026 ein Anteil von 29,37 %, während für Foundries bis 2032 ein CAGR von 13,70 % prognostiziert wird.
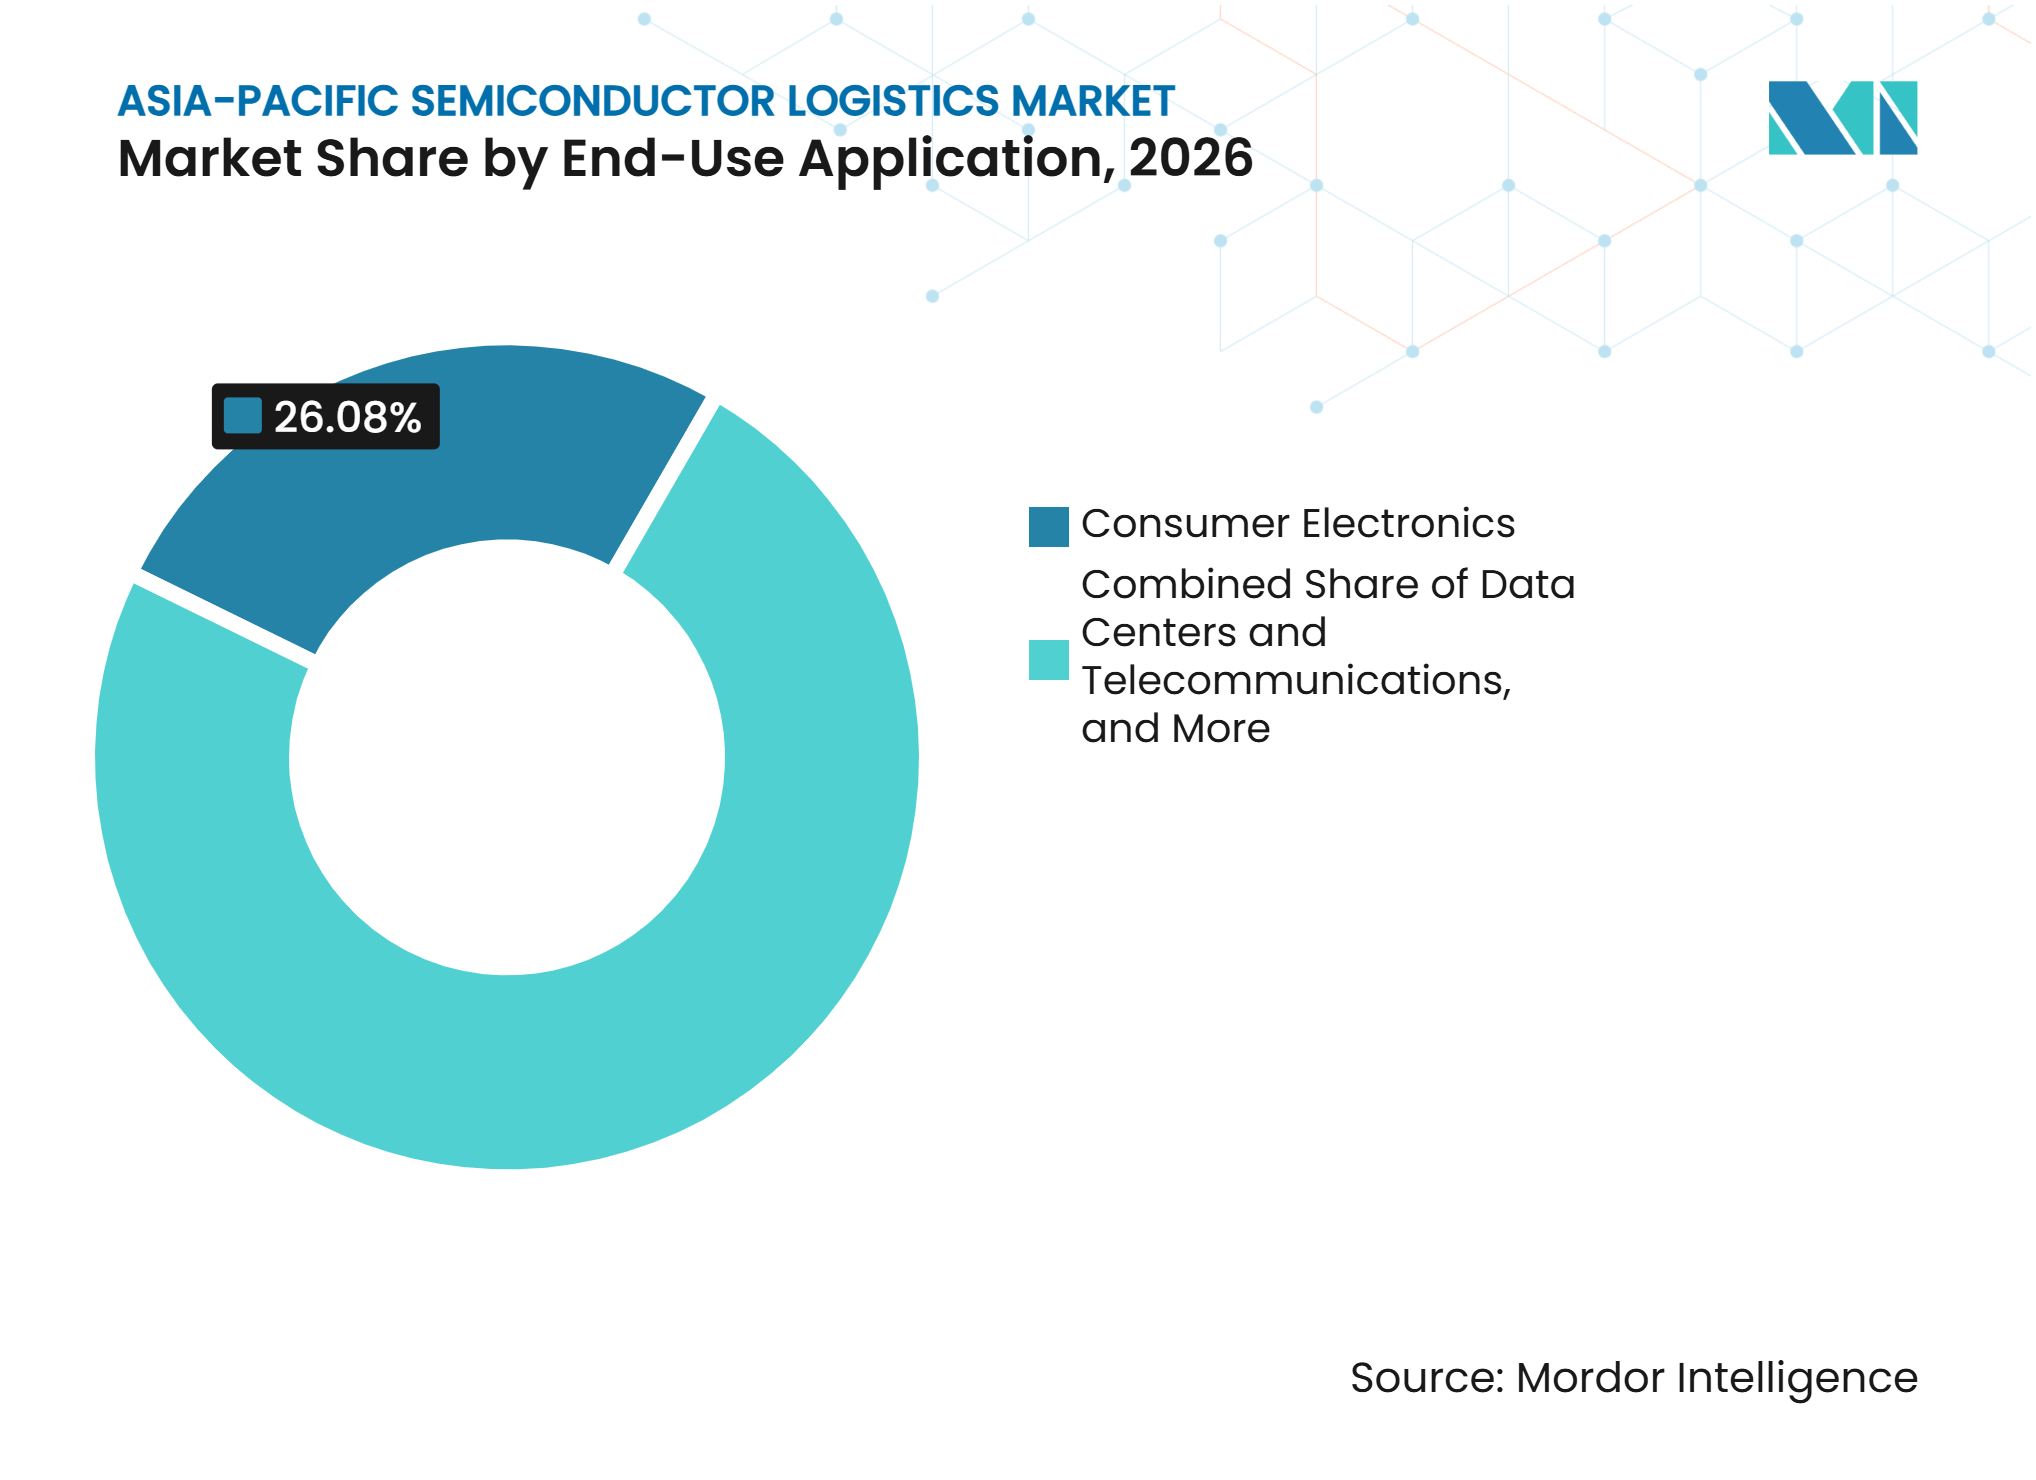
- Nach Endanwendung entfiel auf Unterhaltungselektronik im Jahr 2026 ein Anteil von 26,08 %, während für Rechenzentren und Telekommunikation bis 2032 ein CAGR von 14,66 % prognostiziert wird.
- Nach Geografie entfiel auf China im Jahr 2026 ein Anteil von 32,61 %, während für Indien bis 2032 ein CAGR von 14,94 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Routenplanung, ETA-Transparenz und Zustandsüberwachung | +2.5% | Taiwan, Südkorea, Singapur und Japan, mit regionaler Anwendung | Mittelfristig (2–4 Jahre) |
| Ausbau von Fabs mit fortschrittlichen Knoten und OSAT-Kapazität | +2.1% | Taiwan, Südkorea, Japan, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize für vertrauenswürdige Halbleiter-Lieferketten | +1.8% | Indien, Südkorea, Japan, Singapur und Vietnam | Mittelfristig (2–4 Jahre) |
| Wafer-Level-Packaging und Outsourcing von Advanced Packaging | +1.4% | Taiwan, Südkorea, Malaysia, Vietnam und die Philippinen | Kurzfristig (≤ 2 Jahre) |
| Milk-Run-Logistik in Fab-Nähe und Just-in-Time-Logistik | +1.0% | Taiwan, Südkorea, Japan, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Temperaturkontrollierte Handhabung von EUV-Chemikalien | +0.7% | Taiwan, Südkorea, Japan und Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Routenplanung, ETA-Transparenz und Zustandsüberwachung
KI-basierte Routenplanung, geschätzte Ankunftszeiten und Zustandsüberwachung bewegen den Halbleitertransport in Richtung einer frühzeitigeren Erkennung von Sendungsabweichungen. Der Markt für Halbleiterlogistik im asiatisch-pazifischen Raum benötigt diese Fähigkeiten, da Wafer-Anlagen und empfindliche Materialien möglicherweise nur eine begrenzte Toleranz gegenüber Verzögerungen, Erschütterungen oder Temperaturschwankungen aufweisen. Sendungsdaten können Logistikteams dabei helfen, einzugreifen, bevor ein Vorfall einen Produktionsplan beeinträchtigt. Halbleiterkäufer sind zunehmend in der Lage, Logistikinformationen mit ihren Fertigungs- und Bestandssystemen zu verknüpfen. Dies macht integrierte Sensordaten, digitale Aufzeichnungen und zuverlässige Ereignisberichte bei der Partnerqualifizierung relevanter. Das Ergebnis ist eine höhere Wertschätzung für Anbieter, die Fracht verwalten und gleichzeitig nutzbare Zustands- und Standortdaten bereitstellen können.
Ausbau von Fabs mit fortschrittlichen Knoten und OSAT-Kapazität
Neue Fabs und ausgelagerte Halbleitermontage- und Testanlagen generieren Logistikarbeit während der Bauphase und nach Beginn der Produktion. Die weltweiten Ausgaben für 300-mm-Front-End-Fab-Anlagen werden bis Ende 2026 auf 32 % höher als im Vorjahr geschätzt.[1] Im Jahr 2025 begannen 18 Fab-Bauprojekte, darunter 15 Projekte für 300-mm-Anlagen. Jedes Projekt erfordert den Eingang von Anlagen, Reinraumsystemen, Materialien und Chemikalien, bevor es regelmäßige Produktionssendungen erzeugt. Diese Überschneidung verleiht dem Markt für Halbleiterlogistik im asiatisch-pazifischen Raum eine Kombination aus Projektfrachtbedarf und wiederkehrendem Betriebsbedarf. UMC stellte im April 2026 seine neue Fab-Erweiterung in Singapur vor, mit bis zu 5,00 Milliarden USD für 22-nm- und 28-nm-Kapazität, gemäß dem Singapore Economic Development Board.
Staatliche Anreize für vertrauenswürdige Halbleiter-Lieferketten
Staatliche Programme fügen nationalen Halbleiterinvestitionen spezialisierte Logistikanforderungen hinzu. Indien genehmigte Semicon 2.0 im Juli 2026 mit einem Ausgabenvolumen von INR 127.500 Crore (14,19 Milliarden USD), das Chip-Design, Ausrüstung und Materialien, Forschung, Advanced Packaging und Talentförderung abdeckt.[2] Diese Programme bevorzugen rückverfolgbare und konforme Lieferketten, da Projektausrüstung und kontrollierte Materialien formale Sicherheits- und Handhabungsbedingungen erfüllen müssen. Der Markt für Halbleiterlogistik im asiatisch-pazifischen Raum profitiert daher, wenn Logistikanbieter inländische Einrichtungen, geschulte Teams und Dokumentationskontrollen einrichten, bevor der Fab-Bau voranschreitet. Staatlich geförderte Cluster lenken auch die Aufmerksamkeit auf die Bereitschaft von Versorgungseinrichtungen, Straßen, Zoll und Lagerhäusern rund um einen Fertigungsstandort. Dies unterstützt Anbieter, die sichere Bewegung und kontrollierte Lagerung innerhalb eines definierten Industrieökosystems anbieten können.
Wafer-Level-Packaging und Outsourcing von Advanced Packaging
Das Outsourcing von Advanced Packaging erhöht die Anzahl der Übergaben zwischen Foundries, Verpackungsbetrieben und Testanlagen. Jede Übergabe erfordert geeignete Verpackung, Schutz vor elektrostatischer Entladung und Zustandsaufzeichnungen für die beteiligten Materialien. Der Markt für Halbleiterlogistik im asiatisch-pazifischen Raum ist von dieser Veränderung betroffen, da Südostasien eine wachsende Rolle in den Lieferketten für Montage, Test und Verpackung spielt. Materialien, die beim Bonden, Unterfüllen und Vergießen verwendet werden, können ebenfalls eine kontrollierte Handhabung und Dokumentation für Gefahrgut erfordern. Da sich diese Aktivitäten über mehrere Länder erstrecken, werden dedizierte grenzüberschreitende Routen immer wichtiger. Die betriebliche Anforderung beschränkt sich nicht mehr nur auf schnellen Transport, sondern umfasst auch konsistente Übergabebedingungen bei jedem Handoff.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen bei der Exportkontrolllizenzierung und Dual-Use-Dokumentation | -1.8% | APAC-weit, insbesondere China-gebundene Warenströme und Handel mit fortschrittlichen Anlagen | Langfristig (≥ 4 Jahre) |
| Volatilität von Kerosinpreisen und Luftfrachtaufschlägen | -1.3% | Taiwan, Südkorea, Japan, Südostasien und interkontinentale Luftrouten | Mittelfristig (2–4 Jahre) |
| Begrenzte Kapazität für Reinraum-Lkw und -Container | -0.9% | Taiwan, Südkorea, Japan, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Mangel an zertifiziertem Gefahrgut- und ESD-Personal | -0.6% | APAC-weit, insbesondere Indien, Vietnam und aufstrebende Fab-Standorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportkontrolllizenzierung, Dual-Use-Dokumentation und Lücken bei zertifiziertem Personal
Exportlizenzen und Dual-Use-Dokumentation können die Bewegung fortschrittlicher Halbleiteranlagen und empfindlicher Komponenten verzögern. Diese Prozesse sind besonders relevant für Sendungen, die mehrere Rechtssysteme durchqueren oder Gegenstände betreffen, die technischen Kontrollen unterliegen. Der Markt für Halbleiterlogistik im asiatisch-pazifischen Raum muss auch den Mangel an Personal beheben, das in Gefahrgutverfahren und der Handhabung elektrostatischer Entladungen geschult ist. Aufstrebende Fab-Standorte müssen diese spezialisierte Belegschaft parallel zur Transport- und Lagerinfrastruktur aufbauen. Compliance-Anforderungen können Vorlaufzeiten, Lagerbestände und den Verwaltungsaufwand erhöhen, selbst wenn physische Kapazitäten verfügbar sind.
Volatilität von Kerosinpreisaufschlägen und begrenzte Reinraumtransportkapazität
Luftfracht ist wichtig für dringende Halbleitersendungen, was Treibstoffaufschläge zu einem wesentlichen Planungsaspekt macht. Der Kerosinpreismonitor der IATA zeigte im Oktober 2026, dass die Kerosinpreise mehr als doppelt so hoch waren wie ein Jahr zuvor.[3] Die US-amerikanische Energieinformationsbehörde meldete am 20. Juli 2026 einen Kerosinpreis an der Golfküste von 3,501 USD pro Gallone.[4] Schnellere Änderungen der Treibstoffkosten können die Gültigkeit von Transportangeboten verkürzen und die Budgetplanung erschweren. Gleichzeitig sind reinraumgeeignete Lkw, Container und geschulte Handhabungsteams in neueren Fertigungsclustern nach wie vor begrenzt. Dies schränkt die Fähigkeit des Marktes für Halbleiterlogistik im asiatisch-pazifischen Raum ein, empfindliche Ladung zwischen Transportmodi zu verlagern, wenn die Lufttransportkosten steigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logistikfunktion:
Transport führt, während Mehrwertdienste expandierenDer Transport machte im Jahr 2026 51,74 % der Marktgröße der Halbleiterlogistik im asiatisch-pazifischen Raum aus. Er bedient eingehende Projektfracht für neue Fabs und wiederkehrende Sendungen zwischen Fertigungs-, Montage-, Test- und Vertriebsstandorten. Hochwertige Anlagen erfordern sorgfältig geplante Bewegungen, da Vibrationen, Verunreinigungen und Terminausfälle die Installation stören können. Chemikalien- und Materialsendungen erfordern gleichermaßen zuverlässige Zeitpläne, spezialisierte Dokumentation und kontrollierte Handhabung. Neue Fabs erzeugen baurelevante Frachtanforderungen, bevor ihre Betriebszyklen stetige Wafer-, Teile- und Fertiggeräteströme erzeugen. Dies schafft Nachfrage in Clustern auf verschiedenen Reifestufen. Der größte Transportbedarf spiegelt auch die Geografie der Region wider. Inputs können Grenzen überqueren, bevor sie in eine Fab gelangen, und dann erneut zu Verpackungs- und Testbetrieben wechseln, bevor sie endgültig verteilt werden. Anbieter müssen Zoll, Sicherheit, Trägerpläne und die Empfangsbereitschaft der Empfänger in dieser Abfolge koordinieren. Diese betriebliche Komplexität verleiht dem Transport eine zentrale Rolle, selbst wenn eine einzelne Sendung klein ist.
Für Mehrwertdienste wird bis 2032 ein CAGR von 10,54 % prognostiziert. Diese Dienstleistungen umfassen Kitting, Rückverfolgbarkeit, Reverse Logistics und Arbeiten, die innerhalb oder in der Nähe von Kundenanlagen durchgeführt werden. Eine Studie aus dem Jahr 2026 ergab, dass 44 % der Halbleiter-Stakeholder schnelleren internationalen Versand als die führende Logistikpartnerfähigkeit für die folgenden 3 Jahre auswählten. Die Halbleiterlogistikbranche im asiatisch-pazifischen Raum bewegt sich daher über den konventionellen Transport hinaus hin zu Dienstleistungen, die die Produktionskontinuität unterstützen. Anbieter mit zertifizierten Netzwerken können Transport-, Lager- und Ausführungsdienstleistungen in ein einziges Betriebsmodell integrieren. Regionale Spezialisten können dort konkurrieren, wo die Nähe zu einem Fab-Cluster reaktionsfähige Projekt- und Spotfrachtdienste unterstützt. Der Markt für Halbleiterlogistik im asiatisch-pazifischen Raum belohnt daher zuverlässige Ausführung ebenso wie physische Netzwerkabdeckung. Dienstleistungen, die den internen Koordinationsaufwand eines Kunden reduzieren, können Teil einer längerfristigen Betriebsbeziehung werden. Dies unterstützt die Nachfrage nach Partnern, die sowohl die Anforderungen an Produktionsstandorte als auch grenzüberschreitende Logistikkontrollen verstehen.


Nach Transportmodus:
Luftweg führt bei Volumen und WachstumDer Luftweg hielt im Jahr 2026 einen Anteil von 39,26 % am Transportmodus-Segment und es wird ein CAGR von 12,74 % bis 2032 prognostiziert. Lufttransport ist wichtig für hochwertige Chips, dringende Anlagenteile, Advanced-Packaging-Inputs und zeitkritische Fertiggerätesendungen. Seine Rolle spiegelt den Wert der Vermeidung von Produktionsunterbrechungen und der Einhaltung kurzer Lieferfenster wider. Die Marktgröße der Halbleiterlogistik im asiatisch-pazifischen Raum für luftgebundene Bewegungen wird durch dichte regionale Fertigungsnetzwerke und globale Elektronikexportrouten gestützt. Der Frachttransport per Luftweg unterstützt auch kleinere, häufige Sendungen, die einen zuverlässigen Schutz vor elektrostatischer Entladung und Sendungstransparenz benötigen.
Der Straßentransport bleibt für Milk-Run-Aktivitäten innerhalb großer Fab-Cluster unverzichtbar. Solche Bewegungen erfordern Fahrzeuge mit Luftfederung, überwachten Ladungsschutz und kontrollierte Übergaben zwischen Anlagen. See- und Binnenwasserwege eignen sich besser für Schüttgüter, Baufracht und weniger dringende Warenströme bei reifen Knoten. Eisenbahnen bieten eine mögliche kostengünstigere Option für ausgewählte Schüttgüter auf grenzüberschreitenden Korridoren. Vibrationskontrolle und die Verfügbarkeit von Reinraumcontainern schränken jedoch eine breitere Nutzung der Schiene für empfindliche Ladung noch ein. Logistikbetreiber müssen multimodale Planung einsetzen, ohne die Handhabungsstandards für kritische Komponenten zu schwächen. Die Wahl des Transportmodus ändert sich oft während eines Sendungszyklus, wenn eine Fab von der Bau- zur Betriebsphase übergeht. Der Bau kann Seefracht für große Anlagen bevorzugen, während Ersatzteile häufig Lufttransport erfordern. Die Straßenkapazität bleibt das Bindeglied, das Häfen und Flughäfen mit hochkontrollierten Fab-Umgebungen verbindet.
Nach Lagertyp:
Temperaturkontrolle gewinnt strategische BedeutungNicht temperaturkontrollierte Lagerung hielt im Jahr 2026 einen Anteil von 77,24 % am Markt für Halbleiterlogistik im asiatisch-pazifischen Raum. Fertige Chips, Verpackungsmaterialien und mehrere Inputs für reife Knoten können ohne aktives Wärmemanagement gelagert werden. Diese Einrichtungen benötigen dennoch Schutz vor elektrostatischer Entladung, Sicherheitsverfahren und für empfindliche Elektronik geeignete Bedingungen. Ihre Standorte in der Nähe etablierter Cluster spiegeln langfristige Investitionen neben großen Fabs und Lieferkettenknoten wider. Die größere installierte Basis in der Nähe von Hsinchu, Pyeongtaek und Groß-Shanghai verschafft etablierten Hubs einen Infrastrukturvorteil. Sie ermöglicht es Herstellern auch, Lagerbestände für Anlagen, Materialien und Produktionskomponenten zu halten.
Für temperaturkontrollierte Lagerung wird bis 2032 ein CAGR von 11,85 % prognostiziert. EUV-Fotolacke, Spezialätzmittel, hochreine Gase und andere fortschrittliche Materialien können während der Lagerung und des Transports eine engere thermische Stabilität erfordern. Der Übergang zu 3-nm- und kleineren Prozesstechnologien erhöht die Bedeutung der Materialreinheit und -konsistenz. Dies erhöht die Nachfrage nach Einrichtungen, die Lagerbedingungen überwachen und dokumentieren können, anstatt nur Lagerfläche bereitzustellen. Der Markt für Halbleiterlogistik im asiatisch-pazifischen Raum wird zertifizierte Temperaturkontrollfähigkeit wahrscheinlich höher bewerten, wenn die Lieferketten für fortschrittliche Knoten größer werden. Kontrollierte Lagerkapazität reduziert auch das Risiko, dass Materialqualitätsprobleme den Fab-Betrieb unterbrechen. Sie kann Kunden auch dabei helfen, Bestände näher an einem Produktionsstandort zu halten, ohne die Sichtbarkeit des Materialzustands zu verlieren. Das Lager wird daher zu einer Qualitätskontrollerweiterung des Transportnetzwerks. Dies ist besonders relevant, wenn ein Material mehrere Lagerpunkte durchläuft, bevor es eine Fab erreicht.
Nach Produkttyp:
Fertige Halbleiterprodukte bleiben zentralFertige Halbleiterprodukte hielten im Jahr 2026 einen Anteil von 31,12 % am Produkttyp-Segment. Ihr hoher Wert im Verhältnis zum physischen Volumen unterstützt häufige, sichere und oft luftbasierte Sendungen von Produktionszentren zu Gerätemontagestätten und Kundenstandorten. Diese Sendungen erfordern ESD-sichere Verpackung und zuverlässige Aufzeichnungen zur Lieferkette. Fertige Geräte bewegen sich auch durch breite Vertriebsnetzwerke, die Fertigungsstandorte im asiatisch-pazifischen Raum mit globalen Elektronikmärkten verbinden. Dies macht die Kategorie zu einer bedeutenden Quelle wiederkehrender spezialisierter Frachtanforderungen. Ihre Handhabungsanforderungen begünstigen Logistikanbieter, die die Ladungsintegrität schützen und gleichzeitig enge Lieferfenster einhalten können.
Für andere Produkttypen wird bis 2032 ein CAGR von 13,19 % prognostiziert. Diese Kategorie wird durch Spezialchemikalien, Advanced-Packaging-Substrate, EUV-Fotolacke und Unterfüllverbindungen gestützt, die in fortschrittlichen Produktionsprozessen verwendet werden. Blanke und verarbeitete Wafer erfordern Vibrationskontrolle und Schutzträger, da Transportverluste kostspielig sein können. Rohstoffe und Chemikalien benötigen Gefahrgutfähigkeiten, Zolllager und lizenzierte Versender, wo zutreffend. Verpackungsmaterialien erzeugen wiederkehrende Bewegungen zwischen Lieferantenstandorten und ausgelagerten Montage- und Testanlagen. Diese unterschiedlichen Anforderungen veranlassen Anbieter, maßgeschneidertere Dienstleistungen für jeden Materialfluss aufzubauen. Für Wafer, Gefahrstoffe, fertige Geräte und hochvolumige Verpackungslieferungen sind separate Betriebsverfahren erforderlich. Anbieter können dokumentierte Prozesse nutzen, um Schwachstellen zu identifizieren, bevor sie eine Lieferung beeinträchtigen. Konsistente Schulungen machen diese Systeme in einem großen regionalen Netzwerk effektiver. Produktspezifische Planung verbessert auch die Nutzung kostspieliger zertifizierter Transportmittel. Sie kann unnötige Schritte reduzieren, wenn Ladung unterschiedliche Umgebungsbedingungen benötigt. Klare Segregationsverfahren unterstützen eine sicherere Bewegung von Materialien, die regulierte Kontrollen erfordern. Diese Fähigkeiten werden wichtiger, wenn Advanced Packaging zusätzliche Materialkategorien einführt. Anbieter müssen konsistente Aufzeichnungen während des gesamten Sendungslebenszyklus führen.

Nach Kunde:
Foundries gewinnen Nachfrage, während IDMs die Größe behaltenIDMs hielten im Jahr 2026 einen Anteil von 29,37 % am Kundensegment. Ihre integrierten Betriebsmodelle erzeugen Logistikbedarf während der gesamten Produktentwicklung, Fertigung, Montage, Tests und des Vertriebs. Sie benötigen häufig dedizierte Transportmittel, zertifizierte Handhabung und Unterstützung innerhalb von Fertigungsanlagen. Der Markt für Halbleiterlogistik im asiatisch-pazifischen Raum bedient diese Kunden durch konsistente Prozesse, die viele interne Standorte umfassen können. Ihre Anforderungen können Anlagenrückgaben, Ersatzteilversorgung und kontrollierte Bewegung von Materialien zwischen Produktionsstufen umfassen. Diese Breite verleiht integrierten Herstellern einen erheblichen und wiederkehrenden Logistikbedarf.
Für Foundries wird bis 2032 ein CAGR von 13,70 % prognostiziert. Die Nachfrage nach führender Kapazität von KI-Chip-Designern und großen Rechenzentrumsbetreibern erhöht den Wafer-, Anlagen- und Materialfluss rund um Foundry-Ökosysteme. Ausgelagerte Montage- und Testanbieter benötigen ebenfalls komplexere Bewegungen, da Advanced Packaging zusätzliche kontrollierte Übergaben schafft. Fabless-Unternehmen konzentrieren die Nachfrage auf eingehende Wafer und ausgehende fertige Chips in mehrstufigen Lieferketten. Anlagenhersteller benötigen Projekt- und Reverse Logistics, die Präzisionsanlagen vor Verunreinigung und Vibration schützen können. Materiallieferanten und Designhäuser fügen weitere Nachfrageknoten hinzu, da das regionale Ökosystem expandiert. Ihre Bedürfnisse machen Lieferketten weniger linear, da Ladung zwischen Forschungsstandorten, Fabs, Verpackungsbetrieben und Kundenstandorten bewegt werden kann. Jeder Standort kann unterschiedliche Sicherheitsregeln, Lieferfenster und Materialhandhabungsanforderungen haben. Die Logistikplanung muss diese standortspezifischen Verfahren berücksichtigen, bevor eine Sendung abgeschickt wird.
Nach Endanwendung:
Rechenzentren und Telekommunikation treiben schnelleres WachstumUnterhaltungselektronik hielt im Jahr 2026 einen Anteil von 26,08 % am Endanwendungssegment. Smartphones, Wearables und Personal Computer erzeugen weiterhin regelmäßige Nachfrage nach Fertigchip-Transport und Verpackungsmaterialflüssen. Der India Electronics and Semiconductor Association zufolge machte Unterhaltungselektronik im Jahr 2026 30 % der Halbleiternachfrage Indiens aus. Dieses Segment benötigt zuverlässige Bewegungen über Produktionszyklen und Vertriebsnetzwerke hinweg. Es unterstützt auch den stetigen Fluss von Komponenten mit geringem Volumen und hohem Wert zwischen der Fertigung im asiatisch-pazifischen Raum und Gerätemontagestätten. Die breite Basis der Unterhaltungselektronikaktivitäten hilft, die Nachfrage über mehrere Transportmodi aufrechtzuerhalten.
Für Rechenzentren und Telekommunikation wird bis 2032 ein CAGR von 14,66 % prognostiziert. KI-Infrastruktur erhöht den Bedarf an GPUs, Hochbandbreitenspeicher, fortschrittlichen Netzwerkchips und zugehörigen Anlagen. Zwischen 2026 und 2035 sollen weltweit mehr als 2.000 Rechenzentren gebaut werden, mit einem erheblichen Anteil in asiatisch-pazifischen Märkten. Die Automobilproduktion unterstützt auch die Bewegung von Leistungshalbleitern in China, Japan und Südkorea. Gesundheitswesen, Luft- und Raumfahrt, Verteidigung und industrielle Automatisierung fügen weitere spezialisierte Anforderungen hinzu, einschließlich kontrollierter Handhabung und sicherer Dokumentation. Diese Endanwendungen diversifizieren den Markt für Halbleiterlogistik im asiatisch-pazifischen Raum über mehrere hochwertige Ladungskategorien. Die Nachfrage aus verschiedenen Anwendungen reduziert auch die Abhängigkeit von einem einzigen Elektronikzyklus. Sie gibt Logistikanbietern einen Grund, Fähigkeiten zu entwickeln, die sowohl große Infrastrukturkunden als auch kleinere spezialisierte Nutzer unterstützen können. Dasselbe kontrollierte Handhabungsnetzwerk kann mehrere Anwendungen bedienen, wenn sein Prozessdesign die strengsten Ladungsanforderungen erfüllt.
Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 32,61 % am Markt für Halbleiterlogistik im asiatisch-pazifischen Raum. Das Land kombiniert eine große Elektronikmontagebasis mit expandierender inländischer Halbleiterfertigungsaktivität. Seine Fab-Cluster in Shanghai, Suzhou, Peking und Chengdu unterstützen die Nachfrage nach Anlagen-, Chemikalien-, Material- und Fertiggerätelogistik. Etablierte Bonded-Logistics-Parks und zertifizierte Lagerhäuser können den Verwaltungsaufwand für Anbieter reduzieren, die bereits über lokale Infrastruktur verfügen. Chinas Exportkontrollumfeld erhöht auch die Bedeutung der Endnutzerdokumentation und der konformen Handhabung für fortschrittliche Artikel. Diese Bedingungen begünstigen Unternehmen mit etablierten Zollprozessen, ESD-sicherem Lager und temperaturkontrollierter Kapazität.
Für Indien wird bis 2032 ein CAGR von 14,94 % prognostiziert. Semicon 2.0 wurde im Juli 2026 genehmigt und fügte politische Unterstützung für Chip-Design, Ausrüstung und Materialien, neue Fabs, Advanced Packaging, Forschung und Talente hinzu. NX Group unterzeichnete im September 2026 ein Kooperationsmemorandum mit der India Semiconductor Mission zur Unterstützung der Halbleiterlogistikinfrastruktur. Dedizierte Einrichtungen rund um Dholera zeigen, dass sich der anfängliche Logistikaufbau in der Nähe des Halbleiterkorridors in Gujarat konzentriert. Diese Entwicklung erfordert einen koordinierten Aufbau von Lagerhäusern, Straßentransport, Zollverfahren und geschulten Handhabungsteams. Sie kann auch Chancen für Dienstleister schaffen, die in der Nähe von Fab-Standorten tätig sein können, bevor Lieferketten vollständig etabliert sind. Indien kombiniert daher schnelles Nachfragewachstum mit einem erheblichen Bedarf an spezialisierter Logistikkapazität.
Taiwans fortschrittliche Fertigungsbasis erzeugt häufige eingehende Anlagensendungen und ausgehende Fertigchip-Bewegungen. Südkoreas politische Unterstützung für Halbleitercluster stärkt die Argumentation für Logistikeinrichtungen mit Strom-, Wasser-, Straßen- und Abfallmanagementbereitschaft. Japans sich entwickelnde Halbleiter-Hubs erzeugen Nachfrage nach Lagerung und On-Demand-Ersatzteilen in der Nähe neuerer Fertigungsstandorte. DHL Supply Chain legte im August 2025 den Grundstein für ein 14.500 m² großes Halbleiterlogistikzentrum in Chitose, Hokkaido, mit geplantem Abschluss bis Ende 2026. Südostasien ist für den Markt für Halbleiterlogistik im asiatisch-pazifischen Raum wichtig, da Malaysia, Vietnam, Thailand, Singapur und die Philippinen Montage, Test, Verpackung und Elektronikproduktion unterstützen. Singapur bleibt auch ein wichtiger Standort für hochwertige Halbleiterfertigung und Logistikdienstleistungen. UMCs Singapur-Erweiterung unterstützt die eingehende Nachfrage nach Chemikalien, Substraten und Anlagen. Australien und andere asiatisch-pazifische Märkte tragen kleinere, aber spezialisierte Warenströme aus Materialien, Design und wachsenden Elektronikmontagetätigkeiten bei. In dieser Gruppe von Märkten unterscheiden sich die Logistikanforderungen je nachdem, ob die Aktivität auf führende Fertigung, Verpackung, Materialien oder Elektronikfertigung ausgerichtet ist. Dies erfordert ein Netzwerkdesign, das regionale Verbindungen mit lokalem Betriebswissen kombiniert. Einrichtungen in der Nähe von Häfen, Flughäfen und Industrieclustern bleiben relevant, da sie die Anzahl der Ladungsübergaben reduzieren.
Wettbewerbslandschaft
Marktkonzentration
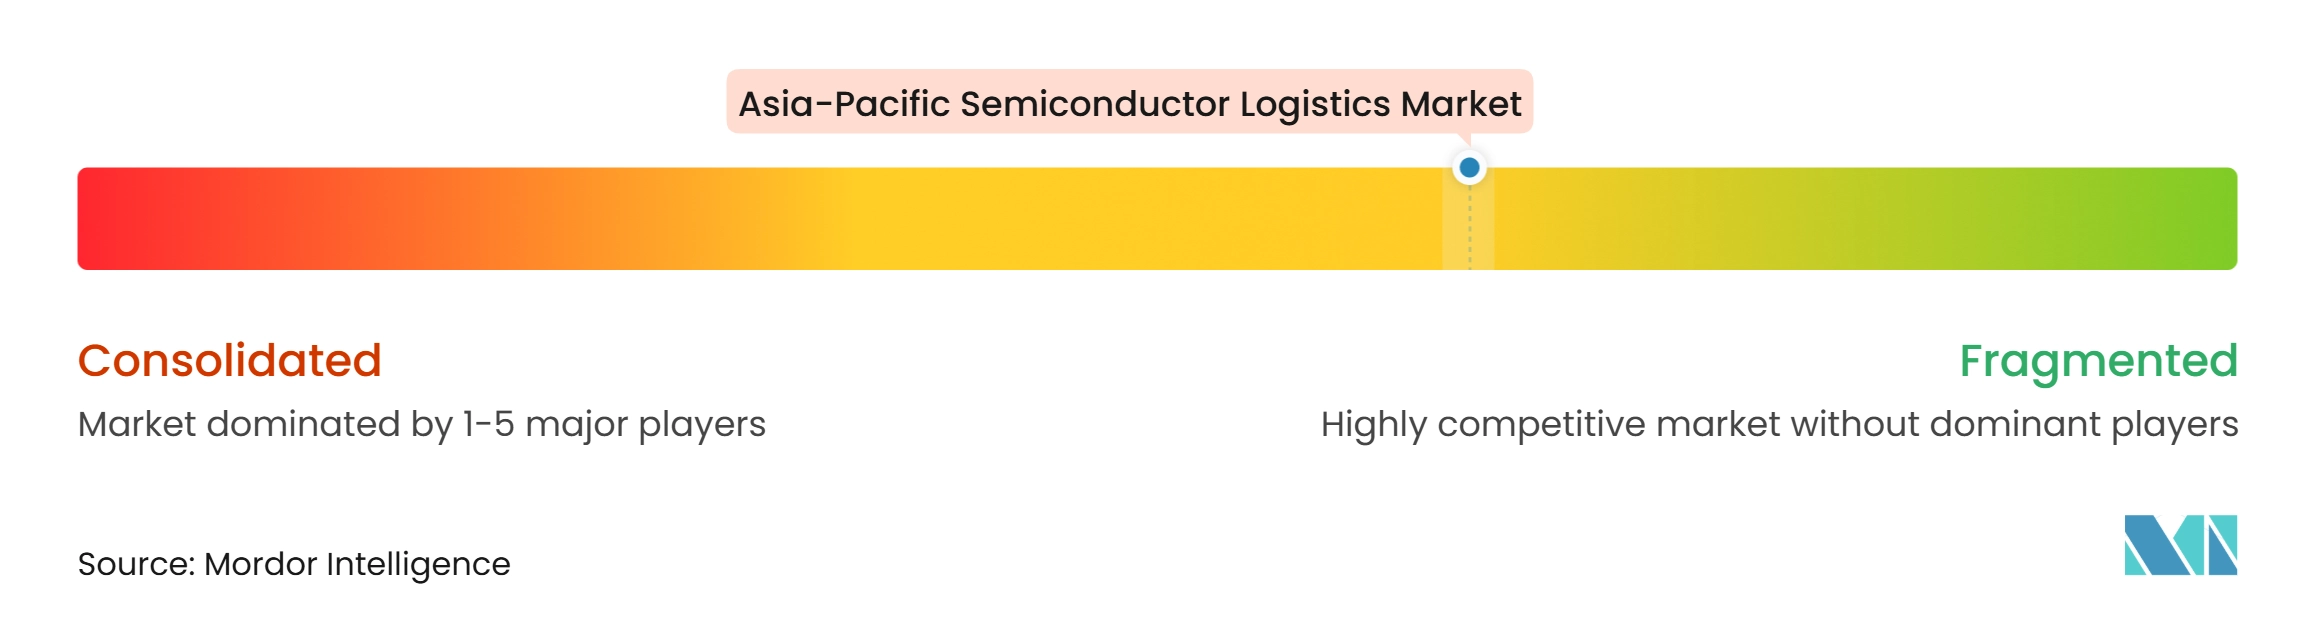
Der Markt für Halbleiterlogistik im asiatisch-pazifischen Raum ist mäßig fragmentiert, da er globale integrierte Anbieter und regionale Spezialisten umfasst. Der Wettbewerb ist bei hochspezialisierten Arbeiten stärker, wie z. B. temperaturkontrolliertem Chemikalientransport, Übergrößentransport von Anlagen und reinraumkompatiblen Last-Mile-Lieferungen. Die Kundenqualifizierung kann 6–12 Monate dauern, da sie ESD-Kontrollen, Informationssicherheit, Zollprozesse und Betriebsverfahren abdeckt. Die IATA-Gefahrgutvorschriften und die IEC-61340-ESD-Normen sind wichtige Compliance-Referenzen für empfindliche Frachtoperationen. ISO-14001-Umweltmanagementsysteme und die R2v3-Recyclingzertifizierung können auch Beschaffungsanforderungen unterstützen, wo Nachhaltigkeitsverpflichtungen gelten. Anbieter müssen Zertifizierungen mit Betrieb in der Nähe der Fab kombinieren, anstatt Compliance als eigenständige Dienstleistung zu behandeln. Halbleiterkunden benötigen den Nachweis, dass Prozesse konsistent von Fahrern, Lagerteams, Zollmitarbeitern und lokalen Subunternehmern angewendet werden. Dies macht Schulungen, Audits und dokumentierte Betriebsverfahren für eine wettbewerbsfähige Lieferung unerlässlich. Es erhöht auch die Eintrittskosten für Anbieter, die die empfindlichste Ladung bedienen möchten.
Unternehmen investieren in Einrichtungen und Netzwerkfähigkeiten, die spezialisierte Dienstleistungen in der Nähe von Halbleiterclustern platzieren. DHL Supply Chains Chitose-Projekt wurde entwickelt, um Bestandslagerung, werksintere Logistik und Ersatzteillieferungen für Japans Halbleiterindustriecluster der nächsten Generation bereitzustellen. NX Groups Kooperation mit der India Semiconductor Mission im September 2026 zeigte, wie Logistikanbieter sich auf Indiens neue Fertigungsstandorte vorbereiteten. Kuehne+Nagel unterzeichnete 2026 auch einen Lead-Logistics-Provider-Vertrag mit Evonik für rund 70.000 jährliche Sendungen in asiatisch-pazifischen Märkten. Diese Schritte zeigen einen Fokus auf regionale Größe, integrierte Kontrolle und Dienstkonsistenz. Ihre Einrichtungen können zeitkritische Ersatzteile und Produktionsmaterialien unterstützen und gleichzeitig die Entfernung zu Fertigungsstandorten reduzieren. Grenzüberschreitende Dienstleistungen sind auch nützlicher, wenn ein Anbieter dieselben Qualitätskontrollen an jedem Standort anwenden kann. Investitionen in physische Kapazität funktionieren daher am besten, wenn sie mit einem standardisierten Betriebssystem verknüpft sind.
Technologie ist eine wichtige Grundlage für den Wettbewerb im Markt für Halbleiterlogistik im asiatisch-pazifischen Raum, da prädiktive ETAs, Erschütterungs- und Temperaturüberwachung sowie automatisierte Zolldokumentation die Transparenz für empfindliche Ladung verbessern. Kontrollierte grenzüberschreitende Routen zwischen Taiwan, Malaysia und Vietnam sowie neue indische Fab-Korridore begünstigen Anbieter, die frühzeitig zertifizierte Kapazitäten aufbauen und Anlagenimporte, Lagerung, geplante Transporte, Notfallsendungen und Rücksendungen koordinieren. Regionale Betreiber können durch engen Fab-Zugang, Trägerbeziehungen, lokale Einrichtungen und Transitzeit-Flexibilität konkurrieren, während globale Anbieter auf länderübergreifende Netzwerke und umfassendere Compliance-Systeme zurückgreifen können. Digitale Berichterstattung kann den Sendungsstatus, Dokumente und Ladungsbedingungen leichter bewertbar machen, ersetzt jedoch nicht die ESD-, Sicherheits- und Temperaturkontrollfähigkeit. Kunden bewerten die Zuverlässigkeit über die gesamte Servicekette, sodass lokale Teams Notfallpläne, direkte Koordination mit Fertigungs- und Beschaffungskontakten sowie Alternativen wie vorab genehmigte Träger oder kontrollierte Pufferlagerung benötigen. Das Wettbewerbsmodell kann daher je nach Standort variieren, da reife Korridore Servicequalität und schnelle Reaktion belohnen können, während neuere Cluster frühzeitige Infrastrukturinvestitionen und qualifizierte lokale Ausführung erfordern.
Marktführer der Halbleiterlogistikbranche im asiatisch-pazifischen Raum
-
DHL Group
-
Kuehne + Nagel
-
Nippon Express Holdings, Inc.
-
DSV A/S
-
Yusen Logistics Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Halbleiterlogistik im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- DHL Group
- Kuehne + Nagel
- Nippon Express Holdings, Inc.
- DSV A/S
- Yusen Logistics Co., Ltd.
- UPS Supply Chain Solutions
- FedEx Logistics
- CEVA Logistics
- Omni Logistics
- Dimerco Express Group
- NNR Global Logistics
- MOL Logistics
- AIT Worldwide Logistics
- Kintetsu World Express, Inc.
- Logistics Plus, Inc.
- CCS Express
- K Line Logistics, Ltd.
- Javelin Logistics Company, Inc.
- Three Way Logistics
- Sinotrans Limited
- Kerry Logistics Network Limited
- Expeditors International of Washington, Inc.
Neueste Industrielle Entwicklungen in Markt für Halbleiterlogistik im asiatisch-pazifischen Raum
- September 2026: NX Group (Nippon Express Holdings) formalisierte die Zusammenarbeit mit der India Semiconductor Mission mit dem Ziel, bis zum Geschäftsjahr 2028 einen Umsatz von 380 Millionen USD in Indien zu erzielen, und verpflichtete sich zu einer dedizierten Halbleiterlogistikanlage in der Dholera Special Investment Region in Gujarat bis 2027, um Indiens erste Welle kommerzieller Chip-Fertigungseinheiten zu bedienen.
- August 2026: DHL Supply Chain legte den Grundstein für ein dediziertes Halbleiterlogistikzentrum in Chitose, Hokkaido, angrenzend an Japans Halbleiterindustriecluster der nächsten Generation. Die 14.500 m² große Multi-User-Anlage bietet Bestandslagerung, werksintere Logistik und On-Demand-Ersatzteillieferungen, mit erwartetem Abschluss bis Ende 2026.
- Mai 2026: Kuehne + Nagel unterzeichnete einen Lead-Logistics-Provider-Vertrag mit Evonik für rund 70.000 jährliche Sendungen in Festlandchina, Taiwan, Singapur, Südkorea, Japan, Neuseeland, Australien, Indien und Südostasien, mit Standardisierung digitalisierter Logistikprozesse und Echtzeittransparenz für Spezialchemikalienflüsse, die halbleiterbezogene Materialien umfassten.
- April 2025: UMC stellte offiziell seine neue Greenfield-Fab im Pasir Ris Wafer Fab Park in Singapur vor, mit dem Ziel einer Serienproduktion bei einer Investition von bis zu 5,00 Milliarden USD für 30.000 Wafer pro Monat mit 22-nm/28-nm-Kapazität, was eine unmittelbare eingehende Nachfrage nach Chemikalien-, Substrat- und Anlagenlogistik schafft.
Berichtsumfang des Marktes für Halbleiterlogistik im asiatisch-pazifischen Raum
Segmentierungsübersicht
| Transport | Straßenwege |
| Eisenbahnen | |
| See- und Binnenwasserwege | |
| Luftwege | |
| Lagerung und Aufbewahrung | Temperaturkontrolliert (Kühlkette) |
| Nicht temperaturkontrolliert (Nicht-Kühlkette) | |
| Mehrwertdienste |
| Rohstoffe und Chemikalien |
| Wafer, blank und verarbeitet |
| Verpackungsmaterialien |
| Fertige Halbleiterprodukte |
| Andere Produkttypen |
| Integrierte Gerätehersteller (IDMs) |
| Foundries |
| Ausgelagerte Halbleitermontage- und Testanbieter (OSAT) |
| Fabless-Halbleiterunternehmen |
| Halbleiteranlagenhersteller |
| Sonstige |
| Automobilindustrie |
| Unterhaltungselektronik |
| Rechenzentren und Telekommunikation |
| Industrie und Automatisierung |
| Gesundheitswesen und Biowissenschaften |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Anwendungen |
| China |
| Taiwan |
| Südkorea |
| Japan |
| Indien |
| Südostasien |
| Australien |
| Übriger asiatisch-pazifischer Raum |
| Nach Logistikfunktion | Transport | Straßenwege |
| Eisenbahnen | ||
| See- und Binnenwasserwege | ||
| Luftwege | ||
| Lagerung und Aufbewahrung | Temperaturkontrolliert (Kühlkette) | |
| Nicht temperaturkontrolliert (Nicht-Kühlkette) | ||
| Mehrwertdienste | ||
| Nach Produkttyp | Rohstoffe und Chemikalien | |
| Wafer, blank und verarbeitet | ||
| Verpackungsmaterialien | ||
| Fertige Halbleiterprodukte | ||
| Andere Produkttypen | ||
| Nach Kunde | Integrierte Gerätehersteller (IDMs) | |
| Foundries | ||
| Ausgelagerte Halbleitermontage- und Testanbieter (OSAT) | ||
| Fabless-Halbleiterunternehmen | ||
| Halbleiteranlagenhersteller | ||
| Sonstige | ||
| Nach Endanwendung | Automobilindustrie | |
| Unterhaltungselektronik | ||
| Rechenzentren und Telekommunikation | ||
| Industrie und Automatisierung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | China | |
| Taiwan | ||
| Südkorea | ||
| Japan | ||
| Indien | ||
| Südostasien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Halbleiterlogistik im asiatisch-pazifischen Raum bis 2032?
Der Sektor soll von 18,72 Milliarden USD im Jahr 2027 auf 29,30 Milliarden USD bis 2032 wachsen, bei einem CAGR von 9,37 %.
Welche Logistikfunktion macht den größten Anteil der Halbleiteraktivitäten im asiatisch-pazifischen Raum aus?
Transport führt mit 51,74 % im Jahr 2026, was wiederkehrende grenzüberschreitende Fracht und Fab-Baufracht widerspiegelt.
Warum wird temperaturkontrollierte Lagerung für Halbleiter-Lieferketten immer wichtiger?
Es wird ein CAGR von 11,85 % prognostiziert, da EUV-Fotolacke, Spezialätzmittel und hochreine Materialien eine engere thermische Stabilität benötigen.
Welcher Transportmodus wächst am schnellsten für Halbleiterfracht im asiatisch-pazifischen Raum?
Luftwege führen das Transportmodus-Segment mit 39,26 % im Jahr 2026 und einem prognostizierten CAGR von 12,74 % bis 2032 an.
Was treibt die Halbleiterlogistiknachfrage in Indien an?
Semicon 2.0, genehmigt im Juli 2026, unterstützt neue Kapazitäten in den Bereichen Design, Materialien, Fabs, Advanced Packaging, Forschung und Talente.
Welche Compliance-Fähigkeiten benötigen Halbleiterlogistikanbieter?
Anbieter benötigen kontrollierte Handhabung, ESD-Verfahren, Gefahrgutprozesse, Rückverfolgbarkeit und geeignete Zolldokumentation.