
Tamaño y Participación del Mercado de Logística de Semiconductores de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
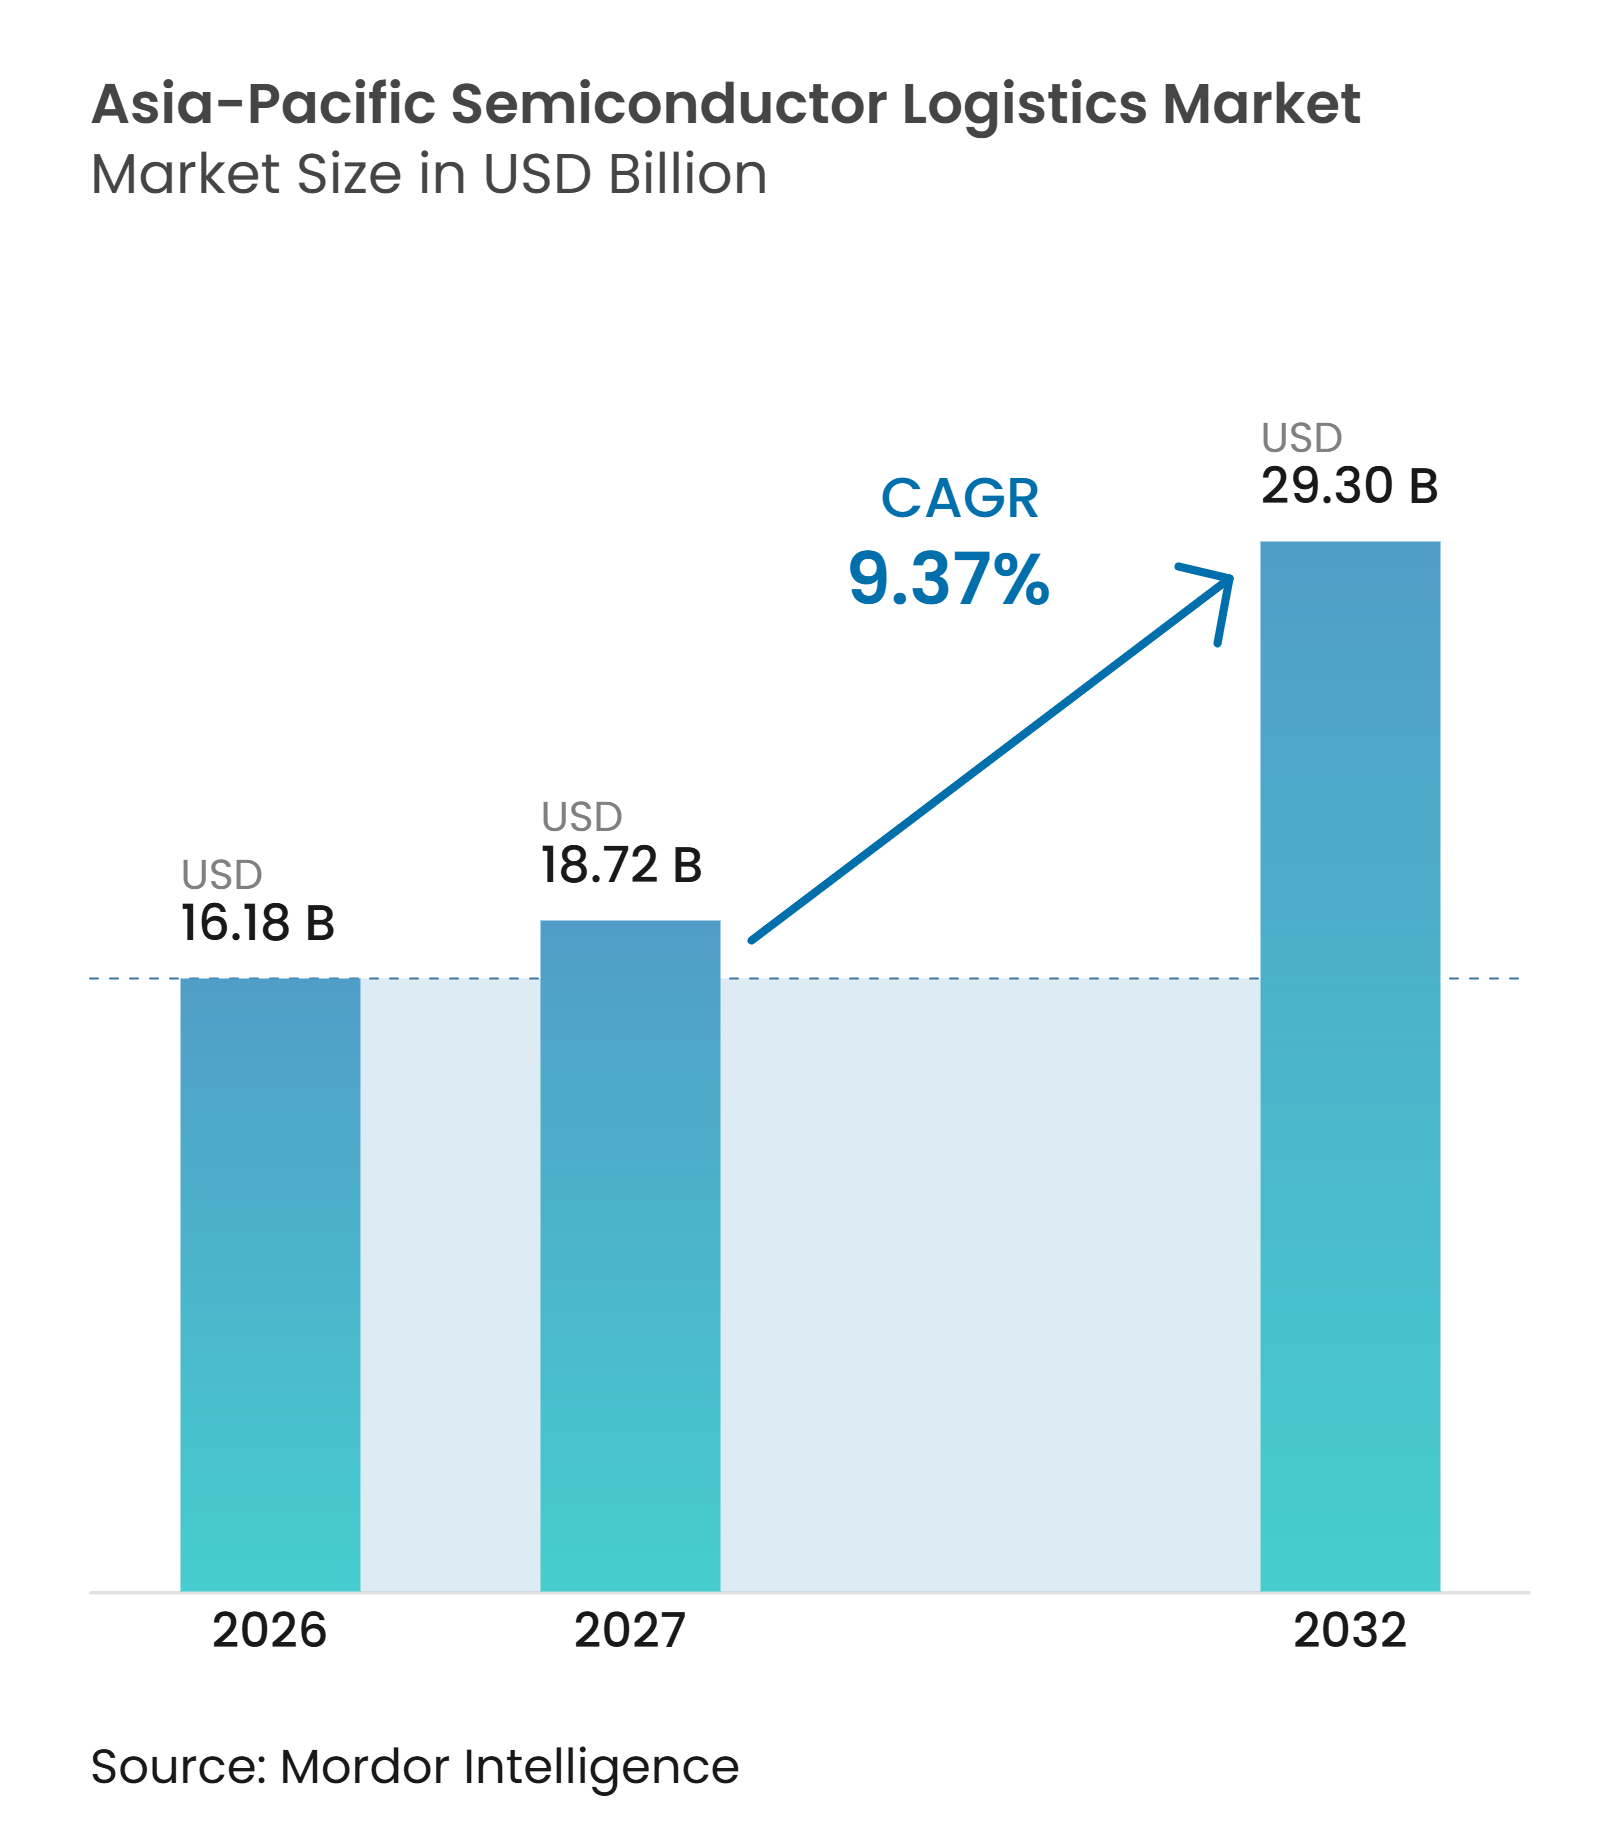
| Tamaño del mercado en el año base (2026) | 16.18 Mil millones de dólares |
| Tamaño del Mercado (2027) | 18.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.30 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.37 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Semiconductores de Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de logística de semiconductores de Asia-Pacífico fue valorado en 16,18 mil millones de USD en 2026 y se estima que crecerá desde 18,72 mil millones de USD en 2027 hasta alcanzar los 29,30 mil millones de USD para 2032, a una CAGR del 9,37% durante el período de pronóstico (2027-2032).
Las adiciones de capacidad en nodos avanzados están incrementando la necesidad de movimiento controlado de herramientas para obleas, productos químicos, sustratos y dispositivos terminados en toda la región. El mercado de logística de semiconductores de Asia-Pacífico también está respaldado por la concentración de fabricación, ensamblaje, pruebas, diseño y proveedores de materiales en Taiwán, Corea del Sur, Japón, China, India y el Sudeste Asiático. Estas redes requieren control de temperatura, protección contra descargas electrostáticas, documentación segura y transporte compatible con sala limpia. Los nuevos programas industriales en India y otros mercados regionales están creando demanda especializada antes de que los sitios de fabricación alcancen su producción máxima. Los proveedores que combinan manejo certificado, visibilidad digital de envíos e instalaciones cercanas a las fábricas están mejor posicionados para atender estas cadenas de suministro.
Conclusiones Clave del Informe
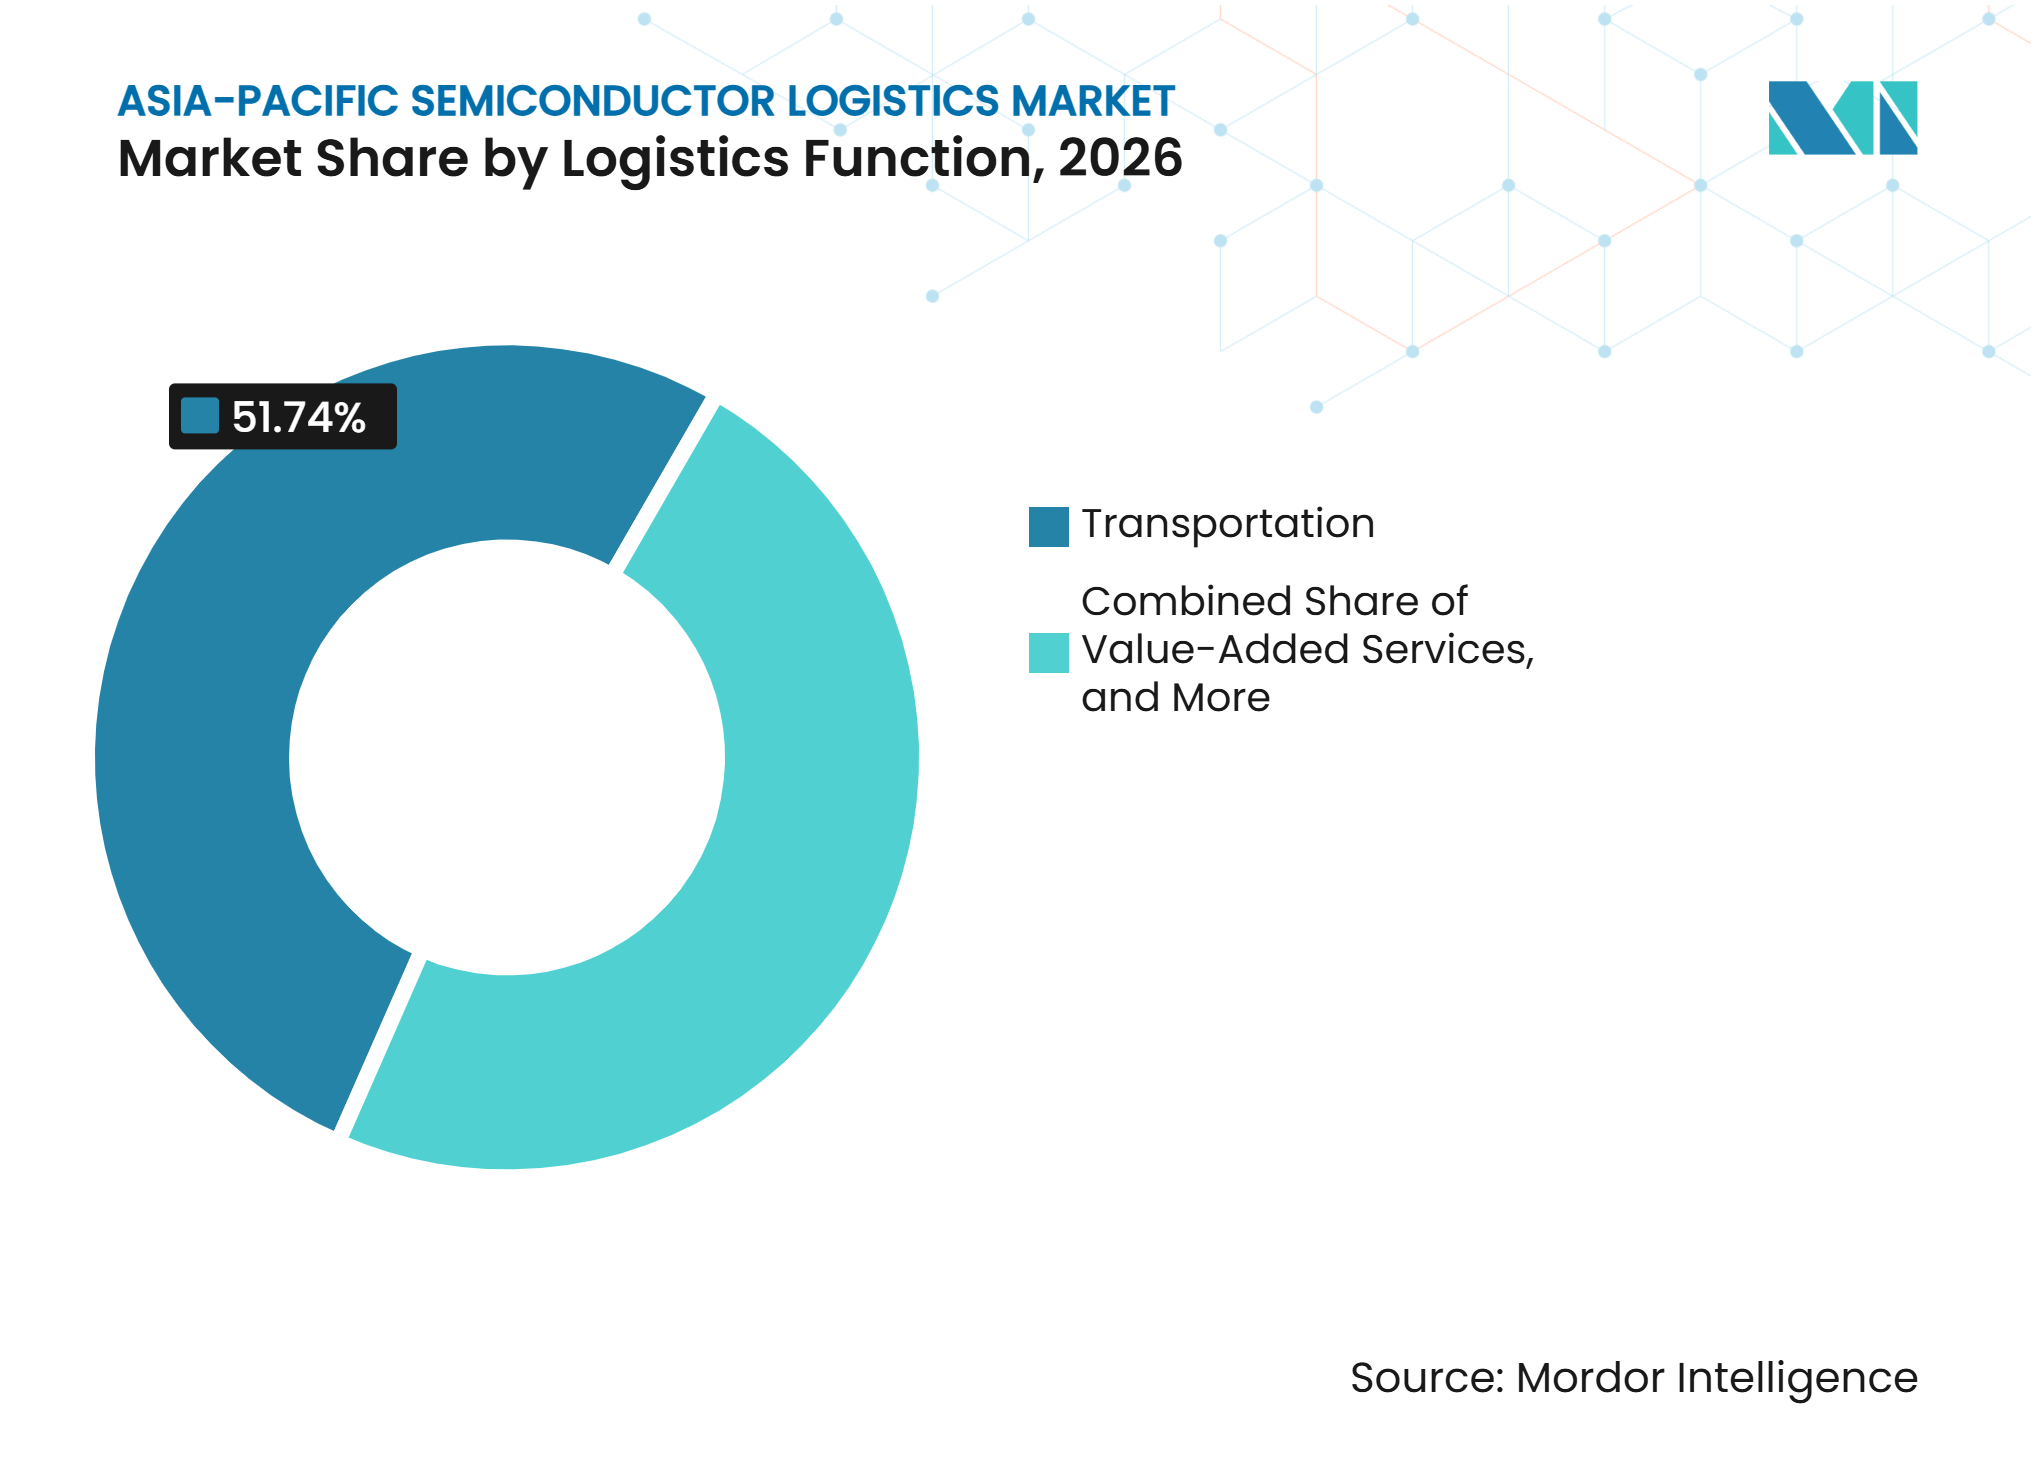
- Por función logística, el transporte representó el 51,74% de la participación del mercado de logística de semiconductores de Asia-Pacífico en 2026, mientras que se prevé que los servicios de valor agregado registren una CAGR del 10,54% hasta 2032.
- Por modo de transporte, el transporte aéreo representó el 39,26% del tamaño del mercado de logística de semiconductores de Asia-Pacífico en 2026 y se prevé que registre una CAGR del 12,74% hasta 2032.
- Por tipo de almacenamiento, el almacenamiento sin control de temperatura representó una participación del 77,24% en 2026, mientras que se prevé que el almacenamiento con control de temperatura registre una CAGR del 11,85% hasta 2032.
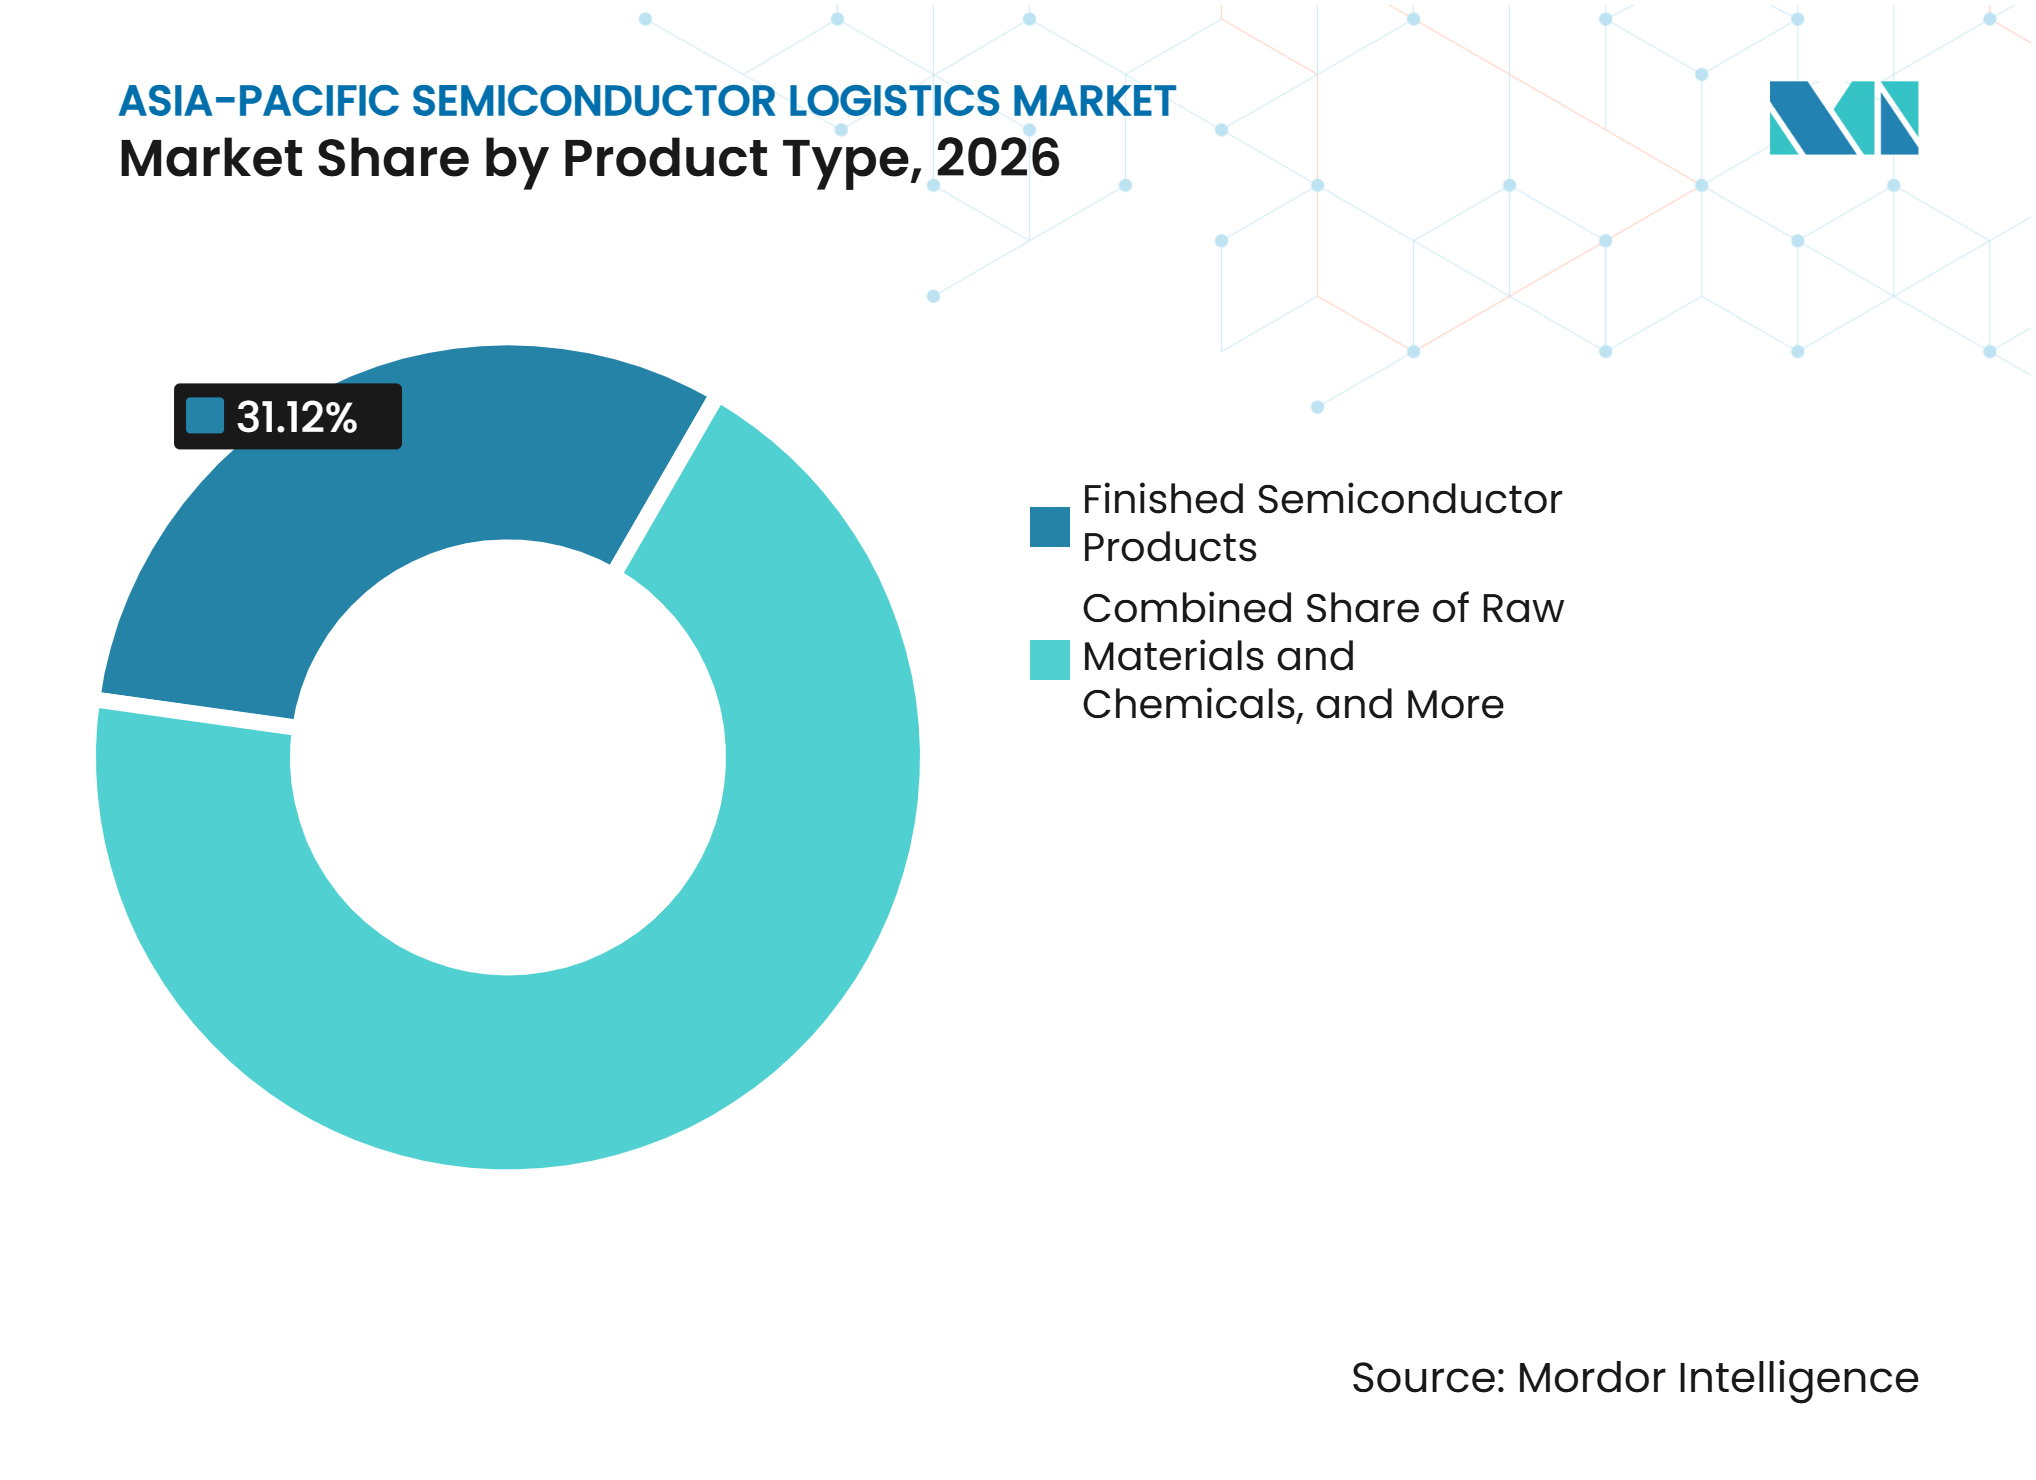
- Por tipo de producto, los productos semiconductores terminados representaron una participación del 31,12% en 2026, mientras que se prevé que otros tipos de productos registren una CAGR del 13,19% hasta 2032.
- Por cliente, los IDMs representaron una participación del 29,37% en 2026, mientras que se prevé que las fundiciones registren una CAGR del 13,70% hasta 2032.
- Por aplicación de uso final, la electrónica de consumo representó una participación del 26,08% en 2026, mientras que se prevé que los centros de datos y las telecomunicaciones registren una CAGR del 14,66% hasta 2032.
- Por geografía, China representó una participación del 32,61% en 2026, mientras que se prevé que India registre una CAGR del 14,94% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Enrutamiento Habilitado por IA, Visibilidad del Tiempo de Llegada Estimado y Monitoreo de Condiciones | +2.5% | Taiwán, Corea del Sur, Singapur y Japón, con aplicación regional | Mediano plazo (2-4 años) |
| Expansión de Fábricas de Nodos Avanzados y Capacidad OSAT | +2.1% | Taiwán, Corea del Sur, Japón, India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Incentivos Gubernamentales para Cadenas de Suministro de Semiconductores de Confianza | +1.8% | India, Corea del Sur, Japón, Singapur y Vietnam | Mediano plazo (2-4 años) |
| Empaquetado a Nivel de Oblea y Subcontratación de Empaquetado Avanzado | +1.4% | Taiwán, Corea del Sur, Malasia, Vietnam y Filipinas | Corto plazo (≤ 2 años) |
| Logística de Recorrido Circular Cercano a Fundiciones y Justo a Tiempo | +1.0% | Taiwán, Corea del Sur, Japón, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Manejo en Condiciones de Temperatura Controlada de Productos Químicos para EUV | +0.7% | Taiwán, Corea del Sur, Japón y Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Enrutamiento Habilitado por IA, Visibilidad del Tiempo de Llegada Estimado y Monitoreo de Condiciones
El enrutamiento basado en IA, los tiempos de llegada estimados y el monitoreo de condiciones están orientando el transporte de semiconductores hacia una detección más temprana de excepciones en los envíos. El mercado de logística de semiconductores de Asia-Pacífico necesita estas capacidades porque las herramientas para obleas y los materiales sensibles pueden tener una tolerancia limitada a retrasos, impactos o variaciones de temperatura. Los datos de envío pueden ayudar a los equipos de logística a intervenir antes de que un incidente afecte un programa de producción. Los compradores de semiconductores también son cada vez más capaces de conectar la información logística con sus sistemas de fabricación e inventario. Esto hace que los datos integrados de sensores, los registros digitales y los informes de eventos confiables sean más relevantes en la calificación de socios. El resultado es un mayor valor otorgado a los proveedores que pueden gestionar el flete al tiempo que proporcionan datos utilizables sobre condiciones y ubicación.
Expansión de Fábricas de Nodos Avanzados y Capacidad OSAT
Las nuevas fábricas y las instalaciones de ensamblaje y prueba de semiconductores subcontratados están generando trabajo logístico durante la construcción y después de que comienza la producción. Se estima que el gasto global en equipos para fábricas de front-end de 300 mm será un 32% mayor a finales de 2026 en comparación con el año anterior.[1] 18 proyectos de construcción de fábricas comenzaron en 2025, incluidos 15 proyectos para instalaciones de 300 mm. Cada proyecto requiere el movimiento entrante de equipos, sistemas de sala limpia, materiales y productos químicos antes de generar envíos de producción regulares. Esta superposición otorga al mercado de logística de semiconductores de Asia-Pacífico una combinación de demanda de carga de proyectos y demanda operativa recurrente. UMC presentó su nueva expansión de fábrica en Singapur en abril de 2026, con hasta 5.000 millones de USD planificados para capacidad de 22 nm y 28 nm, según la Junta de Desarrollo Económico de Singapur.
Incentivos Gubernamentales para Cadenas de Suministro de Semiconductores de Confianza
Los programas gubernamentales están añadiendo requisitos logísticos especializados a las inversiones nacionales en semiconductores. India aprobó Semicon 2.0 en julio de 2026 con un desembolso de INR 127.500 crore (14,19 mil millones de USD), que abarca el diseño de chips, equipos y materiales, investigación, empaquetado avanzado y desarrollo de talento.[2] Estos programas favorecen cadenas de suministro trazables y conformes porque los equipos del proyecto y los materiales controlados deben cumplir condiciones formales de seguridad y manejo. El mercado de logística de semiconductores de Asia-Pacífico se beneficia, por tanto, cuando los proveedores de logística establecen instalaciones nacionales, equipos capacitados y controles de documentación antes de que avance la construcción de fábricas. Los clústeres respaldados por el gobierno también centran la atención en la preparación de servicios públicos, carreteras, aduanas y almacenes en torno a un sitio de fabricación. Esto favorece a los proveedores que pueden ofrecer movimiento seguro y almacenamiento controlado dentro de un ecosistema industrial definido.
Empaquetado a Nivel de Oblea y Subcontratación de Empaquetado Avanzado
La subcontratación del empaquetado avanzado aumenta el número de transferencias entre fundiciones, operaciones de empaquetado e instalaciones de prueba. Cada transferencia requiere un empaquetado adecuado, controles de descarga electrostática y registros de condiciones para los materiales involucrados. El mercado de logística de semiconductores de Asia-Pacífico está expuesto a este cambio porque el Sudeste Asiático tiene un papel en expansión en las cadenas de suministro de ensamblaje, prueba y empaquetado. Los materiales utilizados en la unión, el relleno inferior y el encapsulado también pueden requerir manejo controlado y documentación de mercancías peligrosas. A medida que estas actividades abarcan varios países, los corredores transfronterizos dedicados se vuelven más importantes. El requisito operativo ya no es solo el transporte rápido, sino también condiciones de transferencia consistentes en cada punto de traspaso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en la Concesión de Licencias de Control de Exportaciones y Documentación de Doble Uso | -1.8% | En toda la región de Asia-Pacífico, especialmente en los flujos con destino a China y el comercio de equipos avanzados | Largo plazo (≥ 4 años) |
| Volatilidad del Combustible de Aviación y los Recargos por Flete Aéreo | -1.3% | Taiwán, Corea del Sur, Japón, el Sudeste Asiático y las rutas aéreas intercontinentales | Mediano plazo (2-4 años) |
| Capacidad Limitada para Camiones y Contenedores de Sala Limpia | -0.9% | Taiwán, Corea del Sur, Japón, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Escasez de Personal Certificado en Mercancías Peligrosas y Descarga Electrostática | -0.6% | En toda la región de Asia-Pacífico, especialmente en India, Vietnam y ubicaciones emergentes de fábricas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Concesión de Licencias de Control de Exportaciones, Documentación de Doble Uso y Brechas de Personal Certificado
La concesión de licencias de exportación y la documentación de doble uso pueden retrasar el movimiento de equipos avanzados de semiconductores y componentes sensibles. Estos procesos son particularmente relevantes para los envíos que cruzan múltiples jurisdicciones o involucran artículos sujetos a controles técnicos. El mercado de logística de semiconductores de Asia-Pacífico también necesita abordar la escasez de personal capacitado en procedimientos de mercancías peligrosas y manejo de descargas electrostáticas. Las ubicaciones emergentes de fábricas necesitan construir esta fuerza laboral especializada junto con la infraestructura de transporte y almacenamiento. Las necesidades de cumplimiento pueden aumentar los plazos de entrega, los amortiguadores de inventario y el esfuerzo administrativo incluso cuando la capacidad física está disponible.
Volatilidad del Recargo por Combustible de Aviación y Capacidad Limitada de Transporte en Sala Limpia
El flete aéreo es importante para los envíos urgentes de semiconductores, lo que convierte los recargos por combustible en una preocupación material de planificación. El Monitor de Precios de Combustible de Aviación de IATA mostró que los precios del combustible de aviación estaban a más del doble de su nivel del año anterior en octubre de 2026.[3] La Administración de Información Energética de los Estados Unidos informó un precio de combustible de aviación tipo queroseno en la Costa del Golfo de 3,501 USD por galón el 20 de julio de 2026.[4] Los cambios más rápidos en los costos de combustible pueden acortar la validez de las cotizaciones de transporte y dificultar la planificación presupuestaria. Al mismo tiempo, los camiones, contenedores y equipos de manejo capacitados compatibles con sala limpia siguen siendo limitados en los nuevos clústeres de fabricación. Esto limita la capacidad del mercado de logística de semiconductores de Asia-Pacífico para trasladar carga sensible entre modos cuando aumentan los costos del transporte aéreo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función Logística:
El Transporte Lidera Mientras los Servicios de Valor Agregado se ExpandenEl transporte representó el 51,74% del tamaño del mercado de logística de semiconductores de Asia-Pacífico en 2026. Atiende la carga entrante de proyectos para nuevas fábricas y los envíos recurrentes entre sitios de fabricación, ensamblaje, prueba y distribución. Los equipos de alto valor requieren un movimiento cuidadosamente planificado porque las fallas por vibración, contaminación y tiempo pueden interrumpir la instalación. Los envíos de productos químicos y materiales también requieren cronogramas confiables, documentación especializada y manejo controlado. Las nuevas fábricas crean demanda de flete relacionada con la construcción antes de que sus ciclos operativos generen flujos constantes de obleas, piezas y dispositivos terminados. Esto crea demanda en clústeres en diferentes etapas de madurez. El mayor requisito de transporte también refleja la geografía de la región. Los insumos pueden cruzar fronteras antes de ingresar a una fábrica, luego moverse nuevamente a operaciones de empaquetado y prueba antes de la distribución final. Los proveedores necesitan coordinar aduanas, seguridad, horarios de transportistas y preparación del consignatario a lo largo de esta secuencia. Esa complejidad operativa otorga al transporte un papel central incluso cuando un envío individual es pequeño.
Se prevé que los servicios de valor agregado registren una CAGR del 10,54% hasta 2032. Estos servicios incluyen el ensamblaje de kits, la trazabilidad, la logística inversa y el trabajo realizado dentro o cerca de las instalaciones del cliente. Un estudio de 2026 encontró que el 44% de las partes interesadas en semiconductores seleccionaron el envío internacional más rápido como la principal capacidad del socio logístico para los siguientes 3 años. La industria de logística de semiconductores de Asia-Pacífico está, por tanto, avanzando más allá del transporte convencional hacia servicios que apoyan la continuidad de la producción. Los proveedores con redes certificadas pueden combinar servicios de transporte, almacenamiento y ejecución en un único modelo operativo. Los especialistas regionales aún pueden competir donde la proximidad a un clúster de fábricas respalda servicios de flete de proyectos y spot responsivos. El mercado de logística de semiconductores de Asia-Pacífico está, en consecuencia, recompensando la ejecución confiable tanto como la cobertura de red física. Los servicios que reducen la carga de coordinación interna de un cliente pueden convertirse en parte de una relación operativa a largo plazo. Esto respalda la demanda de socios que comprenden tanto los requisitos del sitio de producción como los controles de logística transfronteriza.


Por Modo de Transporte:
El Transporte Aéreo Lidera en Volumen y CrecimientoEl transporte aéreo representó el 39,26% del segmento de modo de transporte en 2026 y se prevé que registre una CAGR del 12,74% hasta 2032. El transporte aéreo es importante para los chips de alto valor, las piezas urgentes de equipos, los insumos de empaquetado avanzado y los envíos de dispositivos terminados con plazos ajustados. Su papel refleja el valor de evitar interrupciones en la producción y cumplir con ventanas de entrega cortas. El tamaño del mercado de logística de semiconductores de Asia-Pacífico para los movimientos vinculados al transporte aéreo está respaldado por densas redes de fabricación regionales y rutas globales de exportación de electrónica. El movimiento de flete por vía aérea también respalda consignaciones más pequeñas y frecuentes que necesitan protección confiable contra descargas electrostáticas y visibilidad del envío.
El transporte por carretera sigue siendo esencial para la actividad de recorrido circular dentro de los principales clústeres de fábricas. Dichos movimientos requieren vehículos con suspensión neumática, protección de carga monitoreada y transferencias controladas entre instalaciones. El transporte marítimo y las vías navegables interiores son más adecuados para materiales a granel, carga de construcción y flujos de nodos maduros de menor urgencia. Los ferrocarriles ofrecen una posible opción de menor costo para materiales a granel seleccionados en corredores transfronterizos. Sin embargo, la gestión de vibraciones y la disponibilidad de contenedores compatibles con sala limpia aún restringen un uso ferroviario más amplio para carga sensible. Los operadores logísticos necesitan utilizar la planificación multimodal sin debilitar los estándares de manejo para componentes críticos. La elección del modo a menudo cambia durante un ciclo de envío a medida que una fábrica pasa de la construcción a las operaciones estables. La construcción puede favorecer el flete marítimo para equipos grandes, mientras que las piezas de repuesto a menudo requieren transporte aéreo. La capacidad por carretera sigue siendo el vínculo que conecta puertos y aeropuertos con entornos de fábrica altamente controlados.
Por Tipo de Almacenamiento:
El Control de Temperatura Gana Importancia EstratégicaEl almacenamiento sin control de temperatura representó el 77,24% de la participación del mercado de logística de semiconductores de Asia-Pacífico en 2026. Los chips terminados, los materiales de empaquetado y varios insumos de nodos maduros pueden almacenarse sin gestión térmica activa. Estas instalaciones aún necesitan controles de descarga electrostática, procedimientos de seguridad y condiciones adecuadas para la electrónica sensible. Sus ubicaciones cerca de clústeres establecidos reflejan una inversión a largo plazo junto a las principales fábricas y nodos de la cadena de suministro. La mayor base instalada cerca de Hsinchu, Pyeongtaek y el Gran Shanghái otorga a los centros establecidos una ventaja de infraestructura. También permite a los fabricantes mantener amortiguadores de inventario para equipos, materiales y componentes de producción.
Se prevé que el almacenamiento con control de temperatura se expanda a una CAGR del 11,85% hasta 2032. Las fotorresistencias para EUV, los agentes de grabado especializados, los gases ultrapuros y otros materiales avanzados pueden necesitar una mayor estabilidad térmica durante el almacenamiento y el transporte. El cambio a tecnologías de proceso de 3 nm y menores aumenta la importancia de la pureza y consistencia de los materiales. Esto incrementa la demanda de instalaciones que puedan monitorear y documentar las condiciones de almacenamiento en lugar de simplemente proporcionar espacio en el suelo. Es probable que el mercado de logística de semiconductores de Asia-Pacífico valore más la capacidad de control de temperatura certificada a medida que las cadenas de suministro de nodos avanzados se vuelvan más grandes. La capacidad de almacenamiento controlado también reduce el riesgo de que los problemas de calidad de los materiales interrumpan las operaciones de la fábrica. También puede ayudar a los clientes a mantener inventarios más cerca de un sitio de producción sin perder visibilidad sobre el estado del material. El almacén se está convirtiendo, por tanto, en una extensión de control de calidad de la red de transporte. Esto es particularmente relevante cuando un material pasa por múltiples puntos de almacenamiento antes de llegar a una fábrica.
Por Tipo de Producto:
Los Productos Semiconductores Terminados Siguen Siendo CentralesLos productos semiconductores terminados representaron el 31,12% del segmento de tipo de producto en 2026. Su alto valor en relación con el volumen físico respalda envíos frecuentes, seguros y a menudo aéreos desde los centros de producción hasta los sitios de ensamblaje de dispositivos y las ubicaciones de los clientes. Estos envíos requieren empaquetado seguro contra descargas electrostáticas y registros confiables de cadena de custodia. Los dispositivos terminados también se mueven a través de amplias redes de distribución que vinculan los sitios de fabricación de Asia-Pacífico con los mercados globales de electrónica. Esto convierte a la categoría en una fuente significativa de demanda recurrente de flete especializado. Sus requisitos de manejo favorecen a los proveedores de logística que pueden proteger la integridad de la carga mientras cumplen con ventanas de entrega estrechas.
Se prevé que otros tipos de productos registren una CAGR del 13,19% hasta 2032. Esta categoría está respaldada por productos químicos especializados, sustratos de empaquetado avanzado, fotorresistencias para EUV y compuestos de relleno inferior utilizados en procesos de producción avanzados. Las obleas sin procesar y procesadas requieren control de vibraciones y portadores protectores porque las pérdidas en tránsito pueden ser costosas. Las materias primas y los productos químicos necesitan capacidades para mercancías peligrosas, almacenamiento en depósito aduanero y consignadores con licencia cuando corresponda. Los materiales de empaquetado crean movimiento recurrente entre los sitios de proveedores y las instalaciones de ensamblaje y prueba subcontratadas. Estos diferentes requisitos están llevando a los proveedores a desarrollar servicios más personalizados para cada flujo de materiales. Se necesitan procedimientos operativos separados para obleas, materiales peligrosos, dispositivos terminados y suministros de empaquetado de alto volumen. Los proveedores pueden utilizar procesos documentados para identificar puntos débiles antes de que afecten una entrega. La capacitación consistente hace que estos sistemas sean más efectivos en una gran red regional. La planificación específica por producto también mejora el uso de costosos activos de transporte certificados. Puede reducir pasos innecesarios cuando la carga necesita diferentes condiciones ambientales. Los procedimientos claros de segregación respaldan un movimiento más seguro de materiales que requieren controles regulados. Estas capacidades se vuelven más importantes a medida que el empaquetado avanzado introduce categorías de materiales adicionales. Los proveedores necesitan mantener registros consistentes a lo largo del ciclo de vida del envío.

Por Cliente:
Las Fundiciones Ganan Demanda Mientras los IDMs Mantienen EscalaLos IDMs representaron el 29,37% del segmento de clientes en 2026. Sus modelos operativos integrados generan necesidades logísticas a lo largo del desarrollo de productos, la fabricación, el ensamblaje, las pruebas y la distribución. A menudo requieren activos de transporte dedicados, manejo certificado y soporte dentro de las instalaciones de fabricación. El mercado de logística de semiconductores de Asia-Pacífico atiende a estos clientes a través de procesos consistentes que pueden abarcar muchos sitios internos. Sus requisitos pueden incluir devoluciones de equipos, suministro de piezas de repuesto y movimiento controlado de materiales entre etapas de producción. Esta amplitud otorga a los fabricantes integrados un requisito logístico sustancial y recurrente.
Se prevé que las fundiciones registren una CAGR del 13,70% hasta 2032. La demanda de capacidad de vanguardia por parte de los diseñadores de chips de IA y los grandes operadores de centros de datos está aumentando el flujo de obleas, herramientas y materiales en torno a los ecosistemas de fundiciones. Los proveedores de ensamblaje y prueba subcontratados también necesitan movimientos más complejos a medida que el empaquetado avanzado crea traspasos controlados adicionales. Las empresas sin fábrica concentran la demanda en torno a las obleas entrantes y los chips terminados salientes a través de cadenas de suministro de múltiples sitios. Los fabricantes de equipos necesitan logística de proyectos e inversa que pueda proteger las herramientas de precisión de la contaminación y la vibración. Los proveedores de materiales y las casas de diseño están añadiendo más nodos de demanda a medida que el ecosistema regional se expande. Sus necesidades hacen que las cadenas de suministro sean menos lineales porque la carga puede moverse entre sitios de investigación, fábricas, operaciones de empaquetado y ubicaciones de clientes. Cada ubicación puede tener diferentes reglas de seguridad, ventanas de entrega y requisitos de manejo de materiales. La planificación logística necesita tener en cuenta estos procedimientos específicos del sitio antes de que se despache un envío.
Por Aplicación de Uso Final:
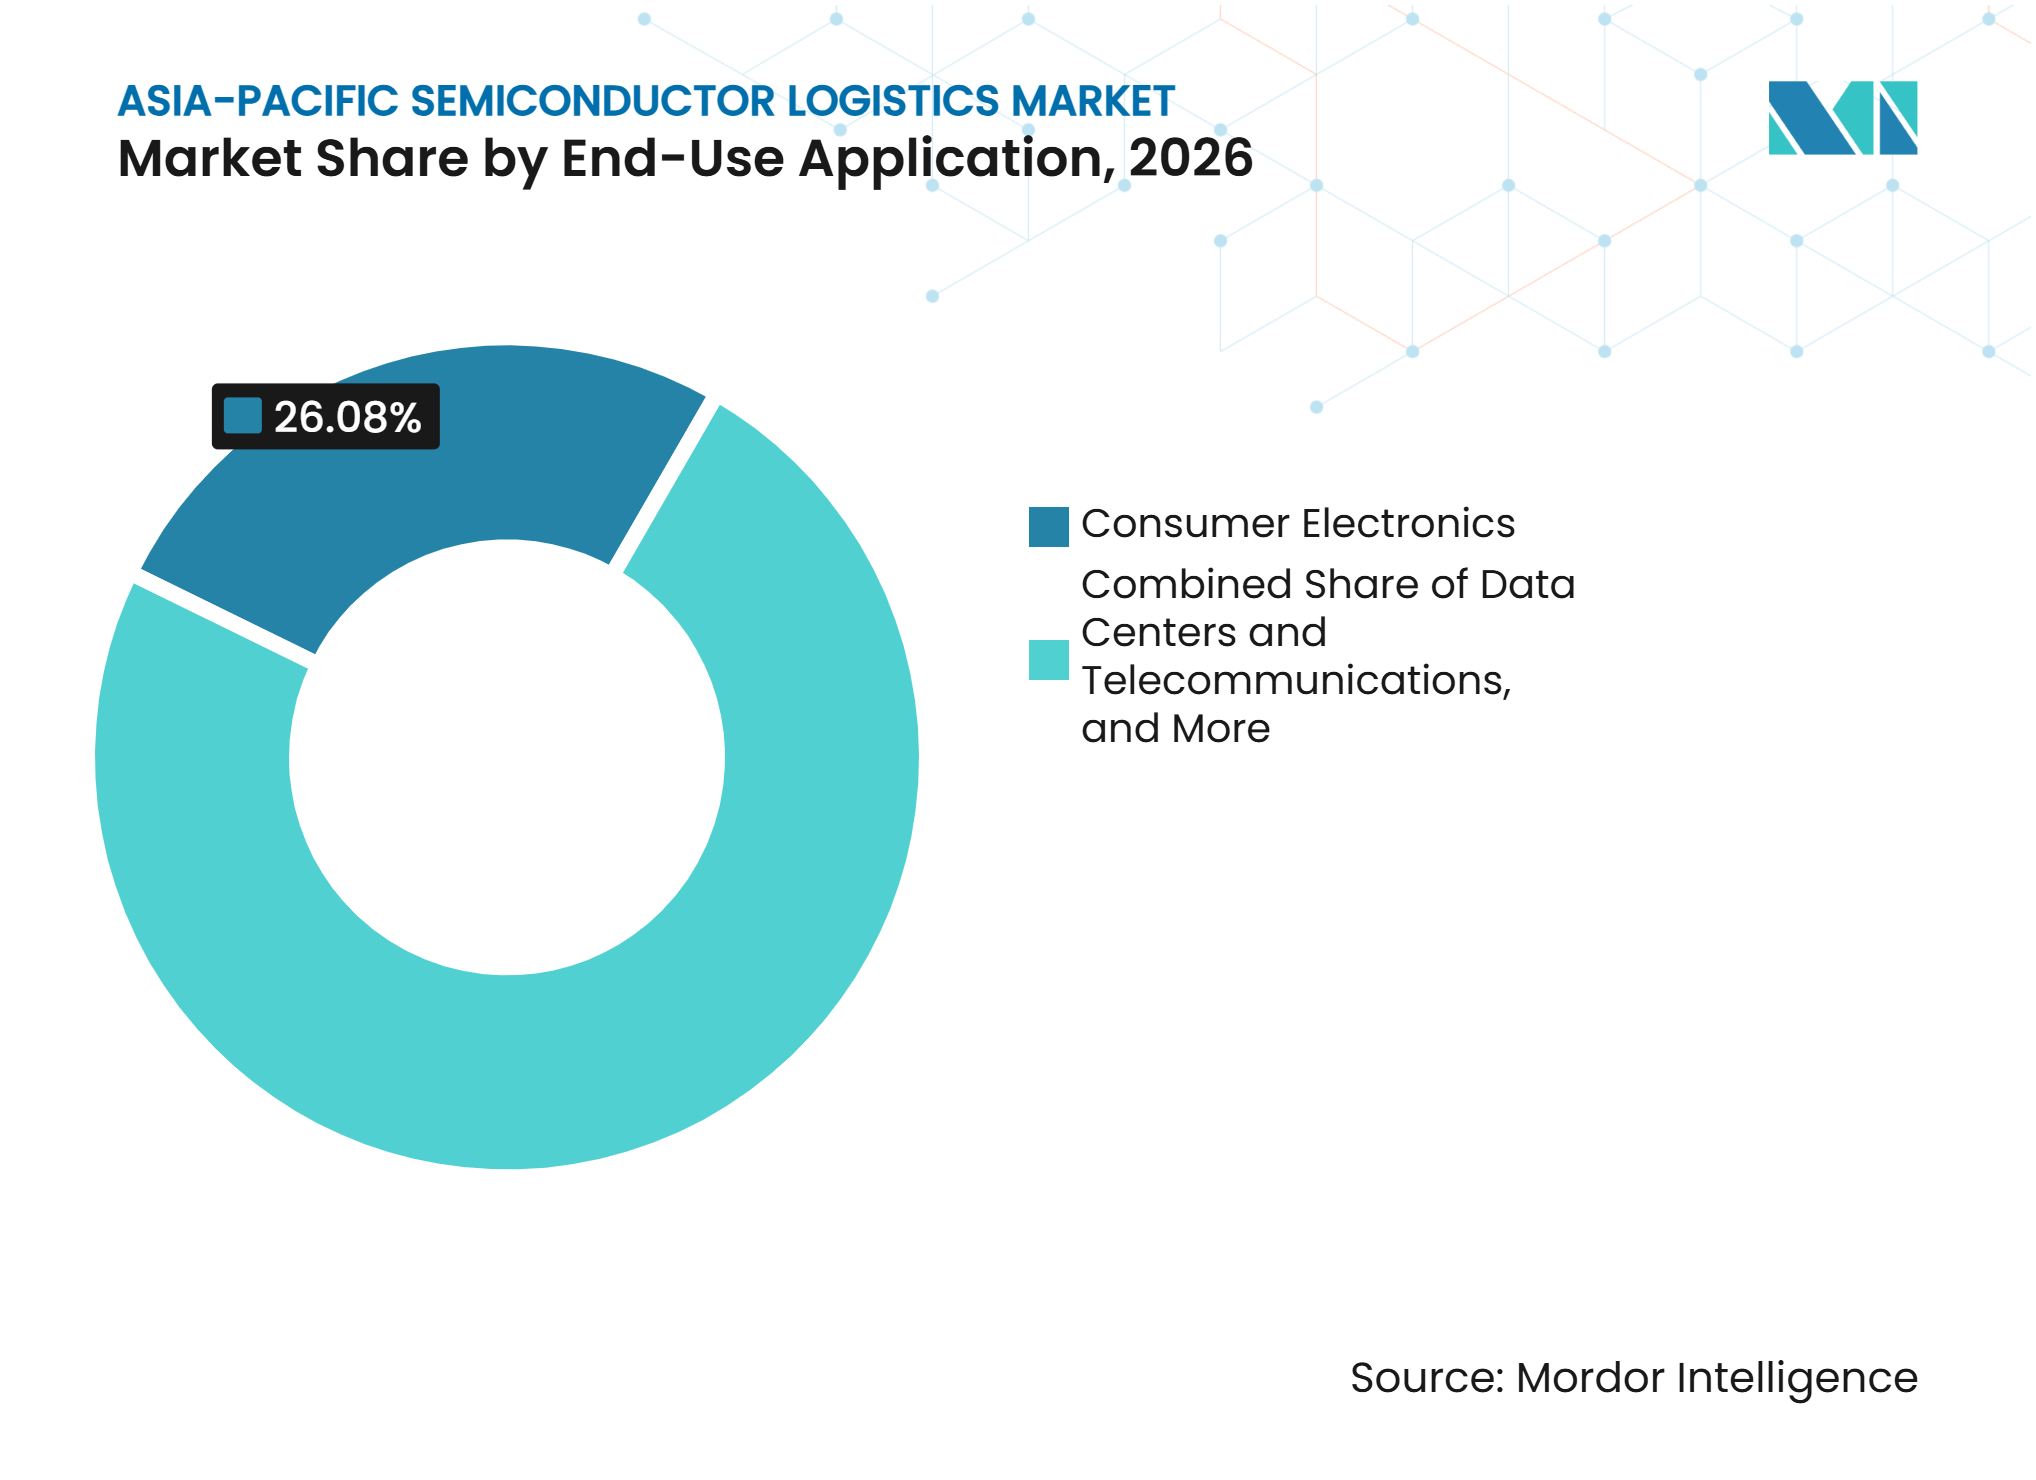
Los Centros de Datos y las Telecomunicaciones Impulsan un Crecimiento más RápidoLa electrónica de consumo representó el 26,08% del segmento de aplicación de uso final en 2026. Los teléfonos inteligentes, los dispositivos portátiles y las computadoras personales continúan creando demanda regular de transporte de chips terminados y flujos de materiales de empaquetado. La Asociación India de Electrónica y Semiconductores indicó que la electrónica de consumo representó el 30% de la demanda de semiconductores de India en 2026. Este segmento necesita un movimiento confiable a través de los ciclos de producción y las redes de distribución. También respalda el flujo constante de componentes de bajo volumen y alto valor entre la fabricación de Asia-Pacífico y los sitios de ensamblaje de dispositivos. La amplia base de actividad de electrónica de consumo ayuda a mantener la demanda en varios modos de transporte.
Se prevé que los centros de datos y las telecomunicaciones registren una CAGR del 14,66% hasta 2032. La infraestructura de IA está aumentando la necesidad de GPUs, memoria de alto ancho de banda, chips de redes avanzados y equipos relacionados. Se espera que se construyan más de 2.000 centros de datos a nivel mundial entre 2026 y 2035, con una participación significativa en los mercados de Asia-Pacífico. La producción automotriz también respalda el movimiento de semiconductores de potencia en China, Japón y Corea del Sur. La atención médica, el sector aeroespacial, la defensa y la automatización industrial añaden requisitos especializados adicionales, incluido el manejo controlado y la documentación segura. Estos usos finales diversifican el mercado de logística de semiconductores de Asia-Pacífico en varias categorías de carga de alto valor. La demanda de diferentes aplicaciones también reduce la dependencia de un único ciclo electrónico. Otorga a los proveedores de logística una razón para desarrollar capacidades que puedan respaldar tanto a los grandes clientes de infraestructura como a los usuarios especializados más pequeños. La misma red de manejo controlado puede atender varias aplicaciones si su diseño de proceso cumple con los requisitos de carga más estrictos.
Análisis Geográfico
China representó el 32,61% de la participación del mercado de logística de semiconductores de Asia-Pacífico en 2026. El país combina una gran base de ensamblaje de electrónica con una actividad de fabricación de semiconductores doméstica en expansión. Sus clústeres de fábricas en Shanghái, Suzhou, Pekín y Chengdu respaldan la demanda de logística de equipos, productos químicos, materiales y dispositivos terminados. Los parques logísticos en depósito aduanero establecidos y los almacenes certificados pueden reducir la fricción administrativa para los proveedores que ya cuentan con infraestructura local. El entorno de control de exportaciones de China también aumenta la importancia de la documentación del usuario final y el manejo conforme para artículos avanzados. Estas condiciones favorecen a las empresas con procesos aduaneros establecidos, almacenamiento seguro contra descargas electrostáticas y capacidad de control de temperatura.
Se prevé que India registre una CAGR del 14,94% hasta 2032. Semicon 2.0 fue aprobado en julio de 2026 y añadió apoyo político para el diseño de chips, equipos y materiales, nuevas fábricas, empaquetado avanzado, investigación y talento. NX Group firmó un memorando de cooperación con la Misión de Semiconductores de India en septiembre de 2026 para apoyar la infraestructura de logística de semiconductores. Las instalaciones dedicadas en torno a Dholera indican que la construcción logística inicial se está concentrando cerca del corredor de semiconductores de Gujarat. Este desarrollo requiere una construcción coordinada de almacenamiento, transporte terrestre, procedimientos aduaneros y equipos de manejo capacitados. También puede crear oportunidades para los proveedores de servicios que pueden operar cerca de los sitios de fábricas antes de que las cadenas de suministro estén completamente establecidas. India combina, por tanto, un rápido crecimiento de la demanda con una necesidad significativa de capacidad logística especializada.
La avanzada base de fabricación de Taiwán crea frecuentes envíos entrantes de equipos y movimientos salientes de chips terminados. El apoyo político de Corea del Sur para los clústeres de semiconductores fortalece el argumento a favor de instalaciones logísticas con preparación en energía, agua, carreteras y gestión de residuos. Los emergentes centros de semiconductores de Japón están generando demanda de almacenamiento y repuestos bajo demanda cerca de las nuevas ubicaciones de fabricación. DHL Supply Chain inició la construcción de un centro de logística de semiconductores de 14.500 m² en Chitose, Hokkaido, en agosto de 2025, con finalización prevista para finales de 2026. El Sudeste Asiático es importante para el mercado de logística de semiconductores de Asia-Pacífico porque Malasia, Vietnam, Tailandia, Singapur y Filipinas respaldan el ensamblaje, las pruebas, el empaquetado y la producción de electrónica. Singapur también sigue siendo una ubicación clave para la fabricación de semiconductores de alto valor y los servicios logísticos. La expansión de UMC en Singapur respalda la demanda entrante de productos químicos, sustratos y equipos. Australia y otros mercados de Asia-Pacífico contribuyen con flujos más pequeños pero especializados de materiales, diseño y actividades de ensamblaje de electrónica en crecimiento. En este grupo de mercados, los requisitos logísticos difieren según si la actividad se centra en la fabricación de vanguardia, el empaquetado, los materiales o el ensamblaje de electrónica. Esto requiere un diseño de red que combine conexiones regionales con conocimiento operativo local. Las instalaciones cerca de puertos, aeropuertos y clústeres industriales siguen siendo relevantes porque reducen el número de transferencias de carga.
Panorama Competitivo
Concentración del Mercado
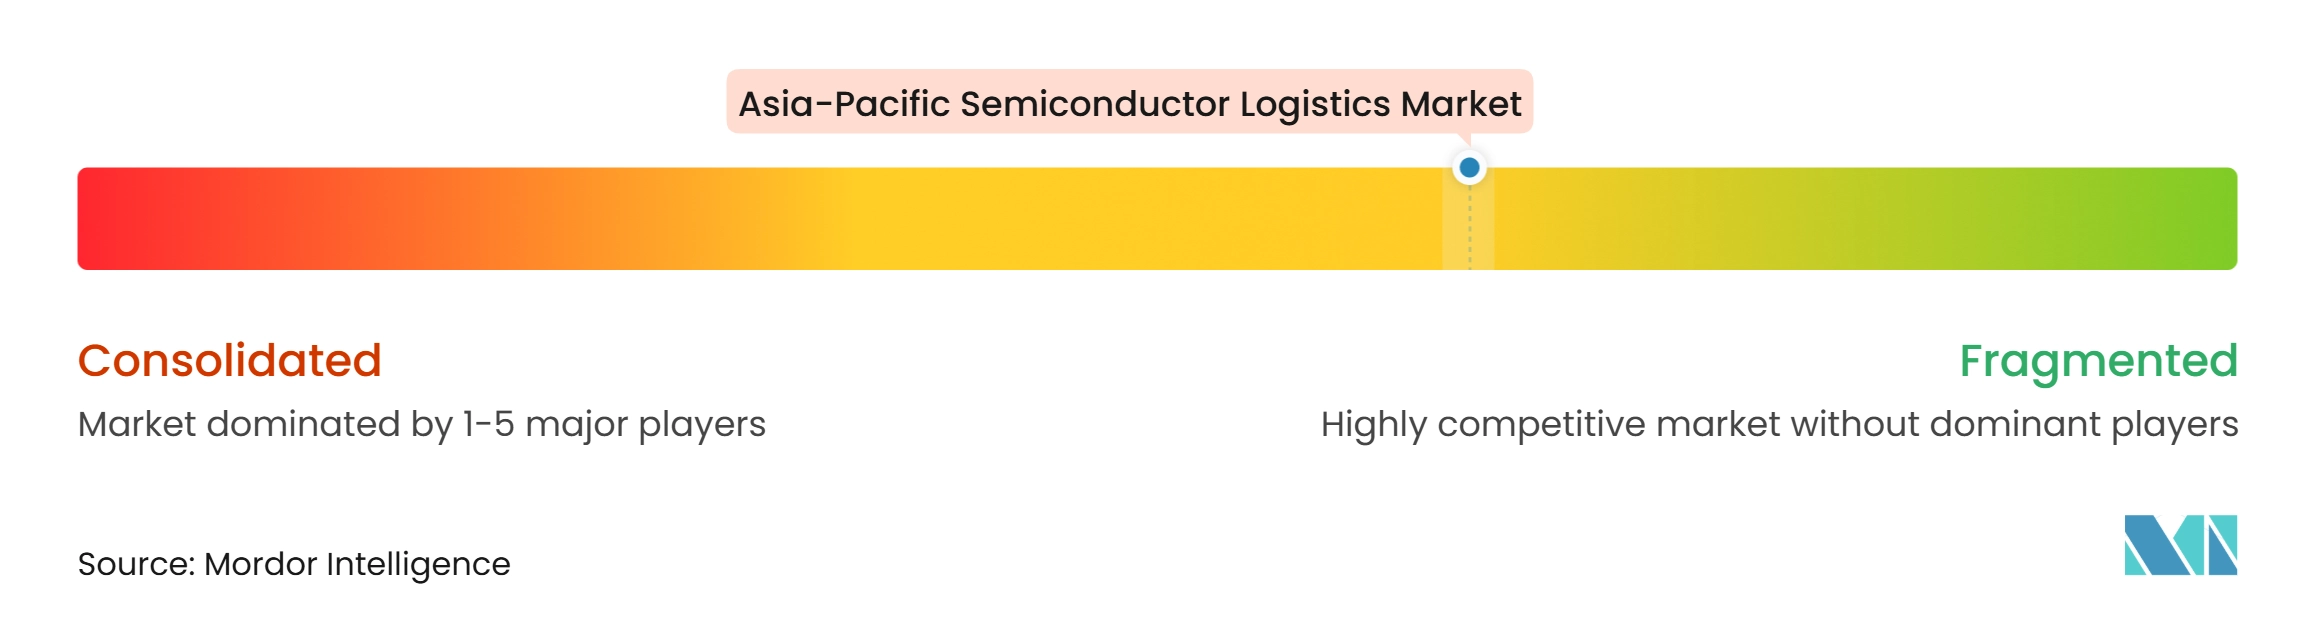
El mercado de logística de semiconductores de Asia-Pacífico está moderadamente fragmentado porque incluye proveedores integrados globales y especialistas regionales. La competencia es más intensa en trabajos altamente especializados, como el transporte de productos químicos con control de temperatura, el movimiento de equipos de gran tamaño y la entrega de última milla compatible con sala limpia. La calificación de clientes puede tomar entre 6 y 12 meses porque abarca controles de descarga electrostática, seguridad de la información, procesos aduaneros y procedimientos operativos. Las Regulaciones de Mercancías Peligrosas de IATA y los estándares de descarga electrostática IEC 61340 son referencias de cumplimiento importantes para las operaciones de carga sensible. Los sistemas de gestión ambiental ISO 14001 y la certificación de reciclaje R2v3 también pueden respaldar los requisitos de adquisición donde se aplican obligaciones de sostenibilidad. Los proveedores necesitan combinar certificaciones con operaciones cerca de la fábrica, en lugar de tratar el cumplimiento como un servicio independiente. Los clientes de semiconductores necesitan evidencia de que los procesos son aplicados de manera consistente por conductores, equipos de almacén, personal de aduanas y subcontratistas locales. Esto hace que la capacitación, las auditorías y los procedimientos operativos documentados sean esenciales para una entrega competitiva. También eleva el costo de entrada para los proveedores que buscan atender la carga más sensible.
Las empresas están invirtiendo en instalaciones y capacidades de red que sitúan los servicios especializados cerca de los clústeres de semiconductores. El proyecto de Chitose de DHL Supply Chain fue diseñado para proporcionar almacenamiento de inventario, logística en planta y entrega de piezas de repuesto bajo demanda para el clúster industrial de semiconductores de próxima generación de Japón. La cooperación de NX Group con la Misión de Semiconductores de India en septiembre de 2026 mostró cómo los proveedores de logística se estaban preparando para las nuevas ubicaciones de fabricación de India. Kuehne+Nagel también firmó un acuerdo de proveedor logístico líder con Evonik en 2026 para aproximadamente 70.000 envíos anuales en los mercados de Asia-Pacífico. Estos movimientos muestran un enfoque en la escala regional, el control integrado y la consistencia del servicio. Sus instalaciones pueden respaldar repuestos urgentes y materiales de producción mientras reducen la distancia a los sitios de fabricación. Los servicios transfronterizos también son más útiles cuando un proveedor puede aplicar los mismos controles de calidad en cada ubicación. La inversión en capacidad física, por tanto, funciona mejor cuando está vinculada a un sistema operativo estandarizado.
La tecnología es una base importante para la competencia en el mercado de logística de semiconductores de Asia-Pacífico, ya que los tiempos de llegada estimados predictivos, el monitoreo de impactos y temperatura, y la documentación aduanera automatizada mejoran la visibilidad de la carga sensible. Las rutas transfronterizas controladas entre Taiwán, Malasia y Vietnam, junto con los nuevos corredores de fábricas indias, favorecen a los proveedores que establecen capacidad certificada con anticipación y coordinan importaciones de equipos, almacenamiento, transporte programado, envíos de emergencia y devoluciones. Los operadores regionales pueden competir a través del acceso cercano a las fábricas, las relaciones con los transportistas, las instalaciones locales y la flexibilidad en los tiempos de tránsito, mientras que los proveedores globales pueden aprovechar las redes de múltiples países y los sistemas de cumplimiento más amplios. Los informes digitales pueden facilitar la evaluación del estado de los envíos, los documentos y las condiciones de la carga, pero no reemplazan la capacidad de descarga electrostática, seguridad, protección y control de temperatura. Los clientes evalúan la confiabilidad a lo largo de toda la cadena de servicio, por lo que los equipos locales necesitan planes de contingencia, coordinación directa con los contactos de fabricación y adquisición, y alternativas como transportistas preaprobados o almacenamiento amortiguador controlado. El modelo competitivo puede, por tanto, variar según la ubicación, ya que los corredores maduros pueden recompensar la calidad del servicio y la respuesta rápida, mientras que los clústeres más nuevos requieren inversión temprana en infraestructura y ejecución local calificada.
Líderes de la Industria de Logística de Semiconductores de Asia-Pacífico
-
DHL Group
-
Kuehne + Nagel
-
Nippon Express Holdings, Inc.
-
DSV A/S
-
Yusen Logistics Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Semiconductores de Asia-Pacífico Empresas cubiertas en este informe
- DHL Group
- Kuehne + Nagel
- Nippon Express Holdings, Inc.
- DSV A/S
- Yusen Logistics Co., Ltd.
- UPS Supply Chain Solutions
- FedEx Logistics
- CEVA Logistics
- Omni Logistics
- Dimerco Express Group
- NNR Global Logistics
- MOL Logistics
- AIT Worldwide Logistics
- Kintetsu World Express, Inc.
- Logistics Plus, Inc.
- CCS Express
- K Line Logistics, Ltd.
- Javelin Logistics Company, Inc.
- Three Way Logistics
- Sinotrans Limited
- Kerry Logistics Network Limited
- Expeditors International of Washington, Inc.
Desarrollos recientes de la industria en Mercado de Logística de Semiconductores de Asia-Pacífico
- Septiembre de 2026: NX Group (Nippon Express Holdings) formalizó la cooperación con la Misión de Semiconductores de India, con el objetivo de alcanzar 380 millones de USD en ingresos en India para el ejercicio fiscal 2028 y comprometiéndose a establecer una instalación de logística de semiconductores dedicada en la Región de Inversión Especial de Dholera, Gujarat, para 2027, con el fin de atender la primera ola de unidades comerciales de fabricación de chips de India.
- Agosto de 2026: DHL Supply Chain inició la construcción de un centro de logística de semiconductores dedicado en Chitose, Hokkaido, adyacente al clúster industrial de semiconductores de próxima generación de Japón. La instalación multiusuario de 14.500 m² proporciona almacenamiento de inventario, logística en planta y entrega de piezas de repuesto bajo demanda, con finalización prevista para finales de 2026.
- Mayo de 2026: Kuehne + Nagel firmó un acuerdo de Proveedor Logístico Líder con Evonik que abarca aproximadamente 70.000 envíos anuales en China continental, Taiwán, Singapur, Corea del Sur, Japón, Nueva Zelanda, Australia, India y el Sudeste Asiático, estandarizando los procesos logísticos digitalizados y la visibilidad en tiempo real para los flujos de productos químicos especializados que incluían materiales relacionados con semiconductores.
- Abril de 2025: UMC presentó oficialmente su nueva fábrica en el Parque de Fábricas de Obleas de Pasir Ris en Singapur, con el objetivo de alcanzar producción en volumen con una inversión de hasta 5.000 millones de USD para 30.000 obleas por mes de capacidad de 22 nm/28 nm, creando demanda entrante inmediata de logística de productos químicos, sustratos y equipos.
Alcance del Informe del Mercado de Logística de Semiconductores de Asia-Pacífico
Resumen de la segmentación
| Transporte | Carreteras |
| Ferrocarriles | |
| Transporte Marítimo y Vías Navegables Interiores | |
| Transporte Aéreo | |
| Almacenamiento y Depósito | Con Control de Temperatura (Cadena de Frío) |
| Sin Control de Temperatura (Sin Cadena de Frío) | |
| Servicios de Valor Agregado |
| Materias Primas y Productos Químicos |
| Obleas, Sin Procesar y Procesadas |
| Materiales de Empaquetado |
| Productos Semiconductores Terminados |
| Otros Tipos de Productos |
| Fabricantes de Dispositivos Integrados (IDMs) |
| Fundiciones |
| Proveedores de Ensamblaje y Prueba de Semiconductores Subcontratados (OSAT) |
| Empresas de Semiconductores Sin Fábrica |
| Fabricantes de Equipos para Semiconductores |
| Otros |
| Automotriz |
| Electrónica de Consumo |
| Centros de Datos y Telecomunicaciones |
| Industrial y Automatización |
| Atención Médica y Ciencias de la Vida |
| Aeroespacial y Defensa |
| Otras Aplicaciones |
| China |
| Taiwán |
| Corea del Sur |
| Japón |
| India |
| Sudeste Asiático |
| Australia |
| Resto de Asia-Pacífico |
| Por Función Logística | Transporte | Carreteras |
| Ferrocarriles | ||
| Transporte Marítimo y Vías Navegables Interiores | ||
| Transporte Aéreo | ||
| Almacenamiento y Depósito | Con Control de Temperatura (Cadena de Frío) | |
| Sin Control de Temperatura (Sin Cadena de Frío) | ||
| Servicios de Valor Agregado | ||
| Por Tipo de Producto | Materias Primas y Productos Químicos | |
| Obleas, Sin Procesar y Procesadas | ||
| Materiales de Empaquetado | ||
| Productos Semiconductores Terminados | ||
| Otros Tipos de Productos | ||
| Por Cliente | Fabricantes de Dispositivos Integrados (IDMs) | |
| Fundiciones | ||
| Proveedores de Ensamblaje y Prueba de Semiconductores Subcontratados (OSAT) | ||
| Empresas de Semiconductores Sin Fábrica | ||
| Fabricantes de Equipos para Semiconductores | ||
| Otros | ||
| Por Aplicación de Uso Final | Automotriz | |
| Electrónica de Consumo | ||
| Centros de Datos y Telecomunicaciones | ||
| Industrial y Automatización | ||
| Atención Médica y Ciencias de la Vida | ||
| Aeroespacial y Defensa | ||
| Otras Aplicaciones | ||
| Por Geografía | China | |
| Taiwán | ||
| Corea del Sur | ||
| Japón | ||
| India | ||
| Sudeste Asiático | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la logística de semiconductores de Asia-Pacífico hasta 2032?
Se prevé que el sector crezca desde 18,72 mil millones de USD en 2027 hasta 29,30 mil millones de USD para 2032, a una CAGR del 9,37%.
¿Qué función logística representa la mayor parte de la actividad de semiconductores en Asia-Pacífico?
El transporte lidera con el 51,74% en 2026, lo que refleja el flete transfronterizo recurrente y la carga de construcción de fábricas.
¿Por qué el almacenamiento con control de temperatura se está volviendo más importante para las cadenas de suministro de semiconductores?
Se prevé que registre una CAGR del 11,85% porque las fotorresistencias para EUV, los agentes de grabado especializados y los materiales ultrapuros necesitan una mayor estabilidad térmica.
¿Qué modo de transporte está creciendo más rápido para la carga de semiconductores en Asia-Pacífico?
El transporte aéreo lidera el segmento de modo de transporte con el 39,26% en 2026 y una CAGR proyectada del 12,74% hasta 2032.
¿Qué está impulsando la demanda de logística de semiconductores en India?
Semicon 2.0, aprobado en julio de 2026, respalda nueva capacidad en diseño, materiales, fábricas, empaquetado avanzado, investigación y talento.
¿Qué capacidades de cumplimiento necesitan los proveedores de logística de semiconductores?
Los proveedores necesitan manejo controlado, procedimientos de descarga electrostática, procesos para mercancías peligrosas, trazabilidad y documentación aduanera adecuada.