
Taille et part du marché de la logistique des semiconducteurs en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
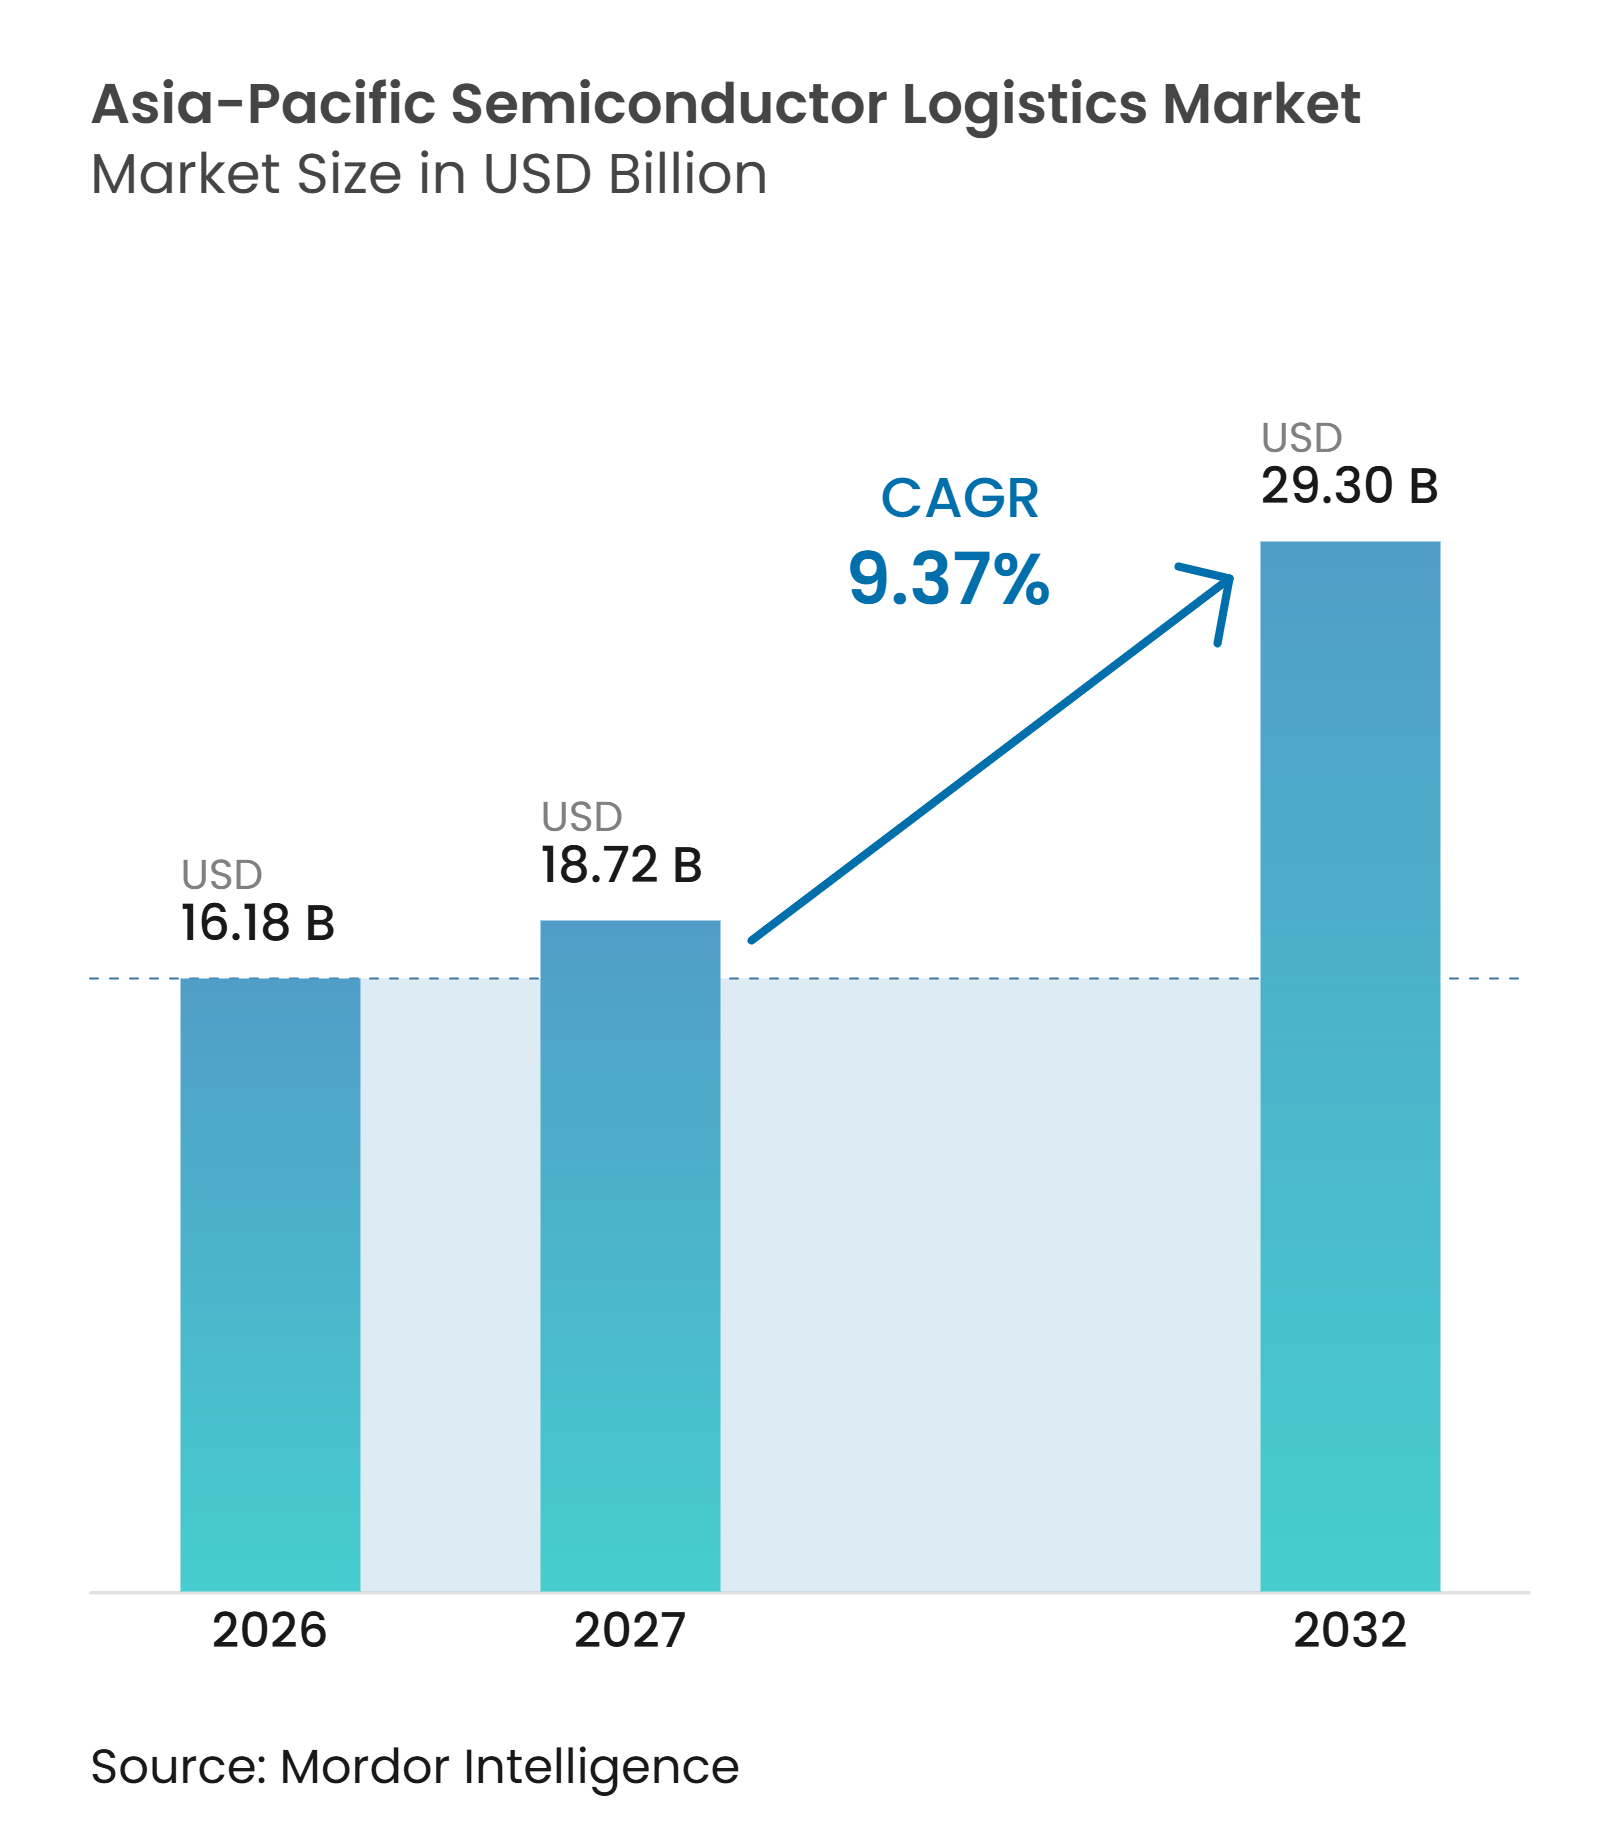
| Taille du marché de l'année de base (2026) | 16.18 Milliards de dollars |
| Taille du Marché (2027) | 18.72 Milliards de dollars |
| Taille du Marché (2032) | 29.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.37 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique des semiconducteurs en Asie-Pacifique par Mordor Intelligence
La taille du marché de la logistique des semiconducteurs en Asie-Pacifique était évaluée à 16,18 milliards USD en 2026 et devrait croître de 18,72 milliards USD en 2027 pour atteindre 29,30 milliards USD d'ici 2032, à un CAGR de 9,37 % durant la période de prévision (2027-2032).
Les ajouts de capacité en nœuds avancés accroissent le besoin de déplacement contrôlé des outils de fabrication de plaquettes, des produits chimiques, des substrats et des dispositifs finis dans toute la région. Le marché de la logistique des semiconducteurs en Asie-Pacifique est également soutenu par la concentration des activités de fabrication, d'assemblage, de test, de conception et de fournisseurs de matériaux à Taïwan, en Corée du Sud, au Japon, en Chine, en Inde et en Asie du Sud-Est. Ces réseaux nécessitent un contrôle de la température, une protection contre les décharges électrostatiques, une documentation sécurisée et un transport compatible avec les salles blanches. Les nouveaux programmes industriels en Inde et dans d'autres marchés régionaux créent une demande spécialisée avant que les sites de fabrication n'atteignent leur pleine capacité. Les prestataires qui combinent une manutention certifiée, une visibilité numérique des expéditions et des installations à proximité des usines de fabrication sont mieux positionnés pour servir ces chaînes d'approvisionnement.
Principaux enseignements du rapport
- Par fonction logistique, le transport détenait 51,74 % de la part du marché de la logistique des semiconducteurs en Asie-Pacifique en 2026, tandis que les services à valeur ajoutée devraient enregistrer un CAGR de 10,54 % jusqu'en 2032.
- Par mode de transport, le transport aérien détenait 39,26 % de la taille du marché de la logistique des semiconducteurs en Asie-Pacifique en 2026 et devrait enregistrer un CAGR de 12,74 % jusqu'en 2032.
- Par type d'entreposage, l'entreposage non climatisé détenait une part de 77,24 % en 2026, tandis que l'entreposage à température contrôlée devrait enregistrer un CAGR de 11,85 % jusqu'en 2032.
- Par type de produit, les produits semiconducteurs finis détenaient une part de 31,12 % en 2026, tandis que les autres types de produits devraient enregistrer un CAGR de 13,19 % jusqu'en 2032.
- Par client, les IDM détenaient une part de 29,37 % en 2026, tandis que les fonderies devraient enregistrer un CAGR de 13,70 % jusqu'en 2032.
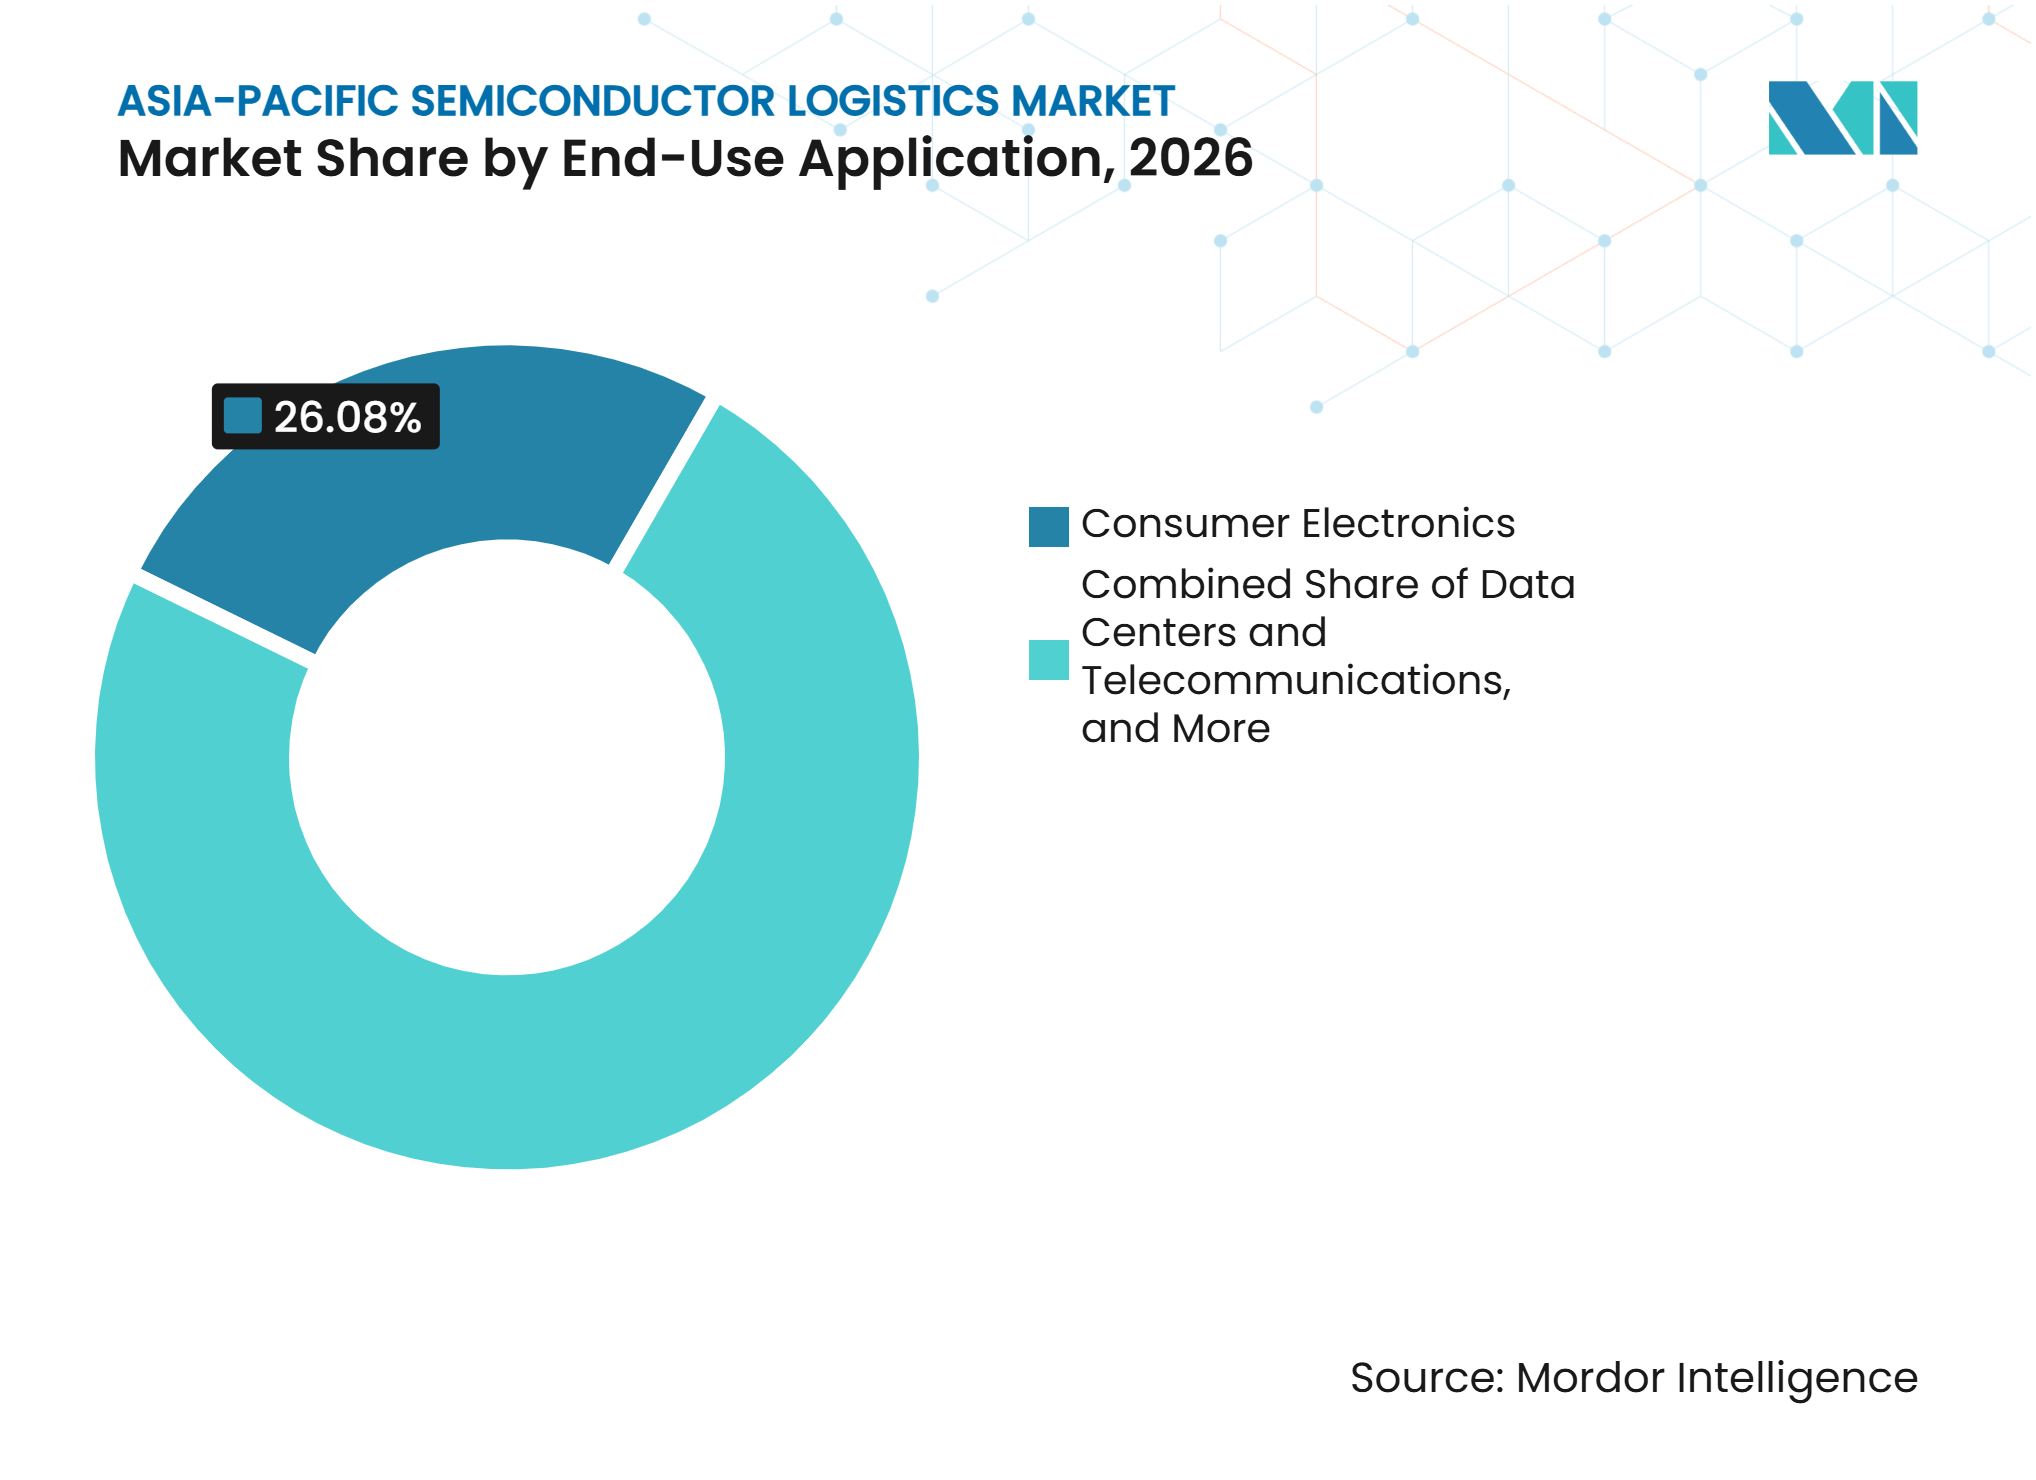
- Par application finale, l'électronique grand public détenait une part de 26,08 % en 2026, tandis que les centres de données et les télécommunications devraient enregistrer un CAGR de 14,66 % jusqu'en 2032.
- Par géographie, la Chine détenait une part de 32,61 % en 2026, tandis que l'Inde devrait enregistrer un CAGR de 14,94 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Routage assisté par IA, visibilité des délais de livraison estimés et surveillance des conditions | +2.5% | Taïwan, Corée du Sud, Singapour et Japon, avec application régionale | Moyen terme (2-4 ans) |
| Expansion des usines de fabrication en nœuds avancés et de la capacité OSAT | +2.1% | Taïwan, Corée du Sud, Japon, Inde et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Incitations gouvernementales en faveur de chaînes d'approvisionnement en semiconducteurs de confiance | +1.8% | Inde, Corée du Sud, Japon, Singapour et Viêt Nam | Moyen terme (2-4 ans) |
| Conditionnement au niveau de la plaquette et externalisation du conditionnement avancé | +1.4% | Taïwan, Corée du Sud, Malaisie, Viêt Nam et Philippines | Court terme (≤ 2 ans) |
| Logistique en tournée de collecte à proximité des fonderies et en flux tendus | +1.0% | Taïwan, Corée du Sud, Japon, Inde et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Manutention à température contrôlée des produits chimiques EUV | +0.7% | Taïwan, Corée du Sud, Japon et Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Routage assisté par IA, visibilité des délais de livraison estimés et surveillance des conditions
Le routage basé sur l'IA, les délais de livraison estimés et la surveillance des conditions font évoluer le transport de semiconducteurs vers une détection plus précoce des anomalies d'expédition. Le marché de la logistique des semiconducteurs en Asie-Pacifique a besoin de ces capacités car les outils de fabrication de plaquettes et les matériaux sensibles peuvent avoir une tolérance limitée aux retards, aux chocs ou aux variations de température. Les données d'expédition peuvent aider les équipes logistiques à intervenir avant qu'un incident n'affecte un calendrier de production. Les acheteurs de semiconducteurs sont également de plus en plus capables de connecter les informations logistiques à leurs systèmes de fabrication et de gestion des stocks. Cela rend les données de capteurs intégrées, les enregistrements numériques et les rapports d'événements fiables plus pertinents dans la qualification des partenaires. Il en résulte une valeur plus élevée accordée aux prestataires capables de gérer le fret tout en fournissant des données exploitables sur les conditions et la localisation.
Expansion des usines de fabrication en nœuds avancés et de la capacité OSAT
Les nouvelles usines de fabrication et les installations d'assemblage et de test de semiconducteurs externalisés génèrent des activités logistiques pendant la construction et après le démarrage de la production. Les dépenses mondiales en équipements de fabrication frontale de plaquettes de 300 mm devraient être supérieures de 32 % d'ici fin 2026 par rapport à l'année précédente.[1] 18 projets de construction d'usines ont débuté en 2025, dont 15 projets pour des installations de 300 mm. Chaque projet nécessite l'acheminement entrant d'équipements, de systèmes de salles blanches, de matériaux et de produits chimiques avant de générer des expéditions de production régulières. Ce chevauchement offre au marché de la logistique des semiconducteurs en Asie-Pacifique une combinaison de demande de fret de projet et de demande opérationnelle récurrente. UMC a dévoilé sa nouvelle expansion d'usine à Singapour en avril 2026, avec jusqu'à 5 milliards USD prévus pour une capacité en 22 nm et 28 nm, selon le Conseil de développement économique de Singapour.
Incitations gouvernementales en faveur de chaînes d'approvisionnement en semiconducteurs de confiance
Les programmes gouvernementaux ajoutent des exigences logistiques spécialisées aux investissements nationaux dans les semiconducteurs. L'Inde a approuvé Semicon 2.0 en juillet 2026 avec une enveloppe de 127 500 crores INR (14,19 milliards USD), couvrant la conception de puces, les équipements et matériaux, la recherche, le conditionnement avancé et le développement des talents.[2] Ces programmes favorisent des chaînes d'approvisionnement traçables et conformes, car les équipements de projet et les matériaux contrôlés doivent satisfaire à des conditions formelles de sécurité et de manutention. Le marché de la logistique des semiconducteurs en Asie-Pacifique bénéficie donc de la situation lorsque les prestataires logistiques établissent des installations nationales, des équipes formées et des contrôles documentaires avant que la construction des usines ne progresse. Les pôles soutenus par les gouvernements attirent également l'attention sur la disponibilité des services publics, des routes, des douanes et des entrepôts autour d'un site de fabrication. Cela soutient les prestataires capables d'offrir un déplacement sécurisé et un stockage contrôlé au sein d'un écosystème industriel défini.
Conditionnement au niveau de la plaquette et externalisation du conditionnement avancé
L'externalisation du conditionnement avancé augmente le nombre de transferts entre les fonderies, les opérations de conditionnement et les installations de test. Chaque transfert nécessite un conditionnement approprié, des contrôles des décharges électrostatiques et des enregistrements des conditions pour les matériaux concernés. Le marché de la logistique des semiconducteurs en Asie-Pacifique est exposé à ce changement car l'Asie du Sud-Est joue un rôle croissant dans les chaînes d'approvisionnement en assemblage, test et conditionnement. Les matériaux utilisés pour le collage, le remplissage par le dessous et l'encapsulation peuvent également nécessiter une manutention contrôlée et une documentation sur les marchandises dangereuses. Ces activités s'étendant sur plusieurs pays, des couloirs transfrontaliers dédiés deviennent de plus en plus importants. L'exigence opérationnelle n'est plus seulement un transport rapide, mais aussi des conditions de transfert cohérentes à chaque point de remise.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délais liés aux licences de contrôle des exportations et à la documentation à double usage | -1.8% | À l'échelle de l'APAC, en particulier les flux à destination de la Chine et le commerce d'équipements avancés | Long terme (≥ 4 ans) |
| Volatilité du carburant aviation et des surcharges du fret aérien | -1.3% | Taïwan, Corée du Sud, Japon, Asie du Sud-Est et couloirs aériens intercontinentaux | Moyen terme (2-4 ans) |
| Capacité limitée en camions et conteneurs compatibles salles blanches | -0.9% | Taïwan, Corée du Sud, Japon, Inde et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Pénurie de personnel certifié en marchandises dangereuses et en décharges électrostatiques | -0.6% | À l'échelle de l'APAC, en particulier en Inde, au Viêt Nam et dans les nouveaux sites d'usines de fabrication | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Licences de contrôle des exportations, documentation à double usage et lacunes en personnel certifié
Les licences d'exportation et la documentation à double usage peuvent retarder le déplacement d'équipements de semiconducteurs avancés et de composants sensibles. Ces processus sont particulièrement pertinents pour les expéditions qui traversent plusieurs juridictions ou impliquent des articles soumis à des contrôles techniques. Le marché de la logistique des semiconducteurs en Asie-Pacifique doit également faire face aux pénuries de personnel formé aux procédures de marchandises dangereuses et à la manutention des décharges électrostatiques. Les nouveaux sites d'usines de fabrication doivent constituer cette main-d'œuvre spécialisée parallèlement aux infrastructures de transport et d'entreposage. Les exigences de conformité peuvent allonger les délais de livraison, les stocks tampons et les efforts administratifs, même lorsque la capacité physique est disponible.
Volatilité des surcharges carburant aviation et capacité limitée en transport compatible salles blanches
Le fret aérien est important pour les expéditions urgentes de semiconducteurs, ce qui fait des surcharges carburant une préoccupation matérielle de planification. Le moniteur des prix du carburant aviation de l'IATA a montré que les prix du carburant aviation étaient plus du double de leur niveau de l'année précédente en octobre 2026.[3] L'Administration américaine d'information sur l'énergie a signalé un prix du carburéacteur de type kérosène de la côte du Golfe de 3,501 USD par gallon le 20 juillet 2026.[4] Des variations plus rapides des coûts du carburant peuvent raccourcir la validité des devis de transport et rendre la planification budgétaire plus difficile. Parallèlement, les camions, conteneurs et équipes de manutention formées compatibles avec les salles blanches restent limités dans les nouveaux pôles de fabrication. Cela limite la capacité du marché de la logistique des semiconducteurs en Asie-Pacifique à transférer des marchandises sensibles entre les modes de transport lorsque les coûts du transport aérien augmentent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction logistique :
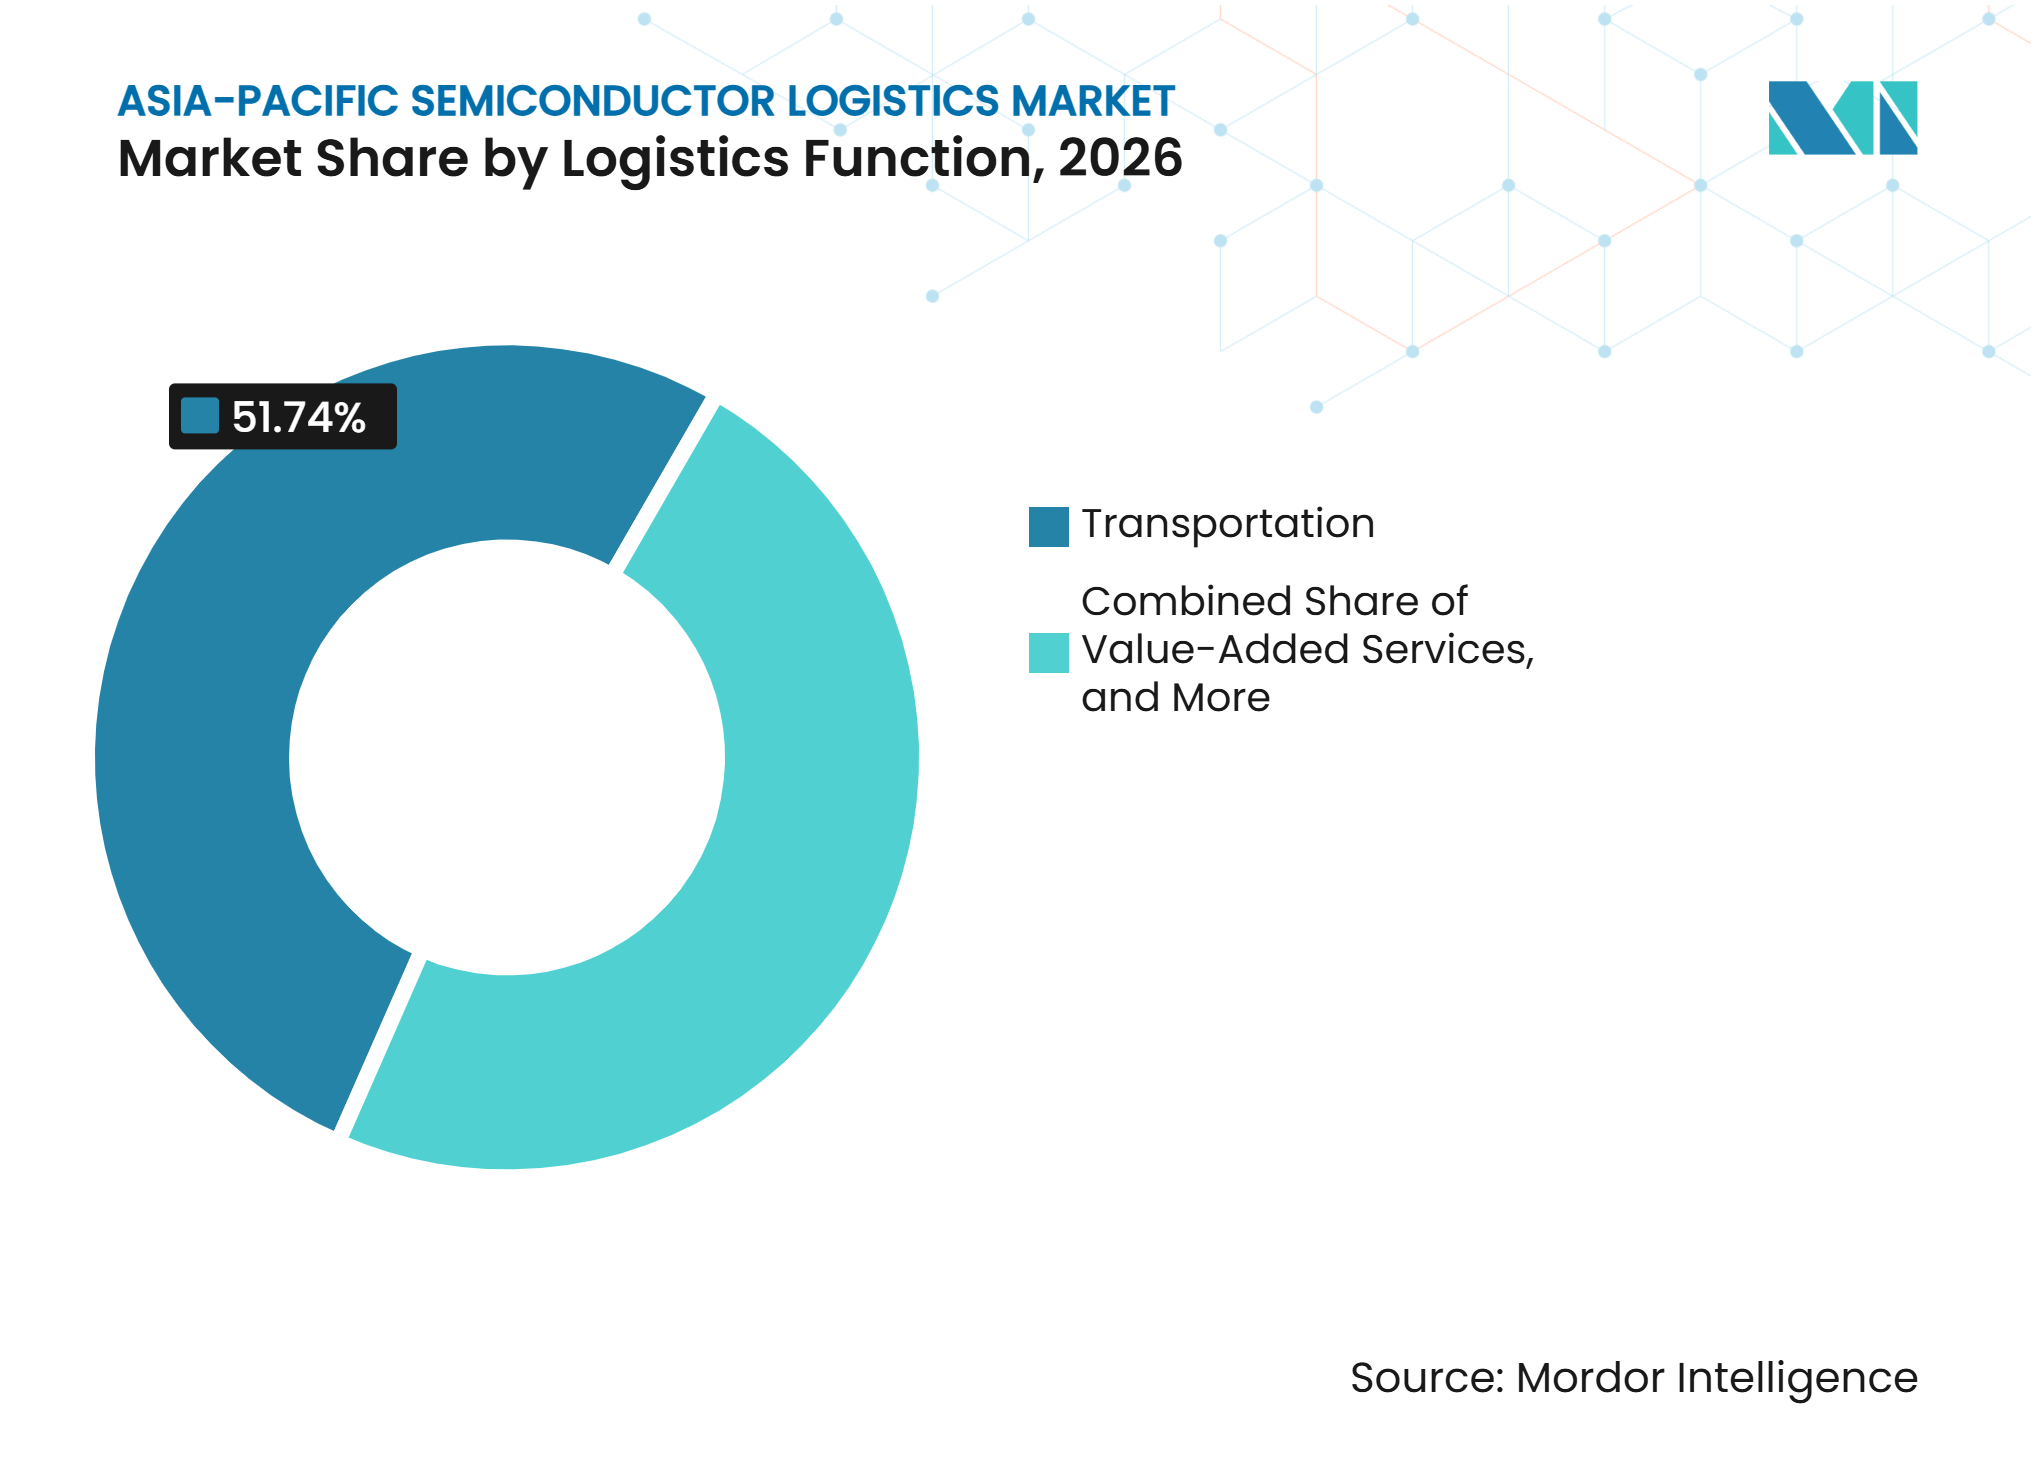
le transport est en tête tandis que les services à valeur ajoutée se développentLe transport représentait 51,74 % de la taille du marché de la logistique des semiconducteurs en Asie-Pacifique en 2026. Il sert le fret de projet entrant pour les nouvelles usines de fabrication et les expéditions récurrentes entre les sites de fabrication, d'assemblage, de test et de distribution. Les équipements de grande valeur nécessitent un déplacement soigneusement planifié car les vibrations, la contamination et les défaillances de calendrier peuvent perturber l'installation. Les expéditions de produits chimiques et de matériaux nécessitent également des calendriers fiables, une documentation spécialisée et une manutention contrôlée. Les nouvelles usines de fabrication créent une demande de fret liée à la construction avant que leurs cycles d'exploitation ne génèrent des flux réguliers de plaquettes, de pièces et de dispositifs finis. Cela crée une demande dans des pôles à différents stades de maturité. La plus grande exigence de transport reflète également la géographie de la région. Les intrants peuvent traverser des frontières avant d'entrer dans une usine de fabrication, puis se déplacer à nouveau vers des opérations de conditionnement et de test avant la distribution finale. Les prestataires doivent coordonner les douanes, la sécurité, les calendriers des transporteurs et la disponibilité des destinataires tout au long de cette séquence. Cette complexité opérationnelle confère au transport un rôle central même lorsqu'une expédition individuelle est de petite taille.
Les services à valeur ajoutée devraient enregistrer un CAGR de 10,54 % jusqu'en 2032. Ces services comprennent le kitting, la traçabilité, la logistique inverse et les travaux effectués à l'intérieur ou à proximité des installations des clients. Une étude de 2026 a révélé que 44 % des parties prenantes du secteur des semiconducteurs ont sélectionné la rapidité des expéditions internationales comme la principale capacité des partenaires logistiques pour les 3 prochaines années. Le secteur de la logistique des semiconducteurs en Asie-Pacifique évolue donc au-delà du transport conventionnel vers des services qui soutiennent la continuité de la production. Les prestataires disposant de réseaux certifiés peuvent regrouper les services de transport, de stockage et d'exécution en un seul modèle opérationnel. Les spécialistes régionaux peuvent encore être compétitifs là où la proximité d'un pôle d'usines de fabrication soutient des services de fret de projet et spot réactifs. Le marché de la logistique des semiconducteurs en Asie-Pacifique récompense donc autant l'exécution fiable que la couverture du réseau physique. Les services qui réduisent la charge de coordination interne d'un client peuvent faire partie d'une relation opérationnelle à plus long terme. Cela soutient la demande de partenaires qui comprennent à la fois les exigences des sites de production et les contrôles logistiques transfrontaliers.


Par mode de transport :
le transport aérien est en tête en volume et en croissanceLe transport aérien détenait 39,26 % du segment des modes de transport en 2026 et devrait enregistrer un CAGR de 12,74 % jusqu'en 2032. Le transport aérien est important pour les puces de grande valeur, les pièces d'équipement urgentes, les intrants de conditionnement avancé et les expéditions de dispositifs finis sensibles au temps. Son rôle reflète l'importance d'éviter les interruptions de production et de respecter des délais de livraison courts. La taille du marché de la logistique des semiconducteurs en Asie-Pacifique pour les mouvements liés au transport aérien est soutenue par des réseaux de fabrication régionaux denses et des routes mondiales d'exportation d'électronique. Le déplacement de fret par voie aérienne soutient également des envois plus petits et fréquents qui nécessitent une protection fiable contre les décharges électrostatiques et une visibilité des expéditions.
Le transport routier reste essentiel pour les activités de tournée de collecte à l'intérieur des principaux pôles d'usines de fabrication. Ces déplacements nécessitent des véhicules à suspension pneumatique, une protection surveillée des marchandises et des transferts contrôlés entre les installations. Les voies maritimes et les voies navigables intérieures sont mieux adaptées aux matériaux en vrac, aux marchandises de construction et aux flux de nœuds matures moins urgents. Les chemins de fer offrent une option potentiellement moins coûteuse pour certains matériaux en vrac sur des corridors transfrontaliers. Cependant, la gestion des vibrations et la disponibilité des conteneurs compatibles salles blanches limitent encore l'utilisation plus large du rail pour les marchandises sensibles. Les opérateurs logistiques doivent utiliser une planification multimodale sans affaiblir les normes de manutention pour les composants critiques. Le choix du mode change souvent au cours d'un cycle d'expédition lorsqu'une usine de fabrication passe de la construction aux opérations régulières. La construction peut favoriser le fret maritime pour les grands équipements, tandis que les pièces de rechange nécessitent souvent le transport aérien. La capacité routière reste le lien qui connecte les ports et les aéroports aux environnements d'usines de fabrication hautement contrôlés.
Par type d'entreposage :
le contrôle de la température gagne en importance stratégiqueL'entreposage non climatisé détenait 77,24 % de la part du marché de la logistique des semiconducteurs en Asie-Pacifique en 2026. Les puces finies, les matériaux de conditionnement et plusieurs intrants de nœuds matures peuvent être stockés sans gestion thermique active. Ces installations nécessitent néanmoins des contrôles des décharges électrostatiques, des procédures de sécurité et des conditions adaptées à l'électronique sensible. Leurs emplacements à proximité des pôles établis reflètent des investissements à long terme à côté des principales usines de fabrication et des nœuds de chaîne d'approvisionnement. La plus grande base installée à proximité de Hsinchu, Pyeongtaek et du Grand Shanghai confère aux pôles établis un avantage en matière d'infrastructure. Elle permet également aux fabricants de maintenir des stocks tampons pour les équipements, les matériaux et les composants de production.
L'entreposage à température contrôlée devrait se développer à un CAGR de 11,85 % jusqu'en 2032. Les photoréserves EUV, les agents de gravure spéciaux, les gaz ultrapurs et d'autres matériaux avancés peuvent nécessiter une stabilité thermique plus étroite pendant le stockage et le transport. Le passage aux technologies de processus de 3 nm et inférieures accroît l'importance de la pureté et de la cohérence des matériaux. Cela augmente la demande d'installations capables de surveiller et de documenter les conditions de stockage plutôt que de simplement fournir de l'espace au sol. Le marché de la logistique des semiconducteurs en Asie-Pacifique est susceptible d'accorder une plus grande valeur à la capacité de contrôle de la température certifiée à mesure que les chaînes d'approvisionnement en nœuds avancés s'agrandissent. La capacité d'entreposage contrôlé réduit également le risque que des problèmes de qualité des matériaux interrompent les opérations des usines de fabrication. Elle peut également aider les clients à maintenir des stocks plus proches d'un site de production sans perdre la visibilité sur l'état des matériaux. L'entrepôt devient donc une extension du contrôle qualité du réseau de transport. Cela est particulièrement pertinent lorsqu'un matériau passe par plusieurs points de stockage avant d'atteindre une usine de fabrication.
Par type de produit :
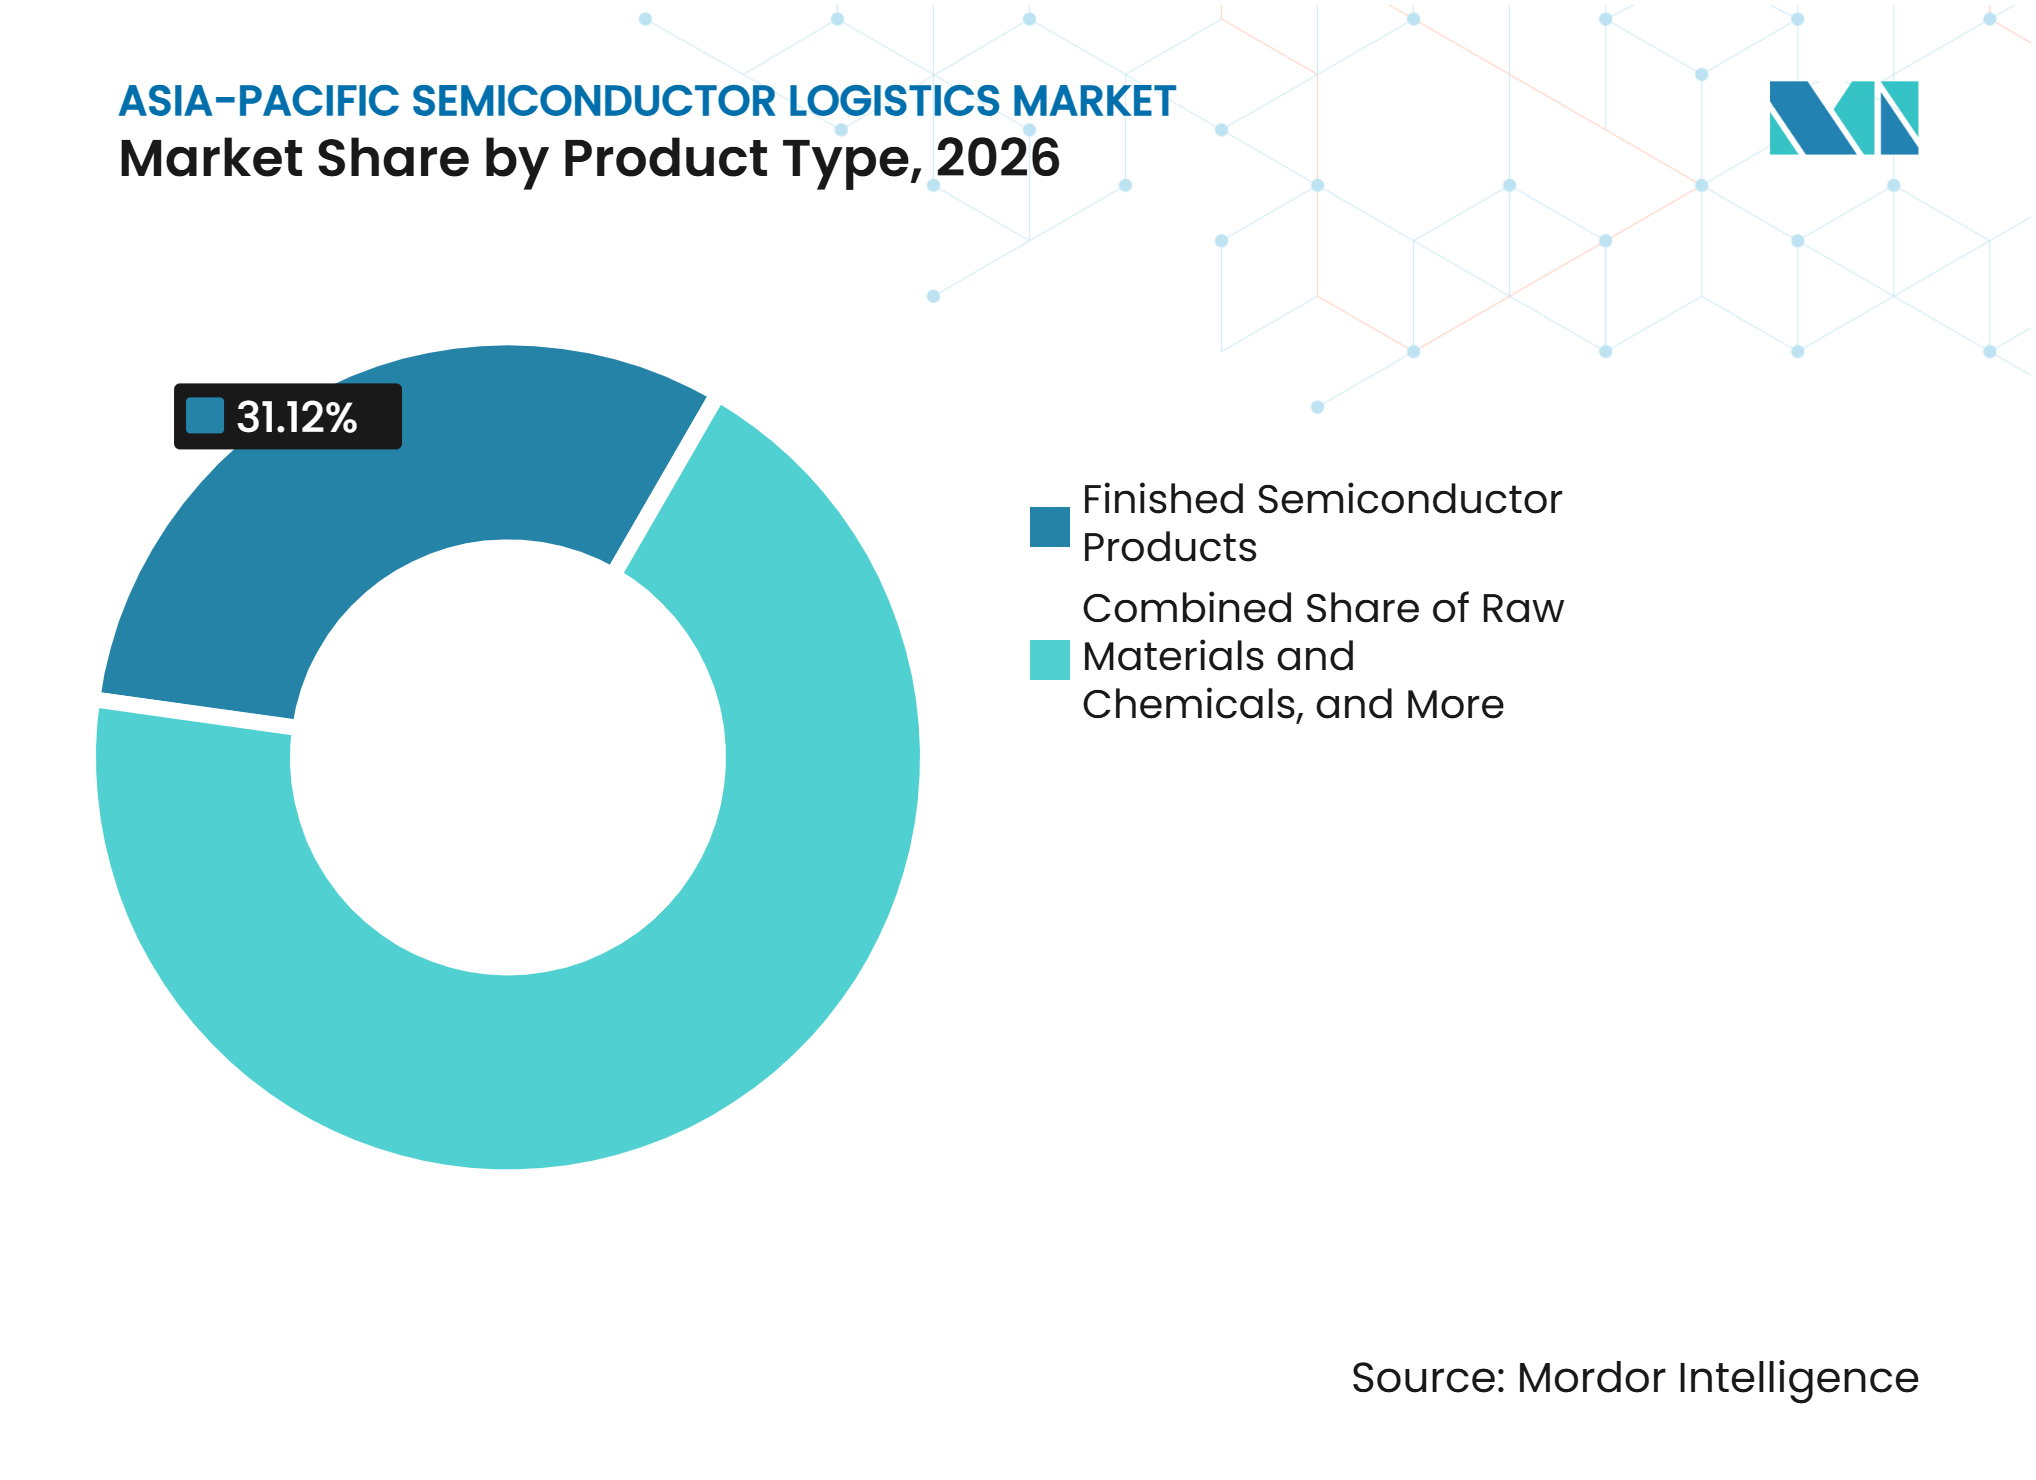
les produits semiconducteurs finis restent au cœur du marchéLes produits semiconducteurs finis détenaient 31,12 % du segment des types de produits en 2026. Leur valeur élevée par rapport au volume physique soutient des expéditions fréquentes, sécurisées et souvent aériennes depuis les pôles de production vers les sites d'assemblage de dispositifs et les emplacements des clients. Ces expéditions nécessitent un conditionnement sûr contre les décharges électrostatiques et des enregistrements fiables de la chaîne de custody. Les dispositifs finis transitent également par de larges réseaux de distribution qui relient les sites de fabrication en Asie-Pacifique aux marchés mondiaux de l'électronique. Cela fait de cette catégorie une source importante de demande de fret spécialisé récurrent. Ses exigences de manutention favorisent les prestataires logistiques capables de protéger l'intégrité des marchandises tout en respectant des délais de livraison étroits.
Les autres types de produits devraient enregistrer un CAGR de 13,19 % jusqu'en 2032. Cette catégorie est soutenue par les produits chimiques spéciaux, les substrats de conditionnement avancé, les photoréserves EUV et les composés de remplissage par le dessous utilisés dans les processus de production avancés. Les plaquettes nues et traitées nécessitent un contrôle des vibrations et des supports de protection car les pertes en transit peuvent être coûteuses. Les matières premières et les produits chimiques nécessitent des capacités en matière de marchandises dangereuses, un stockage sous douane et des expéditeurs agréés le cas échéant. Les matériaux de conditionnement créent des mouvements récurrents entre les sites des fournisseurs et les installations d'assemblage et de test externalisés. Ces différentes exigences amènent les prestataires à développer des services plus adaptés à chaque flux de matériaux. Des procédures opérationnelles distinctes sont nécessaires pour les plaquettes, les matières dangereuses, les dispositifs finis et les fournitures de conditionnement à grand volume. Les prestataires peuvent utiliser des processus documentés pour identifier les points faibles avant qu'ils n'affectent une livraison. Une formation cohérente rend ces systèmes plus efficaces dans un grand réseau régional. La planification spécifique aux produits améliore également l'utilisation des actifs de transport certifiés coûteux. Elle peut réduire les étapes inutiles lorsque les marchandises nécessitent des conditions environnementales différentes. Des procédures de ségrégation claires soutiennent un déplacement plus sûr des matériaux nécessitant des contrôles réglementés. Ces capacités deviennent plus importantes à mesure que le conditionnement avancé introduit des catégories de matériaux supplémentaires. Les prestataires doivent maintenir des enregistrements cohérents tout au long du cycle de vie de l'expédition.

Par client :
les fonderies gagnent en demande tandis que les IDM maintiennent leur échelleLes IDM détenaient 29,37 % du segment clients en 2026. Leurs modèles opérationnels intégrés génèrent des besoins logistiques tout au long du développement de produits, de la fabrication, de l'assemblage, du test et de la distribution. Ils nécessitent souvent des actifs de transport dédiés, une manutention certifiée et un soutien au sein des installations de fabrication. Le marché de la logistique des semiconducteurs en Asie-Pacifique sert ces clients grâce à des processus cohérents pouvant couvrir de nombreux sites internes. Leurs exigences peuvent inclure les retours d'équipements, l'approvisionnement en pièces de rechange et le déplacement contrôlé des matériaux entre les étapes de production. Cette étendue confère aux fabricants intégrés une exigence logistique substantielle et récurrente.
Les fonderies devraient enregistrer un CAGR de 13,70 % jusqu'en 2032. La demande de capacité de pointe de la part des concepteurs de puces IA et des grands opérateurs de centres de données augmente le flux de plaquettes, d'outils et de matériaux autour des écosystèmes de fonderies. Les prestataires d'assemblage et de test externalisés ont également besoin de mouvements plus complexes à mesure que le conditionnement avancé crée des remises contrôlées supplémentaires. Les entreprises sans usine concentrent la demande autour des plaquettes entrantes et des puces finies sortantes dans des chaînes d'approvisionnement multi-sites. Les fabricants d'équipements ont besoin d'une logistique de projet et inverse capable de protéger les outils de précision contre la contamination et les vibrations. Les fournisseurs de matériaux et les bureaux d'études ajoutent d'autres nœuds de demande à mesure que l'écosystème régional se développe. Leurs besoins rendent les chaînes d'approvisionnement moins linéaires car les marchandises peuvent circuler entre les sites de recherche, les usines de fabrication, les opérations de conditionnement et les emplacements des clients. Chaque emplacement peut avoir des règles de sécurité, des délais de livraison et des exigences de manutention des matériaux différents. La planification logistique doit tenir compte de ces procédures spécifiques aux sites avant qu'une expédition ne soit expédiée.
Par application finale :
les centres de données et les télécommunications stimulent une croissance plus rapideL'électronique grand public détenait 26,08 % du segment des applications finales en 2026. Les smartphones, les appareils portables et les ordinateurs personnels continuent de créer une demande régulière pour le transport de puces finies et les flux de matériaux de conditionnement. L'Association indienne de l'électronique et des semiconducteurs a indiqué que l'électronique grand public représentait 30 % de la demande de semiconducteurs de l'Inde en 2026. Ce segment nécessite un déplacement fiable à travers les cycles de production et les réseaux de distribution. Il soutient également le flux régulier de composants à faible volume et à haute valeur entre la fabrication en Asie-Pacifique et les sites d'assemblage de dispositifs. La large base d'activité de l'électronique grand public contribue à maintenir la demande sur plusieurs modes de transport.
Les centres de données et les télécommunications devraient enregistrer un CAGR de 14,66 % jusqu'en 2032. L'infrastructure IA accroît le besoin de GPU, de mémoire à haute bande passante, de puces de réseau avancées et d'équipements connexes. Plus de 2 000 centres de données devraient être construits dans le monde entre 2026 et 2035, avec une part significative dans les marchés d'Asie-Pacifique. La production automobile soutient également le déplacement de semiconducteurs de puissance en Chine, au Japon et en Corée du Sud. La santé, l'aérospatiale, la défense et l'automatisation industrielle ajoutent d'autres exigences spécialisées, notamment une manutention contrôlée et une documentation sécurisée. Ces utilisations finales diversifient le marché de la logistique des semiconducteurs en Asie-Pacifique sur plusieurs catégories de marchandises à haute valeur. La demande de différentes applications réduit également la dépendance à un seul cycle électronique. Elle donne aux prestataires logistiques une raison de développer des capacités pouvant servir à la fois les grands clients d'infrastructure et les utilisateurs spécialisés plus petits. Le même réseau de manutention contrôlée peut servir plusieurs applications si sa conception de processus répond aux exigences les plus strictes en matière de marchandises.
Analyse géographique
La Chine détenait 32,61 % de la part du marché de la logistique des semiconducteurs en Asie-Pacifique en 2026. Le pays combine une grande base d'assemblage électronique avec une activité de fabrication nationale de semiconducteurs en expansion. Ses pôles d'usines de fabrication à Shanghai, Suzhou, Pékin et Chengdu soutiennent la demande d'équipements, de produits chimiques, de matériaux et de logistique de dispositifs finis. Les parcs logistiques sous douane établis et les entrepôts certifiés peuvent réduire les frictions administratives pour les prestataires qui disposent déjà d'une infrastructure locale. L'environnement de contrôle des exportations de la Chine accroît également l'importance de la documentation des utilisateurs finaux et de la manutention conforme pour les articles avancés. Ces conditions favorisent les entreprises disposant de processus douaniers établis, d'un stockage sûr contre les décharges électrostatiques et d'une capacité à température contrôlée.
L'Inde devrait enregistrer un CAGR de 14,94 % jusqu'en 2032. Semicon 2.0 a été approuvé en juillet 2026 et a ajouté un soutien politique pour la conception de puces, les équipements et matériaux, les nouvelles usines de fabrication, le conditionnement avancé, la recherche et les talents. NX Group a signé un mémorandum de coopération avec India Semiconductor Mission en septembre 2026 pour soutenir l'infrastructure logistique des semiconducteurs. Les installations dédiées autour de Dholera indiquent que la construction logistique initiale se concentre près du corridor des semiconducteurs du Gujarat. Ce développement nécessite une construction coordonnée d'entrepôts, de transport de surface, de procédures douanières et d'équipes de manutention formées. Il peut également créer des opportunités pour les prestataires de services capables d'opérer à proximité des sites d'usines de fabrication avant que les chaînes d'approvisionnement ne soient pleinement établies. L'Inde combine donc une croissance rapide de la demande avec un besoin important de capacité logistique spécialisée.
La base de fabrication avancée de Taïwan crée de fréquentes expéditions entrantes d'équipements et des mouvements sortants de puces finies. Le soutien politique de la Corée du Sud en faveur des pôles de semiconducteurs renforce l'argument en faveur d'installations logistiques disposant d'une disponibilité en énergie, eau, routes et gestion des déchets. Les pôles de semiconducteurs en développement au Japon génèrent une demande de stockage et de pièces de rechange à la demande à proximité des nouveaux sites de fabrication. DHL Supply Chain a posé la première pierre d'un centre logistique de semiconducteurs de 14 500 m² à Chitose, Hokkaido, en août 2025, avec une livraison prévue d'ici fin 2026. L'Asie du Sud-Est est importante pour le marché de la logistique des semiconducteurs en Asie-Pacifique car la Malaisie, le Viêt Nam, la Thaïlande, Singapour et les Philippines soutiennent l'assemblage, le test, le conditionnement et la production électronique. Singapour reste également un emplacement clé pour la fabrication de semiconducteurs de haute valeur et les services logistiques. L'expansion de UMC à Singapour soutient la demande entrante de produits chimiques, de substrats et d'équipements. L'Australie et d'autres marchés d'Asie-Pacifique contribuent à des flux plus petits mais spécialisés provenant des matériaux, de la conception et des activités d'assemblage électronique en croissance. Dans ce groupe de marchés, les exigences logistiques diffèrent selon que l'activité est centrée sur la fabrication de pointe, le conditionnement, les matériaux ou l'assemblage électronique. Cela nécessite une conception de réseau qui combine des connexions régionales avec une connaissance opérationnelle locale. Les installations à proximité des ports, des aéroports et des pôles industriels restent pertinentes car elles réduisent le nombre de transferts de marchandises.
Paysage concurrentiel
Concentration du Marché
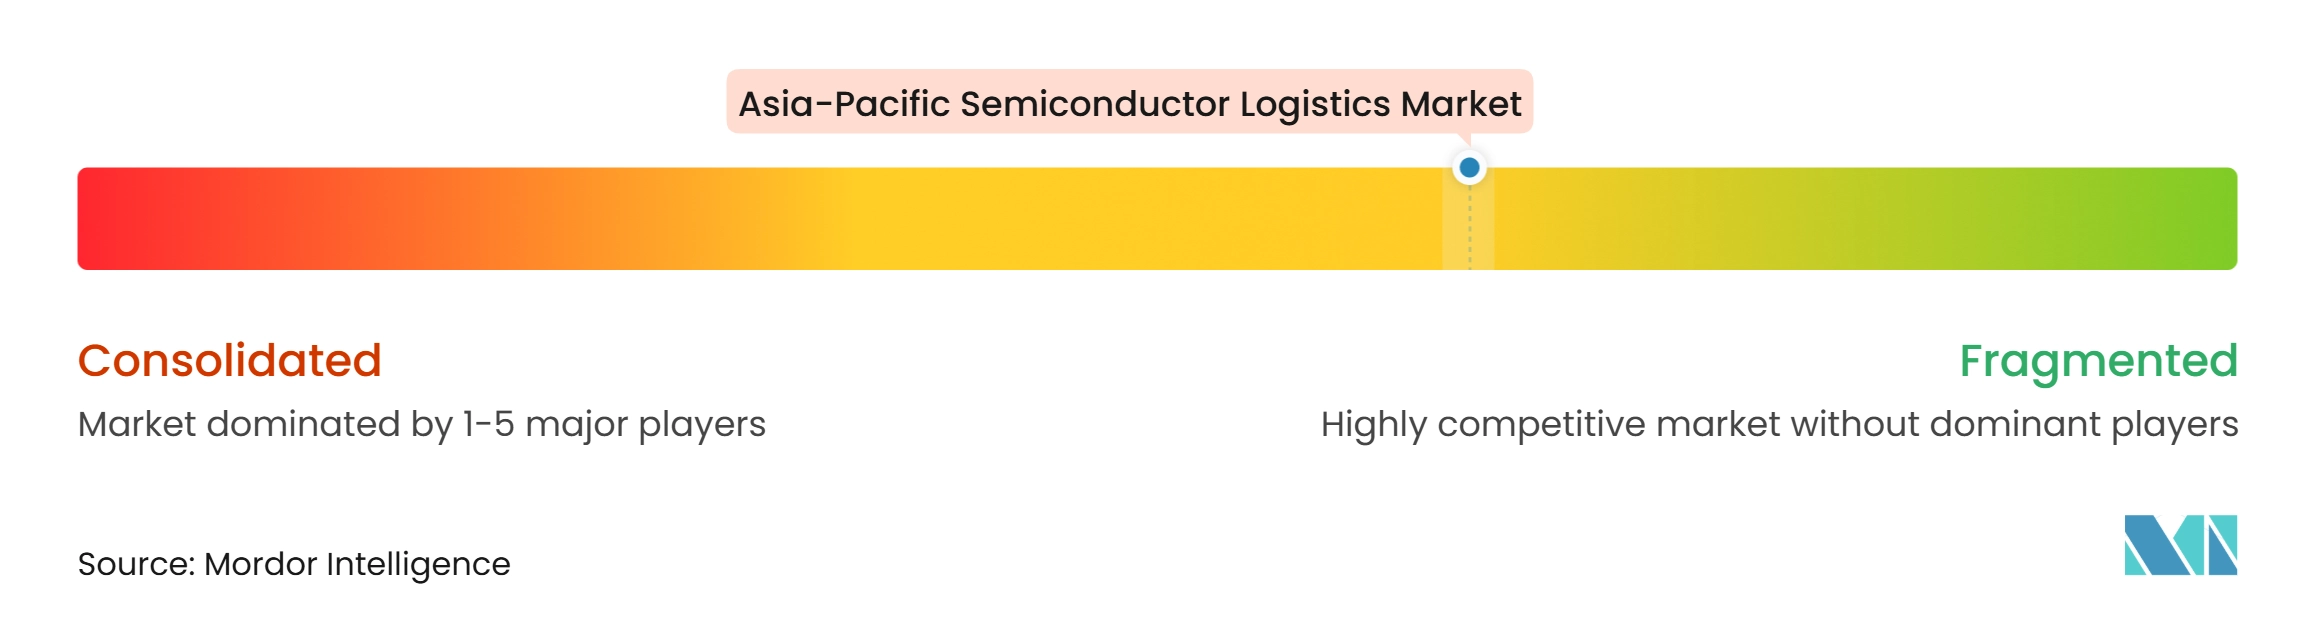
Le marché de la logistique des semiconducteurs en Asie-Pacifique est modérément fragmenté car il comprend des prestataires intégrés mondiaux et des spécialistes régionaux. La concurrence est plus forte dans les travaux hautement spécialisés, tels que le transport de produits chimiques à température contrôlée, le déplacement d'équipements surdimensionnés et la livraison au dernier kilomètre compatible avec les salles blanches. La qualification des clients peut prendre 6 à 12 mois car elle couvre les contrôles des décharges électrostatiques, la sécurité de l'information, les processus douaniers et les procédures opérationnelles. La réglementation sur les marchandises dangereuses de l'IATA et les normes de décharges électrostatiques IEC 61340 sont des références de conformité importantes pour les opérations de fret sensible. Les systèmes de management environnemental ISO 14001 et la certification de recyclage R2v3 peuvent également soutenir les exigences d'approvisionnement lorsque des obligations de durabilité s'appliquent. Les prestataires doivent combiner les certifications avec des opérations à proximité de l'usine de fabrication, plutôt que de traiter la conformité comme un service autonome. Les clients du secteur des semiconducteurs ont besoin de preuves que les processus sont appliqués de manière cohérente par les chauffeurs, les équipes d'entrepôt, le personnel des douanes et les sous-traitants locaux. Cela rend la formation, les audits et les procédures opérationnelles documentées essentiels à une prestation compétitive. Cela augmente également le coût d'entrée pour les prestataires cherchant à servir les marchandises les plus sensibles.
Les entreprises investissent dans des installations et des capacités de réseau qui placent des services spécialisés à proximité des pôles de semiconducteurs. Le projet de Chitose de DHL Supply Chain a été conçu pour fournir un stockage des stocks, une logistique en usine et une livraison de pièces de rechange à la demande pour le pôle de semiconducteurs de nouvelle génération du Japon. La coopération de NX Group avec India Semiconductor Mission en septembre 2026 a montré comment les prestataires logistiques se préparaient aux nouveaux sites de fabrication de l'Inde. Kuehne+Nagel a également signé un accord de prestataire logistique principal avec Evonik en 2026 pour environ 70 000 expéditions annuelles sur les marchés d'Asie-Pacifique. Ces mouvements montrent une concentration sur l'échelle régionale, le contrôle intégré et la cohérence des services. Leurs installations peuvent soutenir les pièces de rechange sensibles au temps et les matériaux de production tout en réduisant la distance avec les sites de fabrication. Les services transfrontaliers sont également plus utiles lorsqu'un prestataire peut appliquer les mêmes contrôles de qualité dans chaque emplacement. L'investissement dans la capacité physique fonctionne donc mieux lorsqu'il est lié à un système opérationnel standardisé.
La technologie est une base importante de la concurrence sur le marché de la logistique des semiconducteurs en Asie-Pacifique, car les délais de livraison estimés prédictifs, la surveillance des chocs et de la température, et la documentation douanière automatisée améliorent la visibilité pour les marchandises sensibles. Les routes transfrontalières contrôlées entre Taïwan, la Malaisie et le Viêt Nam, ainsi que les nouveaux corridors d'usines de fabrication indiens, favorisent les prestataires qui établissent une capacité certifiée tôt et coordonnent les importations d'équipements, le stockage, le transport planifié, les expéditions d'urgence et les retours. Les opérateurs régionaux peuvent être compétitifs grâce à un accès étroit aux usines de fabrication, aux relations avec les transporteurs, aux installations locales et à la flexibilité des délais de transit, tandis que les prestataires mondiaux peuvent s'appuyer sur des réseaux multi-pays et des systèmes de conformité plus larges. Les rapports numériques peuvent faciliter l'évaluation du statut des expéditions, des documents et des conditions des marchandises, mais ils ne remplacent pas les capacités de décharges électrostatiques, de sécurité et de contrôle de la température. Les clients évaluent la fiabilité sur l'ensemble de la chaîne de services, de sorte que les équipes locales ont besoin de plans d'urgence, d'une coordination directe avec les contacts de fabrication et d'approvisionnement, et d'alternatives telles que des transporteurs pré-approuvés ou un stockage tampon contrôlé. Le modèle concurrentiel peut donc varier selon l'emplacement, car les corridors matures peuvent récompenser la qualité de service et la réactivité tandis que les nouveaux pôles nécessitent un investissement précoce dans l'infrastructure et une exécution locale qualifiée.
Leaders du secteur de la logistique des semiconducteurs en Asie-Pacifique
-
DHL Group
-
Kuehne + Nagel
-
Nippon Express Holdings, Inc.
-
DSV A/S
-
Yusen Logistics Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique des semiconducteurs en Asie-Pacifique Entreprises couvertes dans ce rapport
- DHL Group
- Kuehne + Nagel
- Nippon Express Holdings, Inc.
- DSV A/S
- Yusen Logistics Co., Ltd.
- UPS Supply Chain Solutions
- FedEx Logistics
- CEVA Logistics
- Omni Logistics
- Dimerco Express Group
- NNR Global Logistics
- MOL Logistics
- AIT Worldwide Logistics
- Kintetsu World Express, Inc.
- Logistics Plus, Inc.
- CCS Express
- K Line Logistics, Ltd.
- Javelin Logistics Company, Inc.
- Three Way Logistics
- Sinotrans Limited
- Kerry Logistics Network Limited
- Expeditors International of Washington, Inc.
Développements industriels récents dans Marché de la logistique des semiconducteurs en Asie-Pacifique
- Septembre 2026 : NX Group (Nippon Express Holdings) a formalisé sa coopération avec India Semiconductor Mission, visant 380 millions USD de chiffre d'affaires en Inde d'ici l'exercice 2028 et s'engageant à créer une installation logistique dédiée aux semiconducteurs dans la région d'investissement spécial de Dholera au Gujarat d'ici 2027 pour servir la première vague d'unités commerciales de fabrication de puces en Inde.
- Août 2026 : DHL Supply Chain a posé la première pierre d'un centre logistique dédié aux semiconducteurs à Chitose, Hokkaido, adjacent au pôle industriel de semiconducteurs de nouvelle génération du Japon. L'installation multi-utilisateurs de 14 500 m² fournit un stockage des stocks, une logistique en usine et une livraison de pièces de rechange à la demande, avec une livraison prévue d'ici fin 2026.
- Mai 2026 : Kuehne + Nagel a signé un accord de prestataire logistique principal avec Evonik couvrant environ 70 000 expéditions annuelles en Chine continentale, à Taïwan, à Singapour, en Corée du Sud, au Japon, en Nouvelle-Zélande, en Australie, en Inde et en Asie du Sud-Est, standardisant les processus logistiques numérisés et la visibilité en temps réel pour les flux de produits chimiques spéciaux incluant des matériaux liés aux semiconducteurs.
- Avril 2025 : UMC a officiellement dévoilé sa nouvelle usine de fabrication sur terrain vierge dans le parc d'usines de fabrication de plaquettes de Pasir Ris à Singapour, ciblant une production en volume avec un investissement allant jusqu'à 5 milliards USD pour 30 000 plaquettes par mois de capacité en 22 nm/28 nm, créant une demande entrante immédiate pour la logistique de produits chimiques, de substrats et d'équipements.
Périmètre du rapport sur le marché de la logistique des semiconducteurs en Asie-Pacifique
Aperçu de la segmentation
| Transport | Routes |
| Chemins de fer | |
| Voies maritimes et voies navigables intérieures | |
| Transport aérien | |
| Entreposage et stockage | Entreposage à température contrôlée (chaîne du froid) |
| Entreposage non climatisé (hors chaîne du froid) | |
| Services à valeur ajoutée |
| Matières premières et produits chimiques |
| Plaquettes, nues et traitées |
| Matériaux de conditionnement |
| Produits semiconducteurs finis |
| Autres types de produits |
| Fabricants de dispositifs intégrés (IDM) |
| Fonderies |
| Prestataires d'assemblage et de test de semiconducteurs externalisés (OSAT) |
| Entreprises de semiconducteurs sans usine |
| Fabricants d'équipements de semiconducteurs |
| Autres |
| Automobile |
| Électronique grand public |
| Centres de données et télécommunications |
| Industrie et automatisation |
| Santé et sciences de la vie |
| Aérospatiale et défense |
| Autres applications |
| Chine |
| Taïwan |
| Corée du Sud |
| Japon |
| Inde |
| Asie du Sud-Est |
| Australie |
| Reste de l'Asie-Pacifique |
| Par fonction logistique | Transport | Routes |
| Chemins de fer | ||
| Voies maritimes et voies navigables intérieures | ||
| Transport aérien | ||
| Entreposage et stockage | Entreposage à température contrôlée (chaîne du froid) | |
| Entreposage non climatisé (hors chaîne du froid) | ||
| Services à valeur ajoutée | ||
| Par type de produit | Matières premières et produits chimiques | |
| Plaquettes, nues et traitées | ||
| Matériaux de conditionnement | ||
| Produits semiconducteurs finis | ||
| Autres types de produits | ||
| Par client | Fabricants de dispositifs intégrés (IDM) | |
| Fonderies | ||
| Prestataires d'assemblage et de test de semiconducteurs externalisés (OSAT) | ||
| Entreprises de semiconducteurs sans usine | ||
| Fabricants d'équipements de semiconducteurs | ||
| Autres | ||
| Par application finale | Automobile | |
| Électronique grand public | ||
| Centres de données et télécommunications | ||
| Industrie et automatisation | ||
| Santé et sciences de la vie | ||
| Aérospatiale et défense | ||
| Autres applications | ||
| Par géographie | Chine | |
| Taïwan | ||
| Corée du Sud | ||
| Japon | ||
| Inde | ||
| Asie du Sud-Est | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la logistique des semiconducteurs en Asie-Pacifique jusqu'en 2032 ?
Le secteur devrait croître de 18,72 milliards USD en 2027 à 29,30 milliards USD d'ici 2032, à un CAGR de 9,37 %.
Quelle fonction logistique représente la plus grande part de l'activité des semiconducteurs en Asie-Pacifique ?
Le transport est en tête avec 51,74 % en 2026, reflétant le fret transfrontalier récurrent et les marchandises de construction d'usines de fabrication.
Pourquoi l'entreposage à température contrôlée devient-il plus important pour les chaînes d'approvisionnement en semiconducteurs ?
Il devrait enregistrer un CAGR de 11,85 % car les photoréserves EUV, les agents de gravure spéciaux et les matériaux ultrapurs nécessitent une stabilité thermique plus étroite.
Quel mode de transport connaît la croissance la plus rapide pour les marchandises de semiconducteurs en Asie-Pacifique ?
Le transport aérien est en tête du segment des modes de transport avec 39,26 % en 2026 et un CAGR projeté de 12,74 % jusqu'en 2032.
Qu'est-ce qui stimule la demande de logistique des semiconducteurs en Inde ?
Semicon 2.0, approuvé en juillet 2026, soutient de nouvelles capacités dans la conception, les matériaux, les usines de fabrication, le conditionnement avancé, la recherche et les talents.
De quelles capacités de conformité les prestataires de logistique des semiconducteurs ont-ils besoin ?
Les prestataires ont besoin d'une manutention contrôlée, de procédures de décharges électrostatiques, de processus pour les marchandises dangereuses, de la traçabilité et d'une documentation douanière appropriée.