
アジア太平洋地域半導体ロジスティクス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
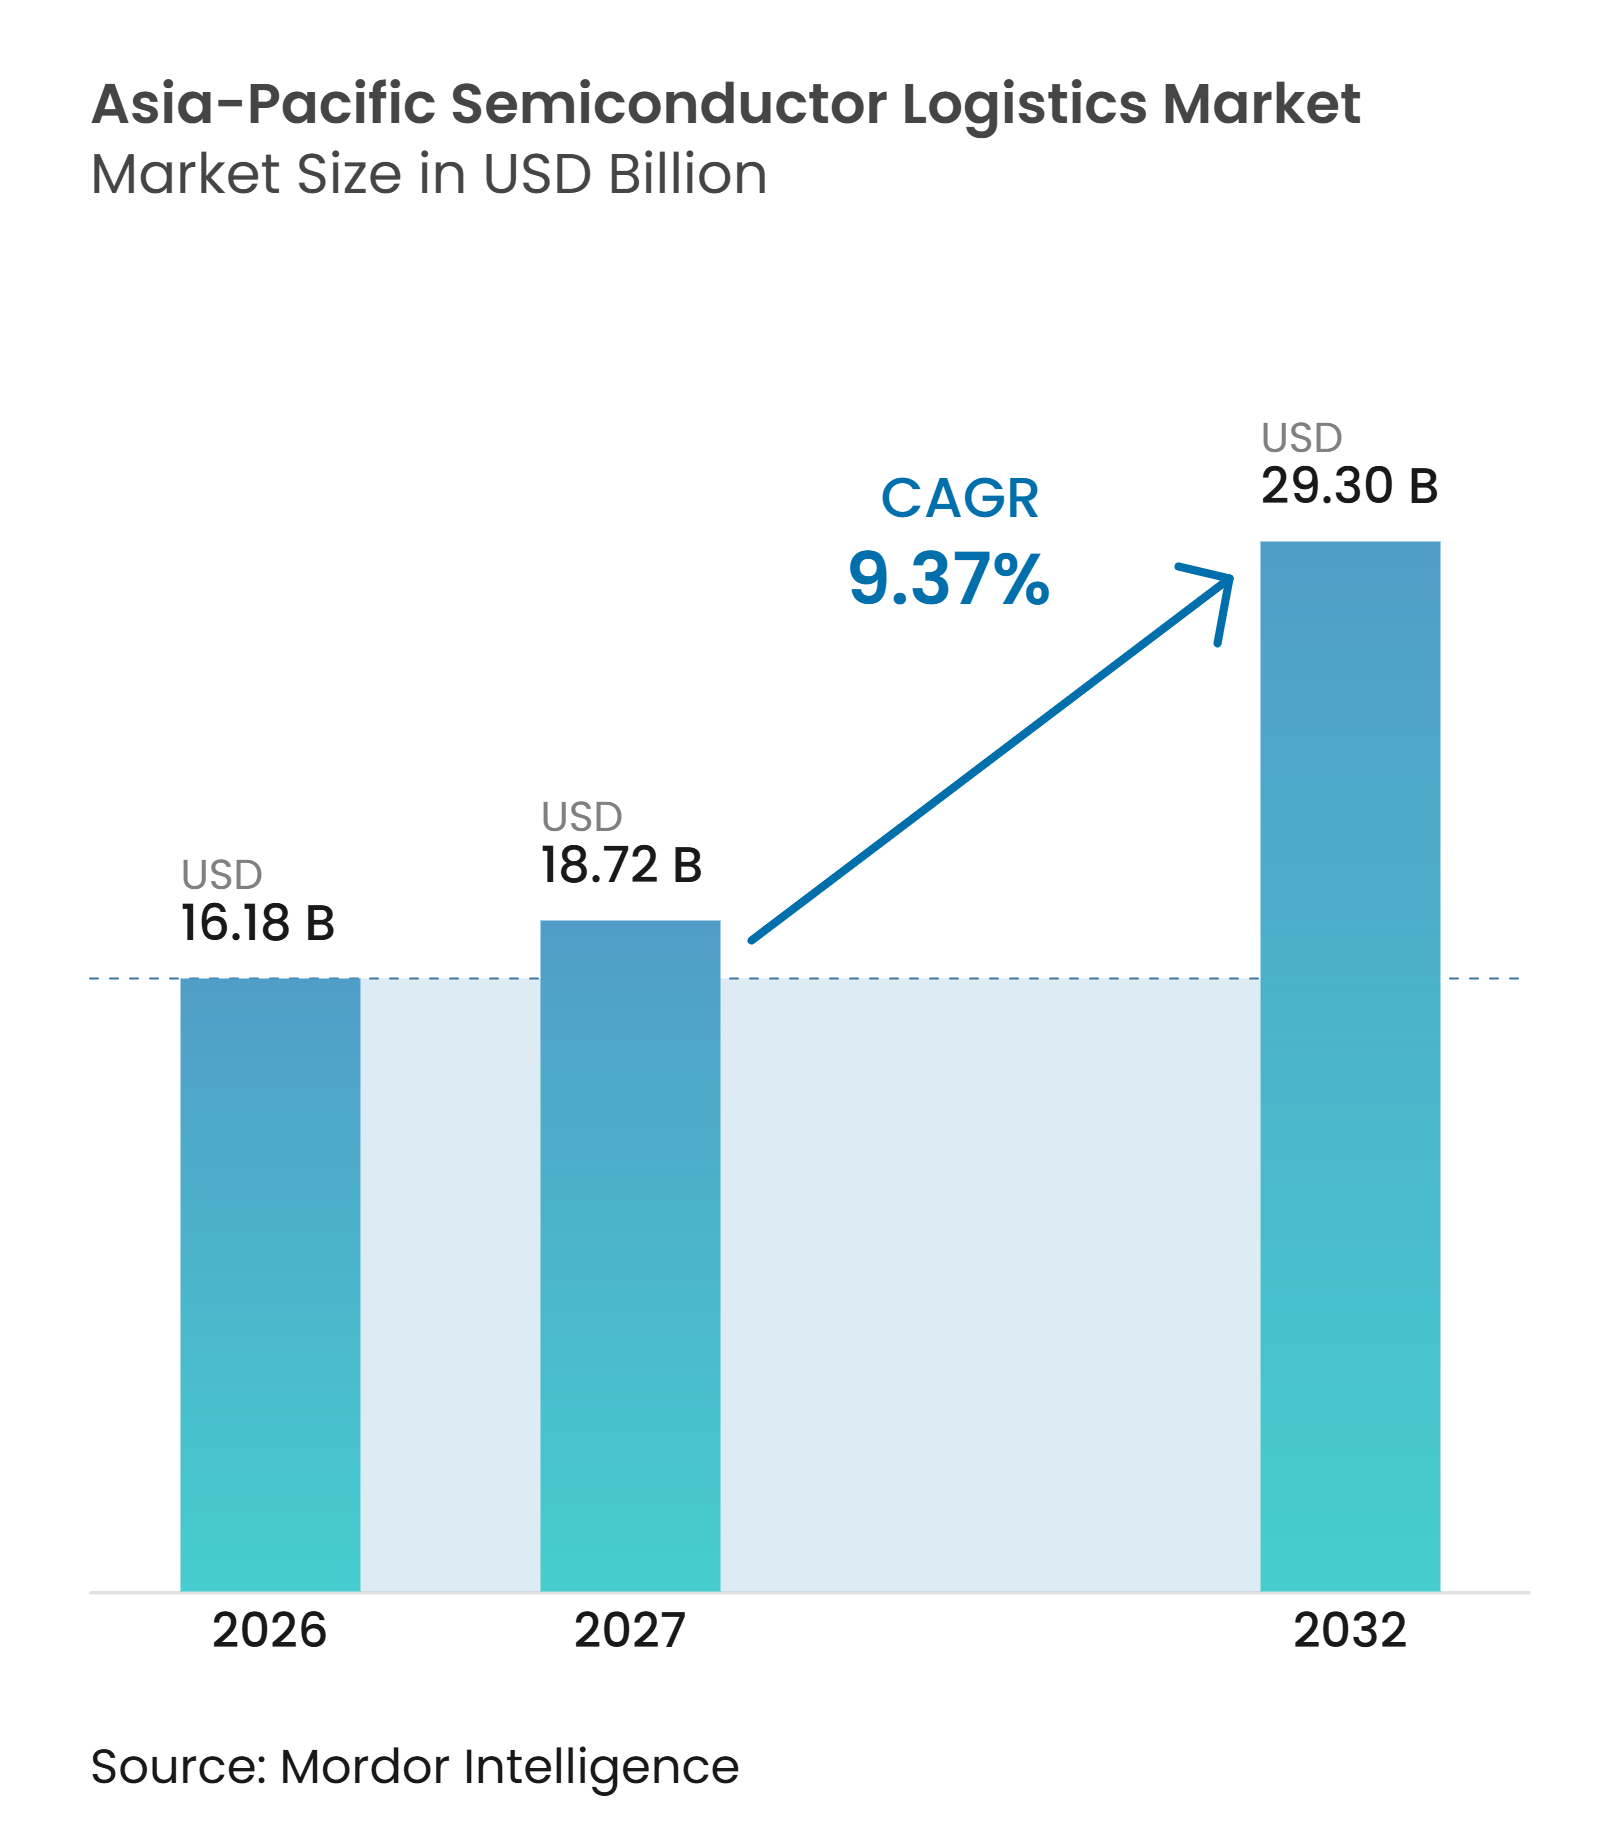
| 基準年の市場規模 (2026) | 16.18 十億米ドル |
| 市場規模 (2027) | 18.72 十億米ドル |
| 市場規模 (2032) | 29.30 十億米ドル |
| 成長率 (2027 - 2032) | 9.37 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域半導体ロジスティクス市場分析
アジア太平洋地域半導体ロジスティクス市場規模は2026年に16.18 ビリオン 米ドルと評価されており、2027年の18.72 ビリオン 米ドルから2032年には29.30 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 9.37%で成長する見込みです。
先端ノードの生産能力増強により、ウェーハツール、化学品、基板、および完成デバイスの管理された移動の必要性が地域全体で高まってます。アジア太平洋地域半導体ロジスティクス市場は、台湾、韓国、日本、中国、インド、および東南アジアにおける製造、組立、テスト、設計、および材料サプライヤーの集積によっても支えられています。これらのネットワークには、温度管理、静電気放電防止、安全な文書管理、およびクリーンルーム対応輸送が必要です。インドおよびその他の地域市場における新たな産業プログラムは、製造拠点が本格稼働に達する前から特化した需要を生み出しています。認定ハンドリング、デジタル出荷可視性、およびファブ近隣施設を組み合わせたプロバイダーは、これらのサプライチェーンへの対応においてより有利な立場にあります。
主要レポートのポイント
- ロジスティクス機能別では、輸送が2026年のアジア太平洋地域半導体ロジスティクス市場シェアの51.74%を占め、付加価値サービスは2032年までにCAGR 10.54%を記録すると予測されています。
- 輸送モード別では、航空輸送が2026年のアジア太平洋地域半導体ロジスティクス市場規模の39.26%を占め、2032年までにCAGR 12.74%を記録すると予測されています。
- 倉庫タイプ別では、非温度管理倉庫が2026年に77.24%のシェアを占め、温度管理倉庫は2032年までにCAGR 11.85%を記録すると予測されています。
- 製品タイプ別では、完成半導体製品が2026年に31.12%のシェアを占め、その他の製品タイプは2032年までにCAGR 13.19%を記録すると予測されています。
- 顧客別では、IDMが2026年に29.37%のシェアを占め、ファウンドリは2032年までにCAGR 13.70%を記録すると予測されています。
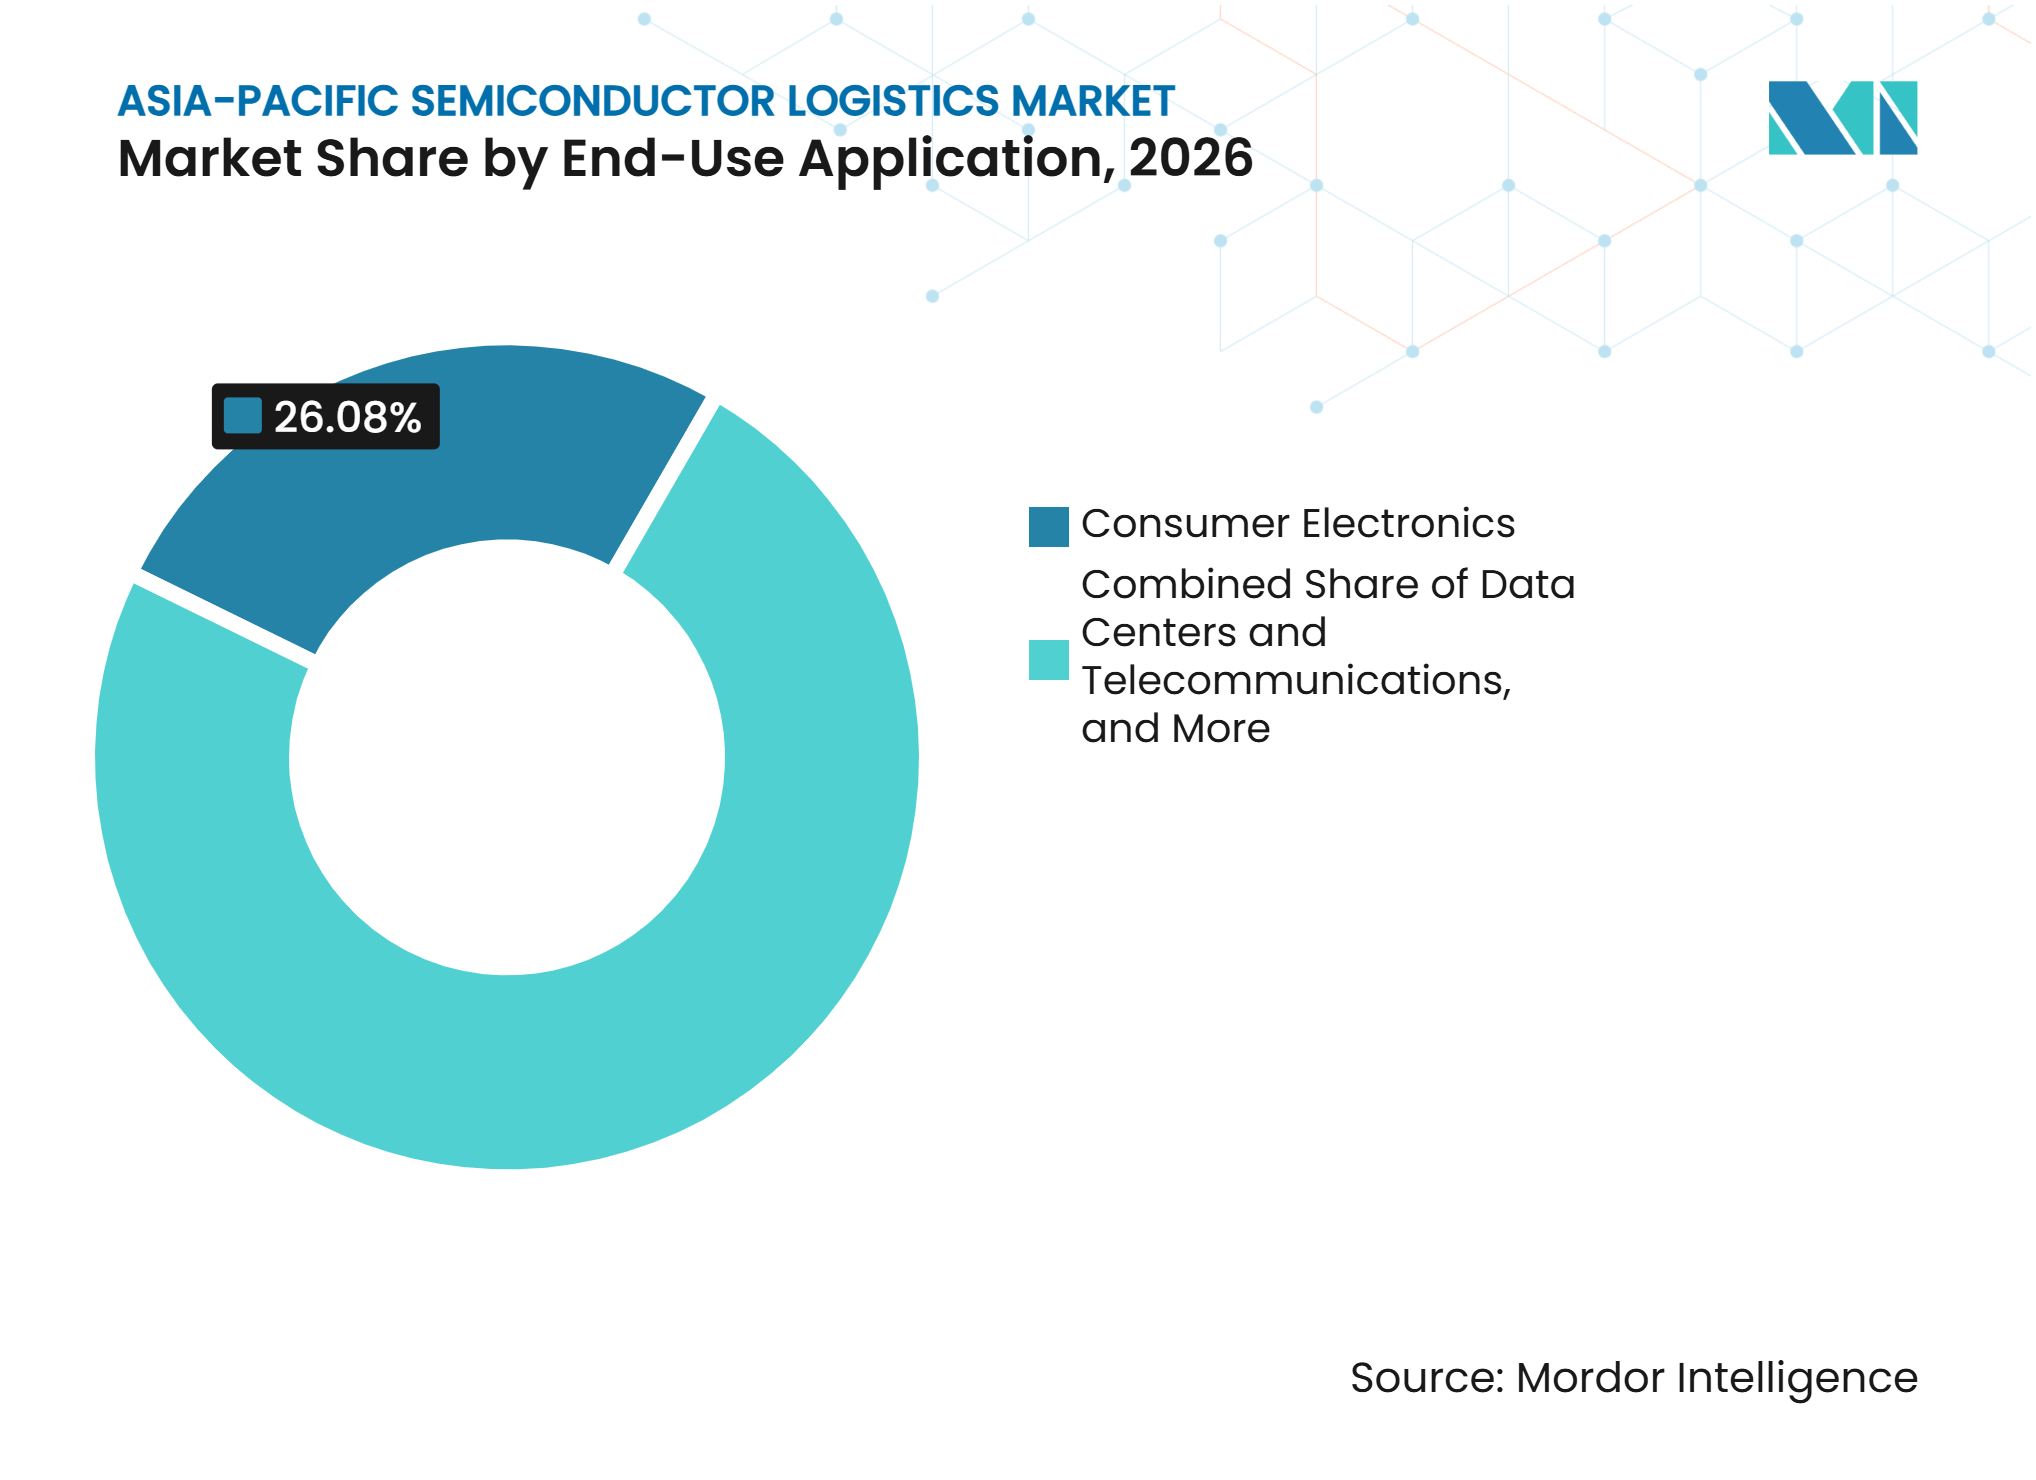
- 最終用途アプリケーション別では、コンシューマーエレクトロニクスが2026年に26.08%のシェアを占め、データセンターおよび通信は2032年までにCAGR 14.66%を記録すると予測されています。
- 地域別では、中国が2026年に32.61%のシェアを占め、インドは2032年までにCAGR 14.94%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI対応ルーティング、ETA可視性、および状態監視 | +2.5% | 台湾、韓国、シンガポール、日本、および地域全体への応用 | 中期(2~4年) |
| 先端ノードファブおよびOSAT能力の拡大 | +2.1% | 台湾、韓国、日本、インド、および東南アジア | 長期(4年以上) |
| 信頼性の高い半導体サプライチェーンに対する政府インセンティブ | +1.8% | インド、韓国、日本、シンガポール、およびベトナム | 中期(2~4年) |
| ウェーハレベルパッケージングおよび先端パッケージングのアウトソーシング | +1.4% | 台湾、韓国、マレーシア、ベトナム、およびフィリピン | 短期(2年以内) |
| ファウンドリ近隣のミルクランおよびジャストインタイムロジスティクス | +1.0% | 台湾、韓国、日本、インド、および東南アジア | 中期(2~4年) |
| EUV化学品の温度管理ハンドリング | +0.7% | 台湾、韓国、日本、およびシンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI対応ルーティング、ETA可視性、および状態監視
AIベースのルーティング、到着予定時刻、および状態監視は、半導体輸送における出荷例外の早期検出を可能にしつつあります。アジア太平洋地域半導体ロジスティクス市場がこれらの機能を必要とするのは、ウェーハツールや敏感な材料が遅延、衝撃、または温度変動に対して許容範囲が限られている場合があるためです。出荷データは、インシデントが生産スケジュールに影響を与える前にロジスティクスチームが介入するのに役立ちます。半導体バイヤーも、ロジスティクス情報を製造・在庫システムと接続する能力をますます高めています。これにより、統合センサーデータ、デジタル記録、および信頼性の高いイベント報告がパートナー選定においてより重要になっています。その結果、フレートを管理しながら使用可能な状態・位置データを提供できるプロバイダーの価値が高まっています。
先端ノードファブおよびOSAT能力の拡大
新しいファブおよびアウトソース半導体組立・テスト施設は、建設中および生産開始後にロジスティクス業務を生み出しています。グローバルの300 mm前工程ファブ設備投資額は、2026年末までに前年比32%増加すると推定されています。[1] 2025年には18件のファブ建設プロジェクトが開始され、そのうち15件は300 mm施設向けです。各プロジェクトは、定期的な生産出荷を生み出す前に、設備、クリーンルームシステム、材料、および化学品の搬入を必要とします。この重複により、アジア太平洋地域半導体ロジスティクス市場はプロジェクト貨物需要と定常的な運営需要の組み合わせを得ています。UMCは2026年4月にシンガポールの新ファブ拡張を発表し、シンガポール経済開発庁によると22 nmおよび28 nmの生産能力に最大50億 米ドルが計画されています。
信頼性の高い半導体サプライチェーンに対する政府インセンティブ
政府プログラムは、国家半導体投資に特化したロジスティクス要件を追加しています。インドは2026年7月にSemicon 2.0を承認し、チップ設計、設備・材料、研究、先端パッケージング、および人材育成をカバーする1兆2,750億インドルピー(141.9億 米ドル)の支出を計上しました。[2] これらのプログラムは、プロジェクト設備および管理材料が正式なセキュリティおよびハンドリング条件を満たす必要があるため、追跡可能でコンプライアンスに準拠したサプライチェーンを優先します。したがって、アジア太平洋地域半導体ロジスティクス市場は、ロジスティクスサプライヤーがファブ建設が進む前に国内施設、訓練されたチーム、および文書管理体制を確立することで恩恵を受けます。政府支援のクラスターはまた、製造拠点周辺のユーティリティ、道路、税関、および倉庫の整備にも注目を集めます。これにより、定義された産業エコシステム内で安全な移動と管理された保管を提供できるプロバイダーが支援されます。
ウェーハレベルパッケージングおよび先端パッケージグのアウトソーシング
先端パッケージングのアウトソーシングにより、ファウンドリ、パッケージング工程、およびテスト施設間の移送回数が増加しています。各移送には、関係する材料に適したパッケージング、静電気放電管理、および状態記録が必要です。アジア太平洋地域半導体ロジスティクス市場がこの変化の影響を受けるのは、東南アジアが組立、テスト、およびパッケージングサプライチェーンにおいて拡大する役割を担っているためです。接合、アンダーフィル、および封止に使用される材料も、管理されたハンドリングと危険物文書を必要とする場合があります。これらの活動が複数の国にまたがるにつれ、専用の国境越えレーンがより重要になっています。運用上の要件は、もはや単に迅速な輸送だけでなく、すべての引き渡しにわたって一貫した移送条件を維持することでもあります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸出管理ライセンスおよびデュアルユース文書の遅延 | -1.8% | アジア太平洋地域全体、特に中国向けフローおよび先端設備取引 | 長期(4年以上) |
| ジェット燃料および航空フレートサーチャージの変動 | -1.3% | 台湾、韓国、日本、東南アジア、および大陸間航空路線 | 中期(2~4年) |
| クリーンルーム対応トラックおよびコンテナの能力不足 | -0.9% | 台湾、韓国、日本、インド、および東南アジア | 中期(2~4年) |
| 認定危険物および静電気放電担当者の不足 | -0.6% | アジア太平洋地域全体、特にインド、ベトナム、および新興ファブ拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸出管理ライセンス、デュアルユース文書、および認定担当者の不足
輸出ライセンスおよびデュアルユース文書は、先端半導体設備および敏感なコンポーネントの移動を遅延させる可能性があります。これらのプロセスは、複数の管轄区域をまたぐ出荷や技術的管理の対象となる品目を含む出荷に特に関連します。アジア太平洋地域半導体ロジスティクス市場は、危険物手続きおよび静電気放電ハンドリングに訓練された担当者の不足にも対処する必要があります。新興ファブ拠点は、輸送・倉庫インフラと並行してこの専門的な人材を育成する必要があります。物理的な能力が利用可能な場合でも、コンプライアンス要件はリードタイム、在庫バッファー、および管理作業を増加させる可能性があります。
ジェット燃料サーチャージの変動およびクリーンルーム対応輸送能力の不足
航空フレートは緊急の半導体出荷に重要であるため、燃料サーチャージは重要な計画上の懸念事項となっています。IATAのジェット燃料価格モニターによると、2026年10月のジェット燃料価格は前年同期比の2倍以上を示しました。[3] 米国エネルギー情報局は、2026年7月20日のガルフコースト灯油型ジェット燃料価格を1ガロンあたり3.501 米ドルと報告しました。[4] 燃料コストの急激な変動は、輸送見積もりの有効期間を短縮し、予算計画をより困難にする可能性があります。同時に、クリーンルーム対応トラック、コンテナ、および訓練されたハンドリングチームは、新興製造クラスターでは依然として限られています。これにより、航空輸送コストが上昇した際に、アジア太平洋地域半導体ロジスティクス市場が敏感な貨物を輸送モード間でシフトする能力が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロジスティクス機能別:
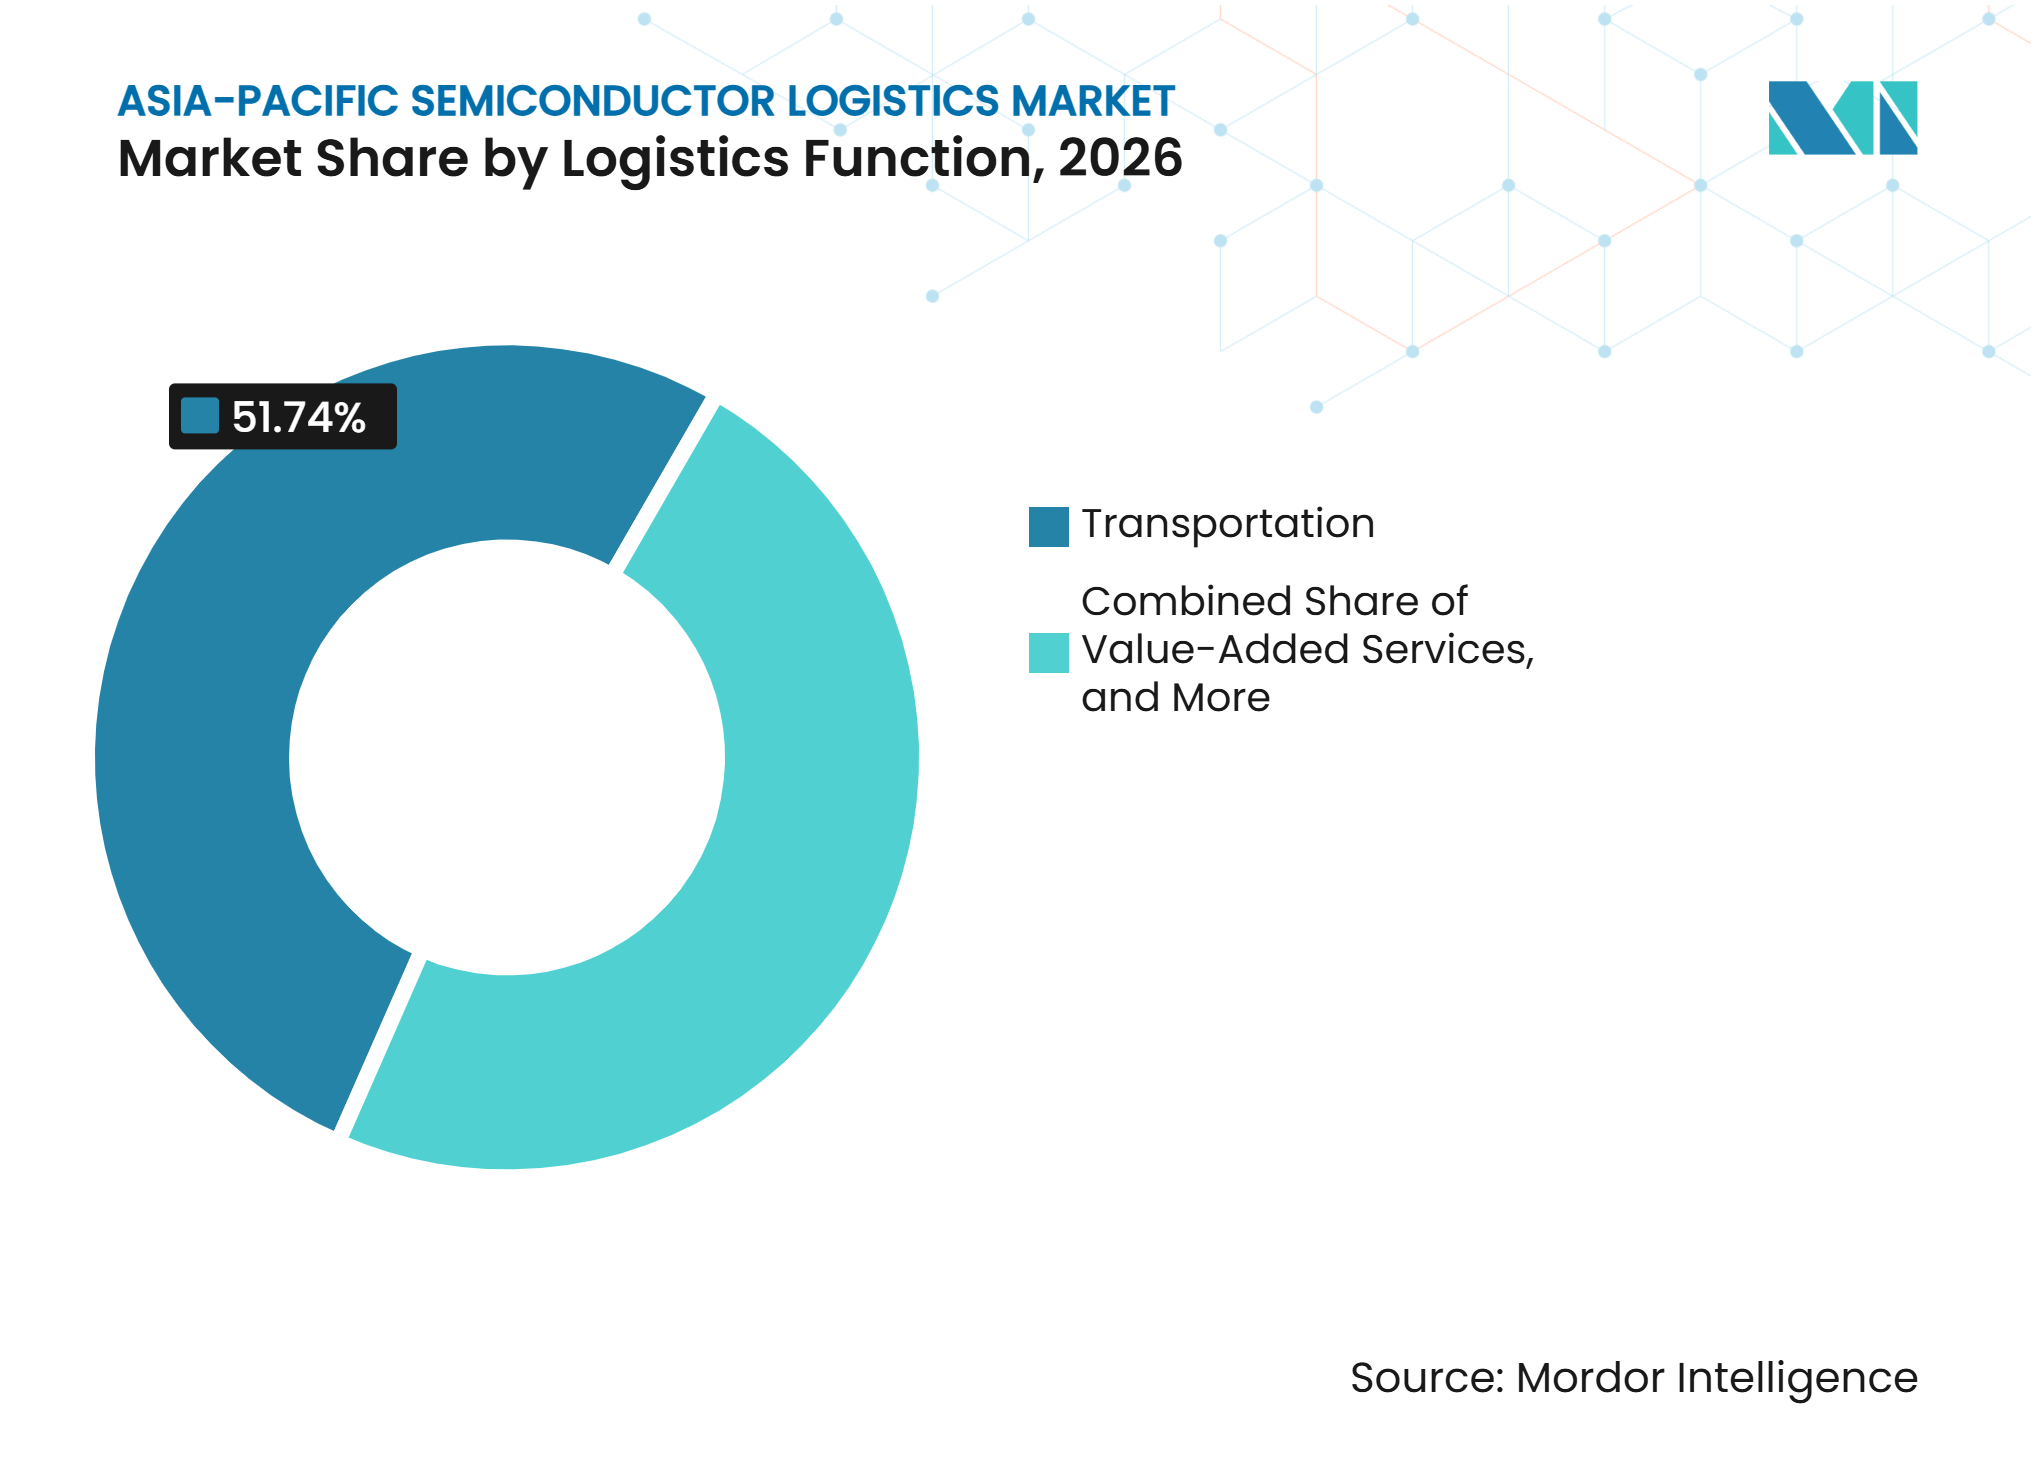
輸送がリードし、付加価値サービスが拡大輸送は2026年のアジア太平洋地域半導体ロジスティクス市場規模の51.74%を占めました。新しいファブへの搬入プロジェクト貨物と、製造、組立、テスト、および流通拠点間の定期出荷に対応しています。高価値設備は、振動、汚染、およびタイミングの失敗が設置を妨げる可能性があるため、慎重に計画された移動を必要とします。化学品および材料の出荷も同様に、信頼性の高いスケジュール、専門的な文書管理、および管理されたハンドリングを必要とします。新しいファブは、ウェーハ、部品、および完成デバイスの安定したフローを生み出す運営サイクルが始まる前に、建設関連のフレート需要を生み出します。これにより、成熟度の異なるクラスター全体にわたって需要が生まれます。最大の輸送需要はまた、地域の地理的条件を反映しています。投入物はファブに入る前に国境を越え、最終流通前にパッケージングおよびテスト工程に再び移動する場合があります。プロバイダーはこのシーケンス全体にわたって、税関、セキュリティ、キャリアスケジュール、および荷受人の準備を調整する必要があります。その運用上の複雑さは、個々の出荷が小さい場合でも輸送に中心的な役割を与えます。
付加価値サービスは2032年までにCAGR 10.54%を記録すると予測されています。これらのサービスには、キッティング、トレーサビリティ、逆物流、および顧客施設内またはその近隣で実施される作業が含まれます。2026年の調査では、半導体関係者の44%が今後3年間のロジスティクスパートナー能力として国際輸送の迅速化を最重要項目として選択しました。したがって、アジア太平洋地域半導体ロジスティクス産業は、従来の輸送を超えて生産継続性を支援するサービスへと移行しています。認定ネットワークを持つプロバイダーは、輸送、保管、および実行サービスを単一の運営モデルにパッケージ化できます。地域の専門業者は、ファブクラスターへの近接性がレスポンシブなプロジェクトおよびスポットフレートサービスを支援する場合に競争力を維持できます。したがって、アジア太平洋地域半導体ロジスティクス市場は、物理的なネットワークカバレッジと同様に信頼性の高い実行を評価しています。顧客の内部調整負担を軽減するサービスは、長期的な運営関係の一部となり得ます。これにより、生産拠点の要件と国境越えロジスティクス管理の両方を理解するパートナーへの需要が支えられます。


輸送モード別:
航空輸送が数量と成長をリード航空輸送は2026年の輸送モードセグメントの39.26%を占め、2032年までにCAGR 12.74%を記録すると予測されています。航空輸送は、高価値チップ、緊急設備部品、先端パッケージング投入物、および時間的制約のある完成デバイス出荷に重要です。その役割は、生産中断を回避し、短い納期を満たすことの価値を反映しています。航空輸送に関連する移動のアジア太平洋地域半導体ロジスティクス市場規模は、密な地域製造ネットワークとグローバルエレクトロニクス輸出ルートによって支えられています。航空によるフレート移動はまた、信頼性の高い静電気放電防止パッケージングと出荷可視性を必要とする、小規模で頻繁な委託貨物をサポートします。
道路輸送は、主要なファブクラスター内のミルクラン活動に不可欠なままです。このような移動には、エアサスペンション車両、監視された貨物保護、および施設間の管理された移送が必要です。海上輸送および内陸水路は、バルク材料、建設貨物、および緊急性の低い成熟ノードフローに適しています。鉄道は、国境越え回廊上の特定のバルク材料に対してコスト削減の選択肢を提供します。ただし、振動管理とクリーンルームコンテナの利用可能性は、敏感な貨物に対するより広範な鉄道利用を依然として制限しています。ロジスティクスオペレーターは、重要なコンポーネントのハンドリング基準を弱めることなくマルチモーダル計画を使用する必要があります。輸送モードの選択は、ファブが建設から安定した運営に移行するにつれて出荷サイクル中に変化することが多いです。建設では大型設備に海上フレートが好まれる場合がありますが、交換部品は多くの場合航空輸送を必要とします。道路能力は、港湾・空港と高度に管理されたファブ環境を結ぶリンクとして残ります。
倉庫タイプ別:
温度管理が戦略的重要性を増す非温度管理倉庫は2026年のアジア太平洋地域半導体ロジスティクス市場シェアの77.24%を占めました。完成チップ、パッケージング材料、およびいくつかの成熟ノード投入物は、能動的な熱管理なしに保管できます。これらの施設は依然として静電気放電管理、セキュリティ手続き、および敏感なエレクトロニクスに適した条件を必要とします。主要なクラスター近隣のその立地は、主要なファブおよびサプライチェーンノードの隣への長期投資を反映しています。新竹、平沢、および上海圏近隣の大規模な既存インフラは、確立されたハブにインフラ上の優位性を与えます。また、製造業者が設備、材料、および生産コンポーネントの在庫バッファーを維持することも可能にします。
温度管理倉庫は2032年までにCAGR 11.85%で拡大すると予測されています。EUVフォトレジスト、特殊エッチャント、超高純度ガス、およびその他の先端材料は、保管および輸送中により厳密な熱安定性を必要とする場合があります。3 nmおよびそれ以下のプロセス技術への移行は、材料の純度と一貫性の重要性を高めます。これにより、単にフロアスペースを提供するだけでなく、保管条件を監視・記録できる施設への需要が高まります。先端ノードサプライチェーンが大規模化するにつれ、アジア太平洋地域半導ロジスティクス市場は認定温度管理能力をより高く評価する可能性があります。管理された倉庫能力はまた、材料品質の問題がファブ運営を中断するリスクを低減します。また、材料状態の可視性を失うことなく、顧客が生産拠点により近い場所に在庫を維持するのに役立ちます。したがって、倉庫は輸送ネットワークの品質管理の延長となりつつあります。これは、材料がファブに到達する前に複数の保管ポイントを通過する場合に特に関連します。
製品タイプ別:
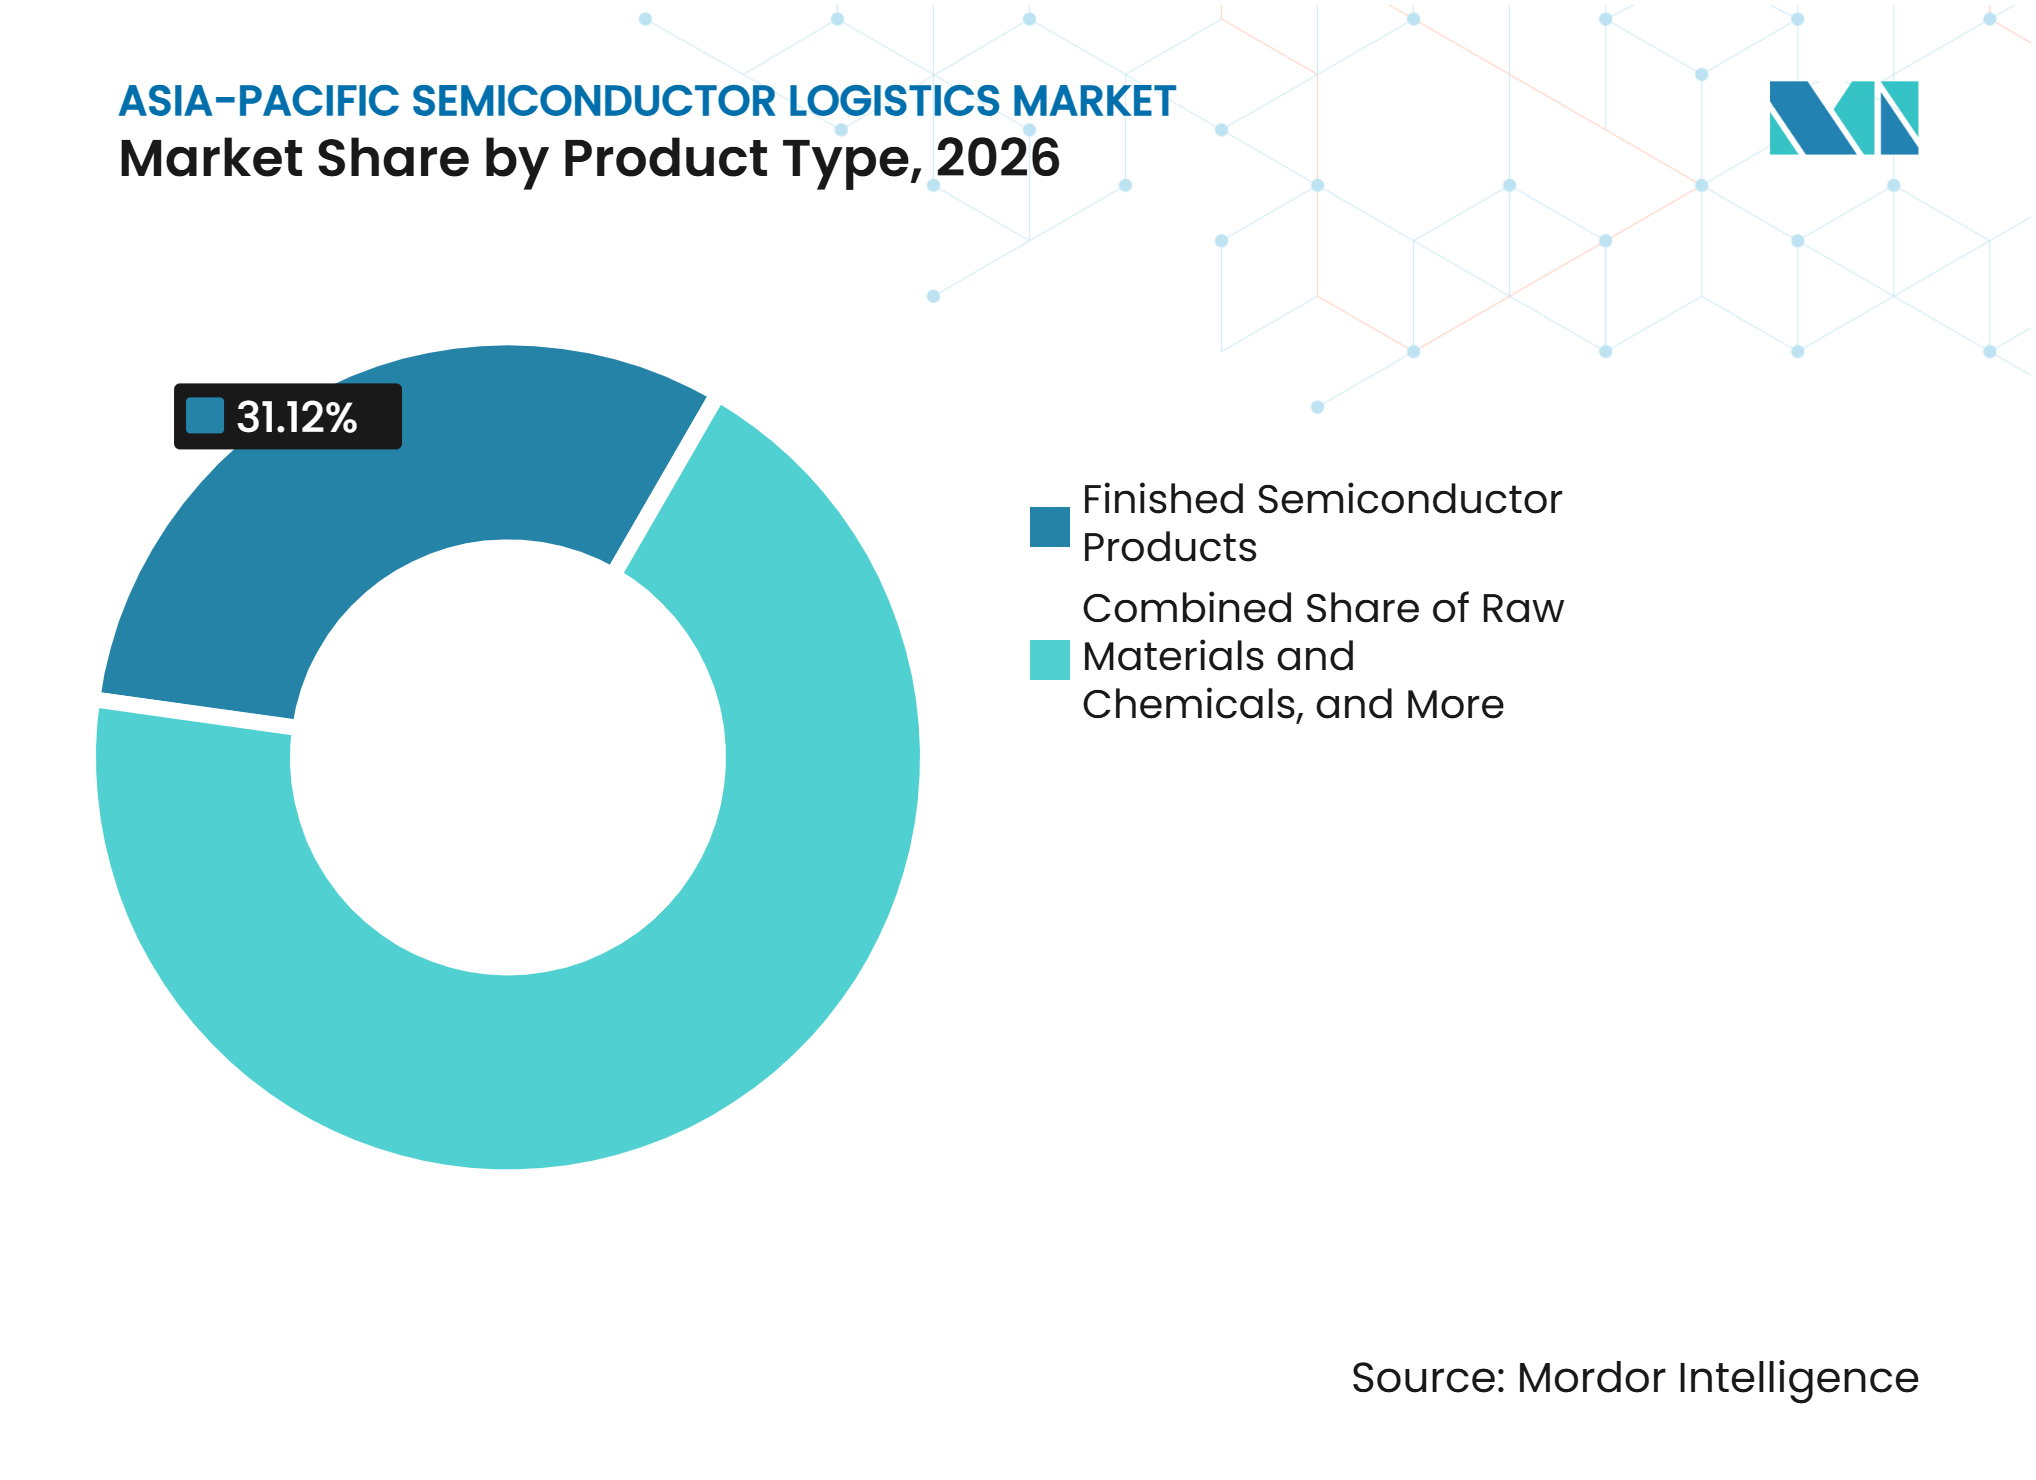
完成半導体製品が中心的地位を維持完成半導体製品は2026年の製品タイプセグメントの31.12%を占めました。物理的な体積に対する高い価値は、生産ハブからデバイス組立および顧客拠点への頻繁で安全な、多くの場合航空ベースの出荷を支えます。これらの出荷には静電気放電安全パッケージングと信頼性の高い管理の連鎖記録が必要です。完成デバイスはまた、アジア太平洋地域の製造拠点とグローバルエレクトロニクス市場を結ぶ広範な流通ネットワークを通じて移動します。これにより、このカテゴリーは定期的な特化フレート需要の重要な源となっています。そのハンドリング要件は、狭い納期を満たしながら貨物の完全性を保護できるロジスティクスプロバイダーを優遇します。
その他の製品タイプは2032年までにCAGR 13.19%を記録すると予測されています。このカテゴリーは、先端生産プロセスで使用される特殊化学品、先端パッケージング基板、EUVフォトレジスト、およびアンダーフィル化合物によって支えられています。ベアおよび加工済みウェーハは、輸送中の損失がコスト高になる可能性があるため、振動管理と保護キャリアを必要とします。原材料および化学品は、危険物能力、保税保管、および該当する場合は認可された荷送人を必要とします。パッケージング材料は、サプライヤーサイトとアウトソース組立・テスト施設間の定期的な移動を生み出します。これらの異なる要件により、プロバイダーは各材料フローに対してより特化したサービスを構築するようになっています。ウェーハ、危険物、完成デバイス、および大量パッケージング供給品には別々の運営手順が必要です。プロバイダーは文書化されたプロセスを使用して、配送に影響を与える前に弱点を特定できます。一貫したトレーニングにより、これらのシステムは大規模な地域ネットワーク全体でより効果的になります。製品固有の計画はまた、コストのかかる認定輸送資産の使用を改善します。貨物が異なる環境条件を必要とする場合に不要なステップを削減できます。明確な分離手順は、規制管理を必要とする材料のより安全な移動をサポートします。これらの能力は、先端パッケージングが追加の材料カテゴリーを導入するにつれてより重要になります。プロバイダーは出荷ライフサイクル全体にわたって一貫した記録を維持する必要があります。

顧客別:
ファウンドリが需要を獲得し、IDMが規模を維持IDMは2026年の顧客セグメントの29.37%を占めました。その統合された運営モデルは、製品開発、製造、組立、テスト、および流通全体にわたってロジスティクスニーズを生み出します。多くの場合、専用輸送資産、認定ハンドリング、および製造施設内でのサポートを必要とします。アジア太平洋地域半導体ロジスティクス市場は、多くの内部サイトにまたがることができる一貫したプロセスを通じてこれらの顧客にサービスを提供します。その要件には、設備返却、スペアパーツ供給、および生産段階間の材料の管理された移動が含まれる場合があります。この幅広さにより、統合デバイスメーカーは実質的で定期的なロジスティクス要件を持ちます。
ファウンドリは2032年までにCAGR 13.70%を記録すると予測されています。AIチップ設計者および大規模データセンターオペレーターからの最先端能力への需要が、ファウンドリエコシステム周辺のウェーハ、ツール、および材料のフローを増加させています。アウトソース組立・テストプロバイダーも、先端パッケージングが追加の管理された引き渡しを生み出すにつれて、より複雑な移動を必要としています。ファブレス企業は、マルチサイトサプライチェーン全体で搬入ウェーハと搬出完成チップを中心に需要を集中させています。設備メーカーは、精密ツールを汚染と振動から保護できるプロジェクトおよび逆物流を必要としています。材料サプライヤーおよびデザインハウスは、地域エコシステムが拡大するにつれてさらなる需要ノードを追加しています。それらのニーズにより、貨物が研究拠点、ファブ、パッケージング工程、および顧客拠点間を移動できるため、サプライチェーンはより非線形になっています。各拠点には異なるセキュリティルール、納期、および材料ハンドリング要件がある場合があります。ロジスティクス計画は、出荷が発送される前にこれらの拠点固有の手順を考慮する必要があります。
最終用途アプリケーション別:
データセンターおよび通信がより速い成長を牽引コンシューマーエレクトロニクスは2026年の最終用途アプリケーションセグメントの26.08%を占めました。スマートフォン、ウェアラブル、およびパーソナルコンピューターは、完成チップ輸送とパッケージング材料フローへの定期的な需要を生み出し続けています。インドエレクトロニクス・半導体協会は、コンシューマーエレクトロニクスが2026年のインドの半導体需要の30%を占めたと示しました。このセグメントは、生産サイクルと流通ネットワーク全体にわたる信頼性の高い移動を必要とします。また、アジア太平洋地域の製造とデバイス組立拠点間の少量・高価値コンポーネントの安定したフローもサポートします。コンシューマーエレクトロニクス活動の広範な基盤は、複数の輸送モードにわたって需要を維持するのに役立ちます。
データセンターおよび通信は2032年までにCAGR 14.66%を記録すると予測されています。AIインフラは、GPU、高帯域幅メモリ、先端ネットワーキングチップ、および関連設備の需要を増加させています。2026年から2035年の間にグローバルで2,000以上のデータセンターが建設されると予想されており、その相当な割合がアジア太平洋市場にあります。自動車生産も中国、日本、および韓国におけるパワー半導体の移動をサポートしています。ヘルスケア、航空宇宙、防衛、および産業オートメーションは、管理されたハンドリングと安全な文書管理を含むさらなる特化した要件を追加します。これらの最終用途は、アジア太平洋地域半導体ロジスティクス市場をいくつかの高価値貨物カテゴリーにわたって多様化します。異なるアプリケーションからの需要はまた、単一のエレクトロニクスサイクルへの依存を低減します。ロジスティクスプロバイダーに、大規模インフラ顧客と小規模専門ユーザーの両方をサポートできる能力を開発する理由を与えます。同じ管理されたハンドリングネットワークは、そのプロセス設計が最も厳格な貨物要件を満たす場合、複数のアプリケーションにサービスを提供できます。
地域分析
中国は2026年のアジア太平洋地域半導体ロジスティクス市場シェアの32.61%を占めました。同国は大規模なエレクトロニクス組立基盤と拡大する国内半導体製造活動を組み合わせています。上海、蘇州、北京、および成都のファブクラスターは、設備、化学品、材料、および完成デバイスロジスティクスへの需要をサポートしています。確立された保税ロジスティクスパークと認定倉庫は、すでに地域インフラを持つプロバイダーの管理上の摩擦を軽減できます。中国の輸出管理環境はまた、先端品目のエンドユーザー文書とコンプライアンスに準拠したハンドリングの重要性を高めています。これらの条件は、確立された税関プロセス、静電気放電安全保管、および温度管理能力を持つ企業を優遇します。
インドは2032年までにCAGR 14.94%を記録すると予測されています。Semicon 2.0は2026年7月に承認され、チップ設計、設備・材料、新ファブ、先端パッケージング、研究、および人材に対する政策支援を追加しました。NXグループは2026年9月にインド半導体ミッションと協力覚書に署名し、半導体ロジスティクスインフラをサポートしました。ドーレラ周辺の専用施設は、初期のロジスティクス整備がグジャラート州の半導体回廊近隣に集中していることを示しています。この開発には、倉庫、陸上輸送、税関手続き、および訓練されたハンドリングチームの協調的な整備が必要です。また、サプライチェーンが完全に確立される前にファブサイト近隣で運営できるサービスプロバイダーに機会を生み出す可能性もあります。したがって、インドは急速な需要成長と特化したロジスティクス能力への大きなニーズを組み合わせています。
台湾の先端製造基盤は、頻繁な搬入設備出荷と搬出完成チップ移動を生み出しています。韓国の半導体クラスターに対する政策支援は、電力、水、道路、および廃棄物管理の準備が整ったロジスティクス施設の必要性を強化しています。日本の発展中の半導体ハブは、新しい製造拠点近隣の保管とオンデマンドスペアへの需要を生み出しています。DHLサプライチェーンは2025年8月に北海道千歳市に14,500 m²の半導体ロジスティクスセンター着工し、2026年末までの完成を計画しています。東南アジアは、マレーシア、ベトナム、タイ、シンガポール、およびフィリピンが組立、テスト、パッケージング、およびエレクトロニクス生産をサポートしているため、アジア太平洋地域半導体ロジスティクス市場にとって重要です。シンガポールはまた、高価値半導体製造とロジスティクスサービスの主要拠点であり続けています。UMCのシンガポール拡張は、化学品、基板、および設備への搬入需要をサポートしています。オーストラリアおよびその他のアジア太平洋市場は、材料、設計、および成長するエレクトロニクス組立活動からより小規模だが特化したフローをもたらします。これらの市場グループ全体にわたって、ロジスティクス要件は活動が最先端製造、パッケージング、材料、またはエレクトロニクス組立を中心とするかどうかによって異なります。これには、地域的なつながりと地域の運営知識を組み合わせたネットワーク設計が必要です。港湾、空港、および産業クラスター近隣の施設は、貨物移送回数を削減するため引き続き重要です。
競争環境
市場集中度
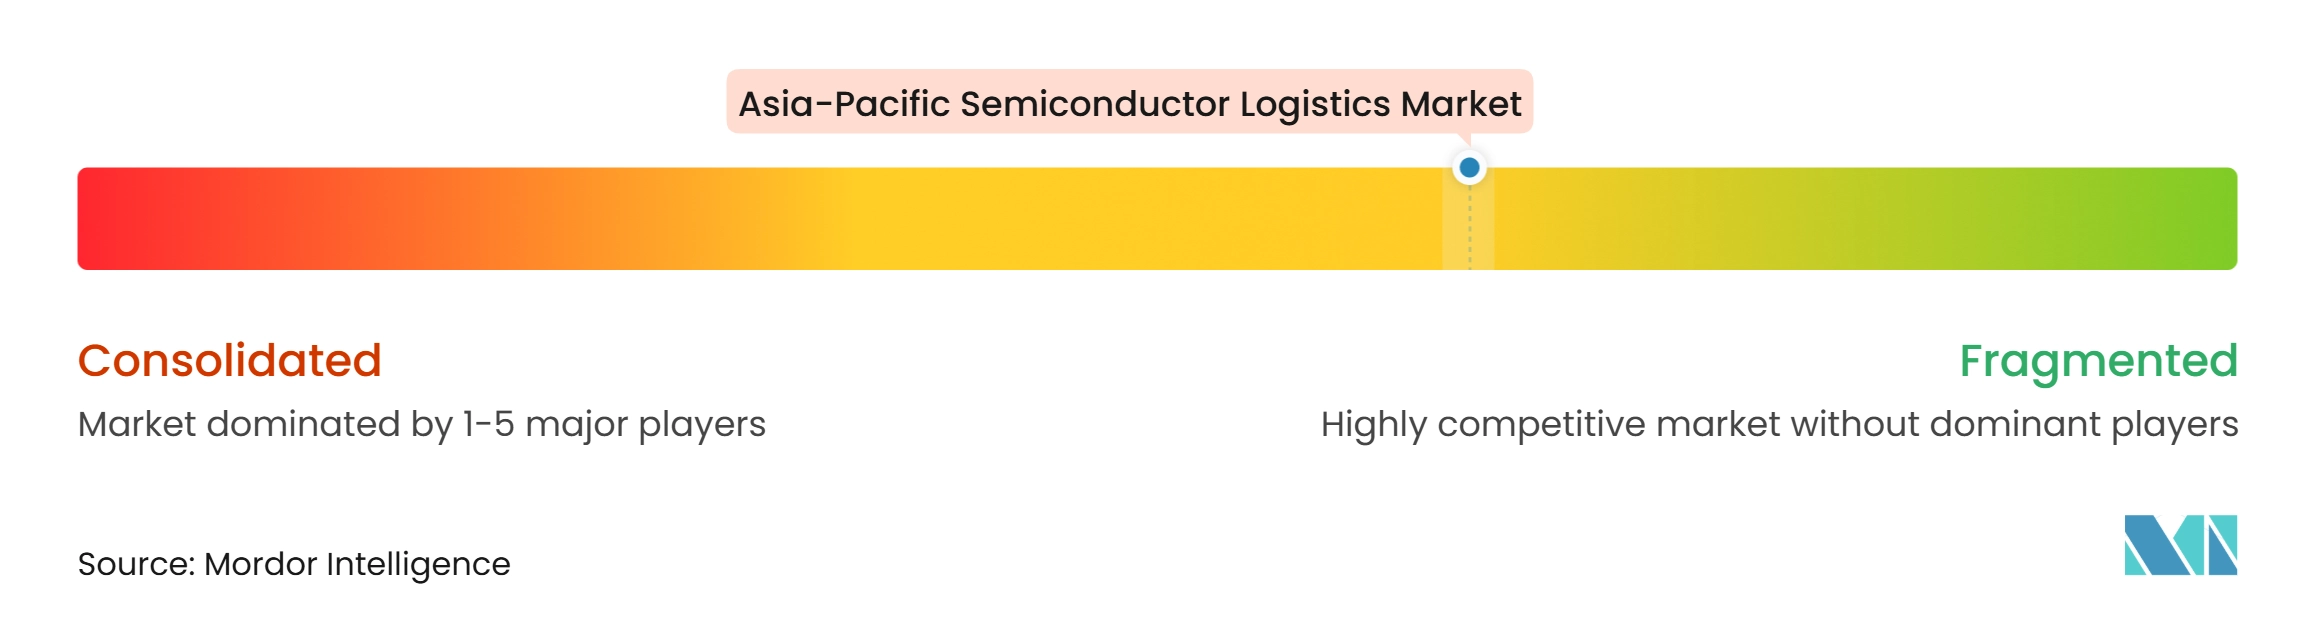
アジア太平洋地域半導体ロジスティクス市場は、グローバルな統合プロバイダーと地域の専門業者を含むため、適度に分散しています。競争は、温度管理化学品輸送、大型設備移動、およびクリーンルーム対応ラストマイル配送などの高度に特化した業務においてより激しくなっています。顧客認定は、静電気放電管理、情報セキュリティ、税関プロセス、および運営手順をカバーするため、6~12ヶ月かかる場合があります。IATAの危険物規則およびIEC 61340静電気放電規格は、敏感な貨物業務の重要なコンプライアンス参照です。ISO 14001環境マネジメントシステムおよびR2v3リサイクル認証は、持続可能性義務が適用される場合の調達要件をサポートすることもできます。プロバイダーは、コンプライアンスをスタンドアロンサービスとして扱うのではなく、ファブ近隣の運営と認証を組み合わせる必要があります。半導体顧客は、ドライバー、倉庫チーム、税関スタッフ、および地域の下請業者によってプロセスが一貫して適用されているという証拠を必要とします。これにより、トレーニング、監査、および文書化された運営手順が競争力のある提供に不可欠となります。また、最も敏感な貨物にサービスを提供しようとするプロバイダーの参入コストも高まります。
企業は、半導体クラスターに近い場所に特化したサービスを配置する施設とネットワーク能力に投資しています。DHLサプライチェーンの千歳プロジェクトは、日本の次世代半導体産業クラスターに在庫保管、工場内ロジスティクス、およびスペアパーツ配送を提供するよう設計されました。NXグループの2026年9月のインド半導体ミッションとの協力は、ロジスティクスプロバイダーがインドの新しい製造拠点に向けてどのように準備していたかを示しました。Kuehne+Nagelはまた、2026年にEvonikとリードロジスティクスプロバイダー契約を締結し、アジア太平洋市場全体で年間約70,000件の出荷をカバーしました。これらの動きは、地域規模、統合管理、およびサービスの一貫性への注力を示しています。それらの施設は、製造拠点までの距離を削減しながら、時間的制約のあるスペアと生産材料をサポートできます。プロバイダーが各拠点で同じ品質管理を適用できる場合、国境越えサービスもより有用です。したがって、物理的な能力への投資は、標準化された運営システムにリンクされている場合に最も効果的です。
テクノロジーはアジア太平洋地域半導体ロジスティクス市場における競争の重要な基盤であり、予測ETAの提供、衝撃・温度監視、および自動化された税関文書が敏感な貨物の可視性を向上させています。台湾、マレーシア、およびベトナム間の管理された国境越えルートと新しいインドのファブ回廊は、早期に認定能力を確立し、設備輸入、保管、定期輸送、緊急出荷、および返却を調整するプロバイダーを優遇します。地域オペレーターは、ファブへの近接性、キャリア関係、地域施設、および輸送時間の柔軟性を通じて競争できますが、グローバルプロバイダーは多国間ネットワークとより広範なコンプライアンスシステムを活用できます。デジタルレポートは出荷状況、文書、および貨物状態の評価を容易にしますが、静電気放電、安全、セキュリティ、および温度管理能力に取って代わるものではありません。顧客はフルサービスチェーン全体の信頼性を評価するため、地域チームは緊急時計画、製造・調達担当者との直接調整、および事前承認されたキャリアや管理されたバッファー保管などの代替手段を必要とします。したがって、競争モデルは拠点によって異なる場合があり、成熟した回廊ではサービス品質と迅速な対応が評価される一方、新興クラスターでは早期のインフラ投資と資格のある地域実行が必要です。
アジア太平洋地域半導体ロジスティクス産業のリーダー企業
-
DHL Group
-
Kuehne + Nagel
-
Nippon Express Holdings, Inc.
-
DSV A/S
-
Yusen Logistics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域半導体ロジスティクス市場 このレポートでカバーされる企業
- DHL Group
- Kuehne + Nagel
- Nippon Express Holdings, Inc.
- DSV A/S
- Yusen Logistics Co., Ltd.
- UPS Supply Chain Solutions
- FedEx Logistics
- CEVA Logistics
- Omni Logistics
- Dimerco Express Group
- NNR Global Logistics
- MOL Logistics
- AIT Worldwide Logistics
- Kintetsu World Express, Inc.
- Logistics Plus, Inc.
- CCS Express
- K Line Logistics, Ltd.
- Javelin Logistics Company, Inc.
- Three Way Logistics
- Sinotrans Limited
- Kerry Logistics Network Limited
- Expeditors International of Washington, Inc.
最近の産業開発事情 アジア太平洋地域半導体ロジスティクス市場
- 2026年9月:NXグループ(Nippon Express Holdings)はインド半導体ミッションとの協力を正式化し、2028年度までにインドで3億8,000万 米ドルの収益を目標とし、インド初の商業チップ製造ユニットに対応するため2027年までにグジャラート州ドーレラ特別投資地域に専用半導体ロジスティクス施設を設置することを約束しました。
- 2026年8月:DHLサプライチェーンは、日本の次世代半導体産業クラスターに隣接する北海道千歳市に専用半導体ロジスティクスセンターを着工しました。14,500 m²のマルチユーザー施設は在庫保管、工場内ロジスティクス、およびオンデマンドスペアパーツ配送を提供し、2026年末までの完成が予定されています。
- 2026年5月:Kuehne + Nagelは、中国本土、台湾、シンガポール、韓国、日本、ニュージーランド、オーストラリア、インド、および東南アジア全体で年間約70,000件の出荷をカバーするEvonikとのリードロジスティクスプロバイダー契約を締結し、半導体関連材料を含む特殊化学品フローのデジタル化されたロジスティクスプロセスとリアルタイム可視性を標準化しました。
- 2025年4月:UMCはシンガポールのパシルリスウェーハファブパークに新しいグリーンフィールドファブを正式に発表し、22 nm/28 nmの月産30,000枚のウェーハ能力に最大50億 米ドルの投資を目標とし、化学品、基板、および設備ロジスティクスへの即時搬入需要を生み出しました。
アジア太平洋地域半導体ロジスティクス市場レポートの範囲
セグメンテーション概要
| 輸送 | 道路輸送 |
| 鉄道輸送 | |
| 海上輸送および内陸水路 | |
| 航空輸送 | |
| 倉庫保管 | 温度管理(コールドチェーン) |
| 非温度管理(非コールドチェーン) | |
| 付加価値サービス |
| 原材料および化学品 |
| ウェーハ(ベアおよび加工済み) |
| パッケージング材料 |
| 完成半導体製品 |
| その他の製品タイプ |
| 統合デバイスメーカー(IDM) |
| ファウンドリ |
| アウトソース半体組立・テスト(OSAT)プロバイダー |
| ファブレス半導体企業 |
| 半導体設備メーカー |
| その他 |
| 自動車 |
| コンシューマーエレクトロニクス |
| データセンターおよび通信 |
| 産業・オートメーション |
| ヘルスケアおよびライフサイエンス |
| 航空宇宙および防衛 |
| その他のアプリケーション |
| 中国 |
| 台湾 |
| 韓国 |
| 日本 |
| インド |
| 東南アジア |
| オーストラリア |
| その他のアジア太平洋地域 |
| ロジスティクス機能別 | 輸送 | 道路輸送 |
| 鉄道輸送 | ||
| 海上輸送および内陸水路 | ||
| 航空輸送 | ||
| 倉庫保管 | 温度管理(コールドチェーン) | |
| 非温度管理(非コールドチェーン) | ||
| 付加価値サービス | ||
| 製品タイプ別 | 原材料および化学品 | |
| ウェーハ(ベアおよび加工済み) | ||
| パッケージング材料 | ||
| 完成半導体製品 | ||
| その他の製品タイプ | ||
| 顧客別 | 統合デバイスメーカー(IDM) | |
| ファウンドリ | ||
| アウトソース半体組立・テスト(OSAT)プロバイダー | ||
| ファブレス半導体企業 | ||
| 半導体設備メーカー | ||
| その他 | ||
| 最終用途アプリケーション別 | 自動車 | |
| コンシューマーエレクトロニクス | ||
| データセンターおよび通信 | ||
| 産業・オートメーション | ||
| ヘルスケアおよびライフサイエンス | ||
| 航空宇宙および防衛 | ||
| その他のアプリケーション | ||
| 地域別 | 中国 | |
| 台湾 | ||
| 韓国 | ||
| 日本 | ||
| インド | ||
| 東南アジア | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
レポートで回答される主要な質問
2032年までのアジア太平洋地域半導体ロジスティクスの予測は?
このセクターは2027年の18.72 ビリオン 米ドルから2032年には29.30 ビリオン 米ドルに成長し、CAGR 9.37%が予測されています。
アジア太平洋地域における半導体活動の最大部分を占めるロジスティクス機能は何ですか?
輸送が2026年に51.74%でリードしており、定期的な国境越えフレートとファブ建設貨物を反映しています。
温度管理倉庫が半導体サプライチェーンにとってより重要になっているのはなぜですか?
EUVフォトレジスト、特殊エッチャント、および超高純度材料がより厳密な熱安定性を必要とするため、CAGR 11.85%が予測されています。
アジア太平洋地域における半導体貨物で最も速く成長している輸送モードはどれですか?
航空輸送が2026年に39.26%で輸送モードセグメントをリードし、2032年までにCAGR 12.74%が予測されています。
インドの半導体ロジスティクス需要を牽引しているものは何ですか?
2026年7月に承認されたSemicon 2.0が、設計、材料、ファブ、先端パッケージング、研究、および人材にわたる新たな能力を支援しています。
半導体ロジスティクスプロバイダーに必要なコンプライアンス能力は何ですか?
プロバイダーは管理されたハンドリング、静電気放電手続き、危険物プロセス、トレーサビリティ、および適切な税関文書を必要とします。