
Tamanho e Participação do Mercado de Demanda por Semicondutores em Data Centers na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
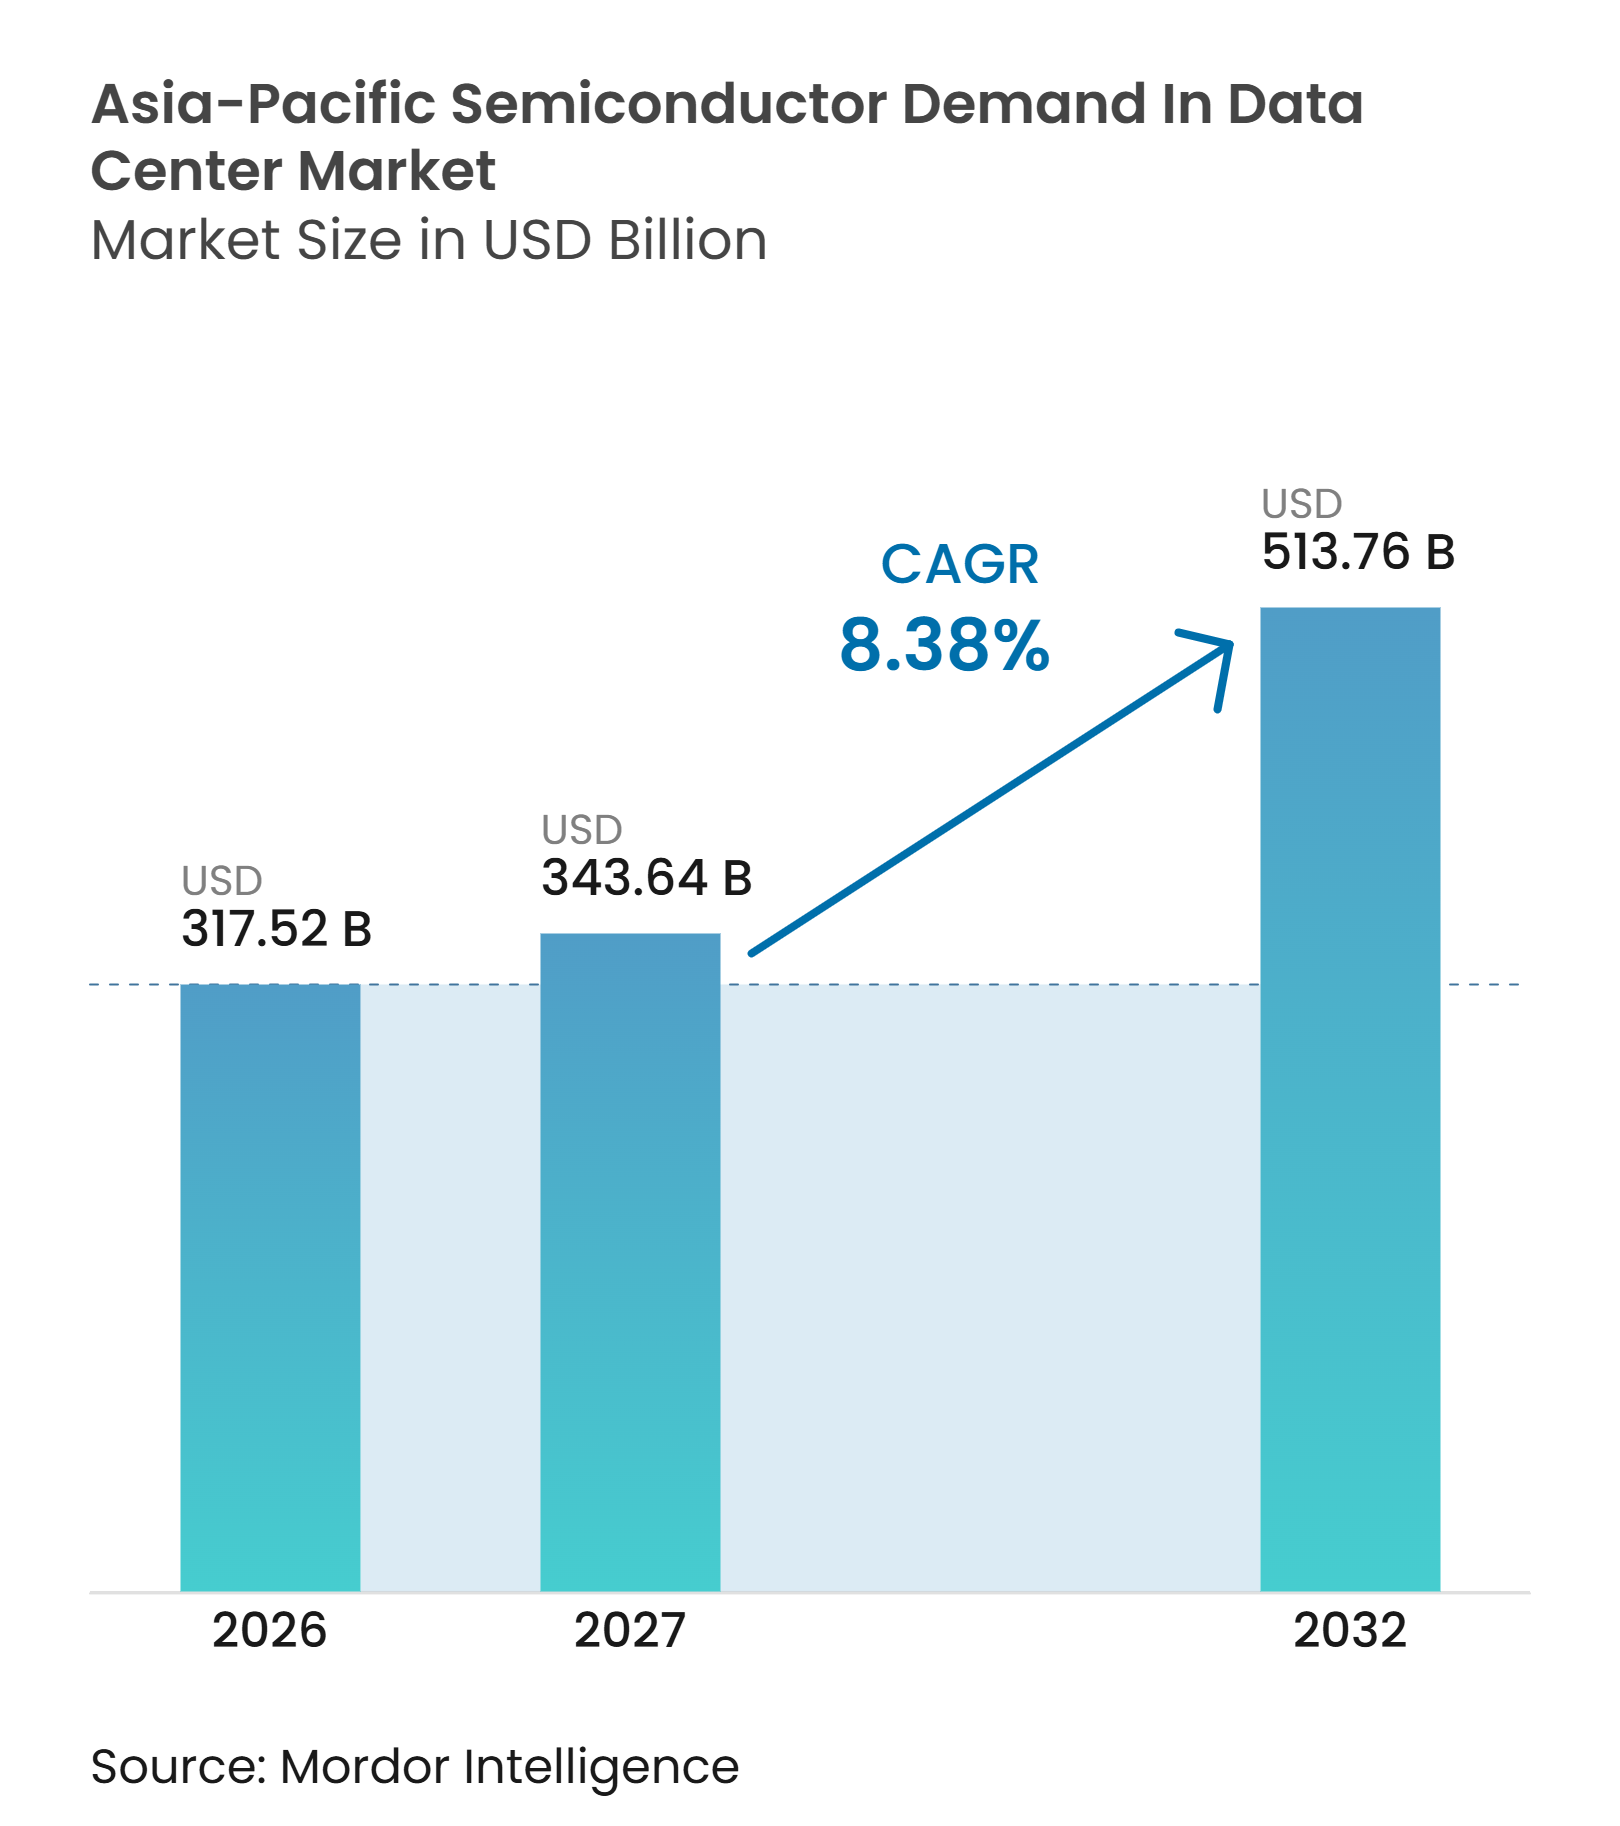
| Tamanho do mercado no ano base (2026) | 317.52 Bilhões de dólares |
| Tamanho do Mercado (2027) | 343.64 Bilhões de dólares |
| Tamanho do Mercado (2032) | 513.76 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.38 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Demanda por Semicondutores em Data Centers na Ásia-Pacífico pela Mordor Intelligence
O tamanho do mercado de demanda por semicondutores em data centers na Ásia-Pacífico deve crescer a partir de 317,52 bilhões de USD em 2026 e tem previsão de atingir 513,76 bilhões de USD até 2032, a um CAGR de 8,38% no período de 2027 a 2032. O mercado de demanda por semicondutores em data centers na Ásia-Pacífico é sustentado por investimentos em instalações preparadas para IA e por esforços para construir cadeias de suprimentos de chips mais locais. A demanda está se expandindo além dos aceleradores de IA, pois os novos sistemas também precisam de processadores, memória, componentes de rede, dispositivos de potência e controles térmicos. Programas nacionais de IA e investimentos hyperscale estão direcionando as aquisições para a capacidade doméstica em vários países, especialmente onde o fornecimento local é uma prioridade de política. A disponibilidade de energia, o prazo de conexão à rede elétrica, a capacidade de empacotamento avançado e o fornecimento de HBM determinarão a rapidez com que os projetos comprometidos se tornarão data centers operacionais. A concorrência está se tornando mais complexa à medida que os líderes globais de semicondutores ampliam a capacidade enquanto os fornecedores domésticos de chips constroem posições em implantações apoiadas pelo governo.
Principais Conclusões do Relatório
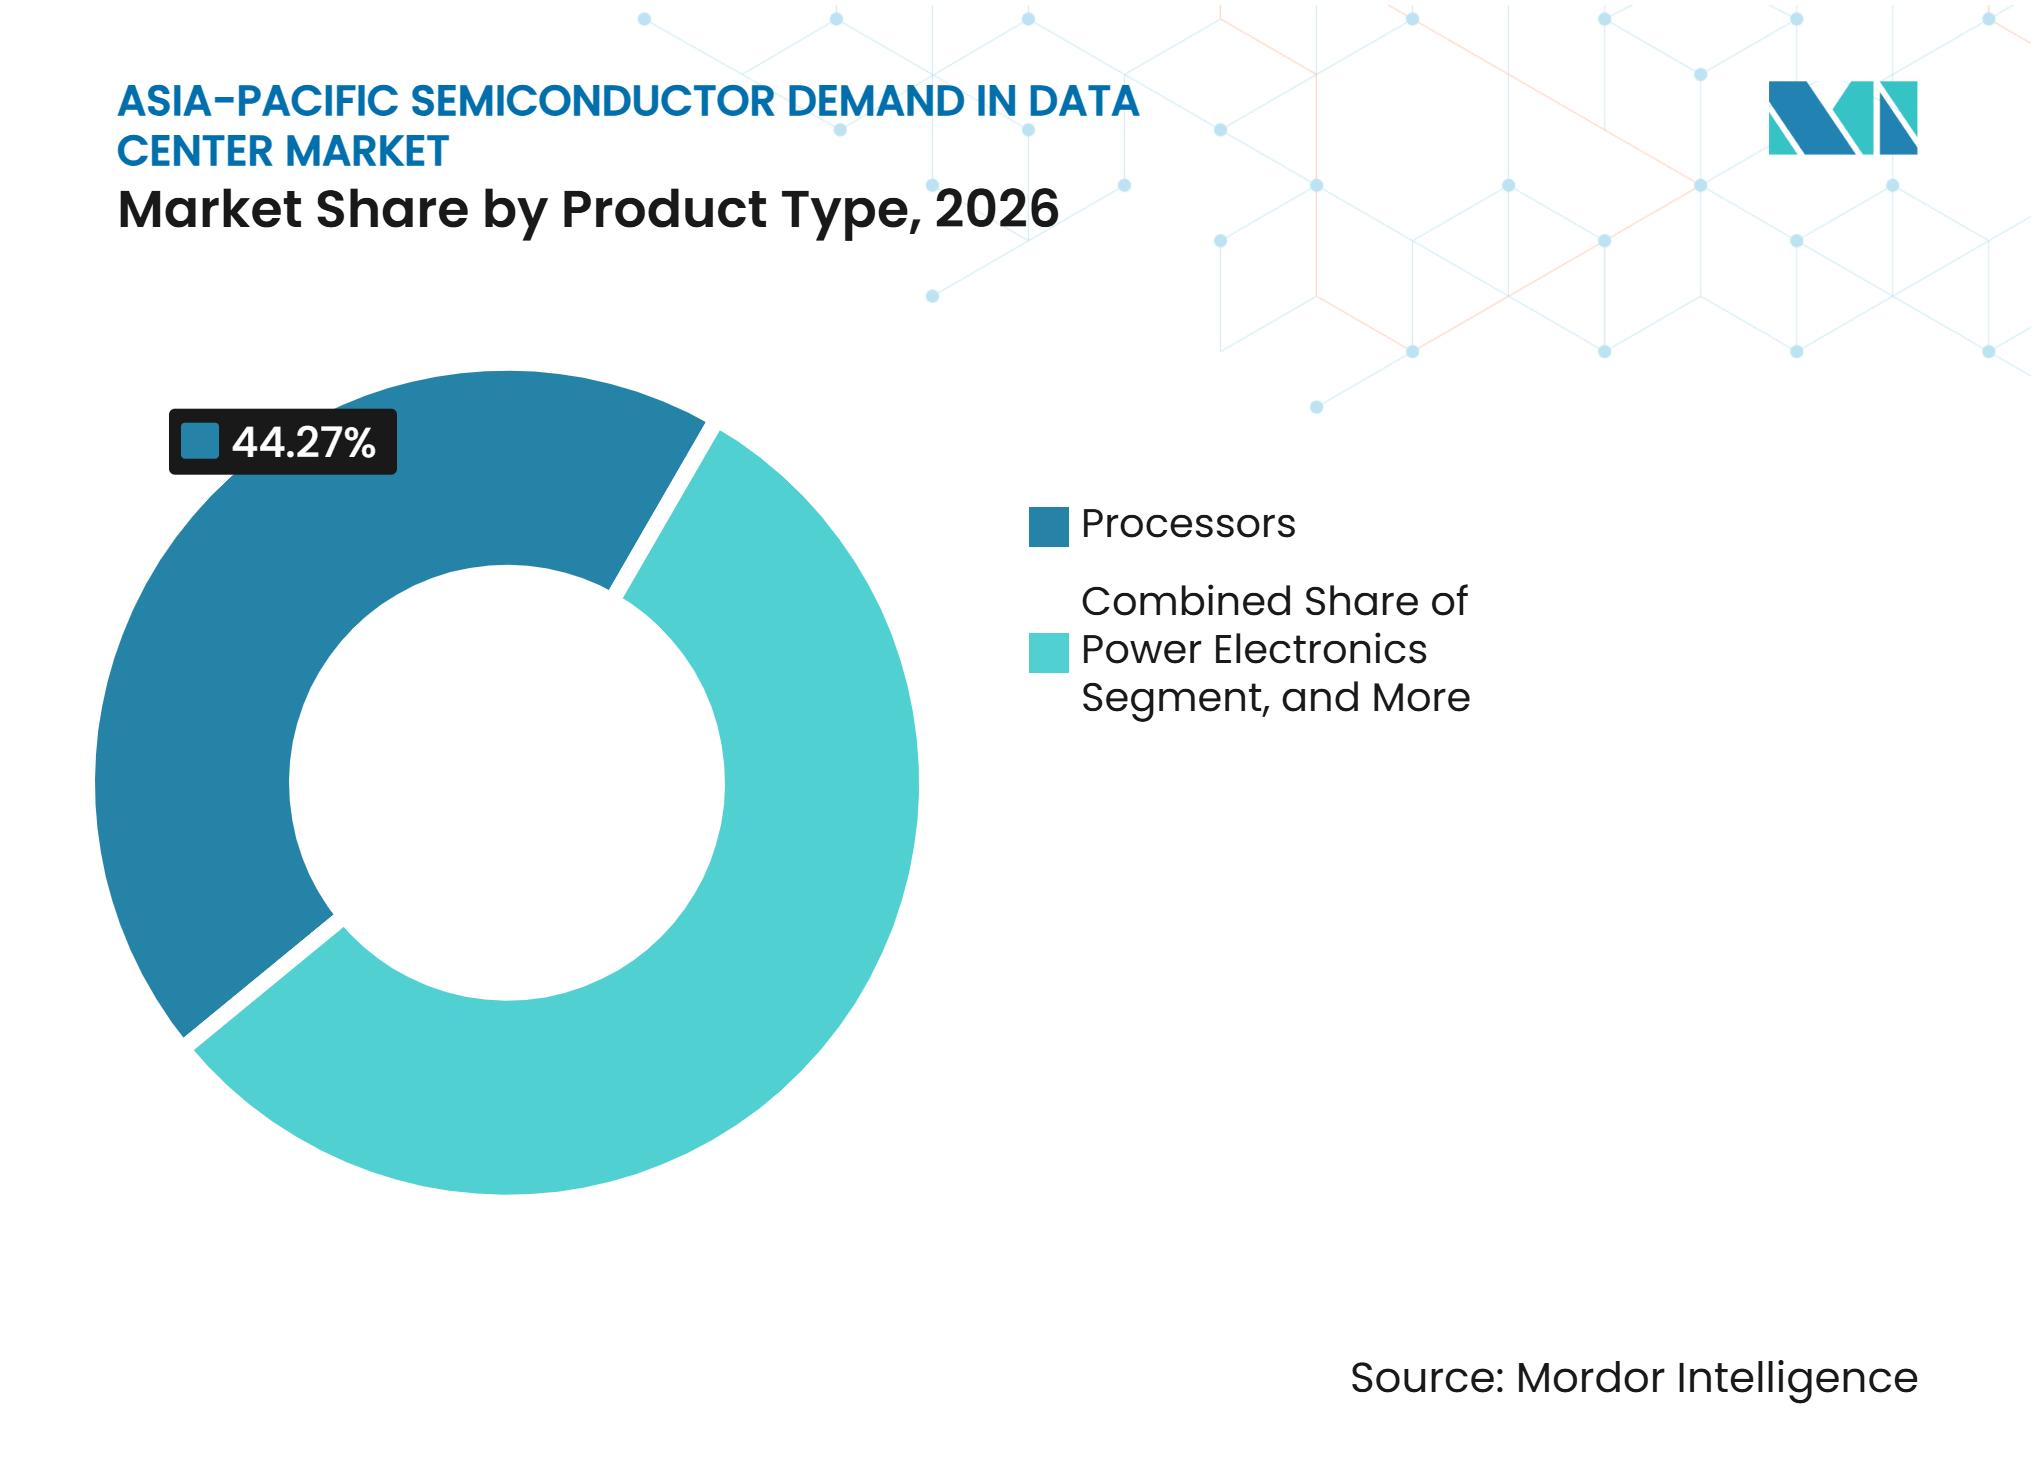
- Por tipo de produto, os processadores detinham 44,27% da participação na receita em 2026, enquanto o tipo de memória tem projeção de expansão a um CAGR de 9,24% até 2032.
- Por aplicação, os equipamentos de TI representaram 77,69% da participação na receita em 2026, enquanto os sistemas de energia para servidores e racks têm projeção de expansão a um CAGR de 9,29% até 2032.
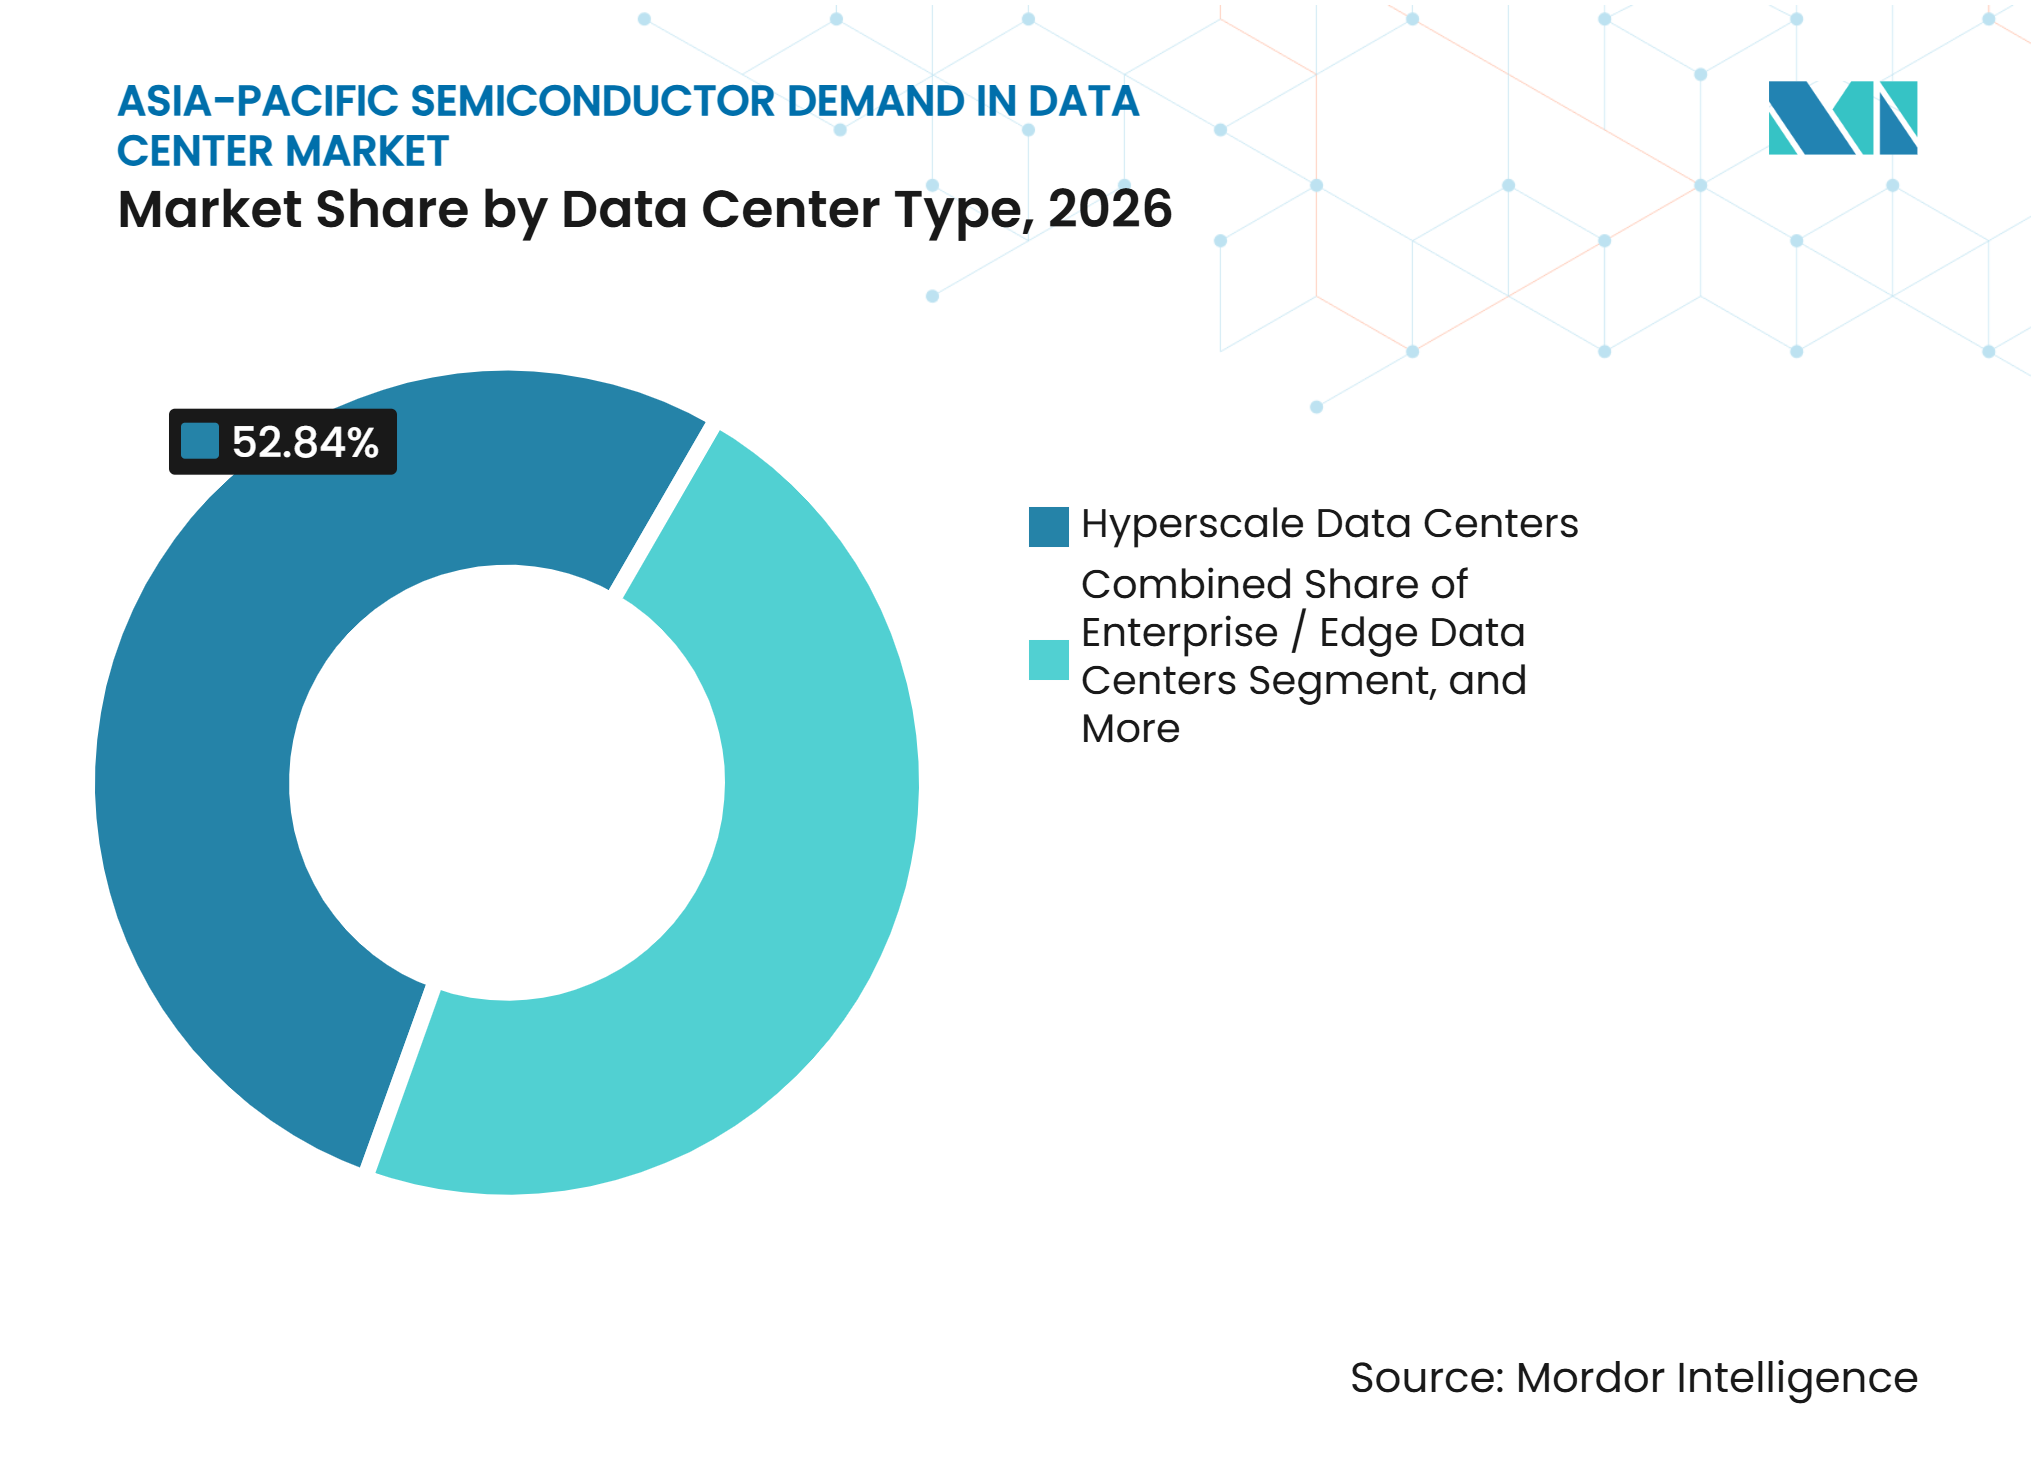
- Por tipo de data center, os data centers hyperscale detinham 52,84% da participação na receita em 2026, enquanto os data centers empresariais e de borda têm projeção de expansão a um CAGR de 9,36% até 2032.
- Por geografia, a China detinha 43,38% da participação na receita em 2026, enquanto a Índia tem projeção de expansão a um CAGR de 9,18% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura de Treinamento e Inferência de IA | +2.5% | Global, com concentração na China, Japão, Coreia do Sul e Índia | Curto prazo (≤ 2 anos) |
| Investimento Hyperscale e em Nuvem Soberana | +1.8% | China, Índia, Japão, Coreia do Sul e Taiwan | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Memória de Alta Largura de Banda e Redes Avançadas | +1.2% | Coreia do Sul, Taiwan e repercussão global | Curto prazo (≤ 2 anos) |
| Localização Regional da Cadeia de Suprimentos de Semicondutores | +0.8% | China, Índia, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Digitalização Empresarial nos Setores de Manufatura, Varejo e Serviços Financeiros | +0.5% | China, Índia, Sudeste Asiático e Japão | Médio prazo (2 a 4 anos) |
| Substituição Doméstica de Chips de IA na China Continental | +0.4% | China, com ganhos iniciais em Pequim, Xangai e Shenzhen | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de Treinamento e Inferência de IA
Os gastos com IA estão agora sustentando tanto grandes clusters de treinamento quanto sistemas de inferência distribuídos no mercado de demanda por semicondutores em data centers na Ásia-Pacífico. O J.P. Morgan relatou que 88% dos entrevistados da Ásia-Pacífico incorreram em gastos com IA nos 12 meses anteriores, e que a participação da IA nas despesas operacionais e de capital combinadas deve aumentar de 4,5% para 5,8% no ano seguinte. A mudança aumenta a demanda por CPUs, GPUs, HBM, ASICs de rede e semicondutores de potência, e não apenas por aceleradores. As cargas de trabalho agênticas requerem mais capacidade de CPU do que GPUs para tarefas de treinamento convencionais, o que altera o mix de componentes adquiridos pelos hyperscalers. O J.P. Morgan projeta que as remessas totais de CPUs para servidores aumentem de 26 milhões de unidades em 2025 para 68 milhões de unidades em 2028, com as remessas de CPUs para IA agntica crescendo a um CAGR de 155% nesse período. Esse requisito mais amplo de equipamentos fortalece a base de demanda do mercado de demanda por semicondutores em data centers na Ásia-Pacífico.
Investimento Hyperscale e em Nuvem Soberana
Os programas de capital dos hyperscalers estão aumentando o volume de compras de semicondutores necessárias para novas instalações. Meta, Microsoft, Amazon e Alphabet investiram 380 bilhões de USD em data centers com capacidade para IA em 2025, e seus gastos tinham projeção de atingir 650 bilhões de USD em 2026. Os programas de IA soberana adicionam uma fonte separada de demanda, pois seus objetivos de curto prazo geralmente se baseiam na capacidade de computação nacional e no controle tecnológico. A Índia aprovou o Semicon 2.0 em julho de 2026 com INR 127.500 crore (13,4 bilhões de USD) cobrindo design de chips, empacotamento avançado, fabricação, equipamentos, pesquisa e desenvolvimento e talentos.[1] As disposições de fornecimento local podem criar demanda confiável para fornecedores domésticos de semicondutores que, de outra forma, enfrentariam uma desvantagem mais acentuada de preço e desempenho em relação aos fornecedores globais.
Demanda Crescente por Memória de Alta Largura de Banda e Redes Avançadas
A HBM tornou-se um componente com capacidade restrita para servidores de IA no mercado de demanda por semicondutores em data centers na Ásia-Pacífico. O B200 da NVIDIA usa 192 GB de HBM3E, enquanto a plataforma Rubin deve migrar para HBM4, aumentando os requisitos de largura de banda para cada geração. A pesquisa fornecida indica que os fabricantes de memória podem atender apenas 60% da demanda global em 2026, apesar das adições de capacidade na Samsung e na SK hynix. A capacidade CoWoS da TSMC tinha projeção de atingir 1,313 milhão de wafers em 2026, enquanto a NVIDIA havia reservado de 800.000 a 850.000 wafers para o ano. Os padrões de interface HBM da JEDEC e os requisitos de gerenciamento térmico da IEC afetam como os avanços em memória e empacotamento são qualificados para implantação. A capacidade de empacotamento, portanto, tem tanta influência sobre a disponibilidade de fornecimento quanto a produção de dies de computação.
Localização Regional da Cadeia de Suprimentos de Semicondutores
A localização está redirecionando o investimento em semicondutores em toda a região e está criando demanda menos dependente de um único ciclo econômico. Samsung Electronics e SK hynix comprometeram KRW 800 trilhões (520 bilhões de USD) para um polo de fabricação de semicondutores na Coreia do Sul para produção de HBM e DRAM avançada. A TSMC anunciou investimento superior a 23 bilhões de USD em uma segunda instalação japonesa focada na produção de 3 nm, fortalecendo o papel do Japão nas cadeias de suprimentos de computação de alto desempenho. Esses programas também requerem sensores, eletrônica de potência e CIs analógicos usados em fabricação, testes e operações de instalações. A Coreia do Sul também recebeu compromissos de investimento de 2 bilhões de USD em semicondutores e IA, incluindo um compromisso da Tokyo Electron para uma planta de equipamentos e materiais. Esse padrão de investimento oferece a fornecedores especializados mais rotas de acesso ao mercado de demanda por semicondutores em data centers na Ásia-Pacífico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Energia e Conexão à Rede Elétrica para Data Centers | -1.5% | Ásia-Pacífico, particularmente Índia, Sudeste Asiático e regiões orientais da China | Médio prazo (2 a 4 anos) |
| Gargalos de Capacidade de Empacotamento Avançado e HBM | -1.2% | Coreia do Sul, Taiwan e repercussão global | Curto prazo (≤ 2 anos) |
| Controles de Exportação e Restrições de Acesso à Tecnologia | -0.9% | China, com repercussão para o Vietnã e o Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Alto Custo da Infraestrutura de Data Centers Otimizada para IA | -0.7% | Global, com efeitos agudos nos mercados emergentes da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Energia e Conexão à Rede Elétrica para Data Centers
A capacidade da rede elétrica está se tornando uma restrição operacional imediata para o mercado de demanda por semicondutores em data centers na Ásia-Pacífico. A avaliação fornecida indicou que o uso de eletricidade em data centers da Ásia-Pacífico poderia aumentar de menos de 200 TWh em 2025 para mais de 1.000 TWh em meados da década de 2030. Mais de 32 GW de capacidade planejada em mais de 1.150 projetos está aumentando a pressão sobre as redes de energia. As novas conexões carregam cada vez mais requisitos de armazenamento em baterias e aquisição de energia renovável. Na Índia, a capacidade planejada para Visakhapatnam, Mumbai e Hyderabad poderia equivaler a 80%, 60% e 20% da demanda de pico de energia atual de cada cidade até o ano fiscal de 2030. Atrasos na entrega de energia podem adiar o comissionamento de data centers e retardar o uso de pedidos de semicondutores já realizados pelos operadores.
Gargalos de Capacidade de Empacotamento Avançado e HBM
O empacotamento avançado ainda não consegue acompanhar o crescimento da demanda por sistemas de IA. A lacuna entre oferta e demanda de CoWoS da TSMC foi estimada em 20% em 2026, mesmo com a produção mensal projetada para aumentar de 70.000 wafers em 2025 para 130.000 a 140.000 wafers até o final de 2026. O CoWoS-S está se aproximando dos limites de tamanho de reticle para grandes chips de IA, o que levou os clientes a considerar o CoWoS-L e aceitar riscos adicionais de rendimento e custo. A nova capacidade de fabricação de memória da Samsung e da SK hynix não era esperada para chegar de forma significativa antes do final de 2027 ou 2028. A produção de HBM requer mais capacidade de sala limpa por gigabyte do que a DRAM convencional, portanto, a mudança para HBM também limita a produção de memória padrão. As restrições de fornecimento resultantes podem aumentar os custos e atrasar a implantação de nova infraestrutura de IA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Processadores Lideram os Gastos com Infraestrutura de IAOs processadores representaram 44,27% da receita regional em 2026, tornando-os a maior categoria de produto. Os clusters de treinamento intensivos em GPU são a principal fonte de receita de processadores, mas os ASICs personalizados e a lógica de rede também estão aumentando seu papel. A Broadcom reportou receita de semicondutores de IA de 16,7 bilhões de USD no terceiro trimestre fiscal de 2026, alta de 221% em relação ao ano anterior. A Intel reportou receita de data center e IA de 7,3 bilhões de USD no terceiro trimestre de 2026, alta de 78% em relação ao ano anterior, à medida que as implantações de Xeon e EPYC se expandiram em sistemas de nuvem e empresariais.[2] FPGAs, DPUs, SmartNICs e switches de rede estão sendo adquiridos à medida que os operadores expandem as malhas InfiniBand e Ethernet para clusters de aceleradores.
O tipo de memória tem projeção de crescimento a um CAGR de 9,24% até 2032, a maior taxa entre as categorias de produtos no mercado de demanda por semicondutores em data centers na Ásia-Pacífico. A SK hynix citou uma estimativa de que o mercado global de HBM atingiria 54,6 bilhões de USD em 2026, alta de 58% em relação ao ano anterior. A transição de HBM3E para HBM4 e a plataforma Rubin planejada estão absorvendo uma parcela maior da capacidade de memória. A demanda por ASICs personalizados também está aumentando os requisitos de HBM, de acordo com a análise fornecida. A demanda por NAND flash está crescendo à medida que os sistemas de IA requerem capacidade de SSD empresarial para pesos de modelos e cargas de trabalho de geração aumentada por recuperação, enquanto a eletrônica de potência, os CIs analógicos e os sensores se tornam cada vez mais importantes, com cada implantação exigindo hardware adicional de gerenciamento e monitoramento de energia.



Por Aplicação:
Equipamentos de TI Permanecem como a Maior Área de GastosOs equipamentos de TI representaram 77,69% da receita regional em 2026. A categoria inclui servidores, sistemas de armazenamento e hardware de rede que recebem a maior parte do investimento em processadores, memória e CIs lógicos. O Dell'Oro Group reportou crescimento de 182% em relação ao ano anterior na receita mundial de semicondutores e componentes usados em servidores e armazenamento de data centers durante o segundo trimestre de 2026. DRAM e unidades de armazenamento foram identificadas como os principais contribuintes para esse crescimento. Os sistemas de inferência requerem cada vez mais um equilíbrio diferente de largura de banda de memória e capacidade de computação em relação aos sistemas de treinamento, ampliando as configurações de equipamentos usadas pelos operadores.
Os sistemas de energia para servidores e racks têm projeção de crescimento a um CAGR de 9,29% até 2032. As principais instalações de IA estão atingindo ou superando 100 kW por rack, aumentando assim o conteúdo de semicondutores por rack. CIs de gerenciamento de energia, dispositivos de comutação GaN e SiC e módulos de potência inteligentes são usados para gerenciar essa carga elétrica mais elevada. Sistemas de backup de bateria, armazenamento de energia, energia de instalações, resfriamento, gerenciamento térmico, monitoramento e segurança requerem mais componentes de potência, sensores, CIs controladores e análises embarcadas. Esses requisitos estendem o setor de demanda por semicondutores em data centers na Ásia-Pacífico além dos componentes convencionais de servidores.
Por Tipo de Data Center:
Instalações Hyperscale Lideram, Enquanto Sistemas Empresariais e de Borda se ExpandemOs data centers hyperscale representaram 52,84% da participação na receita em 2026. Sua posição é sustentada por grandes programas de capital nos principais operadores de nuvem da região. As principais empresas de internet da China tinham expectativa de investir mais de 70 bilhões de USD em capacidade de data centers em 2026, principalmente por meio de instalações hyperscale. Na Coreia do Sul e no Japão, os acordos de colocation também apoiam a expansão, e a Actis reportou que seu data center hyperscale em Seul estava totalmente contratado desde fevereiro de 2024. Os ASICs proprietários do Google e da AWS estão ajudando os hyperscalers a diversificar suas compras de silício além dos aceleradores de mercado.
Os data centers empresariais e de borda têm projeção de expansão a um CAGR de 9,36% até 2032. As cargas de trabalho de inferência estão se aproximando dos usuários onde os operadores precisam de menor latência, residência de dados e capacidade de processamento local. A IDC identificou restrições de energia e licenciamento de hyperscale, necessidades em tempo real e crescimento rápido nos volumes de dados de borda como impulsionadores da demanda por aceleradores na borda. Organizações de manufatura, serviços financeiros e varejo precisam de processadores de IA embarcados, módulos de potência robustos e sensores industriais que diferem da configuração focada em GPU comum em sistemas hyperscale. Os provedores de colocation oferecem capacidade dedicada sem o custo de uma instalação própria e estão adotando mais componentes de resfriamento líquido e gerenciamento de energia à medida que a densidade de rack aumenta, ampliando a demanda por semicondutores na Ásia-Pacífico no setor de data centers em sites de computação centralizados e distribuídos.

Análise Geográfica
China: O Fornecimento Doméstico Remodela as Aquisições de Infraestrutura de IA
A China representou 43,38% da demanda por semicondutores em data centers na Ásia-Pacífico em 2026. O país está preparando um plano quinquenal de CNY 2 trilhões (295 bilhões de USD) para hubs de computação de IA interconectados que exigiriam que pelo menos 80% da tecnologia viesse de fornecedores domésticos. Essa regra cria um caminho mais claro para a implantação de fornecedores domésticos, como a Huawei Technologies, em instalações financiadas pelo Estado. As principais empresas de internet da China tinham expectativa de investir mais de 70 bilhões de USD em capacidade de data centers em 2026, alterando um modelo de aquisição que anteriormente direcionava uma grande parcela dos gastos dos hyperscalers para chips estrangeiros. Os controles de exportação e os requisitos de fornecimento doméstico continuarão sendo fatores importantes de conformidade no investimento em data centers e na seleção de chips.
Índia: O Crescimento da Capacidade é Apoiado por Políticas e Demanda Contratada
A Índia tem projeção de expansão a um CAGR de 9,18% até 2032. A capacidade instalada de data centers deve aumentar cinco vezes para 7,5 GW até o ano fiscal de 2030, apoiada por investimentos superiores a INR 300.000 crore (35 bilhões de USD) ao longo dos quatro anos fiscais encerrados em março de 2030. Quase metade da capacidade futura já estava comprometida sob contratos de longo prazo, proporcionando maior visibilidade para a aquisição de equipamentos. O Semicon 2.0 abrange design de chips, fabricação, empacotamento, materiais, equipamentos, pesquisa e desenvolvimento e competências, e cinco das 12 unidades de semicondutores aprovadas estavam em produção comercial em setembro de 2026. As necessidades de localização de dados e a adoção empresarial de IA apoiam a capacidade de computação local, mas o prazo de conexão à rede elétrica em Visakhapatnam, Mumbai e Hyderabad permanece uma restrição central.
Japão, Coreia do Sul, Taiwan e Outros Mercados da Ásia-Pacífico: Investimento em Manufatura e Expansão de Capacidade Continuam
Japão, Coreia do Sul, Taiwan e locais emergentes da Ásia-Pacífico combinam investimento em manufatura com crescimento da capacidade de data centers. O investimento da TSMC de mais de 23 bilhões de USD em uma segunda instalação japonesa de 3 nm fortalece a produção regional de dispositivos de computação de alto desempenho.[3] O plano da Coreia do Sul prevê KRW 550 trilhões (407 bilhões de USD) em data centers de IA até 2029 e 10 GW adicionais de capacidade até 2035, enquanto Samsung Electronics e SK hynix comprometeram KRW 800 trilhões (520 bilhões de USD) para um novo polo de fabricação. Taiwan permanece central para a fabricação e o empacotamento avançados, enquanto Malásia, Singapura, Tailândia, Vietnã e Filipinas estão atraindo projetos que precisam de energia disponível e condições favoráveis de conformidade.
Cenário Competitivo
Concentração do Mercado
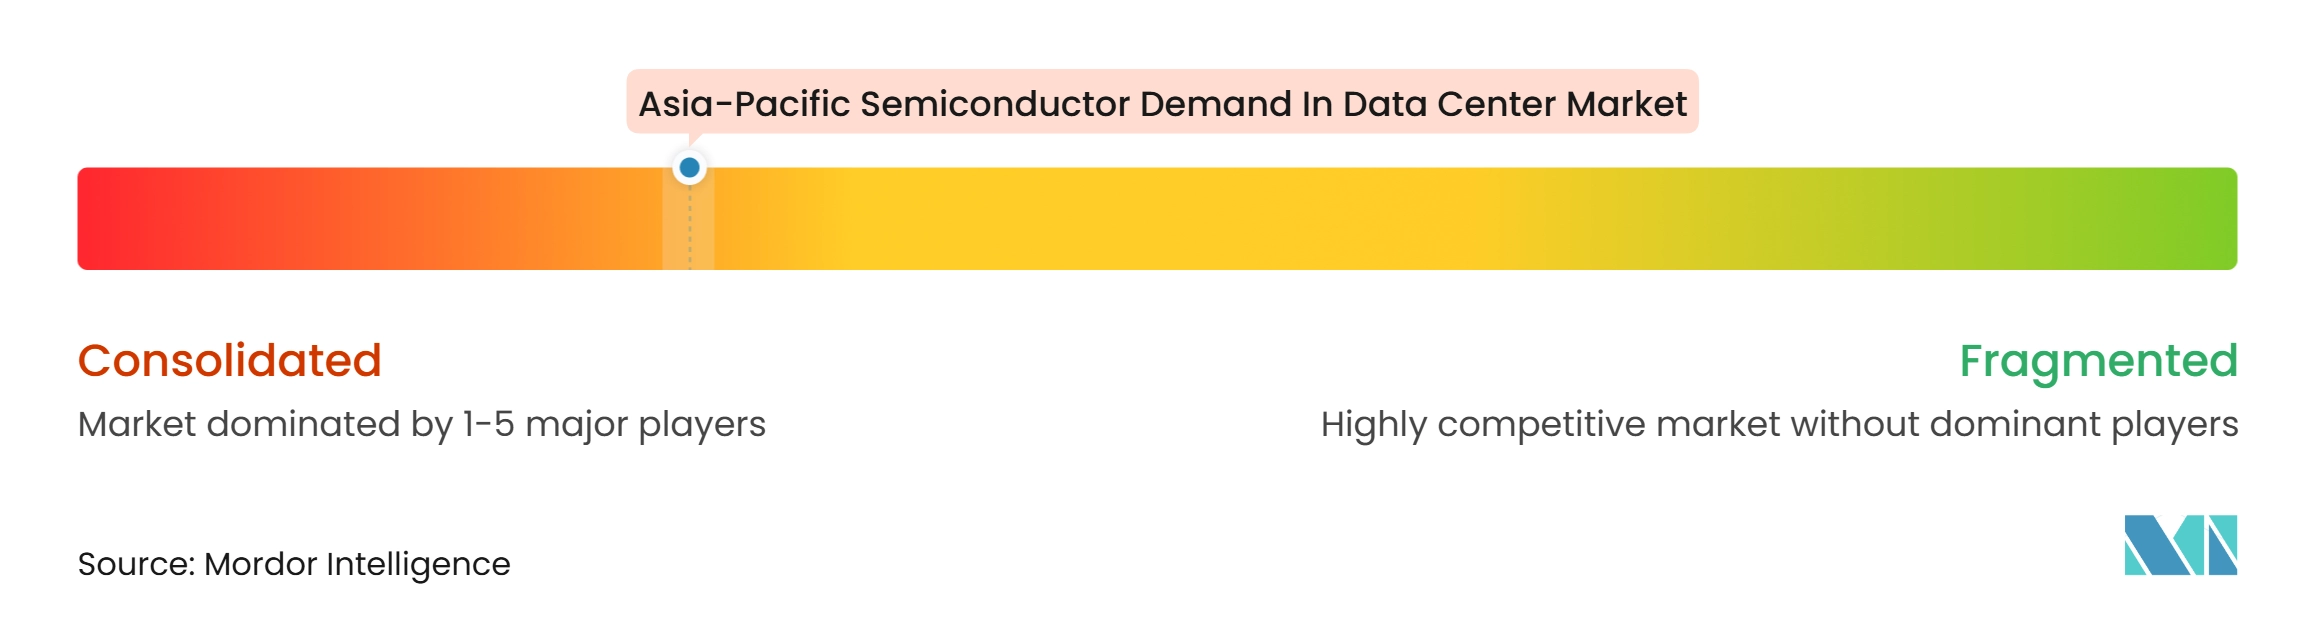
O mercado de demanda por semicondutores em data centers na Ásia-Pacífico está concentrado em aceleradores de IA, HBM e empacotamento avançado, enquanto a eletrônica de potência, os CIs analógicos, os sensores e os serviços de empacotamento permanecem mais distribuídos. A NVIDIA reportou 89 bilhões de USD em receita de data centers para o segundo trimestre fiscal de 2027, referente ao trimestre encerrado em 26 de julho de 2026.[4] A receita de semicondutores de IA da Broadcom atingiu 16,7 bilhões de USD no terceiro trimestre fiscal de 2026, alta de 221% em relação ao ano anterior, confirmando o papel crescente dos ASICs personalizados e da lógica de rede. Samsung Electronics, SK hynix e Micron representaram 90,5% das vendas globais de DRAM no quarto trimestre de 2025. O CoWoS-L da TSMC deve permanecer como uma das principais plataformas de empacotamento avançado para chips de IA até 2028.
Os hyperscalers estão impulsionando a demanda por semicondutores em data centers na Ásia-Pacífico por meio de designs proprietários de ASICs e relacionamentos próximos com fundições. A arquitetura Arm suporta chips como o Yitian 710 da Alibaba e o AWS Graviton, oferecendo aos provedores de nuvem uma rota para personalizar processadores de servidores para suas cargas de trabalho. A TSMC divulgou que estava avaliando opções de produção de DRAM 3D a pedido da NVIDIA, incluindo uma nova instalação de memória ou a conversão de uma planta existente. A consideração reflete a escassez persistente de capacidade de memória e o valor estratégico de uma integração mais estreita entre fundição, empacotamento e fornecimento de memória. A mudança poderia intensificar a concorrência para os produtores de memória estabelecidos se levar a nova capacidade de fabricação.
Na China, o portfólio Ascend da Huawei está se beneficiando dos requisitos de chips domésticos em projetos financiados pelo Estado. Cambricon Technologies, Iluvatar CoreX e Phytium Technology também estão ganhando espaço nas implantações domésticas de data centers, adicionando mais fornecedores a uma área anteriormente liderada pela NVIDIA e pela AMD. A TSMC expandiu uma etapa-chave de produção de front-end do CoWoS trabalhando com parceiros de montagem e teste de semicondutores terceirizados, incluindo a ASE, à medida que a demanda por empacotamento aumentou. SK Telecom, NTT e Chunghwa Telecom também concordaram em investir em um fundo focado em infraestrutura de data centers de IA, semicondutores de IA, comunicações ópticas e startups de software de IA, ressaltando que o acesso à capacidade, as parcerias de ecossistema e os canais de aquisição local importam tanto quanto o desempenho do design de chips.
Líderes do Setor de Demanda por Semicondutores em Data Centers na Ásia-Pacífico
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Broadcom Inc.
-
Marvell Technology, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Demanda por Semicondutores em Data Centers na Ásia-Pacífico Empresas cobertas neste relatório
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Broadcom Inc.
- Marvell Technology, Inc.
- Arm Holdings plc
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Kioxia Holdings Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- United Microelectronics Corporation
- GlobalFoundries Inc.
- Huawei Technologies Co., Ltd.
- Alibaba Group Holding Limited
- Google LLC
- Amazon.com, Inc.
- Microsoft Corporation
- IBM Corporation
Desenvolvimentos industriais recentes em Mercado de Demanda por Semicondutores em Data Centers na Ásia-Pacífico
- Novembro de 2026: A Coreia do Sul atraiu um recorde de 2 bilhões de USD em compromissos de investimento estrangeiro em semicondutores e IA em um fórum anual de comércio, incluindo compromissos da Tokyo Electron para uma planta de equipamentos e materiais de semicondutores e da Nscale, com sede no Reino Unido, para um data center de IA na Coreia do Sul, reforçando a posição do país como um polo integrado de semicondutores e data centers. Os compromissos cobriram tanto insumos de manufatura quanto infraestrutura digital, conectando a capacidade de chips com a demanda de computação local.
- Outubro de 2026: A TSMC expandiu a terceirização de uma etapa-chave de front-end do CoWoS, Chip-on-Wafer, para parceiros OSAT incluindo a ASE, enquanto a NVIDIA reservou de 800.000 a 850.000 wafers CoWoS para 2026. A lacuna entre oferta e demanda de CoWoS tinha estimativa de permanecer em 20% ao longo do ano, sustentando o empacotamento avançado como uma restrição vinculante do mercado. O uso de parceiros OSAT reflete esforços para aliviar uma restrição de produção que afeta os cronogramas de implantação de chips.
- Outubro de 2026: O CoWoS-L da TSMC tinha expectativa de permanecer como a principal solução de empacotamento avançado para chips de IA até 2028, com AWS e Microsoft com expectativa de adotar o CoWoS-L em 2027, expandindo a base de clientes de empacotamento avançado além da NVIDIA e da AMD.
- Setembro de 2026: A Micron apresentou um módulo DRAM DDR5 de 512 GB para servidores de IA e data centers. O módulo dobrou a capacidade em relação às ofertas de próxima geração existentes, ao mesmo tempo em que reduziu o consumo de energia em mais de 60%, e a AMD e a Intel estavam validando-o para plataformas de servidores de próxima geração com produção em massa prevista para o segundo semestre de 2027. O desenvolvimento aborda os requisitos de capacidade de memória e energia em configurações de servidores mais densas.
Escopo do Relatório do Mercado de Demanda por Semicondutores em Data Centers na Ásia-Pacífico
O mercado de demanda por semicondutores em data centers na Ásia-Pacífico abrange a demanda por componentes semicondutores usados na infraestrutura de data centers em toda a região da Ásia-Pacífico. Esses componentes incluem processadores, chips de memória, controladores de armazenamento, chips de rede, unidades de processamento gráfico e outros circuitos integrados que suportam operações de processamento de dados, armazenamento, conectividade e computação em nuvem.
O Relatório do Mercado de Demanda por Semicondutores em Data Centers na Ásia-Pacífico é Segmentado por Tipo de Produto (Processadores [Unidades de Processamento Central (CPUs), Unidades de Processamento Gráfico (GPUs), Microcontroladores (MCUs) e Processadores de Sinais Digitais (DSPs)], CIs Lógicos [Arranjos de Portas Programáveis em Campo (FPGAs), DPUs/IPUs/SmartNICs, Switches de Rede e Conectividade de Rack de Servidores, CIs Controladores e Outros CIs Lógicos], Tipo de Memória [DRAM, Memória de Alta Largura de Banda (HBM), NAND Flash, NOR Flash e Outros Tipos de Memória], Eletrônica de Potência [Componentes Discretos {Retificadores, Transistores Bipolares, MOSFETs, IGBTs e Outros Componentes Discretos}, Módulos de Potência {Módulos de Tiristor, Módulos IGBT, Módulos MOSFET e Módulos de Potência Inteligentes (IPMs)}, e CIs de Potência {PMICs (Multicanal), Reguladores de Comutação (CA/CC e CC/CC, Isolados/Não Isolados), Reguladores Lineares, CIs de Gerenciamento de Bateria, CIs de Driver de Gate e Outros CIs de Potência}], CIs Analógicos [CIs de Interface e Condicionamento de Sinal, CIs de Conversão de Sinal, CIs Analógicos de Aplicação Específica], Optoeletrônica [Transmissores a Laser, Fotodetectores e Fotodiodos, Optoacopladores e Isoladores Ópticos, Chaves Ópticas e Emissores e Detectores Infravermelhos] e Sensores [Sensores de Temperatura, Sensores de Pressão, Sensores de Campo Magnético e Efeito Hall, Sensores de Corrente, Sensores de Umidade e Sensores de Gás e Fumaça]), Aplicação (Equipamentos de TI, Sistemas de Energia para Servidores e Racks, Sistemas de Backup de Bateria e Armazenamento de Energia, Infraestrutura de Energia de Instalações, Infraestrutura de Resfriamento e Gerenciamento Térmico, Monitoramento e Automação de Data Centers e Infraestrutura de Segurança), Tipo de Data Center (Data Centers Hyperscale, Data Centers de Colocation e Data Centers Empresariais/de Borda) e Geografia (China, Japão, Coreia do Sul, Taiwan, Índia e Restante da Ásia-Pacífico)
Visão geral da segmentação
| Processadores | Unidades de Processamento Central (CPUs) | |
| Unidades de Processamento Gráfico (GPUs) | ||
| Microcontroladores (MCUs) | ||
| Processadores de Sinais Digitais (DSPs) | ||
| CIs Lógicos | Arranjos de Portas Programáveis em Campo (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Switches de Rede e Conectividade de Rack de Servidores | ||
| CIs Controladores | ||
| Outros CIs Lógicos | ||
| Tipo de Memória | DRAM | |
| Memória de Alta Largura de Banda (HBM) | ||
| NAND Flash | ||
| NOR Flash | ||
| Outros Tipos de Memória | ||
| Eletrônica de Potência | Componentes Discretos | Retificadores |
| Transistores Bipolares | ||
| MOSFETs | ||
| IGBTs | ||
| Outros Componentes Discretos | ||
| Módulos de Potência | Módulos de Tiristor | |
| Módulos IGBT | ||
| Módulos MOSFET | ||
| Módulos de Potência Inteligentes (IPMs) | ||
| CIs de Potência | PMICs (Multicanal) | |
| Reguladores de Comutação (CA/CC, CC/CC, Isolados/Não Isolados) | ||
| Reguladores Lineares | ||
| CIs de Gerenciamento de Bateria | ||
| CIs de Driver de Gate | ||
| Outros CIs de Potência | ||
| CIs Analógicos | CIs de Interface e Condicionamento de Sinal | |
| CIs de Conversão de Sinal | ||
| CIs Analógicos de Aplicação Específica | ||
| Optoeletrônica | Transmissores a Laser | |
| Fotodetectores e Fotodiodos | ||
| Optoacopladores e Isoladores Ópticos | ||
| Chaves Ópticas | ||
| Emissores e Detectores Infravermelhos | ||
| Sensores | Sensores de Temperatura | |
| Sensores de Pressão | ||
| Sensores de Campo Magnético e Efeito Hall | ||
| Sensores de Corrente | ||
| Sensores de Umidade | ||
| Sensores de Gás e Fumaça | ||
| Equipamentos de TI |
| Sistemas de Energia para Servidores e Racks |
| Sistemas de Backup de Bateria e Armazenamento de Energia |
| Infraestrutura de Energia de Instalações |
| Infraestrutura de Resfriamento e Gerenciamento Térmico |
| Monitoramento e Automação de Data Centers |
| Infraestrutura de Segurança |
| Data Centers Hyperscale |
| Data Centers de Colocation |
| Data Centers Empresariais e de Borda |
| China |
| Japão |
| Coreia do Sul |
| Taiwan |
| Índia |
| Restante da Ásia-Pacífico |
| Por Tipo de Produto | Processadores | Unidades de Processamento Central (CPUs) | |
| Unidades de Processamento Gráfico (GPUs) | |||
| Microcontroladores (MCUs) | |||
| Processadores de Sinais Digitais (DSPs) | |||
| CIs Lógicos | Arranjos de Portas Programáveis em Campo (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Switches de Rede e Conectividade de Rack de Servidores | |||
| CIs Controladores | |||
| Outros CIs Lógicos | |||
| Tipo de Memória | DRAM | ||
| Memória de Alta Largura de Banda (HBM) | |||
| NAND Flash | |||
| NOR Flash | |||
| Outros Tipos de Memória | |||
| Eletrônica de Potência | Componentes Discretos | Retificadores | |
| Transistores Bipolares | |||
| MOSFETs | |||
| IGBTs | |||
| Outros Componentes Discretos | |||
| Módulos de Potência | Módulos de Tiristor | ||
| Módulos IGBT | |||
| Módulos MOSFET | |||
| Módulos de Potência Inteligentes (IPMs) | |||
| CIs de Potência | PMICs (Multicanal) | ||
| Reguladores de Comutação (CA/CC, CC/CC, Isolados/Não Isolados) | |||
| Reguladores Lineares | |||
| CIs de Gerenciamento de Bateria | |||
| CIs de Driver de Gate | |||
| Outros CIs de Potência | |||
| CIs Analógicos | CIs de Interface e Condicionamento de Sinal | ||
| CIs de Conversão de Sinal | |||
| CIs Analógicos de Aplicação Específica | |||
| Optoeletrônica | Transmissores a Laser | ||
| Fotodetectores e Fotodiodos | |||
| Optoacopladores e Isoladores Ópticos | |||
| Chaves Ópticas | |||
| Emissores e Detectores Infravermelhos | |||
| Sensores | Sensores de Temperatura | ||
| Sensores de Pressão | |||
| Sensores de Campo Magnético e Efeito Hall | |||
| Sensores de Corrente | |||
| Sensores de Umidade | |||
| Sensores de Gás e Fumaça | |||
| Por Aplicação | Equipamentos de TI | ||
| Sistemas de Energia para Servidores e Racks | |||
| Sistemas de Backup de Bateria e Armazenamento de Energia | |||
| Infraestrutura de Energia de Instalações | |||
| Infraestrutura de Resfriamento e Gerenciamento Térmico | |||
| Monitoramento e Automação de Data Centers | |||
| Infraestrutura de Segurança | |||
| Por Tipo de Data Center | Data Centers Hyperscale | ||
| Data Centers de Colocation | |||
| Data Centers Empresariais e de Borda | |||
| Por Geografia | China | ||
| Japão | |||
| Coreia do Sul | |||
| Taiwan | |||
| Índia | |||
| Restante da Ásia-Pacífico | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de demanda por semicondutores em data centers na Ásia-Pacífico?
O mercado de demanda por semicondutores em data centers na Ásia-Pacífico foi de 317,52 bilhões de USD em 2026 e tem previsão de atingir 513,76 bilhões de USD até 2032, a um CAGR de 8,38% de 2027 a 2032. O crescimento está vinculado à construção de instalações preparadas para IA e ao maior conteúdo de semicondutores por implantação.
Qual categoria de produto tem a maior participação na demanda por semicondutores em data centers na Ásia-Pacífico?
Os processadores lideram a categoria de produto com uma participação na receita de 44,27% em 2026, sustentados por clusters de treinamento intensivos em GPU e pela crescente demanda por CPUs, ASICs personalizados, switches de rede, DPUs, SmartNICs e outros componentes lógicos usados em sistemas de IA de alta densidade.
Qual aplicação tem expectativa de crescimento mais rápido na demanda regional por semicondutores em data centers?
Os sistemas de energia para servidores e racks têm expectativa de expansão a um CAGR de 9,29% até 2032, à medida que os racks de IA atingem densidades de energia mais elevadas e requerem mais componentes de gerenciamento de energia, dispositivos de comutação e módulos de potência inteligentes.
Por que a HBM é importante para as implantações de data centers de IA?
A HBM suporta as necessidades de largura de banda dos aceleradores de IA, mas o fornecimento permanece restrito pela capacidade de fabricação de memória e de empacotamento avançado. A transição para HBM4 está aumentando a necessidade de empacotamento qualificado e maior capacidade de sala limpa.
Qual país tem expectativa de crescimento mais rápido na demanda por semicondutores em data centers na Ásia-Pacífico?
A Índia tem projeção de crescimento a um CAGR de 9,18% até 2032, apoiada por nova capacidade de data centers, contratos de longo prazo, investimento em políticas de semicondutores e adoção empresarial de computação habilitada por IA.
O que está limitando o ritmo de expansão dos data centers de IA na Ásia-Pacífico?
Atrasos na conexão à rede elétrica, disponibilidade de energia, limites de empacotamento avançado e escassez de HBM podem adiar o comissionamento de instalações e a implantação de semicondutores. Essas restrições podem afetar projetos mesmo quando os operadores já comprometeram a aquisição de equipamentos, garantiram locais e contrataram capacidade de longo prazo para suas instalações e redes de computação regionais planejadas.