
アジア太平洋地域のデータセンターにおける半導体需要市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
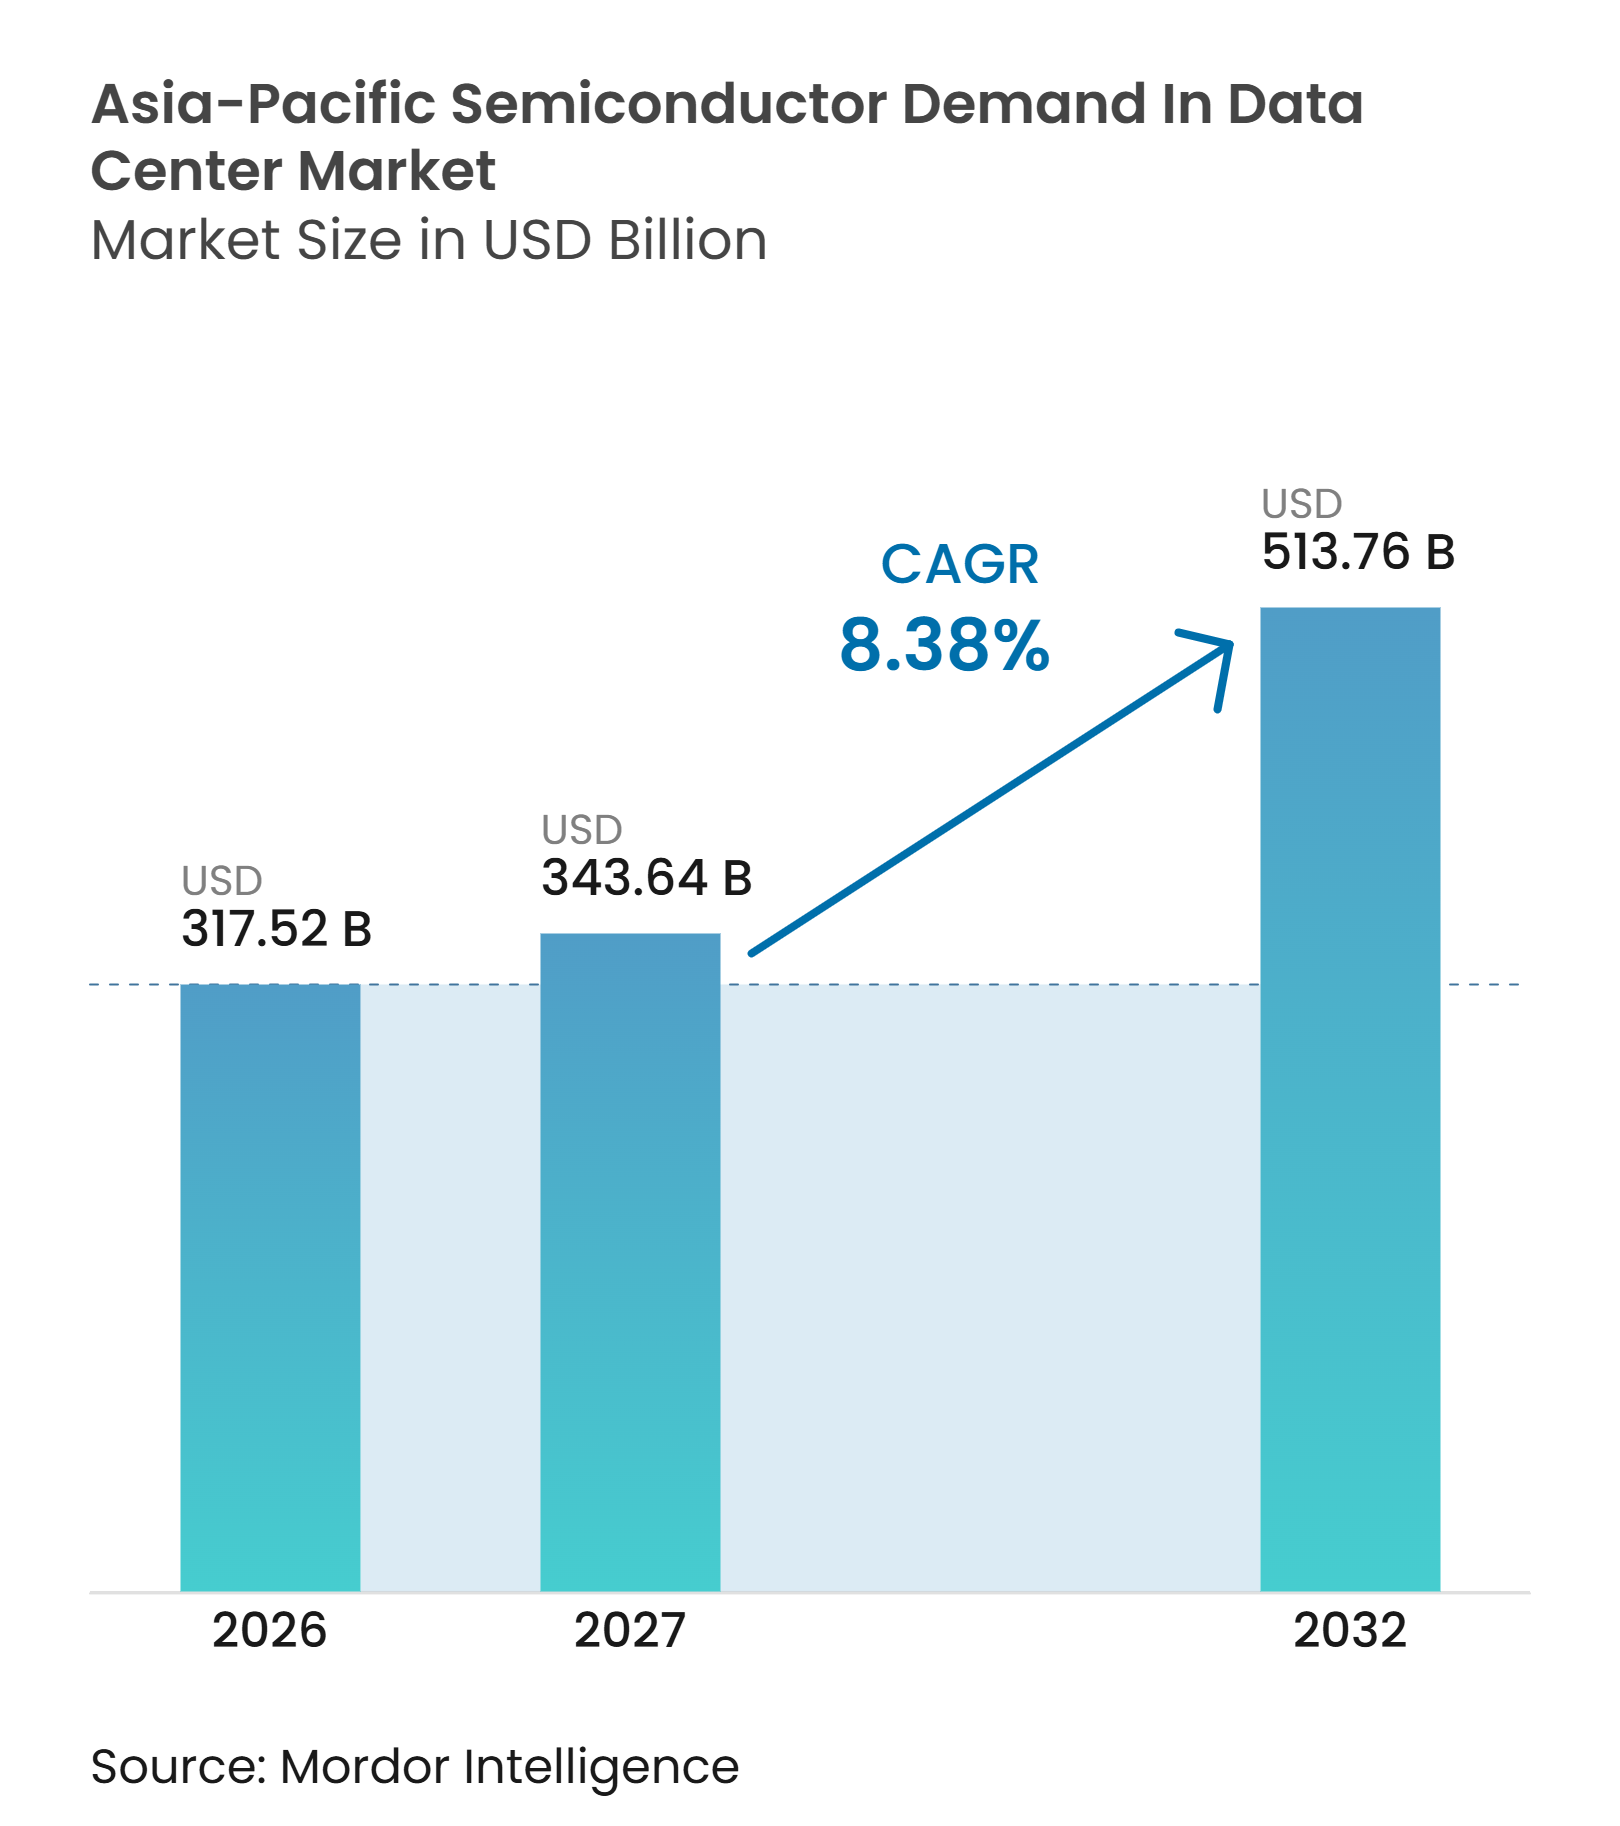
| 基準年の市場規模 (2026) | 317.52 十億米ドル |
| 市場規模 (2027) | 343.64 十億米ドル |
| 市場規模 (2032) | 513.76 十億米ドル |
| 成長率 (2027 - 2032) | 8.38 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域のデータセンターにおける半導体需要市場分析
アジア太平洋地域のデータセンターにおける半導体需要市場規模は、2026年の317.52 ビリオン 米ドルから成長し、2027年から2032年にかけて8.38%のCAGRで2032年までに513.76 ビリオン 米ドルに達すると予測されています。アジア太平洋地域のデータセンターにおける半導体需要市場は、AI対応施設への投資と、より地域的なチップサプライチェーンの構築努力によって支えられています。需要はAIアクセラレータを超えて拡大しており、新しいシステムにはプロセッサ、メモリ、ネットワーキングコンポーネント、パワーデバイス、サーマルコントロールも必要とされています。国家AIプログラムおよびハイパースケール投資は、特にローカルソーシングが政策上の優先事項となっている複数の国において、調達を国内キャパシティへとシフトさせています。電力の利用可能性、グリッド接続のタイミング、先進パッケージングキャパシティ、およびHBMの供給が、コミット済みプロジェクトが稼働データセンターになるまでの速度を決定します。グローバルな半導体リーダーがキャパシティを拡大し、国内チップサプライヤーが政府支援の展開においてポジションを構築するにつれ、競争はより複雑化しています。
主要レポートのポイント
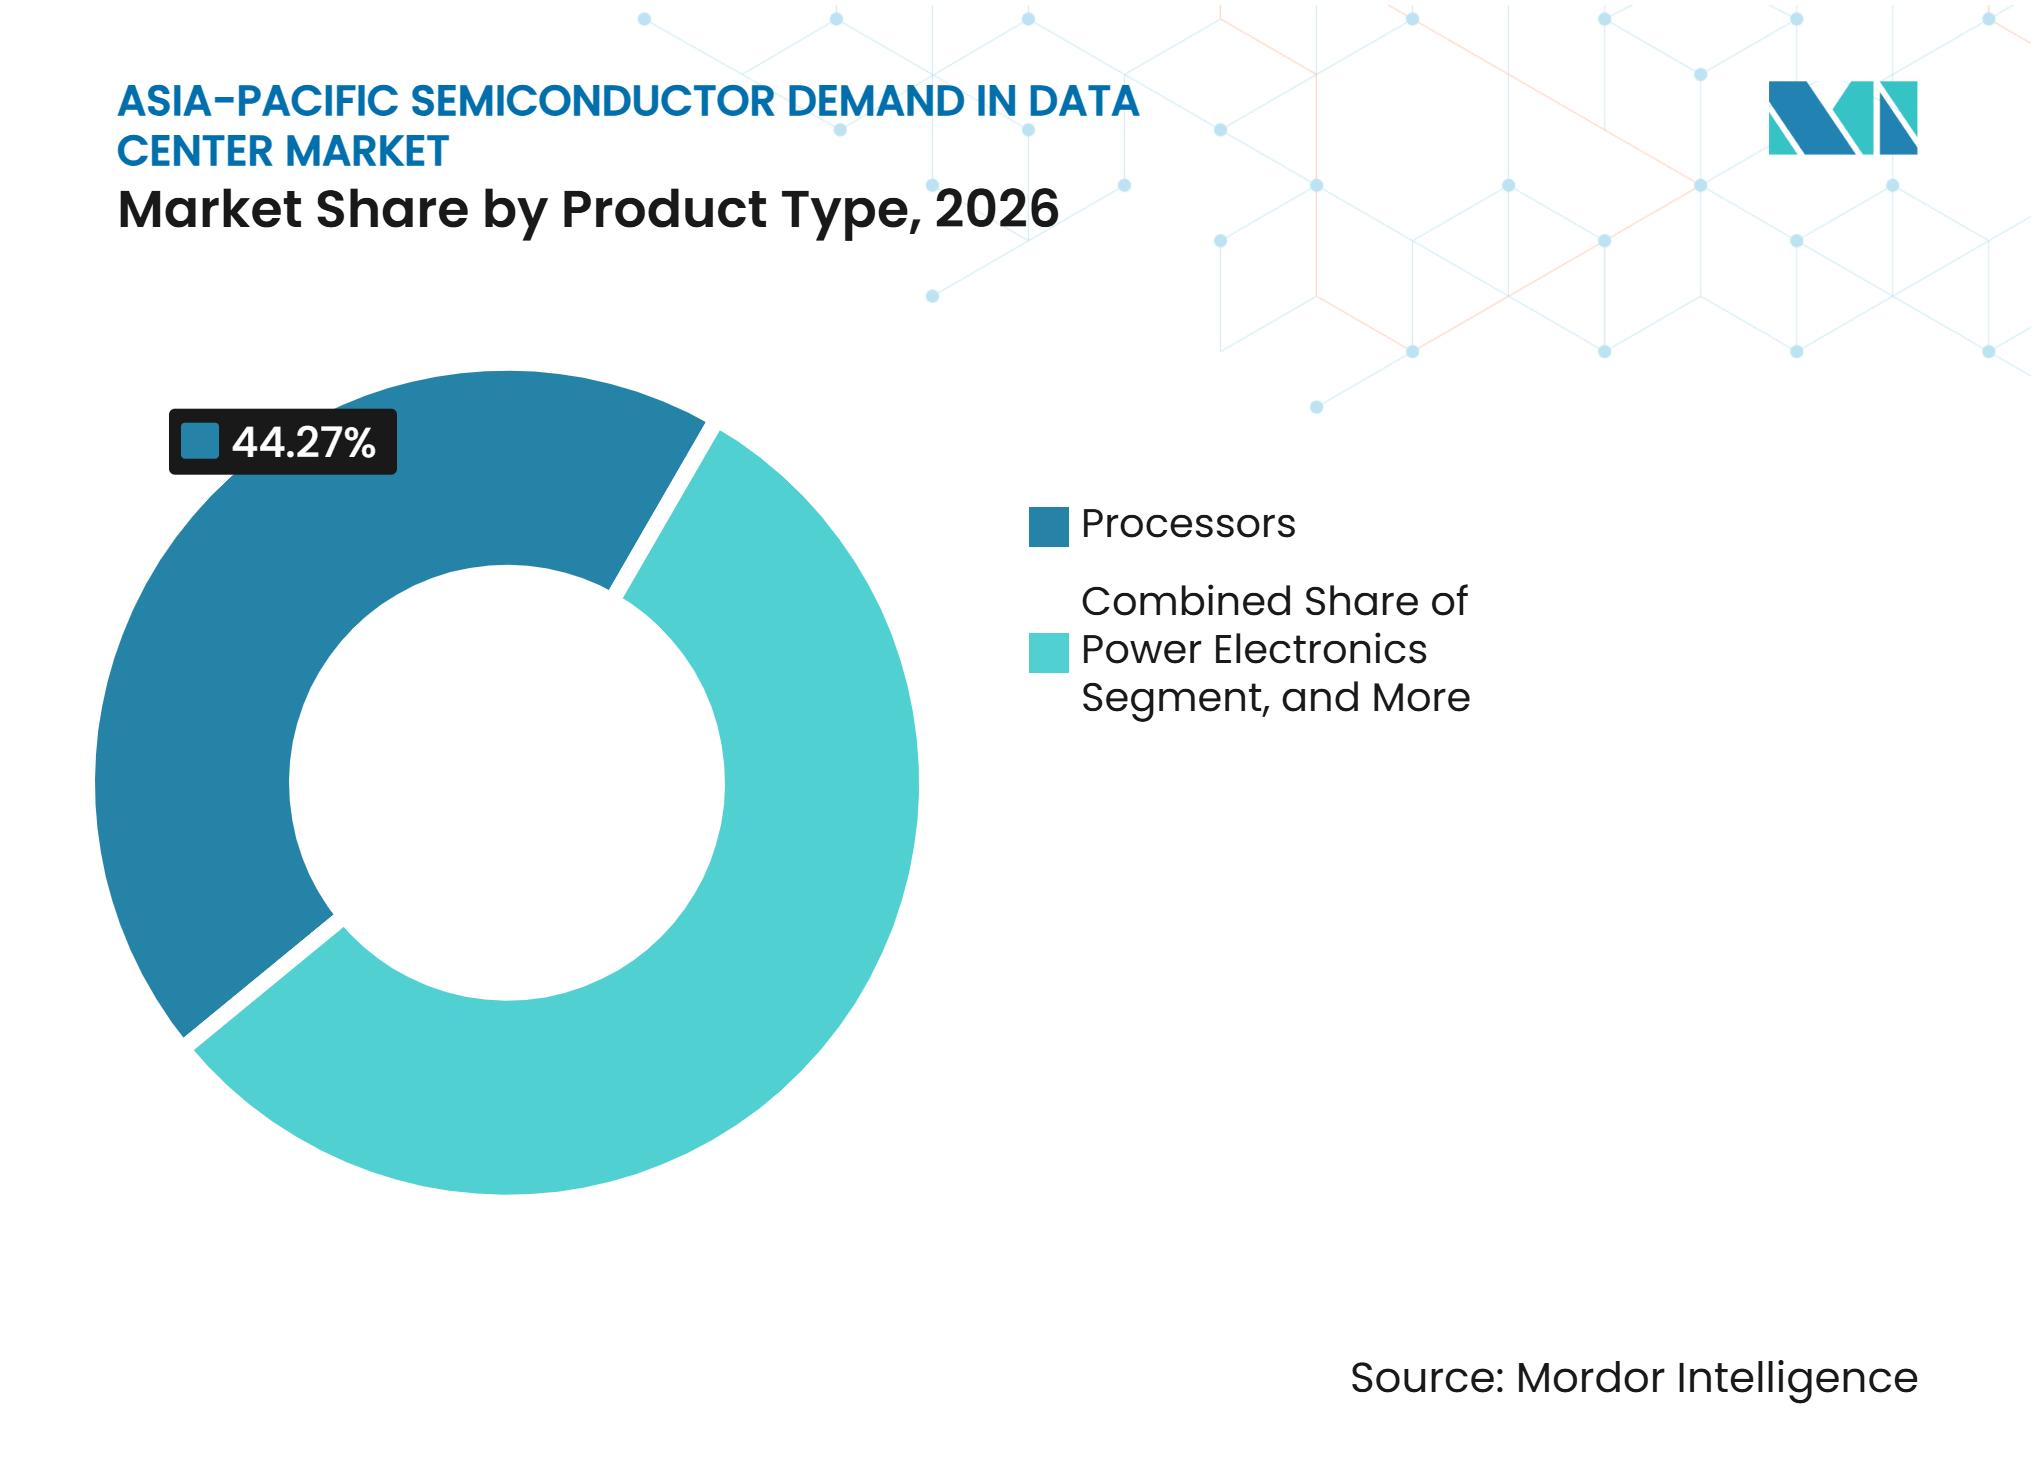
- 製品タイプ別では、プロセッサが2026年に44.27%の収益シェアを占め、メモリタイプは2032年にかけて9.24%のCAGRで拡大すると予測されています。
- アプリケーション別では、ITエクイップメントが2026年に77.69%の収益シェアを占め、サーバーおよびラック電源システムは2032年にかけて9.29%のCAGRで拡大すると予測されています。
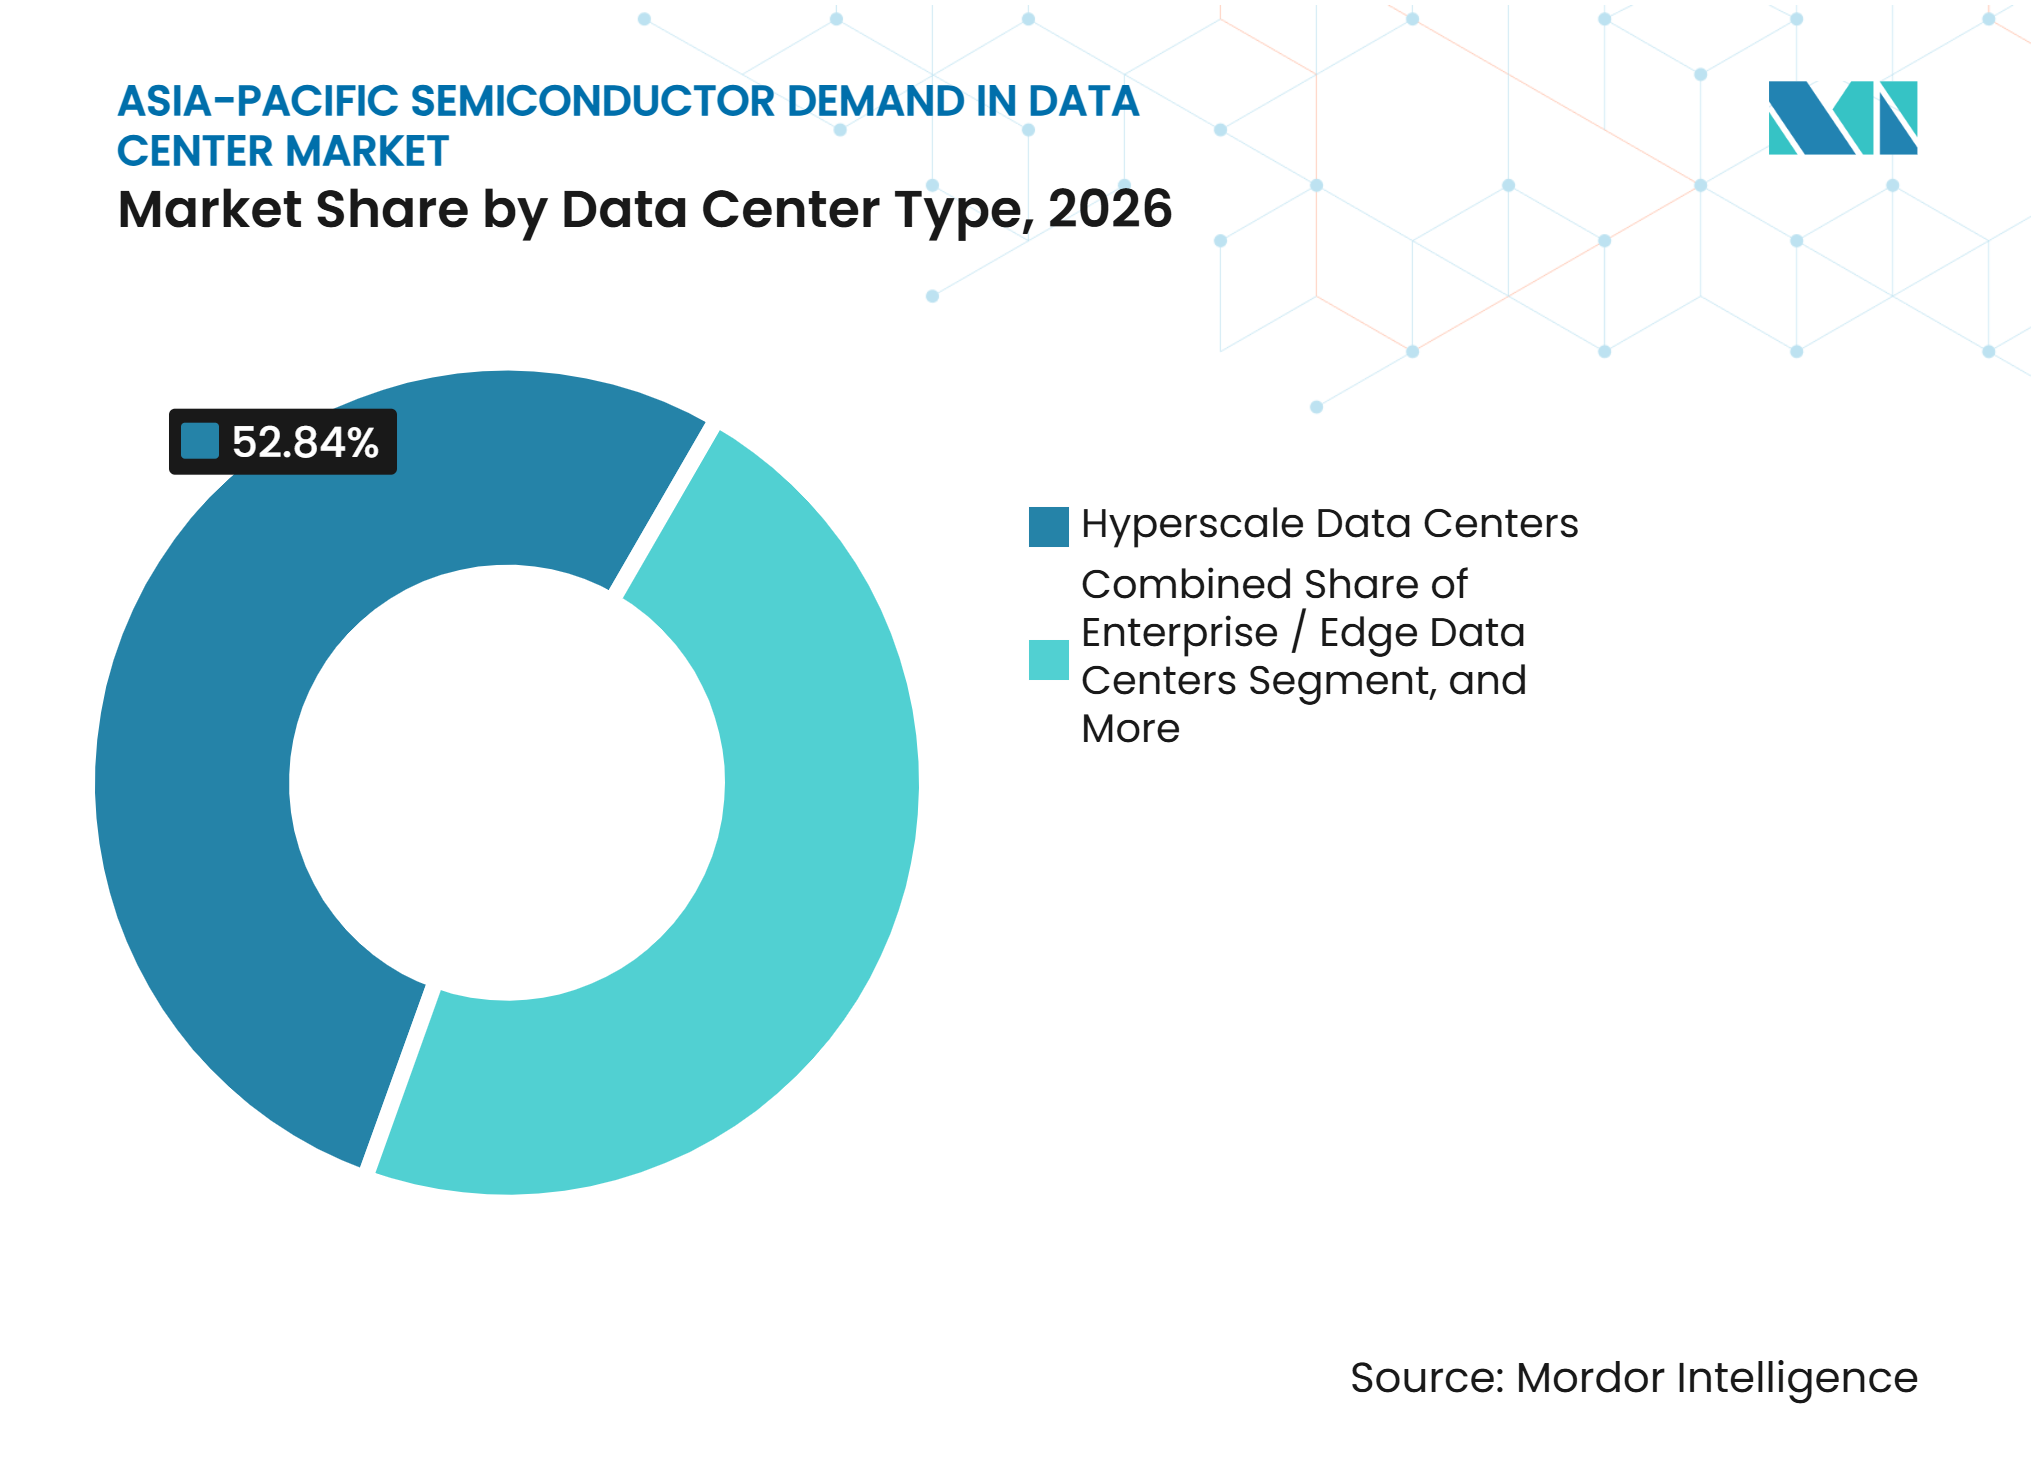
- データセンタータイプ別では、ハイパースケールデータセンターが2026年に52.84%の収益シェアを占め、エンタープライズおよびエッジデータセンターは2032年にかけて9.36%のCAGRで拡大すると予測されています。
- 地域別では、中国が2026年に43.38%の収益シェアを占め、インドは2032年にかけて9.18%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIトレーニングおよび推論インフラの拡大 | +2.5% | 中国、日本、韓国、インドに集中したグローバル | 短期(2年以内) |
| ハイパースケーラーおよびソブリンクラウド投資 | +1.8% | 中国、インド、日本、韓国、台湾 | 中期(2〜4年) |
| 高帯域幅メモリおよび先進ネットワーキングへの需要増加 | +1.2% | 韓国、台湾、およびグローバルへの波及 | 短期(2年以内) |
| 地域半導体サプライチェーンのローカライゼーション | +0.8% | 中国、インド、日本、韓国 | 長期(4年以上) |
| 製造業、小売業、金融サービスにわたるエンタープライズのデジタル化 | +0.5% | 中国、インド、東南アジア、日本 | 中期(2〜4年) |
| 中国本土における国内AIチップの代替 | +0.4% | 北京、上海、深圳での早期成果を伴う中国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIトレーニングおよび推論インフラの拡大
AI支出は現在、アジア太平洋地域のデータセンターにおける半導体需要市場全体で、大規模なトレーニングクラスターと分散型推論システムの両方を支えています。J.P.モルガンは、調査対象のアジア太平洋地域の回答者の88%が過去12ヶ月間にAI支出を行っており、AIが運営費と資本支出の合計に占める割合は翌年に4.5%から5.8%に上昇すると予想されると報告しました。このシフトにより、アクセラレータだけでなく、CPU、GPU、HBM、ネットワーキングASIC、パワー半導体への需要が増加しています。エージェンティックワークロードは、従来のトレーニングタスク向けのGPUよりも多くのCPUキャパシティを必要とし、ハイパースケーラーが購入するコンポーネントミックスを変化させています。J.P.モルガンは、サーバーCPUの総出荷台数が2025年の2,600万台から2028年には6,800万台に増加し、エージェンティックAI向けCPU出荷台数はその期間に155%のCAGRで成長すると予測しています。この幅広い機器要件は、アジア太平洋地域のデータセンターにおける半導体需要市場の需要基盤を強化しています。
ハイパースケーラーおよびソブリンクラウド投資
ハイパースケーラーの資本プログラムは、新施設に必要な半導体購入量を増加させています。Meta、Microsoft、Amazon、Alphabetは2025年にAI対応データセンターに380 ビリオン 米ドルを投資し、その支出は2026年に650 ビリオン 米ドルに達すると予測されていました。ソブリンAIプログラムは、その近期目標が国家コンピューティングキャパシティと技術管理に基づいていることが多いため、別の需要源を追加しています。インドは2026年7月に、チップ設計、先進パッケージング、製造、機器、研究開発、人材育成をカバーする12兆7,500億インドルピー(134億 米ドル)のSemicon 2.0を承認しました。[1] ローカルソーシング条項は、そうでなければグローバルサプライヤーに対して価格とパフォーマンスの面で大きな不利を抱える国内半導体サプライヤーに対して、信頼性の高い需要を生み出すことができます。
高帯域幅メモリおよび先進ネットワーキングへの需要増加
HBMは、アジア太平洋地域のデータセンターにおける半導体需要市場においてAIサーバーのキャパシティ制約コンポーネントとなっています。NVIDIAのB200は192 GBのHBM3Eを使用しており、Rubinプラットフォームはそれぞれの世代で帯域幅要件を増加させながらHBM4に移行すると予想されています。提供された調査によると、サムスンとSK Hynixでのキャパシティ追加にもかかわらず、メモリメーカーは2026年のグローバル需要の60%しか満たせない可能性があります。TSMCのCoWoSキャパシティは2026年に131万3,000枚のウェーハに達すると予測されており、NVIDIAは年間80万〜85万枚のウェーハを確保していました。JEDECのHBMインターフェース規格とIECのサーマルマネジメント要件は、メモリとパッケージングの進歩が展開に向けてどのように認定されるかに影響します。したがって、パッケージングキャパシティは、コンピュートダイの生産と同様に供給可用性に大きな影響を与えます。
地域半導体サプライチェーンのローカライゼーション
ローカライゼーションは地全体で半導体投資を再方向付けしており、単一の経済サイクルへの依存度が低い需要を生み出しています。Samsung ElectronicsとSK Hynixは、HBMおよび先進DRAM生産のために韓国の半導体製造ハブに800兆韓国ウォン(5,200億 米ドル)を投資することを約束しました。TSMCは、3 nm生産に特化した日本の第2施設に230億 米ドルを超える投資を発表し、高性能コンピューティングサプライチェーンにおける日本の役割を強化しています。これらのプログラムには、製造、テスト、施設運営に使用されるセンサ、パワーエレクトロニクス、アナログICも必要です。韓国はまた、機器・材料工場に対する東京エレクトロンのコミットメントを含む、半導体およびAI投資の20億 米ドルの誓約を受けました。この投資パターンは、専門サプライヤーにアジア太平洋地域のデータセンターにおける半導体需要市場へのより多くのルートを提供しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データセンターの電力およびグリッド接続の制約 | -1.5% | アジア太平洋地域、特にインド、東南アジア、中国東部地域 | 中期(2〜4年) |
| 先進パッケージングおよびHBMキャパシティのボトルネック | -1.2% | 韓国、台湾、およびグローバルへの波及 | 短期(2年以内) |
| 輸出規制および技術アクセス制限 | -0.9% | ベトナムおよび東南アジアへの波及を伴う中国 | 長期(4年以上) |
| AI最適化データセンターインフラの高コスト | -0.7% | グローバル、特にアジア太平洋新興市場での深刻な影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データセンターの電力およびグリッド接続の制約
グリッドキャパシティは、アジア太平洋地域のデータセンターにおける半導体需要市場にとって即時の運営上の制約となっています。提供された評価によると、アジア太平洋地域のデータセンターにおける電力使用量は、2025年の200 TWh未満から2030年代半ばまでに1,000 TWh以上に増加する可能性があります。1,150以上のプロジェクトにわたる32 GW以上の計画キャパシティが電力網への圧力を高めています。新規接続にはバッテリー貯蔵と再生可能エネルギー調達の要件が増加しています。インドでは、ヴィシャーカパトナム、ムンバイ、ハイデラバードに計画されているキャパシティが、2030年度までにそれぞれの都市の現在のピーク電力需要の80%、60%、20%に相当する可能性があります。電力供給の遅延は、データセンターの稼働開始を延期し、オペレーターがすでに発注した半導体注文の使用を遅らせる可能性があります。
先進パッケージングおよびHBMキャパシティのボトルネック
先進パッケージングは、AIシステムの需要成長にまだ追いつけていません。TSMCのCoWoSの需給ギャップは2026年に20%と推定されており、月次生産量は2025年の70,000枚から2026年末までに130,000〜140,000枚に増加すると予測されていました。CoWoS-Sは大型AIチップのレチクルサイズ限界に近づいており、顧客はCoWoS-Lを検討し、追加の歩留まりとコストリスクを受け入れることを促されています。SamsungとSK Hynixの新しいメモリ製造キャパシティは、2027年後半または2028年以前には実質的に到来しないと予想されていました。HBM生産は従来のDRAMよりもギガバイトあたり多くのクリーンルームキャパシティを必要とするため、HBMへのシフトは標準メモリの生産量も制限します。その結果生じる供給制約は、コストを増加させ、新しいAIインフラの展開を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
プロセッサがAIインフラ支出をリードプロセッサは2026年の地域収益の44.27%を占め、最大の製品カテゴリとなっています。GPU集約型トレーニングクラスターがプロセッサ収益の主要な源泉ですが、カスタムASICおよびネットワーキングロジックもその役割を拡大しています。Broadcomは2026年度第3四半期のAI半導体収益が167億 米ドルと報告し、前年同期比221%増となりました。Intelは2026年第3四半期のデータセンターおよびAI収益が73億 米ドルと報告し、前年同期比78%増となりました。これはXeonおよびEPYCの展開がクラウドおよびエンタープライズシステム全体で拡大したためです。[2] FPGA、DPU、スマートNIC、ネットワークスイッチは、オペレーターがアクセラレータクラスター向けにInfiniBandおよびイーサネットファブリックを拡張するにつれて購入されています。
メモリタイプは2032年にかけて9.24%のCAGRで成長すると予測されており、アジア太平洋地域のデータセンターにおける半導体需要市場の製品カテゴリの中で最高の成長率となっています。SK Hynixは、グローバルHBM市場が2026年に546億 米ドルに達し、前年同期比58%増になるという推定を引用しました。HBM3EからHBM4への移行と計画中のRubinプラットフォームは、より大きなメモリキャパシティのシェアを吸収しています。提供された分析によると、カスタムASIC需要もHBM要件を増加させています。AIシステムがモデルウェイトと検索拡張生成ワークロード向けにエンタープライズSSDキャパシティを必要とするため、NANDフラッシュ需要が増加しており、パワーエレクトロニクス、アナログIC、センサの重要性も高まっており、各展開で追加のエネルギー管理および監視ハードウェアが必要とされています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
ITエクイップメントが最大の支出分野であり続けるITエクイップメントは2026年の地域収益の77.69%を占めました。このカテゴリには、プロセッサ、メモリ、ロジックICへの投資の大部分を受けるサーバー、ストレージシステム、ネットワーキングハードウェアが含まれます。Dell'Oro Groupは、2026年第2四半期のデータセンターサーバーおよびストレージに使用される半導体とコンポーネントの世界収益が前年同期比182%増加したと報告しました。DRAMとストレージドライブがその成長の主要な貢献者として特定されました。推論システムはトレーニングシステムとは異なるメモリ帯域幅とコンピュートキャパシティのバランスをますます必要とし、ペレーターが使用する機器構成を広げています。
サーバーおよびラック電源システムは2032年にかけて9.29%のCAGRで成長すると予測されています。主要なAI施設はラックあたり100 kWに達するか超えており、それによってラックあたりの半導体コンテンツが増加しています。電源管理IC、GaNおよびSiCスイッチングデバイス、インテリジェントパワーモジュールは、この高い電気負荷を管理するために使用されています。バッテリーバックアップ、エネルギー貯蔵、施設電力、冷却、サーマルマネジメント、監視、セキュリティシステムには、より多くのパワーコンポーネント、センサ、コントローラIC、組み込みアナリティクスが必要です。これらの要件は、アジア太平洋地域のデータセンターにおける半導体需要産業を従来のサーバーコンポーネントを超えて拡大させています。
データセンタータイプ別:
ハイパースケール施設がリードし、エンタープライズおよびエッジシステムが拡大ハイパースケールデータセンターは2026年に52.84%の収益シェアを占めました。その地位は、地域の主要クラウドオペレーターの大規模な資本プログラムによって支えられています。中国の主要インターネット企業は2026年にデータセンターキャパシティに700億 米ドル以上を投資すると予想されており、主にハイパースケール施設を通じて行われます。韓国と日本では、コロケーション契約も拡大を支援しており、Actisはソウルのハイパースケールデータセンターが2024年2月から完全に契約済みであると報告しました。GoogleとAWSのプロプライエタリASICは、ハイパースケーラーがシリコン購入をマーチャントアクセラレータを超えて多様化するのを支援しています。
エンタープライズおよびエッジデータセンターは2032年にかけて9.36%のCAGRで拡大すると予測されています。推論ワークロードは、オペレーターが低レイテンシ、データレジデンシー、ローカル処理キャパシティを必要とするユーザーの近くに移動しています。IDCは、ハイパースケールの電力と許可の制約、リアルタイムニーズ、エッジデータ量の急速な成長をエッジでのアクセラレータ需要のドライバーとして特定しました。製造業、金融サービス、小売業の組織は、ハイパースケールシステムで一般的なGPU中心の構成とは異なる、組み込みAIプロセッサ、堅牢なパワーモジュール、産業用センサを必要としています。コロケーションプロバイダーは自社構築施設のコストなしに専用キャパシティを提供しており、ラック密度の上昇に伴いより多くの液冷および電源管理コンポーネントを採用しており、集中型および分散型コンピューティングサイト全体でアジア太平洋地域のデータセンターにおける半導体需要を拡大しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国:国内ソーシングがAIインフラ調達を再形成
中国は2026年にアジア太平洋地域のデータセンターにおける半導体需要市場の43.38%を占めました。同国は、技術の少なくとも80%を国内サプライヤーから調達することを要件とする、相互接続されたAIコンピューティングハブのための2兆人民元(2,950億 米ドル)の5カ年計画を準備しています。このルールは、国家資金による施設においてHuawei Technologiesなどの国内サプライヤーに対して、より明確な展開への道筋を生み出しています。中国の主要インターネット企業は2026年にデータセンターキャパシティに700億 米ドル以上を投資すると予想されており、以前はハイパースケーラー支出の大部分を外国チップに向けていた調達モデルを変化させています。輸出規制と国内ソーシング要件は、データセンター投資とチップ選定における重要なコンプライアンス要因であり続けます。
インド:政策と契約済み需要によって支えられるキャパシティ成長
インドは2032年にかけて9.18%のCAGRで拡大すると予測されています。設置済みデータセンターキャパシティは、2030年度までに7.5 GWへと5倍に増加すると予想されており、2030年3月に終わる4会計年度にわたる30兆インドルピー(350億 米ドル)を超える投資によって支えられています。今後のキャパシティのほぼ半分はすでに長期契約の下でコミット済みであり、機器調達の可視性を高めています。Semicon 2.0はチップ設計、製造、パッケージング、材料、機器、研究開発、スキルをカバーしており、承認された12の半導体ユニットのうち5つが2026年9月までに商業生産に入っていました。データローカライゼーションのニーズとエンタープライズのAI採用がローカルコンピューティングキャパシティを支援していますが、ヴィシャーカパトナム、ムンバイ、ハイデラバードにおけるグリッド接続のタイミングは依然として中心的な制約となっています。
日本、韓国、台湾、その他のアジア太平洋市場:製造とキャパシティ構築が継続
日本、韓国、台湾、および新興アジア太平洋地域は、製造投資とデータセンターキャパシティ成長を組み合わせています。TSMCの第2の日本3 nm施設への230億 米ドルを超える投資は、高性能コンピューティングデバイスの地域生産を強化しています。[3] 韓国の計画は2029年までに550兆韓国ウォン(4,070億 米ドル)のAIデータセンターと2035年までに追加10 GWのキャパシティを求めており、Samsung ElectronicsとSK Hynixは新しい製造ハブに800兆韓国ウォン(5,200億 米ドル)を投資することを約束しています。台湾は先進製造とパッケージングの中心であり続けており、マレーシア、シンガポール、タイ、ベトナム、フィリピンは利用可能な電力と支援的なコンプライアンス条件を必要とするプロジェクトを誘致しています。
競合環境
市場集中度
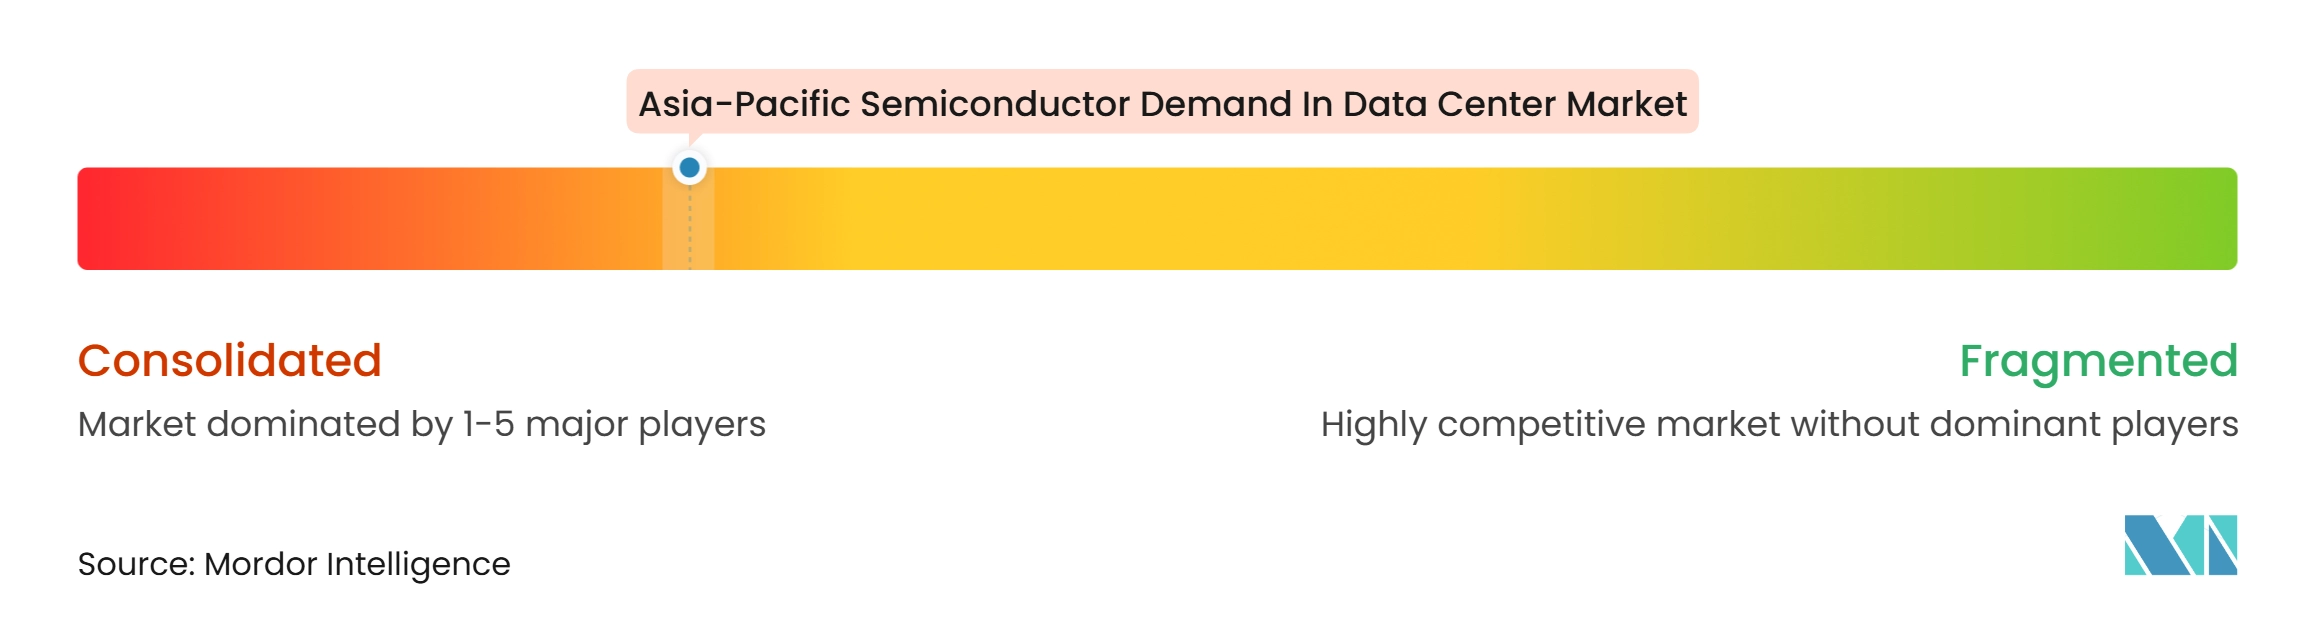
アジア太平洋地域のデータセンターにおける半導体需要市場はAIアクセラレータ、HBM、先進パッケージングに集中しており、パワーエレクトロニクス、アナログIC、センサ、パッケージングサービスはより分散したままです。NVIDIAは2026年7月26日終了の四半期である2027年度第2四半期のデータセンター収益が890億 米ドルと報告しました。[4] BroadcomのAI半導体収益は2026年度第3四半期に167億 米ドルに達し、前年同期比221%増となり、カスタムASICおよびネットワーキングロジックの役割の拡大を確認しました。Samsung Electronics、SK Hynix、Micronは2025年第4四半期のグローバルDRAM売上の90.5%を占めました。TSMCのCoWoS-Lは2028年まで主要なAIチップ向け先進パッケージングプラットフォームであり続けると予想されています。
ハイパースケーラーは、プロプライエタリASIC設計とファウンドリとの緊密な関係を通じて、データセンター市場におけるアジア太平洋地域の半導体需要を牽引しています。Armアーキテクチャは、AlibabのYitian 710やAWS Gravitonなどのチップをサポートし、クラウドプロバイダーにサーバープロセッサをワークロードに合わせてカスタマイズするルートを提供しています。TSMCは、NVIDIAの要請により、新しいメモリ施設の建設や既存工場の転換を含む3D DRAM生産オプションを評価していることを開示しました。この検討は、メモリキャパシティの持続的な不足と、ファウンドリ、パッケージング、メモリ供給のより緊密な統合の戦略的価値を反映しています。このシフトが新しい製造キャパシティにつながれば、既存のメモリメーカーとの競争が激化する可能性があります。
中国では、Huaweiのアセンドポートフォリオが国家資金によるプロジェクトにおける国内チップの要件から恩恵を受けています。カンブリコン・テクノロジーズ、イルバタール・コアX、フィティウム・テクノロジーも国内データセンター展開での存在感を高めており、以前はNVIDIAとAMDが主導していた分野にサプライヤーを追加しています。TSMCは、パッケージング需要の増加に伴い、ASEを含むアウトソーシング半導体アセンブリ・テストパートナーと協力して主要なCoWoSフロントエンド生産ステップの外部委託を拡大しました。SK テレコム、NTT、中華電信もAIデータセンターインフラ、AI半導体、光通信、AIソフトウェアスタートアップに焦点を当てたファンドへの投資に合意しており、チップ設計性能と並んでキャパシティへのアクセス、エコシステムパートナーシップ、ローカル調達チャネルが重要であることを強調しています。
アジア太平洋地域のデータセンターにおける半導体需要産業リーダー
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Broadcom Inc.
-
Marvell Technology, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域のデータセンターにおける半導体需要市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Broadcom Inc.
- Marvell Technology, Inc.
- Arm Holdings plc
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Kioxia Holdings Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- United Microelectronics Corporation
- GlobalFoundries Inc.
- Huawei Technologies Co., Ltd.
- Alibaba Group Holding Limited
- Google LLC
- Amazon.com, Inc.
- Microsoft Corporation
- IBM Corporation
最近の産業開発事情 アジア太平洋地域のデータセンターにおける半導体需要市場
- 2026年11月:韓国は年次貿易フォーラムにおいて半導体とAI分野で記録的な20億 米ドルの外国投資誓約を集め、半導体機器・材料工場に対する東京エレクトロンのコミットメントや、英国拠点のNscaleによる韓国でのAIデータセンターへのコミットメントが含まれ、統合された半導体・データセンターハブとしての同国の地位を強化しました。この誓約は製造インプットとデジタルインフラの両方をカバーしており、チップキャパシティとローカルコンピューティング需要を結びつけています。
- 2026年10月:TSMCは、NVIDIAが2026年に80万〜85万枚のCoWoSウェーハを確保する中、ASEを含むOSATパートナーへの主要なCoWoSフロントエンドステップであるチップオンウェーハの外部委託を拡大しました。CoWoSの需給ギャップは年間を通じて20%のままと推定され、先進パッケージングが拘束的な市場制約として持続しています。OSATパートナーの活用は、チップ展開スケジュールに影響する生産制約を緩和する取り組みを反映しています。
- 2026年10月:TSMCのCoWoS-Lは2028年まで主要なAIチップ向け先進パッケージングソリューションであり続けると予想されており、AWSとMicrosoftが2027年にCoWoS-Lを採用し、NVIDIAとAMDを超えて先進パッケージングの顧客基盤を拡大することが期待されています。
- 2026年9月:MicronはAIおよびデータセンターサーバー向けの512 GB DDR5 DRAMモジュールを発表しました。このモジュールは既存の次世代製品に対してキャパシティを2倍にしながら消費電力を60%以上削減し、AMDとIntelが次世代サーバープラットフォーム向けに検証を行っており、2027年後半の量産を目標としています。この開発は、より高密度なサーバー構成におけるメモリキャパシティと電力要件に対応しています。
アジア太平洋地域のデータセンターにおける半導体需要市場レポートの範囲
アジア太平洋地域のデータセンター半導体需要市場は、アジア太平洋地域全体のデータセンターインフラで使用される半導体コンポーネントの需要をカバーしています。これらのコンポーネントには、データ処理、ストレージ、接続性、クラウドコンピューティング運用をサポートするプロセッサ、メモリチップ、ストレージコントローラ、ネットワーキングチップ、グラフィックス処理ユニット、その他の集積回路が含まれます。
アジア太平洋地域のデータセンターにおける半導体需要市場レポートは、製品タイプ(プロセッサ〔中央処理装置(CPU)、グラフィックス処理ユニット(GPU)、マイクロコントローラ(MCU)、デジタルシグナルプロセッサ(DSP)〕、ロジックIC〔フィールドプログラマブルゲートアレイ(FPGA)、DPU/IPU/スマートNIC、ネットワークスイッチおよびサーバーラック接続、コントローラIC、その他のロジックIC〕、メモリタイプ〔DRAM、高帯域幅メモリ(HBM)、NANDフラッシュ、NORフラッシュ、その他のメモリタイプ〕、パワーエレクトロニクス〔ディスクリートコンポーネント{整流器、バイポーラトランジスタ、MOSFET、IGBT、その他のディスクリートコンポーネント}、パワーモジュール{サイリスタモジュール、IGBTモジュール、MOSFETモジュール、インテリジェントパワーモジュール(IPM)}、パワーIC{PMIC(マルチチャネル)、スイッチングレギュレータ(AC/DCおよびDC/DC、絶縁型/非絶縁型)、リニアレギュレータ、バッテリー管理IC、ゲートドライバIC、その他のパワーIC}〕、アナログIC〔インターフェースおよびシグナルコンディショニングIC、シグナルコンバージョンIC、アプリケーション固有アナログIC〕、オプトエレクトロニクス〔レーザー送信機、フォトディテクタおよびフォトダイオード、オプトカプラおよび光アイソレータ、光スイッチ、赤外線エミッタおよびディテクタ〕、センサ〔温度センサ、圧力センサ、磁場およびホール効果センサ、電流センサ、湿度センサ、ガスおよび煙センサ〕)、アプリケーション(ITエクイップメント、サーバーおよびラック電源システム、バッテリーバックアップおよびエネルギー貯蔵システム、施設電力インフラ、冷却およびサーマルマネジメントインフラ、データセンター監視および自動化、安全・セキュリティインフラ)、データセンタータイプ(ハイパースケールデータセンター、コロケーションデータセンター、エンタープライズ/エッジデータセンター)、地域(中国、日本、韓国、台湾、インド、その他のアジア太平洋地域)別にセグメント化されています。
セグメンテーション概要
| プロセッサ | 中央処理装置(CPU) | |
| グラフィックス処理ユニット(GPU) | ||
| マイクロコントローラ(MCU) | ||
| デジタルシグナルプロセッサ(DSP) | ||
| ロジックIC | フィールドプログラマブルゲートアレイ(FPGA) | |
| DPU/IPU/スマートNIC | ||
| ネットワークスイッチおよびサーバーラック接続 | ||
| コントローラIC | ||
| その他のロジックIC | ||
| メモリタイプ | DRAM | |
| 高帯域幅メモリ(HBM) | ||
| NANDフラッシュ | ||
| NORフラッシュ | ||
| その他のメモリタイプ | ||
| パワーエレクトロニクス | ディスクリートコンポーネント | 整流器 |
| バイポーラトランジスタ | ||
| MOSFET | ||
| IGBT | ||
| その他のディスクリートコンポーネント | ||
| パワーモジュール | サイリスタモジュール | |
| IGBTモジュール | ||
| MOSFETモジュール | ||
| インテリジェントパワーモジュール(IPM) | ||
| パワーIC | PMIC(マルチチャネル) | |
| スイッチングレギュレータ(AC/DC、DC/DC、絶縁型/非絶縁型) | ||
| リニアレギュレータ | ||
| バッテリー管理IC | ||
| ゲートドライバIC | ||
| その他のパワーIC | ||
| アナログIC | インターフェースおよびシグナルコンディショニングIC | |
| シグナルコンバージョンIC | ||
| アプリケーション固有アナログIC | ||
| オプトエレクトロニクス | レーザー送信機 | |
| フォトディテクタおよびフォトダイオード | ||
| オプトカプラおよび光アイソレータ | ||
| 光スイッチ | ||
| 赤外線エミッタおよびディテクタ | ||
| センサ | 温度センサ | |
| 圧力センサ | ||
| 磁場およびホール効果センサ | ||
| 電流センサ | ||
| 湿度センサ | ||
| ガスおよび煙センサ | ||
| ITエクイップメント |
| サーバーおよびラック電源システム |
| バッテリーバックアップおよびエネルギー貯蔵システム |
| 施設電力インフラ |
| 冷却およびサーマルマネジメントインフラ |
| データセンター監視および自動化 |
| 安全・セキュリティインフラ |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| エンタープライズ/エッジデータセンター |
| 中国 |
| 日本 |
| 韓国 |
| 台湾 |
| インド |
| その他のアジア太平洋地域 |
| 製品タイプ別 | プロセッサ | 中央処理装置(CPU) | |
| グラフィックス処理ユニット(GPU) | |||
| マイクロコントローラ(MCU) | |||
| デジタルシグナルプロセッサ(DSP) | |||
| ロジックIC | フィールドプログラマブルゲートアレイ(FPGA) | ||
| DPU/IPU/スマートNIC | |||
| ネットワークスイッチおよびサーバーラック接続 | |||
| コントローラIC | |||
| その他のロジックIC | |||
| メモリタイプ | DRAM | ||
| 高帯域幅メモリ(HBM) | |||
| NANDフラッシュ | |||
| NORフラッシュ | |||
| その他のメモリタイプ | |||
| パワーエレクトロニクス | ディスクリートコンポーネント | 整流器 | |
| バイポーラトランジスタ | |||
| MOSFET | |||
| IGBT | |||
| その他のディスクリートコンポーネント | |||
| パワーモジュール | サイリスタモジュール | ||
| IGBTモジュール | |||
| MOSFETモジュール | |||
| インテリジェントパワーモジュール(IPM) | |||
| パワーIC | PMIC(マルチチャネル) | ||
| スイッチングレギュレータ(AC/DC、DC/DC、絶縁型/非絶縁型) | |||
| リニアレギュレータ | |||
| バッテリー管理IC | |||
| ゲートドライバIC | |||
| その他のパワーIC | |||
| アナログIC | インターフェースおよびシグナルコンディショニングIC | ||
| シグナルコンバージョンIC | |||
| アプリケーション固有アナログIC | |||
| オプトエレクトロニクス | レーザー送信機 | ||
| フォトディテクタおよびフォトダイオード | |||
| オプトカプラおよび光アイソレータ | |||
| 光スイッチ | |||
| 赤外線エミッタおよびディテクタ | |||
| センサ | 温度センサ | ||
| 圧力センサ | |||
| 磁場およびホール効果センサ | |||
| 電流センサ | |||
| 湿度センサ | |||
| ガスおよび煙センサ | |||
| アプリケーション別 | ITエクイップメント | ||
| サーバーおよびラック電源システム | |||
| バッテリーバックアップおよびエネルギー貯蔵システム | |||
| 施設電力インフラ | |||
| 冷却およびサーマルマネジメントインフラ | |||
| データセンター監視および自動化 | |||
| 安全・セキュリティインフラ | |||
| データセンタータイプ別 | ハイパースケールデータセンター | ||
| コロケーションデータセンター | |||
| エンタープライズ/エッジデータセンター | |||
| 地域別 | 中国 | ||
| 日本 | |||
| 韓国 | |||
| 台湾 | |||
| インド | |||
| その他のアジア太平洋地域 | |||
レポートで回答される主要な質問
アジア太平洋地域のデータセンターにおける半導体需要市場の規模はどのくらいですか?
アジア太平洋地域のデータセンターにおける半導体需要市場は2026年に317.52 ビリオン 米ドルであり、2027年から2032年にかけて8.38%のCAGRで2032年までに513.76 ビリオン 米ドルに達すると予測されています。成長はAI対応施設の建設と展開あたりの幅広い半導体コンテンツに関連しています。
アジア太平洋地域のデータセンター半導体需要において最大のシェアを持つ製品カテゴリはどれですか?
プロセッサは2026年に44.27%の収益シェアで製品カテゴリをリードしており、GPU集約型トレーニングクラスターと、高密度AIシステムで使用されるCPU、カスタムASIC、ネットワークスイッチ、DPU、スマートNIC、その他のロジックコンポーネントへの需要増加によって支えられています。
地域のデータセンター半導体需要において最も速く成長すると予想されるアプリケーションはどれですか?
サーバーおよびラック電源システムは、AIラックがより高い電力密度に達し、より多くの電源管理コンポーネント、スイッチングデバイス、インテリジェントパワーモジュールを必要とするにつれ、2032年にかけて9.29%のCAGRで拡大すると予想されています。
HBMがAIデータセンター展開にとって重要な理由は何ですか?
HBMはAIアクセラレータの帯域幅ニーズをサポートしていますが、供給はメモリ製造と先進パッケージングキャパシティによって制約されたままです。HBM4への移行は、認定されたパッケージングとより多くのクリーンルームキャパシティの必要性を高めています。
アジア太平洋地域のデータセンター半導体需要において最も速く成長すると予想される国はどこですか?
インドは、新しいデータセンターキャパシティ、長期契約、半導体政策投資、AIを活用したコンピューティングのエンタープライズ採用によって支えられ、2032年にかけて9.18%のCAGRで成長すると予測されています。
アジア太平洋地域におけるAIデータセンター拡大のペースを制限しているもは何ですか?
グリッド接続の遅延、電力の利用可能性、先進パッケージングの限界、HBMの不足は、施設の稼働開始と半導体展開を延期する可能性があります。これらの制約は、オペレーターが機器調達をコミットし、サイトを確保し、計画された地域コンピューティング施設とネットワークのための長期キャパシティを契約している場合でも、プロジェクトに影響を与える可能性があります。