
Tamaño y Participación del Mercado de Demanda de Semiconductores en Centros de Datos de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
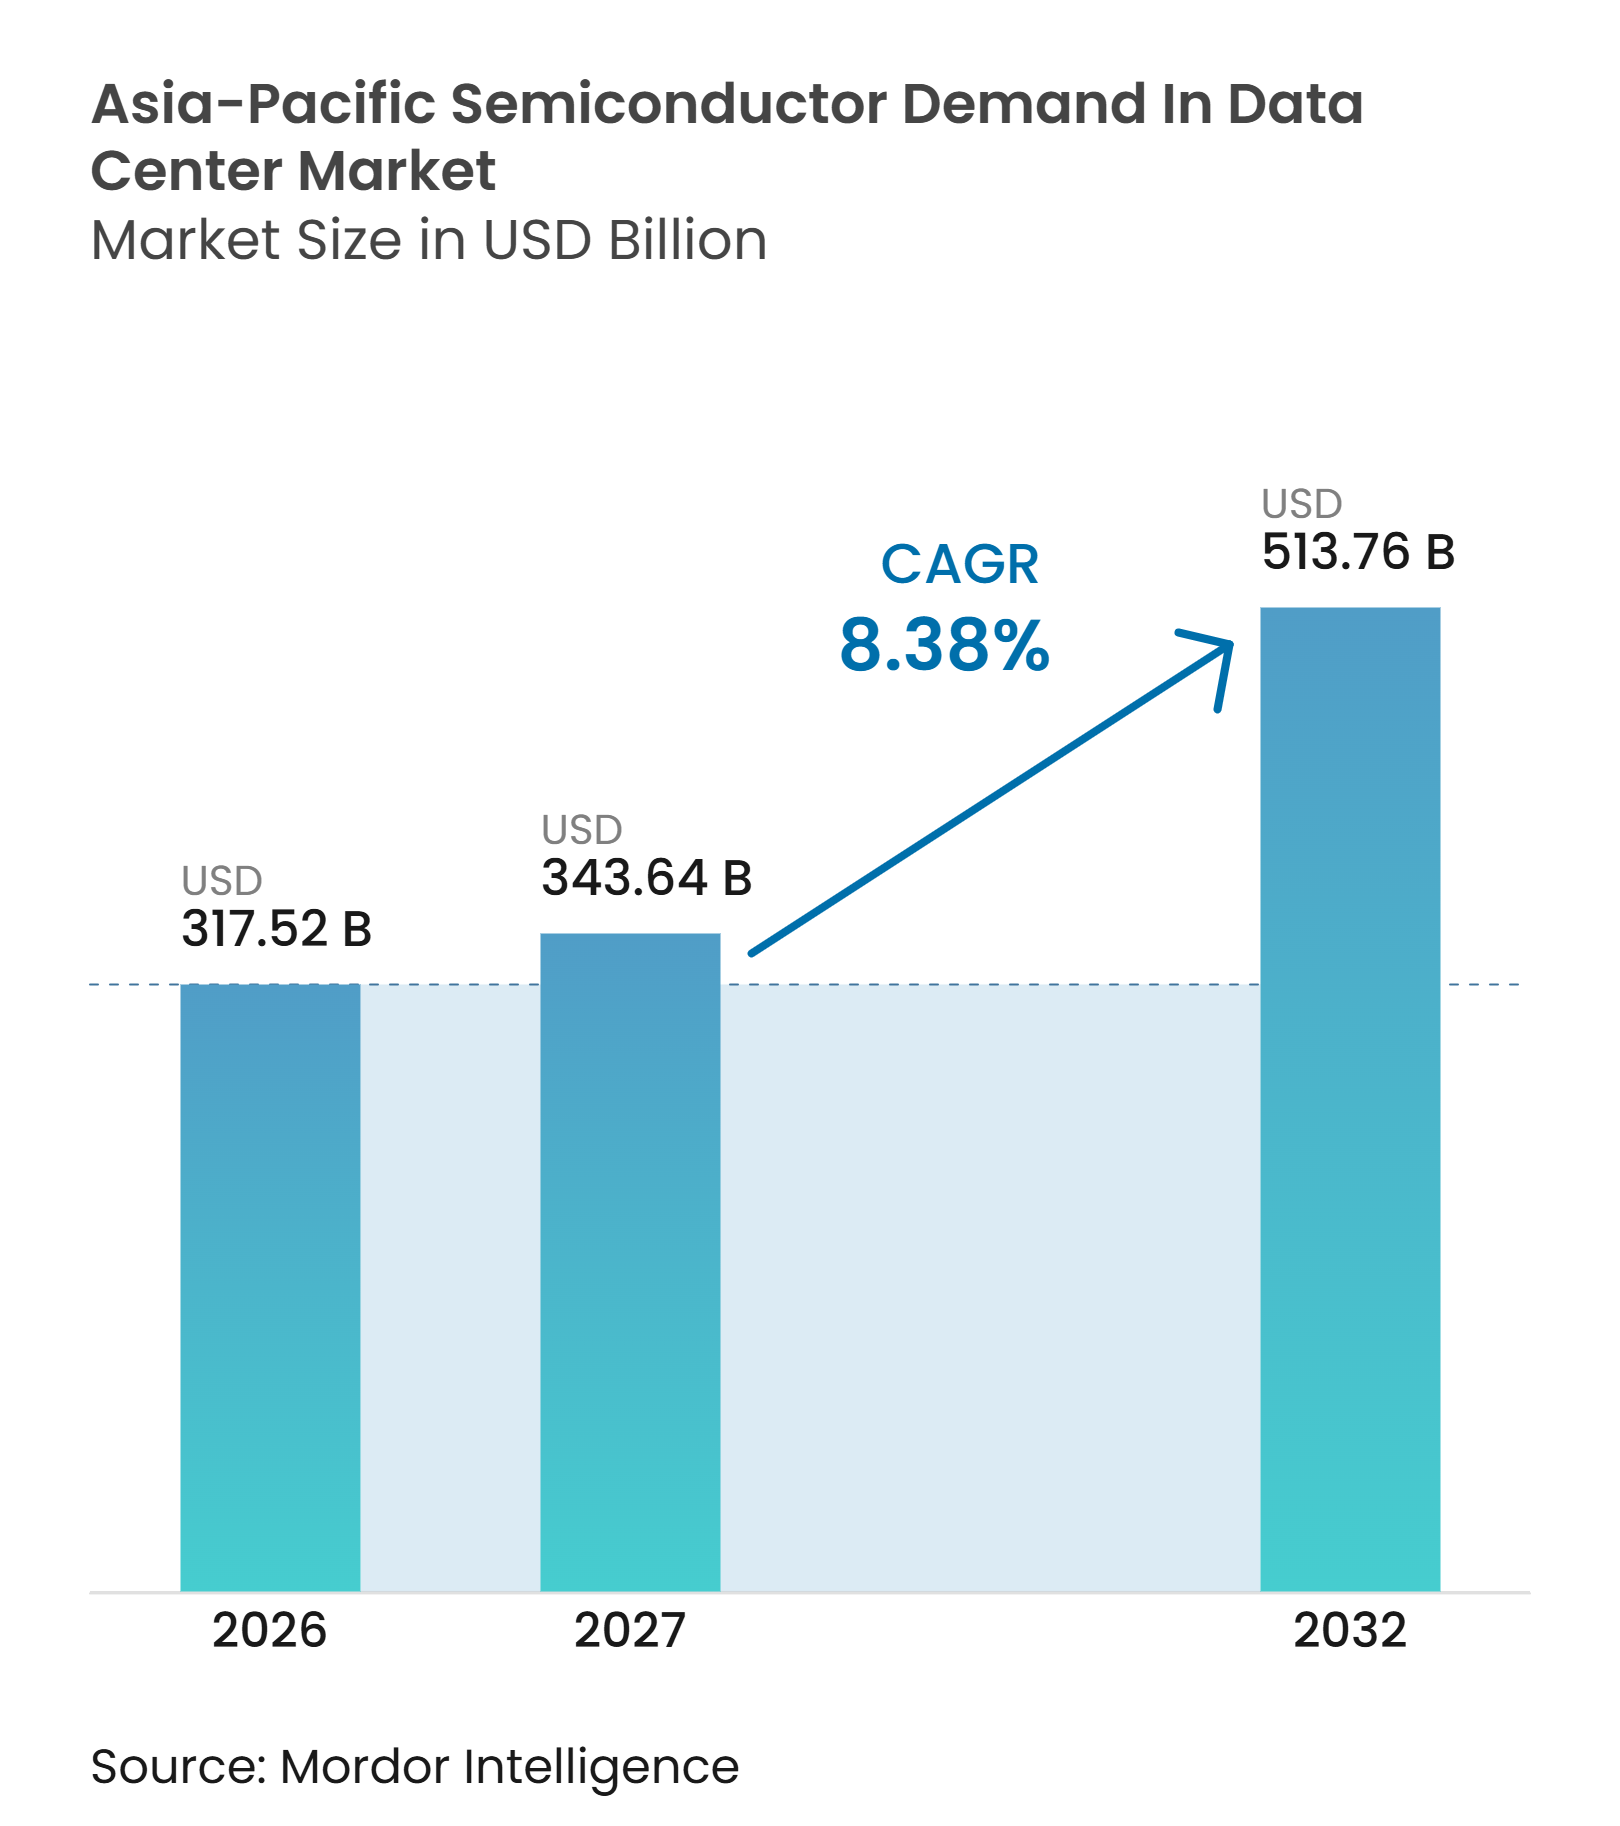
| Tamaño del mercado en el año base (2026) | 317.52 Mil millones de dólares |
| Tamaño del Mercado (2027) | 343.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 513.76 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.38 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Demanda de Semiconductores en Centros de Datos de Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del mercado de demanda de semiconductores en centros de datos de Asia-Pacífico crezca desde 317,52 mil millones de USD en 2026 y se prevé que alcance los 513,76 mil millones de USD para 2032 a un CAGR del 8,38% durante 2027-2032. El mercado de demanda de semiconductores en centros de datos de Asia-Pacífico está respaldado por la inversión en instalaciones preparadas para IA y por los esfuerzos para construir cadenas de suministro de chips más locales. La demanda se extiende más allá de los aceleradores de IA porque los nuevos sistemas también necesitan procesadores, memoria, componentes de red, dispositivos de potencia y controles térmicos. Los programas nacionales de IA y la inversión hiperescala están desplazando la adquisición hacia la capacidad doméstica en varios países, especialmente donde el abastecimiento local es una prioridad de política. La disponibilidad de energía, el momento de conexión a la red, la capacidad de empaquetado avanzado y el suministro de HBM determinarán la rapidez con que los proyectos comprometidos se conviertan en centros de datos operativos. La competencia se está volviendo más compleja a medida que los líderes mundiales de semiconductores escalan su capacidad mientras los proveedores de chips domésticos construyen posiciones en implementaciones respaldadas por el gobierno.
Conclusiones Clave del Informe
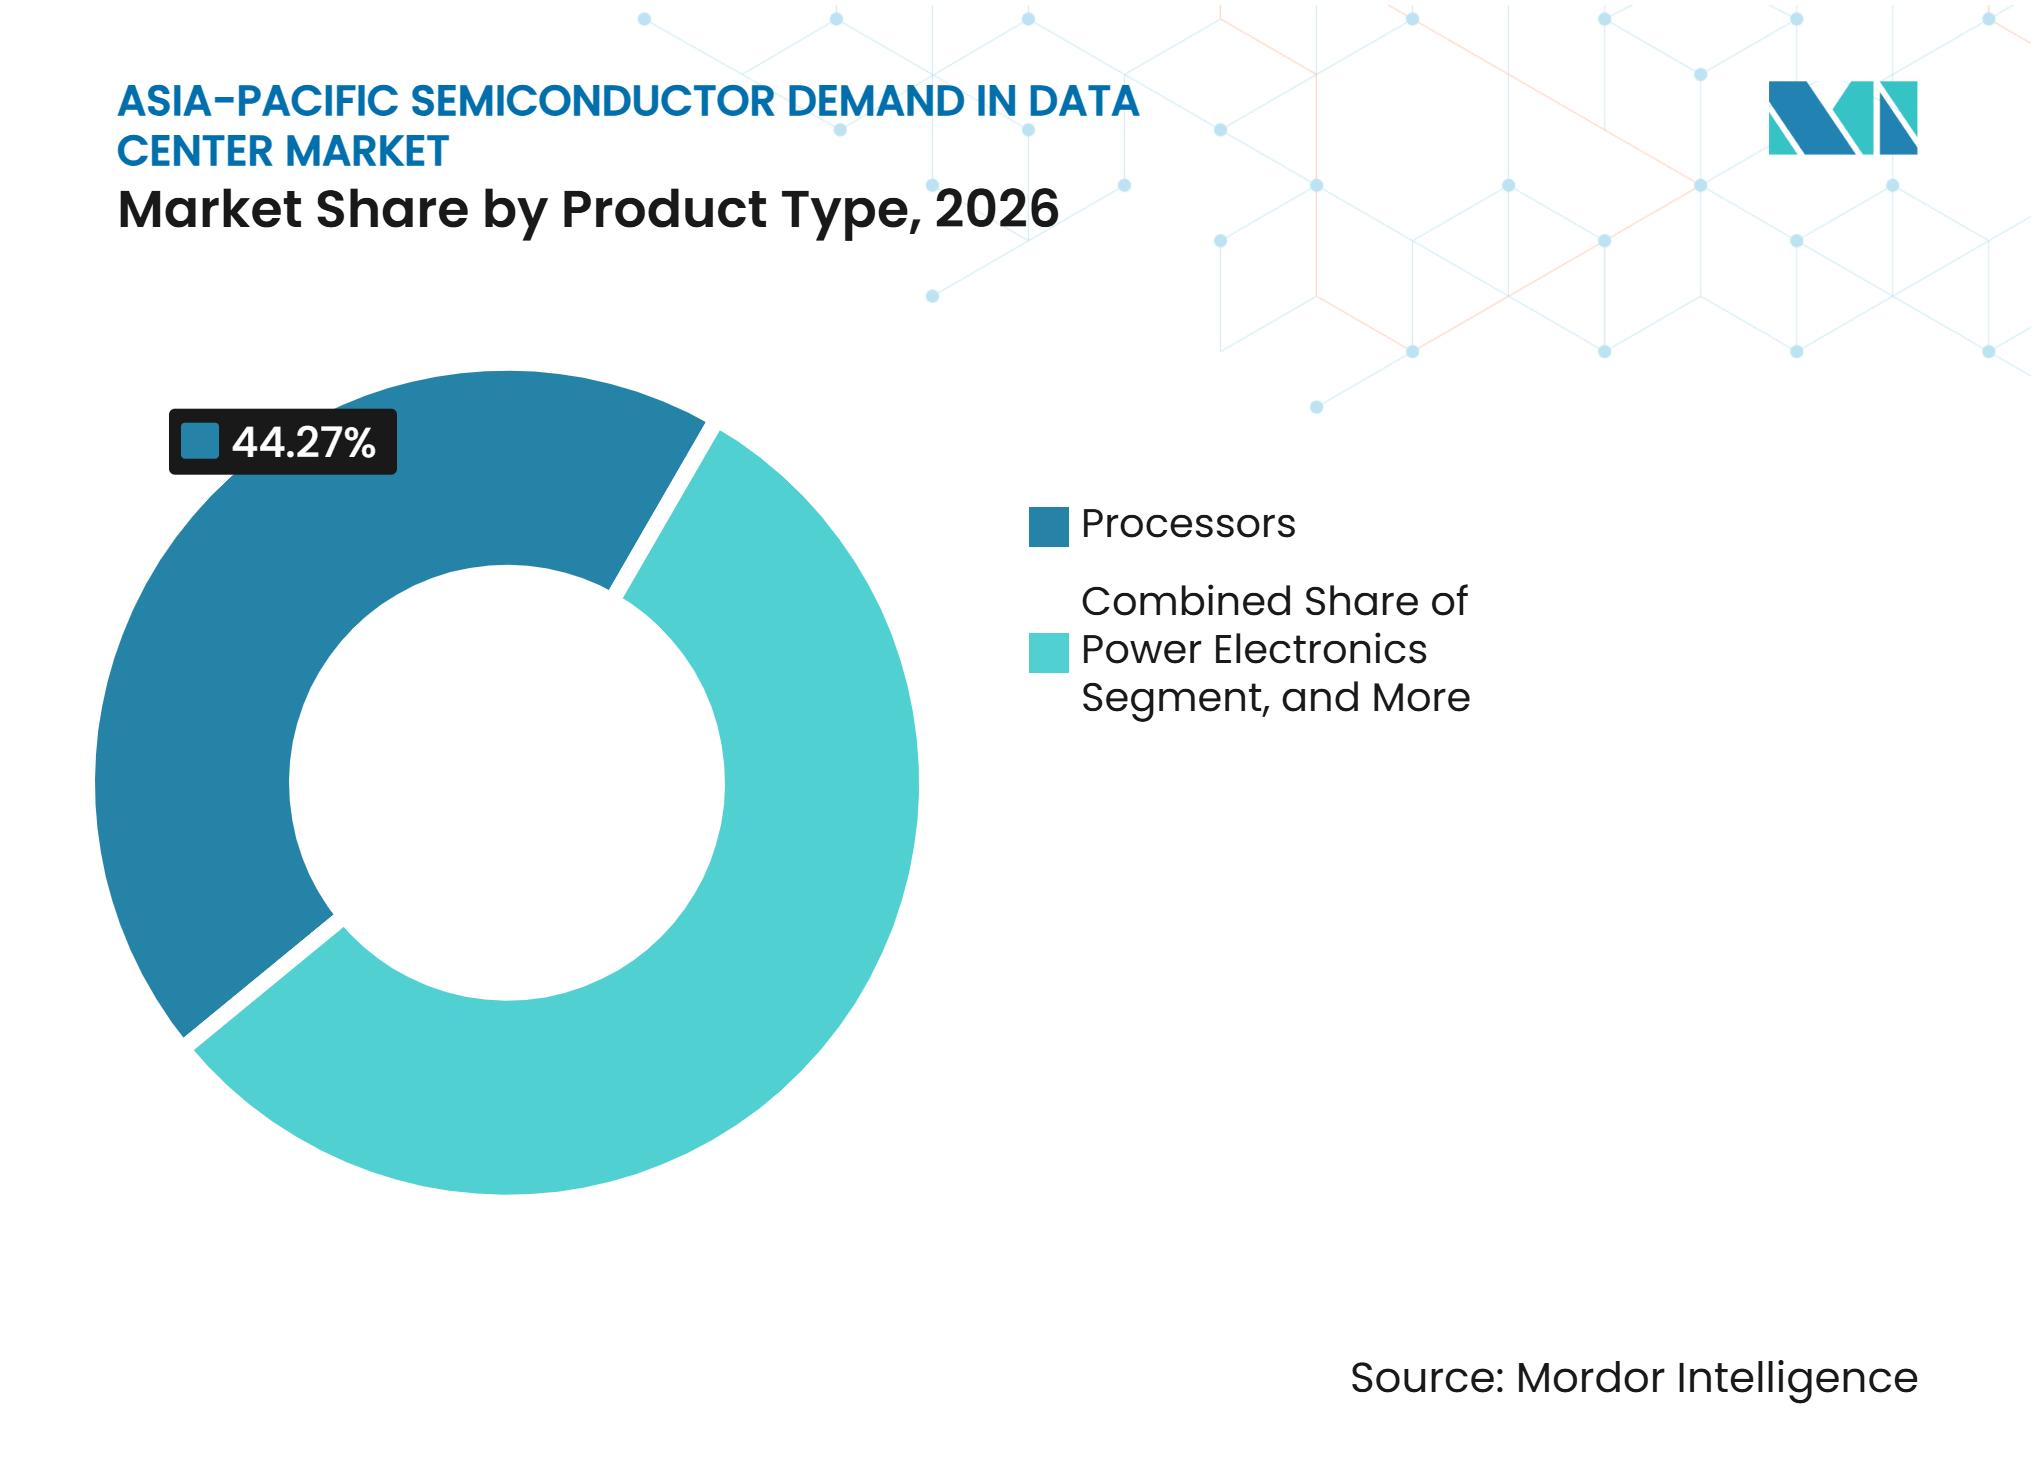
- Por tipo de producto, los procesadores tuvieron una participación de ingresos del 44,27% en 2026, mientras que se proyecta que el tipo de memoria se expanda a un CAGR del 9,24% hasta 2032.
- Por aplicación, los equipos de TI representaron el 77,69% de la participación de ingresos en 2026, mientras que se proyecta que los sistemas de energía para servidores y bastidores se expandan a un CAGR del 9,29% hasta 2032.
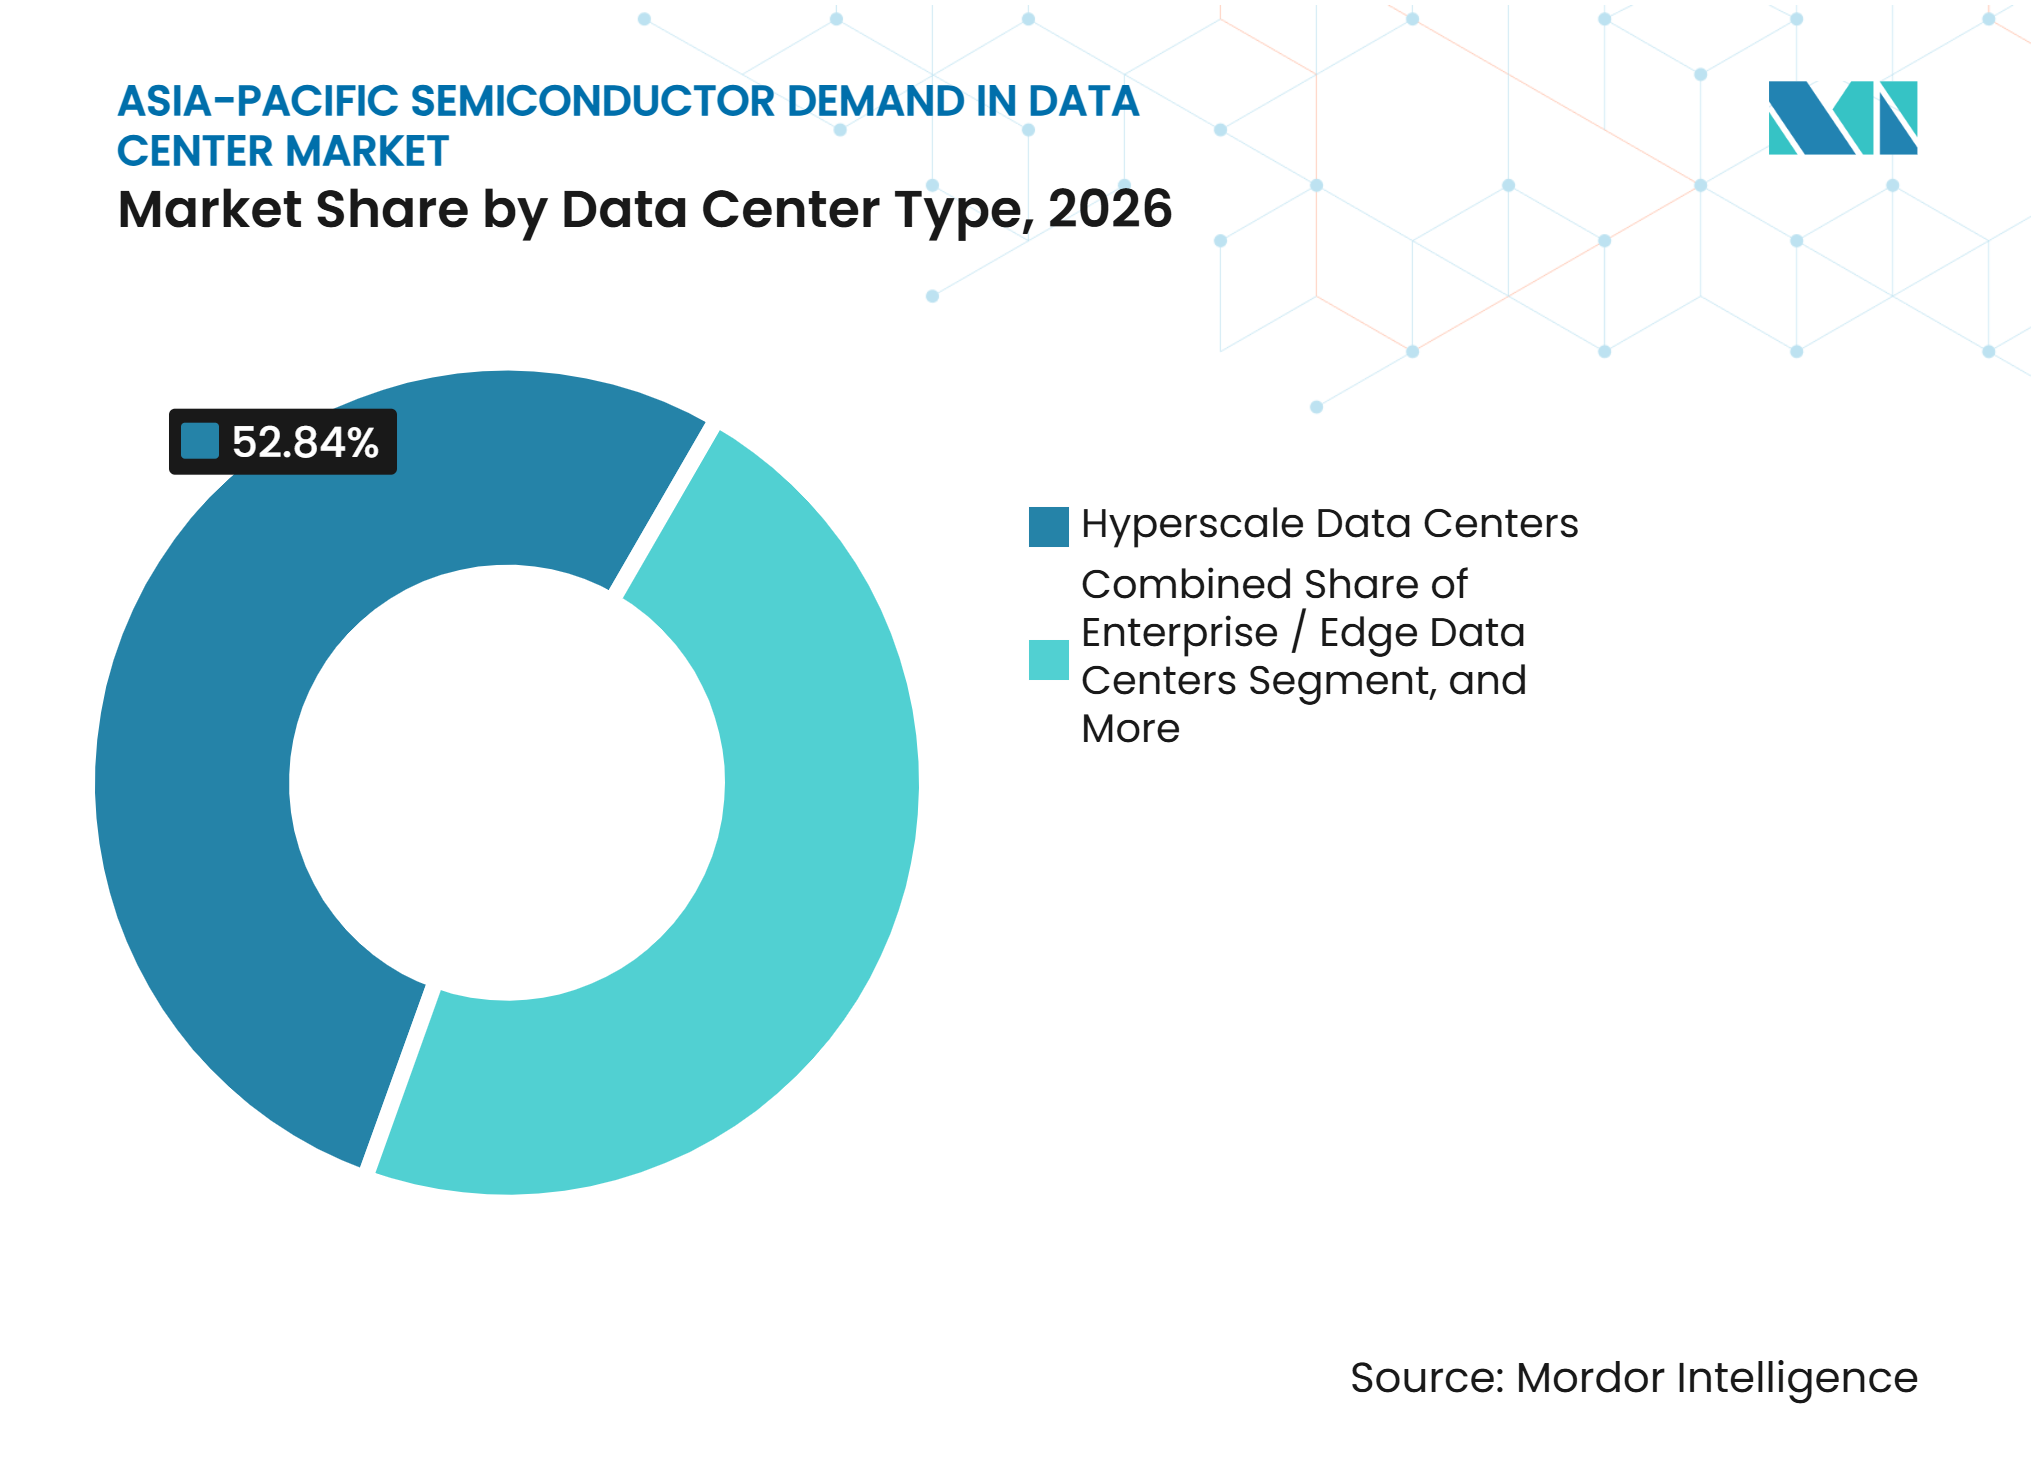
- Por tipo de centro de datos, los centros de datos hiperescala tuvieron una participación de ingresos del 52,84% en 2026, mientras que se proyecta que los centros de datos empresariales y de borde se expandan a un CAGR del 9,36% hasta 2032.
- Por geografía, China tuvo una participación de ingresos del 43,38% en 2026, mientras que se proyecta que India se expanda a un CAGR del 9,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de Entrenamiento e Inferencia de IA | +2.5% | Global, con concentración en China, Japón, Corea del Sur e India | Corto plazo (≤ 2 años) |
| Inversión de Hiperescaladores y Nube Soberana | +1.8% | China, India, Japón, Corea del Sur y Taiwán | Mediano plazo (2-4 años) |
| Demanda Creciente de Memoria de Alto Ancho de Banda y Redes Avanzadas | +1.2% | Corea del Sur, Taiwán y efecto secundario global | Corto plazo (≤ 2 años) |
| Localización Regional de la Cadena de Suministro de Semiconductores | +0.8% | China, India, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Digitalización Empresarial en Manufactura, Comercio Minorista y Servicios Financieros | +0.5% | China, India, Sudeste Asiático y Japón | Mediano plazo (2-4 años) |
| Sustitución Doméstica de Chips de IA en China Continental | +0.4% | China, con ganancias tempranas en Pekín, Shanghái y Shenzhen | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Entrenamiento e Inferencia de IA
El gasto en IA ahora respalda tanto grandes clústeres de entrenamiento como sistemas de inferencia distribuidos en el mercado de demanda de semiconductores en centros de datos de Asia-Pacífico. J.P. Morgan informó que el 88% de los encuestados de Asia-Pacífico habían incurrido en gastos de IA en los 12 meses anteriores, y que se espera que la participación de IA en el gasto operativo y de capital combinado aumente del 4,5% al 5,8% en el año siguiente. El cambio incrementa la demanda de CPUs, GPUs, HBM, ASICs de red y semiconductores de potencia, en lugar de solo aceleradores. Las cargas de trabajo agénticas requieren más capacidad de CPU que de GPU para las tareas de entrenamiento convencionales, lo que cambia la combinación de componentes adquiridos por los hiperescaladores. J.P. Morgan proyecta que los envíos totales de CPUs para servidores aumentarán de 26 millones de unidades en 2025 a 68 millones de unidades en 2028, con envíos de CPUs para IA agéntica creciendo a un CAGR del 155% durante ese período. Este requisito de equipos más amplio fortalece la base de demanda del mercado de demanda de semiconductores en centros de datos de Asia-Pacífico.
Inversión de Hiperescaladores y Nube Soberana
Los programas de capital de los hiperescaladores están aumentando el volumen de compras de semiconductores necesarias para las nuevas instalaciones. Meta, Microsoft, Amazon y Alphabet invirtieron 380 mil millones de USD en centros de datos con capacidad de IA en 2025, y se proyectaba que su gasto alcanzaría los 650 mil millones de USD en 2026. Los programas de IA soberana añaden una fuente separada de demanda porque sus objetivos a corto plazo a menudo se basan en la capacidad de computación nacional y el control tecnológico. India aprobó Semicon 2.0 en julio de 2026 con INR 127.500 crore (13,4 mil millones de USD) que cubre diseño de chips, empaquetado avanzado, fabricación, equipos, investigación y desarrollo, y talento.[1] Las disposiciones de abastecimiento local pueden crear una demanda confiable para los proveedores domésticos de semiconductores que de otro modo enfrentarían una desventaja más pronunciada en precio y rendimiento frente a los proveedores globales.
Demanda Creciente de Memoria de Alto Ancho de Banda y Redes Avanzadas
La HBM se ha convertido en un componente con capacidad limitada para los servidores de IA en el mercado de demanda de semiconductores en centros de datos de Asia-Pacífico. La B200 de NVIDIA utiliza 192 GB de HBM3E, mientras que se espera que la plataforma Rubin pase a HBM4, aumentando los requisitos de ancho de banda para cada generación. La investigación suministrada indica que los fabricantes de memoria podrían satisfacer solo el 60% de la demanda global en 2026, a pesar de las adiciones de capacidad en Samsung y SK Hynix. Se proyectaba que la capacidad CoWoS de TSMC alcanzaría 1,313 millones de obleas en 2026, mientras que NVIDIA había reservado entre 800.000 y 850.000 obleas para el año. Los estándares de interfaz HBM de JEDEC y los requisitos de gestión térmica de IEC afectan la forma en que los avances en memoria y empaquetado se califican para su implementación. Por lo tanto, la capacidad de empaquetado tiene tanta influencia en la disponibilidad de suministro como la producción de chips de cómputo.
Localización Regional de la Cadena de Suministro de Semiconductores
La localización está redirigiendo la inversión en semiconductores en toda la región y está creando una demanda menos dependiente de un único ciclo económico. Samsung Electronics y SK Hynix se comprometieron a invertir KRW 800 billones (520 mil millones de USD) en un centro de fabricación de semiconductores en Corea del Sur para la producción de HBM y DRAM avanzada. TSMC anunció una inversión superior a los 23 mil millones de USD en una segunda instalación japonesa enfocada en la producción de 3 nm, fortaleciendo el papel de Japón en las cadenas de suministro de computación de alto rendimiento. Estos programas también requieren sensores, electrónica de potencia y circuitos integrados analógicos utilizados en fabricación, pruebas y operaciones de instalaciones. Corea del Sur también recibió compromisos de inversión en semiconductores e IA por valor de 2 mil millones de USD, incluido un compromiso de Tokyo Electron para una planta de equipos y materiales. Este patrón de inversión ofrece a los proveedores especializados más vías de acceso al mercado de demanda de semiconductores en centros de datos de Asia-Pacífico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Energía y Conexión a la Red en Centros de Datos | -1.5% | Asia-Pacífico, particularmente India, Sudeste Asiático y las regiones orientales de China | Mediano plazo (2-4 años) |
| Cuellos de Botella en Empaquetado Avanzado y Capacidad de HBM | -1.2% | Corea del Sur, Taiwán y efecto secundario global | Corto plazo (≤ 2 años) |
| Controles de Exportación y Restricciones de Acceso a Tecnología | -0.9% | China, con efecto secundario en Vietnam y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Alto Costo de la Infraestructura de Centros de Datos Optimizada para IA | -0.7% | Global, con efectos agudos en los mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Energía y Conexión a la Red en Centros de Datos
La capacidad de la red eléctrica se está convirtiendo en una restricción operativa inmediata para el mercado de demanda de semiconductores en centros de datos de Asia-Pacífico. La evaluación suministrada indicó que el uso de electricidad en los centros de datos de Asia-Pacífico podría aumentar de menos de 200 TWh en 2025 a más de 1.000 TWh a mediados de la década de 2030. Más de 32 GW de capacidad planificada en más de 1.150 proyectos está aumentando la presión sobre las redes eléctricas. Las nuevas conexiones llevan cada vez más requisitos de almacenamiento de baterías y adquisición de energía renovable. En India, la capacidad planificada para Visakhapatnam, Bombay e Hyderabad podría equivaler al 80%, 60% y 20% de la demanda máxima de energía actual de cada ciudad para el año fiscal 2030. Los retrasos en el suministro de energía pueden posponer la puesta en marcha de los centros de datos y retrasar el uso de los pedidos de semiconductores ya realizados por los operadores.
Cuellos de Botella en Empaquetado Avanzado y Capacidad de HBM
El empaquetado avanzado aún no puede seguir el ritmo del crecimiento de la demanda de sistemas de IA. La brecha entre oferta y demanda de CoWoS de TSMC se estimó en un 20% en 2026, incluso cuando se proyectaba que la producción mensual aumentaría de 70.000 obleas en 2025 a entre 130.000 y 140.000 obleas a finales de 2026. CoWoS-S se está acercando a los límites de tamaño de retícula para los grandes chips de IA, lo que ha llevado a los clientes a considerar CoWoS-L y aceptar riesgos adicionales de rendimiento y costos. No se esperaba que la nueva capacidad de fabricación de memoria de Samsung y SK Hynix llegara de manera significativa antes de finales de 2027 o 2028. La producción de HBM requiere más capacidad de sala limpia por gigabyte que la DRAM convencional, por lo que el cambio hacia HBM también limita la producción de memoria estándar. Las restricciones de suministro resultantes pueden aumentar los costos y retrasar el despliegue de la nueva infraestructura de IA.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Procesadores Lideran el Gasto en Infraestructura de IALos procesadores representaron el 44,27% de los ingresos regionales en 2026, convirtiéndolos en la categoría de producto más grande. Los clústeres de entrenamiento intensivos en GPU son la principal fuente de ingresos por procesadores, pero los ASICs personalizados y la lógica de red también están aumentando su participación. Broadcom reportó ingresos por semiconductores de IA de 16,7 mil millones de USD en el tercer trimestre fiscal de 2026, un aumento del 221% interanual. Intel reportó ingresos de centros de datos e IA de 7,3 mil millones de USD en el tercer trimestre de 2026, un aumento del 78% interanual, a medida que las implementaciones de Xeon y EPYC se expandieron en sistemas de nube y empresariales.[2] Las FPGAs, DPUs, SmartNICs y conmutadores de red se están adquiriendo a medida que los operadores expanden las estructuras InfiniBand y Ethernet para los clústeres de aceleradores.
Se proyecta que el tipo de memoria crezca a un CAGR del 9,24% hasta 2032, la tasa más alta entre las categorías de productos en el mercado de demanda de semiconductores en centros de datos de Asia-Pacífico. SK Hynix citó una estimación de que el mercado global de HBM alcanzaría los 54,6 mil millones de USD en 2026, un aumento del 58% interanual. La transición de HBM3E a HBM4 y la plataforma Rubin planificada están absorbiendo una mayor parte de la capacidad de memoria. La demanda de ASICs personalizados también está aumentando los requisitos de HBM, según el análisis suministrado. La demanda de memoria flash NAND está aumentando a medida que los sistemas de IA requieren capacidad de SSD empresarial para pesos de modelos y cargas de trabajo de generación aumentada por recuperación, mientras que la electrónica de potencia, los circuitos integrados analógicos y los sensores se vuelven cada vez más importantes, con cada implementación que requiere hardware adicional de gestión y monitoreo de energía.



Por Aplicación:
Los Equipos de TI Siguen Siendo el Mayor Área de GastoLos equipos de TI representaron el 77,69% de los ingresos regionales en 2026. La categoría incluye servidores, sistemas de almacenamiento y hardware de red que reciben la mayor parte de la inversión en procesadores, memoria y circuitos integrados lógicos. Dell'Oro Group reportó un crecimiento interanual del 182% en los ingresos mundiales de semiconductores y componentes utilizados en servidores y almacenamiento de centros de datos durante el segundo trimestre de 2026. La DRAM y las unidades de almacenamiento fueron identificadas como los principales contribuyentes a ese crecimiento. Los sistemas de inferencia requieren cada vez más un equilibrio diferente de ancho de banda de memoria y capacidad de cómputo que los sistemas de entrenamiento, lo que amplía las configuraciones de equipos utilizadas por los operadores.
Se proyecta que los sistemas de energía para servidores y bastidores crezcan a un CAGR del 9,29% hasta 2032. Las principales instalaciones de IA están alcanzando o superando los 100 kW por bastidor, aumentando así el contenido de semiconductores por bastidor. Los circuitos integrados de gestión de energía, los dispositivos de conmutación GaN y SiC, y los módulos de potencia inteligentes se utilizan para gestionar esta mayor carga eléctrica. Los sistemas de respaldo de baterías, almacenamiento de energía, energía de instalaciones, refrigeración, gestión térmica, monitoreo y seguridad requieren más componentes de potencia, sensores, circuitos integrados controladores y análisis integrados. Estos requisitos extienden la industria de demanda de semiconductores en centros de datos de Asia-Pacífico más allá de los componentes de servidor convencionales.
Por Tipo de Centro de Datos:
Las Instalaciones Hiperescala Lideran, Mientras los Sistemas Empresariales y de Borde se ExpandenLos centros de datos hiperescala representaron el 52,84% de la participación de ingresos en 2026. Su posición está respaldada por grandes programas de capital en los principales operadores de nube de la región. Se esperaba que las principales empresas de internet de China invirtieran más de 70 mil millones de USD en capacidad de centros de datos en 2026, principalmente a través de instalaciones hiperescala. En Corea del Sur y Japón, los acuerdos de colocación también respaldan la expansión, y Actis informó que su centro de datos hiperescala en Seúl había estado completamente contratado desde febrero de 2024. Los ASICs propietarios de Google y AWS están ayudando a los hiperescaladores a diversificar sus compras de silicio más allá de los aceleradores comerciales.
Se proyecta que los centros de datos empresariales y de borde se expandan a un CAGR del 9,36% hasta 2032. Las cargas de trabajo de inferencia se están acercando a los usuarios donde los operadores necesitan menor latencia, residencia de datos y capacidad de procesamiento local. IDC identificó las restricciones de energía y permisos de los hiperescaladores, las necesidades en tiempo real y el rápido crecimiento en los volúmenes de datos de borde como impulsores de la demanda de aceleradores en el borde. Las organizaciones de manufactura, servicios financieros y comercio minorista necesitan procesadores de IA integrados, módulos de potencia robustos y sensores industriales que difieren de la configuración centrada en GPU común en los sistemas hiperescala. Los proveedores de colocación ofrecen capacidad dedicada sin el costo de una instalación propia y están adoptando más componentes de refrigeración líquida y gestión de energía a medida que aumenta la densidad de los bastidores, ampliando la demanda de semiconductores de Asia-Pacífico en la industria de centros de datos en sitios de computación centralizados y distribuidos.

Análisis Geográfico
China: El Abastecimiento Doméstico Remodela la Adquisición de Infraestructura de IA
China representó el 43,38% de la demanda de semiconductores en centros de datos de Asia-Pacífico en 2026. El país está preparando un plan quinquenal de CNY 2 billones (295 mil millones de USD) para centros de computación de IA interconectados que requerirían que al menos el 80% de la tecnología provenga de proveedores domésticos. Esta norma crea un camino más claro hacia la implementación para los proveedores domésticos, como Huawei Technologies, en instalaciones financiadas por el Estado. Se esperaba que las principales empresas de internet de China invirtieran más de 70 mil millones de USD en capacidad de centros de datos en 2026, cambiando un modelo de adquisición que anteriormente dirigía una gran parte del gasto de los hiperescaladores hacia chips extranjeros. Los controles de exportación y los requisitos de abastecimiento doméstico seguirán siendo factores de cumplimiento importantes en la inversión en centros de datos y la selección de chips.
India: El Crecimiento de Capacidad Está Respaldado por Políticas y Demanda Contratada
Se proyecta que India se expanda a un CAGR del 9,18% hasta 2032. Se espera que la capacidad instalada de centros de datos se quintuplique hasta 7,5 GW para el año fiscal 2030, respaldada por una inversión superior a INR 300.000 crore (35 mil millones de USD) durante los cuatro años fiscales que terminan en marzo de 2030. Casi la mitad de la capacidad próxima ya estaba comprometida bajo contratos a largo plazo, lo que proporciona mayor visibilidad para la adquisición de equipos. Semicon 2.0 cubre diseño de chips, fabricación, empaquetado, materiales, equipos, investigación y desarrollo, y habilidades, y cinco de las 12 unidades de semiconductores aprobadas estaban en producción comercial en septiembre de 2026. Las necesidades de localización de datos y la adopción empresarial de IA respaldan la capacidad de computación local, pero el momento de conexión a la red en Visakhapatnam, Bombay e Hyderabad sigue siendo una restricción central.
Japón, Corea del Sur, Taiwán y Otros Mercados de Asia-Pacífico: La Fabricación y la Expansión de Capacidad Continúan
Japón, Corea del Sur, Taiwán y las ubicaciones emergentes de Asia-Pacífico combinan la inversión en fabricación con el crecimiento de la capacidad de centros de datos. La inversión de TSMC de más de 23 mil millones de USD en una segunda instalación japonesa de 3 nm fortalece la producción regional de dispositivos de computación de alto rendimiento.[3] El plan de Corea del Sur contempla KRW 550 billones (407 mil millones de USD) en centros de datos de IA para 2029 y 10 GW adicionales de capacidad para 2035, mientras que Samsung Electronics y SK Hynix se han comprometido a invertir KRW 800 billones (520 mil millones de USD) en un nuevo centro de fabricación. Taiwán sigue siendo central para la fabricación y el empaquetado avanzados, mientras que Malasia, Singapur, Tailandia, Vietnam y Filipinas están atrayendo proyectos que necesitan energía disponible y condiciones de cumplimiento favorables.
Panorama Competitivo
Concentración del Mercado
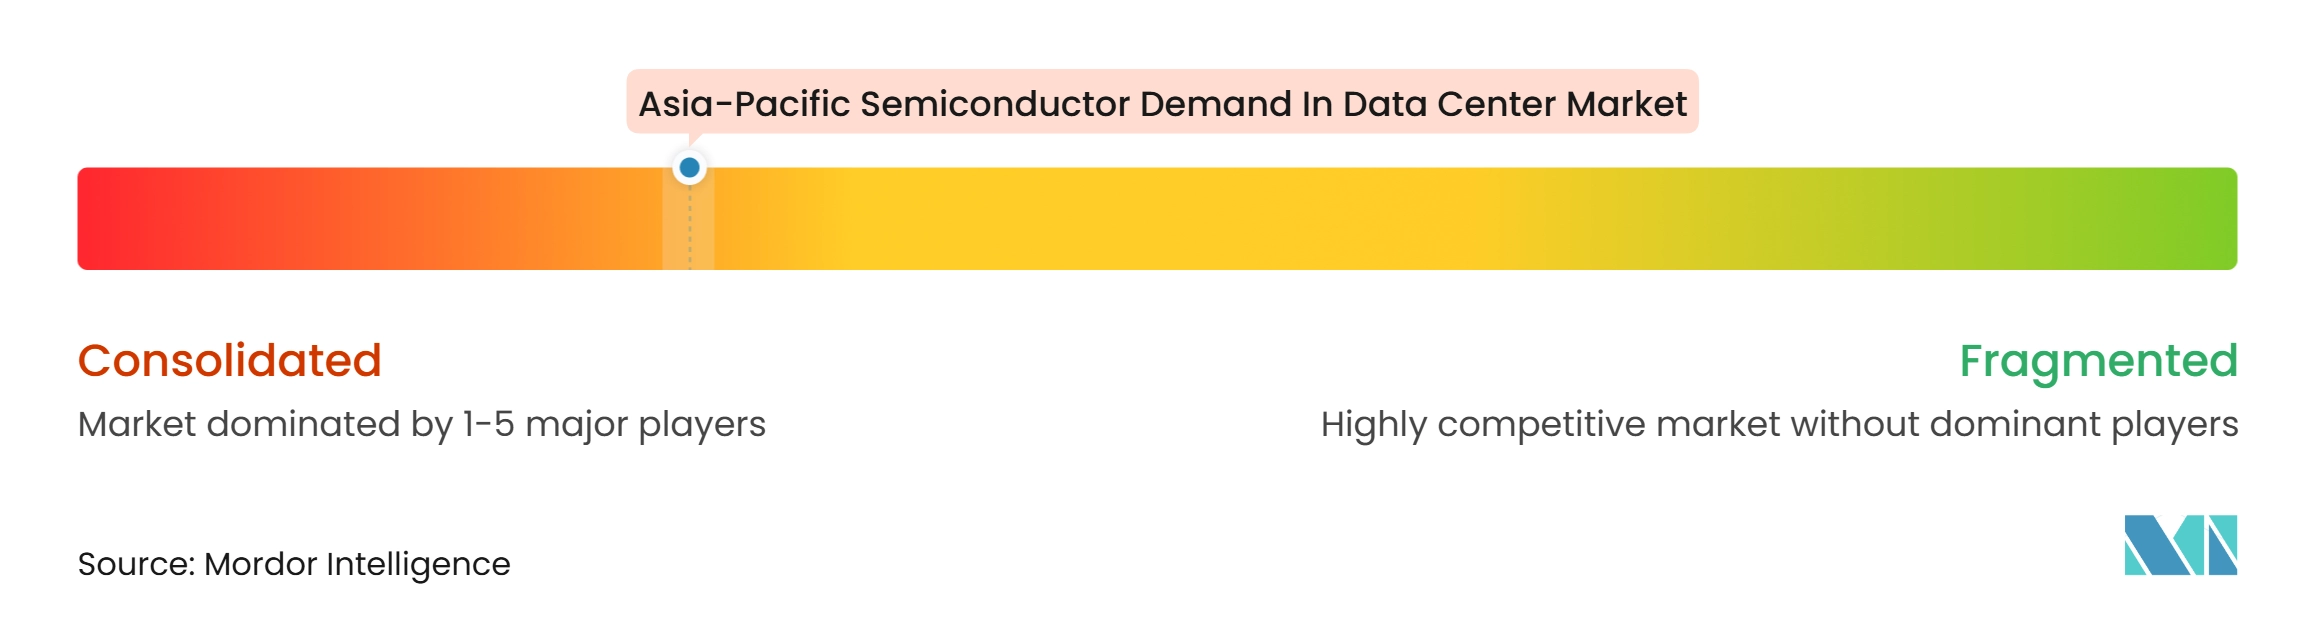
El mercado de demanda de semiconductores en centros de datos de Asia-Pacífico se ha concentrado en aceleradores de IA, HBM y empaquetado avanzado, mientras que la electrónica de potencia, los circuitos integrados analógicos, los sensores y los servicios de empaquetado siguen siendo más distribuidos. NVIDIA reportó 89 mil millones de USD en ingresos de centros de datos para el segundo trimestre fiscal de 2027, correspondiente al trimestre finalizado el 26 de julio de 2026.[4] Los ingresos por semiconductores de IA de Broadcom alcanzaron los 16,7 mil millones de USD en el tercer trimestre fiscal de 2026, un aumento del 221% interanual, confirmando el creciente papel de los ASICs personalizados y la lógica de red. Samsung Electronics, SK Hynix y Micron representaron el 90,5% de las ventas globales de DRAM en el cuarto trimestre de 2025. Se espera que CoWoS-L de TSMC siga siendo una plataforma principal de empaquetado avanzado para chips de IA hasta 2028.
Los hiperescaladores están impulsando la demanda de semiconductores en centros de datos de Asia-Pacífico a través de diseños de ASICs propietarios y relaciones estrechas con las fundiciones. La arquitectura Arm respalda chips como el Yitian 710 de Alibaba y el Graviton de AWS, lo que ofrece a los proveedores de nube una vía para adaptar los procesadores de servidor a sus cargas de trabajo. TSMC reveló que estaba evaluando opciones de producción de DRAM 3D a solicitud de NVIDIA, incluida una nueva instalación de memoria o la conversión de una planta existente. La consideración refleja la escasez persistente de capacidad de memoria y el valor estratégico de una integración más estrecha entre la fundición, el empaquetado y el suministro de memoria. El cambio podría intensificar la competencia para los productores de memoria establecidos si conduce a nueva capacidad de fabricación.
En China, el portafolio Ascend de Huawei se está beneficiando de los requisitos de chips domésticos en proyectos financiados por el Estado. Cambricon Technologies, Iluvatar CoreX y Phytium Technology también están ganando terreno en las implementaciones de centros de datos domésticos, añadiendo más proveedores a un área anteriormente liderada por NVIDIA y AMD. TSMC amplió un paso clave de producción frontal de CoWoS trabajando con socios de ensamblaje y prueba de semiconductores subcontratados, incluido ASE, a medida que aumentaba la demanda de empaquetado. SK Telecom, NTT y Chunghwa Telecom también acordaron invertir en un fondo centrado en infraestructura de centros de datos de IA, semiconductores de IA, comunicaciones ópticas y empresas emergentes de software de IA, subrayando que el acceso a la capacidad, las asociaciones del ecosistema y los canales de adquisición local importan junto con el rendimiento del diseño de chips.
Líderes de la Industria de Demanda de Semiconductores en Centros de Datos de Asia-Pacífico
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Broadcom Inc.
-
Marvell Technology, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Demanda de Semiconductores en Centros de Datos de Asia-Pacífico Empresas cubiertas en este informe
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Broadcom Inc.
- Marvell Technology, Inc.
- Arm Holdings plc
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Kioxia Holdings Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- United Microelectronics Corporation
- GlobalFoundries Inc.
- Huawei Technologies Co., Ltd.
- Alibaba Group Holding Limited
- Google LLC
- Amazon.com, Inc.
- Microsoft Corporation
- IBM Corporation
Desarrollos recientes de la industria en Mercado de Demanda de Semiconductores en Centros de Datos de Asia-Pacífico
- Noviembre de 2026: Corea del Sur atrajo un récord de 2 mil millones de USD en compromisos de inversión extranjera en semiconductores e IA en un foro comercial anual, incluidos compromisos de Tokyo Electron para una planta de equipos y materiales de semiconductores y de la empresa británica Nscale para un centro de datos de IA en Corea del Sur, reforzando la posición del país como un centro integrado de semiconductores y centros de datos. Los compromisos cubrieron tanto insumos de fabricación como infraestructura digital, lo que conecta la capacidad de chips con la demanda de computación local.
- Octubre de 2026: TSMC amplió la subcontratación de un paso clave frontal de CoWoS, Chip-on-Wafer, a socios OSAT incluido ASE, ya que NVIDIA reservó entre 800.000 y 850.000 obleas CoWoS para 2026. Se estimó que la brecha entre oferta y demanda de CoWoS se mantendría en el 20% durante el año, manteniendo el empaquetado avanzado como una restricción vinculante del mercado. El uso de socios OSAT refleja los esfuerzos por aliviar una restricción de producción que afecta los calendarios de implementación de chips.
- Octubre de 2026: Se esperaba que CoWoS-L de TSMC siguiera siendo la solución principal de empaquetado avanzado para chips de IA hasta 2028, con AWS y Microsoft esperados para adoptar CoWoS-L en 2027, ampliando la base de clientes de empaquetado avanzado más allá de NVIDIA y AMD.
- Septiembre de 2026: Micron presentó un módulo DRAM DDR5 de 512 GB para servidores de IA y centros de datos. El módulo duplicó la capacidad en relación con las ofertas de próxima generación existentes al tiempo que redujo el consumo de energía en más del 60%, y AMD e Intel lo estaban validando para plataformas de servidores de próxima generación con producción en masa prevista para la segunda mitad de 2027. El desarrollo aborda los requisitos de capacidad de memoria y energía en configuraciones de servidores más densas.
Alcance del Informe del Mercado de Demanda de Semiconductores en Centros de Datos de Asia-Pacífico
El mercado de demanda de semiconductores en centros de datos de Asia-Pacífico abarca la demanda de componentes semiconductores utilizados en la infraestructura de centros de datos en toda la región de Asia-Pacífico. Estos componentes incluyen procesadores, chips de memoria, controladores de almacenamiento, chips de red, unidades de procesamiento gráfico y otros circuitos integrados que respaldan el procesamiento de datos, el almacenamiento, la conectividad y las operaciones de computación en la nube.
El Informe del Mercado de Demanda de Semiconductores en Centros de Datos de Asia-Pacífico está segmentado por Tipo de Producto (Procesadores [Unidades Centrales de Procesamiento (CPUs), Unidades de Procesamiento Gráfico (GPUs), Microcontroladores (MCUs) y Procesadores de Señales Digitales (DSPs)], Circuitos Integrados Lógicos [Matrices de Puertas Programables en Campo (FPGAs), DPUs/IPUs/SmartNICs, Conmutadores de Red y Conectividad de Bastidores de Servidores, Circuitos Integrados Controladores y Otros Circuitos Integrados Lógicos], Tipo de Memoria [DRAM, Memoria de Alto Ancho de Banda (HBM), Flash NAND, Flash NOR y Otros Tipos de Memoria], Electrónica de Potencia [Componentes Discretos {Rectificadores, Transistores Bipolares, MOSFETs, IGBTs y Otros Componentes Discretos}, Módulos de Potencia {Módulos de Tiristores, Módulos IGBT, Módulos MOSFET y Módulos de Potencia Inteligentes (IPMs)}, y Circuitos Integrados de Potencia {PMICs (Multicanal), Reguladores de Conmutación (CA/CC y CC/CC, Aislados/No Aislados), Reguladores Lineales, Circuitos Integrados de Gestión de Baterías, Circuitos Integrados de Controladores de Compuerta y Otros Circuitos Integrados de Potencia}], Circuitos Integrados Analógicos [Circuitos Integrados de Interfaz y Acondicionamiento de Señal, Circuitos Integrados de Conversión de Señal, Circuitos Integrados Analógicos de Aplicación Específica], Optoelectrónica [Transmisores Láser, Fotodetectores y Fotodiodos, Optoacopladores y Aisladores Ópticos, Conmutadores Ópticos y Emisores y Detectores Infrarrojos] y Sensores [Sensores de Temperatura, Sensores de Presión, Sensores de Campo Magnético y de Efecto Hall, Sensores de Corriente, Sensores de Humedad y Sensores de Gas y Humo]), Aplicación (Equipos de TI, Sistemas de Energía para Servidores y Bastidores, Sistemas de Respaldo de Baterías y Almacenamiento de Energía, Infraestructura de Energía de Instalaciones, Infraestructura de Refrigeración y Gestión Térmica, Monitoreo y Automatización de Centros de Datos e Infraestructura de Seguridad), Tipo de Centro de Datos (Centros de Datos Hiperescala, Centros de Datos de Colocación y Centros de Datos Empresariales/de Borde) y Geografía (China, Japón, Corea del Sur, Taiwán, India y Resto de Asia-Pacífico)
Resumen de la segmentación
| Procesadores | Unidades Centrales de Procesamiento (CPUs) | |
| Unidades de Procesamiento Gráfico (GPUs) | ||
| Microcontroladores (MCUs) | ||
| Procesadores de Señales Digitales (DSPs) | ||
| Circuitos Integrados Lógicos | Matrices de Puertas Programables en Campo (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Conmutadores de Red y Conectividad de Bastidores de Servidores | ||
| Circuitos Integrados Controladores | ||
| Otros Circuitos Integrados Lógicos | ||
| Tipo de Memoria | DRAM | |
| Memoria de Alto Ancho de Banda (HBM) | ||
| Flash NAND | ||
| Flash NOR | ||
| Otros Tipos de Memoria | ||
| Electrónica de Potencia | Componentes Discretos | Rectificadores |
| Transistores Bipolares | ||
| MOSFETs | ||
| IGBTs | ||
| Otros Componentes Discretos | ||
| Módulos de Potencia | Módulos de Tiristores | |
| Módulos IGBT | ||
| Módulos MOSFET | ||
| Módulos de Potencia Inteligentes (IPMs) | ||
| Circuitos Integrados de Potencia | PMICs (Multicanal) | |
| Reguladores de Conmutación (CA/CC, CC/CC, Aislados/No Aislados) | ||
| Reguladores Lineales | ||
| Circuitos Integrados de Gestión de Baterías | ||
| Circuitos Integrados de Controladores de Compuerta | ||
| Otros Circuitos Integrados de Potencia | ||
| Circuitos Integrados Analógicos | Circuitos Integrados de Interfaz y Acondicionamiento de Señal | |
| Circuitos Integrados de Conversión de Señal | ||
| Circuitos Integrados Analógicos de Aplicación Específica | ||
| Optoelectrónica | Transmisores Láser | |
| Fotodetectores y Fotodiodos | ||
| Optoacopladores y Aisladores Ópticos | ||
| Conmutadores Ópticos | ||
| Emisores y Detectores Infrarrojos | ||
| Sensores | Sensores de Temperatura | |
| Sensores de Presión | ||
| Sensores de Campo Magnético y de Efecto Hall | ||
| Sensores de Corriente | ||
| Sensores de Humedad | ||
| Sensores de Gas y Humo | ||
| Equipos de TI |
| Sistemas de Energía para Servidores y Bastidores |
| Sistemas de Respaldo de Baterías y Almacenamiento de Energía |
| Infraestructura de Energía de Instalaciones |
| Infraestructura de Refrigeración y Gestión Térmica |
| Monitoreo y Automatización de Centros de Datos |
| Infraestructura de Seguridad |
| Centros de Datos Hiperescala |
| Centros de Datos de Colocación |
| Centros de Datos Empresariales / de Borde |
| China |
| Japón |
| Corea del Sur |
| Taiwán |
| India |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Procesadores | Unidades Centrales de Procesamiento (CPUs) | |
| Unidades de Procesamiento Gráfico (GPUs) | |||
| Microcontroladores (MCUs) | |||
| Procesadores de Señales Digitales (DSPs) | |||
| Circuitos Integrados Lógicos | Matrices de Puertas Programables en Campo (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Conmutadores de Red y Conectividad de Bastidores de Servidores | |||
| Circuitos Integrados Controladores | |||
| Otros Circuitos Integrados Lógicos | |||
| Tipo de Memoria | DRAM | ||
| Memoria de Alto Ancho de Banda (HBM) | |||
| Flash NAND | |||
| Flash NOR | |||
| Otros Tipos de Memoria | |||
| Electrónica de Potencia | Componentes Discretos | Rectificadores | |
| Transistores Bipolares | |||
| MOSFETs | |||
| IGBTs | |||
| Otros Componentes Discretos | |||
| Módulos de Potencia | Módulos de Tiristores | ||
| Módulos IGBT | |||
| Módulos MOSFET | |||
| Módulos de Potencia Inteligentes (IPMs) | |||
| Circuitos Integrados de Potencia | PMICs (Multicanal) | ||
| Reguladores de Conmutación (CA/CC, CC/CC, Aislados/No Aislados) | |||
| Reguladores Lineales | |||
| Circuitos Integrados de Gestión de Baterías | |||
| Circuitos Integrados de Controladores de Compuerta | |||
| Otros Circuitos Integrados de Potencia | |||
| Circuitos Integrados Analógicos | Circuitos Integrados de Interfaz y Acondicionamiento de Señal | ||
| Circuitos Integrados de Conversión de Señal | |||
| Circuitos Integrados Analógicos de Aplicación Específica | |||
| Optoelectrónica | Transmisores Láser | ||
| Fotodetectores y Fotodiodos | |||
| Optoacopladores y Aisladores Ópticos | |||
| Conmutadores Ópticos | |||
| Emisores y Detectores Infrarrojos | |||
| Sensores | Sensores de Temperatura | ||
| Sensores de Presión | |||
| Sensores de Campo Magnético y de Efecto Hall | |||
| Sensores de Corriente | |||
| Sensores de Humedad | |||
| Sensores de Gas y Humo | |||
| Por Aplicación | Equipos de TI | ||
| Sistemas de Energía para Servidores y Bastidores | |||
| Sistemas de Respaldo de Baterías y Almacenamiento de Energía | |||
| Infraestructura de Energía de Instalaciones | |||
| Infraestructura de Refrigeración y Gestión Térmica | |||
| Monitoreo y Automatización de Centros de Datos | |||
| Infraestructura de Seguridad | |||
| Por Tipo de Centro de Datos | Centros de Datos Hiperescala | ||
| Centros de Datos de Colocación | |||
| Centros de Datos Empresariales / de Borde | |||
| Por Geografía | China | ||
| Japón | |||
| Corea del Sur | |||
| Taiwán | |||
| India | |||
| Resto de Asia-Pacífico | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de demanda de semiconductores en centros de datos de Asia-Pacífico?
El mercado de demanda de semiconductores en centros de datos de Asia-Pacífico fue de 317,52 mil millones de USD en 2026 y se prevé que alcance los 513,76 mil millones de USD para 2032 a un CAGR del 8,38% de 2027 a 2032. El crecimiento está vinculado a la construcción de instalaciones preparadas para IA y a un mayor contenido de semiconductores por implementación.
¿Qué categoría de producto tiene la mayor participación en la demanda de semiconductores en centros de datos en Asia-Pacífico?
Los procesadores lideran la categoría de producto con una participación de ingresos del 44,27% en 2026, respaldados por clústeres de entrenamiento intensivos en GPU y la creciente demanda de CPUs, ASICs personalizados, conmutadores de red, DPUs, SmartNICs y otros componentes lógicos utilizados en sistemas de IA de alta densidad.
¿Qué aplicación se espera que crezca más rápido en la demanda regional de semiconductores en centros de datos?
Se espera que los sistemas de energía para servidores y bastidores se expandan a un CAGR del 9,29% hasta 2032, a medida que los bastidores de IA alcanzan mayores densidades de potencia y requieren más componentes de gestión de energía, dispositivos de conmutación y módulos de potencia inteligentes.
¿Por qué es importante la HBM para las implementaciones de centros de datos de IA?
La HBM respalda las necesidades de ancho de banda de los aceleradores de IA, pero el suministro sigue siendo limitado por la capacidad de fabricación de memoria y el empaquetado avanzado. La transición hacia HBM4 está aumentando la necesidad de empaquetado calificado y mayor capacidad de sala limpia.
¿Qué país se espera que crezca más rápido en la demanda de semiconductores en centros de datos de Asia-Pacífico?
Se proyecta que India crezca a un CAGR del 9,18% hasta 2032, respaldada por nueva capacidad de centros de datos, contratos a largo plazo, inversión en política de semiconductores y la adopción empresarial de computación habilitada por IA.
¿Qué está limitando el ritmo de expansión de los centros de datos de IA en Asia-Pacífico?
Los retrasos en la conexión a la red, la disponibilidad de energía, los límites del empaquetado avanzado y la escasez de HBM pueden aplazar la puesta en marcha de instalaciones y el despliegue de semiconductores. Estas restricciones pueden afectar a los proyectos incluso cuando los operadores han comprometido la adquisición de equipos, asegurado sitios y contratado capacidad a largo plazo para sus instalaciones y redes de computación regional planificadas.