
Taille et part du marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
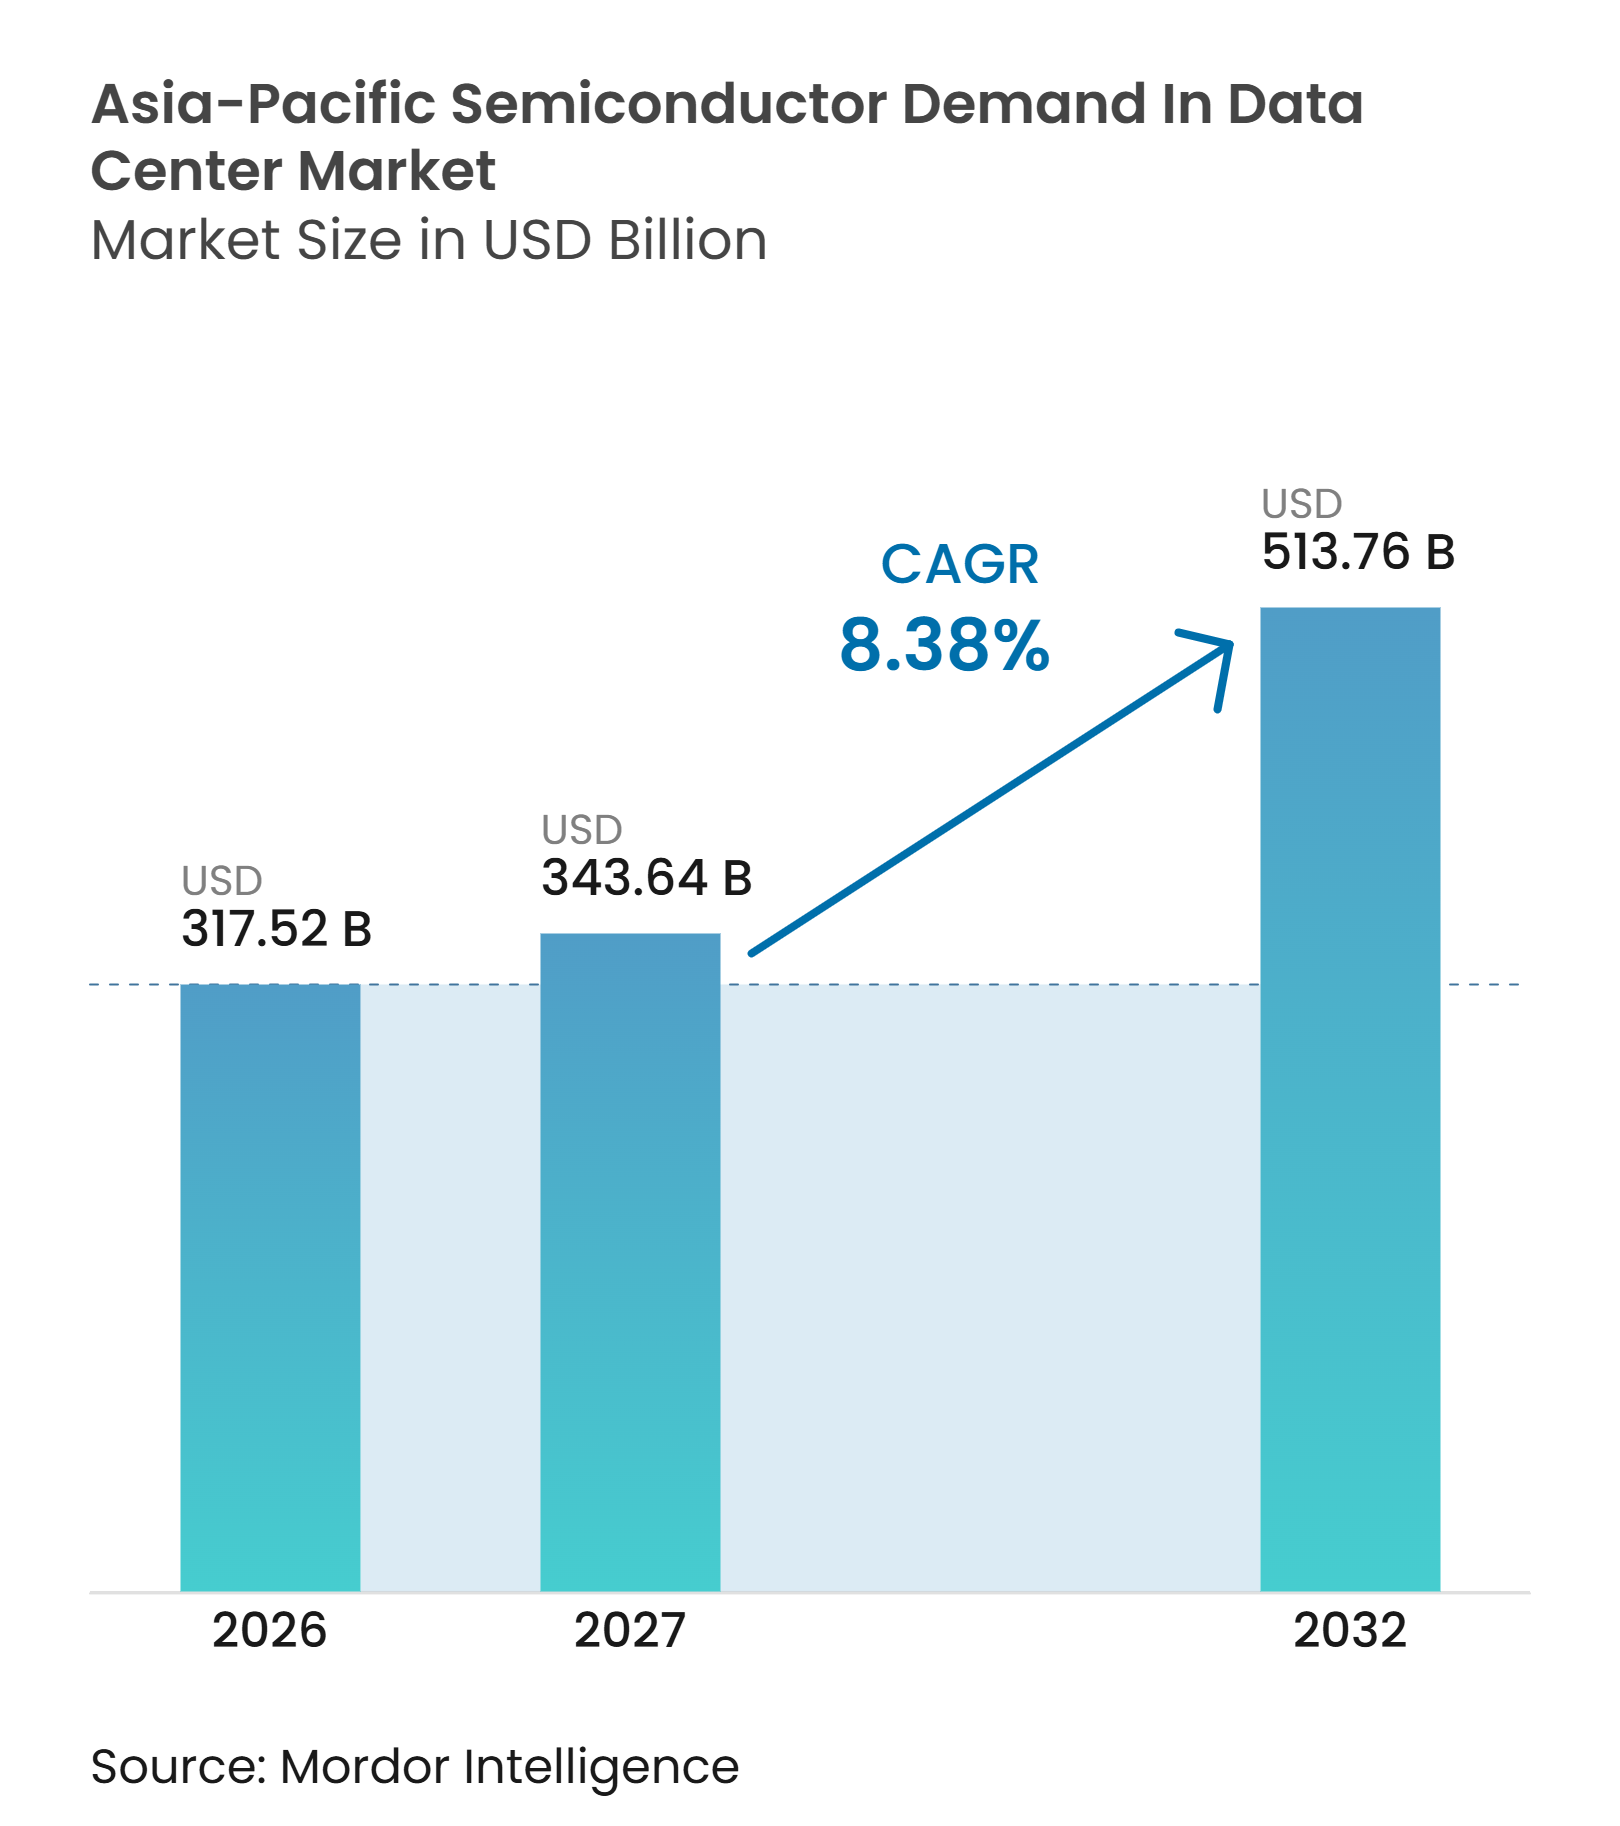
| Taille du marché de l'année de base (2026) | 317.52 Milliards de dollars |
| Taille du Marché (2027) | 343.64 Milliards de dollars |
| Taille du Marché (2032) | 513.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.38 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique par Mordor Intelligence
La taille du marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique devrait croître à partir de 317,52 milliards USD en 2026 et atteindre 513,76 milliards USD d'ici 2032, à un CAGR de 8,38 % sur la période 2027-2032. Le marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique est soutenu par les investissements dans des installations prêtes pour l'intelligence artificielle et par les efforts visant à construire des chaînes d'approvisionnement en puces plus locales. La demande s'étend au-delà des accélérateurs d'intelligence artificielle, car les nouveaux systèmes nécessitent également des processeurs, de la mémoire, des composants de mise en réseau, des dispositifs d'alimentation et des systèmes de gestion thermique. Les programmes nationaux d'intelligence artificielle et les investissements hyperscale orientent les achats vers la capacité domestique dans plusieurs pays, en particulier là où l'approvisionnement local est une priorité politique. La disponibilité de l'énergie, le calendrier de raccordement au réseau, la capacité d'encapsulation avancée et l'approvisionnement en HBM détermineront la rapidité avec laquelle les projets engagés deviendront des centres de données opérationnels. La concurrence devient plus complexe à mesure que les leaders mondiaux des semiconducteurs augmentent leurs capacités tandis que les fournisseurs de puces domestiques consolident leurs positions dans les déploiements soutenus par les gouvernements.
Principaux enseignements du rapport
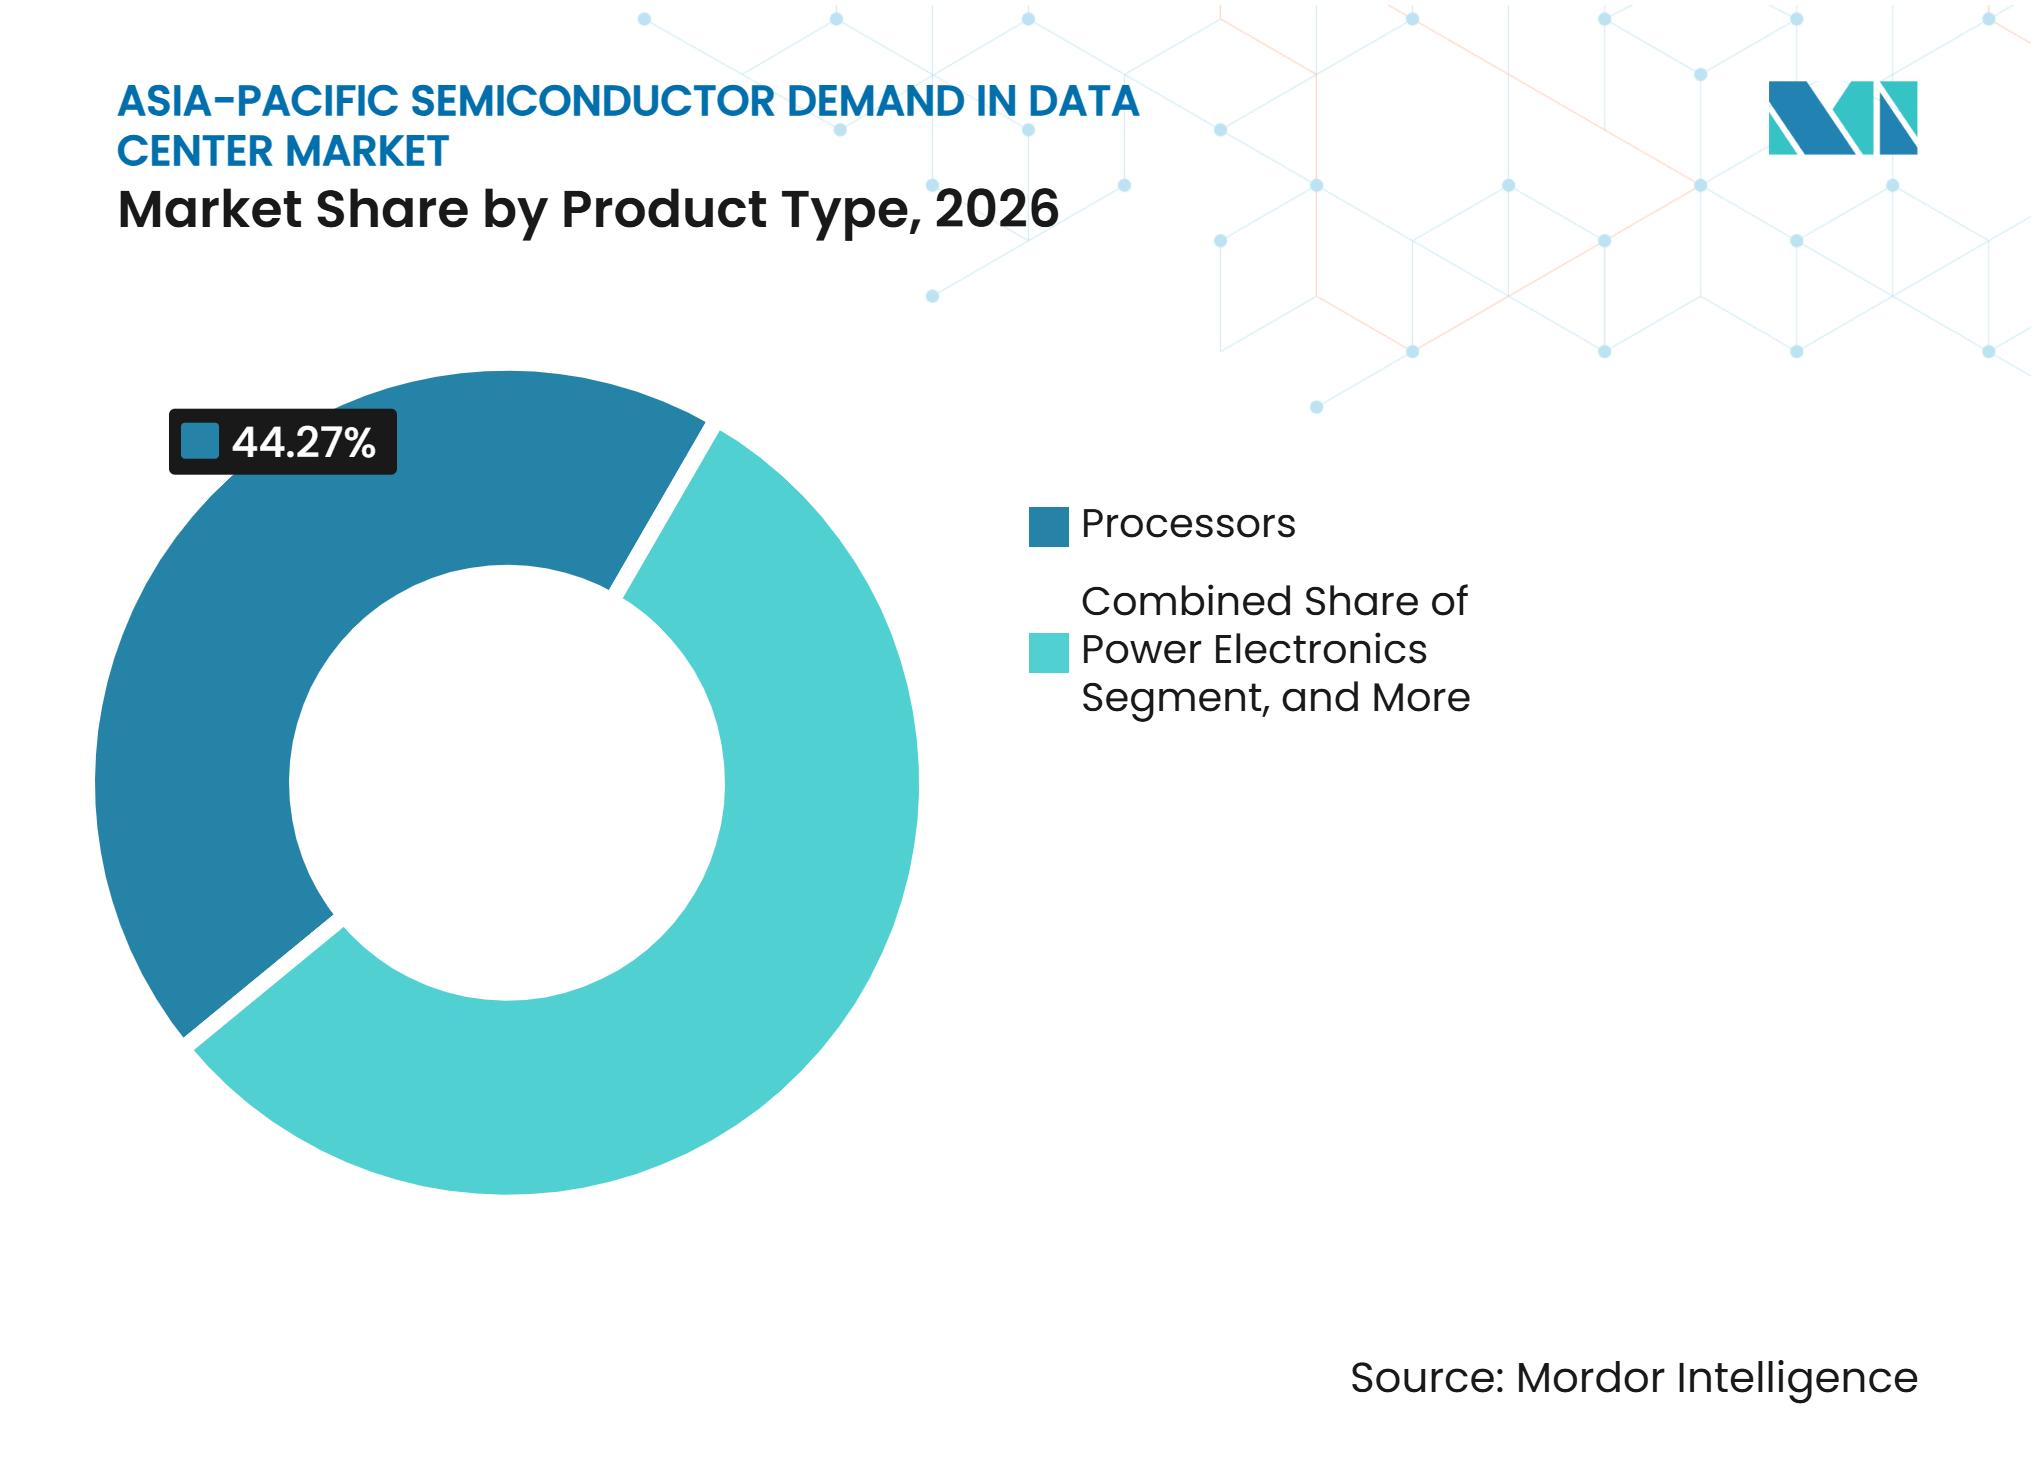
- Par type de produit, les processeurs détenaient une part de revenus de 44,27 % en 2026, tandis que le type de mémoire devrait se développer à un CAGR de 9,24 % jusqu'en 2032.
- Par application, les équipements informatiques représentaient une part de revenus de 77,69 % en 2026, tandis que les systèmes d'alimentation pour serveurs et baies devraient se développer à un CAGR de 9,29 % jusqu'en 2032.
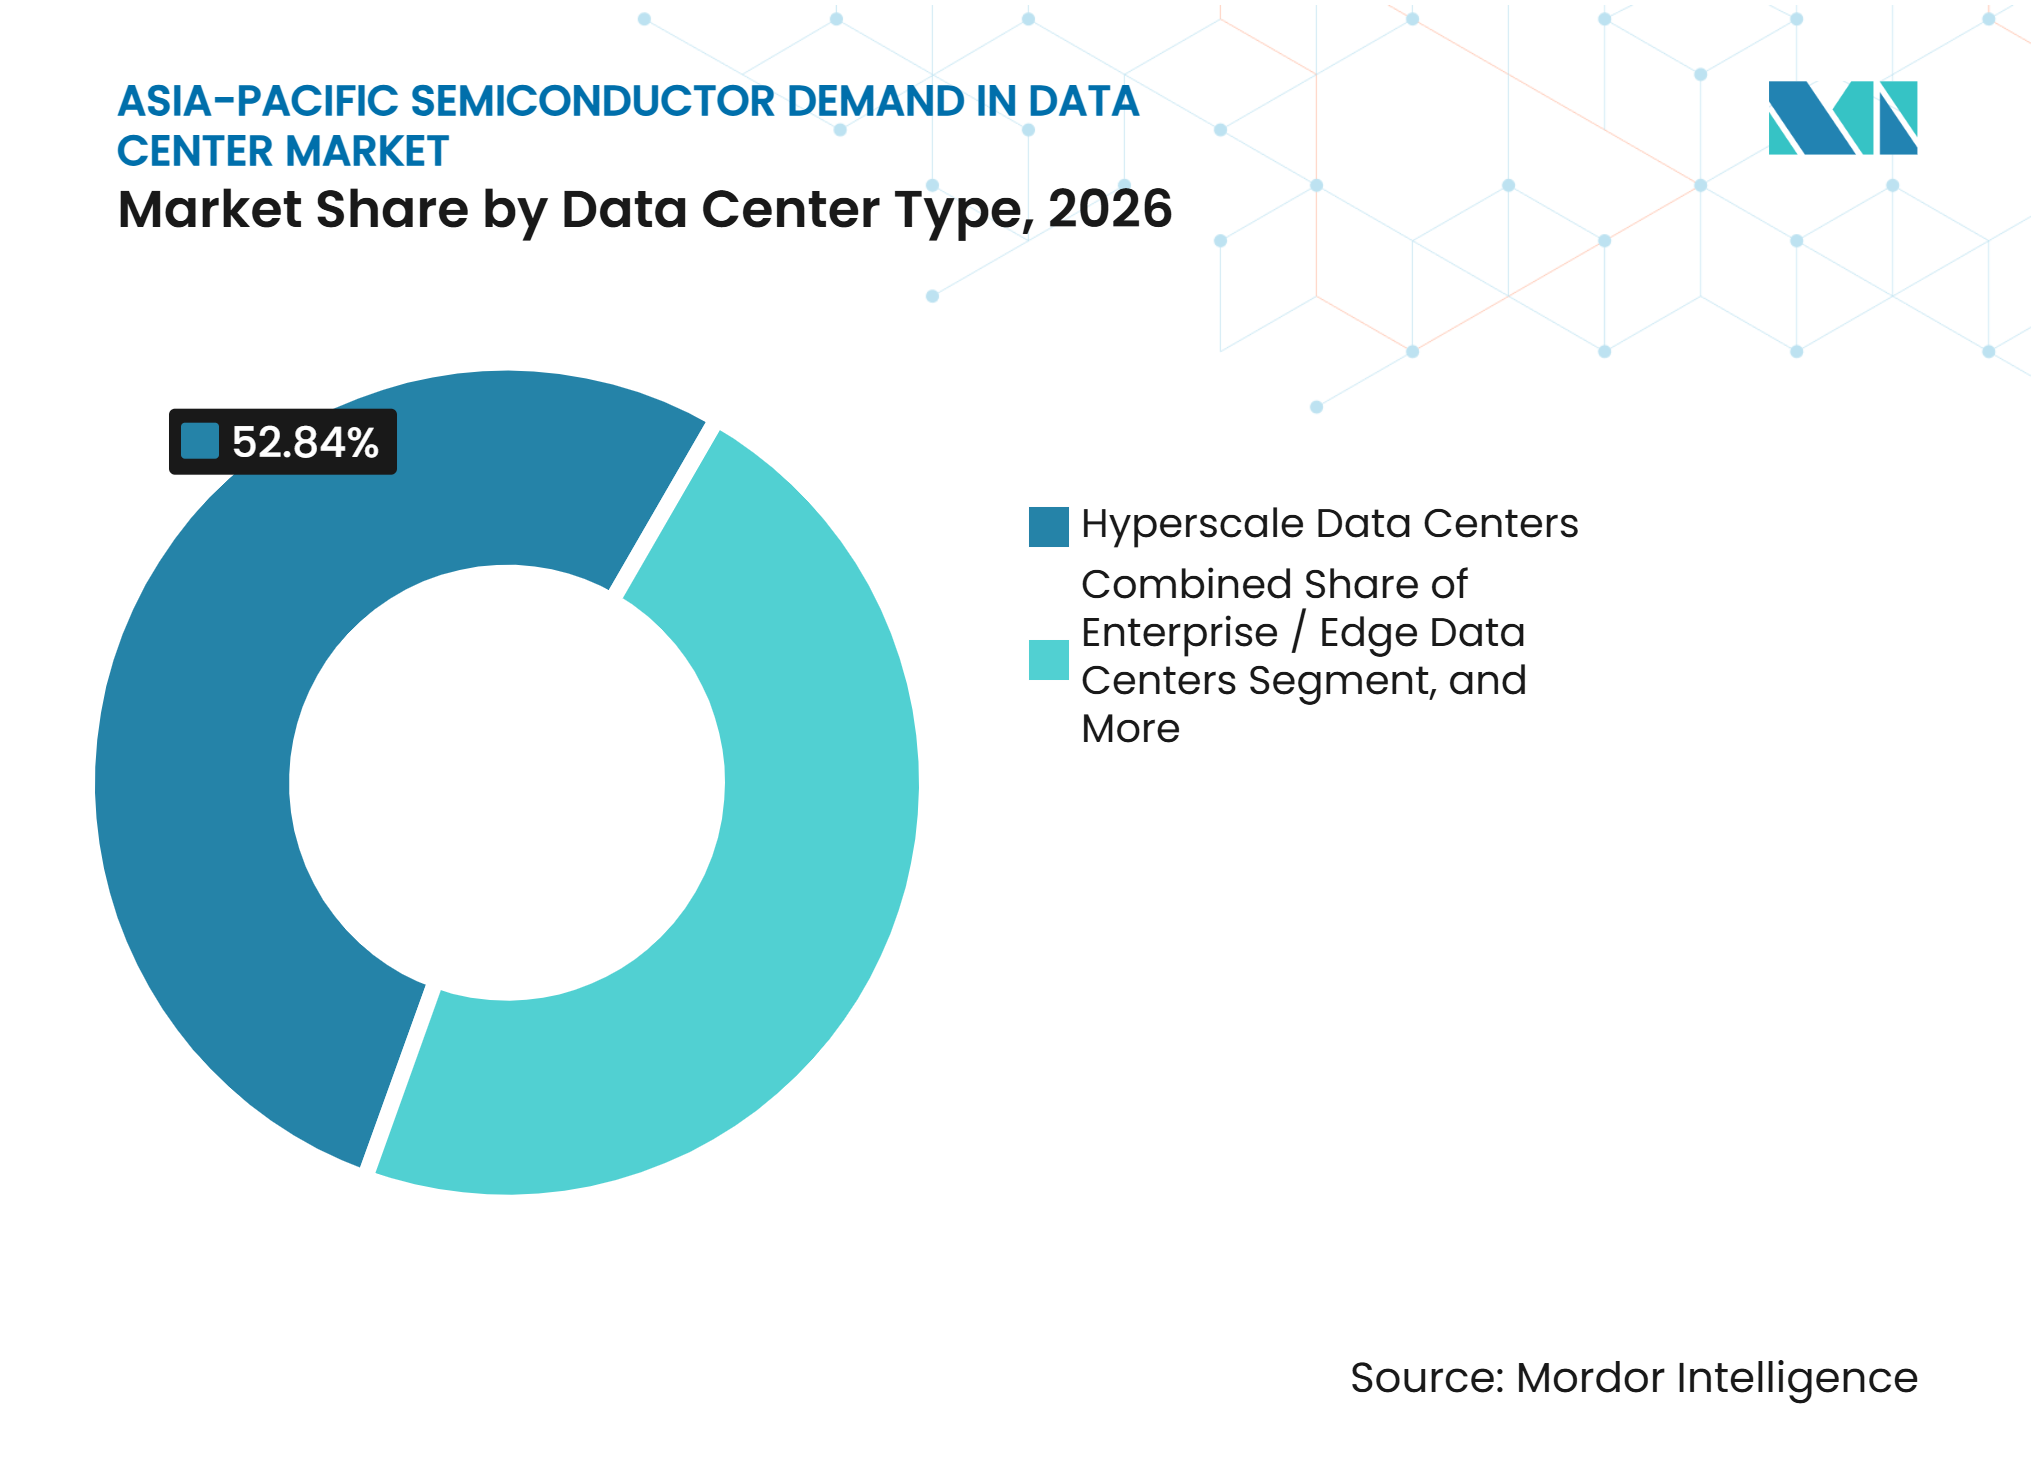
- Par type de centre de données, les centres de données hyperscale détenaient une part de revenus de 52,84 % en 2026, tandis que les centres de données d'entreprise et de périphérie devraient se développer à un CAGR de 9,36 % jusqu'en 2032.
- Par géographie, la Chine détenait une part de revenus de 43,38 % en 2026, tandis que l'Inde devrait se développer à un CAGR de 9,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'infrastructure d'entraînement et d'inférence de l'intelligence artificielle | +2.5% | Mondial, avec une concentration en Chine, au Japon, en Corée du Sud et en Inde | Court terme (≤ 2 ans) |
| Investissement hyperscale et dans le cloud souverain | +1.8% | Chine, Inde, Japon, Corée du Sud et Taïwan | Moyen terme (2-4 ans) |
| Demande croissante de mémoire à haute bande passante et de mise en réseau avancée | +1.2% | Corée du Sud, Taïwan et répercussions mondiales | Court terme (≤ 2 ans) |
| Localisation régionale de la chaîne d'approvisionnement en semiconducteurs | +0.8% | Chine, Inde, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Numérisation des entreprises dans les secteurs de la fabrication, du commerce de détail et des services financiers | +0.5% | Chine, Inde, Asie du Sud-Est et Japon | Moyen terme (2-4 ans) |
| Substitution domestique des puces d'intelligence artificielle en Chine continentale | +0.4% | Chine, avec des gains précoces à Pékin, Shanghai et Shenzhen | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'infrastructure d'entraînement et d'inférence de l'intelligence artificielle
Les dépenses en intelligence artificielle soutiennent désormais à la fois les grands clusters d'entraînement et les systèmes d'inférence distribués sur le marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique. J.P. Morgan a rapporté que 88 % des répondants interrogés en Asie-Pacifique avaient engagé des dépenses en intelligence artificielle au cours des 12 mois précédents, et que la part de l'intelligence artificielle dans les dépenses d'exploitation et d'investissement combinées devrait passer de 4,5 % à 5,8 % l'année suivante. Cette évolution accroît la demande de processeurs centraux, de processeurs graphiques, de HBM, d'ASICs de mise en réseau et de semiconducteurs de puissance, et non pas seulement d'accélérateurs. Les charges de travail agentiques nécessitent davantage de capacité de processeur central que de processeurs graphiques pour les tâches d'entraînement conventionnelles, ce qui modifie la composition des composants achetés par les hyperscalers. J.P. Morgan prévoit que les expéditions totales de processeurs centraux pour serveurs passeront de 26 millions d'unités en 2025 à 68 millions d'unités en 2028, les expéditions de processeurs centraux pour l'intelligence artificielle agentique croissant à un CAGR de 155 % sur cette période. Cette exigence plus large en matière d'équipements renforce la base de demande pour le marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique.
Investissement hyperscale et dans le cloud souverain
Les programmes d'investissement des hyperscalers augmentent le volume d'achats de semiconducteurs nécessaires pour les nouvelles installations. Meta, Microsoft, Amazon et Alphabet ont investi 380 milliards USD dans des centres de données compatibles avec l'intelligence artificielle en 2025, et leurs dépenses devaient atteindre 650 milliards USD en 2026. Les programmes d'intelligence artificielle souveraine constituent une source de demande distincte, car leurs objectifs à court terme sont souvent fondés sur la capacité de calcul nationale et le contrôle technologique. L'Inde a approuvé Semicon 2.0 en juillet 2026 avec 127 500 crores INR (13,4 milliards USD) couvrant la conception de puces, l'encapsulation avancée, la fabrication, les équipements, la recherche et le développement, et les talents.[1] Les dispositions relatives à l'approvisionnement local peuvent créer une demande fiable pour les fournisseurs de semiconducteurs domestiques qui, autrement, feraient face à un désavantage plus marqué en termes de prix et de performance par rapport aux fournisseurs mondiaux.
Demande croissante de mémoire à haute bande passante et de mise en réseau avancée
La HBM est devenue un composant à capacité limitée pour les serveurs d'intelligence artificielle sur le marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique. Le B200 de NVIDIA utilise 192 Go de HBM3E, tandis que la plateforme Rubin devrait passer à la HBM4, augmentant les exigences en bande passante pour chaque génération. La recherche fournie indique que les fabricants de mémoire pourraient ne satisfaire que 60 % de la demande mondiale en 2026, malgré les ajouts de capacité chez Samsung et SK Hynix. La capacité CoWoS de TSMC devait atteindre 1,313 million de plaquettes en 2026, tandis que NVIDIA avait réservé entre 800 000 et 850 000 plaquettes pour l'année. Les normes d'interface HBM de JEDEC et les exigences de gestion thermique de l'IEC influencent la qualification des avancées en matière de mémoire et d'encapsulation pour le déploiement. La capacité d'encapsulation a donc autant d'influence sur la disponibilité de l'offre que la production de puces de calcul.
Localisation régionale de la chaîne d'approvisionnement en semiconducteurs
La localisation réoriente les investissements en semiconducteurs dans toute la région et crée une demande moins dépendante d'un seul cycle économique. Samsung Electronics et SK Hynix se sont engagés à investir 800 000 milliards KRW (520 milliards USD) dans un pôle de fabrication de semiconducteurs en Corée du Sud pour la production de HBM et de DRAM avancée. TSMC a annoncé un investissement dépassant 23 milliards USD dans une deuxième installation japonaise axée sur la production en 3 nm, renforçant le rôle du Japon dans les chaînes d'approvisionnement en informatique haute performance. Ces programmes nécessitent également des capteurs, de l'électronique de puissance et des circuits intégrés analogiques utilisés dans la fabrication, les tests et les opérations des installations. La Corée du Sud a également reçu des engagements d'investissement de 2 milliards USD dans les semiconducteurs et l'intelligence artificielle, dont un engagement de Tokyo Electron pour une usine d'équipements et de matériaux. Ce schéma d'investissement offre aux fournisseurs spécialisés davantage de voies d'accs au marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes d'alimentation des centres de données et de raccordement au réseau | -1.5% | Asie-Pacifique, en particulier l'Inde, l'Asie du Sud-Est et les régions orientales de la Chine | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans l'encapsulation avancée et la capacité HBM | -1.2% | Corée du Sud, Taïwan et répercussions mondiales | Court terme (≤ 2 ans) |
| Contrôles à l'exportation et restrictions d'accès aux technologies | -0.9% | Chine, avec des répercussions au Vietnam et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Coût élevé de l'infrastructure de centres de données optimisée pour l'intelligence artificielle | -0.7% | Mondial, avec des effets aigus sur les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'alimentation des centres de données et de raccordement au réseau
La capacité du réseau électrique devient une contrainte opérationnelle immédiate pour le marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique. L'évaluation fournie indiquait que la consommation d'électricité des centres de données en Asie-Pacifique pourrait passer de moins de 200 TWh en 2025 à plus de 1 000 TWh d'ici le milieu des années 2030. Plus de 32 GW de capacité planifiée dans plus de 1 150 projets augmentent la pression sur les réseaux électriques. Les nouveaux raccordements comportent de plus en plus des exigences en matière de stockage par batterie et d'approvisionnement en énergie renouvelable. En Inde, la capacité planifiée pour Visakhapatnam, Mumbai et Hyderabad pourrait représenter respectivement 80 %, 60 % et 20 % de la demande de pointe actuelle de chaque ville d'ici l'exercice 2030. Les retards dans la fourniture d'énergie peuvent reporter la mise en service des centres de données et retarder l'utilisation des commandes de semiconducteurs déjà passées par les opérateurs.
Goulots d'étranglement dans l'encapsulation avancée et la capacité HBM
L'encapsulation avancée ne peut pas encore suivre la croissance de la demande pour les systèmes d'intelligence artificielle. L'écart entre l'offre et la demande de CoWoS de TSMC était estimé à 20 % en 2026, même si la production mensuelle devait passer de 70 000 plaquettes en 2025 à 130 000-140 000 plaquettes d'ici fin 2026. Le CoWoS-S approche des limites de taille de réticule pour les grandes puces d'intelligence artificielle, ce qui a incité les clients à envisager le CoWoS-L et à accepter des risques supplémentaires en matière de rendement et de coûts. La nouvelle capacité de fabrication de mémoire de Samsung et SK Hynix n'était pas attendue de manière significative avant fin 2027 ou 2028. La production de HBM nécessite plus de capacité de salle blanche par gigaoctet que la DRAM conventionnelle, de sorte que le passage à la HBM limite également la production de mémoire standard. Les contraintes d'approvisionnement qui en résultent peuvent augmenter les coûts et retarder le déploiement de la nouvelle infrastructure d'intelligence artificielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les processeurs dominent les dépenses en infrastructure d'intelligence artificielleLes processeurs représentaient 44,27 % des revenus régionaux en 2026, ce qui en fait la plus grande catégorie de produits. Les clusters d'entraînement intensifs en processeurs graphiques constituent la principale source de revenus des processeurs, mais les ASICs personnalisés et la logique de mise en réseau jouent également un rôle croissant. Broadcom a déclaré un chiffre d'affaires en semiconducteurs pour l'intelligence artificielle de 16,7 milliards USD au troisième trimestre fiscal 2026, en hausse de 221 % en glissement annuel. Intel a déclaré un chiffre d'affaires dans les centres de données et l'intelligence artificielle de 7,3 milliards USD au troisième trimestre 2026, en hausse de 78 % en glissement annuel, à mesure que les déploiements Xeon et EPYC se développaient dans les systèmes cloud et d'entreprise.[2] Les FPGAs, DPUs, SmartNICs et commutateurs réseau sont achetés à mesure que les opérateurs étendent les structures InfiniBand et Ethernet pour les clusters d'accélérateurs.
Le type de mémoire devrait croître à un CAGR de 9,24 % jusqu'en 2032, le taux le plus élevé parmi les catégories de produits sur le marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique. SK Hynix a cité une estimation selon laquelle le marché mondial de la HBM atteindrait 54,6 milliards USD en 2026, en hausse de 58 % en glissement annuel. La transition de la HBM3E à la HBM4 et la plateforme Rubin prévue absorbent une plus grande part de la capacité de mémoire. La demande d'ASICs personnalisés augmente également les besoins en HBM, selon l'analyse fournie. La demande de mémoire flash NAND augmente à mesure que les systèmes d'intelligence artificielle nécessitent une capacité SSD d'entreprise pour les poids des modèles et les charges de travail de génération augmentée par récupération, tandis que l'électronique de puissance, les circuits intégrés analogiques et les capteurs deviennent de plus en plus importants, chaque déploiement nécessitant du matériel supplémentaire de gestion et de surveillance de l'énergie.



Par application :
les équipements informatiques restent le principal poste de dépensesLes équipements informatiques représentaient 77,69 % des revenus régionaux en 2026. Cette catégorie comprend les serveurs, les systèmes de stockage et le matériel de mise en réseau qui reçoivent la majorité des investissements en processeurs, mémoire et circuits intégrés logiques. Dell'Oro Group a rapporté une croissance de 182 % en glissement annuel des revenus mondiaux des semiconducteurs et composants utilisés dans les serveurs et le stockage des centres de données au deuxième trimestre 2026. La DRAM et les disques de stockage ont été identifiés comme des contributeurs majeurs à cette croissance. Les systèmes d'inférence nécessitent de plus en plus un équilibre différent entre la bande passante mémoire et la capacité de calcul par rapport aux systèmes d'entraînement, élargissant les configurations d'équipements utilisées par les opérateurs.
Les systèmes d'alimentation pour serveurs et baies devraient croître à un CAGR de 9,29 % jusqu'en 2032. Les principales installations d'intelligence artificielle atteignent ou dépassent 100 kW par baie, augmentant ainsi le contenu en semiconducteurs par baie. Les circuits intégrés de gestion de l'alimentation, les dispositifs de commutation GaN et SiC, et les modules d'alimentation intelligents sont utilisés pour gérer cette charge électrique plus élevée. Les systèmes de sauvegarde sur batterie, de stockage d'énergie, d'alimentation des installations, de refroidissement, de gestion thermique, de surveillance et de sécurité nécessitent davantage de composants d'alimentation, de capteurs, de circuits intégrés de contrôle et d'analyses embarquées. Ces exigences étendent le secteur de la demande en semiconducteurs pour les centres de données en Asie-Pacifique au-delà des composants de serveurs conventionnels.
Par type de centre de données :
les installations hyperscale dominent, tandis que les systèmes d'entreprise et de périphérie se développentLes centres de données hyperscale représentaient 52,84 % de la part des revenus en 2026. Leur position est soutenue par d'importants programmes d'investissement des principaux opérateurs cloud de la région. Les principales entreprises internet chinoises devaient investir plus de 70 milliards USD dans la capacité des centres de données en 2026, principalement via des installations hyperscale. En Corée du Sud et au Japon, les accords de colocation soutiennent également l'expansion, et Actis a rapporté que son centre de données hyperscale à Séoul était entièrement contracté depuis février 2024. Les ASICs propriétaires de Google et d'AWS aident les hyperscalers à diversifier leurs achats de silicium au-delà des accélérateurs commerciaux.
Les centres de données d'entreprise et de périphérie devraient se développer à un CAGR de 9,36 % jusqu'en 2032. Les charges de travail d'inférence se rapprochent des utilisateurs là où les opérateurs ont besoin d'une latence plus faible, de la résidence des données et d'une capacité de traitement locale. IDC a identifié les contraintes d'alimentation et d'autorisation des hyperscalers, les besoins en temps réel et la croissance rapide des volumes de données en périphérie comme des moteurs de la demande d'accélérateurs en périphérie. Les organisations manufacturières, de services financiers et de commerce de détail ont besoin de processeurs d'intelligence artificielle embarqués, de modules d'alimentation robustes et de capteurs industriels qui diffèrent de la configuration axée sur les processeurs graphiques commune dans les systèmes hyperscale. Les fournisseurs de colocation offrent une capacité dédiée sans le coût d'une installation auto-construite et adoptent davantage de composants de refroidissement liquide et de gestion de l'alimentation à mesure que la densité des baies augmente, élargissant la demande en semiconducteurs pour les centres de données en Asie-Pacifique sur les sites informatiques centralisés et distribués.

Analyse géographique
Chine : l'approvisionnement domestique remodèle les achats d'infrastructure d'intelligence artificielle
La Chine représentait 43,38 % de la demande en semiconducteurs pour les centres de données en Asie-Pacifique en 2026. Le pays prépare un plan quinquennal de 2 000 milliards CNY (295 milliards USD) pour des pôles de calcul d'intelligence artificielle interconnectés qui exigeraient qu'au moins 80 % de la technologie provienne de fournisseurs domestiques. Cette règle crée une voie plus claire vers le déploiement pour les fournisseurs domestiques, tels que Huawei Technologies, dans les installations financées par l'État. Les principales entreprises internet chinoises devaient investir plus de 70 milliards USD dans la capacité des centres de données en 2026, modifiant un modèle d'approvisionnement qui avait précédemment orienté une grande part des dépenses des hyperscalers vers des puces étrangères. Les contrôles à l'exportation et les exigences d'approvisionnement domestique resteront des facteurs de conformité importants dans les investissements en centres de données et la sélection des puces.
Inde : la croissance des capacités est soutenue par la politique et la demande contractée
L'Inde devrait se développer à un CAGR de 9,18 % jusqu'en 2032. La capacité installée des centres de données devrait être multipliée par cinq pour atteindre 7,5 GW d'ici l'exercice 2030, soutenue par des investissements dépassant 300 000 crores INR (35 milliards USD) sur les quatre exercices se terminant en mars 2030. Près de la moitié de la capacité à venir était déjà engagée dans le cadre de contrats à long terme, offrant une meilleure visibilité pour les achats d'équipements. Semicon 2.0 couvre la conception de puces, la fabrication, l'encapsulation, les matériaux, les équipements, la recherche et le développement, et les compétences, et cinq des 12 unités de semiconducteurs approuvées étaient en production commerciale en septembre 2026. Les besoins de localisation des données et l'adoption de l'intelligence artificielle par les entreprises soutiennent la capacité de calcul locale, mais le calendrier de raccordement au réseau à Visakhapatnam, Mumbai et Hyderabad reste une contrainte centrale.
Japon, Corée du Sud, Taïwan et autres marchés d'Asie-Pacifique : la fabrication et le développement des capacités se poursuivent
Le Japon, la Corée du Sud, Taïwan et les sites émergents d'Asie-Pacifique combinent les investissements manufacturiers avec la croissance de la capacité des centres de données. L'investissement de TSMC de plus de 23 milliards USD dans une deuxième installation japonaise en 3 nm renforce la production régionale de dispositifs informatiques haute performance.[3] Le plan de la Corée du Sud prévoit 550 000 milliards KRW (407 milliards USD) dans les centres de données d'intelligence artificielle d'ici 2029 et une capacité supplémentaire de 10 GW d'ici 2035, tandis que Samsung Electronics et SK Hynix se sont engagés à investir 800 000 milliards KRW (520 milliards USD) dans un nouveau pôle de fabrication. Taïwan reste central pour la fabrication et l'encapsulation avancées, tandis que la Malaisie, Singapour, la Thaïlande, le Vietnam et les Philippines attirent des projets nécessitant une énergie disponible et des conditions de conformité favorables.
Paysage concurrentiel
Concentration du Marché
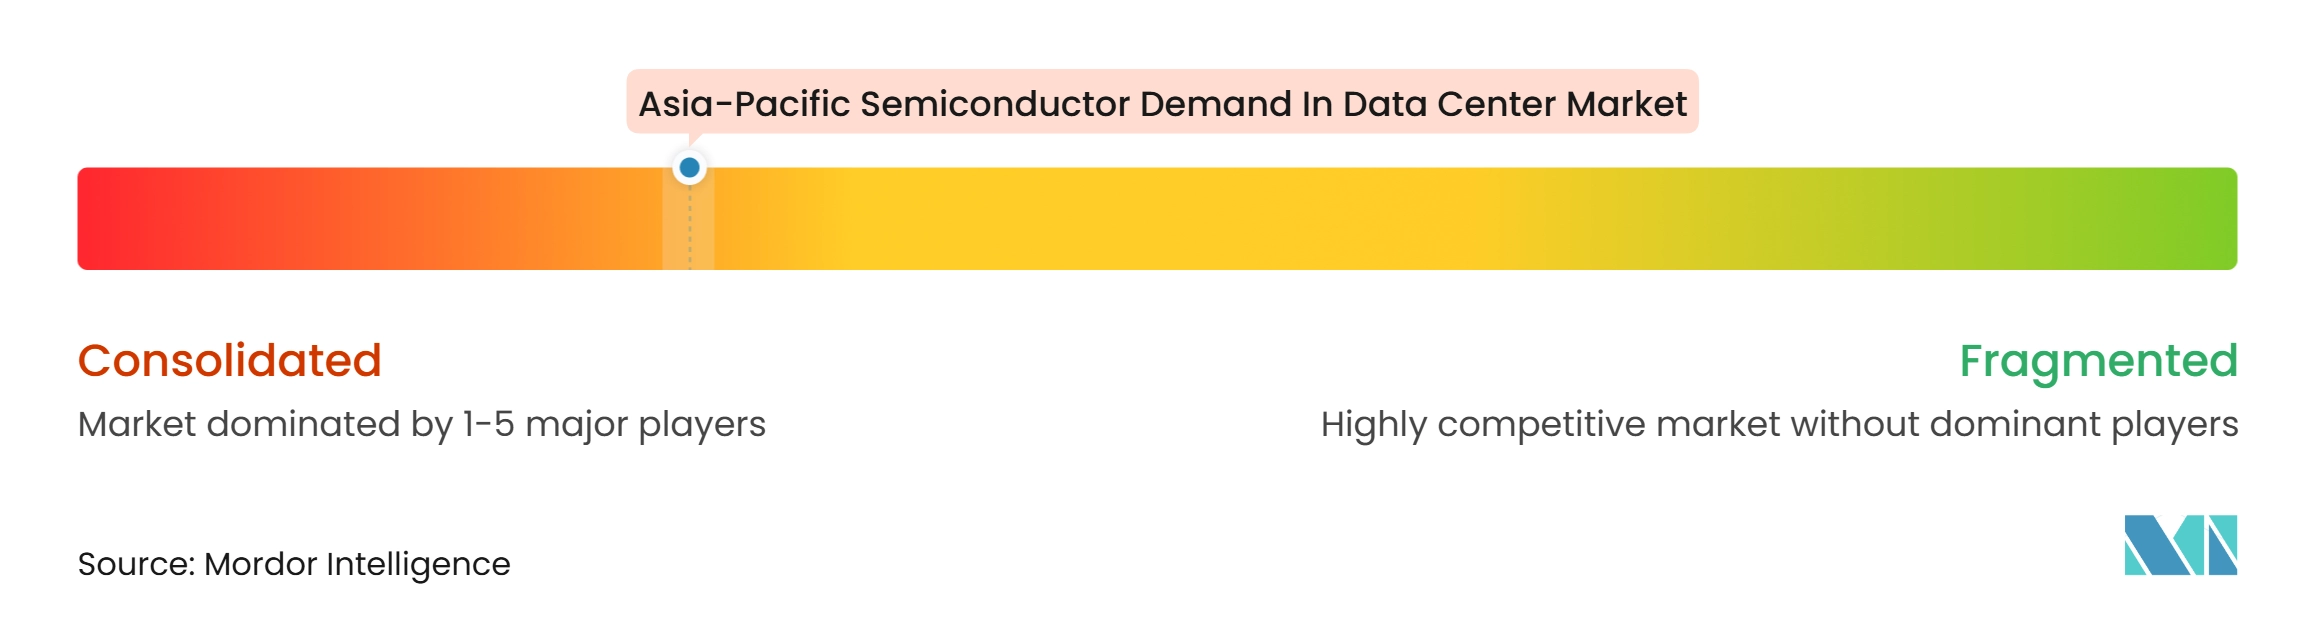
Le marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique s'est concentré dans les accélérateurs d'intelligence artificielle, la HBM et l'encapsulation avancée, tandis que l'électronique de puissance, les circuits intégrés analogiques, les capteurs et les services d'encapsulation restent plus distribués. NVIDIA a déclaré 89 milliards USD de revenus dans les centres de données pour le deuxième trimestre fiscal 2027, pour le trimestre clos le 26 juillet 2026.[4] Le chiffre d'affaires en semiconducteurs pour l'intelligence artificielle de Broadcom a atteint 16,7 milliards USD au troisième trimestre fiscal 2026, en hausse de 221 % en glissement annuel, confirmant le rôle croissant des ASICs personnalisés et de la logique de mise en réseau. Samsung Electronics, SK Hynix et Micron représentaient 90,5 % des ventes mondiales de DRAM au quatrième trimestre 2025. Le CoWoS-L de TSMC devrait rester une plateforme d'encapsulation avancée majeure pour les puces d'intelligence artificielle jusqu'en 2028.
Les hyperscalers stimulent la demande en semiconducteurs pour les centres de données en Asie-Pacifique grâce à des conceptions d'ASICs propriétaires et à des relations étroites avec les fonderies. L'architecture Arm soutient des puces telles que le Yitian 710 d'Alibaba et le Graviton d'AWS, offrant aux fournisseurs cloud une voie pour adapter les processeurs de serveurs à leurs charges de travail. TSMC a révélé qu'il évaluait des options de production de DRAM 3D à la demande de NVIDIA, notamment une nouvelle installation de mémoire ou la conversion d'une usine existante. Cette réflexion reflète la pénurie persistante de capacité de mémoire et la valeur stratégique d'une intégration plus étroite entre la fonderie, l'encapsulation et l'approvisionnement en mémoire. Ce changement pourrait intensifier la concurrence pour les producteurs de mémoire établis s'il conduit à de nouvelles capacités de fabrication.
En Chine, le portefeuille Ascend de Huawei bénéficie des exigences relatives aux puces domestiques dans les projets financés par l'État. Cambricon Technologies, Iluvatar CoreX et Phytium Technology gagnent également du terrain dans les déploiements de centres de données domestiques, ajoutant davantage de fournisseurs dans un domaine précédemment dominé par NVIDIA et AMD. TSMC a étendu une étape clé de production frontale CoWoS en travaillant avec des partenaires d'assemblage et de test de semiconducteurs externalisés, dont ASE, à mesure que la demande d'encapsulation augmentait. SK Telecom, NTT et Chunghwa Telecom ont également accepté d'investir dans un fonds axé sur l'infrastructure des centres de données d'intelligence artificielle, les semiconducteurs d'intelligence artificielle, les communications optiques et les startups de logiciels d'intelligence artificielle, soulignant que l'accès à la capacité, les partenariats écosystémiques et les canaux d'approvisionnement locaux comptent autant que les performances de conception des puces.
Leaders du secteur de la demande en semiconducteurs pour les centres de données en Asie-Pacifique
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Broadcom Inc.
-
Marvell Technology, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Broadcom Inc.
- Marvell Technology, Inc.
- Arm Holdings plc
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Kioxia Holdings Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- United Microelectronics Corporation
- GlobalFoundries Inc.
- Huawei Technologies Co., Ltd.
- Alibaba Group Holding Limited
- Google LLC
- Amazon.com, Inc.
- Microsoft Corporation
- IBM Corporation
Développements industriels récents dans Marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique
- Novembre 2026 : La Corée du Sud a attiré un record de 2 milliards USD d'engagements d'investissements étrangers dans les semiconducteurs et l'intelligence artificielle lors d'un forum commercial annuel, dont des engagements de Tokyo Electron pour une usine d'équipements et de matériaux semiconducteurs et de Nscale, basée au Royaume-Uni, pour un centre de données d'intelligence artificielle en Corée du Sud, renforçant la position du pays en tant que pôle intégré de semiconducteurs et de centres de données. Les engagements couvraient à la fois les intrants manufacturiers et l'infrastructure numérique, reliant la capacité en puces à la demande de calcul locale.
- Octobre 2026 : TSMC a étendu l'externalisation d'une étape frontale clé du CoWoS, la puce sur plaquette, à des partenaires OSAT dont ASE, alors que NVIDIA avait réservé entre 800 000 et 850 000 plaquettes CoWoS pour 2026. L'écart entre l'offre et la demande de CoWoS était estimé à 20 % tout au long de l'année, maintenant l'encapsulation avancée comme une contrainte de marché contraignante. Le recours aux partenaires OSAT reflète les efforts visant à soulager une contrainte de production qui affecte les calendriers de déploiement des puces.
- Octobre 2026 : Le CoWoS-L de TSMC devait rester la solution d'encapsulation avancée dominante pour les puces d'intelligence artificielle jusqu'en 2028, AWS et Microsoft devant adopter le CoWoS-L en 2027, élargissant la base de clients de l'encapsulation avancée au-delà de NVIDIA et AMD.
- Septembre 2026 : Micron a dévoilé un module DRAM DDR5 de 512 Go pour les serveurs d'intelligence artificielle et de centres de données. Le module doublait la capacité par rapport aux offres de nouvelle génération existantes tout en réduisant la consommation d'énergie de plus de 60 %, et AMD et Intel le validaient pour les plateformes de serveurs de nouvelle génération avec une production de masse ciblée pour le second semestre 2027. Ce développement répond aux exigences de capacité mémoire et d'alimentation dans des configurations de serveurs plus denses.
Périmètre du rapport sur le marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique
Le marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique couvre la demande de composants semiconducteurs utilisés dans l'infrastructure des centres de données dans la région Asie-Pacifique. Ces composants comprennent les processeurs, les puces mémoire, les contrôleurs de stockage, les puces de mise en réseau, les unités de traitement graphique et d'autres circuits intégrés qui soutiennent le traitement des données, le stockage, la connectivité et les opérations d'informatique en nuage.
Le rapport sur le marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique est segmenté par type de produit (processeurs [unités centrales de traitement (UCT), unités de traitement graphique (UTG), microcontrôleurs (MCU) et processeurs de signal numérique (DSP)], circuits intégrés logiques [réseaux de portes programmables in situ (FPGA), DPU/IPU/SmartNIC, commutateurs réseau et connectivité de baies de serveurs, circuits intégrés de contrôle et autres circuits intégrés logiques], type de mémoire [DRAM, mémoire à haute bande passante (HBM), mémoire flash NAND, mémoire flash NOR et autres types de mémoire], électronique de puissance [composants discrets {redresseurs, transistors bipolaires, MOSFETs, IGBTs et autres composants discrets}, modules de puissance {modules à thyristors, modules IGBT, modules MOSFET et modules de puissance intelligents (IPM)}, et circuits intégrés de puissance {PMIC (multicanaux), régulateurs de commutation (AC/DC et DC/DC, isolés/non isolés), régulateurs linéaires, circuits intégrés de gestion de batterie, circuits intégrés de pilotage de grille et autres circuits intégrés de puissance}], circuits intégrés analogiques [circuits intégrés d'interface et de conditionnement de signal, circuits intégrés de conversion de signal, circuits intégrés analogiques spécifiques à l'application], optoélectronique [émetteurs laser, photodétecteurs et photodiodes, optocoupleurs et isolateurs optiques, commutateurs optiques, et émetteurs et détecteurs infrarouges], et capteurs [capteurs de température, capteurs de pression, capteurs à effet Hall et de champ magnétique, capteurs de courant, capteurs d'humidité, et capteurs de gaz et de fumée]), application (équipements informatiques, systèmes d'alimentation pour serveurs et baies, systèmes de sauvegarde sur batterie et de stockage d'énergie, infrastructure d'alimentation des installations, infrastructure de refroidissement et de gestion thermique, surveillance et automatisation des centres de données, et infrastructure de sécurité et de sûreté), type de centre de données (centres de données hyperscale, centres de données de colocation et centres de données d'entreprise/périphérie), et géographie (Chine, Japon, Corée du Sud, Taïwan, Inde et reste de l'Asie-Pacifique)
Aperçu de la segmentation
| Processeurs | Unités centrales de traitement (UCT) | |
| Unités de traitement graphique (UTG) | ||
| Microcontrôleurs (MCU) | ||
| Processeurs de signal numérique (DSP) | ||
| Circuits intégrés logiques | Réseaux de portes programmables in situ (FPGA) | |
| DPU / IPU / SmartNIC | ||
| Commutateurs réseau et connectivité de baies de serveurs | ||
| Circuits intégrés de contrôle | ||
| Autres circuits intégrés logiques | ||
| Type de mémoire | DRAM | |
| Mémoire à haute bande passante (HBM) | ||
| Mémoire flash NAND | ||
| Mémoire flash NOR | ||
| Autres types de mémoire | ||
| Électronique de puissance | Composants discrets | Redresseurs |
| Transistors bipolaires | ||
| MOSFETs | ||
| IGBTs | ||
| Autres composants discrets | ||
| Modules de puissance | Modules à thyristors | |
| Modules IGBT | ||
| Modules MOSFET | ||
| Modules de puissance intelligents (IPM) | ||
| Circuits intégrés de puissance | PMIC (multicanaux) | |
| Régulateurs de commutation (AC/DC, DC/DC, isolés/non isolés) | ||
| Régulateurs linéaires | ||
| Circuits intégrés de gestion de batterie | ||
| Circuits intégrés de pilotage de grille | ||
| Autres circuits intégrés de puissance | ||
| Circuits intégrés analogiques | Circuits intégrés d'interface et de conditionnement de signal | |
| Circuits intégrés de conversion de signal | ||
| Circuits intégrés analogiques spécifiques à l'application | ||
| Optoélectronique | Émetteurs laser | |
| Photodétecteurs et photodiodes | ||
| Optocoupleurs et isolateurs optiques | ||
| Commutateurs optiques | ||
| Émetteurs et détecteurs infrarouges | ||
| Capteurs | Capteurs de température | |
| Capteurs de pression | ||
| Capteurs à effet Hall et de champ magnétique | ||
| Capteurs de courant | ||
| Capteurs d'humidité | ||
| Capteurs de gaz et de fumée | ||
| Équipements informatiques |
| Systèmes d'alimentation pour serveurs et baies |
| Systèmes de sauvegarde sur batterie et de stockage d'énergie |
| Infrastructure d'alimentation des installations |
| Infrastructure de refroidissement et de gestion thermique |
| Surveillance et automatisation des centres de données |
| Infrastructure de sécurité et de sûreté |
| Centres de données hyperscale |
| Centres de données de colocation |
| Centres de données d'entreprise / périphérie |
| Chine |
| Japon |
| Corée du Sud |
| Taïwan |
| Inde |
| Reste de l'Asie-Pacifique |
| Par type de produit | Processeurs | Unités centrales de traitement (UCT) | |
| Unités de traitement graphique (UTG) | |||
| Microcontrôleurs (MCU) | |||
| Processeurs de signal numérique (DSP) | |||
| Circuits intégrés logiques | Réseaux de portes programmables in situ (FPGA) | ||
| DPU / IPU / SmartNIC | |||
| Commutateurs réseau et connectivité de baies de serveurs | |||
| Circuits intégrés de contrôle | |||
| Autres circuits intégrés logiques | |||
| Type de mémoire | DRAM | ||
| Mémoire à haute bande passante (HBM) | |||
| Mémoire flash NAND | |||
| Mémoire flash NOR | |||
| Autres types de mémoire | |||
| Électronique de puissance | Composants discrets | Redresseurs | |
| Transistors bipolaires | |||
| MOSFETs | |||
| IGBTs | |||
| Autres composants discrets | |||
| Modules de puissance | Modules à thyristors | ||
| Modules IGBT | |||
| Modules MOSFET | |||
| Modules de puissance intelligents (IPM) | |||
| Circuits intégrés de puissance | PMIC (multicanaux) | ||
| Régulateurs de commutation (AC/DC, DC/DC, isolés/non isolés) | |||
| Régulateurs linéaires | |||
| Circuits intégrés de gestion de batterie | |||
| Circuits intégrés de pilotage de grille | |||
| Autres circuits intégrés de puissance | |||
| Circuits intégrés analogiques | Circuits intégrés d'interface et de conditionnement de signal | ||
| Circuits intégrés de conversion de signal | |||
| Circuits intégrés analogiques spécifiques à l'application | |||
| Optoélectronique | Émetteurs laser | ||
| Photodétecteurs et photodiodes | |||
| Optocoupleurs et isolateurs optiques | |||
| Commutateurs optiques | |||
| Émetteurs et détecteurs infrarouges | |||
| Capteurs | Capteurs de température | ||
| Capteurs de pression | |||
| Capteurs à effet Hall et de champ magnétique | |||
| Capteurs de courant | |||
| Capteurs d'humidité | |||
| Capteurs de gaz et de fumée | |||
| Par application | Équipements informatiques | ||
| Systèmes d'alimentation pour serveurs et baies | |||
| Systèmes de sauvegarde sur batterie et de stockage d'énergie | |||
| Infrastructure d'alimentation des installations | |||
| Infrastructure de refroidissement et de gestion thermique | |||
| Surveillance et automatisation des centres de données | |||
| Infrastructure de sécurité et de sûreté | |||
| Par type de centre de données | Centres de données hyperscale | ||
| Centres de données de colocation | |||
| Centres de données d'entreprise / périphérie | |||
| Par géographie | Chine | ||
| Japon | |||
| Corée du Sud | |||
| Taïwan | |||
| Inde | |||
| Reste de l'Asie-Pacifique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique ?
Le marché de la demande en semiconducteurs pour les centres de données en Asie-Pacifique s'élevait à 317,52 milliards USD en 2026 et devrait atteindre 513,76 milliards USD d'ici 2032, à un CAGR de 8,38 % de 2027 à 2032. La croissance est liée à la construction d'installations prêtes pour l'intelligence artificielle et à un contenu en semiconducteurs plus large par déploiement.
Quelle catégorie de produits détient la plus grande part de la demande en semiconducteurs pour les centres de données en Asie-Pacifique ?
Les processeurs dominent la catégorie de produits avec une part de revenus de 44,27 % en 2026, soutenus par les clusters d'entraînement intensifs en processeurs graphiques et la demande croissante de processeurs centraux, d'ASICs personnalisés, de commutateurs réseau, de DPU, de SmartNIC et d'autres composants logiques utilisés dans les systèmes d'intelligence artificielle à haute densité.
Quelle application devrait connaître la croissance la plus rapide dans la demande régionale en semiconducteurs pour les centres de données ?
Les systèmes d'alimentation pour serveurs et baies devraient se développer à un CAGR de 9,29 % jusqu'en 2032, à mesure que les baies d'intelligence artificielle atteignent des densités de puissance plus élevées et nécessitent davantage de composants de gestion de l'alimentation, de dispositifs de commutation et de modules d'alimentation intelligents.
Pourquoi la HBM est-elle importante pour les déploiements de centres de données d'intelligence artificielle ?
La HBM répond aux besoins en bande passante des accélérateurs d'intelligence artificielle, mais l'approvisionnement reste limité par la capacité de fabrication de mémoire et d'encapsulation avancée. La transition vers la HBM4 accroît le besoin d'encapsulation qualifiée et de davantage de capacité de salle blanche.
Quel pays devrait connaître la croissance la plus rapide dans la demande en semiconducteurs pour les centres de données en Asie-Pacifique ?
L'Inde devrait croître à un CAGR de 9,18 % jusqu'en 2032, soutenue par la nouvelle capacité des centres de données, les contrats à long terme, les investissements dans la politique des semiconducteurs et l'adoption de l'informatique basée sur l'intelligence artificielle par les entreprises.
Qu'est-ce qui limite le rythme d'expansion des centres de données d'intelligence artificielle en Asie-Pacifique ?
Les retards de raccordement au réseau, la disponibilité de l'énergie, les limites de l'encapsulation avancée et les pénuries de HBM peuvent reporter la mise en service des installations et le déploiement des semiconducteurs. Ces contraintes peuvent affecter les projets même lorsque les opérateurs ont engagé des achats d'équipements, sécurisé des sites et contracté une capacité à long terme pour leurs installations et réseaux de calcul régionaux planifiés.