
Marktgröße und Marktanteil des Halbleiterbedarfs in Rechenzentren im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 317.52 Milliarden US-Dollar |
| Marktgröße (2027) | 343.64 Milliarden US-Dollar |
| Marktgröße (2032) | 513.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.38 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Halbleiterbedarfs in Rechenzentren im asiatisch-pazifischen Raum von Mordor Intelligence
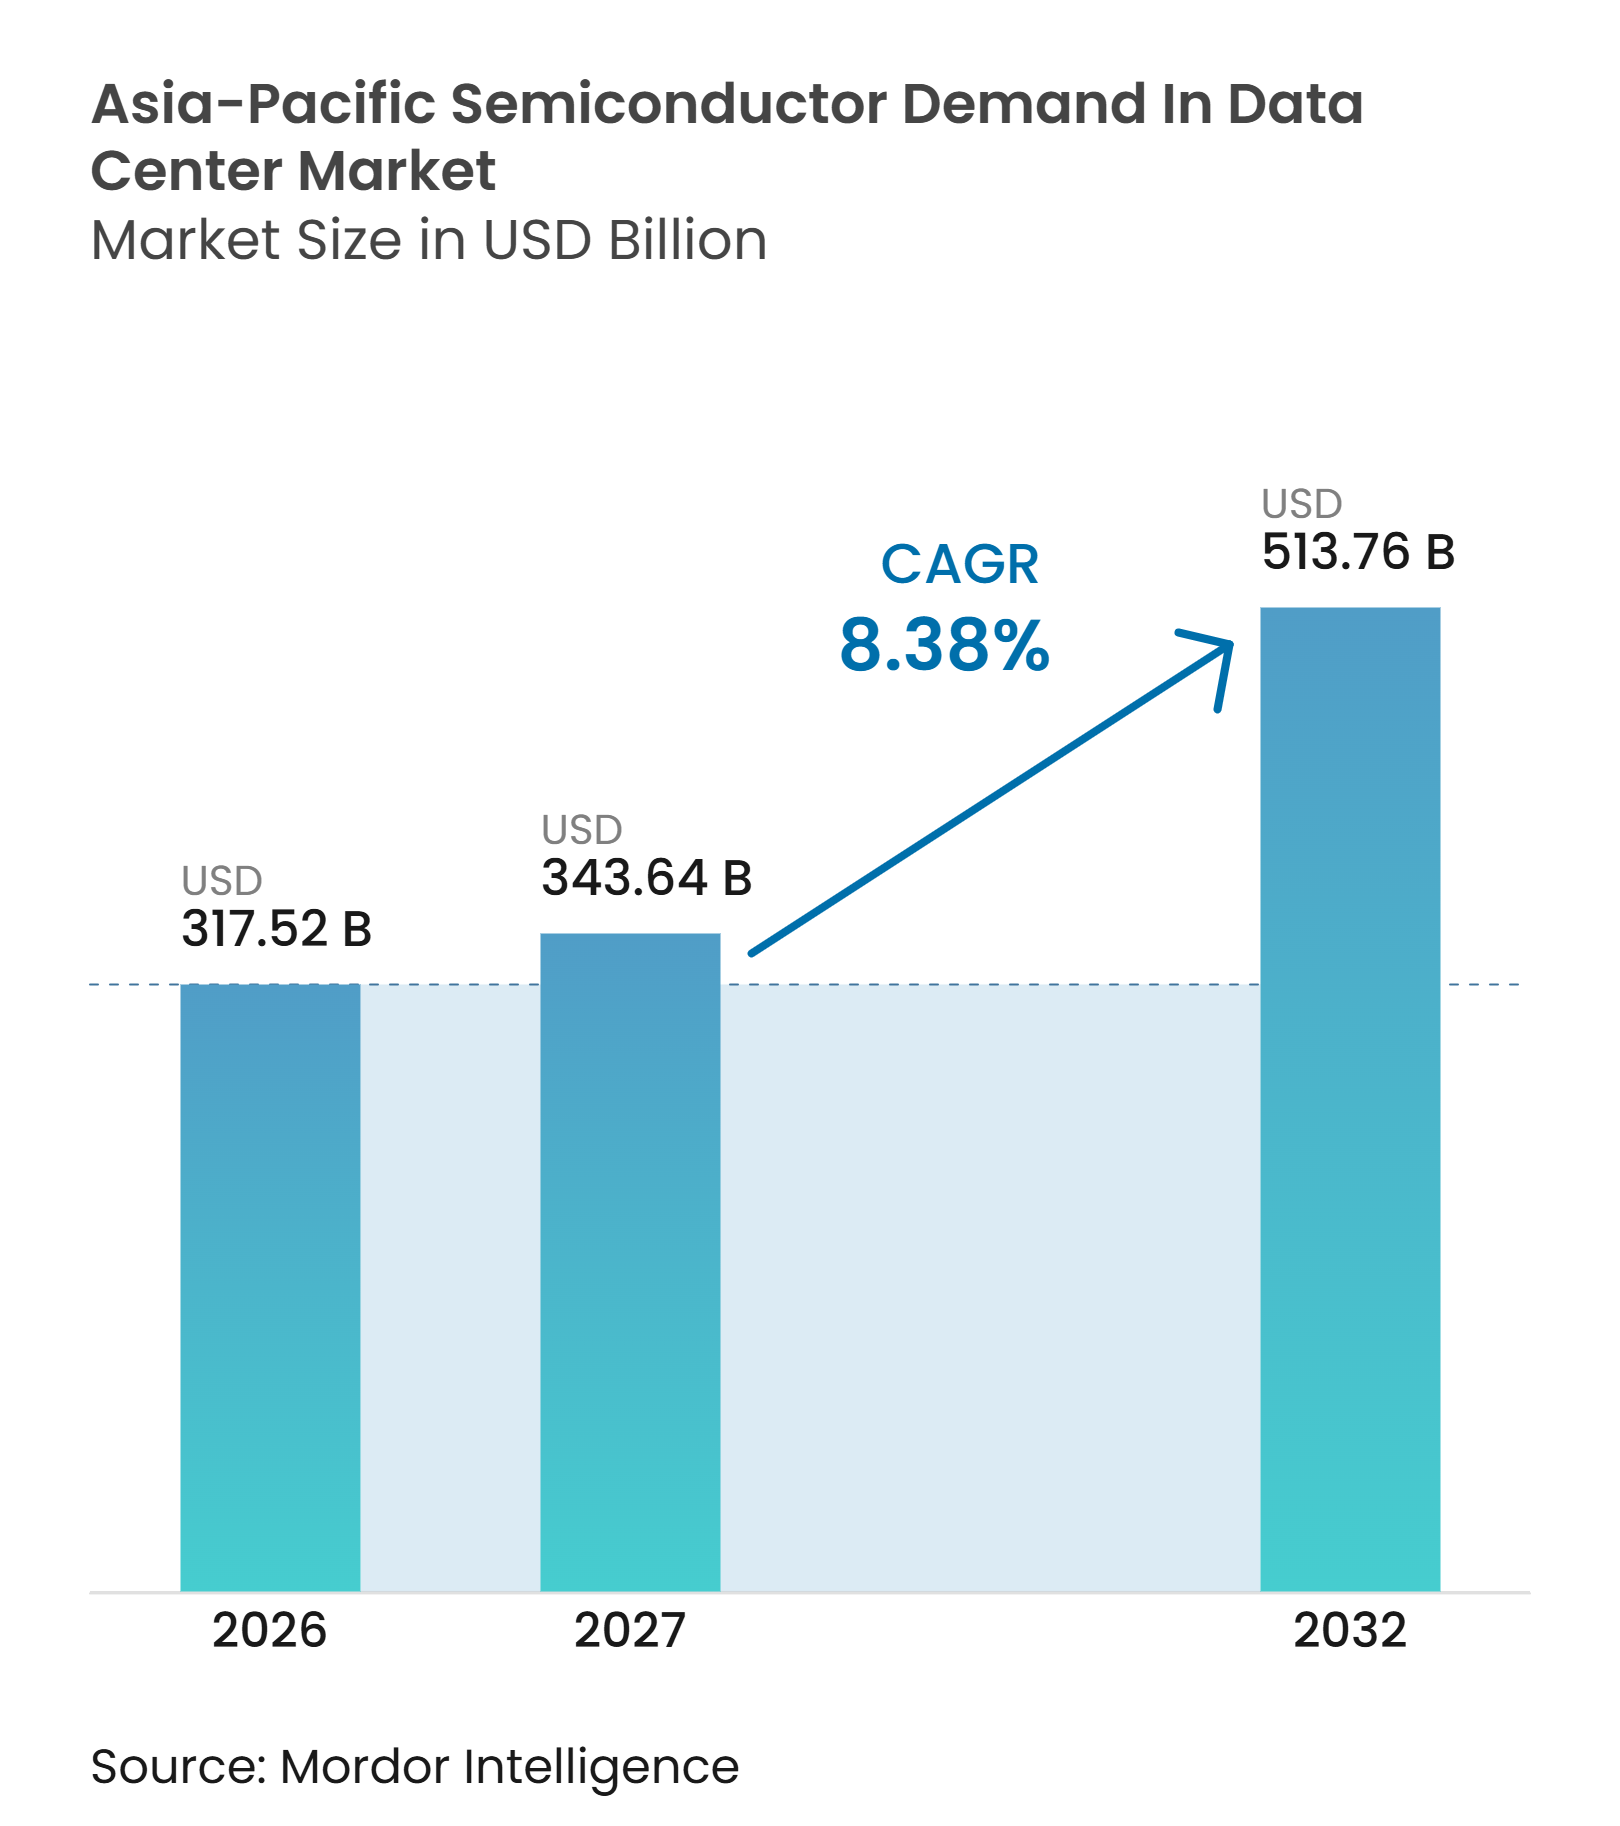
Die Marktgröße für den Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum soll von 317,52 Milliarden USD im Jahr 2026 auf 513,76 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,38 % im Zeitraum 2027–2032. Der Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum wird durch Investitionen in KI-fähige Einrichtungen und durch Bemühungen zur Aufbau lokaler Halbleiter-Lieferketten gestützt. Die Nachfrage geht über KI-Beschleuniger hinaus, da neue Systeme auch Prozessoren, Speicher, Netzwerkkomponenten, Leistungsbauelemente und Wärmemanagementlösungen benötigen. Nationale KI-Programme und Hyperscale-Investitionen verlagern die Beschaffung in mehreren Ländern in Richtung inländischer Kapazitäten, insbesondere dort, wo lokale Beschaffung eine politische Priorität darstellt. Stromverfügbarkeit, Zeitpunkt der Netzanbindung, Kapazitäten für fortschrittliche Gehäusetechnik und HBM-Versorgung werden bestimmen, wie schnell geplante Projekte zu betriebsbereiten Rechenzentren werden. Der Wettbewerb wird komplexer, da globale Halbleiterführer ihre Kapazitäten ausbauen, während inländische Chip-Anbieter Positionen in staatlich geförderten Projekten aufbauen.
Wichtigste Erkenntnisse des Berichts
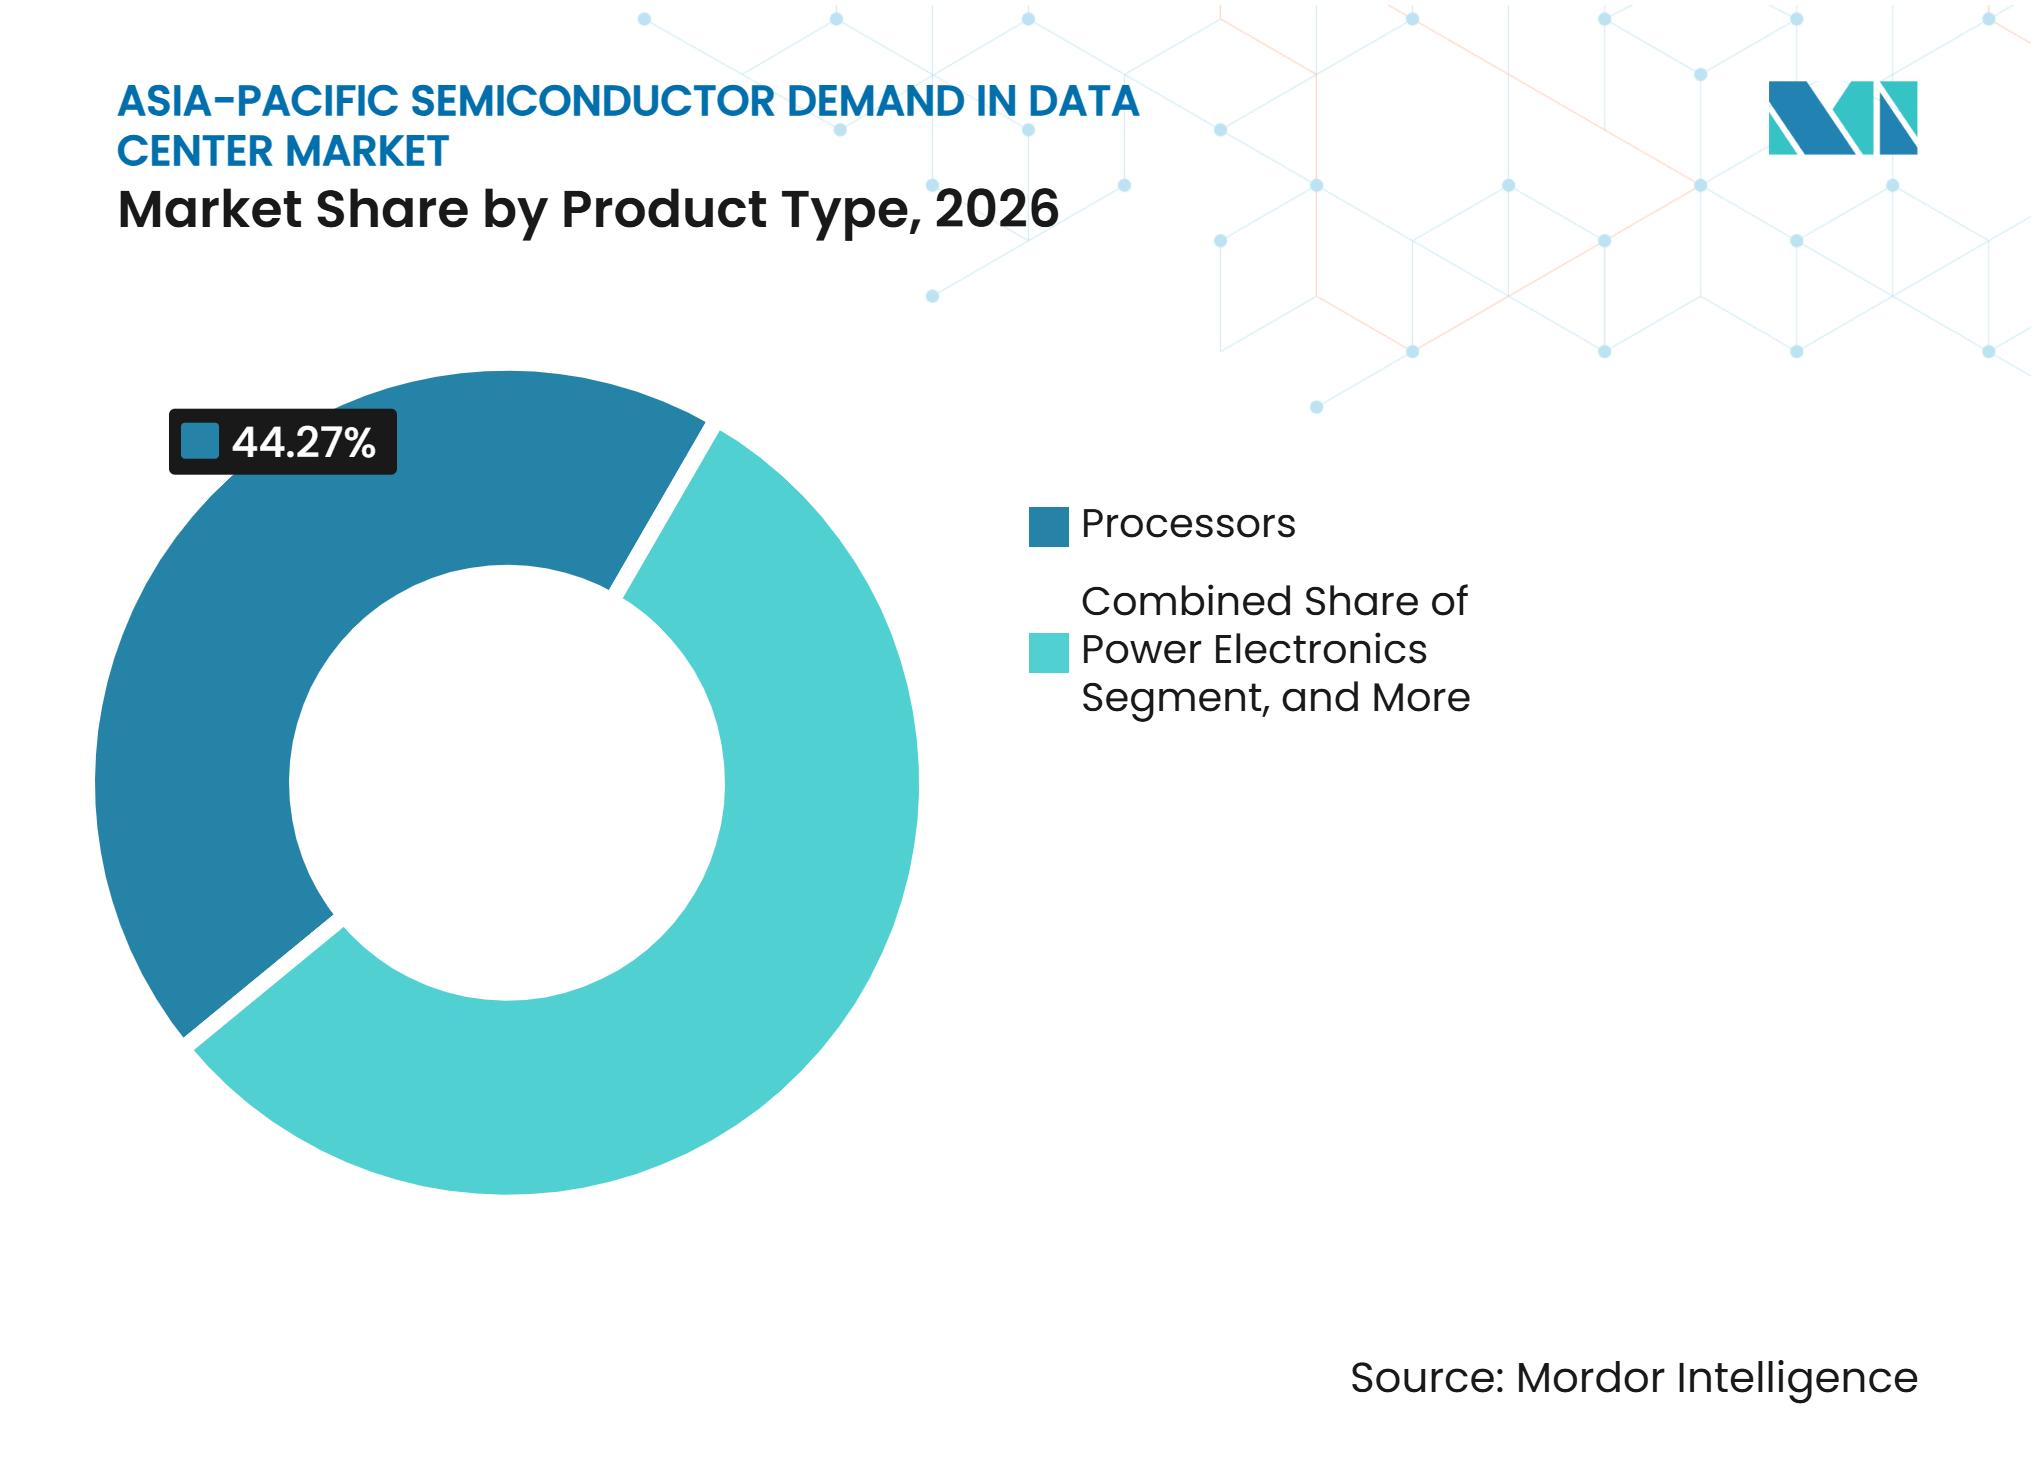
- Nach Produkttyp hielten Prozessoren im Jahr 2026 einen Umsatzanteil von 44,27 %, während der Speichertyp bis 2032 voraussichtlich mit einem CAGR von 9,24 % wachsen wird.
- Nach Anwendung entfiel auf IT-Ausrüstung im Jahr 2026 ein Umsatzanteil von 77,69 %, während Server- und Rack-Stromversorgungssysteme bis 2032 voraussichtlich mit einem CAGR von 9,29 % wachsen werden.
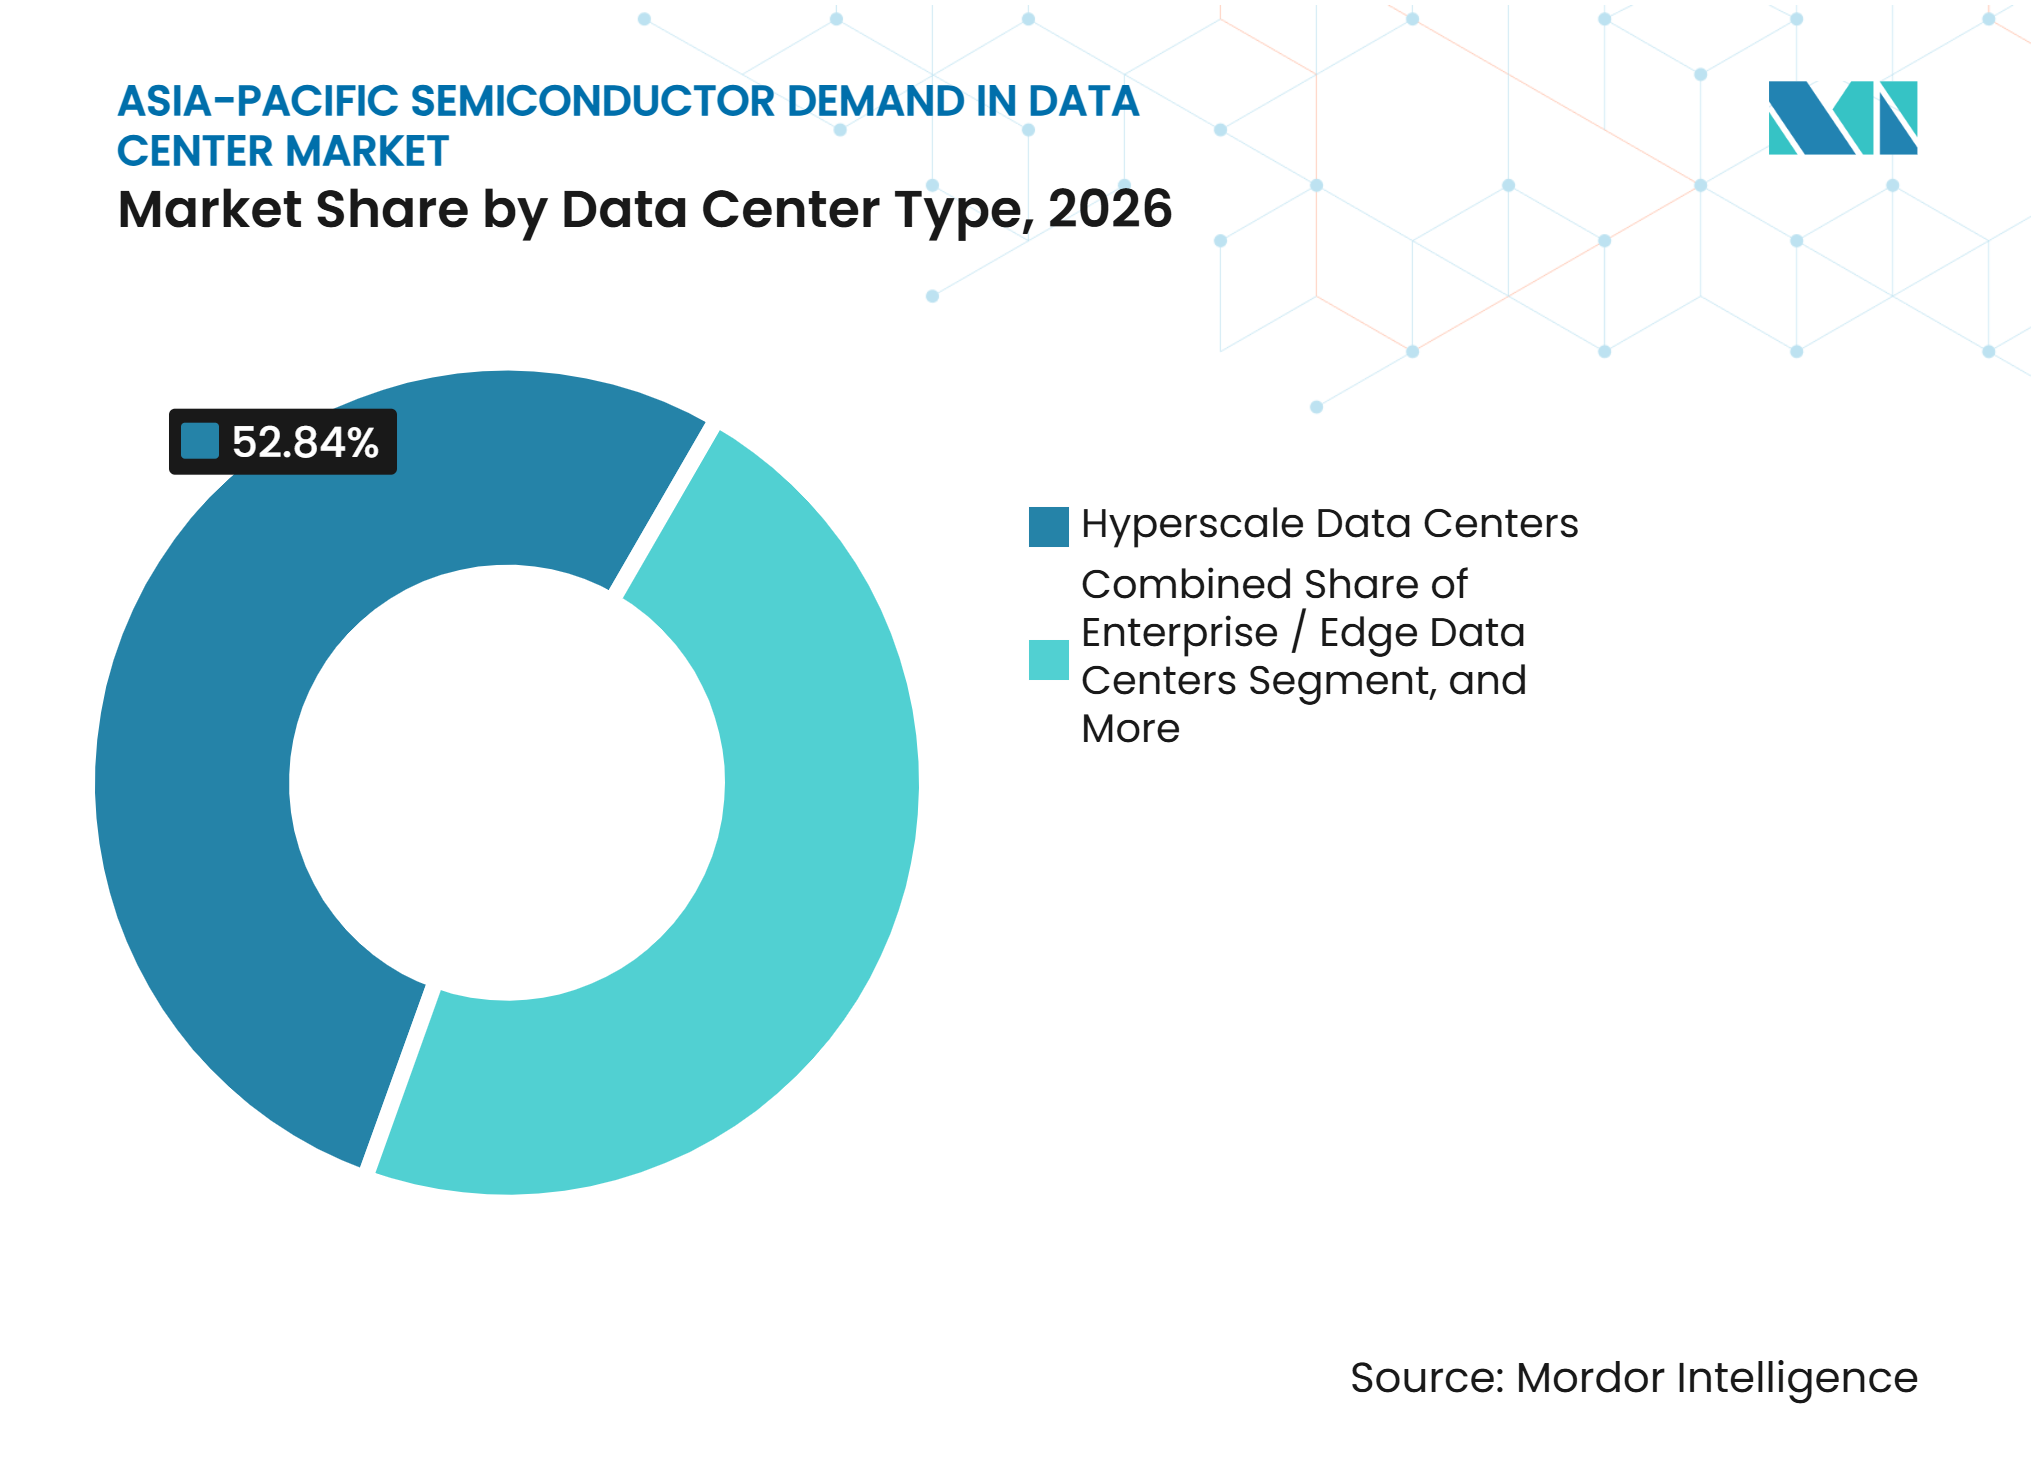
- Nach Rechenzentrumstyp hielten Hyperscale-Rechenzentren im Jahr 2026 einen Umsatzanteil von 52,84 %, während Unternehmens- und Edge-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 9,36 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Umsatzanteil von 43,38 %, während Indien bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Infrastruktur für KI-Training und -Inferenz | +2.5% | Global, mit Schwerpunkt in China, Japan, Südkorea und Indien | Kurzfristig (≤ 2 Jahre) |
| Investitionen von Hyperscalern und in souveräne Cloud-Infrastruktur | +1.8% | China, Indien, Japan, Südkorea und Taiwan | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Hochbandbreitenspeicher und fortschrittlicher Vernetzung | +1.2% | Südkorea, Taiwan und globale Ausstrahlungseffekte | Kurzfristig (≤ 2 Jahre) |
| Lokalisierung der regionalen Halbleiter-Lieferkette | +0.8% | China, Indien, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Digitalisierung von Unternehmen in den Bereichen Fertigung, Einzelhandel und Finanzdienstleistungen | +0.5% | China, Indien, Südostasien und Japan | Mittelfristig (2–4 Jahre) |
| Substitution von KI-Chips durch inländische Anbieter im chinesischen Festland | +0.4% | China, mit frühen Gewinnen in Peking, Shanghai und Shenzhen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Infrastruktur für KI-Training und -Inferenz
KI-Ausgaben unterstützen nun sowohl große Trainingscluster als auch verteilte Inferenzsysteme im Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum. J.P. Morgan berichtete, dass 88 % der befragten Teilnehmer aus dem asiatisch-pazifischen Raum in den vorangegangenen 12 Monaten KI-Ausgaben getätigt hatten und dass der KI-Anteil an den kombinierten Betriebs- und Kapitalausgaben im Folgejahr voraussichtlich von 4,5 % auf 5,8 % steigen wird. Die Verlagerung erhöht die Nachfrage nach CPUs, GPUs, HBM, Netzwerk-ASICs und Leistungshalbleitern und nicht nur nach Beschleunigern allein. Agentische Arbeitslasten erfordern mehr CPU-Kapazität als GPUs für konventionelle Trainingsaufgaben, was die von Hyperscalern beschaffte Komponentenmischung verändert. J.P. Morgan prognostiziert, dass die gesamten Server-CPU-Lieferungen von 26 Millionen Einheiten im Jahr 2025 auf 68 Millionen Einheiten im Jahr 2028 steigen werden, wobei die CPU-Lieferungen für agentische KI in diesem Zeitraum mit einem CAGR von 155 % wachsen. Dieser breitere Gerätebedarf stärkt die Nachfragebasis für den Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum.
Investitionen von Hyperscalern und in souveräne Cloud-Infrastruktur
Kapitalinvestitionsprogramme von Hyperscalern erhöhen das Volumen der für neue Einrichtungen benötigten Halbleiterkäufe. Meta, Microsoft, Amazon und Alphabet investierten im Jahr 2025 380 Milliarden USD in KI-fähige Rechenzentren, und ihre Ausgaben sollten 2026 voraussichtlich 650 Milliarden USD erreichen. Souveräne KI-Programme stellen eine separate Nachfragequelle dar, da ihre kurzfristigen Ziele häufig auf nationaler Rechenkapazität und technologischer Kontrolle basieren. Indien genehmigte Semicon 2.0 im Juli 2026 mit 127.500 Crore INR (13,4 Milliarden USD), das Chip-Design, fortschrittliche Gehäusetechnik, Fertigung, Ausrüstung, Forschung und Entwicklung sowie Talentförderung abdeckt.[1] Lokale Beschaffungsvorschriften können eine verlässliche Nachfrage für inländische Halbleiterlieferanten schaffen, die andernfalls einem schärferen Preis- und Leistungsnachteil gegenüber globalen Anbietern ausgesetzt wären.
Steigende Nachfrage nach Hochbandbreitenspeicher und fortschrittlicher Vernetzung
HBM ist zu einer kapazitätsbeschränkten Komponente für KI-Server im Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum geworden. NVIDIAs B200 verwendet 192 GB HBM3E, während die Rubin-Plattform voraussichtlich auf HBM4 umsteigen wird, was die Bandbreitenanforderungen für jede Generation erhöht. Die vorliegende Forschung zeigt, dass Speicherhersteller im Jahr 2026 möglicherweise nur 60 % der globalen Nachfrage decken können, trotz Kapazitätserweiterungen bei Samsung und SK Hynix. TSMCs CoWoS-Kapazität sollte 2026 voraussichtlich 1,313 Millionen Wafer erreichen, während NVIDIA 800.000 bis 850.000 Wafer für das Jahr reserviert hatte. JEDEC HBM-Schnittstellenstandards und IEC-Anforderungen für das Wärmemanagement beeinflussen, wie Speicher- und Gehäusefortschritte für den Einsatz qualifiziert werden. Die Gehäusekapazität hat daher ebenso großen Einfluss auf die Verfügbarkeit des Angebots wie die Produktion von Recheneinheiten.
Lokalisierung der regionalen Halbleiter-Lieferkette
Die Lokalisierung lenkt Halbleiterinvestitionen in der Region um und schafft eine Nachfrage, die weniger von einem einzelnen Konjunkturzyklus abhängig ist. Samsung Electronics und SK Hynix verpflichteten sich zu 800 Billionen KRW (520 Milliarden USD) für einen Halbleiterfertigungsstandort in Südkorea für HBM und fortschrittliche DRAM-Produktion. TSMC kündigte Investitionen von über 23 Milliarden USD in eine zweite japanische Anlage an, die sich auf die 3-nm-Produktion konzentriert und Japans Rolle in den Lieferketten für Hochleistungsrechner stärkt. Diese Programme erfordern auch Sensoren, Leistungselektronik und analoge ICs, die in der Fertigung, beim Testen und im Anlagenbetrieb eingesetzt werden. Südkorea erhielt außerdem Investitionszusagen in Höhe von 2 Milliarden USD in Halbleiter und KI, darunter eine Verpflichtung von Tokyo Electron für eine Anlage für Ausrüstung und Materialien. Dieses Investitionsmuster eröffnet spezialisierten Anbietern mehr Zugangswege zum Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen bei der Stromversorgung und Netzanbindung von Rechenzentren | -1.5% | Asiatisch-pazifischer Raum, insbesondere Indien, Südostasien und Chinas östliche Regionen | Mittelfristig (2–4 Jahre) |
| Engpässe bei fortschrittlicher Gehäusetechnik und HBM-Kapazität | -1.2% | Südkorea, Taiwan und globale Ausstrahlungseffekte | Kurzfristig (≤ 2 Jahre) |
| Exportkontrollen und Beschränkungen beim Technologiezugang | -0.9% | China, mit Ausstrahlungseffekten auf Vietnam und Südostasien | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für KI-optimierte Rechenzentrumsinfrastruktur | -0.7% | Global, mit gravierenden Auswirkungen in aufstrebenden Märkten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen bei der Stromversorgung und Netzanbindung von Rechenzentren
Die Netzkapazität wird zu einer unmittelbaren betrieblichen Einschränkung für den Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum. Die vorliegende Bewertung zeigt, dass der Stromverbrauch in Rechenzentren im asiatisch-pazifischen Raum von weniger als 200 TWh im Jahr 2025 auf mehr als 1.000 TWh bis Mitte der 2030er Jahre steigen könnte. Mehr als 32 GW geplanter Kapazität in über 1.150 Projekten erhöhen den Druck auf die Stromnetze. Neue Anschlüsse sind zunehmend mit Anforderungen an Batteriespeicher und die Beschaffung erneuerbarer Energie verbunden. In Indien könnte die für Visakhapatnam, Mumbai und Hyderabad geplante Kapazität bis zum Haushaltsjahr 2030 jeweils 80 %, 60 % und 20 % des aktuellen Spitzenstrombedarfs jeder Stadt entsprechen. Verzögerungen bei der Stromlieferung können die Inbetriebnahme von Rechenzentren verschieben und die Nutzung bereits von Betreibern bestellter Halbleiter verzögern.
Engpässe bei fortschrittlicher Gehäusetechnik und HBM-Kapazität
Die fortschrittliche Gehäusetechnik kann mit dem Wachstum der Nachfrage nach KI-Systemen noch nicht Schritt halten. TSMCs CoWoS-Angebots-Nachfrage-Lücke wurde für 2026 auf 20 % geschätzt, obwohl die monatliche Produktion voraussichtlich von 70.000 Wafern im Jahr 2025 auf 130.000–140.000 Wafer bis Ende 2026 steigen sollte. CoWoS-S nähert sich den Retikelgrößengrenzen für große KI-Chips, was Kunden dazu veranlasst hat, CoWoS-L in Betracht zu ziehen und zusätzliche Ausbeute- und Kostenrisiken zu akzeptieren. Neue Speicherfertigungskapazitäten von Samsung und SK Hynix wurden voraussichtlich nicht vor Ende 2027 oder 2028 wesentlich verfügbar sein. Die HBM-Produktion erfordert mehr Reinraumkapazität pro Gigabyte als herkömmliches DRAM, sodass die Verlagerung hin zu HBM auch die Standardspeicherproduktion einschränkt. Die daraus resultierenden Angebotsengpässe können die Kosten erhöhen und den Rollout neuer KI-Infrastruktur verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Prozessoren führen die KI-Infrastrukturausgaben anProzessoren repräsentierten im Jahr 2026 44,27 % des regionalen Umsatzes und sind damit die größte Produktkategorie. GPU-intensive Trainingscluster sind die führende Quelle für Prozessorumsätze, aber auch kundenspezifische ASICs und Netzwerklogik gewinnen an Bedeutung. Broadcom meldete einen KI-Halbleiterumsatz von 16,7 Milliarden USD im dritten Quartal des Geschäftsjahres 2026, ein Anstieg von 221 % im Jahresvergleich. Intel meldete einen Umsatz im Bereich Rechenzentrum und KI von 7,3 Milliarden USD im dritten Quartal 2026, ein Anstieg von 78 % im Jahresvergleich, da Xeon- und EPYC-Implementierungen in Cloud- und Unternehmenssystemen zunahmen.[2] FPGAs, DPUs, SmartNICs und Netzwerk-Switches werden beschafft, da Betreiber InfiniBand- und Ethernet-Fabrics für Beschleunigercluster ausbauen.
Der Speichertyp soll bis 2032 mit einem CAGR von 9,24 % wachsen – die höchste Rate unter den Produktkategorien im Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum. SK Hynix nannte eine Schätzung, wonach der globale HBM-Markt im Jahr 2026 54,6 Milliarden USD erreichen würde, ein Anstieg von 58 % im Jahresvergleich. Der Übergang von HBM3E zu HBM4 und die geplante Rubin-Plattform beanspruchen einen größeren Anteil der Speicherkapazität. Die Nachfrage nach kundenspezifischen ASICs erhöht laut der vorliegenden Analyse ebenfalls den HBM-Bedarf. Die NAND-Flash-Nachfrage steigt, da KI-Systeme Enterprise-SSD-Kapazität für Modellgewichte und Retrieval-Augmented-Generation-Arbeitslasten benötigen, während Leistungselektronik, analoge ICs und Sensoren zunehmend wichtiger werden, da jede Implementierung zusätzliche Energiemanagement- und Überwachungshardware erfordert.



Nach Anwendung:
IT-Ausrüstung bleibt der größte AusgabenbereichIT-Ausrüstung repräsentierte im Jahr 2026 77,69 % des regionalen Umsatzes. Die Kategorie umfasst Server, Speichersysteme und Netzwerkhardware, die den Großteil der Investitionen in Prozessoren, Speicher und Logik-ICs erhalten. Dell'Oro Group meldete ein weltweites Umsatzwachstum von 182 % im Jahresvergleich für Halbleiter und Komponenten, die in Rechenzentrums-Servern und -Speichern im zweiten Quartal 2026 eingesetzt werden. DRAM und Speicherlaufwerke wurden als wesentliche Wachstumstreiber identifiziert. Inferenzsysteme erfordern zunehmend eine andere Balance aus Speicherbandbreite und Rechenkapazität als Trainingssysteme, was die von Betreibern verwendeten Gerätekonfigurationen erweitert.
Server- und Rack-Stromversorgungssysteme sollen bis 2032 mit einem CAGR von 9,29 % wachsen. Führende KI-Einrichtungen erreichen oder überschreiten 100 kW pro Rack, wodurch der Halbleitergehalt pro Rack steigt. Leistungsmanagement-ICs, GaN- und SiC-Schaltgeräte sowie intelligente Leistungsmodule werden zur Bewältigung dieser höheren elektrischen Last eingesetzt. Batterie-Backup, Energiespeicherung, Einrichtungsstromversorgung, Kühlung, Wärmemanagement, Überwachung und Sicherheitssysteme erfordern mehr Leistungskomponenten, Sensoren, Controller-ICs und eingebettete Analysen. Diese Anforderungen erweitern die Halbleiternachfrage in Rechenzentren im asiatisch-pazifischen Raum über konventionelle Serverkomponenten hinaus.
Nach Rechenzentrumstyp:
Hyperscale-Einrichtungen führen, während Unternehmens- und Edge-Systeme expandierenHyperscale-Rechenzentren entfielen im Jahr 2026 auf einen Umsatzanteil von 52,84 %. Ihre Position wird durch große Kapitalinvestitionsprogramme der führenden Cloud-Betreiber der Region gestützt. Chinas führende Internetunternehmen sollten 2026 voraussichtlich mehr als 70 Milliarden USD in Rechenzentrumskapazität investieren, hauptsächlich durch Hyperscale-Einrichtungen. In Südkorea und Japan unterstützen auch Colocation-Vereinbarungen die Expansion, und Actis berichtete, dass sein Hyperscale-Rechenzentrum in Seoul seit Februar 2024 vollständig vertraglich gebunden war. Proprietäre ASICs von Google und AWS helfen Hyperscalern, ihre Siliziumkäufe über Merchant-Beschleuniger hinaus zu diversifizieren.
Unternehmens- und Edge-Rechenzentren sollen bis 2032 mit einem CAGR von 9,36 % wachsen. Inferenz-Arbeitslasten verlagern sich näher zu den Nutzern, wo Betreiber geringere Latenz, Datenresidenz und lokale Verarbeitungskapazität benötigen. IDC identifizierte Einschränkungen bei Hyperscale-Strom und -Genehmigungen, Echtzeitanforderungen und das schnelle Wachstum von Edge-Datenvolumen als Treiber für die Beschleunigernachfrage am Edge. Fertigungs-, Finanzdienstleistungs- und Einzelhandelsorganisationen benötigen eingebettete KI-Prozessoren, robuste Leistungsmodule und Industriesensoren, die sich von der GPU-fokussierten Konfiguration in Hyperscale-Systemen unterscheiden. Colocation-Anbieter bieten dedizierte Kapazität ohne die Kosten einer selbst gebauten Einrichtung und setzen zunehmend mehr Flüssigkühlung und Leistungsmanagementkomponenten ein, da die Rack-Dichte steigt, was die Halbleiternachfrage in Rechenzentren im asiatisch-pazifischen Raum über zentralisierte und verteilte Rechenstandorte hinweg ausweitet.

Geografische Analyse
China: Inländische Beschaffung verändert die Beschaffung für KI-Infrastruktur
China entfiel im Jahr 2026 auf 43,38 % des Halbleiterbedarfs in Rechenzentren im asiatisch-pazifischen Raum. Das Land bereitet einen Fünfjahresplan im Wert von 2 Billionen CNY (295 Milliarden USD) für vernetzte KI-Rechenzentren vor, der vorschreibt, dass mindestens 80 % der Technologie von inländischen Anbietern stammen muss. Diese Regelung schafft für inländische Anbieter wie Huawei Technologies einen klareren Weg zur Implementierung in staatlich finanzierten Einrichtungen. Chinas führende Internetunternehmen sollten 2026 voraussichtlich mehr als 70 Milliarden USD in Rechenzentrumskapazität investieren, was ein Beschaffungsmodell verändert, das zuvor einen großen Anteil der Hyperscaler-Ausgaben auf ausländische Chips gelenkt hatte. Exportkontrollen und inländische Beschaffungsanforderungen werden weiterhin wichtige Compliance-Faktoren bei Rechenzentrum-Investitionen und der Chip-Auswahl bleiben.
Indien: Kapazitätswachstum wird durch Politik und vertraglich gesicherte Nachfrage unterstützt
Indien soll bis 2032 mit einem CAGR von 9,18 % wachsen. Die installierte Rechenzentrumskapazität soll sich bis zum Haushaltsjahr 2030 auf 7,5 GW verfünffachen, unterstützt durch Investitionen von über 300.000 Crore INR (35 Milliarden USD) in den vier Haushaltsjahren bis März 2030. Fast die Hälfte der geplanten Kapazität war bereits durch langfristige Verträge gebunden, was eine bessere Planbarkeit für die Gerätebeschaffung bietet. Semicon 2.0 umfasst Chip-Design, Fertigung, Gehäusetechnik, Materialien, Ausrüstung, Forschung und Entwicklung sowie Qualifikation, und fünf der 12 genehmigten Halbleitereinheiten befanden sich bis September 2026 in der kommerziellen Produktion. Datenlokalisierungsanforderungen und die Einführung von KI in Unternehmen unterstützen die lokale Rechenkapazität, aber der Zeitpunkt der Netzanbindung in Visakhapatnam, Mumbai und Hyderabad bleibt eine zentrale Einschränkung.
Japan, Südkorea, Taiwan und andere Märkte im asiatisch-pazifischen Raum: Fertigungs- und Kapazitätsausbau setzen sich fort
Japan, Südkorea, Taiwan und aufstrebende Standorte im asiatisch-pazifischen Raum verbinden Fertigungsinvestitionen mit dem Wachstum der Rechenzentrumskapazität. TSMCs Investition von über 23 Milliarden USD in eine zweite japanische 3-nm-Anlage stärkt die regionale Produktion von Hochleistungsrechengeräten.[3] Südkoreas Plan sieht 550 Billionen KRW (407 Milliarden USD) für KI-Rechenzentren bis 2029 und zusätzliche 10 GW Kapazität bis 2035 vor, während Samsung Electronics und SK Hynix sich zu 800 Billionen KRW (520 Milliarden USD) für einen neuen Fertigungsstandort verpflichtet haben. Taiwan bleibt zentral für fortschrittliche Fertigung und Gehäusetechnik, während Malaysia, Singapur, Thailand, Vietnam und die Philippinen Projekte anziehen, die verfügbare Stromversorgung und günstige Compliance-Bedingungen benötigen.
Wettbewerbslandschaft
Marktkonzentration
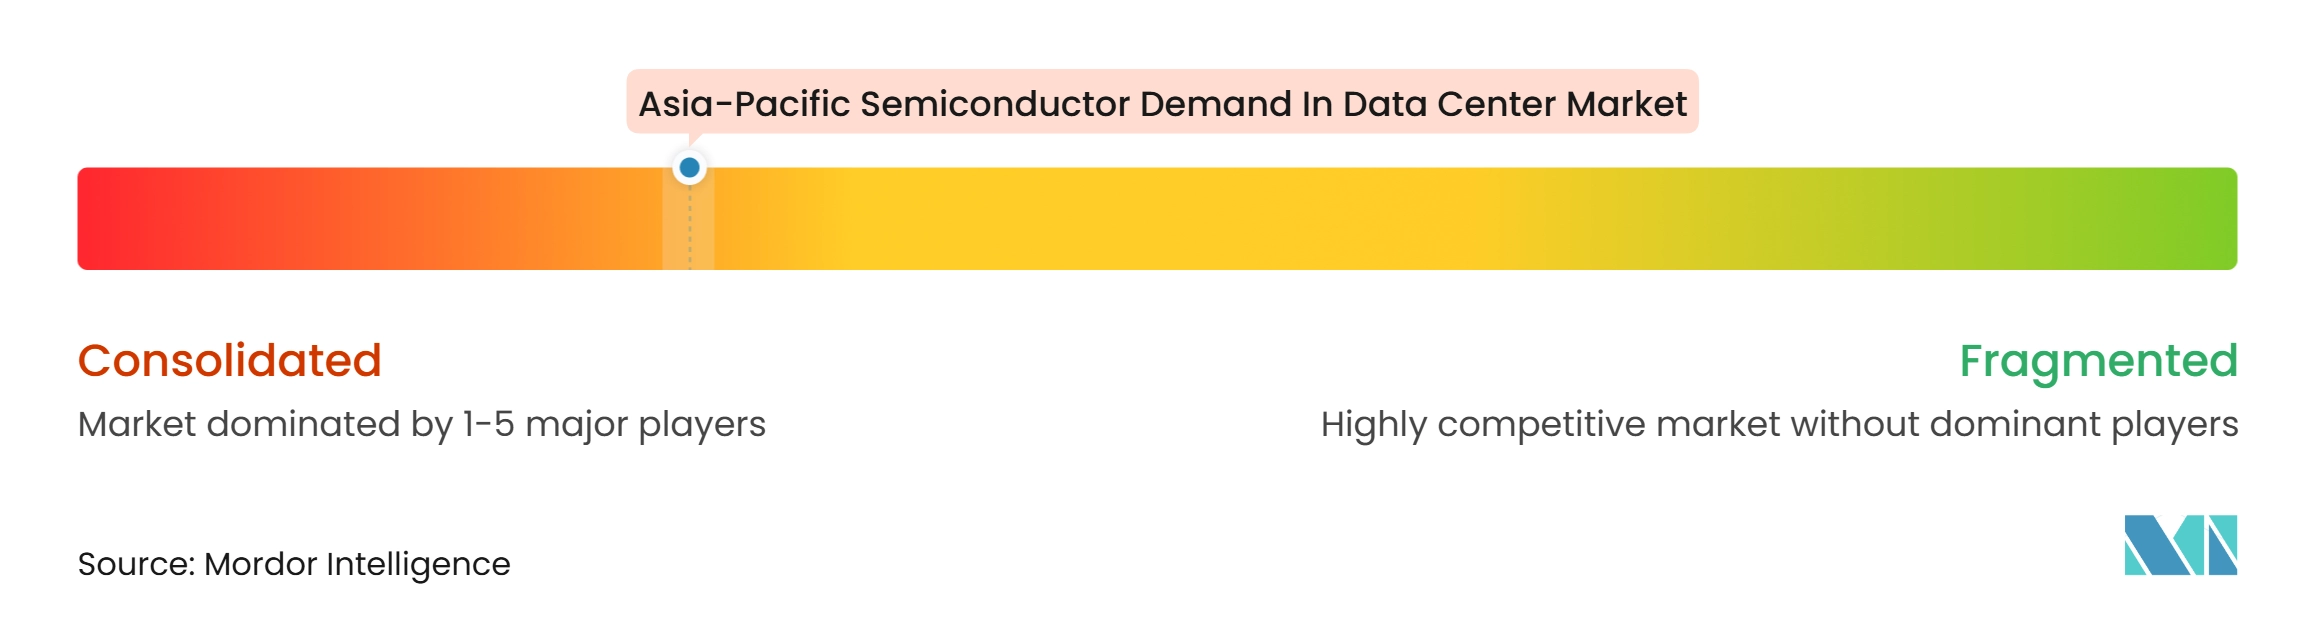
Der Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum hat sich bei KI-Beschleunigern, HBM und fortschrittlicher Gehäusetechnik konzentriert, während Leistungselektronik, analoge ICs, Sensoren und Gehäusedienstleistungen stärker verteilt bleiben. NVIDIA meldete einen Rechenzentrumsumsatz von 89 Milliarden USD für das zweite Quartal des Geschäftsjahres 2027, für das am 26. Juli 2026 endende Quartal.[4] Broadcoms KI-Halbleiterumsatz erreichte im dritten Quartal des Geschäftsjahres 2026 16,7 Milliarden USD, ein Anstieg von 221 % im Jahresvergleich, was die wachsende Rolle kundenspezifischer ASICs und Netzwerklogik bestätigt. Samsung Electronics, SK Hynix und Micron entfielen im vierten Quartal 2025 auf 90,5 % des globalen DRAM-Umsatzes. TSMCs CoWoS-L soll bis 2028 eine wichtige fortschrittliche Gehäuseplattform für KI-Chips bleiben.
Hyperscaler treiben den Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum durch proprietäre ASIC-Designs und enge Beziehungen zu Foundries voran. Die Arm-Architektur unterstützt Chips wie Alibabas Yitian 710 und AWS Graviton und gibt Cloud-Anbietern einen Weg, Server-Prozessoren an ihre Arbeitslasten anzupassen. TSMC gab bekannt, dass es auf Anfrage von NVIDIA 3D-DRAM-Produktionsoptionen evaluiert, einschließlich einer neuen Speicheranlage oder der Umrüstung einer bestehenden Anlage. Die Überlegung spiegelt den anhaltenden Mangel an Speicherkapazität und den strategischen Wert einer engeren Integration zwischen Foundry, Gehäusetechnik und Speicherversorgung wider. Die Verlagerung könnte den Wettbewerb für etablierte Speicherhersteller verschärfen, wenn sie zu neuen Fertigungskapazitäten führt.
In China profitiert Huaweis Ascend-Portfolio von Anforderungen für inländische Chips in staatlich finanzierten Projekten. Cambricon Technologies, Iluvatar CoreX und Phytium Technology gewinnen ebenfalls an Bedeutung bei inländischen Rechenzentrums-Implementierungen und fügen einem Bereich, der zuvor von NVIDIA und AMD dominiert wurde, mehr Anbieter hinzu. TSMC erweiterte einen wichtigen CoWoS-Frontend-Produktionsschritt durch die Zusammenarbeit mit ausgelagerten Halbleitermontage- und Testpartnern, darunter ASE, da die Nachfrage nach Gehäusetechnik stieg. SK Telecom, NTT und Chunghwa Telecom vereinbarten außerdem, in einen Fonds zu investieren, der sich auf KI-Rechenzentrumsinfrastruktur, KI-Halbleiter, optische Kommunikation und KI-Software-Startups konzentriert, was unterstreicht, dass der Zugang zu Kapazitäten, Ökosystempartnerschaften und lokalen Beschaffungskanälen neben der Chip-Design-Leistung von Bedeutung ist.
Branchenführer im Bereich Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Broadcom Inc.
-
Marvell Technology, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Broadcom Inc.
- Marvell Technology, Inc.
- Arm Holdings plc
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Kioxia Holdings Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- United Microelectronics Corporation
- GlobalFoundries Inc.
- Huawei Technologies Co., Ltd.
- Alibaba Group Holding Limited
- Google LLC
- Amazon.com, Inc.
- Microsoft Corporation
- IBM Corporation
Neueste Industrielle Entwicklungen in Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum
- November 2026: Südkorea verzeichnete auf einem jährlichen Handelsforum Rekordzusagen für ausländische Investitionen in Höhe von 2 Milliarden USD in Halbleiter und KI, darunter Verpflichtungen von Tokyo Electron für eine Anlage für Halbleiterausrüstung und -materialien sowie des britischen Unternehmens Nscale für ein KI-Rechenzentrum in Südkorea, was die Position des Landes als integrierter Halbleiter- und Rechenzentrumsknotenpunkt stärkt. Die Zusagen umfassten sowohl Fertigungsinputs als auch digitale Infrastruktur, was Chip-Kapazität mit lokaler Rechennachfrage verbindet.
- Oktober 2026: TSMC weitete die Auslagerung eines wichtigen CoWoS-Frontend-Schritts, Chip-on-Wafer, auf OSAT-Partner einschließlich ASE aus, da NVIDIA 800.000 bis 850.000 CoWoS-Wafer für 2026 reserviert hatte. Die CoWoS-Angebots-Nachfrage-Lücke sollte voraussichtlich das ganze Jahr über bei 20 % bleiben, was fortschrittliche Gehäusetechnik als bindende Markteinschränkung aufrechterhält. Der Einsatz von OSAT-Partnern spiegelt Bemühungen wider, eine Produktionseinschränkung zu beheben, die sich auf Chip-Implementierungspläne auswirkt.
- Oktober 2026: TSMCs CoWoS-L sollte voraussichtlich bis 2028 die führende fortschrittliche Gehäuselösung für KI-Chips bleiben, wobei AWS und Microsoft voraussichtlich 2027 CoWoS-L einführen werden, was die Kundenbasis für fortschrittliche Gehäusetechnik über NVIDIA und AMD hinaus erweitert.
- September 2026: Micron stellte ein 512-GB-DDR5-DRAM-Modul für KI- und Rechenzentrums-Server vor. Das Modul verdoppelte die Kapazität im Vergleich zu bestehenden Angeboten der nächsten Generation und reduzierte gleichzeitig den Stromverbrauch um mehr als 60 %, und AMD und Intel validierten es für Server-Plattformen der nächsten Generation mit einer angestrebten Massenproduktion in der zweiten Hälfte des Jahres 2027. Die Entwicklung adressiert Speicherkapazitäts- und Stromanforderungen in dichteren Server-Konfigurationen.
Berichtsumfang des Markts für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum
Der Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum umfasst die Nachfrage nach Halbleiterkomponenten, die in der Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum eingesetzt werden. Zu diesen Komponenten gehören Prozessoren, Speicherchips, Speicher-Controller, Netzwerkchips, Grafikprozessoren und andere integrierte Schaltkreise, die Datenverarbeitung, Speicherung, Konnektivität und Cloud-Computing-Betrieb unterstützen.
Der Bericht über den Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum ist segmentiert nach Produkttyp (Prozessoren [Zentrale Verarbeitungseinheiten (CPUs), Grafikprozessoren (GPUs), Mikrocontroller (MCUs) und Digitale Signalprozessoren (DSPs)], Logik-ICs [Field Programmable Gate Arrays (FPGAs), DPUs/IPUs/SmartNICs, Netzwerk-Switches und Server-Rack-Konnektivität, Controller-ICs und Sonstige Logik-ICs], Speichertyp [DRAM, Hochbandbreitenspeicher (HBM), NAND-Flash, NOR-Flash und Sonstige Speichertypen], Leistungselektronik [Diskrete Komponenten {Gleichrichter, Bipolartransistoren, MOSFETs, IGBTs und Sonstige diskrete Komponenten}, Leistungsmodule {Thyristormodule, IGBT-Module, MOSFET-Module und Intelligente Leistungsmodule (IPMs)}, und Leistungs-ICs {PMICs (Mehrkanalig), Schaltregler (AC/DC und DC/DC, Isoliert/Nicht-Isoliert), Linearregler, Batteriemanagementsystem-ICs, Gate-Treiber-ICs und Sonstige Leistungs-ICs}], Analoge ICs [Schnittstellen- und Signalaufbereitungs-ICs, Signalwandlungs-ICs, Anwendungsspezifische analoge ICs], Optoelektronik [Lasersender, Fotodetektoren und Fotodioden, Optokoppler und optische Isolatoren, Optische Schalter sowie Infrarot-Emitter und -Detektoren] und Sensoren [Temperatursensoren, Drucksensoren, Magnetfeld- und Hall-Effekt-Sensoren, Stromsensoren, Feuchtigkeitssensoren sowie Gas- und Rauchsensoren]), Anwendung (IT-Ausrüstung, Server- und Rack-Stromversorgungssysteme, Batterie-Backup- und Energiespeichersysteme, Stromversorgungsinfrastruktur für Einrichtungen, Kühl- und Wärmemanagementinfrastruktur, Rechenzentrums-Überwachung und -Automatisierung sowie Sicherheitsinfrastruktur), Rechenzentrumstyp (Hyperscale-Rechenzentren, Colocation-Rechenzentren und Unternehmens-/Edge-Rechenzentren) und Geografie (China, Japan, Südkorea, Taiwan, Indien und Übriger asiatisch-pazifischer Raum)
Segmentierungsübersicht
| Prozessoren | Zentrale Verarbeitungseinheiten (CPUs) | |
| Grafikprozessoren (GPUs) | ||
| Mikrocontroller (MCUs) | ||
| Digitale Signalprozessoren (DSPs) | ||
| Logik-ICs | Field Programmable Gate Arrays (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Netzwerk-Switches und Server-Rack-Konnektivität | ||
| Controller-ICs | ||
| Sonstige Logik-ICs | ||
| Speichertyp | DRAM | |
| Hochbandbreitenspeicher (HBM) | ||
| NAND-Flash | ||
| NOR-Flash | ||
| Sonstige Speichertypen | ||
| Leistungselektronik | Diskrete Komponenten | Gleichrichter |
| Bipolartransistoren | ||
| MOSFETs | ||
| IGBTs | ||
| Sonstige diskrete Komponenten | ||
| Leistungsmodule | Thyristormodule | |
| IGBT-Module | ||
| MOSFET-Module | ||
| Intelligente Leistungsmodule (IPMs) | ||
| Leistungs-ICs | PMICs (Mehrkanalig) | |
| Schaltregler (AC/DC, DC/DC, Isoliert/Nicht-Isoliert) | ||
| Linearregler | ||
| Batteriemanagementsystem-ICs | ||
| Gate-Treiber-ICs | ||
| Sonstige Leistungs-ICs | ||
| Analoge ICs | Schnittstellen- und Signalaufbereitungs-ICs | |
| Signalwandlungs-ICs | ||
| Anwendungsspezifische analoge ICs | ||
| Optoelektronik | Lasersender | |
| Fotodetektoren und Fotodioden | ||
| Optokoppler und optische Isolatoren | ||
| Optische Schalter | ||
| Infrarot-Emitter und -Detektoren | ||
| Sensoren | Temperatursensoren | |
| Drucksensoren | ||
| Magnetfeld- und Hall-Effekt-Sensoren | ||
| Stromsensoren | ||
| Feuchtigkeitssensoren | ||
| Gas- und Rauchsensoren | ||
| IT-Ausrüstung |
| Server- und Rack-Stromversorgungssysteme |
| Batterie-Backup- und Energiespeichersysteme |
| Stromversorgungsinfrastruktur für Einrichtungen |
| Kühl- und Wärmemanagementinfrastruktur |
| Rechenzentrums-Überwachung und -Automatisierung |
| Sicherheitsinfrastruktur |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmens- / Edge-Rechenzentren |
| China |
| Japan |
| Südkorea |
| Taiwan |
| Indien |
| Übriger asiatisch-pazifischer Raum |
| Nach Produkttyp | Prozessoren | Zentrale Verarbeitungseinheiten (CPUs) | |
| Grafikprozessoren (GPUs) | |||
| Mikrocontroller (MCUs) | |||
| Digitale Signalprozessoren (DSPs) | |||
| Logik-ICs | Field Programmable Gate Arrays (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Netzwerk-Switches und Server-Rack-Konnektivität | |||
| Controller-ICs | |||
| Sonstige Logik-ICs | |||
| Speichertyp | DRAM | ||
| Hochbandbreitenspeicher (HBM) | |||
| NAND-Flash | |||
| NOR-Flash | |||
| Sonstige Speichertypen | |||
| Leistungselektronik | Diskrete Komponenten | Gleichrichter | |
| Bipolartransistoren | |||
| MOSFETs | |||
| IGBTs | |||
| Sonstige diskrete Komponenten | |||
| Leistungsmodule | Thyristormodule | ||
| IGBT-Module | |||
| MOSFET-Module | |||
| Intelligente Leistungsmodule (IPMs) | |||
| Leistungs-ICs | PMICs (Mehrkanalig) | ||
| Schaltregler (AC/DC, DC/DC, Isoliert/Nicht-Isoliert) | |||
| Linearregler | |||
| Batteriemanagementsystem-ICs | |||
| Gate-Treiber-ICs | |||
| Sonstige Leistungs-ICs | |||
| Analoge ICs | Schnittstellen- und Signalaufbereitungs-ICs | ||
| Signalwandlungs-ICs | |||
| Anwendungsspezifische analoge ICs | |||
| Optoelektronik | Lasersender | ||
| Fotodetektoren und Fotodioden | |||
| Optokoppler und optische Isolatoren | |||
| Optische Schalter | |||
| Infrarot-Emitter und -Detektoren | |||
| Sensoren | Temperatursensoren | ||
| Drucksensoren | |||
| Magnetfeld- und Hall-Effekt-Sensoren | |||
| Stromsensoren | |||
| Feuchtigkeitssensoren | |||
| Gas- und Rauchsensoren | |||
| Nach Anwendung | IT-Ausrüstung | ||
| Server- und Rack-Stromversorgungssysteme | |||
| Batterie-Backup- und Energiespeichersysteme | |||
| Stromversorgungsinfrastruktur für Einrichtungen | |||
| Kühl- und Wärmemanagementinfrastruktur | |||
| Rechenzentrums-Überwachung und -Automatisierung | |||
| Sicherheitsinfrastruktur | |||
| Nach Rechenzentrumstyp | Hyperscale-Rechenzentren | ||
| Colocation-Rechenzentren | |||
| Unternehmens- / Edge-Rechenzentren | |||
| Nach Geografie | China | ||
| Japan | |||
| Südkorea | |||
| Taiwan | |||
| Indien | |||
| Übriger asiatisch-pazifischer Raum | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum?
Der Markt für Halbleiterbedarf in Rechenzentren im asiatisch-pazifischen Raum betrug im Jahr 2026 317,52 Milliarden USD und soll bis 2032 bei einem CAGR von 8,38 % von 2027 bis 2032 einen Wert von 513,76 Milliarden USD erreichen. Das Wachstum ist mit dem Bau KI-fähiger Einrichtungen und einem breiteren Halbleitergehalt pro Implementierung verbunden.
Welche Produktkategorie hat den größten Anteil an der Halbleiternachfrage in Rechenzentren im asiatisch-pazifischen Raum?
Prozessoren führen die Produktkategorie mit einem Umsatzanteil von 44,27 % im Jahr 2026 an, unterstützt durch GPU-intensive Trainingscluster und die wachsende Nachfrage nach CPUs, kundenspezifischen ASICs, Netzwerk-Switches, DPUs, SmartNICs und anderen Logikkomponenten, die in KI-Systemen mit hoher Dichte eingesetzt werden.
Welche Anwendung soll in der regionalen Halbleiternachfrage in Rechenzentren am schnellsten wachsen?
Server- und Rack-Stromversorgungssysteme sollen bis 2032 mit einem CAGR von 9,29 % wachsen, da KI-Racks höhere Leistungsdichten erreichen und mehr Leistungsmanagementkomponenten, Schaltgeräte und intelligente Leistungsmodule benötigen.
Warum ist HBM für KI-Rechenzentrums-Implementierungen wichtig?
HBM unterstützt den Bandbreitenbedarf von KI-Beschleunigern, aber das Angebot bleibt durch Speicherfertigungs- und fortschrittliche Gehäusekapazitäten eingeschränkt. Der Übergang zu HBM4 erhöht den Bedarf an qualifizierter Gehäusetechnik und mehr Reinraumkapazität.
Welches Land soll in der Halbleiternachfrage in Rechenzentren im asiatisch-pazifischen Raum am schnellsten wachsen?
Indien soll bis 2032 mit einem CAGR von 9,18 % wachsen, unterstützt durch neue Rechenzentrumskapazitäten, langfristige Verträge, politische Investitionen in Halbleiter und die Einführung von KI-gestütztem Computing in Unternehmen.
Was begrenzt das Tempo des Ausbaus von KI-Rechenzentren im asiatisch-pazifischen Raum?
Verzögerungen bei der Netzanbindung, Stromverfügbarkeit, Grenzen der fortschrittlichen Gehäusetechnik und HBM-Engpässe können die Inbetriebnahme von Einrichtungen und die Halbleiter-Implementierung verzögern. Diese Einschränkungen können Projekte betreffen, selbst wenn Betreiber Gerätebeschaffungen zugesagt, Standorte gesichert und langfristige Kapazitäten für ihre geplanten regionalen Recheneinrichtungen und Netzwerke vertraglich gebunden haben.