
Tamanho e Participação do Mercado de Têxteis Técnicos de Proteção e Defesa da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
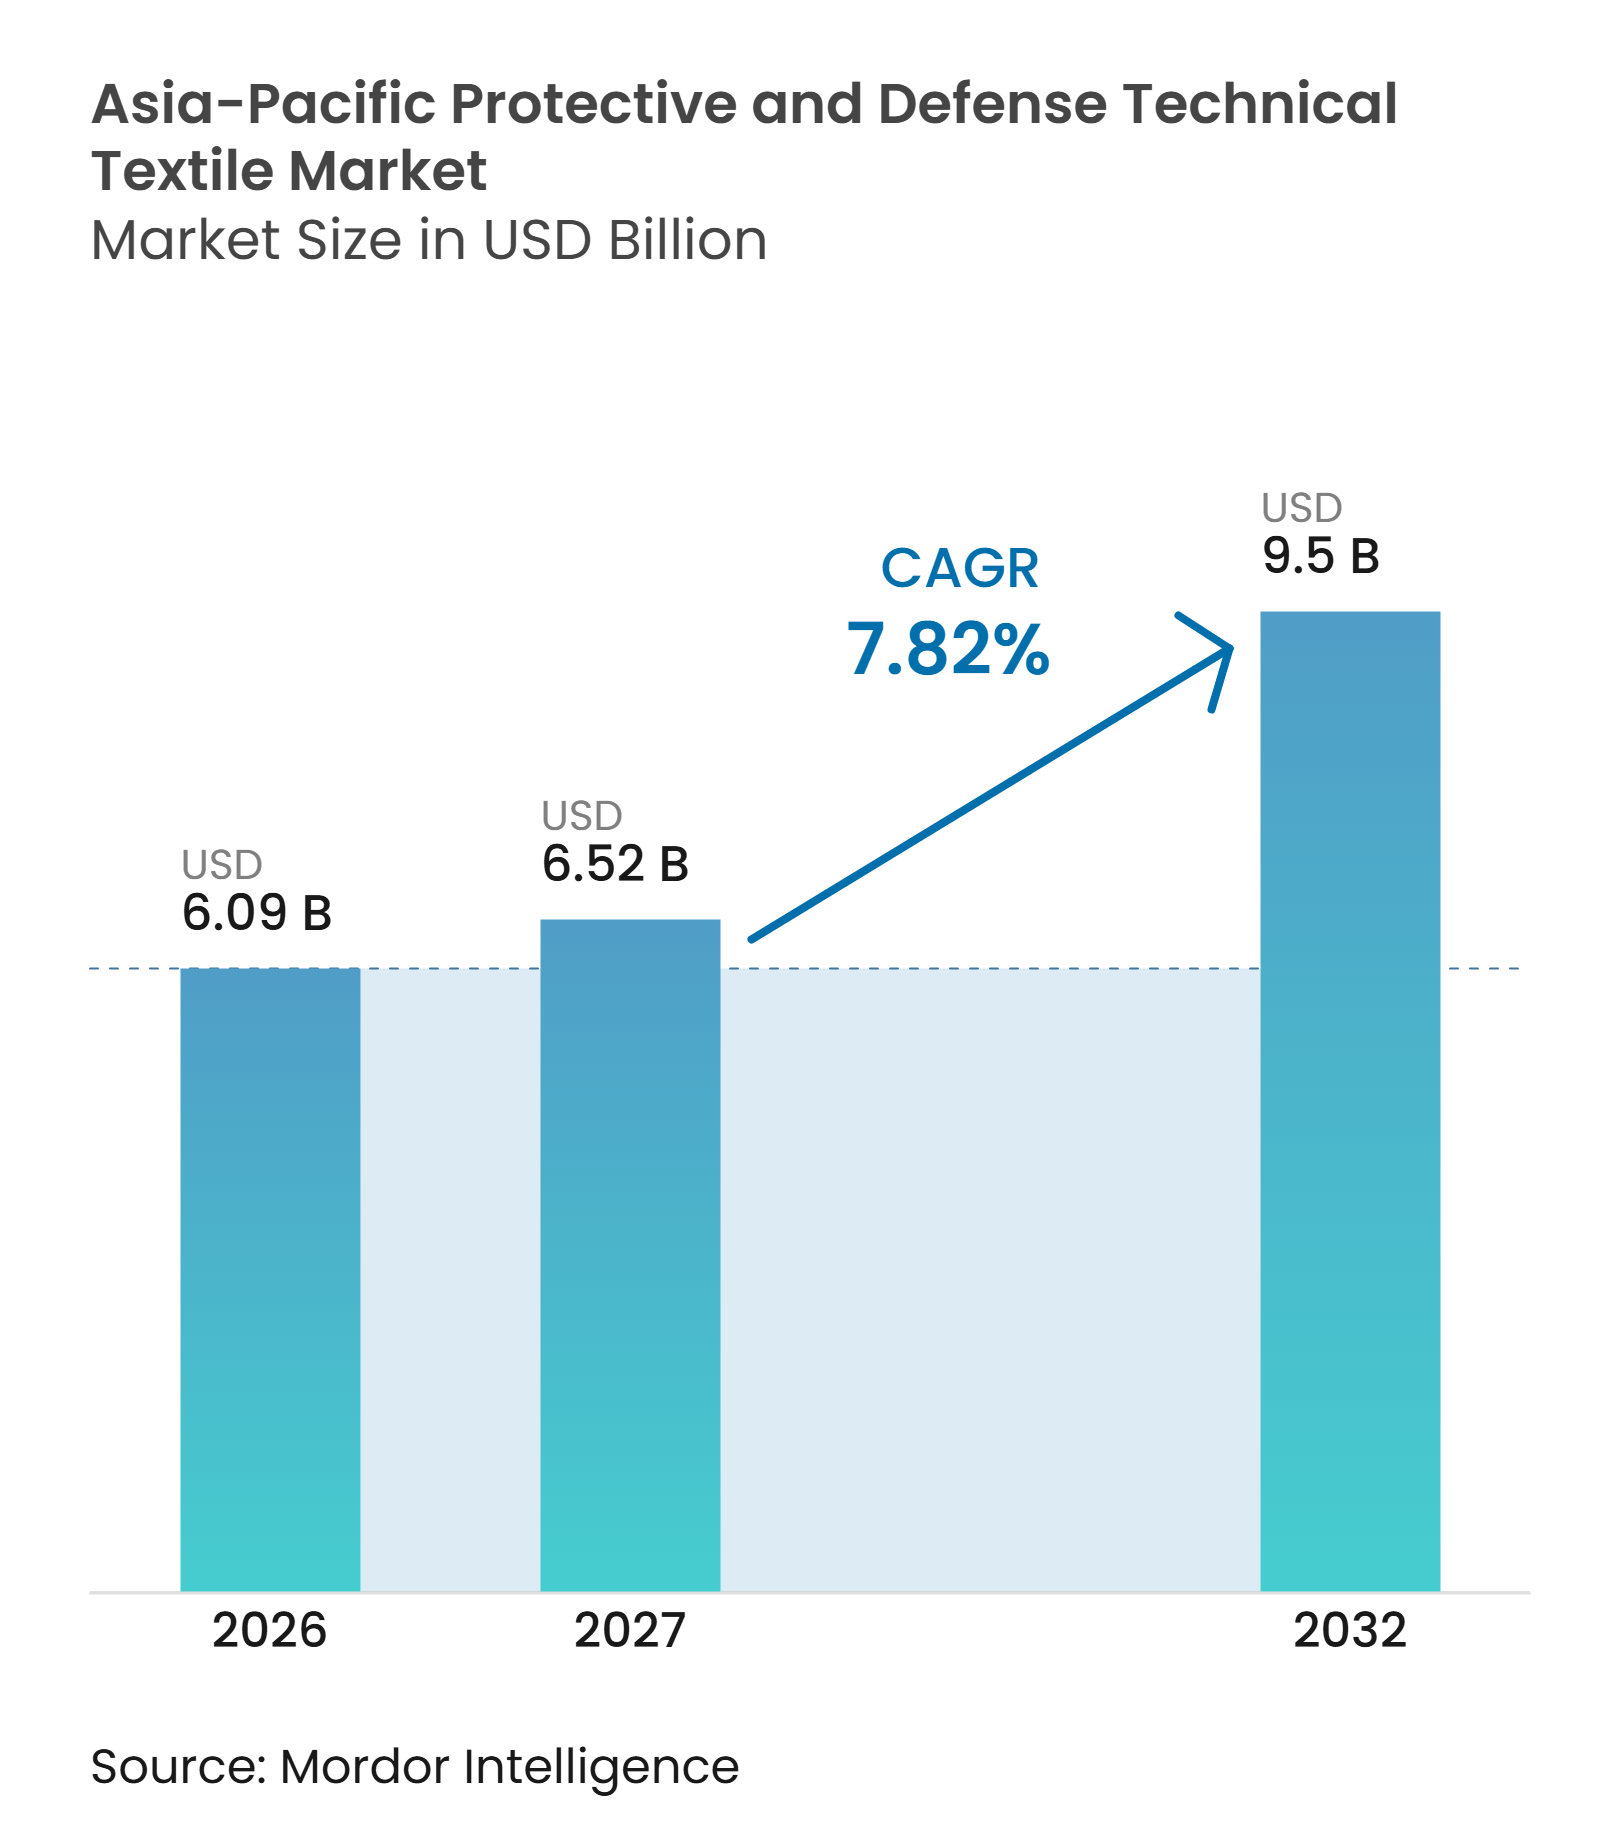
| Tamanho do mercado no ano base (2026) | 6.09 Bilhões de dólares |
| Tamanho do Mercado (2027) | 6.52 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.5 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.82 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos de Proteção e Defesa da Ásia-Pacífico por Mordor Intelligence
Espera-se que o tamanho do Mercado de Têxteis Técnicos de Proteção e Defesa da Ásia-Pacífico aumente de 6,09 bilhões de USD em 2026 para 6,52 bilhões de USD em 2027 e atinja 9,5 bilhões de USD até 2032, crescendo a um CAGR de 7,82% no período de 2027 a 2032.
O mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico é sustentado por maior aquisição de defesa e requisitos de segurança mais rigorosos em trabalhos civis de risco. Os gastos militares na Ásia e na Oceania atingiram 681 bilhões de USD em 2025, com aumento de 8,1% em relação ao ano anterior, o que sustenta a demanda por sistemas de proteção certificados nas forças armadas. Requisitos atualizados, incluindo a norma GB 20097-2025 da China, com vigência a partir de setembro de 2026, exigem que os fornecedores reavaliem as linhas de vestuário de proteção existentes. O mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico também se beneficia quando novos veículos, unidades especializadas e equipes médicas necessitam de proteção simultânea contra riscos balísticos, térmicos, químicos, biológicos e radiológicos. Essas especificações combinadas aumentam o conteúdo têxtil por usuário e criam oportunidades para fornecedores que conseguem qualificar materiais em diversas normas.
Principais Conclusões do Relatório
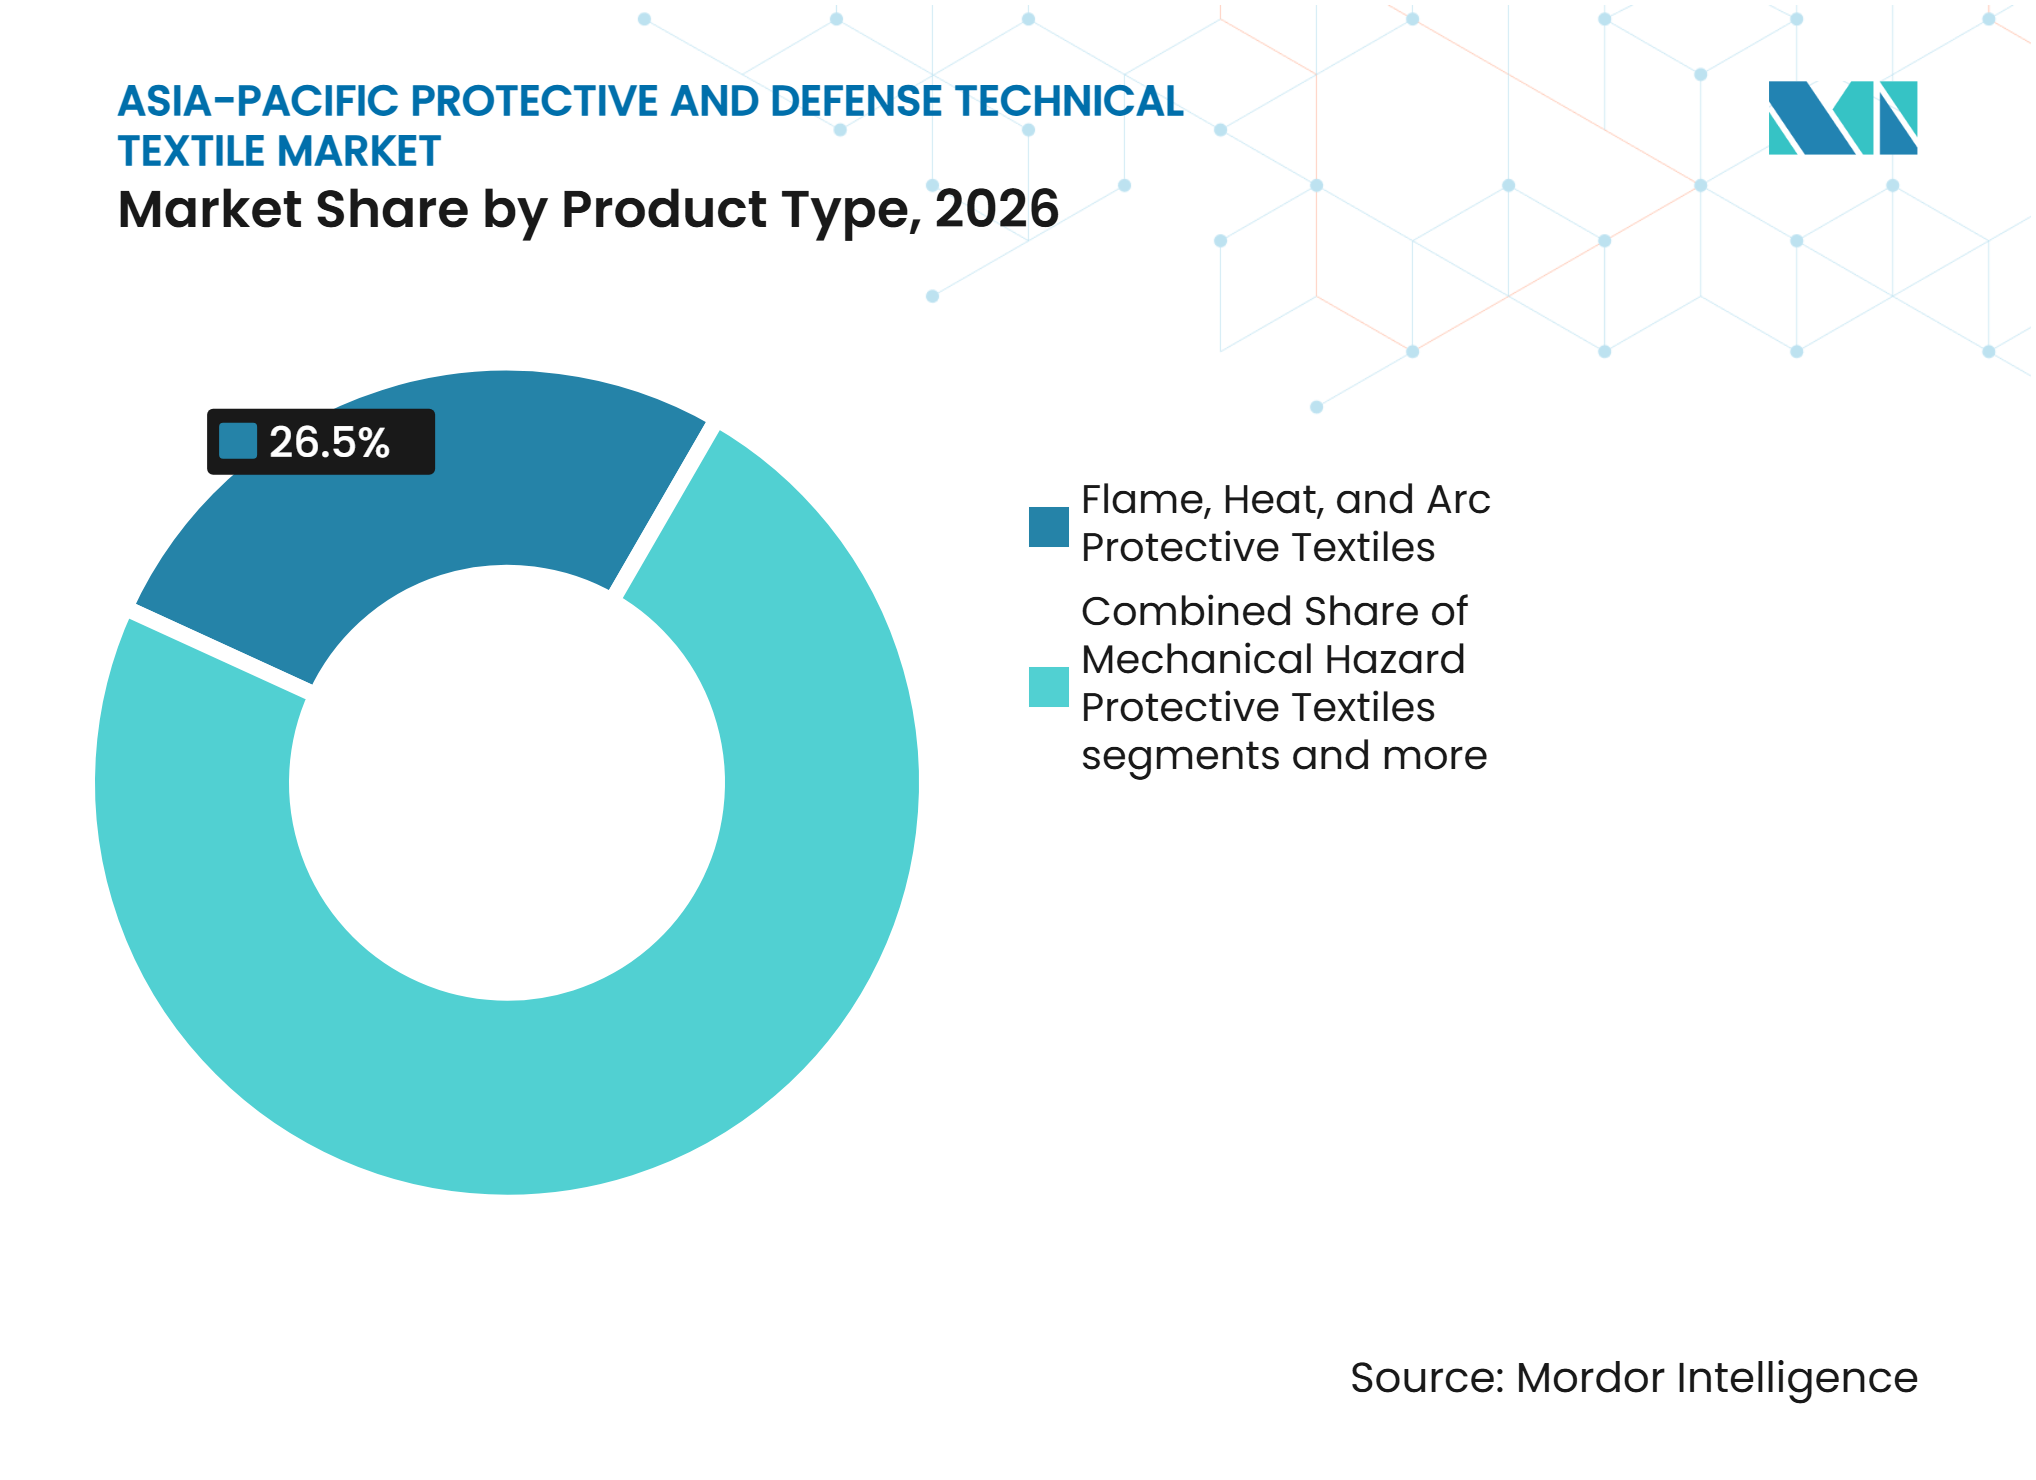
- Por tipo de produto, os têxteis de proteção contra chamas, calor e arco elétrico detinham 26,5% da participação do mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico em 2026, enquanto os têxteis resistentes a balísticos, fragmentação e penetração têm previsão de crescer a um CAGR de 9,5% até 2032.
- Por tipo de material, as fibras de aramida detinham 27,5% do tamanho do mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico em 2026, enquanto o UHMWPE tem previsão de crescer a um CAGR de 9,8% até 2032.
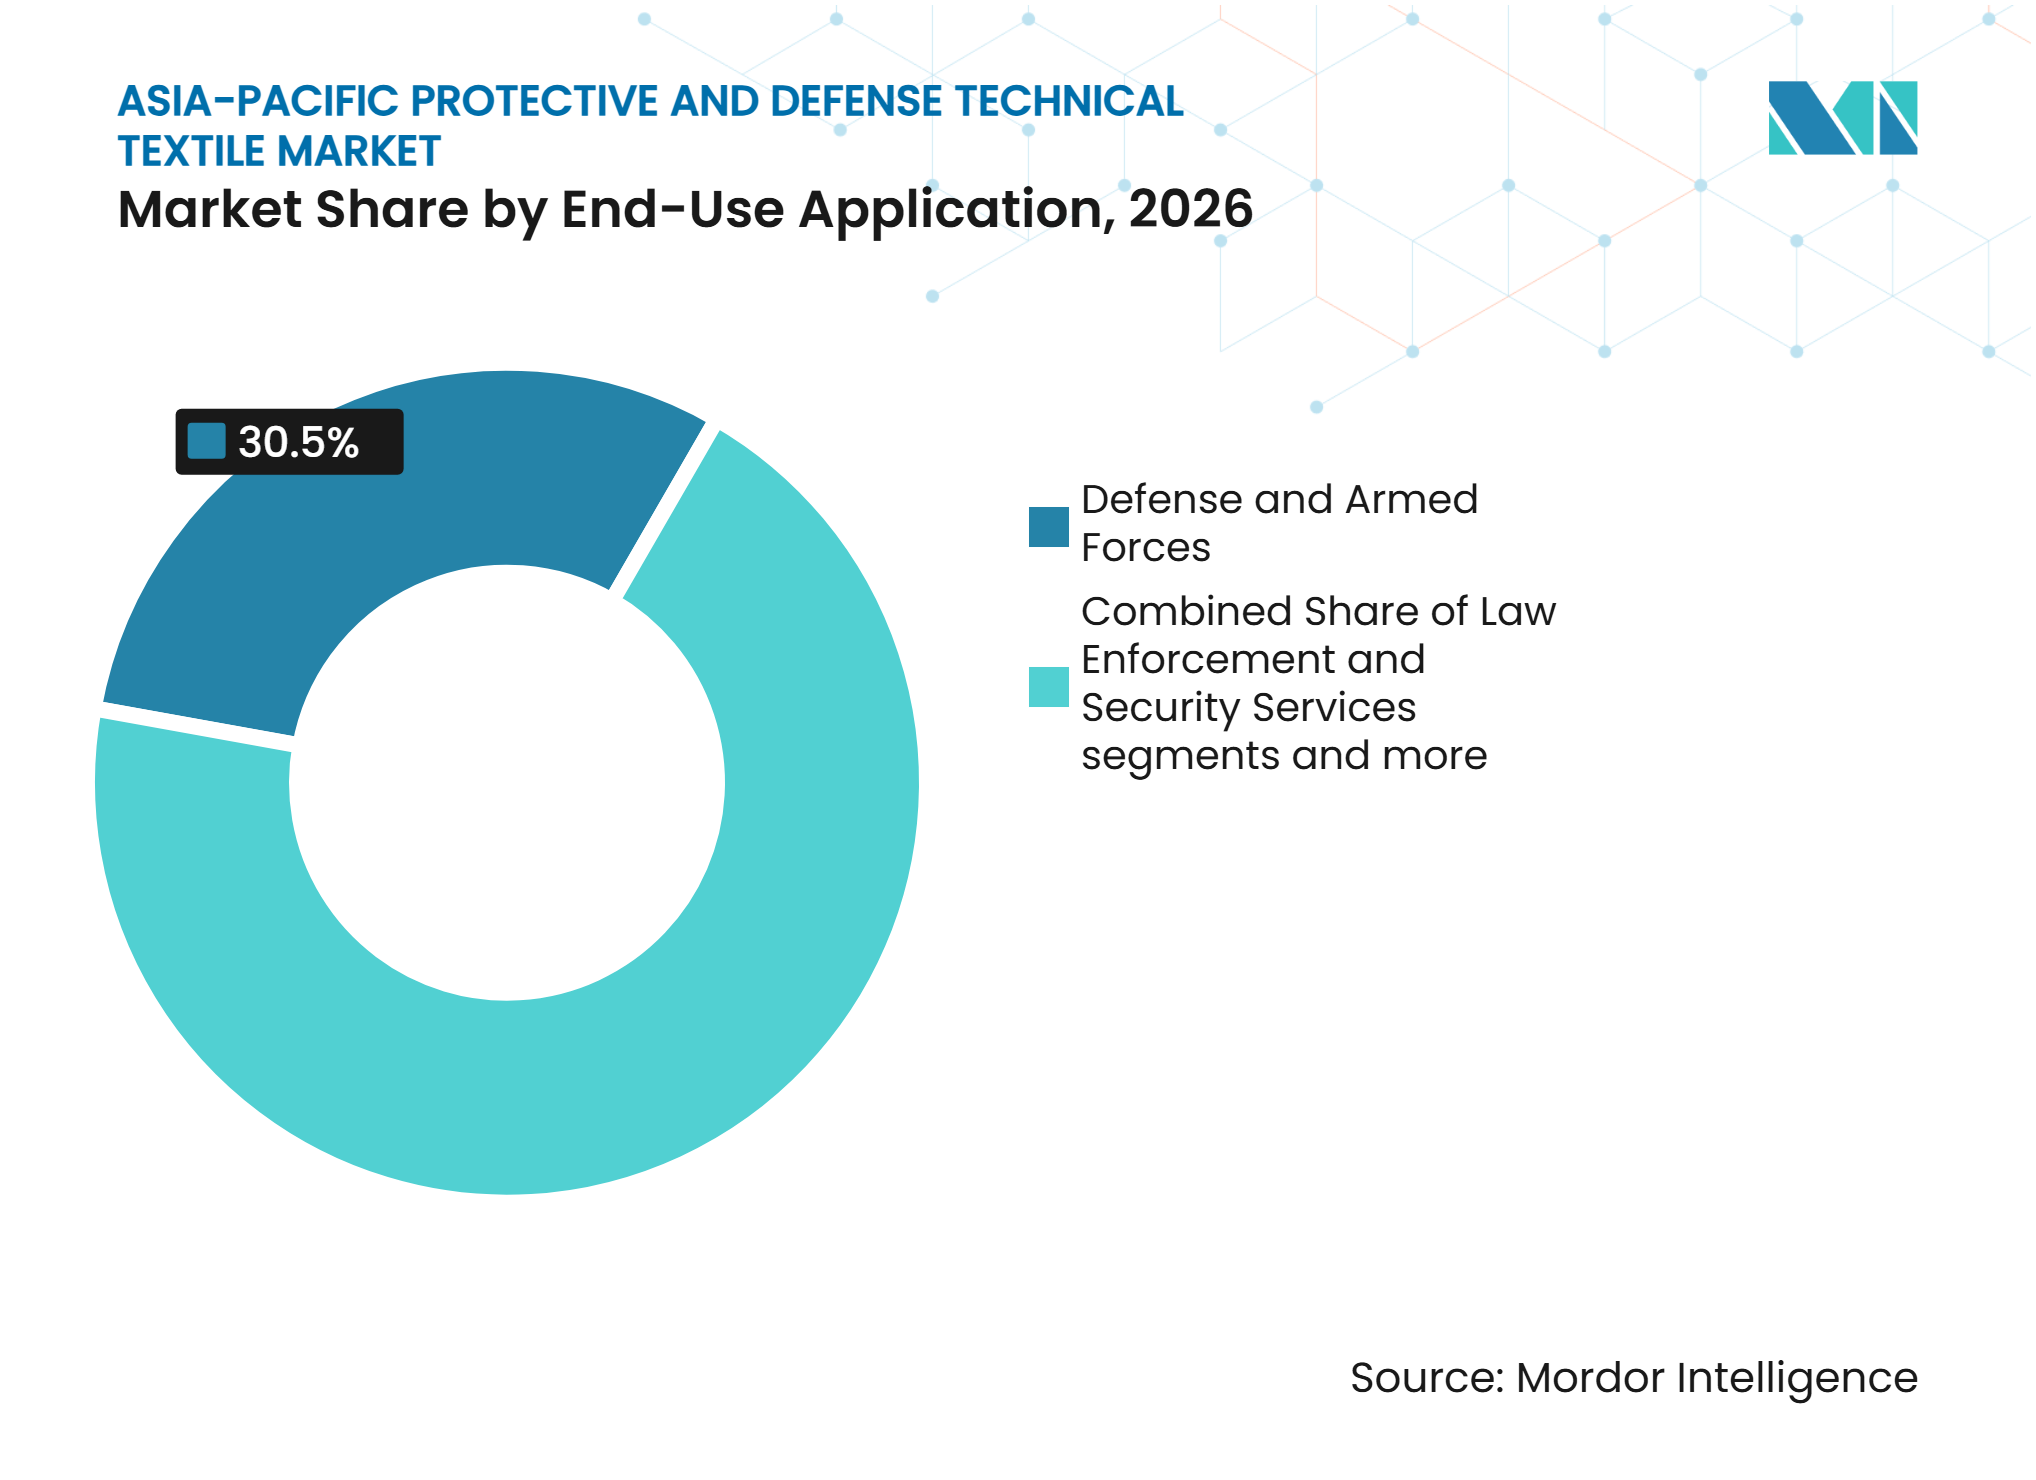
- Por aplicação de uso final, defesa e forças armadas detinham 30,5% da receita regional em 2026 e têm previsão de crescer a um CAGR de 9,2% até 2032.
- Por geografia, a China detinha 38,0% da receita regional em 2026, enquanto a Índia tem previsão de crescer a um CAGR de 9,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Defesa e Aquisição Doméstica | +2.0% | China, Índia, Japão, Coreia do Sul, Taiwan, Austrália | Médio prazo (2 a 4 anos) |
| Crescimento da Manufatura de Alto Risco e Infraestrutura | +1.5% | China, Índia, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Demanda por Proteção Multirriscos Leve | +1.2% | Mercados centrais da APAC e ASEAN | Médio prazo (2 a 4 anos) |
| Regionalização das Cadeias de Suprimentos de Têxteis Técnicos | +0.8% | China, Índia, Coreia do Sul e ASEAN | Longo prazo (≥ 4 anos) |
| Expansão dos Requisitos de QBRN, Térmicos e de Controle de Contaminação | +0.6% | China, Índia, Japão, Austrália, Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Sistemas de Soldado Digitalizado e Têxteis de Proteção Inteligentes | +0.4% | Índia, Coreia do Sul, China, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Defesa e Aquisição Doméstica
O mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico obtém seu apoio mais forte da modernização da defesa e das regras de aquisição doméstica. O Japão alocou 8.809,3 bilhões de JPY (56,4 bilhões de USD) para gastos relacionados à defesa no exercício fiscal de 2026, enquanto suas despesas com materiais aumentaram 4,8% em relação ao ano anterior.[1] O orçamento de capital de defesa da Índia para 2026 é de 28,6 bilhões de USD, e 75% é direcionado a fornecedores domésticos sob regras de aquisição atualizadas.[2] Taiwan aumentou os gastos com defesa para 18,2 bilhões de USD em 2025, enquanto a Coreia do Sul alocou 47,8 bilhões de USD para defesa, sustentando a demanda por uniformes resistentes a chamas e painéis balísticos. Os requisitos de conteúdo doméstico ampliam o papel dos produtores locais de fibras qualificados, pois as empresas estrangeiras enfrentam obrigações de compensação. Os protocolos STANAG, as regras de aquisição nacionais e os requisitos da ISO 11612 determinam quais fornecedores podem converter planos de aquisição em volumes têxteis contratados.
Manufatura de Alto Risco, Infraestrutura e Requisitos de Proteção
O mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico possui uma base de demanda civil na construção, serviços de utilidades elétricas, processamento químico e manufatura. As economias da ASEAN necessitam de 7,1 trilhões de USD em investimentos em infraestrutura até 2040, equivalente a uma implantação anual de 476 bilhões de USD, de acordo com o Banco Asiático de Desenvolvimento.[3] Esses projetos aumentam o número de trabalhadores que necessitam de roupas de alta visibilidade, resistentes a cortes, resistentes a chamas e com classificação de arco elétrico. A atividade de infraestrutura também eleva a demanda por equipamentos de proteção em ferrovias, logística, transmissão de energia e manutenção industrial. Os programas de prontidão QBRN militar no Japão, na Índia e na Austrália acrescentam demanda por sistemas de proteção química e biológica. O Projeto 113 da UE fornece equipamentos especializados e treinamento padronizado a 8 países do Sudeste Asiático até 2028, apoiando práticas de aquisição mais estruturadas.
Demanda por proteção multirriscos leve
O mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico está se movendo em direção a sistemas que combinam proteção balística, térmica e química sem adicionar peso excessivo. O Departamento de Ciência e Tecnologia das Filipinas está desenvolvendo coletes táticos abaixo de 1 quilograma e placas entre 550 gramas e 2.100 gramas que visam o desempenho de Nível III. O DRDO da Índia e o IIT Delhi desenvolveram uma armadura corporal inteligente pesando 1,8 quilograma com sensores biométricos de tinta condutora. O UHMWPE se beneficia de uma vantagem de densidade em relação à aramida, com 0,97 g/cm³ em comparação com 1,44 g/cm³, em programas de armadura com restrição de peso. A Korea Precision Materials Industry iniciou a produção comercial doméstica de um tecido balístico unidirecional mais leve e mais resistente ao calor em 2025. Essa direção integra engenharia de materiais, usabilidade e integração de sensores na mesma decisão de compra.
Regionalização das cadeias de suprimentos de têxteis técnicos
O mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico também é moldado por controles de exportação, riscos geopolíticos e cláusulas de conteúdo local que favorecem a produção regional. A Kolon Industries tem capacidade anual de para-aramida de 15.300 toneladas e está visando a plena utilização da planta enquanto investe 100 bilhões de KRW (69,4 milhões de USD) em despesas de capital em para-aramida. A Taekwang Industrial está expandindo sua capacidade em Ulsan de 1.500 toneladas para 5.500 toneladas anuais. Na China, a HengHui Safety está progredindo de uma capacidade inicial de 3.000 toneladas de UHMWPE para 12.000 toneladas, com liberação total de capacidade prevista para o final de 2026. A produção regional adicional pode reduzir a exposição às importações para programas militares e industriais. Também pode tornar os têxteis de alto desempenho mais acessíveis para agências de aquisição que anteriormente enfrentavam orçamentos limitados para equipamentos de segurança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Normas e Regimes de Qualificação Fragmentados | -0.8% | Toda a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Alta Intensidade de Capital e Longos Ciclos de Aprovação | -0.6% | Toda a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Exposição a Química Especializada Importada e Fibras | -0.5% | Índia, Sudeste Asiático, Restante da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Pressão de Preços de Fornecedores Não Certificados e de Baixo Custo | -0.3% | Sudeste Asiático e Sul da Ásia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Normas e Regimes de Qualificação Fragmentados
O mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico enfrenta diferentes rotas de qualificação nas principais jurisdições. A China utiliza normas GB obrigatórias, incluindo a GB 24539-2025 para roupas de proteção química e a GB 20097-2025 para requisitos gerais de vestuário. A Coreia do Sul aplica a marcação KCs por meio de organismos credenciados pela KOSHA, enquanto o Japão utiliza a JIS T 8115:2015 e a certificação JIS Mark sob supervisão do Ministério da Saúde, Trabalho e Bem-Estar. A Austrália e a Nova Zelândia referenciam principalmente normas EN e ISO. A ISO 13688:2013 e sua emenda de 2021 servem como ponto de referência para a norma GB 20097-2025 da China. Fornecedores que operam em 6 ou mais jurisdições podem enfrentar cronogramas separados de testes, documentação, renovação e introdução de produtos de 2 a 4 anos.
Alta intensidade de capital e longos ciclos de aprovação
Os sistemas de aramida e UHMWPE de grau de defesa requerem ativos de produção dispendiosos e longos ciclos de aprovação militar. A polimerização de para-aramida requer linhas proprietárias de fiação úmida, enquanto a qualificação de compósitos balísticos pode levar de 24 a 36 meses antes de um contrato inicial ser concedido. O documento de aquisição da Fábrica de Ordnance de Medak, na Índia, exige pelo menos 50% de conteúdo doméstico para proteção balística de veículos blindados de transporte de pessoal e 70% na produção plena. Isso apoia a localização, mas revela a capacidade limitada de fibras a montante em alguns mercados em desenvolvimento. Fabricantes menores podem adiar a entrada transfronteiriça porque as despesas de certificação e desenvolvimento chegam antes da receita contratual. Onde a aplicação da conformidade é irregular, produtos não certificados de menor preço também podem pressionar os fornecedores qualificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Proteção Balística Avança enquanto os Têxteis de Chamas Ancoram a BaseOs têxteis de proteção contra chamas, calor e arco elétrico detinham 26,5% da receita regional em 2026. A demanda provém de petróleo, gás, processamento químico, combate a incêndios e expansão da infraestrutura de energia em toda a região. Os têxteis com classificação de arco elétrico têm um papel maior à medida que as concessionárias fortalecem os requisitos de segurança dos trabalhadores e expandem os ativos de transmissão. O Banco Asiático de Desenvolvimento projeta 3,6 trilhões de USD em investimentos em eletricidade na Ásia e no Pacífico até 2040. Essa base industrial confere ao mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico demanda recorrente além dos contratos de defesa.
Os têxteis resistentes a balísticos, fragmentação e penetração devem registrar um CAGR de 9,5% até 2032. A aquisição de plataformas do Japão e o desenvolvimento de armaduras corporais da Índia sustentam a demanda por esses produtos. Os têxteis de proteção química, biológica e QBRN formam a terceira maior categoria de produtos e são sustentados por programas no Japão, na Índia e na Austrália. Os têxteis de proteção contra riscos mecânicos e de alta visibilidade atendem à montagem automotiva, fabricação de eletrônicos, construção, ferrovias e operações logísticas no Sudeste Asiático. Produtos de gestão de assinatura, proteção contra frio extremo, antiestáticos, de blindagem eletromagnética e de dissipação eletrostática atendem a implantações militares especializadas e à produção de semicondutores.



Por Tipo de Material:
A Aramida Ancora o Mercado, o UHMWPE Lidera o CrescimentoAs fibras de aramida detinham 27,5% da receita regional em 2026. Elas continuam sendo importantes em vestuário resistente a chamas, macacões de voo e roupas industriais de alta temperatura. Seu desempenho em altas temperaturas é significativo onde o ponto de fusão mais baixo do UHMWPE limita sua adequação. O UHMWPE tem projeção de avançar a um CAGR de 9,8% até 2032 porque pode reduzir o peso de painéis balísticos, capacetes e revestimentos de veículos. Essa divisão de materiais permite que o mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico atenda tanto a aplicações de alta temperatura quanto a aplicações com restrição de peso.
A expansão de capacidade da HengHui Safety para 12.000 toneladas reflete esforços para reduzir os custos de materiais domésticos e a dependência de importações. As fibras celulósicas regeneradas e de viscose resistente a chamas são utilizadas em camadas base inerentemente resistentes a chamas sob capas externas de aramida, particularmente em ambientes tropicais onde o gerenciamento de umidade afeta a usabilidade. As fibras modacrílicas e acrílicas resistentes a chamas atendem a usuários industriais sensíveis ao custo nos mercados da ASEAN com maior maturidade de conformidade. O poliéster e a poliamida fornecem substratos estruturais para vestuário de alta visibilidade e proteção contra riscos mecânicos, enquanto as fibras de vidro, carbono e inorgânicas são utilizadas em armaduras rígidas e proteção de veículos. Os critérios de aquisição favorecem cada vez mais sistemas sintéticos de alta tenacidade onde o custo do ciclo de vida e a durabilidade da proteção são decisivos.
Por Aplicação de Uso Final:
A Defesa Domina, os Segmentos Industriais Ampliam a BaseDefesa e forças armadas detinham 30,5% do tamanho do mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico em 2026 e têm previsão de crescer a um CAGR de 9,2% até 2032. Essa combinação reflete as necessidades de modernização das grandes forças permanentes da região. China, Índia, Japão, Coreia do Sul, Taiwan e Austrália responderam por mais de 550 bilhões de USD em gastos com defesa durante 2025. Os requisitos das forças terrestres e de operações especiais incluem painéis balísticos, uniformes de combate resistentes a chamas, trajes QBRN e tecidos de gestão de assinatura. Os Serviços de Aplicação da Lei e Segurança formam o segundo maior grupo de compradores institucionais, e acordos plurianuais podem fornecer demanda estável para fornecedores de coletes balísticos e têxteis resistentes a cortes.
O combate a incêndios e a resposta a emergências é outra área importante de uso final. O Projeto 113 está equipando e treinando 8 países do Sudeste Asiático até 2028, o que apoia roupas e equipamentos QBRN especializados. Petróleo, gás, petroquímicos e processamento químico requerem programas recorrentes de vestuário de trabalho resistente a chamas e barreiras químicas, particularmente na Malásia, Indonésia, Austrália e Índia. A manufatura e o processamento industrial abrangem a metalurgia, a produção automotiva e a fabricação geral, enquanto a construção, mineração e infraestrutura requerem vestuário de alta visibilidade, resistente a impactos e de proteção contra arco elétrico. Essa base de compradores mais ampla reduz a dependência de um único ciclo de aquisição pública no mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico.

Análise Geográfica
China
A China respondeu por 38,0% da participação do mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico em 2026. Sua posição reflete 336 bilhões de USD em gastos com defesa em 2025, um aumento de 7,4% e o 31º aumento anual consecutivo. A China também possui uma grande concentração de instalações de processamento químico, aço e manufatura que requerem roupas de proteção certificadas. Seu aumento de 7% no orçamento de defesa para 2026 apoia a aquisição de painéis balísticos, têxteis de camuflagem e trajes de proteção nuclear, biológica e química. O Ministério de Gestão de Emergências da China divulgou normas nacionais obrigatórias preliminares para capacetes de segurança inteligentes e roupas de proteção aquecidas inteligentes em junho de 2026.
Índia
A Índia tem previsão de crescer a um CAGR de 9,5% de 2027 a 2032, a taxa mais forte entre os segmentos geográficos, sustentada pelo aumento dos gastos com modernização da defesa, iniciativas de manufatura doméstica e crescente investimento em equipamentos de proteção avançados. Os gastos militares atingiram 92,1 bilhões de USD em 2025, representando um aumento real de 8,9%. A dotação de capital de defesa de 2026 direciona 75% do financiamento a fornecedores domésticos, fortalecendo as oportunidades para fabricantes locais de sistemas de proteção balística, uniformes de combate e têxteis técnicos avançados. A colaboração do DRDO com o IIT Delhi em armaduras corporais inteligentes demonstra que a demanda está se estendendo além das aquisições convencionais em direção à pesquisa doméstica, inovação em materiais e desenvolvimento de produtos orientado por tecnologia. Além disso, a ênfase do governo na redução da dependência de equipamentos de defesa importados está incentivando investimentos em fibras de alto desempenho, compósitos balísticos leves e sistemas de proteção de soldados de próxima geração. Espera-se que essas iniciativas fortaleçam a cadeia de suprimentos doméstica da Índia e criem oportunidades para fabricantes de têxteis técnicos que atendem aos setores militar e de defesa.
Japão, Coreia do Sul, Taiwan, Austrália, Indonésia e Outros Mercados da ASEAN
O Japão gastou 62,2 bilhões de USD em defesa em 2025, com gastos aumentando 9,7% e despesas com materiais no exercício fiscal de 2026 crescendo 4,8%. A capacidade doméstica de para-aramida da Coreia do Sul apoia a demanda militar e industrial, enquanto Taiwan licitou 73 milhões de USD em fibra de proteção balística em 2025. A Austrália prorrogou um contrato de gestão de ativos C-QBRN avaliado em 42 milhões de AUD (28,1 milhões de USD) até 2030, cobrindo 132 tipos de ativos e 65.000 peças de equipamentos de proteção de força. A Indonésia e outros países da ASEAN estão recebendo equipamentos e treinamento QBRN especializados por meio do programa da UE. Essas atividades incentivam especificações mais consistentes e apoiam futuras aquisições de proteção certificada.
Cenário Competitivo
Concentração do Mercado
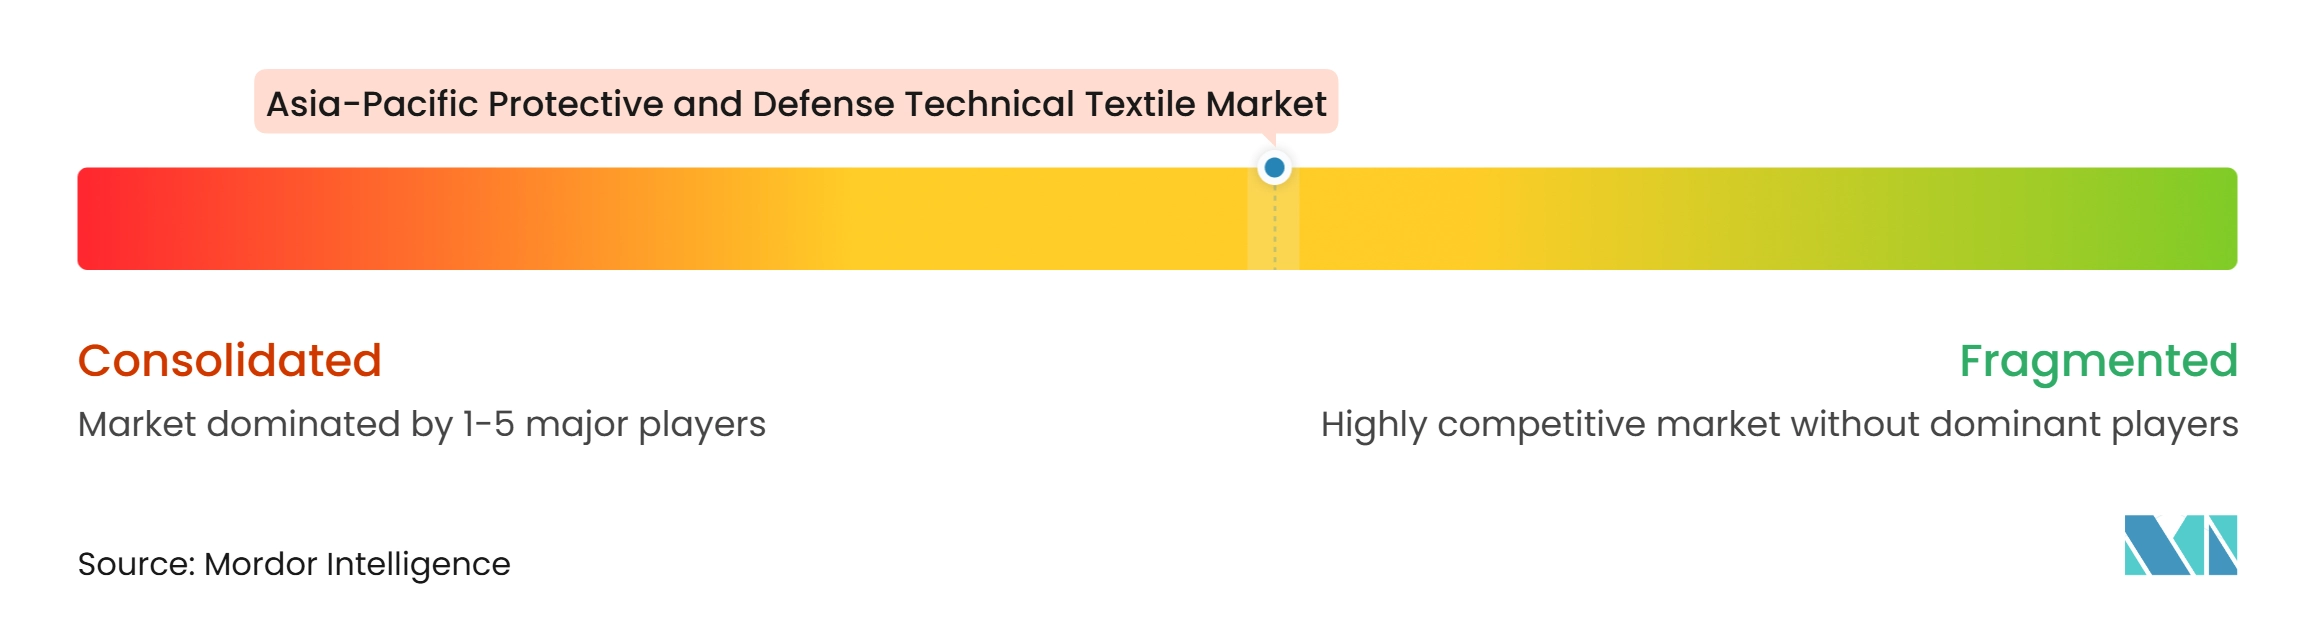
O mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico exibe um nível médio de concentração de mercado. Um pequeno grupo de fornecedores qualificados atende ao segmento de materiais certificados, enquanto a montagem de armaduras e a conversão de vestuário são fragmentadas entre fabricantes nacionais. As barreiras de entrada estão ligadas à ciência de materiais, testes balísticos e qualificação sob os requisitos STANAG e NATO AQAP. A DuPont introduziu o Tyvek APX em novembro de 2025 como seu tecido Tyvek mais respirável para vestuário de proteção química. Esse movimento atende à demanda por vestuário que combina conforto com conformidade em ambientes de trabalho quentes e exigentes.
A Freudenberg concordou em dezembro de 2025 em adquirir os 25% restantes da Japan Vilene Company por 100 milhões de EUR (117,6 milhões de USD), obtendo a propriedade total do fabricante japonês de não tecidos. A MKU garantiu um contrato plurianual para mais de 200.000 capacetes balísticos avançados para um exército asiático em 2025. A BASF e a LEMON assinaram um acordo em outubro de 2025 para desenvolver soluções de fibra de poliuretano termoplástico totalmente recicláveis, sem PFAS e baseadas em Freeflex para vestuário funcional. Esses movimentos mostram atividade na consolidação de não tecidos, armaduras qualificadas localmente e desenvolvimento de materiais sem PFAS.
O mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico mantém espaço para empresas que conseguem combinar desempenho de proteção, gerenciamento de umidade e detecção digital. Essas capacidades são importantes onde os usuários precisam de tempos de uso mais longos sem reduzir a conformidade. A expansão da produção regional também pode mudar as escolhas de compra ao melhorar a disponibilidade de materiais. Conversores regionais qualificados podem competir por contratos onde os governos valorizam o conteúdo doméstico e o suporte local. O resultado é um mercado com concentração nas fibras principais, mas com um grupo mais amplo de conversores e montadores de armaduras.
Líderes do Setor de Têxteis Técnicos de Proteção e Defesa da Ásia-Pacífico
-
3M Company
-
Ansell Limited
-
Arclin, Inc.
-
Australian Defence Apparel Pty Ltd
-
BAE Systems plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos de Proteção e Defesa da Ásia-Pacífico Empresas cobertas neste relatório
- 3M Company
- Ansell Limited
- Arclin, Inc.
- Australian Defence Apparel Pty Ltd
- BAE Systems plc
- DuPont de Nemours, Inc.
- Gentex Corporation
- Honeywell International Inc.
- Innovative Tech Tex Pvt. Ltd.
- KOLON INDUSTRIES, INC.
- MALLCOM INDIA LIMITED
- MKU Limited
- MSA Safety Incorporated
- Point Blank Enterprises, Inc.
- Revision Military Ltd.
- Rheinmetall AG
- Sioen Industries NV
- Sinofibra Advanced Materials Co., Ltd.
- Teijin Limited
- TenCate Protective Fabrics
- Toray Industries, Inc.
- W. L. Gore and Associates, Inc.
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos de Proteção e Defesa da Ásia-Pacífico
- Junho de 2026: O Ministério de Gestão de Emergências da China divulgou normas nacionais obrigatórias preliminares para EPIs inteligentes, cobrindo capacetes de segurança inteligentes e roupas de proteção aquecidas inteligentes, abertas para comentários públicos até agosto de 2026.
- Fevereiro de 2026: A Teijin Frontier adquiriu 100% da subsidiária de tecido para airbag da Toray na China, Toray Auto Interior (Changsha), enquanto a Toray consolidou seu negócio de airbag na Tailândia.
- Dezembro de 2025: A Freudenberg SE concordou em adquirir os 25% restantes da Japan Vilene Company da Toray Industries por 100 milhões de EUR (117,6 milhões de USD), tornando-se a única proprietária do fabricante japonês de não tecidos em 15 unidades de produção.
- Outubro de 2025: A Korea Precision Materials Industry iniciou a produção comercial doméstica de tecido balístico unidirecional de aramida e fibra de carbono, visando programas de armadura corporal militar sul-coreana.
Escopo do Relatório do Mercado de Têxteis Técnicos de Proteção e Defesa da Ásia-Pacífico
O Relatório do Mercado de Têxteis Técnicos de Proteção e Defesa da Ásia-Pacífico é Segmentado por Tipo de Produto (Têxteis de Proteção contra Chamas, Calor e Arco Elétrico, Têxteis de Proteção contra Riscos Mecânicos e mais), por Tipo de Material (Fibras de Aramida, Poliamida e mais), por Aplicação de Uso Final (Serviços de Utilidades e Elétricos e mais) e por Geografia (China, Índia e mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Têxteis de Proteção contra Chamas, Calor e Arco Elétrico | Têxteis de Proteção Resistentes a Chamas e Incêndios Instantâneos |
| Têxteis de Proteção para Bombeiros | |
| Têxteis de Proteção com Classificação de Arco Elétrico | |
| Têxteis de Proteção para Soldagem e Metal Fundido | |
| Cobertores Têxteis Contra Incêndio, Cortinas de Soldagem e Barreiras de Segurança Térmica | |
| Têxteis Resistentes a Balísticos, Fragmentação e Penetração | Tecidos e Laminados de Proteção Balística |
| Componentes e Painéis de Armadura Corporal Mole à Base de Têxteis | |
| Outros (Reforço Têxtil para Capacetes Balísticos/Sistemas de Armadura Rígida, Componentes Têxteis de Proteção Relacionados a Explosões, etc.) | |
| Têxteis de Proteção Química, Biológica e QBRN | Tecidos e Roupas de Proteção Química |
| Têxteis de Proteção contra Barreiras Biológicas e Particuladas | |
| Têxteis e Roupas de Proteção QBRN | |
| Têxteis de Proteção contra Riscos Mecânicos | Têxteis Resistentes a Cortes e Lacerações |
| Têxteis Resistentes a Perfurações e Agulhas | |
| Componentes Têxteis Resistentes à Abrasão e Impacto | |
| Outros Têxteis de Proteção contra Riscos Mecânicos | |
| Têxteis de Proteção de Alta Visibilidade e Refletivos | Tecidos e Vestuário Fluorescentes de Alta Visibilidade |
| Materiais Têxteis Retrorefletivos | |
| Produtos Têxteis de Proteção Combinados de Alta Visibilidade | |
| Têxteis de Proteção para Frio Extremo e Condições Climáticas Adversas | |
| Têxteis de Gestão de Assinatura de Defesa e de Sobrevivência Especializada | |
| Outros Têxteis Técnicos de Proteção (Antiestáticos e de Dissipação Eletrostática, de Blindagem Eletromagnética de Proteção, etc.) |
| Fibras de Aramida |
| Polietileno de Ultrapeso Molecular Elevado |
| Algodão e Outras Fibras Celulósicas Naturais |
| Fibras Celulósicas Regeneradas e de Viscose Resistente a Chamas |
| Fibras Modacrílicas e Outras Fibras Acrílicas Resistentes a Chamas |
| Poliéster |
| Poliamida |
| Fibras de Vidro, Carbono e Outras Fibras Inorgânicas |
| Outras Fibras Sintéticas de Alto Desempenho (PBI, PBO, Fibras Resistentes ao Calor, etc.) |
| Defesa e Forças Armadas | |
| Serviços de Aplicação da Lei e Segurança | |
| Combate a Incêndios e Resposta a Emergências | Serviços de Combate a Incêndios |
| Serviços de Resposta a Materiais Perigosos e Desastres | |
| Petróleo, Gás, Petroquímicos e Processamento Químico | |
| Serviços de Utilidades e Elétricos | |
| Manufatura e Processamento Industrial | Metalurgia, Fabricação e Manufatura Pesada |
| Manufatura Automotiva e Geral | |
| Outro Processamento Industrial | |
| Construção, Mineração e Infraestrutura | |
| Operações de Transporte, Armazenagem e Logística | |
| Outros Usuários Finais Ocupacionais e Institucionais |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Taiwan |
| Austrália |
| Indonésia |
| Restante da Ásia-Pacífico |
| Por Tipo de Produto | Têxteis de Proteção contra Chamas, Calor e Arco Elétrico | Têxteis de Proteção Resistentes a Chamas e Incêndios Instantâneos |
| Têxteis de Proteção para Bombeiros | ||
| Têxteis de Proteção com Classificação de Arco Elétrico | ||
| Têxteis de Proteção para Soldagem e Metal Fundido | ||
| Cobertores Têxteis Contra Incêndio, Cortinas de Soldagem e Barreiras de Segurança Térmica | ||
| Têxteis Resistentes a Balísticos, Fragmentação e Penetração | Tecidos e Laminados de Proteção Balística | |
| Componentes e Painéis de Armadura Corporal Mole à Base de Têxteis | ||
| Outros (Reforço Têxtil para Capacetes Balísticos/Sistemas de Armadura Rígida, Componentes Têxteis de Proteção Relacionados a Explosões, etc.) | ||
| Têxteis de Proteção Química, Biológica e QBRN | Tecidos e Roupas de Proteção Química | |
| Têxteis de Proteção contra Barreiras Biológicas e Particuladas | ||
| Têxteis e Roupas de Proteção QBRN | ||
| Têxteis de Proteção contra Riscos Mecânicos | Têxteis Resistentes a Cortes e Lacerações | |
| Têxteis Resistentes a Perfurações e Agulhas | ||
| Componentes Têxteis Resistentes à Abrasão e Impacto | ||
| Outros Têxteis de Proteção contra Riscos Mecânicos | ||
| Têxteis de Proteção de Alta Visibilidade e Refletivos | Tecidos e Vestuário Fluorescentes de Alta Visibilidade | |
| Materiais Têxteis Retrorefletivos | ||
| Produtos Têxteis de Proteção Combinados de Alta Visibilidade | ||
| Têxteis de Proteção para Frio Extremo e Condições Climáticas Adversas | ||
| Têxteis de Gestão de Assinatura de Defesa e de Sobrevivência Especializada | ||
| Outros Têxteis Técnicos de Proteção (Antiestáticos e de Dissipação Eletrostática, de Blindagem Eletromagnética de Proteção, etc.) | ||
| Por Tipo de Material | Fibras de Aramida | |
| Polietileno de Ultrapeso Molecular Elevado | ||
| Algodão e Outras Fibras Celulósicas Naturais | ||
| Fibras Celulósicas Regeneradas e de Viscose Resistente a Chamas | ||
| Fibras Modacrílicas e Outras Fibras Acrílicas Resistentes a Chamas | ||
| Poliéster | ||
| Poliamida | ||
| Fibras de Vidro, Carbono e Outras Fibras Inorgânicas | ||
| Outras Fibras Sintéticas de Alto Desempenho (PBI, PBO, Fibras Resistentes ao Calor, etc.) | ||
| Por Aplicação de Uso Final | Defesa e Forças Armadas | |
| Serviços de Aplicação da Lei e Segurança | ||
| Combate a Incêndios e Resposta a Emergências | Serviços de Combate a Incêndios | |
| Serviços de Resposta a Materiais Perigosos e Desastres | ||
| Petróleo, Gás, Petroquímicos e Processamento Químico | ||
| Serviços de Utilidades e Elétricos | ||
| Manufatura e Processamento Industrial | Metalurgia, Fabricação e Manufatura Pesada | |
| Manufatura Automotiva e Geral | ||
| Outro Processamento Industrial | ||
| Construção, Mineração e Infraestrutura | ||
| Operações de Transporte, Armazenagem e Logística | ||
| Outros Usuários Finais Ocupacionais e Institucionais | ||
| Por Geografia | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Austrália | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico até 2032?
O mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico tem projeção de atingir 9,50 bilhões de USD até 2032, crescendo a um CAGR de 7,82% de 2027 a 2032.
Qual categoria de produto lidera a demanda regional?
Os têxteis de proteção contra chamas, calor e arco elétrico lideram com 26,5% da receita regional em 2026 no mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico.
Qual material tem previsão de crescer mais rapidamente até 2032?
O UHMWPE tem previsão de crescer a um CAGR de 9,8% no mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico porque é adequado para painéis balísticos leves, capacetes e revestimentos de veículos.
Por que se espera que a Índia cresça mais rapidamente do que outros segmentos regionais?
A Índia tem previsão de crescer a um CAGR de 9,5%, sustentada por maiores gastos com defesa, uma dotação de capital de 28,6 bilhões de USD e regras de aquisição doméstica no mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico.
Qual é a maior aplicação de uso final para têxteis técnicos de proteção e defesa?
Defesa e forças armadas é a maior aplicação de uso final com 30,5% da receita em 2026 e tem previsão de crescer a um CAGR de 9,2% no mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico.
O que limita a adoção regional mais ampla de têxteis de proteção certificados?
Sistemas de qualificação divergentes, produção de fibras com uso intensivo de capital, ciclos de aprovação de 24 a 36 meses, exposição a importações e produtos não certificados de baixo custo limitam o mercado de têxteis técnicos de proteção e defesa da Ásia-Pacífico.