
Marktgröße und Marktanteil für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
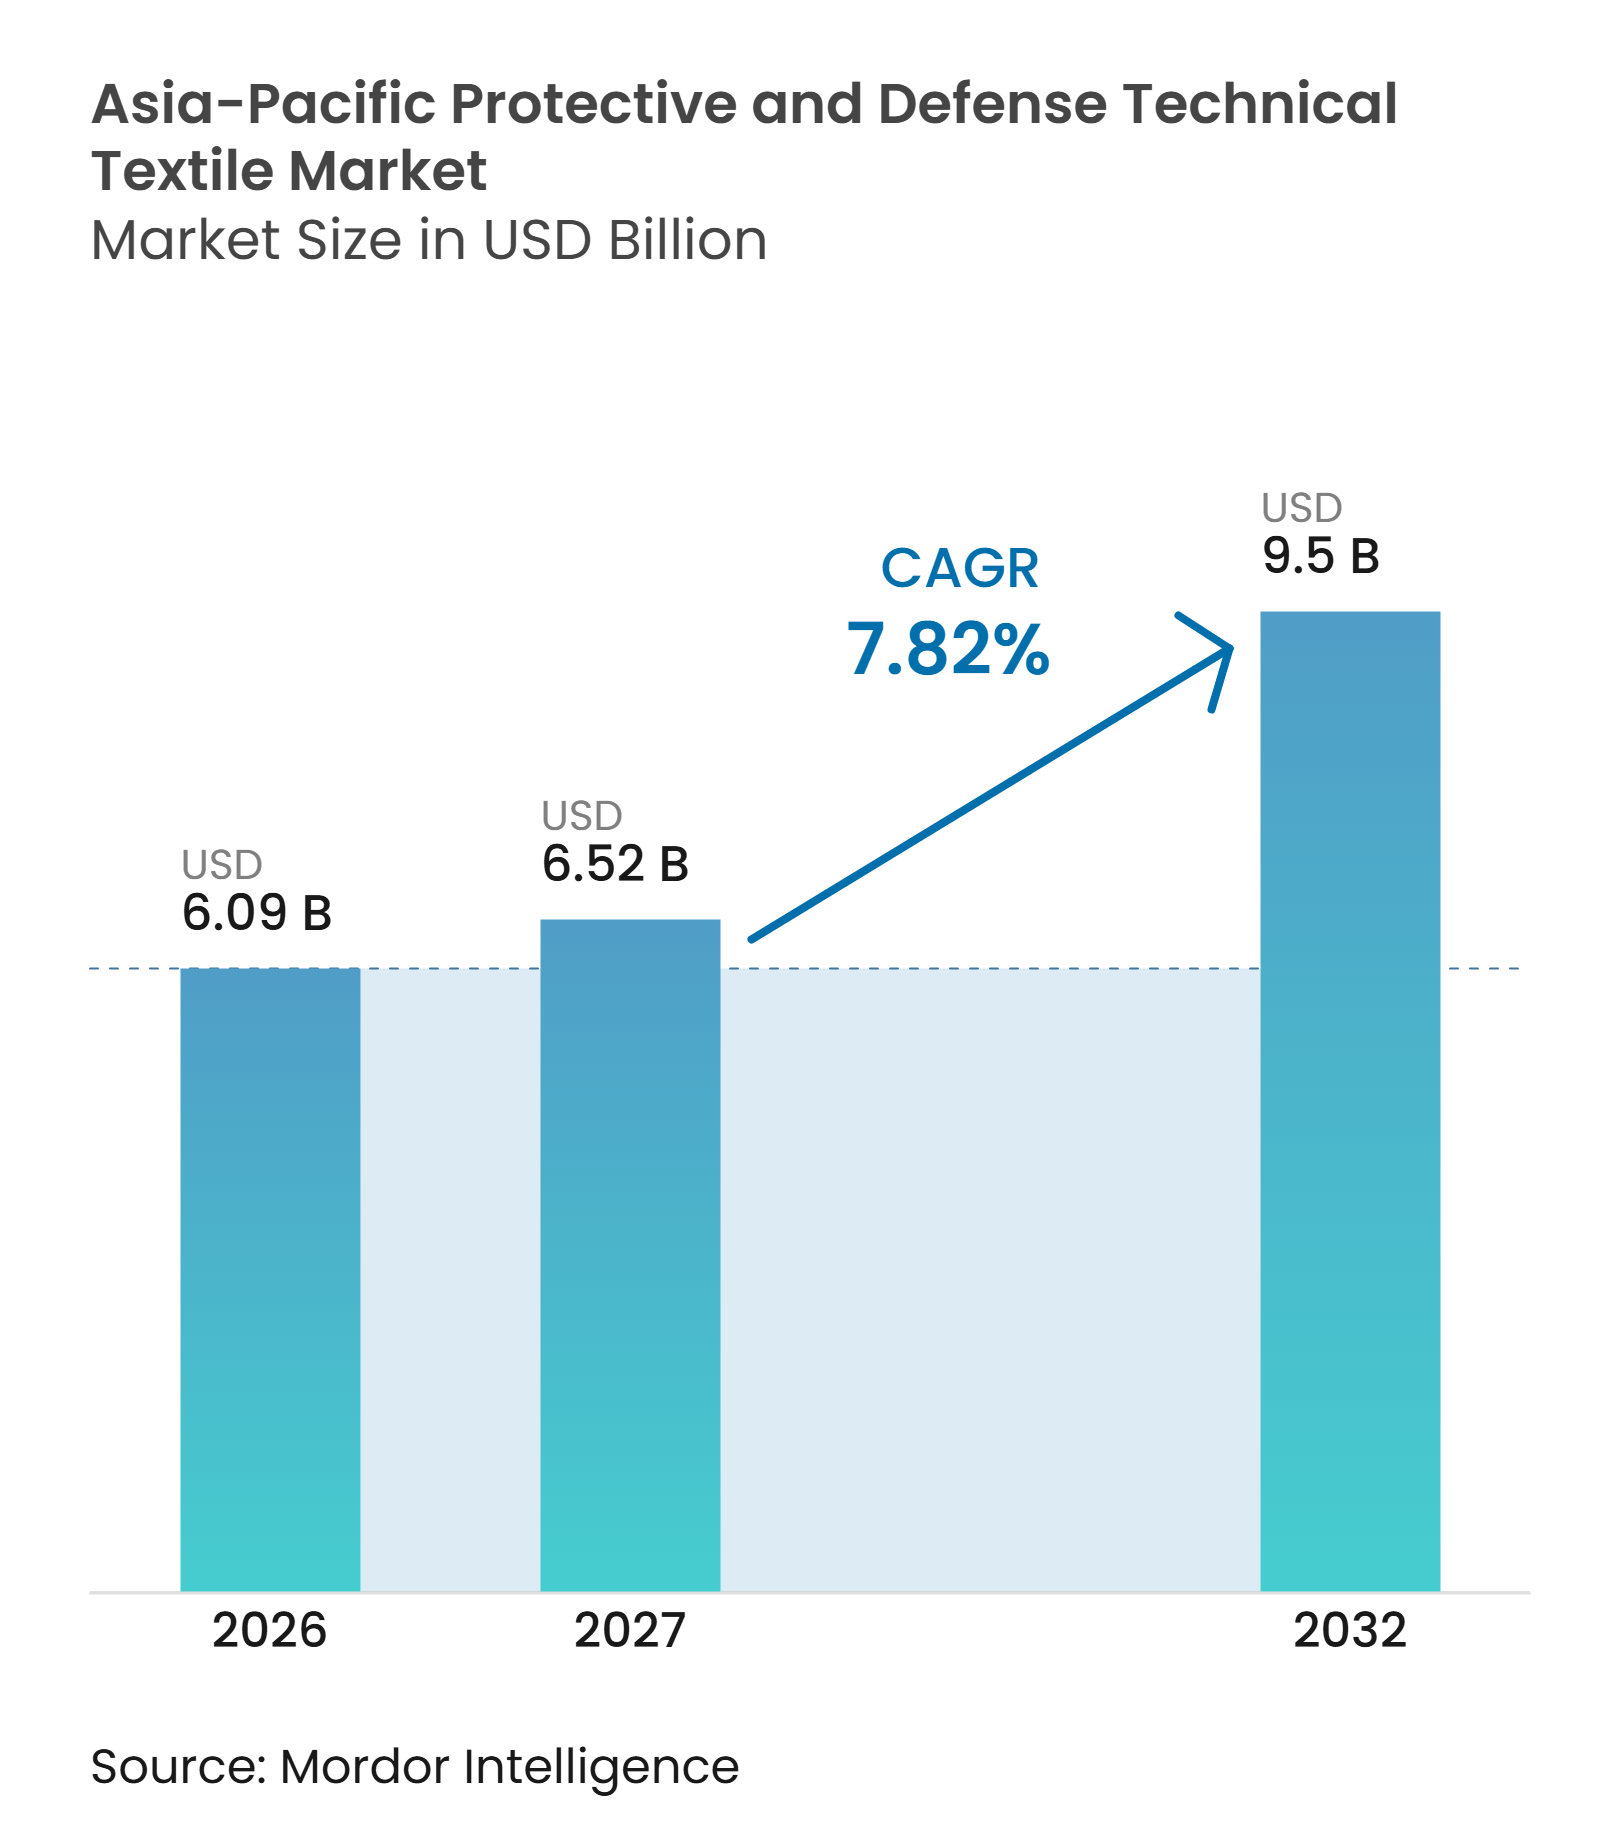
| Marktgröße im Basisjahr (2026) | 6.09 Milliarden US-Dollar |
| Marktgröße (2027) | 6.52 Milliarden US-Dollar |
| Marktgröße (2032) | 9.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.82 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum wird voraussichtlich von 6,09 Milliarden USD im Jahr 2026 auf 6,52 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 9,5 Milliarden USD erreichen, was einem CAGR von 7,82 % über den Zeitraum 2027–2032 entspricht.
Der Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum wird durch höhere Verteidigungsbeschaffungen und strengere Sicherheitsanforderungen in gefährlichen zivilen Arbeitsbereichen gestützt. Die Militärausgaben in Asien und Ozeanien erreichten im Jahr 2025 681 Milliarden USD und stiegen gegenüber dem Vorjahr um 8,1 %, was die Nachfrage nach zertifizierten Schutzsystemen für die Streitkräfte unterstützt. Aktualisierte Anforderungen, darunter Chinas GB 20097-2025-Norm, die im September 2026 in Kraft tritt, verpflichten Lieferanten zur Neubewertung bestehender Schutzkleidungslinien. Der Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum profitiert auch davon, wenn neue Fahrzeuge, Spezialeinheiten und medizinische Teams gleichzeitig Schutz gegen ballistische, thermische, chemische, biologische und radiologische Risiken benötigen. Diese kombinierten Spezifikationen erhöhen den Textilinhaltsanteil pro Träger und schaffen Chancen für Lieferanten, die Materialien nach mehreren Normen qualifizieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Flammen-, Hitze- und Lichtbogenschutztextilien im Jahr 2026 einen Anteil von 26,5 % am Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum, während ballistische, splitter- und durchdringungsresistente Textilien bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen werden.
- Nach Materialtyp hielten Aramidfasern im Jahr 2026 einen Anteil von 27,5 % an der Marktgröße für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum, während UHMWPE bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen wird.
- Nach Endverwendungsanwendung hielten Verteidigung und Streitkräfte im Jahr 2026 einen Anteil von 30,5 % am regionalen Umsatz und sollen bis 2032 mit einem CAGR von 9,2 % wachsen.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 38,0 % am regionalen Umsatz, während Indien bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verteidigungsmodernisierung und inländische Beschaffung | +2.0% | China, Indien, Japan, Südkorea, Taiwan, Australien | Mittelfristig (2–4 Jahre) |
| Wachstum der Hochrisikofertigung und Infrastruktur | +1.5% | China, Indien, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach leichtem Mehrbedrohungsschutz | +1.2% | Kernmärkte im asiatisch-pazifischen Raum und ASEAN | Mittelfristig (2–4 Jahre) |
| Regionalisierung der Lieferketten für technische Textilien | +0.8% | China, Indien, Südkorea und ASEAN | Langfristig (≥ 4 Jahre) |
| Ausweitung der CBRN-, Wärme- und Dekontaminationsanforderungen | +0.6% | China, Indien, Japan, Australien, Südostasien | Mittelfristig (2–4 Jahre) |
| Digitalisierte Soldatensysteme und intelligente Schutztextilien | +0.4% | Indien, Südkorea, China, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verteidigungsmodernisierung und inländische Beschaffung
Der Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum erhält seine stärkste Unterstützung durch Verteidigungsmodernisierung und inländische Beschaffungsvorschriften. Japan hat für das Haushaltsjahr 2026 verteidigungsbezogene Ausgaben in Höhe von 8.809,3 Milliarden JPY (56,4 Milliarden USD) veranschlagt, wobei die Materialausgaben gegenüber dem Vorjahr um 4,8 % gestiegen sind.[1] Indiens Verteidigungskapitalausgaben für 2026 belaufen sich auf 28,6 Milliarden USD, von denen 75 % gemäß aktualisierten Beschaffungsvorschriften an inländische Lieferanten gerichtet sind.[2] Taiwan erhöhte die Verteidigungsausgaben im Jahr 2025 auf 18,2 Milliarden USD, während Südkorea 47,8 Milliarden USD für die Verteidigung bereitstellte, was die Nachfrage nach flammhemmenden Uniformen und ballistischen Paneelen unterstützt. Anforderungen an inländische Inhalte erweitern die Rolle qualifizierter lokaler Faserproduzenten, da ausländische Hauptauftragnehmer Ausgleichsverpflichtungen unterliegen. STANAG-Protokolle, nationale Beschaffungsvorschriften und ISO-11612-Anforderungen bestimmen, welche Lieferanten Beschaffungspläne in vertraglich vereinbarte Textilmengen umwandeln können.
Hochrisikofertigung, Infrastruktur und Schutzanforderungen
Der Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum verfügt über eine zivile Nachfragebasis in den Bereichen Bauwesen, Elektroversorgung, chemische Verarbeitung und Fertigung. Die ASEAN-Volkswirtschaften benötigen bis 2040 Infrastrukturinvestitionen in Höhe von 7,1 Billionen USD, was einem jährlichen Einsatz von 476 Milliarden USD entspricht, so die Asiatische Entwicklungsbank.[3] Diese Projekte erhöhen die Zahl der Arbeitnehmer, die Warnschutz-, schnittfeste, flammhemmende und lichtbogenbewertete Kleidung benötigen. Infrastrukturaktivitäten steigern auch die Nachfrage nach Schutzausrüstung in den Bereichen Schiene, Logistik, Energieübertragung und Industriewartung. Militärische CBRN-Bereitschaftsprogramme in Japan, Indien und Australien erhöhen die Nachfrage nach chemischen und biologischen Schutzsystemen. Das EU-CBRN-Projekt 113 stellt bis 2028 spezialisierte Ausrüstung und standardisierte Ausbildung für 8 südostasiatische Länder bereit und unterstützt strukturiertere Beschaffungspraktiken.
Nachfrage nach leichtem Mehrbedrohungsschutz
Der Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum entwickelt sich hin zu Systemen, die ballistischen, thermischen und chemischen Schutz kombinieren, ohne übermäßiges Gewicht hinzuzufügen. Das philippinische Ministerium für Wissenschaft und Technologie entwickelt taktische Westen unter 1 Kilogramm und Platten zwischen 550 Gramm und 2.100 Gramm, die auf Level-III-Leistung abzielen. Indiens DRDO und das IIT Delhi haben intelligente Körperpanzerungen mit einem Gewicht von 1,8 Kilogramm und leitfähigen Tintensensoren für biometrische Daten entwickelt. UHMWPE profitiert gegenüber Aramid von einem Dichtevorteil von 0,97 g/cm³ gegenüber 1,44 g/cm³ bei gewichtsbeschränkten Rüstungsprogrammen. Korea Precision Materials Industry begann 2025 mit der inländischen kommerziellen Produktion eines leichteren und hitzebeständigeren unidirektionalen ballistischen Gewebes. Diese Entwicklung bringt Materialentwicklung, Tragbarkeit und Sensorintegration in dieselbe Kaufentscheidung.
Regionalisierung der Lieferketten für technische Textilien
Der Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum wird auch durch Exportkontrollen, geopolitische Risiken und Klauseln zu lokalem Inhalt geprägt, die die regionale Produktion begünstigen. Kolon Industries verfügt über eine jährliche Para-Aramid-Kapazität von 15.300 Tonnen und strebt eine vollständige Auslastung der Anlage an, während 100 Milliarden KRW (69,4 Millionen USD) in Para-Aramid-Investitionsausgaben investiert werden. Taekwang Industrial erweitert seine Ulsan-Kapazität von 1.500 Tonnen auf 5.500 Tonnen jährlich. In China schreitet HengHui Safety von einer anfänglichen UHMWPE-Kapazität von 3.000 Tonnen auf 12.000 Tonnen voran, wobei die vollständige Kapazitätsfreigabe bis Ende 2026 angestrebt wird. Zusätzliche regionale Produktion kann die Importabhängigkeit für militärische und industrielle Programme verringern. Sie kann auch hochleistungsfähige Textilien für Beschaffungsstellen zugänglicher machen, die bisher mit begrenzten Budgets für Sicherheitsausrüstung konfrontiert waren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Normen und Qualifizierungsregime | -0.8% | Gesamter asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Hohe Kapitalintensität und lange Genehmigungszyklen | -0.6% | Gesamter asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importierter Spezialchemie und Fasern | -0.5% | Indien, Südostasien, übriger asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Preisdruck durch nicht zertifizierte und kostengünstige Lieferanten | -0.3% | Südostasien und Südasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Normen und Qualifizierungsregime
Der Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum sieht sich in den wichtigsten Rechtsordnungen mit unterschiedlichen Qualifizierungswegen konfrontiert. China verwendet verbindliche GB-Normen, darunter GB 24539-2025 für chemische Schutzkleidung und GB 20097-2025 für allgemeine Kleidungsanforderungen. Südkorea wendet die KC-Kennzeichnung über KOSHA-akkreditierte Stellen an, während Japan JIS T 8115:2015 und die JIS-Kennzeichnungszertifizierung unter der Aufsicht des Ministeriums für Gesundheit, Arbeit und Soziales verwendet. Australien und Neuseeland beziehen sich hauptsächlich auf EN- und ISO-Normen. ISO 13688:2013 und seine Änderung von 2021 dienen als Referenzpunkt für Chinas GB 20097-2025-Norm. Lieferanten, die in 6 oder mehr Rechtsordnungen tätig sind, können mit separaten Test-, Dokumentations-, Erneuerungs- und Produkteinführungszeiträumen von 2 bis 4 Jahren konfrontiert sein.
Hohe Kapitalintensität und lange Genehmigungszyklen
Aramid- und UHMWPE-Systeme in Verteidigungsqualität erfordern kostspielige Produktionsanlagen und lange militärische Genehmigungszyklen. Die Para-Aramid-Polymerisation erfordert proprietäre Nassspinnlinien, während die Qualifizierung ballistischer Verbundwerkstoffe 24 bis 36 Monate dauern kann, bevor ein erster Vertrag vergeben wird. Das Beschaffungsdokument der indischen Ordnance Factory Medak verlangt mindestens 50 % inländischen Anteil für den ballistischen Schutz gepanzerter Mannschaftstransportwagen und 70 % bei der Vollproduktion. Dies unterstützt die Lokalisierung, zeigt aber die begrenzte vorgelagerte Faserkapazität in einigen Entwicklungsmärkten. Kleinere Hersteller können den grenzüberschreitenden Markteintritt aufschieben, da Zertifizierungs- und Entwicklungskosten vor den Vertragseinnahmen anfallen. Wo die Durchsetzung von Compliance-Anforderungen uneinheitlich ist, können auch günstigere nicht zertifizierte Produkte qualifizierte Lieferanten unter Druck setzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
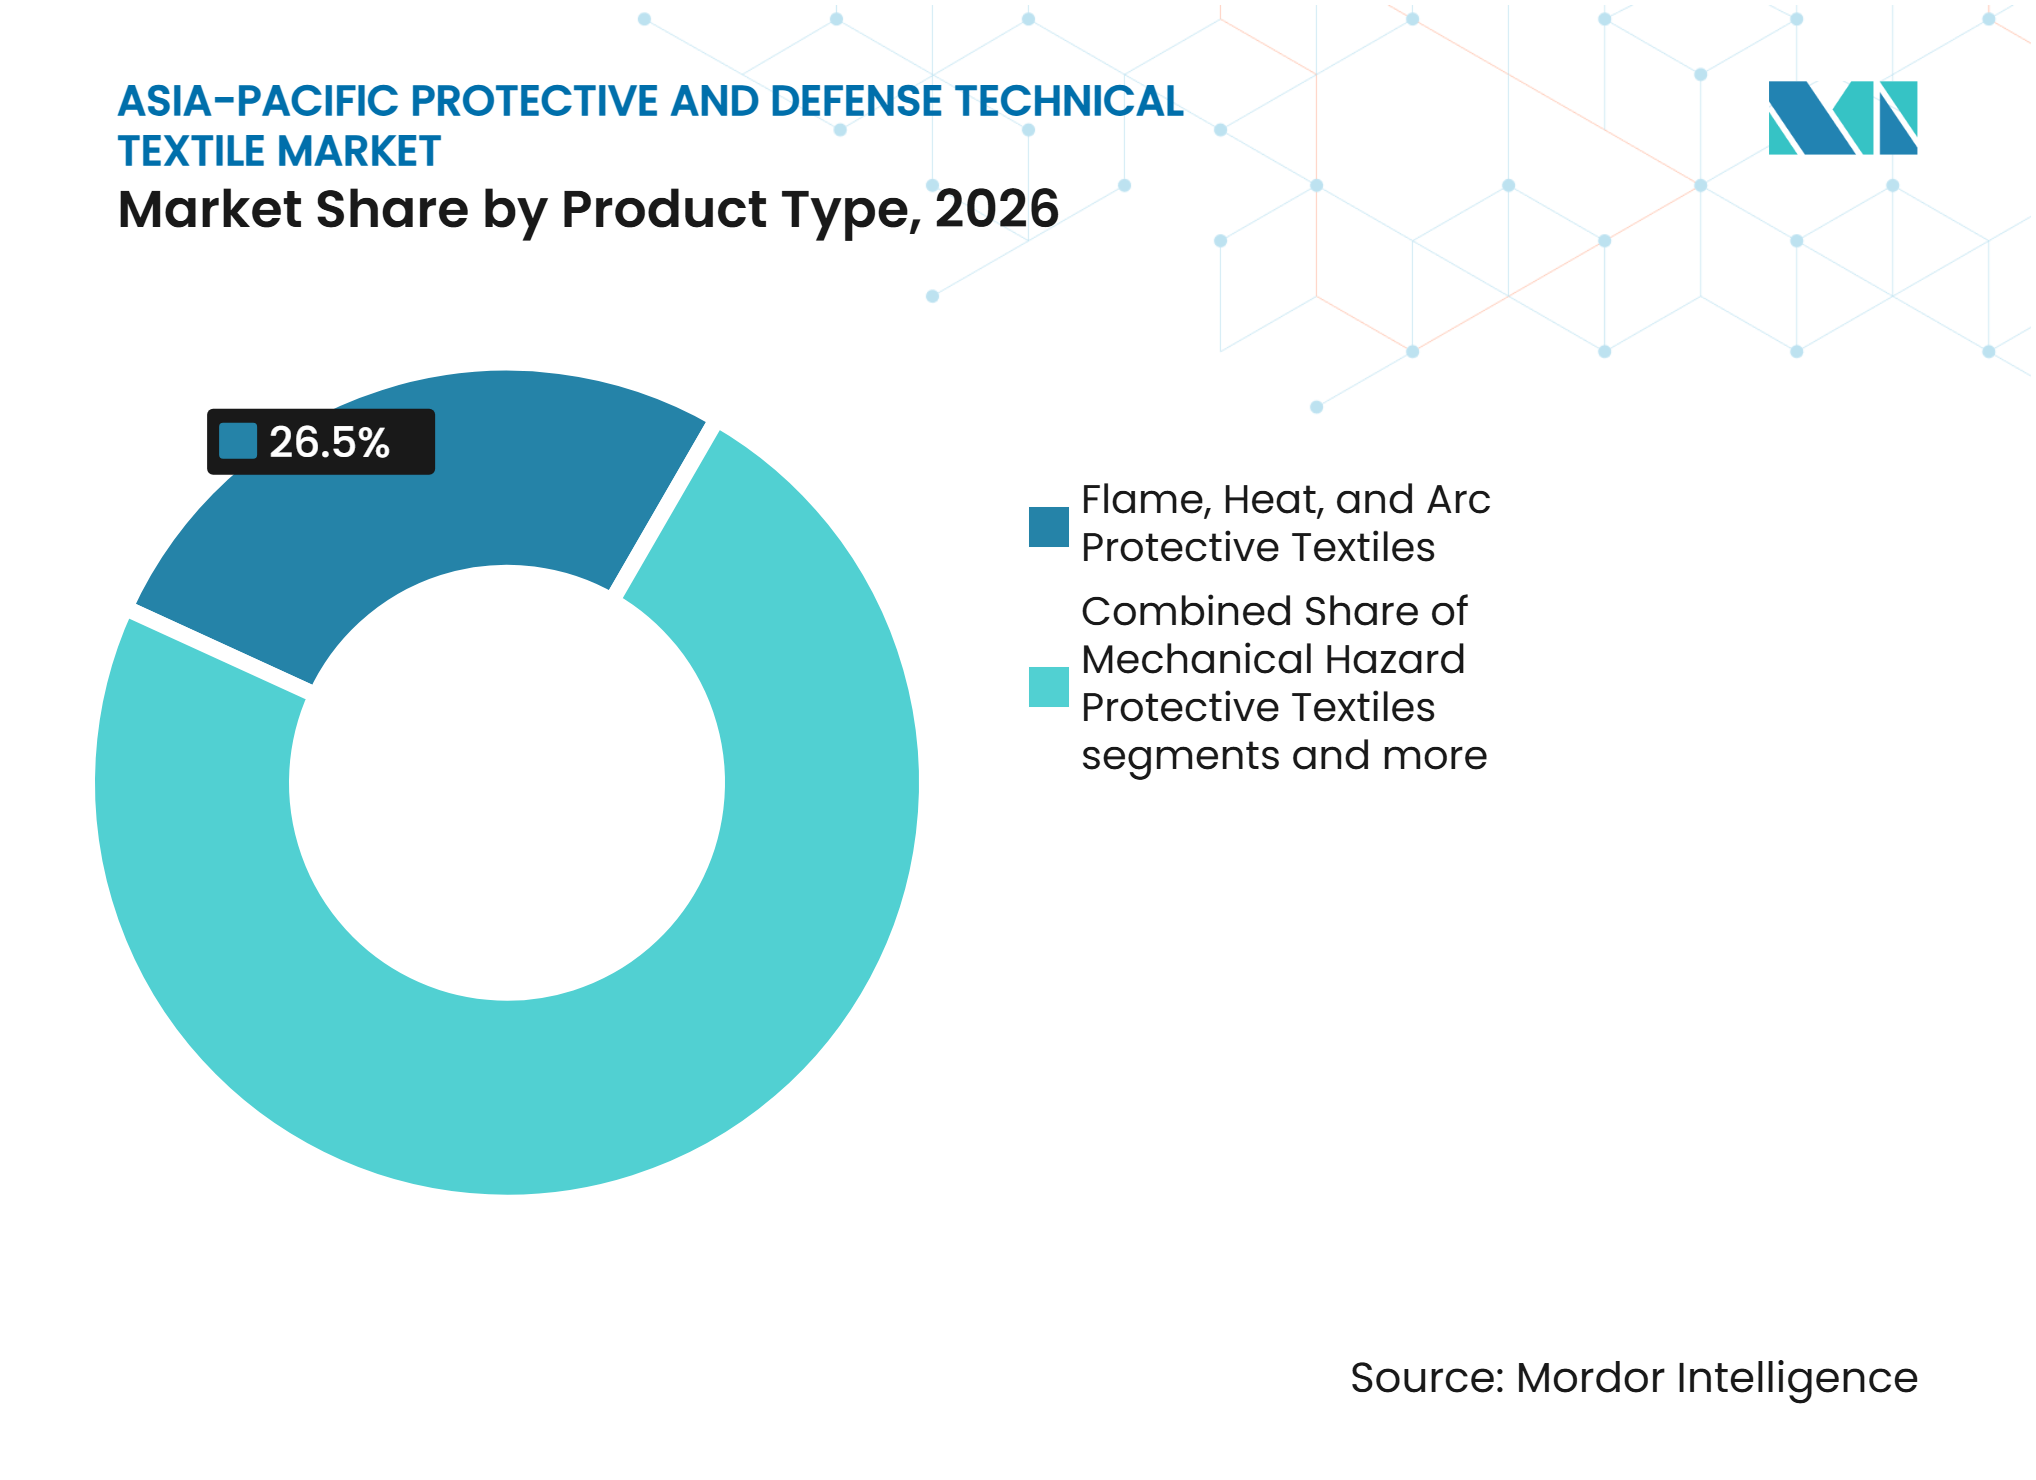
Ballistischer Schutz gewinnt an Bedeutung, während Flammschutztextilien die Basis verankernFlammen-, Hitze- und Lichtbogenschutztextilien hielten im Jahr 2026 einen Anteil von 26,5 % am regionalen Umsatz. Die Nachfrage kommt aus den Bereichen Öl, Gas, chemische Verarbeitung, Brandbekämpfung und der expandierenden Strominfrastruktur in der Region. Lichtbogenbewertete Textilien spielen eine größere Rolle, da Versorgungsunternehmen die Arbeitssicherheitsanforderungen verschärfen und Übertragungsanlagen ausbauen. Die Asiatische Entwicklungsbank prognostiziert bis 2040 Investitionen in die Stromversorgung in Höhe von 3,6 Billionen USD in Asien und dem Pazifik. Diese Industriebasis verschafft dem Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum eine wiederkehrende Nachfrage über Verteidigungsaufträge hinaus.
Ballistische, splitter- und durchdringungsresistente Textilien werden voraussichtlich bis 2032 einen CAGR von 9,5 % verzeichnen. Japans Plattformbeschaffung und Indiens Körperpanzerentwicklung unterstützen die Nachfrage nach diesen Produkten. Chemische, biologische und CBRN-Schutztextilien bilden die drittgrößte Produktkategorie und werden durch Programme in Japan, Indien und Australien unterstützt. Textilien zum Schutz vor mechanischen Gefahren und Warnschutztextilien dienen der Automobilmontage, Elektronikmontage, dem Bauwesen, dem Schienen- und Logistikbetrieb in Südostasien. Produkte zur Signatursteuerung, für extreme Kälte, antistatische, elektromagnetische Abschirmung und elektrostatisch ableitende Produkte dienen spezialisierten Militäreinsätzen und der Halbleiterproduktion.



Nach Materialtyp:
Aramid verankert den Markt, UHMWPE führt das Wachstum anAramidfasern hielten im Jahr 2026 einen Anteil von 27,5 % am regionalen Umsatz. Sie bleiben wichtig für flammhemmende Kleidungsstücke, Fluganzüge und Hochtemperatur-Industriekleidung. Ihre Hochtemperaturleistung ist bedeutsam, wo der niedrigere Schmelzpunkt von UHMWPE seine Eignung einschränkt. UHMWPE wird bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen, da es das Gewicht von ballistischen Paneelen, Helmen und Fahrzeugauskleidungen reduzieren kann. Diese Materialteilung ermöglicht es dem Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum, sowohl Hochtemperatur- als auch gewichtsbeschränkte Anwendungen zu bedienen.
HengHui Safetys Kapazitätserweiterung auf 12.000 Tonnen spiegelt Bemühungen wider, inländische Materialkosten zu senken und die Importabhängigkeit zu verringern. Regenerierte Zellulose- und flammhemmende Viskosefasern werden in inhärent flammhemmenden Basisschichten unter Aramid-Außenschalen verwendet, insbesondere in tropischen Umgebungen, wo das Feuchtigkeitsmanagement die Tragbarkeit beeinflusst. Modacryl- und flammhemmende Acrylfasern dienen kostenempfindlichen Industrienutzern in ASEAN-Märkten mit früherer Compliance-Reife. Polyester und Polyamid bieten strukturelle Substrate für Warnschutz- und mechanische Gefahrenschutzkleidung, während Glas-, Kohlenstoff- und anorganische Fasern in harter Panzerung und Fahrzeugschutz eingesetzt werden. Beschaffungskriterien bevorzugen zunehmend hochfeste synthetische Systeme, bei denen Lebenszykluskosten und Schutzdauerhaftigkeit entscheidend sind.
Nach Endverwendungsanwendung:
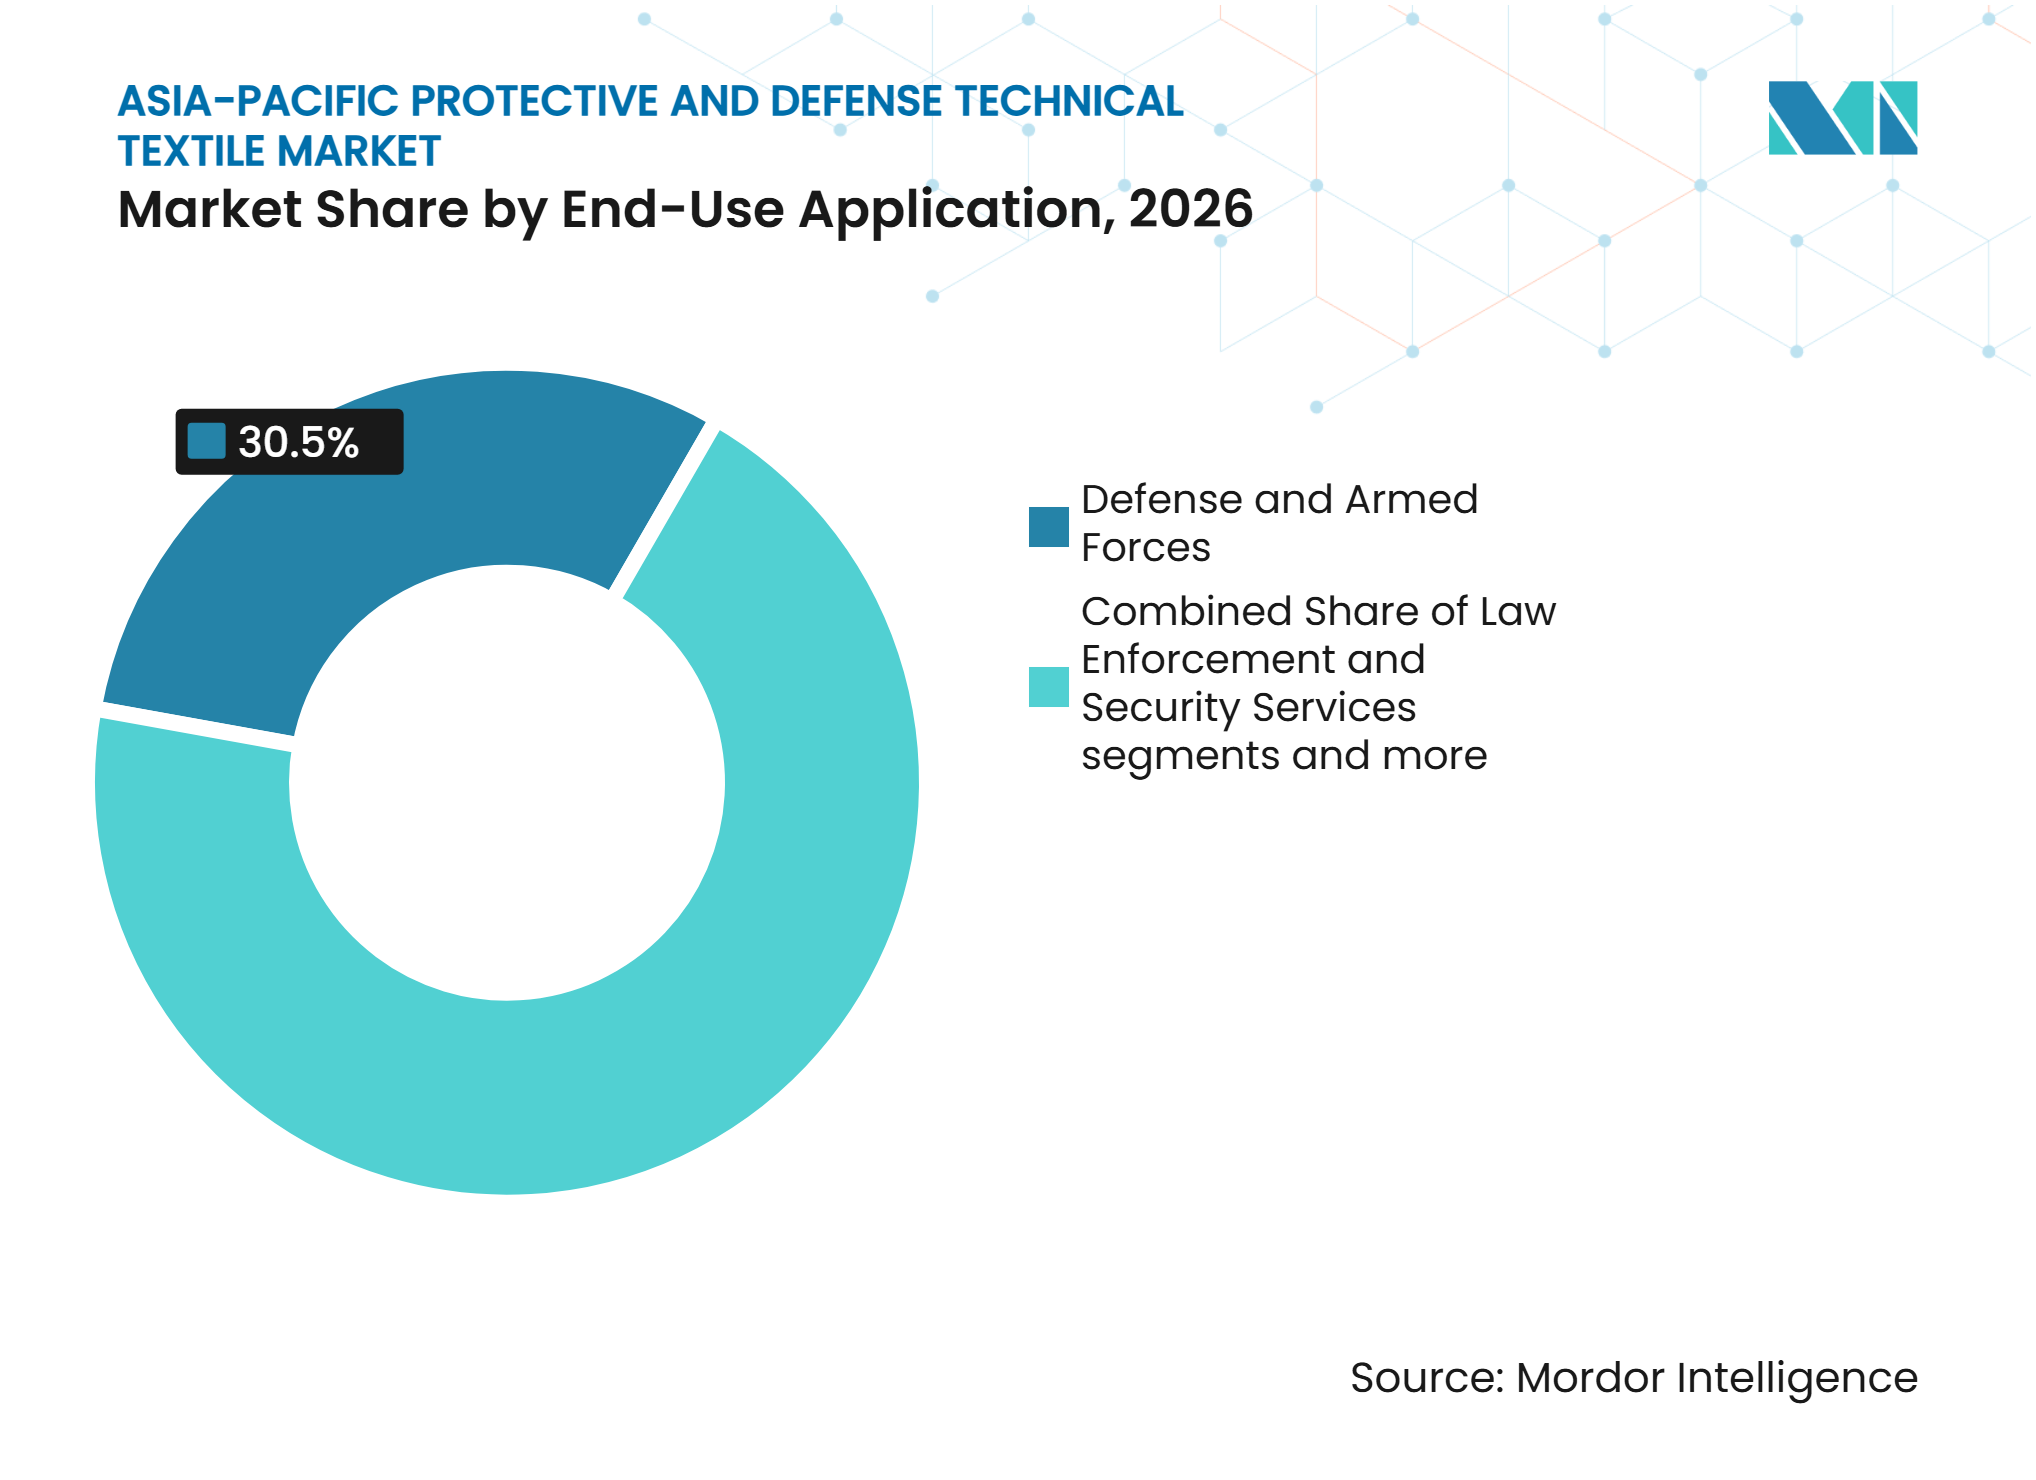
Verteidigung dominiert, Industriesegmente verbreitern die BasisVerteidigung und Streitkräfte hielten im Jahr 2026 einen Anteil von 30,5 % an der Marktgröße für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum und sollen bis 2032 mit einem CAGR von 9,2 % wachsen. Diese Kombination spiegelt den Modernisierungsbedarf der großen stehenden Streitkräfte in der Region wider. China, Indien, Japan, Südkorea, Taiwan und Australien verzeichneten im Jahr 2025 Verteidigungsausgaben von mehr als 550 Milliarden USD. Anforderungen der Bodentruppen und Spezialoperationen umfassen ballistische Paneele, flammhemmende Kampfuniformen, CBRN-Anzüge und Signatursteuerungsgewebe. Strafverfolgung und Sicherheitsdienste bilden die zweitgrößte institutionelle Käufergruppe, und mehrjährige Vereinbarungen können eine stabile Nachfrage für Lieferanten von ballistischen Westen und schnittfesten Textilien bieten.
Brandbekämpfung und Notfallreaktion ist ein weiterer wichtiger Endverwendungsbereich. Projekt 113 rüstet bis 2028 8 südostasiatische Länder aus und schult sie, was spezialisierte CBRN-Kleidung und -Ausrüstung unterstützt. Öl, Gas, Petrochemie und chemische Verarbeitung erfordern wiederkehrende flammhemmende Arbeitskleidung und chemische Barriereprogramme, insbesondere in Malaysia, Indonesien, Australien und Indien. Fertigung und industrielle Verarbeitung umfasst Metallbearbeitung, Automobilproduktion und allgemeine Fertigung, während Bauwesen, Bergbau und Infrastruktur Warnschutz-, stoßfeste und lichtbogenschutzkleidung erfordern. Diese breitere Käuferbasis verringert die Abhängigkeit von einem einzigen öffentlichen Beschaffungszyklus im Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum.

Geografische Analyse
China
China hatte im Jahr 2026 einen Anteil von 38,0 % am Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum. Seine Position spiegelt Verteidigungsausgaben von 336 Milliarden USD im Jahr 2025 wider, ein Anstieg von 7,4 % und der 31. aufeinanderfolgende jährliche Anstieg. China verfügt auch über eine große Konzentration von Standorten der chemischen Verarbeitung, Stahl- und Fertigungsindustrie, die zertifizierte Schutzkleidung benötigen. Die 7-prozentige Erhöhung des Verteidigungsbudgets für 2026 unterstützt die Beschaffung von ballistischen Paneelen, Tarngeweben sowie nuklearen, biologischen und chemischen Schutzanzügen. Chinas Ministerium für Notfallmanagement veröffentlichte im Juni 2026 Entwürfe verbindlicher Normen für intelligente Sicherheitshelme und intelligente beheizte Schutzkleidung.
Indien
Indien wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,5 % wachsen, der stärksten Rate unter den geografischen Segmenten, unterstützt durch steigende Ausgaben für Verteidigungsmodernisierung, Initiativen zur inländischen Fertigung und zunehmende Investitionen in fortschrittliche Schutzausrüstung. Die Militärausgaben erreichten im Jahr 2025 92,1 Milliarden USD, was einem realen Anstieg von 8,9 % entspricht. Die Verteidigungskapitalausgaben für 2026 leiten 75 % der Mittel an inländische Lieferanten, was die Chancen für lokale Hersteller von ballistischen Schutzsystemen, Kampfuniformen und fortschrittlichen technischen Textilien stärkt. Die Zusammenarbeit von DRDO mit dem IIT Delhi an intelligenter Körperpanzerung zeigt, dass sich die Nachfrage über die konventionelle Beschaffung hinaus auf inländische Forschung, Materialinnovation und technologiegetriebene Produktentwicklung ausweitet. Darüber hinaus fördert der Schwerpunkt der Regierung auf die Verringerung der Abhängigkeit von importierter Verteidigungsausrüstung Investitionen in Hochleistungsfasern, leichte ballistische Verbundwerkstoffe und Soldatenschutzsysteme der nächsten Generation. Diese Initiativen sollen Indiens inländische Lieferkette stärken und Chancen für Hersteller technischer Textilien schaffen, die den Militär- und Verteidigungssektor bedienen.
Japan, Südkorea, Taiwan, Australien, Indonesien und andere ASEAN-Märkte
Japan gab im Jahr 2025 62,2 Milliarden USD für Verteidigung aus, wobei die Ausgaben um 9,7 % stiegen und die Materialausgaben für das Haushaltsjahr 2026 um 4,8 % zunahmen. Südkoreas inländische Para-Aramid-Kapazität unterstützt die militärische und industrielle Nachfrage, während Taiwan im Jahr 2025 73 Millionen USD für ballistische Schutzfasern ausschrieb. Australien verlängerte einen C-CBRNE-Anlagenverwaltungsvertrag im Wert von 42 Millionen AUD (28,1 Millionen USD) bis 2030, der 132 Anlagentypen und 65.000 Stück Streitkräfteschutzausrüstung abdeckt. Indonesien und andere ASEAN-Länder erhalten spezialisierte CBRN-Ausrüstung und -Ausbildung durch das EU-Programm. Diese Aktivitäten fördern konsistentere Spezifikationen und unterstützen die künftige Beschaffung zertifizierter Schutzausrüstung.
Wettbewerbslandschaft
Marktkonzentration
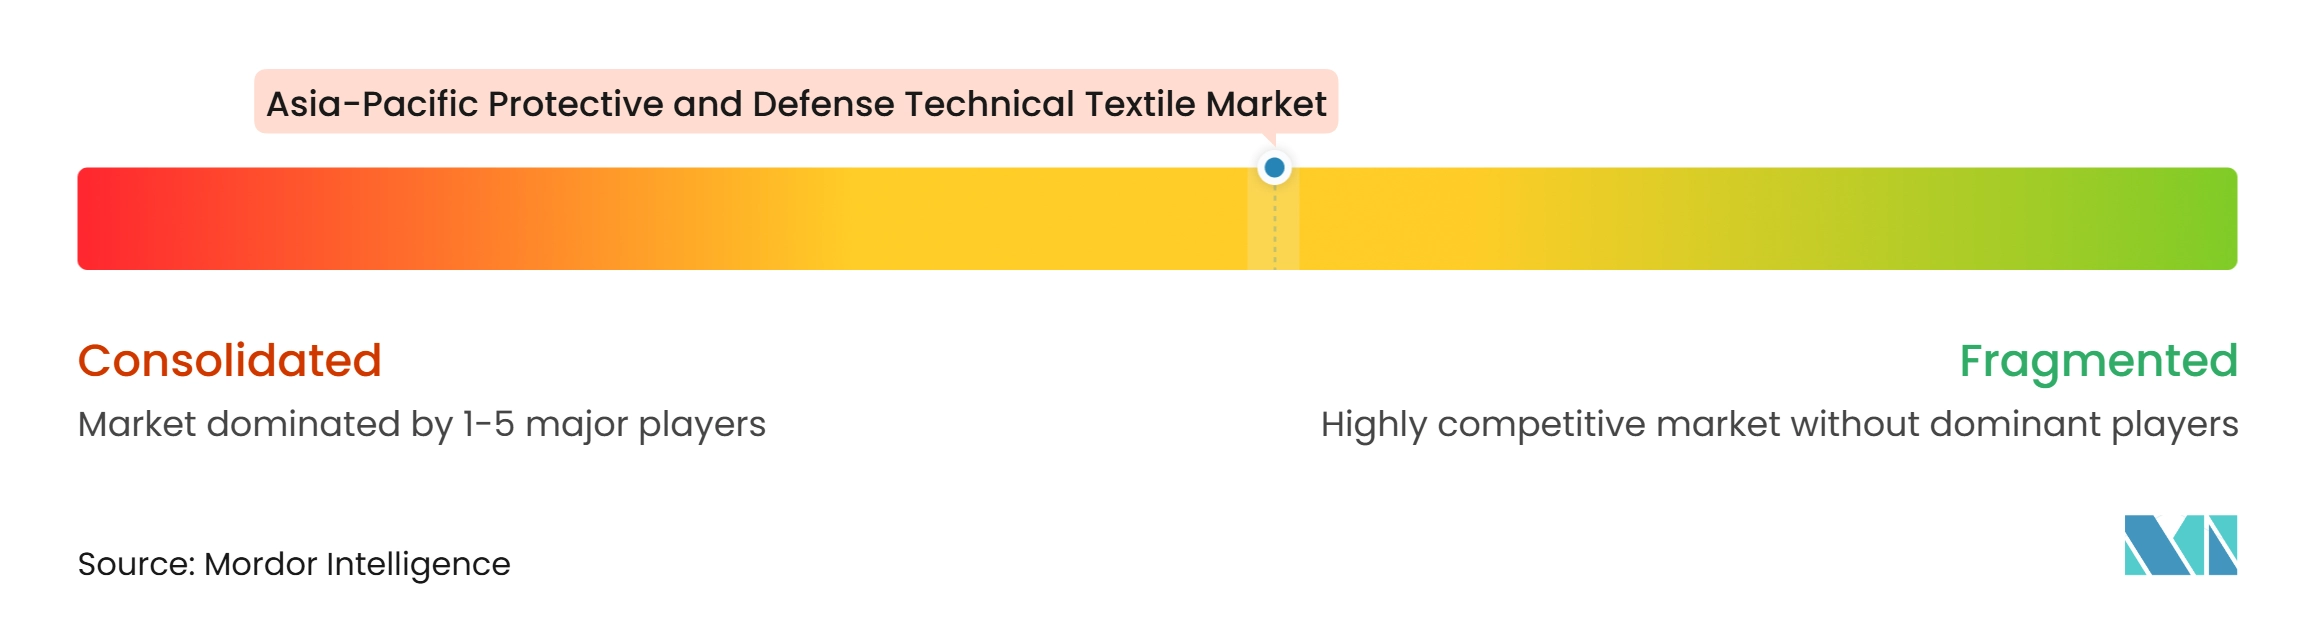
Der Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum weist eine mittlere Marktkonzentration auf. Eine kleine Gruppe qualifizierter Lieferanten bedient das Tier zertifizierter Materialien, während die Panzerungsmontage und Kleidungskonfektion auf nationale Hersteller verteilt ist. Markteintrittsbarrieren sind an Materialwissenschaft, ballistische Tests und Qualifizierung nach STANAG- und NATO-AQAP-Anforderungen geknüpft. DuPont führte im November 2025 Tyvek APX als sein atmungsaktivsten Tyvek-Stoff für chemische Schutzkleidung ein. Dieser Schritt adressiert die Nachfrage nach Kleidungsstücken, die Komfort mit Compliance in heißen und anspruchsvollen Arbeitsumgebungen verbinden.
Freudenberg vereinbarte im Dezember 2025 den Erwerb der verbleibenden 25 % von Japan Vilene Company für 100 Millionen EUR (117,6 Millionen USD) und erlangte damit das vollständige Eigentum an dem japanischen Vliesstoffhersteller. MKU sicherte sich im Jahr 2025 einen mehrjährigen Vertrag über mehr als 200.000 fortschrittliche ballistische Helme für ein asiatisches Militär. BASF und LEMON unterzeichneten im Oktober 2025 eine Vereinbarung zur Entwicklung von Freeflex-basierten, PFAS-freien, vollständig recycelbaren thermoplastischen Polyurethanfaserlösungen für funktionelle Bekleidung. Diese Schritte zeigen Aktivitäten in der Vliesstoffkonsolidierung, lokal qualifizierter Panzerung und PFAS-freier Materialentwicklung.
Der Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum bietet Raum für Unternehmen, die Schutzleistung, Feuchtigkeitsmanagement und digitale Sensorik kombinieren können. Diese Fähigkeiten sind wichtig, wo Nutzer längere Tragezeiten ohne Einschränkung der Compliance benötigen. Die regionale Produktionserweiterung kann auch Kaufentscheidungen verändern, indem sie die Materialverfügbarkeit verbessert. Qualifizierte regionale Konfektionäre können um Aufträge konkurrieren, bei denen Regierungen inländischen Inhalt und lokale Unterstützung schätzen. Das Ergebnis ist ein Markt mit Konzentration bei Kernfasern, aber einer breiteren Gruppe von Konfektionären und Panzerungsmonteuren.
Branchenführer im Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum
-
3M Company
-
Ansell Limited
-
Arclin, Inc.
-
Australian Defence Apparel Pty Ltd
-
BAE Systems plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- 3M Company
- Ansell Limited
- Arclin, Inc.
- Australian Defence Apparel Pty Ltd
- BAE Systems plc
- DuPont de Nemours, Inc.
- Gentex Corporation
- Honeywell International Inc.
- Innovative Tech Tex Pvt. Ltd.
- KOLON INDUSTRIES, INC.
- MALLCOM INDIA LIMITED
- MKU Limited
- MSA Safety Incorporated
- Point Blank Enterprises, Inc.
- Revision Military Ltd.
- Rheinmetall AG
- Sioen Industries NV
- Sinofibra Advanced Materials Co., Ltd.
- Teijin Limited
- TenCate Protective Fabrics
- Toray Industries, Inc.
- W. L. Gore and Associates, Inc.
Neueste Industrielle Entwicklungen in Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum
- Juni 2026: Chinas Ministerium für Notfallmanagement veröffentlichte Entwürfe verbindlicher nationaler Normen für intelligente persönliche Schutzausrüstung, die intelligente Sicherheitshelme und intelligente beheizte Schutzkleidung abdecken, zur öffentlichen Kommentierung bis August 2026.
- Februar 2026: Teijin Frontier erwarb 100 % von Torays chinesischer Airbag-Gewebe-Tochtergesellschaft Toray Auto Interior (Changsha), während Toray sein Airbag-Geschäft in Thailand konsolidierte.
- Dezember 2025: Freudenberg SE vereinbarte den Erwerb der verbleibenden 25 % der Anteile an Japan Vilene Company von Toray Industries für 100 Millionen EUR (117,6 Millionen USD) und wurde damit alleiniger Eigentümer des japanischen Vliesstoffherstellers mit 15 Produktionsstandorten.
- Oktober 2025: Korea Precision Materials Industry begann mit der inländischen kommerziellen Produktion von unidirektionalem ballistischem Gewebe aus Aramid- und Kohlenstofffasern für südkoreanische Militär-Körperpanzerungsprogramme.
Berichtsumfang für den Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum
Der Bericht über den Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum ist segmentiert nach Produkttyp (Flammen-, Hitze- und Lichtbogenschutztextilien, Textilien zum Schutz vor mechanischen Gefahren und mehr), nach Materialtyp (Aramidfasern, Polyamid und mehr), nach Endverwendungsanwendung (Versorgungsunternehmen und Elektrodienstleistungen und mehr) und nach Geografie (China, Indien und mehr). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flammen-, Hitze- und Lichtbogenschutztextilien | Flammhemmende und Blitzfeuer-Schutztextilien |
| Schutztextilien für Feuerwehrleute | |
| Lichtbogenbewertete Schutztextilien | |
| Schutztextilien für Schweißen und geschmolzenes Metall | |
| Textile Feuerlöschdecken, Schweißvorhänge und thermische Sicherheitsbarrieren | |
| Ballistische, splitter- und durchdringungsresistente Textilien | Ballistische Schutzgewebe und Laminate |
| Textile weiche Körperpanzerungskomponenten und Paneele | |
| Sonstige (textile Verstärkung für ballistische Helme/harte Panzerungssysteme, explosionsbezogene Schutztextilkomponenten usw.) | |
| Chemische, biologische und CBRN-Schutztextilien | Chemische Schutzgewebe und Kleidung |
| Biologische und partikelabweisende Schutztextilien | |
| CBRN-Schutztextilien und -Kleidung | |
| Textilien zum Schutz vor mechanischen Gefahren | Schnitt- und stichfeste Textilien |
| Stich- und nadelresistente Textilien | |
| Abrieb- und stoßfeste Textilkomponenten | |
| Sonstige Textilien zum Schutz vor mechanischen Gefahren | |
| Warnschutz- und reflektierende Schutztextilien | Fluoreszierende Warnschutzgewebe und -bekleidung |
| Retroreflektierende Textilmaterialien | |
| Kombinierte Warnschutz-Textilprodukte | |
| Schutztextilien für extreme Kälte und widrige Witterungsbedingungen | |
| Militärische Signatursteuerungs- und spezialisierte Überlebenstextilien | |
| Sonstige schützende technische Textilien (antistatisch und elektrostatisch ableitend, elektromagnetisch abschirmend usw.) |
| Aramidfasern |
| Polyethylen mit ultrahohem Molekulargewicht |
| Baumwolle und andere natürliche Zellulosefasern |
| Regenerierte Zellulose- und flammhemmende Viskosefasern |
| Modacryl- und andere flammhemmende Acrylfasern |
| Polyester |
| Polyamid |
| Glas-, Kohlenstoff- und andere anorganische Fasern |
| Sonstige hochleistungsfähige synthetische Fasern (PBI, PBO, hitzebeständige Fasern usw.) |
| Verteidigung und Streitkräfte | |
| Strafverfolgung und Sicherheitsdienste | |
| Brandbekämpfung und Notfallreaktion | Feuerwehrdienste |
| Gefahrgut- und Katastrophenschutzdienste | |
| Öl, Gas, Petrochemie und chemische Verarbeitung | |
| Versorgungsunternehmen und Elektrodienstleistungen | |
| Fertigung und industrielle Verarbeitung | Metallbearbeitung, Fertigung und Schwermaschinenbau |
| Automobil- und allgemeine Fertigung | |
| Sonstige industrielle Verarbeitung | |
| Bauwesen, Bergbau und Infrastruktur | |
| Transport, Lagerhaltung und Logistikbetrieb | |
| Sonstige berufliche und institutionelle Endnutzer |
| China |
| Indien |
| Japan |
| Südkorea |
| Taiwan |
| Australien |
| Indonesien |
| Übriger asiatisch-pazifischer Raum |
| Nach Produkttyp | Flammen-, Hitze- und Lichtbogenschutztextilien | Flammhemmende und Blitzfeuer-Schutztextilien |
| Schutztextilien für Feuerwehrleute | ||
| Lichtbogenbewertete Schutztextilien | ||
| Schutztextilien für Schweißen und geschmolzenes Metall | ||
| Textile Feuerlöschdecken, Schweißvorhänge und thermische Sicherheitsbarrieren | ||
| Ballistische, splitter- und durchdringungsresistente Textilien | Ballistische Schutzgewebe und Laminate | |
| Textile weiche Körperpanzerungskomponenten und Paneele | ||
| Sonstige (textile Verstärkung für ballistische Helme/harte Panzerungssysteme, explosionsbezogene Schutztextilkomponenten usw.) | ||
| Chemische, biologische und CBRN-Schutztextilien | Chemische Schutzgewebe und Kleidung | |
| Biologische und partikelabweisende Schutztextilien | ||
| CBRN-Schutztextilien und -Kleidung | ||
| Textilien zum Schutz vor mechanischen Gefahren | Schnitt- und stichfeste Textilien | |
| Stich- und nadelresistente Textilien | ||
| Abrieb- und stoßfeste Textilkomponenten | ||
| Sonstige Textilien zum Schutz vor mechanischen Gefahren | ||
| Warnschutz- und reflektierende Schutztextilien | Fluoreszierende Warnschutzgewebe und -bekleidung | |
| Retroreflektierende Textilmaterialien | ||
| Kombinierte Warnschutz-Textilprodukte | ||
| Schutztextilien für extreme Kälte und widrige Witterungsbedingungen | ||
| Militärische Signatursteuerungs- und spezialisierte Überlebenstextilien | ||
| Sonstige schützende technische Textilien (antistatisch und elektrostatisch ableitend, elektromagnetisch abschirmend usw.) | ||
| Nach Materialtyp | Aramidfasern | |
| Polyethylen mit ultrahohem Molekulargewicht | ||
| Baumwolle und andere natürliche Zellulosefasern | ||
| Regenerierte Zellulose- und flammhemmende Viskosefasern | ||
| Modacryl- und andere flammhemmende Acrylfasern | ||
| Polyester | ||
| Polyamid | ||
| Glas-, Kohlenstoff- und andere anorganische Fasern | ||
| Sonstige hochleistungsfähige synthetische Fasern (PBI, PBO, hitzebeständige Fasern usw.) | ||
| Nach Endverwendungsanwendung | Verteidigung und Streitkräfte | |
| Strafverfolgung und Sicherheitsdienste | ||
| Brandbekämpfung und Notfallreaktion | Feuerwehrdienste | |
| Gefahrgut- und Katastrophenschutzdienste | ||
| Öl, Gas, Petrochemie und chemische Verarbeitung | ||
| Versorgungsunternehmen und Elektrodienstleistungen | ||
| Fertigung und industrielle Verarbeitung | Metallbearbeitung, Fertigung und Schwermaschinenbau | |
| Automobil- und allgemeine Fertigung | ||
| Sonstige industrielle Verarbeitung | ||
| Bauwesen, Bergbau und Infrastruktur | ||
| Transport, Lagerhaltung und Logistikbetrieb | ||
| Sonstige berufliche und institutionelle Endnutzer | ||
| Nach Geografie | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum bis 2032?
Der Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum wird bis 2032 voraussichtlich 9,50 Milliarden USD erreichen, mit einem CAGR von 7,82 % von 2027 bis 2032.
Welche Produktkategorie führt die regionale Nachfrage an?
Flammen-, Hitze- und Lichtbogenschutztextilien führen mit einem Anteil von 26,5 % am regionalen Umsatz im Jahr 2026 im Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum.
Welches Material wird bis 2032 am schnellsten wachsen?
UHMWPE wird im Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen, da es für leichte ballistische Paneele, Helme und Fahrzeugauskleidungen geeignet ist.
Warum wird Indien voraussichtlich schneller wachsen als andere regionale Segmente?
Indien wird voraussichtlich mit einem CAGR von 9,5 % wachsen, unterstützt durch höhere Verteidigungsausgaben, Kapitalausgaben von 28,6 Milliarden USD und inländische Beschaffungsvorschriften im Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum.
Was ist die größte Endverwendungsanwendung für schützende und verteidigungstechnische Textilien?
Verteidigung und Streitkräfte ist die größte Endverwendungsanwendung mit einem Anteil von 30,5 % am Umsatz im Jahr 2026 und soll im Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum mit einem CAGR von 9,2 % wachsen.
Was schränkt die breitere regionale Einführung zertifizierter Schutztextilien ein?
Unterschiedliche Qualifizierungssysteme, kapitalintensive Faserproduktion, Genehmigungszyklen von 24 bis 36 Monaten, Importabhängigkeit und kostengünstige nicht zertifizierte Produkte schränken den Markt für schützende und verteidigungstechnische Textilien im asiatisch-pazifischen Raum ein.