
Taille et part du marché des textiles techniques de protection et de défense en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 6.09 Milliards de dollars |
| Taille du Marché (2027) | 6.52 Milliards de dollars |
| Taille du Marché (2032) | 9.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.82 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques de protection et de défense en Asie-Pacifique par Mordor Intelligence
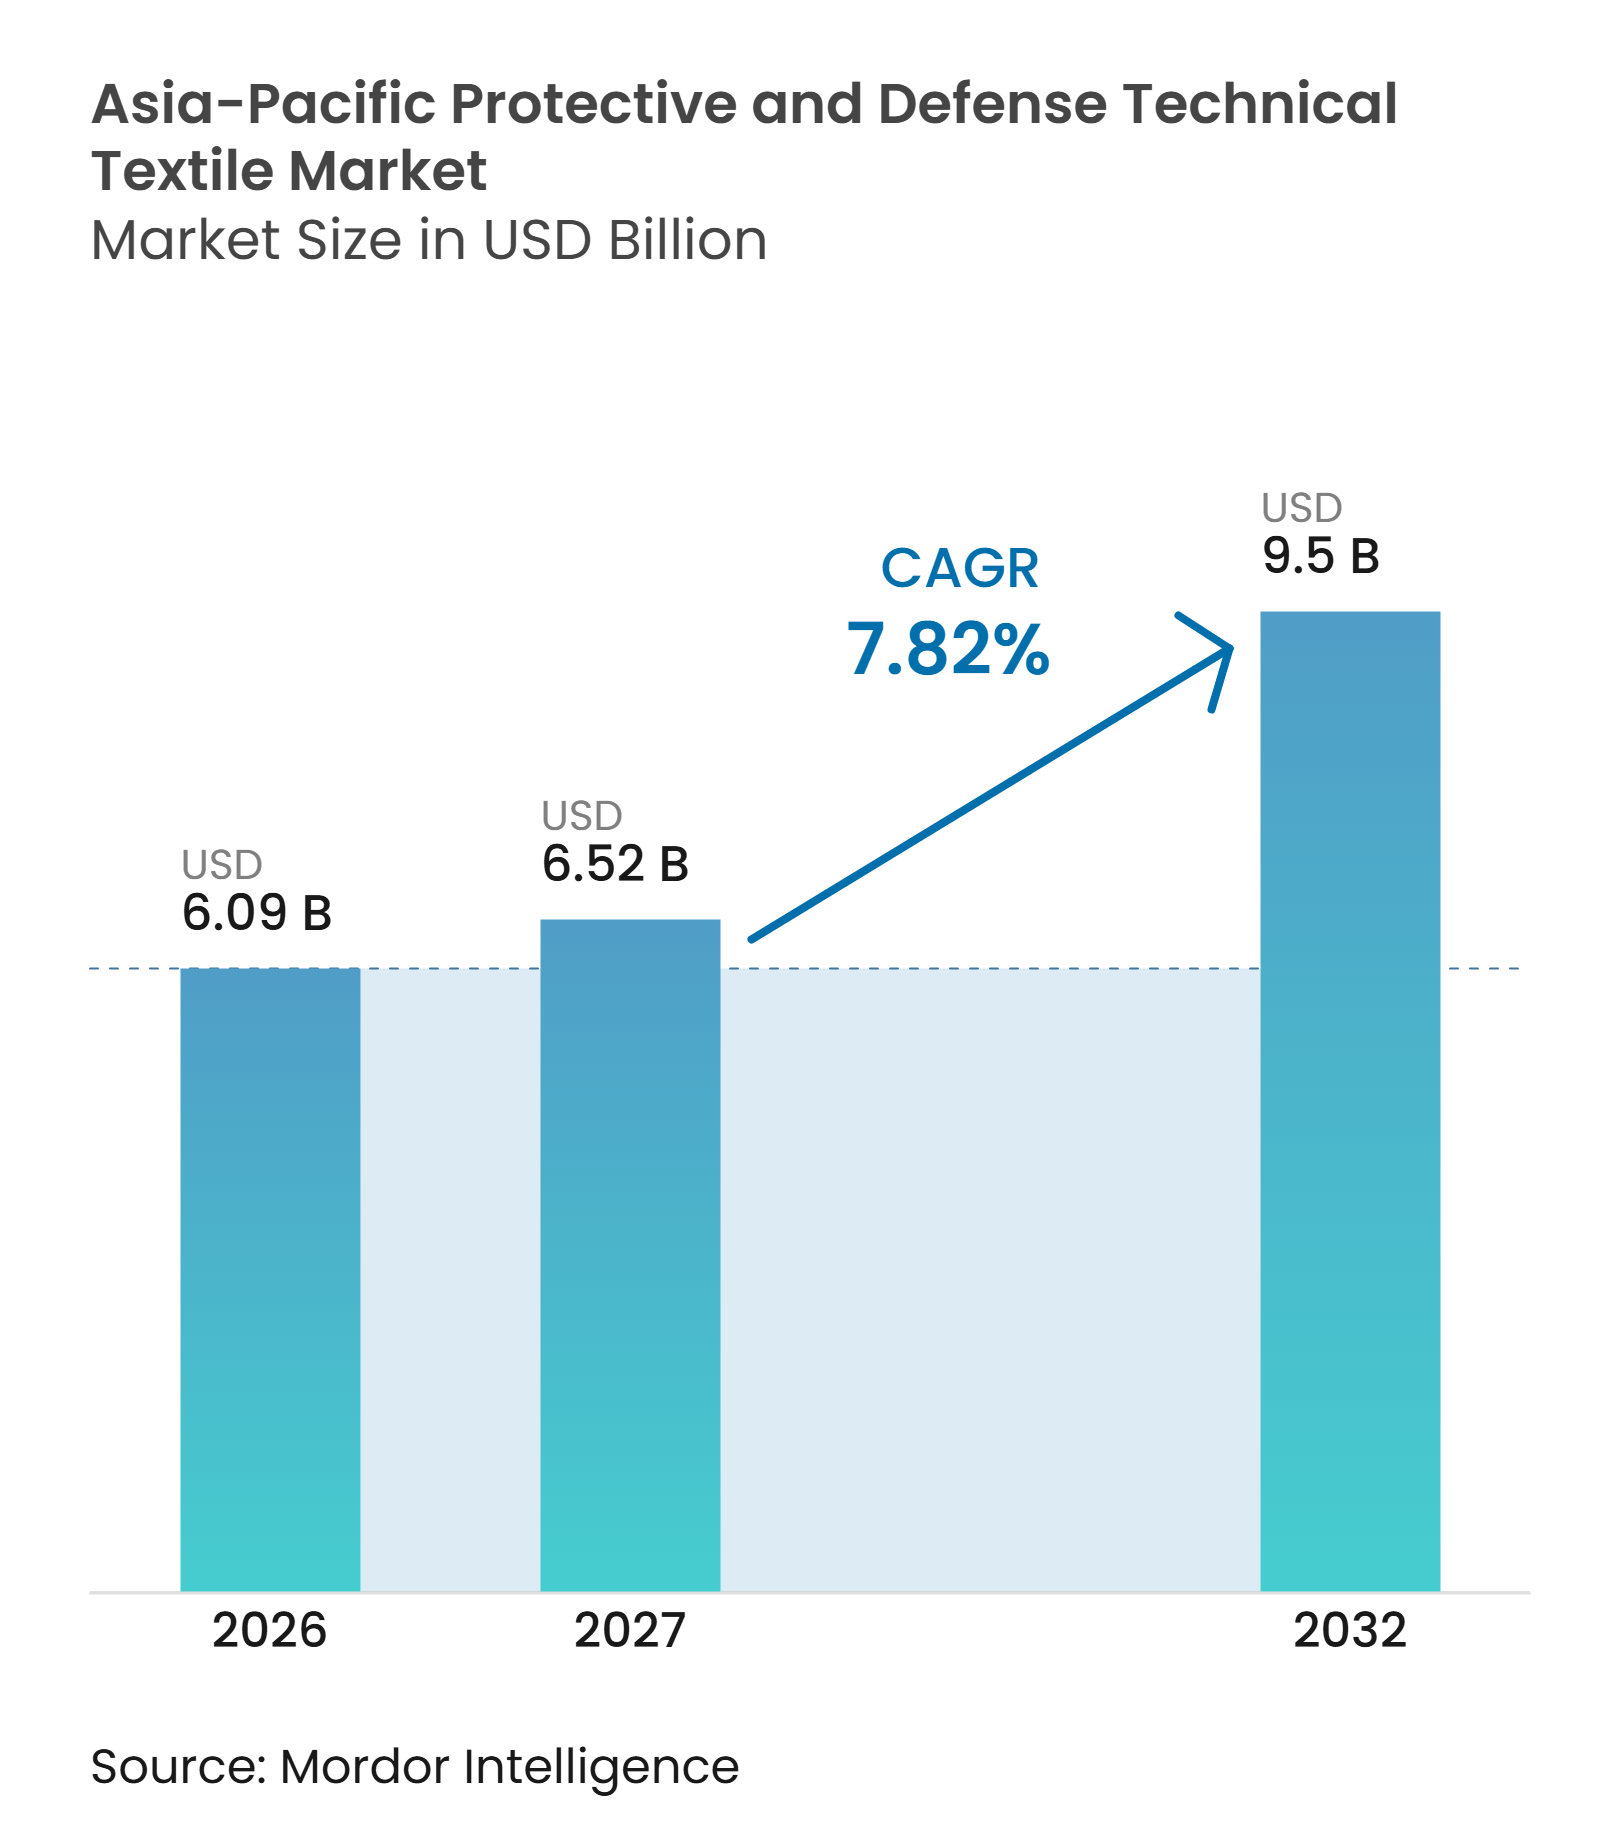
La taille du marché des textiles techniques de protection et de défense en Asie-Pacifique devrait augmenter de 6,09 milliards USD en 2026 à 6,52 milliards USD en 2027 et atteindre 9,5 milliards USD d'ici 2032, avec un CAGR de 7,82 % sur la période 2027-2032.
Le marché des textiles techniques de protection et de défense en Asie-Pacifique est soutenu par une hausse des achats de défense et des exigences de sécurité plus strictes dans les activités civiles à risque. Les dépenses militaires en Asie et en Océanie ont atteint 681 milliards USD en 2025, en hausse de 8,1 % par rapport à l'année précédente, ce qui soutient la demande de systèmes de protection certifiés au sein des forces armées. Les nouvelles exigences, notamment la norme chinoise GB 20097-2025 entrant en vigueur en septembre 2026, obligent les fournisseurs à réévaluer leurs gammes de vêtements de protection existantes. Le marché des textiles techniques de protection et de défense en Asie-Pacifique bénéficie également de la nécessité pour les nouveaux véhicules, les unités spécialisées et les équipes médicales de se protéger simultanément contre les risques balistiques, thermiques, chimiques, biologiques et radiologiques. Ces spécifications combinées augmentent la teneur en textile par porteur et créent des opportunités pour les fournisseurs capables de qualifier des matériaux selon plusieurs normes.
Principaux enseignements du rapport
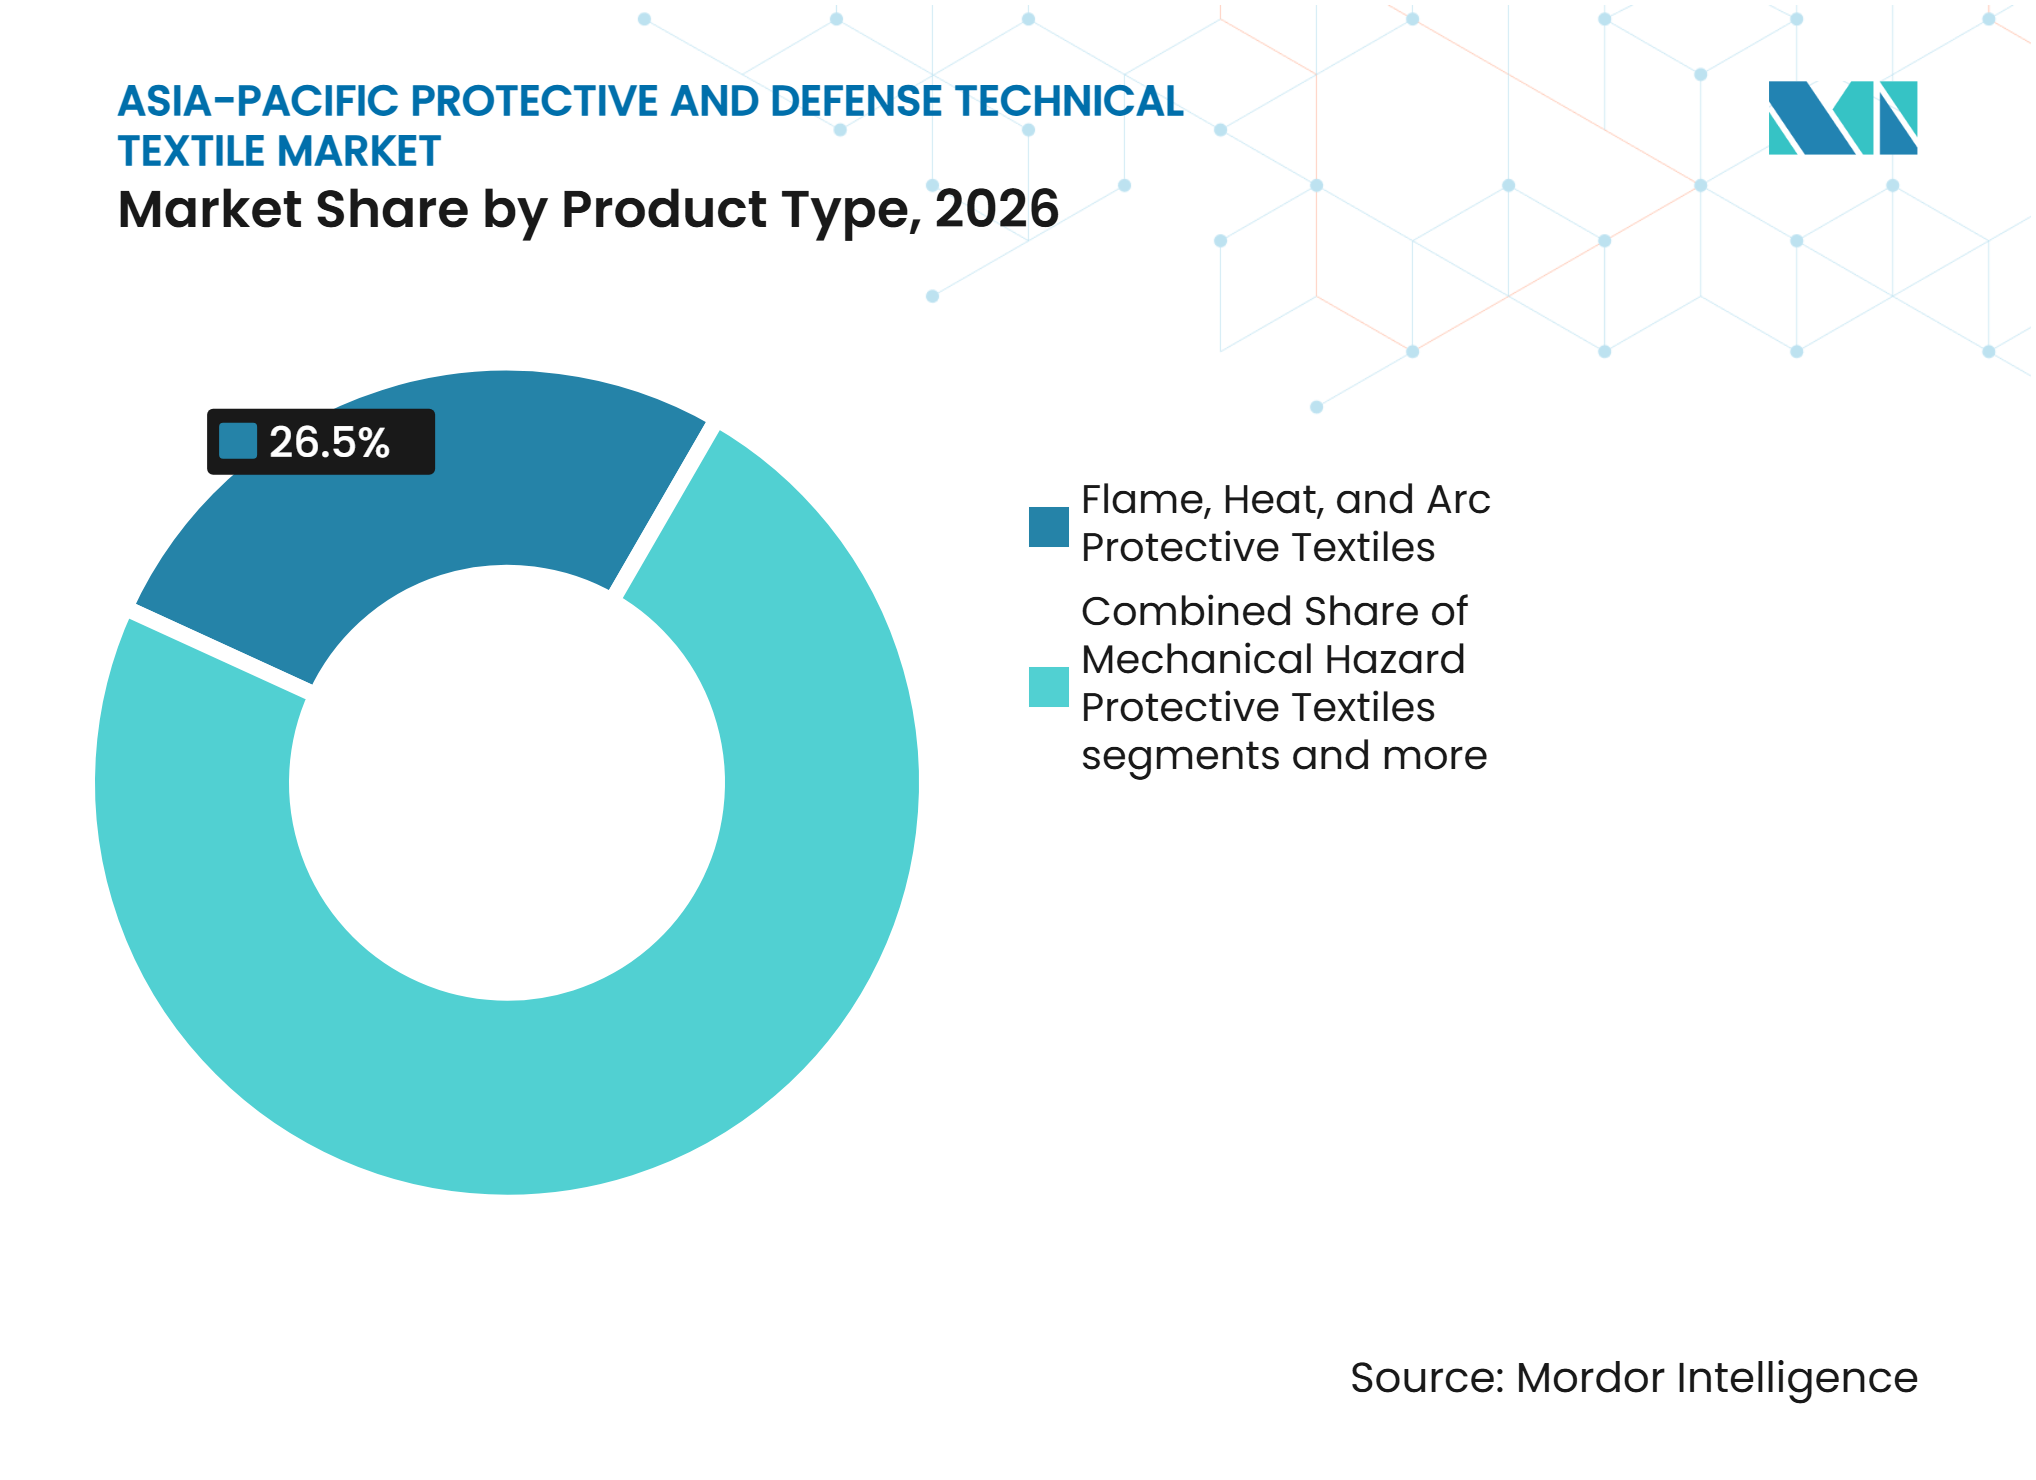
- Par type de produit, les textiles de protection contre les flammes, la chaleur et les arcs électriques détenaient 26,5 % de la part du marché des textiles techniques de protection et de défense en Asie-Pacifique en 2026, tandis que les textiles résistants aux impacts balistiques, à la fragmentation et à la pénétration devraient croître à un CAGR de 9,5 % jusqu'en 2032.
- Par type de matériau, les fibres d'aramide détenaient 27,5 % de la taille du marché des textiles techniques de protection et de défense en Asie-Pacifique en 2026, tandis que le PEHD-UHM devrait croître à un CAGR de 9,8 % jusqu'en 2032.
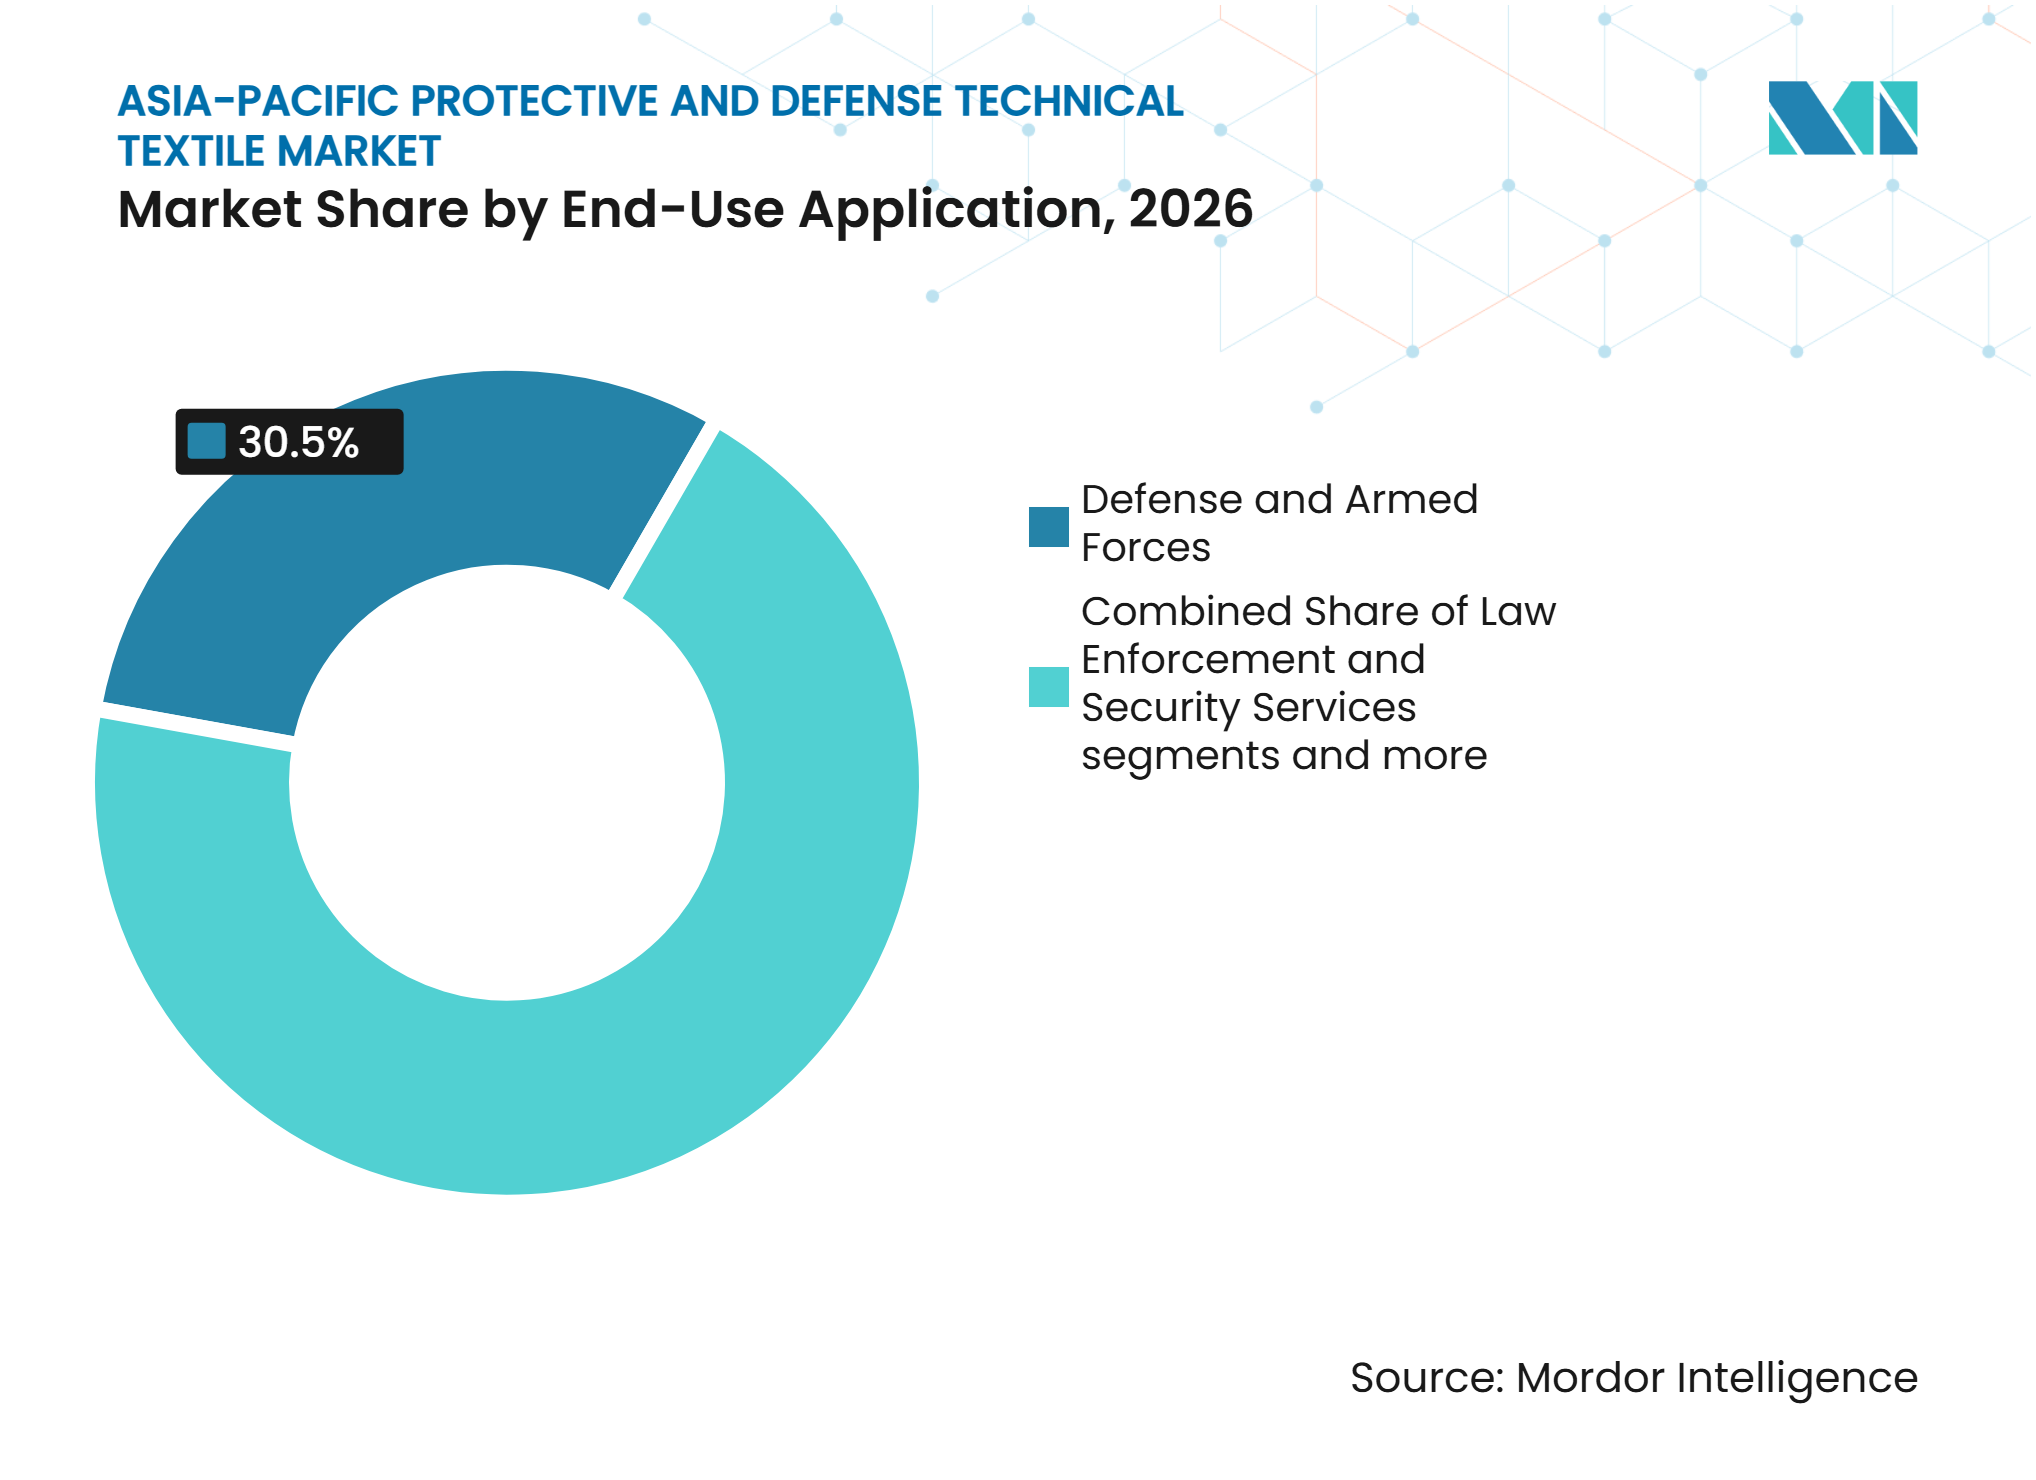
- Par application finale, la défense et les forces armées détenaient 30,5 % des revenus régionaux en 2026 et devraient croître à un CAGR de 9,2 % jusqu'en 2032.
- Par géographie, la Chine détenait 38,0 % des revenus régionaux en 2026, tandis que l'Inde devrait croître à un CAGR de 9,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation de la défense et approvisionnement indigène | +2.0% | Chine, Inde, Japon, Corée du Sud, Taïwan, Australie | Moyen terme (2 à 4 ans) |
| Croissance de la fabrication à haut risque et des infrastructures | +1.5% | Chine, Inde, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Demande de protection multi-menaces légère | +1.2% | Marchés principaux de l'Asie-Pacifique et ASEAN | Moyen terme (2 à 4 ans) |
| Régionalisation des chaînes d'approvisionnement en textiles techniques | +0.8% | Chine, Inde, Corée du Sud et ASEAN | Long terme (≥ 4 ans) |
| Expansion des exigences en matière de NRBC, thermiques et de contrôle de la contamination | +0.6% | Chine, Inde, Japon, Australie, Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Systèmes de soldats numérisés et textiles de protection intelligents | +0.4% | Inde, Corée du Sud, Chine, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation de la défense et approvisionnement indigène
Le marché des textiles techniques de protection et de défense en Asie-Pacifique tire son soutien le plus fort de la modernisation de la défense et des règles d'approvisionnement national. Le Japon a alloué 8 809,3 milliards JPY (56,4 milliards USD) aux dépenses liées à la défense pour l'exercice 2026, tandis que ses dépenses matérielles ont augmenté de 4,8 % par rapport à l'année précédente.[1] Le budget d'investissement de défense de l'Inde pour 2026 s'élève à 28,6 milliards USD, dont 75 % sont dirigés vers des fournisseurs nationaux dans le cadre des règles d'approvisionnement mises à jour.[2] Taïwan a augmenté ses dépenses de défense à 18,2 milliards USD en 2025, tandis que la Corée du Sud a alloué 47,8 milliards USD à la défense, soutenant la demande d'uniformes résistants aux flammes et de panneaux balistiques. Les exigences en matière de contenu national élargissent le rôle des producteurs locaux de fibres qualifiés, car les entreprises étrangères font face à des obligations de compensation. Les protocoles STANAG, les règles d'approvisionnement nationales et les exigences de la norme ISO 11612 déterminent quels fournisseurs peuvent transformer les plans d'approvisionnement en volumes de textiles contractuels.
Fabrication à haut risque, infrastructures et exigences de protection
Le marché des textiles techniques de protection et de défense en Asie-Pacifique dispose d'une base de demande civile dans la construction, les services publics d'électricité, la transformation chimique et la fabrication. Les économies de l'ASEAN nécessitent 7,1 billions USD d'investissements en infrastructures d'ici 2040, soit un déploiement annuel de 476 milliards USD, selon la Banque asiatique de développement.[3] Ces projets augmentent le nombre de travailleurs ayant besoin de vêtements haute visibilité, résistants aux coupures, résistants aux flammes et à protection contre les arcs électriques. L'activité infrastructurelle accroît également la demande d'équipements de protection dans les secteurs ferroviaire, logistique, de la transmission d'énergie et de la maintenance industrielle. Les programmes de préparation NRBC militaires au Japon, en Inde et en Australie ajoutent une demande pour des systèmes de protection chimique et biologique. Le Projet 113 de l'UE fournit des équipements spécialisés et une formation standardisée à 8 pays d'Asie du Sud-Est jusqu'en 2028, soutenant des pratiques d'approvisionnement plus structurées.
Demande de protection multi-menaces légère
Le marché des textiles techniques de protection et de défense en Asie-Pacifique évolue vers des systèmes combinant protection balistique, thermique et chimique sans ajouter de poids excessif. Le Département des sciences et de la technologie des Philippines développe des gilets tactiques de moins de 1 kilogramme et des plaques entre 550 grammes et 2 100 grammes ciblant les performances de niveau III. L'Organisation pour la recherche et le développement de la défense (DRDO) de l'Inde et l'IIT Delhi ont développé une armure corporelle intelligente pesant 1,8 kilogramme avec des capteurs biométriques à encre conductrice. Le PEHD-UHM bénéficie d'un avantage de densité par rapport à l'aramide, à 0,97 g/cm³ contre 1,44 g/cm³, dans les programmes d'armure à contrainte de poids. Korea Precision Materials Industry a lancé la production commerciale nationale d'un tissu balistique unidirectionnel plus léger et plus résistant à la chaleur en 2025. Cette orientation intègre l'ingénierie des matériaux, la portabilité et l'intégration de capteurs dans la même décision d'achat.
Régionalisation des chaînes d'approvisionnement en textiles techniques
Le marché des textiles techniques de protection et de défense en Asie-Pacifique est également façonné par les contrôles à l'exportation, les risques géopolitiques et les clauses de contenu local qui favorisent la production régionale. Kolon Industries dispose d'une capacité annuelle de para-aramide de 15 300 tonnes et vise une utilisation complète de ses installations tout en investissant 100 milliards KRW (69,4 millions USD) dans des dépenses d'investissement en para-aramide. Taekwang Industrial étend sa capacité d'Ulsan de 1 500 tonnes à 5 500 tonnes par an. En Chine, HengHui Safety progresse d'une capacité initiale de 3 000 tonnes de PEHD-UHM vers 12 000 tonnes, avec une mise en service complète prévue pour fin 2026. Une production régionale supplémentaire peut réduire l'exposition aux importations pour les programmes militaires et industriels. Elle peut également rendre les textiles haute performance plus accessibles aux agences d'approvisionnement qui faisaient auparavant face à des budgets limités pour les équipements de sécurité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des normes et des régimes de qualification | -0.8% | Ensemble de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Intensité capitalistique élevée et longs cycles d'approbation | -0.6% | Ensemble de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Exposition aux produits chimiques spécialisés importés et aux fibres | -0.5% | Inde, Asie du Sud-Est, reste de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pression sur les prix des fournisseurs non certifiés et à faible coût | -0.3% | Asie du Sud-Est et Asie du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des normes et des régimes de qualification
Le marché des textiles techniques de protection et de défense en Asie-Pacifique fait face à des voies de qualification différentes selon les principales juridictions. La Chine utilise des normes GB obligatoires, notamment la GB 24539-2025 pour les vêtements de protection chimique et la GB 20097-2025 pour les exigences générales relatives aux vêtements. La Corée du Sud applique le marquage KC via des organismes accrédités par le KOSHA, tandis que le Japon utilise la norme JIS T 8115:2015 et la certification JIS Mark sous la supervision du Ministère de la santé, du travail et des affaires sociales. L'Australie et la Nouvelle-Zélande se réfèrent principalement aux normes EN et ISO. La norme ISO 13688:2013 et son amendement de 2021 servent de référence pour la norme chinoise GB 20097-2025. Les fournisseurs opérant dans 6 juridictions ou plus peuvent faire face à des délais distincts de test, de documentation, de renouvellement et d'introduction de produits de 2 à 4 ans.
Intensité capitalistique élevée et longs cycles d'approbation
Les systèmes d'aramide et de PEHD-UHM de qualité défense nécessitent des actifs de production coûteux et de longs cycles d'approbation militaire. La polymérisation du para-aramide nécessite des lignes de filage humide propriétaires, tandis que la qualification des composites balistiques peut prendre de 24 à 36 mois avant l'attribution d'un premier contrat. Le document d'approvisionnement de l'usine d'armement de Medak en Inde exige au moins 50 % de contenu national pour la protection balistique des véhicules blindés de transport de troupes et 70 % en production complète. Cela soutient la localisation mais révèle la capacité limitée en fibres en amont dans certains marchés en développement. Les fabricants de plus petite taille peuvent différer leur entrée transfrontalière car les dépenses de certification et de développement précèdent les revenus contractuels. Lorsque l'application de la conformité est inégale, les produits non certifiés à prix réduit peuvent également exercer une pression sur les fournisseurs qualifiés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la protection balistique progresse tandis que les textiles ignifuges ancrent la baseLes textiles de protection contre les flammes, la chaleur et les arcs électriques détenaient 26,5 % des revenus régionaux en 2026. La demande provient du pétrole, du gaz, de la transformation chimique, de la lutte contre les incendies et de l'expansion des infrastructures électriques dans la région. Les textiles à protection contre les arcs électriques jouent un rôle plus important à mesure que les services publics renforcent les exigences de sécurité des travailleurs et développent leurs actifs de transmission. La Banque asiatique de développement prévoit 3,6 billions USD d'investissements dans l'électricité en Asie et dans le Pacifique d'ici 2040. Cette base industrielle confère au marché des textiles techniques de protection et de défense en Asie-Pacifique une demande récurrente au-delà des contrats de défense.
Les textiles résistants aux impacts balistiques, à la fragmentation et à la pénétration devraient enregistrer un CAGR de 9,5 % jusqu'en 2032. L'approvisionnement en plateformes du Japon et le développement d'armures corporelles en Inde soutiennent la demande pour ces produits. Les textiles de protection chimique, biologique et NRBC constituent la troisième catégorie de produits en importance et sont soutenus par des programmes au Japon, en Inde et en Australie. Les textiles de protection contre les risques mécaniques et haute visibilité servent l'assemblage automobile, la fabrication électronique, la construction, le ferroviaire et les opérations logistiques en Asie du Sud-Est. Les produits de gestion de signature, de protection contre le froid extrême, antistatiques, de blindage électromagnétique et de dissipation électrostatique servent les déploiements militaires spécialisés et la production de semi-conducteurs.



Par type de matériau :
l'aramide ancre le marché, le PEHD-UHM mène la croissanceLes fibres d'aramide détenaient 27,5 % des revenus régionaux en 2026. Elles restent importantes dans les vêtements résistants aux flammes, les combinaisons de vol et les vêtements industriels haute température. Leurs performances à haute température sont significatives là où le point de fusion plus bas du PEHD-UHM limite son adéquation. Le PEHD-UHM devrait progresser à un CAGR de 9,8 % jusqu'en 2032 car il peut réduire le poids des panneaux balistiques, des casques et des doublures de véhicules. Cette répartition des matériaux permet au marché des textiles techniques de protection et de défense en Asie-Pacifique de servir à la fois les applications à haute température et celles à contrainte de poids.
L'expansion de capacité de HengHui Safety vers 12 000 tonnes reflète les efforts visant à réduire les coûts des matériaux nationaux et la dépendance aux importations. Les fibres cellulosiques régénérées et les fibres viscose résistantes aux flammes sont utilisées dans les sous-couches intrinsèquement résistantes aux flammes sous les coques extérieures en aramide, notamment dans les environnements tropicaux où la gestion de l'humidité affecte la portabilité. Les fibres modacryliques et acryliques résistantes aux flammes servent les utilisateurs industriels sensibles aux coûts sur les marchés ASEAN présentant une maturité de conformité antérieure. Le polyester et le polyamide fournissent des substrats structurels pour les vêtements haute visibilité et de protection contre les risques mécaniques, tandis que les fibres de verre, de carbone et inorganiques sont utilisées dans les armures rigides et la protection des véhicules. Les critères d'approvisionnement favorisent de plus en plus les systèmes synthétiques haute ténacité lorsque le coût du cycle de vie et la durabilité de la protection sont déterminants.
Par application finale :
la défense domine, les segments industriels élargissent la baseLa défense et les forces armées détenaient 30,5 % de la taille du marché des textiles techniques de protection et de défense en Asie-Pacifique en 2026 et devraient croître à un CAGR de 9,2 % jusqu'en 2032. Cette combinaison reflète les besoins de modernisation des grandes forces permanentes de la région. La Chine, l'Inde, le Japon, la Corée du Sud, Taïwan et l'Australie ont représenté plus de 550 milliards USD de dépenses de défense en 2025. Les exigences des forces terrestres et des opérations spéciales comprennent des panneaux balistiques, des uniformes de combat résistants aux flammes, des combinaisons NRBC et des tissus de gestion de signature. Les forces de l'ordre et les services de sécurité constituent le deuxième groupe d'acheteurs institutionnels, et les accords pluriannuels peuvent fournir une demande stable aux fournisseurs de gilets balistiques et de textiles résistants aux coupures.
La lutte contre les incendies et les interventions d'urgence constituent un autre domaine d'application finale majeur. Le Projet 113 équipe et forme 8 pays d'Asie du Sud-Est jusqu'en 2028, ce qui soutient les vêtements et équipements NRBC spécialisés. Le pétrole, le gaz, la pétrochimie et la transformation chimique nécessitent des programmes récurrents de vêtements de travail résistants aux flammes et de barrières chimiques, notamment en Malaisie, en Indonésie, en Australie et en Inde. La fabrication et la transformation industrielle couvrent le travail des métaux, la production automobile et la fabrication générale, tandis que la construction, les mines et les infrastructures nécessitent des vêtements haute visibilité, résistants aux impacts et à protection contre les arcs électriques. Cette base d'acheteurs plus large réduit la dépendance à un seul cycle d'approvisionnement public sur le marché des textiles techniques de protection et de défense en Asie-Pacifique.

Analyse géographique
Chine
La Chine représentait 38,0 % de la part du marché des textiles techniques de protection et de défense en Asie-Pacifique en 2026. Sa position reflète 336 milliards USD de dépenses de défense en 2025, une augmentation de 7,4 % et la 31e hausse annuelle consécutive. La Chine dispose également d'une forte concentration de sites de transformation chimique, d'acier et de fabrication nécessitant des vêtements de protection certifiés. Sa hausse de 7 % du budget de défense pour 2026 soutient l'approvisionnement en panneaux balistiques, textiles de camouflage et combinaisons de protection nucléaire, biologique et chimique. Le Ministère de la gestion des situations d'urgence de Chine a publié des projets de normes nationales obligatoires pour les casques de sécurité intelligents et les vêtements de protection chauffants intelligents en juin 2026.
Inde
L'Inde devrait croître à un CAGR de 9,5 % de 2027 à 2032, le taux le plus élevé parmi les segments géographiques, soutenu par la hausse des dépenses de modernisation de la défense, les initiatives de fabrication indigène et l'investissement croissant dans les équipements de protection avancés. Les dépenses militaires ont atteint 92,1 milliards USD en 2025, représentant une augmentation en termes réels de 8,9 %. La dotation en capital de défense de 2026 dirige 75 % des financements vers des fournisseurs nationaux, renforçant les opportunités pour les fabricants locaux de systèmes de protection balistique, d'uniformes de combat et de textiles techniques avancés. La collaboration de la DRDO avec l'IIT Delhi sur l'armure corporelle intelligente démontre que la demande s'étend au-delà des achats conventionnels vers la recherche nationale, l'innovation matérielle et le développement de produits axé sur la technologie. Par ailleurs, l'accent mis par le gouvernement sur la réduction de la dépendance aux équipements de défense importés encourage l'investissement dans les fibres haute performance, les composites balistiques légers et les systèmes de protection du soldat de nouvelle génération. Ces initiatives devraient renforcer la chaîne d'approvisionnement nationale de l'Inde et créer des opportunités pour les fabricants de textiles techniques au service des secteurs militaire et de la défense.
Japon, Corée du Sud, Taïwan, Australie, Indonésie et autres marchés ASEAN
Le Japon a dépensé 62,2 milliards USD pour la défense en 2025, avec des dépenses en hausse de 9,7 % et des dépenses matérielles pour l'exercice 2026 en augmentation de 4,8 %. La capacité nationale de para-aramide de la Corée du Sud soutient la demande militaire et industrielle, tandis que Taïwan a lancé un appel d'offres de 73 millions USD pour des fibres de protection balistique en 2025. L'Australie a prolongé un contrat de gestion d'actifs C-NRBC d'une valeur de 42 millions AUD (28,1 millions USD) jusqu'en 2030, couvrant 132 types d'actifs et 65 000 pièces d'équipement de protection des forces. L'Indonésie et d'autres pays de l'ASEAN reçoivent des équipements NRBC spécialisés et une formation dans le cadre du programme de l'UE. Ces activités encouragent des spécifications plus cohérentes et soutiennent les futurs achats de protection certifiée.
Paysage concurrentiel
Concentration du Marché
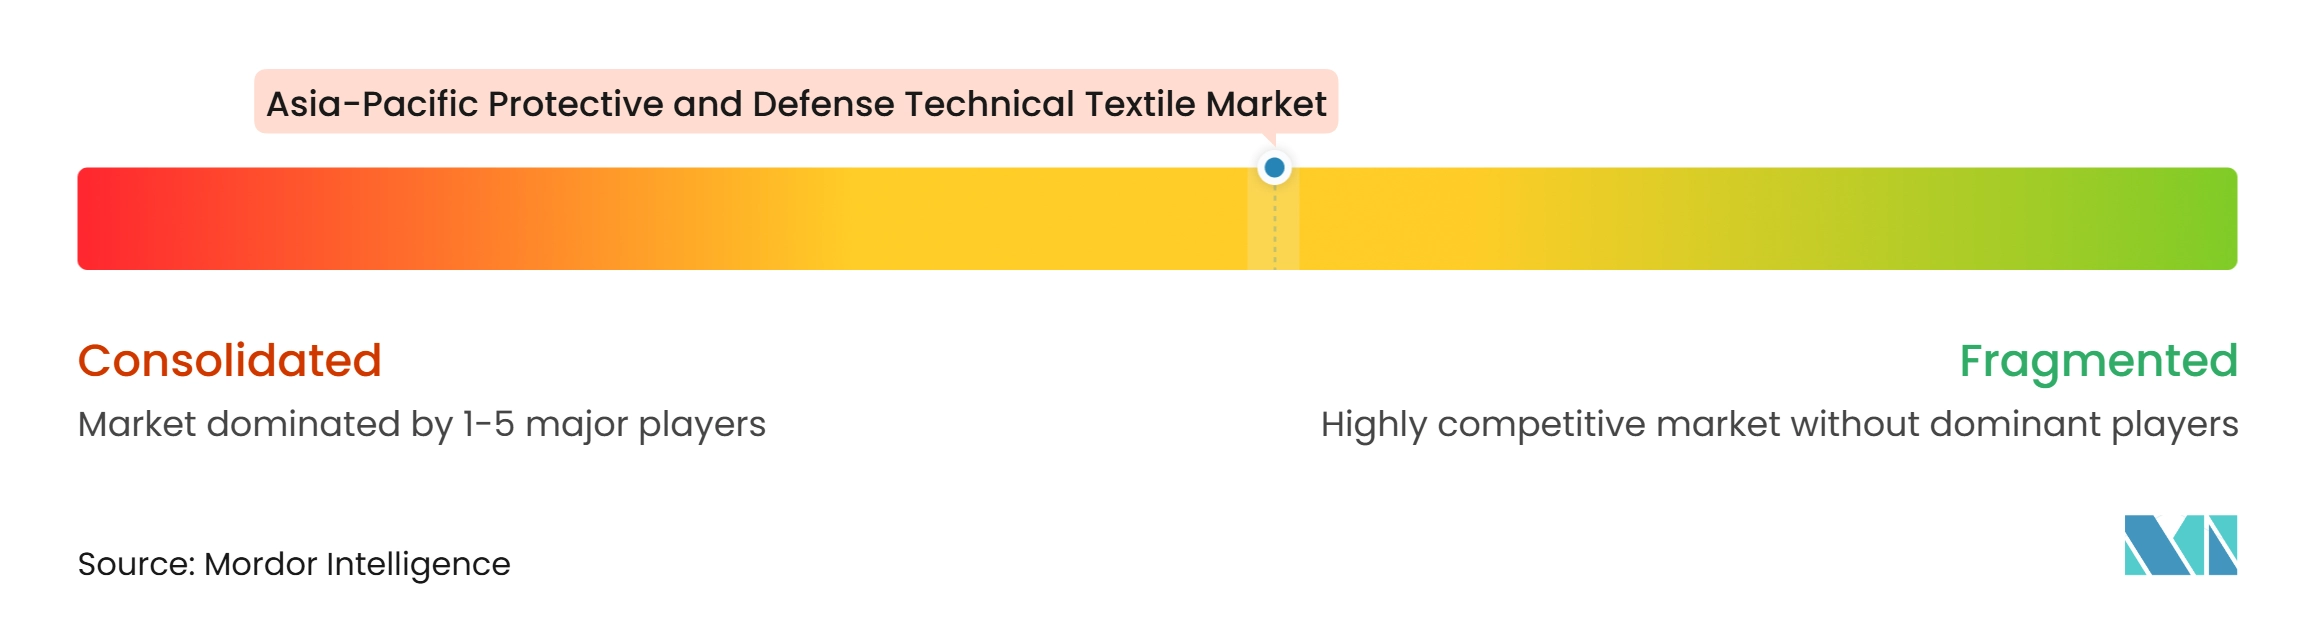
Le marché des textiles techniques de protection et de défense en Asie-Pacifique présente un niveau moyen de concentration du marché. Un petit groupe de fournisseurs qualifiés sert le niveau des matériaux certifiés, tandis que l'assemblage d'armures et la conversion de vêtements sont fragmentés entre les fabricants nationaux. Les barrières à l'entrée sont liées à la science des matériaux, aux tests balistiques et à la qualification selon les exigences STANAG et AQAP de l'OTAN. DuPont de Nemours, Inc. a introduit le Tyvek APX en novembre 2025 comme son tissu Tyvek le plus respirant pour les vêtements de protection chimique. Cette initiative répond à la demande de vêtements combinant confort et conformité dans des environnements de travail chauds et exigeants.
Freudenberg a accepté en décembre 2025 d'acquérir les 25 % restants de Japan Vilene Company pour 100 millions EUR (117,6 millions USD), lui conférant la pleine propriété du fabricant japonais de non-tissés. MKU Limited a obtenu un contrat pluriannuel pour plus de 200 000 casques balistiques avancés pour une armée asiatique en 2025. BASF et LEMON ont signé un accord en octobre 2025 pour développer des solutions de fibres en polyuréthane thermoplastique entièrement recyclables, sans PFAS et à base de Freeflex pour les vêtements fonctionnels. Ces mouvements témoignent d'une activité dans la consolidation des non-tissés, l'armure qualifiée localement et le développement de matériaux sans PFAS.
Le marché des textiles techniques de protection et de défense en Asie-Pacifique conserve de la place pour les entreprises capables de combiner performance de protection, gestion de l'humidité et détection numérique. Ces capacités sont importantes là où les utilisateurs ont besoin de temps de port plus longs sans réduire la conformité. L'expansion de la production régionale peut également modifier les choix d'achat en améliorant la disponibilité des matériaux. Les convertisseurs régionaux qualifiés peuvent concourir pour des contrats où les gouvernements valorisent le contenu national et le soutien local. Il en résulte un marché concentré dans les fibres de base mais avec un groupe plus large de convertisseurs et d'assembleurs d'armures.
Leaders du secteur des textiles techniques de protection et de défense en Asie-Pacifique
-
3M Company
-
Ansell Limited
-
Arclin, Inc.
-
Australian Defence Apparel Pty Ltd
-
BAE Systems plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques de protection et de défense en Asie-Pacifique Entreprises couvertes dans ce rapport
- 3M Company
- Ansell Limited
- Arclin, Inc.
- Australian Defence Apparel Pty Ltd
- BAE Systems plc
- DuPont de Nemours, Inc.
- Gentex Corporation
- Honeywell International Inc.
- Innovative Tech Tex Pvt. Ltd.
- KOLON INDUSTRIES, INC.
- MALLCOM INDIA LIMITED
- MKU Limited
- MSA Safety Incorporated
- Point Blank Enterprises, Inc.
- Revision Military Ltd.
- Rheinmetall AG
- Sioen Industries NV
- Sinofibra Advanced Materials Co., Ltd.
- Teijin Limited
- TenCate Protective Fabrics
- Toray Industries, Inc.
- W. L. Gore and Associates, Inc.
Développements industriels récents dans Marché des textiles techniques de protection et de défense en Asie-Pacifique
- Juin 2026 : le Ministère de la gestion des situations d'urgence de Chine a publié des projets de normes nationales obligatoires pour les équipements de protection individuelle intelligents, couvrant les casques de sécurité intelligents et les vêtements de protection chauffants intelligents, ouverts aux commentaires du public jusqu'en août 2026.
- Février 2026 : Teijin Frontier a acquis 100 % de la filiale chinoise de tissus pour airbags de Toray, Toray Auto Interior (Changsha), alors que Toray consolidait son activité airbags en Thaïlande.
- Décembre 2025 : Freudenberg SE a accepté d'acquérir les 25 % restants de Japan Vilene Company auprès de Toray Industries pour 100 millions EUR (117,6 millions USD), devenant le seul propriétaire du fabricant japonais de non-tissés sur 15 sites de production.
- Octobre 2025 : Korea Precision Materials Industry a lancé la production commerciale nationale de tissu balistique unidirectionnel en aramide et en fibre de carbone, ciblant les programmes d'armure corporelle militaire sud-coréens.
Périmètre du rapport sur le marché des textiles techniques de protection et de défense en Asie-Pacifique
Le rapport sur le marché des textiles techniques de protection et de défense en Asie-Pacifique est segmenté par type de produit (textiles de protection contre les flammes, la chaleur et les arcs électriques, textiles de protection contre les risques mécaniques, et plus), par type de matériau (fibres d'aramide, polyamide, et plus), par application finale (services publics et services électriques, et plus), et par géographie (Chine, Inde, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles de protection contre les flammes, la chaleur et les arcs électriques | Textiles de protection résistants aux flammes et aux feux éclair |
| Textiles de protection pour pompiers | |
| Textiles de protection à protection contre les arcs électriques | |
| Textiles de protection pour le soudage et les métaux en fusion | |
| Couvertures coupe-feu textiles, rideaux de soudage et barrières de sécurité thermique | |
| Textiles résistants aux impacts balistiques, à la fragmentation et à la pénétration | Tissus et stratifiés de protection balistique |
| Composants et panneaux d'armure corporelle souple à base textile | |
| Autres (renforcement textile pour casques balistiques/systèmes d'armure rigide, composants textiles de protection contre les effets de souffle, etc.) | |
| Textiles de protection chimique, biologique et NRBC | Tissus et vêtements de protection chimique |
| Textiles de protection contre les agents biologiques et particulaires | |
| Textiles et vêtements de protection NRBC | |
| Textiles de protection contre les risques mécaniques | Textiles résistants aux coupures et aux entailles |
| Textiles résistants aux perforations et aux aiguilles | |
| Composants textiles résistants à l'abrasion et aux impacts | |
| Autres textiles de protection contre les risques mécaniques | |
| Textiles de protection haute visibilité et réfléchissants | Tissus et vêtements haute visibilité fluorescents |
| Matériaux textiles rétroréfléchissants | |
| Produits textiles de protection haute visibilité combinés | |
| Textiles de protection contre le froid extrême et les intempéries | |
| Textiles militaires de gestion de signature et de survie spécialisée | |
| Autres textiles techniques de protection (antistatiques et dissipatifs électrostatiques, blindage électromagnétique de protection, etc.) |
| Fibres d'aramide |
| Polyéthylène à ultra-haute masse moléculaire |
| Coton et autres fibres cellulosiques naturelles |
| Fibres cellulosiques régénérées et fibres viscose résistantes aux flammes |
| Fibres modacryliques et autres fibres acryliques résistantes aux flammes |
| Polyester |
| Polyamide |
| Fibres de verre, de carbone et autres fibres inorganiques |
| Autres fibres synthétiques haute performance (PBI, PBO, fibres résistantes à la chaleur, etc.) |
| Défense et forces armées | |
| Forces de l'ordre et services de sécurité | |
| Lutte contre les incendies et interventions d'urgence | Services de lutte contre les incendies |
| Services d'intervention en matières dangereuses et de réponse aux catastrophes | |
| Pétrole, gaz, pétrochimie et transformation chimique | |
| Services publics et services électriques | |
| Fabrication et transformation industrielle | Travail des métaux, fabrication et fabrication lourde |
| Automobile et fabrication générale | |
| Autre transformation industrielle | |
| Construction, mines et infrastructures | |
| Transport, entreposage et opérations logistiques | |
| Autres utilisateurs finaux professionnels et institutionnels |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Taïwan |
| Australie |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par type de produit | Textiles de protection contre les flammes, la chaleur et les arcs électriques | Textiles de protection résistants aux flammes et aux feux éclair |
| Textiles de protection pour pompiers | ||
| Textiles de protection à protection contre les arcs électriques | ||
| Textiles de protection pour le soudage et les métaux en fusion | ||
| Couvertures coupe-feu textiles, rideaux de soudage et barrières de sécurité thermique | ||
| Textiles résistants aux impacts balistiques, à la fragmentation et à la pénétration | Tissus et stratifiés de protection balistique | |
| Composants et panneaux d'armure corporelle souple à base textile | ||
| Autres (renforcement textile pour casques balistiques/systèmes d'armure rigide, composants textiles de protection contre les effets de souffle, etc.) | ||
| Textiles de protection chimique, biologique et NRBC | Tissus et vêtements de protection chimique | |
| Textiles de protection contre les agents biologiques et particulaires | ||
| Textiles et vêtements de protection NRBC | ||
| Textiles de protection contre les risques mécaniques | Textiles résistants aux coupures et aux entailles | |
| Textiles résistants aux perforations et aux aiguilles | ||
| Composants textiles résistants à l'abrasion et aux impacts | ||
| Autres textiles de protection contre les risques mécaniques | ||
| Textiles de protection haute visibilité et réfléchissants | Tissus et vêtements haute visibilité fluorescents | |
| Matériaux textiles rétroréfléchissants | ||
| Produits textiles de protection haute visibilité combinés | ||
| Textiles de protection contre le froid extrême et les intempéries | ||
| Textiles militaires de gestion de signature et de survie spécialisée | ||
| Autres textiles techniques de protection (antistatiques et dissipatifs électrostatiques, blindage électromagnétique de protection, etc.) | ||
| Par type de matériau | Fibres d'aramide | |
| Polyéthylène à ultra-haute masse moléculaire | ||
| Coton et autres fibres cellulosiques naturelles | ||
| Fibres cellulosiques régénérées et fibres viscose résistantes aux flammes | ||
| Fibres modacryliques et autres fibres acryliques résistantes aux flammes | ||
| Polyester | ||
| Polyamide | ||
| Fibres de verre, de carbone et autres fibres inorganiques | ||
| Autres fibres synthétiques haute performance (PBI, PBO, fibres résistantes à la chaleur, etc.) | ||
| Par application finale | Défense et forces armées | |
| Forces de l'ordre et services de sécurité | ||
| Lutte contre les incendies et interventions d'urgence | Services de lutte contre les incendies | |
| Services d'intervention en matières dangereuses et de réponse aux catastrophes | ||
| Pétrole, gaz, pétrochimie et transformation chimique | ||
| Services publics et services électriques | ||
| Fabrication et transformation industrielle | Travail des métaux, fabrication et fabrication lourde | |
| Automobile et fabrication générale | ||
| Autre transformation industrielle | ||
| Construction, mines et infrastructures | ||
| Transport, entreposage et opérations logistiques | ||
| Autres utilisateurs finaux professionnels et institutionnels | ||
| Par géographie | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des textiles techniques de protection et de défense en Asie-Pacifique d'ici 2032 ?
Le marché des textiles techniques de protection et de défense en Asie-Pacifique devrait atteindre 9,50 milliards USD d'ici 2032, avec un CAGR de 7,82 % de 2027 à 2032.
Quelle catégorie de produits mène la demande régionale ?
Les textiles de protection contre les flammes, la chaleur et les arcs électriques sont en tête avec 26,5 % des revenus régionaux en 2026 sur le marché des textiles techniques de protection et de défense en Asie-Pacifique.
Quel matériau devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le PEHD-UHM devrait croître à un CAGR de 9,8 % sur le marché des textiles techniques de protection et de défense en Asie-Pacifique car il est adapté aux panneaux balistiques légers, aux casques et aux doublures de véhicules.
Pourquoi l'Inde devrait-elle croître plus vite que les autres segments régionaux ?
L'Inde devrait croître à un CAGR de 9,5 %, soutenue par des dépenses de défense plus élevées, une dotation en capital de 28,6 milliards USD et des règles d'approvisionnement national sur le marché des textiles techniques de protection et de défense en Asie-Pacifique.
Quelle est la plus grande application finale pour les textiles techniques de protection et de défense ?
La défense et les forces armées constituent la plus grande application finale avec 30,5 % des revenus en 2026 et devraient croître à un CAGR de 9,2 % sur le marché des textiles techniques de protection et de défense en Asie-Pacifique.
Qu'est-ce qui limite l'adoption plus large des textiles de protection certifiés dans la région ?
Des systèmes de qualification différents, une production de fibres à forte intensité capitalistique, des cycles d'approbation de 24 à 36 mois, l'exposition aux importations et les produits non certifiés à faible coût limitent le marché des textiles techniques de protection et de défense en Asie-Pacifique.