
Tamaño y Participación del Mercado de Textiles Técnicos de Protección y Defensa de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 6.09 Mil millones de dólares |
| Tamaño del Mercado (2027) | 6.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.82 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos de Protección y Defensa de Asia-Pacífico por Mordor Intelligence
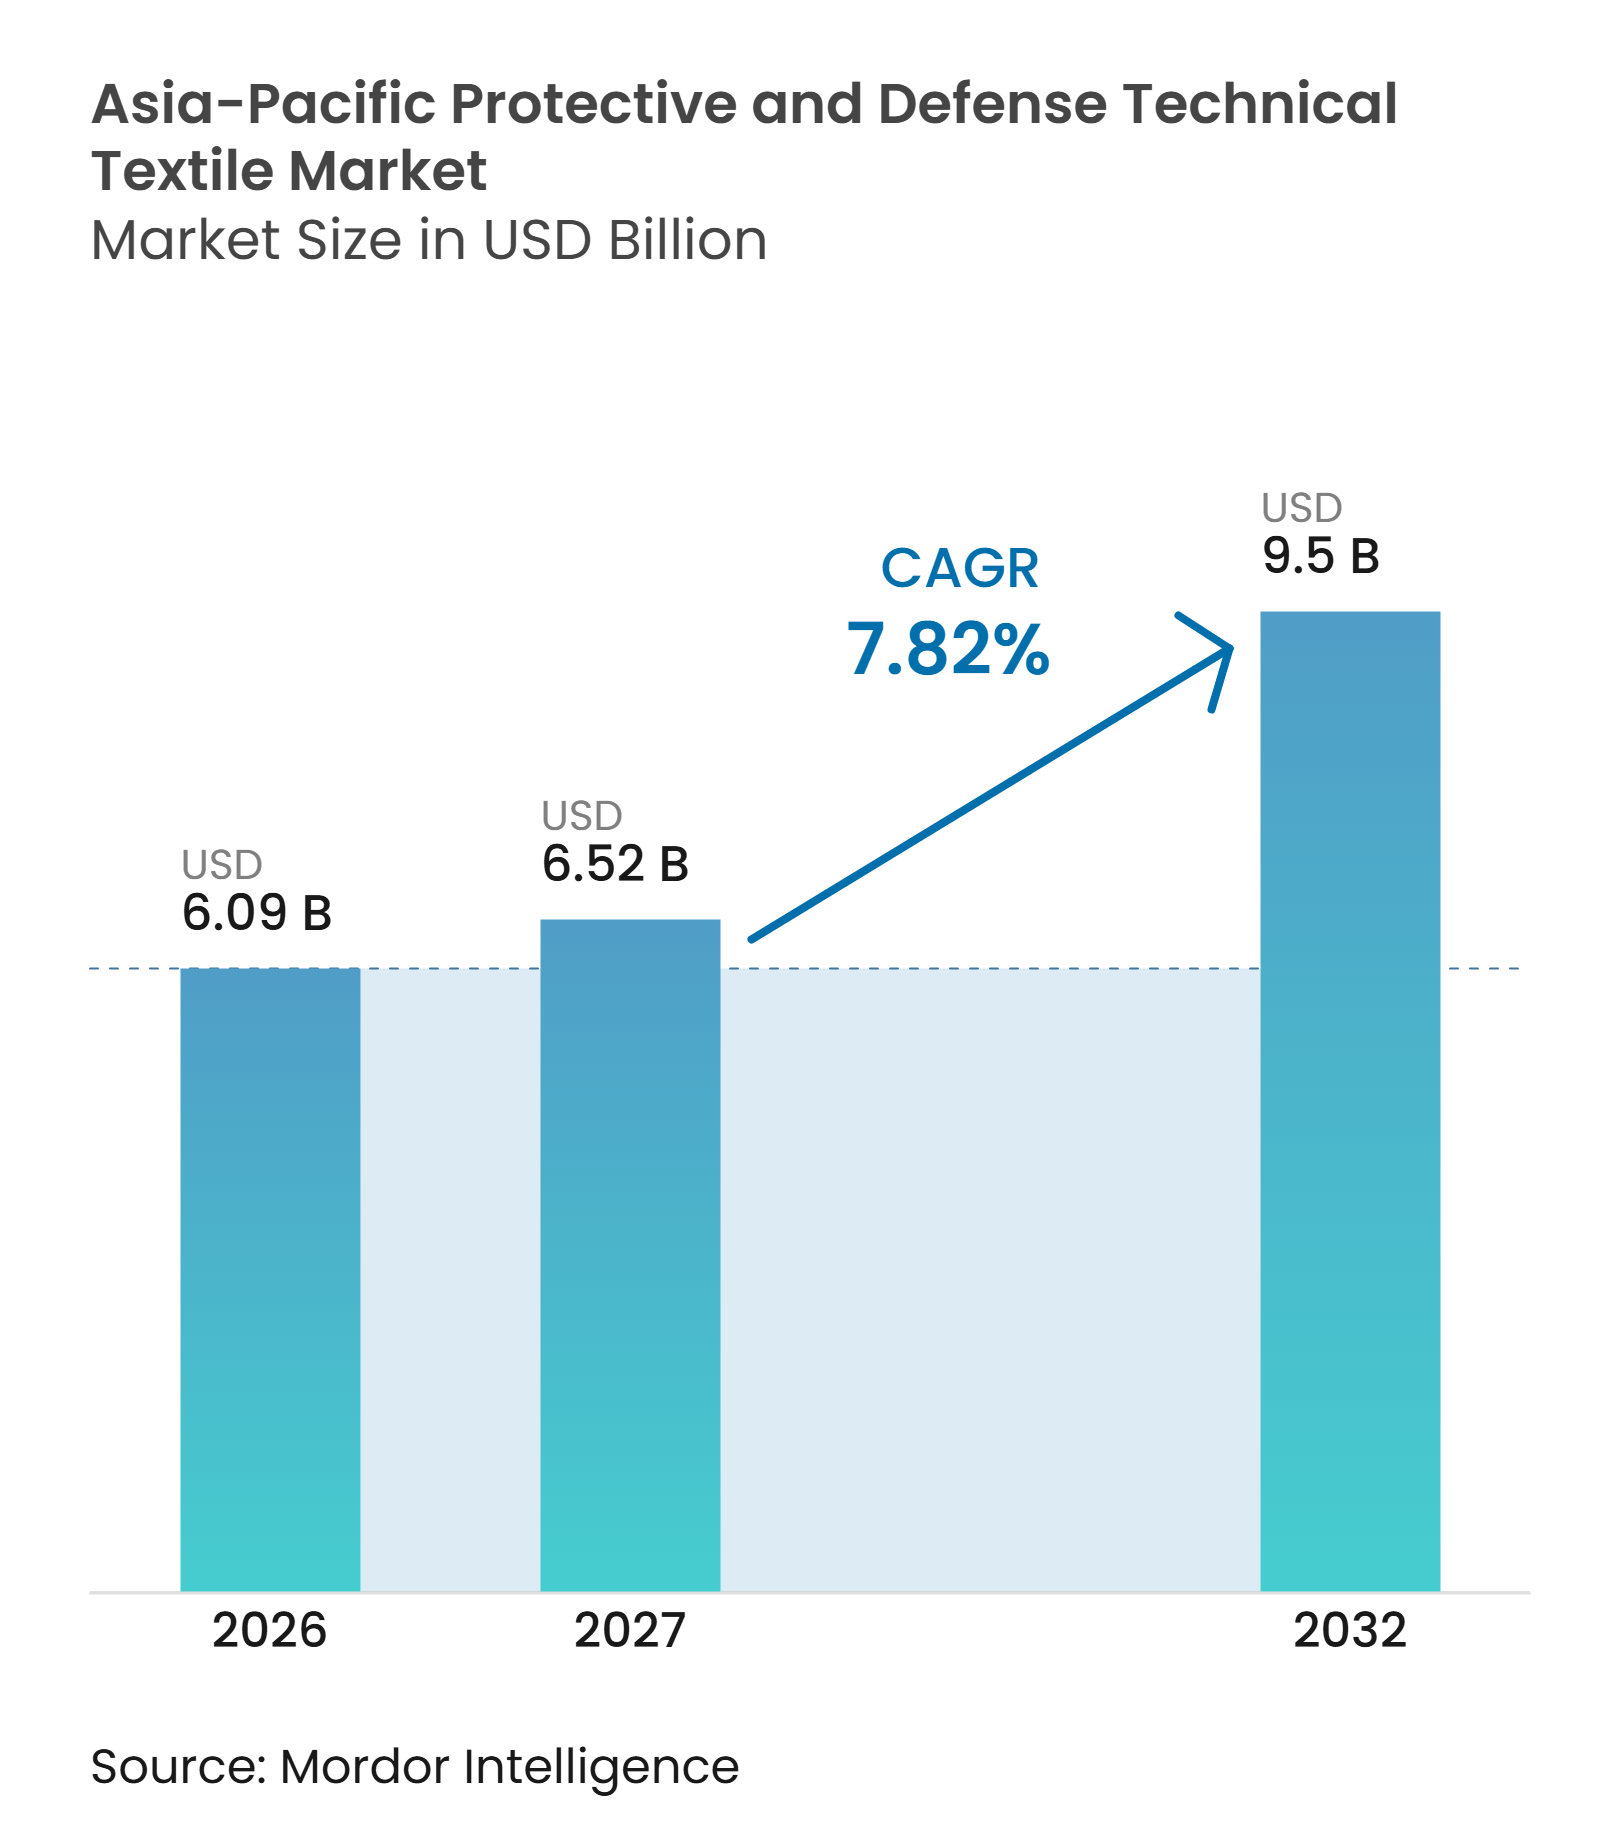
Se espera que el tamaño del Mercado de Textiles Técnicos de Protección y Defensa de Asia-Pacífico aumente de 6,09 mil millones de USD en 2026 a 6,52 mil millones de USD en 2027 y alcance los 9,5 mil millones de USD para 2032, creciendo a una CAGR del 7,82% durante 2027-2032.
El mercado de textiles técnicos de protección y defensa de Asia-Pacífico está respaldado por una mayor adquisición de defensa y requisitos de seguridad más estrictos en el trabajo civil de alto riesgo. El gasto militar en Asia y Oceanía alcanzó 681 mil millones de USD en 2025, con un aumento del 8,1% respecto al año anterior, lo que respalda la demanda de sistemas de protección certificados en las fuerzas armadas. Los requisitos actualizados, incluida la norma GB 20097-2025 de China, vigente en septiembre de 2026, obligan a los proveedores a reevaluar las líneas de prendas de protección existentes. El mercado de textiles técnicos de protección y defensa de Asia-Pacífico también se beneficia cuando nuevos vehículos, unidades especializadas y equipos médicos requieren protección simultánea contra riesgos balísticos, térmicos, químicos, biológicos y radiológicos. Estas especificaciones combinadas aumentan el contenido textil por usuario y crean oportunidades para los proveedores que pueden calificar materiales bajo varios estándares.
Conclusiones Clave del Informe
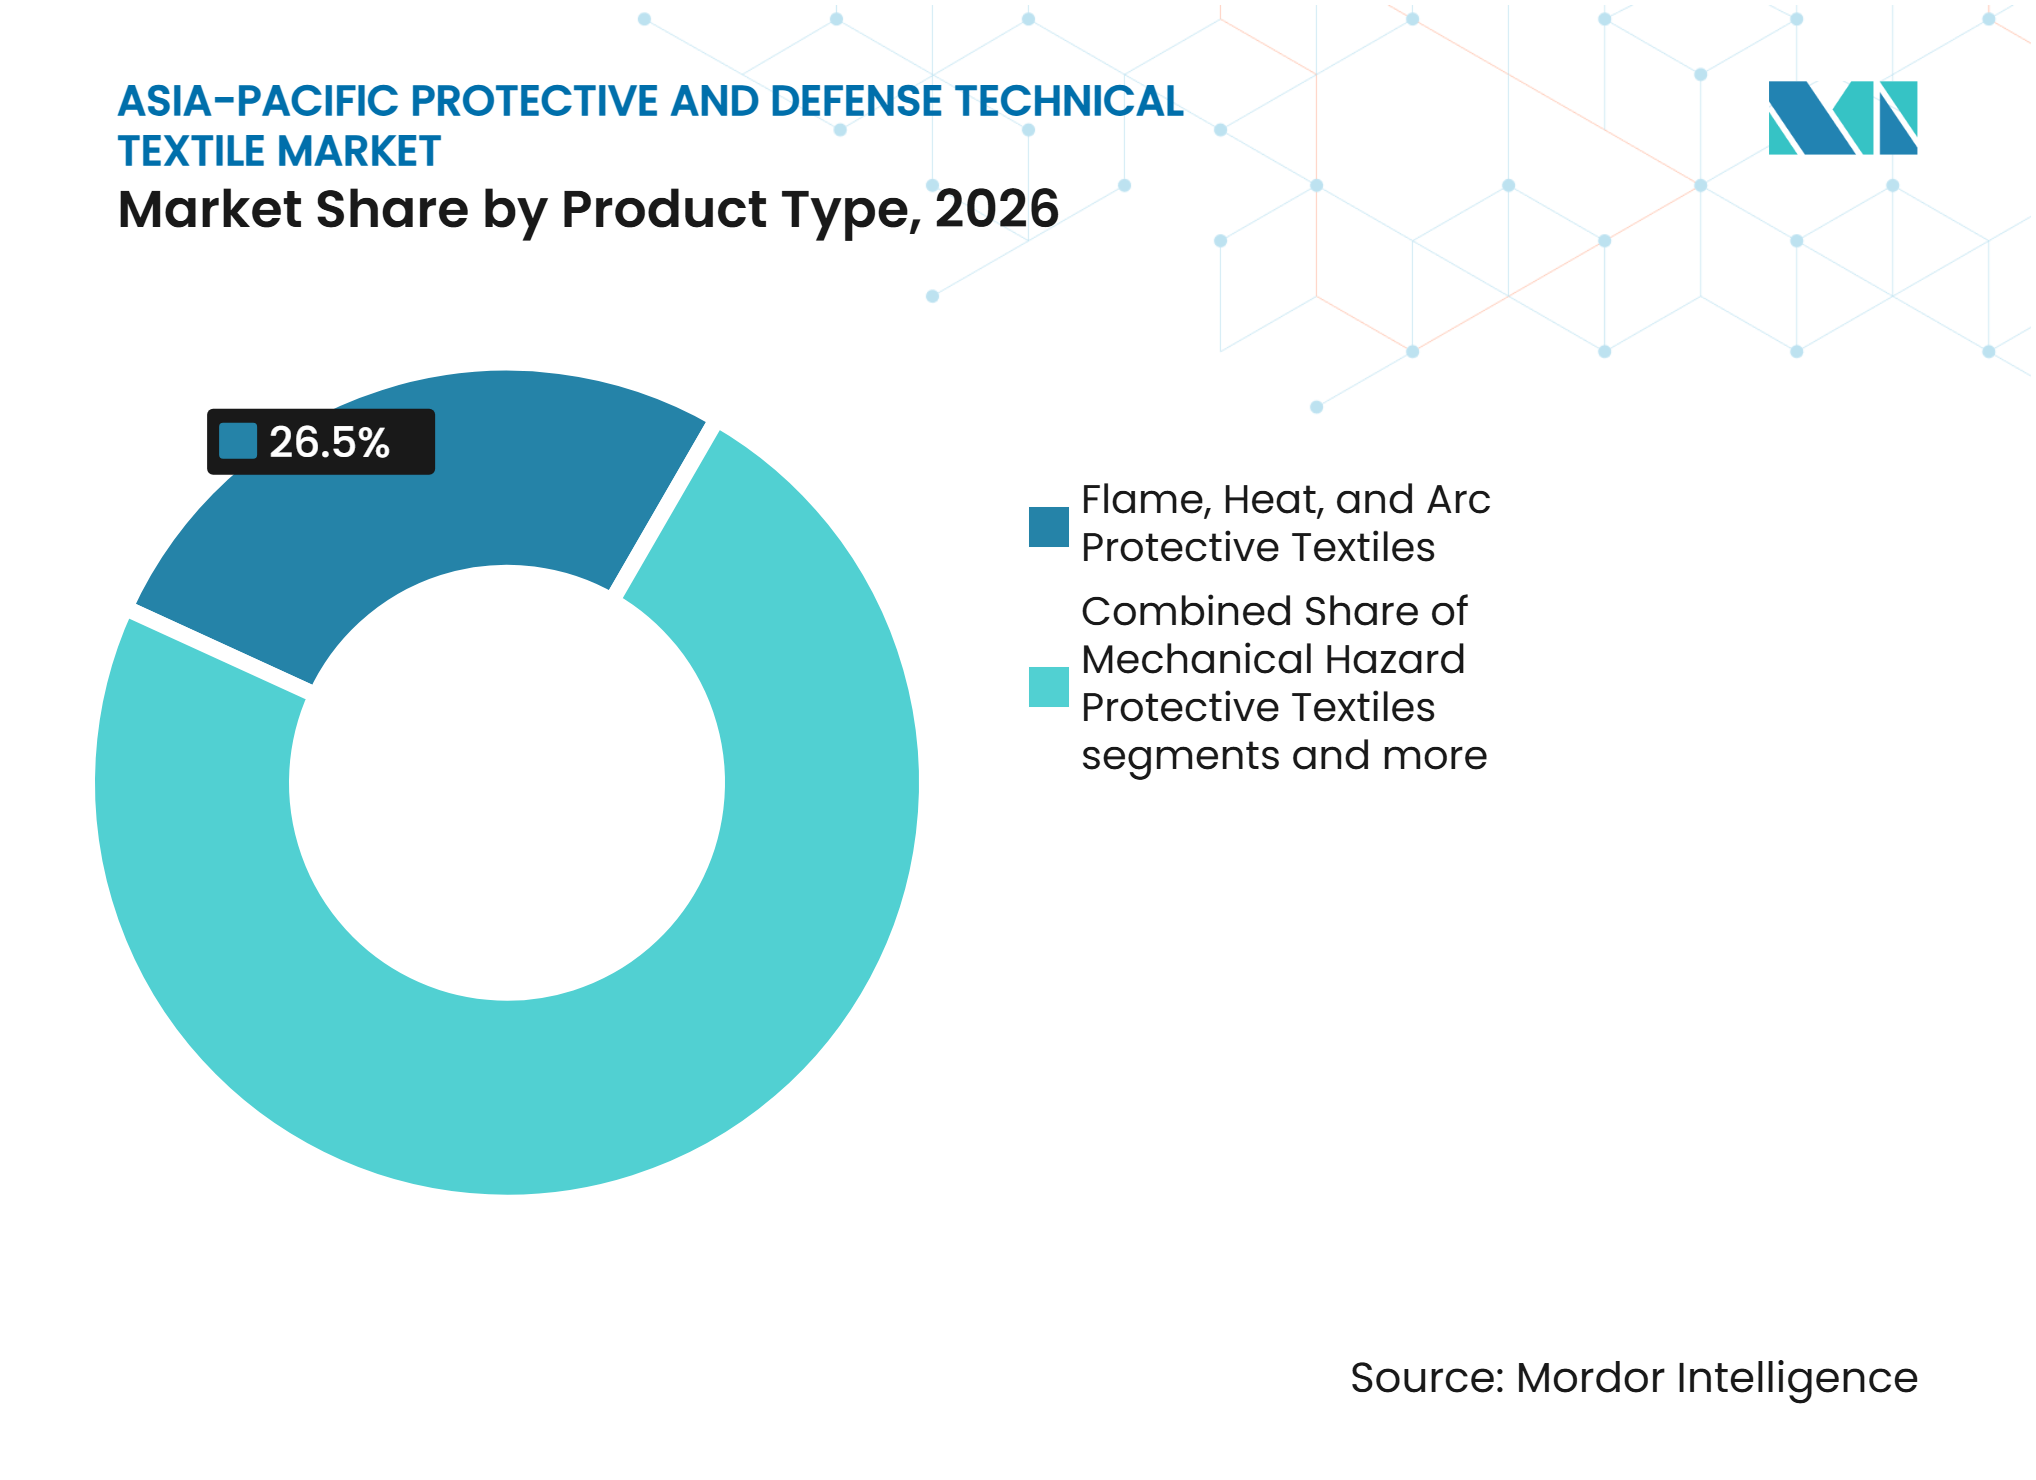
- Por tipo de producto, los textiles protectores contra llamas, calor y arco eléctrico representaron el 26,5% de la participación del mercado de textiles técnicos de protección y defensa de Asia-Pacífico en 2026, mientras que se prevé que los textiles resistentes a impactos balísticos, fragmentación y penetración crezcan a una CAGR del 9,5% hasta 2032.
- Por tipo de material, las fibras de aramida representaron el 27,5% del tamaño del mercado de textiles técnicos de protección y defensa de Asia-Pacífico en 2026, mientras que se prevé que el UHMWPE crezca a una CAGR del 9,8% hasta 2032.
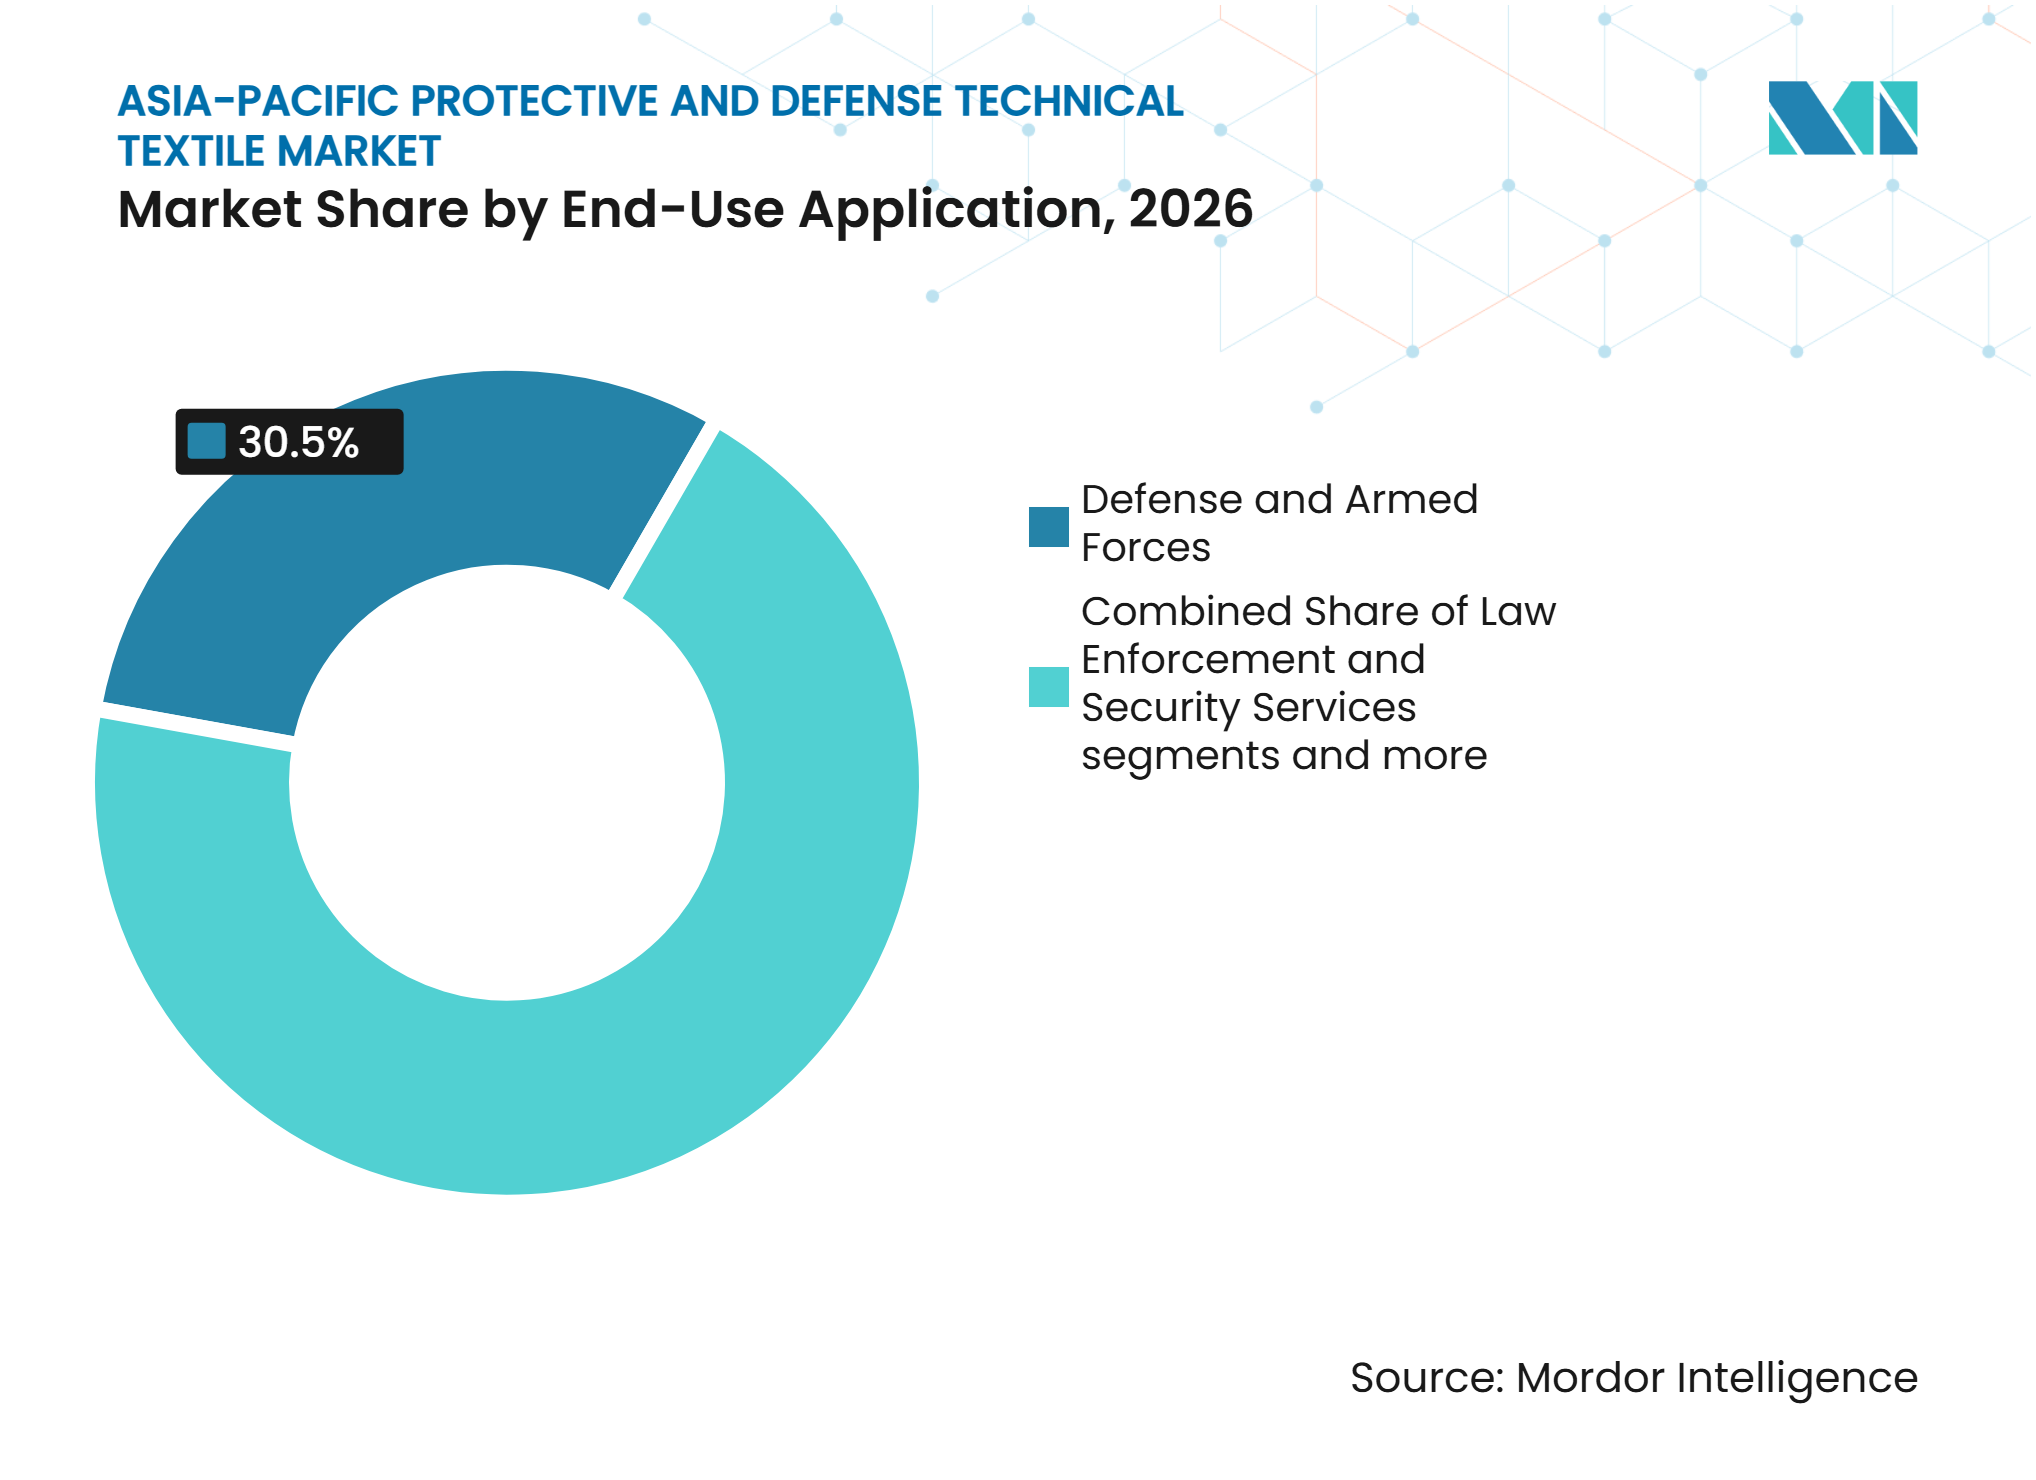
- Por aplicación de uso final, defensa y fuerzas armadas representaron el 30,5% de los ingresos regionales en 2026 y se prevé que crezcan a una CAGR del 9,2% hasta 2032.
- Por geografía, China representó el 38,0% de los ingresos regionales en 2026, mientras que se prevé que India crezca a una CAGR del 9,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Modernización de la Defensa y Adquisición Indígena | +2.0% | China, India, Japón, Corea del Sur, Taiwán, Australia | Mediano plazo (2-4 años) |
| Crecimiento de la Manufactura de Alto Riesgo e Infraestructura | +1.5% | China, India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Demanda de Protección Multiriesgo Ligera | +1.2% | Mercados principales de Asia-Pacífico y ASEAN | Mediano plazo (2-4 años) |
| Regionalización de las Cadenas de Suministro de Textiles Técnicos | +0.8% | China, India, Corea del Sur y ASEAN | Largo plazo (≥ 4 años) |
| Expansión de los Requisitos de QBRN, Térmicos y de Control de Contaminación | +0.6% | China, India, Japón, Australia, Sudeste Asiático | Mediano plazo (2-4 años) |
| Sistemas de Soldado Digitalizado y Textiles de Protección Inteligentes | +0.4% | India, Corea del Sur, China, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Defensa y Adquisición Indígena
El mercado de textiles técnicos de protección y defensa de Asia-Pacífico obtiene su mayor respaldo de la modernización de la defensa y las normas de adquisición doméstica. Japón asignó 8.809,3 mil millones de JPY (56,4 mil millones de USD) al gasto relacionado con la defensa para el ejercicio fiscal 2026, mientras que sus gastos en materiales aumentaron un 4,8% respecto al año anterior.[1] El desembolso de capital de defensa de India en 2026 asciende a 28,6 mil millones de USD, y el 75% se destina a proveedores nacionales bajo las normas de adquisición actualizadas.[2] Taiwán aumentó el gasto en defensa a 18,2 mil millones de USD en 2025, mientras que Corea del Sur asignó 47,8 mil millones de USD a la defensa, respaldando la demanda de uniformes resistentes a las llamas y paneles balísticos. Los requisitos de contenido nacional amplían el papel de los productores locales de fibra calificados, ya que los principales proveedores extranjeros enfrentan obligaciones de compensación. Los protocolos STANAG, las normas nacionales de adquisición y los requisitos ISO 11612 determinan qué proveedores pueden convertir los planes de adquisición en volúmenes textiles contratados.
Manufactura de Alto Riesgo, Infraestructura y Requisitos de Protección
El mercado de textiles técnicos de protección y defensa de Asia-Pacífico cuenta con una base de demanda civil en construcción, servicios públicos eléctricos, procesamiento químico y manufactura. Las economías de la ASEAN requieren 7,1 billones de USD en inversión en infraestructura hasta 2040, equivalente a un despliegue anual de 476 mil millones de USD, según el Banco Asiático de Desarrollo.[3] Estos proyectos aumentan el número de trabajadores que necesitan ropa de alta visibilidad, resistente a cortes, resistente a llamas y con clasificación de arco eléctrico. La actividad en infraestructura también incrementa la demanda de equipos de protección en ferrocarril, logística, transmisión de energía y mantenimiento industrial. Los programas de preparación QBRN militar en Japón, India y Australia añaden demanda de sistemas de protección química y biológica. El Proyecto 113 de la UE proporciona equipos especializados y formación estandarizada en 8 países del Sudeste Asiático hasta 2028, apoyando prácticas de adquisición más estructuradas.
Demanda de protección multiriesgo ligera
El mercado de textiles técnicos de protección y defensa de Asia-Pacífico avanza hacia sistemas que combinan protección balística, térmica y química sin añadir peso excesivo. El Departamento de Ciencia y Tecnología de Filipinas está desarrollando chalecos tácticos de menos de 1 kilogramo y placas de entre 550 gramos y 2.100 gramos que apuntan al rendimiento de Nivel III. El DRDO de India y el IIT Delhi han desarrollado una armadura corporal inteligente de 1,8 kilogramos con sensores biométricos de tinta conductora. El UHMWPE se beneficia de una ventaja de densidad sobre la aramida, con 0,97 g/cm³ frente a 1,44 g/cm³, en programas de armadura con restricciones de peso. Korea Precision Materials Industry inició la producción comercial doméstica de una tela balística unidireccional más ligera y resistente al calor en 2025. Esta dirección integra la ingeniería de materiales, la usabilidad y la integración de sensores en una misma decisión de compra.
Regionalización de las cadenas de suministro de textiles técnicos
El mercado de textiles técnicos de protección y defensa de Asia-Pacífico también está moldeado por controles de exportación, riesgos geopolíticos y cláusulas de contenido local que favorecen la producción regional. KOLON INDUSTRIES, INC. tiene una capacidad anual de para-aramida de 15.300 toneladas y apunta a la plena utilización de la planta mientras invierte 100 mil millones de KRW (69,4 millones de USD) en gastos de capital en para-aramida. Taekwang Industrial está ampliando su capacidad en Ulsan de 1.500 toneladas a 5.500 toneladas anuales. En China, HengHui Safety está avanzando desde una capacidad inicial de 3.000 toneladas de UHMWPE hacia 12.000 toneladas, con la liberación de capacidad total prevista para finales de 2026. La producción regional adicional puede reducir la exposición a las importaciones para los programas militares e industriales. También puede hacer que los textiles de alto rendimiento sean más accesibles para los organismos de adquisición que anteriormente enfrentaban presupuestos limitados para equipos de seguridad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Normas y Regímenes de Calificación Fragmentados | -0.8% | En toda Asia-Pacífico | Largo plazo (≥ 4 años) |
| Alta Intensidad de Capital y Largos Ciclos de Aprobación | -0.6% | En toda Asia-Pacífico | Mediano plazo (2-4 años) |
| Exposición a Química Especializada Importada y Fibras | -0.5% | India, Sudeste Asiático, Resto de Asia-Pacífico | Mediano plazo (2-4 años) |
| Presión de Precios de Proveedores No Certificados y de Bajo Costo | -0.3% | Sudeste Asiático y Asia del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Normas y Regímenes de Calificación Fragmentados
El mercado de textiles técnicos de protección y defensa de Asia-Pacífico enfrenta diferentes rutas de calificación en las principales jurisdicciones. China utiliza normas GB obligatorias, incluida la GB 24539-2025 para ropa de protección química y la GB 20097-2025 para requisitos generales de prendas. Corea del Sur aplica el marcado KCs a través de organismos acreditados por KOSHA, mientras que Japón utiliza la JIS T 8115:2015 y la certificación de Marca JIS bajo la supervisión del Ministerio de Salud, Trabajo y Bienestar. Australia y Nueva Zelanda hacen referencia principalmente a las normas EN e ISO. La ISO 13688:2013 y su enmienda de 2021 sirven como punto de referencia para la norma GB 20097-2025 de China. Los proveedores que operan en 6 o más jurisdicciones pueden enfrentar plazos separados de prueba, documentación, renovación e introducción de productos de 2 a 4 años.
Alta intensidad de capital y largos ciclos de aprobación
Los sistemas de aramida y UHMWPE de grado de defensa requieren activos de producción costosos y largos ciclos de aprobación militar. La polimerización de para-aramida requiere líneas de hilado húmedo propietarias, mientras que la calificación de compuestos balísticos puede tardar de 24 a 36 meses antes de que se adjudique un contrato inicial. El documento de adquisición de la Fábrica de Armamento Medak de India requiere al menos el 50% de contenido nacional para la protección balística de vehículos blindados de personal y el 70% en producción plena. Esto apoya la localización, pero revela la limitada capacidad de fibra aguas arriba en algunos mercados en desarrollo. Los fabricantes más pequeños pueden aplazar la entrada transfronteriza porque los gastos de certificación y desarrollo llegan antes que los ingresos por contrato. Donde la aplicación del cumplimiento es desigual, los productos no certificados de menor precio también pueden presionar a los proveedores calificados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Protección Balística Gana Terreno mientras los Textiles contra Llamas Anclan la BaseLos textiles protectores contra llamas, calor y arco eléctrico representaron el 26,5% de los ingresos regionales en 2026. La demanda proviene del petróleo, el gas, el procesamiento químico, la lucha contra incendios y la expansión de la infraestructura eléctrica en toda la región. Los textiles con clasificación de arco eléctrico tienen un papel más importante a medida que los servicios públicos refuerzan los requisitos de seguridad de los trabajadores y amplían los activos de transmisión. El Banco Asiático de Desarrollo proyecta 3,6 billones de USD en inversión eléctrica en Asia y el Pacífico hasta 2040. Esta base industrial otorga al mercado de textiles técnicos de protección y defensa de Asia-Pacífico una demanda recurrente más allá de los contratos de defensa.
Se espera que los textiles resistentes a impactos balísticos, fragmentación y penetración registren una CAGR del 9,5% hasta 2032. La adquisición de plataformas de Japón y el desarrollo de armadura corporal de India respaldan la demanda de estos productos. Los textiles de protección química, biológica y QBRN forman la tercera categoría de productos más grande y están respaldados por programas en Japón, India y Australia. Los textiles de protección contra riesgos mecánicos y de alta visibilidad sirven a las operaciones de ensamblaje automotriz, fabricación de electrónica, construcción, ferrocarril y logística en el Sudeste Asiático. Los productos de gestión de firma, frío extremo, antiestáticos, de blindaje electromagnético y disipadores de electricidad estática sirven a despliegues militares especializados y a la producción de semiconductores.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Material:
La Aramida Ancla el Mercado, el UHMWPE Lidera el CrecimientoLas fibras de aramida representaron el 27,5% de los ingresos regionales en 2026. Siguen siendo importantes en prendas resistentes a las llamas, trajes de vuelo y ropa industrial de alta temperatura. Su rendimiento a altas temperaturas es significativo donde el menor punto de fusión del UHMWPE limita su idoneidad. Se proyecta que el UHMWPE avance a una CAGR del 9,8% hasta 2032 porque puede reducir el peso de los paneles balísticos, cascos y revestimientos de vehículos. Esta división de materiales permite al mercado de textiles técnicos de protección y defensa de Asia-Pacífico atender tanto aplicaciones de alta temperatura como aplicaciones con restricciones de peso.
La expansión de capacidad de HengHui Safety hacia 12.000 toneladas refleja los esfuerzos por reducir los costos de materiales nacionales y la dependencia de las importaciones. Las fibras celulósicas regeneradas y las fibras de viscosa resistentes a las llamas se utilizan en capas base inherentemente resistentes a las llamas bajo carcasas exteriores de aramida, particularmente en entornos tropicales donde la gestión de la humedad afecta la usabilidad. Las fibras modacrílicas y acrílicas resistentes a las llamas sirven a los usuarios industriales sensibles al costo en los mercados de la ASEAN con mayor madurez de cumplimiento. El poliéster y la poliamida proporcionan sustratos estructurales para prendas de alta visibilidad y protección contra riesgos mecánicos, mientras que las fibras de vidrio, carbono e inorgánicas se utilizan en armadura dura y protección de vehículos. Los criterios de adquisición favorecen cada vez más los sistemas sintéticos de alta tenacidad donde el costo del ciclo de vida y la durabilidad de la protección son decisivos.
Por Aplicación de Uso Final:
La Defensa Domina, los Segmentos Industriales Amplían la BaseDefensa y fuerzas armadas representaron el 30,5% del tamaño del mercado de textiles técnicos de protección y defensa de Asia-Pacífico en 2026 y se prevé que crezcan a una CAGR del 9,2% hasta 2032. Esta combinación refleja las necesidades de modernización de las grandes fuerzas permanentes de la región. China, India, Japón, Corea del Sur, Taiwán y Australia representaron más de 550 mil millones de USD en gasto de defensa durante 2025. Los requisitos de las fuerzas terrestres y las operaciones especiales incluyen paneles balísticos, uniformes de combate resistentes a las llamas, trajes QBRN y telas de gestión de firma. Los Servicios de Seguridad y Aplicación de la Ley forman el segundo grupo de compradores institucionales más grande, y los acuerdos plurianuales pueden proporcionar una demanda estable para los proveedores de chalecos balísticos y textiles resistentes a cortes.
La lucha contra incendios y la respuesta a emergencias es otra área de uso final importante. El Proyecto 113 está equipando y formando a 8 países del Sudeste Asiático hasta 2028, lo que respalda la ropa y el equipo QBRN especializados. El petróleo, el gas, los petroquímicos y el procesamiento químico requieren programas recurrentes de ropa de trabajo resistente a las llamas y barreras químicas, particularmente en Malasia, Indonesia, Australia e India. La manufactura y el procesamiento industrial abarca el trabajo con metales, la producción automotriz y la fabricación general, mientras que la Construcción, Minería e Infraestructura requieren prendas de alta visibilidad, resistentes a impactos y de protección contra arco eléctrico. Esta base de compradores más amplia reduce la dependencia de un único ciclo de adquisición pública en el mercado de textiles técnicos de protección y defensa de Asia-Pacífico.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
China
China representó el 38,0% de la participación del mercado de textiles técnicos de protección y defensa de Asia-Pacífico en 2026. Su posición refleja 336 mil millones de USD en gasto de defensa en 2025, un aumento del 7,4% y el 31.º incremento anual consecutivo. China también tiene una gran concentración de sitios de procesamiento químico, acero y manufactura que requieren ropa de protección certificada. Su aumento del 7% en el presupuesto de defensa para 2026 respalda la adquisición de paneles balísticos, textiles de camuflaje y trajes de protección nuclear, biológica y química. El Ministerio de Gestión de Emergencias de China publicó borradores de normas nacionales obligatorias para cascos de seguridad inteligentes y ropa de protección térmica inteligente en junio de 2026.
India
Se prevé que India crezca a una CAGR del 9,5% de 2027 a 2032, la tasa más alta entre los segmentos geográficos, respaldada por el aumento del gasto en modernización de la defensa, las iniciativas de fabricación indígena y la creciente inversión en equipos de protección avanzados. El gasto militar alcanzó 92,1 mil millones de USD en 2025, lo que representa un aumento en términos reales del 8,9%. El desembolso de capital de defensa de 2026 destina el 75% de la financiación a proveedores nacionales, fortaleciendo las oportunidades para los fabricantes locales de sistemas de protección balística, uniformes de combate y textiles técnicos avanzados. La colaboración del DRDO con el IIT Delhi en armadura corporal inteligente demuestra que la demanda se extiende más allá de la adquisición convencional hacia la investigación doméstica, la innovación en materiales y el desarrollo de productos impulsado por la tecnología. Además, el énfasis del gobierno en reducir la dependencia de los equipos de defensa importados está fomentando la inversión en fibras de alto rendimiento, compuestos balísticos ligeros y sistemas de protección del soldado de próxima generación. Se espera que estas iniciativas fortalezcan la cadena de suministro doméstica de India y creen oportunidades para los fabricantes de textiles técnicos que sirven a los sectores militar y de defensa.
Japón, Corea del Sur, Taiwán, Australia, Indonesia y Otros Mercados de la ASEAN
Japón gastó 62,2 mil millones de USD en defensa en 2025, con un gasto que aument un 9,7% y un gasto en materiales del ejercicio fiscal 2026 que aumentó un 4,8%. La capacidad doméstica de para-aramida de Corea del Sur respalda la demanda militar e industrial, mientras que Taiwán licitó 73 millones de USD en fibra de protección balística en 2025. Australia extendió un contrato de gestión de activos C-QBRN valorado en 42 millones de AUD (28,1 millones de USD) hasta 2030, cubriendo 132 tipos de activos y 65.000 piezas de equipo de protección de fuerzas. Indonesia y otros países de la ASEAN están recibiendo equipos y formación especializados en QBRN a través del programa de la UE. Estas actividades fomentan especificaciones más consistentes y apoyan la futura adquisición de protección certificada.
Panorama Competitivo
Concentración del Mercado
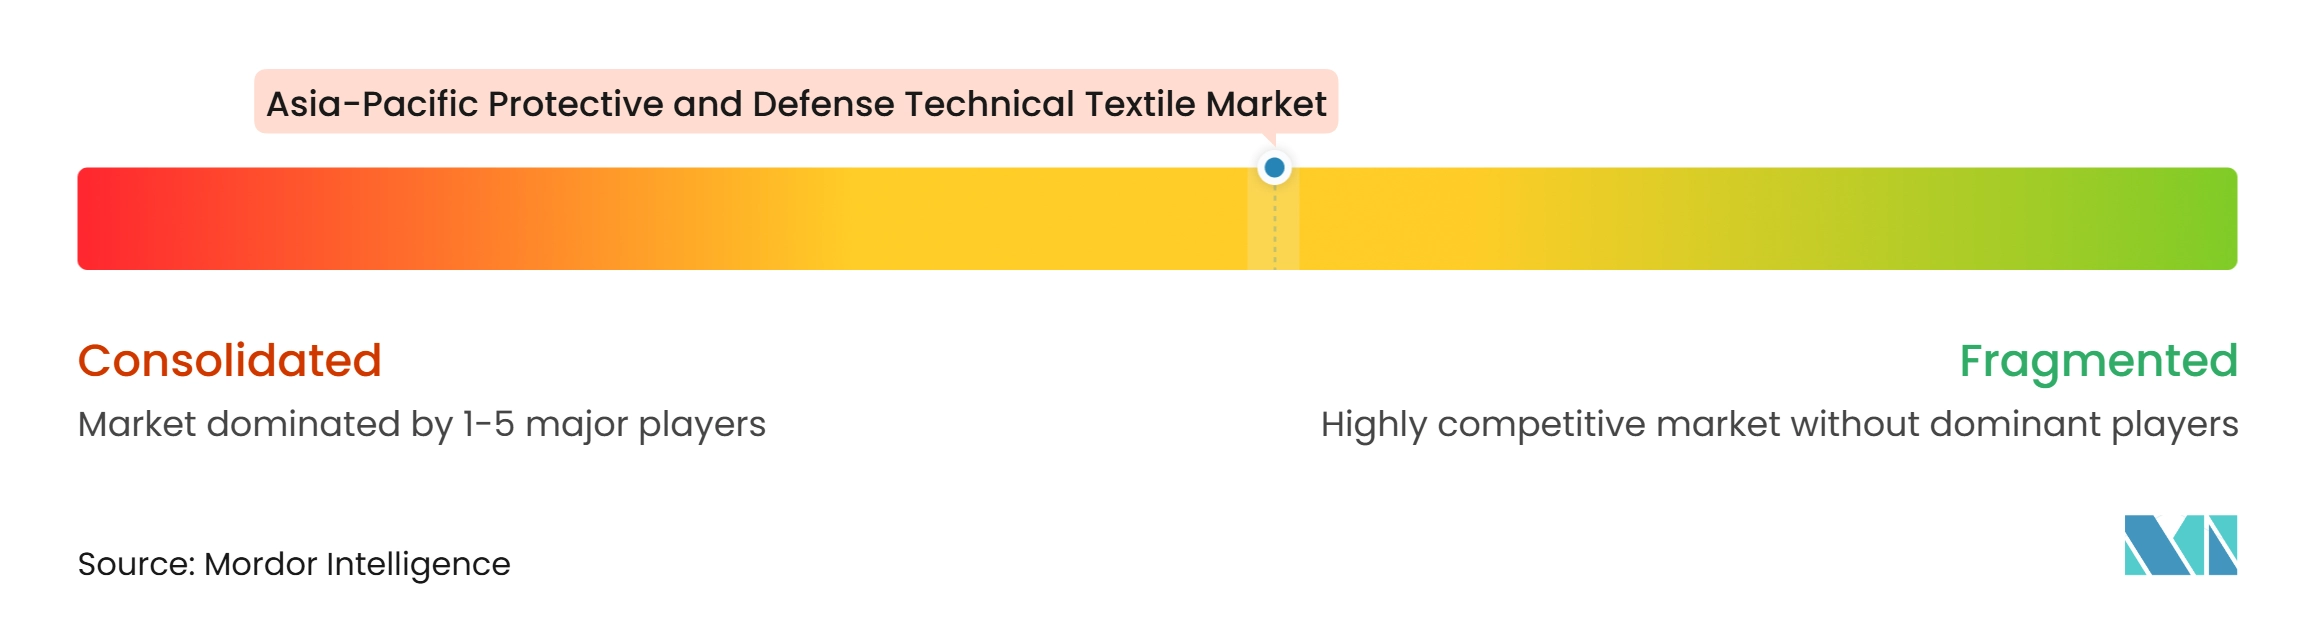
El mercado de textiles técnicos de protección y defensa de Asia-Pacífico exhibe un nivel medio de concentración de mercado. Un pequeño grupo de proveedores calificados atiende el nivel de materiales certificados, mientras que el ensamblaje de armadura y la conversión de prendas están fragmentados entre fabricantes nacionales. Las barreras de entrada están vinculadas a la ciencia de materiales, las pruebas balísticas y la calificación bajo los requisitos STANAG y NATO AQAP. DuPont introdujo Tyvek APX en noviembre de 2025 como su tela Tyvek más transpirable para prendas de protección química. Este movimiento responde a la demanda de prendas que combinan comodidad con cumplimiento en entornos de trabajo calurosos y exigentes.
Freudenberg acordó en diciembre de 2025 adquirir el 25% restante de Japan Vilene Company por 100 millones de EUR (117,6 millones de USD), obteniendo la propiedad total del fabricante japonés de no tejidos. MKU aseguró un contrato plurianual para más de 200.000 cascos balísticos avanzados para un ejército asiático en 2025. BASF y LEMON firmaron un acuerdo en octubre de 2025 para desarrollar soluciones de fibra de poliuretano termoplástico basadas en Freeflex, sin PFAS y totalmente reciclables para ropa funcional. Estos movimientos muestran actividad en la consolidación de no tejidos, armadura calificada localmente y desarrollo de materiales sin PFAS.
El mercado de textiles técnicos de protección y defensa de Asia-Pacífico conserva espacio para las empresas que pueden combinar rendimiento de protección, gestión de la humedad y detección digital. Estas capacidades son importantes donde los usuarios necesitan tiempos de uso más prolongados sin reducir el cumplimiento. La expansión de la producción regional también puede cambiar las decisiones de compra al mejorar la disponibilidad de materiales. Los convertidores regionales calificados pueden competir por contratos donde los gobiernos valoran el contenido nacional y el apoyo local. El resultado es un mercado con concentración en fibras básicas pero con un grupo más amplio de convertidores y ensambladores de armadura.
Líderes de la Industria de Textiles Técnicos de Protección y Defensa de Asia-Pacífico
-
3M Company
-
Ansell Limited
-
Arclin, Inc.
-
Australian Defence Apparel Pty Ltd
-
BAE Systems plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos de Protección y Defensa de Asia-Pacífico Empresas cubiertas en este informe
- 3M Company
- Ansell Limited
- Arclin, Inc.
- Australian Defence Apparel Pty Ltd
- BAE Systems plc
- DuPont de Nemours, Inc.
- Gentex Corporation
- Honeywell International Inc.
- Innovative Tech Tex Pvt. Ltd.
- KOLON INDUSTRIES, INC.
- MALLCOM INDIA LIMITED
- MKU Limited
- MSA Safety Incorporated
- Point Blank Enterprises, Inc.
- Revision Military Ltd.
- Rheinmetall AG
- Sioen Industries NV
- Sinofibra Advanced Materials Co., Ltd.
- Teijin Limited
- TenCate Protective Fabrics
- Toray Industries, Inc.
- W. L. Gore and Associates, Inc.
Desarrollos recientes de la industria en Mercado de Textiles Técnicos de Protección y Defensa de Asia-Pacífico
- Junio de 2026: El Ministerio de Gestión de Emergencias de China publicó borradores de normas nacionales obligatorias para equipos de protección personal inteligentes, que cubren cascos de seguridad inteligentes y ropa de protección térmica inteligente, abiertos a comentarios públicos hasta agosto de 2026.
- Febrero de 2026: Teijin Frontier adquirió el 100% de la filial de telas para airbags de Toray en China, Toray Auto Interior (Changsha), mientras Toray consolidaba su negocio de airbags en Tailandia.
- Diciembre de 2025: Freudenberg SE acordó adquirir el 25% restante de Japan Vilene Company de Toray Industries por 100 millones de EUR (117,6 millones de USD), convirtiéndose en el único propietario del fabricante japonés de no tejidos en 15 sitios de producción.
- Octubre de 2025: Korea Precision Materials Industry inició la producción comercial doméstica de tela balística unidireccional de aramida y fibra de carbono, dirigida a los programas de armadura corporal del ejército de Corea del Sur.
Alcance del Informe del Mercado de Textiles Técnicos de Protección y Defensa de Asia-Pacífico
El Informe del Mercado de Textiles Técnicos de Protección y Defensa de Asia-Pacífico está segmentado por Tipo de Producto (Textiles Protectores contra Llamas, Calor y Arco Eléctrico, Textiles Protectores contra Riesgos Mecánicos y más), por Tipo de Material (Fibras de Aramida, Poliamida y más), por Aplicación de Uso Final (Servicios Públicos y Eléctricos y más) y por Geografía (China, India y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles Protectores contra Llamas, Calor y Arco Eléctrico | Textiles de Protección Resistentes a las Llamas y contra Incendios Repentinos |
| Textiles de Protección para Bomberos | |
| Textiles de Protección con Clasificación de Arco Eléctrico | |
| Textiles de Protección para Soldadura y Metal Fundido | |
| Mantas Ignífugas Textiles, Cortinas de Soldadura y Barreras de Seguridad Térmica | |
| Textiles Resistentes a Impactos Balísticos, Fragmentación y Penetración | Telas y Laminados de Protección Balística |
| Componentes y Paneles de Armadura Corporal Blanda a Base de Textiles | |
| Otros (Refuerzo Textil para Cascos Balísticos y Sistemas de Armadura Dura, Componentes de Textiles de Protección contra Explosiones, etc.) | |
| Textiles de Protección Química, Biológica y QBRN | Telas y Ropa de Protección Química |
| Textiles de Protección contra Barreras Biológicas y de Partículas | |
| Textiles y Ropa de Protección QBRN | |
| Textiles Protectores contra Riesgos Mecánicos | Textiles Resistentes a Cortes y Laceraciones |
| Textiles Resistentes a Perforaciones y Agujas | |
| Componentes Textiles Resistentes a la Abrasión e Impactos | |
| Otros Textiles Protectores contra Riesgos Mecánicos | |
| Textiles de Protección de Alta Visibilidad y Reflectantes | Telas y Prendas de Alta Visibilidad Fluorescentes |
| Materiales Textiles Retrorreflectantes | |
| Productos Textiles de Protección Combinados de Alta Visibilidad | |
| Textiles de Protección para Frío Extremo y Condiciones Meteorológicas Adversas | |
| Textiles de Gestión de Firma para Defensa y de Supervivencia Especializada | |
| Otros Textiles Técnicos de Protección (Antiestáticos y Disipadores de Electricidad Estática, de Blindaje Electromagnético, etc.) |
| Fibras de Aramida |
| Polietileno de Ultra Alto Peso Molecular |
| Algodón y Otras Fibras Celulósicas Naturales |
| Fibras Celulósicas Regeneradas y de Viscosa Resistentes a las Llamas |
| Fibras Modacrílicas y Otras Fibras Acrílicas Resistentes a las Llamas |
| Poliéster |
| Poliamida |
| Fibras de Vidrio, Carbono y Otras Fibras Inorgánicas |
| Otras Fibras Sintéticas de Alto Rendimiento (PBI, PBO, Fibras Resistentes al Calor, etc.) |
| Defensa y Fuerzas Armadas | |
| Servicios de Seguridad y Aplicación de la Ley | |
| Lucha contra Incendios y Respuesta a Emergencias | Servicios de Lucha contra Incendios |
| Servicios de Respuesta a Materiales Peligrosos y Desastres | |
| Petróleo, Gas, Petroquímicos y Procesamiento Químico | |
| Servicios Públicos y Eléctricos | |
| Manufactura y Procesamiento Industrial | Trabajo con Metales, Fabricación y Manufactura Pesada |
| Manufactura Automotriz y General | |
| Otro Procesamiento Industrial | |
| Construcción, Minería e Infraestructura | |
| Operaciones de Transporte, Almacenamiento y Logística | |
| Otros Usuarios Finales Ocupacionales e Institucionales |
| China |
| India |
| Japón |
| Corea del Sur |
| Taiwán |
| Australia |
| Indonesia |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Textiles Protectores contra Llamas, Calor y Arco Eléctrico | Textiles de Protección Resistentes a las Llamas y contra Incendios Repentinos |
| Textiles de Protección para Bomberos | ||
| Textiles de Protección con Clasificación de Arco Eléctrico | ||
| Textiles de Protección para Soldadura y Metal Fundido | ||
| Mantas Ignífugas Textiles, Cortinas de Soldadura y Barreras de Seguridad Térmica | ||
| Textiles Resistentes a Impactos Balísticos, Fragmentación y Penetración | Telas y Laminados de Protección Balística | |
| Componentes y Paneles de Armadura Corporal Blanda a Base de Textiles | ||
| Otros (Refuerzo Textil para Cascos Balísticos y Sistemas de Armadura Dura, Componentes de Textiles de Protección contra Explosiones, etc.) | ||
| Textiles de Protección Química, Biológica y QBRN | Telas y Ropa de Protección Química | |
| Textiles de Protección contra Barreras Biológicas y de Partículas | ||
| Textiles y Ropa de Protección QBRN | ||
| Textiles Protectores contra Riesgos Mecánicos | Textiles Resistentes a Cortes y Laceraciones | |
| Textiles Resistentes a Perforaciones y Agujas | ||
| Componentes Textiles Resistentes a la Abrasión e Impactos | ||
| Otros Textiles Protectores contra Riesgos Mecánicos | ||
| Textiles de Protección de Alta Visibilidad y Reflectantes | Telas y Prendas de Alta Visibilidad Fluorescentes | |
| Materiales Textiles Retrorreflectantes | ||
| Productos Textiles de Protección Combinados de Alta Visibilidad | ||
| Textiles de Protección para Frío Extremo y Condiciones Meteorológicas Adversas | ||
| Textiles de Gestión de Firma para Defensa y de Supervivencia Especializada | ||
| Otros Textiles Técnicos de Protección (Antiestáticos y Disipadores de Electricidad Estática, de Blindaje Electromagnético, etc.) | ||
| Por Tipo de Material | Fibras de Aramida | |
| Polietileno de Ultra Alto Peso Molecular | ||
| Algodón y Otras Fibras Celulósicas Naturales | ||
| Fibras Celulósicas Regeneradas y de Viscosa Resistentes a las Llamas | ||
| Fibras Modacrílicas y Otras Fibras Acrílicas Resistentes a las Llamas | ||
| Poliéster | ||
| Poliamida | ||
| Fibras de Vidrio, Carbono y Otras Fibras Inorgánicas | ||
| Otras Fibras Sintéticas de Alto Rendimiento (PBI, PBO, Fibras Resistentes al Calor, etc.) | ||
| Por Aplicación de Uso Final | Defensa y Fuerzas Armadas | |
| Servicios de Seguridad y Aplicación de la Ley | ||
| Lucha contra Incendios y Respuesta a Emergencias | Servicios de Lucha contra Incendios | |
| Servicios de Respuesta a Materiales Peligrosos y Desastres | ||
| Petróleo, Gas, Petroquímicos y Procesamiento Químico | ||
| Servicios Públicos y Eléctricos | ||
| Manufactura y Procesamiento Industrial | Trabajo con Metales, Fabricación y Manufactura Pesada | |
| Manufactura Automotriz y General | ||
| Otro Procesamiento Industrial | ||
| Construcción, Minería e Infraestructura | ||
| Operaciones de Transporte, Almacenamiento y Logística | ||
| Otros Usuarios Finales Ocupacionales e Institucionales | ||
| Por Geografía | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de textiles técnicos de protección y defensa de Asia-Pacífico para 2032?
Se proyecta que el mercado de textiles técnicos de protección y defensa de Asia-Pacífico alcance los 9,50 mil millones de USD para 2032, con un crecimiento a una CAGR del 7,82% de 2027 a 2032.
¿Qué categoría de producto lidera la demanda regional?
Los textiles protectores contra llamas, calor y arco eléctrico lideran con el 26,5% de los ingresos regionales en 2026 dentro del mercado de textiles técnicos de protección y defensa de Asia-Pacífico.
¿Qué material tiene el pronóstico de mayor crecimiento hasta 2032?
Se prevé que el UHMWPE crezca a una CAGR del 9,8% en el mercado de textiles técnicos de protección y defensa de Asia-Pacífico porque es adecuado para paneles balísticos ligeros, cascos y revestimientos de vehículos.
¿Por qué se espera que India crezca más rápido que otros segmentos regionales?
Se prevé que India crezca a una CAGR del 9,5%, respaldada por un mayor gasto en defensa, un desembolso de capital de 28,6 mil millones de USD y normas de adquisición doméstica en el mercado de textiles técnicos de protección y defensa de Asia-Pacífico.
¿Cuál es la mayor aplicación de uso final para los textiles técnicos de protección y defensa?
Defensa y fuerzas armadas es la mayor aplicación de uso final con el 30,5% de los ingresos en 2026 y se prevé que crezca a una CAGR del 9,2% en el mercado de textiles técnicos de protección y defensa de Asia-Pacífico.
¿Qué limita una adopción regional más amplia de textiles de protección certificados?
Los diferentes sistemas de calificación, la producción de fibras con alta intensidad de capital, los ciclos de aprobación de 24 a 36 meses, la exposición a las importaciones y los productos no certificados de bajo costo limitan el mercado de textiles técnicos de protección y defensa de Asia-Pacífico.