
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 6.09 十億米ドル |
| 市場規模 (2027) | 6.52 十億米ドル |
| 市場規模 (2032) | 9.5 十億米ドル |
| 成長率 (2027 - 2032) | 7.82 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の防護・防衛用テクニカルテキスタイル市場分析
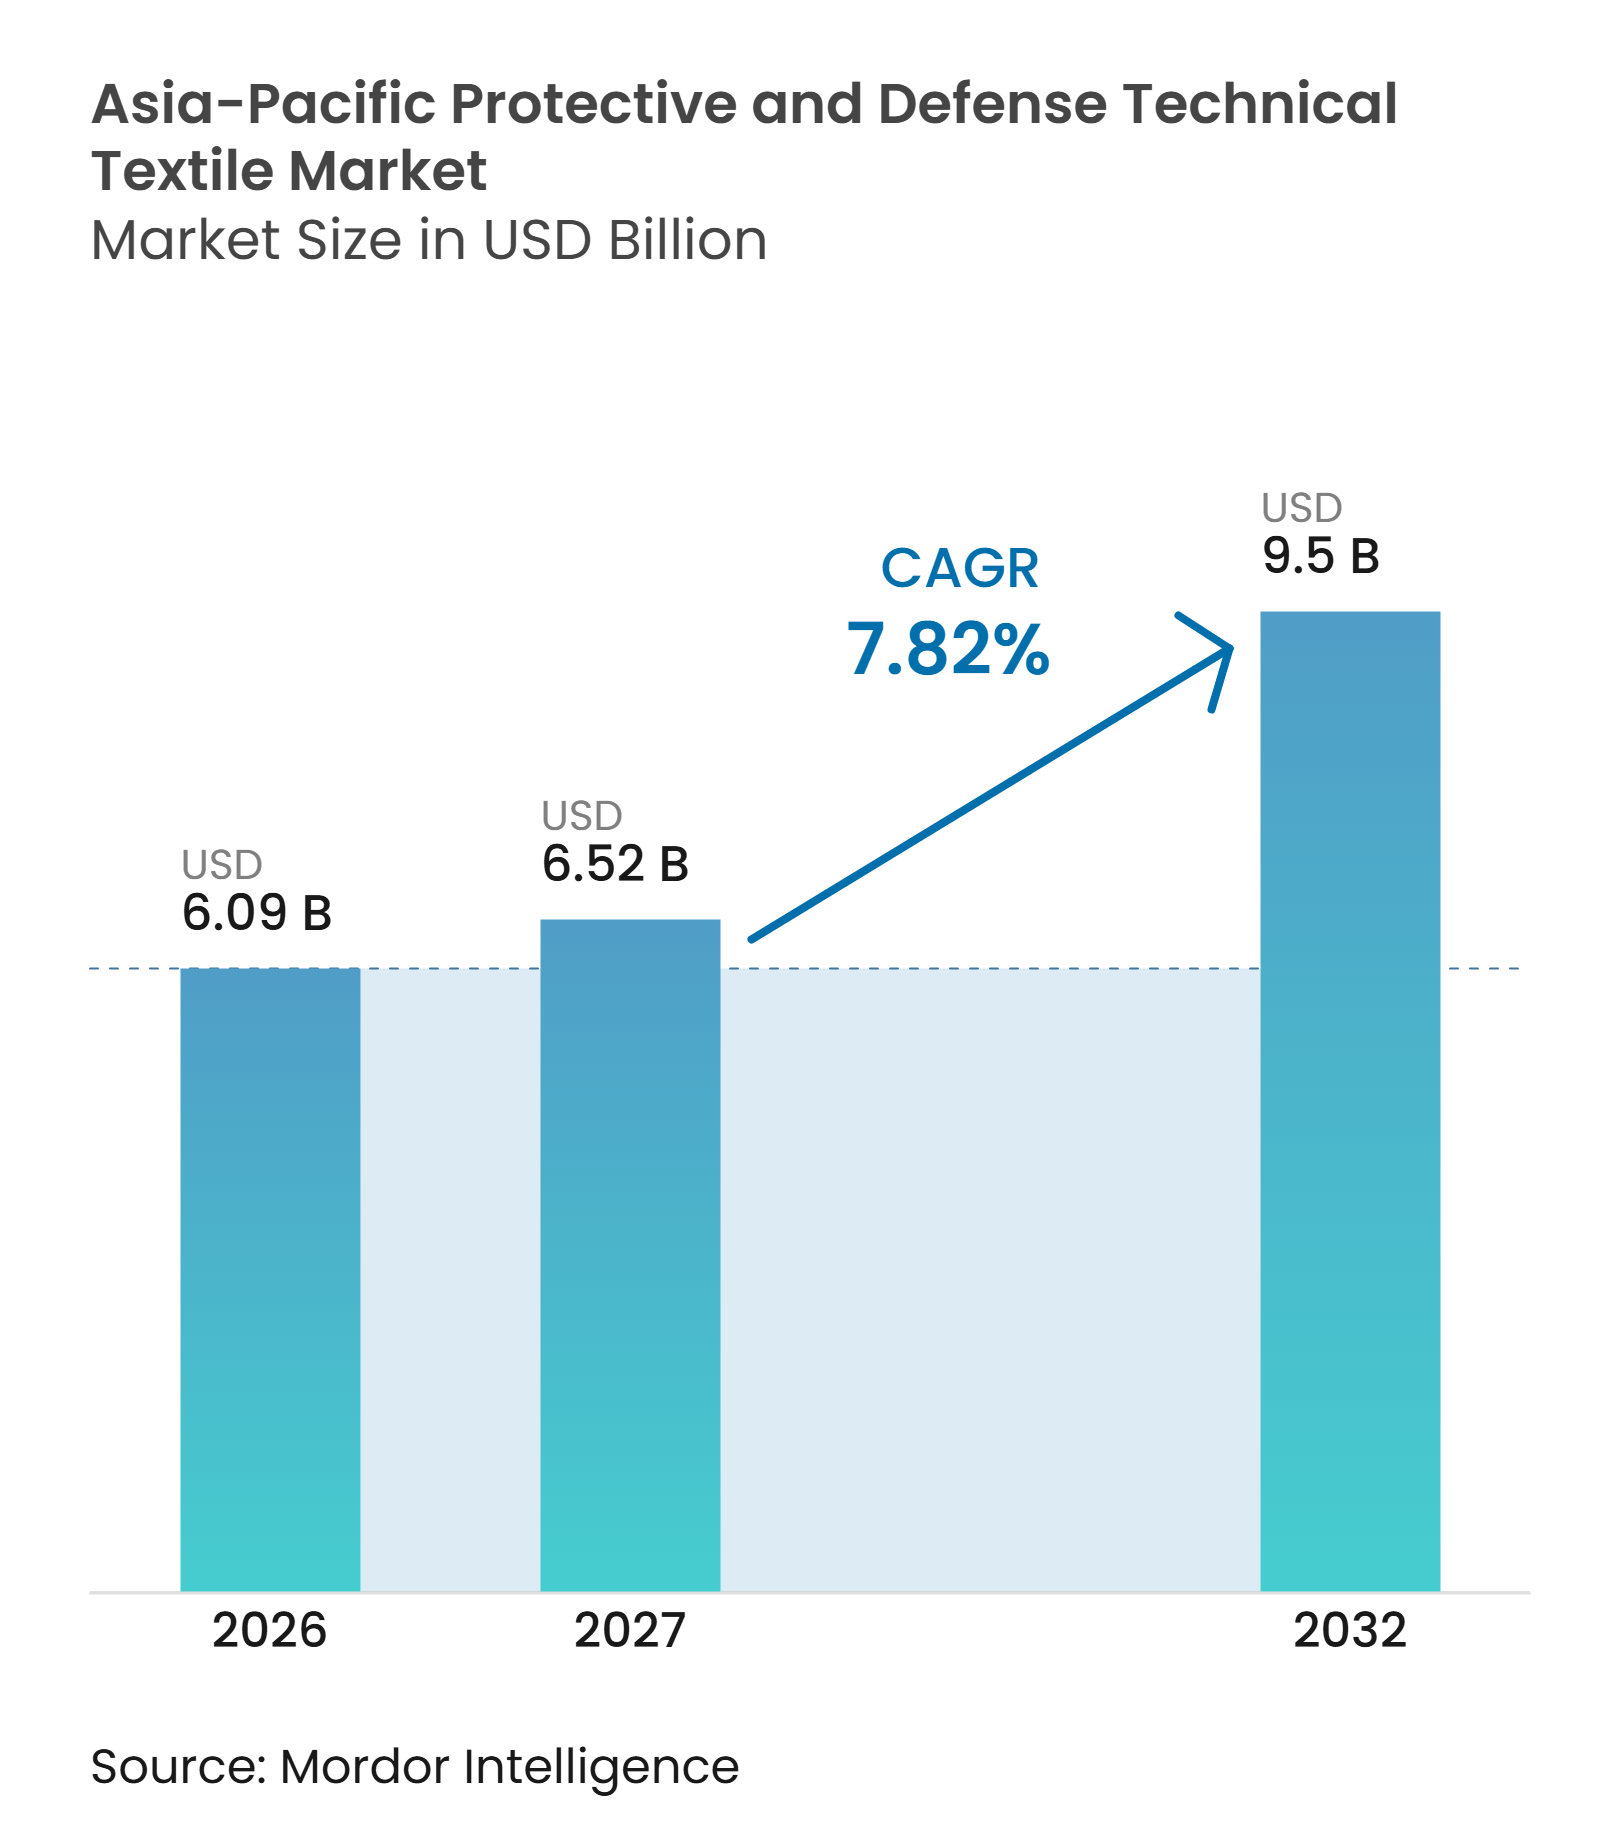
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場規模は、2026年の6.09 ビリオン 米ドルから2027年には6.52 ビリオン 米ドルに増加し、2027年から2032年にかけて7.82%のCAGRで成長して2032年までに9.5 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場は、防衛調達の増加および危険を伴民間業務における安全要件の厳格化によって支えられています。アジア・オセアニアにおける軍事支出は2025年に681 ビリオン 米ドルに達し、前年比8.1%増となっており、軍隊全体における認証済み防護システムへの需要を支えています。2026年9月に施行される中国のGB 20097-2025規格を含む要件の更新により、サプライヤーは既存の防護衣料品ラインを見直すことが求められています。アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場はまた、新型車両、専門部隊、医療チームが弾道・熱・化学・生物・放射線リスクに対する同時防護を必要とする場合にも恩恵を受けます。これらの複合的な仕様は着用者一人当たりのテキスタイル含有量を増加させ、複数の規格にわたって素材を認定できるサプライヤーに機会をもたらします。
主要レポートのポイント
- 製品タイプ別では、難燃・耐熱・アーク防護テキスタイルが2026年のアジア太平洋地域の防護・防衛用テクニカルテキスタイル市場シェアの26.5%を占め、弾道・破片・貫通抵抗テキスタイルは2032年までに9.5%のCAGRで成長すると予測されています。
- 素材タイプ別では、アラミド繊維が2026年のアジア太平洋地域の防護・防衛用テクニカルテキスタイル市場規模の27.5%を占め、UHMWPEは2032年までに9.8%のCAGRで成長すると予測されています。
- 最終用途別では、防衛・軍隊が2026年の地域収益の30.5%を占め、2032年までに9.2%のCAGRで成長すると予測されています。
- 地域別では、中国が2026年の地域収益の38.0%を占め、インドは2032年までに9.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛近代化と国内調達 | +2.0% | 中国、インド、日本、韓国、台湾、オーストラリア | 中期(2〜4年) |
| 高リスク製造業およびインフラの成長 | +1.5% | 中国、インド、東南アジア | 短期(2年以内) |
| 軽量多脅威防護への需要 | +1.2% | アジア太平洋地域のコア市場およびASEAN | 中期(2〜4年) |
| テクニカルテキスタイルサプライチェーンの地域化 | +0.8% | 中国、インド、韓国、ASEAN | 長期(4年以上) |
| CBRN・熱・汚染管理要件の拡大 | +0.6% | 中国、インド、日本、オーストラリア、東南アジア | 中期(2〜4年) |
| デジタル化された兵士システムとスマート防護テキスタイル | +0.4% | インド、韓国、中国、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防衛近代化と国内調達
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場は、防衛近代化と国内調達規則から最も強力な支持を受けています。日本は2026年度の防衛関連支出として8兆8,093億円(56.4 ビリオン 米ドル)を配分し、物的経費は前年比4.8%増加しました。[1] インドの2026年防衛資本支出は28.6 ビリオン 米ドルであり、更新された調達規則のもと75%が国内サプライヤーに向けられています。[2] 台湾は2025年に防衛支出を18.2 ビリオン 米ドルに増加させ、韓国は防衛に47.8 ビリオン 米ドルを配分し、難燃性ユニフォームおよび弾道パネルへの需要を支えています。国内コンテンツ要件は、海外の主要企業がオフセット義務を負うため、認定された地域繊維メーカーの役割を拡大します。STANAG規定、国内調達規則、およびISO 11612要件が、どのサプライヤーが調達計画を契約済みテキスタイル量に転換できるかを決定します。
高リスク製造業、インフラ、および防護要件
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場は、建設、電力・電気、化学処理、製造業における民間需要基盤を有しています。アジア開発銀行によると、ASEAN諸国は2040年までに7.1 トリリオン 米ドルのインフラ投資を必要とし、年間476 ビリオン 米ドルの展開に相当します。[3] これらのプロジェクトは、高視認性・耐切創・難燃性・アーク定格の衣料を必要とする労働者数を増加させます。インフラ活動はまた、鉄道、物流、電力送電、産業保守における防護装備への需要を高めます。日本、インド、オーストラリアにおける軍のCBRN即応プログラムは、化学・生物防護システムへの需要を追加します。EUのCBRNプロジェクト113は、2028年まで東南アジア8カ国に専門装備と標準化された訓練を提供し、より体系的な調達慣行を支援しています。
軽量多脅威防護への需要
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場は、過度な重量増加なしに弾道・熱・化学防護を組み合わせたシステムへと移行しています。フィリピン科学技術省は、レベルIIIの性能を目標とした1キログラム未満の戦術ベストと550グラムから2,100グラムのプレートを開発しています。インドのDRDOとIITデリーは、導電性インクによるバイオメトリックセンサーを搭載した重量1.8キログラムのスマートボディアーマーを開発しました。UHMWPEは、重量制約のあるアーマープログラムにおいて、密度0.97 g/cm³対アラミドの1.44 g/cm³という密度上の優位性を持ちます。Korea Precision Materials Industryは2025年に、より軽量で耐熱性の高い一方向性弾道ファブリックの国内商業生産を開始しました。この方向性は、素材工学、着用性、センサー統合を同一の購買決定に取り込んでいます。
テクニカルテキスタイルサプライチェーンの地域化
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場はまた、地域生産を優遇する輸出規制、地政学的リスク、および地域コンテンツ条項によっても形成されています。KOLON INDUSTRIESは年間15,300トンのパラアラミド生産能力を有し、パラアラミド設備投資に1,000 ビリオン 韓国ウォン(69.4 ミリオン 米ドル)を投資しながら工場の完全稼働を目指しています。テクワン工業は蔚山の生産能力を年間1,500トンから5,500トンに拡大しています。中国では、HengHui Safetyが初期の3,000トンのUHMWPE生産能力から12,000トンへの拡大を進めており、2026年末までの完全稼働を目標としています。地域の追加生産量は、軍事・産業プログラムの輸入依存を低減できます。また、以前は安全装備予算が限られていた調達機関にとって、高性能テキスタイルをより入手しやすくすることもできます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した規格と認定制度 | -0.8% | アジア太平洋地域全体 | 長期(4年以上) |
| 高い資本集約度と長い承認サイクル | -0.6% | アジア太平洋地域全体 | 中期(2〜4年) |
| 輸入特殊化学品および繊維へのエクスポージャー | -0.5% | インド、東南アジア、その他のアジア太平洋地域 | 中期(2〜4年) |
| 非認定・低コストサプライヤーからの価格圧力 | -0.3% | 東南アジアおよび南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化した規格と認定制度
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場は、主要な管轄区域にわたって異なる認定ルートに直面しています。中国は、化学防護服に関するGB 24539-2025および一般衣料品要件に関するGB 20097-2025を含む強制GB規格を使用しています。韓国はKOSHA認定機関を通じてKCsマーキングを適用し、日本は厚生労働省の監督下でJIS T 8115:2015およびJISマーク認証を使用しています。オーストラリアとニュージーランドは主にENおよびISO規格を参照しています。ISO 13688:2013およびその2021年改正は、中国のGB 20097-2025規格の参照点として機能しています。6つ以上の管轄区域で事業を展開するサプライヤーは、2〜4年の個別のテスト、文書化、更新、および製品導入のタイムラインに直面する可能性があります。
高い資本集約度と長い承認サイクル
防衛グレードのアラミドおよびUHMWPEシステムは、高コストの生産設備と長い軍の承認サイクルを必要とします。パラアラミドの重合には独自の湿式紡糸ラインが必要であり、弾道複合材の認定は最初の契約が締結されるまでに24〜36ヶ月を要する場合があります。インドのオードナンスファクトリーメダク調達文書は、装甲兵員輸送車の弾道防護に少なくとも50%の国内コンテンツを要求し、完全生産時には70%を要求しています。これは地域化を支援しますが、一部の発展途上市場における上流繊維能力の限界を明らかにしています。小規模メーカーは、認証・開発費用が契約収益より先に発生するため、国境を越えた参入を先送りする場合があります。コンプライアンス執行が不均一な場合、低価格の非認定製品が認定サプライヤーを圧迫することもあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
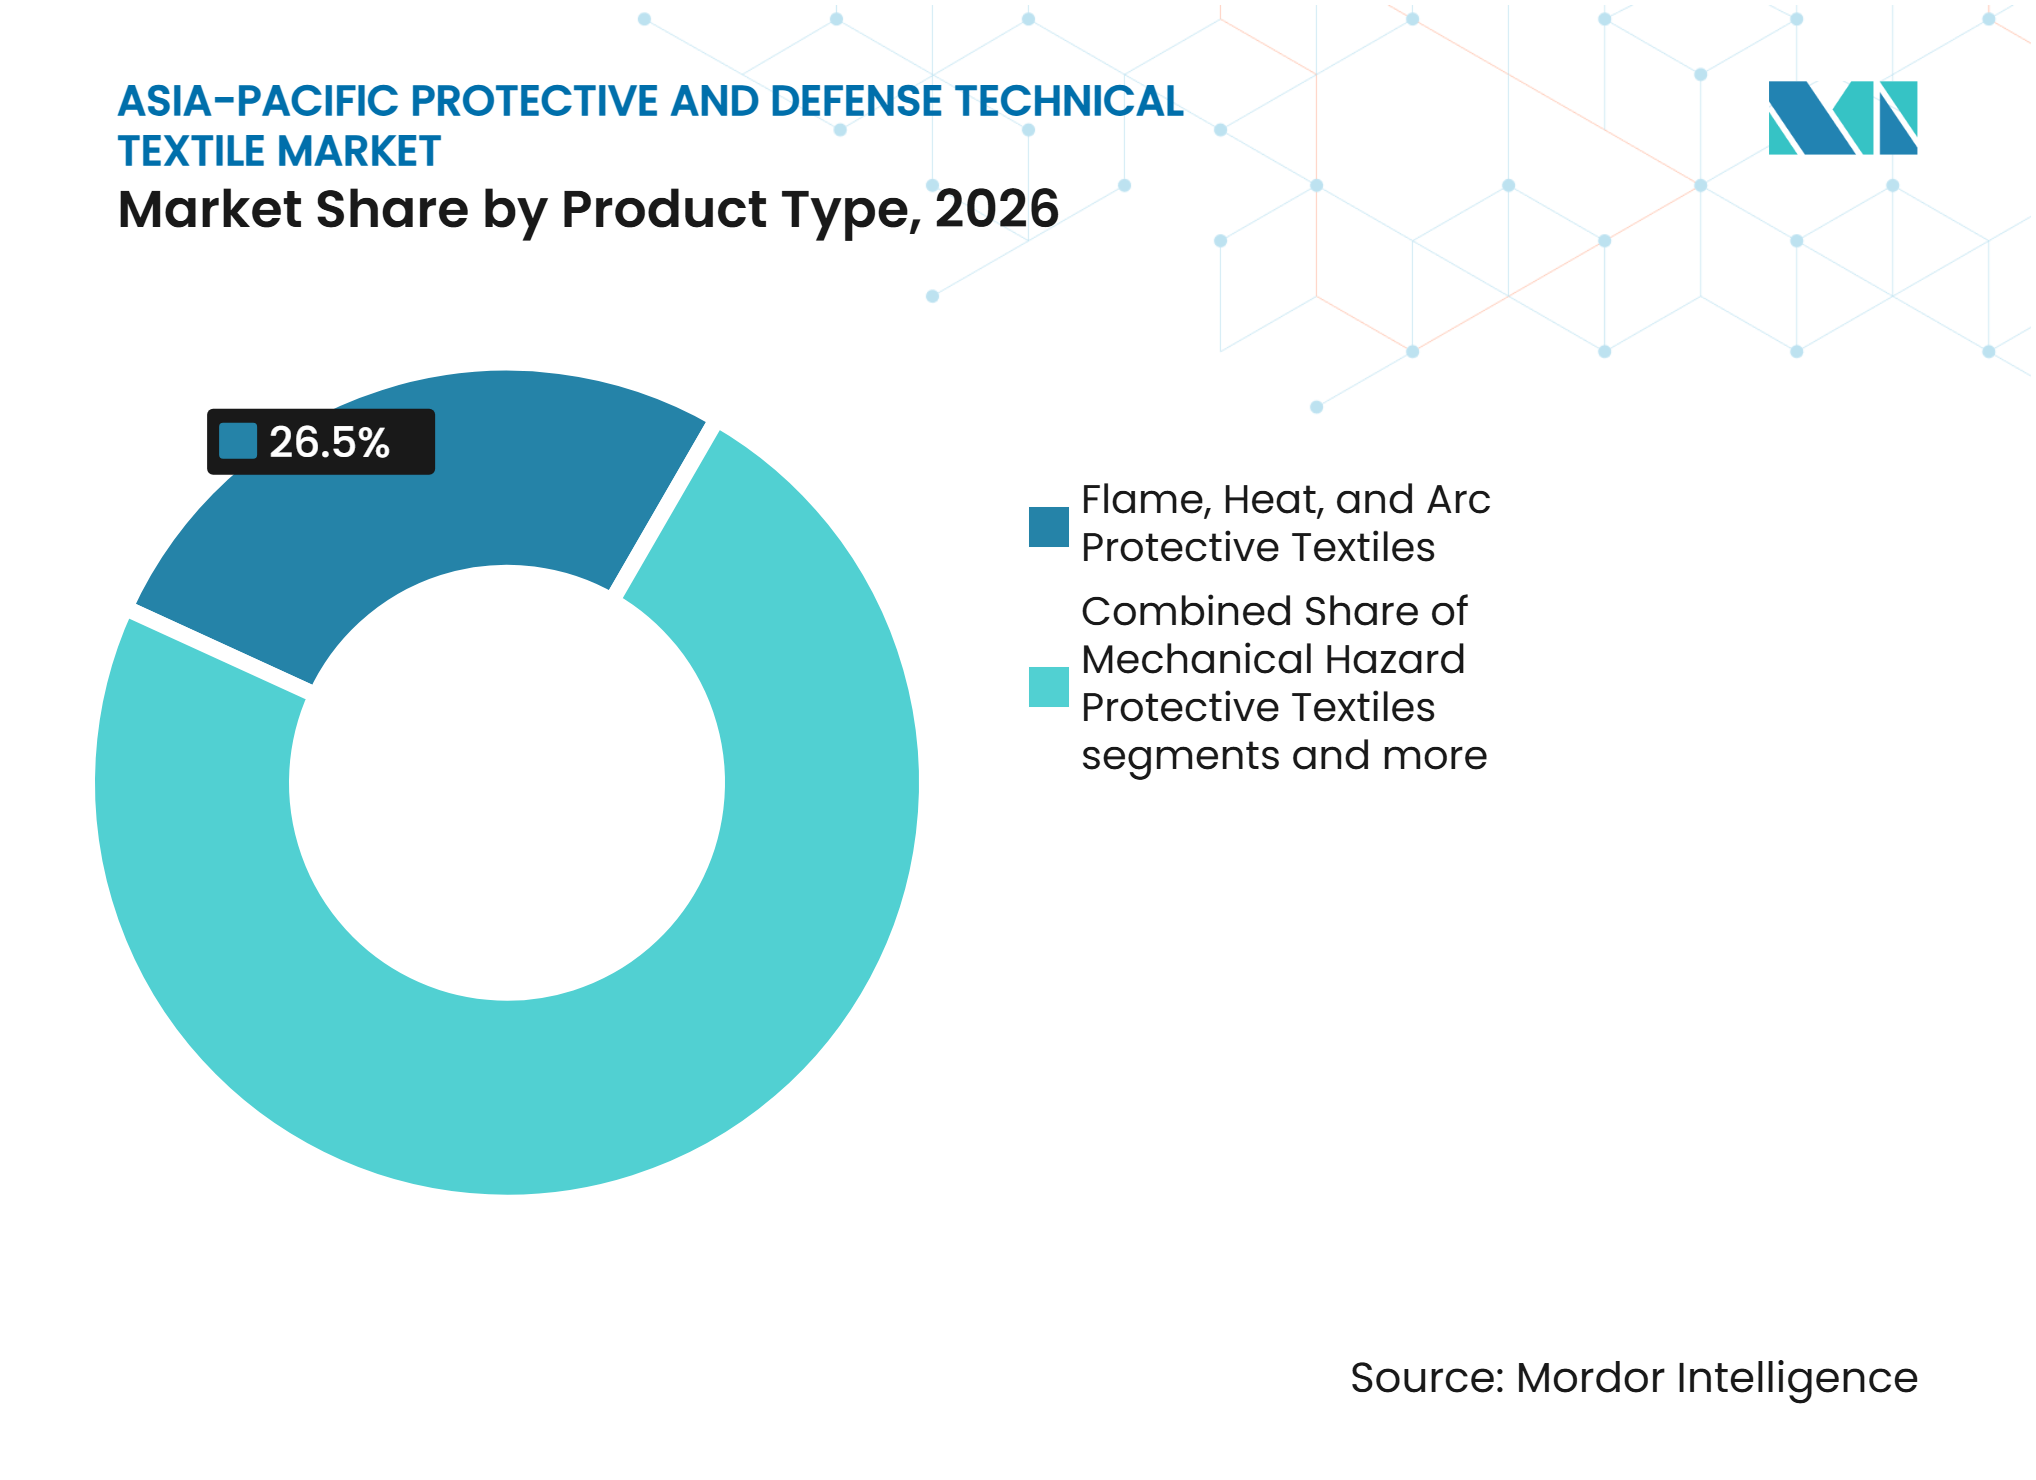
難燃テキスタイルが基盤を固める中、弾道防護が伸長難燃・耐熱・アーク防護テキスタイルは2026年の地域収益の26.5%を占めました。需要は石油・ガス、化学処理、消防、および地域全体で拡大する電力インフラから生じています。アーク定格テキスタイルは、電力会社が労働者安全要件を強化し送電資産を拡大するにつれて、より大きな役割を担っています。アジア開発銀行は、2040年までにアジア・太平洋地域全体で3.6 トリリオン 米ドルの電力投資を見込んでいます。この産業基盤は、アジア太平洋地域の防護・防衛用テクニカルテキスイル市場に防衛契約を超えた継続的な需要をもたらします。
弾道・破片・貫通抵抗テキスタイルは2032年までに9.5%のCAGRを記録すると予想されています。日本のプラットフォーム調達とインドのボディアーマー開発がこれらの製品への需要を支えています。化学・生物・CBRN防護テキスタイルは3番目に大きな製品カテゴリーを形成し、日本、インド、オーストラリアのプログラムによって支えられています。機械的ハザードおよび高視認性テキスタイルは、東南アジアの自動車組立、電子機器製造、建設、鉄道、物流業務に対応しています。シグネチャー管理、極寒、帯電防止、電磁シールド、静電気散逸製品は、専門的な軍事展開および半導体生産に対応しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
アラミドが市場を支え、UHMWPEが成長をリードアラミド繊維は2026年の地域収益の27.5%を占めました。難燃性衣料品、フライトスーツ、高温産業用衣料において引き続き重要な役割を果たしています。UHMWPEの低い融点が適用を制限する場面では、その高温性能が重要です。UHMWPEは弾道パネル、ヘルメット、車両ライナーの重量を低減できるため、2032年までに9.8%のCAGRで進展すると予測されています。この素材の分担により、アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場は高温用途と重量制約用途の両方に対応できます。
HengHui Safetyの12,000トンへの生産能力拡大は、国内素材コストと輸入依存を低減する取り組みを反映しています。再生セルロースおよび難燃性ビスコース繊維は、特に湿気管理が着用性に影響する熱帯環境において、アラミドアウターシェルの下の本質的難燃性ベースレイヤーに使用されています。モダクリルおよび難燃性アクリル繊維は、コンプライアンス成熟度が高いASEAN市場のコスト重視の産業ユーザーに対応しています。ポリエステルとポリアミドは高視認性および機械的ハザード衣料品の構造基材を提供し、ガラス・炭素・無機繊維はハードアーマーおよび車両防護に使用されています。調達基準は、ライフサイクルコストと防護耐久性が決定的な要素となる高強力合成システムをますます優先するようになっています。
最終用途別:
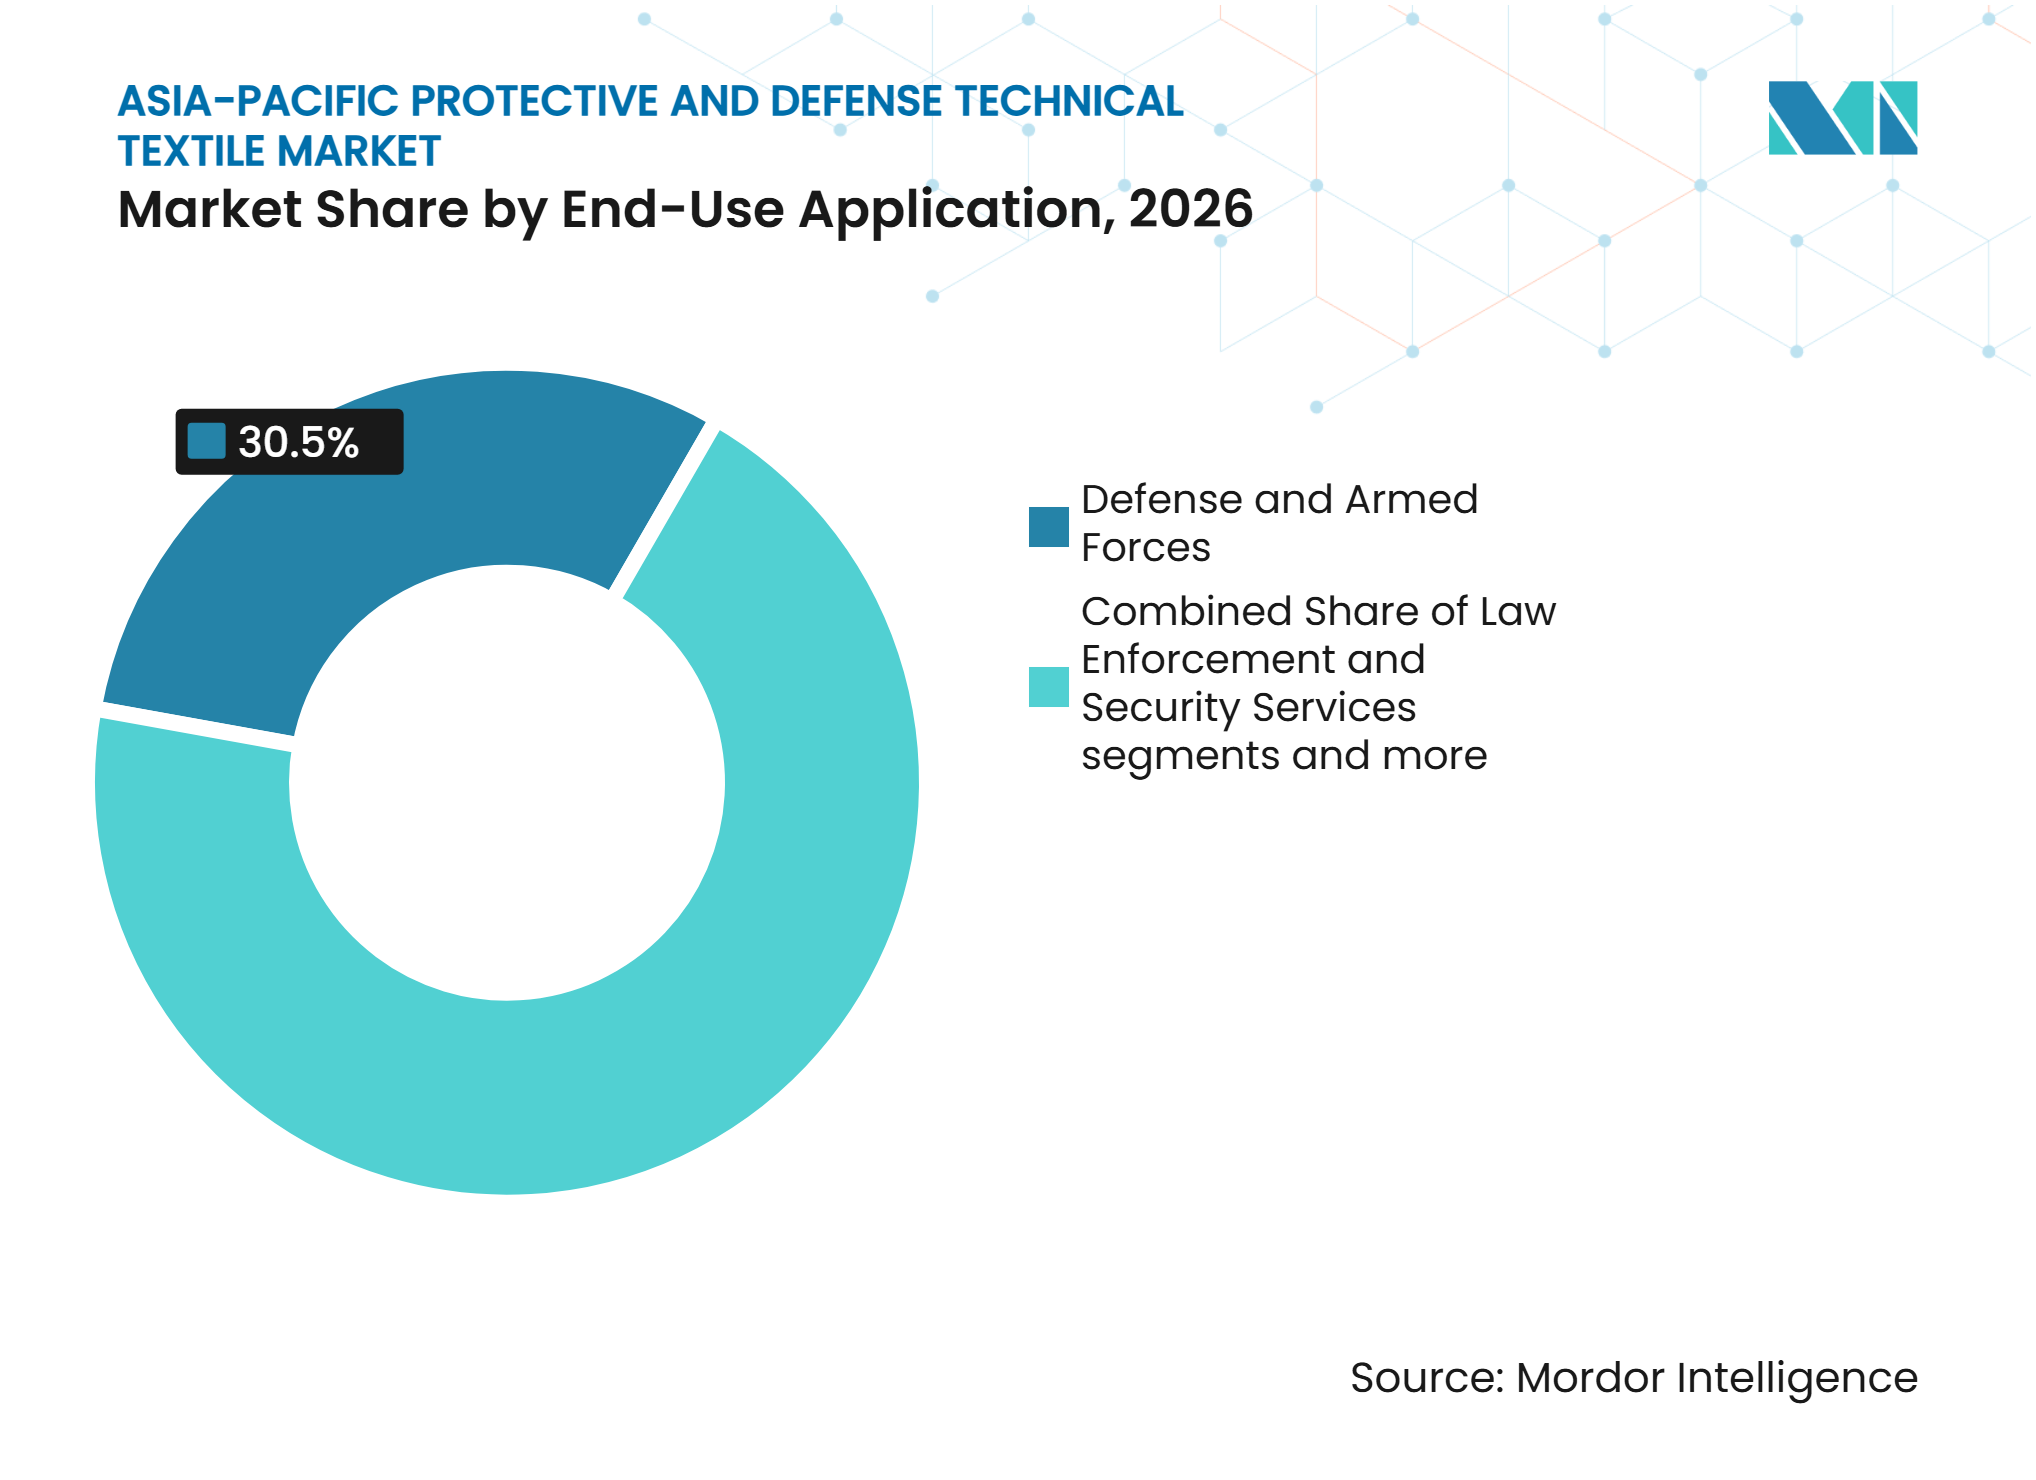
防衛が主導し、産業セグメントが基盤を拡大防衛・軍隊は2026年のアジア太平洋地域の防護・防衛用テクニカルテキスタイル市場規模の30.5%を占め、2032年までに9.2%のCAGRで成長すると予測されています。この組み合わせは、地域の大規模な常備軍全体にわたる近代化ニーズを反映しています。中国、インド、日本、韓国、台湾、オーストラリアは2025年に550 ビリオン 米ドルを超える防衛支出を計上しました。地上部隊および特殊作戦要件には、弾道パネル、難燃性戦闘ユニフォーム、CBRNスーツ、シグネチャー管理ファブリックが含まれます。法執行・警備サービスは2番目に大きな機関購入者グループを形成し、複数年契約が弾道ベストおよび耐切創テキスタイルサプライヤーに安定した需要を提供できます。
消防・緊急対応もう一つの主要な最終用途分野です。プロジェクト113は2028年まで東南アジア8カ国に装備と訓練を提供しており、専門的なCBRN衣料品および装備を支援しています。石油・ガス・石油化学・化学処理は、特にマレーシア、インドネシア、オーストラリア、インドにおいて、継続的な難燃性作業服および化学バリアプログラムを必要としています。製造業・産業加工は金属加工、自動車生産、一般製造を対象とし、建設・鉱業・インフラは高視認性・耐衝撃・アークフラッシュ衣料品を必要としています。この幅広い購買者基盤は、アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場における単一の公共調達サイクルへの依存を低減します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国
中国は2026年のアジア太平洋地域の防護・防衛用テクニカルテキスタイル市場シェアの38.0%を占めました。その地位は、2025年の336 ビリオン 米ドルの防衛支出(7.4%増、31年連続の年次増加)を反映しています。中国はまた、認定防護服を必要とする化学処理、鉄鋼、製造業の拠点が高度に集中しています。2026年の7%の防衛予算増加は、弾道パネル、迷彩テキスタイル、核・生物・化学防護スーツの調達を支援しています。中国の緊急管理省は2026年6月に、スマート安全ヘルメットおよびスマート加熱防護服に関する強制規格の草案を公表しました。
インド
インドは2027年から2032年にかけて9.5%のCAGRで成長すると予測されており、地理的セグメントの中で最も高い成長率を示しており、防衛近代化支出の増加、国内製造イニシアチブ、および先進防護装備への投資増加によって支えられています。軍事支出は2025年に92.1 ビリオン 米ドルに達し、実質ベースで8.9%の増加を示しました。2026年の防衛資本支出は資金の75%を国内サプライヤーに向けており、弾道防護システム、戦闘ユニフォーム、先進テクニカルテキスタイルの国内メーカーの機会を強化しています。IITデリーとのスマートボディアーマーに関するDRDOの協力は、需要が従来の調達を超えて国内研究、素材革新、技術主導の製品開発へと拡大していることを示しています。さらに、輸入防衛装備への依存を低減するという政府の重点施策が、高性能繊維、軽量弾道複合材、次世代兵士防護システムへの投資を促進しています。これらのイニシアチブは、インドの国内サプライチェーンを強化し、軍事・防衛セクターに対応するテクニカルテキスタイルメーカーに機会をもたらすと期待されています。
日本、韓国、台湾、オーストラリア、インドネシア、その他のASEAN市場
日本は2025年に防衛に62.2 ビリオン 米ドルを支出し、支出は9.7%増加、2026年度の物的経費は4.8%増加しました。韓国の国内パラアラミド生産能力は軍事・産業需要を支え、台湾は2025年に弾道防護繊維に73 ミリオン 米ドルの入札を行いました。オーストラリアは、132種類の資産タイプと65,000点の部隊防護装備をカバーするC-CBRNE資産管理契約を4,200万豪ドル(28.1 ミリオン 米ドル)で2030年まで延長しました。インドネシアおよびその他のASEAN諸国は、EUプログラムを通じて専門的なCBRN装備と訓練を受けています。これらの活動は、より一貫した仕様を促進し、将来の認定防護調達を支援しています。
競合環境
市場集中度
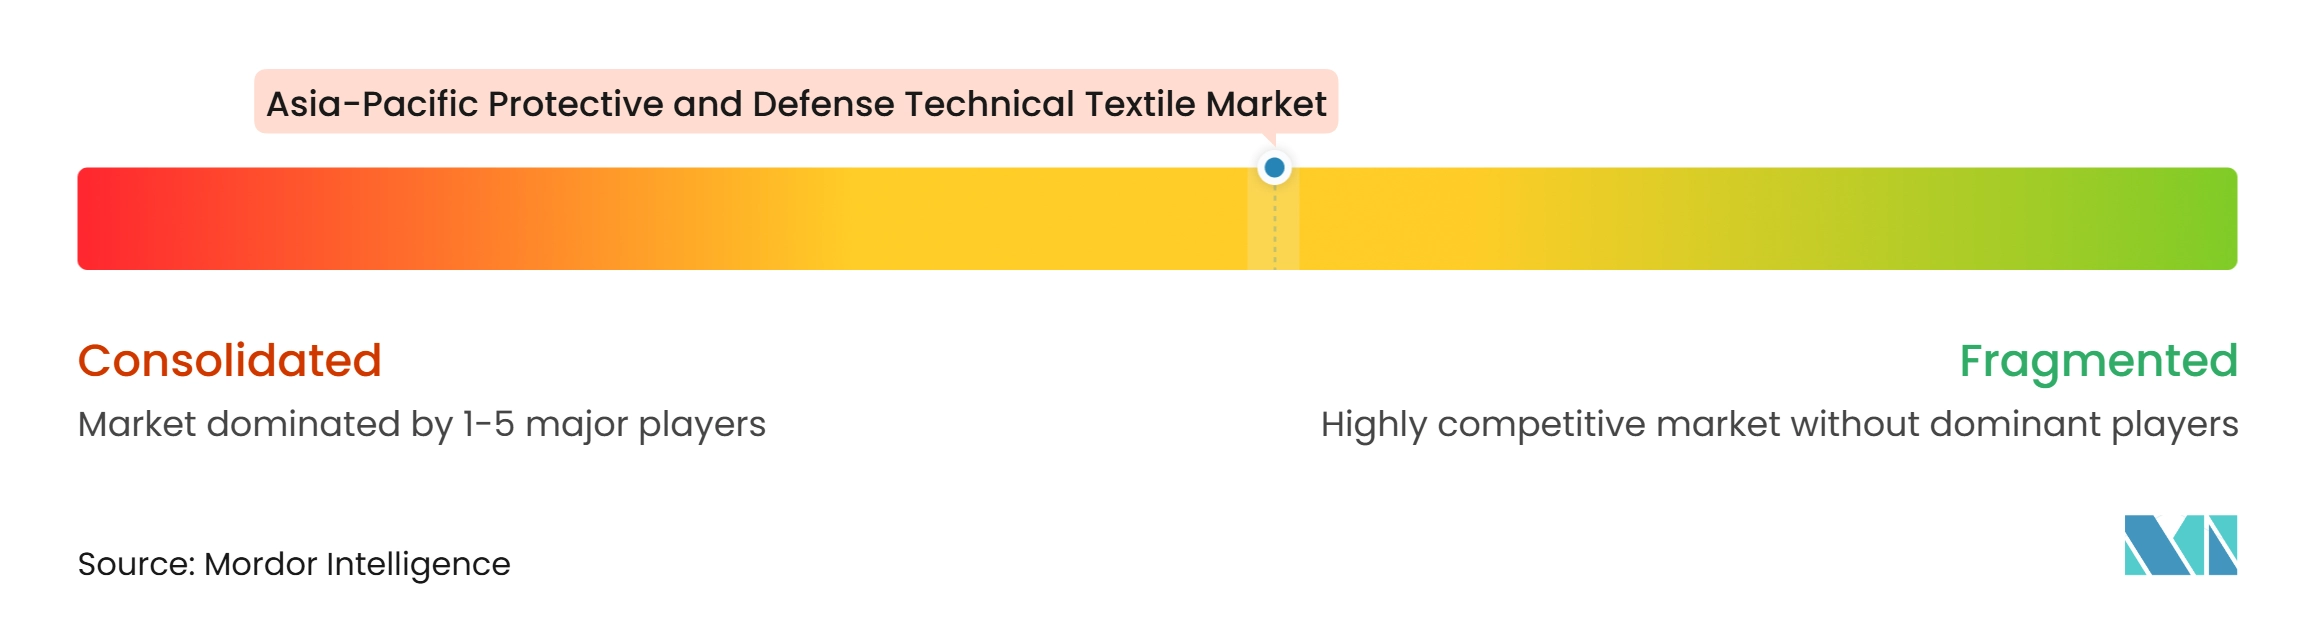
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場は中程度の市場集中度を示しています。少数の認定サプライヤーが認証素材ティアに対応し、アーマー組立と衣料品転換は国内メーカー間で分散しています。参入障壁は素材科学、弾道試験、STANAGおよびNATO AQAP要件に基づく認定に関連しています。DuPontは2025年11月に、化学防護衣料品向けの最も通気性の高いタイベックファブリックとしてTyvek APXを発表しました。この動きは、高温で過酷な作業環境において快適性とコンプライアンスを両立した衣料品への需要に応えるものです。
Freudenbergは2025年12月に、Japan Vilene Companyの残り25%の株式を1 ビリオン ユーロ(117.6 ミリオン 米ドル)で取得することに合意し、日本の不織布メーカーの完全所有権を取得しました。MKUは2025年にアジアの軍向けに20万点以上の先進弾道ヘルメットの複数年契約を獲得しました。BASFとLEMONは2025年10月に、機能性アパレル向けのFreeflex系PFAS不使用の完全リサイクル可能な熱可塑性ポリウレタン繊維ソリューションを開発する契約を締結しました。これらの動きは、不織布の統合、地域認定アーマー、PFAS不使用素材開発における活動を示しています。
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場は、防護性能、湿気管理、デジタルセンシングを組み合わせることができる企業に余地を残しています。これらの能力は、ユーザーがコンプライアンスを低下させることなく長時間着用を必要とする場面で重要です。地域生産の拡大は、素材の入手可能性を改善することで購買選択を変える可能性もあります。認定された地域コンバーターは、政府が国内コンテンツと地域サポートを重視する契約で競争できます。その結果、コア繊維に集中度があるものの、コンバーターとアーマー組立業者のより広いグループを持つ市場となっています。
アジア太平洋地域の防護・防衛用テクニカルテキスタイル産業リーダー
-
3M Company
-
Ansell Limited
-
Arclin, Inc.
-
Australian Defence Apparel Pty Ltd
-
BAE Systems plc
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場 このレポートでカバーされる企業
- 3M Company
- Ansell Limited
- Arclin, Inc.
- Australian Defence Apparel Pty Ltd
- BAE Systems plc
- DuPont de Nemours, Inc.
- Gentex Corporation
- Honeywell International Inc.
- Innovative Tech Tex Pvt. Ltd.
- KOLON INDUSTRIES, INC.
- MALLCOM INDIA LIMITED
- MKU Limited
- MSA Safety Incorporated
- Point Blank Enterprises, Inc.
- Revision Military Ltd.
- Rheinmetall AG
- Sioen Industries NV
- Sinofibra Advanced Materials Co., Ltd.
- Teijin Limited
- TenCate Protective Fabrics
- Toray Industries, Inc.
- W. L. Gore and Associates, Inc.
最近の産業開発事情 アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場
- 2026年6月:中国の緊急管理省が、スマート安全ヘルメットおよびスマート加熱防護服を対象とするスマートPPEに関する強制国家規格の草案を公表し、2026年8月まで一般意見募集を実施。
- 2026年2月:Teijin FrontierがTorayの中国エアバッグファブリック子会社であるToray Auto Interior(長沙)の100%を取得。Torayはタイでエアバッグ事業を統合。
- 2025年12月:Freudenberg SEがToray Industriesから日本の不織布メーカーJapan Vilene Companyの残り25%の株式を1 ビリオン ユーロ(117.6 ミリオン 米ドル)で取得することに合意し、15の生産拠点にわたる唯一の所有者となった。
- 2025年10月:Korea Precision Materials Industryがアラミドと炭素繊維を使用した一方向性弾道ファブリックの国内商業生産を開始し、韓国軍のボディアーマープログラムを対象とした。
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場レポートの範囲
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場レポートは、製品タイプ別(難燃・耐熱・アーク防護テキスタイル、機械的ハザード防護テキスタイル、その他)、素材タイプ別(アラミド繊維、ポリアミド、その他)、最終用途別(電力・電気サービス、その他)、地域別(中国インド、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 難燃・耐熱・アーク防護テキスタイル | 難燃性・フラッシュファイア防護テキスタイル |
| 消防士用防護テキスタイル | |
| アーク定格防護テキスタイル | |
| 溶接・溶融金属防護テキスタイル | |
| テキスタイル製防火毛布、溶接カーテン、熱安全バリア | |
| 弾道・破片・貫通抵抗テキスタイル | 弾道防護ファブリックおよびラミネート |
| テキスタイルベースのソフトボディアーマーコンーネントおよびパネル | |
| その他(弾道ヘルメット・ハードアーマーシステム向けテキスタイル補強材、爆風関連防護テキスタイルコンポーネント等) | |
| 化学・生物・CBRN防護テキスタイル | 化学防護ファブリックおよび衣料品 |
| 生物・粒子バリア防護テキスタイル | |
| CBRN防護テキスタイルおよび衣料品 | |
| 機械的ハザード防護テキスタイル | 耐切創・耐スラッシュテキスタイル |
| 耐穿刺・耐針テキスタイル | |
| 耐摩耗・耐衝撃テキスタイルコンポーネント | |
| その他の機械的ハザード防護テキスタイル | |
| 高視認性・反射性防護テキスタイル | 蛍光高視認性ファブリックおよびアパレル |
| 再帰反射テキスタイル素材 | |
| 複合高視認性防護テキスタイル製品 | |
| 極寒・悪天候防護テキスタイル | |
| 防衛シグネチャー管理および特殊サバイバビリティテキスタイル | |
| その他の防護テクニカルテキスタイル(帯電防止・静電気散逸、電磁シールド防護等) |
| アラミド繊維 |
| 超高分子量ポリエチレン |
| 綿およびその他の天然セルロース繊維 |
| 再生セルロースおよび難燃性ビスコース繊維 |
| モダクリルおよびその他の難燃性アクリル繊維 |
| ポリエステル |
| ポリアミド |
| ガラス・炭素・その他の無機繊維 |
| その他の高性能合成繊維(PBI、PBO、耐熱繊維等) |
| 防衛・軍隊 | |
| 法執行・警備サービス | |
| 消防・緊急対応 | 消防サービス |
| ハズマット・災害対応サービス | |
| 石油・ガス・石油化学・化学処理 | |
| 電力・電気サービス | |
| 製造業・産業加工 | 金属加工・製造・重工業 |
| 自動車・一般製造 | |
| その他の産業加工 | |
| 建設・鉱業・インフラ | |
| 輸送・倉庫・物流業務 | |
| その他の職業・機関エンドユーザー |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| 台湾 |
| オーストラリア |
| インドネシア |
| その他のアジア太平洋地域 |
| 製品タイプ別 | 難燃・耐熱・アーク防護テキスタイル | 難燃性・フラッシュファイア防護テキスタイル |
| 消防士用防護テキスタイル | ||
| アーク定格防護テキスタイル | ||
| 溶接・溶融金属防護テキスタイル | ||
| テキスタイル製防火毛布、溶接カーテン、熱安全バリア | ||
| 弾道・破片・貫通抵抗テキスタイル | 弾道防護ファブリックおよびラミネート | |
| テキスタイルベースのソフトボディアーマーコンーネントおよびパネル | ||
| その他(弾道ヘルメット・ハードアーマーシステム向けテキスタイル補強材、爆風関連防護テキスタイルコンポーネント等) | ||
| 化学・生物・CBRN防護テキスタイル | 化学防護ファブリックおよび衣料品 | |
| 生物・粒子バリア防護テキスタイル | ||
| CBRN防護テキスタイルおよび衣料品 | ||
| 機械的ハザード防護テキスタイル | 耐切創・耐スラッシュテキスタイル | |
| 耐穿刺・耐針テキスタイル | ||
| 耐摩耗・耐衝撃テキスタイルコンポーネント | ||
| その他の機械的ハザード防護テキスタイル | ||
| 高視認性・反射性防護テキスタイル | 蛍光高視認性ファブリックおよびアパレル | |
| 再帰反射テキスタイル素材 | ||
| 複合高視認性防護テキスタイル製品 | ||
| 極寒・悪天候防護テキスタイル | ||
| 防衛シグネチャー管理および特殊サバイバビリティテキスタイル | ||
| その他の防護テクニカルテキスタイル(帯電防止・静電気散逸、電磁シールド防護等) | ||
| 素材タイプ別 | アラミド繊維 | |
| 超高分子量ポリエチレン | ||
| 綿およびその他の天然セルロース繊維 | ||
| 再生セルロースおよび難燃性ビスコース繊維 | ||
| モダクリルおよびその他の難燃性アクリル繊維 | ||
| ポリエステル | ||
| ポリアミド | ||
| ガラス・炭素・その他の無機繊維 | ||
| その他の高性能合成繊維(PBI、PBO、耐熱繊維等) | ||
| 最終用途別 | 防衛・軍隊 | |
| 法執行・警備サービス | ||
| 消防・緊急対応 | 消防サービス | |
| ハズマット・災害対応サービス | ||
| 石油・ガス・石油化学・化学処理 | ||
| 電力・電気サービス | ||
| 製造業・産業加工 | 金属加工・製造・重工業 | |
| 自動車・一般製造 | ||
| その他の産業加工 | ||
| 建設・鉱業・インフラ | ||
| 輸送・倉庫・物流業務 | ||
| その他の職業・機関エンドユーザー | ||
| 地域別 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| インドネシア | ||
| その他のアジア太平洋地域 | ||
レポートで回答される主要な質問
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場の2032年における予測規模は?
アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場は、2027年から2032年にかけて7.82%のCAGRで成長し、2032年までに9.50 ビリオン 米ドルに達すると予測されています。
地域需要をリードする製品カテゴーはどれですか?
難燃・耐熱・アーク防護テキスタイルが、アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場において2026年の地域収益の26.5%を占めてリードしています。
2032年までに最も速く成長すると予測される素材はどれですか?
UHMWPEは、軽量弾道パネル、ヘルメット、車両ライナーに適しているため、アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場において9.8%のCAGRで成長すると予測されています。
インドが他の地域セグメントよりも速く成長すると予測される理由は何ですか?
インドは、防衛支出の増加、28.6 ビリオン 米ドルの資本支出、およびアジア太平洋地域の防護・防衛用テクニカルテキスタイル市場における国内調達規則に支えられ、9.5%のCAGRで成長すると予測されています。
防護・防衛用テクニカルテキスタイルの最大の最終用途は何ですか?
防衛・軍隊は2026年の収益の30.5%を占める最大の最終用途であり、アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場において9.2%のCAGRで成長すると予測されています。
認定防護テキスタイルの地域的な普及を制限する要因は何ですか?
異なる認定制度、資本集約的な繊維生産、24〜36ヶ月の承認サイクル、輸入エクスポージャー、および低コストの非認定製品が、アジア太平洋地域の防護・防衛用テクニカルテキスタイル市場を制限しています。