
Tamanho e Participação do Mercado de Têxteis Técnicos para Embalagem da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
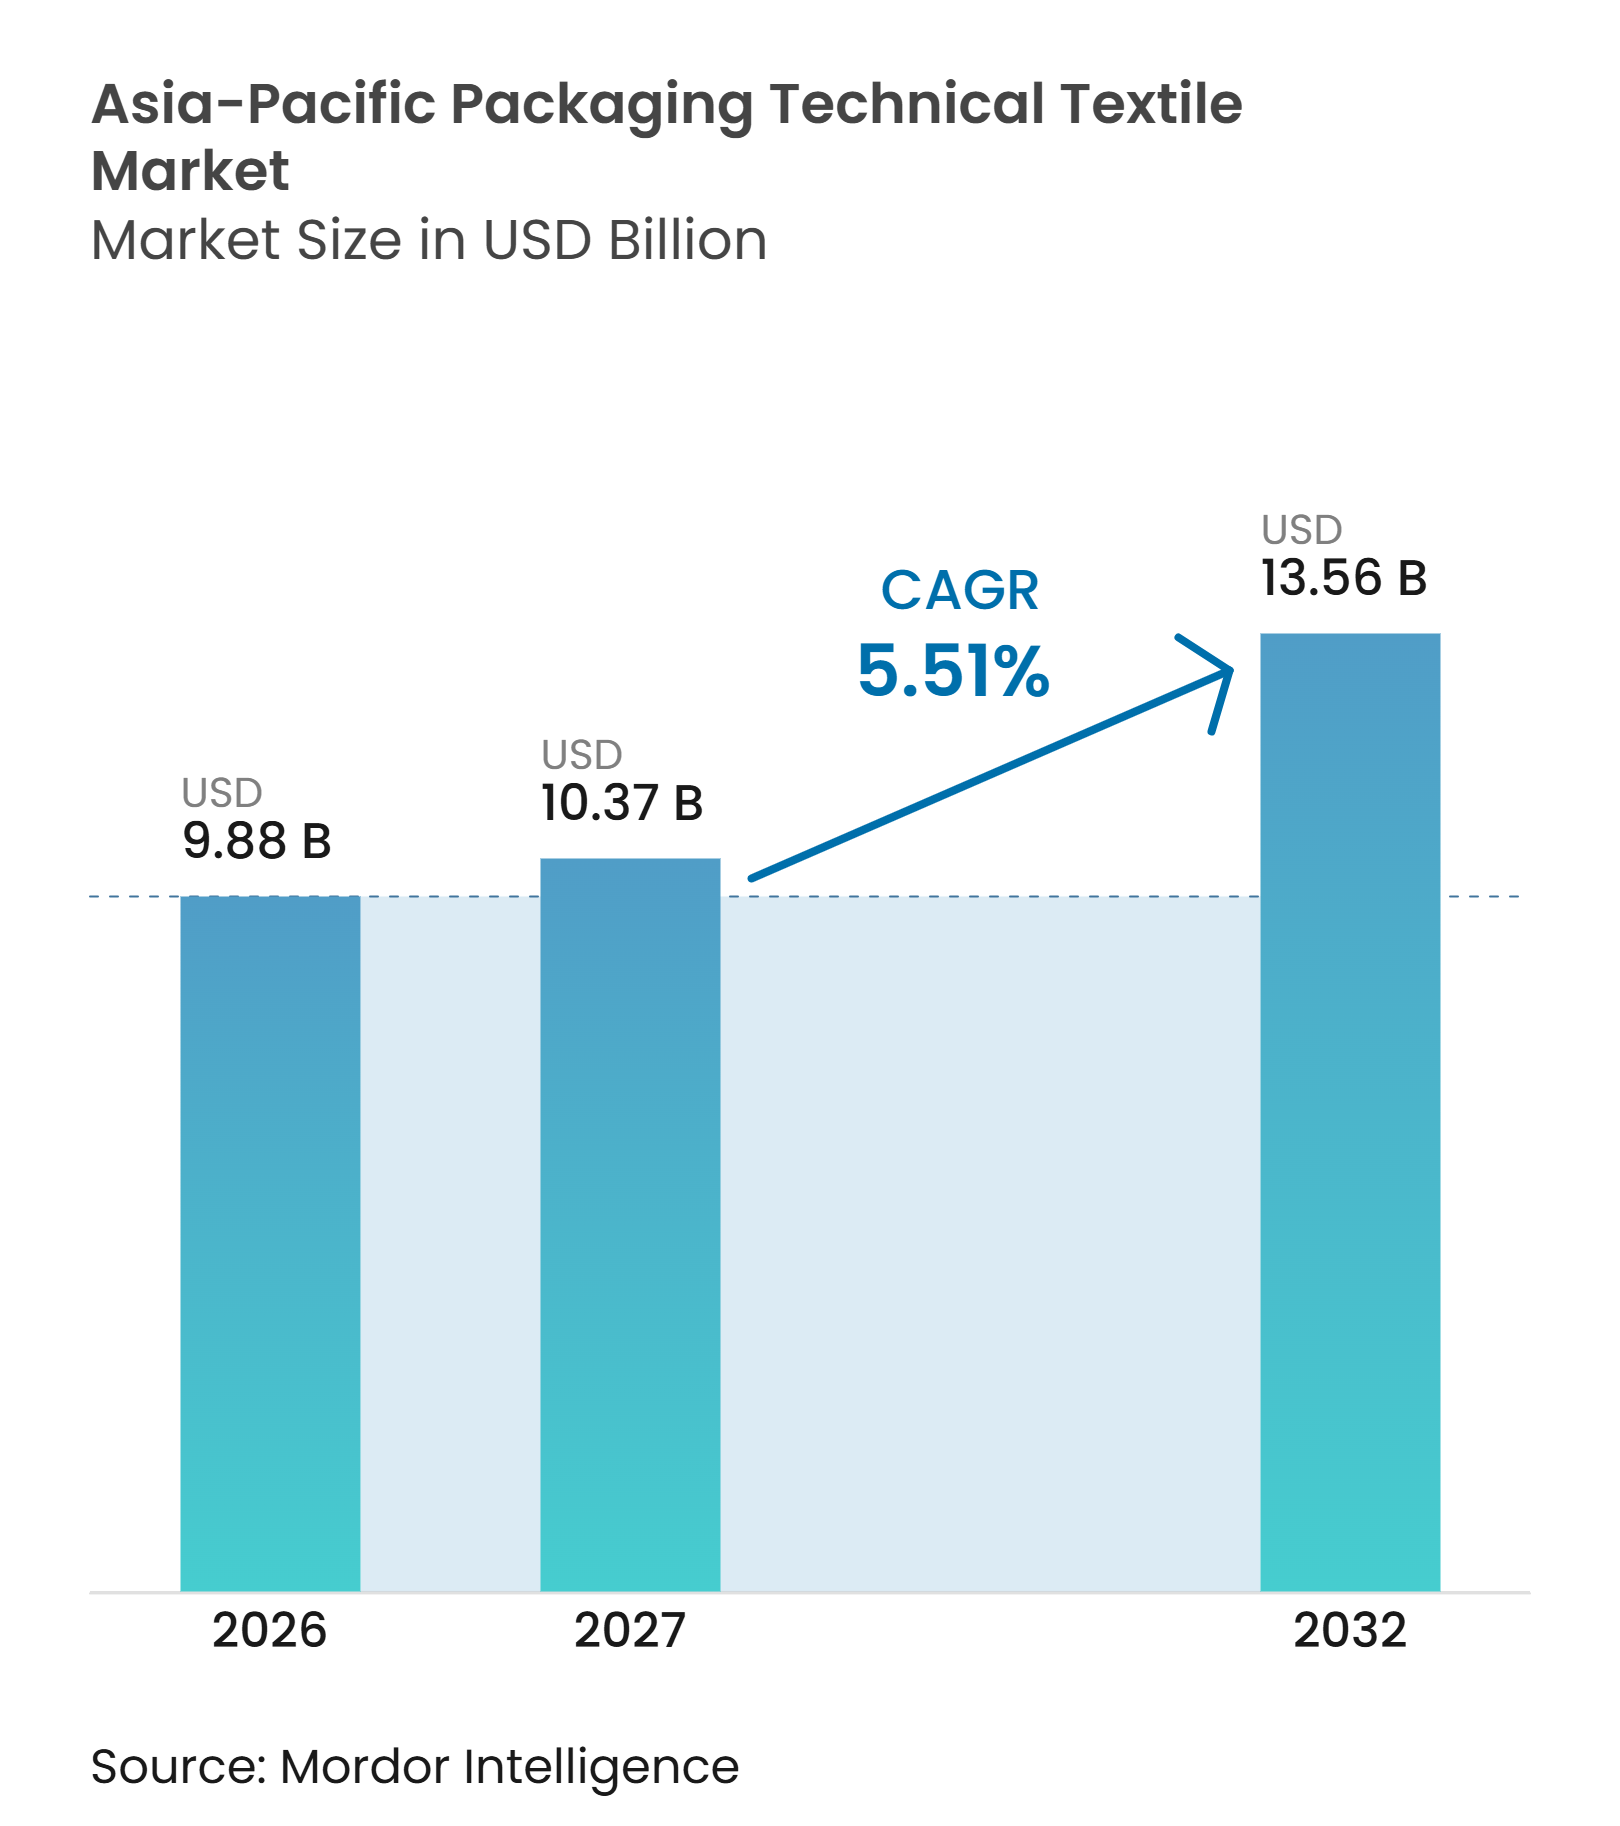
| Tamanho do mercado no ano base (2026) | 9.88 Bilhões de dólares |
| Tamanho do Mercado (2027) | 10.37 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.51 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos para Embalagem da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Têxteis Técnicos para Embalagem da Ásia-Pacífico tem projeção de ser 9,88 bilhões de USD em 2026, 10,37 bilhões de USD em 2027, e atingir 13,56 bilhões de USD até 2032, crescendo a um CAGR de 5,51% de 2027 a 2032.
O Mercado de Têxteis Técnicos para Embalagem da Ásia-Pacífico se beneficia da grande base industrial da região e de seu papel nas exportações industriais e agrícolas. A demanda se concentra em sacos de polipropileno tecido, contêineres intermediários flexíveis a granel, sacolas de juta, sacolas de malha para produtos frescos e não tecidos especiais. Os usuários industriais estão migrando para contêineres maiores que funcionam com sistemas automatizados de enchimento, descarga e transporte. Compradores dos setores alimentício, químico e farmacêutico também estão atribuindo maior valor a embalagens que atendam a requisitos formais de segurança e rastreabilidade. Essa mudança favorece os conversores com materiais testados, ambientes de produção limpos e redes de fornecimento confiáveis.
Principais Conclusões do Relatório
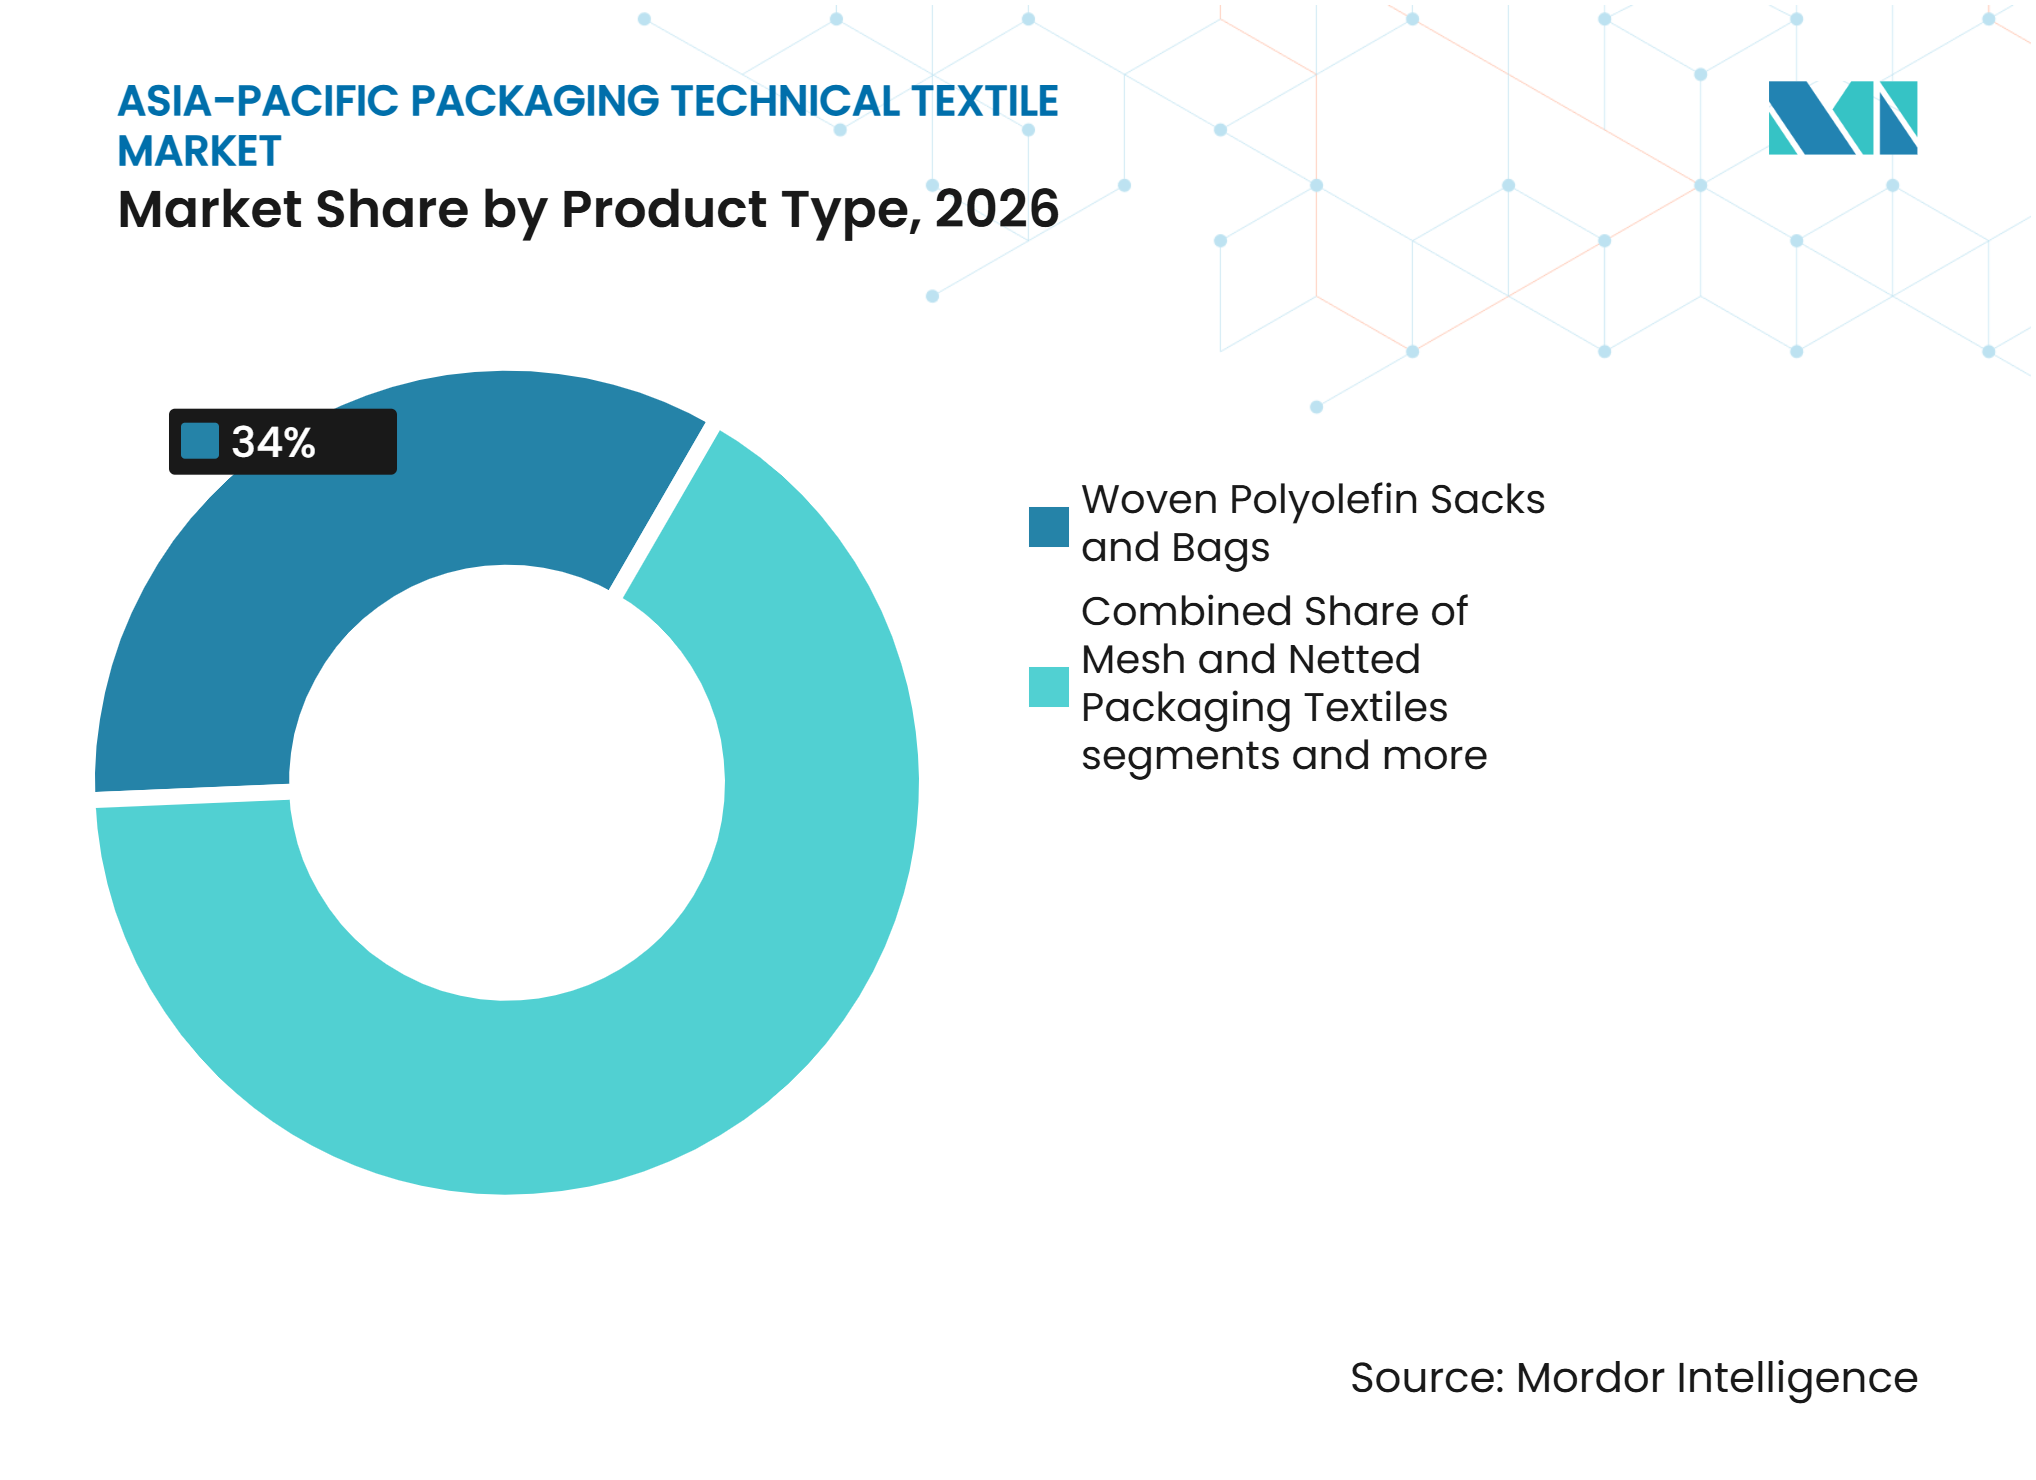
- Por tipo de produto, sacos e sacolas de poliolefina tecida detinham 34,0% da participação do mercado de têxteis técnicos para embalagem da Ásia-Pacífico em 2026, enquanto os contêineres intermediários flexíveis a granel (FIBCs) têm projeção de ser a categoria de produto de crescimento mais rápido, registrando um CAGR de 7,2% até 2032.
- Por tipo de material, o polipropileno representou 54,0% do tamanho do mercado de têxteis técnicos para embalagem da Ásia-Pacífico em 2026, enquanto as fibras celulósicas regeneradas têm projeção de ser a categoria de material de crescimento mais rápido, registrando um CAGR de 7,8% até 2032.
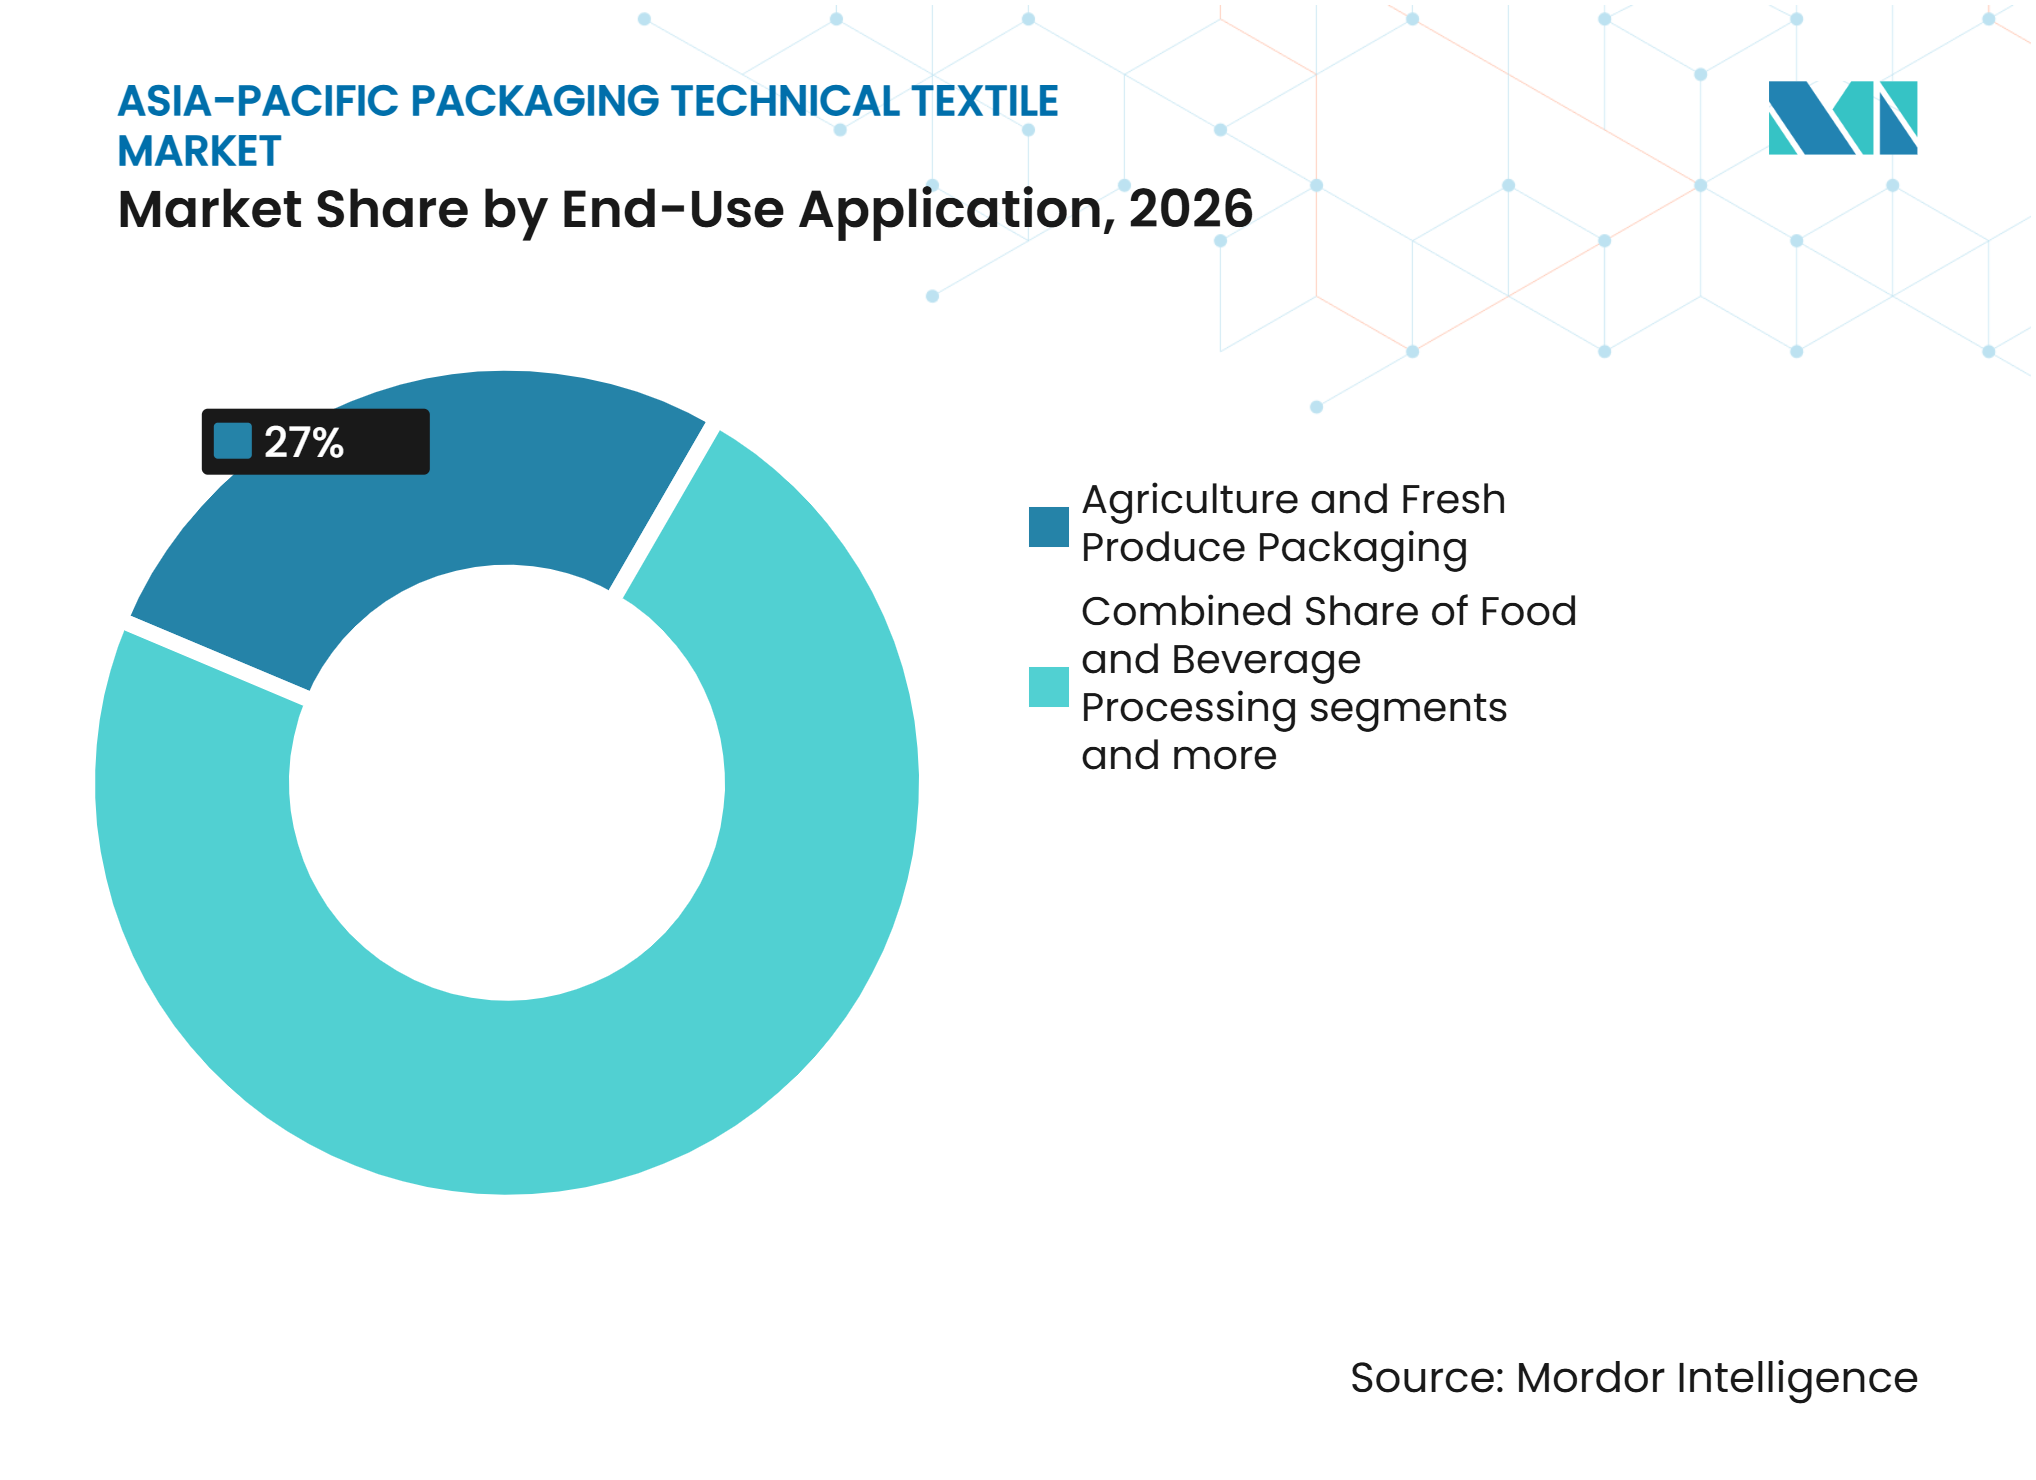
- Por aplicação de uso final, a embalagem para agricultura e produtos frescos representou 27,0% da participação do mercado de têxteis técnicos para embalagem da Ásia-Pacífico em 2026, enquanto os produtos farmacêuticos e de saúde têm projeção de ser a aplicação de uso final de crescimento mais rápido, registrando um CAGR de 7,4% até 2032.
- Por geografia, a China representou 30% do tamanho do mercado em 2026, enquanto a Índia tem projeção de ser o mercado de crescimento mais rápido, registrando um CAGR de 7,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Industrialização e Crescimento das Exportações a Granel | +2.1% | Toda a Ásia-Pacífico, com demanda central na Índia, China, Vietnã e Indonésia | Médio prazo (2 a 4 anos) |
| Migração de Sacos Pequenos para FIBCs e Manuseio Mecanizado | +1.8% | China, Índia e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Qualificação de Grau Alimentício, Agroquímico e Farmacêutico | +1.2% | Índia, China, Coreia do Sul, Japão e fluxos de exportação global | Longo prazo (≥ 4 anos) |
| Diversificação da Fabricação de Embalagens no Modelo China-Plus-One | +1.0% | Vietnã, Bangladesh, Indonésia e Tailândia | Curto prazo (≤ 2 anos) |
| Requisitos de Embalagem Circular e com Conteúdo Reciclado | +0.8% | Japão, Coreia do Sul, Austrália e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Requisitos de Rastreamento e Rastreabilidade para Remessas a Granel | +0.5% | Toda a Ásia-Pacífico, com adoção avançada na China, Japão e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Industrialização e Crescimento das Exportações a Granel
A expansão industrial no Sul e no Sudeste Asiático está aumentando a demanda por contêineres capazes de movimentar matérias-primas e produtos acabados em cargas maiores. O esquema de Incentivo Vinculado à Produção da Índia aprovou solicitações em 14 setores estratégicos, com investimento real acumulado acima de INR 2,58 lakh crore (27,60 bilhões de USD) até junho de 2026. Produtos químicos, farmacêuticos, processamento de alimentos e outras atividades apoiadas requerem sacos e contêineres a granel confiáveis para logística interna e externa. O mercado de têxteis técnicos para embalagem da Ásia-Pacífico se beneficia, portanto, quando instalações industriais ampliam a capacidade de processamento e aumentam os fluxos regulares de materiais. As pautas de exportação também estão migrando para produtos semiacabados e acabados, que necessitam de embalagens mais controladas do que sacos básicos de commodities. Contêineres certificados para uso alimentício e aprovados pela ONU podem elevar a receita dos conversores, pois exigem controles de qualidade mais rigorosos e alcançam valores unitários mais altos.[1]
Migração de Sacos Pequenos para FIBCs e Manuseio Mecanizado
Os sistemas automatizados de enchimento e esvaziamento estão aumentando o uso de FIBCs em instalações químicas, minerais, alimentícias e farmacêuticas. Esses sistemas são projetados para cargas maiores e não funcionam com a mesma eficiência com sacos convencionais de pequeno formato. A Emmbi Industries reportou vendas de exportação no exercício 2025-26 de INR 341,60 crore (36,63 milhões de USD), alta de 27,26% em relação ao ano anterior, com FIBCs compatíveis com automação incluídos em sua oferta de produtos. Sacos baffle de forma estável e designs relacionados suportam transporte, armazenamento em estantes e manuseio estáveis. Uma vez que uma planta receptora adota equipamentos de descarga de FIBC, os processadores conectados frequentemente precisam de sistemas compatíveis para manter o fluxo eficiente de materiais. Essa interdependência de equipamentos sustenta a adoção contínua de FIBCs nas cadeias de suprimentos industriais no mercado de têxteis técnicos para embalagem da Ásia-Pacífico.
Qualificação de Grau Alimentício, Agroquímico e Farmacêutico
As normas de embalagem alimentícia e farmacêutica estão tornando a qualificação formal um requisito básico para mais fornecedores de embalagens a granel. As regulamentações de embalagem da Índia, alteradas em 28 de março de 2025, reforçam os limites de migração para plásticos usados em contato direto com alimentos. O anexo de materiais de embalagem farmacêutica da China entrou em vigor em 1º de janeiro de 2026, exigindo sistemas de qualidade, auditorias de fornecedores e controle de mudanças documentado para os fabricantes. A ISO 22002-4:2025 estabelece requisitos de programas de pré-requisitos de segurança alimentar para instalações de fabricação de embalagens. Essas normas elevam o custo de entrada no mercado para conversores básicos sem capacidades de teste, sala limpa ou documentação. Elas também fortalecem a posição de fornecedores estabelecidos que atendem clientes dos setores alimentício, agroquímico e farmacêutico no mercado de têxteis técnicos para embalagem da Ásia-Pacífico.
Diversificação da Fabricação de Embalagens no Modelo China-Plus-One
A diversificação da fabricação está criando novos locais de demanda por têxteis técnicos para embalagem no Vietnã, Tailândia, Indonésia, Bangladesh e Malásia. Novas plantas de produção necessitam de sacos tecidos, FIBCs e embalagens especiais para materiais de entrada e remessas de saída. Durante o primeiro semestre de 2025, Penang registrou RM 1,85 bilhão (0,27 milhões de USD) em investimentos industriais aprovados de empresas com sede na China. A realocação de fábricas também cria um período em que o fornecimento local de embalagens ainda está em desenvolvimento. A demanda por importações de fornecedores estabelecidos na Índia e na China pode, portanto, permanecer elevada enquanto as redes locais de conversores se formam. Esse padrão amplia a oportunidade geográfica para o mercado de têxteis técnicos para embalagem da Ásia-Pacífico sem deslocar imediatamente os exportadores existentes.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Resina de Polipropileno e Energia | -0.8% | Sudeste Asiático e Sul da Ásia, especialmente mercados dependentes de importação | Curto prazo (≤ 2 anos) |
| Infraestrutura Fragmentada de Coleta e Reciclagem | -0.7% | ASEAN, especialmente Indonésia, Vietnã e Filipinas | Longo prazo (≥ 4 anos) |
| Custos de Testes Transfronteiriços e Conformidade com Contato Alimentar | -0.4% | Toda a Ásia-Pacífico, especialmente Índia, China e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Substituição por Silos, IBCs Rígidos e Embalagens à Base de Papel | -0.4% | Japão e Austrália, com uso emergente na Coreia do Sul e China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Resina de Polipropileno e Energia
A resina de polipropileno continua sendo o principal insumo para sacos tecidos e FIBCs, deixando os conversores expostos a variações nos custos de matéria-prima e energia. A OCDE identifica a volatilidade dos custos de polímeros de commodities como um desafio persistente para os conversores de embalagens em economias da ASEAN dependentes de importação. Os produtores do Sudeste Asiático podem enfrentar pressão sobre as margens quando os custos de resina sobem mais rapidamente do que os preços que conseguem cobrar dos clientes. Os clientes dos setores agrícola e químico também podem reduzir as compras quando seus próprios custos de insumos aumentam. Isso cria pressão tanto sobre o volume quanto sobre a lucratividade dos conversores menores. O mercado de têxteis técnicos para embalagem da Ásia-Pacífico está mais exposto onde o fornecimento local de polímeros é limitado e os conversores dependem fortemente de resina importada.[2]
Infraestrutura Fragmentada de Coleta e Reciclagem
Os requisitos de conteúdo reciclado e recuperação estão avançando mais rapidamente do que a capacidade de coleta e reciclagem em muitos mercados da ASEAN. O Decreto 110/2026/ND-CP do Vietnã exige que produtores e importadores reciclem uma parcela especificada de vários materiais de embalagem ou façam uma contribuição financeira ao Fundo de Proteção Ambiental do Vietnã. As Filipinas exigem que grandes empresas recuperem ou compensem 60% de sua pegada de embalagens plásticas até dezembro de 2026 e 70% em 2027, nos termos da Lei da República nº 11898. A OCDE constatou que o Japão e a Coreia do Sul possuíam sistemas de Responsabilidade Estendida do Produtor para embalagens estabelecidos, enquanto vários mercados da ASEAN permaneciam em estágios iniciais de implementação. Os produtores podem, portanto, enfrentar custos de conformidade mais elevados sem acesso consistente a matéria-prima reciclada verificada. Isso pode retardar as decisões de investimento dos conversores que atendem ao mercado de têxteis técnicos para embalagem da Ásia-Pacífico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sacos Tecidos Mantêm Escala Enquanto os FIBCs se ExpandemSacos e sacolas de poliolefina tecida representaram 34,0% da participação do mercado de têxteis técnicos para embalagem da Ásia-Pacífico em 2026. Seu uso em grãos, cimento, fertilizantes, açúcar e minerais industriais mantém a demanda ampla nos principais fluxos de commodities. Esse tipo de produto continua útil para compradores que precisam de uma embalagem econômica, familiar e amplamente disponível. Sacos de arroz para uso alimentício na Índia e no Vietnã e sacos de cimento na China e na Indonésia refletem essa variedade de usos. Os sistemas de aquisição e as linhas de enchimento existentes também sustentam a demanda contínua por sacos tecidos. A grande base instalada limita o ritmo com que as alternativas podem substituí-los.
Os FIBCs são a categoria de produto de crescimento mais rápido, registrando um CAGR de 7,2% até 2032, à medida que os usuários industriais migram para o manuseio mecanizado a granel. Processadores químicos, farmacêuticos e alimentícios utilizam esses contêineres para pós, grânulos e pellets que precisam de movimentação controlada em cargas maiores. Os designs incluem sacos baffle de forma estável, sacos ventilados para produtos frescos e contêineres Tipo C e Tipo D para aplicações químicas sensíveis. A Rishi FIBC Japan iniciou as vendas comerciais do Fusion Bag em novembro de 2026, um FIBC sem costura que utiliza colagem por fusão térmica e reduz os riscos de contaminação nas áreas de contato com o produto. Embalagens de juta e fibra natural mantêm apoio político na Índia e em Bangladesh, enquanto as sacolas de malha atendem às crescentes necessidades de produtos frescos. Produtos não tecidos e de proteção para transporte também atendem às necessidades de comércio eletrônico e logística especializada no mercado de têxteis técnicos para embalagem da Ásia-Pacífico.



Por Tipo de Material:
O Polipropileno Sustenta a Principal Base de ProduçãoO polipropileno representou 54,0% do tamanho do mercado de têxteis técnicos para embalagem da Ásia-Pacífico em 2026, totalizando 5,3352 bilhões de USD. Sua resistência, resistência química, baixo custo e facilidade de processamento o tornam o insumo padrão para muitos sacos tecidos e FIBCs. China, Índia e Sudeste Asiático possuem sistemas de produção estabelecidos para rafia de polipropileno e grades relacionados. Esses sistemas suportam extrusão de fita, tecelagem circular, laminação e conversão em escala. O polipropileno também é utilizado em não tecidos spunbond e outros formatos especiais de embalagem. Sua extensa base instalada oferece aos compradores disponibilidade confiável de material em toda a região.
As fibras celulósicas regeneradas são a categoria de material de crescimento mais rápido, registrando um CAGR de 7,8% até 2032, pois os compradores buscam opções de fibra natural para embalagens de alimentos e produtos frescos. Os requisitos de sustentabilidade para contato alimentar e o interesse do varejo em alternativas aos sacos sintéticos sustentam essa direção. O poliéster continua relevante em produtos de embalagem e proteção para transporte que necessitam de resistência UV e estabilidade dimensional. O polietileno é utilizado em produtos agrícolas sensíveis à umidade, incluindo sacos que precisam de barreiras internas para sementes e fertilizantes. A juta e o algodão mantêm papéis em usos obrigatórios ou especiais, enquanto a poliamida atende a produtos de maior carga, como FIBCs Tipo D e componentes de içamento. As aquisições estão favorecendo cada vez mais estruturas de polipropileno monomaterial que são mais fáceis de recuperar no mercado de têxteis técnicos para embalagem da Ásia-Pacífico.
Por Aplicação de Uso Final:
A Agricultura Permanece o Maior Centro de DemandaA embalagem para agricultura e produtos frescos deteve 27,0% da participação do mercado de têxteis técnicos para embalagem da Ásia-Pacífico em 2026, equivalente a 2,6676 bilhões de USD. As cadeias de suprimentos de arroz, trigo, açúcar, fertilizantes e horticultura requerem altos volumes de sacos tecidos e embalagens de malha. Índia, Bangladesh, Vietnã, Tailândia e Indonésia fornecem grandes bases de demanda agrícola. As aquisições públicas de fertilizantes e grãos alimentícios podem adicionar estabilidade aos volumes de pedidos nesses mercados. Sacos leno-tecidos e ventilados são cada vez mais utilizados para frutas e vegetais que precisam de circulação de ar. As cadeias de suprimentos do varejo moderno na China, Coreia do Sul, Japão e Austrália estão fortalecendo a demanda por embalagens que suportem frescor e visibilidade do produto.
Os produtos farmacêuticos e de saúde são a aplicação de uso final de crescimento mais rápido, registrando um CAGR de 7,4% até 2032. Índia e China estão expandindo a fabricação farmacêutica e elevando os requisitos de qualidade dos materiais de embalagem. O anexo de materiais de embalagem farmacêutica da China orienta os fabricantes para práticas mais rigorosas de gestão da qualidade e fornecedores certificados. O processamento de alimentos e bebidas é outro grande grupo de clientes, especialmente para grãos, farinha, açúcar e alimentação animal. Produtos químicos, petroquímicos, fertilizantes, materiais de construção e minerais mantêm demanda estável por contêineres a granel especializados. A demanda do varejo e do comércio eletrônico sustenta sacolas não tecidas e transportadores tecidos impressos, particularmente na Índia e na China.

Análise Geográfica
China
A China deteve 30,0% da participação do mercado de têxteis técnicos para embalagem da Ásia-Pacífico em 2026, totalizando 2,964 bilhões de USD. Ela combina uma grande base doméstica para embalagens de poliolefina tecida com um importante papel de exportação para o Sul e o Sudeste Asiático. Os clusters de produção em Guangdong, Shandong e Jiangsu suportam tecelagem circular, laminação BOPP e impressão de alta definição. Os produtores estão migrando para FIBCs de grau alimentício e farmacêutico, designs antiestáticos e sacos tecidos laminados com impressão de maior valor. O Ministério da Segurança Alimentar e de Medicamentos da Coreia do Sul atualizou os padrões de contato alimentar em março de 2026, o que afeta os fornecedores de sacos de polipropileno tecido para uso alimentício na China e na Índia. A influência regulatória incentiva os exportadores a melhorar os testes de materiais e a documentação. A supercapacidade de sacos de commodities ainda está pressionando os preços e empurrando muitos fabricantes em direção a produtos específicos para cada aplicação.
Índia
A Índia é a geografia de crescimento mais rápido, com um CAGR projetado de 7,20% de 2027 a 2032. O país combina um importante papel de exportação de FIBCs com demanda doméstica crescente por embalagens a granel de grau alimentício e farmacêutico. A Índia registrou um superávit comercial em têxteis técnicos de INR 3.420,20 crore no exercício 2025-26, enquanto as exportações de têxteis técnicos atingiram INR 29.217,60 crore (3,12 bilhões de USD). Sacos FIBC, cintas, cordas, gazes e lenços representaram cerca de 60% do valor das exportações de têxteis técnicos de abril a outubro de 2025. As normas de embalagem da FSSAI e o investimento industrial vinculado à produção sustentam maior demanda por embalagens tecidas qualificadas. Os produtores de embalagens da Índia podem usar controles de segurança alimentar, capacidade de sala limpa e certificação de exportação para atender clientes mais exigentes. Bangladesh continua a fornecer embalagens de juta para os fluxos de commodities regionais, o que sustenta o comércio transfronteiriço de fibras naturais.
Demais Mercados da Ásia-Pacífico
Japão e Coreia do Sul são mercados de alto valor onde a conformidade com o contato alimentar, a compatibilidade com automação e a documentação de sustentabilidade são requisitos centrais de compra. Os padrões GS1 suportam a rastreabilidade na distribuição de alimentos, incluindo identificação de produtos e compartilhamento de dados ao longo das cadeias de suprimentos. O Vietnã está adicionando produção e demanda doméstica por meio do desenvolvimento industrial em seus corredores do norte. A Tailândia se beneficia das exportações do agronegócio, enquanto a Indonésia e Bangladesh combinam produção competitiva em custos com demanda agrícola substancial. A Austrália tem requisitos premium e forte escrutínio de sustentabilidade, enquanto Taiwan apoia a região por meio de capacidades em maquinário e fios especiais. O objetivo da Malásia de reciclar 100% das embalagens plásticas até 2030 acrescenta um sinal de política para a seleção de materiais na região. Esses mercados criam oportunidades variadas para fornecedores de têxteis técnicos que conseguem atender às especificações locais de conformidade e dos clientes.[3]
Cenário Competitivo
Concentração do Mercado
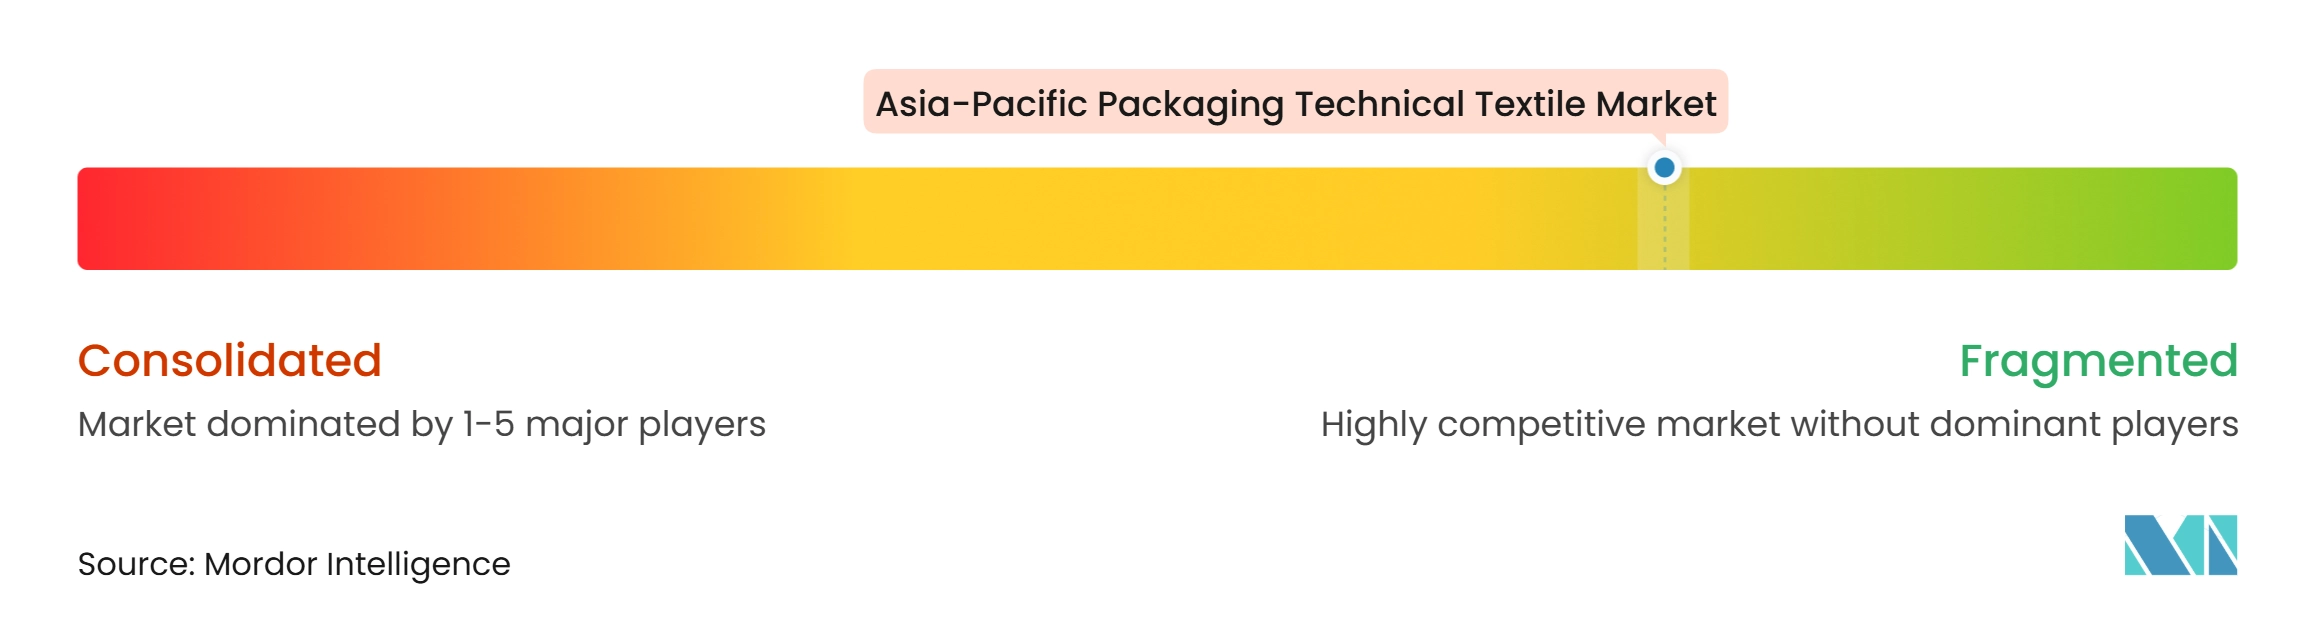
O mercado de têxteis técnicos para embalagem da Ásia-Pacífico é fragmentado porque nenhum único produtor detém a maioria da produção regional. A fabricação de sacos de commodities tem requisitos de entrada relativamente acessíveis, enquanto as embalagens de grau alimentício, farmacêutico e para materiais perigosos exigem controles de processo mais rigorosos. Os fornecedores de commodities da China e do Sudeste Asiático competem em escala, preço e proximidade com os clientes locais. Os exportadores com sede na Índia podem se diferenciar por meio de produção em sala limpa, certificação e programas estabelecidos de qualificação de clientes. Isso cria uma separação clara entre produtos de commodities de alto volume e contêineres técnicos premium. A concorrência é, portanto, mais intensa onde os fornecedores oferecem produtos básicos similares de embalagem de polipropileno.
A maior oportunidade regional não é uniforme entre os grupos de produtos. Sacos básicos continuam a atender usos agrícolas e de construção de alto volume. Fornecedores que adicionam conversão controlada, revestimentos mais resistentes, rastreabilidade ou proteção eletrostática podem atender a aplicações onde a falha do produto tem custos mais elevados para o cliente. Isso sustenta a diferenciação de produtos dentro de uma base de fornecedores que, de outra forma, é sensível ao preço. Também ajuda a explicar por que o mesmo mercado inclui pequenos conversores locais e exportadores globalmente qualificados.
A Emmbi Industries tem se concentrado em embalagens a granel com conteúdo reciclado por meio de sua marca Reclaim. A empresa declarou que seus FIBCs certificados com conteúdo reciclado utilizam 20% de resíduos poliméricos pós-consumo e pós-industriais dentro de sua estratégia divulgada de matérias-primas. Ela também reportou vendas de exportação de INR 341,60 crore para o exercício 2025-26, sustentadas por variantes de FIBC compatíveis com automação. O Fusion Bag da Rishi FIBC Japan utiliza colagem por fusão térmica sem costura para eliminar os furos de costura convencional nas áreas de contato com o produto. Essas escolhas de produto atendem às necessidades na logística de alimentos, produtos químicos e farmacêuticos. Elas também mostram como os fornecedores podem competir por meio de desempenho e conformidade, e não apenas por preço. A abordagem da empresa vincula o uso de material reciclado a produtos destinados a aplicações a granel exigentes. Isso pode ajudar os compradores a responder a requisitos de aquisição que consideram cada vez mais a recuperabilidade e o conteúdo reciclado. Também demonstra o valor comercial de manter o desempenho do produto enquanto se altera a composição de matérias-primas.
Líderes do Setor de Têxteis Técnicos para Embalagem da Ásia-Pacífico
-
LC Packaging International BV
-
Emmbi Industries Limited
-
Jumbo Bag Limited
-
Taihua Group
-
Berry Global Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos para Embalagem da Ásia-Pacífico Empresas cobertas neste relatório
- LC Packaging International BV
- Emmbi Industries Limited
- Jumbo Bag Limited
- Taihua Group
- Berry Global Group, Inc.
- Greif, Inc.
- Conitex Sonoco
- Rishi FIBC Solutions Private Limited
- Umasree Texplast Private Limited
- Packem Umasree Private Limited
- Shankar Packaging Limited
- Global-Pak, Inc.
- Bulk Lift International, LLC
- Halsted Corporation
- Intertape Polymer Group Inc.
- Commercial Syn Bags Limited
- Innoweave Packaging Solutions Private Limited
- Lohia Corp Limited
- Asia Polysacks Company Limited
- Oji Interpack Co., Ltd.
- United Bags, Inc.
- Plastene Group
- Mewar Polytex Limited
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos para Embalagem da Ásia-Pacífico
- Novembro de 2026: A Rishi FIBC Japan iniciou as vendas comerciais do Fusion Bag, um FIBC sem costura que emprega a tecnologia patenteada de colagem por fusão térmica da AmeriGlobe, voltado para aplicações de pós alimentícios, químicos, de resina e farmacêuticos no Japão. O produto elimina os furos de costura e o risco de contaminação por fragmentos de agulha nas zonas de contato com o produto, abordando preocupações de qualidade em embalagens alimentícias e farmacêuticas. Sua construção por fusão térmica substitui a costura convencional na área de contato. O lançamento reflete a atenção dos compradores ao controle de contaminação no manuseio de materiais farmacêuticos e alimentícios.
- Maio de 2026: A Emmbi Industries Limited anunciou, por meio de um comunicado à NSE e à BSE, que sua marca Reclaim de embalagens a granel ecológicas utiliza aproximadamente 20% de matérias-primas provenientes de resíduos poliméricos pós-consumo e pós-industriais. A empresa apresentou essa linha de produtos como embalagens a granel com conteúdo reciclado certificado para clientes de exportação. A divulgação acompanhou a receita individual do exercício 2025-26 de INR 530,52 crore, alta de 11,97% em relação ao ano anterior. O desenvolvimento mostra como os requisitos de conteúdo reciclado estão se tornando relevantes mesmo para contêineres a granel industriais.
- Abril de 2025: A Amcor Plc concluiu a aquisição da Berry Global Group, Inc. em uma transação totalmente em ações, criando uma entidade combinada com aproximadamente 77.000 funcionários e mais de 400 instalações de fabricação em mais de 40 países. A transação reuniu dois grandes negócios de embalagens flexíveis e especiais. Ela pode afetar o ambiente competitivo para aplicações de embalagens premium na Ásia-Pacífico. A rede combinada tem uma ampla presença de fabricação nos mercados globais de embalagens.
Escopo do Relatório do Mercado de Têxteis Técnicos para Embalagem da Ásia-Pacífico
O Relatório do Mercado de Têxteis Técnicos para Embalagem da Ásia-Pacífico é Segmentado por Tipo de Produto (Contêineres Intermediários Flexíveis a Granel (FIBCs), Sacos e Sacolas de Poliolefina Tecida e Mais), por Tipo de Material (Polipropileno e Mais), por Aplicação de Uso Final (Embalagem para Agricultura e Produtos Frescos e Mais) e por Geografia (China, Índia e Mais). O Relatório Oferece Tamanho de Mercado e Previsões em Valor (USD) para todos os Segmentos Acima.
Visão geral da segmentação
| Contêineres Intermediários Flexíveis a Granel (FIBCs) | FIBCs a Granel Convencionais |
| FIBCs de Forma Estável e Baffle | |
| FIBCs Ventilados | |
| Outros FIBCs Especializados | |
| Sacos e Sacolas de Poliolefina Tecida | |
| Têxteis para Embalagem de Juta e Outras Fibras Naturais | Sacos de Juta e Sacolas de Embalagem Acabadas |
| Outros (Aniagem, Estopa, Tecido de Embalagem de Fibra Natural, Embalagem Especial) | |
| Têxteis para Embalagem de Malha e Rede | Sacolas de Embalagem Tecidas Leno |
| Sacolas de Embalagem Tricotadas Raschel | |
| Redes e Mangas de Embalagem Tubular Tricotada | |
| Outros Produtos de Embalagem Têxtil de Malha | |
| Têxteis para Embalagem, Envolvimento e Proteção para Transporte | Tecidos para Envolvimento Industrial de Fardos e Mercadorias |
| Coberturas e Embalagens Protetoras de Embalagem Têxtil | |
| Revestimentos de Contêineres e Tecidos de Proteção de Carga à Base de Têxtil | |
| Rede de Palete Têxtil e Materiais de Fixação de Carga | |
| Mangas, Acolchoamento e Enchimento de Embalagem Têxtil | |
| Produtos de Embalagem Têxtil Não Tecidos e Especiais (Sacolas de Compras e Transporte, Sacolas e Bolsas de Embalagem Protetora, etc.) |
| Polipropileno |
| Polietileno |
| Poliéster |
| Juta |
| Algodão e Outras Fibras Naturais |
| Fibras Celulósicas Regeneradas |
| Poliamida e Outras Fibras Sintéticas Especiais |
| Outros Materiais |
| Embalagem para Agricultura e Produtos Frescos | Frutas e Vegetais Frescos |
| Sementes e Outras Commodities Agrícolas | |
| Processamento de Alimentos e Bebidas | Grãos Alimentícios, Farinha e Açúcar |
| Alimentos Processados e Ingredientes Alimentícios | |
| Alimentação Animal e Alimentos para Animais de Estimação | |
| Ingredientes para Bebidas e Produtos de Infusão | |
| Produtos Químicos, Petroquímicos e Fertilizantes | |
| Materiais de Construção, Minerais e Mineração | |
| Produtos Farmacêuticos e de Saúde | |
| Varejo, Comércio Eletrônico e Bens de Consumo | |
| Outros Produtos e Materiais Industriais |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Taiwan |
| Indonésia |
| Vietnã |
| Tailândia |
| Bangladesh |
| Austrália |
| Restante da Ásia-Pacífico |
| Por Tipo de Produto | Contêineres Intermediários Flexíveis a Granel (FIBCs) | FIBCs a Granel Convencionais |
| FIBCs de Forma Estável e Baffle | ||
| FIBCs Ventilados | ||
| Outros FIBCs Especializados | ||
| Sacos e Sacolas de Poliolefina Tecida | ||
| Têxteis para Embalagem de Juta e Outras Fibras Naturais | Sacos de Juta e Sacolas de Embalagem Acabadas | |
| Outros (Aniagem, Estopa, Tecido de Embalagem de Fibra Natural, Embalagem Especial) | ||
| Têxteis para Embalagem de Malha e Rede | Sacolas de Embalagem Tecidas Leno | |
| Sacolas de Embalagem Tricotadas Raschel | ||
| Redes e Mangas de Embalagem Tubular Tricotada | ||
| Outros Produtos de Embalagem Têxtil de Malha | ||
| Têxteis para Embalagem, Envolvimento e Proteção para Transporte | Tecidos para Envolvimento Industrial de Fardos e Mercadorias | |
| Coberturas e Embalagens Protetoras de Embalagem Têxtil | ||
| Revestimentos de Contêineres e Tecidos de Proteção de Carga à Base de Têxtil | ||
| Rede de Palete Têxtil e Materiais de Fixação de Carga | ||
| Mangas, Acolchoamento e Enchimento de Embalagem Têxtil | ||
| Produtos de Embalagem Têxtil Não Tecidos e Especiais (Sacolas de Compras e Transporte, Sacolas e Bolsas de Embalagem Protetora, etc.) | ||
| Por Tipo de Material | Polipropileno | |
| Polietileno | ||
| Poliéster | ||
| Juta | ||
| Algodão e Outras Fibras Naturais | ||
| Fibras Celulósicas Regeneradas | ||
| Poliamida e Outras Fibras Sintéticas Especiais | ||
| Outros Materiais | ||
| Por Aplicação de Uso Final | Embalagem para Agricultura e Produtos Frescos | Frutas e Vegetais Frescos |
| Sementes e Outras Commodities Agrícolas | ||
| Processamento de Alimentos e Bebidas | Grãos Alimentícios, Farinha e Açúcar | |
| Alimentos Processados e Ingredientes Alimentícios | ||
| Alimentação Animal e Alimentos para Animais de Estimação | ||
| Ingredientes para Bebidas e Produtos de Infusão | ||
| Produtos Químicos, Petroquímicos e Fertilizantes | ||
| Materiais de Construção, Minerais e Mineração | ||
| Produtos Farmacêuticos e de Saúde | ||
| Varejo, Comércio Eletrônico e Bens de Consumo | ||
| Outros Produtos e Materiais Industriais | ||
| Por Geografia | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Bangladesh | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do setor de têxteis técnicos para embalagem da Ásia-Pacífico até 2032?
Tem projeção de atingir 13,56 bilhões de USD até 2032, a partir de 10,37 bilhões de USD em 2027, a um CAGR de 5,51%.
Qual produto têxtil técnico para embalagem tem a maior participação regional?
Sacos e sacolas de poliolefina tecida lideram a demanda por produto com uma participação de 34,0% em 2026, avaliada em 3,3592 bilhões de USD.
Por que os FIBCs estão crescendo mais rapidamente do que outros produtos têxteis para embalagem?
Os sistemas automatizados de enchimento, descarga e manuseio em instalações químicas, alimentícias e farmacêuticas estão sustentando a adoção de FIBCs.
Qual material é mais amplamente utilizado nos têxteis técnicos para embalagem da Ásia-Pacífico?
O polipropileno detém uma participação de 54,0% em 2026, avaliada em 5,3352 bilhões de USD, por combinar resistência, resistência química e processabilidade.
Qual aplicação de uso final tem a maior demanda por têxteis técnicos para embalagem?
A embalagem para agricultura e produtos frescos lidera com uma participação de 27,0% em 2026, equivalente a 2,6676 bilhões de USD.
Qual país está crescendo mais rapidamente nos têxteis técnicos para embalagem da Ásia-Pacífico?
A Índia é a geografia de crescimento mais rápido, com um CAGR projetado de 7,20% de 2027 a 2032.