
Tamaño y Participación del Mercado de Textiles Técnicos para Embalaje en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
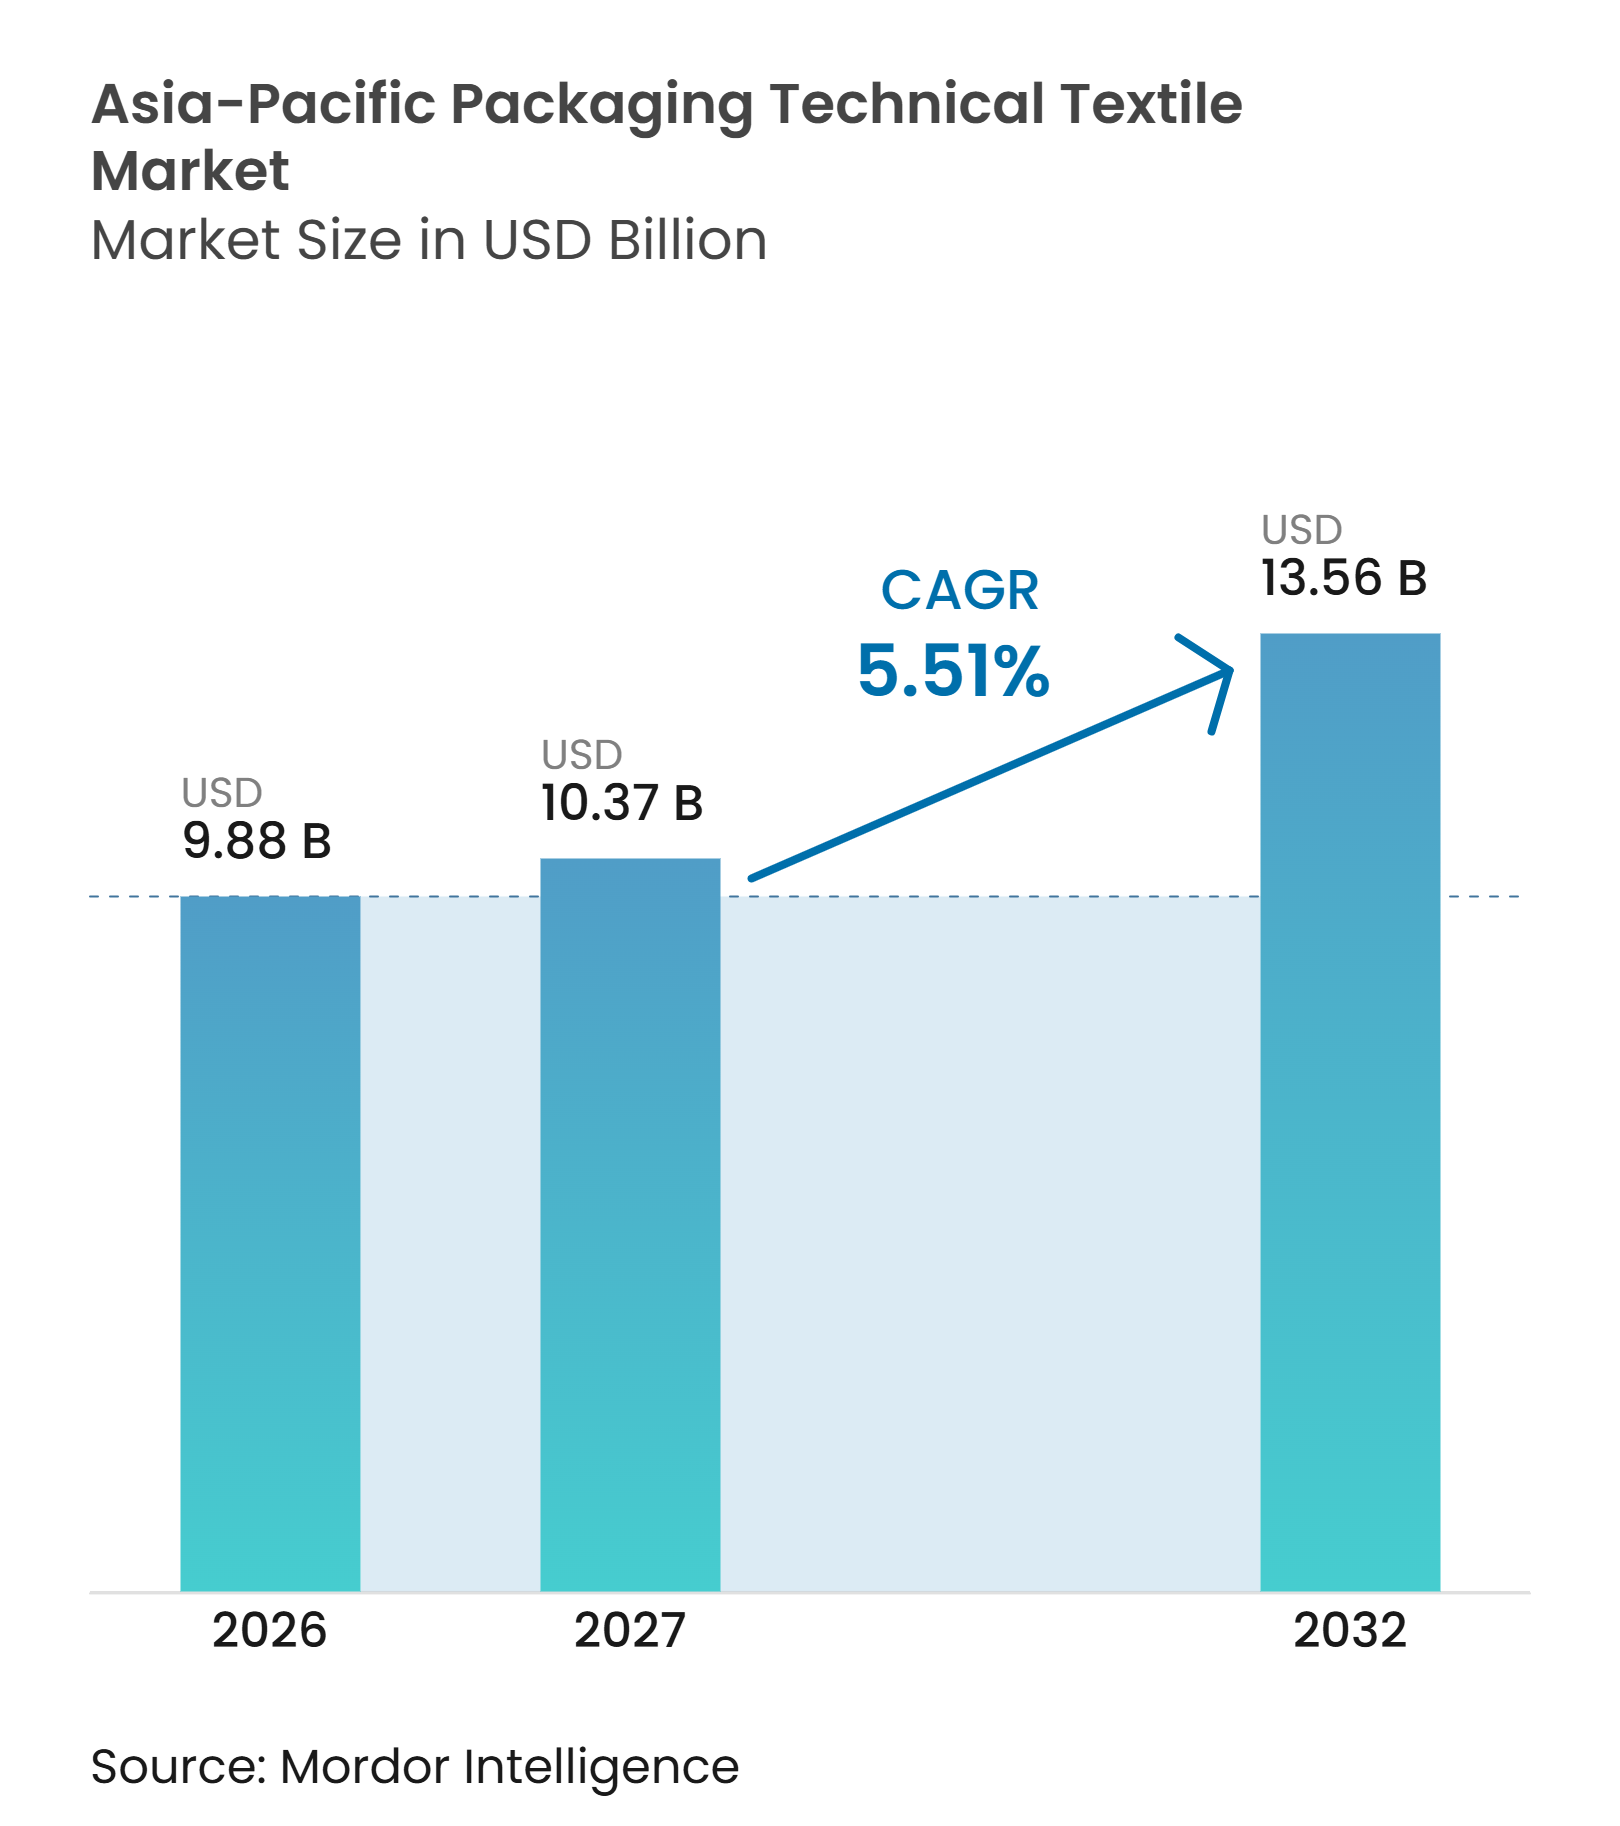
| Tamaño del mercado en el año base (2026) | 9.88 Mil millones de dólares |
| Tamaño del Mercado (2027) | 10.37 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.51 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos para Embalaje en Asia-Pacífico por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Textiles Técnicos para Embalaje en Asia-Pacífico sea de 9,88 mil millones de USD en 2026, 10,37 mil millones de USD en 2027, y alcance los 13,56 mil millones de USD para 2032, creciendo a una CAGR del 5,51% de 2027 a 2032.
El Mercado de Textiles Técnicos para Embalaje en Asia-Pacífico se beneficia de la gran base manufacturera de la región y de su papel en las exportaciones industriales y agrícolas. La demanda se centra en sacos tejidos de polipropileno, contenedores intermedios para granel flexibles, bolsas de yute, bolsas de malla para productos frescos y no tejidos especiales. Los usuarios industriales están migrando hacia contenedores más grandes que funcionan con sistemas automatizados de llenado, descarga y transporte. Los compradores de los sectores alimentario, químico y farmacéutico también otorgan mayor valor al embalaje que cumple con los requisitos formales de seguridad y trazabilidad. Este cambio favorece a los convertidores con materiales certificados, entornos de producción limpios y redes de suministro confiables.
Conclusiones Clave del Informe
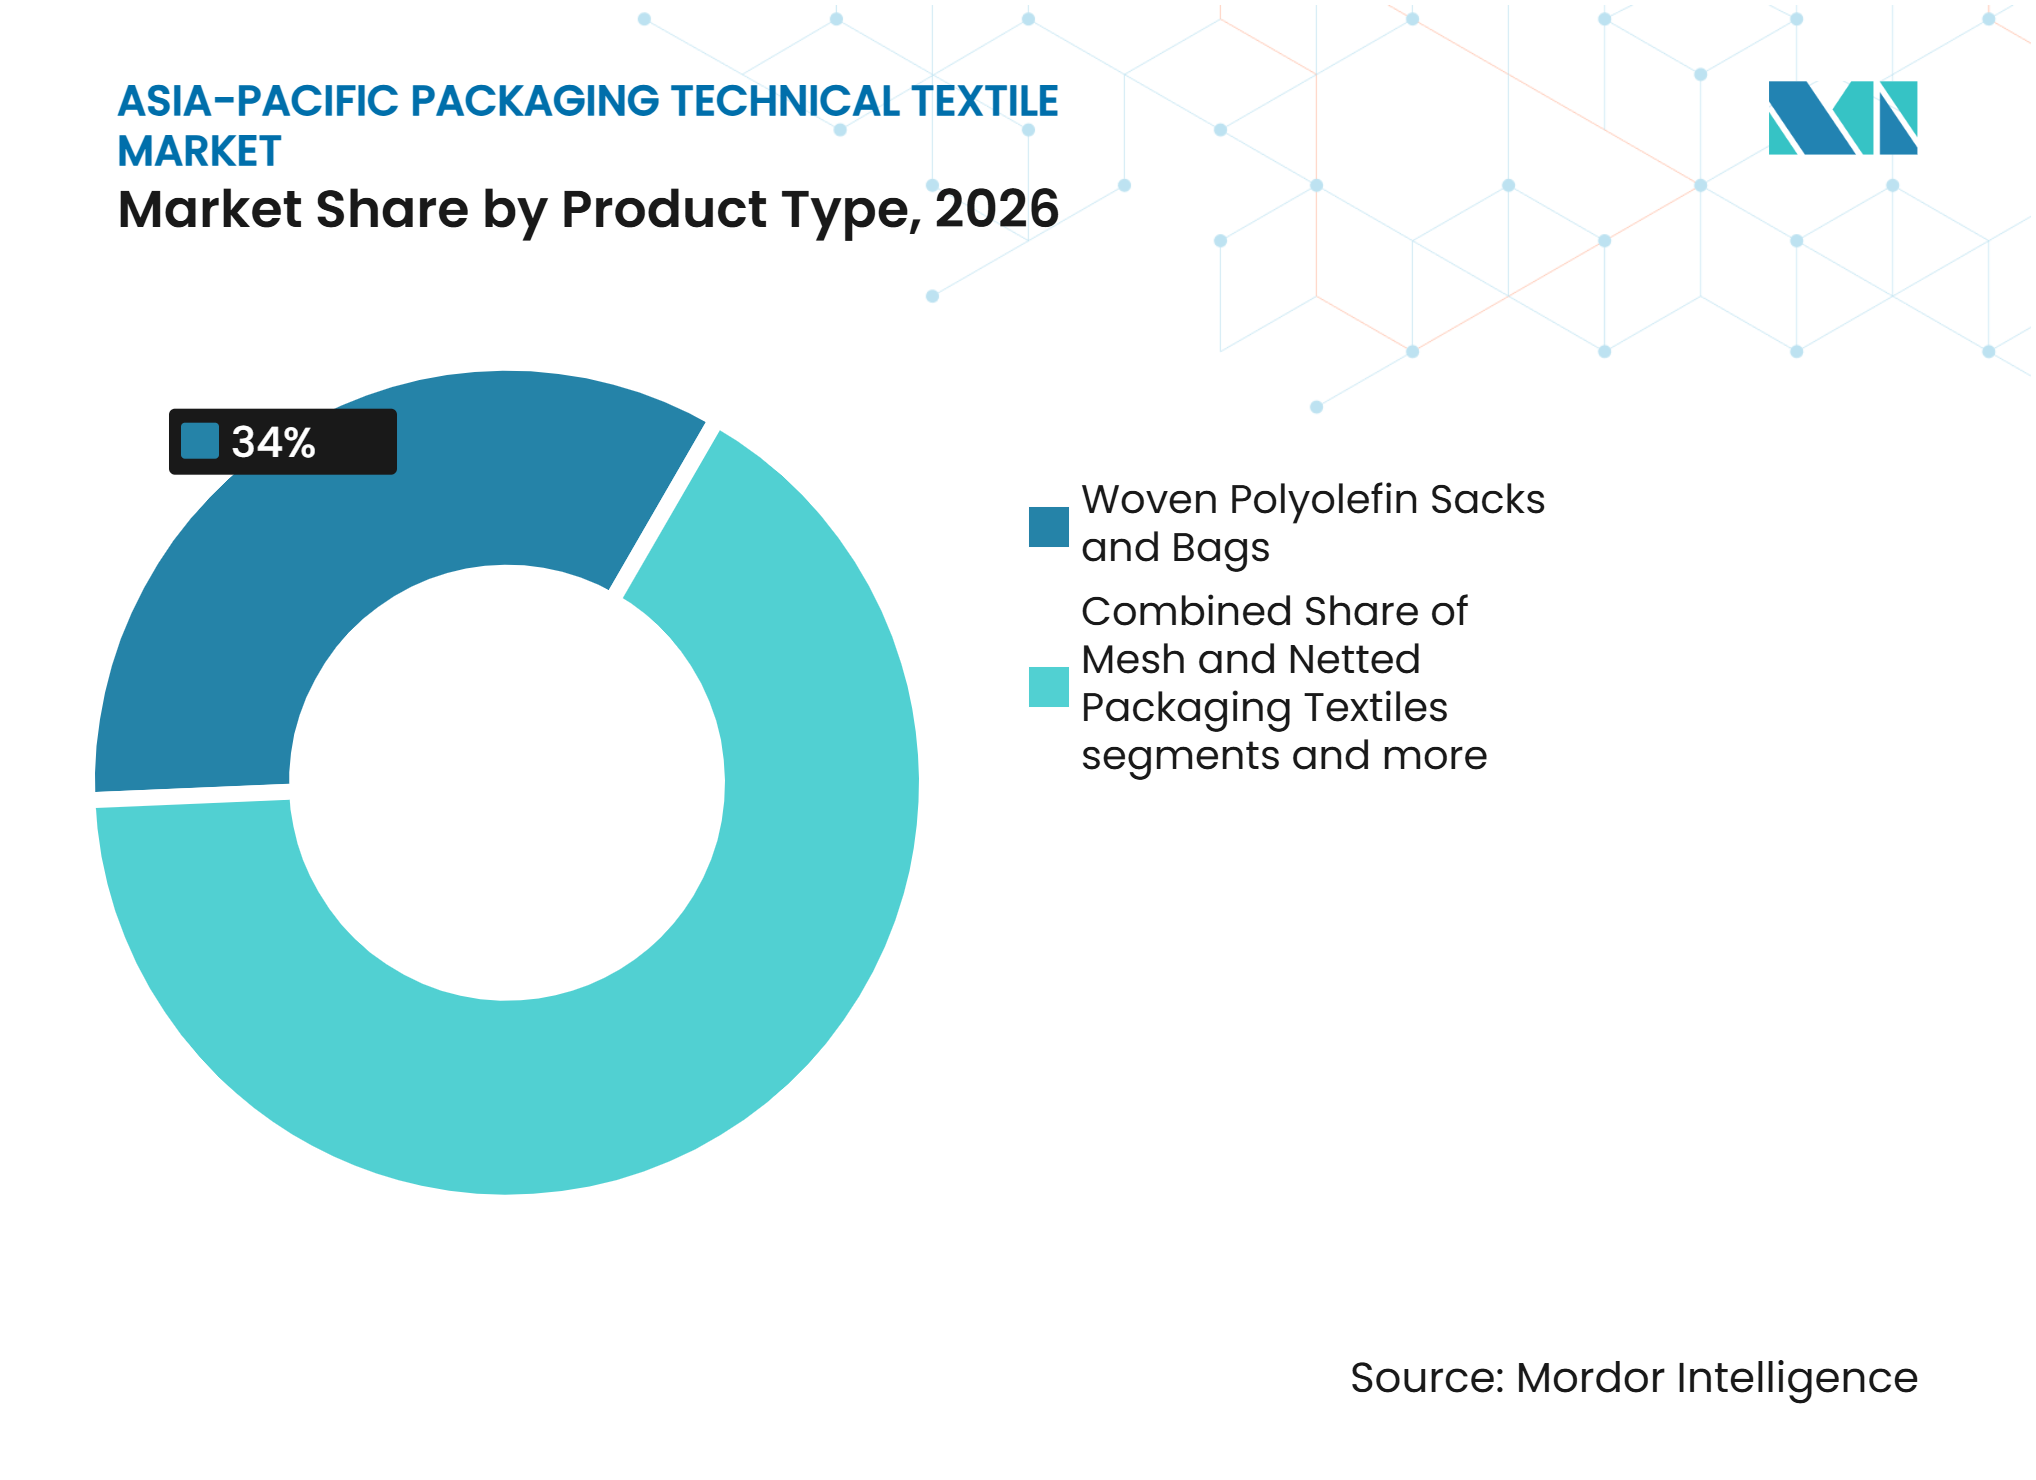
- Por tipo de producto, los sacos y bolsas de poliolefina tejida representaron el 34,0% de la participación del mercado de textiles técnicos para embalaje en Asia-Pacífico en 2026, mientras que se proyecta que los contenedores intermedios para granel flexibles (FIBCs) sean la categoría de producto de más rápido crecimiento, registrando una CAGR del 7,2% hasta 2032.
- Por tipo de material, el polipropileno representó el 54,0% del tamaño del mercado de textiles técnicos para embalaje en Asia-Pacífico en 2026, mientras que se proyecta que las fibras celulósicas regeneradas sean la categoría de material de más rápido crecimiento, registrando una CAGR del 7,8% hasta 2032.
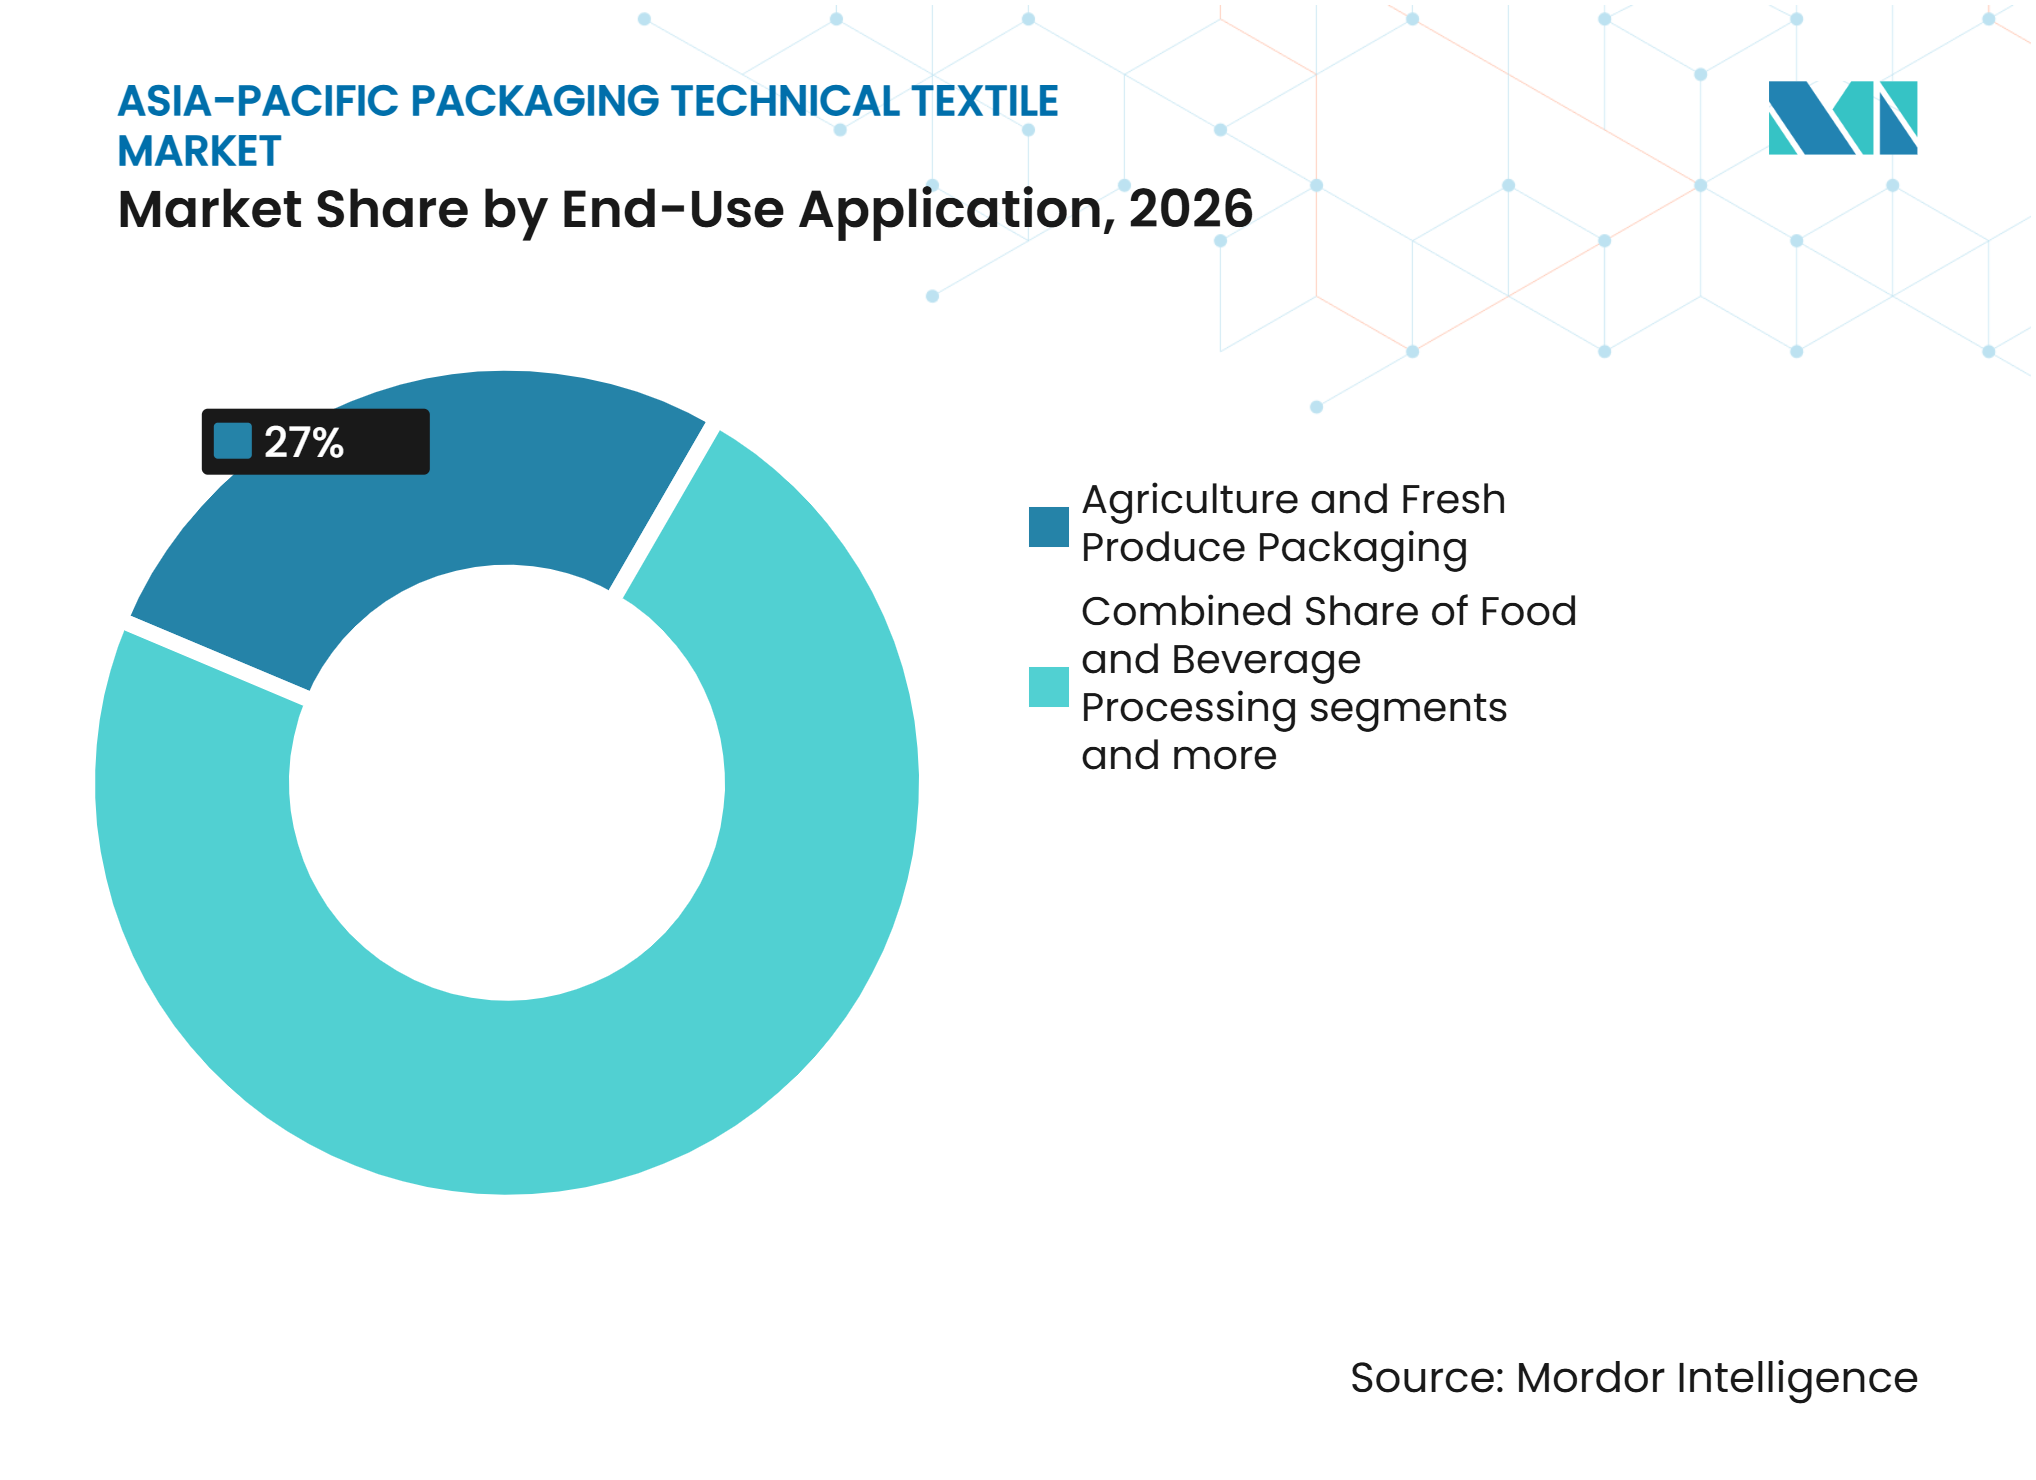
- Por aplicación de uso final, el embalaje agrícola y de productos frescos representó el 27,0% de la participación del mercado de textiles técnicos para embalaje en Asia-Pacífico en 2026, mientras que se proyecta que los productos farmacéuticos y de atención médica sean la aplicación de uso final de más rápido crecimiento, registrando una CAGR del 7,4% hasta 2032.
- Por geografía, China representó el 30% del tamaño del mercado en 2026, mientras que se proyecta que India sea el mercado de más rápido crecimiento, registrando una CAGR del 7,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Industrialización y Crecimiento de las Exportaciones a Granel | +2.1% | A nivel de Asia-Pacífico, con demanda central en India, China, Vietnam e Indonesia | Mediano plazo (2-4 años) |
| Transición de Sacos Pequeños a FIBCs y Manejo Mecanizado | +1.8% | China, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Calificación de Grado Alimentario, Agroquímico y Farmacéutico | +1.2% | India, China, Corea del Sur, Japón y flujos de exportación global | Largo plazo (≥ 4 años) |
| Diversificación de la Manufactura de Embalaje bajo la Estrategia China más Uno | +1.0% | Vietnam, Bangladesh, Indonesia y Tailandia | Corto plazo (≤ 2 años) |
| Requisitos de Embalaje Circular y con Contenido Reciclado | +0.8% | Japón, Corea del Sur, Australia y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Requisitos de Seguimiento y Trazabilidad para Envíos a Granel | +0.5% | A nivel de Asia-Pacífico, con adopción avanzada en China, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Industrialización y Crecimiento de las Exportaciones a Granel
La expansión industrial en el sur y el sudeste de Asia está incrementando la demanda de contenedores capaces de transportar materias primas y productos terminados en cargas más grandes. El esquema de Incentivos Vinculados a la Producción de India ha aprobado solicitudes en 14 sectores estratégicos, con una inversión real acumulada superior a INR 2,58 lakh crore (27,60 mil millones de USD) a junio de 2026. Las actividades apoyadas en los sectores de productos químicos, farmacéuticos, procesamiento de alimentos y otros requieren sacos y contenedores a granel confiables para la logística interna y externa. El mercado de textiles técnicos para embalaje en Asia-Pacífico se beneficia, por tanto, cuando los sitios industriales amplían su capacidad de procesamiento e incrementan los flujos regulares de materiales. Las canastas exportadoras también están migrando hacia productos semiprocesados y terminados, que requieren un embalaje más controlado que los sacos básicos de materias primas. Los contenedores certificados de grado alimentario y aprobados por la ONU pueden incrementar los ingresos de los convertidores, ya que exigen controles de calidad más rigurosos y alcanzan valores unitarios más altos.[1]
Transición de Sacos Pequeños a FIBCs y Manejo Mecanizado
Los sistemas automatizados de llenado y vaciado están incrementando el uso de FIBCs en instalaciones químicas, mineras, alimentarias y farmacéuticas. Estos sistemas están diseñados para cargas más grandes y no funcionan con la misma eficiencia con sacos convencionales de formato pequeño. Emmbi Industries reportó ventas de exportación para el ejercicio fiscal 2025-26 de INR 341,60 crore (36,63 millones de USD), un incremento del 27,26% interanual, con FIBCs compatibles con automatización incluidos en su oferta de productos. Las bolsas deflectoras de forma estable y diseños relacionados favorecen el transporte, almacenamiento en estanterías y manejo estables. Una vez que una planta receptora adopta equipos de descarga de FIBCs, los procesadores conectados frecuentemente necesitan sistemas compatibles para mantener el flujo eficiente de materiales. Este vínculo con los equipos respalda la adopción continua de FIBCs en las cadenas de suministro industriales del mercado de textiles técnicos para embalaje en Asia-Pacífico.
Calificación de Grado Alimentario, Agroquímico y Farmacéutico
Las normativas de embalaje alimentario y farmacéutico están convirtiendo la calificación formal en un requisito básico para un mayor número de proveedores de embalaje a granel. Las regulaciones de embalaje de India, enmendadas el 28 de marzo de 2025, refuerzan los límites de migración para los plásticos utilizados en contacto directo con alimentos. El anexo de materiales de embalaje farmacéutico de China entró en vigor el 1 de enero de 2026, exigiendo sistemas de calidad, auditorías a proveedores y control documentado de cambios para los fabricantes. La norma ISO 22002-4:2025 establece los requisitos del programa de prerrequisitos de seguridad alimentaria para las instalaciones de fabricación de embalajes. Estas normativas elevan el costo de entrada al mercado para los convertidores básicos que carecen de capacidades de prueba, sala limpia o documentación. También fortalecen la posición de los proveedores establecidos que atienden a clientes de los sectores alimentario, agroquímico y farmacéutico en el mercado de textiles técnicos para embalaje en Asia-Pacífico.
Diversificación de la Manufactura de Embalaje bajo la Estrategia China más Uno
La diversificación manufacturera está creando nuevas ubicaciones de demanda para textiles técnicos de embalaje en Vietnam, Tailandia, Indonesia, Bangladesh y Malasia. Las nuevas plantas de producción necesitan sacos tejidos, FIBCs y embalajes especiales para los materiales entrantes y los envíos salientes. Durante el primer semestre de 2025, Penang registró RM 1.850 millones (0,27 millones de USD) en inversión manufacturera aprobada proveniente de empresas con sede en China. La reubicación de fábricas también genera un período en el que el suministro local de embalaje aún está en desarrollo. La demanda de importación de proveedores establecidos en India y China puede, por tanto, mantenerse elevada mientras se consolidan las redes locales de convertidores. Este patrón amplía la oportunidad geográfica para el mercado de textiles técnicos para embalaje en Asia-Pacífico sin desplazar de inmediato a los exportadores existentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo de la Resina de Polipropileno y la Energía | -0.8% | Sudeste Asiático y Asia del Sur, especialmente mercados dependientes de importaciones | Corto plazo (≤ 2 años) |
| Infraestructura Fragmentada de Recolección y Reciclaje | -0.7% | ASEAN, especialmente Indonesia, Vietnam y Filipinas | Largo plazo (≥ 4 años) |
| Costos de Pruebas Transfronterizas y Cumplimiento de Contacto con Alimentos | -0.4% | A nivel de Asia-Pacífico, especialmente India, China y Corea del Sur | Mediano plazo (2-4 años) |
| Sustitución por Silos, Contenedores Intermedios para Granel Rígidos y Embalaje a Base de Papel | -0.4% | Japón y Australia, con uso emergente en Corea del Sur y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo de la Resina de Polipropileno y la Energía
La resina de polipropileno sigue siendo el principal insumo para los sacos tejidos y los FIBCs, lo que expone a los convertidores a cambios en los precios de las materias primas y la energía. La OCDE identifica la volatilidad del costo de los polímeros básicos como un desafío persistente para los convertidores de embalaje en las economías de la ASEAN dependientes de importaciones. Los productores del Sudeste Asiático pueden enfrentar presión sobre sus márgenes cuando los costos de la resina aumentan más rápido que los precios que pueden cobrar a sus clientes. Los clientes de los sectores agrcola y químico también pueden reducir sus compras cuando sus propios costos de insumos aumentan. Esto genera presión tanto sobre el volumen como sobre la rentabilidad de los convertidores más pequeños. El mercado de textiles técnicos para embalaje en Asia-Pacífico está más expuesto donde el suministro local de polímeros es limitado y los convertidores dependen en gran medida de la resina importada.[2]
Infraestructura Fragmentada de Recolección y Reciclaje
Los requisitos de contenido reciclado y recuperación están avanzando más rápido que la capacidad de recolección y reciclaje en muchos mercados de la ASEAN. El Decreto 110/2026/ND-CP de Vietnam exige a los productores e importadores reciclar una proporción específica de varios materiales de embalaje o realizar una contribución financiera al Fondo de Protección Ambiental de Vietnam. Filipinas exige a las grandes empresas recuperar u compensar el 60% de su huella de embalaje plástico para diciembre de 2026 y el 70% en 2027, en virtud de la Ley de la República N.° 11898. La OCDE encontró que Japón y Corea del Sur contaban con sistemas de Responsabilidad Extendida del Productor para embalajes establecidos, mientras que varios mercados de la ASEAN se encontraban en etapas más tempranas de implementación. Los productores pueden, por tanto, enfrentar mayores costos de cumplimiento sin acceso consistente a materias primas recicladas verificadas. Esto puede ralentizar las decisiones de inversión de los convertidores que atienden el mercado de textiles técnicos para embalaje en Asia-Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sacos Tejidos Mantienen su Escala Mientras los FIBCs se ExpandenLos sacos y bolsas de poliolefina tejida representaron el 34,0% de la participación del mercado de textiles técnicos para embalaje en Asia-Pacífico en 2026. Su uso en granos, cemento, fertilizantes, azúcar y minerales industriales mantiene una demanda amplia en los principales flujos de materias primas. Este tipo de producto sigue siendo útil para los compradores que necesitan un envase económico, familiar y ampliamente disponible. Las bolsas de arroz de grado alimentario en India y Vietnam, y las bolsas de cemento en China e Indonesia, reflejan esta diversidad de usos. Los sistemas de adquisición y las líneas de llenado existentes también respaldan la demanda continua de sacos tejidos. La gran base instalada limita el ritmo al que las alternativas pueden reemplazarlos.
Los FIBCs son la categoría de producto de más rápido crecimiento, registrando una CAGR del 7,2% hasta 2032, a medida que los usuarios industriales migran hacia el manejo mecanizado a granel. Los procesadores de productos químicos, farmacéuticos y alimentarios utilizan estos contenedores para polvos, gránulos y pellets que requieren un movimiento controlado en cargas más grandes. Los diseños incluyen bolsas deflectoras de forma estable, bolsas ventiladas para productos frescos, y contenedores Tipo C y Tipo D para aplicaciones químicas sensibles. Rishi FIBC Japan inició las ventas comerciales de la Bolsa Fusion en noviembre de 2026, un FIBC sin costuras que utiliza unión por fusión térmica y reduce los riesgos de contaminación en las zonas de contacto con el producto. El yute y el embalaje de fibra natural mantienen el apoyo de políticas en India y Bangladesh, mientras que las bolsas de malla atienden los crecientes requisitos de productos frescos. Los productos no tejidos y de protección en tránsito también satisfacen las necesidades de comercio electrónico y logística especializada dentro del mercado de textiles técnicos para embalaje en Asia-Pacífico.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Polipropileno Sostiene la Principal Base de ProducciónEl polipropileno representó el 54,0% del tamaño del mercado de textiles técnicos para embalaje en Asia-Pacífico en 2026, totalizando 5.335,2 millones de USD. Su resistencia, resistencia química, bajo costo y facilidad de procesamiento lo convierten en el insumo estándar para muchos sacos tejidos y FIBCs. China, India y el Sudeste Asiático cuentan con sistemas de producción establecidos para rafia de polipropileno y grados relacionados. Estos sistemas respaldan la extrusión de cinta, el tejido circular, la laminación y la conversión a escala. El polipropileno también se utiliza en no tejidos hilados por adhesión y otros formatos de embalaje especiales. Su extensa base instalada ofrece a los compradores disponibilidad confiable de material en toda la región.
Las fibras celulósicas regeneradas son la categoría de material de más rápido crecimiento, registrando una CAGR del 7,8% hasta 2032, porque los compradores buscan opciones de fibra natural para el embalaje de alimentos y productos frescos. Los requisitos de sostenibilidad en el contacto con alimentos y el interés del comercio minorista en alternativas a los sacos sintéticos respaldan esta tendencia. El poliéster sigue siendo relevante en productos de envoltura y protección en tránsito que requieren resistencia a los rayos UV y estabilidad dimensional. El polietileno se utiliza en productos agrícolas sensibles a la humedad, incluidos sacos que necesitan barreras internas para semillas y fertilizantes. El yute y el algodón mantienen su papel en usos obligatorios o especiales, mientras que la poliamida sirve para productos de mayor carga, como los FIBCs Tipo D y los componentes de elevación. Las adquisiciones favorecen cada vez más las estructuras de polipropileno monomaterial que son más fáciles de recuperar dentro del mercado de textiles técnicos para embalaje en Asia-Pacífico.
Por Aplicación de Uso Final:
La Agricultura Sigue Siendo el Mayor Centro de DemandaEl embalaje agrícola y de productos frescos representó el 27,0% de la participación del mercado de textiles técnicos para embalaje en Asia-Pacífico en 2026, equivalente a 2.667,6 millones de USD. Las cadenas de suministro de arroz, trigo, azúcar, fertilizantes y horticultura requieren grandes volúmenes de sacos tejidos y embalajes de malla. India, Bangladesh, Vietnam, Tailandia e Indonesia proporcionan grandes bases de demanda agrícola. Las adquisiciones públicas de fertilizantes y granos alimentarios pueden añadir estabilidad a los volúmenes de pedidos en estos mercados. Las bolsas tejidas tipo leno y ventiladas se utilizan cada vez más para frutas y verduras que necesitan flujo de aire. Las cadenas de suministro del comercio minorista moderno en China, Corea del Sur, Japón y Australia están fortaleciendo la demanda de embalajes que favorecen la frescura y la visibilidad del producto.
Los productos farmacéuticos y de atención médica son la aplicación de uso final de más rápido crecimiento, registrando una CAGR del 7,4% hasta 2032. India y China están expandiendo la fabricación farmacéutica y elevando los requisitos de calidad de los materiales de embalaje. El anexo de materiales de embalaje farmacéutico de China orienta a los fabricantes hacia prácticas de gestión de calidad más sólidas y proveedores certificados. El procesamiento de alimentos y bebidas es otro gran grupo de clientes, especialmente para granos, harina, azúcar y alimentación animal. Los productos químicos, petroquímicos, fertilizantes, materiales de construcción y minerales mantienen una demanda estable de contenedores a granel especializados. La demanda del comercio minorista y el comercio electrónico respalda las bolsas no tejidas y los portadores tejidos impresos, particularmente en India y China.

Análisis Geográfico
China
China representó el 30,0% de la participación del mercado de textiles técnicos para embalaje en Asia-Pacífico en 2026, totalizando 2.964 millones de USD. Combina una gran base doméstica para embalaje de poliolefina tejida con un importante papel exportador en el sur y el sudeste de Asia. Los clústeres de producción en Guangdong, Shandong y Jiangsu respaldan el tejido circular, la laminación BOPP y la impresión de alta definición. Los productores están migrando hacia FIBCs de grado alimentario y farmacéutico, diseños antiestáticos y bolsas tejidas laminadas con impresión de mayor valor. El Ministerio de Seguridad Alimentaria y Farmacéutica de Corea del Sur actualizó las normas de contacto con alimentos en marzo de 2026, lo que afecta a los proveedores de bolsas tejidas de polipropileno para alimentos en China e India. La influencia regulatoria alienta a los exportadores a mejorar las pruebas de materiales y la documentación. La sobrecapacidad en sacos básicos sigue presionando los precios y empujando a muchos fabricantes hacia productos específicos por aplicación.
India
India es la geografía de más rápido crecimiento, con una CAGR proyectada del 7,20% de 2027 a 2032. El país combina un papel exportador importante en FIBCs con una demanda doméstica creciente de embalaje a granel de grado alimentario y farmacéutico. India registró un superávit comercial en textiles técnicos de INR 3.420,20 crore en el ejercicio fiscal 2025-26, mientras que las exportaciones de textiles técnicos alcanzaron INR 29.217,60 crore (3,12 mil millones de USD). Las bolsas FIBC, eslingas, cuerdas, gasas y toallitas representaron alrededor del 60% del valor de exportación de textiles técnicos de abril a octubre de 2025. Las normas de embalaje de la FSSAI y la inversión industrial vinculada a la producción respaldan una mayor demanda de embalaje tejido calificado. Los productores de embalaje de India pueden utilizar controles de seguridad alimentaria, capacidad de sala limpia y certificación de exportación para atender a clientes más exigentes. Bangladesh continúa suministrando embalaje de yute a los flujos de materias primas regionales, lo que sostiene el comercio transfronterizo de fibra natural.
Mercados Restantes de Asia-Pacífico
Japón y Corea del Sur son mercados de alto valor donde el cumplimiento del contacto con alimentos, la compatibilidad con la automatización y la documentación de sostenibilidad son requisitos de compra fundamentales. Los estándares GS1 respaldan la trazabilidad en la distribución de alimentos, incluida la identificación de productos y el intercambio de datos a lo largo de las cadenas de suministro. Vietnam está añadiendo producción y demanda doméstica a través del desarrollo industrial en sus corredores del norte. Tailandia se beneficia de las exportaciones agroindustriales, mientras que Indonesia y Bangladesh combinan producción competitiva en costos con una demanda agrícola sustancial. Australia tiene requisitos premium y un fuerte escrutinio de sostenibilidad, mientras que Taiwán apoya a la región a través de maquinaria y capacidades de hilado especial. El objetivo de Malasia de reciclar el 100% del embalaje plástico para 2030 añade una señal de política para la selección de materiales en la región. Estos mercados crean oportunidades variadas para los proveedores de textiles técnicos que pueden cumplir con las especificaciones locales de cumplimiento y de clientes.[3]
Panorama Competitivo
Concentración del Mercado
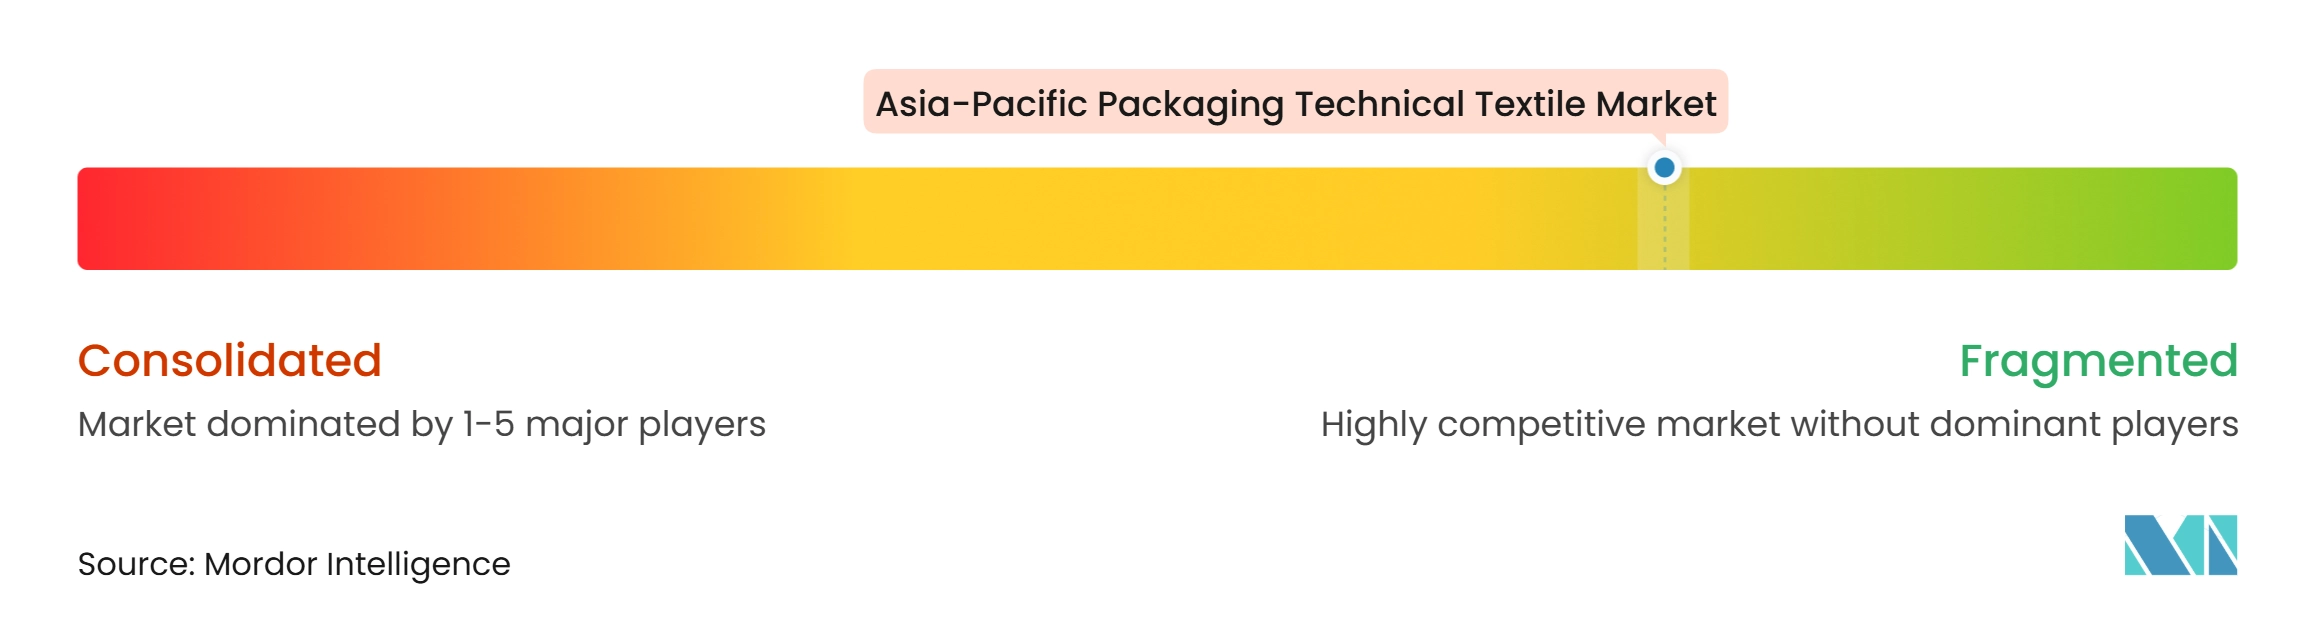
El mercado de textiles técnicos para embalaje en Asia-Pacífico está fragmentado porque ningún productor individual controla la mayoría de la producción regional. La fabricación de sacos básicos tiene requisitos de entrada relativamente accesibles, mientras que el embalaje de grado alimentario, farmacéutico y de materiales peligrosos requiere controles de proceso más rigurosos. Los proveedores de materias primas de China y el Sudeste Asiático compiten en escala, precio y proximidad a los clientes locales. Los exportadores con sede en India pueden diferenciarse a través de la producción en sala limpia, la certificación y los programas establecidos de calificación de clientes. Esto crea una separación clara entre los productos básicos de alto volumen y los contenedores técnicos premium. La competencia es, por tanto, más intensa donde los proveedores ofrecen productos básicos de embalaje de polipropileno similares.
La mayor oportunidad regional no es uniforme entre los grupos de productos. Los sacos básicos continúan atendiendo usos agrícolas y de construcción de alto volumen. Los proveedores que añaden conversión controlada, revestimientos más resistentes, trazabilidad o protección electrostática pueden abordar aplicaciones donde el fallo del producto tiene mayores costos para el cliente. Esto respalda la diferenciación de productos dentro de una base de proveedores que, de otro modo, es sensible al precio. También ayuda a explicar por qué el mismo mercado incluye pequeños convertidores locales y exportadores con calificación global.
Emmbi Industries se ha enfocado en el embalaje a granel con contenido reciclado a través de su marca Reclaim. La empresa declaró que sus FIBCs con contenido reciclado certificado utilizan un 20% de residuos poliméricos posconsumo y posindustriales dentro de su estrategia de materias primas divulgada. También reportó ventas de exportación de INR 341,60 crore para el ejercicio fiscal 2025-26, respaldadas por variantes de FIBC compatibles con automatización. La Bolsa Fusion de Rishi FIBC Japan utiliza unión por fusión térmica sin costuras para eliminar los orificios de costura convencionales en las zonas de contacto con el producto. Estas elecciones de producto abordan necesidades en la logística de alimentos, productos químicos y farmacéuticos. También muestran cómo los proveedores pueden competir a través del rendimiento y el cumplimiento, y no solo en precio. El enfoque de la empresa vincula el uso de materiales reciclados con productos destinados a aplicaciones a granel exigentes. Esto puede ayudar a los compradores a responder a los requisitos de adquisición que consideran cada vez más la recuperabilidad y el contenido reciclado. También muestra el valor comercial de mantener el rendimiento del producto mientras se cambia la mezcla de materias primas.
Líderes de la Industria de Textiles Técnicos para Embalaje en Asia-Pacífico
-
LC Packaging International BV
-
Emmbi Industries Limited
-
Jumbo Bag Limited
-
Taihua Group
-
Berry Global Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos para Embalaje en Asia-Pacífico Empresas cubiertas en este informe
- LC Packaging International BV
- Emmbi Industries Limited
- Jumbo Bag Limited
- Taihua Group
- Berry Global Group, Inc.
- Greif, Inc.
- Conitex Sonoco
- Rishi FIBC Solutions Private Limited
- Umasree Texplast Private Limited
- Packem Umasree Private Limited
- Shankar Packaging Limited
- Global-Pak, Inc.
- Bulk Lift International, LLC
- Halsted Corporation
- Intertape Polymer Group Inc.
- Commercial Syn Bags Limited
- Innoweave Packaging Solutions Private Limited
- Lohia Corp Limited
- Asia Polysacks Company Limited
- Oji Interpack Co., Ltd.
- United Bags, Inc.
- Plastene Group
- Mewar Polytex Limited
Desarrollos recientes de la industria en Mercado de Textiles Técnicos para Embalaje en Asia-Pacífico
- Noviembre de 2026: Rishi FIBC Japan inició las ventas comerciales de la Bolsa Fusion, un FIBC sin costuras que emplea la tecnología patentada de unión por fusión térmica de AmeriGlobe, dirigida a aplicaciones de polvos alimentarios, químicos, de resina y farmacéuticos en Japón. El producto elimina los orificios de costura y el riesgo de contaminación por fragmentos de aguja en las zonas de contacto con el producto, abordando las preocupaciones de calidad del embalaje alimentario y farmacéutico. Su construcción por fusión térmica reemplaza la costura convencional en la zona de contacto. El lanzamiento refleja la atención de los compradores al control de la contaminación en el manejo de materiales farmacéuticos y alimentarios.
- Mayo de 2026: Emmbi Industries Limited anunció a través de una presentación ante la NSE y la BSE que su marca Reclaim de embalaje a granel ecológico utiliza aproximadamente el 20% de materias primas provenientes de residuos poliméricos posconsumo y posindustriales. La empresa presentó esta línea de productos como embalaje a granel con contenido reciclado certificado para clientes de exportación. La divulgación acompañó a los ingresos individuales del ejercicio fiscal 2025-26 de INR 530,52 crore, un incremento del 11,97% interanual. El desarrollo muestra cómo los requisitos de contenido reciclado están volviéndose relevantes incluso para los contenedores a granel industriales.
- Abril de 2025: Amcor Plc completó la adquisición de Berry Global Group, Inc. en una transacción totalmente en acciones, creando una entidad combinada con aproximadamente 77.000 empleados y más de 400 instalaciones de fabricación en más de 40 países. La transacción reunió a dos grandes empresas de embalaje flexible y especializado. Puede afectar el entorno competitivo para las aplicaciones de embalaje premium en Asia-Pacífico. La red combinada tiene una amplia huella manufacturera en los mercados de embalaje globales.
Alcance del Informe del Mercado de Textiles Técnicos para Embalaje en Asia-Pacífico
El Informe del Mercado de Textiles Técnicos para Embalaje en Asia-Pacífico está segmentado por Tipo de Producto (Contenedores Intermedios para Granel Flexibles (FIBCs), Sacos y Bolsas de Poliolefina Tejida, y Más), por Tipo de Material (Polipropileno y Más), por Aplicación de Uso Final (Embalaje Agrícola y de Productos Frescos y Más), y por Geografía (China, India y Más). El Informe Ofrece Tamaño de Mercado y Pronósticos en Valor (USD) para todos los Segmentos Anteriores.
Resumen de la segmentación
| Contenedores Intermedios para Granel Flexibles (FIBCs) | FIBCs a Granel Convencionales |
| FIBCs de Forma Estable y con Deflectores | |
| FIBCs Ventilados | |
| Otros FIBCs Especializados | |
| Sacos y Bolsas de Poliolefina Tejida | |
| Textiles de Embalaje de Yute y Otras Fibras Naturales | Sacos de Yute y Bolsas de Embalaje Terminadas |
| Otros (Arpillera, Tela de Yute, Tela de Embalaje de Fibra Natural, Embalaje Especial) | |
| Textiles de Embalaje de Malla y Red | Bolsas de Embalaje Tejidas Tipo Leno |
| Bolsas de Embalaje Tejidas Tipo Raschel | |
| Redes y Mangas Tubulares de Embalaje Tejido | |
| Otros Productos de Embalaje de Malla Textil | |
| Textiles de Envoltura y Protección en Tránsito | Telas de Envoltura Industrial de Fardos y Mercancías |
| Cubiertas y Envolturas Protectoras de Embalaje Textil | |
| Revestimientos de Contenedores y Telas de Protección de Carga a Base de Textil | |
| Materiales de Envoltura de Palés y Sujeción de Carga a Base de Textil | |
| Mangas, Relleno y Material de Amortiguación de Embalaje Textil | |
| Productos de Embalaje Textil No Tejido y Especial (Bolsas de Compras y Transporte, Bolsas y Sobres de Embalaje Protector, etc.) |
| Polipropileno |
| Polietileno |
| Poliéster |
| Yute |
| Algodón y Otras Fibras Naturales |
| Fibras Celulósicas Regeneradas |
| Poliamida y Otras Fibras Sintéticas Especiales |
| Otros Materiales |
| Embalaje Agrícola y de Productos Frescos | Frutas y Verduras Frescas |
| Semillas y Otras Materias Primas Agrícolas | |
| Procesamiento de Alimentos y Bebidas | Granos Alimentarios, Harina y Azúcar |
| Alimentos Procesados e Ingredientes Alimentarios | |
| Alimentación Animal y Alimentos para Mascotas | |
| Ingredientes para Bebidas y Productos de Infusión | |
| Productos Químicos, Petroquímicos y Fertilizantes | |
| Materiales de Construcción, Minerales y Minería | |
| Productos Farmacéuticos y de Atención Médica | |
| Comercio Minorista, Comercio Electrónico y Bienes de Consumo | |
| Otros Productos y Materiales Industriales |
| China |
| India |
| Japón |
| Corea del Sur |
| Taiwán |
| Indonesia |
| Vietnam |
| Tailandia |
| Bangladesh |
| Australia |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Contenedores Intermedios para Granel Flexibles (FIBCs) | FIBCs a Granel Convencionales |
| FIBCs de Forma Estable y con Deflectores | ||
| FIBCs Ventilados | ||
| Otros FIBCs Especializados | ||
| Sacos y Bolsas de Poliolefina Tejida | ||
| Textiles de Embalaje de Yute y Otras Fibras Naturales | Sacos de Yute y Bolsas de Embalaje Terminadas | |
| Otros (Arpillera, Tela de Yute, Tela de Embalaje de Fibra Natural, Embalaje Especial) | ||
| Textiles de Embalaje de Malla y Red | Bolsas de Embalaje Tejidas Tipo Leno | |
| Bolsas de Embalaje Tejidas Tipo Raschel | ||
| Redes y Mangas Tubulares de Embalaje Tejido | ||
| Otros Productos de Embalaje de Malla Textil | ||
| Textiles de Envoltura y Protección en Tránsito | Telas de Envoltura Industrial de Fardos y Mercancías | |
| Cubiertas y Envolturas Protectoras de Embalaje Textil | ||
| Revestimientos de Contenedores y Telas de Protección de Carga a Base de Textil | ||
| Materiales de Envoltura de Palés y Sujeción de Carga a Base de Textil | ||
| Mangas, Relleno y Material de Amortiguación de Embalaje Textil | ||
| Productos de Embalaje Textil No Tejido y Especial (Bolsas de Compras y Transporte, Bolsas y Sobres de Embalaje Protector, etc.) | ||
| Por Tipo de Material | Polipropileno | |
| Polietileno | ||
| Poliéster | ||
| Yute | ||
| Algodón y Otras Fibras Naturales | ||
| Fibras Celulósicas Regeneradas | ||
| Poliamida y Otras Fibras Sintéticas Especiales | ||
| Otros Materiales | ||
| Por Aplicación de Uso Final | Embalaje Agrícola y de Productos Frescos | Frutas y Verduras Frescas |
| Semillas y Otras Materias Primas Agrícolas | ||
| Procesamiento de Alimentos y Bebidas | Granos Alimentarios, Harina y Azúcar | |
| Alimentos Procesados e Ingredientes Alimentarios | ||
| Alimentación Animal y Alimentos para Mascotas | ||
| Ingredientes para Bebidas y Productos de Infusión | ||
| Productos Químicos, Petroquímicos y Fertilizantes | ||
| Materiales de Construcción, Minerales y Minería | ||
| Productos Farmacéuticos y de Atención Médica | ||
| Comercio Minorista, Comercio Electrónico y Bienes de Consumo | ||
| Otros Productos y Materiales Industriales | ||
| Por Geografía | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Bangladesh | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de textiles técnicos para embalaje en Asia-Pacífico para 2032?
Se proyecta que alcance los 13,56 mil millones de USD para 2032, desde los 10,37 mil millones de USD en 2027, a una CAGR del 5,51%.
¿Qué producto de textiles técnicos para embalaje tiene la mayor participación regional?
Los sacos y bolsas de poliolefina tejida lideran la demanda de productos con una participación del 34,0% en 2026, valorada en 3.359,2 millones de USD.
¿Por qué los FIBCs crecen más rápido que otros productos textiles de embalaje?
Los sistemas automatizados de llenado, descarga y manejo en instalaciones químicas, alimentarias y farmacéuticas están respaldando la adopción de FIBCs.
¿Qué material se utiliza más ampliamente en los textiles técnicos para embalaje en Asia-Pacífico?
El polipropileno tiene una participación del 54,0% en 2026, valorada en 5.335,2 millones de USD, porque combina resistencia, resistencia química y procesabilidad.
¿Qué aplicación de uso final tiene la mayor demanda de textiles técnicos para embalaje?
El embalaje agrícola y de productos frescos lidera con una participación del 27,0% en 2026, equivalente a 2.667,6 millones de USD.
¿Qué país está creciendo más rápido en textiles técnicos para embalaje en Asia-Pacífico?
India es la geografía de más rápido crecimiento, con una CAGR proyectada del 7,20% de 2027 a 2032.