
アジア太平洋地域パッケージング産業用テキスタイル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
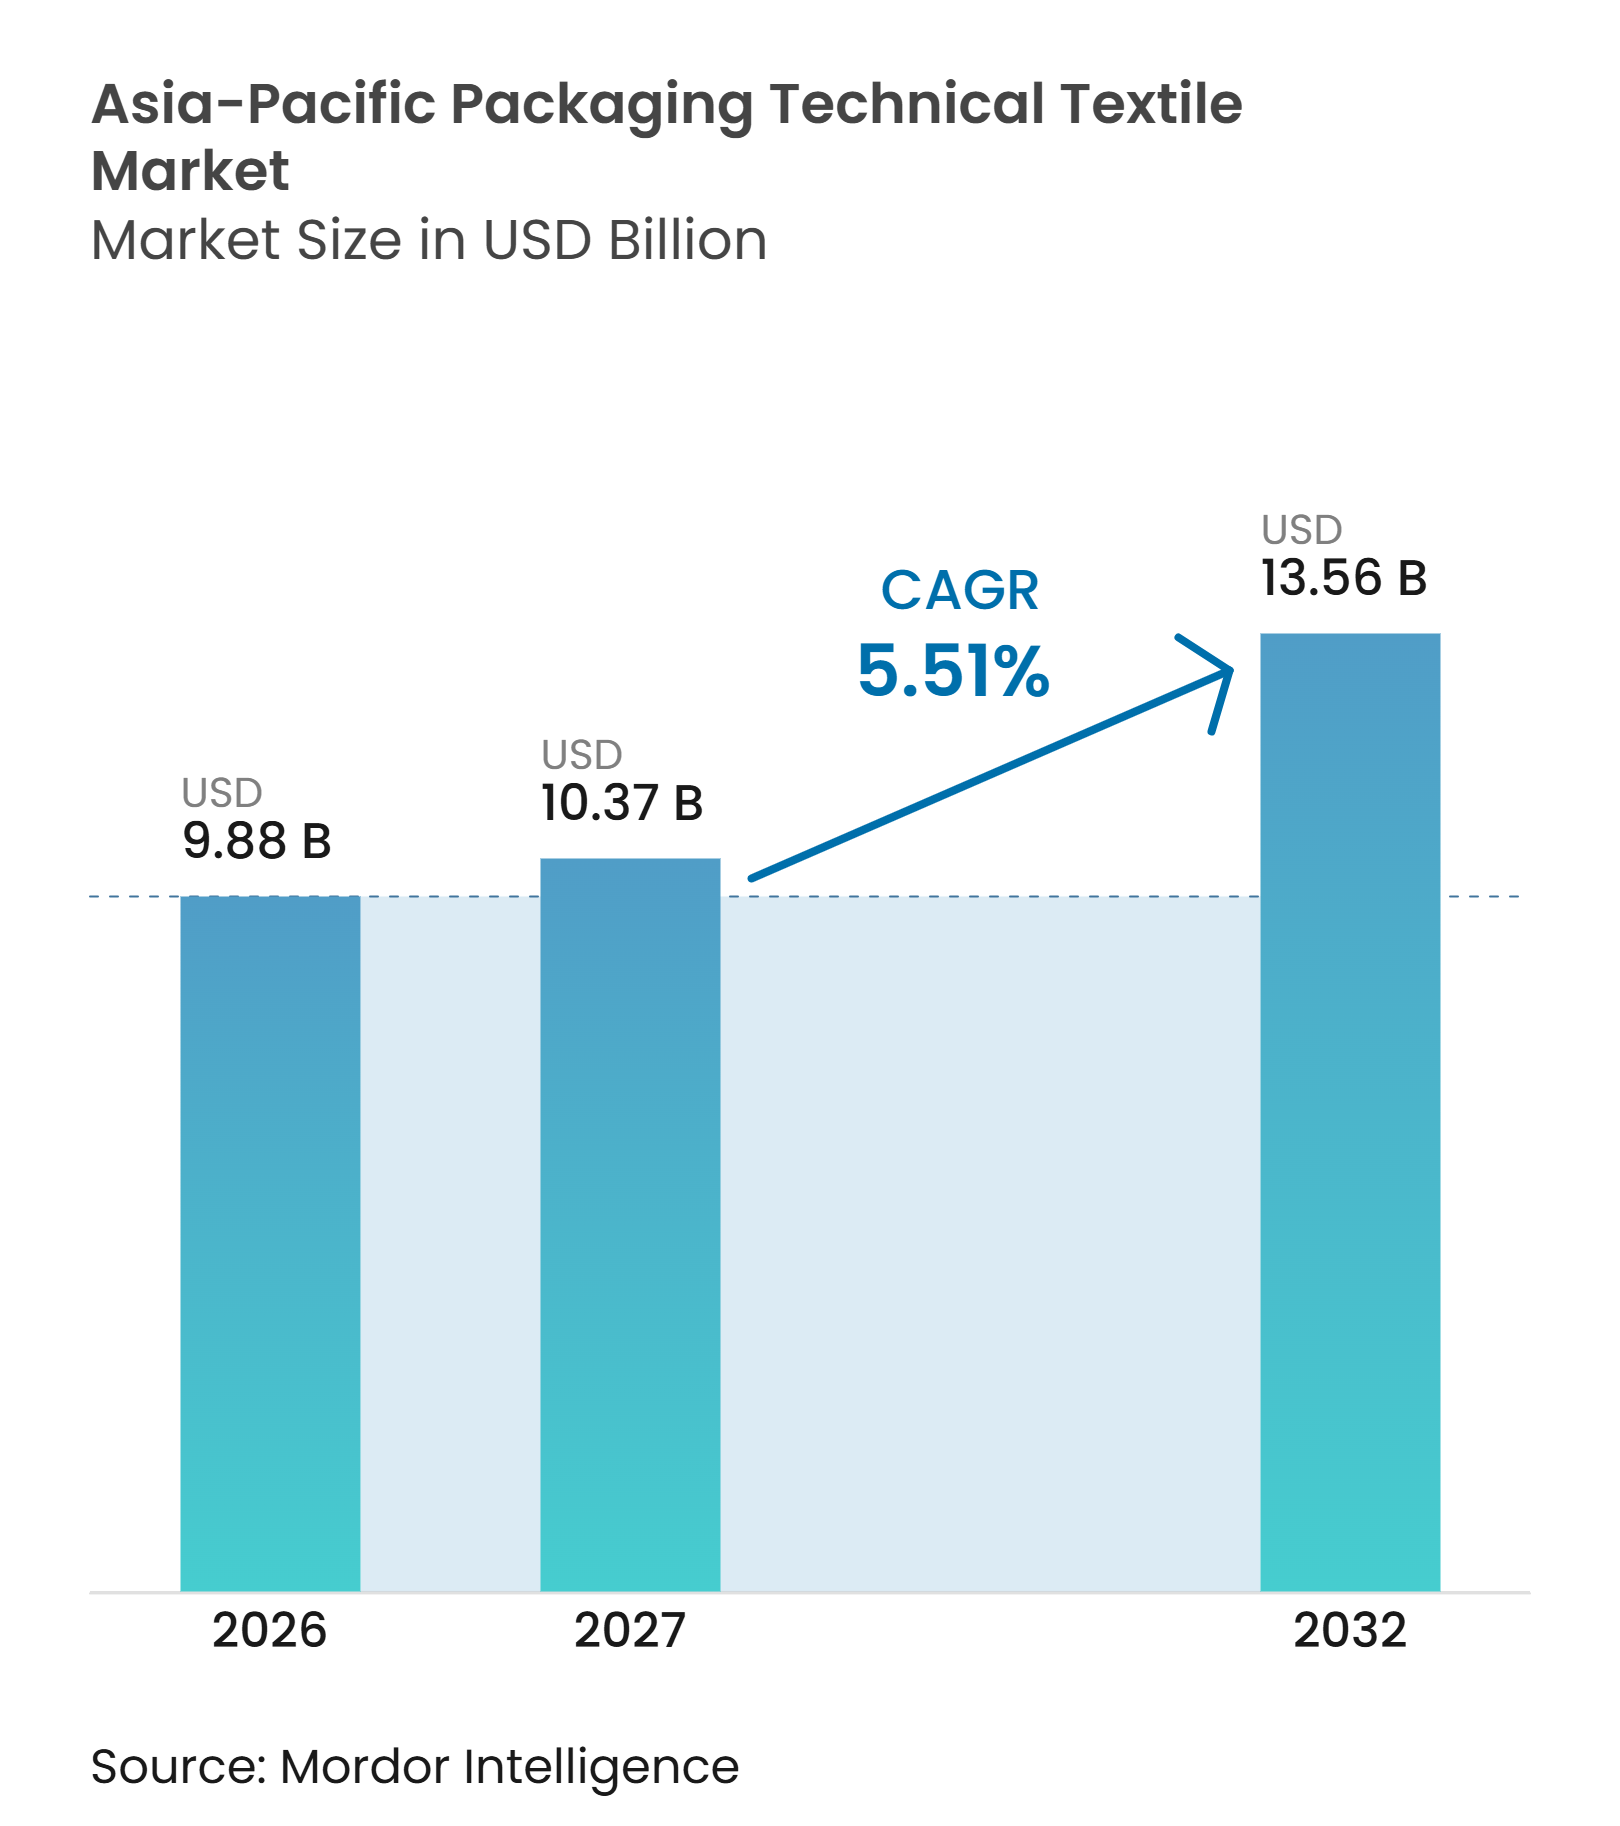
| 基準年の市場規模 (2026) | 9.88 十億米ドル |
| 市場規模 (2027) | 10.37 十億米ドル |
| 市場規模 (2032) | 13.56 十億米ドル |
| 成長率 (2027 - 2032) | 5.51 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域パッケージング産業用テキスタイル市場分析
アジア太平洋地域パッケージング産業用テキスタイル市場規模は、2026年に9.88 ビリオン 米ドル、2027年に10.37 ビリオン 米ドルと予測され、2027年から2032年にかけて5.51%のCAGRで成長し、2032年までに13.56 ビリオン 米ドルに達する見込みです。
アジア太平洋地域パッケージング産業用テキスタイル市場は、同地域の大規模な製造基盤と工業・農業輸出における役割から恩恵を受けています。需要の中心は、ポリプロピレン製織り袋、フレキシブル中間バルクコンテナ、ジュート袋、メッシュ生鮮農産物袋、および特殊不織布です。産業ユーザーは、自動充填・排出・搬送システムに対応した大型コンテへの移行を進めています。食品、化学品、医薬品の購買担当者も、正式な安全性とトレーサビリティ要件を満たす包装材に対してより高い価値を置くようになっています。この変化は、試験済み素材、クリーンな生産環境、および信頼性の高いサプライネットワークを持つコンバーターに有利に働きます。
レポートの主要ポイント
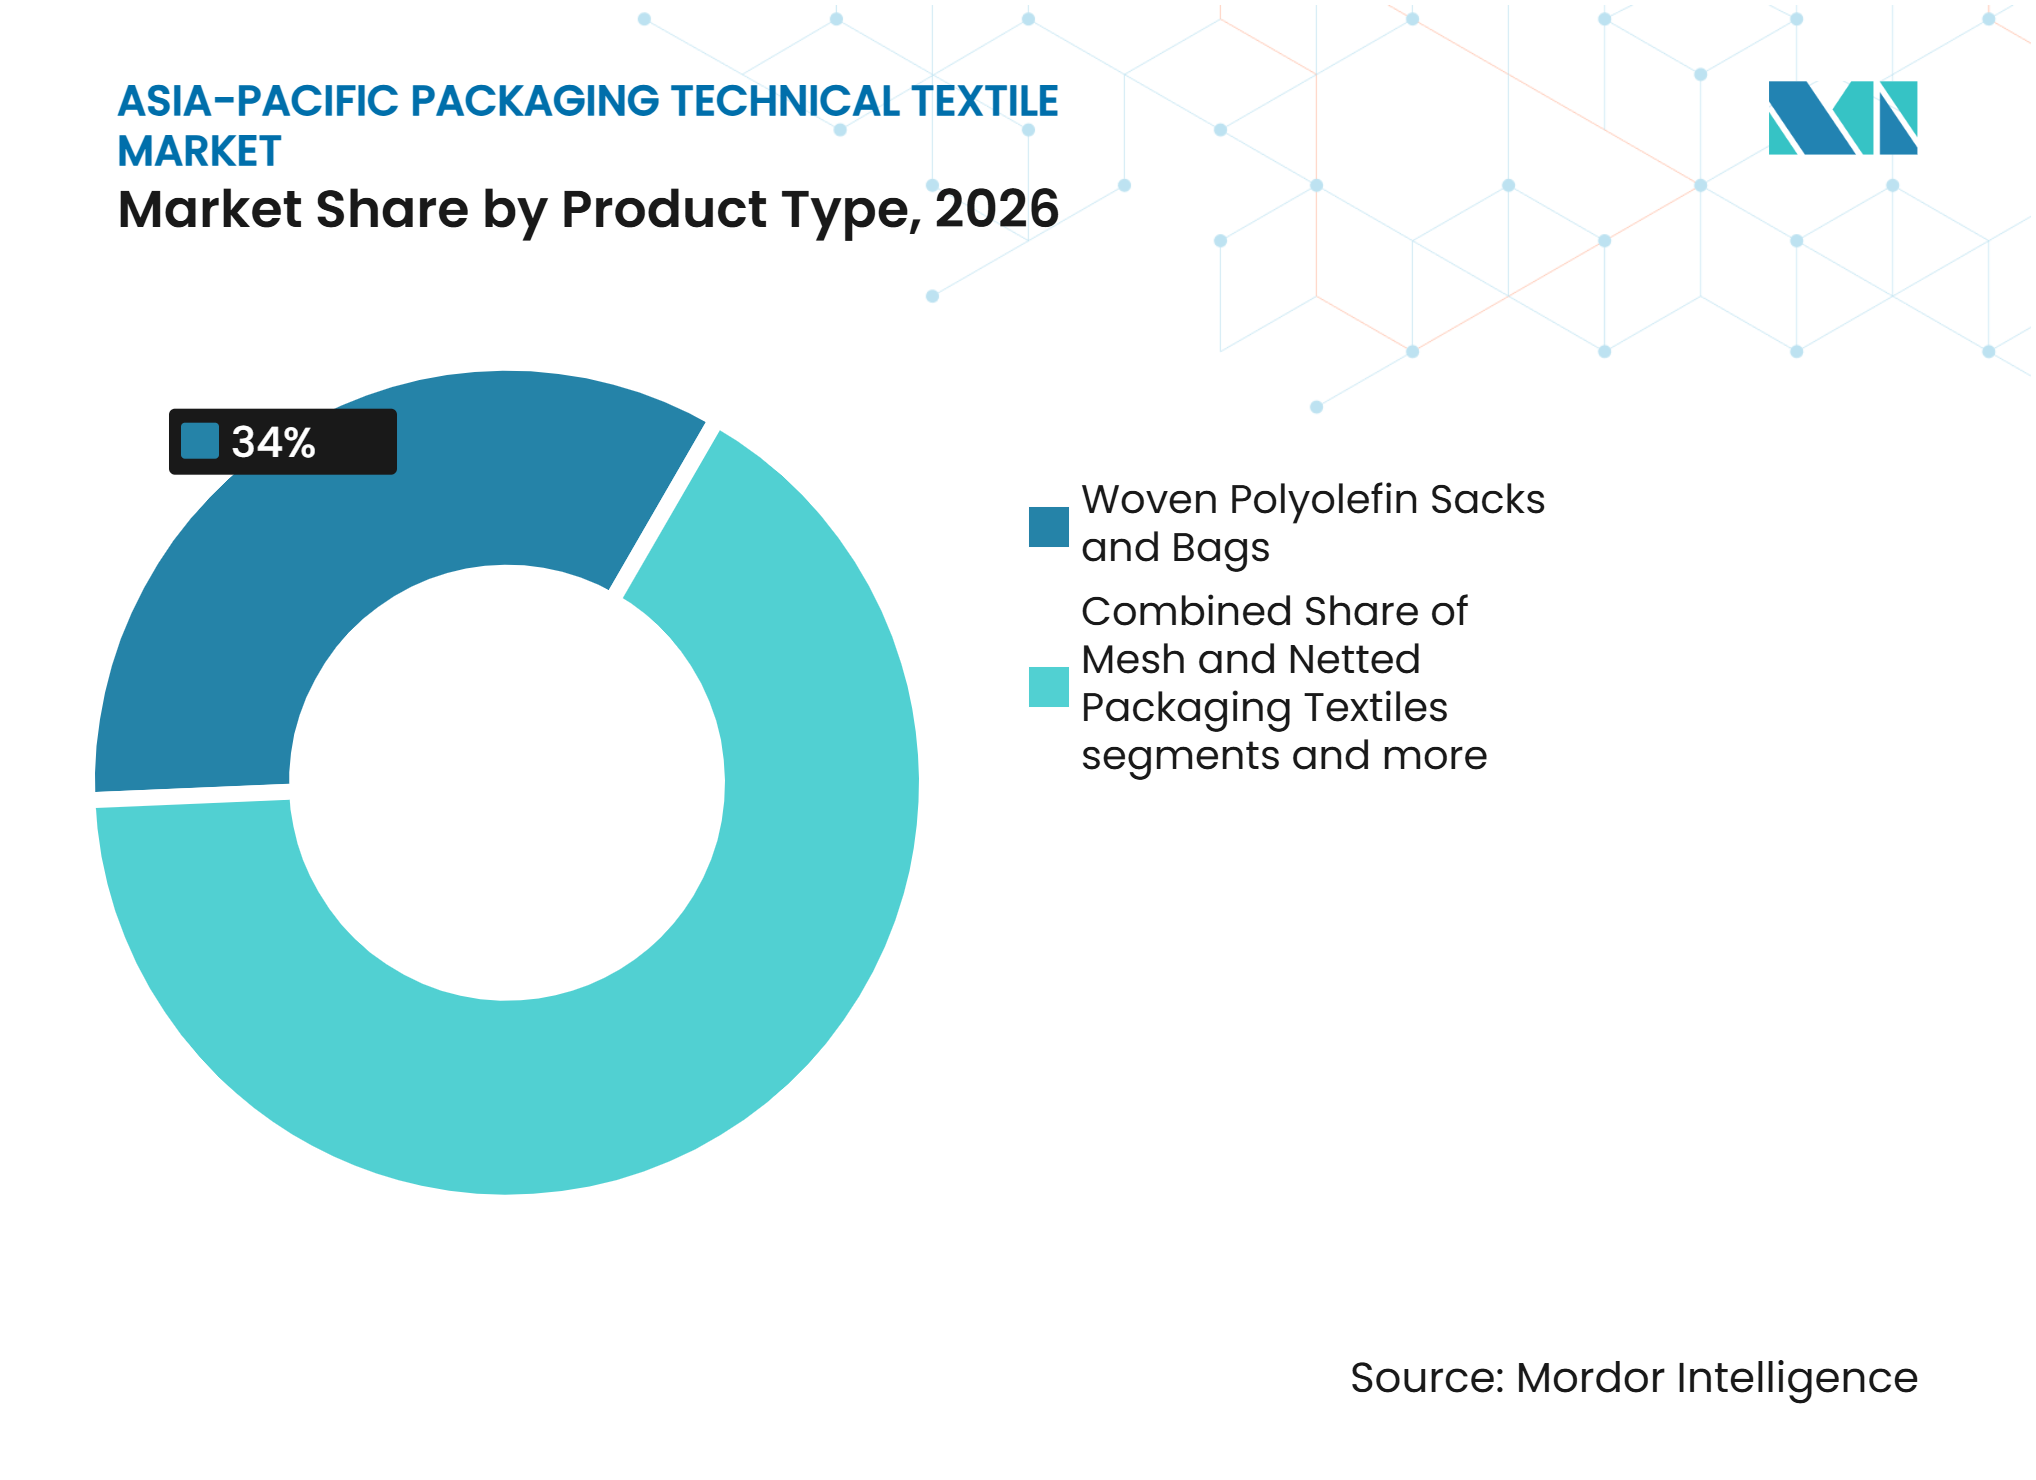
- 製品タイプ別では、織りポリオレフィン袋・バッグが2026年のアジア太平洋地域パッケージング産業用テキスタイル市場シェアの34.0%を占め、フレキシブル中間バルクコンテナ(FIBC)は2032年までに7.2%のCAGRを記録し、最も成長の速い製品カテゴリーになると予測されています。
- 素材タイプ別では、ポリプロピレンが2026年のアジア太平洋地域パッケージング産業用テキスタイル市場規模の54.0%を占め、再生セルロース系繊維は2032年までに7.8%のCAGRを記録し、最も成長の速い素材カテゴリーになると予測されています。
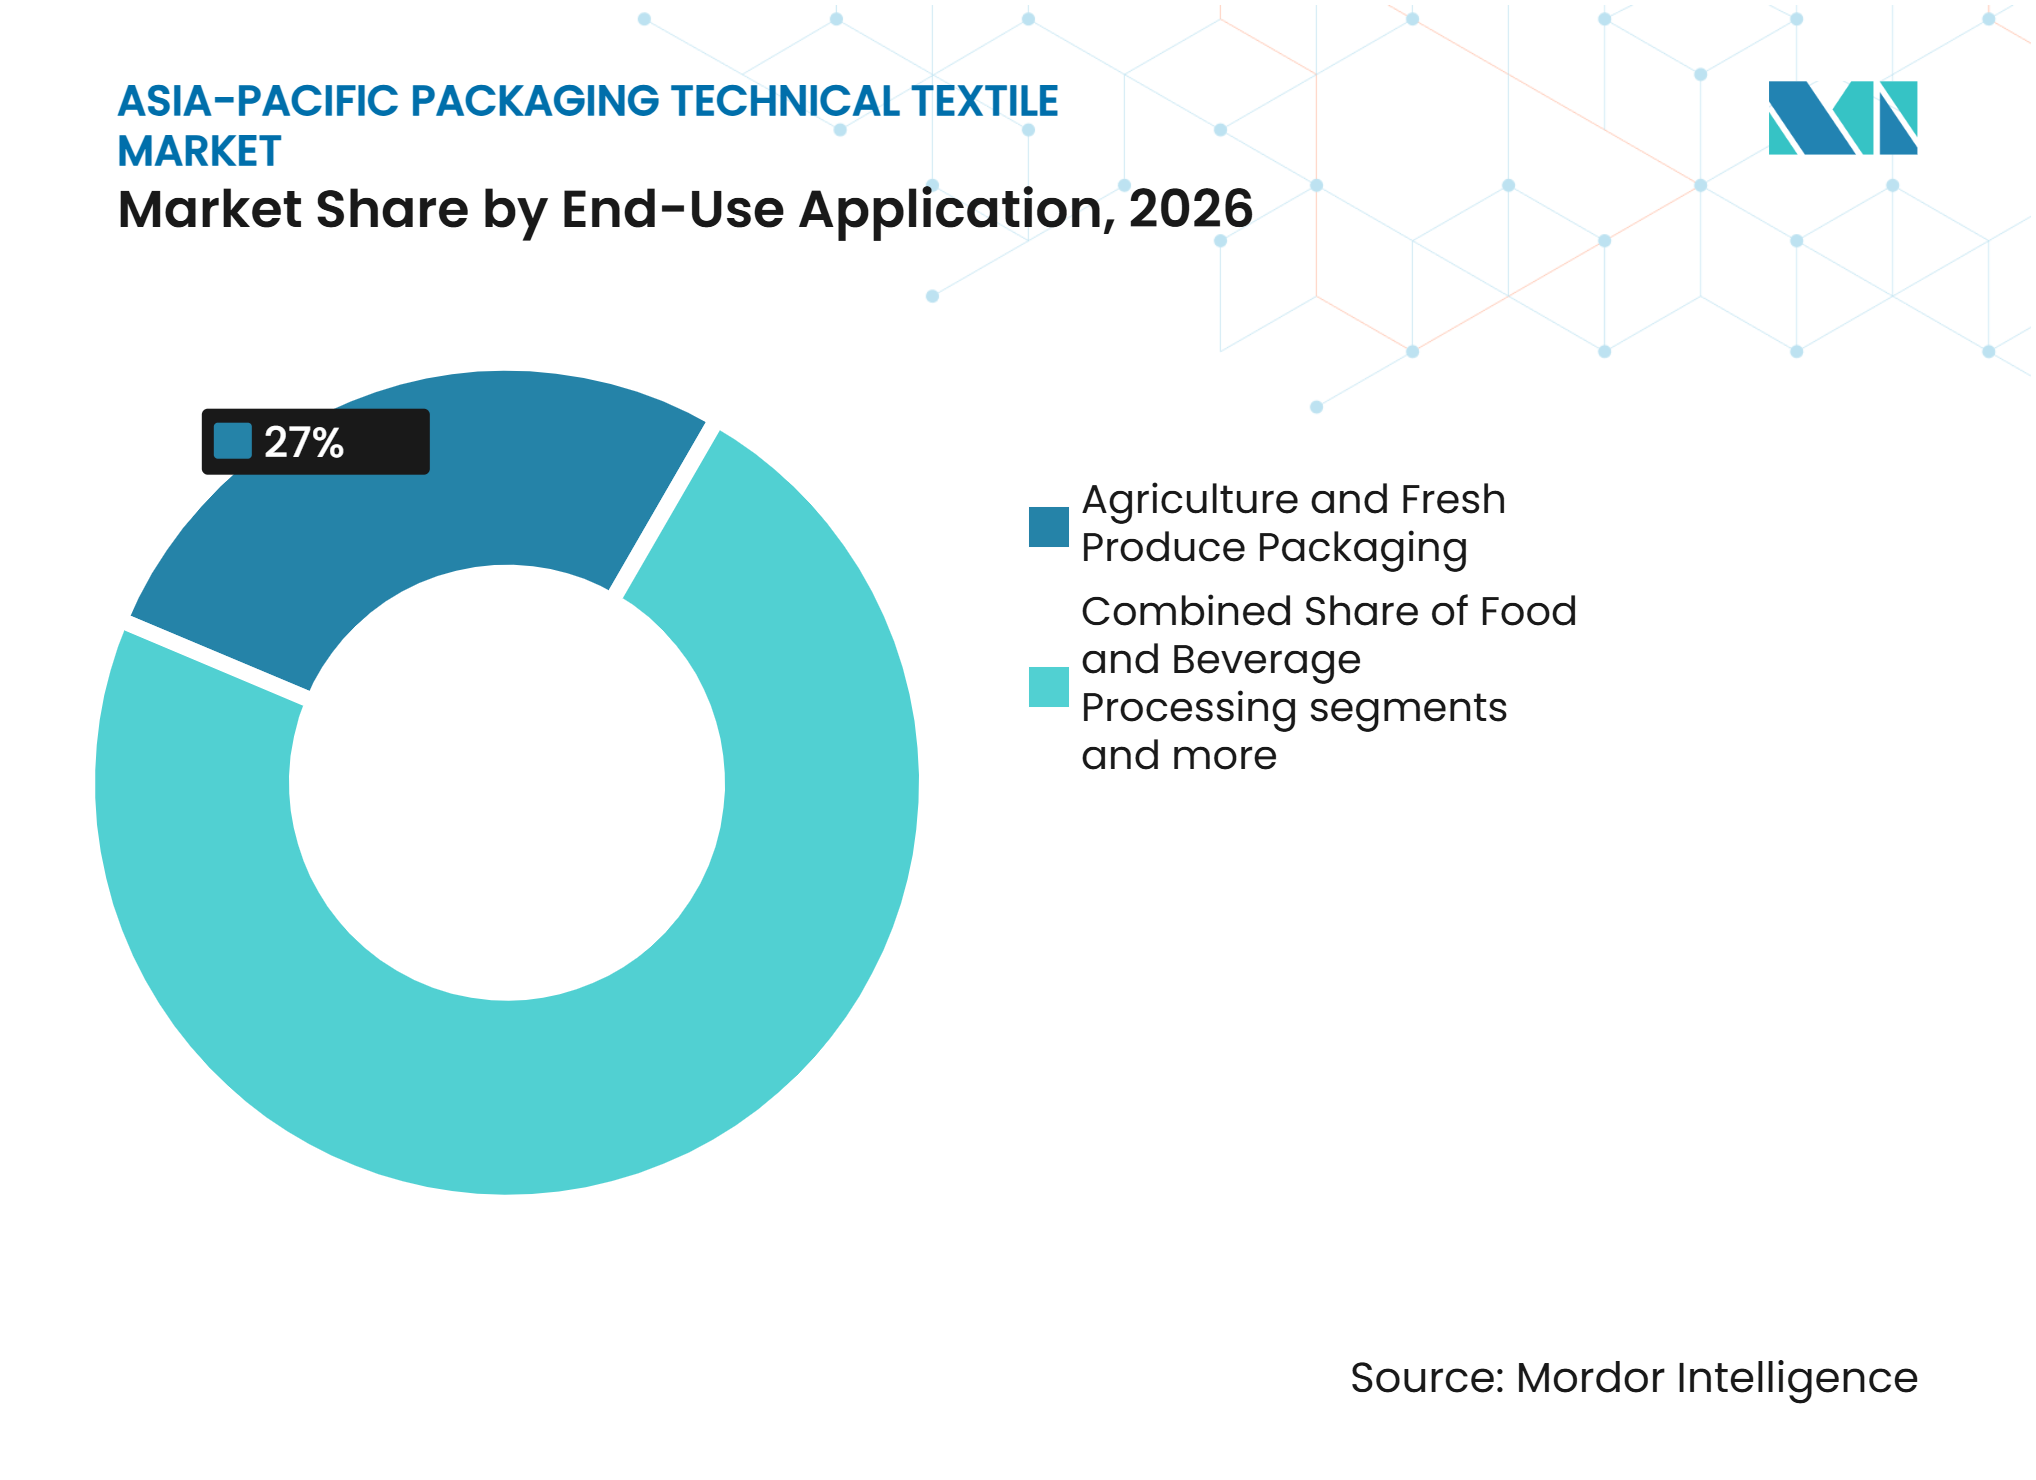
- 最終用途アプリケーション別では、農業・生鮮農産物包装が2026年のアジア太平洋地域パッケージング産業用テキスタイル市場シェアの27.0%を占め、医薬品・ヘルスケア製品は2032年までに7.4%のCAGRを記録し、最も成長の速い最終用途アプリケーションになると予測されています。
- 地域別では、中国が2026年の市場規模の30%を占め、インドは2032年までに7.2%のCAGRを記録し、最も成長の速い市場になると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 工業化とバルク輸出の成長 | +2.1% | アジア太平洋地域全体、特にインド、中国、ベトナム、インドネシアにおける中核需要 | 中期(2〜4年) |
| 小型袋からFIBCおよび機械化ハンドリングへの移行 | +1.8% | 中国、インド、東南アジア | 中期(2〜4年) |
| 食品・農薬・医薬品グレード認定 | +1.2% | インド、中国、韓国、日本、およびグローバル輸出フロー | 長期(4年以上) |
| 中国プラスワン包装製造の多様化 | +1.0% | ベトナム、バングラデシュ、インドネシア、タイ | 短期(2年以内) |
| 循環型・再生材料含有包装要件 | +0.8% | 日本、韓国、オーストラリア、東南アジア | 長期(4年以上) |
| バルク輸送向けトラック・アンド・トレース要件 | +0.5% | アジア太平洋地域全体、特に中国、日本、韓国における先進的な導入 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
工業化とバルク輸出の成長
南アジアおよび東南アジア全域での産業拡大により、原材料や完成品をより大きな積載量で輸送できるコンテナへの需要が高まっています。インドの生産連動型インセンティブ制度は14の戦略的セクターにわたる申請を承認しており、2026年6月時点での累計実績投資額はINR 2.58 ラク クロール(27.60 ビリオン 米ドル)を超えています。化学品、医薬品、食品加工、その他の支援対象活動では、国内外の物流に信頼性の高い袋やバルクコンテナが必要です。したがって、アジア太平洋地域パッケージング産業用テキスタイル市場は、産業拠点が処理能力を増強し、定期的な材料フローを増加させることで恩恵を受けます。輸出品目も半加工品や完成品へと移行しており、基本的な商品袋よりも管理された包装が必要です。認定食品グレードおよびUN承認コンテナは、より強力な品質管理を必要とし、より高い単価を実現できるため、コンバーターの収益を向上させることができます。[1]
小型袋からFIBCおよび機械化ハンドリングへの移行
自動充填・排出システムにより、化学品、鉱物、食品、医薬品施設全体でFIBCの使用が増加しています。これらのシステムはより大きな積載量向けに設計されており、従来の小型フォーマット袋ほど効率的には機能しません。Emmbi Industriesは、自動化対応FIBCを製品ラインナップに含め、FY2025-26の輸出売上高がINR 341.60 クロール(36.63 ミリオン 米ドル)と前年比27.26%増を報告しました。形状安定型バッフルバッグおよび関連デザインは、安定した搬送、ラッキング、ハンドリングをサポートします。受入工場がFIBC排出設備を導入すると、接続された処理業者も材料を効率的に移動させるために互換性のあるシステムを必要とすることが多くなります。この設備連携により、アジア太平洋地域パッケージング産業用テキスタイル市場の産業サプライチェーン全体でFIBCの継続的な採用が支えられています。
食品・農薬・医薬品グレード認定
食品および医薬品包装規制により、より多くのバルク包装サプライヤーにとって正式な認定が基本要件となっています。2025年3月28日に改正されたインドの包装規制は、食品に直接接触するプラスチックの移行限界値を強化しています。中国の医薬品包装材料附属書は2026年1月1日に発効し、製造業者に対して品質システム、サプライヤー監査、および文書化された変更管理を義務付けています。ISO 22002-4:2025は、包装製造施設に対する食品安全前提条件プログラム要件を定めています。これらの規制は、試験、クリーンルーム、または文書化能力を持たない基本的なコンバーターの市場参入コストを引き上げます。また、アジア太平洋地域パッケージング産業用テキスタイル市場全体で食品、農薬、医薬品顧客にサービスを提供する既存サプライヤーの地位を強化します。
中国プラスワン包装製造の多様化
製造の多様化により、ベトナム、タイ、インドネシア、バングラデシュ、マレーシアにおけるパッケージング産業用テキスタイルの新たな需要拠点が生まれています。新しい生産工場では、入荷材料と出荷品のために織り袋、FIBC、および特殊包装が必要です。2025年上半期、ペナンでは中国系企業からRM 1.85 ビリオン(0.27 ミリオン 米ドル)の製造投資承認が記録されました。工場の移転により、現地の包装供給がまだ発展途上にある期間も生じます。したがって、現地コンバーターネットワークが形成される間、インドおよび中国の既存サプライヤーからの輸入需要は引き続き高水準を維持する可能性があります。このパターンは、既存の輸出業者を即座に置き換えることなく、アジア太平洋地域パッケージング産業用テキスタイル市場の地理的機会を広げます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリプロピレン樹脂およびエネルギーコストの変動 | -0.8% | 東南アジアおよび南アジア、特に輸入依存市場 | 短期(2年以内) |
| 断片化した回収・リサイクルインフラ | -0.7% | ASEAN、特にインドネシア、ベトナム、フィリピン | 長期(4年以上) |
| 国境を越えた試験および食品接触コンプライアンスコスト | -0.4% | アジア太平洋地域全体、特にインド、中国、韓国 | 中期(2〜4年) |
| サイロ、リジッドIBC、紙ベース包装による代替 | -0.4% | 日本およびオーストラリア、韓国および中国での新興利用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリプロピレン樹脂およびエネルギーコストの変動
ポリプロピレン樹脂は織り袋およびFIBCの主要原料であり続けており、コンバーターは原料およびエネルギー価格変動にさらされています。OECDは、商品ポリマーコストの変動を、輸入依存型ASEAN経済における包装コンバーターにとって持続的な課題として特定しています。東南アジアの生産業者は、樹脂コストが顧客への請求価格よりも速く上昇した場合、マージン圧力に直面する可能性があります。農業および化学品の顧客も、自社の原料コストが増加した場合に購入量を減らすことがあります。これにより、小規模コンバーターの数量と収益性の両方に圧力がかかります。アジア太平洋地域パッケージング産業用テキスタイル市場は、現地ポリマー供給が限られており、コンバーターが輸入樹脂に大きく依存している地域で最も影響を受けます。[2]
断片化した回収・リサイクルインフラ
再生材料含有および回収要件は、多くのASEAN市場において回収・リサイクル能力よりも速く進展しています。ベトナムの政令110/2026/ND-CPは、生産者および輸入業者に対し、複数の包装材料の指定された割合をリサイクルするか、ベトナム環境保護基金への財政的拠出を行うことを義務付けています。フィリピンは共和国法第11898号に基づき、大企業に対して2026年12月までにプラスチック包装フットプリントの60%、2027年には70%を回収またはオフセットすることを義務付けています。OECDは、日本と韓国が包装EPRシステムを確立している一方、いくつかのASEAN市場は実施の初期段階にとどまっていることを明らかにしました。したがって、生産者は検証済みの再生原料への一貫したアクセスなしに、より高いコンプライアンスコストに直面する可能性があります。これにより、アジア太平洋地域パッケージング産業用テキスタイル市場にサービスを提供するコンバーターの投資判断が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
織り袋が規模を維持しながらFIBCが拡大織りポリオレフィン袋・バッグは2026年のアジア太平洋地域パッケージング産業用テキスタイル市場シェアの34.0%を占めました。穀物、セメント、肥料、砂糖、工業用鉱物への使用により、主要商品フロー全体で需要が広範に維持されています。この製品タイプは、経済的で使い慣れた、広く入手可能な包装を必要とする購買担当者にとって引き続き有用です。インドとベトナムの食品グレード米袋、中国とインドネシアのセメント袋は、この幅広い用途を反映しています。既存の調達システムと充填ラインも、織り袋への継続的な需要を支えています。大規模な既存設備基盤により、代替品が置き換えるペースは制限されています。
FIBCは最も成長の速い製品カテゴリーであり、産業ユーザーが機械化バルクハンドリングへ移行するにつれて2032年までに7.2%のCAGRを記録しています。化学品、医薬品、食品処理業者は、より大きな積載量で制御された移動が必要な粉末、顆粒、ペレットにこれらのコンテナを使用しています。デザインには、形状安定型バッフルバッグ、通気性生鮮農産物袋、および敏感な化学品用途向けのタイプCおよびタイプDコンテナが含まれます。Rishi FIBC Japanは2026年11月にフュージョンバッグの商業販売を開始しました。これは熱融着接合を使用し、製品接触部位における汚染リスクを低減するステッチフリーFIBCです。ジュートおよび天然繊維包装はインドとバングラデシュで政策的支持を維持しており、メッシュ袋は増大する生鮮農産物要件に対応しています。不織布および輸送保護製品も、アジア太平洋地域パッケージング産業用テキスタイル市場内のeコマースおよび特殊物流ニーズをサポートしています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
ポリプロピレンが主要生産基盤を支えるポリプロピレンは2026年のアジア太平洋地域パッケージング産業用テキスタイル市場規模の54.0%を占め、総額5.3352 ビリオン 米ドルとなりました。その強度、耐薬品性、低コスト、および加工のしやすさにより、多くの織り袋およびFIBCの標準原料となっています。中国、インド、東南アジアでは、ポリプロピレンラフィアおよび関連グレードの確立した生産システムが整備されています。これらのシステムは、テープ押出、円形織り、ラミネート加工、および大規模なコンバージョンをサポートしています。ポリプロピレンはスパンボンド不織布やその他の特殊包装フォーマットにも使用されています。その広範な既存設備基盤により、購買担当者は地域全体で信頼性の高い材料供給を確保できます。
再生セルロース系繊維は最も成長の速い素材カテゴリーであり、購買担当者が食品および生鮮農産物包装向けの天然繊維オプションを求めているため、2032年までに7.8%のCAGRを記録しています。食品接触持続可能性要件と合成袋の代替品に対する小売業の関心がこの方向性を支えています。ポリエステルは、UV耐性と寸法安定性が必要なラッピングおよび輸送保護製品において引き続き重要です。ポリエチレンは、種子や肥料用の内部バリアが必要な袋を含む、水分に敏感な農業製品に使用されています。ジュートと綿は義務的または特殊用途での役割を維持しており、ポリアミドはタイプDFIBCや吊り上げ部品などの高負荷製品に使用されています。調達は、アジア太平洋地域パッージング産業用テキスタイル市場内での回収が容易なモノマテリアルポリプロピレン構造をますます優先するようになっています。
最終用途アプリケーション別:
農業が最大の需要センターとして維持農業・生鮮農産物包装は2026年のアジア太平洋地域パッケージング産業用テキスタイル市場シェアの27.0%を占め、2.6676 ビリオン 米ドルに相当します。米、小麦、砂糖、肥料、園芸サプライチェーンでは、大量の織り袋とメッシュ包装が必要です。インド、バングラデシュ、ベトナム、タイ、インドネシアは大規模な農業需要基盤を提供しています。肥料や食用穀物の公共調達は、これらの市場での発注量に安定性をもたらす可能性があります。レノ織りおよび通気性袋は、気流が必要な果物や野菜にますます使用されています。中国、韓国、日本、オーストラリアの近代的な小売サプライチェーンは、鮮度と製品視認性をサポートする包装への需要を強化しています。
医薬品・ヘルスケア製品は最も成長の速い最終用途アプリケーションであり、2032年までに7.4%のCAGRを記録しています。インドと中国は医薬品製造を拡大し、包装材料品質への要件を高めています。中国の医薬品包装材料附属書は、製造業者に対してより強力な品質管理慣行と認定サプライヤーへの移行を指示しています。食品・飲料加工は、特に穀物、小麦粉、砂糖、飼料において、もう一つの大きな顧客グループです。化学品、石油化学品、肥料、建設材料、鉱物は、特殊バルクコンテナへの安定した需要を維持しています。小売・eコマース需要は、特にインドと中国において、不織布バッグおよび印刷済み織りキャリアをサポートしています。

地域分析
中国
中国は2026年のアジア太平洋地域パッケージング産業用テキスタイル市場シェアの30.0%を占め、総額2.964 ビリオン 米ドルとなりました。同国は、織りポリオレフィン包装の大規模な国内基盤と、南アジアおよび東南アジア全域での重要な輸出役割を兼ね備えています。広東省、山東省、江蘇省の生産クラスターは、円形織り、BOPPラミネート加工、および高精細印刷をサポートしています。生産業者は、食品グレードおよび医薬品グレードのFIBC、帯電防止設計、および高付加価値印刷を施したラミネート織り袋へと移行しています。韓国の食品医薬品安全処は2026年3月に食品接触基準を更新しており、これは中国とインドのポリプロピレン製食品用織り袋のサプライヤーに影響を与えます。規制の影響により、輸出業者は材料試験と文書化を改善するよう促されています。商品袋の過剰生産能力は依然として価格に圧力をかけており、多くの製造業者をアプリケーション特化型製品へと押し進めています。
インド
インドは最も成長の速い地域であり、2027年から2032年にかけて7.20%のCAGRが予測されています。同国は主要なFIBC輸出役割と、食品グレードおよび医薬品レードのバルク包装への国内需要の増加を兼ね備えています。インドはFY2025-26に産業用テキスタイルの貿易黒字INR 3,420.20 クロールを記録し、産業用テキスタイル輸出はINR 29,217.60 クロール(3.12 ビリオン 米ドル)に達しました。FIBCバッグ、スリング、ロープ、ガーゼ、ワイプは、2025年4月から10月の産業用テキスタイル輸出額の約60%を占めました。FSSAI包装規制と生産連動型産業投資は、認定済み織り包装への需要を高めています。インドの包装生産業者は、食品安全管理、クリーンルーム能力、および輸出認証を活用して、より要求の厳しい顧客にサービスを提供できます。バングラデシュは引き続き地域の商品フローにジュート包装を供給しており、国境を越えた天然繊維取引を維持しています。
アジア太平洋地域のその他の市場
日本と韓国は、食品接触コンプライアンス、自動化対応性、および持続可能性文書化が中心的な購買要件となっている高付加価値市場です。GS1標準は、製品識別とサプライチェーン全体でのデータ共有を含む食品流通のトレーサビリティをサポートしています。ベトナムは北部回廊での産業開発を通じて生産と国内需要を拡大しています。タイは農業輸出から恩恵を受け、インドネシアとバングラデシュはコスト競争力のある生産と相当規模の農業需要を兼ね備えています。オーストラリアはプレミアム要件と強力な持続可能性精査を持ち、台湾は機械および特殊糸能力を通じて地域をサポートしています。マレーシアの2030年までにプラスチック包装の100%をリサイクルするという目標は、地域の材料選択に対する政策シグナルを加えています。これらの市場は、現地のコンプライアンスと顧客仕様を満たすことができる産業用テキスタイルサプライヤーにとって多様な機会を生み出しています。[3]
競合環境
市場集中度
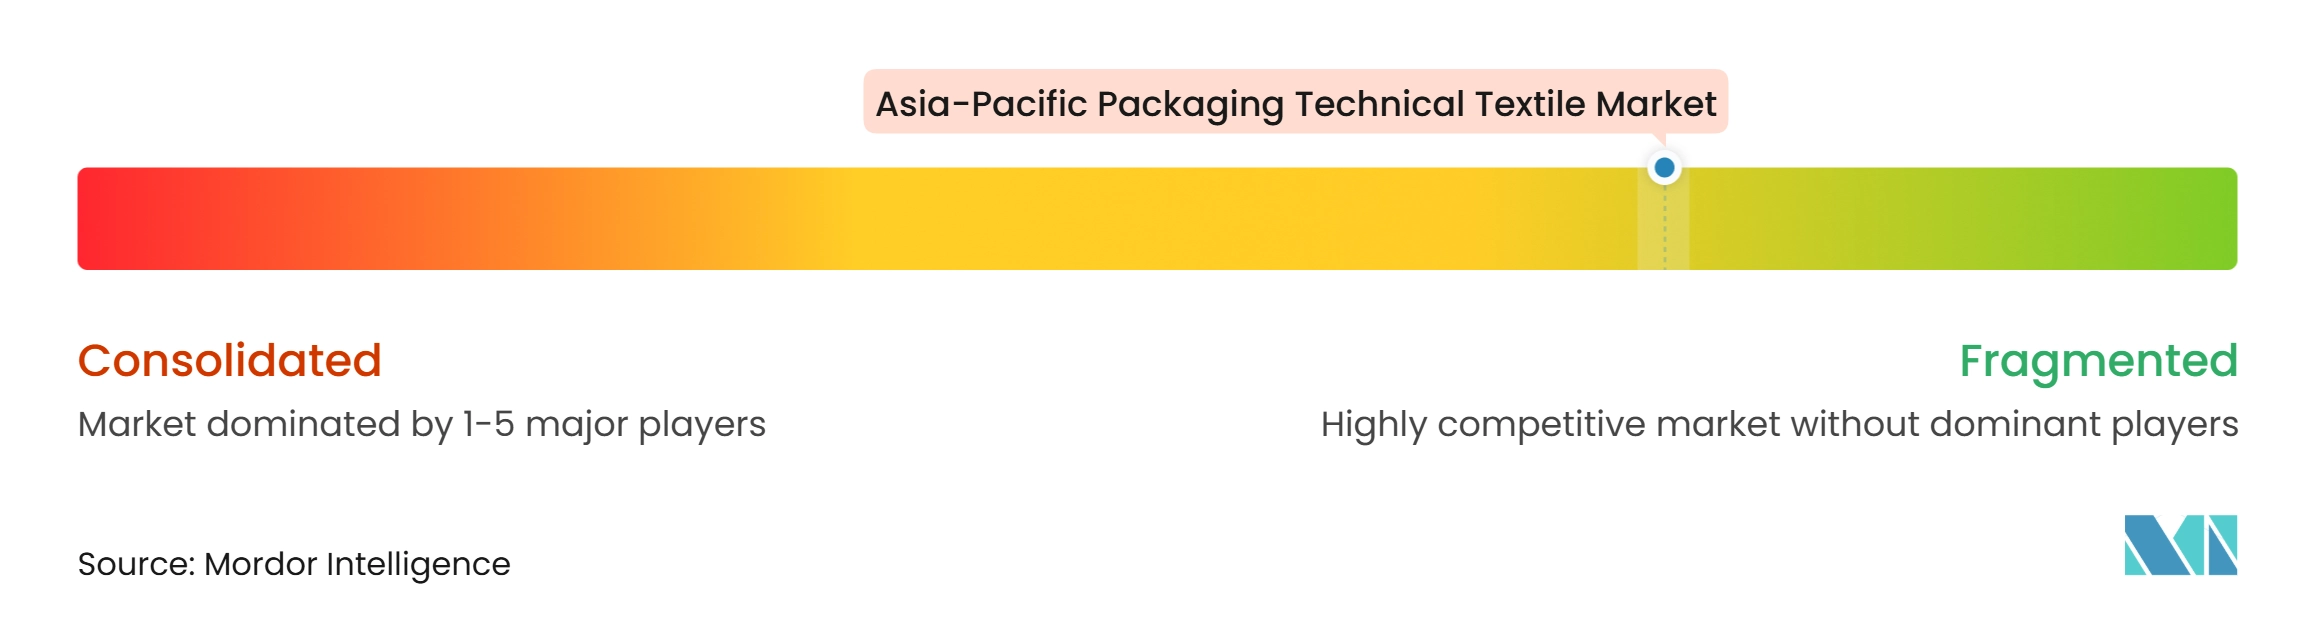
アジア太平洋地域パッケージング産業用テキスタイル市場は、単一の生産業者が地域生産の過半数を占めていないため、断片化しています。商品袋製造は参入要件が比較的アクセスしやすい一方、食品グレード、医薬品グレード、危険物包装にはより強力なプロセス管理が必要です。中国および東南アジアの商品サプライヤーは、規模、価格、現地顧客への近接性で競争しています。インドを拠点とする輸出業者は、クリーンルーム生産、認証、および確立された顧客認定プログラムを通じて差別化を図ることができます。これにより、大量商品製品とプレミアム技術コンテナの間に明確な分離が生まれます。したがって、競争は同様の基本的なポリプロピレン包装製品を提供するサプライヤー間で最も激しくなります。
最大の地域機会は製品グループ全体で均一ではありません。基本的な袋は引き続き大量の農業および建設用途に対応しています。管理されたコンバージョン、より強力なライナー、トレーサビリティ、または静電気保護を追加するサプライヤーは、製品の失敗が顧客にとってより高いコストをもたらすアプリケーションに対応できます。これにより、価格感応度の高いサプライヤーベース内での製品差別化が支えられます。また、同じ市場に小規模な現地コンバーターとグローバルに認定された輸出業者が共存る理由も説明しています。
Emmbi Industriesは、Reclaimブランドを通じて再生材料含有バルク包装に注力しています。同社は、認定済み再生材料含有FIBCが、開示された原材料戦略の中で20%の消費後および産業後ポリマー廃棄物を使用していると述べています。また、自動化対応FIBCバリアントに支えられ、FY2025-26の輸出売上高INR 341.60 クロールを報告しました。Rishi FIBC JapanのフュージョンバッグはシームレスなHeat-Fusion接合を使用し、製品接触部位の従来の縫製穴を除去しています。これらの製品選択は、食品、化学品、医薬品物流のニーズに対応しています。また、サプライヤーが価格だけでなく性能とコンプライアンスを通じて競争できることを示しています。同社のアプローチは、再生材料の使用と要求の厳しいバルクアプリケーション向けの製品を結びつけています。これにより、購買担当者は回収可能性と再生材料含有量をますます考慮する調達要件に対応できます。また、原材料ミックスを変更しながら製品性能を維持することの商業的価値を示しています。
アジア太平洋地域パッケージング産業用テキスタイル産業リーダー
-
LC Packaging International BV
-
Emmbi Industries Limited
-
Jumbo Bag Limited
-
Taihua Group
-
Berry Global Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域パッケージング産業用テキスタイル市場 このレポートでカバーされる企業
- LC Packaging International BV
- Emmbi Industries Limited
- Jumbo Bag Limited
- Taihua Group
- Berry Global Group, Inc.
- Greif, Inc.
- Conitex Sonoco
- Rishi FIBC Solutions Private Limited
- Umasree Texplast Private Limited
- Packem Umasree Private Limited
- Shankar Packaging Limited
- Global-Pak, Inc.
- Bulk Lift International, LLC
- Halsted Corporation
- Intertape Polymer Group Inc.
- Commercial Syn Bags Limited
- Innoweave Packaging Solutions Private Limited
- Lohia Corp Limited
- Asia Polysacks Company Limited
- Oji Interpack Co., Ltd.
- United Bags, Inc.
- Plastene Group
- Mewar Polytex Limited
最近の産業開発事情 アジア太平洋地域パッケージング産業用テキスタイル市場
- 2026年11月:Rishi FIBC Japanは、AmeriGlobeの特許取得済み熱融着接合技術を採用したシームレスなステッチフリーFIBCであるフュージョンバッグの商業販売を開始しました。日本における食品、化学品、樹脂、医薬品粉末用途を対象としています。本製品は製品接触ゾーンにおける縫製穴と針断片汚染リスクを排除し、食品および医薬品包装の品質懸念に対応しています。熱融着構造は接触部位の従来の縫製を置き換えます。このローンチは、医薬品および食品材料ハンドリングにおける汚染管理への購買担当者の注目を反映しています。
- 2026年5月:Emmbi Industries LimitedはNSEおよびBSEへの届出を通じて、Reclaimブランドのエコフレンドリーバルク包装が原材料の約20%を消費後および産業後ポリマー廃棄物から使用していることを発表しました。同社はこの製品ラインを輸出顧客向けの認定済み再生材料含有バルク包装として提示しました。この開示は、前年比11.97%増のFY2025-26単体売上高INR 530.52 クロールとともに発表されました。この動向は、再生材料含有要件が工業用バルクコンテナにとっても重要になりつつあることを示しています。
- 2025年4月:Amcor Plcは全株式交換取引によりBerry Global Group, Inc.の買収を完了し、約77,000人の従業員と40カ国以上にわたる400以上の製造施設を持つ統合事業体を創設しました。この取引により、二つの主要なフレキシブルおよび特殊包装事業が統合されました。アジア太平洋地域のプレミアム包装アプリケーションの競合環境に影響を与える可能性があります。統合されたネットワークはグローバル包装市場全体に広範な製造フットプリントを持っています。
アジア太平洋地域パッケージング産業用テキスタイル市場レポートの範囲
アジア太平洋地域パッケージング産業用テキスタイル市場レポートは、製品タイプ別(フレキシブル中間バルクコンテナ(FIBC)、織りポリオレフィン袋・バッグ、その他)、素材タイプ別(ポリプロピレン、その他)、最終用途アプリケーション別(農業・生鮮農産物包装、その他)、地域別(中国、インド、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)ベースの市場規模と予測を提供します。
セグメンテーション概要
| フレキシブル中間バルクコンテナ(FIBC) | 従来型バルクFIBC |
| 形状安定型・バッフルFIBC | |
| 通気型FIBC | |
| その他の特殊FIBC | |
| 織りポリオレフィン袋・バッグ | |
| ジュートおよびその他の天然繊維包装テキスタイル | ジュートサッキングおよび完成包装袋 |
| その他(ヘシアン、バーラップ、天然繊維包装布、特殊包装) | |
| メッシュおよびネット包装テキスタイル | レノ織り包装袋 |
| ラッシェル編み包装袋 | |
| チューブラー編み包装ネットおよびスリーブ | |
| その他のテキスタイルメッシュ包装製品 | |
| ラッピングおよび輸送保護テキスタイル | 工業用梱包および商品ラッピング生地 |
| テキスタイル包装カバーおよび保護ラップ | |
| テキスタイルベースのコンテナライナーおよびカーゴ保護生地 | |
| テキスタイルパレットネットラップおよび荷物固定材 | |
| テキスタイル包装スリーブ、パッディング、ダンネージ | |
| 不織布および特殊テキスタイル包装製品(ショッピングバッグ・キャリーバッグ、保護包装袋・ポーチなど) |
| ポリプロピレン |
| ポリエチレン |
| ポリエステル |
| ジュート |
| 綿およびその他の天然繊維 |
| 再生セルロース系繊維 |
| ポリアミドおよびその他の特殊合成繊維 |
| その他の素材 |
| 農業・生鮮農産物包装 | 生鮮果物・野菜 |
| 種子およびその他の農業商品 | |
| 食品・飲料加工 | 食用穀物、小麦粉、砂糖 |
| 加工食品および食品原料 | |
| 飼料およびペットフード | |
| 飲料原料および浸出製品 | |
| 化学品、石油化学品、肥料 | |
| 建設材料、鉱物、鉱業 | |
| 医薬品・ヘルスケア製品 | |
| 小売・eコマース・消費財 | |
| その他の工業製品および材料 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| 台湾 |
| インドネシア |
| ベトナム |
| タイ |
| バングラデシュ |
| オーストラリア |
| アジア太平洋地域その他 |
| 製品タイプ別 | フレキシブル中間バルクコンテナ(FIBC) | 従来型バルクFIBC |
| 形状安定型・バッフルFIBC | ||
| 通気型FIBC | ||
| その他の特殊FIBC | ||
| 織りポリオレフィン袋・バッグ | ||
| ジュートおよびその他の天然繊維包装テキスタイル | ジュートサッキングおよび完成包装袋 | |
| その他(ヘシアン、バーラップ、天然繊維包装布、特殊包装) | ||
| メッシュおよびネット包装テキスタイル | レノ織り包装袋 | |
| ラッシェル編み包装袋 | ||
| チューブラー編み包装ネットおよびスリーブ | ||
| その他のテキスタイルメッシュ包装製品 | ||
| ラッピングおよび輸送保護テキスタイル | 工業用梱包および商品ラッピング生地 | |
| テキスタイル包装カバーおよび保護ラップ | ||
| テキスタイルベースのコンテナライナーおよびカーゴ保護生地 | ||
| テキスタイルパレットネットラップおよび荷物固定材 | ||
| テキスタイル包装スリーブ、パッディング、ダンネージ | ||
| 不織布および特殊テキスタイル包装製品(ショッピングバッグ・キャリーバッグ、保護包装袋・ポーチなど) | ||
| 素材タイプ別 | ポリプロピレン | |
| ポリエチレン | ||
| ポリエステル | ||
| ジュート | ||
| 綿およびその他の天然繊維 | ||
| 再生セルロース系繊維 | ||
| ポリアミドおよびその他の特殊合成繊維 | ||
| その他の素材 | ||
| 最終用途アプリケーション別 | 農業・生鮮農産物包装 | 生鮮果物・野菜 |
| 種子およびその他の農業商品 | ||
| 食品・飲料加工 | 食用穀物、小麦粉、砂糖 | |
| 加工食品および食品原料 | ||
| 飼料およびペットフード | ||
| 飲料原料および浸出製品 | ||
| 化学品、石油化学品、肥料 | ||
| 建設材料、鉱物、鉱業 | ||
| 医薬品・ヘルスケア製品 | ||
| 小売・eコマース・消費財 | ||
| その他の工業製品および材料 | ||
| 地域別 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| バングラデシュ | ||
| オーストラリア | ||
| アジア太平洋地域その他 | ||
レポートで回答される主要な質問
2032年までのアジア太平洋地域パッケージング産業用テキスタイルセクターの予測値は?
2027年の10.37 ビリオン 米ドルから5.51%のCAGRで成長し、2032年までに13.56 ビリオン 米ドルに達すると予測されています。
最大の地域シェアを持つパッケージング産業用テキスタイル製品はどれですか?
織りポリオレフィン袋・バッグが2026年に34.0%のシェアで製品需要をリードしており、3.3592 ビリオン 米ドルと評価されています。
FIBCが他のパッケージングテキスタイル製品よりも速く成長している理由は何ですか?
化学品、食品、医薬品施設における自動充填、排出、ハンドリングシステムがFIBCの採用を支えています。
アジア太平洋地域のパッケージング産業用テキスタイルで最も広く使用されている素材はどれですか?
ポリプロピレンは2026年に54.0%のシェアを占め、5.3352 ビリオン 米ドルと評価されており、強度、耐薬品性、加工性を兼ね備えているためです。
パッケージング産業用テキスタイルへの需要が最も大きい最終用途アプリケーションはどれですか?
農業・生鮮農産物包装が2026年に27.0%のシェアでリードしており、2.6676 ビリオン 米ドルに相当します。
アジア太平洋地域のパッケージング産業用テキスタイルで最も成長が速い国はどこですか?
インドは最も成長の速い地域であり、2027年から2032年にかけて7.20%のCAGRが予測されています。