
Taille et part du marché des textiles techniques d'emballage en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
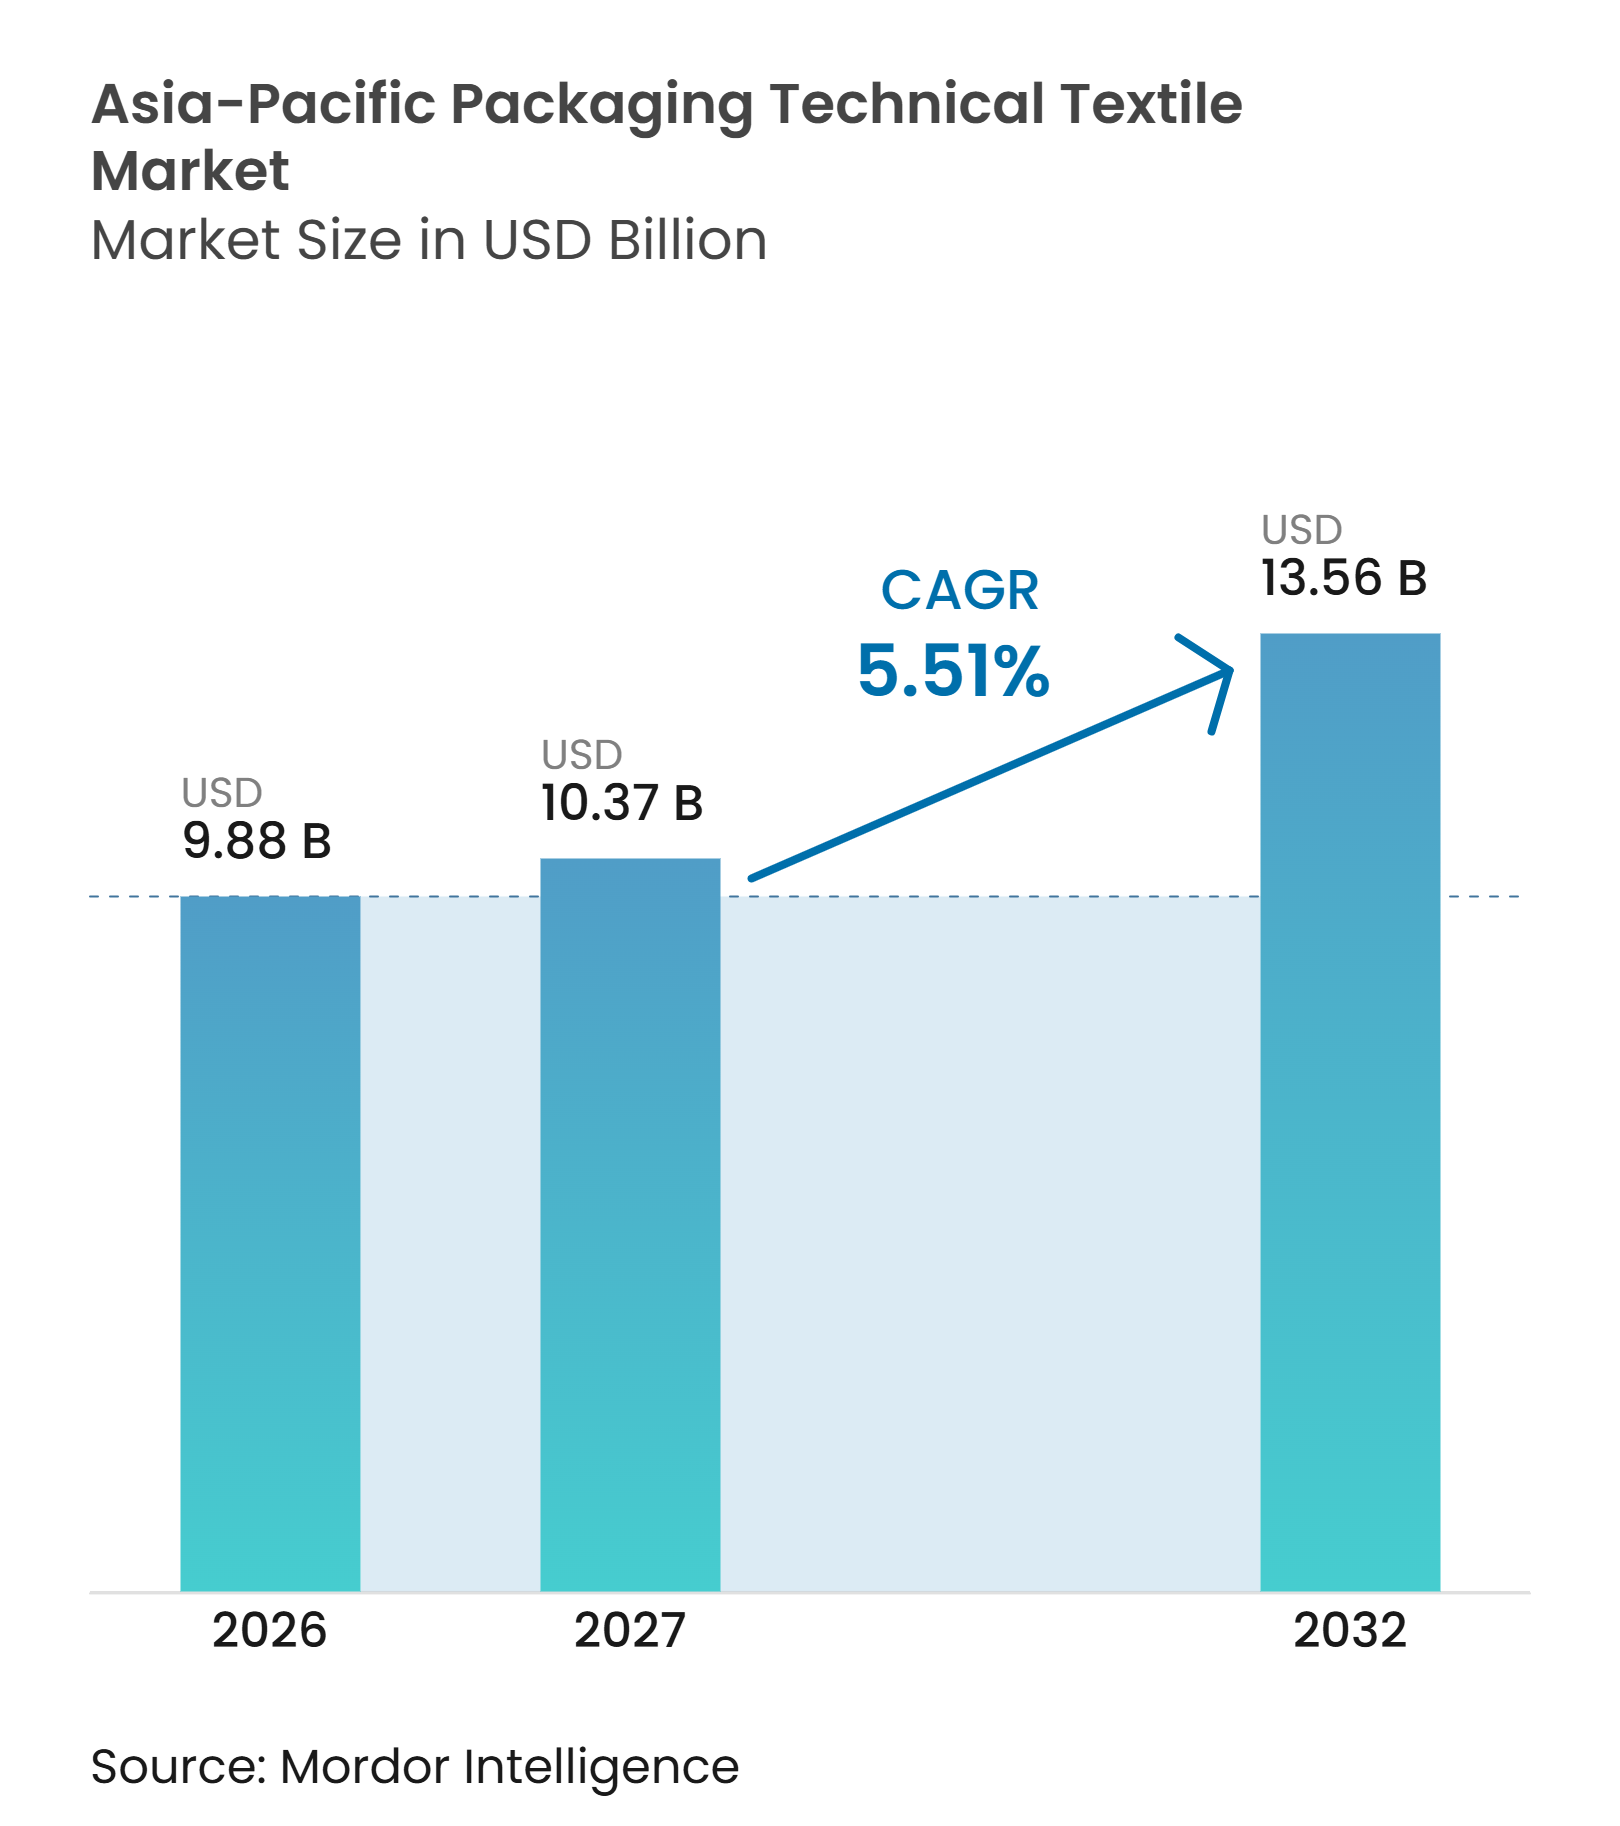
| Taille du marché de l'année de base (2026) | 9.88 Milliards de dollars |
| Taille du Marché (2027) | 10.37 Milliards de dollars |
| Taille du Marché (2032) | 13.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.51 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques d'emballage en Asie-Pacifique par Mordor Intelligence
La taille du marché des textiles techniques d'emballage en Asie-Pacifique est projetée à 9,88 milliards USD en 2026, 10,37 milliards USD en 2027, et devrait atteindre 13,56 milliards USD d'ici 2032, avec un CAGR de 5,51 % de 2027 à 2032.
Le marché des textiles techniques d'emballage en Asie-Pacifique bénéficie de la grande base manufacturière de la région et de son rôle dans les exportations industrielles et agricoles. La demande se concentre sur les sacs tissés en polypropylène, les conteneurs intermédiaires souples pour vrac, les sacs en jute, les filets à produits et les non-tissés spéciaux. Les utilisateurs industriels se tournent vers des conteneurs plus grands compatibles avec les systèmes automatisés de remplissage, de vidange et de convoyage. Les acheteurs des secteurs alimentaire, chimique et pharmaceutique accordent également une plus grande importance aux emballages répondant aux exigences formelles de sécurité et de traçabilité. Cette évolution favorise les transformateurs disposant de matériaux testés, d'environnements de production propres et de réseaux d'approvisionnement fiables.
Principaux enseignements du rapport
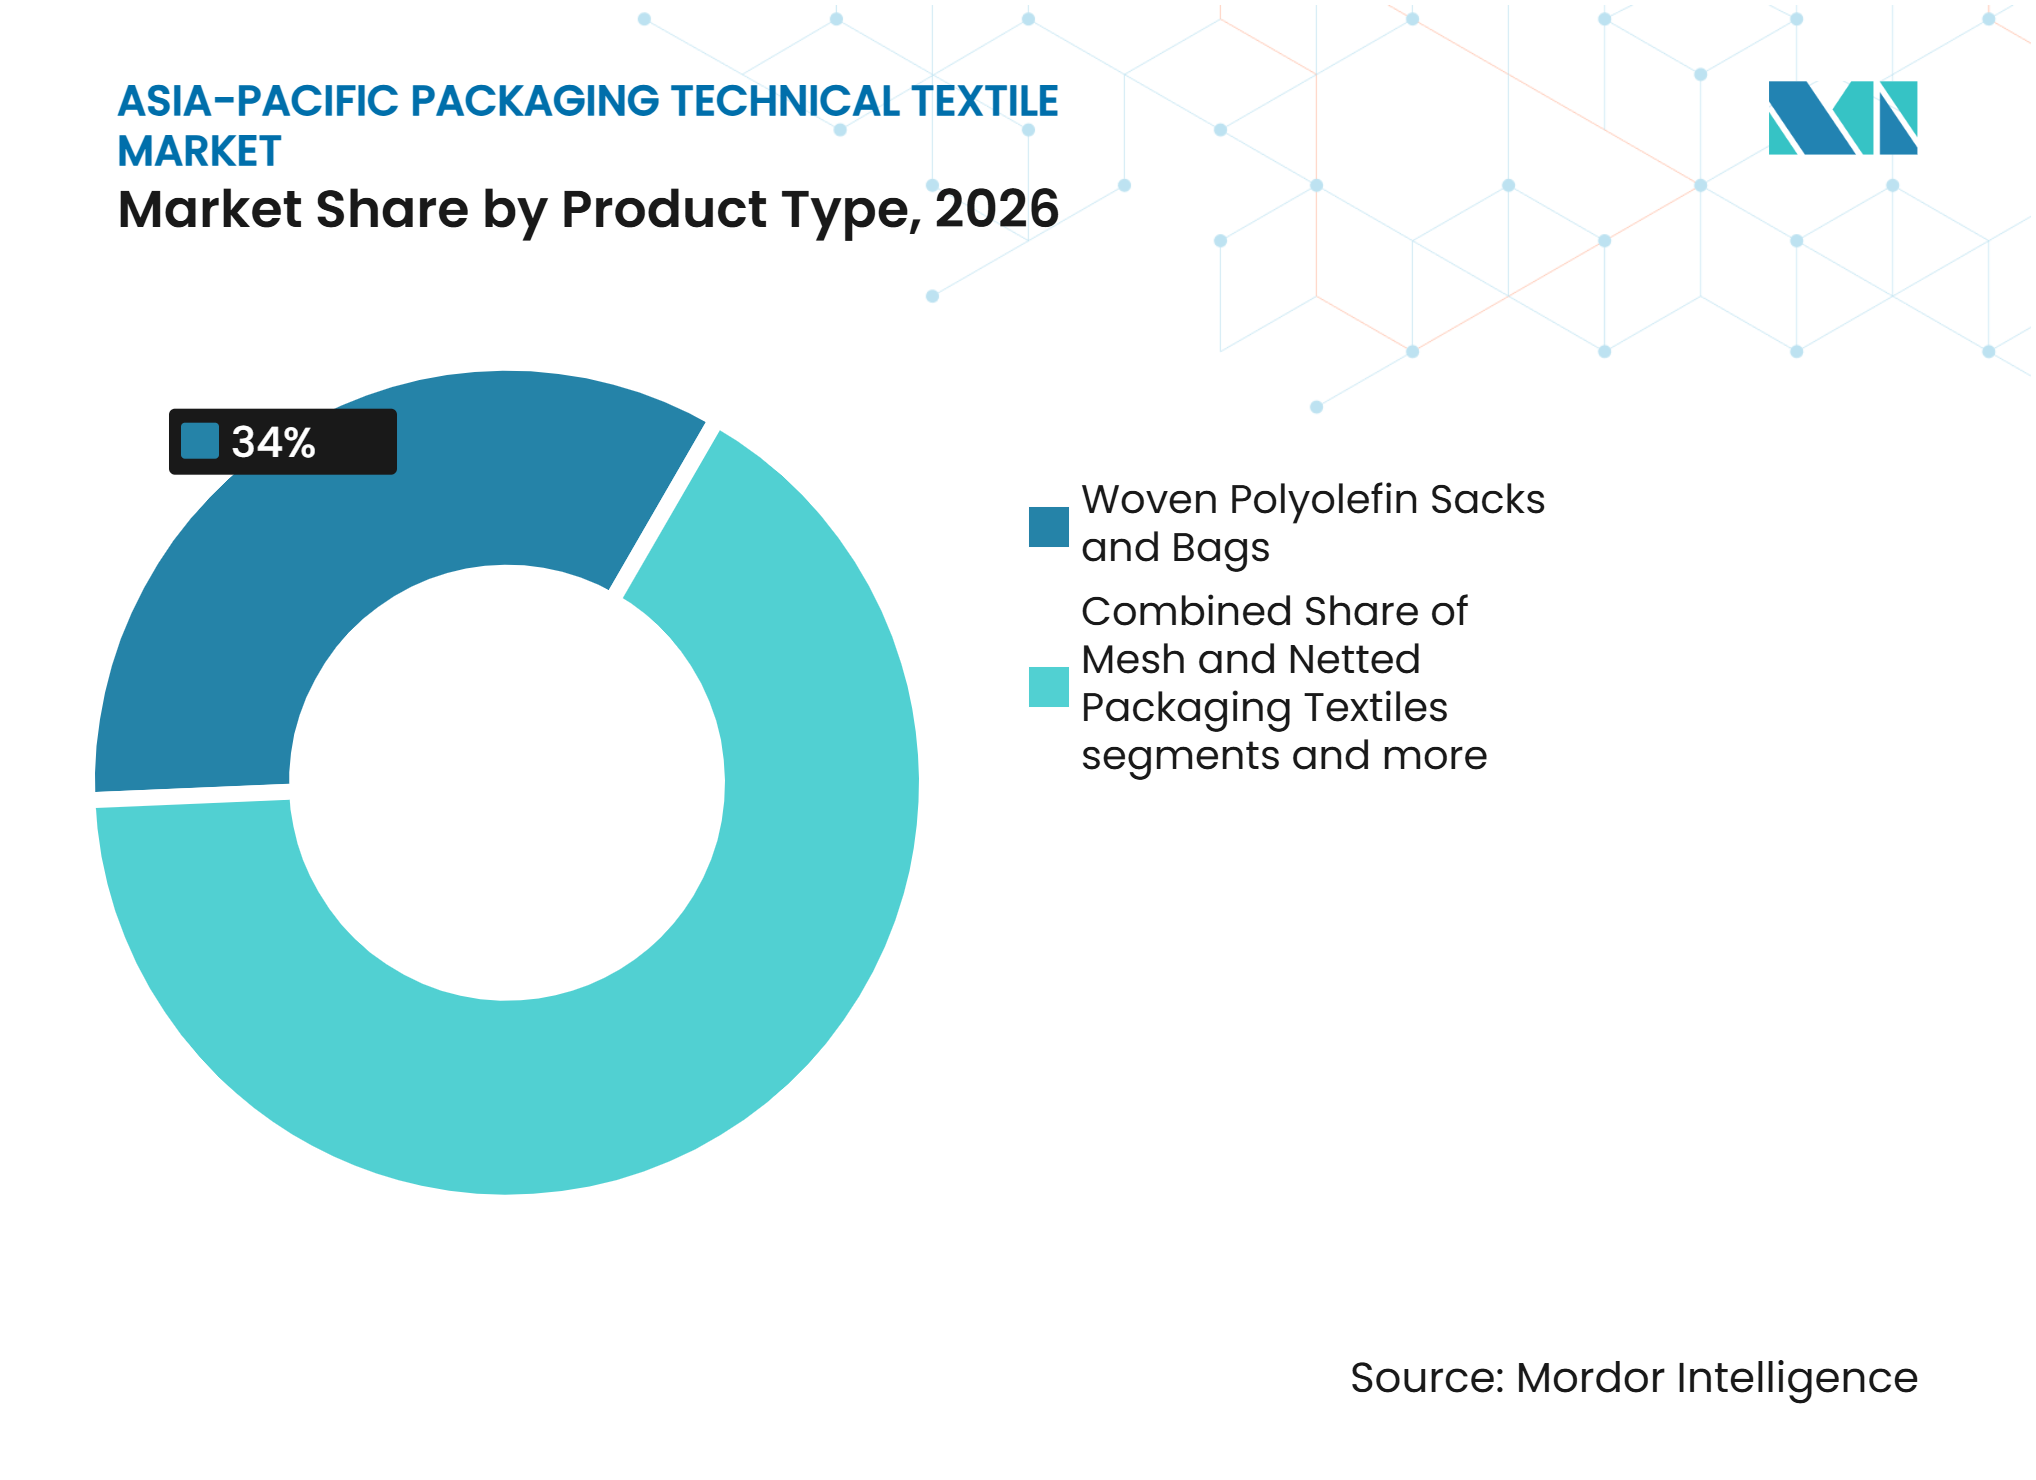
- Par type de produit, les sacs et sachets en polyoléfine tissée détenaient 34,0 % de la part du marché des textiles techniques d'emballage en Asie-Pacifique en 2026, tandis que les conteneurs intermédiaires souples pour vrac (FIBCs) devraient être la catégorie de produits à la croissance la plus rapide, enregistrant un CAGR de 7,2 % jusqu'en 2032.
- Par type de matériau, le polypropylène représentait 54,0 % de la taille du marché des textiles techniques d'emballage en Asie-Pacifique en 2026, tandis que les fibres cellulosiques régénérées devraient être la catégorie de matériaux à la croissance la plus rapide, enregistrant un CAGR de 7,8 % jusqu'en 2032.
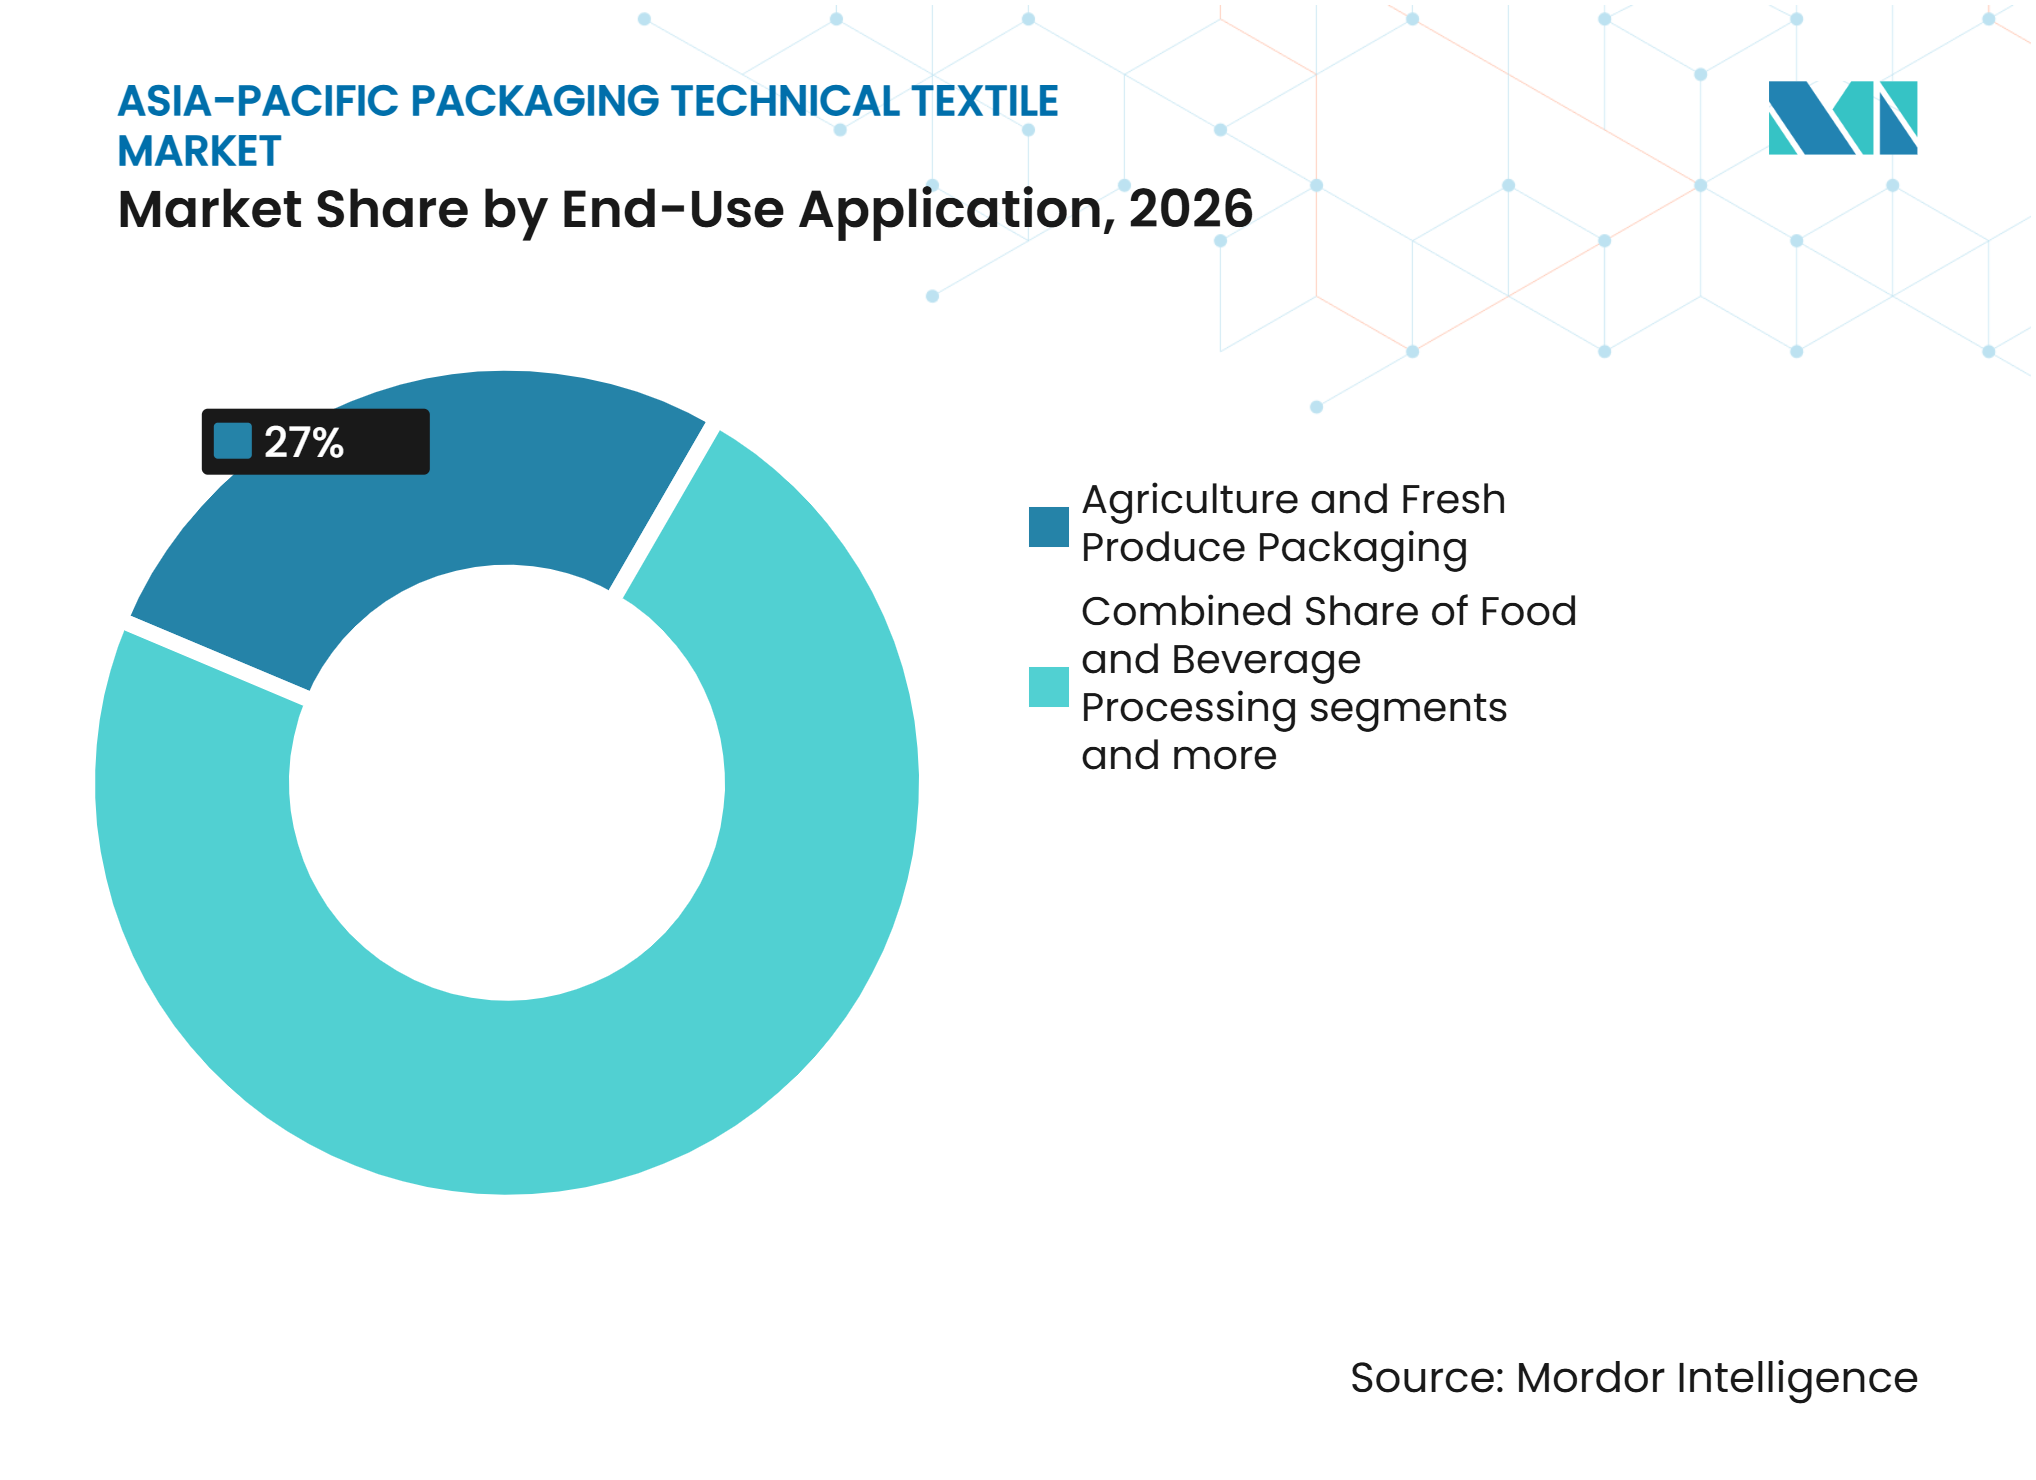
- Par application d'utilisation finale, l'emballage agricole et de produits frais représentait 27,0 % de la part du marché des textiles techniques d'emballage en Asie-Pacifique en 2026, tandis que les produits pharmaceutiques et de santé devraient être l'application d'utilisation finale à la croissance la plus rapide, enregistrant un CAGR de 7,4 % jusqu'en 2032.
- Par géographie, la Chine représentait 30 % de la taille du marché en 2026, tandis que l'Inde devrait être le marché à la croissance la plus rapide, enregistrant un CAGR de 7,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Industrialisation et croissance des exportations en vrac | +2.1% | Ensemble de la région Asie-Pacifique, avec une demande principale en Inde, en Chine, au Vietnam et en Indonésie | Moyen terme (2 à 4 ans) |
| Passage des petits sacs aux FIBCs et à la manutention mécanisée | +1.8% | Chine, Inde et Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Qualification de qualité alimentaire, agrochimique et pharmaceutique | +1.2% | Inde, Chine, Corée du Sud, Japon et flux d'exportation mondiaux | Long terme (≥ 4 ans) |
| Diversification de la fabrication d'emballages dans le cadre de la stratégie Chine-plus-un | +1.0% | Vietnam, Bangladesh, Indonésie et Thaïlande | Court terme (≤ 2 ans) |
| Exigences en matière d'emballages circulaires et à contenu recyclé | +0.8% | Japon, Corée du Sud, Australie et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Exigences de traçabilité pour les expéditions en vrac | +0.5% | Ensemble de la région Asie-Pacifique, avec une adoption avancée en Chine, au Japon et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Industrialisation et croissance des exportations en vrac
L'expansion industrielle en Asie du Sud et du Sud-Est accroît la demande de conteneurs capables de transporter des matières premières et des produits finis en plus grandes quantités. Le programme d'incitation lié à la production de l'Inde a approuvé des candidatures dans 14 secteurs stratégiques, avec un investissement effectif cumulé supérieur à 2,58 lakh crore INR (27,60 milliards USD) à juin 2026. Les produits chimiques, pharmaceutiques, la transformation alimentaire et d'autres activités soutenues nécessitent des sacs et des conteneurs en vrac fiables pour la logistique interne et externe. Le marché des textiles techniques d'emballage en Asie-Pacifique bénéficie donc de l'ajout de capacités de traitement sur les sites industriels et de l'augmentation des flux de matériaux réguliers. Les paniers d'exportation évoluent également vers des produits semi-transformés et finis, qui nécessitent un emballage plus contrôlé que les sacs de marchandises de base. Les conteneurs certifiés qualité alimentaire et homologués ONU peuvent augmenter les revenus des transformateurs car ils exigent des contrôles qualité plus stricts et commandent des valeurs unitaires plus élevées.[1]
Passage des petits sacs aux FIBCs et à la manutention mécanisée
Les systèmes automatisés de remplissage et de vidange augmentent l'utilisation des FIBCs dans les installations chimiques, minérales, alimentaires et pharmaceutiques. Ces systèmes sont conçus pour des charges plus importantes et ne fonctionnent pas aussi efficacement avec les sacs de petit format conventionnels. Emmbi Industries a déclaré des ventes à l'exportation pour l'exercice 2025-26 de 341,60 crore INR (36,63 millions USD), en hausse de 27,26 % d'une année sur l'autre, avec des FIBCs compatibles avec l'automatisation inclus dans son offre de produits. Les sacs à chicanes à forme stable et les conceptions associées favorisent un convoyage, un rayonnage et une manutention stables. Une fois qu'une usine réceptrice adopte des équipements de vidange de FIBCs, les transformateurs connectés ont souvent besoin de systèmes compatibles pour maintenir un flux de matériaux efficace. Ce lien avec les équipements soutient l'adoption continue des FIBCs dans les chaînes d'approvisionnement industrielles du marché des textiles techniques d'emballage en Asie-Pacifique.
Qualification de qualité alimentaire, agrochimique et pharmaceutique
Les règles d'emballage alimentaire et pharmaceutique font de la qualification formelle une exigence de base pour un plus grand nombre de fournisseurs d'emballages en vrac. La réglementation indienne sur les emballages, modifiée le 28 mars 2025, renforce les limites de migration pour les plastiques utilisés en contact direct avec les aliments. L'annexe sur les matériaux d'emballage pharmaceutique de la Chine est entrée en vigueur le 1er janvier 2026, exigeant des systèmes de qualité, des audits des fournisseurs et un contrôle documenté des modifications pour les fabricants. La norme ISO 22002-4:2025 fixe les exigences du programme prérequis de sécurité alimentaire pour les installations de fabrication d'emballages. Ces règles augmentent le coût d'entrée sur le marché pour les transformateurs de base sans capacités de test, de salle blanche ou de documentation. Elles renforcent également la position des fournisseurs établis au service des clients alimentaires, agrochimiques et pharmaceutiques sur le marché des textiles techniques d'emballage en Asie-Pacifique.
Diversification de la fabrication d'emballages dans le cadre de la stratégie Chine-plus-un
La diversification de la fabrication crée de nouveaux sites de demande pour les textiles techniques d'emballage au Vietnam, en Thaïlande, en Indonésie, au Bangladesh et en Malaisie. Les nouvelles usines de production ont besoin de sacs tissés, de FIBCs et d'emballages spéciaux pour les matériaux entrants et les expéditions sortantes. Au cours du premier semestre 2025, Penang a enregistré 1,85 milliard RM (0,27 million USD) d'investissements manufacturiers approuvés de la part d'entreprises basées en Chine. La relocalisation des usines crée également une période pendant laquelle l'approvisionnement local en emballages est encore en développement. La demande d'importation auprès de fournisseurs établis en Inde et en Chine peut donc rester élevée pendant que les réseaux locaux de transformateurs se constituent. Ce schéma élargit les opportunités géographiques pour le marché des textiles techniques d'emballage en Asie-Pacifique sans déplacer immédiatement les exportateurs existants.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du coût de la résine de polypropylène et de l'énergie | -0.8% | Asie du Sud-Est et Asie du Sud, en particulier les marchés dépendants des importations | Court terme (≤ 2 ans) |
| Infrastructure de collecte et de recyclage fragmentée | -0.7% | ASEAN, en particulier l'Indonésie, le Vietnam et les Philippines | Long terme (≥ 4 ans) |
| Coûts de conformité aux tests transfrontaliers et aux exigences de contact alimentaire | -0.4% | Ensemble de la région Asie-Pacifique, en particulier l'Inde, la Chine et la Corée du Sud | Moyen terme (2 à 4 ans) |
| Substitution par des silos, des GRV rigides et des emballages à base de papier | -0.4% | Japon et Australie, avec une utilisation émergente en Corée du Sud et en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du coût de la résine de polypropylène et de l'énergie
La résine de polypropylène reste le principal intrant pour les sacs tissés et les FIBCs, exposant les transformateurs aux variations des prix des matières premières et de l'énergie. L'OCDE identifie la volatilité des coûts des polymères de base comme un défi persistant pour les transformateurs d'emballages dans les économies de l'ASEAN dépendantes des importations. Les producteurs d'Asie du Sud-Est peuvent subir une pression sur leurs marges lorsque les coûts de la résine augmentent plus vite que les prix qu'ils peuvent facturer à leurs clients. Les clients des secteurs agricole et chimique peuvent également réduire leurs achats lorsque leurs propres coûts d'intrants augmentent. Cela crée une pression sur le volume et la rentabilité pour les transformateurs de plus petite taille. Le marché des textiles techniques d'emballage en Asie-Pacifique est le plus exposé là où l'approvisionnement local en polymères est limité et où les transformateurs dépendent fortement de la résine importée.[2]
Infrastructure de collecte et de recyclage fragmentée
Les exigences en matière de contenu recyclé et de récupération progressent plus vite que les capacités de collecte et de recyclage dans de nombreux marchés de l'ASEAN. Le décret 110/2026/ND-CP du Vietnam oblige les producteurs et les importateurs à recycler une part déterminée de plusieurs matriaux d'emballage ou à verser une contribution financière au Fonds de protection de l'environnement du Vietnam. Les Philippines exigent que les grandes entreprises récupèrent ou compensent 60 % de leur empreinte en emballages plastiques d'ici décembre 2026 et 70 % en 2027 en vertu de la loi de la République n° 11898. L'OCDE a constaté que le Japon et la Corée du Sud disposaient de systèmes de responsabilité élargie des producteurs (REP) pour les emballages établis, tandis que plusieurs marchés de l'ASEAN en étaient à des stades antérieurs de mise en œuvre. Les producteurs pourraient donc faire face à des coûts de conformité plus élevés sans accès cohérent à des matières premières recyclées vérifiées. Cela peut ralentir les décisions d'investissement pour les transformateurs desservant le marché des textiles techniques d'emballage en Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les sacs tissés conservent leur envergure tandis que les FIBCs se développentLes sacs et sachets en polyoléfine tissée représentaient 34,0 % de la part du marché des textiles techniques d'emballage en Asie-Pacifique en 2026. Leur utilisation dans les céréales, le ciment, les engrais, le sucre et les minéraux industriels maintient une demande large sur les principaux flux de marchandises. Ce type de produit reste utile pour les acheteurs qui ont besoin d'un emballage économique, familier et largement disponible. Les sacs de riz de qualité alimentaire en Inde et au Vietnam et les sacs de ciment en Chine et en Indonésie illustrent cette diversité d'utilisation. Les systèmes d'approvisionnement existants et les lignes de remplissage soutiennent également la demande continue de sacs tissés. La grande base installée limite le rythme auquel les alternatives peuvent les remplacer.
Les FIBCs sont la catégorie de produits à la croissance la plus rapide, enregistrant un CAGR de 7,2 % jusqu'en 2032, à mesure que les utilisateurs industriels se tournent vers la manutention mécanisée en vrac. Les transformateurs chimiques, pharmaceutiques et alimentaires utilisent ces conteneurs pour les poudres, les granulés et les pastilles nécessitant un déplacement contrôlé en plus grandes quantités. Les conceptions comprennent des sacs à chicanes à forme stable, des sacs à produits ventilés, et des conteneurs de type C et de type D pour les applications chimiques sensibles. Rishi FIBC Japan a commencé la commercialisation du Fusion Bag en novembre 2026, un FIBC sans couture utilisant la liaison par fusion thermique et réduisant les risques de contamination dans les zones de contact avec le produit. Les emballages en jute et en fibres naturelles bénéficient d'un soutien politique en Inde et au Bangladesh, tandis que les filets servent les besoins croissants en produits frais. Les produits non-tissés et de protection au transit soutiennent également les besoins du commerce électronique et de la logistique spécialisée au sein du marché des textiles techniques d'emballage en Asie-Pacifique.



Par type de matériau :
le polypropylène soutient la principale base de productionLe polypropylène représentait 54,0 % de la taille du marché des textiles techniques d'emballage en Asie-Pacifique en 2026, soit un total de 5,3352 milliards USD. Sa résistance, sa résistance chimique, son faible coût et sa facilité de traitement en font l'intrant standard pour de nombreux sacs tissés et FIBCs. La Chine, l'Inde et l'Asie du Sud-Est disposent de systèmes de production établis pour la raffia en polypropylène et les grades associés. Ces systèmes soutiennent l'extrusion de bandelettes, le tissage circulaire, la lamination et la transformation à grande échelle. Le polypropylène est également utilisé dans les non-tissés filés-liés et d'autres formats d'emballage spéciaux. Sa vaste base installée offre aux acheteurs une disponibilité fiable des matériaux dans toute la région.
Les fibres cellulosiques régénérées sont la catégorie de matériaux à la croissance la plus rapide, enregistrant un CAGR de 7,8 % jusqu'en 2032, car les acheteurs recherchent des options en fibres naturelles pour l'emballage alimentaire et de produits frais. Les exigences de durabilité pour le contact alimentaire et l'intérêt de la distribution pour les alternatives aux sacs synthétiques soutiennent cette orientation. Le polyester reste pertinent dans les produits d'emballage et de protection au transit nécessitant une résistance aux UV et une stabilité dimensionnelle. Le polyéthylène est utilisé dans les produits agricoles sensibles à l'humidité, notamment les sacs nécessitant des barrières internes pour les semences et les engrais. Le jute et le coton conservent des rôles dans les utilisations réglementées ou spécialisées, tandis que le polyamide sert les produits à charge plus élevée tels que les FIBCs de type D et les composants de levage. Les achats favorisent de plus en plus les structures en polypropylène mono-matériau plus faciles à valoriser au sein du marché des textiles techniques d'emballage en Asie-Pacifique.
Par application d'utilisation finale :
l'agriculture reste le principal centre de demandeL'emballage agricole et de produits frais détenait 27,0 % de la part du marché des textiles techniques d'emballage en Asie-Pacifique en 2026, soit l'équivalent de 2,6676 milliards USD. Les chaînes d'approvisionnement en riz, blé, sucre, engrais et produits horticoles nécessitent de grands volumes de sacs tissés et d'emballages en filet. L'Inde, le Bangladesh, le Vietnam, la Thaïlande et l'Indonésie constituent de grandes bases de demande agricole. Les marchés publics d'engrais et de céréales alimentaires peuvent apporter une stabilité aux volumes de commandes sur ces marchés. Les sacs à tissage leno et ventilés sont de plus en plus utilisés pour les fruits et légumes nécessitant une circulation d'air. Les chaînes d'approvisionnement de la distribution moderne en Chine, en Corée du Sud, au Japon et en Australie renforcent la demande d'emballages favorisant la fraîcheur et la visibilité des produits.
Les produits pharmaceutiques et de santé sont l'application d'utilisation finale à la croissance la plus rapide, enregistrant un CAGR de 7,4 % jusqu'en 2032. L'Inde et la Chine développent leur fabrication pharmaceutique et rehaussent les exigences en matière de qualité des matériaux d'emballage. L'annexe sur les matériaux d'emballage pharmaceutique de la Chine oriente les fabricants vers des pratiques de gestion de la qualité plus rigoureuses et des fournisseurs certifiés. La transformation alimentaire et des boissons constitue un autre grand groupe de clients, notamment pour les céréales, la farine, le sucre et les aliments pour animaux. Les produits chimiques, pétrochimiques, les engrais, les matériaux de construction et les minéraux maintiennent une demande stable pour les conteneurs en vrac spécialisés. La demande de la distribution et du commerce électronique soutient les sacs non-tissés et les supports tissés imprimés, notamment en Inde et en Chine.

Analyse géographique
Chine
La Chine détenait 30,0 % de la part du marché des textiles techniques d'emballage en Asie-Pacifique en 2026, soit un total de 2,964 milliards USD. Elle combine une grande base nationale pour les emballages en polyoléfine tissée avec un rôle d'exportation important vers l'Asie du Sud et du Sud-Est. Les pôles de production du Guangdong, du Shandong et du Jiangsu soutiennent le tissage circulaire, la lamination BOPP et l'impression haute définition. Les producteurs se tournent vers des FIBCs de qualité alimentaire et pharmaceutique, des conceptions antistatiques et des sacs tissés laminés avec une impression à plus haute valeur ajoutée. Le ministère de la Sécurité alimentaire et des médicaments de Corée du Sud a mis à jour les normes de contact alimentaire en mars 2026, ce qui affecte les fournisseurs de sacs alimentaires en polypropylène tissé en Chine et en Inde. L'influence réglementaire encourage les exportateurs à améliorer les tests de matériaux et la documentation. La surcapacité dans les sacs de marchandises de base continue de peser sur les prix et pousse de nombreux fabricants vers des produits spécifiques à des applications.
Inde
L'Inde est la géographie à la croissance la plus rapide, avec un CAGR projeté de 7,20 % de 2027 à 2032. Le pays combine un rôle majeur d'exportateur de FIBCs avec une demande intérieure croissante pour les emballages en vrac de qualité alimentaire et pharmaceutique. L'Inde a enregistré un excédent commercial en textiles techniques de 3 420,20 crore INR pour l'exercice 2025-26, tandis que les exportations de textiles techniques ont atteint 29 217,60 crore INR (3,12 milliards USD). Les sacs FIBCs, les élingues, les cordes, la gaze et les lingettes représentaient environ 60 % de la valeur des exportations de textiles techniques d'avril à octobre 2025. Les règles d'emballage de la FSSAI et les investissements industriels liés à la production soutiennent une demande plus élevée pour les emballages tissés qualifiés. Les producteurs d'emballages indiens peuvent utiliser les contrôles de sécurité alimentaire, les capacités de salle blanche et la certification à l'exportation pour servir des clients plus exigeants. Le Bangladesh continue d'approvisionner les flux de marchandises régionaux en emballages en jute, ce qui maintient le commerce transfrontalier de fibres naturelles.
Autres marchés d'Asie-Pacifique
Le Japon et la Corée du Sud sont des marchés à haute valeur ajoutée où la conformité au contact alimentaire, la compatibilité avec l'automatisation et la documentation sur la durabilité sont des critères d'achat essentiels. Les normes GS1 soutiennent la traçabilité dans la distribution alimentaire, notamment l'identification des produits et le partage des données dans les chaînes d'approvisionnement. Le Vietnam développe sa production et sa demande intérieure grâce au développement industriel dans ses corridors nord. La Thaïlande bénéficie des exportations agroalimentaires, tandis que l'Indonésie et le Bangladesh combinent une production compétitive en termes de coûts avec une demande agricole substantielle. L'Australie a des exigences premium et un contrôle rigoureux de la durabilité, tandis que Taïwan soutient la région grâce à ses capacités en machines et en fils spéciaux. L'objectif de la Malaisie de recycler 100 % des emballages plastiques d'ici 2030 constitue un signal politique pour la sélection des matériaux dans la région. Ces marchés créent des opportunités variées pour les fournisseurs de textiles techniques capables de répondre aux exigences locales de conformité et aux spécifications des clients.[3]
Paysage concurrentiel
Concentration du Marché
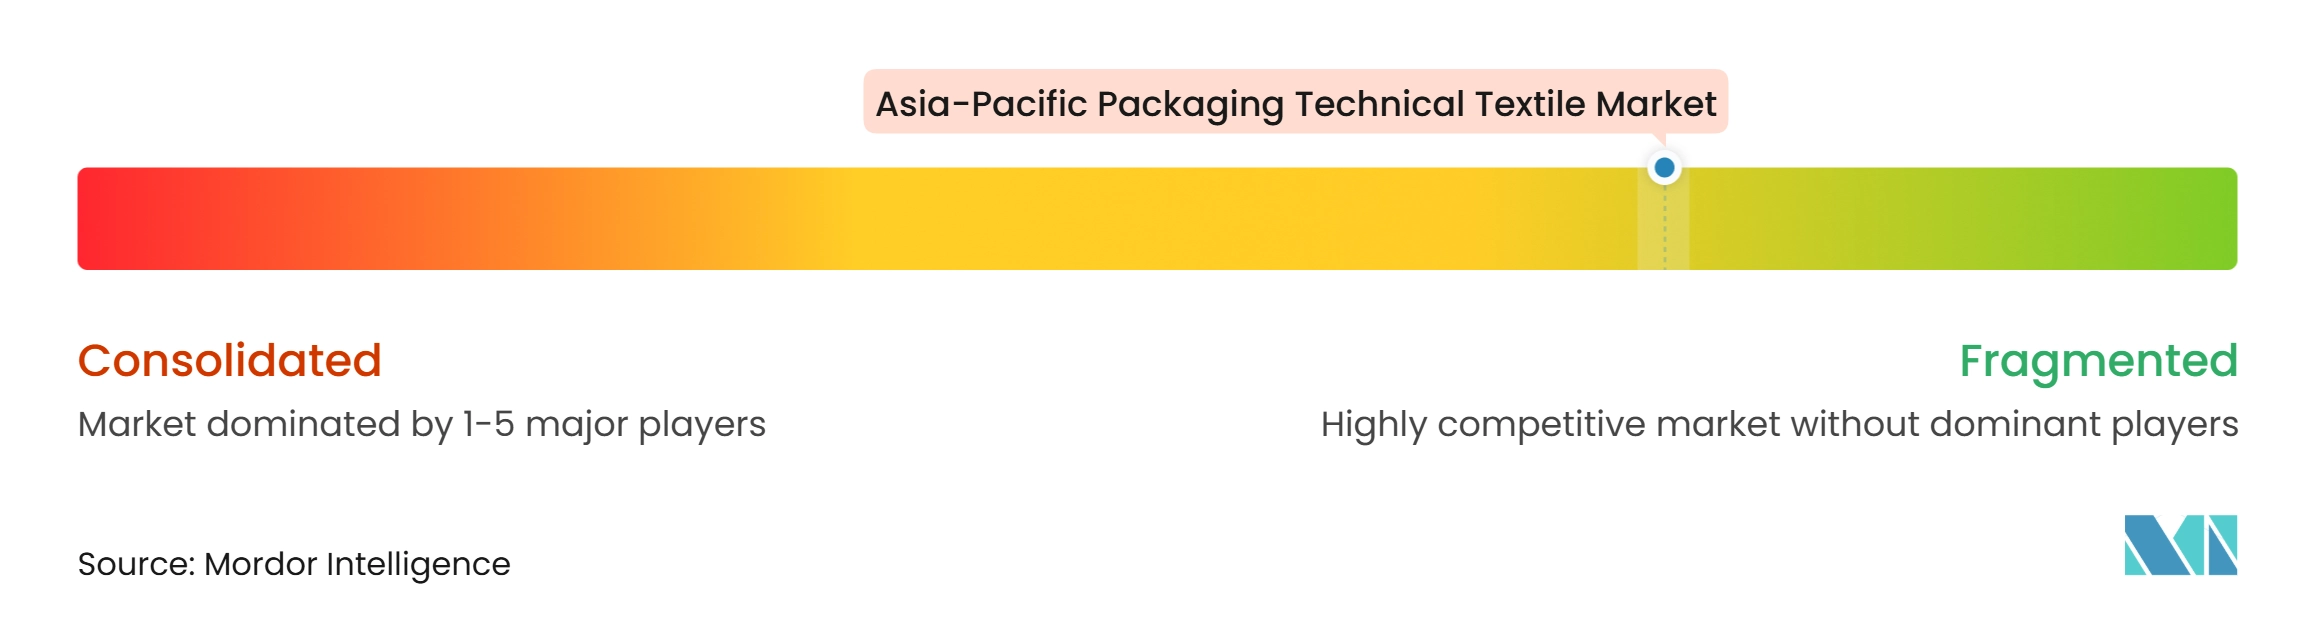
Le marché des textiles techniques d'emballage en Asie-Pacifique est fragmenté car aucun producteur unique ne détient la majorité de la production régionale. La fabrication de sacs de marchandises de base présente des exigences d'entrée relativement accessibles, tandis que les emballages de qualité alimentaire, pharmaceutique et pour matières dangereuses nécessitent des contrôles de processus plus rigoureux. Les fournisseurs de marchandises de base en Chine et en Asie du Sud-Est se font concurrence sur l'échelle, le prix et la proximité avec les clients locaux. Les exportateurs basés en Inde peuvent se différencier grâce à la production en salle blanche, à la certification et aux programmes de qualification des clients établis. Cela crée une séparation nette entre les produits de base à grand volume et les conteneurs techniques premium. La concurrence est donc la plus forte là où les fournisseurs proposent des produits d'emballage en polypropylène de base similaires.
La plus grande opportunité régionale n'est pas uniforme entre les groupes de produits. Les sacs de base continuent de servir les utilisations agricoles et de construction à grand volume. Les fournisseurs qui ajoutent une transformation contrôlée, des doublures plus solides, la traçabilité ou une protection électrostatique peuvent répondre aux applications où la défaillance du produit entraîne des coûts plus élevés pour le client. Cela soutient la différenciation des produits au sein d'une base de fournisseurs autrement sensible aux prix. Cela explique également pourquoi le même marché comprend de petits transformateurs locaux et des exportateurs qualifiés à l'échelle mondiale.
Emmbi Industries s'est concentré sur les emballages en vrac à contenu recyclé via sa marque Reclaim. La société a déclaré que ses FIBCs certifiés à contenu recyclé utilisent 20 % de déchets polymères post-consommation et post-industriels dans le cadre de sa stratégie de matières premières divulguée. Elle a également déclaré des ventes à l'exportation de 341,60 crore INR pour l'exercice 2025-26, soutenues par des variantes de FIBCs compatibles avec l'automatisation. Le Fusion Bag de Rishi FIBC Japan utilise une liaison par fusion thermique sans couture pour éliminer les trous de couture conventionnels dans les zones de contact avec le produit. Ces choix de produits répondent aux besoins de la logistique alimentaire, chimique et pharmaceutique. Ils montrent également comment les fournisseurs peuvent se faire concurrence par la performance et la conformité plutôt que seulement par le prix. L'approche de la société associe l'utilisation de matériaux recyclés à des produits destinés à des applications en vrac exigeantes. Cela peut aider les acheteurs à répondre aux exigences d'approvisionnement qui tiennent de plus en plus compte de la récupérabilité et du contenu recyclé. Cela montre également la valeur commerciale du maintien des performances des produits tout en modifiant le mix de matières premières.
Leaders du secteur des textiles techniques d'emballage en Asie-Pacifique
-
LC Packaging International BV
-
Emmbi Industries Limited
-
Jumbo Bag Limited
-
Taihua Group
-
Berry Global Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques d'emballage en Asie-Pacifique Entreprises couvertes dans ce rapport
- LC Packaging International BV
- Emmbi Industries Limited
- Jumbo Bag Limited
- Taihua Group
- Berry Global Group, Inc.
- Greif, Inc.
- Conitex Sonoco
- Rishi FIBC Solutions Private Limited
- Umasree Texplast Private Limited
- Packem Umasree Private Limited
- Shankar Packaging Limited
- Global-Pak, Inc.
- Bulk Lift International, LLC
- Halsted Corporation
- Intertape Polymer Group Inc.
- Commercial Syn Bags Limited
- Innoweave Packaging Solutions Private Limited
- Lohia Corp Limited
- Asia Polysacks Company Limited
- Oji Interpack Co., Ltd.
- United Bags, Inc.
- Plastene Group
- Mewar Polytex Limited
Développements industriels récents dans Marché des textiles techniques d'emballage en Asie-Pacifique
- Novembre 2026 : Rishi FIBC Japan a commencé la commercialisation du Fusion Bag, un FIBC sans couture utilisant la technologie brevetée de liaison par fusion thermique d'AmeriGlobe, ciblant les applications alimentaires, chimiques, de résines et de poudres pharmaceutiques au Japon. Le produit élimine les trous de couture et le risque de contamination par des fragments d'aiguilles dans les zones de contact avec le produit, répondant aux préoccupations de qualité des emballages alimentaires et pharmaceutiques. Sa construction par fusion thermique remplace la couture conventionnelle dans la zone de contact. Le lancement reflète l'attention des acheteurs au contrôle de la contamination dans la manutention des matériaux pharmaceutiques et alimentaires.
- Mai 2026 : Emmbi Industries Limited a annoncé via un dépôt auprès de la NSE et de la BSE que sa marque Reclaim d'emballages en vrac écologiques utilise environ 20 % de matières premières provenant de déchets polymères post-consommation et post-industriels. La société a présenté cette gamme de produits comme des emballages en vrac certifiés à contenu recyclé pour les clients à l'exportation. La divulgation accompagnait un chiffre d'affaires individuel pour l'exercice 2025-26 de 530,52 crore INR, en hausse de 11,97 % d'une année sur l'autre. Le développement montre comment les exigences en matière de contenu recyclé deviennent pertinentes même pour les conteneurs industriels en vrac.
- Avril 2025 : Amcor Plc a finalisé l'acquisition de Berry Global Group, Inc. dans le cadre d'une transaction entièrement en actions, créant une entité combinée avec environ 77 000 employés et plus de 400 sites de fabrication dans plus de 40 pays. La transaction a réuni deux grandes entreprises d'emballages souples et spéciaux. Elle pourrait affecter l'environnement concurrentiel pour les applications d'emballage premium en Asie-Pacifique. Le réseau combiné dispose d'une large empreinte manufacturière sur les marchés mondiaux de l'emballage.
Périmètre du rapport sur le marché des textiles techniques d'emballage en Asie-Pacifique
Le rapport sur le marché des textiles techniques d'emballage en Asie-Pacifique est segmenté par type de produit (conteneurs intermédiaires souples pour vrac (FIBCs), sacs et sachets en polyoléfine tissée, et autres), par type de matériau (polypropylène et autres), par application d'utilisation finale (emballage agricole et de produits frais et autres), et par géographie (Chine, Inde et autres). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Conteneurs intermédiaires souples pour vrac (FIBCs) | FIBCs en vrac conventionnels |
| FIBCs à forme stable et à chicanes | |
| FIBCs ventilés | |
| Autres FIBCs spécialisés | |
| Sacs et sachets en polyoléfine tissée | |
| Textiles d'emballage en jute et autres fibres naturelles | Sacs en jute et sacs d'emballage finis |
| Autres (toile de jute, toile de chanvre, tissu d'emballage en fibres naturelles, emballage spécial) | |
| Textiles d'emballage en filet et en maille | Sacs d'emballage tissés leno |
| Sacs d'emballage tricotés Raschel | |
| Filets et manchons d'emballage tricotés tubulaires | |
| Autres produits d'emballage en maille textile | |
| Textiles d'enveloppement et de protection au transit | Tissus d'enveloppement industriel de balles et de marchandises |
| Housses d'emballage textiles et enveloppes de protection | |
| Doublures de conteneurs et tissus de protection de cargaison à base textile | |
| Filets de palettes textiles et matériaux de sécurisation des charges | |
| Manchons, rembourrage et calage d'emballage textile | |
| Produits d'emballage textiles non-tissés et spéciaux (sacs de shopping et de transport, sacs et pochettes d'emballage de protection, etc.) |
| Polypropylène |
| Polyéthylène |
| Polyester |
| Jute |
| Coton et autres fibres naturelles |
| Fibres cellulosiques régénérées |
| Polyamide et autres fibres synthétiques spéciales |
| Autres matériaux |
| Emballage agricole et de produits frais | Fruits et légumes frais |
| Semences et autres produits agricoles | |
| Transformation alimentaire et des boissons | Céréales alimentaires, farine et sucre |
| Aliments transformés et ingrédients alimentaires | |
| Aliments pour animaux et aliments pour animaux de compagnie | |
| Ingrédients de boissons et produits d'infusion | |
| Produits chimiques, pétrochimiques et engrais | |
| Matériaux de construction, minéraux et exploitation minière | |
| Produits pharmaceutiques et de santé | |
| Distribution, commerce électronique et biens de consommation | |
| Autres produits et matériaux industriels |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Taïwan |
| Indonésie |
| Vietnam |
| Thaïlande |
| Bangladesh |
| Australie |
| Reste de l'Asie-Pacifique |
| Par type de produit | Conteneurs intermédiaires souples pour vrac (FIBCs) | FIBCs en vrac conventionnels |
| FIBCs à forme stable et à chicanes | ||
| FIBCs ventilés | ||
| Autres FIBCs spécialisés | ||
| Sacs et sachets en polyoléfine tissée | ||
| Textiles d'emballage en jute et autres fibres naturelles | Sacs en jute et sacs d'emballage finis | |
| Autres (toile de jute, toile de chanvre, tissu d'emballage en fibres naturelles, emballage spécial) | ||
| Textiles d'emballage en filet et en maille | Sacs d'emballage tissés leno | |
| Sacs d'emballage tricotés Raschel | ||
| Filets et manchons d'emballage tricotés tubulaires | ||
| Autres produits d'emballage en maille textile | ||
| Textiles d'enveloppement et de protection au transit | Tissus d'enveloppement industriel de balles et de marchandises | |
| Housses d'emballage textiles et enveloppes de protection | ||
| Doublures de conteneurs et tissus de protection de cargaison à base textile | ||
| Filets de palettes textiles et matériaux de sécurisation des charges | ||
| Manchons, rembourrage et calage d'emballage textile | ||
| Produits d'emballage textiles non-tissés et spéciaux (sacs de shopping et de transport, sacs et pochettes d'emballage de protection, etc.) | ||
| Par type de matériau | Polypropylène | |
| Polyéthylène | ||
| Polyester | ||
| Jute | ||
| Coton et autres fibres naturelles | ||
| Fibres cellulosiques régénérées | ||
| Polyamide et autres fibres synthétiques spéciales | ||
| Autres matériaux | ||
| Par application d'utilisation finale | Emballage agricole et de produits frais | Fruits et légumes frais |
| Semences et autres produits agricoles | ||
| Transformation alimentaire et des boissons | Céréales alimentaires, farine et sucre | |
| Aliments transformés et ingrédients alimentaires | ||
| Aliments pour animaux et aliments pour animaux de compagnie | ||
| Ingrédients de boissons et produits d'infusion | ||
| Produits chimiques, pétrochimiques et engrais | ||
| Matériaux de construction, minéraux et exploitation minière | ||
| Produits pharmaceutiques et de santé | ||
| Distribution, commerce électronique et biens de consommation | ||
| Autres produits et matériaux industriels | ||
| Par géographie | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Bangladesh | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des textiles techniques d'emballage en Asie-Pacifique d'ici 2032 ?
Il devrait atteindre 13,56 milliards USD d'ici 2032, contre 10,37 milliards USD en 2027, avec un CAGR de 5,51 %.
Quel produit textile technique d'emballage détient la plus grande part régionale ?
Les sacs et sachets en polyoléfine tissée dominent la demande de produits avec une part de 34,0 % en 2026, évaluée à 3,3592 milliards USD.
Pourquoi les FIBCs croissent-ils plus vite que les autres produits textiles d'emballage ?
Les systèmes automatisés de remplissage, de vidange et de manutention dans les installations chimiques, alimentaires et pharmaceutiques soutiennent l'adoption des FIBCs.
Quel matériau est le plus largement utilisé dans les textiles techniques d'emballage en Asie-Pacifique ?
Le polypropylène détient une part de 54,0 % en 2026, évaluée à 5,3352 milliards USD, car il combine résistance, résistance chimique et aptitude au traitement.
Quelle application d'utilisation finale génère la plus grande demande de textiles techniques d'emballage ?
L'emballage agricole et de produits frais est en tête avec une part de 27,0 % en 2026, soit l'équivalent de 2,6676 milliards USD.
Quel pays connaît la croissance la plus rapide dans les textiles techniques d'emballage en Asie-Pacifique ?
L'Inde est la géographie à la croissance la plus rapide, avec un CAGR projeté de 7,20 % de 2027 à 2032.