
Marktgröße und Marktanteil des asiatisch-pazifischen Verpackungstechniktextilmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 9.88 Milliarden US-Dollar |
| Marktgröße (2027) | 10.37 Milliarden US-Dollar |
| Marktgröße (2032) | 13.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.51 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des asiatisch-pazifischen Verpackungstechniktextilmarkts von Mordor Intelligence
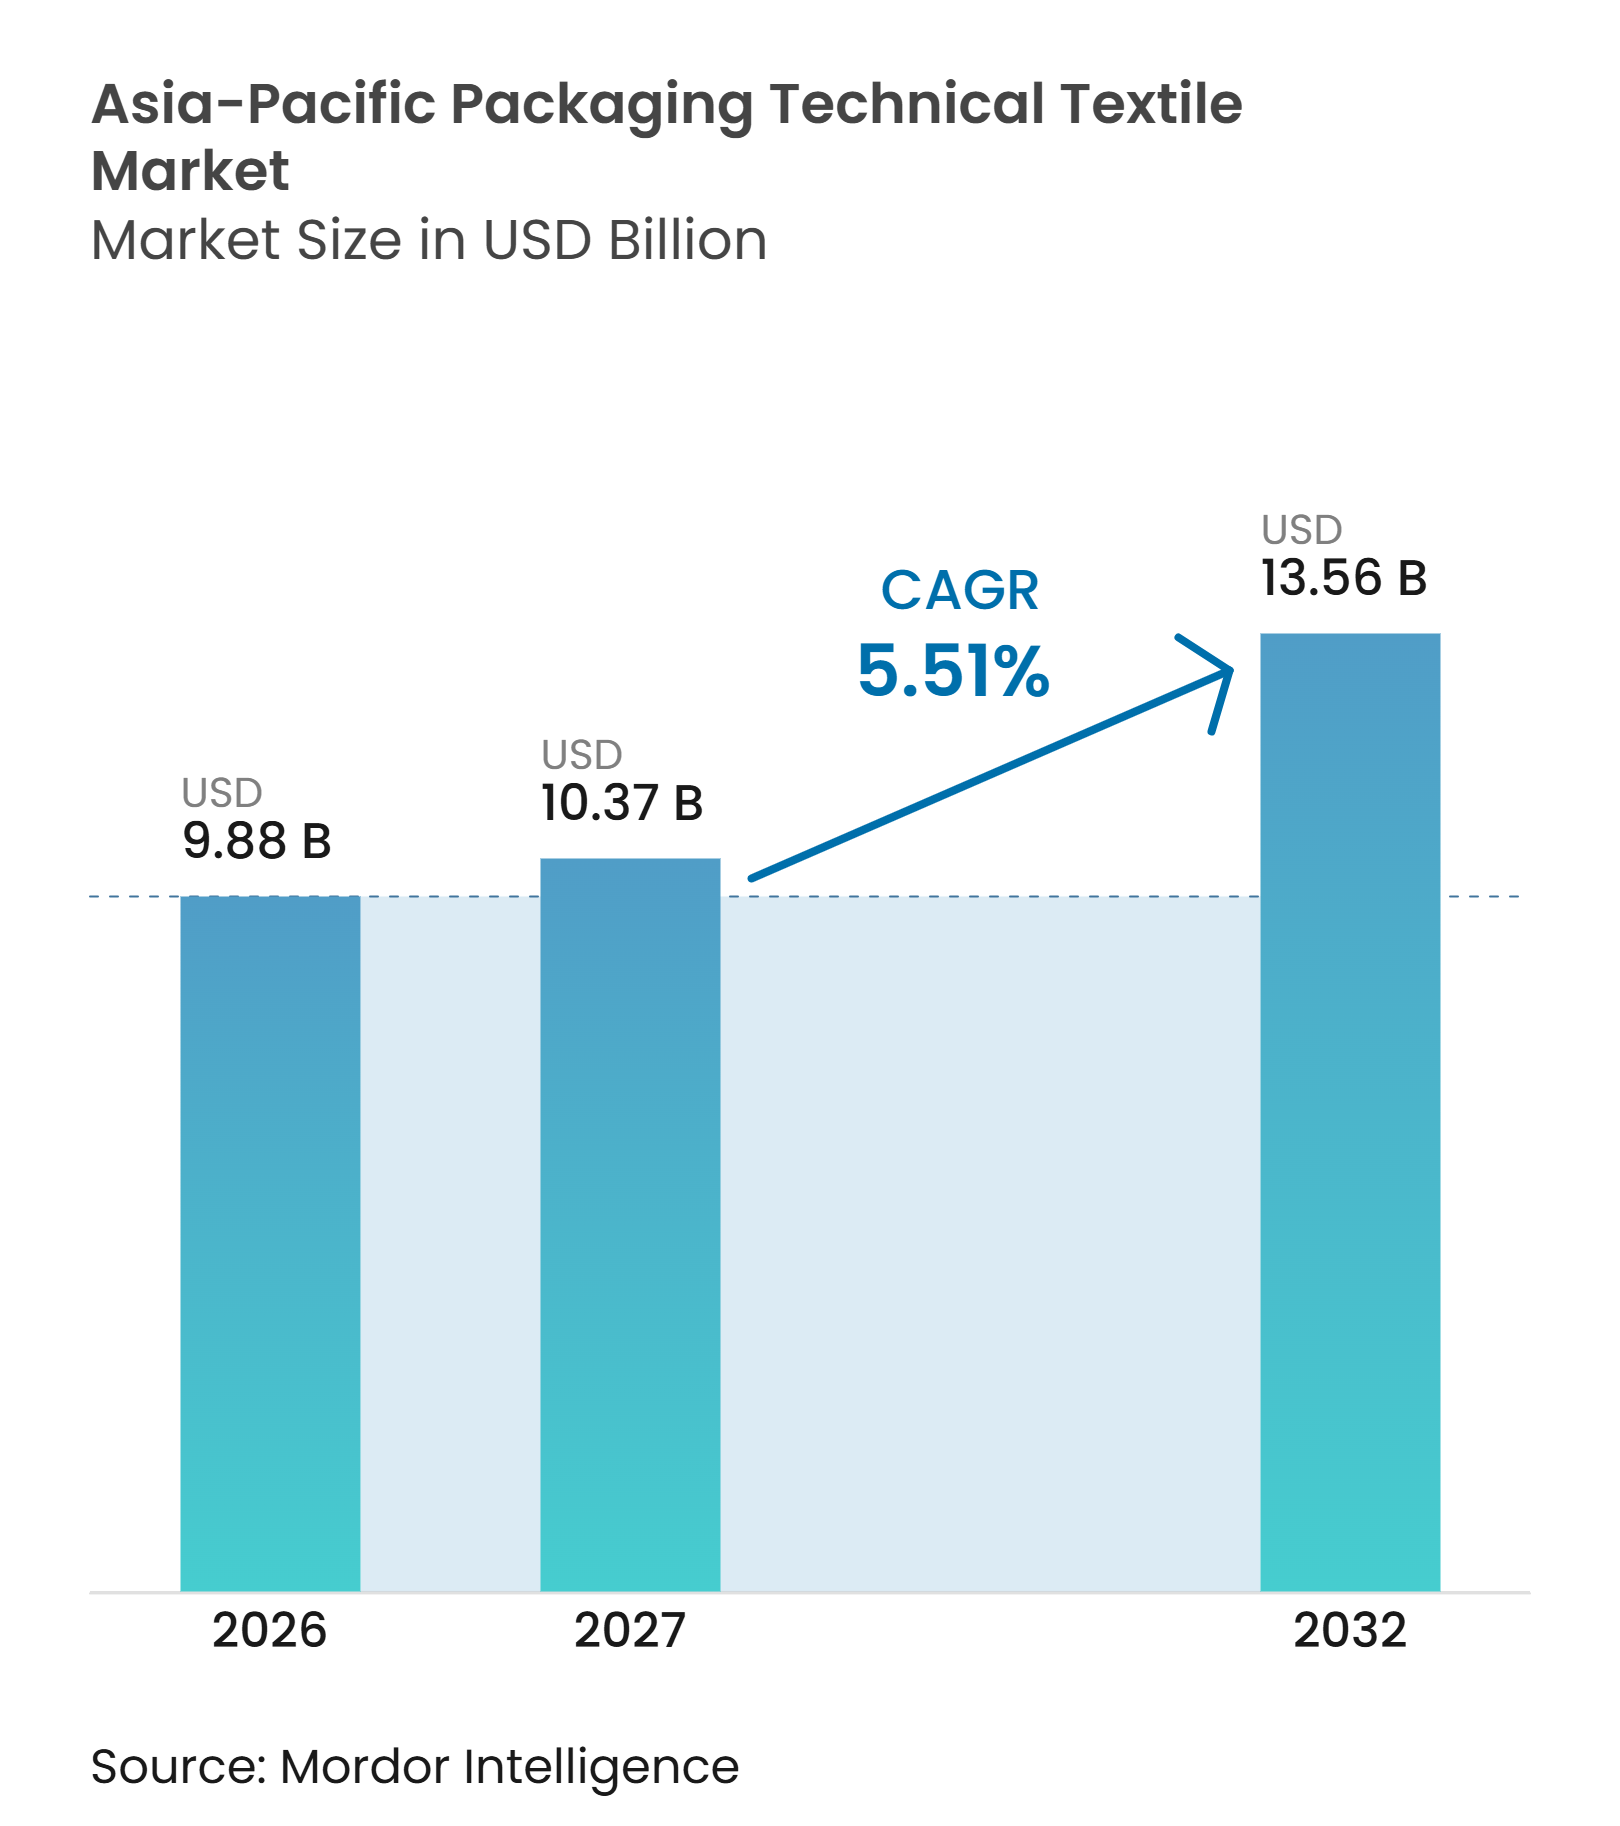
Die Marktgröße des asiatisch-pazifischen Verpackungstechniktextilmarkts wird für 2026 auf 9,88 Milliarden USD und für 2027 auf 10,37 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 13,56 Milliarden USD erreichen, was einem CAGR von 5,51 % von 2027 bis 2032 entspricht.
Der asiatisch-pazifische Verpackungstechniktextilmarkt profitiert von der großen Fertigungsbasis der Region und ihrer Rolle bei industriellen und landwirtschaftlichen Exporten. Die Nachfrage konzentriert sich auf gewebte Polypropylen-Säcke, Flexible Intermediate Bulk Container, Jutebeutel, Netzbeutel für Frischprodukte und Spezialvliesstoffe. Industrielle Nutzer wechseln zu größeren Behältern, die mit automatisierten Befüll-, Entlade- und Fördersystemen kompatibel sind. Käufer aus den Bereichen Lebensmittel, Chemie und Pharmazie legen zunehmend Wert auf Verpackungen, die formale Sicherheits- und Rückverfolgbarkeitsanforderungen erfüllen. Dieser Wandel begünstigt Verarbeiter mit geprüften Materialien, sauberen Produktionsumgebungen und zuverlässigen Liefernetzwerken.
Wichtigste Erkenntnisse des Berichts
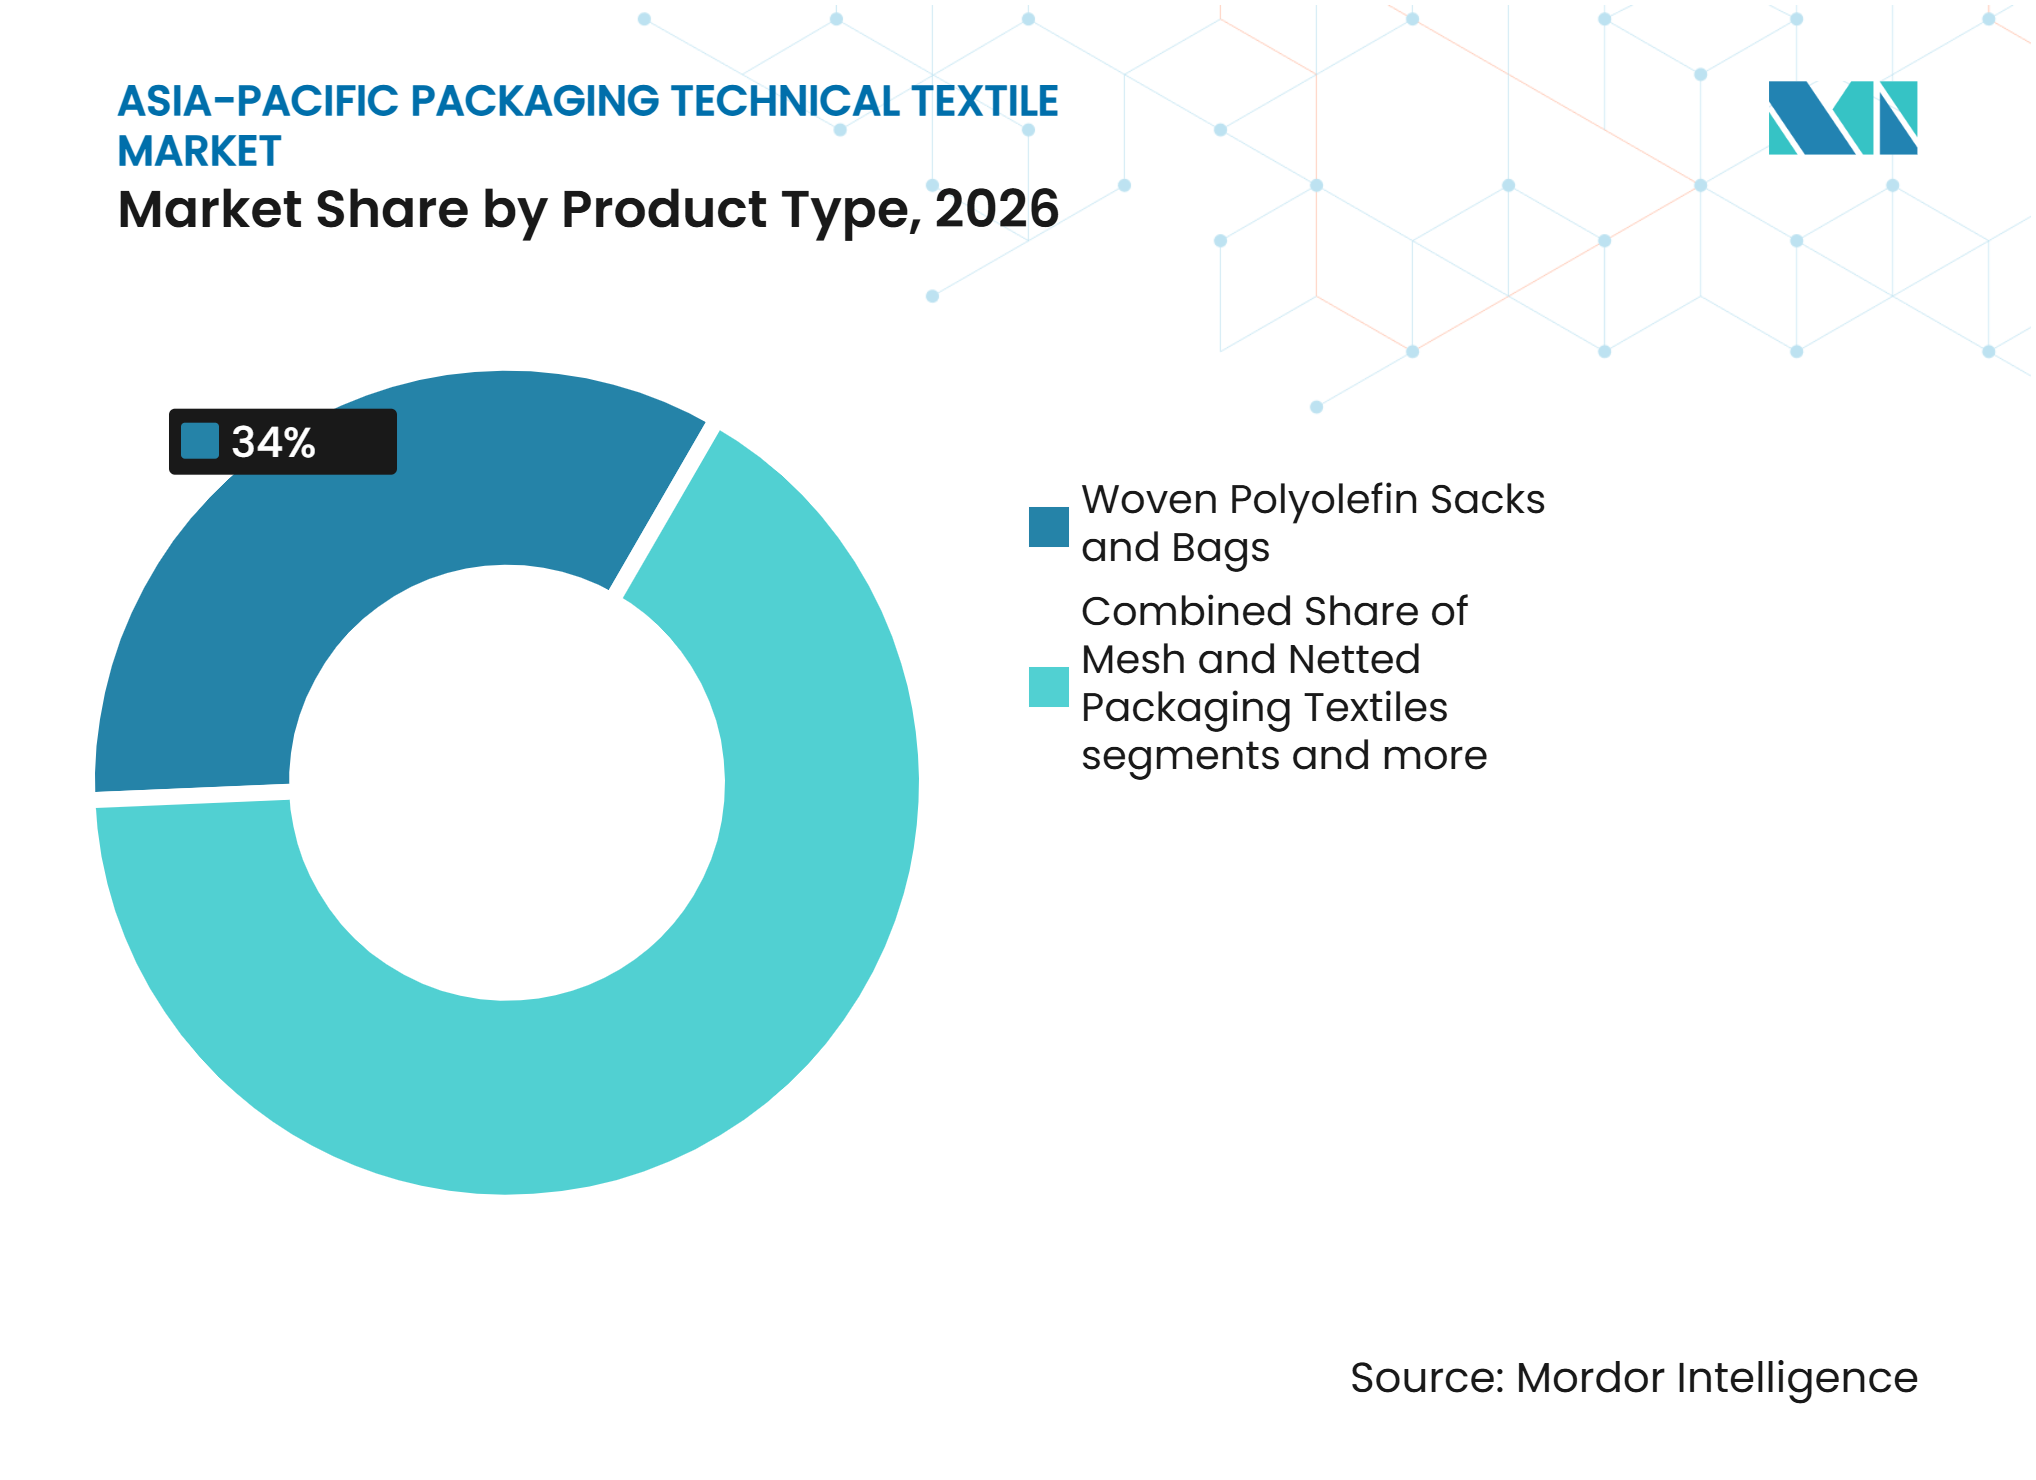
- Nach Produkttyp hielten gewebte Polyolefin-Säcke und -Beutel im Jahr 2026 einen Marktanteil von 34,0 % am asiatisch-pazifischen Verpackungstechniktextilmarkt, während Flexible Intermediate Bulk Container (FIBCs) voraussichtlich die am schnellsten wachsende Produktkategorie sein werden und bis 2032 einen CAGR von 7,2 % verzeichnen.
- Nach Materialtyp entfiel auf Polypropylen im Jahr 2026 ein Anteil von 54,0 % an der Marktgröße des asiatisch-pazifischen Verpackungstechniktextilmarkts, während regenerierte Zellulosefasern voraussichtlich die am schnellsten wachsende Materialkategorie sein werden und bis 2032 einen CAGR von 7,8 % verzeichnen.
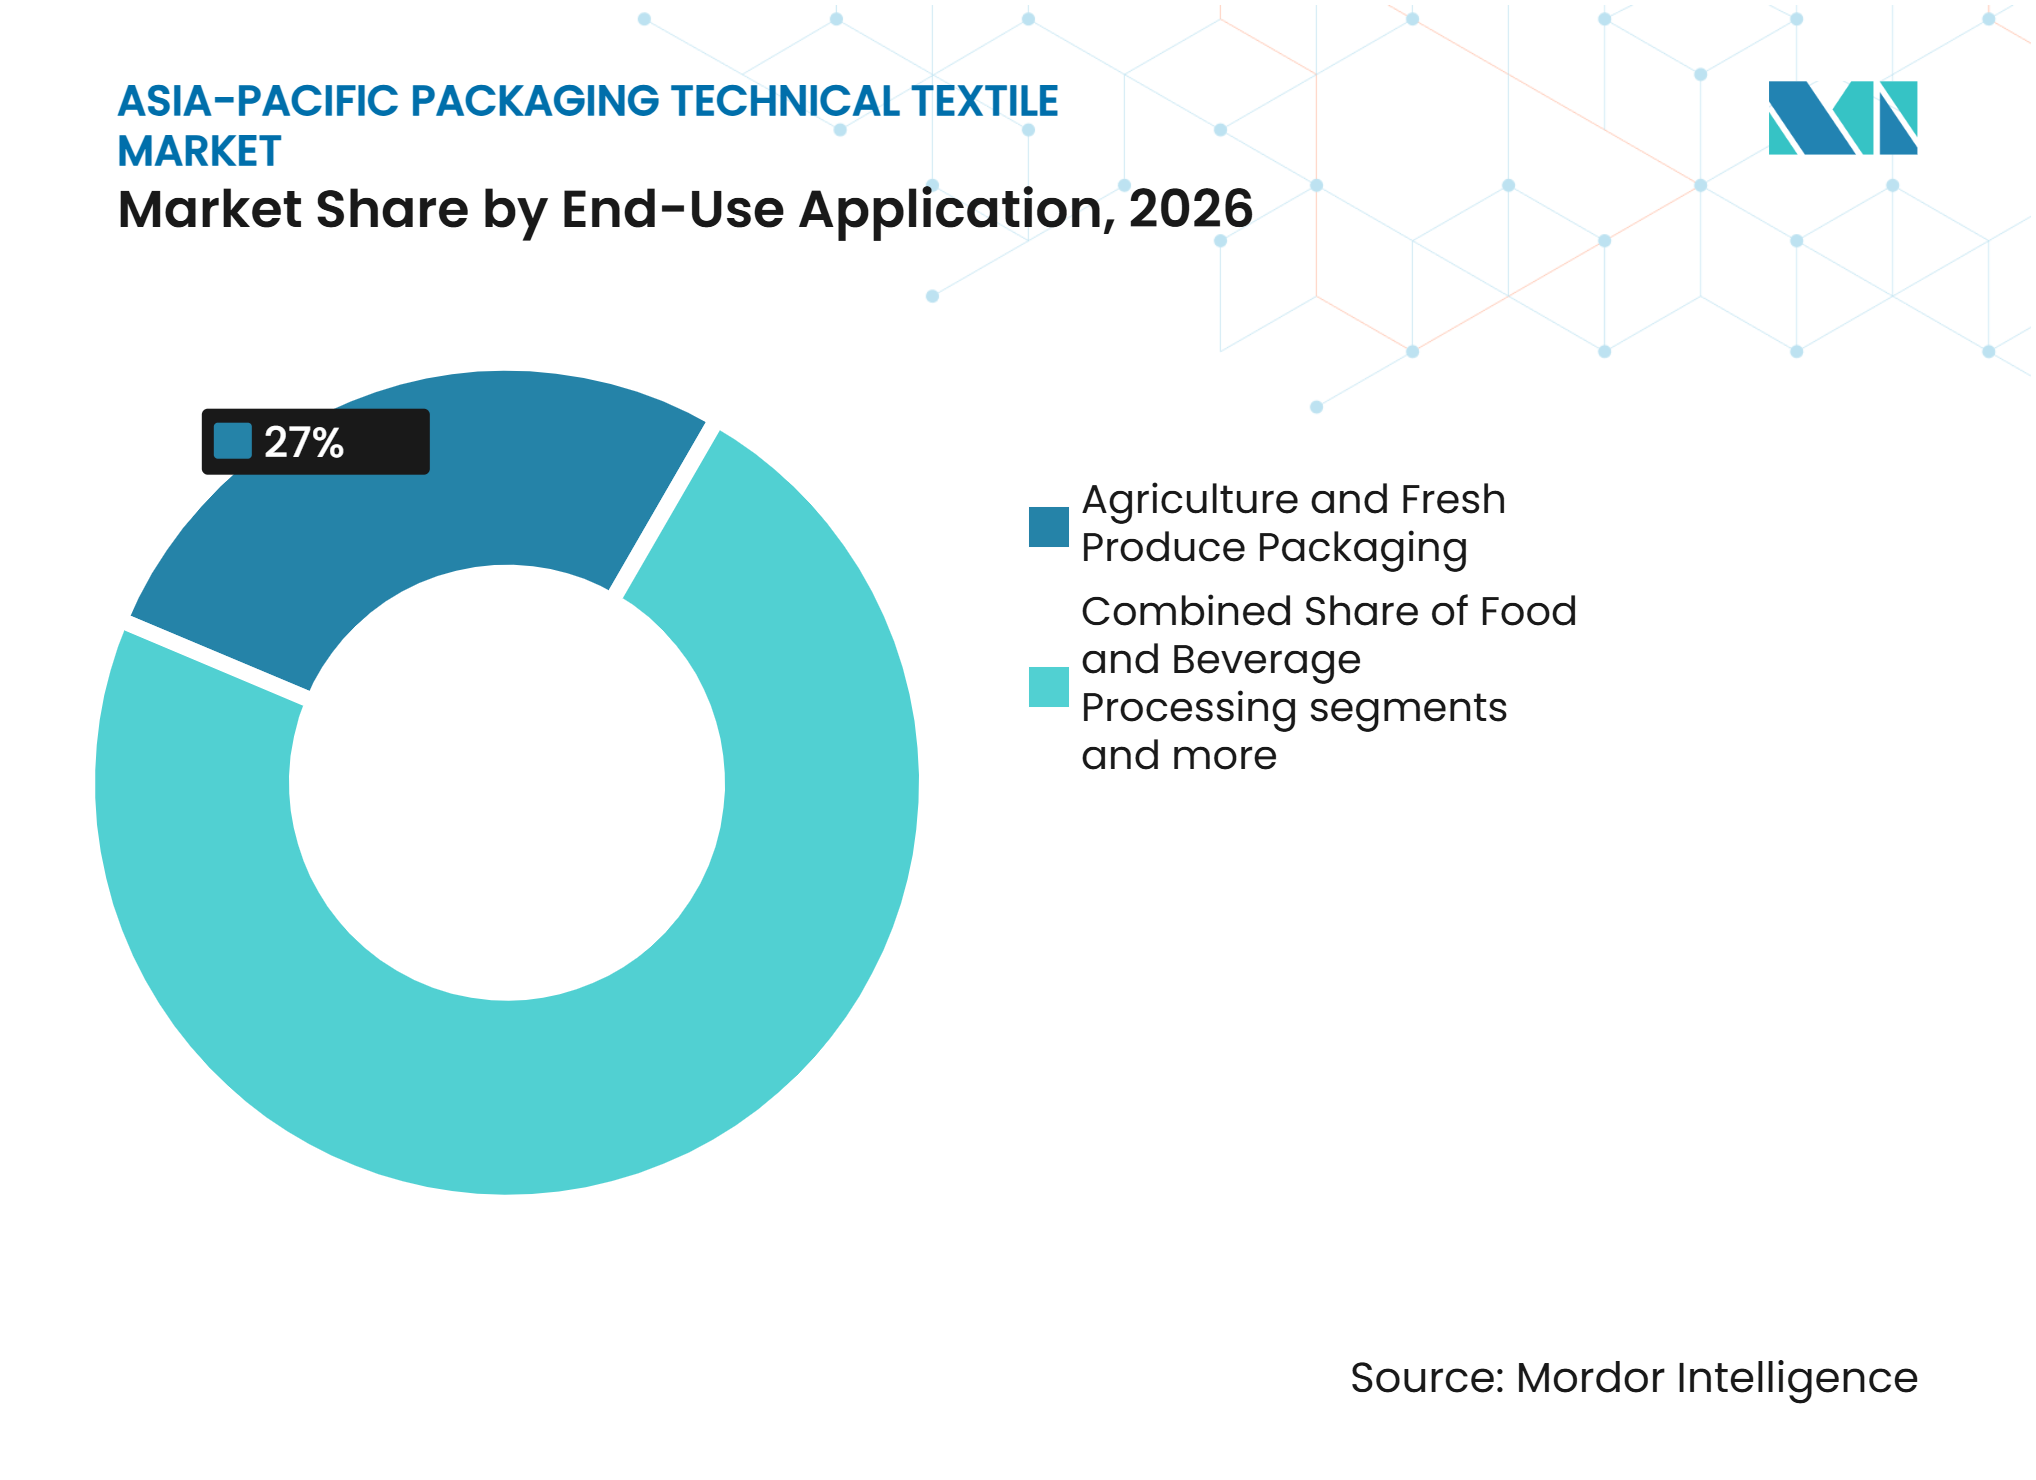
- Nach Endverwendungsanwendung entfiel auf Landwirtschaft und Verpackung von Frischprodukten im Jahr 2026 ein Anteil von 27,0 % am asiatisch-pazifischen Verpackungstechniktextilmarkt, während Pharmazeutika und Gesundheitsprodukte voraussichtlich die am schnellsten wachsende Endverwendungsanwendung sein werden und bis 2032 einen CAGR von 7,4 % verzeichnen.
- Nach Geografie entfiel auf China im Jahr 2026 ein Anteil von 30 % an der Marktgröße, während Indien voraussichtlich der am schnellsten wachsende Markt sein wird und von 2027 bis 2032 einen CAGR von 7,2 % verzeichnet.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrialisierung und Wachstum der Massenexporte | +2.1% | Gesamter asiatisch-pazifischer Raum, mit Kernnachfrage in Indien, China, Vietnam und Indonesien | Mittelfristig (2–4 Jahre) |
| Wechsel von kleinen Säcken zu FIBCs und mechanisierter Handhabung | +1.8% | China, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Qualifizierung nach Lebensmittel-, Agrochemikalien- und Pharmastandards | +1.2% | Indien, China, Südkorea, Japan und globale Exportströme | Langfristig (≥ 4 Jahre) |
| Diversifizierung der Verpackungsproduktion nach dem China-plus-eins-Prinzip | +1.0% | Vietnam, Bangladesch, Indonesien und Thailand | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an kreislauffähige Verpackungen und Verpackungen mit Recyclinganteil | +0.8% | Japan, Südkorea, Australien und Südostasien | Langfristig (≥ 4 Jahre) |
| Anforderungen an die Rückverfolgbarkeit von Massensendungen | +0.5% | Gesamter asiatisch-pazifischer Raum, mit fortgeschrittener Einführung in China, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrialisierung und Wachstum der Massenexporte
Die industrielle Expansion in Süd- und Südostasien erhöht die Nachfrage nach Behältern, die Rohstoffe und Fertigwaren in größeren Mengen transportieren können. Das Production Linked Incentive-Programm Indiens hat Anträge in 14 strategischen Sektoren genehmigt, mit kumulierten tatsächlichen Investitionen von über INR 2,58 lakh crore (27,60 Milliarden USD) bis Juni 2026. Chemie, Pharmazie, Lebensmittelverarbeitung und andere geförderte Aktivitäten erfordern zuverlässige Säcke und Massenbehälter für die interne und externe Logistik. Der asiatisch-pazifische Verpackungstechniktextilmarkt profitiert daher, wenn Industriestandorte Verarbeitungskapazitäten aufbauen und regelmäßige Materialflüsse erhöhen. Exportkörbe verlagern sich ebenfalls in Richtung halbverarbeiteter und fertiger Produkte, die eine kontrolliertere Verpackung als einfache Warensäcke erfordern. Zertifizierte lebensmittelechte und UN-zugelassene Behälter können den Umsatz der Verarbeiter steigern, da sie stärkere Qualitätskontrollen erfordern und höhere Stückwerte erzielen.[1]
Wechsel von kleinen Säcken zu FIBCs und mechanisierter Handhabung
Automatisierte Befüll- und Entleersysteme erhöhen den Einsatz von FIBCs in Chemie-, Mineral-, Lebensmittel- und Pharmabetrieben. Diese Systeme sind für größere Lasten ausgelegt und arbeiten mit herkömmlichen Kleinsäcken weniger effizient. Emmbi Industries meldete für das Geschäftsjahr 2025–26 Exportumsätze von INR 341,60 crore (36,63 Millionen USD), ein Plus von 27,26 % im Jahresvergleich, wobei automatisierungskompatible FIBCs im Produktangebot enthalten waren. Formstabile Baffelbeutel und verwandte Designs unterstützen stabiles Fördern, Lagern und Handhaben. Sobald ein empfangendes Werk FIBC-Entladeausrüstung einführt, benötigen verbundene Verarbeiter häufig kompatible Systeme, um den Materialfluss effizient aufrechtzuerhalten. Diese Geräteverknüpfung unterstützt die weitere FIBC-Einführung in industriellen Lieferketten im asiatisch-pazifischen Verpackungstechniktextilmarkt.
Qualifizierung nach Lebensmittel-, Agrochemikalien- und Pharmastandards
Vorschriften für Lebensmittel- und Pharmaverpackungen machen die formale Qualifizierung für immer mehr Masseverpackungslieferanten zur Grundvoraussetzung. Indiens Verpackungsvorschriften, die am 28. März 2025 geändert wurden, stärken die Migrationsgrenzen für Kunststoffe, die in direktem Lebensmittelkontakt verwendet werden. Der Anhang zu pharmazeutischen Verpackungsmaterialien Chinas trat am 1. Januar 2026 in Kraft und verlangt von Herstellern Qualitätssysteme, Lieferantenaudits und dokumentierte Änderungskontrollen. ISO 22002-4:2025 legt Anforderungen an Lebensmittelsicherheits-Voraussetzungsprogramme für Verpackungsproduktionsstätten fest. Diese Vorschriften erhöhen die Markteintrittskosten für einfache Verarbeiter ohne Test-, Reinraum- oder Dokumentationsfähigkeiten. Sie stärken auch die Position etablierter Lieferanten, die Lebensmittel-, Agrochemikalien- und Pharmakunden im asiatisch-pazifischen Verpackungstechniktextilmarkt bedienen.
Diversifizierung der Verpackungsproduktion nach dem China-plus-eins-Prinzip
Die Diversifizierung der Fertigung schafft neue Nachfragestandorte für Verpackungstechniktextilien in Vietnam, Thailand, Indonesien, Bangladesch und Malaysia. Neue Produktionsanlagen benötigen gewebte Säcke, FIBCs und Spezialverpackungen für eingehende Materialien und ausgehende Sendungen. Im ersten Halbjahr 2025 verzeichnete Penang genehmigte Fertigungsinvestitionen von RM 1,85 Milliarden (0,27 Millionen USD) von chinesischen Unternehmen. Die Verlagerung von Fabriken schafft auch eine Phase, in der das lokale Verpackungsangebot noch im Aufbau ist. Die Importnachfrage von etablierten Lieferanten in Indien und China kann daher hoch bleiben, während sich lokale Verarbeiternetzwerke herausbilden. Dieses Muster erweitert die geografische Chance für den asiatisch-pazifischen Verpackungstechniktextilmarkt, ohne bestehende Exporteure sofort zu verdrängen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Polypropylen-Harz und Energiekosten | -0.8% | Südostasien und Südasien, insbesondere importabhängige Märkte | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Sammel- und Recyclinginfrastruktur | -0.7% | ASEAN, insbesondere Indonesien, Vietnam und die Philippinen | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Test- und Lebensmittelkontakt-Compliance-Kosten | -0.4% | Gesamter asiatisch-pazifischer Raum, insbesondere Indien, China und Südkorea | Mittelfristig (2–4 Jahre) |
| Substitution durch Silos, starre IBCs und papierbasierte Verpackungen | -0.4% | Japan und Australien, mit aufkommendem Einsatz in Südkorea und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Polypropylen-Harz und Energiekosten
Polypropylen-Harz bleibt der wichtigste Rohstoff für gewebte Säcke und FIBCs, wodurch Verarbeiter Rohstoff- und Energiepreisschwankungen ausgesetzt sind. Die OECD identifiziert die Volatilität der Kosten für Massenpolymere als anhaltende Herausforderung für Verpackungsverarbeiter in importabhängigen ASEAN-Volkswirtschaften. Südostasiatische Hersteller können unter Margendruck geraten, wenn die Harzkosten schneller steigen als die Preise, die sie Kunden berechnen können. Kunden in der Landwirtschaft und Chemie können auch ihre Einkäufe reduzieren, wenn ihre eigenen Inputkosten steigen. Dies erzeugt Druck auf Volumen und Rentabilität kleinerer Verarbeiter. Der asiatisch-pazifische Verpackungstechniktextilmarkt ist am stärksten exponiert, wo das lokale Polymerangebot begrenzt ist und Verarbeiter stark auf importiertes Harz angewiesen sind.[2]
Fragmentierte Sammel- und Recyclinginfrastruktur
Anforderungen an Recyclinganteil und Rückgewinnung schreiten in vielen ASEAN-Märkten schneller voran als die Sammel- und Recyclingkapazitäten. Vietnams Dekret 110/2026/ND-CP verpflichtet Hersteller und Importeure, einen bestimmten Anteil mehrerer Verpackungsmaterialien zu recyceln oder einen finanziellen Beitrag zum Umweltschutzfonds Vietnams zu leisten. Die Philippinen verlangen von großen Unternehmen, bis Dezember 2026 60 % und im Jahr 2027 70 % ihres Kunststoffverpackungsanteils gemäß Republic Act Nr. 11898 zurückzugewinnen oder auszugleichen. Die OECD stellte fest, dass Japan und Südkorea etablierte Verpackungs-EPR-Systeme eingeführt hatten, während sich mehrere ASEAN-Märkte noch in früheren Umsetzungsphasen befanden. Hersteller können daher höhere Compliance-Kosten tragen, ohne konsistenten Zugang zu verifiziertem Recycling-Rohstoff zu haben. Dies kann Investitionsentscheidungen für Verarbeiter verlangsamen, die den asiatisch-pazifischen Verpackungstechniktextilmarkt bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gewebte Säcke behalten ihre Größe, während FIBCs expandierenGewebte Polyolefin-Säcke und -Beutel machten im Jahr 2026 einen Marktanteil von 34,0 % am asiatisch-pazifischen Verpackungstechniktextilmarkt aus. Ihr Einsatz bei Getreide, Zement, Düngemitteln, Zucker und Industriemineralien hält die Nachfrage über die wichtigsten Warenströme hinweg breit. Dieser Produkttyp bleibt für Käufer nützlich, die eine wirtschaftliche, vertraute und weit verfügbare Verpackung benötigen. Lebensmittelechte Reissäcke in Indien und Vietnam sowie Zementsäcke in China und Indonesien spiegeln diese Bandbreite der Verwendung wider. Bestehende Beschaffungssysteme und Abfüllanlagen unterstützen ebenfalls die anhaltende Nachfrage nach gewebten Säcken. Die große installierte Basis begrenzt das Tempo, mit dem Alternativen sie ersetzen können.
FIBCs sind die am schnellsten wachsende Produktkategorie mit einem CAGR von 7,2 % bis 2032, da Industrienutzer auf mechanisierte Massenhandhabung umsteigen. Chemie-, Pharma- und Lebensmittelverarbeiter verwenden diese Behälter für Pulver, Granulate und Pellets, die eine kontrollierte Bewegung in größeren Mengen erfordern. Designs umfassen formstabile Baffelbeutel, belüftete Frischproduktbeutel sowie Typ-C- und Typ-D-Behälter für empfindliche chemische Anwendungen. Rishi FIBC Japan begann im November 2026 mit dem kommerziellen Verkauf des Fusion Bag, eines nahtlosen FIBCs ohne Nähte, der Wärmefusionsverbindung verwendet und Kontaminationsrisiken in produktberührenden Bereichen reduziert. Jute- und Naturfaserverpackungen erhalten politische Unterstützung in Indien und Bangladesch, während Netzbeutel wachsende Anforderungen für Frischprodukte bedienen. Vliesstoff- und Transitschutzprodukte unterstützen ebenfalls E-Commerce- und spezialisierte Logistikbedürfnisse im asiatisch-pazifischen Verpackungstechniktextilmarkt.



Nach Materialtyp:
Polypropylen stützt die wichtigste ProduktionsbasisPolypropylen repräsentierte im Jahr 2026 54,0 % der Marktgröße des asiatisch-pazifischen Verpackungstechniktextilmarkts, was einem Gesamtwert von 5,3352 Milliarden USD entspricht. Seine Festigkeit, chemische Beständigkeit, niedrige Kosten und einfache Verarbeitung machen es zum Standardrohstoff für viele gewebte Säcke und FIBCs. China, Indien und Südostasien verfügen über etablierte Produktionssysteme für Polypropylen-Raffia und verwandte Qualitäten. Diese Systeme unterstützen Bandextrusion, Rundweben, Laminierung und Verarbeitung in großem Maßstab. Polypropylen wird auch in Spinnvlies-Vliesstoffen und anderen Spezialverpackungsformaten verwendet. Seine umfangreiche installierte Basis bietet Käufern eine zuverlässige Materialverfügbarkeit in der gesamten Region.
Regenerierte Zellulosefasern sind die am schnellsten wachsende Materialkategorie mit einem CAGR von 7,8 % bis 2032, da Käufer natürliche Faseroptionen für Lebensmittel- und Frischproduktverpackungen suchen. Lebensmittelkontakt-Nachhaltigkeitsanforderungen und das Interesse des Einzelhandels an Alternativen zu synthetischen Säcken unterstützen diese Richtung. Polyester bleibt bei Umhüllungs- und Transitschutzprodukten relevant, die UV-Beständigkeit und Dimensionsstabilität erfordern. Polyethylen wird bei feuchtigkeitsempfindlichen landwirtschaftlichen Produkten eingesetzt, einschließlich Säcken, die innere Barrieren für Saatgut und Düngemittel benötigen. Jute und Baumwolle behalten ihre Rolle bei vorgeschriebenen oder Spezialanwendungen, während Polyamid für Produkte mit höherer Last wie Typ-D-FIBCs und Hebekomponenten dient. Die Beschaffung bevorzugt zunehmend Monomaterial-Polypropylenstrukturen, die im asiatisch-pazifischen Verpackungstechniktextilmarkt leichter zurückgewonnen werden können.
Nach Endverwendungsanwendung:
Landwirtschaft bleibt das größte NachfragezentrumLandwirtschaft und Verpackung von Frischprodukten hielten im Jahr 2026 einen Marktanteil von 27,0 % am asiatisch-pazifischen Verpackungstechniktextilmarkt, was einem Wert von 2,6676 Milliarden USD entspricht. Reis-, Weizen-, Zucker-, Düngemittel- und Gartenbaulieferketten erfordern hohe Mengen an gewebten Säcken und Netzverpackungen. Indien, Bangladesch, Vietnam, Thailand und Indonesien bieten große landwirtschaftliche Nachfragebasen. Öffentliche Beschaffung für Düngemittel und Nahrungsgetreide kann die Bestellmengen in diesen Märkten stabilisieren. Leno-gewebte und belüftete Beutel werden zunehmend für Obst und Gemüse verwendet, die Luftzirkulation benötigen. Moderne Einzelhandelslieferketten in China, Südkorea, Japan und Australien stärken die Nachfrage nach Verpackungen, die Frische und Produktsichtbarkeit unterstützen.
Pharmazeutika und Gesundheitsprodukte sind die am schnellsten wachsende Endverwendungsanwendung mit einem CAGR von 7,4 % bis 2032. Indien und China bauen die Pharmaproduktion aus und erhöhen die Anforderungen an die Qualität von Verpackungsmaterialien. Der Anhang zu pharmazeutischen Verpackungsmaterialien Chinas leitet Hersteller zu stärkeren Qualitätsmanagementsystemen und zertifizierten Lieferanten. Lebensmittel- und Getränkeverarbeitung ist eine weitere große Kundengruppe, insbesondere für Getreide, Mehl, Zucker und Tierfutter. Chemikalien, Petrochemikalien, Düngemittel, Baumaterialien und Mineralien halten eine stabile Nachfrage nach spezialisierten Massenbehältern aufrecht. Einzelhandels- und E-Commerce-Nachfrage unterstützt Vliesstoffbeutel und bedruckte gewebte Träger, insbesondere in Indien und China.

Geografische Analyse
China
China hielt im Jahr 2026 einen Marktanteil von 30,0 % am asiatisch-pazifischen Verpackungstechniktextilmarkt, was einem Gesamtwert von 2,964 Milliarden USD entspricht. Das Land kombiniert eine große inländische Basis für gewebte Polyolefinverpackungen mit einer wichtigen Exportrolle in Süd- und Südostasien. Produktionscluster in Guangdong, Shandong und Jiangsu unterstützen Rundweben, BOPP-Laminierung und hochauflösenden Druck. Hersteller wechseln zu lebensmittelechten und pharmazeutischen FIBCs, antistatischen Designs und laminierten gewebten Beuteln mit hochwertigerem Druck. Das südkoreanische Ministerium für Lebensmittel- und Arzneimittelsicherheit aktualisierte im März 2026 die Lebensmittelkontaktstandards, was Lieferanten von gewebten Polypropylen-Lebensmittelbeuteln in China und Indien betrifft. Der regulatorische Einfluss ermutigt Exporteure, Materialtests und Dokumentation zu verbessern. Überkapazitäten bei Warensäcken üben weiterhin Druck auf die Preisgestaltung aus und drängen viele Hersteller zu anwendungsspezifischen Produkten.
Indien
Indien ist die am schnellsten wachsende Geografie mit einem prognostizierten CAGR von 7,20 % von 2027 bis 2032. Das Land kombiniert eine wichtige FIBC-Exportrolle mit wachsender inländischer Nachfrage nach lebensmittelechten und pharmazeutischen Massenverpackungen. Indien verzeichnete im Geschäftsjahr 2025–26 einen Handelsbilanzüberschuss bei technischen Textilien von INR 3.420,20 crore, während die Exporte technischer Textilien INR 29.217,60 crore (3,12 Milliarden USD) erreichten. FIBC-Beutel, Schlingen, Seile, Gaze und Wischtücher machten von April bis Oktober 2025 rund 60 % des Exportwerts technischer Textilien aus. FSSAI-Verpackungsvorschriften und produktionsgebundene Industrieinvestitionen unterstützen eine höhere Nachfrage nach qualifizierten gewebten Verpackungen. Indiens Verpackungshersteller können Lebensmittelsicherheitskontrollen, Reinraumfähigkeiten und Exportzertifizierungen nutzen, um anspruchsvollere Kunden zu bedienen. Bangladesch beliefert weiterhin regionale Warenströme mit Juteverpackungen, was den grenzüberschreitenden Naturfaserhandel aufrechterhält.
Übrige asiatisch-pazifische Märkte
Japan und Südkorea sind hochwertige Märkte, in denen Lebensmittelkontakt-Compliance, Automatisierungskompatibilität und Nachhaltigkeitsdokumentation zentrale Kaufanforderungen sind. GS1-Standards unterstützen die Rückverfolgbarkeit in der Lebensmittelverteilung, einschließlich Produktidentifikation und Datenaustausch in Lieferketten. Vietnam baut durch industrielle Entwicklung in seinen nördlichen Korridoren Produktion und inländische Nachfrage auf. Thailand profitiert von Agrarunternehmensexporten, während Indonesien und Bangladesch kostenwettbewerbsfähige Produktion mit erheblicher landwirtschaftlicher Nachfrage verbinden. Australien hat Premium-Anforderungen und eine starke Nachhaltigkeitsprüfung, während Taiwan die Region durch Maschinen- und Spezialgarntechnologien unterstützt. Malaysias Ziel, bis 2030 100 % der Kunststoffverpackungen zu recyceln, setzt ein politisches Signal für die regionale Materialauswahl. Diese Märkte schaffen vielfältige Chancen für Techniktextillieferanten, die lokale Compliance- und Kundenspezifikationen erfüllen können.[3]
Wettbewerbslandschaft
Marktkonzentration
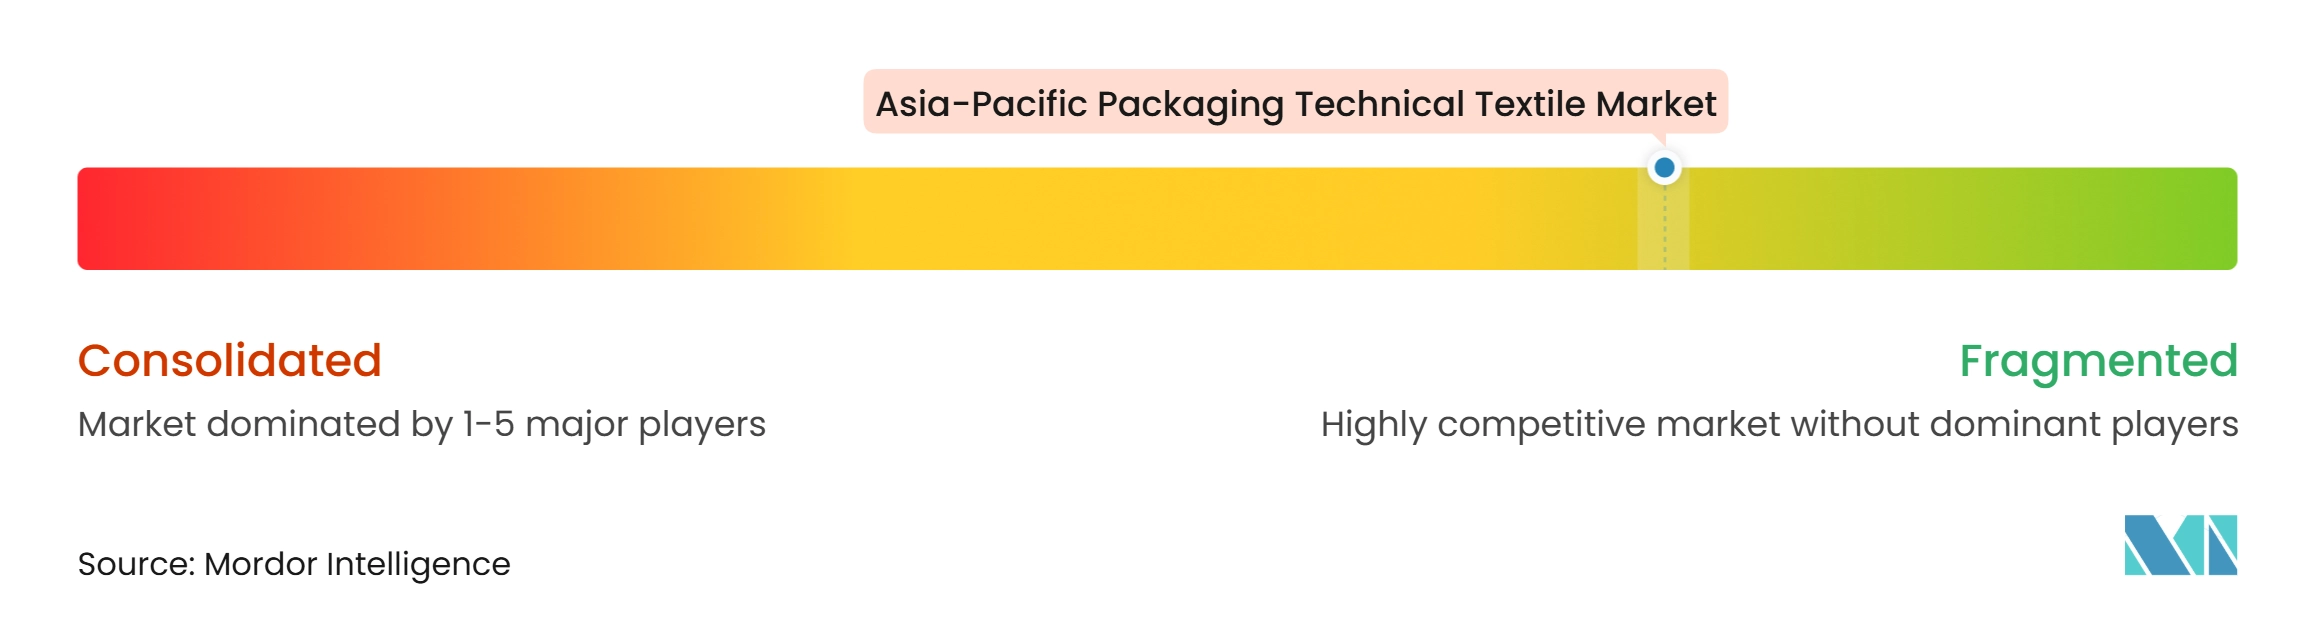
Der asiatisch-pazifische Verpackungstechniktextilmarkt ist fragmentiert, da kein einzelner Hersteller einen Großteil der regionalen Produktion hält. Die Herstellung von Warensäcken hat relativ zugängliche Einstiegsanforderungen, während lebensmittelechte, pharmazeutische und Gefahrgutverpackungen stärkere Prozesskontrollen erfordern. Chinesische und südostasiatische Warensackhersteller konkurrieren über Skalierung, Preis und Nähe zu lokalen Kunden. In Indien ansässige Exporteure können sich durch Reinraumproduktion, Zertifizierung und etablierte Kundenqualifizierungsprogramme differenzieren. Dies schafft eine klare Trennung zwischen hochvolumigen Warenprodukten und hochwertigen technischen Behältern. Der Wettbewerb ist daher am stärksten, wo Lieferanten ähnliche grundlegende Polypropylenverpackungsprodukte anbieten.
Die größte regionale Chance ist nicht einheitlich über Produktgruppen verteilt. Einfache Säcke bedienen weiterhin hochvolumige landwirtschaftliche und Bauanwendungen. Lieferanten, die kontrollierte Verarbeitung, stärkere Liner, Rückverfolgbarkeit oder elektrostatischen Schutz hinzufügen, können Anwendungen ansprechen, bei denen Produktversagen höhere Kundenkosten verursacht. Dies unterstützt die Produktdifferenzierung innerhalb einer ansonsten preissensiblen Lieferantenbasis. Es hilft auch zu erklären, warum derselbe Markt kleine lokale Verarbeiter und global qualifizierte Exporteure umfasst.
Emmbi Industries hat sich auf Massenverpackungen mit Recyclinganteil unter seiner Marke Reclaim konzentriert. Das Unternehmen erklärte, dass seine zertifizierten FIBCs mit Recyclinganteil 20 % Post-Consumer- und Post-Industrial-Polymerabfälle im Rahmen seiner offengelegten Rohstoffstrategie verwenden. Es meldete auch Exportumsätze von INR 341,60 crore für das Geschäftsjahr 2025–26, unterstützt durch automatisierungskompatible FIBC-Varianten. Der Fusion Bag von Rishi FIBC Japan verwendet nahtlose Wärmefusionsverbindung, um herkömmliche Nählöcher in produktberührenden Bereichen zu entfernen. Diese Produktentscheidungen adressieren Bedürfnisse in der Lebensmittel-, Chemie- und Pharmalogistik. Sie zeigen auch, wie Lieferanten durch Leistung und Compliance statt nur über den Preis konkurrieren können. Der Ansatz des Unternehmens verbindet den Einsatz von Recyclingmaterial mit Produkten für anspruchsvolle Massenanwendungen. Dies kann Käufern helfen, Beschaffungsanforderungen zu erfüllen, die zunehmend Rückgewinnbarkeit und Recyclinganteil berücksichtigen. Es zeigt auch den kommerziellen Wert der Aufrechterhaltung der Produktleistung bei gleichzeitiger Änderung des Rohstoffmixes.
Marktführer der asiatisch-pazifischen Verpackungstechniktextilbranche
-
LC Packaging International BV
-
Emmbi Industries Limited
-
Jumbo Bag Limited
-
Taihua Group
-
Berry Global Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Verpackungstechniktextilmarkt Unternehmen in diesem Bericht
- LC Packaging International BV
- Emmbi Industries Limited
- Jumbo Bag Limited
- Taihua Group
- Berry Global Group, Inc.
- Greif, Inc.
- Conitex Sonoco
- Rishi FIBC Solutions Private Limited
- Umasree Texplast Private Limited
- Packem Umasree Private Limited
- Shankar Packaging Limited
- Global-Pak, Inc.
- Bulk Lift International, LLC
- Halsted Corporation
- Intertape Polymer Group Inc.
- Commercial Syn Bags Limited
- Innoweave Packaging Solutions Private Limited
- Lohia Corp Limited
- Asia Polysacks Company Limited
- Oji Interpack Co., Ltd.
- United Bags, Inc.
- Plastene Group
- Mewar Polytex Limited
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Verpackungstechniktextilmarkt
- November 2026: Rishi FIBC Japan begann mit dem kommerziellen Verkauf des Fusion Bag, eines nahtlosen FIBCs ohne Nähte, der AmeriGlobes patentierte Wärmefusionsverbindungstechnologie einsetzt und auf Lebensmittel-, Chemie-, Harz- und pharmazeutische Pulveranwendungen in Japan abzielt. Das Produkt eliminiert Nählöcher und das Risiko von Nadelbruchstückkontamination in produktberührenden Bereichen und adressiert Qualitätsbedenken bei Lebensmittel- und Pharmaverpackungen. Seine Wärmefusionskonstruktion ersetzt herkömmliches Nähen im Kontaktbereich. Die Markteinführung spiegelt die Aufmerksamkeit der Käufer auf Kontaminationskontrolle bei der Handhabung von Pharma- und Lebensmittelmaterialien wider.
- Mai 2026: Emmbi Industries Limited gab über eine NSE- und BSE-Meldung bekannt, dass seine Reclaim-Marke für umweltfreundliche Massenverpackungen etwa 20 % der Rohstoffe aus Post-Consumer- und Post-Industrial-Polymerabfällen verwendet. Das Unternehmen präsentierte diese Produktlinie als zertifizierte Massenverpackungen mit Recyclinganteil für Exportkunden. Die Offenlegung begleitete einen eigenständigen Umsatz von INR 530,52 crore für das Geschäftsjahr 2025–26, ein Plus von 11,97 % im Jahresvergleich. Die Entwicklung zeigt, wie Anforderungen an Recyclinganteil auch für industrielle Massenbehälter relevant werden.
- April 2025: Amcor Plc schloss die Übernahme von Berry Global Group, Inc. in einer reinen Aktientransaktion ab und schuf damit ein kombiniertes Unternehmen mit rund 77.000 Mitarbeitern und mehr als 400 Produktionsstätten in über 40 Ländern. Die Transaktion brachte zwei große Unternehmen für flexible und Spezialverpackungen zusammen. Sie könnte das Wettbewerbsumfeld für Premium-Verpackungsanwendungen im asiatisch-pazifischen Raum beeinflussen. Das kombinierte Netzwerk verfügt über einen breiten Produktionsfußabdruck in globalen Verpackungsmärkten.
Berichtsumfang des asiatisch-pazifischen Verpackungstechniktextilmarkts
Der Bericht über den asiatisch-pazifischen Verpackungstechniktextilmarkt ist segmentiert nach Produkttyp (Flexible Intermediate Bulk Container (FIBCs), gewebte Polyolefin-Säcke und -Beutel und weitere), nach Materialtyp (Polypropylen und weitere), nach Endverwendungsanwendung (Landwirtschaft und Verpackung von Frischprodukten und weitere) sowie nach Geografie (China, Indien und weitere). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Flexible Intermediate Bulk Container (FIBCs) | Konventionelle Massen-FIBCs |
| Formstabile und Baffle-FIBCs | |
| Belüftete FIBCs | |
| Andere spezialisierte FIBCs | |
| Gewebte Polyolefin-Säcke und -Beutel | |
| Jute- und andere Naturfaser-Verpackungstextilien | Jutesäcke und fertige Verpackungsbeutel |
| Sonstige (Hessian, Rupfen, Naturfaser-Verpackungsgewebe, Spezialverpackungen) | |
| Netz- und Gitterverpackungstextilien | Leno-gewebte Verpackungsbeutel |
| Raschel-gewirkte Verpackungsbeutel | |
| Schlauchgestrickte Verpackungsnetze und -hülsen | |
| Andere textile Netzverpackungsprodukte | |
| Umhüllungs- und Transitschutztextilien | Industrielle Ballen- und Warenumhüllungsgewebe |
| Textile Verpackungsabdeckungen und Schutzumhüllungen | |
| Textilbasierte Behälterliner und Ladungsschutzgewebe | |
| Textile Palettenstretchnetze und Ladungssicherungsmaterialien | |
| Textile Verpackungshülsen, Polsterungen und Füllmaterialien | |
| Vliesstoff- und Spezialverpackungsprodukte aus Textilien (Einkaufs- und Tragebeutel, Schutzverpackungsbeutel und -beutelchen usw.) |
| Polypropylen |
| Polyethylen |
| Polyester |
| Jute |
| Baumwolle und andere Naturfasern |
| Regenerierte Zellulosefasern |
| Polyamid und andere synthetische Spezialfasern |
| Andere Materialien |
| Landwirtschaft und Verpackung von Frischprodukten | Frisches Obst und Gemüse |
| Saatgut und andere landwirtschaftliche Güter | |
| Lebensmittel- und Getränkeverarbeitung | Nahrungsgetreide, Mehl und Zucker |
| Verarbeitete Lebensmittel und Lebensmittelzutaten | |
| Tierfutter und Heimtierfutter | |
| Getränkezutaten und Aufgussprodukte | |
| Chemikalien, Petrochemikalien und Düngemittel | |
| Baumaterialien, Mineralien und Bergbau | |
| Pharmazeutika und Gesundheitsprodukte | |
| Einzelhandel, E-Commerce und Konsumgüter | |
| Andere Industrieprodukte und -materialien |
| China |
| Indien |
| Japan |
| Südkorea |
| Taiwan |
| Indonesien |
| Vietnam |
| Thailand |
| Bangladesch |
| Australien |
| Übriger asiatisch-pazifischer Raum |
| Nach Produkttyp | Flexible Intermediate Bulk Container (FIBCs) | Konventionelle Massen-FIBCs |
| Formstabile und Baffle-FIBCs | ||
| Belüftete FIBCs | ||
| Andere spezialisierte FIBCs | ||
| Gewebte Polyolefin-Säcke und -Beutel | ||
| Jute- und andere Naturfaser-Verpackungstextilien | Jutesäcke und fertige Verpackungsbeutel | |
| Sonstige (Hessian, Rupfen, Naturfaser-Verpackungsgewebe, Spezialverpackungen) | ||
| Netz- und Gitterverpackungstextilien | Leno-gewebte Verpackungsbeutel | |
| Raschel-gewirkte Verpackungsbeutel | ||
| Schlauchgestrickte Verpackungsnetze und -hülsen | ||
| Andere textile Netzverpackungsprodukte | ||
| Umhüllungs- und Transitschutztextilien | Industrielle Ballen- und Warenumhüllungsgewebe | |
| Textile Verpackungsabdeckungen und Schutzumhüllungen | ||
| Textilbasierte Behälterliner und Ladungsschutzgewebe | ||
| Textile Palettenstretchnetze und Ladungssicherungsmaterialien | ||
| Textile Verpackungshülsen, Polsterungen und Füllmaterialien | ||
| Vliesstoff- und Spezialverpackungsprodukte aus Textilien (Einkaufs- und Tragebeutel, Schutzverpackungsbeutel und -beutelchen usw.) | ||
| Nach Materialtyp | Polypropylen | |
| Polyethylen | ||
| Polyester | ||
| Jute | ||
| Baumwolle und andere Naturfasern | ||
| Regenerierte Zellulosefasern | ||
| Polyamid und andere synthetische Spezialfasern | ||
| Andere Materialien | ||
| Nach Endverwendungsanwendung | Landwirtschaft und Verpackung von Frischprodukten | Frisches Obst und Gemüse |
| Saatgut und andere landwirtschaftliche Güter | ||
| Lebensmittel- und Getränkeverarbeitung | Nahrungsgetreide, Mehl und Zucker | |
| Verarbeitete Lebensmittel und Lebensmittelzutaten | ||
| Tierfutter und Heimtierfutter | ||
| Getränkezutaten und Aufgussprodukte | ||
| Chemikalien, Petrochemikalien und Düngemittel | ||
| Baumaterialien, Mineralien und Bergbau | ||
| Pharmazeutika und Gesundheitsprodukte | ||
| Einzelhandel, E-Commerce und Konsumgüter | ||
| Andere Industrieprodukte und -materialien | ||
| Nach Geografie | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Bangladesch | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der asiatisch-pazifische Verpackungstechniktextilsektor bis 2032 erreichen?
Es wird prognostiziert, dass er bis 2032 einen Wert von 13,56 Milliarden USD erreicht, ausgehend von 10,37 Milliarden USD im Jahr 2027, bei einem CAGR von 5,51 %.
Welches Verpackungstechniktextilprodukt hat den größten regionalen Marktanteil?
Gewebte Polyolefin-Säcke und -Beutel führen die Produktnachfrage mit einem Anteil von 34,0 % im Jahr 2026 an, bewertet mit 3,3592 Milliarden USD.
Warum wachsen FIBCs schneller als andere Verpackungstextilprodukte?
Automatisierte Befüll-, Entlade- und Handhabungssysteme in Chemie-, Lebensmittel- und Pharmabetrieben unterstützen die FIBC-Einführung.
Welches Material wird am häufigsten in asiatisch-pazifischen Verpackungstechniktextilien verwendet?
Polypropylen hält im Jahr 2026 einen Anteil von 54,0 %, bewertet mit 5,3352 Milliarden USD, da es Festigkeit, chemische Beständigkeit und Verarbeitbarkeit kombiniert.
Welche Endverwendungsanwendung hat die größte Nachfrage nach Verpackungstechniktextilien?
Landwirtschaft und Verpackung von Frischprodukten führt mit einem Anteil von 27,0 % im Jahr 2026, entsprechend 2,6676 Milliarden USD.
Welches Land wächst am schnellsten bei asiatisch-pazifischen Verpackungstechniktextilien?
Indien ist die am schnellsten wachsende Geografie mit einem prognostizierten CAGR von 7,20 % von 2027 bis 2032.