
Tamanho e Participação do Mercado de Equipamentos de Conformação de Metais da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
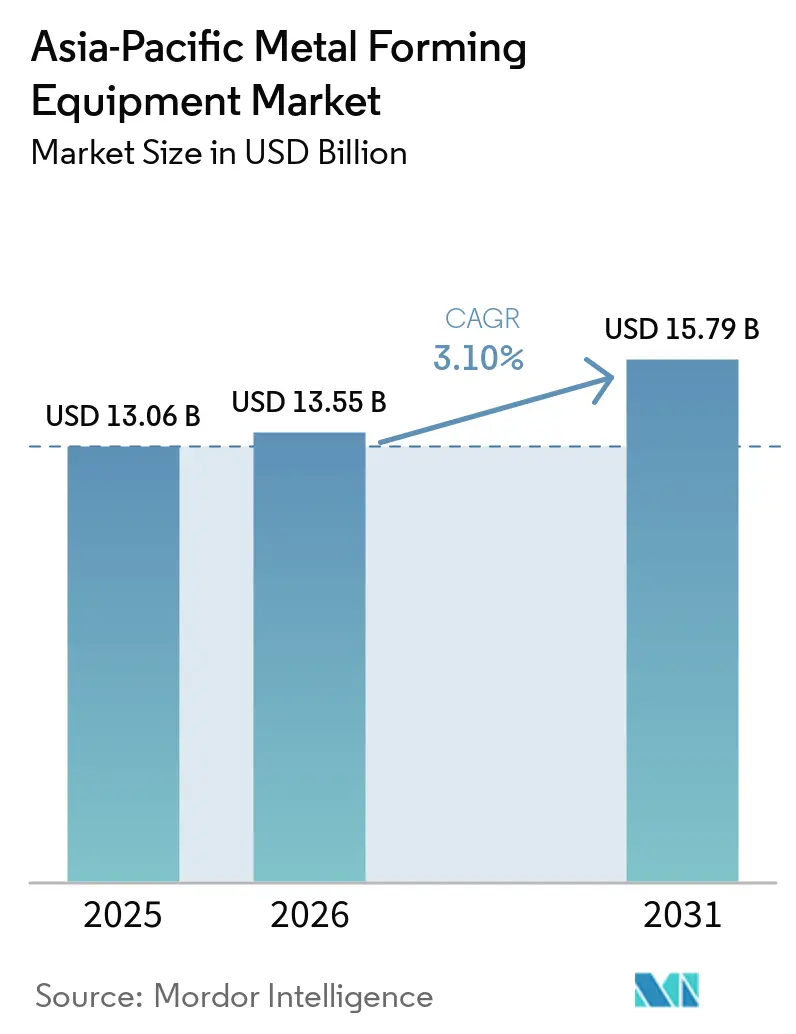
| Tamanho do mercado no ano base (2025) | 13.06 Bilhões de dólares |
| Tamanho do Mercado (2026) | 13.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.10 % |
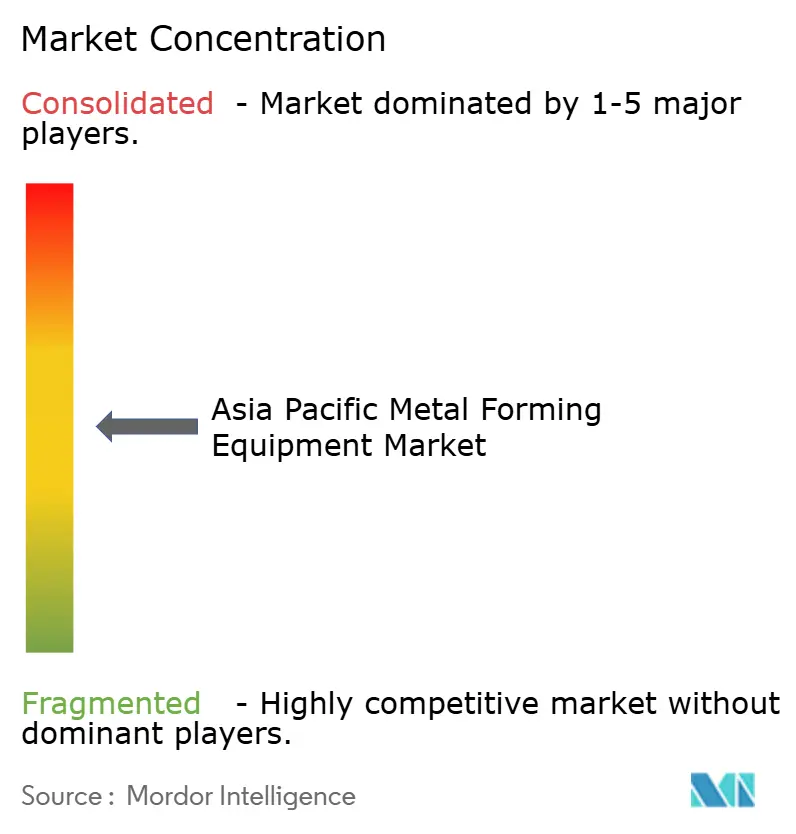
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Conformação de Metais da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Equipamentos de Conformação de Metais da Ásia-Pacífico foi avaliado em 13,06 bilhões de USD em 2025 e estima-se que cresça de 13,55 bilhões de USD em 2026 para atingir 15,79 bilhões de USD até 2031, a um CAGR de 3,10% durante o período de previsão (2026-2031).
A China continua sendo o maior centro de produção e consumo de componentes metálicos conformados da região, apoiada por clusters estabelecidos de fabricação de prensas. Índia e ASEAN estão atraindo investimentos em capacidade à medida que as cadeias de suprimentos de veículos elétricos, corredores industriais e a produção de semicondutores se expandem. Os fornecedores chineses estão migrando para aplicações de prensas servo e dobramento automatizado de maior valor, aumentando a pressão sobre os fornecedores japoneses e europeus. A demanda também é sustentada por investimentos na fabricação de veículos, instalações eletrônicas, equipamentos de energia renovável e infraestrutura de rede elétrica. Os altos custos de equipamentos, a escassez de técnicos qualificados, os componentes de controle importados e a pressão de preços nas categorias de prensas padrão continuam a moldar as decisões de aquisição em todo o mercado de equipamentos de conformação de metais da Ásia-Pacífico.
Principais Conclusões do Relatório
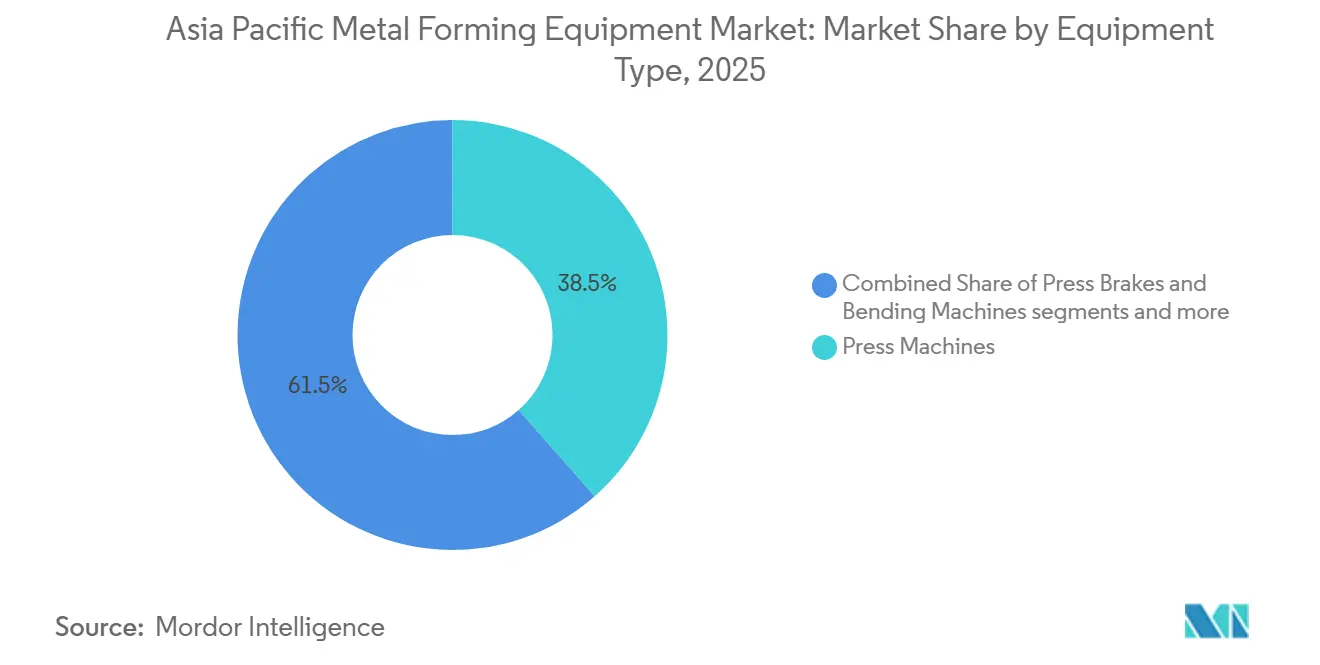
- Por tipo de equipamento, as prensas detinham 38,5% da participação do mercado de equipamentos de conformação de metais da Ásia-Pacífico em 2025, enquanto as prensas servo têm previsão de crescer a um CAGR de 6,2% até 2031.
- Por processo de conformação, a estampagem e o puncionamento detinham 28,8% do tamanho do mercado de equipamentos de conformação de metais da Ásia-Pacífico em 2025, enquanto a hidroconformação tem previsão de crescer a um CAGR de 6,7% até 2031.
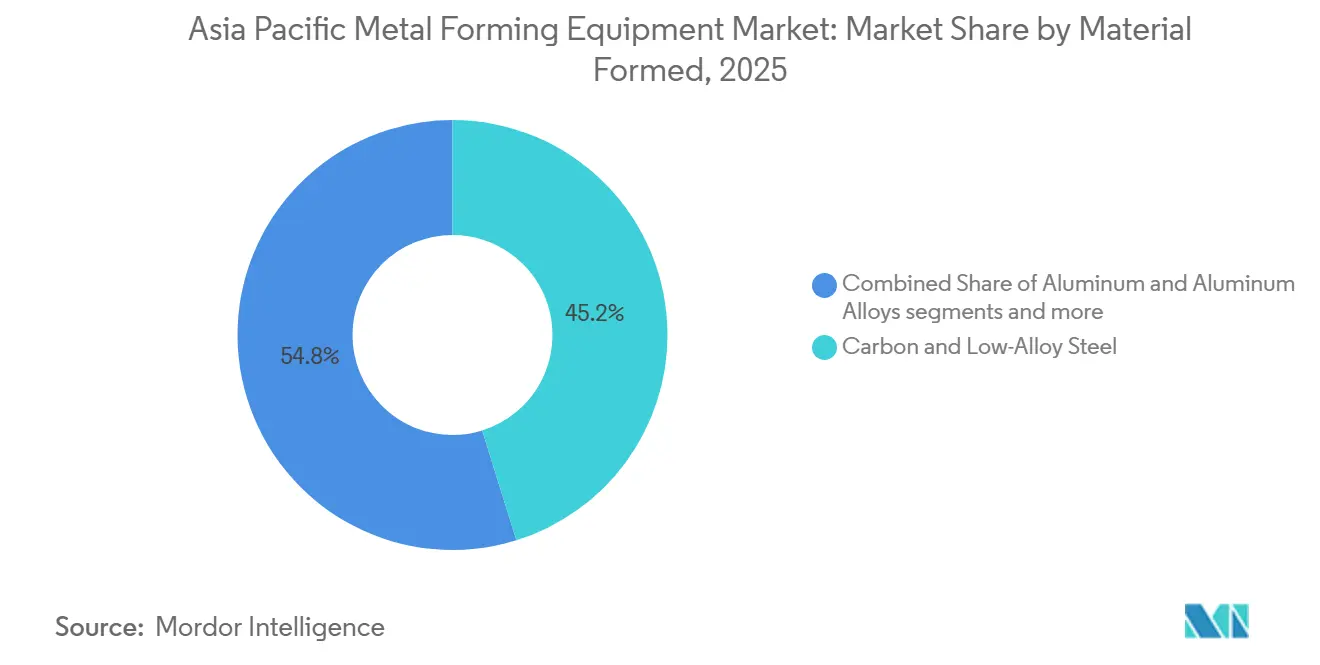
- Por material conformado, o aço carbono e de baixa liga detinha uma participação de 45,2% em 2025, enquanto o alumínio e as ligas de alumínio têm previsão de crescer a um CAGR de 5,1% até 2031.
- Por indústria de uso final, o setor automotivo e de transporte detinha uma participação de 35% em 2025, enquanto o setor aeroespacial e de defesa tem previsão de crescer a um CAGR de 5,9% até 2031.
- Por geografia, a China detinha uma participação de 36,5% em 2025, enquanto a Índia tem previsão de crescer a um CAGR de 5,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Conformação de Metais da Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade Automotiva, de Veículos Elétricos e de Componentes Leves | +0.9% | China, Índia, ASEAN | Curto prazo (≤ 2 anos) |
| Crescimento da Fabricação de Eletrônicos, Semicondutores e Invólucros Elétricos | +0.6% | Coreia do Sul, Japão, China, Taiwan | Médio prazo (2-4 anos) |
| Modernização da Indústria 4.0, Robótica e Fábricas Inteligentes | +0.5% | China, Japão, Coreia do Sul, Singapura | Médio prazo (2-4 anos) |
| Demanda por Componentes de Energia Renovável, Infraestrutura de Rede Elétrica e Armazenamento de Energia | +0.4% | China, Índia, Vietnã, ASEAN | Longo prazo (≥ 4 anos) |
| Ecossistemas de Prensas Servo Localizados para Produção de Carcaças de Baterias e Núcleos de Motores | +0.3% | China, Coreia do Sul, Japão | Médio prazo (2-4 anos) |
| Diversificação de Fornecedores Habilitada pelo RCEP e Migração Regional de Produção | +0.2% | ASEAN, Índia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade Automotiva, de Veículos Elétricos e de Componentes Leves
A migração da cadeia de suprimentos automotiva é o principal impulsionador de demanda para o mercado de equipamentos de conformação de metais da Ásia-Pacífico. Montadoras e fornecedores de Nível 1 estão encomendando prensas servo, células de estampagem a quente e prensas de transferência à medida que expandem a produção de veículos elétricos. A BYD inaugurou seu complexo integrado de veículos elétricos no valor de IDR 16 trilhões (0,95 bilhões de USD) em Subang, Indonésia, com operações de estampagem, soldagem, pintura e montagem em um terreno de 126 hectares com capacidade anual de 150.000 veículos. A instalação recebeu 130 matrizes de estampagem pesando 2.489 toneladas de Shenzhen durante maio de 2026, marcando uma transição da montagem em kit para a fabricação local. As plataformas de veículos elétricos requerem mais componentes estampados do que veículos comparáveis de combustão interna, pois adicionam invólucros de bateria, carcaças de motor e reforços de carroceria inferior. Isso expande os requisitos de ciclo de prensa mesmo quando a capacidade nominal de veículos muda pouco. O investimento automotivo também aumenta a demanda por prensas capazes de trabalhar com aço de alta resistência avançado e alumínio. As células de estampagem a quente suportam peças estruturais de impacto, como anéis de porta, pilares B e reforços de carroceria inferior. As linhas de prensas servo são relevantes para invólucros de baterias e laminações de núcleos de motores, enquanto as prensas de transferência melhoram o rendimento para peças repetidas. O mercado de equipamentos de conformação de metais da Ásia-Pacífico se beneficia quando os fornecedores constroem essas capacidades localmente em vez de importar componentes acabados. Índia e ASEAN continuam sendo locais importantes porque os produtores globais estão diversificando o fornecimento e a fabricação. As compras resultantes abrangem linhas completas de prensas, matrizes, manuseio de materiais, inspeção e suporte de serviço relacionado.
Crescimento da Fabricação de Eletrônicos, Semicondutores e Invólucros Elétricos
A produção de semicondutores e eletrônicos sustenta a demanda por estampagem progressiva, puncionamento CNC e sistemas de dobramento automatizado. Esses sistemas fabricam invólucros, estruturas de conexão, dissipadores de calor, peças de blindagem e hardware para salas limpas. A SK hynix aprovou KRW 54,3 trilhões (38,2 bilhões de USD) para suas instalações Y2 DRAM e M17 NAND em 2026, criando demanda a jusante por hardware de produção de precisão. A Kyocera concluiu sua fábrica de JPY 68 bilhões (454,4 milhões de USD) em Isahaya, Nagasaki, em setembro de 2026, para produção de componentes semicondutores. Esses investimentos sustentam pedidos de componentes menores e com precisão de conformação utilizados em infraestrutura de instalações e cadeias de suprimentos de equipamentos. As aplicações eletrônicas valorizam particularmente o desempenho dimensional repetível, tempos de ciclo rápidos e manuseio limpo. A modernização de fábricas acrescenta outra fonte de demanda além do volume de produção. A AIDA lançou seu robô de transferência de alta velocidade SAT-M e o robô articulado ARB-M1 em abril de 2026 para movimentação direta de material entre prensas. O equipamento suporta tempos de takt de linha em tandem de 30 golpes por minuto e reduz as etapas de manuseio manual. A SEYI demonstrou uma prensa servo de 160 toneladas com seu sistema de monitoramento SIMS+ para estampagem de placas bipolares de células de combustível de hidrogênio em 2025. A robótica, o monitoramento conectado e o controle digital de processos podem reduzir atrasos de configuração e melhorar o uso da linha de prensas. As restrições de mão de obra no Japão, na Coreia do Sul e em Taiwan tornam os sistemas de transferência automatizados mais necessários para muitos fabricantes.
Indústria 4.0, Robótica e Modernização de Fábricas Inteligentes
A Indústria 4.0, a robótica e a modernização de fábricas inteligentes estão apoiando a substituição de prensas mecânicas e hidráulicas legadas por sistemas servo-elétricos conectados. As linhas de prensas modernas integram cada vez mais sensores, controles programáveis, sistemas de visão de máquina e software de produção para fornecer visibilidade em tempo real sobre o desempenho da máquina e a qualidade do processo. A AIDA lançou seu robô de transferência de alta velocidade SAT-M e o robô articulado ARB-M1 em abril de 2026 para movimentação direta de material entre prensas. O equipamento suporta tempos de takt de linha em tandem de 30 golpes por minuto e reduz as etapas de manuseio manual. A transferência automatizada também pode melhorar a consistência do posicionamento de peças e reduzir a exposição do operador a tarefas repetitivas de manuseio de materiais. A SEYI demonstrou uma prensa servo de 160 toneladas com seu sistema de monitoramento SIMS+ para estampagem de placas bipolares de células de combustível de hidrogênio em 2025. A robótica, o monitoramento conectado e o controle digital de processos podem reduzir atrasos de configuração e melhorar o uso da linha de prensas. As capacidades de monitoramento de condição podem ainda apoiar a manutenção preditiva, identificando padrões anormais de vibração, temperatura, força ou desempenho de ciclo antes que as falhas causem paralisações prolongadas. As restrições de mão de obra no Japão, na Coreia do Sul e em Taiwan tornam os sistemas de transferência automatizados mais necessários para muitos fabricantes.
Demanda por Componentes de Energia Renovável, Infraestrutura de Rede Elétrica e Armazenamento de Energia
Os projetos de energia renovável requerem capacidade de perfilagem por laminação, extrusão e prensas hidráulicas para seções de torres eólicas, perfis de suporte solar e painéis de gabinetes de baterias. Os fornecedores de equipamentos precisam de grandes dimensões de mesa e especificações resistentes à corrosão para essas aplicações. China, Índia e Vietnã são importantes centros de demanda porque suas cadeias de suprimentos de energia renovável requerem componentes estruturais locais. A ReNew anunciou uma instalação de lingotes e wafers solares no valor de INR 4.200 crore (482,02 milhões de USD) em Andhra Pradesh em abril de 2026. Tal investimento sustenta a atividade de fabricação em torno de equipamentos solares e estruturas relacionadas. Os requisitos de energia renovável diferem da produção automotiva porque necessitam de operações contínuas em grande formato, em vez de ciclos repetidos de painéis de carroceria de veículos. O investimento em rede elétrica e armazenamento também amplia a base de clientes para o mercado de equipamentos de conformação de metais da Ásia-Pacífico. Os gabinetes de baterias utilizam painéis conformados que devem fornecer resistência estrutural e proteção de invólucro. A produção relacionada a energia eólica utiliza material de bitola pesada e seções longas que se adequam aos processos de perfilagem por laminação. As aplicações solares dependem de componentes de suporte e montagem conformados, o que cria demanda por equipamentos de extrusão e dobramento. A necessidade de resistência à corrosão pode afetar as escolhas de ferramental e os requisitos de manuseio de materiais de uma linha de prensas. Os fabricantes que atendem a esse trabalho precisam de configurações que diferem das instalações automotivas convencionais. Isso torna a energia renovável uma área distinta e crescente de demanda por equipamentos dentro do investimento regional em fabricação em vários países.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Longos Períodos de Retorno | -0.6% | ASEAN, Índia, China | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Qualificada em Ferramentaria, Programação e Manutenção | -0.5% | Japão, Coreia do Sul, Taiwan, Austrália | Médio prazo (2-4 anos) |
| Dependência de Controladores, Servos, Guias Lineares e Componentes Hidráulicos Importados | -0.4% | ASEAN, China, Índia | Médio prazo (2-4 anos) |
| Concorrência de Preços e Compressão de Margens no Fornecimento de Equipamentos Chineses e do Sudeste Asiático | -0.3% | China, ASEAN | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Longos Períodos de Retorno
Os altos custos de capital restringem a modernização de pequenas e médias oficinas de prensas na ASEAN, no Sul da Ásia e no interior da China. Uma linha de prensas servo de médio porte para estampagem de invólucros de baterias de veículos elétricos pode exigir de 1 milhão a 3 milhões de USD por unidade. Oficinas de prensas de fornecedores automotivos de Nível 2 em terrenos novos podem ultrapassar 15 milhões de USD em investimento total. Esses custos são difíceis de recuperar quando a visibilidade de pedidos das montadoras frequentemente se estende apenas de 12 a 18 meses. O Banco Asiático de Desenvolvimento identificou o acesso ao financiamento como uma importante barreira à adoção de tecnologia para PMEs de manufatura em economias em desenvolvimento da Ásia-Pacífico.[1]Banco Asiático de Desenvolvimento (ADB), "Relatório Anual ADB 2025," Banco Asiático de Desenvolvimento, adb.org. Ciclos de substituição mais longos em economias de renda média podem sustentar o uso de prensas mecânicas mais antigas. O esquema de Incentivo Vinculado à Produção da Índia para bens de capital fornece incentivos de 5% a 6% sobre o valor de produção incremental para fabricantes elegíveis.[2]Ministério das Indústrias Pesadas, Governo da Índia, "Esquema de Incentivo Vinculado à Produção para Bens de Capital," Ministério das Indústrias Pesadas, mhi.gov.in A política reconhece o ônus de investimento enfrentado pelos fabricantes domésticos. O mercado de equipamentos de conformação de metais da Ásia-Pacífico também enfrenta custos com software proprietário, calibração, peças de reposição e suporte de serviço. Esses custos prolongam o período efetivo de retorno para sistemas servo. Compradores sensíveis ao custo podem optar pela reforma de prensas mecânicas em vez de uma nova aquisição. A concorrência de preços em máquinas hidráulicas e mecânicas padrão estreita ainda mais as margens dos fornecedores e limita a flexibilidade de precificação.
Escassez de Mão de Obra Qualificada em Ferramentaria, Programação e Manutenção
A escassez de trabalhadores em ferramentaria, programadores CNC e técnicos de manutenção limita o uso das prensas existentes e aumenta o risco de novos investimentos. Japão, Coreia do Sul e Taiwan enfrentam perdas impulsionadas pela aposentadoria entre operadores experientes. Índia e ASEAN têm grandes forças de trabalho, mas menos trabalhadores com capacidades avançadas em diagnóstico servo, projeto de matrizes e programação CNC. O Instituto Australiano de Tecnologia de Manufatura relatou mais de 1.000 vagas não preenchidas de operadores CNC em 2025. As lacunas de treinamento dificultam que fábricas menores implantem sistemas automatizados plenamente. Elas também aumentam a demanda por instalação, treinamento e suporte de manutenção liderados pelo fornecedor. A região também depende de acionamentos servo importados, controladores CNC, guias lineares e componentes hidráulicos selecionados. Isso é mais evidente em aplicações de equipamentos premium na China, Índia e ASEAN. Peças importadas podem prolongar os prazos de reparo e aumentar as necessidades de capital de giro para estoques de peças de reposição. Os programas de substituição doméstica da China buscam reduzir a dependência de tecnologias servo e de controle importadas. O mercado de equipamentos de conformação de metais da Ásia-Pacífico ainda exigirá acesso confiável a componentes de precisão enquanto a localização se desenvolve. Os compradores devem considerar a disponibilidade e a manutenibilidade da máquina, não apenas o preço cotado na compra.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: A Tecnologia de Prensas Migra para a Precisão Servo
As prensas detinham 38,5% do tamanho do mercado de equipamentos de conformação de metais da Ásia-Pacífico em 2025 porque suportam estampagem, embutimento profundo, corte e cunhagem na produção automotiva e eletrônica. As prensas mecânicas lideram a base instalada em oficinas de trabalho na China, Índia e ASEAN porque têm custos de aquisição mais baixos e manutenção simples. Em contraste, as prensas hidráulicas continuam importantes no forjamento e na fabricação pesada porque fornecem força flexível ao longo do curso. As prensas dobradeiras e as máquinas de dobramento formam o próximo grupo principal, com oficinas de chapas metálicas sul-coreanas e taiwanesas migrando para configurações servo-elétricas e servo-hidráulicas híbridas que podem reduzir o consumo de energia em relação aos equipamentos hidráulicos de velocidade constante. Os equipamentos de forjamento suportam componentes de defesa e aeroespacial, enquanto as prensas de perfilagem por laminação e extrusão atendem a seções de torres eólicas e perfis de suporte solar, de modo que o grau do material, o volume de produção, a precisão e o espaço da planta continuam sendo considerações centrais de compra.
As prensas servo têm previsão de crescer a um CAGR de 6,2% até 2031 porque os invólucros de baterias de veículos elétricos, as placas de células de combustível e as estruturas de conexão de semicondutores precisam de conformação precisa, e os lançamentos de robôs de transferência da AIDA e a demonstração da SEYI mostram a ligação mais estreita entre a tecnologia de prensas e o manuseio automatizado. As novas aquisições concentram-se cada vez mais em células integradas que combinam prensas, robôs, inspeção por visão e monitoramento conectado, o que desloca a concorrência de máquinas individuais para sistemas completos. Os requisitos JB/T da China e os requisitos JIS do Japão afetam o projeto e a qualificação das máquinas, criando um caminho mais difícil para fornecedores sem experiência em conformidade local. A indústria de equipamentos de conformação de metais da Ásia-Pacífico permanece dividida entre sistemas de automação premium e prensas padrão de menor custo, embora as aplicações de crescimento mais rápido favoreçam fornecedores com controles e serviços confiáveis.


Por Processo de Conformação: A Estampagem Escala à Medida que a Hidroconformação Conquista Credenciais em Veículos Elétricos
A estampagem e o puncionamento detinham 28,8% de participação em 2025 porque painéis automotivos, invólucros eletrônicos e carcaças de eletrodomésticos requerem produção de alto ciclo, com linhas de matrizes progressivas operando de 100 a 400 golpes por minuto em cadeias de suprimentos de eletrônicos e conectores. A demanda por puncionamento servo de alta velocidade está aumentando à medida que a eletrônica de potência de veículos elétricos e o hardware de servidores de inteligência artificial utilizam peças menores. Ao mesmo tempo, o embutimento profundo atende a latas de células de bateria, carcaças de bombas e vasos de pressão com controle aprimorado de retenção de blanks, permitindo formas de alumínio mais profundas. O dobramento com prensas dobradeiras CNC e dobradeiras de painéis atende à construção, energia e invólucros de centros de dados, enquanto a extrusão e a laminação suportam estruturas renováveis e peças de maquinário industrial. A estampagem mantém sua posição de liderança porque oferece produção repetível de alto volume, com a seleção do processo determinada pela geometria da peça, espessura do material, necessidades de produção e requisitos de montagem secundária.
A hidroconformação tem previsão de crescer a um CAGR de 6,7% até 2031 no mercado de equipamentos de conformação de metais da Ásia-Pacífico porque os projetistas de veículos elétricos a utilizam para trilhos de bandejas de baterias de alumínio e aço inoxidável, nós de chassi e tubos de coletor de resfriamento. Ela elimina a soldagem secundária e suporta componentes mais leves para requisitos de autonomia, e seu uso deve aumentar à medida que as estruturas de carroceria incorporam mais membros tubulares. Fabricantes especializados detêm grande parte da expertise em equipamentos de alta pressão, deixando uma abertura para construtores de médio porte com a capacidade necessária de ferramental de alta pressão e construção de máquinas CNC. O forjamento continua a se beneficiar da demanda aeroespacial e de defesa por ligas de titânio e níquel na Índia, no Japão e na Coreia do Sul, onde os programas de aquisição oferecem maior visibilidade de receita.
Por Material Conformado: O Aço Mantém Vantagem de Volume, o Alumínio Ganha Terreno Estrutural
O aço carbono e de baixa liga comandou 45,2% de participação em 2025, refletindo seu uso em estruturas automotivas, perfis de construção e carcaças de maquinário onde o custo e a soldabilidade importam. O aço de ultra-alta resistência, incluindo graus endurecidos por prensa de 1.500 MPa e acima, está ganhando uso em anéis de porta, pilares B e reforços de carroceria inferior, exigindo células de estampagem a quente com aquecimento e resfriamento rápido de blanks. O aço inoxidável permanece relevante para processamento de alimentos, equipamentos farmacêuticos e estruturas de suporte solar, enquanto a ampla disponibilidade e uma cadeia de suprimentos estabelecida sustentam o uso do aço em toda a fabricação regional. Os compradores devem combinar força de prensa, ferramental e sistemas térmicos com os graus de material, tornando a estampagem a quente importante mesmo com o aumento dos materiais leves.
O alumínio e as ligas de alumínio têm previsão de crescer a um CAGR de 5,1% até 2031 porque os invólucros de baterias de veículos elétricos, as carcaças de motores e as peças estruturais utilizam o material para reduzir o peso do veículo, enquanto sua sensibilidade ao retorno elástico e ao gripamento favorece o controle servo preciso e as retrofits servo-hidráulicas. A AMADA demonstrou o processamento de barras de cobre para aplicações de trem de força de veículos elétricos em um sistema de conformação automatizado de metais não ferrosos em maio de 2026, e as ligas de cobre permanecem um fluxo especializado para barras de cobre e conectores.[3]AMADA Co., Ltd., "Participação na Exposição Internacional de Soldagem 2026," AMADA, amada.co.jp Titânio, níquel e outros metais não ferrosos atendem a trabalhos aeroespaciais e de defesa de tolerância estreita no Japão, na Índia e na Coreia do Sul, às vezes exigindo prensas isotérmicas. A transição do aço para o alumínio altera as especificações da linha de prensas e fortalece o papel dos fornecedores com capacidade servo de precisão.
Por Indústria de Uso Final: O Volume Automotivo Sustenta o Mercado, o Setor Aeroespacial e de Defesa se Destaca
O setor automotivo e de transporte detinha 35% de participação em 2025 no mercado de equipamentos de conformação de metais da Ásia-Pacífico porque China, Japão, Coreia do Sul, Índia e ASEAN combinam produção substancial de veículos com crescente capacidade local de fornecedores. A produção de veículos elétricos reformula o mix de equipamentos ao adicionar prensas para invólucros de baterias, células de estampagem a quente para peças de impacto e prensas de transferência para laminações de núcleos de motores, além de demanda por matrizes, automação, inspeção e serviços de manutenção. Maquinário industrial, produtos metálicos, fabricação e construção formam um nível intermediário estável, enquanto as aplicações elétricas e eletrônicas recebem suporte do investimento em semicondutores e instalações. Os eletrodomésticos de consumo permanecem substanciais, mas maduros, de modo que a atividade automotiva continua a definir o ritmo para muitas compras de equipamentos de alto volume.
O setor aeroespacial e de defesa tem previsão de crescer a um CAGR de 5,9% até 2031, apoiado pelas políticas de aquisição localizadas da Índia e pelos programas de aeronaves e navais do Japão e da Coreia do Sul, que requerem forjamento de precisão, conformação de chapas metálicas e dobramento de tubos. Essas aplicações exigem tolerâncias estreitas para trabalhos estruturais em titânio e alumínio e frequentemente têm programas de produção mais longos do que as aplicações de consumo. A fabricação médica e de precisão é um campo menor e de maior valor para sistemas de corte fino e servo-controlados que precisam de dimensões repetíveis e validação relacionada à ISO 13485. A indústria de equipamentos de conformação de metais da Ásia-Pacífico, portanto, atende tanto a pedidos automotivos de alto volume quanto à demanda especializada de aeroespacial, defesa, médico e eletrodomésticos.
Análise Geográfica
A China detinha 36,5% de participação em 2025 no mercado de equipamentos de conformação de metais da Ásia-Pacífico porque é um importante fabricante de prensas e usuário de componentes conformados. Os produtores domésticos atendem a grande parte da demanda do país por prensas mecânicas e hidráulicas padrão, embora o trabalho com prensas servo premium dependa de motores, guias lineares e controladores CNC importados. Energia renovável, eletrônicos, automotivo e produção industrial criam várias fontes de demanda. O desenvolvimento doméstico de acionamentos servo e controles poderia reduzir a dependência de importações e reformular a concorrência de construtores de sistemas premium. O mercado de equipamentos de conformação de metais da Ásia-Pacífico é, portanto, sustentado pela ampla base instalada da China e seu ciclo contínuo de atualização tecnológica.
A Índia tem previsão de crescer a um CAGR de 5,8% até 2031, tornando-a o mercado geográfico de crescimento mais rápido, apoiado por política industrial, expansão da manufatura e investimento China-mais-um. A ISGEC aprovou uma expansão da Divisão de Construção de Máquinas no valor de INR 218 crore (25,02 milhões de USD) em fevereiro de 2026 para aplicações automotivas, de forjamento, defesa e nucleares. A ASEAN acrescenta demanda por meio da base automotiva da Tailândia, dos planos de veículos elétricos e eletrônicos do Vietnã e do investimento em veículos da Indonésia. China, Japão e Coreia do Sul fornecem capital e tecnologia enquanto a ASEAN expande seu papel de fabricação. Essa distribuição sustenta compras de novas linhas de produção, ferramental, automação e equipamentos de fornecedores relacionados em toda a região durante o período de previsão.
Japão e Coreia do Sul são mercados maduros, mas ativos, focados em atualizações tecnológicas e plataformas de produção de próxima geração. Instalações de semicondutores, produção de eletrônicos e modernização de veículos elétricos sustentam a demanda por estampagem de alta precisão e corte fino, incluindo efeitos na cadeia de suprimentos do programa de investimento de 2026 da SK hynix. Taiwan acrescenta um ecossistema de conformação de eletrônicos de precisão, enquanto Austrália, Filipinas e Camboja contribuem com demanda de energia renovável e fabricação em menor escala. Esses mercados ampliam a base de clientes regional além da China, Índia e ASEAN.
Cenário Competitivo
O mercado de equipamentos de conformação de metais da Ásia-Pacífico exibe um nível médio de concentração de mercado. AMADA, Komatsu, Schuler, ANDRITZ e TRUMPF fornecem prensas servo, células de dobramento automatizado e sistemas de produção integrados, apoiados por sistemas de controle, engenharia de precisão, conhecimento de aplicações e redes de serviço. Os produtores chineses, incluindo JIER Machine-Tool, Jiangsu Yangli, Hefei Metalforming Intelligent Manufacturing, Shandong Weida, Yawei e Accurl, competem fortemente em prensas mecânicas e hidráulicas por meio de preço e condições de entrega. As categorias de equipamentos premium e padrão, consequentemente, têm estruturas competitivas diferentes.
Os produtores chineses estão migrando para aplicações mais exigentes, ilustrado pela exportação da Yadon em julho de 2026 de uma prensa de transferência multiestação de múltiplos elos de 3.500 toneladas para um cliente automotivo de Nível 1 japonês. A SEYI demonstrou uma prensa servo de alta precisão para estampagem de placas bipolares de células de combustível de hidrogênio na MF-Tokyo 2025. Os lançamentos de robôs da AIDA em 2026 fornecem um segundo exemplo de um fornecedor estendendo sua oferta de uma prensa para uma linha automatizada. Essas ações tornam a integração, a automação e os sistemas de produção conectados mais importantes na seleção do cliente. Elas também elevam as expectativas de engenharia e suporte colocadas nos fornecedores.
Prensas servo e híbridas acessíveis oferecem uma oportunidade em oficinas de trabalho indianas e da ASEAN, onde as redes de serviço e peças de reposição importam porque os prazos de entrega de componentes importados podem chegar a 6 a 12 meses. A certificação de equipamentos usados e a reforma preditiva podem fornecer às PMEs uma entrada de menor custo em tecnologia de prensas mais recente. A ISGEC está expandindo a capacidade de construção de máquinas e tem como meta INR 1.000 crore (114,77 milhões de USD) em receita anual da divisão de prensas até o exercício fiscal de 2028. A ISO 11161 e os requisitos nacionais na China, Índia e Coreia do Sul acrescentam custos de qualificação e podem favorecer os incumbentes com conhecimento de certificação local.
Líderes da Indústria de Equipamentos de Conformação de Metais da Ásia-Pacífico
AIDA ENGINEERING, LTD.
AMADA CO., LTD.
Komatsu Ltd.
Schuler AG
TRUMPF SE + Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Setembro de 2026: A Kyocera Corporation concluiu a construção de sua fábrica de componentes semicondutores no valor de JPY 68 bilhões (454,4 milhões de USD) em Isahaya, Nagasaki, Japão, em 1º de setembro, com foco em substratos de embalagem de chipsets de inteligência artificial e componentes cerâmicos para equipamentos de fabricação de semicondutores.
- Abril de 2026: A AIDA Engineering lançou o Robô de Transferência de Alta Velocidade SAT-M (2 eixos, capacidade de 8 kg) e o Robô Articulado de Alta Velocidade ARB-M1 (6 eixos, capacidade de 50 kg), atingindo um tempo de takt de linha em tandem de 30 golpes por minuto para transporte direto entre prensas e eliminando etapas de aninhamento em linhas de prensas de estrutura em C.


Escopo do Relatório do Mercado de Equipamentos de Conformação de Metais da Ásia-Pacífico
O Mercado de Equipamentos de Conformação de Metais da Ásia-Pacífico é Segmentado por Tipo de Equipamento (Prensas, Equipamentos de Forjamento e Mais), por Processo de Conformação (Estampagem e Puncionamento, Forjamento e Mais), por Material Conformado (Aço Carbono e de Baixa Liga, Aço Inoxidável e Mais), por Indústria de Uso Final (Energia e Energia Elétrica, Aeroespacial e Defesa e Mais) e por Geografia (China, Índia e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Prensas | Prensas Mecânicas |
| Prensas Hidráulicas | |
| Prensas Servo | |
| Outras Prensas de Uso Geral | |
| Prensas Dobradeiras e Máquinas de Dobramento | Prensas Dobradeiras Hidráulicas |
| Prensas Dobradeiras Servo / Elétricas | |
| Prensas Dobradeiras Mecânicas | |
| Outras Máquinas de Dobramento | |
| Equipamentos de Forjamento | Prensas de Forjamento |
| Martelos de Forjamento | |
| Máquinas de Recalque e Cabeçamento | |
| Outros Equipamentos de Forjamento | |
| Equipamentos de Perfilagem por Laminação e Laminação de Chapas e Perfis | Máquinas de Perfilagem por Laminação |
| Máquinas de Laminação de Chapas | |
| Máquinas de Laminação de Perfis e Seções | |
| Outros Equipamentos Secundários de Laminação e Conformação | |
| Equipamentos de Conformação de Arame, Tubo e Perfil | Equipamentos de Trefilação e Conformação de Arame e Barra |
| Equipamentos de Conformação e Dobramento de Tubos | |
| Equipamentos de Conformação de Perfis | |
| Prensas de Extrusão | |
| Equipamentos de Hidroconformação | |
| Outros Equipamentos de Conformação de Metais |
| Estampagem e Puncionamento |
| Embutimento Profundo |
| Dobramento |
| Forjamento |
| Laminação e Perfilagem por Laminação |
| Extrusão |
| Hidroconformação |
| Outros Processos de Conformação |
| Aço Carbono e de Baixa Liga |
| Aço Inoxidável |
| Alumínio e Ligas de Alumínio |
| Cobre e Ligas de Cobre |
| Titânio, Níquel e Outros Metais Não Ferrosos |
| Outros Materiais |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Maquinário Industrial e Bens de Capital |
| Produtos Metálicos e Fabricação |
| Elétrico e Eletrônico |
| Construção e Infraestrutura |
| Energia e Energia Elétrica |
| Eletrodomésticos de Consumo e Bens Duráveis |
| Fabricação Médica e de Precisão |
| Outras Indústrias de Uso Final |
| China | |
| Índia | |
| Japão | |
| Coreia do Sul | |
| ASEAN | Tailândia |
| Vietnã | |
| Indonésia | |
| Malásia | |
| Restante da ASEAN | |
| Restante da Ásia-Pacífico |
| Por Tipo de Equipamento | Prensas | Prensas Mecânicas |
| Prensas Hidráulicas | ||
| Prensas Servo | ||
| Outras Prensas de Uso Geral | ||
| Prensas Dobradeiras e Máquinas de Dobramento | Prensas Dobradeiras Hidráulicas | |
| Prensas Dobradeiras Servo / Elétricas | ||
| Prensas Dobradeiras Mecânicas | ||
| Outras Máquinas de Dobramento | ||
| Equipamentos de Forjamento | Prensas de Forjamento | |
| Martelos de Forjamento | ||
| Máquinas de Recalque e Cabeçamento | ||
| Outros Equipamentos de Forjamento | ||
| Equipamentos de Perfilagem por Laminação e Laminação de Chapas e Perfis | Máquinas de Perfilagem por Laminação | |
| Máquinas de Laminação de Chapas | ||
| Máquinas de Laminação de Perfis e Seções | ||
| Outros Equipamentos Secundários de Laminação e Conformação | ||
| Equipamentos de Conformação de Arame, Tubo e Perfil | Equipamentos de Trefilação e Conformação de Arame e Barra | |
| Equipamentos de Conformação e Dobramento de Tubos | ||
| Equipamentos de Conformação de Perfis | ||
| Prensas de Extrusão | ||
| Equipamentos de Hidroconformação | ||
| Outros Equipamentos de Conformação de Metais | ||
| Por Processo de Conformação | Estampagem e Puncionamento | |
| Embutimento Profundo | ||
| Dobramento | ||
| Forjamento | ||
| Laminação e Perfilagem por Laminação | ||
| Extrusão | ||
| Hidroconformação | ||
| Outros Processos de Conformação | ||
| Por Material Conformado | Aço Carbono e de Baixa Liga | |
| Aço Inoxidável | ||
| Alumínio e Ligas de Alumínio | ||
| Cobre e Ligas de Cobre | ||
| Titânio, Níquel e Outros Metais Não Ferrosos | ||
| Outros Materiais | ||
| Por Indústria de Uso Final | Automotivo e Transporte | |
| Aeroespacial e Defesa | ||
| Maquinário Industrial e Bens de Capital | ||
| Produtos Metálicos e Fabricação | ||
| Elétrico e Eletrônico | ||
| Construção e Infraestrutura | ||
| Energia e Energia Elétrica | ||
| Eletrodomésticos de Consumo e Bens Duráveis | ||
| Fabricação Médica e de Precisão | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| ASEAN | Tailândia | |
| Vietnã | ||
| Indonésia | ||
| Malásia | ||
| Restante da ASEAN | ||
| Restante da Ásia-Pacífico | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de equipamentos de conformação de metais da Ásia-Pacífico até 2031?
O mercado tem previsão de atingir 15,79 bilhões de USD até 2031, expandindo-se a um CAGR de 3,1% de 2026 a 2031. Seu valor é de 13,55 bilhões de USD em 2026, e a demanda por equipamentos está vinculada ao investimento regional em manufatura.
Qual categoria de equipamento lidera a demanda regional?
As prensas detinham 38,5% de participação em 2025 porque são utilizadas em estampagem, embutimento profundo, corte e cunhagem nos principais usos finais. As prensas mecânicas continuam comuns em oficinas de trabalho na China, Índia e ASEAN porque custam menos e são mais fáceis de manter.
O que está impulsionando a demanda por prensas servo na Ásia-Pacífico?
As prensas servo têm previsão de crescer a um CAGR de 6,2% até 2031. Os invólucros de baterias de veículos elétricos, as placas de células de combustível, as estruturas de conexão de semicondutores e as linhas de fabricação automatizadas estão sustentando esse crescimento. Os compradores buscam cada vez mais células integradas que combinam prensas, robôs, inspeção e monitoramento conectado.
Qual processo de conformação está crescendo mais rapidamente?
A hidroconformação tem previsão de crescer a um CAGR de 6,7% até 2031, à medida que os fabricantes de veículos elétricos a utilizam para estruturas ocas leves, como nós de chassi e tubos de resfriamento. O processo pode reduzir a soldagem secundária e apoiar a transição para membros estruturais tubulares.
Por que a Índia é importante para os fornecedores de equipamentos?
A Índia tem previsão de crescer a um CAGR de 5,8% até 2031, a taxa mais rápida entre os segmentos geográficos: política industrial, expansão da manufatura e diversificação da cadeia de suprimentos global sustentam a demanda. As aplicações automotivas, de forjamento, defesa e nucleares também estão atraindo capacidade adicional de construção de máquinas.
O que limita a modernização por oficinas de prensas menores?
Altos custos de equipamentos, longos períodos de retorno, lacunas de habilidades e dependência de controles e componentes importados restringem o investimento. As fábricas menores também enfrentam custos com software, calibração, estoque de peças de reposição e suporte de serviço do fornecedor, o que pode incentivar a reforma de prensas mecânicas mais antigas em vez da substituição imediata.
Página atualizada pela última vez em:



