
アジア太平洋地域の金属成形置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
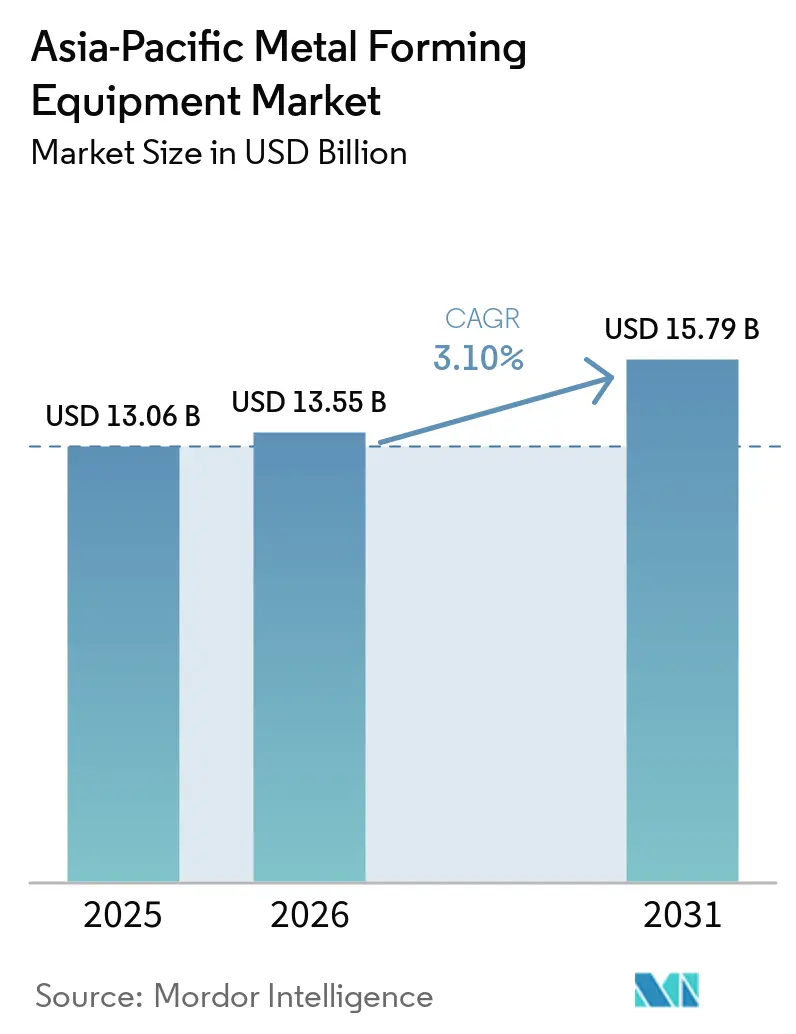
| 基準年の市場規模 (2025) | 13.06 十億米ドル |
| 市場規模 (2026) | 13.55 十億米ドル |
| 市場規模 (2031) | 15.79 十億米ドル |
| Growth Rate (2026 - 2031) | 3.10 % |
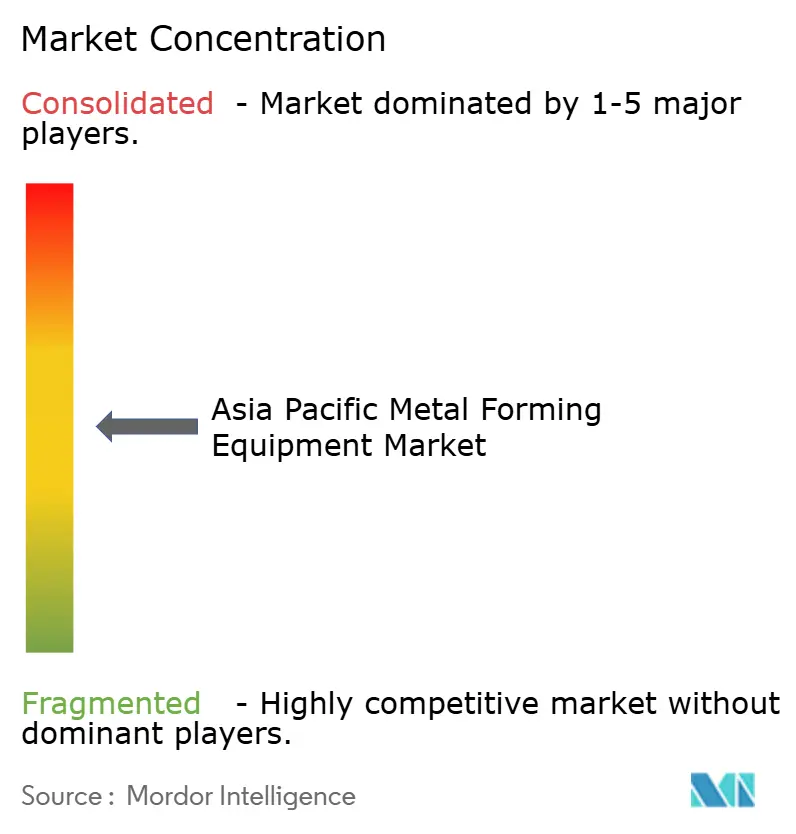
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の金属成形装置市場分析
アジア太平洋地域の金属成形装置市場規模は2025年に13.06 ビリオン 米ドルと評価れ、2026年の13.55 ビリオン 米ドルから2031年には15.79 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは3.10%となっています。
中国は、確立されたプレス製造クラスターに支えられ、成形金属部品の生産・消費において引き続き地域最大の中心地となっています。インドおよびASEANは、EV(電気自動車)サプライチェーン、産業回廊、半導体生産の拡大に伴い、設備投資を呼び込んでいます。中国のサプライヤーは高付加価値のサーボプレスおよび自動曲げ加工用途へと移行しており、日本および欧州のサプライヤーへの競争圧力が高まっています。車両製造、電子機器施設、再生可能エネルギー機器、および送電網インフラへの投資も需要を下支えしています。高い装置コスト、熟練技術者の不足、輸入制御部品、および標準プレスカテゴリーにおける価格競争が、アジア太平洋地域の金属成形装置場全体の調達判断に引き続き影響を与えています。
レポートの主要ポイント
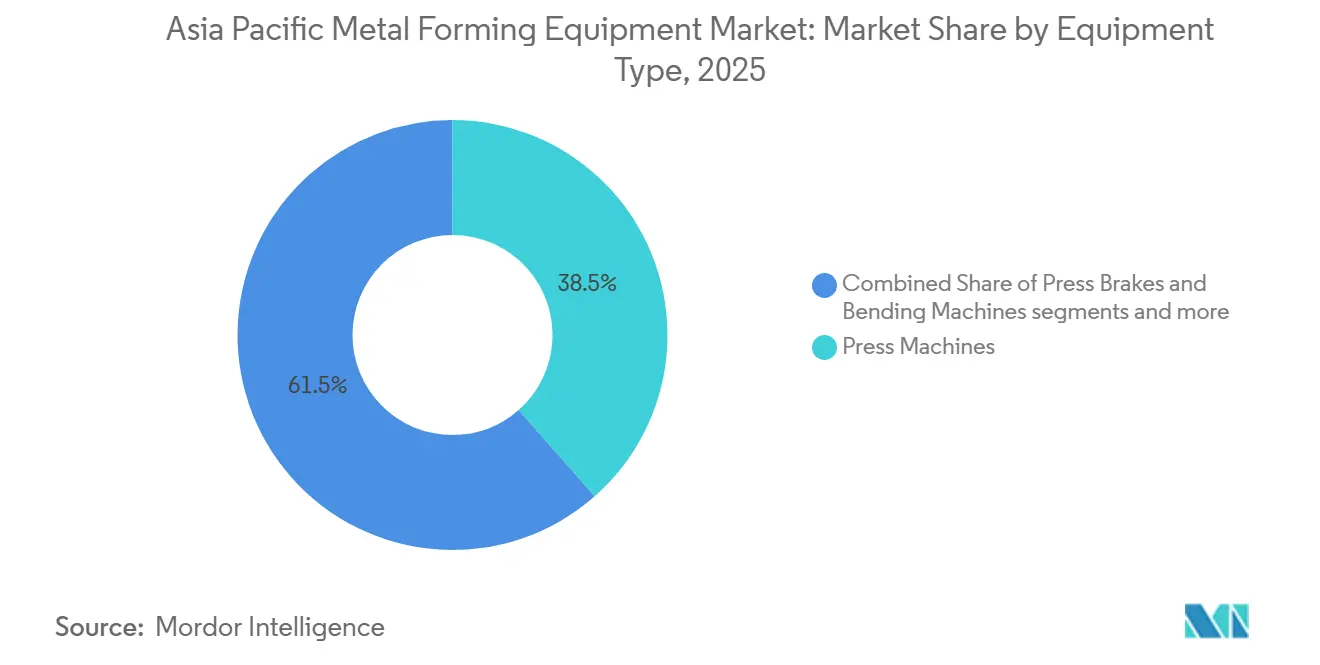
- 装置タイプ別では、プレス機械が2025年のアジア太平洋地域の金属成形装置市場シェアの38.5%を占め、サーボプレスは2031年にかけてCAGR 6.2%で成長すると予測されています。
- 成形プロセス別では、スタンピング・パンチングが2025年のアジア太平洋地域の金属成形装置市場規模の28.8%を占め、ハイドロフォーミングは2031年にかけてCAGR 6.7%で成長すると予測されています。
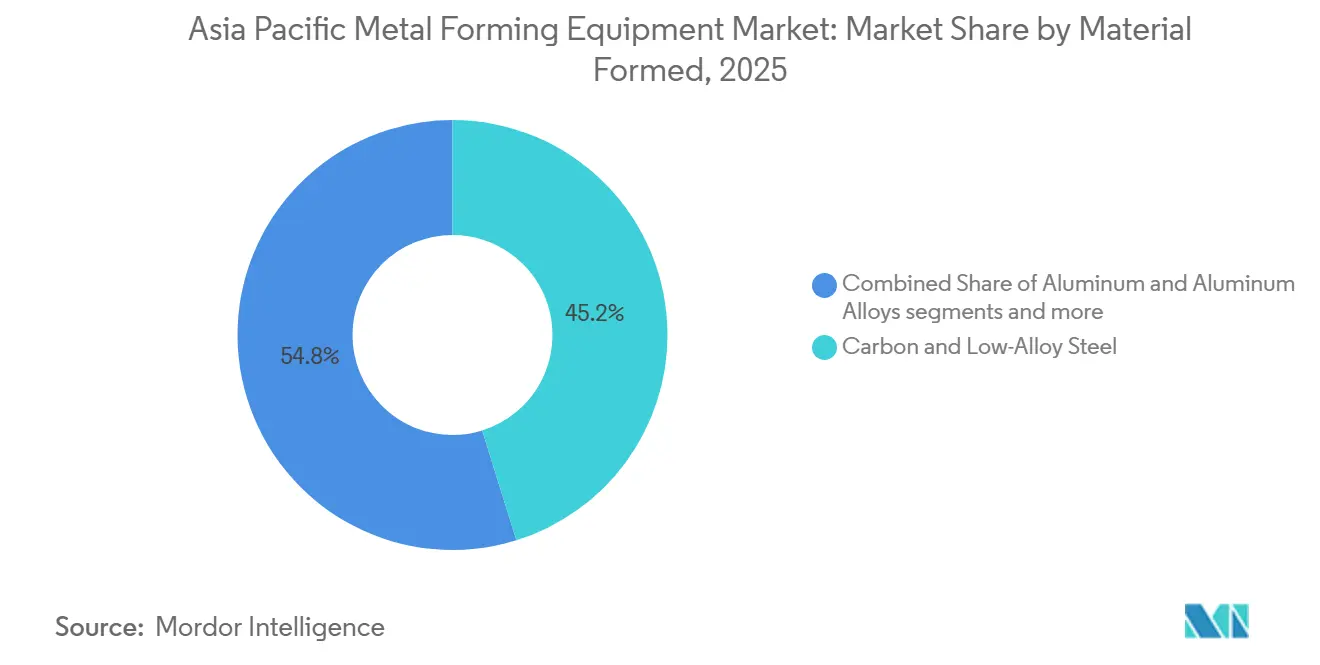
- 成形材料別では、炭素鋼・低合金鋼が2025年に45.2%のシェアを占め、アルミニウムおよびアルミニウム合金は2031年にかけてCAGR 5.1%で成長すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年に35%のシェアを占め、航空宇宙・防衛は2031年にかけてCAGR 5.9%で成長すると予測されています。
- 地域別では、中国が2025年に36.5%のシェアを占め、インドは2031年にかけてCAGR 5.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋地域の金属成形装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 自動車・EV・軽量部品の生産能力拡大 | +0.9% | 中国、 インド、ASEAN | 短期 (2年以内) |
| 電子機器・半導体・電気エンクロージャーの製造成長 | +0.6% | 韓国、 日本、中国、台湾 | 中期 (2〜4年) |
| インダストリー4.0、ロボティクス、スマートファクトリーの近代化 | +0.5% | 中国、 日本、韓国、シンガポール | 中期 (2〜4年) |
| 再生可能エネルギー・送電網インフラ・エネルギー貯蔵部品の需要 | +0.4% | 中国、 インド、ベトナム、ASEAN | 長期 (4年以上) |
| バッテリーケーシングおよびモーターコア生産向けのローカライズされたサーボプレスエコシステム | +0.3% | 中国、 韓国、日本 | 中期 (2〜4年) |
| RCEPを活したサプライヤー多様化と地域生産移転 | +0.2% | ASEAN、 インド | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
自動車・EV・軽量部品の生産能力拡大
自動車サプライチェーンの移転は、アジア太平洋地域の金属成形装置市場における最も強力な需要促進要因です。OEMおよびティア1サプライヤーは、EV生産を拡大するにあたり、サーボプレス、ホットスタンピングセル、トランスファープレスを導入しています。BYDは、インドネシアのスバンに、スタンピング、溶接、塗装、組立工程を備えた126ヘクタールの敷地に年間生産能力15万台を有する統合型EVコンプレックスを開設しました(投資額:16兆インドネシアルピア、約0.95 ビリオン 米ドル)。同施設は2026年5月に深センから重量2,489トンのスタンピング金型130個を受け入れ、キット組立から現地製造への転換を示しました。EVプラットフォームは、バッテリーエンクロージャー、モーターハウジング、アンダーボディ補強材が追加されるため、同等の内燃機関車両よりも多くのスタンプ部品を必要とします。これにより、車両生産能力の変化が小さい場合でもプレスサイクの要件が拡大します。自動車投資はまた、高強度鋼およびアルミニウムを扱えるプレスへの需要も高めています。ホットスタンピングセルは、ドアリング、Bピラー、アンダーボディ補強材などの構造クラッシュ部品を支えます。サーボプレスラインはバッテリーエンクロージャーおよびモーターコアラミネーションに適しており、トランスファープレスは繰り返し部品のスループット向上に貢献します。アジア太平洋地域の金属成形装置市場は、サプライヤーが完成部品を輸入するのではなく、これらの能力を現地で構築する場合に恩恵を受けます。インドおよびASEANは、世界の生産者が調達・製造の多様化を進めているため、引き続き重要な拠点となっています。これに伴う購入は、完全なプレスライン、金型、マテリアルハンドリング、検査、および関連サービスサポートを対象としています。
電子機器・半導体・電気エンクロージャーの製造成長
半導体および電子機器の生産は、プログレッシブダイスタンピング、CNCパンチング、自動曲げシステムへの需要を支えています。これらシステムは、エンクロージャー、リードフレーム、ヒートシンク、シールド部品、クリーンルームハードウェアを製造します。SKハイニックスは2026年にY2 DRAMおよびM17 NAND施設に54.3兆韓国ウォン(38.2 ビリオン 米ドル)を承認し、精密製造された生産ハードウェアへの下流需要を生み出しています。京セラは2026年9月に半導体部品生産向けの長崎諫早工場(680 ビリオン 日本円、454.4 ミリオン 米ドル)を完成させました。これらの投資は、施設インフラおよび装置サプライチェーンで使用される小型精密成形部品の受注を支えています。電子機器用途では、寸法精度の再現性、高速サイクルタイム、クリーンなハンドリングが特に重視されます。工場の近代化は、生産量を超えた別の需要源を生み出します。AIDEは2026年4月に、プレス間の直接材料搬送を目的としたSAT-M高速トランスファーロボットおよびARB-M1多関節ロボットを発売しました。この装置はタンデムラインのタクトタイム毎分30ストロークをサポートし、手動ハンドリング工程を削減します。SEYIは2025年に、水素燃料電池バイポーラプレートスタンピングけにSIMS+モニタリングシステムを搭載した160トンサーボプレスを実演しました。ロボティクス、接続型モニタリング、デジタルプロセス制御により、段取り遅延を削減しプレスラインの稼働率を向上させることができます。日本、韓国、台湾における労働力の制約により、多くのメーカーにとって自動トランスファーシステムがより必要不可欠となっています。
インダストリー4.0、ロボティクス、スマートファクトリーの近代化
インダストリー4.0、ロボティクス、スマートファクトリーの近代化は、レガシーな機械式・油圧式プレスを接続型サーボ電動システムへと置き換えることを後押ししています。現代のプレスラインは、機械性能とプロセス品質をリアルタイムで可視化するために、センサー、プログラマブルコントロール、マシンビジョンシステム、生産ソフトウェアをますます統合しています。AIDEは2026年4月に、プレス間の直接材料搬送を目的としたSAT-M高速トランスファーロボットおよびARB-M1多関節ロボットを発売しました。この装置はタンデムラインのタクトタイム毎分30スロークをサポートし、手動ハンドリング工程を削減します。自動トランスファーはまた、部品位置決めの一貫性を向上させ、繰り返しのマテリアルハンドリング作業へのオペレーターの露出を低減することができます。SEYIは2025年に、水素燃料電池バイポーラプレートスタンピング向けにSIMS+モニタリングシステムを搭載した160トンサーボプレスを実演しました。ロボティクス、接続型モニタリング、デジタルプロセス制御により、段取り遅延を削減しプレスラインの稼働率を向上させることができます。状態監視機能はさらに、異常な振動、温度、力、またはサイクル性能パターンを故障による長時間のダウンタイムが発生する前に特定することで、予知保全を支援することができます。日本、韓国、台湾における労働力の制約により、多くのメーカーにとって自動トランスファーシステムがより必要不可欠となっています。
再生可能エネルギー・送電網インフラ・エネルギー貯蔵部品の需要
再生可能エネルギープロジェクトは、風力タワーセクション、太陽光発電マウンティングプロファイル、バッテリーキャビネットパネル向けのロールフォーミング、押出成形、油圧プレスの能力を必要とします。装置サプライヤーは、これらの用途に対して大型ベッドサイズと耐腐食仕様を必要とします。中国、インド、ベトナムは、再生可能エネルギーサプライチェーンが現地の構造部品を必要とするため、重要な需要センターとなっています。ReNewは2026年4月にアンドラプラデシュ州に4,200クロール・インドルピー(482.02 ミリオン 米ドル)の太陽光インゴット・ウェーハ施設を発表しました。このような投資は、太陽光発電機器および関連構造物周辺の製造活動を支えています。再生可能エネルギーの要件は、繰り返しの車体パネルサイクルではなく、連続的な大型フォーマット操作を必要とするため、自動車生産とは異なります。送電網および蓄電投資はまた、アジア太平洋地域の金属成形装置市場の顧客基盤を広げます。バッテリーキャビネットは、構造強度とエンクロージャー保護を提供しなければならない成形パネルを使用します。風力関連の生産は、ロールフォーミングプロセスに適した重ゲージ料と長尺セクションを使用します。太陽光発電用途は成形されたマウンティングおよびサポート部品に依存しており、押出成形および曲げ加工装置への需要を生み出します。耐腐食性の必要性は、工具の選択とプレスラインのマテリアルハンドリング要件に影響を与える可能性があります。この作業に対応するメーカーは、従来の自動車向け設備とは異なる構成を必要とします。これにより、再生可能エネルギーは複数の国にわたる地域製造投資の中で、装置需要の独自かつ成長する分野となっています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い資本集約度と長い回収期間 | -0.6% | ASEAN、 インド、中国 | 短期 (2年以内) |
| 熟練した金型・ダイ工、プログラマー、保守技術者の不足 | -0.5% | 日本、 韓国、台湾、オーストラリア | 中期 (2〜4年) |
| 輸入コントローラー、サーボ、リニアガイド、油圧部品への依存 | -0.4% | ASEAN、 中国、インド | 中期 (2〜4年) |
| 中国および東南アジアの装置供給における価格競争と利益率の圧縮 | -0.3% | 中国、 ASEAN | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本集約度と長い回収期間
高い資本コストは、ASEAN、南アジア、および中国内陸部の中小規模プレス工場の近代化を制約しています。EV用バッテリーエンクロージャースタンピング向けの中級サーボプレスラインは、1台あたり1 ミリオン 米ドルから3 ミリオン 米ドルを必要とする場合があります。グリーンフィールドのティア2自動車サプライヤーのプレス工場は、総投資額が15 ミリオン 米ドルを超えることがあります。OEMの受注見通しが通常12〜18ヶ月しか及ばない場合、これらのコストを回収することは困難です。アジア開発銀行は、発展途上のアジア太平洋経済圏における製造業の中小企業にとって、資金調達へのアクセスが技術導入の主要な障壁であると指摘しています。[1]アジア開発銀行(ADB)、「ADB年次報告書2025」、アジア開発銀行、adb.org。 中所得経済圏では、より長い更新サイクルが古い機械式プレスの使用を継続させる可能性があります。インドの資本財向け生産連動型インセンティブ制度は、適格メーカーに対して増分生産額の5%〜6%のインセンティブを提供しています。[2]インド政府重工業省、「資本財向け生産連動型インセンティブ制度」、重工業省、mhi.gov.in この政策は、国内メーカーが直面する投資負担を認識しています。アジア太平洋地域の金属成形装置市場はまた、独自ソフトウェア、校正、スペアパーツ、サービスサポートのコストにも直面しています。これらのコストはサーボシステムの実質的な回収期間を延長します。コストに敏感なバイヤーは、新規購入よりも機械式プレスの改修を選択する場合があります。標準的な油圧・機械式機械における価格競争は、サプライヤーの利益率をさらに圧縮し、価格設定の柔軟性を制限します。
熟練した金型・ダイ工、プログラマー、保守技術者の不足
金型・ダイ工、CNCプログラマー、保守技術者の不足は、既存プレスの活用を制限し、新規投資のリスクを高めています。日本、韓国、台湾では、経験豊富なオペレーターの退職による人材流出が進んでいます。インドおよびASEANは大規模な労働力を有していますが、高度なサーボ診断、金型設計、CNCプログラミング能力を持つ労働者は少数です。オーストラリア製造技術研究所は2025年に1,000件以上のCNCオペレーターの未充足求人を報告しました。訓練のギャップにより、小規模工場が自動化システムを完全に導入することが困難になっています。また、サプライヤー主導の設置、訓練、保守サポートへの需要も高まっています。地域はまた、輸入サーボドライブ、CNCコントローラー、リニアガイド、および特定の油圧部品にも依存しています。これは、中国、インド、ASEANにわたるプレミアム装置用途で最も顕著です。輸入部品は修理期間を延長し、スペアパーツ在庫の運転資本ニーズを増加させる可能性があります。中国の国内代プログラムは、輸入サーボおよび制御技術への依存を低減しようとしています。アジア太平洋地域の金属成形装置市場は、現地化が進む間も精密部品への信頼できるアクセスを必要とし続けるでしょう。バイヤーは、購入時に提示された価格だけでなく、機械の可用性とサービス性も考慮しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:プレス技術はサーボ精度へとシフト
プレス機械は2025年のアジア太平洋地域の金属成形装置市場規模の38.5%を占めました。これは、自動車および電子機器生産全体でスタンピング、深絞り、ブランキング、コイニングを支えているためです。機械式プレスは、取得コストが低く保守が簡単なため、中国、インド、ASEANのジョブショップにおける設置ベースをリードしています。一方、油圧プレスはストローク全体にわたって柔軟な力を提供するため、鍛造および重加工において引き続き重要です。プレスブレーキおよび曲げ機械は次の主要グループを形成しており、韓国および台湾の板金工場は、一定速度の油圧装置と比較してエネルギー使用量を減できるサーボ電動およびハイブリッドサーボ油圧構成へとシフトしています。鍛造装置は防衛・航空宇宙部品を支え、ロールフォーミングおよび押出プレスは風力タワーセクションおよび太陽光発電ラッキングプロファイルに対応しているため、材料グレード、生産量、精度、および工場スペースが引き続き中心的な購入検討事項となっています。
サーボプレスは2031年にかけてCAGR 6.2%で成長すると予測されています。これは、EV用バッテリーエンクロージャー、燃料電池プレート、半導体リードフレームが正確な成形を必要とし、AIDEのトランスファーロボット発売およびSEYIの実演がプレス技術と自動ハンドリングのより緊密な連携を示しているためです。新規購入はますます、プレス、ロボット、ビジョン検査、接続型モニタリングを組み合わせた統合セルに焦点を当てており、競争が個別機械から完全システムへとシフトしています。中国のJB/T要件および日本のJIS要件は機械設計と認定に影響を与え、現地コンプライアンス経験のないサプライヤーにとってより困難な道筋を生み出しています。アジ太平洋地域の金属成形装置産業は、プレミアム自動化システムと低コスト標準プレスの間で引き続き分断されていますが、最も急成長している用途は信頼性の高いコントロールとサービスを持つサプライヤーを優先しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


成形プロセス別:スタンピングが拡大し、ハイドロフォーミングがEV分野での実績を獲得
スタンピング・パンチングは2025年に28.8%のシェアを占めました。これは、自動車パネル、電子機器エンクロージャー、家電ケーシングが高サイクル生産を必要とし、電子機器およびコネクタサプライチェーンにおいてプログレッシブダイラインが毎分100〜400ストロークで稼働しているためです。EV用パワーエレクトロニクスおよびAIサーバーハードウェアが小型部品を使用するにつれ、高速サーボパンチの需要が高まっています。同時に、深絞りはブランクホールディング制御の改善により、バッテリーセル缶、ポンプハウジング、圧力容器に対応し、より深いアルミニウム形状を可能にしています。CNCプレスブレーキおよびパネルベンダーによる曲げ加工は建設、エネルギー、データセンターエンクロージャーに対応し、押出成形およびロール加工は再生可能エネルギー構造物および産業機械部品を支えています。スタンピングは、繰り返し可能な大量生産を実現するため、プロセス選択が部品形状、材料厚さ、生産ニーズ、および二次組立要件によって決定されることから、リーディングポジションを維持しています。
ハイドロフォーミングは、アジア太平洋地域の金属成形装置市場において2031年にかけてCAGR 6.7%で成長すると予測されていますこれは、EV設計者がアルミニウムおよびステンレス鋼のバッテリートレールレール、シャーシノード、冷却マニホールドチューブにこれを使用しているためです。二次溶接を排除し、航続距離要件のための軽量部品を支援し、ボディ構造がより多くの管状部材を組み込むにつれてその使用は増加するはずです。専門OEMが高圧装置の専門知識の多くを保有しており、必要な高圧工具とCNC機械製造能力を持つ中堅ビルダーに機会を残しています。鍛造は、インド、日本、韓国における航空宇宙・防衛向けのチタンおよびニッケル合金需要から引き続き恩恵を受けており、調達プログラムはより長い収益の見通しを提供しています。
成形材料別:鋼材が数量優位を維持し、アルミニウムが構造的地位を獲得
炭素鋼・低合金鋼は2025年に45.2%のシェアを占め、コストと溶接性が重要な自動車構造、建設プロファイル、機械ハウジングでの使用を反映しています。1,500 MPa以上のプレス硬化グレードを含む超高強度鋼は、ドアリング、Bピラー、アンダーボディ補強材での使用が増加しており、急速なブランク加と焼入れを伴うホットスタンピングセルを必要とします。ステンレス鋼は食品加工、製薬装置、太陽光発電マウンティング構造に引き続き関連性があり、広範な入手可能性と確立されたサプライチェーンが地域製造全体での鋼材使用を支えています。バイヤーは材料グレードにプレス力、工具、熱システムを合わせる必要があり、軽量材料が増加する中でもホットスタンピングは重要であり続けます。
アルミニウムおよびアルミニウム合金は2031年にかけてCAGR 5.1%で成長すると予測されています。これは、EV用バッテリーエンクロージャー、モーターハウジング、構造部品が車両重量削減のためにこの材料を使用しており、そのスプリングバックおよびゴーリング感受性が正確なサーボ制御とサーボ油圧改修を優先させるためです。AMADAは2026年5月に自動非鉄成形システムでEVパワートレイン用途向けの銅バスバー加工を実演し、銅合金はバスバーおよびコネクタの専門ストリームとして引き続き重要です。[3]AMADA Co., Ltd.、「2026年国際溶接ショーへの参加」、AMADA、amada.co.jp チタン、ニッケル、その他の非鉄金属は、日本、インド、韓国における精密公差の航空宇宙・防衛作業に対応しており、等温プレスを必要とする場合があります。鋼材からアルミニウムへのシフトはプレスラインの仕様を変え、精密サーボ能力を持つサプライヤーの役割を強化します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:自動車の数量が市場を下支えし、航空宙・防衛が急成長
自動車・輸送は、アジア太平洋地域の金属成形装置市場において2025年に35%のシェアを占めました。これは、中国、日本、韓国、インド、ASEANが実質的な車両生産と成長する現地サプライヤー能力を組み合わせているためです。EV生産は、バッテリーエンクロージャープレス、クラッシュ部品向けホットスタンピングセル、モーターコアラミネーション向けトランスファープレスの追加、ならびに金型、自動化、検査、保守サービスへの需要により、装置ミックスを再形成しています。産業機械、金属製品、製造、建設は安定した中間層を形成し、電気・電子用途は半導体および施設投資から支援を受けています。家電は依然として相当規模ですが成熟しており、自動車活動が多くの大量生産装置購入のペースを設定し続けています。
航空宇宙・防衛は2031年にかけてCAGR 5.9%で成長すると予測されており、インドの現地調達政策および日本・韓国の航空機・海軍プログラムに支えられ、精密鍛造、板金成形、チューブ曲げを必要とします。これらの用途は、チタンおよびアルミニウム造作業に対して厳しい公差を要求し、消費者用途よりも長い生産プログラムを持つことが多いです。医療・精密製造は、繰り返し可能な寸法とISO 13485関連の検証を必要とするファインブランキングおよびサーボ制御システムのための、より小規模で高付加価値の分野です。したがって、アジア太平洋地域の金属成形装置産業は、大量の自動車受注と専門的な航空宇宙、防衛、医療、家電需要の両方に対応しています。
地域分析
中国は、アジア太平洋地域の金属成形装置市場において2025年に36.5%のシェアを占めました。これは、中国が主要なプレスメーカーであり、成形部品の大規模ユーザーであるためです。国内生産者は標準的な機械式・油圧式プレス需要の多くを満たしていますが、プレミアムサーボプレス作業は輸入モーター、リニアガイド、CNCコントローラーに依存しています。再生可能エネルギー、電子機器、自動車、産業生産が複数の需要源を生み出しています。国内サーボドライブおよびコントロール開発は輸入依存を低減し、プレミアムシステムビルダーの競争を再形成する可能があります。アジア太平洋地域の金属成形装置市場は、したがって中国の広範な設置ベースとその継続的な技術アップグレードサイクルによって支えられています。
インドは2031年にかけてCAGR 5.8%で成長すると予測されており、産業政策、製造業の拡大、チャイナプラスワン投資に支えられた地理的市場の中で最も急成長しています。ISGECは2026年2月に自動車、鍛造、防衛、原子力用途向けに218クロール・インドルピー(25.02 ミリオン 米ドル)の機械製造部門拡張を承認しました。ASEANは、タイの自動車基盤、ベトナムのEVおよび電子機器計画、インドネシアの車両投資を通じて需要を追加しています。中国、日本、韓国が資本と技術を提供し、ASEANは製造上の役割を拡大しています。この分布は、予測期間にわたって地域全体での新規生産ライン、工具、自動化、および関連サプライヤー装置の購入を支えています。
日本と韓国は、技術アップグレードと次世代生産プラットフォームに焦点を当てた成熟しているが活発な市場です。半導体施設、電子機器生産、EV近代化は、SKハイニックスの2026年投資ログラムからのサプライチェーン効果を含む高精度スタンピングおよびファインブランキング需要を支えています。台湾は精密電子機器成形エコシステムを追加し、オーストラリア、フィリピン、カンボジアは再生可能エネルギーおよび小規模製造需要に貢献しています。これらの市場は、中国、インド、ASEANを超えて地域の顧客基盤を広げています。
競合環境
アジア太平洋地域の金属成形装置市場は中程度の市場集中度を示しています。AMADA、Komatsu、Schuler、ANDRITZ、TRUMPFは、制御システム、精密工学、アプリケーション知識、サービスネットワークに支えられたサーボプレス、自動曲げセル、統合生産システムを提供しています。JIER Machine-Tool、Jiangsu Yangli、Hefei Metalforming Intelligent Manufacturing、Shandong Weida、Yawei、Accurlを含む中国の生産者は、価格と納期条件を通じて機械式・油圧式プレスで強力に競争しています。プレミアムおよび標準装置カテゴリーは、したがって異なる競争構造を持っています。
中国の生産者はより要求の高い用途へと移行しており、Yadonが2026年7月に日本のティア1自動車顧客に3,500トンのマルチリンクマルチステーショントランスファープレスを輸出したことがその例として挙げられます。SEYIはMF-Tokyo 2025において水素燃料電池バイポーラプレートスタンピング向けの高精度サーボプレスを実演しました。AIDEの2026年ロボット発売は、サプライヤーがプレスから自動化ラインへとオファーを拡張する第二の例を提供しています。これらの動きにより、統合、自動化、接続型生産システムが顧客選定においてより重要になっています。また、サプライヤーに課せられるエンジニアリングおよびサポートへの期待も高まっています。
手頃な価格のサーボおよびハイブリッドプレスは、インドおよびASEANのジョブショップに機会を提供しており、輸入部品のリードタイムが6〜12ヶ月に達する可能性があるため、サービスおよびスペアパーツネットワークが重要です。中古装置の認定と予知改修は、中小企業に新しいプレス技術へのより低コストの参入を提供することができます。ISGECは機械製造能力を拡大しており、FY2028までにプレス部門の年間収益1,000クロール・インドルピ(114.77 ミリオン 米ドル)を目標としています。ISO 11161および中国、インド、韓国の国内要件は認定コストを追加し、現地認定知識を持つ既存プレイヤーを優遇する可能性があります。
アジア太平洋地域の金属成形装置産業のリーダー企業
AIDA ENGINEERING, LTD.
AMADA CO., LTD.
Komatsu Ltd.
Schuler AG
TRUMPF SE + Co. KG
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:京ラ株式会社は、AIチップセットパッケージング基板および半導体製造装置向けセラミック部品を対象として、9月1日に長崎県諫早市の半導体部品工場(680 ビリオン 日本円、454.4 ミリオン 米ドル)の建設を完了しました。
- 2026年4月:AIDA Engineeringは、SAT-M高速トランスファーロボット(2軸、ペイロード8 kg)およびARB-M1高速多関節ロボット(6軸、ペイロード50 kg)を発売し、プレス間の直接搬送においてタンデムラインのタクトタイム毎分30ストロークを達成し、Cフレームプレスラインのネスティング工程を排除しました。


アジア太平洋地域の金属成形装置市場レポートの範囲
アジア太平洋地域の金属成形装置市場は、装置タイプ別(プレス機械、鍛造装置など)、成形プロセス別(スタンピング・パンチング、鍛造など)、成形材料別(炭素鋼・低合金鋼、ステンレス鋼など)、最終用途産業別(エネルギー・電力、航空宇宙・防衛など)、地域別(中国、インドなど)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| プレス機械 | 機械式プレス |
| 油圧プレス | |
| サーボプレス | |
| その他の汎用プレス | |
| プレスブレーキおよび曲げ機械 | 油圧プレスブレーキ |
| サーボ・電動プレスブレーキ | |
| 機械式プレスブレーキ | |
| その他の曲げ機械 | |
| 鍛造装置 | 鍛造プレス |
| 鍛造ハンマー | |
| アプセッティングおよびヘッディング機械 | |
| その他の鍛造装置 | |
| ロールフォーミングおよびプレート・プロファイル圧延装置 | ロールフォーミング機械 |
| プレート圧延機械 | |
| 形鋼・プロファイル圧延機械 | |
| その他の二次圧延・成形装置 | |
| 線材、チューブ、プロファイル成形装置 | 線材・棒材引抜・成形装置 |
| チューブ成形・曲げ装置 | |
| プロファイル成形装置 | |
| 押出プレス | |
| ハイドロフォーミング装置 | |
| その他の金属成形装置 |
| スタンピング・パンチング |
| 深絞り |
| 曲げ加工 |
| 鍛造 |
| 圧延・ロールフォーミング |
| 押出成形 |
| ハイドロフォーミング |
| その他の成形プロセス |
| 炭素鋼・低合金鋼 |
| ステンレス鋼 |
| アルミニウムおよびアルミニウム合金 |
| 銅および銅合金 |
| チタン、ニッケル、その他の非鉄金属 |
| その他の材料 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・資本財 |
| 金属製品・製造 |
| 電気・電子 |
| 設・インフラ |
| エネルギー・電力 |
| 家電・耐久消費財 |
| 医療・精密製造 |
| その他の最終用途産業 |
| 中国 | |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN | タイ |
| ベトナム | |
| インドネシア | |
| マレーシア | |
| その他のASEAN | |
| その他のアジア太平洋地域 |
| 装置タイプ別 | プレス機械 | 機械式プレス |
| 油圧プレス | ||
| サーボプレス | ||
| その他の汎用プレス | ||
| プレスブレーキおよび曲げ機械 | 油圧プレスブレーキ | |
| サーボ・電動プレスブレーキ | ||
| 機械式プレスブレーキ | ||
| その他の曲げ機械 | ||
| 鍛造装置 | 鍛造プレス | |
| 鍛造ハンマー | ||
| アプセッティングおよびヘッディング機械 | ||
| その他の鍛造装置 | ||
| ロールフォーミングおよびプレート・プロファイル圧延装置 | ロールフォーミング機械 | |
| プレート圧延機械 | ||
| 形鋼・プロファイル圧延機械 | ||
| その他の二次圧延・成形装置 | ||
| 線材、チューブ、プロファイル成形装置 | 線材・棒材引抜・成形装置 | |
| チューブ成形・曲げ装置 | ||
| プロファイル成形装置 | ||
| 押出プレス | ||
| ハイドロフォーミング装置 | ||
| その他の金属成形装置 | ||
| 成形プロセス別 | スタンピング・パンチング | |
| 深絞り | ||
| 曲げ加工 | ||
| 鍛造 | ||
| 圧延・ロールフォーミング | ||
| 押出成形 | ||
| ハイドロフォーミング | ||
| その他の成形プロセス | ||
| 成形材料別 | 炭素鋼・低合金鋼 | |
| ステンレス鋼 | ||
| アルミニウムおよびアルミニウム合金 | ||
| 銅および銅合金 | ||
| チタン、ニッケル、その他の非鉄金属 | ||
| その他の材料 | ||
| 最終用途産業別 | 自動車・輸送 | |
| 航空宇宙・防衛 | ||
| 産業機械・資本財 | ||
| 金属製品・製造 | ||
| 電気・電子 | ||
| 設・インフラ | ||
| エネルギー・電力 | ||
| 家電・耐久消費財 | ||
| 医療・精密製造 | ||
| その他の最終用途産業 | ||
| 地域別 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN | タイ | |
| ベトナム | ||
| インドネシア | ||
| マレーシア | ||
| その他のASEAN | ||
| その他のアジア太平洋地域 | ||


レポートで回答される主要な質問
アジア太平洋地域の金属成形装置市場の2031年における予測値は?
市場は2031年までに15.79 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 3.1%で拡大すると予測されています。2026年の市場規模は13.55 ビリオン 米ドルであり、装置需要は地域の製造投資と連動しています。
地域需要をリードする装置カテゴリーはどれですか?
プレ機械は2025年に38.5%のシェアを占めました。これは、主要な最終用途全体でスタンピング、深絞り、ブランキング、コイニングに使用されているためです。機械式プレスは、コストが低く保守が容易なため、中国、インド、ASEANのジョブショップで引き続き一般的です。
アジア太平洋地域でサーボプレスの需要を促進しているものは何ですか?
サーボプレスは2031年にかけてCAGR 6.2%で成長すると予測されています。EV用バッテリーエンクロージャー、燃料電池プレート、半導体リードフレーム、および自動化製造ラインがこの成長を支えています。バイヤーはますます、プレス、ロボット、検査、接続型モニタリングを組み合わせた統合セルを求めています。
最も急成長している成形プロセスはどれですか?
ハイドロフォーミングは、EVメーカーがシャーシノードや冷却チューブなどの軽量中空構造にこれを使用しているため、2031年にかけてCAGR 6.7%で成長すると予測されています。このプロセスは二次溶接を削減し、管状構造部材へのシフトを支援することができます。
インドが装置サライヤーにとって重要な理由は何ですか?
インドは地理的セグメントの中で最も高い成長率となる2031年にかけてCAGR 5.8%で成長すると予測されており、産業政策、製造業の拡大、グローバルサプライチェーンの多様化が需要を支えています。自動車、鍛造、防衛、原子力用途もさらなる機械製造能力を引き付けています。
小規模プレス工場の近代化を制限するものは何ですか?
高い装置コスト、長い回収期間、スキルギャップ、輸入コントロールおよび部品への依存が投資を制約しています。小規模工場はまた、ソフトウェア、校正、スペアパーツ在庫、サプライヤーサービスサポートのコストにも直面しており、即時の更新ではなく古い機械式プレスの改修を促す可能性があります。
最終更新日:



