
Marktgröße und Marktanteil der Metallumformungsanlagen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
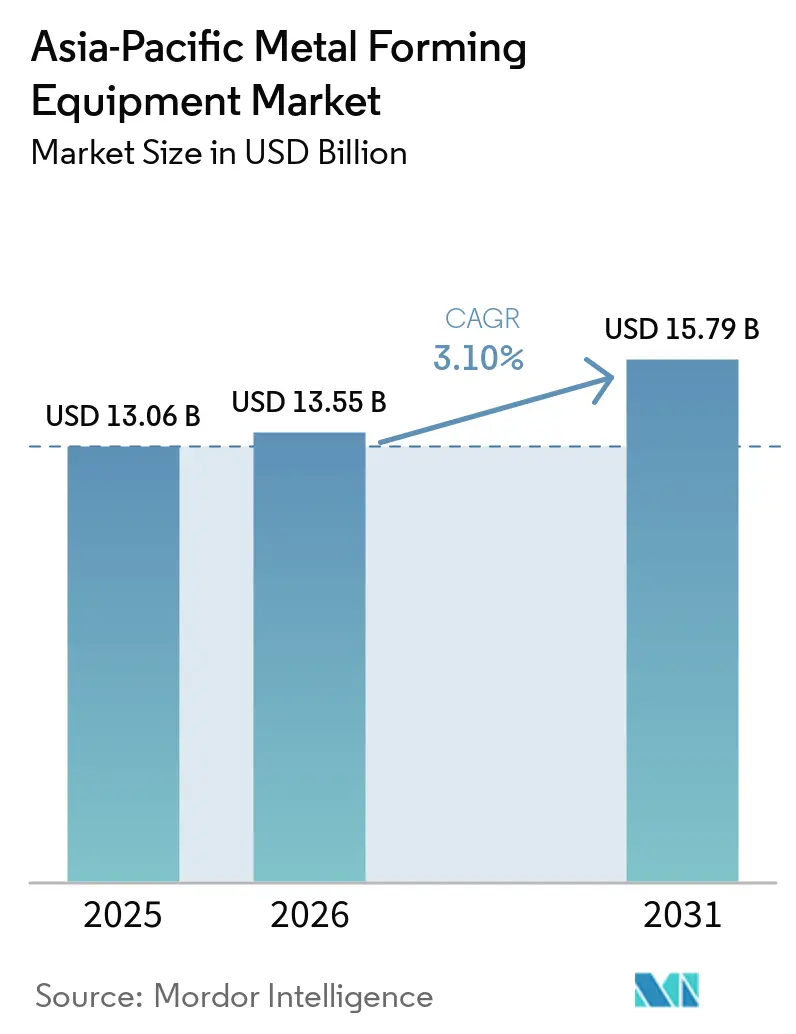
| Marktgröße im Basisjahr (2025) | 13.06 Milliarden US-Dollar |
| Marktgröße (2026) | 13.55 Milliarden US-Dollar |
| Marktgröße (2031) | 15.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.10 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Metallumformungsanlagen im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Metallumformungsanlagen im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 13,06 Milliarden USD geschätzt und soll von 13,55 Milliarden USD im Jahr 2026 auf 15,79 Milliarden USD bis 2031 wachsen, mit einer CAGR von 3,10 % während des Prognosezeitraums (2026–2031).
China bleibt das größte Produktions- und Verbrauchszentrum der Region für umgeformte Metallkomponenten, gestützt durch etablierte Pressfertigungscluster. Indien und ASEAN ziehen Kapazitätsinvestitionen an, da sich Lieferketten für Elektrofahrzeuge, Industriekorridore und die Halbleiterproduktion ausweiten. Chinesische Anbieter dringen in höherwertige Servo-Pressen- und automatisierte Biegeanwendungen vor und erhöhen damit den Druck auf japanische und europäische Anbieter. Die Nachfrage wird auch durch Investitionen in die Fahrzeugfertigung, Elektronikanlagen, Ausrüstung für erneuerbare Energien und Netzinfrastruktur gestützt. Hohe Anlagenkosten, Mangel an ausgebildeten Technikern, importierte Steuerungskomponenten und Preisdruck in der Kategorie der Standardpressen prägen weiterhin die Beschaffungsentscheidungen im Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum.
Wichtigste Erkenntnisse des Berichts
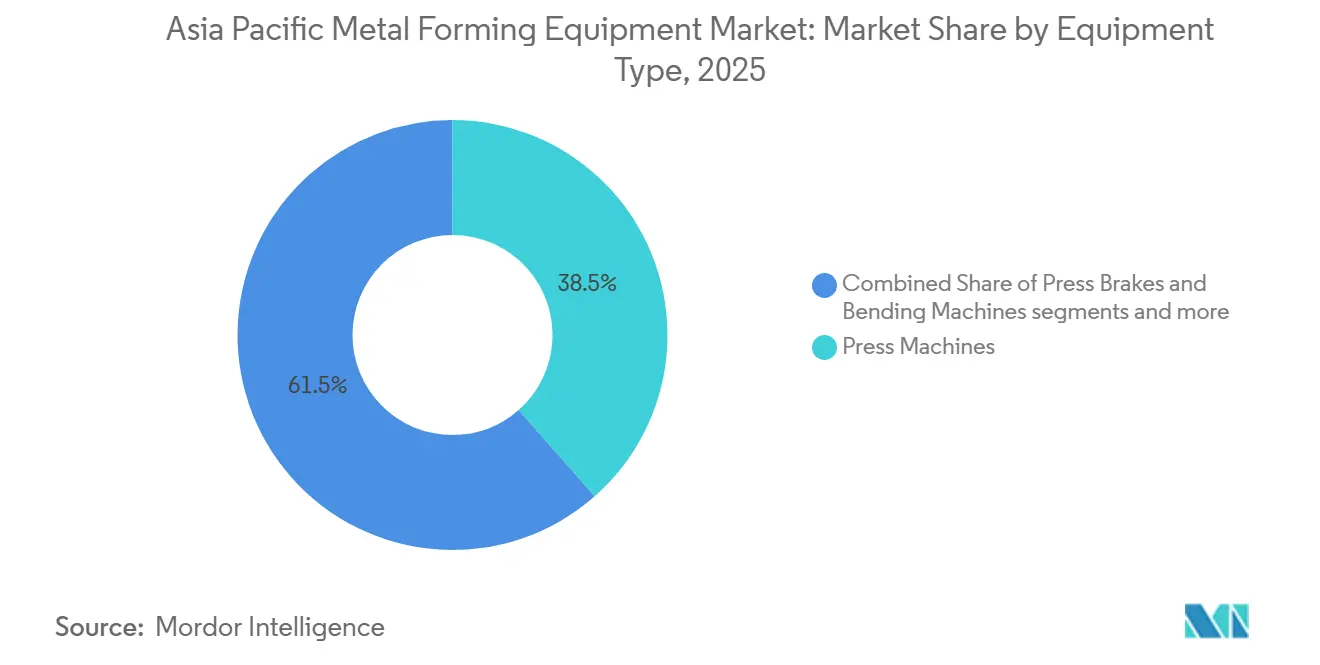
- Nach Anlagentyp hielten Pressen im Jahr 2025 einen Marktanteil von 38,5 % am Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum, während Servo-Pressen bis 2031 voraussichtlich mit einer CAGR von 6,2 % wachsen werden.
- Nach Umformverfahren hielt Stanzen und Lochen im Jahr 2025 einen Marktanteil von 28,8 % an der Marktgröße für Metallumformungsanlagen im asiatisch-pazifischen Raum, während Hydroforming bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen wird.
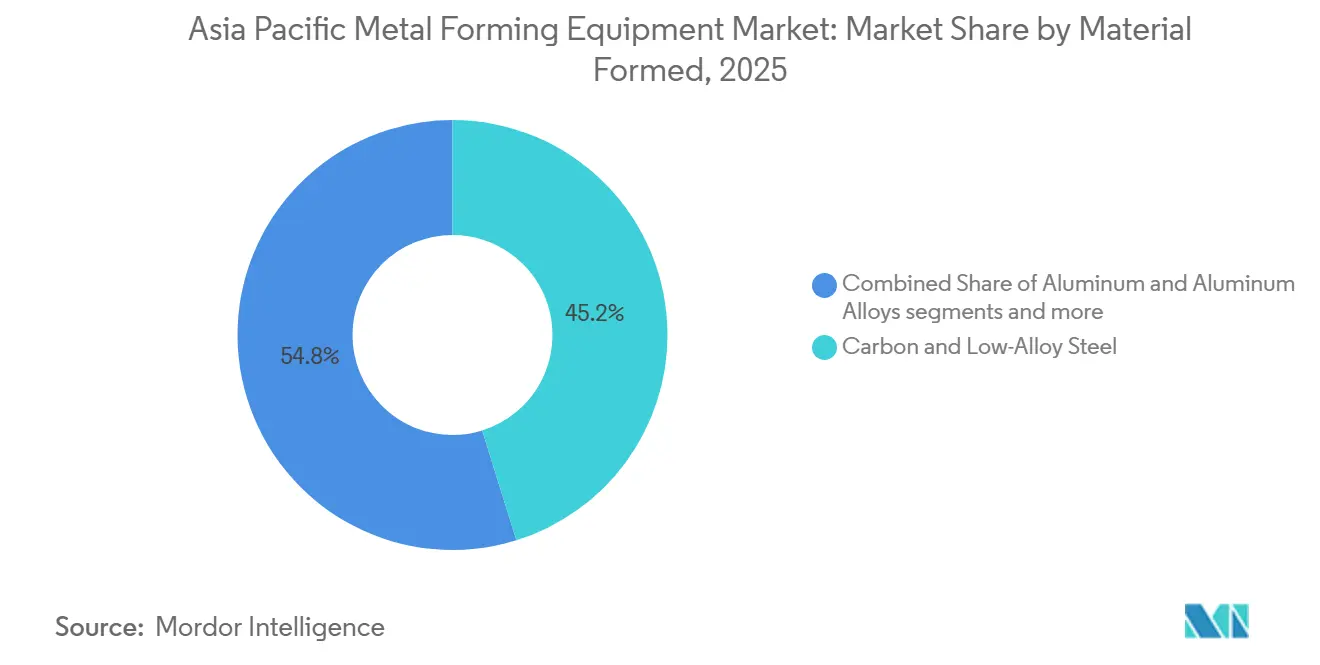
- Nach umgeformtem Material hielt Kohlenstoff- und niedriglegierter Stahl im Jahr 2025 einen Anteil von 45,2 %, während Aluminium und Aluminiumlegierungen bis 2031 voraussichtlich mit einer CAGR von 5,1 % wachsen werden.
- Nach Endverbrauchsbranche hielt Automobil und Transport im Jahr 2025 einen Anteil von 35 %, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen werden.
- Nach Geografie hielt China im Jahr 2025 einen Anteil von 36,5 %, während Indien bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Metallumformungsanlagen im asiatisch-pazifischen Raum
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Kapazitätsausbau in der Automobil-, Elektrofahrzeug- und Leichtbaukomponentenfertigung | +0.9% | China, Indien, ASEAN | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Elektronik-, Halbleiter- und Elektrogehäusefertigung | +0.6% | Südkorea, Japan, China, Taiwan | Mittelfristig (2–4 Jahre) |
| Industrie 4.0, Robotik und Modernisierung intelligenter Fabriken | +0.5% | China, Japan, Südkorea, Singapur | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Komponenten für erneuerbare Energien, Netzinfrastruktur und Energiespeicherung | +0.4% | China, Indien, Vietnam, ASEAN | Langfristig (≥ 4 Jahre) |
| Lokalisierte Servo-Pressen-Ökosysteme für die Fertigung von Batteriegehäusen und Motorkernblechen | +0.3% | China, Südkorea, Japan | Mittelfristig (2–4 Jahre) |
| RCEP-gestützte Lieferantendiversifizierung und regionale Produktionsverlagerung | +0.2% | ASEAN, Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsausbau in der Automobil-, Elektrofahrzeug- und Leichtbaukomponentenfertigung
Die Migration der Automobillieferkette ist der stärkste Nachfragetreiber für den Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum. OEMs und Tier-1-Zulieferer beauftragen Servo-Pressen, Warmumformzellen und Transferpressen, während sie die Elektrofahrzeugproduktion ausbauen. BYD eröffnete seinen integrierten Elektrofahrzeugkomplex im Wert von IDR 16 Billionen (0,95 Milliarden USD) in Subang, Indonesien, mit Stanz-, Schweiß-, Lackier- und Montagebetrieb auf einem 126 Hektar großen Gelände mit einer Jahreskapazität von 150.000 Fahrzeugen. Die Anlage erhielt im Mai 2026 130 Stanzwerkzeuge mit einem Gewicht von 2.489 Tonnen aus Shenzhen, was einen Wandel von der Bausatzfertigung hin zur lokalen Produktion markiert. Elektrofahrzeugplattformen erfordern mehr gestanzte Komponenten als vergleichbare Fahrzeuge mit Verbrennungsmotor, da sie Batteriegehäuse, Motorgehäuse und Unterbodenversteifungen hinzufügen. Dies erweitert die Presszyklusanforderungen, selbst wenn sich die Fahrzeugkapazität insgesamt kaum verändert. Automobilinvestitionen erhöhen auch die Nachfrage nach Pressen, die hochfesten Stahl und Aluminium verarbeiten können. Warmumformzellen unterstützen strukturelle Crashteile wie Türringe, B-Säulen und Unterbodenversteifungen. Servo-Pressenlinien sind für Batteriegehäuse und Motorkernblechpakete relevant, während Transferpressen den Durchsatz für Wiederholteile verbessern. Der Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum profitiert, wenn Zulieferer diese Kapazitäten lokal aufbauen, anstatt fertige Komponenten zu importieren. Indien und ASEAN bleiben wichtige Standorte, da globale Produzenten ihre Beschaffung und Fertigung diversifizieren. Die daraus resultierenden Käufe umfassen komplette Pressenlinien, Werkzeuge, Materialhandhabung, Inspektion und zugehörigen Serviceunterstützung.
Wachstum der Elektronik-, Halbleiter- und Elektrogehäusefertigung
Die Halbleiter- und Elektronikproduktion stützt die Nachfrage nach Folgeverbundwerkzeug-Stanzen, CNC-Lochen und automatisierten Biegesystemen. Diese Systeme fertigen Gehäuse, Leadframes, Kühlkörper, Abschirmteile und Reinraumausstattung. SK hynix genehmigte im Jahr 2026 KRW 54,3 Billionen (38,2 Milliarden USD) für seine Y2-DRAM- und M17-NAND-Anlagen und schuf damit nachgelagerte Nachfrage nach präzisionsgefertigter Produktionsausstattung. Kyocera schloss im September 2026 sein JPY 68 Milliarden (454,4 Millionen USD) teures Werk in Nagasaki Isahaya für die Produktion von Halbleiterkomponenten ab. Diese Investitionen stützen Aufträge für kleinere, präzise geformte Komponenten, die in Anlageninfrastruktur und Ausrüstungslieferketten eingesetzt werden. Elektroniksanwendungen legen besonderen Wert auf wiederholbare Maßhaltigkeit, kurze Zykluszeiten und saubere Handhabung. Die Fabrikmodernisierung schafft eine weitere Nachfragequelle jenseits des Produktionsvolumens. AIDA brachte im April 2026 seinen SAT-M-Hochgeschwindigkeitstransferroboter und den ARB-M1-Gelenkarmroboter für den direkten Pressen-zu-Pressen-Materialtransport auf den Markt. Die Ausrüstung unterstützt Tandemlinien-Taktzeiten von 30 Hüben pro Minute und reduziert manuelle Handhabungsstufen. SEYI demonstrierte 2025 eine 160-Tonnen-Servo-Presse mit seinem SIMS+-Überwachungssystem für das Stanzen von Bipolarplatten für Wasserstoffbrennstoffzellen. Robotik, vernetzte Überwachung und digitale Prozesssteuerung können Rüstzeiten verkürzen und die Pressenlinienauslastung verbessern. Arbeitskräftemangel in Japan, Südkorea und Taiwan macht automatisierte Transfersysteme für viele Hersteller unverzichtbarer.
Industrie 4.0, Robotik und Modernisierung intelligenter Fabriken
Industrie 4.0, Robotik und die Modernisierung intelligenter Fabriken unterstützen den Ersatz älterer mechanischer und hydraulischer Pressen durch vernetzte servo-elektrische Systeme. Moderne Pressenlinien integrieren zunehmend Sensoren, programmierbare Steuerungen, Maschinenvisionssysteme und Produktionssoftware, um Echtzeittransparenz über Maschinenleistung und Prozessqualität zu bieten. AIDA brachte im April 2026 seinen SAT-M-Hochgeschwindigkeitstransferroboter und den ARB-M1-Gelenkarmroboter für den direkten Pressen-zu-Pressen-Materialtransport auf den Markt. Die Ausrüstung unterstützt Tandemlinien-Taktzeiten von 30 Hüben pro Minute und reduziert manuelle Handhabungsstufen. Automatisierter Transfer kann auch die Konsistenz der Teilepositionierung verbessern und die Belastung der Bediener durch repetitive Materialhandhabungsaufgaben verringern. SEYI demonstrierte 2025 eine 160-Tonnen-Servo-Presse mit seinem SIMS+-Überwachungssystem für das Stanzen von Bipolarplatten für Wasserstoffbrennstoffzellen. Robotik, vernetzte Überwachung und digitale Prozesssteuerung können Rüstzeiten verkürzen und die Pressenlinienauslastung verbessern. Zustandsüberwachungsfunktionen können die vorausschauende Wartung weiter unterstützen, indem sie abnormale Vibrations-, Temperatur-, Kraft- oder Zyklusleistungsmuster erkennen, bevor Ausfälle zu längeren Stillstandszeiten führen. Arbeitskräftemangel in Japan, Südkorea und Taiwan macht automatisierte Transfersysteme für viele Hersteller unverzichtbarer.
Nachfrage nach Komponenten für erneuerbare Energien, Netzinfrastruktur und Energiespeicherung
Projekte im Bereich erneuerbare Energien erfordern Rollform-, Extrusions- und Hydraulikpressenkapazitäten für Windturmabschnitte, Solarmontageprofilen und Batteriegehäusepaneele. Anlagenlieferanten benötigen für diese Anwendungen große Tischflächen und korrosionsbeständige Spezifikationen. China, Indien und Vietnam sind wichtige Nachfragezentren, da ihre Lieferketten für erneuerbare Energien lokale Strukturkomponenten erfordern. ReNew kündigte im April 2026 eine INR 4.200 Crore (482,02 Millionen USD) teure Solar-Ingot-Wafer-Anlage in Andhra Pradesh an. Solche Investitionen stützen die Fertigungsaktivitäten rund um Solaranlagen und verwandte Strukturen. Die Anforderungen erneuerbarer Energien unterscheiden sich von der Automobilproduktion, da sie kontinuierliche Großformatoperationen statt wiederholter Fahrzeugkarosseriepaneel-Zyklen erfordern. Netz- und Speicherinvestitionen verbreitern auch die Kundenbasis für den Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum. Batteriegehäuse verwenden geformte Paneele, die strukturelle Festigkeit und Gehäuseschutz bieten müssen. Die windbezogene Produktion verwendet schweres Material und lange Abschnitte, die für Rollformprozesse geeignet sind. Solaranwendungen stützen sich auf geformte Montage- und Stützkomponenten, was eine Nachfrage nach Extrusions- und Biegeanlagen schafft. Der Bedarf an Korrosionsbeständigkeit kann die Werkzeugauswahl und die Materialhandhabungsanforderungen einer Pressenlinie beeinflussen. Hersteller, die diese Arbeiten ausführen, benötigen Konfigurationen, die sich von konventionellen Automobilinstallationen unterscheiden. Dies macht erneuerbare Energien zu einem eigenständigen und wachsenden Bereich der Anlagennachfrage innerhalb der regionalen Fertigungsinvestitionen in mehreren Ländern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Kapitalintensität und lange Amortisationszeiten | -0.6% | ASEAN, Indien, China | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Werkzeug- und Gesenkmachern, CNC-Programmierern und Wartungstechnikern | -0.5% | Japan, Südkorea, Taiwan, Australien | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importierten Steuerungen, Servo-Antrieben, Linearführungen und Hydraulikkomponenten | -0.4% | ASEAN, China, Indien | Mittelfristig (2–4 Jahre) |
| Preiswettbewerb und Margenverengung im chinesischen und südostasiatischen Anlagenmarkt | -0.3% | China, ASEAN | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und lange Amortisationszeiten
Hohe Kapitalkosten schränken die Modernisierung kleiner und mittelgroßer Pressenbetriebe in ASEAN, Südasien und dem chinesischen Binnenland ein. Eine mittelgroße Servo-Pressenlinie für das Stanzen von Elektrofahrzeug-Batteriegehäusen kann pro Einheit zwischen 1 Million und 3 Millionen USD kosten. Greenfield-Pressenbetriebe von Tier-2-Automobilzulieferern können Gesamtinvestitionen von über 15 Millionen USD erfordern. Diese Kosten sind schwer zu amortisieren, wenn die OEM-Auftragssichtbarkeit oft nur 12 bis 18 Monate beträgt. Die Asiatische Entwicklungsbank identifizierte den Zugang zu Finanzmitteln als ein wesentliches Hindernis für die Technologieakzeptanz bei produzierenden KMU in den Entwicklungsländern des asiatisch-pazifischen Raums.[1]Asiatische Entwicklungsbank (ADB), "ADB-Jahresbericht 2025," Asiatische Entwicklungsbank, adb.org. Längere Ersatzzyklen in Ländern mit mittlerem Einkommen können die Nutzung älterer mechanischer Pressen aufrechterhalten. Indiens Produktionsgebundenes Anreizprogramm für Investitionsgüter bietet berechtigten Herstellern Anreize von 5 % bis 6 % auf den inkrementellen Produktionswert.[2]Ministerium für Schwerindustrie, Regierung Indiens, "Produktionsgebundenes Anreizprogramm für Investitionsgüter," Ministerium für Schwerindustrie, mhi.gov.in Die Politik erkennt die Investitionsbelastung an, mit der inländische Hersteller konfrontiert sind. Der Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum sieht sich auch mit Kosten für proprietäre Software, Kalibrierung, Ersatzteile und Serviceunterstützung konfrontiert. Diese Kosten verlängern die effektive Amortisationszeit für Servo-Systeme. Kostenbewusste Käufer können die Überholung mechanischer Pressen einem Neukauf vorziehen. Der Preiswettbewerb bei Standard-Hydraulik- und Mechanikmaschinen verengt die Lieferantenmargen weiter und schränkt die Preisflexibilität ein.
Mangel an qualifizierten Werkzeug- und Gesenkmachern, CNC-Programmierern und Wartungstechnikern
Mangel an Werkzeug- und Gesenkmachern, CNC-Programmierern und Wartungstechnikern schränkt die Nutzung vorhandener Pressen ein und erhöht das Risiko neuer Investitionen. Japan, Südkorea und Taiwan verzeichnen altersbedingte Verluste unter erfahrenen Bedienern. Indien und ASEAN verfügen über große Arbeitskräfte, aber weniger Arbeitnehmer mit fortgeschrittenen Servo-Diagnosefähigkeiten, Werkzeugkonstruktion und CNC-Programmierkenntnissen. Das Australian Manufacturing Technology Institute meldete 2025 mehr als 1.000 unbesetzte CNC-Bedienstellen. Qualifikationslücken erschweren es kleineren Fabriken, automatisierte Systeme vollständig einzusetzen. Sie erhöhen auch die Nachfrage nach lieferantengeführter Installation, Schulung und Wartungsunterstützung. Die Region ist auch auf importierte Servo-Antriebe, CNC-Steuerungen, Linearführungen und ausgewählte Hydraulikkomponenten angewiesen. Dies zeigt sich am deutlichsten bei Premium-Anlagenapplikationen in China, Indien und ASEAN. Importierte Teile können Reparaturzeiten verlängern und den Bedarf an Betriebskapital für Ersatzteilbestände erhöhen. Chinas Programme zur inländischen Substitution zielen darauf ab, die Abhängigkeit von importierten Servo- und Steuerungstechnologien zu verringern. Der Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum wird weiterhin zuverlässigen Zugang zu Präzisionskomponenten benötigen, während die Lokalisierung voranschreitet. Käufer müssen Maschinenverfügbarkeit und Wartungsfreundlichkeit berücksichtigen, nicht nur den beim Kauf genannten Preis.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Pressentechnologie verlagert sich in Richtung Servo-Präzision
Pressen hielten im Jahr 2025 einen Anteil von 38,5 % an der Marktgröße für Metallumformungsanlagen im asiatisch-pazifischen Raum, da sie Stanzen, Tiefziehen, Ausschneiden und Prägen in der Automobil- und Elektronikproduktion unterstützen. Mechanische Pressen führen die installierte Basis in chinesischen, indischen und ASEAN-Lohnfertigungsbetrieben an, da sie niedrigere Anschaffungskosten und einfache Wartung aufweisen. Im Gegensatz dazu bleiben Hydraulikpressen beim Schmieden und der Schwerfertigung wichtig, da sie eine flexible Kraft über den Hub hinweg bieten. Abkantpressen und Biegemaschinen bilden die nächste große Gruppe, wobei südkoreanische und taiwanesische Blechbearbeitungsbetriebe auf servo-elektrische und hybride servo-hydraulische Konfigurationen umsteigen, die den Energieverbrauch im Vergleich zu Hydraulikanlagen mit konstanter Drehzahl reduzieren können. Schmiedeanlagen unterstützen Verteidigungs- und Luft- und Raumfahrtkomponenten, während Rollform- und Strangpresspressen Windturmabschnitte und Solargestell-Profile bedienen, sodass Materialqualität, Produktionsvolumen, Präzision und Hallenfläche zentrale Kaufentscheidungskriterien bleiben.
Servo-Pressen werden bis 2031 voraussichtlich mit einer CAGR von 6,2 % wachsen, da Elektrofahrzeug-Batteriegehäuse, Brennstoffzellenplatten und Halbleiter-Leadframes eine präzise Umformung erfordern und die Markteinführung von AIDAs Transferrobotern sowie SEYIs Demonstration die engere Verbindung zwischen Pressentechnologie und automatisierter Handhabung zeigen. Neukäufe konzentrieren sich zunehmend auf integrierte Zellen, die Pressen, Roboter, Sichtprüfung und vernetzte Überwachung kombinieren, was den Wettbewerb von einzelnen Maschinen hin zu kompletten Systemen verlagert. Chinas JB/T-Anforderungen und Japans JIS-Anforderungen beeinflussen das Maschinendesign und die Qualifizierung und schaffen einen schwierigeren Weg für Anbieter ohne lokale Compliance-Erfahrung. Die Metallumformungsanlagenbranche im asiatisch-pazifischen Raum bleibt zwischen Premium-Automatisierungssystemen und kostengünstigeren Standardpressen geteilt, obwohl die am schnellsten wachsenden Anwendungen Anbieter mit zuverlässigen Steuerungen und Service bevorzugen.


Nach Umformverfahren: Stanzen skaliert, während Hydroforming Elektrofahrzeug-Referenzen gewinnt
Stanzen und Lochen hielten im Jahr 2025 einen Anteil von 28,8 %, da Automobilpaneele, Elektronikgehäuse und Haushaltsgeräteverkleidungen eine Hochzyklusproduktion erfordern, wobei Folgeverbundwerkzeug-Linien in der Elektronik- und Verbindungselementlieferkette mit 100 bis 400 Hüben pro Minute betrieben werden. Die Nachfrage nach Hochgeschwindigkeits-Servo-Stanzen steigt, da Elektrofahrzeug-Leistungselektronik und KI-Serverhardware kleinere Teile verwenden. Gleichzeitig bedient das Tiefziehen Batteriezellenbehälter, Pumpengehäuse und Druckbehälter mit verbesserter Niederhaltersteuerung, was tiefere Aluminiumformen ermöglicht. Das Biegen mit CNC-Abkantpressen und Tafelbiegemaschinen bedient Bau-, Energie- und Rechenzentrumgehäuse, während Strangpressen und Walzen erneuerbare Strukturen und Industriemaschinenbauteile unterstützen. Stanzen behält seine führende Position, da es wiederholbare Hochvolumenproduktion liefert, wobei die Prozessauswahl durch Teilegeometrie, Materialdicke, Produktionsbedarf und sekundäre Montageanforderungen bestimmt wird.
Hydroforming wird bis 2031 im Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum voraussichtlich mit einer CAGR von 6,7 % wachsen, da Elektrofahrzeugkonstrukteure es für Aluminium- und Edelstahl-Batterietablett-Schienen, Fahrwerksknoten und Kühlverteilerrohre verwenden. Es eliminiert sekundäres Schweißen und unterstützt leichtere Komponenten für Reichweitenanforderungen, und seine Nutzung sollte steigen, da Karosseriestrukturen mehr Rohrelemente integrieren. Spezialisierte OEMs halten einen Großteil des Hochdruckanlagen-Know-hows, was eine Öffnung für mittelständische Hersteller mit den notwendigen Hochdruckwerkzeugen und CNC-Maschinenbaufähigkeiten schafft. Das Schmieden profitiert weiterhin von der Titan- und Nickellegierungs-Luft- und Raumfahrt- sowie Verteidigungsnachfrage in Indien, Japan und Südkorea, wo Beschaffungsprogramme eine längere Umsatzsichtbarkeit bieten.
Nach umgeformtem Material: Stahl behält Volumenvorsprung, Aluminium gewinnt strukturellen Boden
Kohlenstoff- und niedriglegierter Stahl beherrschte im Jahr 2025 einen Anteil von 45,2 %, was seine Verwendung in Automobilstrukturen, Bauprofilen und Maschinengehäusen widerspiegelt, wo Kosten und Schweißbarkeit wichtig sind. Ultrahochfester Stahl, einschließlich pressgehärteter Güten von 1.500 MPa und darüber, gewinnt zunehmend Verwendung in Türringen, B-Säulen und Unterbodenversteifungen und erfordert Warmumformzellen mit schneller Rohlingerwärmung und Abschreckung. Edelstahl bleibt für Lebensmittelverarbeitung, Pharmaanlagen und Solarmontagekonstruktionen relevant, während breite Verfügbarkeit und eine etablierte Lieferkette die Stahlnutzung in der regionalen Fertigung unterstützen. Käufer müssen Presskraft, Werkzeuge und Thermalsysteme an Materialgüten anpassen, was das Warmumformen auch dann wichtig macht, wenn Leichtbaumaterialien zunehmen.
Aluminium und Aluminiumlegierungen werden bis 2031 voraussichtlich mit einer CAGR von 5,1 % wachsen, da Elektrofahrzeug-Batteriegehäuse, Motorgehäuse und Strukturteile das Material zur Reduzierung des Fahrzeuggewichts verwenden, während seine Rückfederungs- und Fressempfindlichkeit eine präzise Servo-Steuerung und servo-hydraulische Nachrüstungen begünstigt. AMADA demonstrierte im Mai 2026 die Verarbeitung von Kupfer-Sammelschienen für Elektrofahrzeug-Antriebsstranganwendungen auf einem automatisierten Nichteisenmetall-Umformsystem, und Kupferlegierungen bleiben ein Spezialstrom für Sammelschienen und Verbinder.[3]AMADA Co., Ltd., "Teilnahme an der Internationalen Schweißausstellung 2026," AMADA, amada.co.jp Titan, Nickel und andere Nichteisenmetalle dienen der engtolerierten Luft- und Raumfahrt- sowie Verteidigungsarbeit in Japan, Indien und Südkorea, die manchmal isothermale Pressen erfordern. Der Wechsel von Stahl zu Aluminium verändert die Pressenlinienspezifikationen und stärkt die Rolle von Anbietern mit Präzisions-Servo-Fähigkeit.
Nach Endverbrauchsbranche: Automobilvolumen stützt den Markt, Luft- und Raumfahrt sowie Verteidigung brechen aus
Automobil und Transport hielten im Jahr 2025 einen Anteil von 35 % im Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum, da China, Japan, Südkorea, Indien und ASEAN eine erhebliche Fahrzeugproduktion mit wachsender lokaler Zulieferkapazität kombinieren. Die Elektrofahrzeugproduktion verändert den Anlagenmix durch das Hinzufügen von Batteriegehäusepressen, Warmumformzellen für Crashteile und Transferpressen für Motorkernblechpakete sowie Nachfrage nach Werkzeugen, Automatisierung, Inspektion und Wartungsdienstleistungen. Industriemaschinen, Metallprodukte, Fertigung und Bau bilden eine stabile mittlere Ebene, während Elektro- und Elektroniksanwendungen Unterstützung durch Halbleiter- und Anlagensinvestitionen erhalten. Haushaltsgeräte bleiben erheblich, aber reif, sodass die Automobilaktivität weiterhin das Tempo für viele Hochvolumen-Anlagenkäufe vorgibt.
Luft- und Raumfahrt sowie Verteidigung werden bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen, unterstützt durch Indiens lokalisierte Beschaffungspolitik sowie die Flugzeug- und Marineprogramme Japans und Südkoreas, die Präzisionsschmieden, Blechumformung und Rohrbiegung erfordern. Diese Anwendungen erfordern enge Toleranzen für Titan- und Aluminiumstrukturarbeiten und haben oft längere Produktionsprogramme als Verbraucheranwendungen. Medizin- und Präzisionsfertigung ist ein kleineres, höherwertiges Feld für Feinschneiden und servo-gesteuerte Systeme, die wiederholbare Abmessungen und ISO-13485-bezogene Validierung benötigen. Die Metallumformungsanlagenbranche im asiatisch-pazifischen Raum bedient daher sowohl Hochvolumen-Automobilaufträge als auch spezialisierte Luft- und Raumfahrt-, Verteidigungs-, Medizin- und Haushaltsgerätenachfrage.
Geografische Analyse
China hielt im Jahr 2025 einen Anteil von 36,5 % im Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum, da es ein bedeutender Pressenhersteller und Nutzer von umgeformten Komponenten ist. Inländische Produzenten decken einen Großteil der standardmäßigen mechanischen und hydraulischen Pressennachfrage des Landes, obwohl Premium-Servo-Pressenarbeiten von importierten Motoren, Linearführungen und CNC-Steuerungen abhängen. Erneuerbare Energien, Elektronik, Automobil und Industrieproduktion schaffen mehrere Nachfragequellen. Die inländische Entwicklung von Servo-Antrieben und Steuerungen könnte die Importabhängigkeit verringern und den Wettbewerb im Premium-Systembereich neu gestalten. Der Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum wird daher durch Chinas breite installierte Basis und seinen laufenden Technologie-Upgrade-Zyklus gestützt.
Indien wird bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen und ist damit der am schnellsten wachsende geografische Markt, unterstützt durch Industriepolitik, Fertigungsausbau und China-plus-eins-Investitionen. ISGEC genehmigte im Februar 2026 eine INR 218 Crore (25,02 Millionen USD) teure Erweiterung der Maschinenbauabteilung für Automobil-, Schmiede-, Verteidigungs- und Kernenergieapplikationen. ASEAN fügt Nachfrage durch Thailands Automobilbasis, Vietnams Elektrofahrzeug- und Elektronikpläne sowie Indonesiens Fahrzeuginvestitionen hinzu. China, Japan und Südkorea stellen Kapital und Technologie bereit, während ASEAN seine Fertigungsrolle ausbaut. Diese Verteilung unterstützt Käufe neuer Produktionslinien, Werkzeuge, Automatisierung und zugehöriger Zulieferanlagen in der gesamten Region über den Prognosezeitraum.
Japan und Südkorea sind reife, aber aktive Märkte, die sich auf Technologie-Upgrades und Produktionsplattformen der nächsten Generation konzentrieren. Halbleiteranlagen, Elektronikproduktion und Elektrofahrzeugmodernisierung unterstützen die Nachfrage nach Hochpräzisionsstanzen und Feinschneiden, einschließlich der Lieferketteneffekte aus SK hynix' Investitionsprogramm 2026. Taiwan fügt ein Präzisionselektronik-Umformökosystem hinzu, während Australien, die Philippinen und Kambodscha Nachfrage nach erneuerbaren Energien und kleinmaßstäblicher Fertigung beitragen. Diese Märkte verbreitern die regionale Kundenbasis über China, Indien und ASEAN hinaus.
Wettbewerbslandschaft
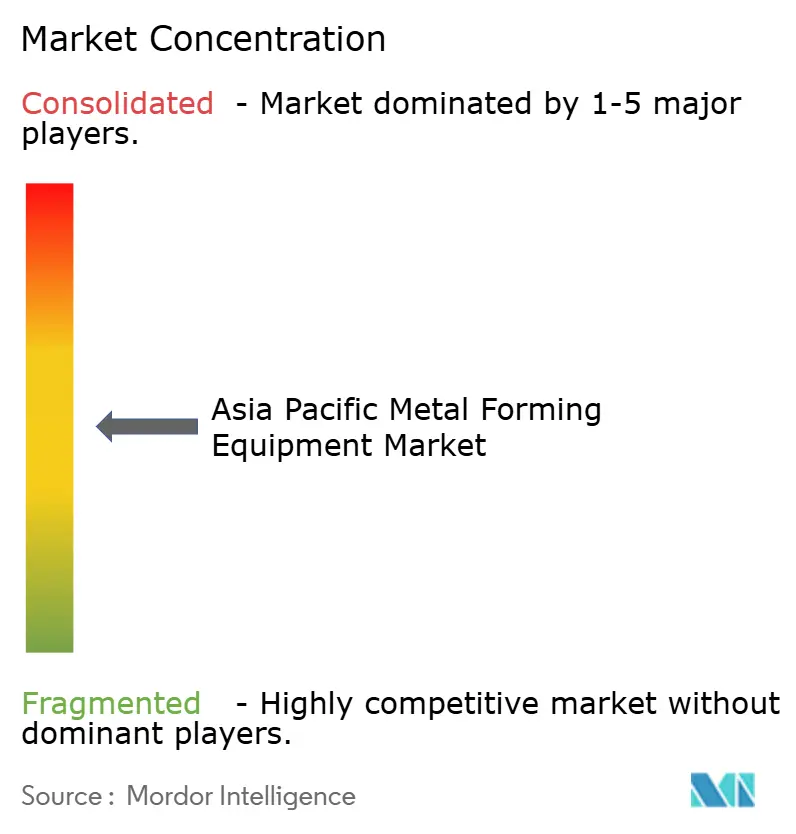
Der Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum weist ein mittleres Maß an Marktkonzentration auf. AMADA, Komatsu, Schuler, ANDRITZ und TRUMPF bieten Servo-Pressen, automatisierte Biegezellen und integrierte Produktionssysteme an, unterstützt durch Steuerungssysteme, Präzisionstechnik, Anwendungswissen und Servicenetzwerke. Chinesische Produzenten, darunter JIER Machine-Tool, Jiangsu Yangli, Hefei Metalforming Intelligent Manufacturing, Shandong Weida, Yawei und Accurl, konkurrieren stark bei mechanischen und hydraulischen Pressen durch Preis und Lieferbedingungen. Die Premium- und Standardanlagenkategorien haben folglich unterschiedliche Wettbewerbsstrukturen.
Chinesische Produzenten dringen in anspruchsvollere Anwendungen vor, wie Yadons Export einer 3.500-Tonnen-Mehrgelenk-Mehrstationen-Transferpresse im Juli 2026 an einen japanischen Tier-1-Automobilkunden zeigt. SEYI demonstrierte auf der MF-Tokyo 2025 eine hochpräzise Servo-Presse für das Stanzen von Bipolarplatten für Wasserstoffbrennstoffzellen. AIDAs Robotermarkteinführungen 2026 liefern ein weiteres Beispiel für einen Anbieter, der sein Angebot von einer Presse hin zu einer automatisierten Linie erweitert. Diese Maßnahmen machen Integration, Automatisierung und vernetzte Produktionssysteme bei der Kundenauswahl wichtiger. Sie erhöhen auch die technischen und Supporterwartungen an Anbieter.
Erschwingliche Servo- und Hybridpressen bieten eine Chance in indischen und ASEAN-Lohnfertigungsbetrieben, wo Service- und Ersatzteilnetzwerke wichtig sind, da Vorlaufzeiten für importierte Komponenten 6 bis 12 Monate erreichen können. Gebrauchtanlagen-Zertifizierung und vorausschauende Überholung können KMU einen kostengünstigeren Einstieg in neuere Pressentechnologie ermöglichen. ISGEC erweitert seine Maschinenbaukapazität und strebt bis GJ2028 einen jährlichen Pressenabteilungsumsatz von INR 1.000 Crore (114,77 Millionen USD) an. ISO 11161 und nationale Anforderungen in China, Indien und Südkorea erhöhen die Qualifizierungskosten und können Amtsinhaber mit lokalen Zertifizierungskenntnissen begünstigen.
Marktführer der Metallumformungsanlagenbranche im asiatisch-pazifischen Raum
AIDA ENGINEERING, LTD.
AMADA CO., LTD.
Komatsu Ltd.
Schuler AG
TRUMPF SE + Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Kyocera Corporation schloss am 1. September den Bau seines JPY 68 Milliarden (454,4 Millionen USD) teuren Halbleiterkomponentenwerks in Isahaya, Nagasaki, Japan, ab und zielt auf KI-Chipsatz-Verpackungssubstrate und Keramikkomponenten für Halbleiterfabrikationsanlagen ab.
- April 2026: AIDA Engineering brachte den SAT-M-Hochgeschwindigkeitstransferroboter (2-achsig, 8 kg Nutzlast) und den ARB-M1-Hochgeschwindigkeits-Gelenkarmroboter (6-achsig, 50 kg Nutzlast) auf den Markt und erreichte eine Tandemlinien-Taktzeit von 30 Hüben pro Minute für den direkten Pressen-zu-Pressen-Transport und die Eliminierung von Verschachtelungsstufen auf C-Rahmen-Pressenlinien.


Berichtsumfang des Markts für Metallumformungsanlagen im asiatisch-pazifischen Raum
Der Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum ist segmentiert nach Anlagentyp (Pressen, Schmiedeanlagen und weitere), nach Umformverfahren (Stanzen und Lochen, Schmieden und weitere), nach umgeformtem Material (Kohlenstoff- und niedriglegierter Stahl, Edelstahl und weitere), nach Endverbrauchsbranche (Energie und Strom, Luft- und Raumfahrt sowie Verteidigung und weitere) und nach Geografie (China, Indien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Pressen | Mechanische Pressen |
| Hydraulikpressen | |
| Servo-Pressen | |
| Sonstige Allzweckpressen | |
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen |
| Servo- und elektrische Abkantpressen | |
| Mechanische Abkantpressen | |
| Sonstige Biegemaschinen | |
| Schmiedeanlagen | Schmiedepressen |
| Schmiedehämmer | |
| Stauchanlagen und Kopfstauchmaschinen | |
| Sonstige Schmiedeanlagen | |
| Rollform- und Blech-/Profilwalzanlagen | Rollformmaschinen |
| Blechwalzmaschinen | |
| Profil- und Formwalzmaschinen | |
| Sonstige Sekundärwalz- und Umformanlagen | |
| Draht-, Rohr- und Profilumformanlagen | Draht- und Stabzieh- und Umformanlagen |
| Rohrform- und Rohrbiegeanlagen | |
| Profilumformanlagen | |
| Strangpressen | |
| Hydroforming-Anlagen | |
| Sonstige Metallumformungsanlagen |
| Stanzen und Lochen |
| Tiefziehen |
| Biegen |
| Schmieden |
| Walzen und Rollformen |
| Strangpressen |
| Hydroforming |
| Sonstige Umformverfahren |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Aluminium und Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titan, Nickel und sonstige Nichteisenmetalle |
| Sonstige Materialien |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und Investitionsgüter |
| Metallprodukte und Fertigung |
| Elektro und Elektronik |
| Bau und Infrastruktur |
| Energie und Strom |
| Haushaltsgeräte und Gebrauchsgüter |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| China | |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN | Thailand |
| Vietnam | |
| Indonesien | |
| Malaysia | |
| Übriges ASEAN | |
| Übriger asiatisch-pazifischer Raum |
| Nach Anlagentyp | Pressen | Mechanische Pressen |
| Hydraulikpressen | ||
| Servo-Pressen | ||
| Sonstige Allzweckpressen | ||
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen | |
| Servo- und elektrische Abkantpressen | ||
| Mechanische Abkantpressen | ||
| Sonstige Biegemaschinen | ||
| Schmiedeanlagen | Schmiedepressen | |
| Schmiedehämmer | ||
| Stauchanlagen und Kopfstauchmaschinen | ||
| Sonstige Schmiedeanlagen | ||
| Rollform- und Blech-/Profilwalzanlagen | Rollformmaschinen | |
| Blechwalzmaschinen | ||
| Profil- und Formwalzmaschinen | ||
| Sonstige Sekundärwalz- und Umformanlagen | ||
| Draht-, Rohr- und Profilumformanlagen | Draht- und Stabzieh- und Umformanlagen | |
| Rohrform- und Rohrbiegeanlagen | ||
| Profilumformanlagen | ||
| Strangpressen | ||
| Hydroforming-Anlagen | ||
| Sonstige Metallumformungsanlagen | ||
| Nach Umformverfahren | Stanzen und Lochen | |
| Tiefziehen | ||
| Biegen | ||
| Schmieden | ||
| Walzen und Rollformen | ||
| Strangpressen | ||
| Hydroforming | ||
| Sonstige Umformverfahren | ||
| Nach umgeformtem Material | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Aluminium und Aluminiumlegierungen | ||
| Kupfer und Kupferlegierungen | ||
| Titan, Nickel und sonstige Nichteisenmetalle | ||
| Sonstige Materialien | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinen und Investitionsgüter | ||
| Metallprodukte und Fertigung | ||
| Elektro und Elektronik | ||
| Bau und Infrastruktur | ||
| Energie und Strom | ||
| Haushaltsgeräte und Gebrauchsgüter | ||
| Medizin- und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN | Thailand | |
| Vietnam | ||
| Indonesien | ||
| Malaysia | ||
| Übriges ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Metallumformungsanlagen im asiatisch-pazifischen Raum bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 15,79 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 3,1 % wachsen. Sein Wert beträgt 13,55 Milliarden USD im Jahr 2026, und die Anlagennachfrage ist mit regionalen Fertigungsinvestitionen verknüpft.
Welche Anlagenkategorie führt die regionale Nachfrage an?
Pressen hielten im Jahr 2025 einen Anteil von 38,5 %, da sie beim Stanzen, Tiefziehen, Ausschneiden und Prägen in den wichtigsten Endverwendungen eingesetzt werden. Mechanische Pressen bleiben in chinesischen, indischen und ASEAN-Lohnfertigungsbetrieben verbreitet, da sie kostengünstiger und einfacher zu warten sind.
Was treibt die Nachfrage nach Servo-Pressen im asiatisch-pazifischen Raum an?
Servo-Pressen werden bis 2031 voraussichtlich mit einer CAGR von 6,2 % wachsen. Elektrofahrzeug-Batteriegehäuse, Brennstoffzellenplatten, Halbleiter-Leadframes und automatisierte Fertigungslinien unterstützen dieses Wachstum. Käufer suchen zunehmend nach integrierten Zellen, die Pressen, Roboter, Inspektion und vernetzte Überwachung kombinieren.
Welches Umformverfahren wächst am schnellsten?
Hydroforming wird bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen, da Elektrofahrzeughersteller es für leichte Hohlstrukturen wie Fahrwerksknoten und Kühlrohre verwenden. Das Verfahren kann sekundäres Schweißen reduzieren und den Übergang zu rohrförmigen Strukturelementen unterstützen.
Warum ist Indien für Anlagenlieferanten wichtig?
Indien wird bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen, der schnellsten Rate unter den geografischen Segmenten: Industriepolitik, Fertigungsausbau und globale Lieferkettendiversifizierung stützen die Nachfrage. Automobil-, Schmiede-, Verteidigungs- und Kernenergieapplikationen ziehen ebenfalls zusätzliche Maschinenbaukapazität an.
Was schränkt die Modernisierung kleinerer Pressenbetriebe ein?
Hohe Anlagenkosten, verlängerte Amortisationszeiten, Qualifikationslücken und die Abhängigkeit von importierten Steuerungen und Komponenten schränken Investitionen ein. Kleinere Fabriken sehen sich auch mit Kosten für Software, Kalibrierung, Ersatzteilbestände und Lieferanten-Serviceunterstützung konfrontiert, was die Überholung älterer mechanischer Pressen anstelle eines sofortigen Ersatzes begünstigen kann.
Seite zuletzt aktualisiert am:



