
Tamaño y participación del mercado de equipos de conformado de metales en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
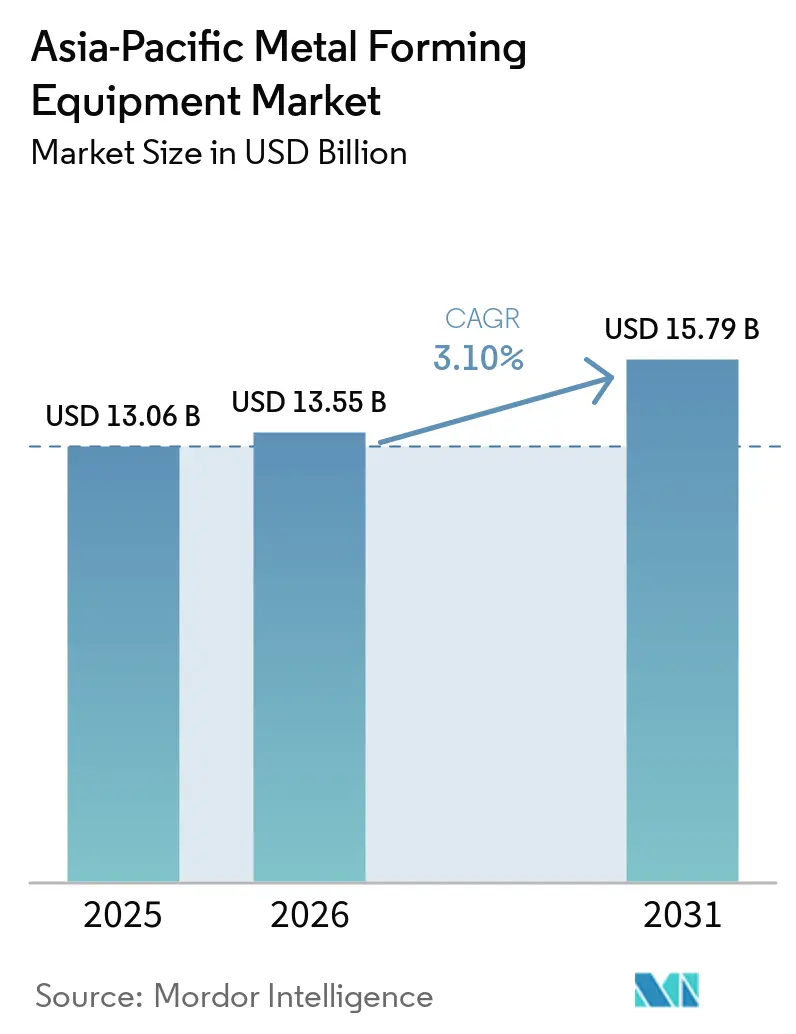
| Tamaño del mercado en el año base (2025) | 13.06 Mil millones de dólares |
| Tamaño del Mercado (2026) | 13.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.10 % |
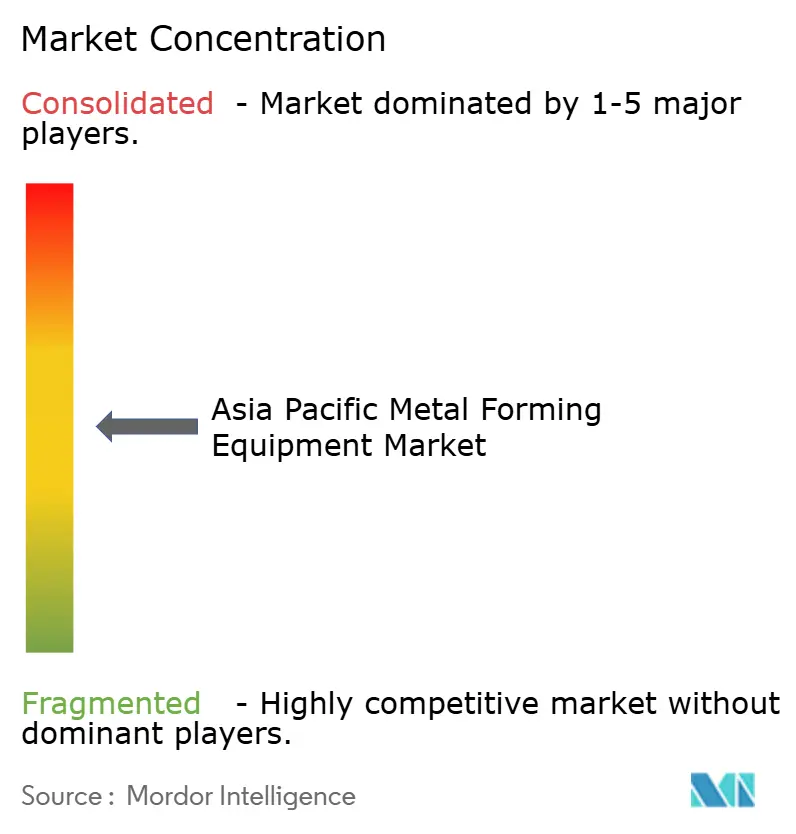
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de equipos de conformado de metales en Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de equipos de conformado de metales en Asia-Pacífico se valoró en 13,06 mil millones de USD en 2025 y se estima que crecerá desde 13,55 mil millones de USD en 2026 hasta alcanzar 15,79 mil millones de USD en 2031, a una CAGR del 3,10% durante el período de pronóstico (2026-2031).
China sigue siendo el mayor centro de producción y consumo de componentes metálicos conformados de la región, respaldado por clústeres establecidos de fabricación de prensas. India y la ASEAN están atrayendo inversión en capacidad a medida que se expanden las cadenas de suministro de vehículos eléctricos, los corredores industriales y la producción de semiconductores. Los proveedores chinos están incursionando en aplicaciones de mayor valor, como prensas servo y doblado automatizado, lo que aumenta la presión sobre los proveedores japoneses y europeos. La demanda también está siendo impulsada por la inversión en fabricación de vehículos, instalaciones electrónicas, equipos de energía renovable e infraestructura de red eléctrica. Los elevados costos de los equipos, la escasez de técnicos capacitados, los componentes de control importados y la presión sobre los precios en las categorías de prensas estándar continúan condicionando las decisiones de adquisición en todo el mercado de equipos de conformado de metales en Asia-Pacífico.
Conclusiones clave del informe
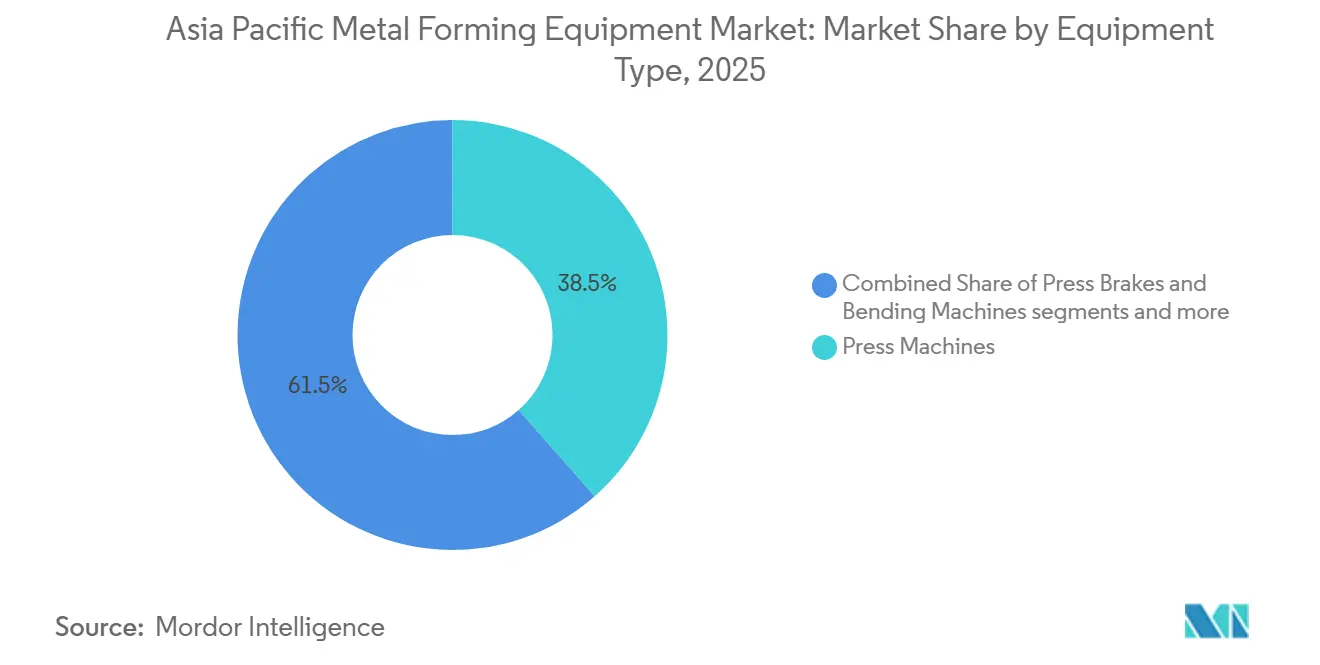
- Por tipo de equipo, las prensas representaron el 38,5% de la participación del mercado de equipos de conformado de metales en Asia-Pacífico en 2025, mientras que se prevé que las prensas servo crezcan a una CAGR del 6,2% hasta 2031.
- Por proceso de conformado, el estampado y punzonado representó el 28,8% del tamaño del mercado de equipos de conformado de metales en Asia-Pacífico en 2025, mientras que se prevé que el hidroconformado crezca a una CAGR del 6,7% hasta 2031.
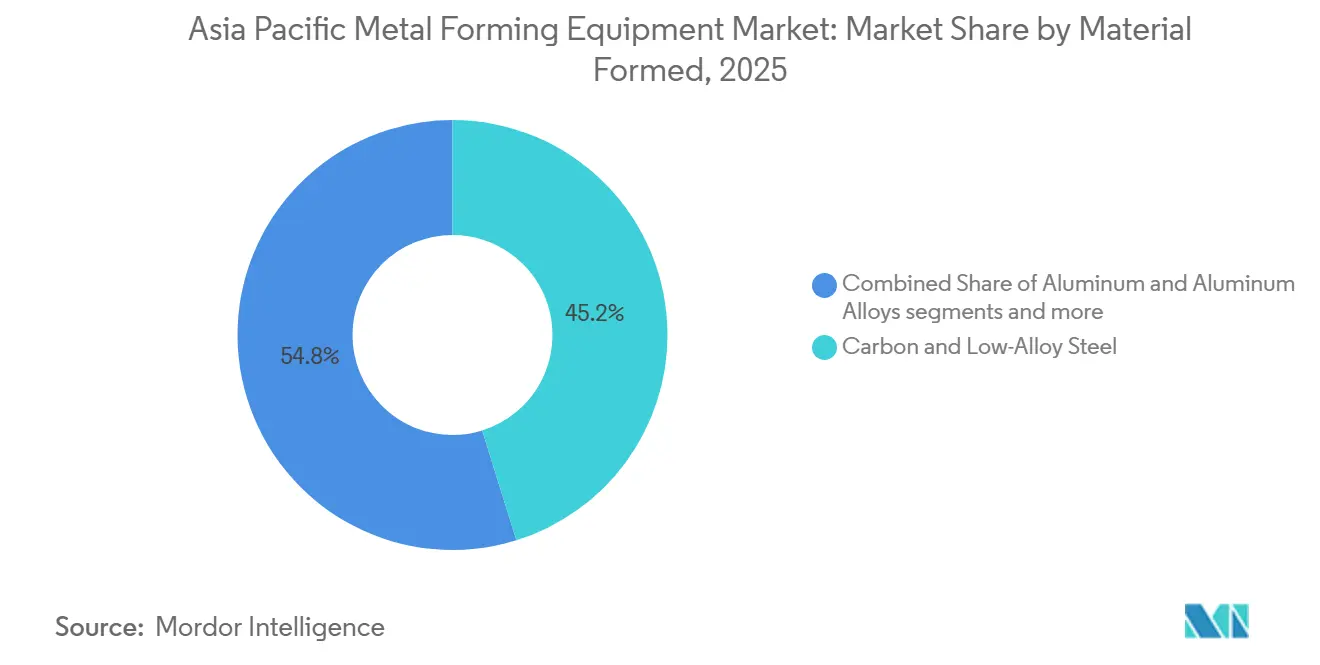
- Por material conformado, el acero al carbono y de baja aleación representó una participación del 45,2% en 2025, mientras que se prevé que el aluminio y las aleaciones de aluminio crezcan a una CAGR del 5,1% hasta 2031.
- Por industria de uso final, la automoción y el transporte representaron una participación del 35% en 2025, mientras que se prevé que el sector aeroespacial y de defensa crezca a una CAGR del 5,9% hasta 2031.
- Por geografía, China representó una participación del 36,5% en 2025, mientras que se prevé que India crezca a una CAGR del 5,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de equipos de conformado de metales en Asia-Pacífico
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de la capacidad en automoción, vehículos eléctricos y componentes ligeros | +0.9% | China, India, ASEAN | Corto plazo (≤ 2 años) |
| Crecimiento de la fabricación de electrónica, semiconductores y carcasas eléctricas | +0.6% | Corea del Sur, Japón, China, Taiwán | Mediano plazo (2-4 años) |
| Modernización de la Industria 4.0, la robótica y las fábricas inteligentes | +0.5% | China, Japón, Corea del Sur, Singapur | Mediano plazo (2-4 años) |
| Demanda de componentes para energía renovable, infraestructura de red eléctrica y almacenamiento de energía | +0.4% | China, India, Vietnam, ASEAN | Largo plazo (≥ 4 años) |
| Ecosistemas localizados de prensas servo para la producción de carcasas de baterías y núcleos de motores | +0.3% | China, Corea del Sur, Japón | Mediano plazo (2-4 años) |
| Diversificación de proveedores habilitada por el RCEP y migración regional de la producción | +0.2% | ASEAN, India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la capacidad en automoción, vehículos eléctricos y componentes ligeros
La migración de la cadena de suministro automotriz es el principal impulsor de la demanda en el mercado de equipos de conformado de metales en Asia-Pacífico. Los fabricantes de equipos originales (OEM) y los proveedores de primer nivel están encargando prensas servo, celdas de estampado en caliente y prensas de transferencia a medida que amplían la producción de vehículos eléctricos. BYD inauguró su complejo integrado de vehículos eléctricos por valor de IDR 16 billones (0,95 mil millones de USD) en Subang, Indonesia, con operaciones de estampado, soldadura, pintura y ensamblaje en un terreno de 126 hectáreas con una capacidad anual de 150.000 vehículos. La instalación recibió 130 matrices de estampado con un peso de 2.489 toneladas procedentes de Shenzhen durante mayo de 2026, lo que marca un cambio del ensamblaje de kits hacia la fabricación local. Las plataformas de vehículos eléctricos requieren más componentes estampados que los vehículos de combustión interna comparables, ya que incorporan carcasas de baterías, carcasas de motores y refuerzos de la carrocería inferior. Esto amplía los requisitos de ciclos de prensa incluso cuando la capacidad nominal de vehículos varía poco. La inversión automotriz también incrementa la demanda de prensas capaces de trabajar con acero de alta resistencia avanzado y aluminio. Las celdas de estampado en caliente soportan piezas estructurales de impacto, como anillos de puerta, pilares B y refuerzos de la carrocería inferior. Las líneas de prensas servo son relevantes para las carcasas de baterías y las laminaciones de núcleos de motores, mientras que las prensas de transferencia mejoran el rendimiento para piezas repetitivas. El mercado de equipos de conformado de metales en Asia-Pacífico se beneficia cuando los proveedores desarrollan estas capacidades localmente en lugar de importar componentes terminados. India y la ASEAN siguen siendo ubicaciones importantes porque los productores globales están diversificando el abastecimiento y la fabricación. Las compras resultantes abarcan líneas de prensas completas, matrices, manejo de materiales, inspección y soporte de servicio relacionado.
Crecimiento de la fabricación de electrónica, semiconductores y carcasas eléctricas
La producción de semiconductores y electrónica respalda la demanda de estampado con matrices progresivas, punzonado CNC y sistemas de doblado automatizado. Estos sistemas fabrican carcasas, marcos de conexión, disipadores de calor, piezas de blindaje y equipamiento para salas limpias. SK hynix aprobó KRW 54,3 billones (38,2 mil millones de USD) para sus instalaciones DRAM Y2 y NAND M17 en 2026, lo que genera demanda derivada de hardware de producción de precisión. Kyocera completó su planta de Nagasaki Isahaya por valor de JPY 68 mil millones (454,4 millones de USD) en septiembre de 2026 para la producción de componentes semiconductores. Estas inversiones respaldan pedidos de componentes más pequeños y conformados con precisión utilizados en las cadenas de suministro de infraestructura de instalaciones y equipos. Las aplicaciones electrónicas valoran especialmente el rendimiento dimensional repetible, los tiempos de ciclo rápidos y el manejo limpio. La modernización de las fábricas añade otra fuente de demanda más allá del volumen de producción. AIDA lanzó su robot de transferencia de alta velocidad SAT-M y el robot articulado ARB-M1 en abril de 2026 para el movimiento directo de materiales entre prensas. El equipo soporta tiempos de ciclo de línea en tándem de 30 golpes por minuto y reduce las etapas de manipulación manual. SEYI demostró una prensa servo de 160 toneladas con su sistema de monitoreo SIMS+ para el estampado de placas bipolares de celdas de combustible de hidrógeno en 2025. La robótica, el monitoreo conectado y el control digital de procesos pueden reducir los retrasos en la configuración y mejorar el uso de las líneas de prensas. Las limitaciones de mano de obra en Japón, Corea del Sur y Taiwán hacen que los sistemas de transferencia automatizados sean más necesarios para muchos fabricantes.
Industria 4.0, robótica y modernización de fábricas inteligentes
La Industria 4.0, la robótica y la modernización de las fábricas inteligentes están impulsando la sustitución de las prensas mecánicas e hidráulicas convencionales por sistemas servo-eléctricos conectados. Las líneas de prensas modernas integran cada vez más sensores, controles programables, sistemas de visión artificial y software de producción para proporcionar visibilidad en tiempo real del rendimiento de las máquinas y la calidad del proceso. AIDA lanzó su robot de transferencia de alta velocidad SAT-M y el robot articulado ARB-M1 en abril de 2026 para el movimiento directo de materiales entre prensas. El equipo soporta tiempos de ciclo de línea en tándem de 30 golpes por minuto y reduce las etapas de manipulación manual. La transferencia automatizada también puede mejorar la consistencia en el posicionamiento de piezas y reducir la exposición del operador a tareas repetitivas de manipulación de materiales. SEYI demostró una prensa servo de 160 toneladas con su sistema de monitoreo SIMS+ para el estampado de placas bipolares de celdas de combustible de hidrógeno en 2025. La robótica, el monitoreo conectado y el control digital de procesos pueden reducir los retrasos en la configuración y mejorar el uso de las líneas de prensas. Las capacidades de monitoreo de condición pueden respaldar aún más el mantenimiento predictivo al identificar patrones anómalos de vibración, temperatura, fuerza o rendimiento de ciclos antes de que las fallas provoquen tiempos de inactividad prolongados. Las limitaciones de mano de obra en Japón, Corea del Sur y Taiwán hacen que los sistemas de transferencia automatizados sean más necesarios para muchos fabricantes.
Demanda de componentes para energía renovable, infraestructura de red eléctrica y almacenamiento de energía
Los proyectos de energía renovable requieren capacidad de laminado, extrusión y prensas hidráulicas para secciones de torres eólicas, perfiles de montaje solar y paneles de gabinetes de baterías. Los proveedores de equipos necesitan grandes dimensiones de mesa y especificaciones resistentes a la corrosión para estas aplicaciones. China, India y Vietnam son importantes centros de demanda porque sus cadenas de suministro de energía renovable requieren componentes estructurales locales. ReNew anunció una instalación de lingotes e ingots solares por valor de INR 4.200 crore (482,02 millones de USD) en Andhra Pradesh en abril de 2026. Dicha inversión respalda la actividad de fabricación en torno a los equipos solares y las estructuras relacionadas. Los requisitos de energía renovable difieren de la producción automotriz porque necesitan operaciones continuas de gran formato en lugar de ciclos repetidos de paneles de carrocería de vehículos. La inversión en redes eléctricas y almacenamiento también amplía la base de clientes del mercado de equipos de conformado de metales en Asia-Pacífico. Los gabinetes de baterías utilizan paneles conformados que deben proporcionar resistencia estructural y protección de carcasa. La producción relacionada con la energía eólica utiliza material de calibre pesado y secciones largas que se adaptan a los procesos de laminado. Las aplicaciones solares dependen de componentes de montaje y soporte conformados, lo que genera demanda de equipos de extrusión y doblado. La necesidad de resistencia a la corrosión puede afectar las opciones de utillaje y los requisitos de manejo de materiales de una línea de prensas. Los fabricantes que atienden este trabajo necesitan configuraciones que difieran de las instalaciones automotrices convencionales. Esto convierte a la energía renovable en un área distinta y en crecimiento de la demanda de equipos dentro de la inversión manufacturera regional en varios países.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alta intensidad de capital y largos períodos de recuperación de la inversión | -0.6% | ASEAN, India, China | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada en utillaje y matrices, programación y mantenimiento | -0.5% | Japón, Corea del Sur, Taiwán, Australia | Mediano plazo (2-4 años) |
| Dependencia de controladores, servos, guías lineales y componentes hidráulicos importados | -0.4% | ASEAN, China, India | Mediano plazo (2-4 años) |
| Competencia de precios y compresión de márgenes en el suministro de equipos chinos y del sudeste asiático | -0.3% | China, ASEAN | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta intensidad de capital y largos períodos de recuperación de la inversión
Los elevados costos de capital restringen la modernización de los talleres de prensas pequeños y medianos en la ASEAN, el sur de Asia y el interior de China. Una línea de prensas servo de gama media para el estampado de carcasas de baterías de vehículos eléctricos puede requerir entre 1 millón y 3 millones de USD por unidad. Los talleres de proveedores automotrices de segundo nivel de nueva construcción pueden superar los 15 millones de USD en inversión total. Estos costos son difíciles de recuperar cuando la visibilidad de los pedidos de los OEM a menudo se extiende solo de 12 a 18 meses. El Banco Asiático de Desarrollo identificó el acceso a la financiación como una barrera importante para la adopción de tecnología por parte de las pymes manufactureras en las economías en desarrollo de Asia-Pacífico.[1]Banco Asiático de Desarrollo (BAD), "Informe Anual del BAD 2025," Banco Asiático de Desarrollo, adb.org. Los ciclos de reemplazo más largos en las economías de ingresos medios pueden sostener el uso de prensas mecánicas más antiguas. El esquema de Incentivo Vinculado a la Producción de India para bienes de capital ofrece incentivos del 5% al 6% sobre el valor de producción incremental para los fabricantes elegibles.[2]Ministerio de Industrias Pesadas, Gobierno de India, "Esquema de Incentivo Vinculado a la Producción para Bienes de Capital," Ministerio de Industrias Pesadas, mhi.gov.in La política reconoce la carga de inversión que enfrentan los fabricantes nacionales. El mercado de equipos de conformado de metales en Asia-Pacífico también enfrenta costos por software propietario, calibración, repuestos y soporte de servicio. Estos costos prolongan el período efectivo de recuperación de la inversión para los sistemas servo. Los compradores sensibles al precio pueden optar por la renovación de prensas mecánicas en lugar de una nueva adquisición. La competencia de precios en las máquinas hidráulicas y mecánicas estándar reduce aún más los márgenes de los proveedores y limita la flexibilidad de precios.
Escasez de mano de obra calificada en utillaje y matrices, programación y mantenimiento
La escasez de trabajadores en utillaje y matrices, programadores CNC y técnicos de mantenimiento limita el uso de las prensas existentes y aumenta el riesgo de nuevas inversiones. Japón, Corea del Sur y Taiwán enfrentan pérdidas impulsadas por la jubilación entre los operadores experimentados. India y la ASEAN cuentan con grandes fuerzas laborales, pero con menos trabajadores con capacidades avanzadas en diagnóstico servo, diseño de matrices y programación CNC. El Instituto Australiano de Tecnología de Fabricación reportó más de 1.000 puestos de operador CNC sin cubrir en 2025. Las brechas de formación dificultan que las fábricas más pequeñas desplieguen sistemas automatizados de manera completa. También incrementan la demanda de instalación, formación y soporte de mantenimiento liderados por los proveedores. La región también depende de servoaccionamientos, controladores CNC, guías lineales y componentes hidráulicos seleccionados importados. Esto es más evidente en las aplicaciones de equipos premium en China, India y la ASEAN. Las piezas importadas pueden prolongar los plazos de reparación e incrementar las necesidades de capital de trabajo para los inventarios de repuestos. Los programas de sustitución doméstica de China buscan reducir la dependencia de las tecnologías servo y de control importadas. El mercado de equipos de conformado de metales en Asia-Pacífico seguirá requiriendo acceso confiable a componentes de precisión mientras se desarrolla la localización. Los compradores deben considerar la disponibilidad y la capacidad de servicio de las máquinas, no solo el precio cotizado en el momento de la compra.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de equipo: la tecnología de prensas evoluciona hacia la precisión servo
Las prensas representaron el 38,5% del tamaño del mercado de equipos de conformado de metales en Asia-Pacífico en 2025, ya que soportan el estampado, el embutido profundo, el troquelado y el acuñado en la producción automotriz y electrónica. Las prensas mecánicas lideran la base instalada en los talleres de China, India y la ASEAN porque tienen menores costos de adquisición y un mantenimiento sencillo. Por su parte, las prensas hidráulicas siguen siendo importantes en la forja y la fabricación pesada porque proporcionan fuerza flexible a lo largo del recorrido. Las prensas plegadoras y las máquinas de doblado forman el siguiente grupo principal, con los talleres de chapa metálica de Corea del Sur y Taiwán que se están orientando hacia configuraciones servo-eléctricas e híbridas servo-hidráulicas que pueden reducir el consumo de energía en comparación con los equipos hidráulicos de velocidad constante. Los equipos de forja soportan componentes de defensa y aeroespaciales, mientras que las prensas de laminado y extrusión sirven para secciones de torres eólicas y perfiles de soportes solares, por lo que el grado del material, el volumen de producción, la precisión y el espacio en planta siguen siendo consideraciones centrales de compra.
Se prevé que las prensas servo crezcan a una CAGR del 6,2% hasta 2031, ya que las carcasas de baterías de vehículos eléctricos, las placas de celdas de combustible y los marcos de conexión de semiconductores necesitan un conformado preciso, y los lanzamientos del robot de transferencia de AIDA y la demostración de SEYI muestran el vínculo más estrecho entre la tecnología de prensas y el manejo automatizado. Las nuevas adquisiciones se centran cada vez más en celdas integradas que combinan prensas, robots, inspección por visión y monitoreo conectado, lo que desplaza la competencia de las máquinas individuales hacia los sistemas completos. Los requisitos JB/T de China y los requisitos JIS de Japón afectan el diseño y la calificación de las máquinas, lo que crea un camino más difícil para los proveedores sin experiencia en cumplimiento local. La industria de equipos de conformado de metales en Asia-Pacífico sigue dividida entre sistemas de automatización premium y prensas estándar de menor costo, aunque las aplicaciones de mayor crecimiento favorecen a los proveedores con controles y servicio confiables.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por proceso de conformado: el estampado escala mientras el hidroconformado gana credenciales en vehículos eléctricos
El estampado y punzonado representó una participación del 28,8% en 2025, ya que los paneles automotrices, las carcasas electrónicas y las cubiertas de electrodomésticos requieren producción de alto ciclo, con líneas de matrices progresivas que operan a 100-400 golpes por minuto en las cadenas de suministro de electrónica y conectores. La demanda de punzonado servo de alta velocidad está aumentando a medida que la electrónica de potencia para vehículos eléctricos y el hardware de servidores de inteligencia artificial utilizan piezas más pequeñas. Al mismo tiempo, el embutido profundo sirve para latas de celdas de baterías, carcasas de bombas y recipientes a presión con un mejor control del sujetador de virola, lo que permite formas de aluminio más profundas. El doblado con prensas plegadoras CNC y dobladoras de paneles sirve para carcasas de construcción, energía y centros de datos, mientras que la extrusión y el laminado soportan estructuras renovables y piezas de maquinaria industrial. El estampado mantiene su posición de liderazgo porque ofrece una producción repetible de alto volumen, con la selección del proceso determinada por la geometría de la pieza, el espesor del material, las necesidades de producción y los requisitos de ensamblaje secundario.
Se prevé que el hidroconformado crezca a una CAGR del 6,7% hasta 2031 en el mercado de equipos de conformado de metales en Asia-Pacífico, ya que los diseñadores de vehículos eléctricos lo utilizan para rieles de bandejas de baterías de aluminio y acero inoxidable, nodos de chasis y tubos de colectores de refrigeración. Elimina la soldadura secundaria y soporta componentes más ligeros para los requisitos de autonomía, y su uso debería aumentar a medida que las estructuras de carrocería incorporen más miembros tubulares. Los OEM especializados poseen gran parte de la experiencia en equipos de alta presión, lo que deja una apertura para los constructores de nivel medio con el utillaje de alta presión necesario y la capacidad de construcción de máquinas CNC. La forja continúa beneficiándose de la demanda aeroespacial y de defensa de aleaciones de titanio y níquel en India, Japón y Corea del Sur, donde los programas de adquisición ofrecen una mayor visibilidad de los ingresos.
Por material conformado: el acero mantiene la ventaja en volumen, el aluminio gana terreno estructural
El acero al carbono y de baja aleación representó una participación del 45,2% en 2025, lo que refleja su uso en estructuras automotrices, perfiles de construcción y carcasas de maquinaria donde el costo y la soldabilidad son importantes. El acero de ultra alta resistencia, incluidos los grados endurecidos por prensa de 1.500 MPa y superiores, está ganando uso en anillos de puerta, pilares B y refuerzos de la carrocería inferior, lo que requiere celdas de estampado en caliente con calentamiento y enfriamiento rápido de virolas. El acero inoxidable sigue siendo relevante para el procesamiento de alimentos, los equipos farmacéuticos y las estructuras de montaje solar, mientras que la amplia disponibilidad y una cadena de suministro establecida respaldan el uso del acero en toda la fabricación regional. Los compradores deben adaptar la fuerza de la prensa, el utillaje y los sistemas térmicos a los grados de material, lo que hace que el estampado en caliente siga siendo importante incluso a medida que aumentan los materiales ligeros.
Se prevé que el aluminio y las aleaciones de aluminio crezcan a una CAGR del 5,1% hasta 2031, ya que las carcasas de baterías de vehículos eléctricos, las carcasas de motores y las piezas estructurales utilizan el material para reducir el peso del vehículo, mientras que su sensibilidad al retroceso elástico y al gripado favorece el control servo preciso y las modernizaciones servo-hidráulicas. AMADA demostró el procesamiento de barras colectoras de cobre para aplicaciones de tren de potencia de vehículos eléctricos en un sistema de conformado automatizado de metales no ferrosos en mayo de 2026, y las aleaciones de cobre siguen siendo una corriente especializada para barras colectoras y conectores.[3]AMADA Co., Ltd., "Participación en la Exposición Internacional de Soldadura 2026," AMADA, amada.co.jp El titanio, el níquel y otros metales no ferrosos sirven para trabajos aeroespaciales y de defensa de tolerancias estrechas en Japón, India y Corea del Sur, que a veces requieren prensas isotérmicas. El cambio del acero al aluminio modifica las especificaciones de las líneas de prensas y refuerza el papel de los proveedores con capacidad servo de precisión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por industria de uso final: el volumen automotriz sustenta el mercado, el sector aeroespacial y de defensa despega
La automoción y el transporte representaron una participación del 35% en 2025 dentro del mercado de equipos de conformado de metales en Asia-Pacífico, ya que China, Japón, Corea del Sur, India y la ASEAN combinan una producción sustancial de vehículos con una creciente capacidad local de proveedores. La producción de vehículos eléctricos remodela la combinación de equipos al añadir prensas para carcasas de baterías, celdas de estampado en caliente para piezas de impacto y prensas de transferencia para laminaciones de núcleos de motores, así como demanda de matrices, automatización, inspección y servicios de mantenimiento. La maquinaria industrial, los productos metálicos, la fabricación y la construcción forman un nivel intermedio estable, mientras que las aplicaciones eléctricas y electrónicas reciben apoyo de la inversión en semiconductores e instalaciones. Los electrodomésticos de consumo siguen siendo sustanciales pero maduros, por lo que la actividad automotriz continúa marcando el ritmo para muchas compras de equipos de alto volumen.
Se prevé que el sector aeroespacial y de defensa crezca a una CAGR del 5,9% hasta 2031, respaldado por las políticas de adquisición localizadas de India y los programas aeronáuticos y navales de Japón y Corea del Sur, que requieren forja de precisión, conformado de chapa metálica y doblado de tubos. Estas aplicaciones exigen tolerancias estrechas para el trabajo estructural con titanio y aluminio y a menudo tienen programas de producción más largos que las aplicaciones de consumo. La fabricación médica y de precisión es un campo más pequeño y de mayor valor para los sistemas de troquelado fino y servo-controlados que necesitan dimensiones repetibles y validación relacionada con ISO 13485. La industria de equipos de conformado de metales en Asia-Pacífico, por lo tanto, atiende tanto los pedidos automotrices de alto volumen como la demanda especializada de los sectores aeroespacial, de defensa, médico y de electrodomésticos.
Análisis geográfico
China representó una participación del 36,5% en 2025 dentro del mercado de equipos de conformado de metales en Asia-Pacífico, ya que es un importante fabricante de prensas y usuario de componentes conformados. Los productores nacionales satisfacen gran parte de la demanda estándar de prensas mecánicas e hidráulicas del país, aunque el trabajo con prensas servo premium depende de motores, guías lineales y controladores CNC importados. La energía renovable, la electrónica, la automoción y la producción industrial crean varias fuentes de demanda. El desarrollo doméstico de servoaccionamientos y controles podría reducir la dependencia de las importaciones y remodelar la competencia entre los constructores de sistemas premium. El mercado de equipos de conformado de metales en Asia-Pacífico está, por lo tanto, respaldado por la amplia base instalada de China y su ciclo continuo de actualización tecnológica.
Se prevé que India crezca a una CAGR del 5,8% hasta 2031, lo que la convierte en el mercado geográfico de mayor crecimiento, respaldado por la política industrial, la expansión manufacturera y la inversión en la estrategia China más uno. ISGEC aprobó una expansión de su División de Construcción de Máquinas por valor de INR 218 crore (25,02 millones de USD) en febrero de 2026 para aplicaciones automotrices, de forja, defensa y nucleares. La ASEAN añade demanda a través de la base automotriz de Tailandia, los planes de vehículos eléctricos y electrónica de Vietnam y la inversión en vehículos de Indonesia. China, Japón y Corea del Sur aportan capital y tecnología mientras la ASEAN amplía su papel manufacturero. Esta distribución respalda las compras de nuevas líneas de producción, utillaje, automatización y equipos de proveedores relacionados en toda la región durante el período de pronóstico.
Japón y Corea del Sur son mercados maduros pero activos, centrados en actualizaciones tecnológicas y plataformas de producción de próxima generación. Las instalaciones de semiconductores, la producción electrónica y la modernización de vehículos eléctricos respaldan la demanda de estampado de alta precisión y troquelado fino, incluidos los efectos en la cadena de suministro del programa de inversión de SK hynix en 2026. Taiwán añade un ecosistema de conformado de electrónica de precisión, mientras que Australia, Filipinas y Camboya contribuyen con demanda de energía renovable y fabricación a menor escala. Estos mercados amplían la base de clientes regional más allá de China, India y la ASEAN.
Panorama competitivo
El mercado de equipos de conformado de metales en Asia-Pacífico exhibe un nivel medio de concentración de mercado. AMADA, Komatsu, Schuler, ANDRITZ y TRUMPF ofrecen prensas servo, celdas de doblado automatizado y sistemas de producción integrados, respaldados por sistemas de control, ingeniería de precisión, conocimiento de aplicaciones y redes de servicio. Los productores chinos, incluidos JIER Machine-Tool, Jiangsu Yangli, Hefei Metalforming Intelligent Manufacturing, Shandong Weida, Yawei y Accurl, compiten fuertemente en prensas mecánicas e hidráulicas a través del precio y los plazos de entrega. Las categorías de equipos premium y estándar tienen, en consecuencia, estructuras competitivas diferentes.
Los productores chinos están incursionando en aplicaciones más exigentes, como lo ilustra la exportación de Yadon en julio de 2026 de una prensa de transferencia multiestación de múltiples eslabones de 3.500 toneladas a un cliente automotriz de primer nivel japonés. SEYI demostró una prensa servo de alta precisión para el estampado de placas bipolares de celdas de combustible de hidrógeno en MF-Tokyo 2025. Los lanzamientos de robots de AIDA en 2026 proporcionan un segundo ejemplo de un proveedor que amplía su oferta desde una prensa hacia una línea automatizada. Estas acciones hacen que la integración, la automatización y los sistemas de producción conectados sean más importantes en la selección de los clientes. También elevan las expectativas de ingeniería y soporte que se exigen a los proveedores.
Las prensas servo y híbridas asequibles ofrecen una oportunidad en los talleres de India y la ASEAN, donde las redes de servicio y repuestos son importantes porque los plazos de entrega de componentes importados pueden alcanzar de 6 a 12 meses. La certificación de equipos usados y la renovación predictiva pueden proporcionar a las pymes una entrada de menor costo a la tecnología de prensas más reciente. ISGEC está ampliando su capacidad de construcción de máquinas y tiene como objetivo INR 1.000 crore (114,77 millones de USD) en ingresos anuales de la división de prensas para el ejercicio fiscal 2028. La norma ISO 11161 y los requisitos nacionales en China, India y Corea del Sur añaden costos de calificación y pueden favorecer a los actores establecidos con conocimiento de certificación local.
Líderes de la industria de equipos de conformado de metales en Asia-Pacífico
AIDA ENGINEERING, LTD.
AMADA CO., LTD.
Komatsu Ltd.
Schuler AG
TRUMPF SE + Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Septiembre de 2026: Kyocera Corporation completó la construcción de su planta de componentes semiconductores por valor de JPY 68 mil millones (454,4 millones de USD) en Isahaya, Nagasaki, Japón, el 1 de septiembre, con el objetivo de producir sustratos de empaquetado para chipsets de inteligencia artificial y componentes cerámicos para equipos de fabricación de semiconductores.
- Abril de 2026: AIDA Engineering lanzó el Robot de Transferencia de Alta Velocidad SAT-M (2 ejes, carga útil de 8 kg) y el Robot Articulado de Alta Velocidad ARB-M1 (6 ejes, carga útil de 50 kg), logrando un tiempo de ciclo de línea en tándem de 30 golpes por minuto para el transporte directo entre prensas y eliminando las etapas de anidamiento en las líneas de prensas de bastidor en C.


Alcance del informe del mercado de equipos de conformado de metales en Asia-Pacífico
El mercado de equipos de conformado de metales en Asia-Pacífico está segmentado por tipo de equipo (prensas, equipos de forja y más), por proceso de conformado (estampado y punzonado, forja y más), por material conformado (acero al carbono y de baja aleación, acero inoxidable y más), por industria de uso final (energía y electricidad, aeroespacial y defensa y más) y por geografía (China, India y más). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Prensas | Prensas mecánicas |
| Prensas hidráulicas | |
| Prensas servo | |
| Otras prensas de uso general | |
| Prensas plegadoras y máquinas de doblado | Prensas plegadoras hidráulicas |
| Prensas plegadoras servo / eléctricas | |
| Prensas plegadoras mecánicas | |
| Otras máquinas de doblado | |
| Equipos de forja | Prensas de forja |
| Martillos de forja | |
| Máquinas de recalcado y encabezado | |
| Otros equipos de forja | |
| Equipos de laminado de perfiles y chapas | Máquinas de laminado de perfiles |
| Máquinas de laminado de chapas | |
| Máquinas de laminado de secciones y perfiles | |
| Otros equipos secundarios de laminado y conformado | |
| Equipos de conformado de alambre, tubo y perfil | Equipos de trefilado y conformado de alambre y barra |
| Equipos de conformado y doblado de tubos | |
| Equipos de conformado de perfiles | |
| Prensas de extrusión | |
| Equipos de hidroconformado | |
| Otros equipos de conformado de metales |
| Estampado y punzonado |
| Embutido profundo |
| Doblado |
| Forja |
| Laminado y laminado de perfiles |
| Extrusión |
| Hidroconformado |
| Otros procesos de conformado |
| Acero al carbono y de baja aleación |
| Acero inoxidable |
| Aluminio y aleaciones de aluminio |
| Cobre y aleaciones de cobre |
| Titanio, níquel y otros metales no ferrosos |
| Otros materiales |
| Automoción y transporte |
| Aeroespacial y defensa |
| Maquinaria industrial y bienes de capital |
| Productos metálicos y fabricación |
| Eléctrico y electrónico |
| Construcción e infraestructura |
| Energía y electricidad |
| Electrodomésticos de consumo y bienes duraderos |
| Fabricación médica y de precisión |
| Otras industrias de uso final |
| China | |
| India | |
| Japón | |
| Corea del Sur | |
| ASEAN | Tailandia |
| Vietnam | |
| Indonesia | |
| Malasia | |
| Resto de la ASEAN | |
| Resto de Asia-Pacífico |
| Por tipo de equipo | Prensas | Prensas mecánicas |
| Prensas hidráulicas | ||
| Prensas servo | ||
| Otras prensas de uso general | ||
| Prensas plegadoras y máquinas de doblado | Prensas plegadoras hidráulicas | |
| Prensas plegadoras servo / eléctricas | ||
| Prensas plegadoras mecánicas | ||
| Otras máquinas de doblado | ||
| Equipos de forja | Prensas de forja | |
| Martillos de forja | ||
| Máquinas de recalcado y encabezado | ||
| Otros equipos de forja | ||
| Equipos de laminado de perfiles y chapas | Máquinas de laminado de perfiles | |
| Máquinas de laminado de chapas | ||
| Máquinas de laminado de secciones y perfiles | ||
| Otros equipos secundarios de laminado y conformado | ||
| Equipos de conformado de alambre, tubo y perfil | Equipos de trefilado y conformado de alambre y barra | |
| Equipos de conformado y doblado de tubos | ||
| Equipos de conformado de perfiles | ||
| Prensas de extrusión | ||
| Equipos de hidroconformado | ||
| Otros equipos de conformado de metales | ||
| Por proceso de conformado | Estampado y punzonado | |
| Embutido profundo | ||
| Doblado | ||
| Forja | ||
| Laminado y laminado de perfiles | ||
| Extrusión | ||
| Hidroconformado | ||
| Otros procesos de conformado | ||
| Por material conformado | Acero al carbono y de baja aleación | |
| Acero inoxidable | ||
| Aluminio y aleaciones de aluminio | ||
| Cobre y aleaciones de cobre | ||
| Titanio, níquel y otros metales no ferrosos | ||
| Otros materiales | ||
| Por industria de uso final | Automoción y transporte | |
| Aeroespacial y defensa | ||
| Maquinaria industrial y bienes de capital | ||
| Productos metálicos y fabricación | ||
| Eléctrico y electrónico | ||
| Construcción e infraestructura | ||
| Energía y electricidad | ||
| Electrodomésticos de consumo y bienes duraderos | ||
| Fabricación médica y de precisión | ||
| Otras industrias de uso final | ||
| Por geografía | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| ASEAN | Tailandia | |
| Vietnam | ||
| Indonesia | ||
| Malasia | ||
| Resto de la ASEAN | ||
| Resto de Asia-Pacífico | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de equipos de conformado de metales en Asia-Pacífico para 2031?
Se prevé que el mercado alcance 15,79 mil millones de USD en 2031, expandiéndose a una CAGR del 3,1% de 2026 a 2031. Su valor es de 13,55 mil millones de USD en 2026, y la demanda de equipos está vinculada a la inversión manufacturera regional.
¿Qué categoría de equipos lidera la demanda regional?
Las prensas representaron una participación del 38,5% en 2025, ya que se utilizan en estampado, embutido profundo, troquelado y acuñado en los principales usos finales. Las prensas mecánicas siguen siendo comunes en los talleres de China, India y la ASEAN porque cuestan menos y son más fáciles de mantener.
¿Qué está impulsando la demanda de prensas servo en Asia-Pacífico?
Se prevé que las prensas servo crezcan a una CAGR del 6,2% hasta 2031. Las carcasas de baterías de vehículos eléctricos, las placas de celdas de combustible, los marcos de conexión de semiconductores y las líneas de fabricación automatizadas están respaldando este crecimiento. Los compradores buscan cada vez más celdas integradas que combinen prensas, robots, inspección y monitoreo conectado.
¿Qué proceso de conformado crece más rápido?
Se prevé que el hidroconformado crezca a una CAGR del 6,7% hasta 2031, ya que los fabricantes de vehículos eléctricos lo utilizan para estructuras huecas ligeras, como nodos de chasis y tubos de refrigeración. El proceso puede reducir la soldadura secundaria y respaldar el cambio hacia miembros estructurales tubulares.
¿Por qué India es importante para los proveedores de equipos?
Se prevé que India crezca a una CAGR del 5,8% hasta 2031, la tasa más rápida entre los segmentos geográficos: la política industrial, la expansión manufacturera y la diversificación de la cadena de suministro global respaldan la demanda. Las aplicaciones automotrices, de forja, defensa y nucleares también están atrayendo capacidad adicional de construcción de máquinas.
¿Qué limita la modernización de los talleres de prensas más pequeños?
Los elevados costos de los equipos, los largos períodos de recuperación de la inversión, las brechas de habilidades y la dependencia de controles y componentes importados restringen la inversión. Las fábricas más pequeñas también enfrentan costos de software, calibración, inventario de repuestos y soporte de servicio de proveedores, lo que puede fomentar la renovación de prensas mecánicas más antiguas en lugar del reemplazo inmediato.
Última actualización de la página el:



