
Taille et part du marché des équipements de formage des métaux en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 13.06 Milliards de dollars |
| Taille du Marché (2026) | 13.55 Milliards de dollars |
| Taille du Marché (2031) | 15.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.10 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de formage des métaux en Asie-Pacifique par Mordor Intelligence
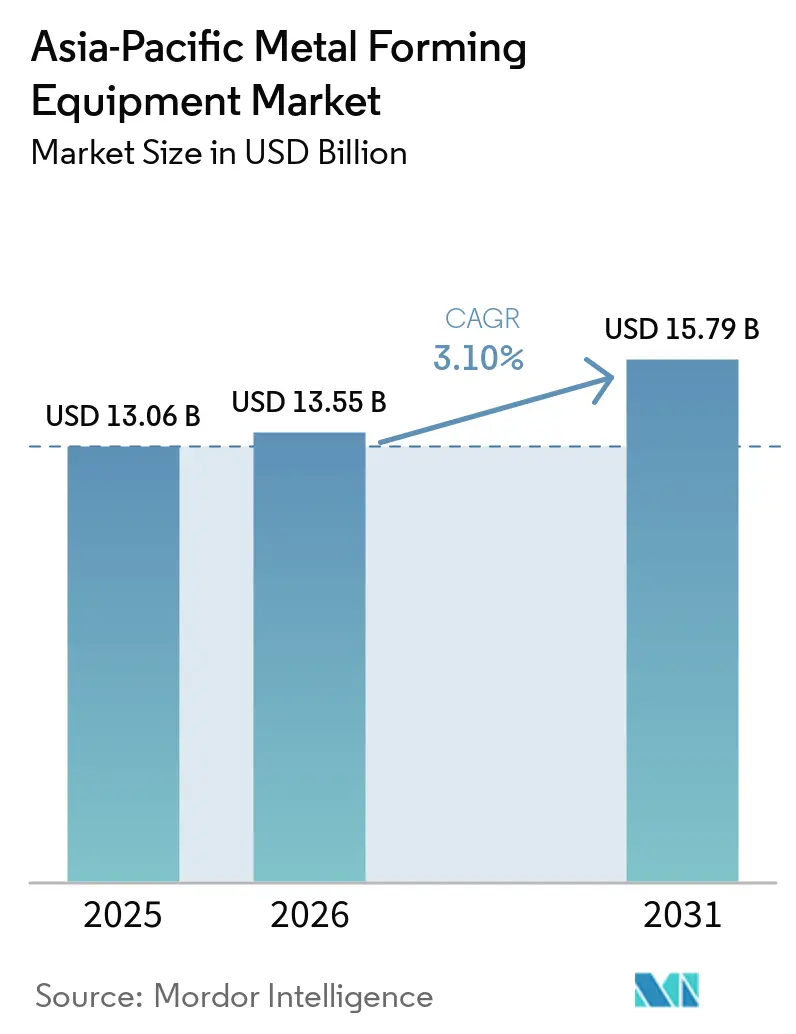
La taille du marché des équipements de formage des métaux en Asie-Pacifique était évaluée à 13,06 milliards USD en 2025 et devrait croître de 13,55 milliards USD en 2026 pour atteindre 15,79 milliards USD d'ici 2031, à un CAGR de 3,10 % durant la période de prévision (2026-2031).
La Chine demeure le principal centre de production et de consommation de composants métalliques formés dans la région, soutenue par des clusters établis de fabrication de presses. L'Inde et l'ASEAN attirent des investissements en capacité à mesure que les chaînes d'approvisionnement des véhicules électriques, les corridors industriels et la production de semi-conducteurs se développent. Les fournisseurs chinois se positionnent sur des applications de presses servo et de pliage automatisé à plus haute valeur ajoutée, accentuant la pression sur les fournisseurs japonais et européens. La demande est également soutenue par les investissements dans la fabrication de véhicules, les installations électroniques, les équipements d'énergie renouvelable et les infrastructures de réseau. Les coûts élevés des équipements, les pénuries de techniciens qualifiés, les composants de contrôle importés et la pression sur les prix dans les catégories de presses standard continuent de façonner les décisions d'achat sur l'ensemble du marché des équipements de formage des métaux en Asie-Pacifique.
Points clés du rapport
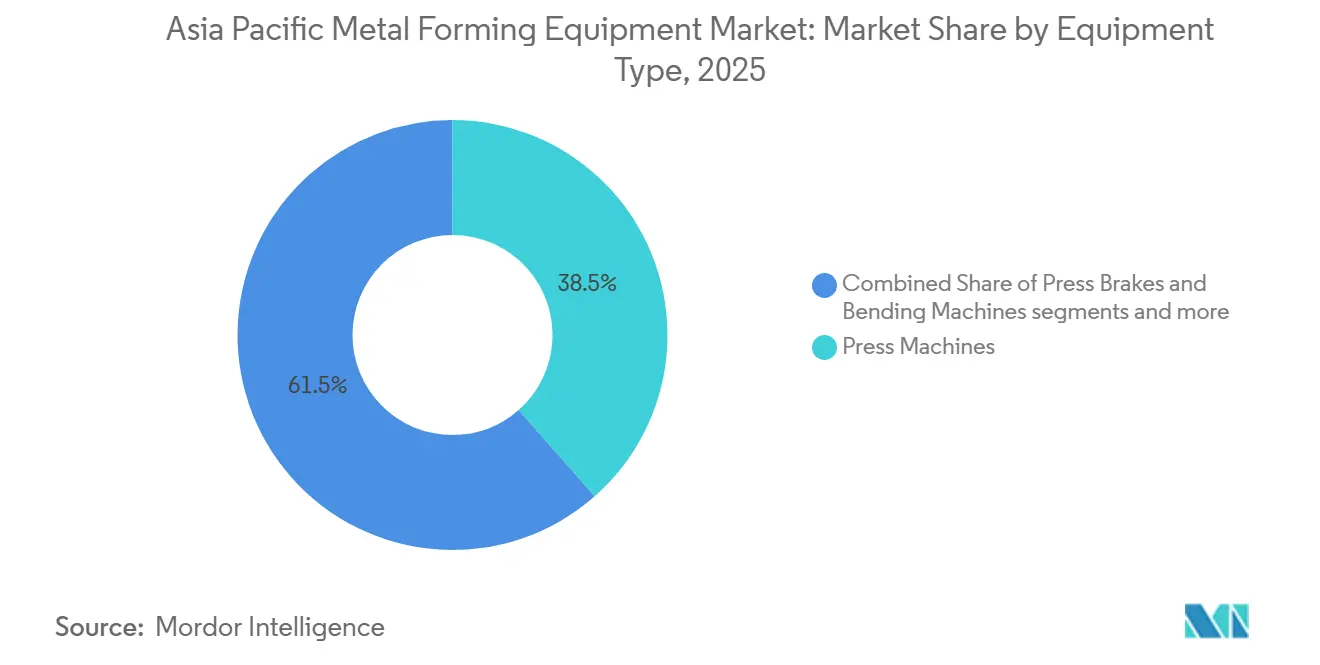
- Par type d'équipement, les presses détenaient 38,5 % de la part du marché des équipements de formage des métaux en Asie-Pacifique en 2025, tandis que les presses servo devraient croître à un CAGR de 6,2 % jusqu'en 2031.
- Par procédé de formage, l'emboutissage et le poinçonnage détenaient 28,8 % de la taille du marché des équipements de formage des métaux en Asie-Pacifique en 2025, tandis que l'hydroformage devrait croître à un CAGR de 6,7 % jusqu'en 2031.
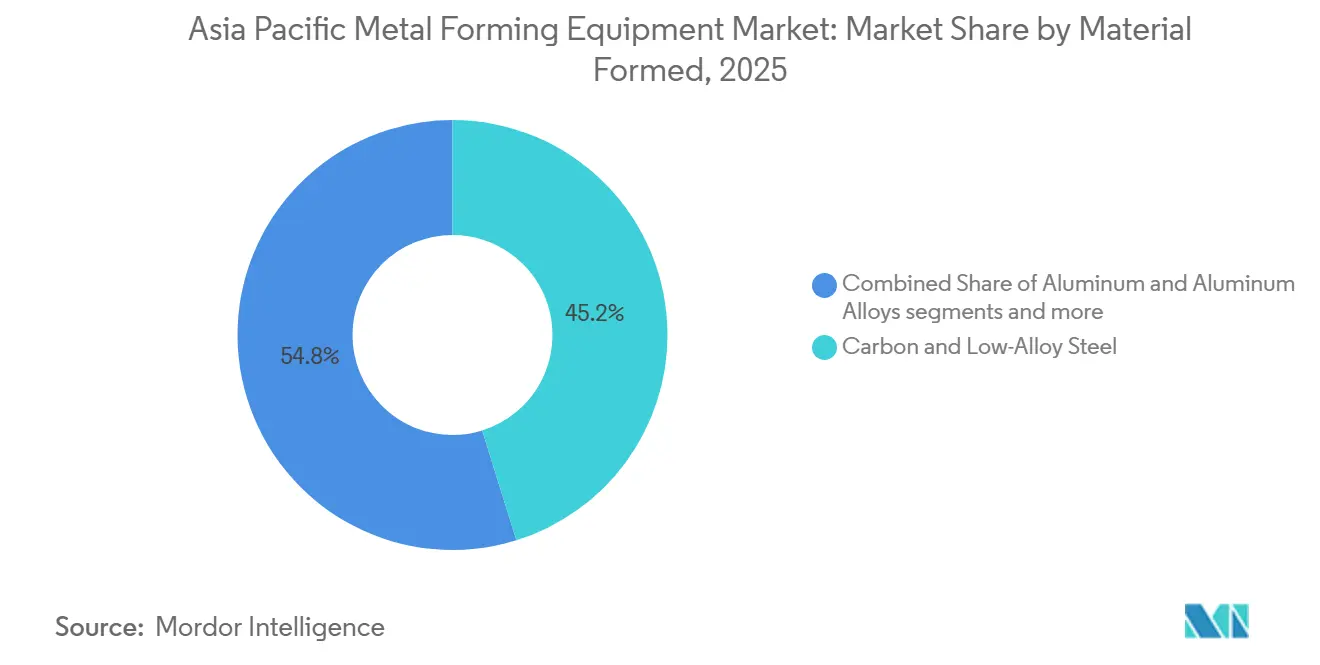
- Par matériau formé, l'acier au carbone et l'acier faiblement allié détenaient une part de 45,2 % en 2025, tandis que l'aluminium et les alliages d'aluminium devraient croître à un CAGR de 5,1 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et le transport détenaient une part de 35 % en 2025, tandis que l'aérospatiale et la défense devraient croître à un CAGR de 5,9 % jusqu'en 2031.
- Par géographie, la Chine détenait une part de 36,5 % en 2025, tandis que l'Inde devrait croître à un CAGR de 5,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements de formage des métaux en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion des capacités dans l'automobile, les véhicules électriques et les composants allégés | +0.9% | Chine, Inde, ASEAN | Court terme (≤ 2 ans) |
| Croissance de la fabrication dans l'électronique, les semi-conducteurs et les boîtiers électriques | +0.6% | Corée du Sud, Japon, Chine, Taïwan | Moyen terme (2-4 ans) |
| Modernisation Industrie 4.0, robotique et usines intelligentes | +0.5% | Chine, Japon, Corée du Sud, Singapour | Moyen terme (2-4 ans) |
| Demande de composants pour les énergies renouvelables, les infrastructures de réseau et le stockage d'énergie | +0.4% | Chine, Inde, Vietnam, ASEAN | Long terme (≥ 4 ans) |
| Écosystèmes de presses servo localisés pour la production de boîtiers de batteries et de noyaux de moteurs | +0.3% | Chine, Corée du Sud, Japon | Moyen terme (2-4 ans) |
| Diversification des fournisseurs et migration de la production régionale permises par le RCEP | +0.2% | ASEAN, Inde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités dans l'automobile, les véhicules électriques et les composants allégés
La migration de la chaîne d'approvisionnement automobile est le principal moteur de la demande sur le marché des équipements de formage des métaux en Asie-Pacifique. Les équipementiers et les fournisseurs de rang 1 mettent en service des presses servo, des cellules d'emboutissage à chaud et des presses transfert dans le cadre de l'expansion de leur production de véhicules électriques. BYD a inauguré son complexe intégré de véhicules électriques d'une valeur de 16 billions IDR (0,95 milliard USD) à Subang, en Indonésie, avec des opérations d'emboutissage, de soudage, de peinture et d'assemblage sur un site de 126 hectares d'une capacité annuelle de 150 000 véhicules. L'installation a reçu 130 matrices d'emboutissage pesant 2 489 tonnes en provenance de Shenzhen en mai 2026, marquant un passage de l'assemblage en kit vers la fabrication locale. Les plateformes de véhicules électriques nécessitent davantage de composants emboutis que les véhicules à combustion interne comparables, car elles ajoutent des boîtiers de batteries, des carters de moteurs et des renforts de soubassement. Cela augmente les exigences en cycles de presse même lorsque la capacité nominale des véhicules évolue peu. Les investissements automobiles accroissent également la demande de presses capables de traiter l'acier à haute résistance avancé et l'aluminium. Les cellules d'emboutissage à chaud soutiennent les pièces structurelles de sécurité telles que les anneaux de porte, les montants B et les renforts de soubassement. Les lignes de presses servo sont pertinentes pour les boîtiers de batteries et les laminations de noyaux de moteurs, tandis que les presses transfert améliorent le débit pour les pièces répétitives. Le marché des équipements de formage des métaux en Asie-Pacifique bénéficie lorsque les fournisseurs développent ces capacités localement plutôt que d'importer des composants finis. L'Inde et l'ASEAN restent des sites importants car les producteurs mondiaux diversifient leurs approvisionnements et leur fabrication. Les achats résultants couvrent des lignes de presses complètes, des matrices, la manutention des matériaux, l'inspection et le support de service associé.
Croissance de la fabrication dans l'électronique, les semi-conducteurs et les boîtiers électriques
La production de semi-conducteurs et d'électronique soutient la demande de systèmes d'emboutissage à matrices progressives, de poinçonnage CNC et de pliage automatisé. Ces systèmes fabriquent des boîtiers, des grilles de connexion, des dissipateurs thermiques, des pièces de blindage et du matériel de salle blanche. SK hynix a approuvé 54,3 billions KRW (38,2 milliards USD) pour ses installations Y2 DRAM et M17 NAND en 2026, créant une demande en aval pour du matériel de production de précision. Kyocera a achevé son usine de Nagasaki Isahaya d'une valeur de 68 milliards JPY (454,4 millions USD) en septembre 2026 pour la production de composants semi-conducteurs. Ces investissements soutiennent les commandes de composants plus petits et précisément formés utilisés dans les infrastructures d'usines et les chaînes d'approvisionnement en équipements. Les applications électroniques accordent une valeur particulière aux performances dimensionnelles reproductibles, aux temps de cycle rapides et à la manutention propre. La modernisation des usines constitue une source de demande supplémentaire au-delà du volume de production. AIDA a lancé son robot de transfert haute vitesse SAT-M et son robot articulé ARB-M1 en avril 2026 pour le déplacement direct de matériaux de presse à presse. L'équipement prend en charge des cadences de ligne en tandem de 30 coups par minute et réduit les étapes de manutention manuelle. SEYI a présenté une presse servo de 160 tonnes avec son système de surveillance SIMS+ pour l'emboutissage de plaques bipolaires de piles à combustible à hydrogène en 2025. La robotique, la surveillance connectée et le contrôle numérique des procédés peuvent réduire les délais de réglage et améliorer l'utilisation des lignes de presses. Les contraintes de main-d'œuvre au Japon, en Corée du Sud et à Taïwan rendent les systèmes de transfert automatisés plus nécessaires pour de nombreux fabricants.
Industrie 4.0, robotique et modernisation des usines intelligentes
L'Industrie 4.0, la robotique et la modernisation des usines intelligentes soutiennent le remplacement des presses mécaniques et hydrauliques traditionnelles par des systèmes servo-électriques connectés. Les lignes de presses modernes intègrent de plus en plus des capteurs, des commandes programmables, des systèmes de vision artificielle et des logiciels de production pour offrir une visibilité en temps réel sur les performances des machines et la qualité des procédés. AIDA a lancé son robot de transfert haute vitesse SAT-M et son robot articulé ARB-M1 en avril 2026 pour le déplacement direct de matériaux de presse à presse. L'équipement prend en charge des cadences de ligne en tandem de 30 coups par minute et réduit les étapes de manutention manuelle. Le transfert automatisé peut également améliorer la cohérence du positionnement des pièces et réduire l'exposition des opérateurs aux tâches répétitives de manutention des matériaux. SEYI a présenté une presse servo de 160 tonnes avec son système de surveillance SIMS+ pour l'emboutissage de plaques bipolaires de piles à combustible à hydrogène en 2025. La robotique, la surveillance connectée et le contrôle numérique des procédés peuvent réduire les délais de réglage et améliorer l'utilisation des lignes de presses. Les capacités de surveillance de l'état peuvent également soutenir la maintenance prédictive en identifiant les anomalies de vibration, de température, de force ou de performance de cycle avant que les défaillances ne provoquent des arrêts prolongés. Les contraintes de main-d'œuvre au Japon, en Corée du Sud et à Taïwan rendent les systèmes de transfert automatisés plus nécessaires pour de nombreux fabricants.
Demande de composants pour les énergies renouvelables, les infrastructures de réseau et le stockage d'énergie
Les projets d'énergie renouvelable nécessitent des capacités de profilage par laminage, d'extrusion et de presses hydrauliques pour les sections de tours éoliennes, les profilés de montage solaire et les panneaux d'armoires de batteries. Les fournisseurs d'équipements ont besoin de grandes dimensions de table et de spécifications résistantes à la corrosion pour ces applications. La Chine, l'Inde et le Vietnam sont d'importants centres de demande car leurs chaînes d'approvisionnement en énergie renouvelable nécessitent des composants structurels locaux. ReNew a annoncé une installation de lingots et de tranches solaires d'une valeur de 4 200 crores INR (482,02 millions USD) en Andhra Pradesh en avril 2026. Un tel investissement soutient l'activité de fabrication autour des équipements solaires et des structures associées. Les exigences des énergies renouvelables diffèrent de la production automobile car elles nécessitent des opérations continues en grand format plutôt que des cycles répétés de panneaux de carrosserie de véhicules. Les investissements dans les réseaux et le stockage élargissent également la base de clients pour le marché des équipements de formage des métaux en Asie-Pacifique. Les armoires de batteries utilisent des panneaux formés qui doivent offrir une résistance structurelle et une protection de boîtier. La production éolienne utilise des matériaux de forte épaisseur et de longues sections qui conviennent aux procédés de profilage par laminage. Les applications solaires reposent sur des composants de montage et de support formés, ce qui crée une demande d'équipements d'extrusion et de pliage. La nécessité d'une résistance à la corrosion peut affecter les choix d'outillage et les exigences de manutention des matériaux d'une ligne de presses. Les fabricants qui servent ce secteur ont besoin de configurations différentes des installations automobiles conventionnelles. Cela fait des énergies renouvelables un domaine distinct et croissant de la demande en équipements au sein des investissements manufacturiers régionaux dans plusieurs pays.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Intensité capitalistique élevée et longues périodes de retour sur investissement | -0.6% | ASEAN, Inde, Chine | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée en outillage, programmation et maintenance | -0.5% | Japon, Corée du Sud, Taïwan, Australie | Moyen terme (2-4 ans) |
| Dépendance aux contrôleurs, servos, guides linéaires et composants hydrauliques importés | -0.4% | ASEAN, Chine, Inde | Moyen terme (2-4 ans) |
| Concurrence par les prix et compression des marges dans la fourniture d'équipements chinois et sud-est asiatiques | -0.3% | Chine, ASEAN | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée et longues périodes de retour sur investissement
Les coûts en capital élevés freinent la modernisation des petits et moyens ateliers de presses en ASEAN, en Asie du Sud et dans la Chine intérieure. Une ligne de presses servo de gamme intermédiaire pour l'emboutissage de boîtiers de batteries de véhicules électriques peut nécessiter entre 1 million USD et 3 millions USD par unité. Les ateliers de presses de fournisseurs automobiles de rang 2 en construction neuve peuvent dépasser 15 millions USD d'investissement total. Ces coûts sont difficiles à récupérer lorsque la visibilité des commandes des équipementiers ne s'étend souvent qu'à 12 à 18 mois. La Banque asiatique de développement a identifié l'accès au financement comme un obstacle majeur à l'adoption des technologies pour les PME manufacturières dans les économies en développement d'Asie-Pacifique.[1]Banque asiatique de développement (BAD), "Rapport annuel 2025 de la BAD," Banque asiatique de développement, adb.org. Les cycles de remplacement plus longs dans les économies à revenu intermédiaire peuvent maintenir l'utilisation de presses mécaniques plus anciennes. Le programme indien d'incitation liée à la production pour les biens d'équipement prévoit des incitations de 5 % à 6 % sur la valeur de production incrémentale pour les fabricants éligibles.[2]Ministère des Industries lourdes, Gouvernement de l'Inde, "Programme d'incitation liée à la production pour les biens d'équipement," Ministère des Industries lourdes, mhi.gov.in Cette politique reconnaît la charge d'investissement supportée par les fabricants nationaux. Le marché des équipements de formage des métaux en Asie-Pacifique doit également faire face aux coûts des logiciels propriétaires, de l'étalonnage, des pièces de rechange et du support de service. Ces coûts prolongent la période de retour sur investissement effective pour les systèmes servo. Les acheteurs sensibles aux coûts peuvent choisir la remise en état de presses mécaniques plutôt qu'un nouvel achat. La concurrence par les prix sur les machines hydrauliques et mécaniques standard réduit encore davantage les marges des fournisseurs et limite la flexibilité tarifaire.
Pénuries de main-d'œuvre qualifiée en outillage, programmation et maintenance
Les pénuries de travailleurs en outillage, de programmeurs CNC et de techniciens de maintenance limitent l'utilisation des presses existantes et augmentent le risque des nouveaux investissements. Le Japon, la Corée du Sud et Taïwan font face à des pertes dues aux départs à la retraite parmi les opérateurs expérimentés. L'Inde et l'ASEAN disposent d'une main-d'œuvre importante mais comptent moins de travailleurs ayant des compétences avancées en diagnostic servo, en conception de matrices et en programmation CNC. L'Institut australien des technologies de fabrication a signalé plus de 1 000 postes d'opérateurs CNC non pourvus en 2025. Les lacunes en formation rendent plus difficile pour les petites usines le déploiement complet de systèmes automatisés. Elles augmentent également la demande de support d'installation, de formation et de maintenance assurés par les fournisseurs. La région dépend également de servomoteurs, de contrôleurs CNC, de guides linéaires et de certains composants hydrauliques importés. Cela est particulièrement évident dans les applications d'équipements haut de gamme en Chine, en Inde et en ASEAN. Les pièces importées peuvent allonger les délais de réparation et augmenter les besoins en fonds de roulement pour les stocks de pièces de rechange. Les programmes de substitution nationale de la Chine cherchent à réduire la dépendance aux technologies servo et de contrôle importées. Le marché des équipements de formage des métaux en Asie-Pacifique aura toujours besoin d'un accès fiable à des composants de précision pendant que la localisation se développe. Les acheteurs doivent tenir compte de la disponibilité et de la maintenabilité des machines, et pas seulement du prix indiqué à l'achat.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : la technologie des presses évolue vers la précision servo
Les presses détenaient 38,5 % de la taille du marché des équipements de formage des métaux en Asie-Pacifique en 2025 car elles soutiennent l'emboutissage, l'emboutissage profond, le découpage et le monnayage dans la production automobile et électronique. Les presses mécaniques dominent le parc installé dans les ateliers de Chine, d'Inde et d'ASEAN en raison de leurs coûts d'acquisition plus faibles et de leur maintenance simple. En revanche, les presses hydrauliques restent importantes dans le forgeage et la fabrication lourde car elles offrent une force flexible tout au long de la course. Les presses plieuses et les machines à plier constituent le groupe majeur suivant, les ateliers de tôlerie sud-coréens et taïwanais se tournant vers des configurations servo-électriques et hybrides servo-hydrauliques qui peuvent réduire la consommation d'énergie par rapport aux équipements hydrauliques à vitesse constante. Les équipements de forgeage soutiennent les composants de défense et d'aérospatiale, tandis que les presses de profilage par laminage et d'extrusion servent les sections de tours éoliennes et les profilés de supports solaires, de sorte que la nuance de matériau, le volume de production, la précision et l'espace en usine restent des critères d'achat centraux.
Les presses servo devraient croître à un CAGR de 6,2 % jusqu'en 2031 car les boîtiers de batteries de véhicules électriques, les plaques de piles à combustible et les grilles de connexion de semi-conducteurs nécessitent un formage précis, et les lancements de robots de transfert d'AIDA et la démonstration de SEYI montrent le lien plus étroit entre la technologie des presses et la manutention automatisée. Les nouveaux achats se concentrent de plus en plus sur des cellules intégrées combinant presses, robots, inspection par vision et surveillance connectée, ce qui déplace la concurrence des machines individuelles vers des systèmes complets. Les exigences JB/T de la Chine et les exigences JIS du Japon affectent la conception et la qualification des machines, créant un parcours plus difficile pour les fournisseurs sans expérience de conformité locale. Le secteur des équipements de formage des métaux en Asie-Pacifique reste divisé entre les systèmes d'automatisation haut de gamme et les presses standard à moindre coût, bien que les applications à la croissance la plus rapide favorisent les fournisseurs disposant de commandes et d'un service fiables.


Par procédé de formage : l'emboutissage se développe tandis que l'hydroformage acquiert ses lettres de noblesse dans les véhicules électriques
L'emboutissage et le poinçonnage détenaient une part de 28,8 % en 2025 car les panneaux automobiles, les boîtiers électroniques et les carters d'appareils électroménagers nécessitent une production à cycles élevés, avec des lignes à matrices progressives fonctionnant à 100 à 400 coups par minute dans les chaînes d'approvisionnement en électronique et en connecteurs. La demande de poinçonnage servo haute vitesse augmente à mesure que l'électronique de puissance des véhicules électriques et le matériel de serveurs d'intelligence artificielle utilisent des pièces plus petites. Dans le même temps, l'emboutissage profond sert les boîtiers de cellules de batteries, les carters de pompes et les récipients sous pression avec un meilleur contrôle du serre-flan, permettant des formes en aluminium plus profondes. Le pliage avec presses plieuses CNC et plieuses à panneaux sert la construction, l'énergie et les boîtiers de centres de données, tandis que l'extrusion et le laminage soutiennent les structures renouvelables et les pièces de machines industrielles. L'emboutissage conserve sa position dominante car il offre une production répétable à volume élevé, la sélection du procédé étant déterminée par la géométrie de la pièce, l'épaisseur du matériau, les besoins de production et les exigences d'assemblage secondaire.
L'hydroformage devrait croître à un CAGR de 6,7 % jusqu'en 2031 sur le marché des équipements de formage des métaux en Asie-Pacifique car les concepteurs de véhicules électriques l'utilisent pour les rails de plateaux de batteries en aluminium et en acier inoxydable, les nœuds de châssis et les tubes de collecteurs de refroidissement. Il supprime le soudage secondaire et soutient des composants plus légers pour les exigences d'autonomie, et son utilisation devrait augmenter à mesure que les structures de carrosserie intègrent davantage de membres tubulaires. Les équipementiers spécialisés détiennent une grande partie de l'expertise en équipements haute pression, laissant une ouverture pour les constructeurs de niveau intermédiaire disposant de l'outillage haute pression nécessaire et de la capacité de construction de machines CNC. Le forgeage continue de bénéficier de la demande en alliages de titane et de nickel pour l'aérospatiale et la défense en Inde, au Japon et en Corée du Sud, où les programmes d'approvisionnement offrent une meilleure visibilité des revenus.
Par matériau formé : l'acier conserve l'avantage en volume, l'aluminium gagne du terrain structurel
L'acier au carbone et l'acier faiblement allié commandaient une part de 45,2 % en 2025, reflétant leur utilisation dans les structures automobiles, les profilés de construction et les carters de machines où le coût et la soudabilité sont importants. L'acier à très haute résistance, y compris les nuances trempées sous presse de 1 500 MPa et plus, est de plus en plus utilisé dans les anneaux de porte, les montants B et les renforts de soubassement, nécessitant des cellules d'emboutissage à chaud avec chauffage et trempe rapides des flans. L'acier inoxydable reste pertinent pour le traitement des aliments, les équipements pharmaceutiques et les structures de montage solaire, tandis que la large disponibilité et une chaîne d'approvisionnement établie soutiennent l'utilisation de l'acier dans la fabrication régionale. Les acheteurs doivent adapter la force de la presse, l'outillage et les systèmes thermiques aux nuances de matériaux, ce qui rend l'emboutissage à chaud important même à mesure que les matériaux légers augmentent.
L'aluminium et les alliages d'aluminium devraient croître à un CAGR de 5,1 % jusqu'en 2031 car les boîtiers de batteries de véhicules électriques, les carters de moteurs et les pièces structurelles utilisent ce matériau pour réduire le poids des véhicules, tandis que sa sensibilité au retour élastique et au grippage favorise un contrôle servo précis et des modernisations servo-hydrauliques. AMADA a présenté le traitement de barres omnibus en cuivre pour les applications de groupe motopropulseur de véhicules électriques sur un système de formage automatisé de métaux non ferreux en mai 2026, et les alliages de cuivre restent un flux spécialisé pour les barres omnibus et les connecteurs.[3]AMADA Co., Ltd., "Participation au Salon international de la soudure 2026," AMADA, amada.co.jp Le titane, le nickel et d'autres métaux non ferreux servent les travaux aérospatiale et de défense à tolérances serrées au Japon, en Inde et en Corée du Sud, nécessitant parfois des presses isothermes. Le passage de l'acier à l'aluminium modifie les spécifications des lignes de presses et renforce le rôle des fournisseurs disposant de capacités servo de précision.
Par secteur d'utilisation finale : le volume automobile soutient le marché, l'aérospatiale et la défense se distinguent
L'automobile et le transport détenaient une part de 35 % en 2025 au sein du marché des équipements de formage des métaux en Asie-Pacifique car la Chine, le Japon, la Corée du Sud, l'Inde et l'ASEAN combinent une production de véhicules substantielle avec une capacité croissante des fournisseurs locaux. La production de véhicules électriques remodèle le mix d'équipements en ajoutant des presses pour boîtiers de batteries, des cellules d'emboutissage à chaud pour les pièces de sécurité et des presses transfert pour les laminations de noyaux de moteurs, ainsi que la demande de matrices, d'automatisation, d'inspection et de services de maintenance. Les machines industrielles, les produits métalliques, la fabrication et la construction forment un niveau intermédiaire stable, tandis que les applications électriques et électroniques bénéficient des investissements dans les semi-conducteurs et les installations. Les appareils électroménagers restent substantiels mais matures, de sorte que l'activité automobile continue de donner le rythme pour de nombreux achats d'équipements à volume élevé.
L'aérospatiale et la défense devraient croître à un CAGR de 5,9 % jusqu'en 2031, soutenues par les politiques d'approvisionnement localisé de l'Inde et les programmes aéronautiques et navals du Japon et de la Corée du Sud, qui nécessitent du forgeage de précision, du formage de tôles et du cintrage de tubes. Ces applications exigent des tolérances serrées pour les travaux structurels en titane et en aluminium et ont souvent des programmes de production plus longs que les applications grand public. La fabrication médicale et de précision est un domaine plus restreint mais à plus haute valeur ajoutée pour les systèmes de découpage fin et servo-contrôlés qui nécessitent des dimensions reproductibles et une validation liée à la norme ISO 13485. Le secteur des équipements de formage des métaux en Asie-Pacifique sert donc à la fois les commandes automobiles en volume et la demande spécialisée dans l'aérospatiale, la défense, le médical et les appareils électroménagers.
Analyse géographique
La Chine détenait une part de 36,5 % en 2025 au sein du marché des équipements de formage des métaux en Asie-Pacifique car elle est un important fabricant de presses et utilisateur de composants formés. Les producteurs nationaux répondent à une grande partie de la demande standard en presses mécaniques et hydrauliques du pays, bien que les presses servo haut de gamme dépendent de moteurs, de guides linéaires et de contrôleurs CNC importés. Les énergies renouvelables, l'électronique, l'automobile et la production industrielle créent plusieurs sources de demande. Le développement national des servomoteurs et des commandes pourrait réduire la dépendance aux importations et remodeler la concurrence dans les systèmes haut de gamme. Le marché des équipements de formage des métaux en Asie-Pacifique est donc soutenu par le large parc installé de la Chine et son cycle continu de mise à niveau technologique.
L'Inde devrait croître à un CAGR de 5,8 % jusqu'en 2031, ce qui en fait le marché géographique à la croissance la plus rapide, soutenu par la politique industrielle, l'expansion manufacturière et les investissements Chine-plus-un. ISGEC a approuvé une expansion de sa division de construction de machines d'une valeur de 218 crores INR (25,02 millions USD) en février 2026 pour les applications automobiles, de forgeage, de défense et nucléaires. L'ASEAN ajoute de la demande grâce à la base automobile de la Thaïlande, aux plans de véhicules électriques et d'électronique du Vietnam et aux investissements automobiles de l'Indonésie. La Chine, le Japon et la Corée du Sud fournissent des capitaux et des technologies tandis que l'ASEAN élargit son rôle manufacturier. Cette répartition soutient les achats de nouvelles lignes de production, d'outillage, d'automatisation et d'équipements fournisseurs associés dans toute la région sur la période de prévision.
Le Japon et la Corée du Sud sont des marchés matures mais actifs, axés sur les mises à niveau technologiques et les plateformes de production de nouvelle génération. Les installations de semi-conducteurs, la production électronique et la modernisation des véhicules électriques soutiennent la demande d'emboutissage de haute précision et de découpage fin, y compris les effets sur la chaîne d'approvisionnement du programme d'investissement 2026 de SK hynix. Taïwan ajoute un écosystème de formage d'électronique de précision, tandis que l'Australie, les Philippines et le Cambodge contribuent à la demande d'énergie renouvelable et de fabrication à plus petite échelle. Ces marchés élargissent la base de clients régionale au-delà de la Chine, de l'Inde et de l'ASEAN.
Paysage concurrentiel
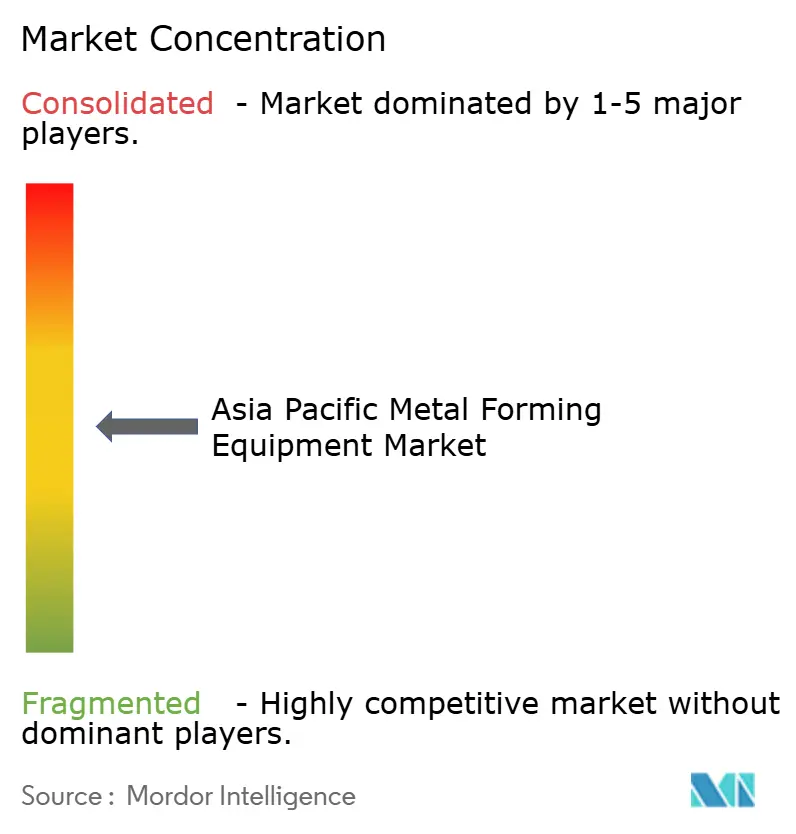
Le marché des équipements de formage des métaux en Asie-Pacifique présente un niveau de concentration de marché moyen. AMADA, Komatsu, Schuler, ANDRITZ et TRUMPF fournissent des presses servo, des cellules de pliage automatisées et des systèmes de production intégrés, soutenus par des systèmes de commande, une ingénierie de précision, une connaissance des applications et des réseaux de service. Les producteurs chinois, notamment JIER Machine-Tool, Jiangsu Yangli, Hefei Metalforming Intelligent Manufacturing, Shandong Weida, Yawei et Accurl, sont fortement concurrentiels sur les presses mécaniques et hydrauliques grâce aux prix et aux délais de livraison. Les catégories d'équipements haut de gamme et standard ont par conséquent des structures concurrentielles différentes.
Les producteurs chinois se positionnent sur des applications plus exigeantes, illustré par l'exportation en juillet 2026 par Yadon d'une presse transfert multi-liaisons multi-postes de 3 500 tonnes vers un client automobile japonais de rang 1. SEYI a présenté une presse servo de haute précision pour l'emboutissage de plaques bipolaires de piles à combustible à hydrogène au salon MF-Tokyo 2025. Les lancements de robots d'AIDA en 2026 constituent un deuxième exemple d'un fournisseur étendant son offre d'une presse vers une ligne automatisée. Ces actions rendent l'intégration, l'automatisation et les systèmes de production connectés plus importants dans la sélection des clients. Elles élèvent également les attentes en matière d'ingénierie et de support placées sur les fournisseurs.
Les presses servo et hybrides abordables offrent une opportunité dans les ateliers indiens et de l'ASEAN, où les réseaux de service et de pièces de rechange sont importants car les délais de livraison des composants importés peuvent atteindre 6 à 12 mois. La certification des équipements d'occasion et la remise en état prédictive peuvent offrir aux PME une entrée à moindre coût dans les technologies de presses plus récentes. ISGEC développe sa capacité de construction de machines et vise 1 000 crores INR (114,77 millions USD) de chiffre d'affaires annuel de sa division presses d'ici l'exercice 2028. La norme ISO 11161 et les exigences nationales en Chine, en Inde et en Corée du Sud ajoutent des coûts de qualification et peuvent favoriser les acteurs établis disposant d'une connaissance locale de la certification.
Leaders du secteur des équipements de formage des métaux en Asie-Pacifique
AIDA ENGINEERING, LTD.
AMADA CO., LTD.
Komatsu Ltd.
Schuler AG
TRUMPF SE + Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Kyocera Corporation a achevé la construction de son usine de composants semi-conducteurs d'une valeur de 68 milliards JPY (454,4 millions USD) à Isahaya, Nagasaki, Japon, le 1er septembre, ciblant les substrats d'emballage de chipsets d'intelligence artificielle et les composants céramiques pour les équipements de fabrication de semi-conducteurs.
- Avril 2026 : AIDA Engineering a lancé le robot de transfert haute vitesse SAT-M (2 axes, charge utile de 8 kg) et le robot articulé haute vitesse ARB-M1 (6 axes, charge utile de 50 kg), atteignant une cadence de ligne en tandem de 30 coups par minute pour le convoyage direct de presse à presse et éliminant les étapes d'imbrication sur les lignes de presses à col de cygne.


Périmètre du rapport sur le marché des équipements de formage des métaux en Asie-Pacifique
Le marché des équipements de formage des métaux en Asie-Pacifique est segmenté par type d'équipement (presses, équipements de forgeage et autres), par procédé de formage (emboutissage et poinçonnage, forgeage et autres), par matériau formé (acier au carbone et acier faiblement allié, acier inoxydable et autres), par secteur d'utilisation finale (énergie et électricité, aérospatiale et défense et autres) et par géographie (Chine, Inde et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Presses | Presses mécaniques |
| Presses hydrauliques | |
| Presses servo | |
| Autres presses à usage général | |
| Presses plieuses et machines à plier | Presses plieuses hydrauliques |
| Presses plieuses servo / électriques | |
| Presses plieuses mécaniques | |
| Autres machines à plier | |
| Équipements de forgeage | Presses de forgeage |
| Marteaux de forgeage | |
| Machines à refouler et à former les têtes | |
| Autres équipements de forgeage | |
| Équipements de profilage par laminage et de laminage de tôles et profilés | Machines de profilage par laminage |
| Machines à rouler les tôles | |
| Machines à rouler les profilés et sections | |
| Autres équipements secondaires de laminage et de formage | |
| Équipements de formage de fils, tubes et profilés | Équipements de tréfilage et de formage de fils et barres |
| Équipements de formage et de cintrage de tubes | |
| Équipements de formage de profilés | |
| Presses d'extrusion | |
| Équipements d'hydroformage | |
| Autres équipements de formage des métaux |
| Emboutissage et poinçonnage |
| Emboutissage profond |
| Pliage |
| Forgeage |
| Laminage et profilage par laminage |
| Extrusion |
| Hydroformage |
| Autres procédés de formage |
| Acier au carbone et acier faiblement allié |
| Acier inoxydable |
| Aluminium et alliages d'aluminium |
| Cuivre et alliages de cuivre |
| Titane, nickel et autres métaux non ferreux |
| Autres matériaux |
| Automobile et transport |
| Aérospatiale et défense |
| Machines industrielles et biens d'équipement |
| Produits métalliques et fabrication |
| Électricité et électronique |
| Construction et infrastructures |
| Énergie et électricité |
| Appareils électroménagers et biens durables |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| Chine | |
| Inde | |
| Japon | |
| Corée du Sud | |
| ASEAN | Thaïlande |
| Vietnam | |
| Indonésie | |
| Malaisie | |
| Reste de l'ASEAN | |
| Reste de l'Asie-Pacifique |
| Par type d'équipement | Presses | Presses mécaniques |
| Presses hydrauliques | ||
| Presses servo | ||
| Autres presses à usage général | ||
| Presses plieuses et machines à plier | Presses plieuses hydrauliques | |
| Presses plieuses servo / électriques | ||
| Presses plieuses mécaniques | ||
| Autres machines à plier | ||
| Équipements de forgeage | Presses de forgeage | |
| Marteaux de forgeage | ||
| Machines à refouler et à former les têtes | ||
| Autres équipements de forgeage | ||
| Équipements de profilage par laminage et de laminage de tôles et profilés | Machines de profilage par laminage | |
| Machines à rouler les tôles | ||
| Machines à rouler les profilés et sections | ||
| Autres équipements secondaires de laminage et de formage | ||
| Équipements de formage de fils, tubes et profilés | Équipements de tréfilage et de formage de fils et barres | |
| Équipements de formage et de cintrage de tubes | ||
| Équipements de formage de profilés | ||
| Presses d'extrusion | ||
| Équipements d'hydroformage | ||
| Autres équipements de formage des métaux | ||
| Par procédé de formage | Emboutissage et poinçonnage | |
| Emboutissage profond | ||
| Pliage | ||
| Forgeage | ||
| Laminage et profilage par laminage | ||
| Extrusion | ||
| Hydroformage | ||
| Autres procédés de formage | ||
| Par matériau formé | Acier au carbone et acier faiblement allié | |
| Acier inoxydable | ||
| Aluminium et alliages d'aluminium | ||
| Cuivre et alliages de cuivre | ||
| Titane, nickel et autres métaux non ferreux | ||
| Autres matériaux | ||
| Par secteur d'utilisation finale | Automobile et transport | |
| Aérospatiale et défense | ||
| Machines industrielles et biens d'équipement | ||
| Produits métalliques et fabrication | ||
| Électricité et électronique | ||
| Construction et infrastructures | ||
| Énergie et électricité | ||
| Appareils électroménagers et biens durables | ||
| Fabrication médicale et de précision | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| ASEAN | Thaïlande | |
| Vietnam | ||
| Indonésie | ||
| Malaisie | ||
| Reste de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des équipements de formage des métaux en Asie-Pacifique d'ici 2031 ?
Le marché devrait atteindre 15,79 milliards USD d'ici 2031, en progression à un CAGR de 3,1 % de 2026 à 2031. Sa valeur est de 13,55 milliards USD en 2026, et la demande en équipements est liée aux investissements manufacturiers régionaux.
Quelle catégorie d'équipements domine la demande régionale ?
Les presses détenaient une part de 38,5 % en 2025 car elles sont utilisées dans l'emboutissage, l'emboutissage profond, le découpage et le monnayage dans les principales utilisations finales. Les presses mécaniques restent courantes dans les ateliers de Chine, d'Inde et d'ASEAN car elles coûtent moins cher et sont plus faciles à entretenir.
Qu'est-ce qui stimule la demande de presses servo en Asie-Pacifique ?
Les presses servo devraient croître à un CAGR de 6,2 % jusqu'en 2031. Les boîtiers de batteries de véhicules électriques, les plaques de piles à combustible, les grilles de connexion de semi-conducteurs et les lignes de fabrication automatisées soutiennent cette croissance. Les acheteurs recherchent de plus en plus des cellules intégrées combinant presses, robots, inspection et surveillance connectée.
Quel procédé de formage connaît la croissance la plus rapide ?
L'hydroformage devrait croître à un CAGR de 6,7 % jusqu'en 2031 car les fabricants de véhicules électriques l'utilisent pour des structures creuses légères telles que les nœuds de châssis et les tubes de refroidissement. Le procédé peut réduire le soudage secondaire et soutenir le passage vers des membres structurels tubulaires.
Pourquoi l'Inde est-elle importante pour les fournisseurs d'équipements ?
L'Inde devrait croître à un CAGR de 5,8 % jusqu'en 2031, le taux le plus rapide parmi les segments géographiques : la politique industrielle, l'expansion manufacturière et la diversification des chaînes d'approvisionnement mondiales soutiennent la demande. Les applications automobiles, de forgeage, de défense et nucléaires attirent également des capacités supplémentaires de construction de machines.
Qu'est-ce qui limite la modernisation des petits ateliers de presses ?
Les coûts élevés des équipements, les longues périodes de retour sur investissement, les lacunes en compétences et la dépendance aux commandes et composants importés contraignent les investissements. Les petites usines font également face aux coûts des logiciels, de l'étalonnage, des stocks de pièces de rechange et du support de service des fournisseurs, ce qui peut encourager la remise en état des presses mécaniques plus anciennes plutôt que leur remplacement immédiat.
Dernière mise à jour de la page le:



