
Tamanho e Participação do Mercado de Equipamentos de Inspeção de Manufatura da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
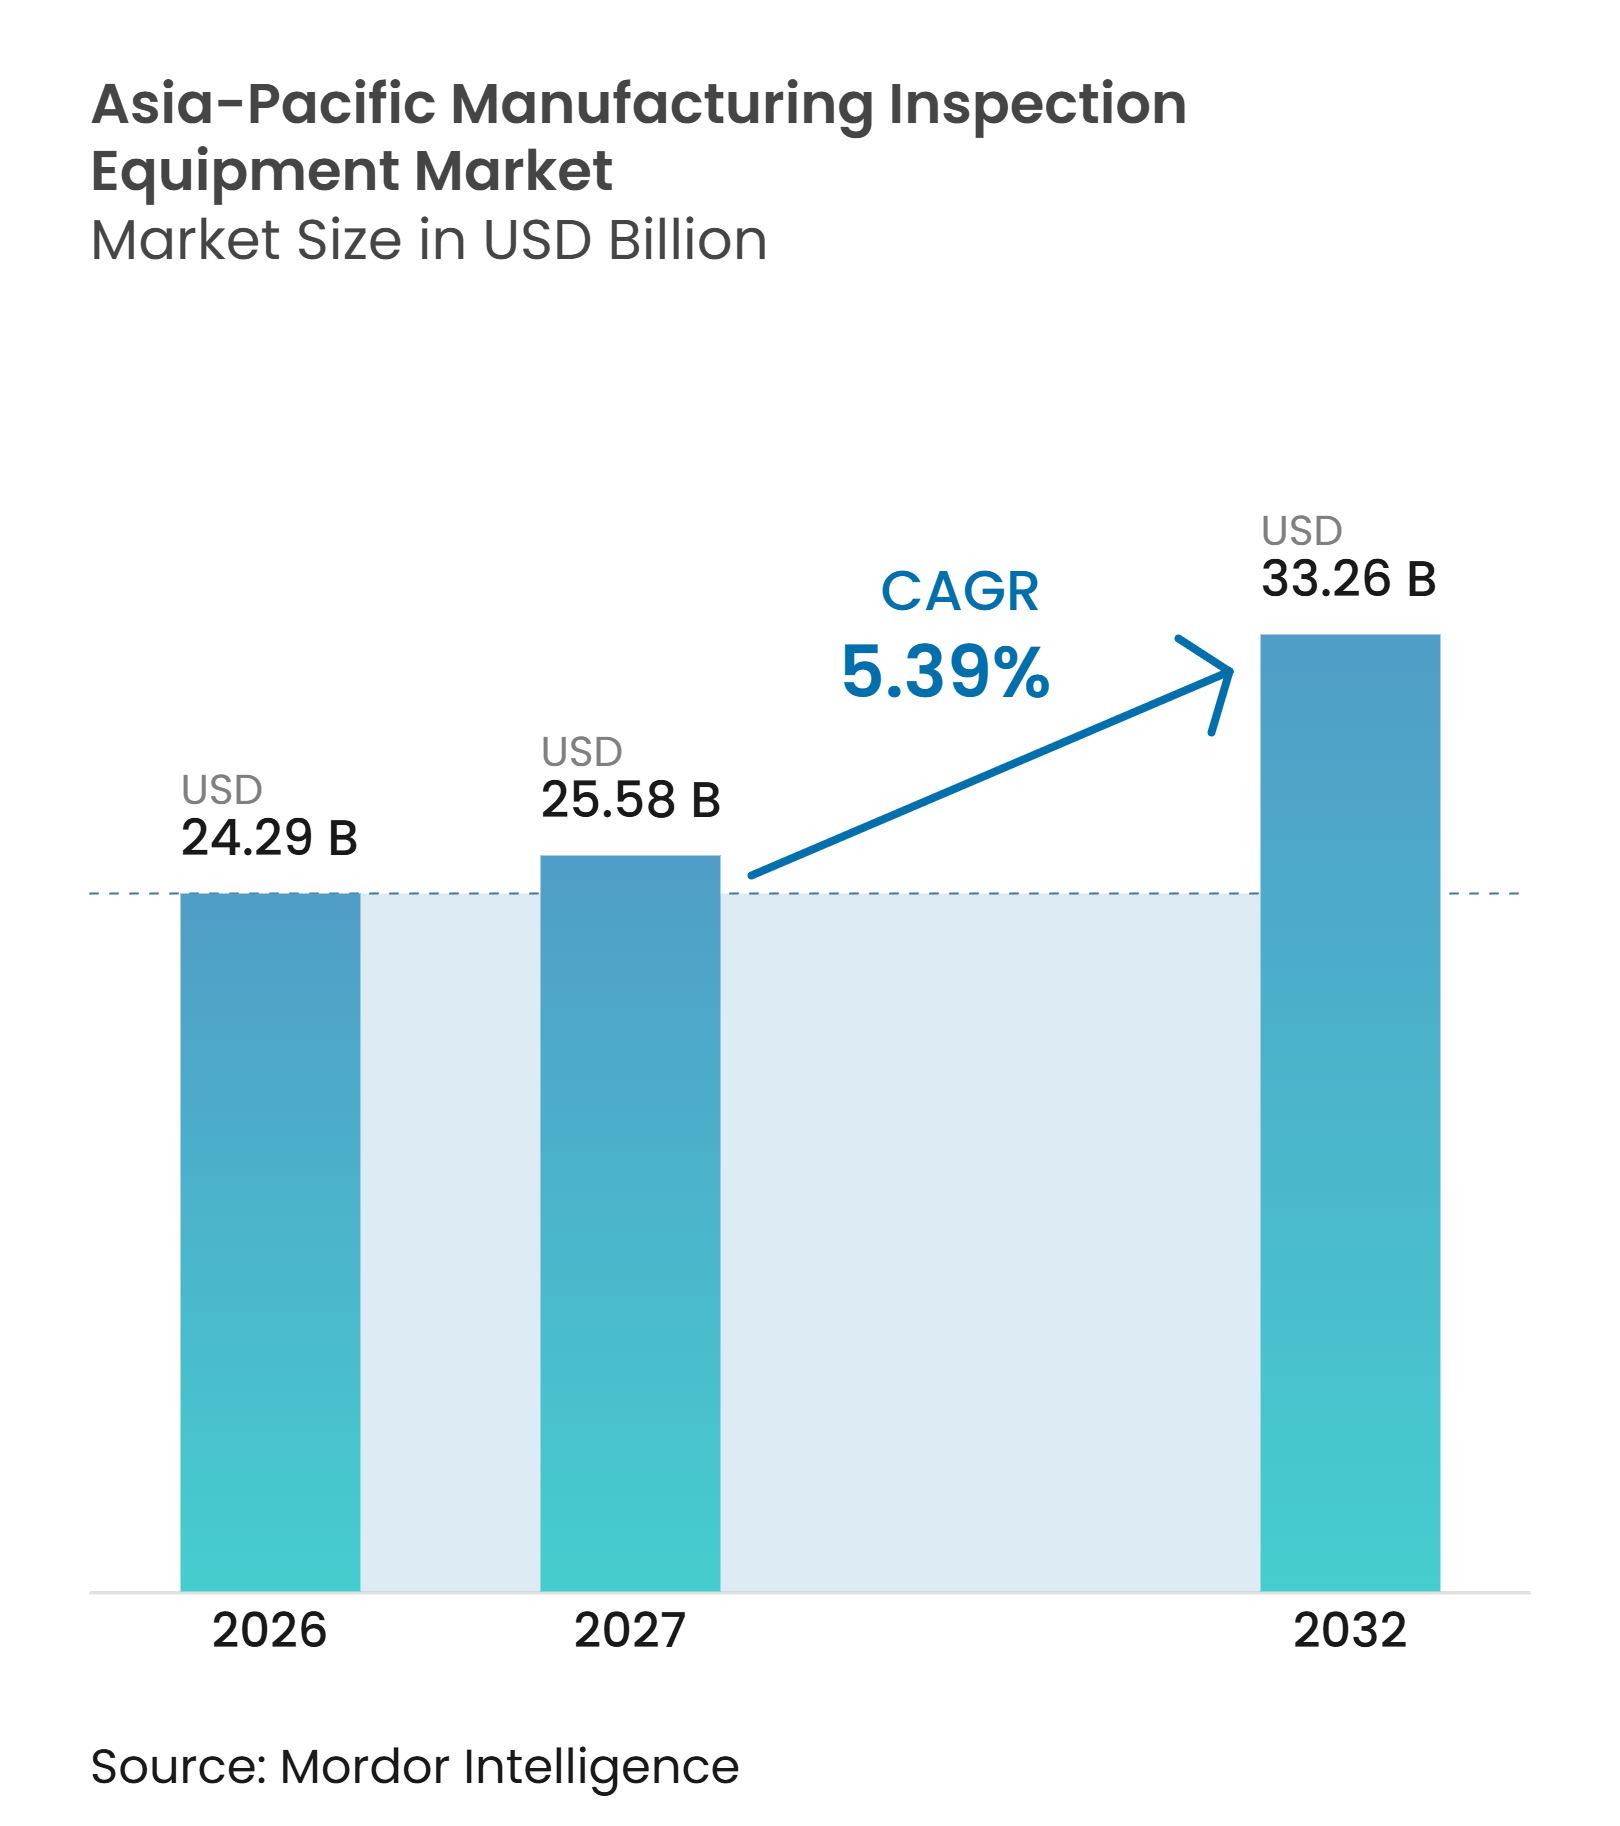
| Tamanho do mercado no ano base (2026) | 24.29 Bilhões de dólares |
| Tamanho do Mercado (2027) | 25.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 33.26 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.39 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Inspeção de Manufatura da Ásia-Pacífico pela Mordor Intelligence
O tamanho do Mercado de Equipamentos de Inspeção de Manufatura da Ásia-Pacífico está projetado em 24,29 bilhões de USD em 2026, 25,58 bilhões de USD em 2027, e deve atingir 33,26 bilhões de USD até 2032, crescendo a um CAGR de 5,39% de 2027 a 2032.
Os gastos com fabricação de semicondutores são a variável central de demanda, pois as adições de capacidade planejadas requerem inspeção nas etapas de wafer, máscara, embalagem e produção final. Os programas de manufatura inteligente também sustentam a demanda por equipamentos, pois as fábricas precisam de controle de qualidade automatizado à medida que as linhas de produção se tornam mais conectadas. As plantas de baterias e instalações de eletrônica de potência estão adicionando demanda por testes de integridade de células, inspeção de revestimento e verificação dimensional. Controles de exportação, ciclos de demanda de eletrônicos, movimentação cambial e adoção desigual entre fabricantes menores podem afetar o momento das compras, mas não eliminam a necessidade subjacente de maior qualidade de produção. O mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico também está mudando à medida que os fornecedores oferecem software com suporte de IA e serviços gerenciados de inspeção ao lado de equipamentos de capital.
Principais Conclusões do Relatório
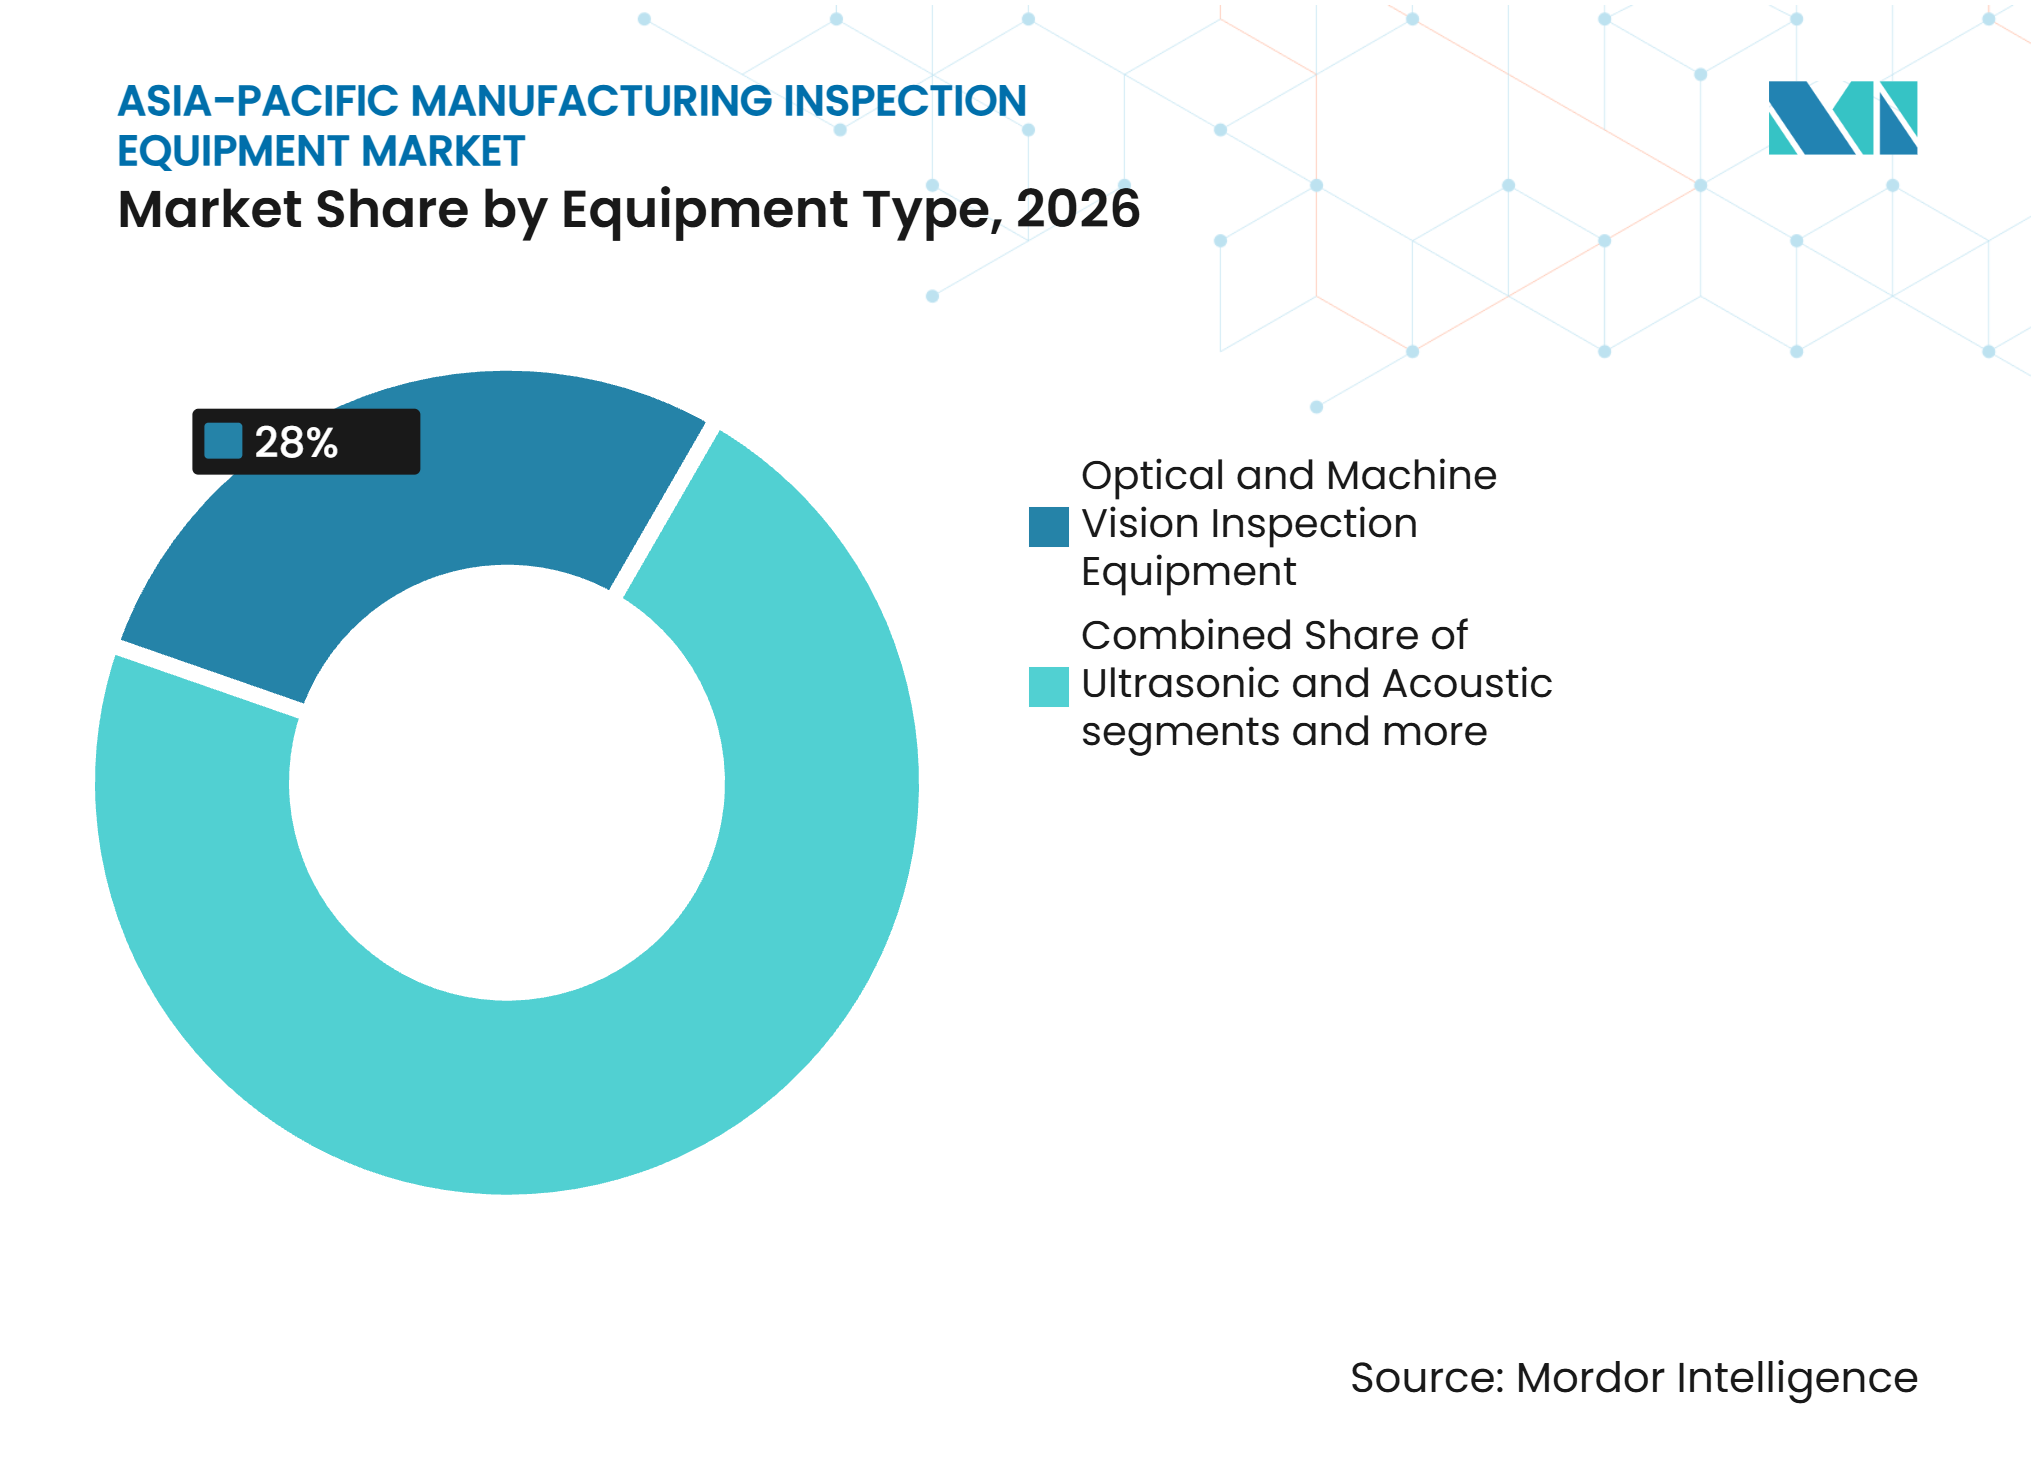
- Por tipo de equipamento, os equipamentos de inspeção óptica e de visão de máquina detinham 28% da participação do mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico em 2026, enquanto os equipamentos especializados de inspeção de semicondutores têm previsão de crescimento a um CAGR de 8,8% até 2032.
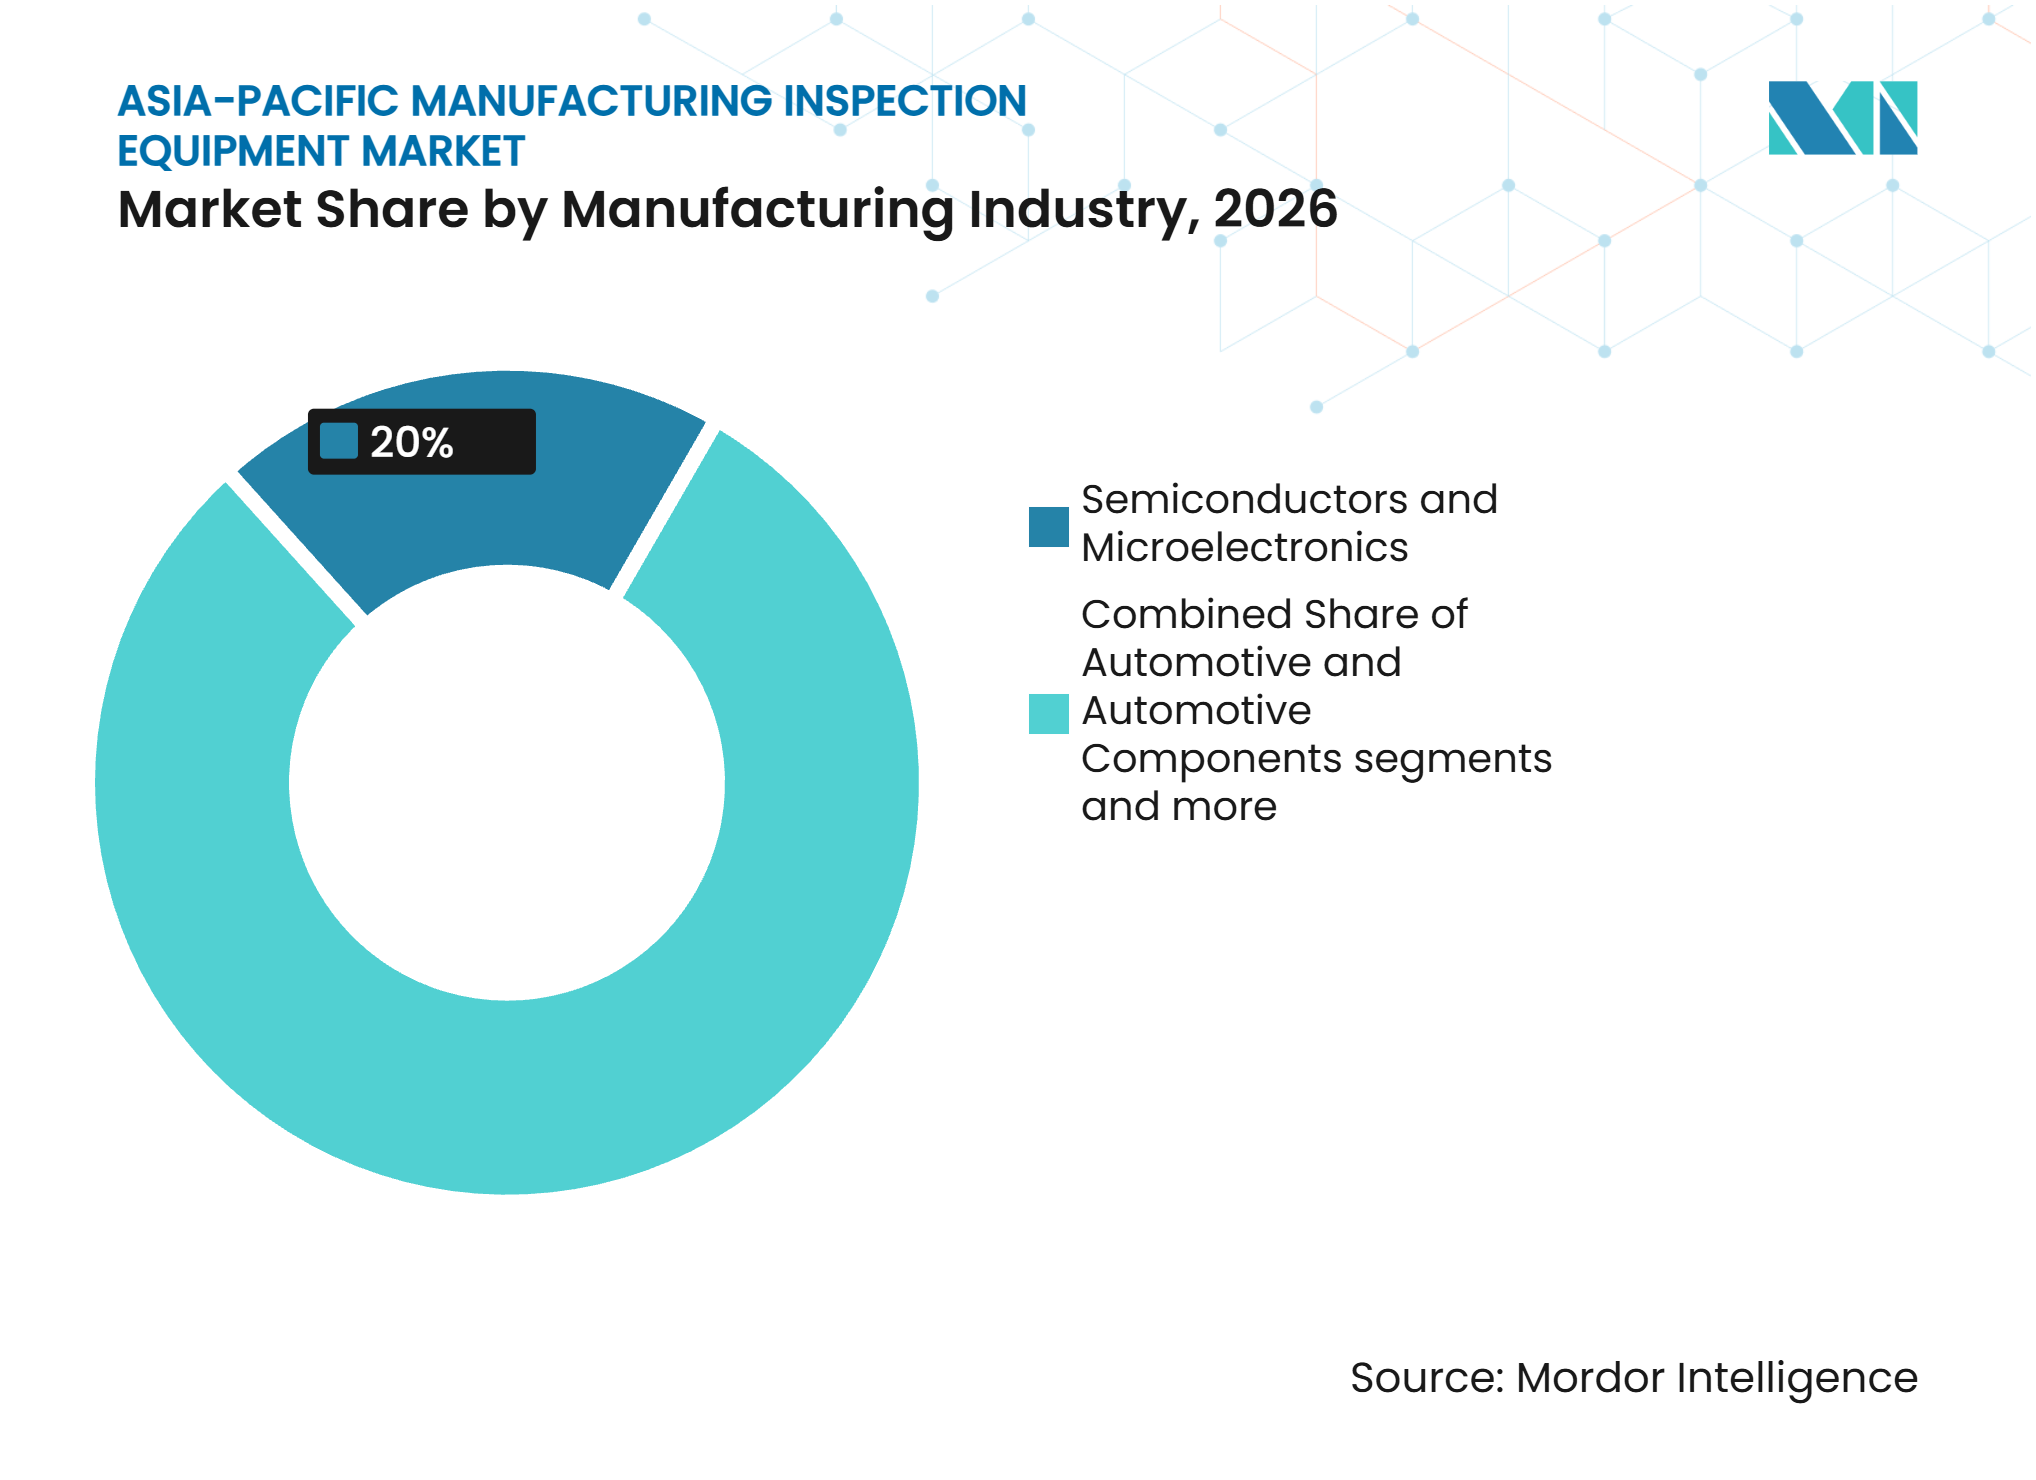
- Por setor de manufatura, semicondutores e microeletrônicos detinham 20% do tamanho do mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico em 2026 e têm previsão de expansão a um CAGR de 9% até 2032.
- Por geografia, a China respondeu por 40% da receita regional em 2026, enquanto a Índia tem previsão de crescimento a um CAGR de 8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Semicondutores, Eletrônicos e Embalagem Avançada | +1.5% | China, Taiwan, Coreia do Sul, Japão, com ganhos na Malásia e em Singapura | Curto prazo (≤ 2 anos) |
| Investimento em Fábricas Inteligentes e Automação Industrial | +1.2% | Ásia-Pacífico, liderada por China, Índia, Malásia, Singapura e Vietnã | Médio prazo (2 a 4 anos) |
| Requisitos Mais Rigorosos de Qualidade de Exportação, Segurança de Produtos e Rastreabilidade | +0.9% | Ásia-Pacífico, com ganhos iniciais na Índia e nos clusters de manufatura da ASEAN | Médio prazo (2 a 4 anos) |
| Expansão da Manufatura de Baterias para VE, Energia Renovável e Eletrônica de Potência | +0.7% | China, Indonésia, Índia, Tailândia e Malásia | Médio prazo (2 a 4 anos) |
| Inspeção de Borda Habilitada por IA para Produção com Zero Defeitos | +0.6% | Ásia-Pacífico, liderada por Taiwan, Coreia do Sul e Japão, com adoção na ASEAN | Longo prazo (≥ 4 anos) |
| Localização das Cadeias de Suprimentos de Inspeção na China, Índia e Sudeste Asiático | +0.4% | China, Índia, Vietnã, Malásia e Tailândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Semicondutores, Eletrônicos e Embalagem Avançada
Os gastos de capital em semicondutores estão aumentando a demanda por sistemas de inspeção de wafer, máscara e embalagem avançada em todo o mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico. Espera-se que o investimento global em equipamentos de fabricação de front-end atinja 110 bilhões de USD em 2025, incluindo 38 bilhões de USD na China, 21 bilhões de USD em Taiwan, 21,5 bilhões de USD na Coreia do Sul e 14 bilhões de USD no Japão.[1] Espera-se que a capacidade global de semicondutores atinja 33,6 milhões de wafers por mês em 2025, com a capacidade abaixo de 7nm aumentando 16%. A SEMI identificou 18 projetos de construção de fábricas planejados para iniciar em 2025, incluindo 4 no Japão, 3 na China, 2 em Taiwan, 1 na Coreia do Sul e 1 no Sudeste Asiático. Nós de processo mais avançados requerem mais etapas de inspeção em cada nível de litografia, de modo que a demanda unitária pode crescer mais rapidamente do que a contagem de fábricas. Os controles de exportação também estão incentivando o desenvolvimento doméstico de equipamentos de inspeção na China, criando camadas de fornecimento separadas para sistemas avançados e de médio alcance.
Investimento em Fábricas Inteligentes e Automação Industrial
Os programas de manufatura inteligente criam uma base de pedidos mais estável para o mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico, pois a inspeção faz parte da automação de qualidade. A Malásia pretende estabelecer pelo menos 3.000 fábricas inteligentes até 2030 no âmbito do Novo Plano Diretor Industrial 2030.[2] A Missão Nacional de Manufatura da Índia tem como meta a contribuição da manufatura para o PIB de 25% até 2035 por meio de clusters industriais prioritários e desenvolvimento de bens de capital.[3] A Rockwell Automation relatou que 94% dos fabricantes da Ásia-Pacífico pesquisados haviam investido ou planejavam investir em IA e aprendizado de máquina nos próximos 5 anos. O mesmo estudo constatou que 47% apontaram o controle de qualidade como seu principal caso de uso de IA. O financiamento público e os planos de manufatura podem reduzir a volatilidade de compras que resultaria apenas dos ciclos de despesas de capital privado.
Requisitos Mais Rigorosos de Qualidade de Exportação, Segurança de Produtos e Rastreabilidade
As regras de qualidade e conformidade estão aumentando a necessidade de equipamentos confiáveis de teste e inspeção em todo o mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico. A APEC emitiu orientações em janeiro de 2025 sobre governança de padronização e avaliação de conformidade para as economias membros. As orientações reforçam a ISO/IEC 17025 e a ISO/IEC 17020 como estruturas de referência para certificação de exportação. O Acordo de Reconhecimento Mútuo de Equipamentos Elétricos e Eletrônicos da APEC exige testes acreditados e vigilância periódica de fábricas sob a ISO/IEC 17067. Esses requisitos estendem os procedimentos de qualidade a fornecedores que não utilizavam inspeção automatizada anteriormente. A certificação ISO 9001 e a acreditação ISO/IEC 17025 também sustentam a demanda recorrente por substituição e recalibração de instrumentos durante a qualificação de fornecedores e o trabalho de licenciamento de exportação.
Expansão da Manufatura de Baterias para VE, Energia Renovável e Eletrônica de Potência
O investimento em baterias para VE está criando demanda especializada no mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico. A CATL e seus parceiros iniciaram um projeto integrado de baterias de 6 bilhões de USD na Indonésia em 2025, com capacidade anual de primeira fase de 6,9 GWh. O projeto abrange o processamento de níquel, a produção de células de bateria e a reciclagem, o que oferece aos fornecedores de inspeção vários pontos de produção a serem atendidos. As instalações de baterias requerem imageamento de uniformidade de eletrodos, testes de integridade de células e verificação dimensional que as plataformas convencionais de AOI eletrônico não foram projetadas para fornecer. O crescimento dos formatos de células cilíndricas, prismáticas e em bolsa também requer diferentes configurações de inspeção. Esses requisitos estão direcionando o desenvolvimento de equipamentos para sistemas específicos de baterias e criando uma nova base de clientes além das linhas de produção eletrônica legadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Custo Total de Propriedade | -0.8% | Ásia-Pacífico, especialmente fabricantes menores na Índia, Vietnã, Indonésia e Tailândia | Curto prazo (≤ 2 anos) |
| Escassez de Especialistas Certificados em Inspeção e Automação | -0.5% | Ásia-Pacífico, especialmente Vietnã, Tailândia e a base eletrônica da Índia | Médio prazo (2 a 4 anos) |
| Fricção de Integração com Linhas de Produção Legadas | -0.4% | Fábricas brownfield na China e nos parques industriais da ASEAN | Médio prazo (2 a 4 anos) |
| Restrições de Residência de Dados, Cibersegurança e Conectividade Transfronteiriça | -0.3% | China, Índia, Vietnã, Indonésia e ASEAN | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Custo Total de Propriedade
Os sistemas avançados de inspeção continuam difíceis de adquirir para fabricantes menores na ASEAN e na Índia. O preço de compra é apenas parte do custo, pois licenças de software, recalibração, consumíveis e tempo de inatividade somam-se ao compromisso do ciclo de vida. Esses custos podem atrasar a aprovação gerencial quando uma instalação tem capital de giro limitado ou acesso limitado a financiamento. A restrição é mais visível entre os fabricantes que estão migrando de verificações de qualidade manuais para sua primeira plataforma automatizada. As necessidades de integração podem aumentar ainda mais o orçamento inicial quando um sistema precisa se conectar a linhas de produção mais antigas. O mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico, portanto, tem espaço para sistemas modulares e modelos de financiamento que reduzam o ônus do pagamento inicial.
Escassez de Especialistas Certificados em Inspeção e Automação
A escassez de trabalhadores qualificados pode retardar a instalação de equipamentos e limitar o uso após a implantação. A Organização Internacional do Trabalho relatou que 68% dos empregadores do setor automotivo da Tailândia citaram a escassez de candidatos qualificados como um grande obstáculo de recrutamento em 2025. Espera-se que a transição para VE exija mais de 53.000 posições especializadas na Tailândia. Uma pesquisa da OIT e da VCCI constatou que cerca de 60% dos entrevistados no Vietnã consideravam a escassez de trabalhadores qualificados um desafio moderado ou grave. A Rockwell Automation constatou que 41% dos fabricantes da Ásia-Pacífico estavam usando IA e automação para suprir lacunas de competências. Os fornecedores que oferecem geração de receitas sem código e revisão autônoma de defeitos podem tornar os sistemas mais fáceis de usar em instalações com restrições de talentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
A Visão Óptica Detém a Maior Participação Enquanto as Plataformas de Semicondutores Crescem Mais RapidamenteOs equipamentos de inspeção óptica e de visão de máquina detinham 28% da receita regional em 2026. O equipamento atende à montagem de PCB eletrônico, produção de carrocerias automotivas, rotulagem de alimentos e bebidas e embalagem blister farmacêutica. Seu menor custo unitário e ampla aplicabilidade sustentam sua posição como uma primeira compra comum de inspeção automatizada para fabricantes de médio porte. A KEYENCE relatou crescimento de vendas de 13,5% ano a ano na Ásia no segundo trimestre do exercício fiscal de 2025. A Cognex adicionou 9.000 contas de clientes em 2025, 3 vezes sua taxa de 2024.
Os equipamentos especializados de inspeção de semicondutores têm o crescimento previsto mais rápido, a um CAGR de 8,8% até 2032, tornando seu tamanho no mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico a categoria de equipamentos em expansão mais rápida. A lógica abaixo de 2nm, o empilhamento de memória de alta largura de banda, chiplets e a ligação híbrida aumentam a necessidade de controle de processo. O hardware de controle de processo geralmente representa de 10% a 15% dos orçamentos de equipamentos de fábricas, e sua importância aumenta à medida que os limites de defeitos se tornam mais rígidos. A Onto Innovation lançou sua plataforma de metrologia OCD Atlas G6 para lógica gate-all-around e controle de memória de alta largura de banda em setembro de 2025. A Lasertec lançou o sistema ACTIS A200HiT em outubro de 2025 para inspeção actínica de máscaras padronizadas EUV com suporte a película de nanotubos de carbono.



Por Setor de Manufatura:
Semicondutores Combinam a Maior Participação com o Crescimento Mais RápidoSemicondutores e microeletrônicos responderam por 20% da participação do mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico em 2026. O segmento vertical também tem o CAGR previsto mais alto, de 9% até 2032, pois a produção avançada de chips requer inspeção em muitas etapas. A KLA relatou receita de 12,16 bilhões de USD para o exercício fiscal encerrado em junho de 2025. China, Taiwan, Coreia e Japão representaram 81% das vendas da empresa durante esse ano. A Applied Materials relatou receita fiscal de 2025 de 20,8 bilhões de USD em sistemas de semicondutores, com Taiwan, China e Coreia do Sul contribuindo com 74% da receita total.
Automotivo e componentes automotivos são o segundo maior segmento vertical consumidor no setor de equipamentos de inspeção de manufatura da Ásia-Pacífico. Os requisitos de produção de precisão do Japão, a transição para VE da Coreia do Sul e as cadeias de suprimentos domésticas da China sustentam a demanda por medição por coordenadas, calibração dimensional e testes não destrutivos. Baterias e Armazenamento de Energia é o segmento vertical não relacionado a semicondutores que emerge mais rapidamente, pois os formatos e as químicas de células requerem configurações de inspeção distintas. Produtos Alimentícios e de Bebidas e Produtos Farmacêuticos sustentam a visão de máquina e a detecção de contaminação no Japão, na Austrália e na ASEAN. Aeroespacial, Defesa e Outros Equipamentos de Transporte sustentam testes premium de tomografia computadorizada e ultrassom no Japão, na Coreia do Sul e na Austrália. Dispositivos Médicos e Produtos de Saúde adicionam demanda na Índia e na ASEAN, onde a verificação está alinhada com os requisitos da ISO 13485.

Análise Geográfica
A China respondeu por 40% da participação do mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico em 2026. Sua posição reflete a densa produção de eletrônicos, automotiva, maquinário industrial e bens de consumo. Espera-se que o investimento em equipamentos de fábricas da China atinja 38 bilhões de USD em 2025. As restrições de exportação estão remodelando o acesso dos fornecedores, enquanto os fornecedores domésticos estão expandindo nas plataformas de inspeção de médio alcance. O Japão permanece um importante centro de demanda por meio de padrões de qualidade automotiva, embalagem avançada de semicondutores e manufatura de defesa. A SEMI contabilizou 4 novos inícios de construção de fábricas no Japão durante 2025.
A Coreia do Sul investiu 21,5 bilhões de USD em equipamentos de semicondutores durante 2025, impulsionada pela demanda de memória para servidores de IA. Taiwan direcionou 21 bilhões de USD para equipamentos de semicondutores, apoiando lógica avançada, qualificação de máscaras EUV e metrologia de embalagem. A Índia tem a maior taxa de crescimento geográfico, a um CAGR de 8% até 2032. Incentivos eletrônicos, projetos de OSAT de semicondutores e capacidade de exportação farmacêutica sustentam seu tamanho no mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico. O Governo da Índia tem como meta aumentar a participação da manufatura no GVA de 14% em 2025 para 21% até 2032. A Índia registrou 165,1 bilhões de USD em compromissos de investimento em manufatura em 2024, mas esse valor não é usado como medida de demanda do ano corrente.
A ASEAN está ganhando demanda à medida que os fabricantes diversificam os locais de produção. O Relatório de Investimentos da ASEAN registrou 20 bilhões de USD em investimento direto estrangeiro greenfield em manufatura de economia digital e 13 bilhões de USD em investimento em zonas econômicas especiais durante 2025. A Malásia é importante porque abriga operações de back-end de semicondutores e apoia o financiamento de fábricas inteligentes. O Vietnã está adicionando capacidade de montagem SMT e eletrônica, criando oportunidades iniciais de instalação de AOI e SPI. A Austrália e o Restante da Ásia-Pacífico representam uma participação menor e estável, sustentada pelo controle de qualidade de alimentos, inspeção de equipamentos de mineração e produção farmacêutica. Em todas essas geografias, o mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico se beneficia de novas linhas que precisam de sistemas de qualidade desde o início.
Cenário Competitivo
Concentração do Mercado
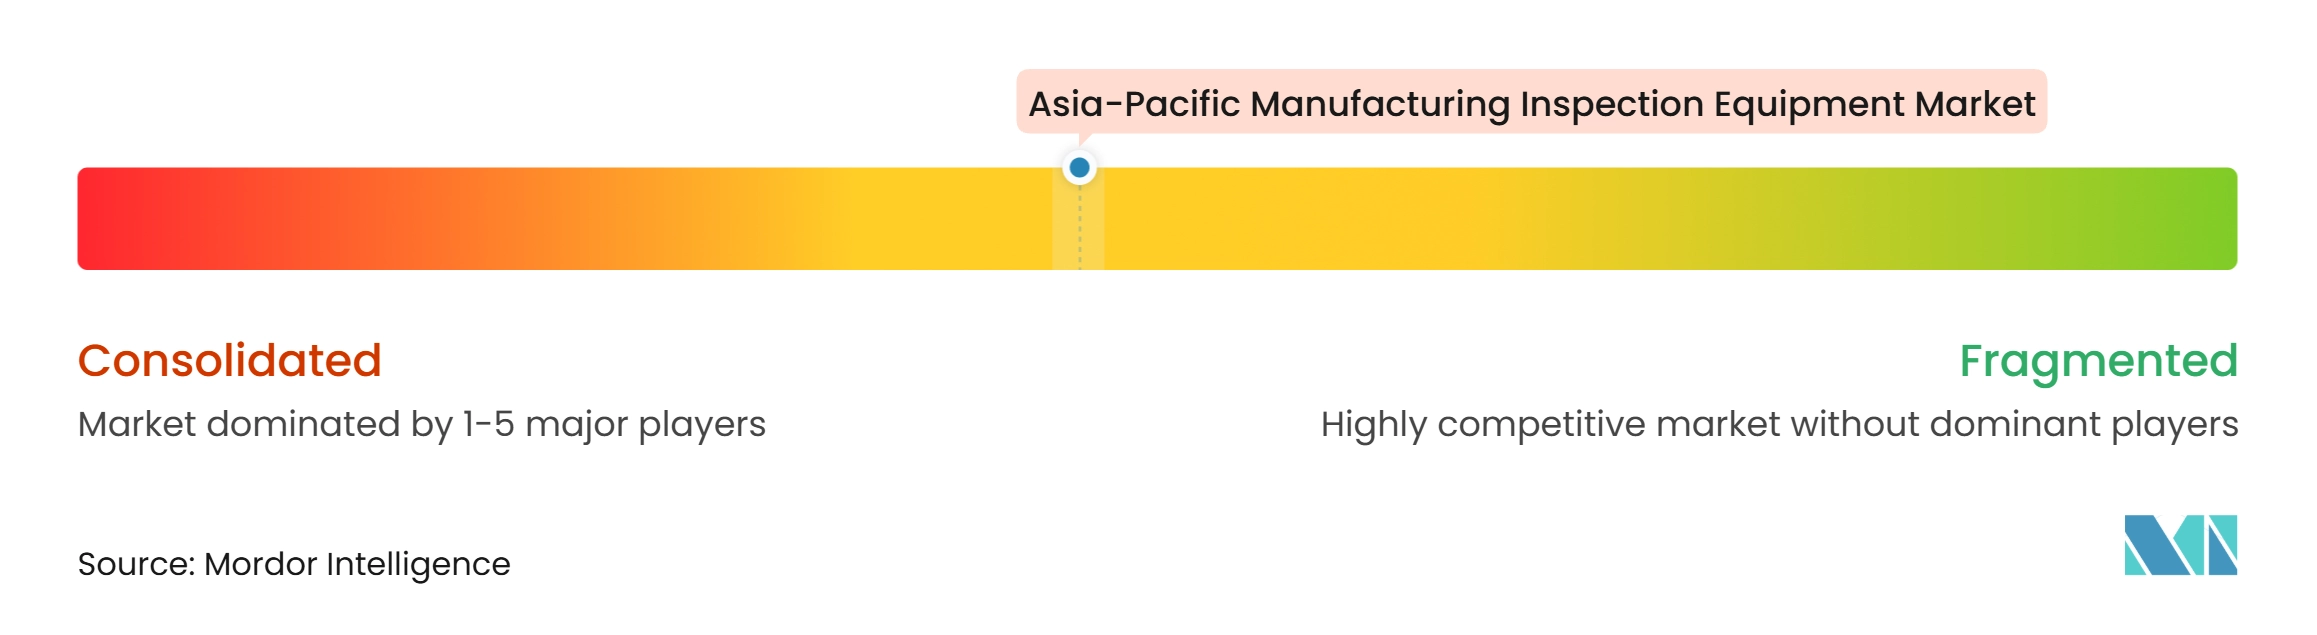
O mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico exibe um nível médio de concentração de mercado. A KLA Corporation e a Applied Materials lideram na inspeção de wafer e embalagem avançada para nós líderes. Lasertec, Onto Innovation e Camtek têm posições em inspeção de máscaras, metrologia de dimensão crítica óptica e verificação de integração heterogênea. A KLA relatou que a receita internacional representou 89% do total de vendas no exercício fiscal de 2025. Hexagon e Carl Zeiss competem em metrologia dimensional premium, enquanto Mitutoyo e Renishaw operam nas faixas padrão e de alta precisão.
A Hexagon lançou a máquina de medição por coordenadas MAESTRO em maio de 2025 com arquitetura digital em primeiro lugar, sistema de sensor de cabo único, conectividade Nexus nativa em nuvem e programação sem código. O produto aborda a escassez de especialistas em medição treinados. ViTrox e Koh Young estão fortalecendo suas ofertas de AOI, SPI e AXI com geração de receitas de IA sem código e revisão autônoma de defeitos. OMRON, SAKI e Test Research competem por meio de conectividade de equipamentos e integração de fábricas inteligentes, bem como por capacidade de hardware. Essas estratégias são importantes porque os compradores querem sistemas que possam operar com menos funcionários especializados. O mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico está, portanto, migrando para ofertas de equipamentos mais software, serviço e integração de linha.
Os fornecedores nativos de IA também estão oferecendo inspeção gerenciada e arranjos baseados em resultados que reduzem a barreira inicial de adoção para fabricantes menores. Essa abordagem pode mudar o modelo de receita para OEMs convencionais que dependem principalmente de vendas de equipamentos. As áreas com oportunidade remanescente incluem plataformas modulares acessíveis, modelos de IA localizados para classes de defeitos com poucos dados, inspeção de reciclagem de baterias e interoperabilidade de dados de qualidade entre fábricas. Essas oportunidades coexistem com alta intensidade de fornecedores, em vez de uma única base de fornecedores dominante. O mercado de equipamentos de inspeção de manufatura da Ásia-Pacífico tem uma estrutura competitiva onde a liderança varia por tecnologia e requisito de fábrica. Essa estrutura apoia desafiantes regionais em aplicações padronizadas de AOI, enquanto deixa as faixas avançadas de semicondutores concentradas.
Líderes do Setor de Equipamentos de Inspeção de Manufatura da Ásia-Pacífico
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE CORPORATION
-
Cognex Corporation
-
Mitutoyo Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Inspeção de Manufatura da Ásia-Pacífico Empresas cobertas neste relatório
- Hexagon AB
- Carl Zeiss AG
- KEYENCE CORPORATION
- Cognex Corporation
- Mitutoyo Corporation
- Nikon Corporation
- AMETEK, Inc.
- Renishaw plc
- Evident Corporation
- Baker Hughes Company, Waygate Technologies
- KLA Corporation
- Applied Materials, Inc.
- Lasertec Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- OMRON Corporation
- Koh Young Technology, Inc.
- SAKI CORPORATION
- Test Research, Inc.
- Viscom SE
- ViTrox Corporation Berhad
Desenvolvimentos industriais recentes em Mercado de Equipamentos de Inspeção de Manufatura da Ásia-Pacífico
- Agosto de 2026: A ViTrox anunciou tecnologias de inspeção com IA para a Productronica India 2026, incluindo seu sistema de inspeção automatizada por raios X 3D QX1 HR & HS para aplicações avançadas de semicondutores. O desenvolvimento aborda os requisitos de inspeção para embalagem de alta densidade, bumps C4 e outros componentes complexos.
- Maio de 2026: A Nidec Advance Technology lançou sua série AURCA, uma solução de inspeção e medição baseada em IA para semicondutores e substratos impressos. O sistema combina detecção de defeitos baseada em IA, inspeção óptica em cores completas e feedback analítico para apoiar a melhoria de rendimento e a identificação mais precoce de defeitos de produção.
- Dezembro de 2025: A Lasertec Corporation lançou os sistemas de inspeção e revisão de blanks de máscara da Série MAGICS M9750 e M9751, expandindo seu portfólio de inspeção actínica para abordar a qualificação de máscaras EUV em nós abaixo de 2nm e fortalecendo sua posição em inspeção actínica de máscaras para as principais fundições da Ásia-Pacífico.
Escopo do Relatório do Mercado de Equipamentos de Inspeção de Manufatura da Ásia-Pacífico
O Relatório do Mercado de Equipamentos de Inspeção de Manufatura da Ásia-Pacífico é Segmentado por Tipo de Equipamento (Equipamentos de Inspeção Óptica e de Visão de Máquina, Equipamentos de Inspeção Dimensional e Geométrica e Mais), por Setor de Manufatura (Semicondutores e Microeletrônicos, Produtos Alimentícios e de Bebidas e Mais) e por Geografia (China, Japão, Índia, Coreia do Sul e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Equipamentos de Inspeção Óptica e de Visão de Máquina |
| Equipamentos de Inspeção Dimensional e Geométrica |
| Equipamentos de Inspeção Radiográfica e de Tomografia Computadorizada |
| Equipamentos de Inspeção Ultrassônica e Acústica |
| Equipamentos de Inspeção Eletromagnética e Magnética |
| Equipamentos de Inspeção Térmica e por Infravermelho |
| Equipamentos Especializados de Inspeção de Semicondutores |
| Equipamentos de Inspeção de Identificação e Composição de Materiais |
| Equipamentos de Inspeção de Integridade de Vedação e Vazamentos |
| Equipamentos de Inspeção de Contaminação de Produtos e Conformidade Física |
| Outros Equipamentos Especializados de Inspeção de Manufatura |
| Automotivo e Componentes Automotivos |
| Aeroespacial, Defesa e Outros Equipamentos de Transporte |
| Semicondutores e Microeletrônicos |
| Outros Equipamentos Eletrônicos e Elétricos |
| Baterias e Produtos de Armazenamento de Energia |
| Maquinário Industrial, Produtos Metálicos e Fabricação |
| Produtos Químicos, Plásticos e Materiais Industriais |
| Produtos Alimentícios e de Bebidas |
| Produtos Farmacêuticos e Biofarmacêuticos |
| Dispositivos Médicos e Produtos de Saúde |
| Têxteis, Vestuário, Calçados e Acessórios |
| Móveis, Artigos para o Lar, Brinquedos e Outros Produtos de Consumo |
| Materiais de Construção e Produtos para Construção Civil |
| Embalagem, Papel e Produtos Impressos |
| Outros Produtos Manufaturados |
| China |
| Japão |
| Índia |
| Coreia do Sul |
| Taiwan |
| Austrália |
| ASEAN (Indonésia, Vietnã, Tailândia, Singapura, Malásia, Filipinas, etc.) |
| Restante da Ásia-Pacífico |
| Por Tipo de Equipamento | Equipamentos de Inspeção Óptica e de Visão de Máquina |
| Equipamentos de Inspeção Dimensional e Geométrica | |
| Equipamentos de Inspeção Radiográfica e de Tomografia Computadorizada | |
| Equipamentos de Inspeção Ultrassônica e Acústica | |
| Equipamentos de Inspeção Eletromagnética e Magnética | |
| Equipamentos de Inspeção Térmica e por Infravermelho | |
| Equipamentos Especializados de Inspeção de Semicondutores | |
| Equipamentos de Inspeção de Identificação e Composição de Materiais | |
| Equipamentos de Inspeção de Integridade de Vedação e Vazamentos | |
| Equipamentos de Inspeção de Contaminação de Produtos e Conformidade Física | |
| Outros Equipamentos Especializados de Inspeção de Manufatura | |
| Por Setor de Manufatura | Automotivo e Componentes Automotivos |
| Aeroespacial, Defesa e Outros Equipamentos de Transporte | |
| Semicondutores e Microeletrônicos | |
| Outros Equipamentos Eletrônicos e Elétricos | |
| Baterias e Produtos de Armazenamento de Energia | |
| Maquinário Industrial, Produtos Metálicos e Fabricação | |
| Produtos Químicos, Plásticos e Materiais Industriais | |
| Produtos Alimentícios e de Bebidas | |
| Produtos Farmacêuticos e Biofarmacêuticos | |
| Dispositivos Médicos e Produtos de Saúde | |
| Têxteis, Vestuário, Calçados e Acessórios | |
| Móveis, Artigos para o Lar, Brinquedos e Outros Produtos de Consumo | |
| Materiais de Construção e Produtos para Construção Civil | |
| Embalagem, Papel e Produtos Impressos | |
| Outros Produtos Manufaturados | |
| Por Geografia | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Taiwan | |
| Austrália | |
| ASEAN (Indonésia, Vietnã, Tailândia, Singapura, Malásia, Filipinas, etc.) | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para equipamentos de inspeção de manufatura na Ásia-Pacífico?
O setor tem previsão de crescimento a um CAGR de 5,39% de 2027 a 2032, atingindo 33,26 bilhões de USD até 2032.
Qual categoria de equipamento lidera a receita na Ásia-Pacífico?
Os equipamentos de inspeção óptica e de visão de máquina lideram com uma participação de 28% em 2026, pois atendem a muitas aplicações de fábrica.
Qual categoria de equipamento está crescendo mais rapidamente?
Os equipamentos especializados de inspeção de semicondutores têm previsão de expansão a um CAGR de 8,8% até 2032, à medida que os projetos de chips requerem controle de processo mais rigoroso.
Qual segmento vertical de manufatura tem a maior taxa de crescimento?
Semicondutores e microeletrônicos têm previsão de crescimento a um CAGR de 9% até 2032 e detinham uma participação de 20% em 2026.
Qual país da Ásia-Pacífico tem a maior participação na demanda?
A China responde por uma participação de 40% em 2026, sustentada por sua grande base de eletrônicos, semicondutores, automotivo e maquinário.
Por que a Índia está se tornando um destino importante para fornecedores de equipamentos de inspeção?
A Índia tem previsão de crescimento a um CAGR de 8% até 2032, sustentada por incentivos eletrônicos, projetos de semicondutores e produção farmacêutica.