
Tamaño y Participación del Mercado de Equipos de Inspección de Manufactura en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
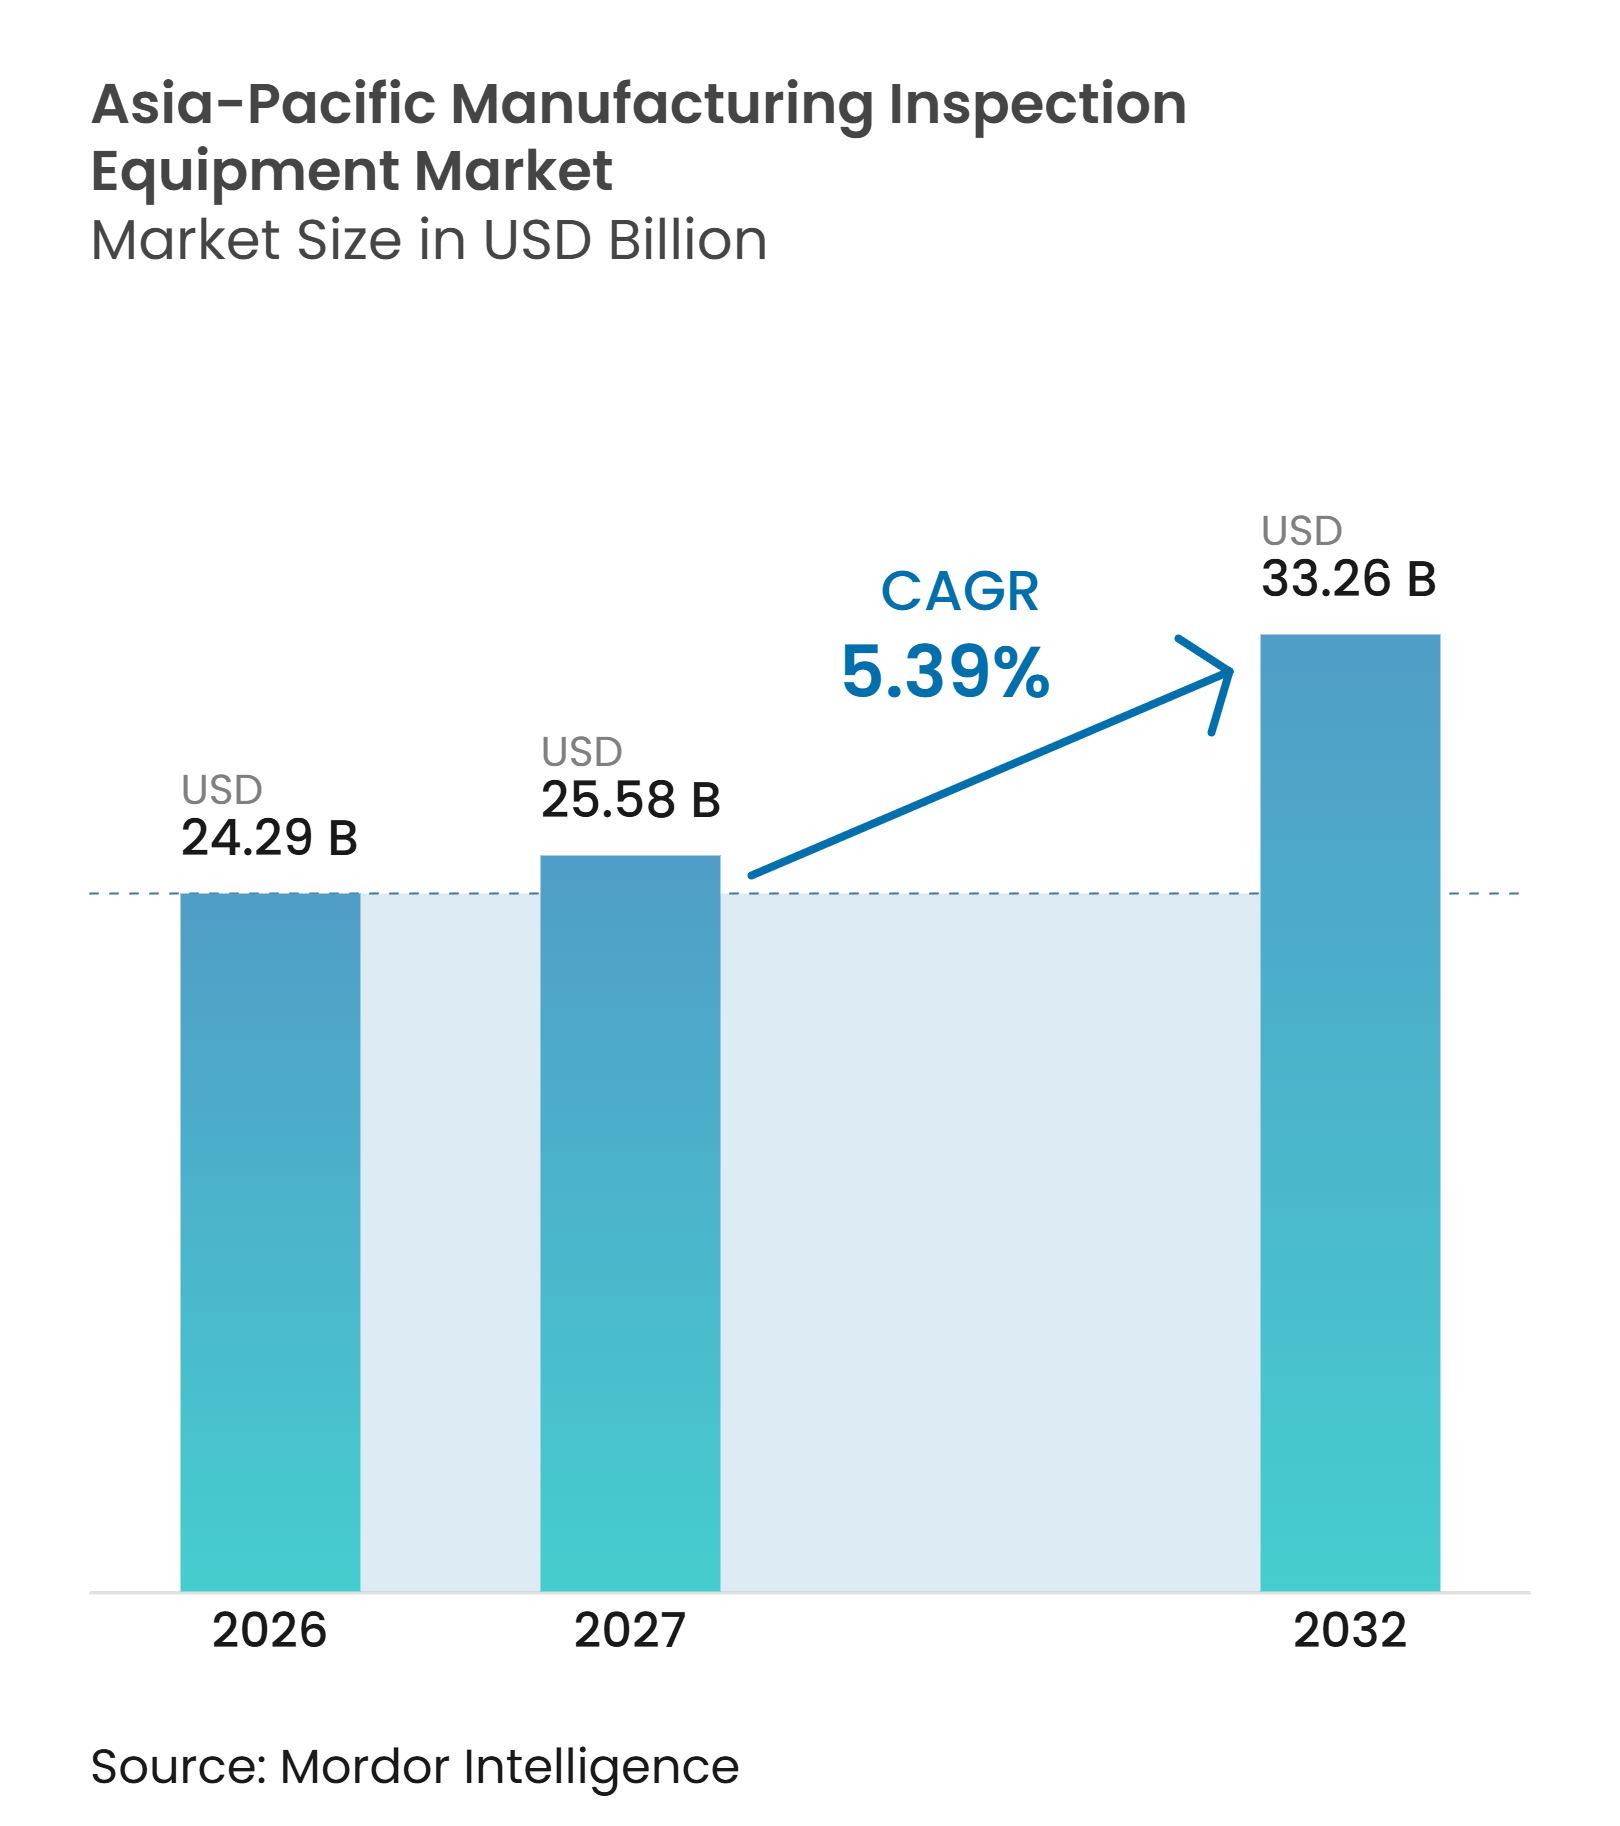
| Tamaño del mercado en el año base (2026) | 24.29 Mil millones de dólares |
| Tamaño del Mercado (2027) | 25.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 33.26 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.39 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Inspección de Manufactura en Asia-Pacífico por Mordor Intelligence
El tamaño del Mercado de Equipos de Inspección de Manufactura en Asia-Pacífico se proyecta en 24,29 mil millones de USD en 2026, 25,58 mil millones de USD en 2027, y alcanzará los 33,26 mil millones de USD para 2032, creciendo a una CAGR del 5,39% de 2027 a 2032.
El gasto en fabricación de semiconductores es la variable central de demanda, ya que las adiciones de capacidad planificadas requieren inspección en las etapas de obleas, máscaras, empaquetado y producción final. Los programas de manufactura inteligente también respaldan la demanda de equipos porque las fábricas necesitan control de calidad automatizado a medida que las líneas de producción se vuelven más conectadas. Las plantas de baterías y las instalaciones de electrónica de potencia están añadiendo demanda para pruebas de integridad de celdas, inspección de recubrimientos y verificación dimensional. Los controles de exportación, los ciclos de demanda de electrónica, los movimientos de divisas y la adopción desigual entre los fabricantes más pequeños pueden afectar el momento de compra, pero no eliminan la necesidad subyacente de una mayor calidad de producción. El mercado de equipos de inspección de manufactura en Asia-Pacífico también está cambiando a medida que los proveedores ofrecen software con soporte de IA y servicios de inspección gestionados junto con equipos de capital.
Conclusiones Clave del Informe
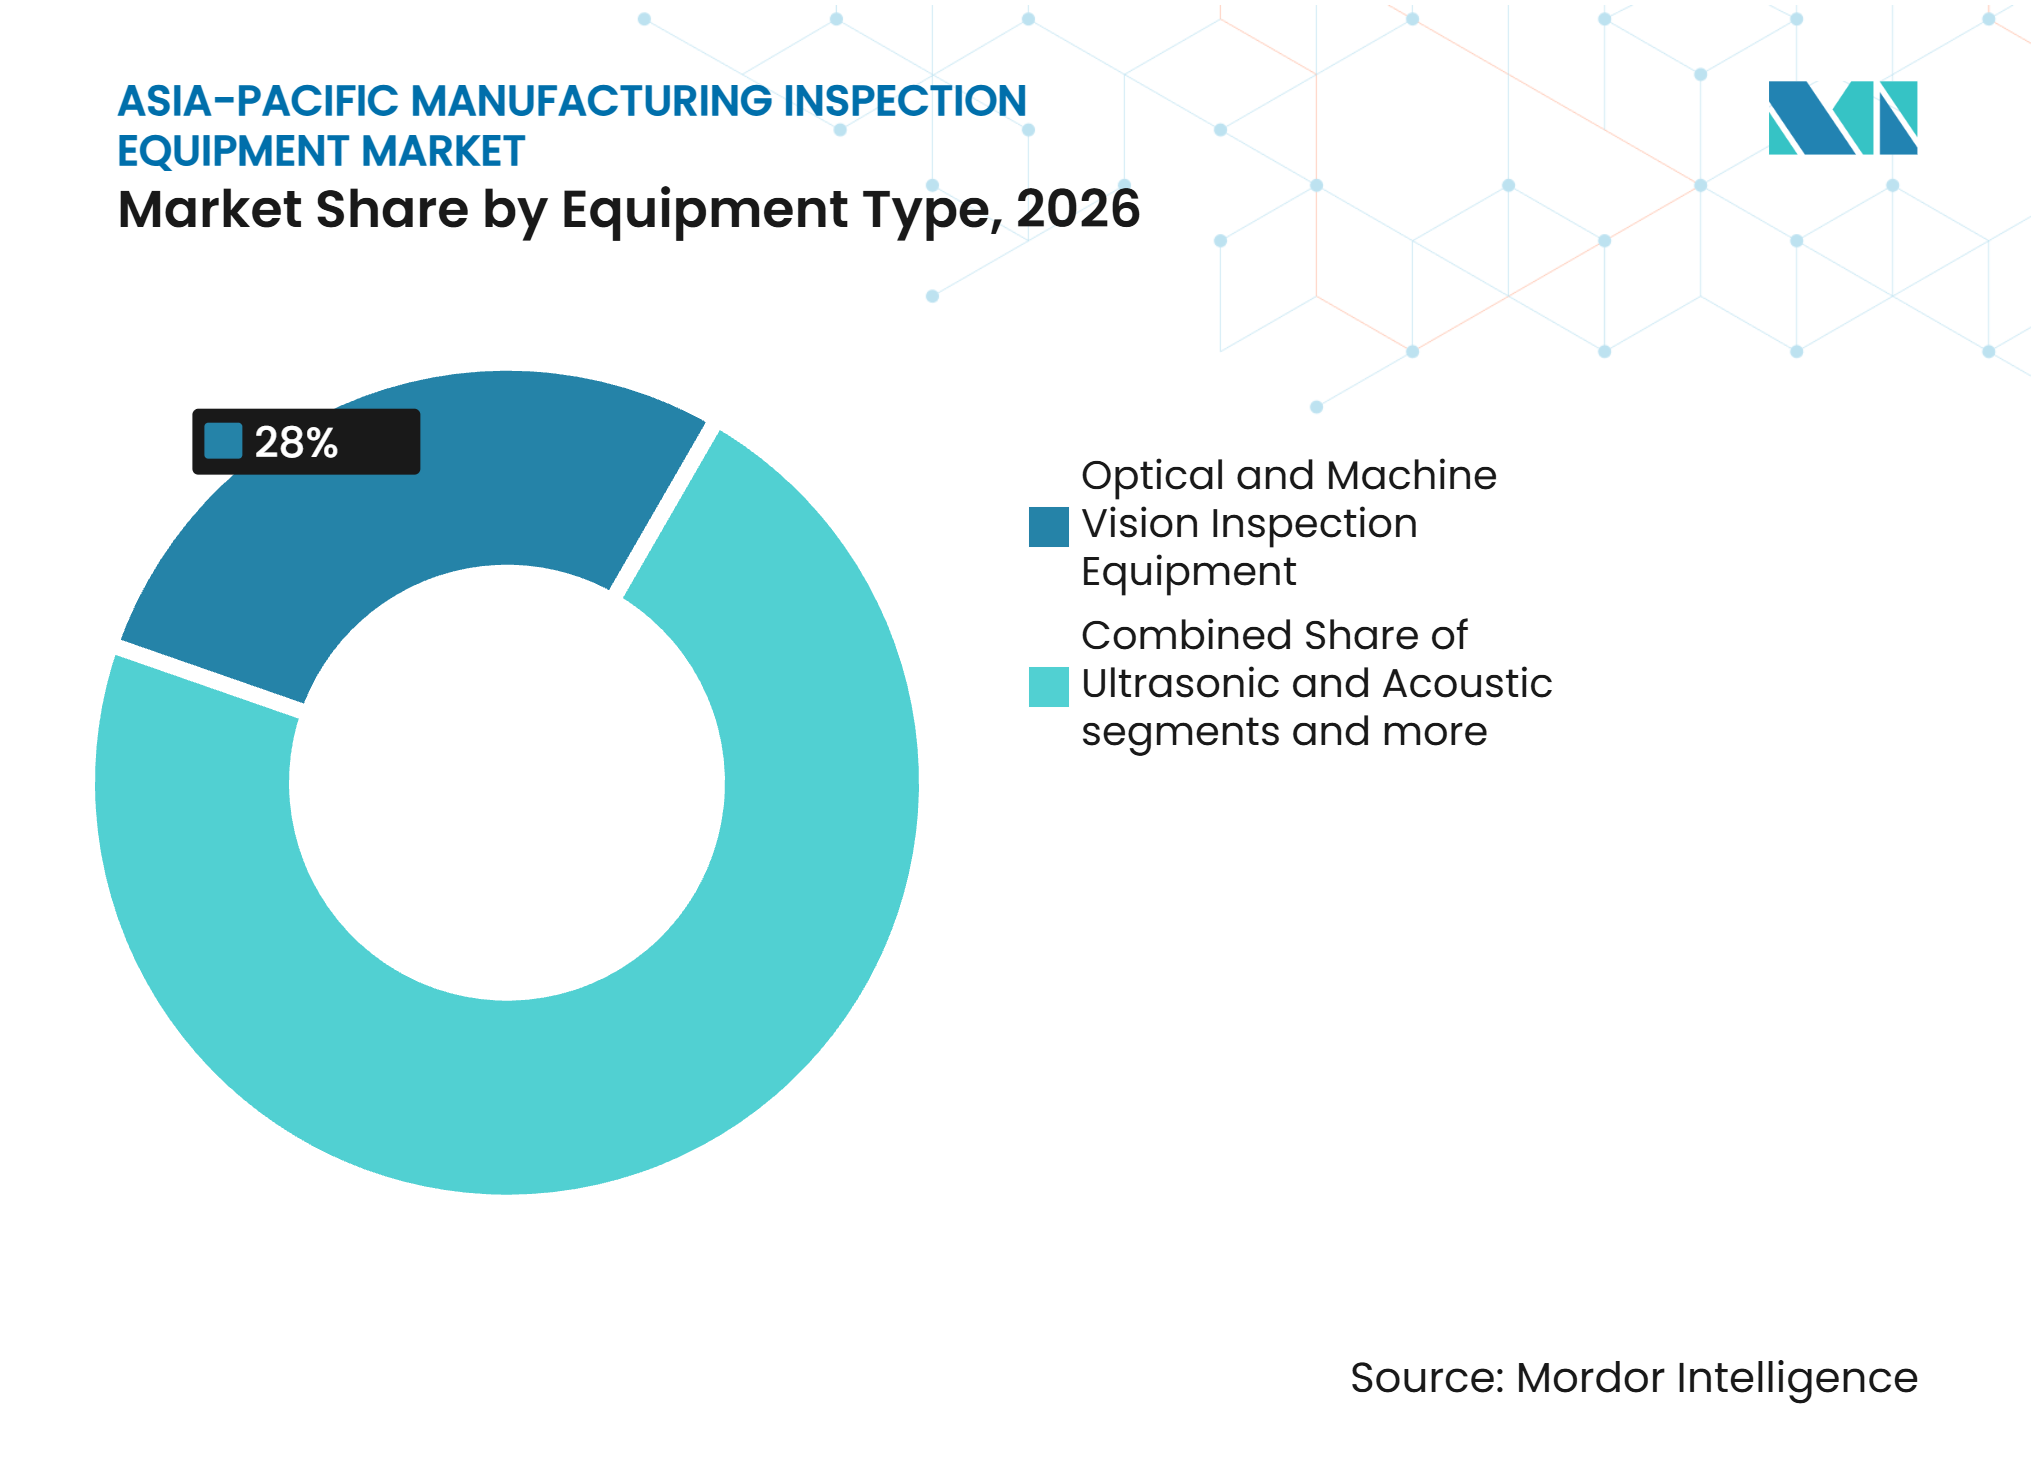
- Por tipo de equipo, los equipos de inspección óptica y de visión artificial representaron el 28% de la participación del mercado de equipos de inspección de manufactura en Asia-Pacífico en 2026, mientras que se prevé que los equipos de inspección especializada de semiconductores crezcan a una CAGR del 8,8% hasta 2032.
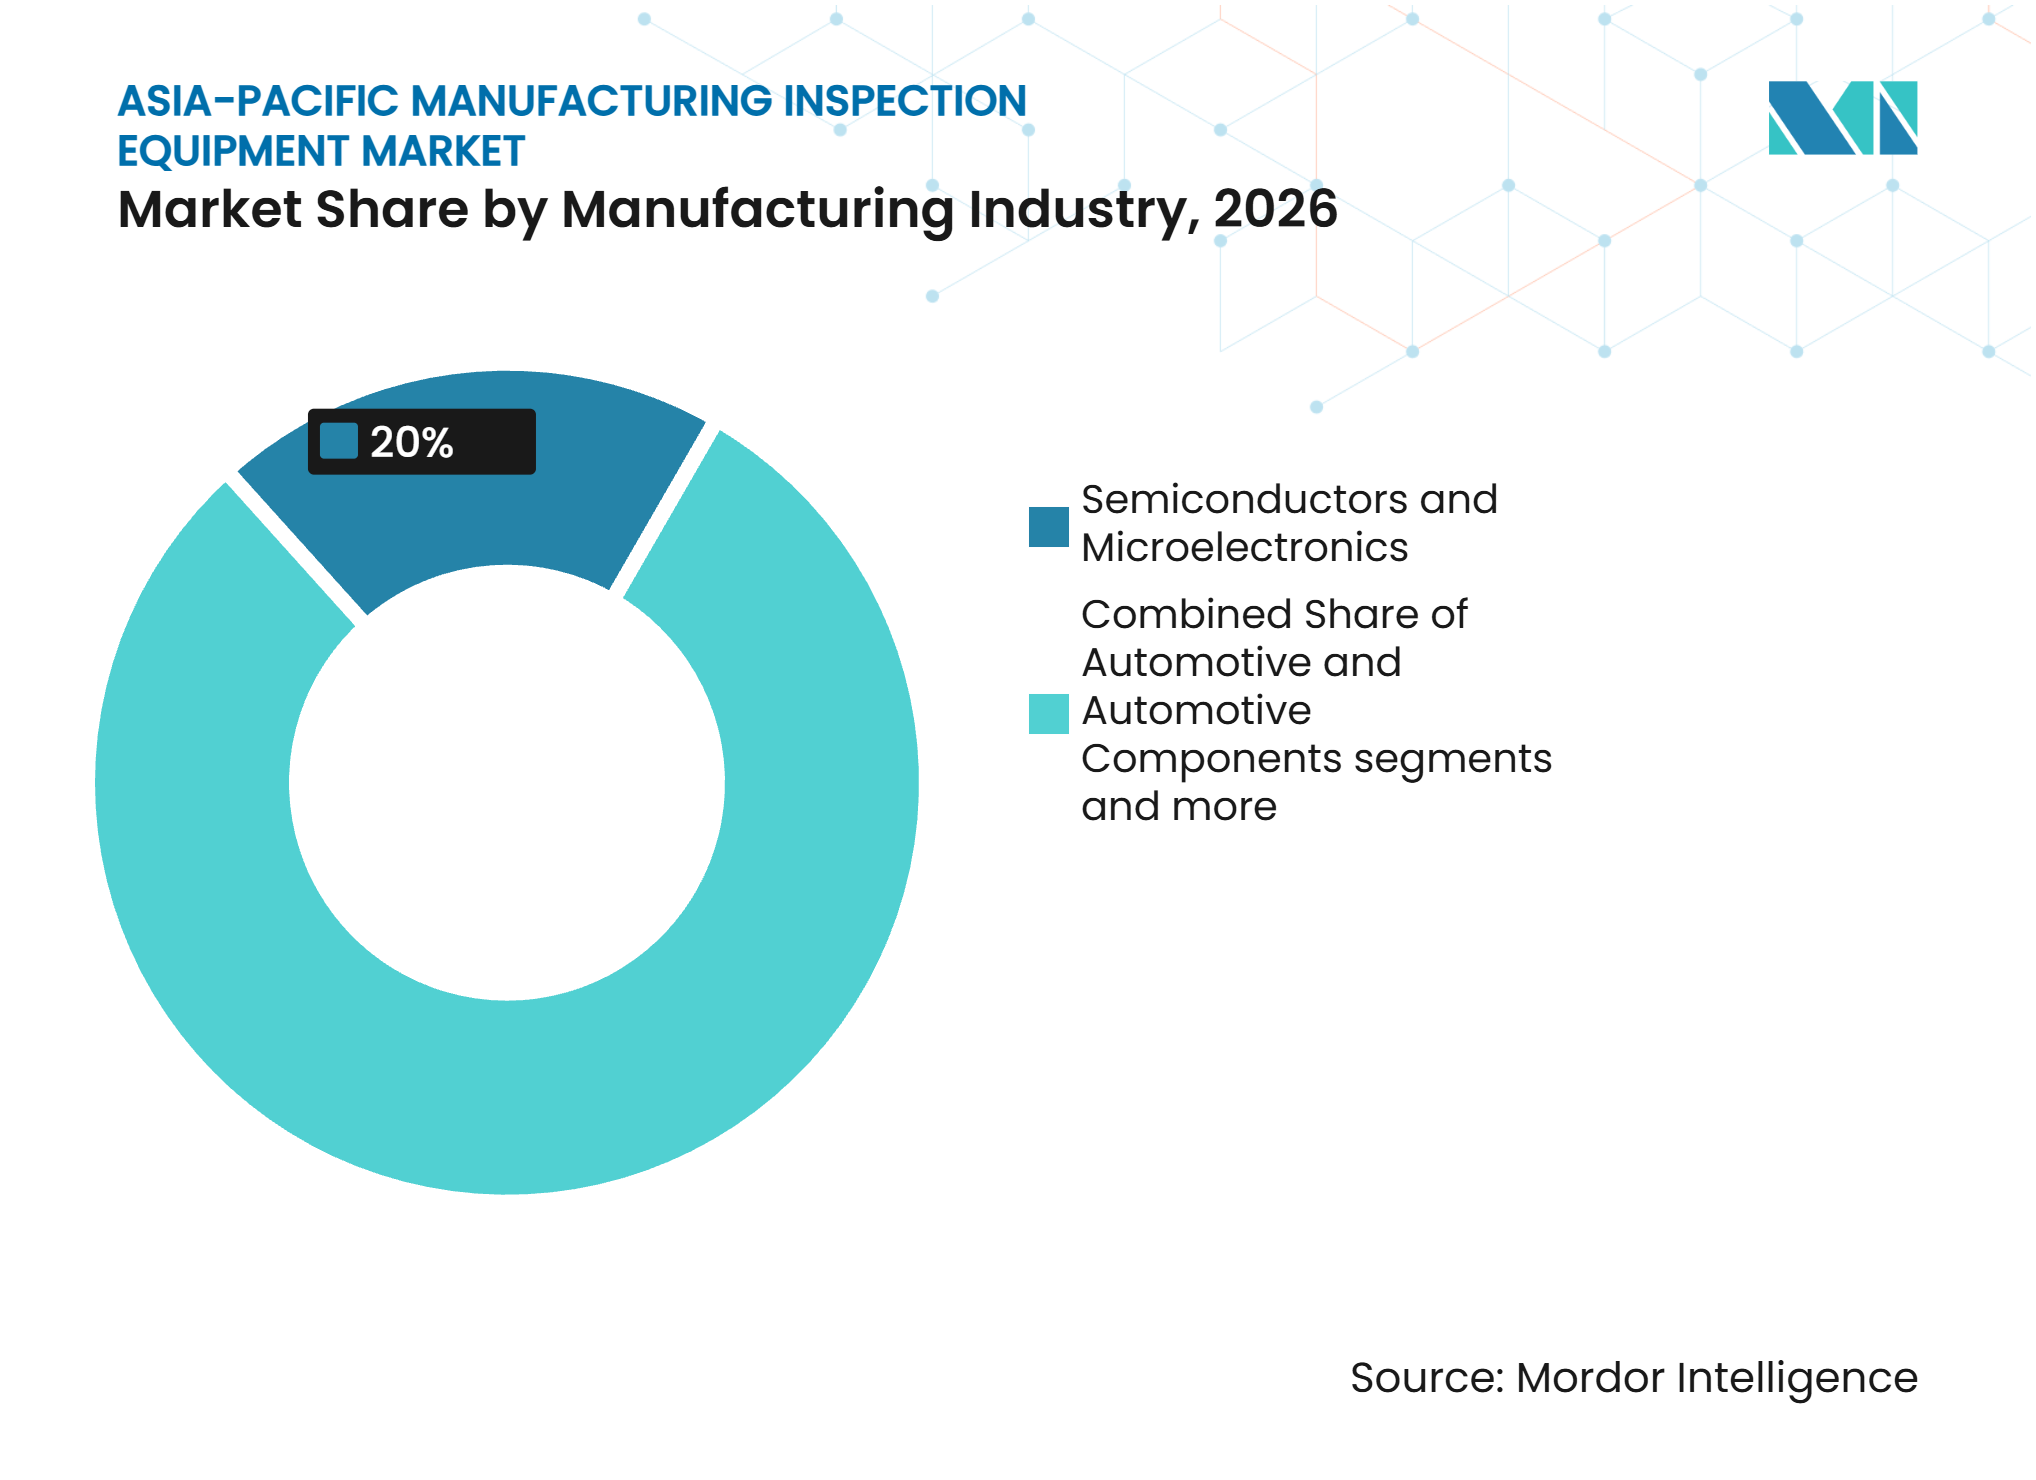
- Por industria manufacturera, los semiconductores y la microelectrónica representaron el 20% del tamaño del mercado de equipos de inspección de manufactura en Asia-Pacífico en 2026 y se prevé que se expandan a una CAGR del 9% hasta 2032.
- Por geografía, China representó el 40% de los ingresos regionales en 2026, mientras que se prevé que India crezca a una CAGR del 8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Semiconductores, Electrónica y Empaquetado Avanzado | +1.5% | China, Taiwán, Corea del Sur, Japón, con ganancias en Malasia y Singapur | Corto plazo (≤ 2 años) |
| Inversión en Fábricas Inteligentes y Automatización Industrial | +1.2% | Asia-Pacífico, liderado por China, India, Malasia, Singapur y Vietnam | Mediano plazo (2-4 años) |
| Requisitos más Estrictos de Calidad de Exportación, Seguridad del Producto y Trazabilidad | +0.9% | Asia-Pacífico, con ganancias tempranas en India y los clústeres manufactureros de la ASEAN | Mediano plazo (2-4 años) |
| Ampliación de la Manufactura de Baterías para VE, Energías Renovables y Electrónica de Potencia | +0.7% | China, Indonesia, India, Tailandia y Malasia | Mediano plazo (2-4 años) |
| Inspección en el Borde Habilitada por IA para la Producción sin Defectos | +0.6% | Asia-Pacífico, liderado por Taiwán, Corea del Sur y Japón, con adopción en la ASEAN | Largo plazo (≥ 4 años) |
| Localización de las Cadenas de Suministro de Inspección en China, India y el Sudeste Asiático | +0.4% | China, India, Vietnam, Malasia y Tailandia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Semiconductores, Electrónica y Empaquetado Avanzado
El gasto de capital en semiconductores está aumentando la demanda de sistemas de inspección de obleas, máscaras y empaquetado avanzado en todo el mercado de equipos de inspección de manufactura en Asia-Pacífico. Se espera que la inversión global en equipos de fabricación de extremo frontal alcance los 110 mil millones de USD en 2025, incluyendo 38 mil millones de USD en China, 21 mil millones de USD en Taiwán, 21,5 mil millones de USD en Corea del Sur y 14 mil millones de USD en Japón.[1] Se espera que la capacidad global de semiconductores alcance los 33,6 millones de obleas por mes en 2025, con un aumento del 16% en la capacidad por debajo de 7 nm. SEMI identificó 18 proyectos de construcción de fábricas planificados para comenzar en 2025, incluyendo 4 en Japón, 3 en China, 2 en Taiwán, 1 en Corea del Sur y 1 en el Sudeste Asiático. Los nodos de proceso más avanzados requieren más pasos de inspección en cada nivel de litografía, de modo que la demanda unitaria puede crecer más rápido que el número de fábricas. Los controles de exportación también están fomentando el desarrollo de equipos de inspección domésticos en China, creando niveles de suministro separados para sistemas avanzados y de gama media.
Inversión en Fábricas Inteligentes y Automatización Industrial
Los programas de manufactura inteligente crean una base de pedidos más estable para el mercado de equipos de inspección de manufactura en Asia-Pacífico porque la inspección es parte de la automatización de la calidad. Malasia tiene como objetivo establecer al menos 3.000 fábricas inteligentes para 2030 bajo el Nuevo Plan Maestro Industrial 2030.[2] La Misión Nacional de Manufactura de India tiene como objetivo que la contribución de la manufactura al PIB alcance el 25% para 2035 a través de clústeres industriales prioritarios y el desarrollo de bienes de capital.[3] Rockwell Automation informó que el 94% de los fabricantes encuestados en Asia-Pacífico habían invertido o planeaban invertir en IA y aprendizaje automático durante los próximos 5 años. El mismo estudio encontró que el 47% nombró el control de calidad como su principal caso de uso de IA. El financiamiento público y los planes de manufactura pueden reducir la volatilidad de compras que resultaría únicamente de los ciclos de gasto de capital privado.
Requisitos más Estrictos de Calidad de Exportación, Seguridad del Producto y Trazabilidad
Las normas de calidad y conformidad están aumentando la necesidad de equipos de prueba e inspección confiables en todo el mercado de equipos de inspección de manufactura en Asia-Pacífico. La APEC emitió orientaciones en enero de 2025 sobre gobernanza de normalización y evaluación de la conformidad para las economías miembro. Las orientaciones refuerzan las normas ISO/IEC 17025 e ISO/IEC 17020 como marcos de referencia para la certificación de exportaciones. El Acuerdo de Reconocimiento Mutuo de Equipos Eléctricos y Electrónicos de la APEC requiere pruebas acreditadas y vigilancia periódica de fábricas bajo la norma ISO/IEC 17067. Estos requisitos extienden los procedimientos de calidad a proveedores que no han utilizado inspección automatizada anteriormente. La certificación ISO 9001 y la acreditación ISO/IEC 17025 también respaldan la demanda recurrente de reemplazo y recalibración de instrumentos durante la calificación de proveedores y los trabajos de licencias de exportación.
Ampliación de la Manufactura de Baterías para VE, Energías Renovables y Electrónica de Potencia
La inversión en baterías para vehículos eléctricos está creando demanda especializada en el mercado de equipos de inspección de manufactura en Asia-Pacífico. CATL y sus socios iniciaron un proyecto integrado de baterías de 6 mil millones de USD en Indonesia en 2025, con una capacidad anual de primera fase de 6,9 GWh. El proyecto abarca el procesamiento de níquel, la producción de celdas de batería y el reciclaje, lo que ofrece a los proveedores de equipos de inspección varios puntos de producción que atender. Las instalaciones de baterías requieren imágenes de uniformidad de electrodos, pruebas de integridad de celdas y verificación dimensional que las plataformas convencionales de inspección óptica automatizada para electrónica no fueron diseñadas para proporcionar. El crecimiento de los formatos de celdas cilíndricas, prismáticas y de bolsa también requiere diferentes configuraciones de inspección. Estos requisitos están orientando el desarrollo de equipos hacia sistemas específicos para baterías y creando una nueva base de clientes más allá de las líneas de producción de electrónica heredadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Costo Total de Propiedad | -0.8% | Asia-Pacífico, especialmente los fabricantes más pequeños en India, Vietnam, Indonesia y Tailandia | Corto plazo (≤ 2 años) |
| Escasez de Especialistas Certificados en Inspección y Automatización | -0.5% | Asia-Pacífico, especialmente Vietnam, Tailandia y la base electrónica de India | Mediano plazo (2-4 años) |
| Fricción de Integración con Líneas de Producción Heredadas | -0.4% | Fábricas de reconversión en China y parques industriales de la ASEAN | Mediano plazo (2-4 años) |
| Restricciones de Residencia de Datos, Ciberseguridad y Conectividad Transfronteriza | -0.3% | China, India, Vietnam, Indonesia y la ASEAN | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Costo Total de Propiedad
Los sistemas de inspección avanzados siguen siendo difíciles de adquirir para los fabricantes más pequeños en la ASEAN e India. El precio de compra es solo una parte del costo, ya que las licencias de software, la recalibración, los consumibles y el tiempo de inactividad se suman al compromiso del ciclo de vida. Estos costos pueden retrasar la aprobación de la dirección cuando una instalación tiene capital de trabajo limitado o acceso limitado a financiamiento. La restricción es más visible entre los fabricantes que están pasando de controles de calidad manuales a su primera plataforma automatizada. Las necesidades de integración pueden aumentar aún más el presupuesto inicial cuando un sistema debe conectarse con líneas de producción más antiguas. El mercado de equipos de inspección de manufactura en Asia-Pacífico tiene, por tanto, espacio para sistemas modulares y modelos de financiamiento que reduzcan la carga del pago inicial.
Escasez de Especialistas Certificados en Inspección y Automatización
La escasez de trabajadores calificados puede ralentizar la instalación de equipos y limitar su uso tras la implementación. La Organización Internacional del Trabajo informó que el 68% de los empleadores en el sector automotriz de Tailandia citaron la escasez de candidatos calificados como un obstáculo importante de contratación en 2025. Se espera que la transición hacia los vehículos eléctricos requiera más de 53.000 puestos especializados en Tailandia. Una encuesta de la OIT y la VCCI encontró que cerca del 60% de los encuestados en Vietnam consideraban la escasez de trabajadores calificados como un desafío moderado o grave. Rockwell Automation encontró que el 41% de los fabricantes de Asia-Pacífico estaban utilizando IA y automatización para abordar las brechas de habilidades. Los proveedores que ofrecen generación de recetas sin código y revisión autónoma de defectos pueden hacer que los sistemas sean más fáciles de usar en instalaciones con escasez de talento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
La Visión Óptica Mantiene la Mayor Participación Mientras las Plataformas de Semiconductores Crecen más RápidoLos equipos de inspección óptica y de visión artificial representaron el 28% de los ingresos regionales en 2026. El equipo sirve al ensamblaje de PCB electrónicos, la producción de carrocerías automotrices, el etiquetado de alimentos y bebidas, y el empaquetado en blíster farmacéutico. Su menor costo unitario y amplia aplicabilidad respaldan su posición como la primera compra de inspección automatizada más común para los fabricantes medianos. KEYENCE reportó un crecimiento de ventas interanual del 13,5% en Asia durante el segundo trimestre del ejercicio fiscal 2025. Cognex añadió 9.000 cuentas de clientes en 2025, 3 veces su tasa de 2024.
Los equipos de inspección especializada de semiconductores tienen el crecimiento previsto más rápido con una CAGR del 8,8% hasta 2032, lo que convierte su tamaño en el mercado de equipos de inspección de manufactura en Asia-Pacífico en la categoría de equipos de expansión más rápida. La lógica por debajo de 2 nm, el apilamiento de memoria de alto ancho de banda, los chiplets y el enlace híbrido aumentan la necesidad de control de procesos. El hardware de control de procesos generalmente representa entre el 10% y el 15% de los presupuestos de equipos de fabricación, y su importancia aumenta a medida que se reducen los límites de defectos. Onto Innovation lanzó su plataforma de metrología OCD Atlas G6 para lógica de compuerta envolvente y control de memoria de alto ancho de banda en septiembre de 2025. Lasertec lanzó el sistema ACTIS A200HiT en octubre de 2025 para la inspección actínica de máscaras con patrón EUV con soporte de película protectora de nanotubos de carbono.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria Manufacturera:
Los Semiconductores Combinan la Mayor Participación con el Crecimiento más RápidoLos semiconductores y la microelectrónica representaron el 20% de la participación del mercado de equipos de inspección de manufactura en Asia-Pacífico en 2026. El sector vertical también tiene la CAGR prevista más alta del 9% hasta 2032 porque la producción avanzada de chips necesita inspección en muchas etapas. KLA reportó 12,16 mil millones de USD en ingresos para el año fiscal finalizado en junio de 2025. China, Taiwán, Corea y Japón representaron el 81% de las ventas de la empresa durante ese año. Applied Materials reportó ingresos del ejercicio fiscal 2025 de 20,8 mil millones de USD en sistemas de semiconductores, con Taiwán, China y Corea del Sur contribuyendo el 74% de los ingresos totales.
Los componentes automotrices y de automoción son el segundo sector vertical consumidor más grande en la industria de equipos de inspección de manufactura en Asia-Pacífico. Los requisitos de producción de precisión de Japón, la transición hacia los vehículos eléctricos de Corea del Sur y las cadenas de suministro domésticas de China respaldan la demanda de medición por coordenadas, calibración dimensional y ensayos no destructivos. Baterías y Almacenamiento de Energía es el sector vertical no relacionado con semiconductores de más rápido crecimiento porque los formatos y las químicas de las celdas requieren configuraciones de inspección distintas. Los Productos Alimentarios y de Bebidas y los Productos Farmacéuticos respaldan la visión artificial y la detección de contaminación en Japón, Australia y la ASEAN. Los Equipos Aeroespaciales, de Defensa y Otros Equipos de Transporte respaldan las pruebas de tomografía computarizada y ultrasonido de alta gama en Japón, Corea del Sur y Australia. Los Dispositivos Médicos y Productos de Atención Médica añaden demanda en India y la ASEAN, donde la verificación está alineada con los requisitos de la norma ISO 13485.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China representó el 40% de la participación del mercado de equipos de inspección de manufactura en Asia-Pacífico en 2026. Su posición refleja la densa producción de electrónica, automoción, maquinaria industrial y bienes de consumo. Se espera que la inversión de China en equipos de fabricación de semiconductores alcance los 38 mil millones de USD en 2025. Las restricciones a las exportaciones están reconfigurando el acceso de los proveedores, mientras que los proveedores domésticos están expandiéndose en plataformas de inspección de gama media. Japón sigue siendo un importante centro de demanda a través de los estándares de calidad automotriz, el empaquetado avanzado de semiconductores y la manufactura de defensa. SEMI contabilizó 4 nuevos inicios de construcción de fábricas en Japón durante 2025.
Corea del Sur invirtió 21,5 mil millones de USD en equipos de semiconductores durante 2025, impulsado por la demanda de memoria para servidores de IA. Taiwán destinó 21 mil millones de USD a equipos de semiconductores, apoyando la lógica avanzada, la calificación de máscaras EUV y la metrología de empaquetado. India tiene la tasa de crecimiento geográfico más alta con una CAGR del 8% hasta 2032. Los incentivos electrónicos, los proyectos OSAT de semiconductores y la capacidad de exportación farmacéutica respaldan su tamaño en el mercado de equipos de inspección de manufactura en Asia-Pacífico. El Gobierno de India tiene como objetivo que la participación de la manufactura en el VAB aumente del 14% en 2025 al 21% para 2032. India registró 165,1 mil millones de USD en compromisos de inversión manufacturera en 2024, pero esta cifra no se utiliza como medida de demanda del año en curso.
La ASEAN está ganando demanda a medida que los fabricantes diversifican sus ubicaciones de producción. El Informe de Inversiones de la ASEAN registró 20 mil millones de USD en inversión extranjera directa en proyectos de manufactura de economía digital y 13 mil millones de USD en inversión en zonas económicas especiales durante 2025. Malasia es importante porque alberga operaciones de back-end de semiconductores y apoya el financiamiento de fábricas inteligentes. Vietnam está añadiendo capacidad de ensamblaje SMT y electrónico, creando oportunidades iniciales de instalación de inspección óptica automatizada y de pasta de soldadura. Australia y el Resto de Asia-Pacífico representan una participación menor y estable respaldada por el control de calidad alimentaria, la inspección de equipos mineros y la producción farmacéutica. En todas estas geografías, el mercado de equipos de inspección de manufactura en Asia-Pacífico se beneficia de nuevas líneas que necesitan sistemas de calidad desde el principio.
Panorama Competitivo
Concentración del Mercado
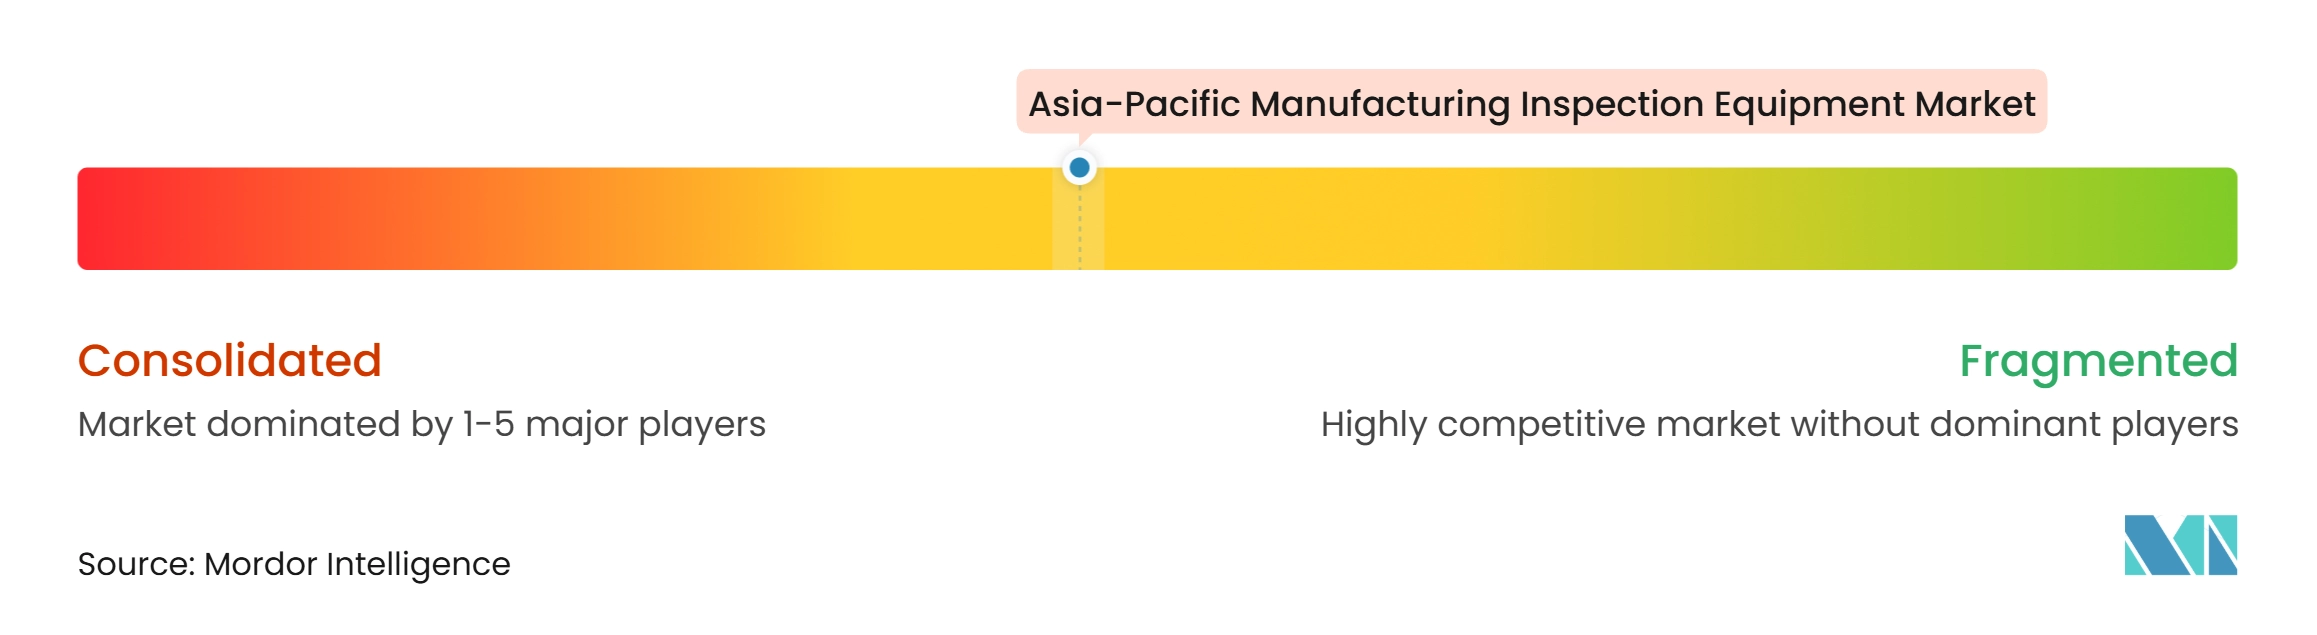
El mercado de equipos de inspección de manufactura en Asia-Pacífico exhibe un nivel medio de concentración de mercado. KLA Corporation y Applied Materials lideran en la inspección de obleas y empaquetado avanzado para nodos líderes. Lasertec, Onto Innovation y Camtek tienen posiciones en inspección de máscaras, metrología de dimensiones críticas ópticas y verificación de integración heterogénea. KLA reportó que los ingresos internacionales representaron el 89% de las ventas totales en el ejercicio fiscal 2025. Hexagon y Carl Zeiss compiten en metrología dimensional de alta gama, mientras que Mitutoyo y Renishaw operan en los niveles estándar y de alta precisión.
Hexagon lanzó la máquina de medición por coordenadas MAESTRO en mayo de 2025 con una arquitectura digital primero, un sistema de sensor de cable único, conectividad Nexus nativa en la nube y programación sin código. El producto aborda la escasez de especialistas en medición capacitados. ViTrox y Koh Young están fortaleciendo sus ofertas de inspección óptica automatizada, inspección de pasta de soldadura e inspección automatizada por rayos X con generación de recetas de IA sin código y revisión autónoma de defectos. OMRON, SAKI y Test Research compiten a través de la conectividad de equipos y la integración en fábricas inteligentes, además de la capacidad del hardware. Estas estrategias son importantes porque los compradores quieren sistemas que puedan operar con menos personal especializado. El mercado de equipos de inspección de manufactura en Asia-Pacífico se está moviendo, por tanto, hacia ofertas de equipos más software, servicios e integración de líneas.
Los proveedores nativos de IA también están ofreciendo inspección gestionada y acuerdos basados en resultados que reducen la barrera de adopción inicial para los fabricantes más pequeños. Este enfoque puede cambiar el modelo de ingresos para los fabricantes de equipos originales convencionales que dependen principalmente de las ventas de equipos. Las áreas con oportunidades restantes incluyen plataformas modulares asequibles, modelos de IA localizados para clases de defectos con pocos datos, inspección de reciclaje de baterías e interoperabilidad de datos de calidad entre fábricas. Estas oportunidades coexisten con una alta intensidad de proveedores en lugar de una base de proveedores dominante única. El mercado de equipos de inspección de manufactura en Asia-Pacífico tiene una estructura competitiva donde el liderazgo varía según la tecnología y los requisitos de la fábrica. Esta estructura apoya a los competidores regionales en aplicaciones estandarizadas de inspección óptica automatizada, mientras que los niveles avanzados de semiconductores permanecen concentrados.
Líderes de la Industria de Equipos de Inspección de Manufactura en Asia-Pacífico
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE CORPORATION
-
Cognex Corporation
-
Mitutoyo Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Inspección de Manufactura en Asia-Pacífico Empresas cubiertas en este informe
- Hexagon AB
- Carl Zeiss AG
- KEYENCE CORPORATION
- Cognex Corporation
- Mitutoyo Corporation
- Nikon Corporation
- AMETEK, Inc.
- Renishaw plc
- Evident Corporation
- Baker Hughes Company, Waygate Technologies
- KLA Corporation
- Applied Materials, Inc.
- Lasertec Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- OMRON Corporation
- Koh Young Technology, Inc.
- SAKI CORPORATION
- Test Research, Inc.
- Viscom SE
- ViTrox Corporation Berhad
Desarrollos recientes de la industria en Mercado de Equipos de Inspección de Manufactura en Asia-Pacífico
- Agosto de 2026: ViTrox anunció tecnologías de inspección impulsadas por IA para Productronica India 2026, incluyendo su sistema de inspección automatizada por rayos X 3D QX1 HR y HS para aplicaciones avanzadas de semiconductores. El desarrollo aborda los requisitos de inspección para empaquetado de alta densidad, protuberancias C4 y otros componentes complejos.
- Mayo de 2026: Nidec Advance Technology lanzó su serie AURCA, una solución de inspección y medición basada en IA para semiconductores y sustratos impresos. El sistema combina detección de defectos basada en IA, inspección óptica a todo color y retroalimentación analítica para apoyar la mejora del rendimiento y la identificación temprana de defectos de producción.
- Diciembre de 2025: Lasertec Corporation lanzó los sistemas de inspección y revisión de blancos de máscara de la Serie MAGICS M9750 y M9751, ampliando su cartera de inspección actínica para abordar la calificación de máscaras EUV en nodos por debajo de 2 nm y fortaleciendo su posición en la inspección actínica de máscaras para las principales fundiciones de Asia-Pacífico.
Alcance del Informe del Mercado de Equipos de Inspección de Manufactura en Asia-Pacífico
El Informe del Mercado de Equipos de Inspección de Manufactura en Asia-Pacífico está segmentado por Tipo de Equipo (Equipos de Inspección Óptica y de Visión Artificial, Equipos de Inspección Dimensional y Geométrica, y más), por Industria Manufacturera (Semiconductores y Microelectrónica, Productos Alimentarios y de Bebidas, y más), y por Geografía (China, Japón, India, Corea del Sur, y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Equipos de Inspección Óptica y de Visión Artificial |
| Equipos de Inspección Dimensional y Geométrica |
| Equipos de Inspección Radiográfica y de Tomografía Computarizada |
| Equipos de Inspección Ultrasónica y Acústica |
| Equipos de Inspección Electromagnética y Magnética |
| Equipos de Inspección Térmica e Infrarroja |
| Equipos de Inspección Especializada de Semiconductores |
| Equipos de Inspección de Identificación y Composición de Materiales |
| Equipos de Inspección de Fugas e Integridad de Sellado |
| Equipos de Inspección de Contaminación de Productos y Conformidad Física |
| Otros Equipos de Inspección de Manufactura Especializados |
| Automoción y Componentes Automotrices |
| Equipos Aeroespaciales, de Defensa y Otros Equipos de Transporte |
| Semiconductores y Microelectrónica |
| Otros Equipos Electrónicos y Eléctricos |
| Baterías y Productos de Almacenamiento de Energía |
| Maquinaria Industrial, Productos Metálicos y Fabricación |
| Productos Químicos, Plásticos y Materiales Industriales |
| Productos Alimentarios y de Bebidas |
| Productos Farmacéuticos y Biofarmacéuticos |
| Dispositivos Médicos y Productos de Atención Médica |
| Textiles, Prendas de Vestir, Calzado y Accesorios |
| Muebles, Artículos para el Hogar, Juguetes y Otros Productos de Consumo |
| Materiales de Construcción y Productos para la Construcción |
| Embalaje, Papel y Productos Impresos |
| Otros Productos Manufacturados |
| China |
| Japón |
| India |
| Corea del Sur |
| Taiwán |
| Australia |
| ASEAN (Indonesia, Vietnam, Tailandia, Singapur, Malasia, Filipinas, etc.) |
| Resto de Asia-Pacífico |
| Por Tipo de Equipo | Equipos de Inspección Óptica y de Visión Artificial |
| Equipos de Inspección Dimensional y Geométrica | |
| Equipos de Inspección Radiográfica y de Tomografía Computarizada | |
| Equipos de Inspección Ultrasónica y Acústica | |
| Equipos de Inspección Electromagnética y Magnética | |
| Equipos de Inspección Térmica e Infrarroja | |
| Equipos de Inspección Especializada de Semiconductores | |
| Equipos de Inspección de Identificación y Composición de Materiales | |
| Equipos de Inspección de Fugas e Integridad de Sellado | |
| Equipos de Inspección de Contaminación de Productos y Conformidad Física | |
| Otros Equipos de Inspección de Manufactura Especializados | |
| Por Industria Manufacturera | Automoción y Componentes Automotrices |
| Equipos Aeroespaciales, de Defensa y Otros Equipos de Transporte | |
| Semiconductores y Microelectrónica | |
| Otros Equipos Electrónicos y Eléctricos | |
| Baterías y Productos de Almacenamiento de Energía | |
| Maquinaria Industrial, Productos Metálicos y Fabricación | |
| Productos Químicos, Plásticos y Materiales Industriales | |
| Productos Alimentarios y de Bebidas | |
| Productos Farmacéuticos y Biofarmacéuticos | |
| Dispositivos Médicos y Productos de Atención Médica | |
| Textiles, Prendas de Vestir, Calzado y Accesorios | |
| Muebles, Artículos para el Hogar, Juguetes y Otros Productos de Consumo | |
| Materiales de Construcción y Productos para la Construcción | |
| Embalaje, Papel y Productos Impresos | |
| Otros Productos Manufacturados | |
| Por Geografía | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| ASEAN (Indonesia, Vietnam, Tailandia, Singapur, Malasia, Filipinas, etc.) | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los equipos de inspección de manufactura en Asia-Pacífico?
Se prevé que el sector crezca a una CAGR del 5,39% de 2027 a 2032, alcanzando los 33,26 mil millones de USD para 2032.
¿Qué categoría de equipos lidera los ingresos en Asia-Pacífico?
Los equipos de inspección óptica y de visión artificial lideran con una participación del 28% en 2026 porque sirven a muchas aplicaciones de fábrica.
¿Qué categoría de equipos está creciendo más rápido?
Se prevé que los equipos de inspección especializada de semiconductores se expandan a una CAGR del 8,8% hasta 2032 a medida que los diseños de chips requieren un control de procesos más estricto.
¿Qué sector vertical manufacturero tiene la tasa de crecimiento más alta?
Se prevé que los semiconductores y la microelectrónica crezcan a una CAGR del 9% hasta 2032 y representaron una participación del 20% en 2026.
¿Qué país de Asia-Pacífico tiene la mayor participación de demanda?
China representa una participación del 40% en 2026, respaldada por su gran base de electrónica, semiconductores, automoción y maquinaria.
¿Por qué India se está convirtiendo en un destino importante para los proveedores de equipos de inspección?
Se prevé que India crezca a una CAGR del 8% hasta 2032, respaldada por incentivos electrónicos, proyectos de semiconductores y producción farmacéutica.