
Marktgröße und Marktanteil für Fertigungsprüfgeräte im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 24.29 Milliarden US-Dollar |
| Marktgröße (2027) | 25.58 Milliarden US-Dollar |
| Marktgröße (2032) | 33.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.39 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fertigungsprüfgeräte im asiatisch-pazifischen Raum von Mordor Intelligence
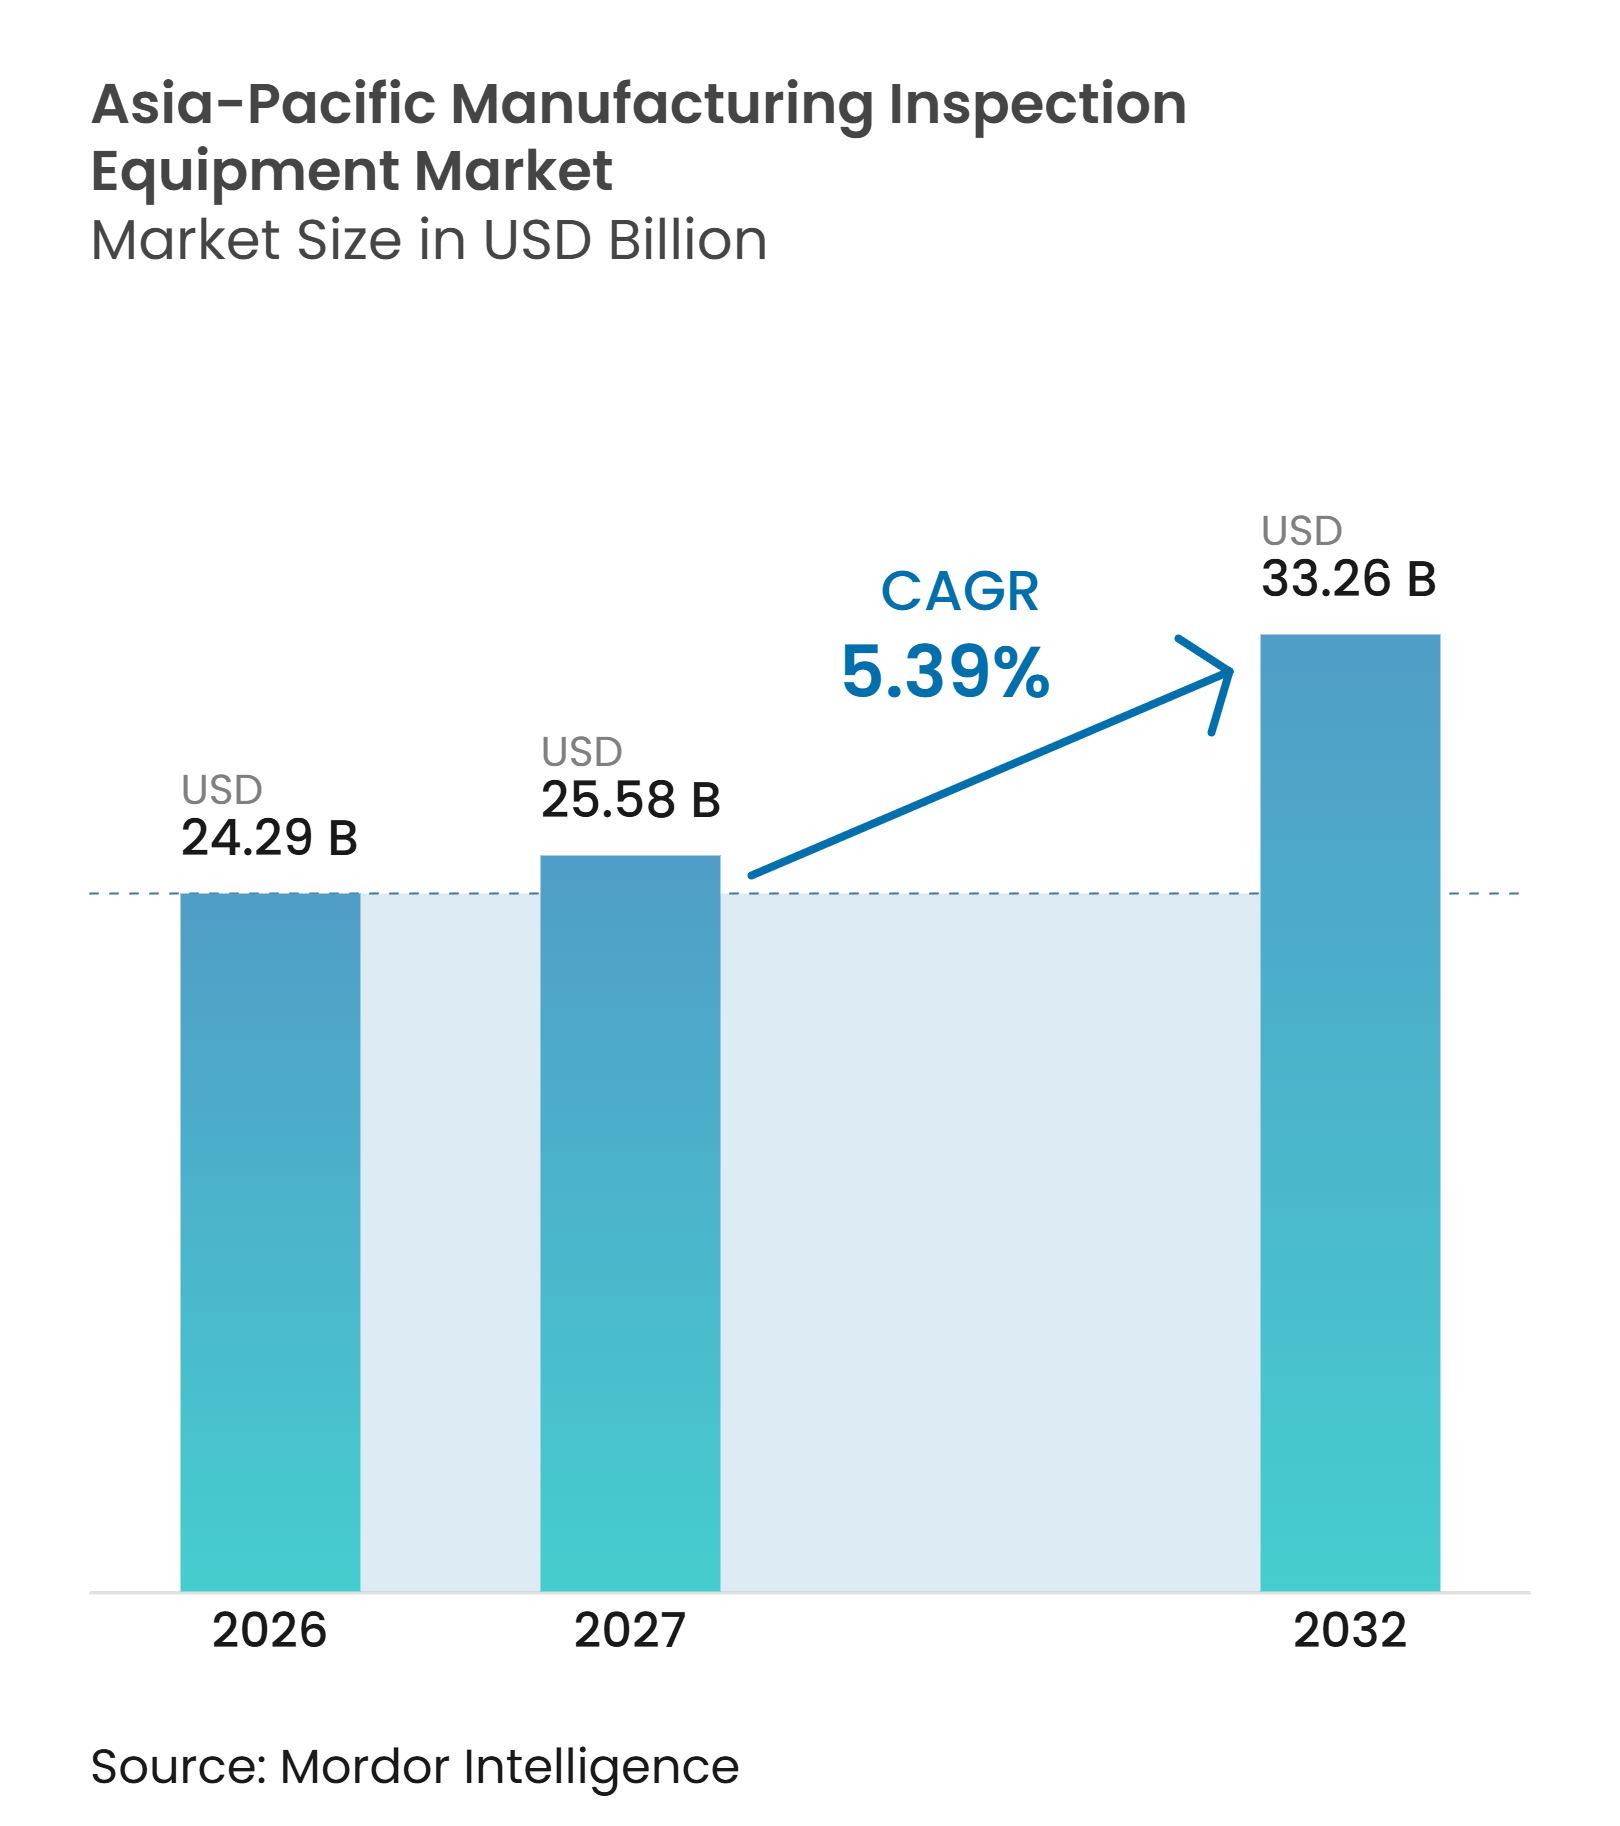
Die Marktgröße für Fertigungsprüfgeräte im asiatisch-pazifischen Raum wird für 2026 auf 24,29 Milliarden USD, für 2027 auf 25,58 Milliarden USD prognostiziert und soll bis 2032 33,26 Milliarden USD erreichen, mit einem CAGR von 5,39 % von 2027 bis 2032.
Die Investitionsausgaben in der Halbleiterfertigung sind die zentrale Nachfragevariable, da geplante Kapazitätserweiterungen Prüfungen auf Wafer-, Masken-, Verpackungs- und Endproduktionsstufen erfordern. Programme zur intelligenten Fertigung unterstützen ebenfalls die Geräteanforderungen, da Fabriken eine automatisierte Qualitätskontrolle benötigen, wenn Produktionslinien stärker vernetzt werden. Batterieanlagen und Leistungselektronikeinrichtungen schaffen zusätzliche Nachfrage nach Zellintegritätsprüfung, Beschichtungsinspektion und dimensionaler Verifikation. Exportkontrollen, Nachfragezyklen in der Elektronikindustrie, Währungsschwankungen und eine ungleichmäßige Akzeptanz bei kleineren Herstellern können den Kaufzeitpunkt beeinflussen, beseitigen jedoch nicht den grundlegenden Bedarf an höherer Produktionsqualität. Der Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum verändert sich auch dadurch, dass Anbieter KI-gestützte Software und verwaltete Inspektionsdienstleistungen neben Investitionsgütern anbieten.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielt optische Prüfgeräte und Bildverarbeitungsprüfgeräte im Jahr 2026 einen Marktanteil von 28 % am Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum, während spezialisierte Halbleiterprüfgeräte bis 2032 voraussichtlich mit einem CAGR von 8,8 % wachsen werden.
- Nach Fertigungsindustrie hielten Halbleiter und Mikroelektronik im Jahr 2026 einen Anteil von 20 % an der Marktgröße für Fertigungsprüfgeräte im asiatisch-pazifischen Raum und werden voraussichtlich bis 2032 mit einem CAGR von 9 % wachsen.
- Nach Geografie entfiel auf China im Jahr 2026 ein Anteil von 40 % am regionalen Umsatz, während Indien bis 2032 voraussichtlich mit einem CAGR von 8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Kapazitäten für Halbleiter, Elektronik und fortschrittliche Verpackung | +1.5% | China, Taiwan, Südkorea, Japan, mit Zuwächsen in Malaysia und Singapur | Kurzfristig (≤ 2 Jahre) |
| Investitionen in intelligente Fabriken und industrielle Automatisierung | +1.2% | Asiatisch-pazifischer Raum, angeführt von China, Indien, Malaysia, Singapur und Vietnam | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an Exportqualität, Produktsicherheit und Rückverfolgbarkeit | +0.9% | Asiatisch-pazifischer Raum, mit frühen Zuwächsen in Indien und ASEAN-Fertigungsclustern | Mittelfristig (2–4 Jahre) |
| Hochskalierung der Fertigung von EV-Batterien, erneuerbaren Energien und Leistungselektronik | +0.7% | China, Indonesien, Indien, Thailand und Malaysia | Mittelfristig (2–4 Jahre) |
| KI-gestützte Edge-Inspektion für die Nullfehlerproduktion | +0.6% | Asiatisch-pazifischer Raum, angeführt von Taiwan, Südkorea und Japan, mit ASEAN-Akzeptanz | Langfristig (≥ 4 Jahre) |
| Lokalisierung von Inspektionslieferketten in China, Indien und Südostasien | +0.4% | China, Indien, Vietnam, Malaysia und Thailand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Kapazitäten für Halbleiter, Elektronik und fortschrittliche Verpackung
Die Investitionsausgaben im Halbleiterbereich steigern die Nachfrage nach Wafer-, Masken- und fortschrittlichen Verpackungsprüfsystemen im Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum. Die globalen Investitionen in Front-End-Fab-Ausrüstung werden 2025 voraussichtlich 110 Milliarden USD erreichen, darunter 38 Milliarden USD in China, 21 Milliarden USD in Taiwan, 21,5 Milliarden USD in Südkorea und 14 Milliarden USD in Japan.[1] Die globale Halbleiterkapazität wird 2025 voraussichtlich 33,6 Millionen Wafer pro Monat erreichen, wobei die Kapazität unter 7 nm um 16 % zunimmt. SEMI identifizierte 18 Fabrikbauprojekte, die 2025 beginnen sollen, darunter 4 in Japan, 3 in China, 2 in Taiwan, 1 in Südkorea und 1 in Südostasien. Fortschrittlichere Prozessknoten erfordern mehr Prüfschritte auf jeder Lithografieebene, sodass die Stückzahlnachfrage schneller steigen kann als die Anzahl der Fabriken. Exportkontrollen fördern auch die Entwicklung inländischer Prüfgeräte in China und schaffen separate Lieferstufen für fortschrittliche und mittlere Systeme.
Investitionen in intelligente Fabriken und industrielle Automatisierung
Programme zur intelligenten Fertigung schaffen eine stabilere Auftragsbasis für den Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum, da Inspektion Teil der Qualitätsautomatisierung ist. Malaysia strebt an, bis 2030 im Rahmen des Neuen Industriellen Masterplans 2030 mindestens 3.000 intelligente Fabriken zu errichten.[2] Indiens Nationale Mission zur Fertigung zielt darauf ab, den Beitrag der Fertigung zum BIP bis 2035 durch vorrangige Industriecluster und die Entwicklung von Investitionsgütern auf 25 % zu steigern.[3] Rockwell Automation berichtete, dass 94 % der befragten Hersteller im asiatisch-pazifischen Raum in den nächsten 5 Jahren in KI und maschinelles Lernen investiert hatten oder dies planten. Dieselbe Studie ergab, dass 47 % die Qualitätskontrolle als ihren primären KI-Anwendungsfall nannten. Öffentliche Finanzierung und Fertigungspläne können die Kaufvolatilität reduzieren, die allein aus privaten Investitionszyklen resultieren würde.
Strengere Anforderungen an Exportqualität, Produktsicherheit und Rückverfolgbarkeit
Qualitäts- und Konformitätsvorschriften erhöhen den Bedarf an zuverlässigen Prüf- und Inspektionsgeräten im Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum. APEC veröffentlichte im Januar 2025 Leitlinien zur Normung und Konformitätsbewertungssteuerung für Mitgliedswirtschaften. Die Leitlinien bekräftigen ISO/IEC 17025 und ISO/IEC 17020 als Basisrahmen für die Exportzertifizierung. Die APEC-Vereinbarung zur gegenseitigen Anerkennung von elektrischen und elektronischen Geräten erfordert akkreditierte Prüfungen und regelmäßige Fabriküberwachung gemäß ISO/IEC 17067. Diese Anforderungen erstrecken Qualitätsverfahren auf Lieferanten, die bisher keine automatisierte Inspektion eingesetzt haben. Die ISO-9001-Zertifizierung und die ISO/IEC-17025-Akkreditierung unterstützen auch die wiederkehrende Nachfrage nach Geräteerneuerung und Rekalibrierung bei der Lieferantenqualifizierung und der Exportlizenzarbeit.
Hochskalierung der Fertigung von EV-Batterien, erneuerbaren Energien und Leistungselektronik
EV-Batterieinvestitionen schaffen spezialisierte Nachfrage im Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum. CATL und seine Partner begannen 2025 in Indonesien ein integriertes Batterieprojekt im Wert von 6 Milliarden USD mit einer Jahreskapazität von 6,9 GWh in der ersten Phase. Das Projekt umfasst Nickelverarbeitung, Batteriezellenproduktion und Recycling, was Inspektionslieferanten mehrere Produktionspunkte bietet. Batterieanlagen erfordern Elektroden-Gleichmäßigkeitsbildgebung, Zellintegritätsprüfung und dimensionale Verifikation, für die herkömmliche AOI-Plattformen für Elektronik nicht ausgelegt waren. Das Wachstum von zylindrischen, prismatischen und Pouch-Zellformaten erfordert ebenfalls unterschiedliche Inspektionskonfigurationen. Diese Anforderungen verlagern die Geräteentwicklung hin zu batteriespezifischen Systemen und schaffen eine neue Kundenbasis jenseits der traditionellen Elektronikproduktionslinien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Gesamtbetriebskosten | -0.8% | Asiatisch-pazifischer Raum, insbesondere kleinere Hersteller in Indien, Vietnam, Indonesien und Thailand | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Inspektions- und Automatisierungsspezialisten | -0.5% | Asiatisch-pazifischer Raum, insbesondere Vietnam, Thailand und Indiens Elektroniksegment | Mittelfristig (2–4 Jahre) |
| Integrationsprobleme mit bestehenden Produktionslinien | -0.4% | Bestandsfabriken in China und ASEAN-Industriegebieten | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Datenspeicherung, Cybersicherheit und grenzüberschreitende Konnektivität | -0.3% | China, Indien, Vietnam, Indonesien und ASEAN | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Gesamtbetriebskosten
Fortschrittliche Inspektionssysteme sind für kleinere Hersteller in ASEAN und Indien nach wie vor schwer zu beschaffen. Der Kaufpreis ist nur ein Teil der Kosten, da Softwarelizenzen, Rekalibrierung, Verbrauchsmaterialien und Ausfallzeiten zur Lebenszyklusverpflichtung hinzukommen. Diese Kosten können die Managementgenehmigung verzögern, wenn eine Anlage über begrenztes Betriebskapital oder begrenzten Zugang zu Finanzierungen verfügt. Das Hemmnis ist am deutlichsten bei Herstellern sichtbar, die von manuellen Qualitätsprüfungen auf ihre erste automatisierte Plattform umsteigen. Integrationsanforderungen können das anfängliche Budget weiter erhöhen, wenn ein System mit älteren Produktionslinien verbunden werden muss. Der Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum bietet daher Raum für modulare Systeme und Finanzierungsmodelle, die die anfängliche Zahlungsbelastung reduzieren.
Mangel an zertifizierten Inspektions- und Automatisierungsspezialisten
Ein Mangel an qualifizierten Arbeitskräften kann die Geräteinstallation verlangsamen und die Nutzung nach der Inbetriebnahme einschränken. Die Internationale Arbeitsorganisation berichtete, dass 68 % der Arbeitgeber im Automobilsektor Thailands im Jahr 2025 einen Mangel an qualifizierten Bewerbern als ein wesentliches Einstellungshindernis nannten. Der EV-Übergang wird voraussichtlich mehr als 53.000 Fachpositionen in Thailand erfordern. Eine Umfrage der ILO und VCCI ergab, dass fast 60 % der Befragten in Vietnam den Fachkräftemangel als eine moderate oder schwerwiegende Herausforderung betrachteten. Rockwell Automation stellte fest, dass 41 % der Hersteller im asiatisch-pazifischen Raum KI und Automatisierung einsetzen, um Qualifikationslücken zu schließen. Anbieter, die No-Code-Rezeptgenerierung und autonome Fehlerprüfung anbieten, können Systeme in talentbeschränkten Einrichtungen einfacher nutzbar machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
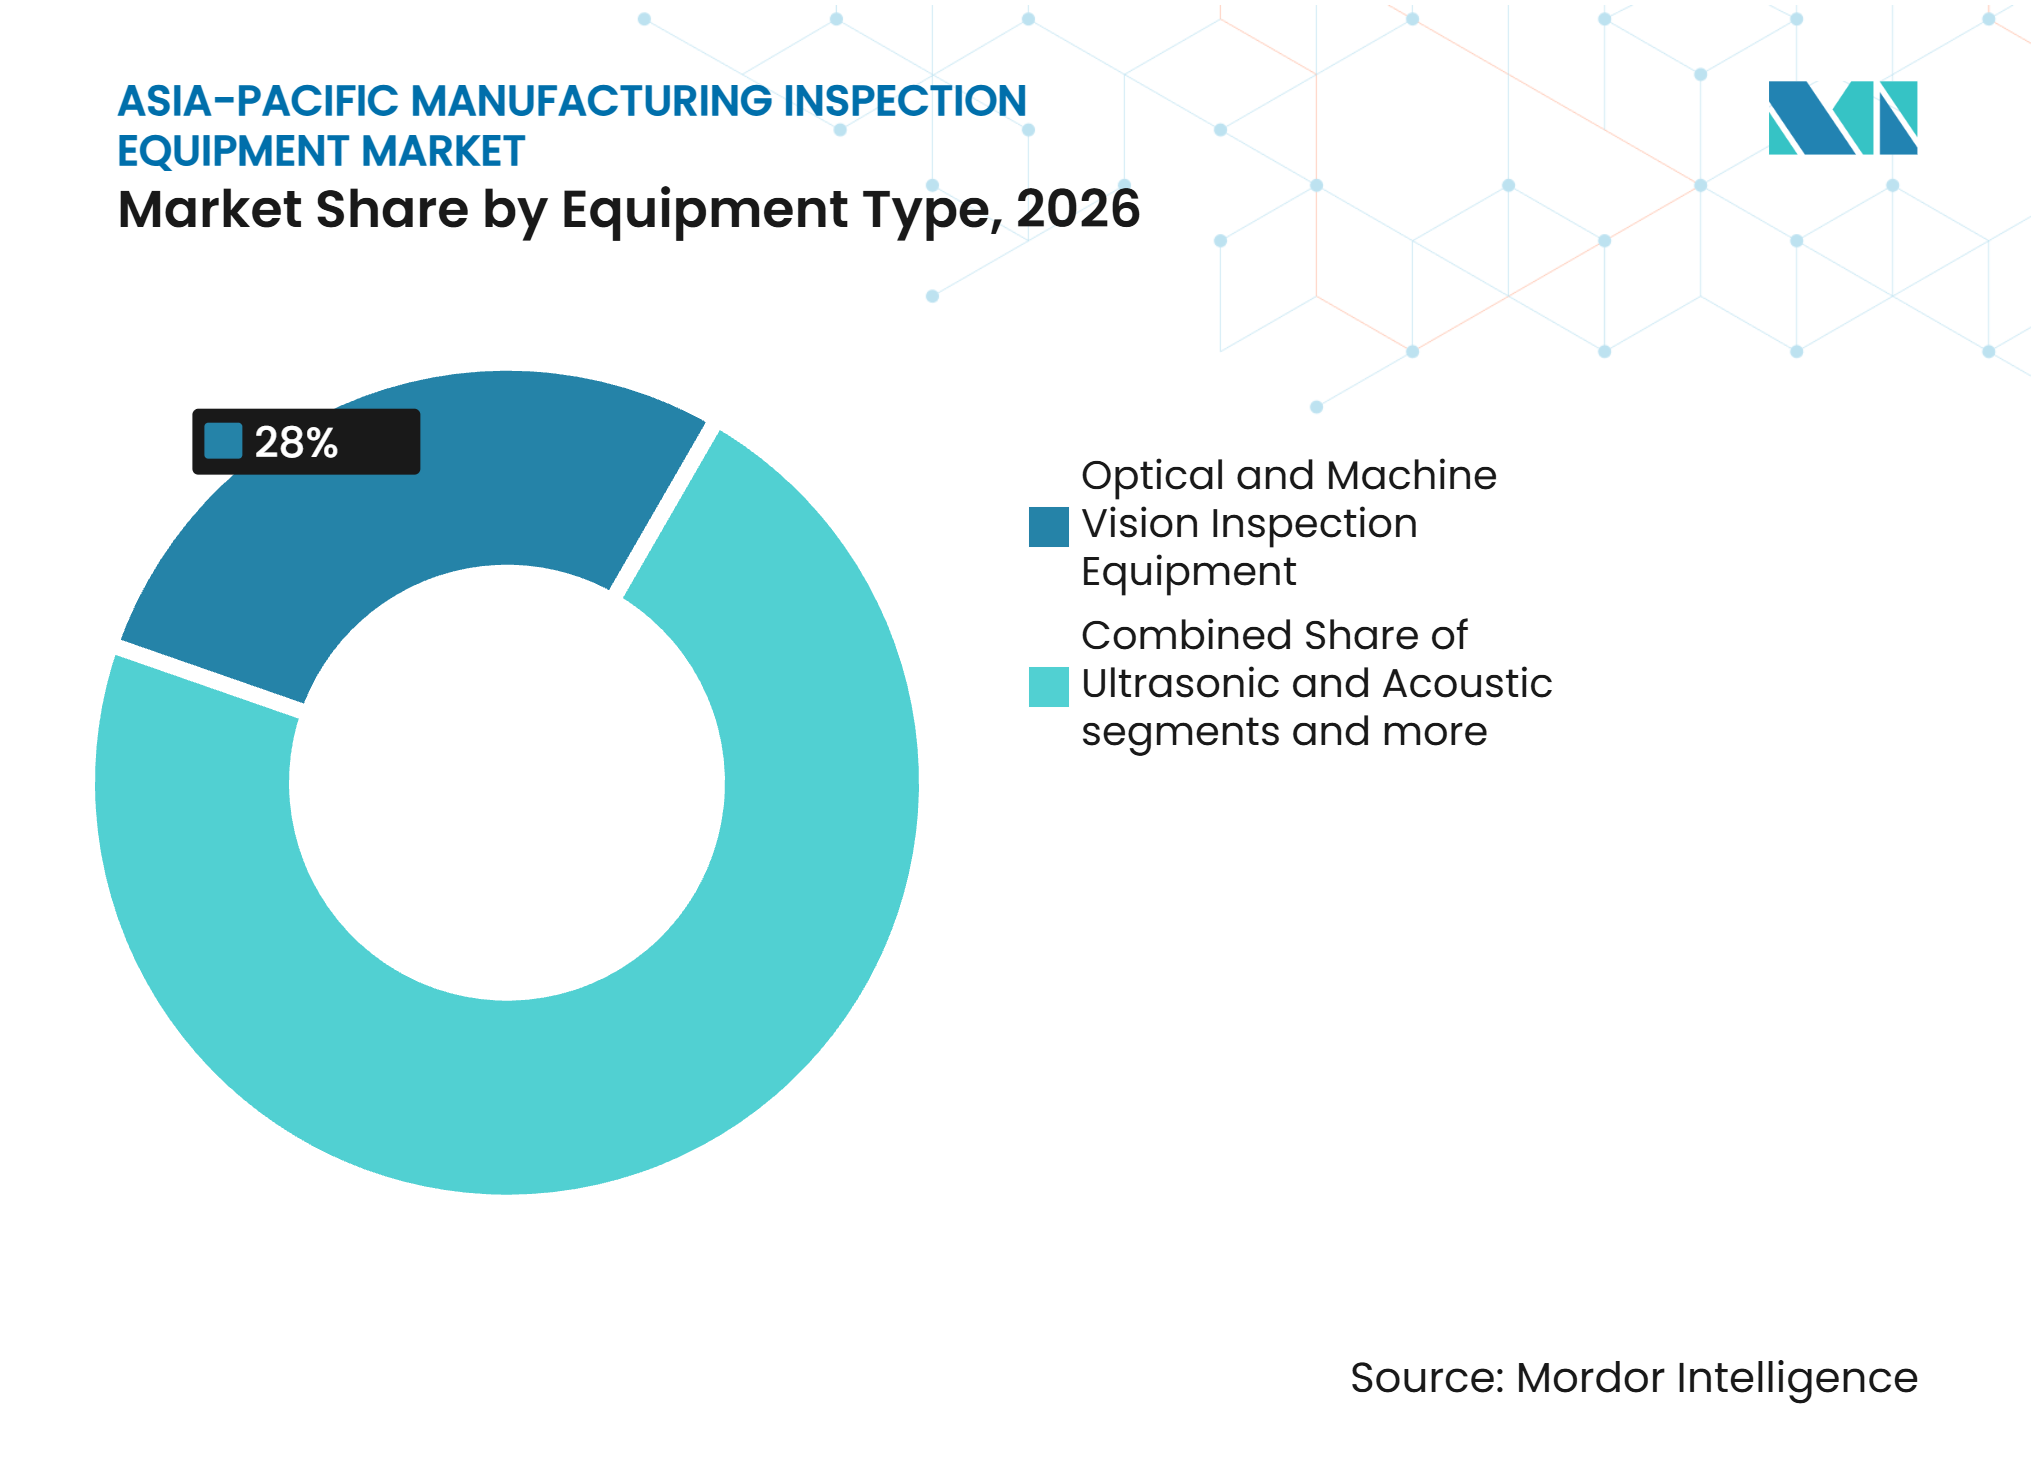
Optische Bildverarbeitung hält den größten Anteil, während Halbleiterplattformen schneller wachsenOptische Prüfgeräte und Bildverarbeitungsprüfgeräte hielten 2026 einen Anteil von 28 % am regionalen Umsatz. Die Geräte dienen der Elektronik-PCB-Montage, der Automobilkarosserieproduktion, der Lebensmittel- und Getränkeetikettierung sowie der pharmazeutischen Blisterverpackung. Ihre niedrigeren Stückkosten und breite Anwendbarkeit unterstützen ihre Position als häufig erster automatisierter Inspektionskauf für mittelgroße Hersteller. KEYENCE meldete ein Umsatzwachstum von 13,5 % im Jahresvergleich in Asien im zweiten Quartal des Geschäftsjahres 2025. Cognex gewann 2025 9.000 neue Kundenkonten, das Dreifache der Rate von 2024.
Spezialisierte Halbleiterprüfgeräte verzeichnen mit einem CAGR von 8,8 % bis 2032 das schnellste prognostizierte Wachstum und sind damit die am schnellsten wachsende Gerätekategorie im Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum. Sub-2-nm-Logik, High-Bandwidth-Memory-Stacking, Chiplets und hybrides Bonden erhöhen allesamt den Bedarf an Prozesskontrolle. Prozesskontrollhardware macht in der Regel 10 % bis 15 % der Fab-Ausrüstungsbudgets aus, und ihre Bedeutung steigt, wenn die Defektgrenzen enger werden. Onto Innovation stellte im September 2025 seine Atlas-G6-OCD-Metrologie-Plattform für Gate-All-Around-Logik und High-Bandwidth-Memory-Kontrolle vor. Lasertec veröffentlichte im Oktober 2025 das ACTIS-A200HiT-System für die aktinische EUV-Maskeninspektion mit Kohlenstoffnanoröhren-Pellicle-Unterstützung.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fertigungsindustrie:
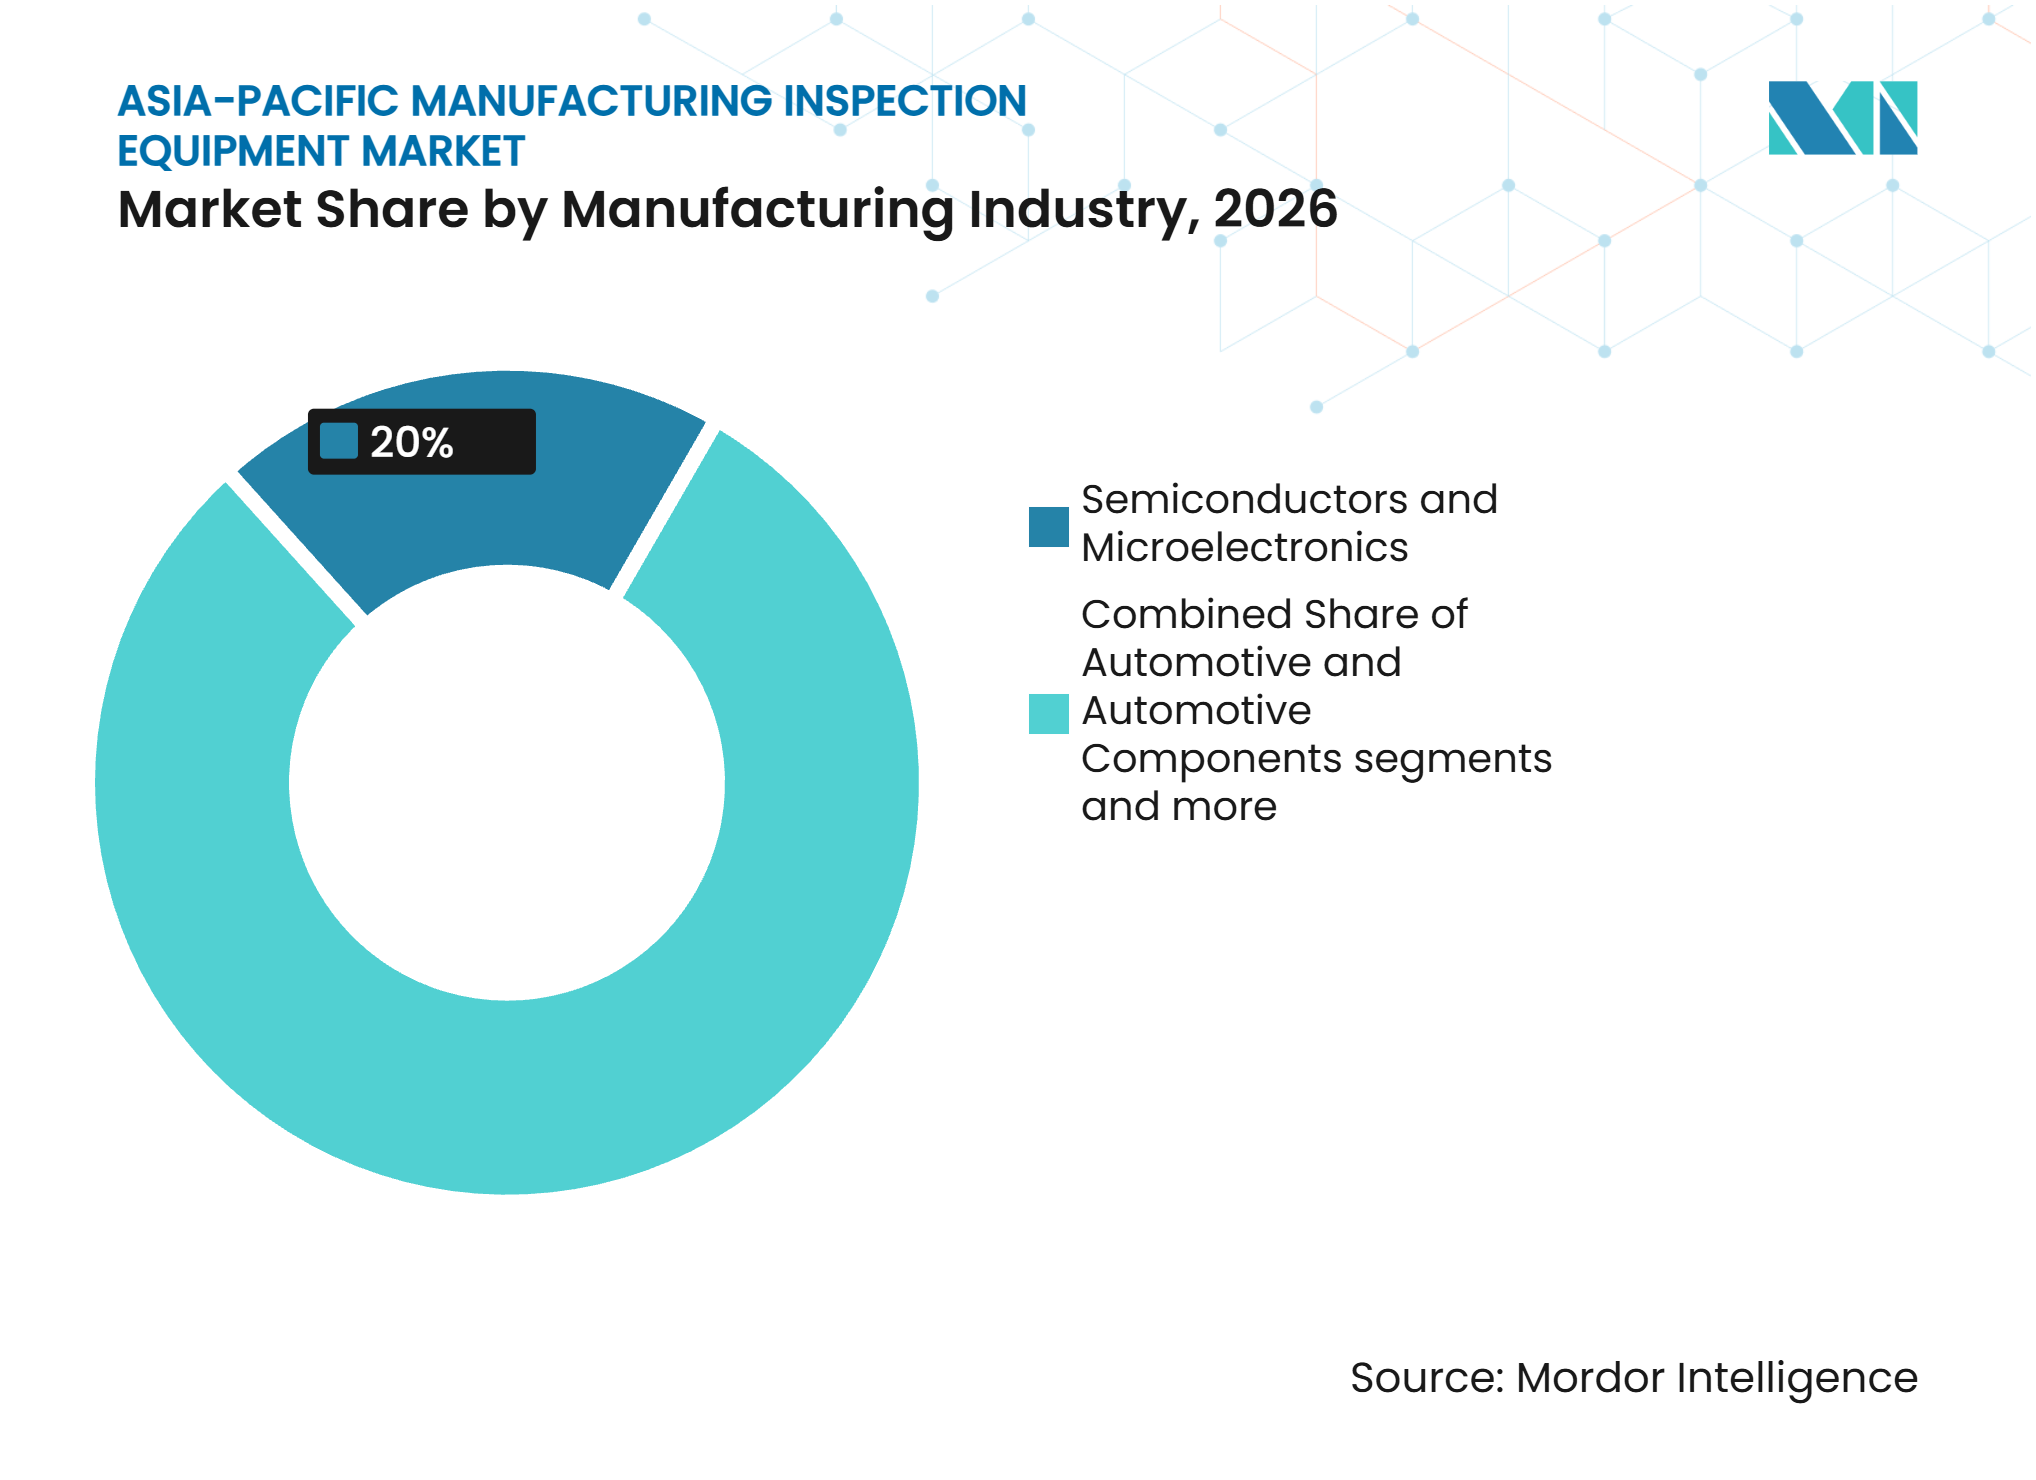
Halbleiter vereinen den größten Anteil mit dem schnellsten WachstumHalbleiter und Mikroelektronik machten 2026 einen Anteil von 20 % am Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum aus. Das Segment weist auch den höchsten prognostizierten CAGR von 9 % bis 2032 auf, da die fortschrittliche Chipproduktion Inspektionen in vielen Stufen erfordert. KLA meldete einen Umsatz von 12,16 Milliarden USD für das am Juni 2025 endende Geschäftsjahr. China, Taiwan, Korea und Japan machten 81 % des Unternehmensumsatzes in diesem Jahr aus. Applied Materials meldete für das Geschäftsjahr 2025 einen Umsatz von 20,8 Milliarden USD in Halbleitersystemen, wobei Taiwan, China und Südkorea 74 % des Gesamtumsatzes beisteuerten.
Automobil und Automobilkomponenten sind das zweitgrößte verbrauchende Segment in der Fertigungsprüfgeräteindustrie im asiatisch-pazifischen Raum. Japans Anforderungen an die Präzisionsfertigung, Südkoreas EV-Übergang und Chinas inländische Lieferketten unterstützen die Nachfrage nach Koordinatenmessung, dimensionaler Messung und zerstörungsfreier Prüfung. Batterien und Energiespeicher sind das am schnellsten aufkommende Nicht-Halbleitersegment, da Zellformate und Chemikalien unterschiedliche Inspektionskonfigurationen erfordern. Lebensmittel- und Getränkeprodukte sowie Pharmazeutika unterstützen die Bildverarbeitung und Kontaminationserkennung in Japan, Australien und ASEAN. Luft- und Raumfahrt, Verteidigung und sonstiges Transportgerät unterstützen Premium-CT- und Ultraschallprüfungen in Japan, Südkorea und Australien. Medizinprodukte und Gesundheitsprodukte schaffen zusätzliche Nachfrage in Indien und ASEAN, wo die Verifikation auf die ISO-13485-Anforderungen ausgerichtet ist.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
China hatte 2026 einen Anteil von 40 % am Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum. Seine Position spiegelt die dichte Elektronik-, Automobil-, Industriemaschinen- und Konsumgüterproduktion wider. Chinas Investitionen in Fab-Ausrüstung werden 2025 voraussichtlich 38 Milliarden USD erreichen. Exportbeschränkungen gestalten den Lieferantenzugang um, während inländische Anbieter ihre Präsenz bei mittleren Inspektionsplattformen ausbauen. Japan bleibt durch Qualitätsstandards in der Automobilindustrie, fortschrittliche Halbleiterverpackung und Verteidigungsfertigung ein wichtiges Nachfragezentrum. SEMI zählte 2025 4 neue Fabrikbaubeginne in Japan.
Südkorea investierte 2025 21,5 Milliarden USD in Halbleiterausrüstung, angetrieben durch die Nachfrage nach KI-Server-Speicher. Taiwan leitete 21 Milliarden USD in Halbleiterausrüstung, zur Unterstützung fortschrittlicher Logik, EUV-Maskenqualifizierung und Verpackungsmetrologie. Indien hat mit einem CAGR von 8 % bis 2032 die höchste geografische Wachstumsrate. Elektronikincentives, Halbleiter-OSAT-Projekte und pharmazeutische Exportkapazitäten unterstützen die Marktgröße für Fertigungsprüfgeräte im asiatisch-pazifischen Raum. Die Regierung Indiens strebt an, den Anteil der Fertigung an der Bruttowertschöpfung von 14 % im Jahr 2025 auf 21 % bis 2032 zu steigern. Indien verzeichnete 2024 Fertigungsinvestitionszusagen in Höhe von 165,1 Milliarden USD, diese Zahl wird jedoch nicht als aktuelle Jahresbedarfsmessung verwendet.
ASEAN gewinnt an Nachfrage, da Hersteller ihre Produktionsstandorte diversifizieren. Der ASEAN-Investitionsbericht verzeichnete 2025 20 Milliarden USD an Greenfield-Auslandsdirektinvestitionen in der digitalen Wirtschaft und 13 Milliarden USD an Investitionen in Sonderwirtschaftszonen. Malaysia ist wichtig, da es Halbleiter-Back-End-Betriebe beherbergt und die Finanzierung intelligenter Fabriken unterstützt. Vietnam baut SMT- und Elektronikmontagkapazitäten auf und schafft erste AOI- und SPI-Installationsmöglichkeiten. Australien und der Rest des asiatisch-pazifischen Raums repräsentieren einen kleineren, stabilen Anteil, der durch Lebensmittelqualitätskontrolle, Bergbaugeräteinspektion und Pharmaproduktion gestützt wird. In all diesen Regionen profitiert der Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum von neuen Linien, die von Anfang an Qualitätssysteme benötigen.
Wettbewerbslandschaft
Marktkonzentration
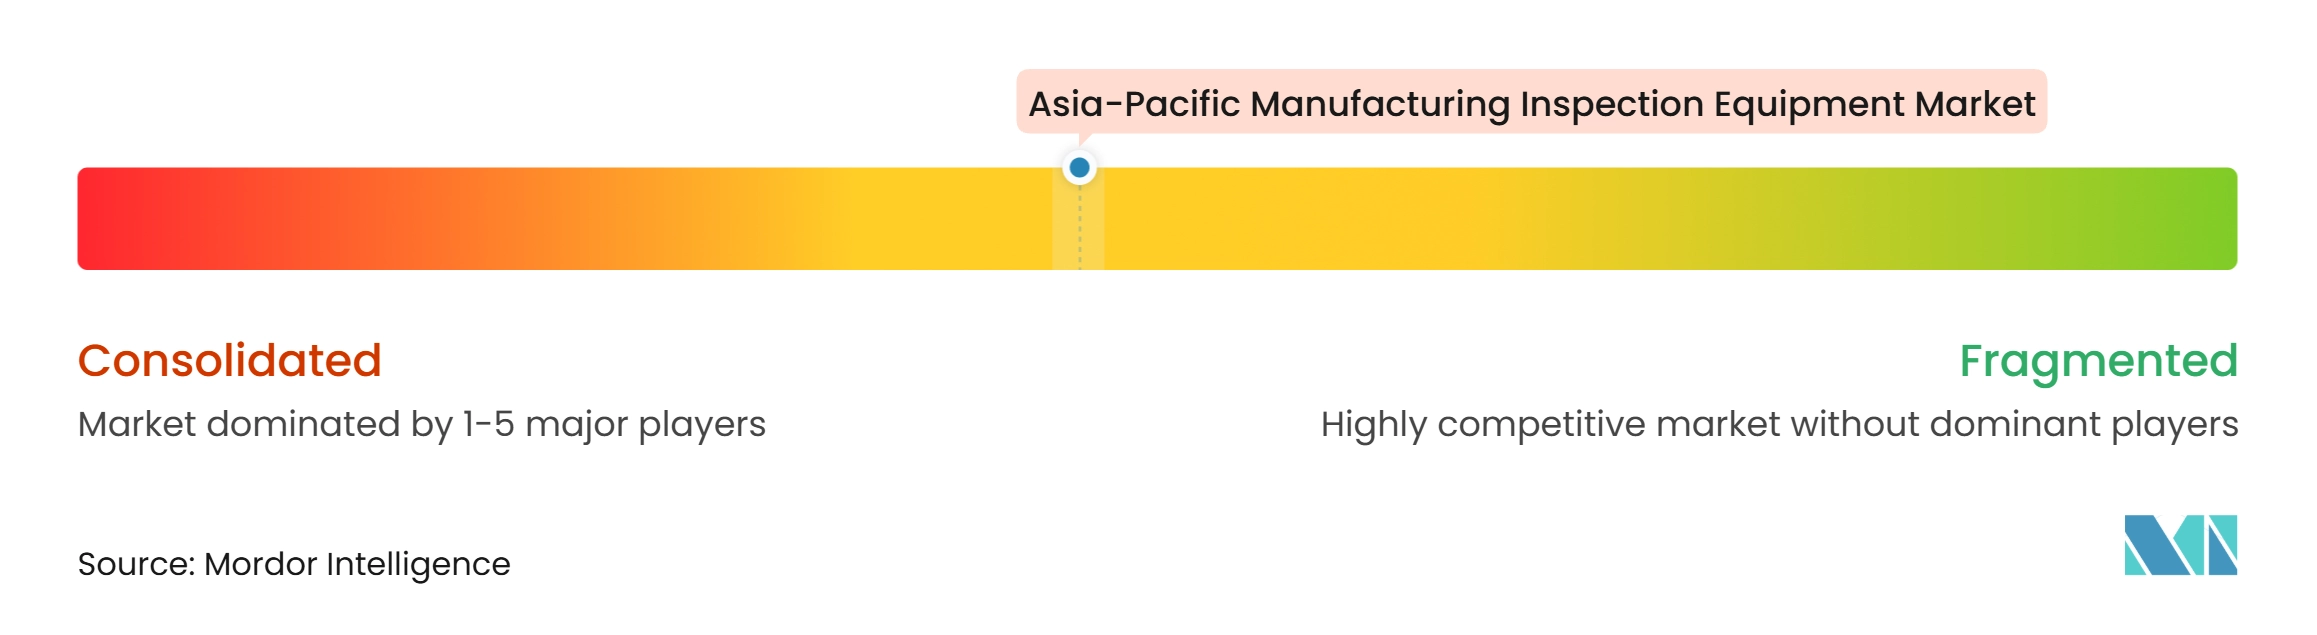
Der Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum weist ein mittleres Maß an Marktkonzentration auf. KLA Corporation und Applied Materials führen bei der Wafer- und fortschrittlichen Verpackungsinspektion für führende Knoten. Lasertec, Onto Innovation und Camtek haben Positionen in der Maskeninspektion, optischen Kritikdimensionsmetrologie und der Verifikation heterogener Integration. KLA berichtete, dass internationale Umsätze im Geschäftsjahr 2025 89 % des Gesamtumsatzes ausmachten. Hexagon und Carl Zeiss konkurrieren in der Premium-Dimensionsmetrologie, während Mitutoyo und Renishaw in Standard- und Hochpräzisionsstufen tätig sind.
Hexagon stellte im Mai 2025 die Koordinatenmessmaschine MAESTRO mit einer Digital-First-Architektur, einem Einzelkabel-Sensorsystem, Cloud-nativer Nexus-Konnektivität und No-Code-Programmierung vor. Das Produkt adressiert den Mangel an ausgebildeten Messspezialisten. ViTrox und Koh Young stärken ihre AOI-, SPI- und AXI-Angebote mit No-Code-KI-Rezeptgenerierung und autonomer Fehlerprüfung. OMRON, SAKI und Test Research konkurrieren durch Gerätekonnektivität und Integration intelligenter Fabriken sowie durch Hardwarefähigkeiten. Diese Strategien sind wichtig, da Käufer Systeme wünschen, die mit weniger Fachpersonal betrieben werden können. Der Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum bewegt sich daher in Richtung Geräte- plus Software-, Service- und Linienintegrationsangebote.
KI-native Anbieter bieten auch verwaltete Inspektions- und ergebnisbasierte Vereinbarungen an, die die anfängliche Adoptionsbarriere für kleinere Hersteller senken. Dieser Ansatz kann das Umsatzmodell für konventionelle OEMs verändern, die hauptsächlich von Geräteverkäufen abhängen. Bereiche mit verbleibendem Potenzial umfassen erschwingliche modulare Plattformen, lokalisierte KI-Modelle für Fehlerklassen mit geringen Datensätzen, Batterierecyclinginspektion und fabrikübergreifende Qualitätsdateninteroperabilität. Diese Chancen koexistieren mit hoher Anbieterintensität anstatt einer einzigen dominanten Anbieterbasis. Der Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum hat eine Wettbewerbsstruktur, bei der die Führungsposition je nach Technologie und Fabrikanforderung variiert. Diese Struktur unterstützt regionale Herausforderer in standardisierten AOI-Anwendungen, während fortschrittliche Halbleiterstufen konzentriert bleiben.
Marktführer in der Branche für Fertigungsprüfgeräte im asiatisch-pazifischen Raum
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE CORPORATION
-
Cognex Corporation
-
Mitutoyo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Hexagon AB
- Carl Zeiss AG
- KEYENCE CORPORATION
- Cognex Corporation
- Mitutoyo Corporation
- Nikon Corporation
- AMETEK, Inc.
- Renishaw plc
- Evident Corporation
- Baker Hughes Company, Waygate Technologies
- KLA Corporation
- Applied Materials, Inc.
- Lasertec Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- OMRON Corporation
- Koh Young Technology, Inc.
- SAKI CORPORATION
- Test Research, Inc.
- Viscom SE
- ViTrox Corporation Berhad
Neueste Industrielle Entwicklungen in Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum
- August 2026: ViTrox kündigte KI-gestützte Inspektionstechnologien für die Productronica India 2026 an, darunter sein QX1 HR & HS 3D-automatisches Röntgeninspektionssystem für fortschrittliche Halbleiteranwendungen. Die Entwicklung adressiert Inspektionsanforderungen für hochdichte Verpackungen, C4-Bumps und andere komplexe Komponenten.
- Mai 2026: Nidec Advance Technology stellte seine AURCA-Serie vor, eine KI-basierte Inspektions- und Messlösung für Halbleiter und bedruckte Substrate. Das System kombiniert KI-basierte Fehlererkennung, Vollfarboptikinspektion und analytisches Feedback zur Unterstützung der Ausbeute-Verbesserung und frühzeitigen Identifizierung von Produktionsfehlern.
- Dezember 2025: Lasertec Corporation veröffentlichte die MAGICS-Serie M9750 und M9751 Maskenrohling-Inspektions- und Prüfsysteme, die ihr aktinisches Inspektionsportfolio erweitern, um die EUV-Maskenqualifizierung bei Sub-2-nm-Knoten zu adressieren und ihre Position in der aktinischen Maskeninspektion für führende asiatisch-pazifische Gießereien zu stärken.
Berichtsumfang für den Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum
Der Bericht über den Markt für Fertigungsprüfgeräte im asiatisch-pazifischen Raum ist segmentiert nach Gerätetyp (optische Prüfgeräte und Bildverarbeitungsprüfgeräte, dimensionale und geometrische Prüfgeräte und weitere), nach Fertigungsindustrie (Halbleiter und Mikroelektronik, Lebensmittel- und Getränkeprodukte und weitere) sowie nach Geografie (China, Japan, Indien, Südkorea und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Optische Prüfgeräte und Bildverarbeitungsprüfgeräte |
| Dimensionale und geometrische Prüfgeräte |
| Radiografische Prüfgeräte und Computertomografie-Prüfgeräte |
| Ultraschall- und Akustikprüfgeräte |
| Elektromagnetische und magnetische Prüfgeräte |
| Thermische und Infrarot-Prüfgeräte |
| Spezialisierte Halbleiterprüfgeräte |
| Materialidentifikations- und Zusammensetzungsprüfgeräte |
| Leckage- und Dichtungsintegritätsprüfgeräte |
| Produktkontaminations- und physische Konformitätsprüfgeräte |
| Sonstige spezialisierte Fertigungsprüfgeräte |
| Automobil und Automobilkomponenten |
| Luft- und Raumfahrt, Verteidigung und sonstiges Transportgerät |
| Halbleiter und Mikroelektronik |
| Sonstige Elektronik- und Elektrogeräte |
| Batterien und Energiespeicherprodukte |
| Industriemaschinen, Metallprodukte und Fertigung |
| Chemikalien, Kunststoffe und Industriematerialien |
| Lebensmittel- und Getränkeprodukte |
| Pharmazeutika und Biopharmazeutika |
| Medizinprodukte und Gesundheitsprodukte |
| Textilien, Bekleidung, Schuhe und Accessoires |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter |
| Baumaterialien und Bauprodukte |
| Verpackungs-, Papier- und Druckprodukte |
| Sonstige hergestellte Produkte |
| China |
| Japan |
| Indien |
| Südkorea |
| Taiwan |
| Australien |
| ASEAN (Indonesien, Vietnam, Thailand, Singapur, Malaysia, Philippinen usw.) |
| Rest des asiatisch-pazifischen Raums |
| Nach Gerätetyp | Optische Prüfgeräte und Bildverarbeitungsprüfgeräte |
| Dimensionale und geometrische Prüfgeräte | |
| Radiografische Prüfgeräte und Computertomografie-Prüfgeräte | |
| Ultraschall- und Akustikprüfgeräte | |
| Elektromagnetische und magnetische Prüfgeräte | |
| Thermische und Infrarot-Prüfgeräte | |
| Spezialisierte Halbleiterprüfgeräte | |
| Materialidentifikations- und Zusammensetzungsprüfgeräte | |
| Leckage- und Dichtungsintegritätsprüfgeräte | |
| Produktkontaminations- und physische Konformitätsprüfgeräte | |
| Sonstige spezialisierte Fertigungsprüfgeräte | |
| Nach Fertigungsindustrie | Automobil und Automobilkomponenten |
| Luft- und Raumfahrt, Verteidigung und sonstiges Transportgerät | |
| Halbleiter und Mikroelektronik | |
| Sonstige Elektronik- und Elektrogeräte | |
| Batterien und Energiespeicherprodukte | |
| Industriemaschinen, Metallprodukte und Fertigung | |
| Chemikalien, Kunststoffe und Industriematerialien | |
| Lebensmittel- und Getränkeprodukte | |
| Pharmazeutika und Biopharmazeutika | |
| Medizinprodukte und Gesundheitsprodukte | |
| Textilien, Bekleidung, Schuhe und Accessoires | |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter | |
| Baumaterialien und Bauprodukte | |
| Verpackungs-, Papier- und Druckprodukte | |
| Sonstige hergestellte Produkte | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| ASEAN (Indonesien, Vietnam, Thailand, Singapur, Malaysia, Philippinen usw.) | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Fertigungsprüfgeräte im asiatisch-pazifischen Raum?
Der Sektor wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,39 % wachsen und bis 2032 33,26 Milliarden USD erreichen.
Welche Gerätekategorie führt beim Umsatz im asiatisch-pazifischen Raum?
Optische Prüfgeräte und Bildverarbeitungsprüfgeräte führen mit einem Anteil von 28 % im Jahr 2026, da sie viele Fabriksanwendungen bedienen.
Welche Gerätekategorie wächst am schnellsten?
Spezialisierte Halbleiterprüfgeräte werden bis 2032 voraussichtlich mit einem CAGR von 8,8 % wachsen, da Chipdesigns eine engere Prozesskontrolle erfordern.
Welches Fertigungssegment hat die höchste Wachstumsrate?
Halbleiter und Mikroelektronik werden bis 2032 voraussichtlich mit einem CAGR von 9 % wachsen und hielten 2026 einen Anteil von 20 %.
Welches asiatisch-pazifische Land hat den größten Nachfrageanteil?
China hat 2026 einen Anteil von 40 %, gestützt durch seine große Elektronik-, Halbleiter-, Automobil- und Maschinenbaubasis.
Warum wird Indien zu einem wichtigen Ziel für Anbieter von Fertigungsprüfgeräten?
Indien wird bis 2032 voraussichtlich mit einem CAGR von 8 % wachsen, unterstützt durch Elektronikincentives, Halbleiterprojekte und Pharmaproduktion.