
アジア太平洋地域製造検査装置市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
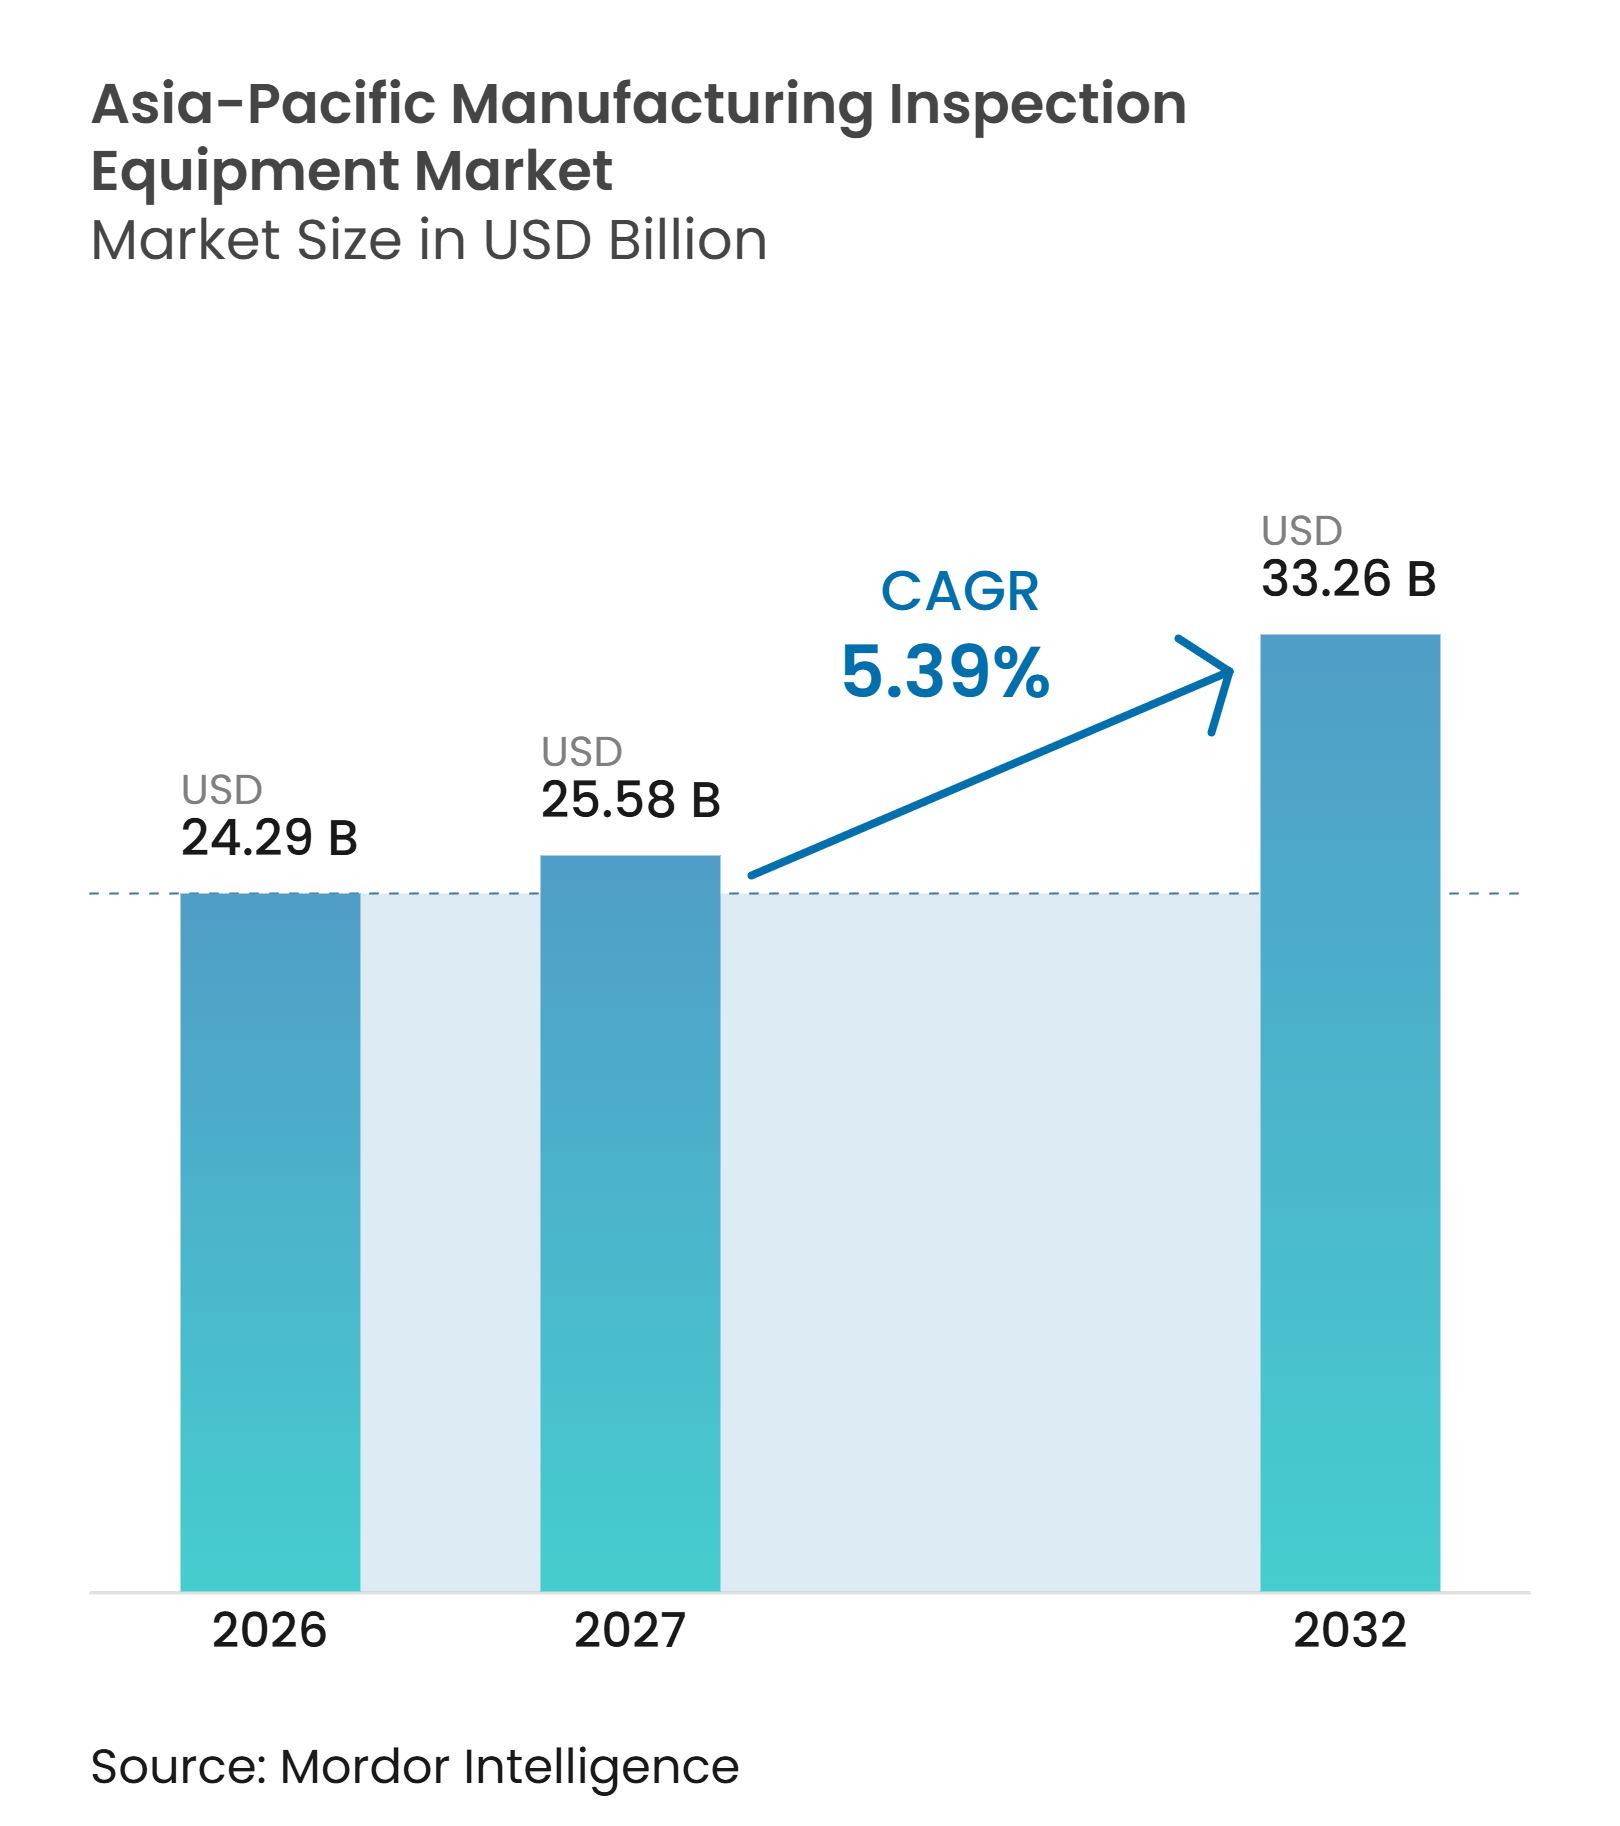
| 基準年の市場規模 (2026) | 24.29 十億米ドル |
| 市場規模 (2027) | 25.58 十億米ドル |
| 市場規模 (2032) | 33.26 十億米ドル |
| 成長率 (2027 - 2032) | 5.39 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域製造検査装置市場分析
アジア太平洋地域製造検査装置市場規模は、2026年に24.29 ビリオン 米ドル、2027年に25.58 ビリオン 米ドルと予測され、2027年〜2032年の5.39%のCAGRで成長し、2032年までに33.26 ビリオン 米ドルに達する見込みです。
半導体製造への設備投資は中心的な需要変数であり、計画されている生産能力の追加にはウェハー、マスク、パッケージング、および最終生産段階での検査が必要です。スマート製造プログラムも、生産ラインの接続性が高まるにつれて工場が自動化品質管理を必要とするため、装置需要を支えています。バッテリー工場および電力エレクトロニクス施設は、セルの完全性試験、コーティング検査、および寸法確認の需要を加えています。輸出規制、エレクトロニクス需要サイクル、為替変動、および中小規模製造業者間の採用格差が購入のタイミングに影響を与える可能性はありますが、より高い生産品質への根本的な需要を消滅させることはありません。アジア太平洋地域製造検査装置市場はまた、サプライヤーが資本設備と並行してAI支援ソフトウェアおよびマネージド検査サービスを提供するつれて変化しています。
主なレポートの要点
- 装置タイプ別では、光学・マシンビジョン検査装置が2026年のアジア太平洋地域製造検査装置市場シェアの28%を占め、特化型半導体検査装置は2032年までに8.8%のCAGRで成長すると予測されています。
- 製造業種別では、半導体・マイクロエレクトロニクスが2026年のアジア太平洋地域製造検査装置市場規模の20%を占め、2032年までに9%のCAGRで拡大すると予測されています。
- 地域別では、中国が2026年の地域売上の40%を占め、インドは2032年までに8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 半導体、エレクトロニクス、および先パッケージング生産能力の拡大 | +1.5% | 中国、台湾、韓国、日本、マレーシアおよびシンガポールでの伸び | 短期(2年以内) |
| スマート工場および産業オートメーション投資 | +1.2% | アジア太平洋地域全体、中国、インド、マレーシア、シンガポール、ベトナムが主導 | 中期(2〜4年) |
| 輸出品質、製品安全性、およびトレーサビリティ要件の厳格化 | +0.9% | アジア太平洋地域全体、インドおよびASEAN製造クラスターでの早期利益 | 中期(2〜4年) |
| EVバッテリー、再生可能エネルギー、および電力エレクトロニクス製造の規模拡大 | +0.7% | 中国、インドネシア、インド、タイ、マレーシア | 中期(2〜4年) |
| ゼロ欠陥生産に向けたAI対応エッジ検査 | +0.6% | アジア太平洋地域全体、台湾、韓国、日本が主導、ASEANでの採用 | 長期(4年以上) |
| 中国、インド、東南アジアにおける検査サプライチェーンのローカライゼーション | +0.4% | 中国、インド、ベトナム、マレーシア、タイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体、エレクトロニクス、および先端パッケージング生産能力の拡大
半導体設備投資は、アジア太平洋地域製造検査装置市全体でウェハー、マスク、先端パッケージング検査システムへの需要を高めています。グローバルなフロントエンドファブ装置投資は2025年に110 ビリオン 米ドルに達すると予想されており、中国に38 ビリオン 米ドル、台湾に21 ビリオン 米ドル、韓国に21.5 ビリオン 米ドル、日本に14 ビリオン 米ドルが含まれます。[1] 世界の半導体生産能力は2025年に月間3,360万枚のウェハーに達すると予想されており、7nm未満の生産能力は16%増加します。SEMIは2025年に開始予定の18件のファブ建設プロジェクトを特定しており、日本4件、中国3件、台湾2件、韓国1件、東南アジア1件が含まれます。より先進的なプロセスノードでは、各リソグラフィーレベルでより多くの検査ステップが必要となり、ファブ数の増加よりも速く装置需要が高まる可能性があります。輸出規制はまた、中国における国内検査装置の発を促進しており、先進システムと中位システムに対して別々のサプライティアを生み出しています。
スマート工場および産業オートメーション投資
スマート製造プログラムは、検査が品質オートメーションの一部であるため、アジア太平洋地域製造検査装置市場に対してより安定した受注基盤を生み出します。マレーシアは、新産業マスタープラン2030のもと、2030年までに少なくとも3,000のスマート工場を設立することを目指しています。[2] インドの製造業国家ミッションは、優先産業クラスターおよび資本財開発を通じて、2035年までにGDPに占める製造業の割合を25%に引き上げることを目標としています。[3] Rockwell Automationは、調査対象のアジア太平洋地域の製造業者の94%が今後5年間でAIおよび機械学習への投資を行ったか、または計画していると報告しました。同調査では、47%が品質管理をAIの主要な用途として挙げています。公的資金調達および製造計画は、民間設備投資サイクルのみから生じる購入変動を軽減することができます。
輸出品質、製品安全性、およびトレーサビリティ要件の厳格化
品質・適合規則は、アジア太平洋地域製造検査装置市場全体で信頼性の高い試験・検査装置の必要性を高めています。APECは2025年1月、加盟経済体向けの標準化および適合性評価ガバナンスに関するガイダンスを発行しました。このガイダンスは、輸出認証のベースラインフレームワークとしてISO/IEC 17025およびISO/IEC 17020を強化するものです。APEC電気電子機器相互認証取決めは、ISO/IEC 17067に基づく認定試験おび定期的な工場監視を要求しています。これらの要件は、これまで自動検査を使用していなかったサプライヤーにも品質手順を拡大します。ISO 9001認証およびISO/IEC 17025認定はまた、サプライヤー資格認定および輸出ライセンス業務中の計器交換・再校正の繰り返し需要を支えています。
EVバッテリー、再生可能エネルギー、および電力エレクトロニクス製造の規模拡大
EV向けバッテリー投資は、アジア太平洋地域製造検査装置市場において特化した需要を生み出しています。CATLとそのパートナーは2025年にインドネシアで6 ビリオン 米ドルの統合型バッテリープロジェクトを開始し、第1フェーズの年間生産能力は6.9 GWhです。このプロジェクトはニッケル加工、バッテリーセル生産、リサイクルをカバーしており、検査サプライヤーに複数の生産ポイントを提供します。バッテリー施設は、従来のエレクトロニクスAOIプラットフォームが提供するよう設計されていなかった電極均一性イメージング、セル完全性試験、および寸法確認を必要とします。円筒形、角型、ラミネート型セルフォーマットの成長また、異なる検査構成を必要とします。これらの要件は、装置開発をバッテリー専用システムへとシフトさせ、従来のエレクトロニクス生産ラインを超えた新たな顧客基盤を生み出しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い資本コストおよび総所有コスト | -0.8% | アジア太平洋地域全体、特にインド、ベトナム、インドネシア、タイの中小規模製造業者 | 短期(2年以内) |
| 認定検査・オートメーション専門家の不足 | -0.5% | アジア太平洋地域全体、特にベトナム、タイ、インドのエレクトロニクス拠点 | 中期(2〜4年) |
| レガシー生産ラインとの統合摩擦 | -0.4% | 中国およびASEAN工業団地のブラウンフィールド工場 | 中期(2〜4年) |
| データレジデンシー、サイバーセキュリティ、および国境を越えた接続性の制約 | -0.3% | 中国、インド、ベトナム、インドネシア、ASEAN | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよび総所有コスト
先進検査システムは、ASEANおよびインドの中小規模製造業者にとって購入が依然として困難です。ソフトウェアライセンス、再校正、消耗品、およびダウンタイムがライフサイクルコミットメントに加わるため、購入価格はコストの一部にすぎません。これらのコストは、施設の運転資金が限られているか、資金調達へのアクセスが限られている場合に経営承認を遅らせる可能性があります。この制約は、手動品質検査から初めての自動化プラットフォームへと移行している製造業者の間で最も顕著です。システムが旧式の生産ラインと接続する必要がある場合、統合ニーズがさらに初期予算を増加させる可能性があります。したがって、アジア太平洋地域製造検査装置市場には、初期支払い負担を軽減するモジュール式システムおよびファイナンシングモデルの余地があります。
認定検査・オートメーション専門家の不足
資格を持つ労働者の不足は、装置の設置を遅らせ、導入後の活用を制限する可能性があります。国際労働機関は、2025年にタイの自動車部門の雇用主の68%が、主要な採用障壁として資格ある応募者の不足を挙げたと報告しました。EV移行により、タイでは53,000人以上の専門職が必要になると予されます。ILOおよびVCCIの調査では、ベトナムの回答者の約60%が技能労働者不足を中程度または深刻な課題として認識していることが分かりました。Rockwell Automationは、アジア太平洋地域の製造業者の41%がスキルギャップに対処するためにAIおよびオートメーションを活用していることを発見しました。ノーコードのレシピ生成と自律的な欠陥レビューを提供するサプライヤーは、人材が制約された施設でシステムをより使いやすくすることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:
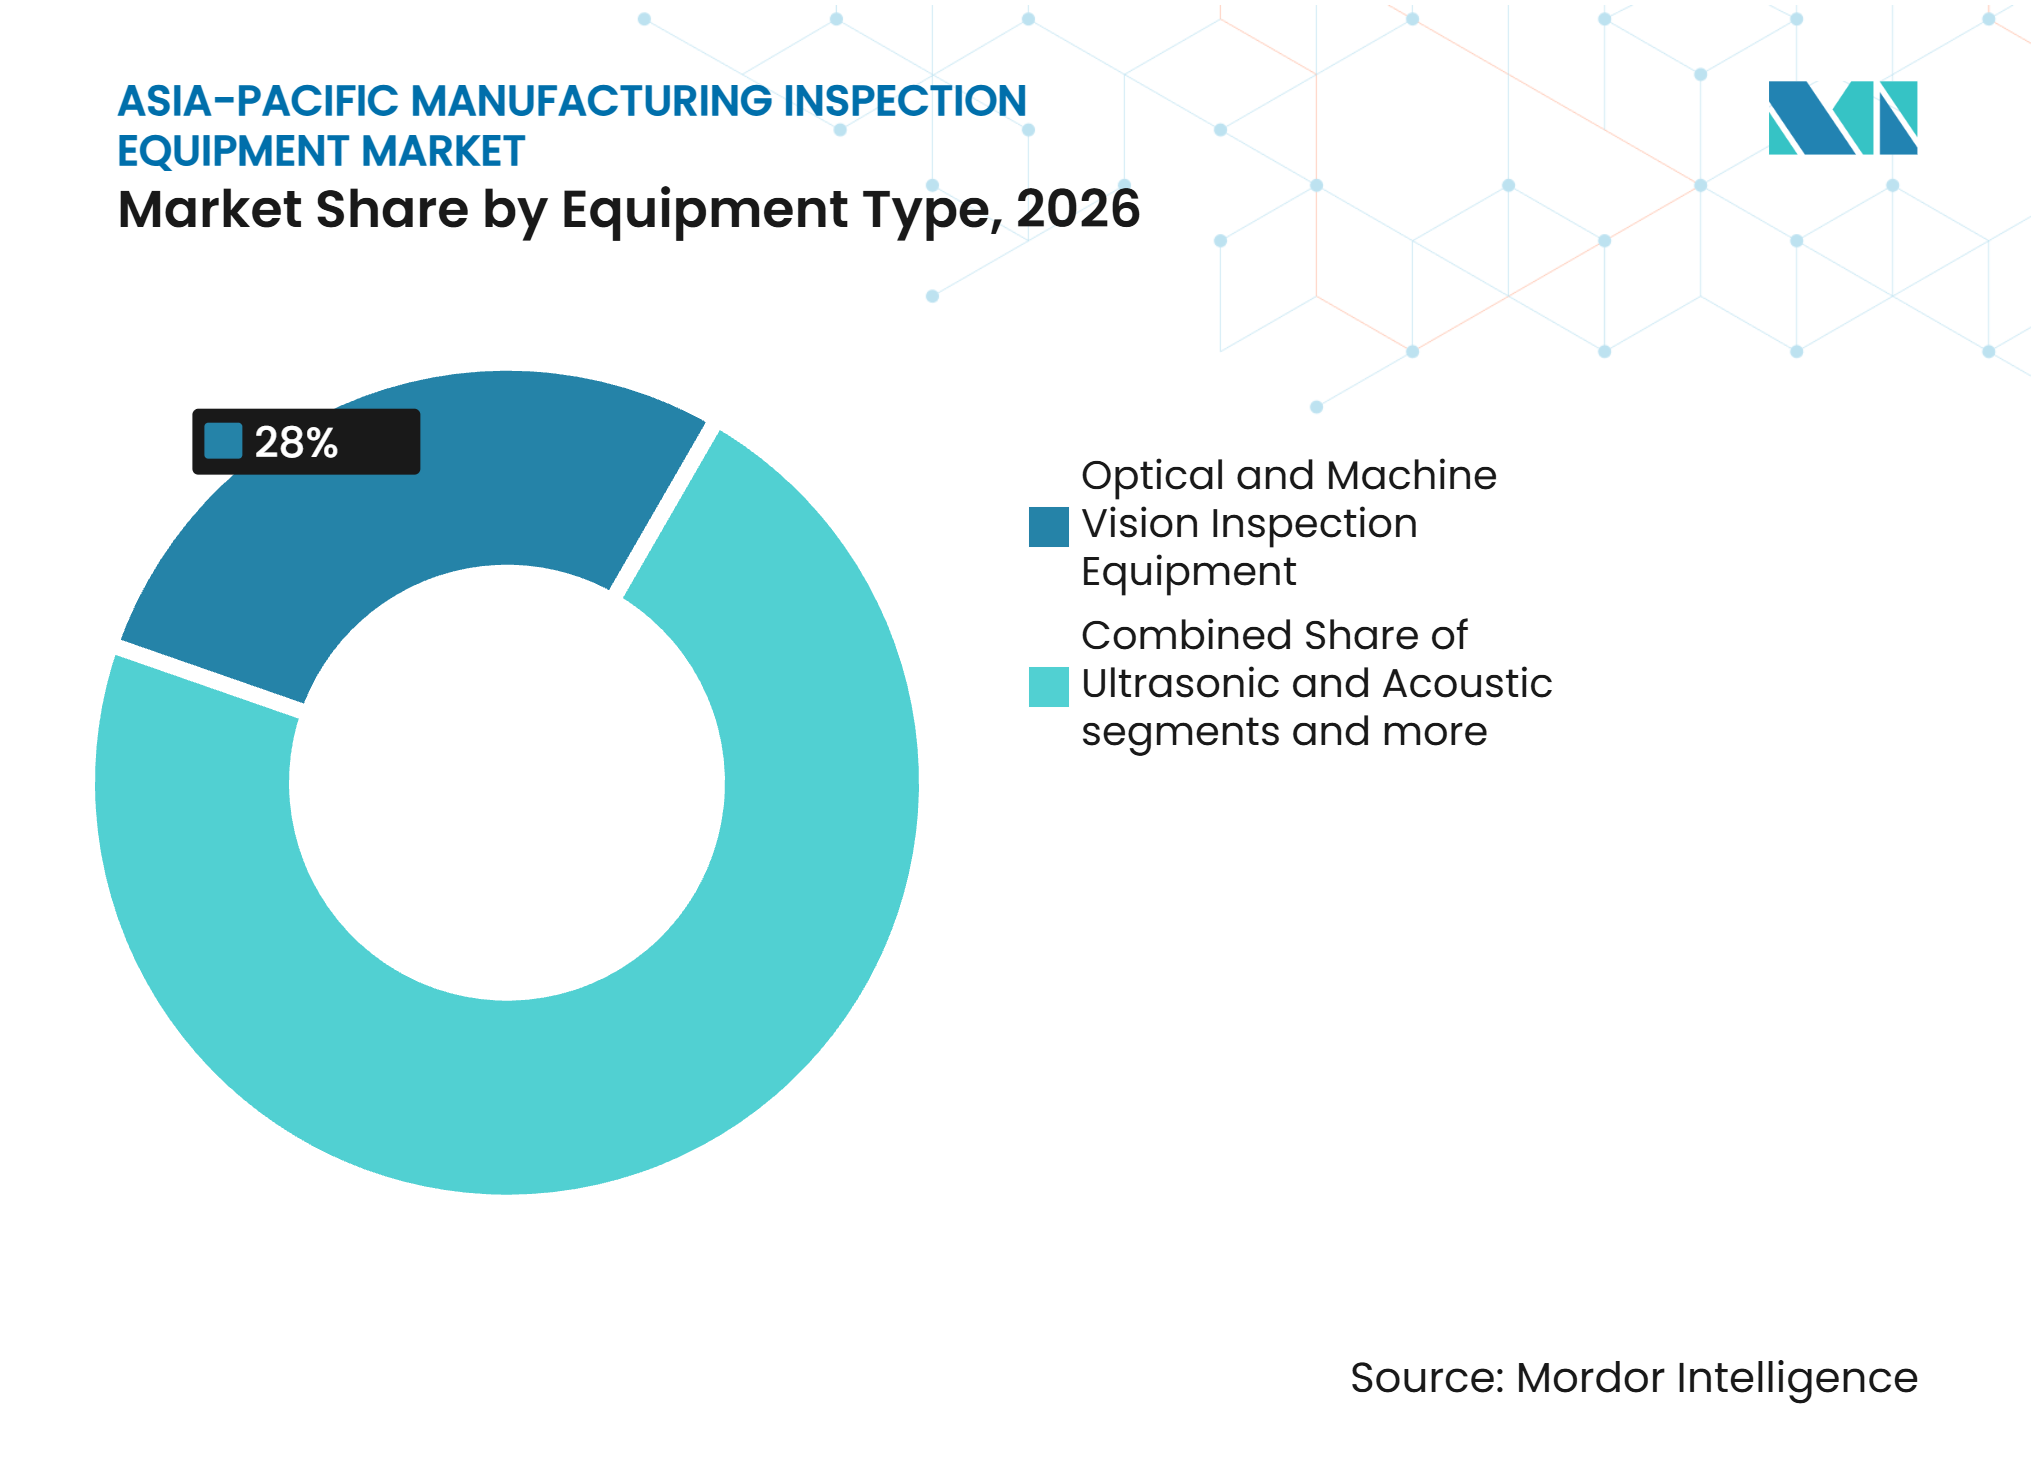
光学ビジョンが最大シェアを維持し、半導体プラットフォームがより速く成長光学・マシンビジョン検査装置は2026年の地域売上の28%を占めました。この装置は、エレクトロニクスPCB組み立て、自動車ボディ生産、食品・飲料ラベリング、および医薬品ブリスターパッケージングに対応しています。低い単価と幅広い適用性は、中規模製造業者にとって最初の自動化検査購入としての共通の位置付けを支えています。KEYENCEはFY2025 Q2においてアジアでの年間売上高が13.5%増加したと報告しました。Cognexは2025年に9,000の顧客アカウントを追加し、2024年比で3倍の速度となりました。
特化型半導体検査装置は2032年までに8.8%のCAGRという最も速い予測成長率を示しており、そのアジア太平洋地域製造検査装置市場規模は最も急速に拡大する装置カテゴリーとなっています。2nm未満のロジック、高帯域幅メモリスタッキング、チップレット、およびハイブリッドボンディングはいずれもプロセス制御の必要性を高めています。プロセス制御ハードウェアは一般的にファブ装置予算の10%〜15%を占め、欠陥限界が厳しくなるにつれてその重要性は高まります。Onto Innovationは2025年9月にゲート・オール・アラウンドロジックおよび高帯域幅メモリ制御向けのAtlas G6 OCD計測プラットフォームを発表しました。Lasertecは2025年10月にカーボンナノチューブペリクル対応の活性EUVパターンマスク検査向けACTIS A200HiTシステムをリリースしました。


注記: 各セグメントのシェアはレポート購入時に入手可能
製造業種別:
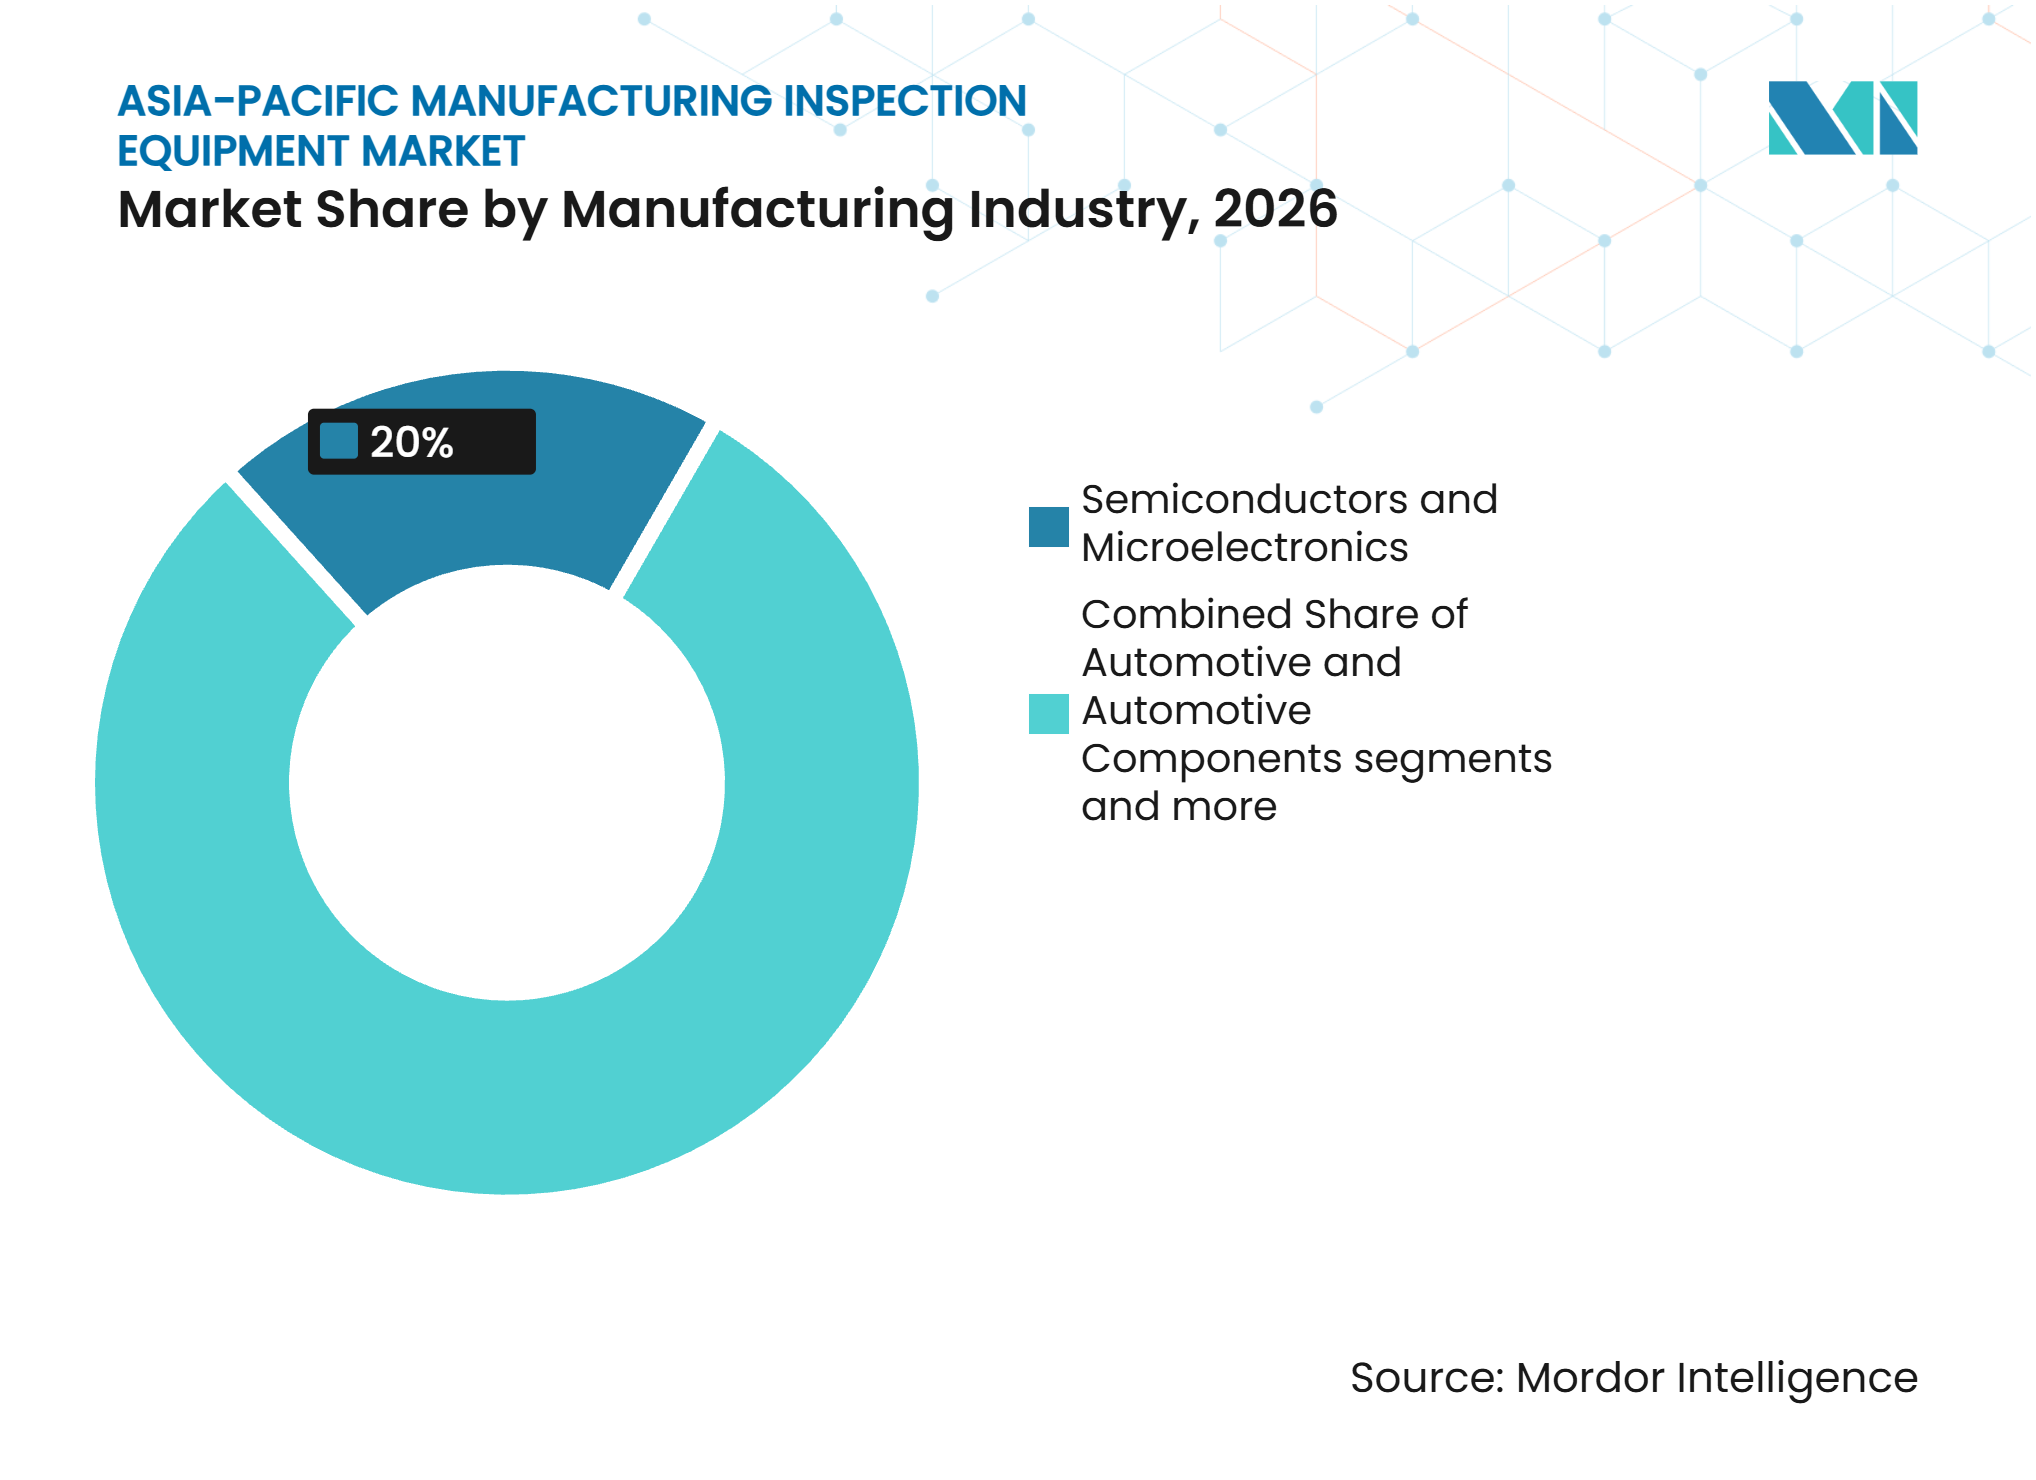
半導体が最大シェアと最速成長を兼ね備える半導体・マイクロエレクトロニクスは2026年のアジア太平洋地域製造検査装置市場シェアの20%を占めました。先進チップ生産が多くの段階で検査を必要とするため、この垂直市場はまた2032年までに9%という最高の予測CAGRを有しています。KLAは2025年6月期の会計年度において12.16 ビリオン 米ドルの売上高を報告しました。中国、台湾、韓国、日本はその年の同社売上の81%を占めました。Applied Materialsは2025会計年度の半導体システム売上高として20.8 ビリオン 米ドルを報告し、台湾、中国、韓国が総売上の74%を占めました。
自動車および自動車部品は、アジア太平洋地域製造検査装置産業において2番目に大きな消費垂直市場です。日本の精密生産要件、韓国のEV移行、および中国の国内サプライチェーンは、座標測定、寸法ゲージング、および非破壊検査への需要を支えています。バッテリーおよびエネルギー貯蔵は、セルフォーマットおよび化学物質が異なる検査構成を必要とするため、最も急速に台頭している非半導体垂直市場です。食品・飲料製品および医薬品は、日本、オーストラリア、ASEANにおいてマシンビジョンおよび異物検査をサポートしています。航空宇宙、防衛、その他の輸送機器は、日本、韓国、オーストラリアにおいてプレミアムCTおよび超音波試験をサポートしています。医療機器および医療製品は、ISO 13485要件に沿った検証が行われるインドおよびASEANにおいて需要を加えています。

注記: 各セグメントのシェアはレポート購入時に入手可能
地域分析
中国は2026年のアジア太平洋地域製造検査装置市場シェアの40%を占めました。その地位は、高密度なエレクトロニクス、自動車、産業機械、および消費財生産を反映しています。中国のファブ装置投資は2025年に38 ビリオン 米ドルに達すると予想されます。輸出規制はサプライヤーアクセスを再形成しており、国内ベンダーは中位検査プラットフォームで拡大しています。日本は自動車品質基準、先進半導体パッケージング、および防衛製造を通じて主要な需要センターであり続けています。SEMIは2025年に日本で4件の新たなファブ建設着工を計上しました。
韓国はAIサーバーメモリ需要に牽引されて2025年に半導体装置に21.5 ビリオン 米ドルを投資しました。台湾は先進ロジック、EUVマスク資格認定、パッケージング計測をサポートするために半導体装置に21 ビリオン 米ドルを投じました。インドは2032年までに8%のCAGRという最高の地理的成長率を誇ります。エレトロニクスインセンティブ、半導体OSATプロジェクト、および医薬品輸出能力がそのアジア太平洋地域製造検査装置市場規模を支えています。インド政府は製造業のGVAシェアを2025年の14%から2032年までに21%に引き上げることを目標としています。インドは2024年に165.1 ビリオン 米ドルの製造投資コミットメントを記録しましたが、この数値は現在年度の需要指標として使用されていません。
ASEANは製造業者が生産拠点を多様化するにつれて需要を獲得しています。ASEAN投資レポートは2025年にデジタルエコノミー製造グリーンフィールド外国直接投資20 ビリオン 米ドルおよび経済特区投資13 ビリオン 米ドルを記録しました。マレーシアは半導体バックエンド事業を擁し、スマート工場ファイナンシングを支援しているため重要です。ベトナムはSMTおよびエレクトロニクス組み立て能力を追加しており、初期のAOIおよびSPIの設置機会を生み出しています。オーストラリアおよびその他のアジア太平洋地域は、食品品質管理、採掘装置検査、および医薬品生産によって支えられる小規模で安定したシェアを占めてます。これらの地域全体にわたって、アジア太平洋地域製造検査装置市場は、当初から品質システムを必要とする新たなラインから恩恵を受けています。
競合ランドスケープ
市場集中度
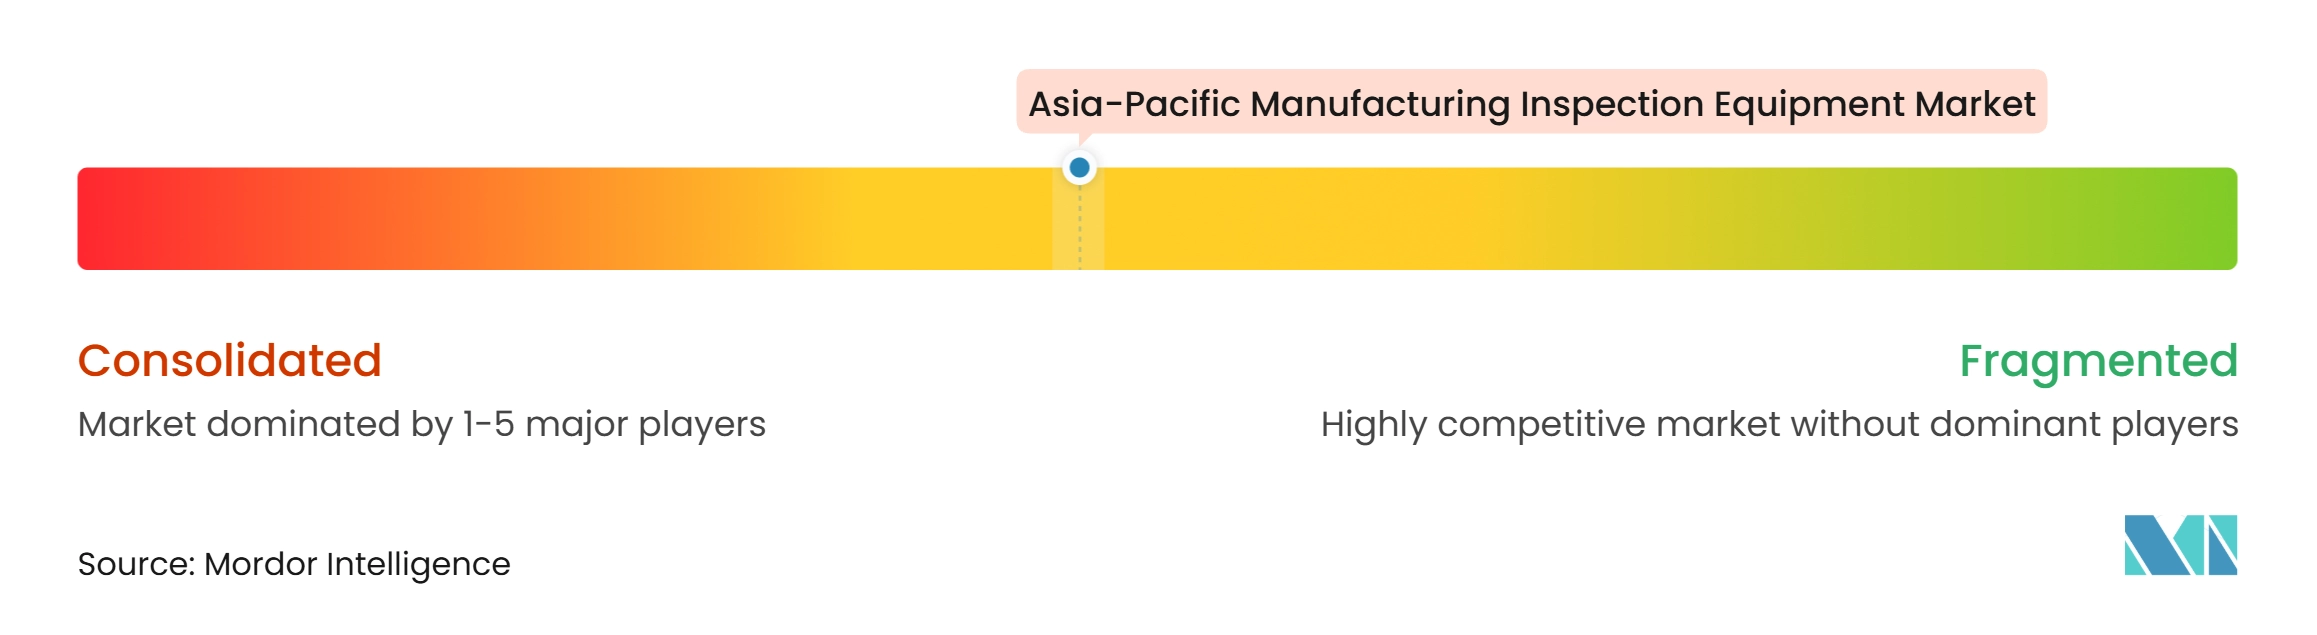
アジア太平洋地域製造検査装置市場は中程度の市場集中度を示しています。KLA CorporationおよびvrhApplied Materialsは最先端ノード向けのウェハーおよび先進パッケージング検査をリードしています。Lasertec、Onto Innovation、およびCamtekは、マスク検査、光学的臨界寸法計測、およびヘテロジニアス統合検証での地位を持っています。KLAは2025会計年度において国際売上が総売上の89%を占めたと報告しました。HexagonおよびCarl Zeissはプレミアム寸法計測で競合しており、MitutoyoおよびRenishawは標準および高精度ティアにわたって事業を展開しています。
Hexagonは2025年5月に、デジタルファースト・アーキテクチャー、シングルケーブルセンサーシステム、クラウドネイティブのNexus接続性、およびノーコードプログラミングを備えたMAESTRO座標測定機を発表しました。この製品は訓練された測定専門家の不足に対応しています。ViTroxおよびKoh Youngは、ノーコードAIレシピ生成および自律的な欠陥レビューによってAOI、SPI、AXI製品を強化しています。OMRON、SAKI、Test Researchは、ハードウェア性能に加えて装置接続性とスマート工場統合を通じて競合しています。これらの戦略は、より少ない専門スタッフで稼働できるシステムをバイヤーが求めているため重要です。したがって、アジア太平洋地域製造検査装置市場は装置とソフトウェア、サービス、ライン統合の提供へと移行しています。
AIネイティブベンダーもまた、中小規模製造業者の初期採用障壁を下げるマネージド検査およびアウトカムベースの契約を提供しています。このアプローチは、主に装置販売に依存する従来のOEMの収益モデルを変える可能性があります。残存機会のある分野には、手頃なモジュール式プラットフォーム、低データ欠陥クラス向けローカライズAIモデル、バッテリーリサイクル検査、および工場間品質データ相互運用性が含まれます。これらの機会は、単一の支配的なベンダーベースではなく、高いサプライヤー競争強度と共存しています。アジア太平洋地域製造検査装置市場は、テクノロジーおよび工場要件によってリーダーシップが異なる競争構造を持っています。この構造は、標準化されたAOI用途では地域の挑戦者を支え、先進半導体ティアは集中した状態を維持します。
アジア太平洋地域製造検査装置産業リーダー
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE CORPORATION
-
Cognex Corporation
-
Mitutoyo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域製造検査装置市場 このレポートでカバーされる企業
- Hexagon AB
- Carl Zeiss AG
- KEYENCE CORPORATION
- Cognex Corporation
- Mitutoyo Corporation
- Nikon Corporation
- AMETEK, Inc.
- Renishaw plc
- Evident Corporation
- Baker Hughes Company, Waygate Technologies
- KLA Corporation
- Applied Materials, Inc.
- Lasertec Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- OMRON Corporation
- Koh Young Technology, Inc.
- SAKI CORPORATION
- Test Research, Inc.
- Viscom SE
- ViTrox Corporation Berhad
最近の産業開発事情 アジア太平洋地域製造検査装置市場
- 2026年8月:ViTroxは、先進半導体用途向けQX1 HR&HS 3D自動X線検査システムを含む、Productronica India 2026向けのAI搭載検査技術を発表しました。この開発は、高密度パッケージング、C4バンプ、およびその他の複雑なコンポーネントの検査要件に対応しています。
- 2026年5月:Nidec Advance Technologyは、半導体およびプリント基板向けのAIベースの検査・測定ソリューションであるAURCAシリーズを発表しました。このシステムは、AIベースの欠陥検出、フルカラー光学検査、および分析フィードバックを組み合わせて、歩留まり改善と生産欠陥の早期特定をサポートします。
- 2025年12月:Lasertec CorporationはMAGICSシリーズM9750およびM9751マスクブランク検査・レビューシステムをリリースし、2nm未満ノードにおけるEUVマスク資格認定に対応するために活性検査ポートフォリオを拡大し、主要なアジア太平洋地域ファウンドリー向けの活性マスク検査での地位を強化しました。
アジア太平洋地域製造検査装置市場レポートの範囲
アジア太平洋地域製造検査装置市場レポートは、装置タイプ別(光学・マシンビジョン検査装置、寸法・形状検査装置、その他)、製造業種別(半導体・マイクロエレクトロニクス、食品・飲料製品、その他)、地域別(中国、日本、インド、韓国、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 光学・マシンビジョン検査装置 |
| 寸法・形状検査装置 |
| 放射線および計算機断層撮影検査装置 |
| 超音波・音響検査装置 |
| 電磁気・磁気検査装置 |
| 熱・赤外線検査装置 |
| 特化型半導体検査装置 |
| 材料識別・組成検査装置 |
| リクおよびシール完全性検査装置 |
| 製品異物混入および物理的適合性検査装置 |
| その他の特化型製造検査装置 |
| 自動車および自動車部品 |
| 航空宇宙、防衛、その他の輸送機器 |
| 半導体・マイクロエレクトロニクス |
| その他のエレクトロニクスおよび電気機器 |
| バッテリーおよびエネルギー貯蔵製品 |
| 産業機械、金属製品および加工 |
| 化学品、プラスチックおよび産業材料 |
| 食品・飲料製品 |
| 医薬品およびバイオ医薬品 |
| 医療機器および医療製品 |
| 繊維・アパレル・フットウェアおよびアクセサリー |
| 家具、家庭用品、玩具およびその他の消費者製品 |
| 建材および建設資材 |
| 包装、紙および印刷製品 |
| その他の製造品 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| 台湾 |
| オーストラリア |
| ASEAN(インドネシア、ベトナム、タイ、シンガポール、マレーシア、フィリピンなど) |
| その他のアジア太平洋地域 |
| 装置タイプ別 | 光学・マシンビジョン検査装置 |
| 寸法・形状検査装置 | |
| 放射線および計算機断層撮影検査装置 | |
| 超音波・音響検査装置 | |
| 電磁気・磁気検査装置 | |
| 熱・赤外線検査装置 | |
| 特化型半導体検査装置 | |
| 材料識別・組成検査装置 | |
| リクおよびシール完全性検査装置 | |
| 製品異物混入および物理的適合性検査装置 | |
| その他の特化型製造検査装置 | |
| 製造業種別 | 自動車および自動車部品 |
| 航空宇宙、防衛、その他の輸送機器 | |
| 半導体・マイクロエレクトロニクス | |
| その他のエレクトロニクスおよび電気機器 | |
| バッテリーおよびエネルギー貯蔵製品 | |
| 産業機械、金属製品および加工 | |
| 化学品、プラスチックおよび産業材料 | |
| 食品・飲料製品 | |
| 医薬品およびバイオ医薬品 | |
| 医療機器および医療製品 | |
| 繊維・アパレル・フットウェアおよびアクセサリー | |
| 家具、家庭用品、玩具およびその他の消費者製品 | |
| 建材および建設資材 | |
| 包装、紙および印刷製品 | |
| その他の製造品 | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| ASEAN(インドネシア、ベトナム、タイ、シンガポール、マレーシア、フィリピンなど) | |
| その他のアジア太平洋地域 |
レポートで回答される主な質問
アジア太平洋地域における製造検査装置の予測成長率はどれくらいですか?
このセクーは2027年〜2032年に5.39%のCAGRで成長し、2032年までに33.26 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域でどの装置カテゴリーが売上をリードしていますか?
光学・マシンビジョン検査装置は、多くの工場用途に対応しているため、2026年において28%のシェアでリードしています。
どの装置カテゴリーが最も速く成長していますか?
特化型半導体検査装置は、チップ設計がよりタイトなプロセス制御を必要とするにつれて、2032年までに8.8%のCAGRで拡大すると予測されています。
どの製造垂直市場が最も高い成長率を持っていますか?
半導体・マイクロエレクトロニクスは2032年までに9%のCAGRで成長すると予測されており、2026年において20%のシェアを保持しています。
アジア太平洋地域でどの国が最大の需要シェアを持っていますか?
中国は大規模なエレクトロニクス、半導体、自動車、および機械の基盤に支えられて2026年において40%のシェアを占めています。
なぜインドは検査装置サプライヤーにとって重要な目的地になりつつあるのですか?
インドはエレクトニクスインセンティブ、半導体プロジェクト、および医薬品生産に支えられて2032年までに8%のCAGRで成長すると予測されています。