
Taille et part du marché des équipements d'inspection de fabrication en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 24.29 Milliards de dollars |
| Taille du Marché (2027) | 25.58 Milliards de dollars |
| Taille du Marché (2032) | 33.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.39 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements d'inspection de fabrication en Asie-Pacifique par Mordor Intelligence
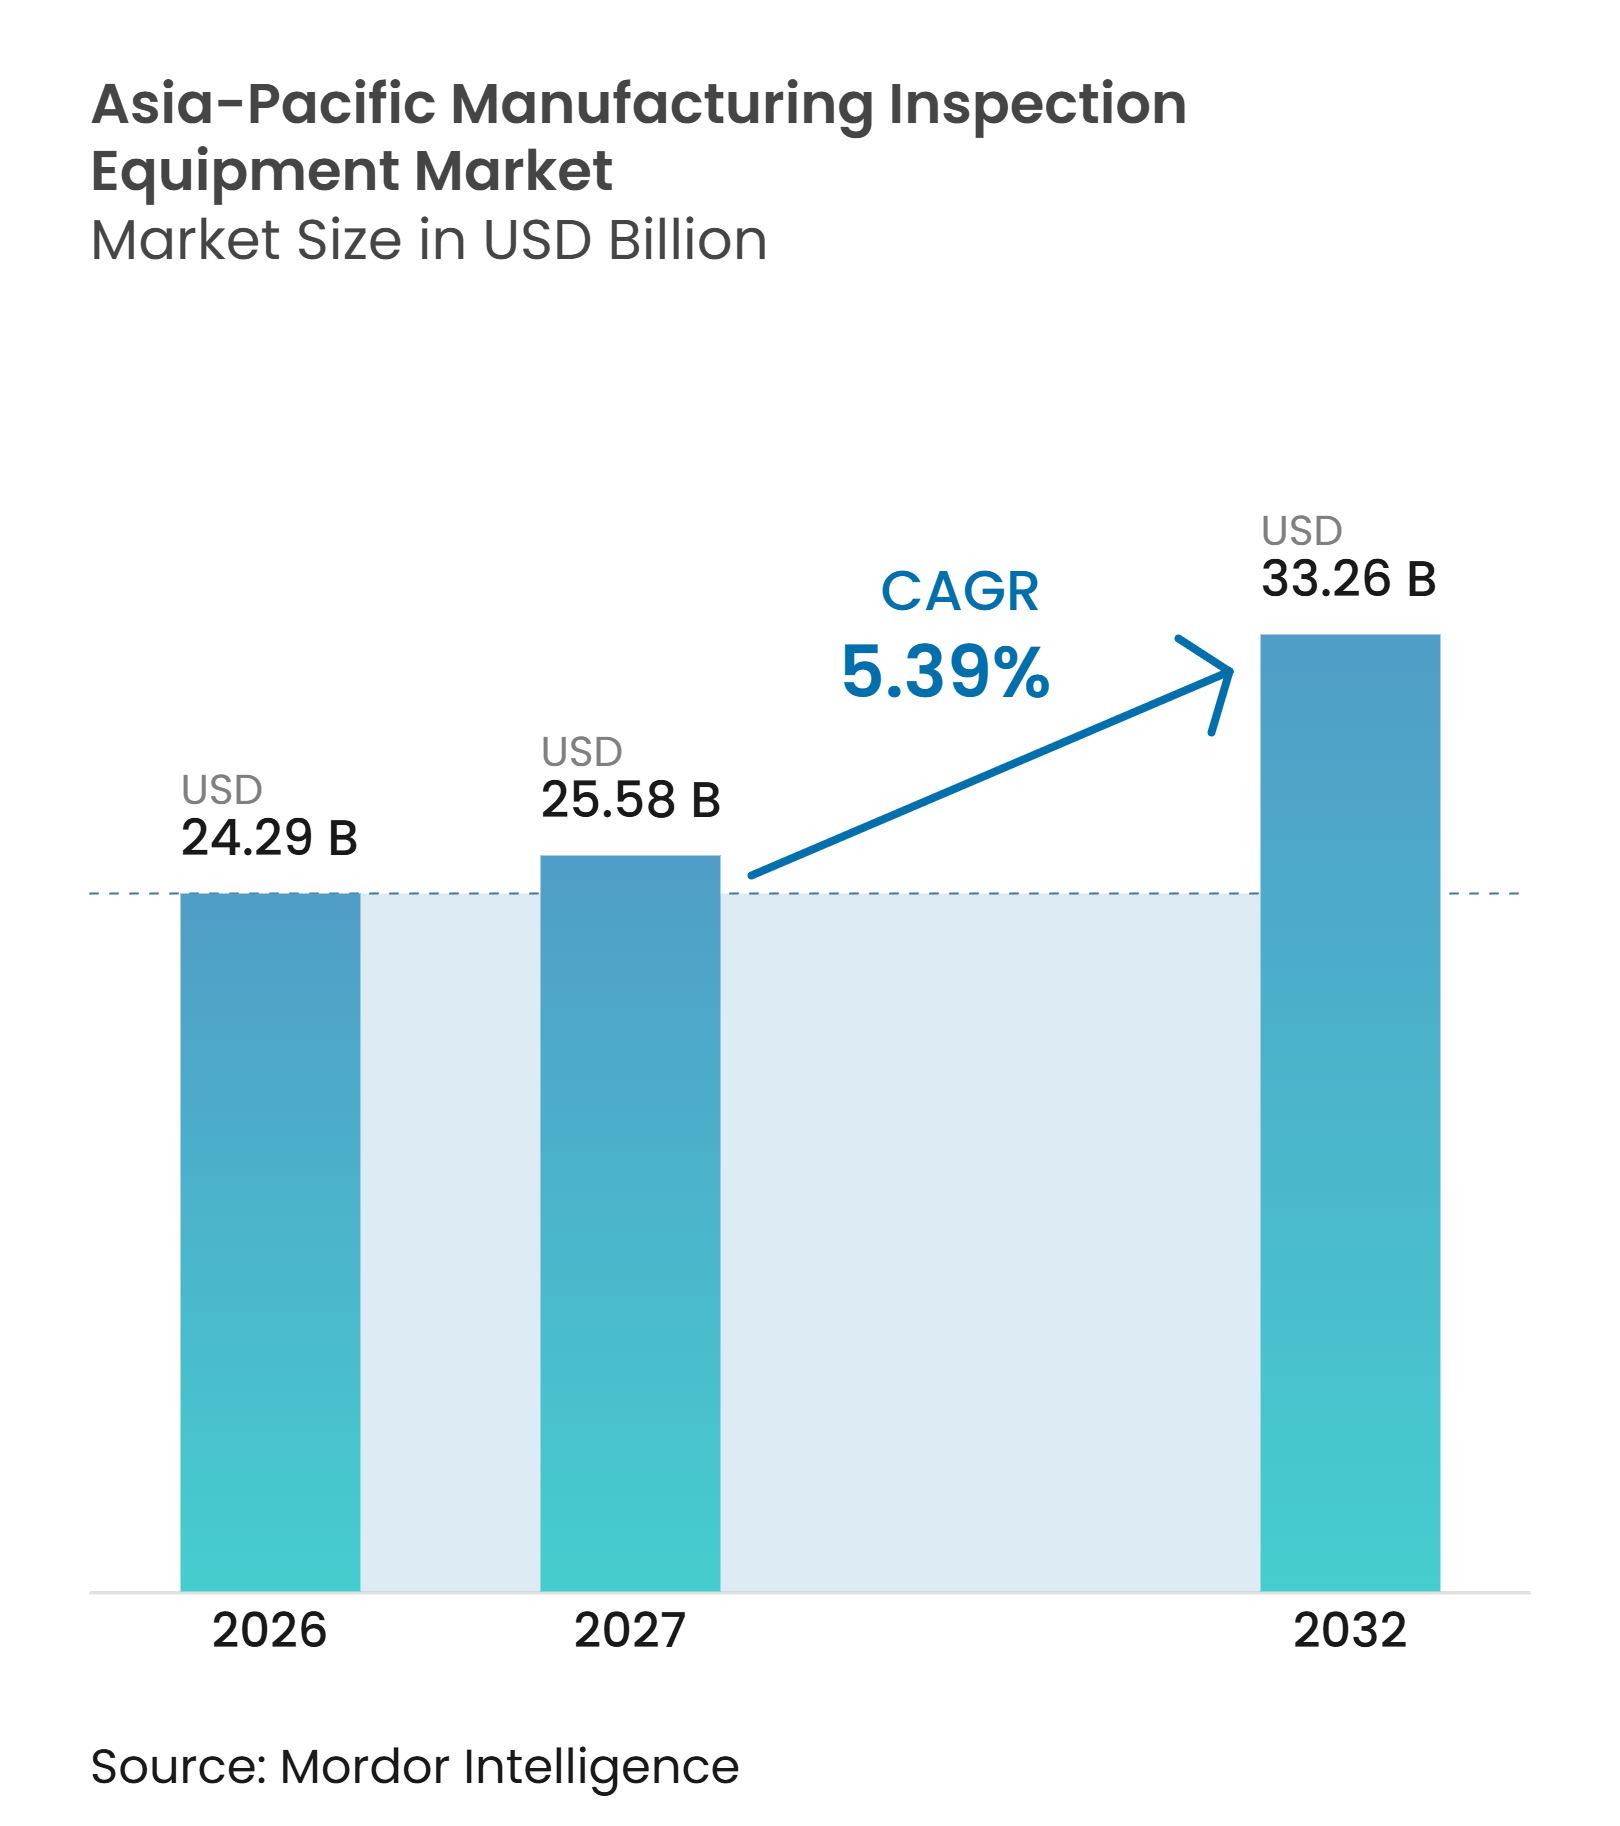
La taille du marché des équipements d'inspection de fabrication en Asie-Pacifique est projetée à 24,29 milliards USD en 2026, 25,58 milliards USD en 2027, et devrait atteindre 33,26 milliards USD d'ici 2032, avec un CAGR de 5,39 % de 2027 à 2032.
Les dépenses en fabrication de semi-conducteurs constituent la principale variable de la demande, car les ajouts de capacité planifiés nécessitent une inspection aux stades de la plaquette, du masque, du conditionnement et de la production finale. Les programmes de fabrication intelligente soutiennent également la demande en équipements, car les usines ont besoin d'un contrôle qualité automatisé à mesure que les lignes de production deviennent plus connectées. Les usines de batteries et les installations d'électronique de puissance ajoutent une demande pour les tests d'intégrité des cellules, l'inspection des revêtements et la vérification dimensionnelle. Les contrôles à l'exportation, les cycles de demande en électronique, les fluctuations monétaires et l'adoption inégale parmi les petits fabricants peuvent affecter le calendrier des achats, mais ils ne suppriment pas le besoin sous-jacent d'une qualité de production plus élevée. Le marché des équipements d'inspection de fabrication en Asie-Pacifique évolue également à mesure que les fournisseurs proposent des logiciels assistés par l'IA et des services d'inspection gérés aux côtés des équipements d'investissement.
Principaux enseignements du rapport
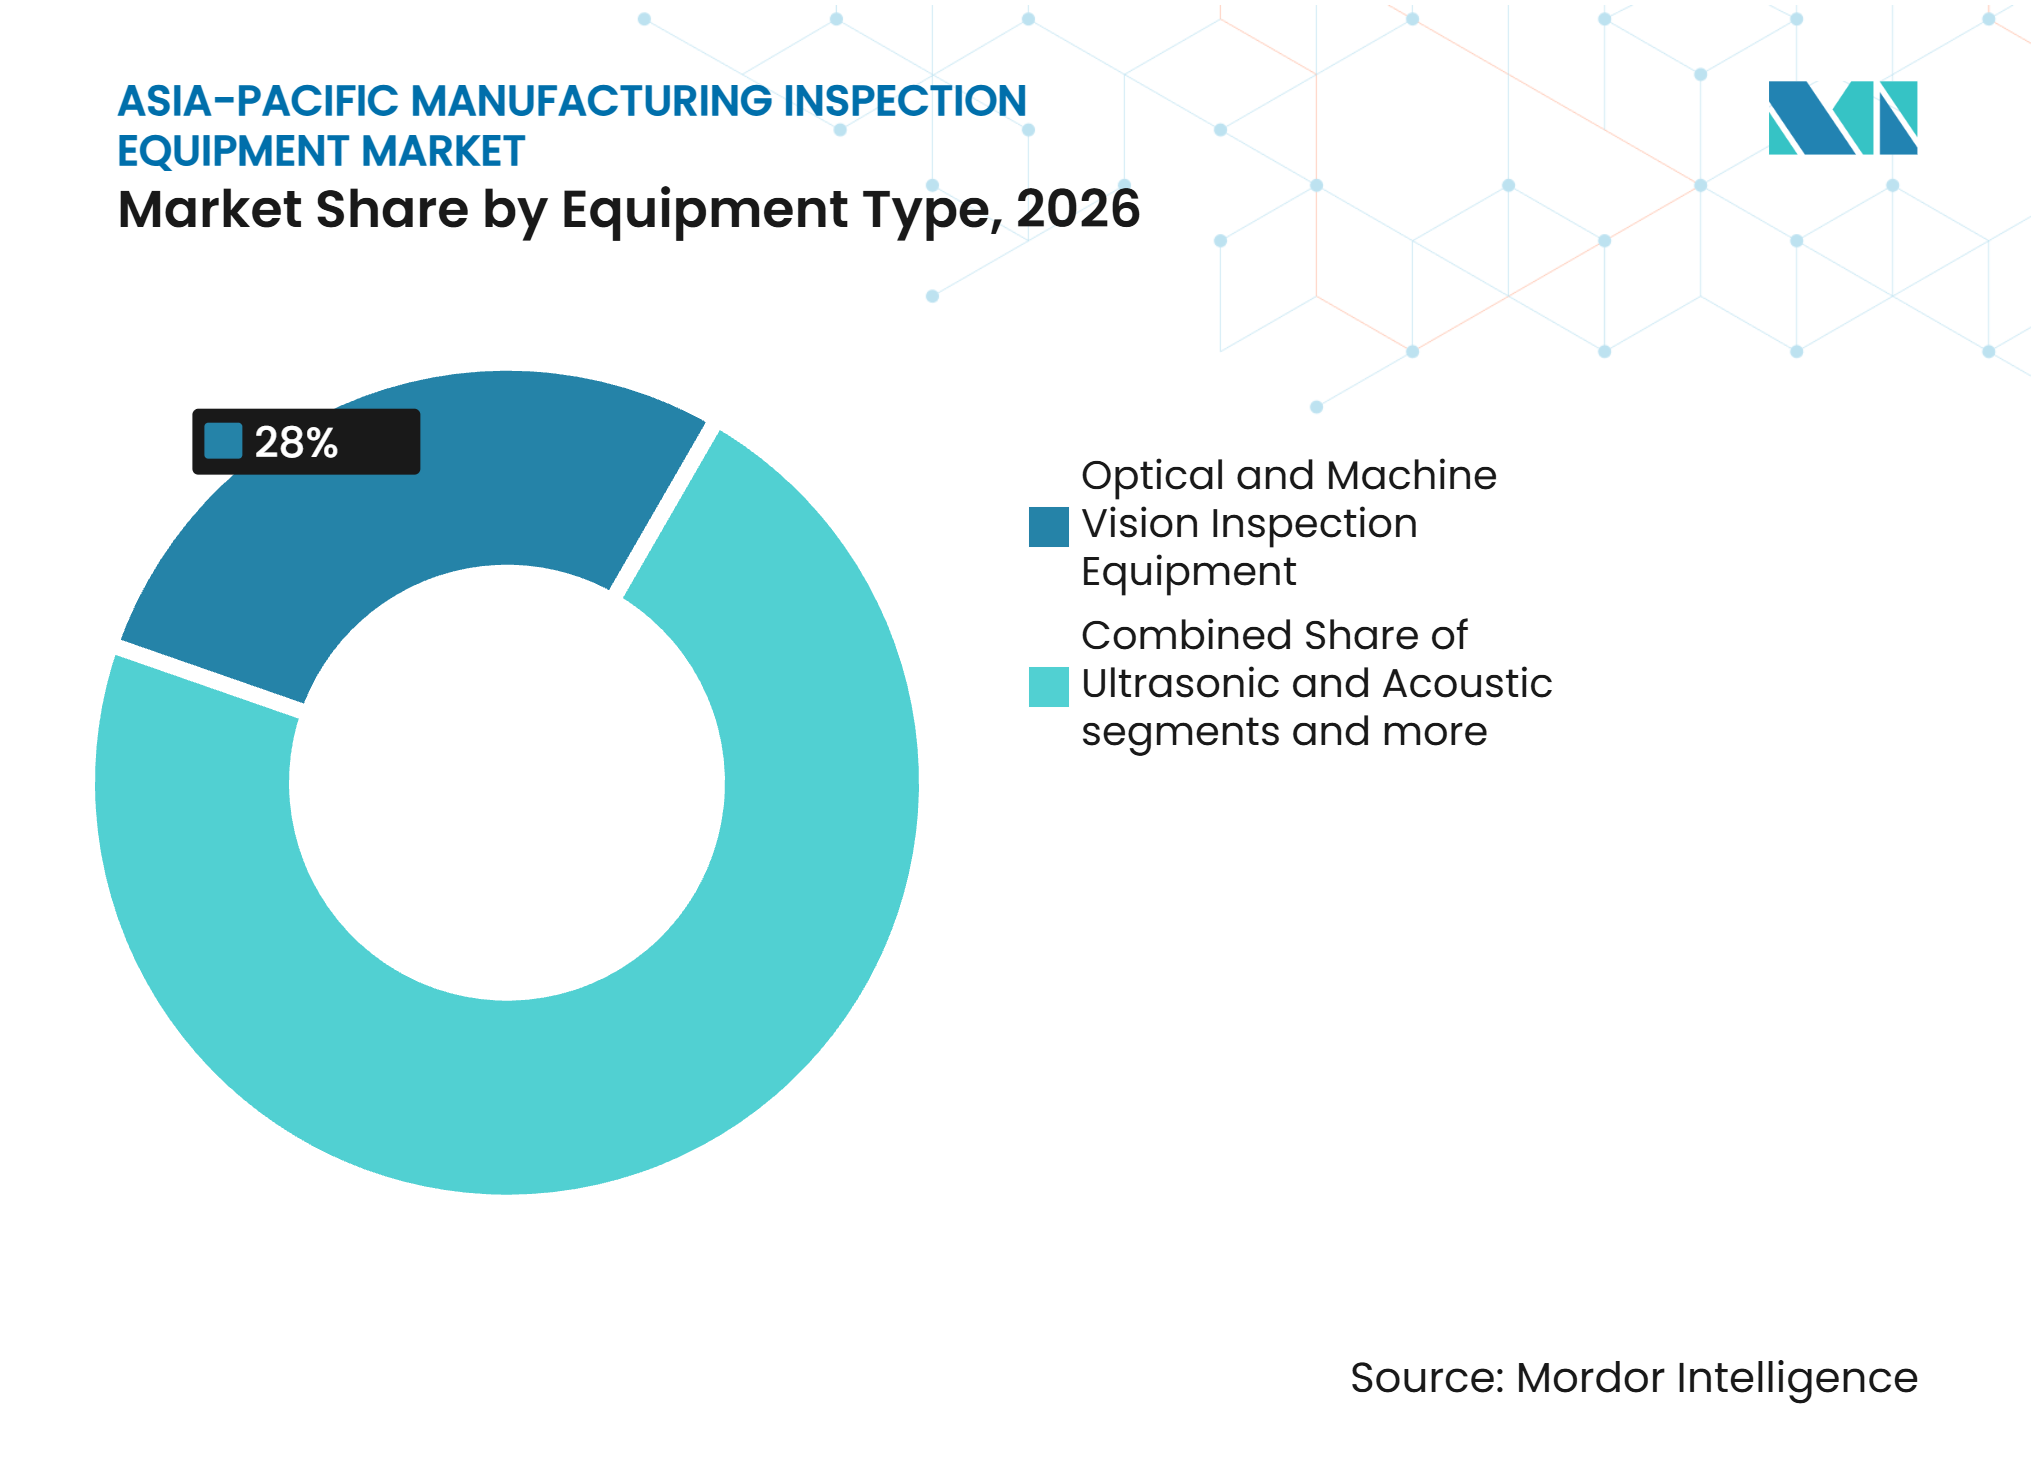
- Par type d'équipement, les équipements d'inspection optique et de vision artificielle détenaient 28 % de la part du marché des équipements d'inspection de fabrication en Asie-Pacifique en 2026, tandis que les équipements d'inspection spécialisés pour semi-conducteurs devraient croître à un CAGR de 8,8 % jusqu'en 2032.
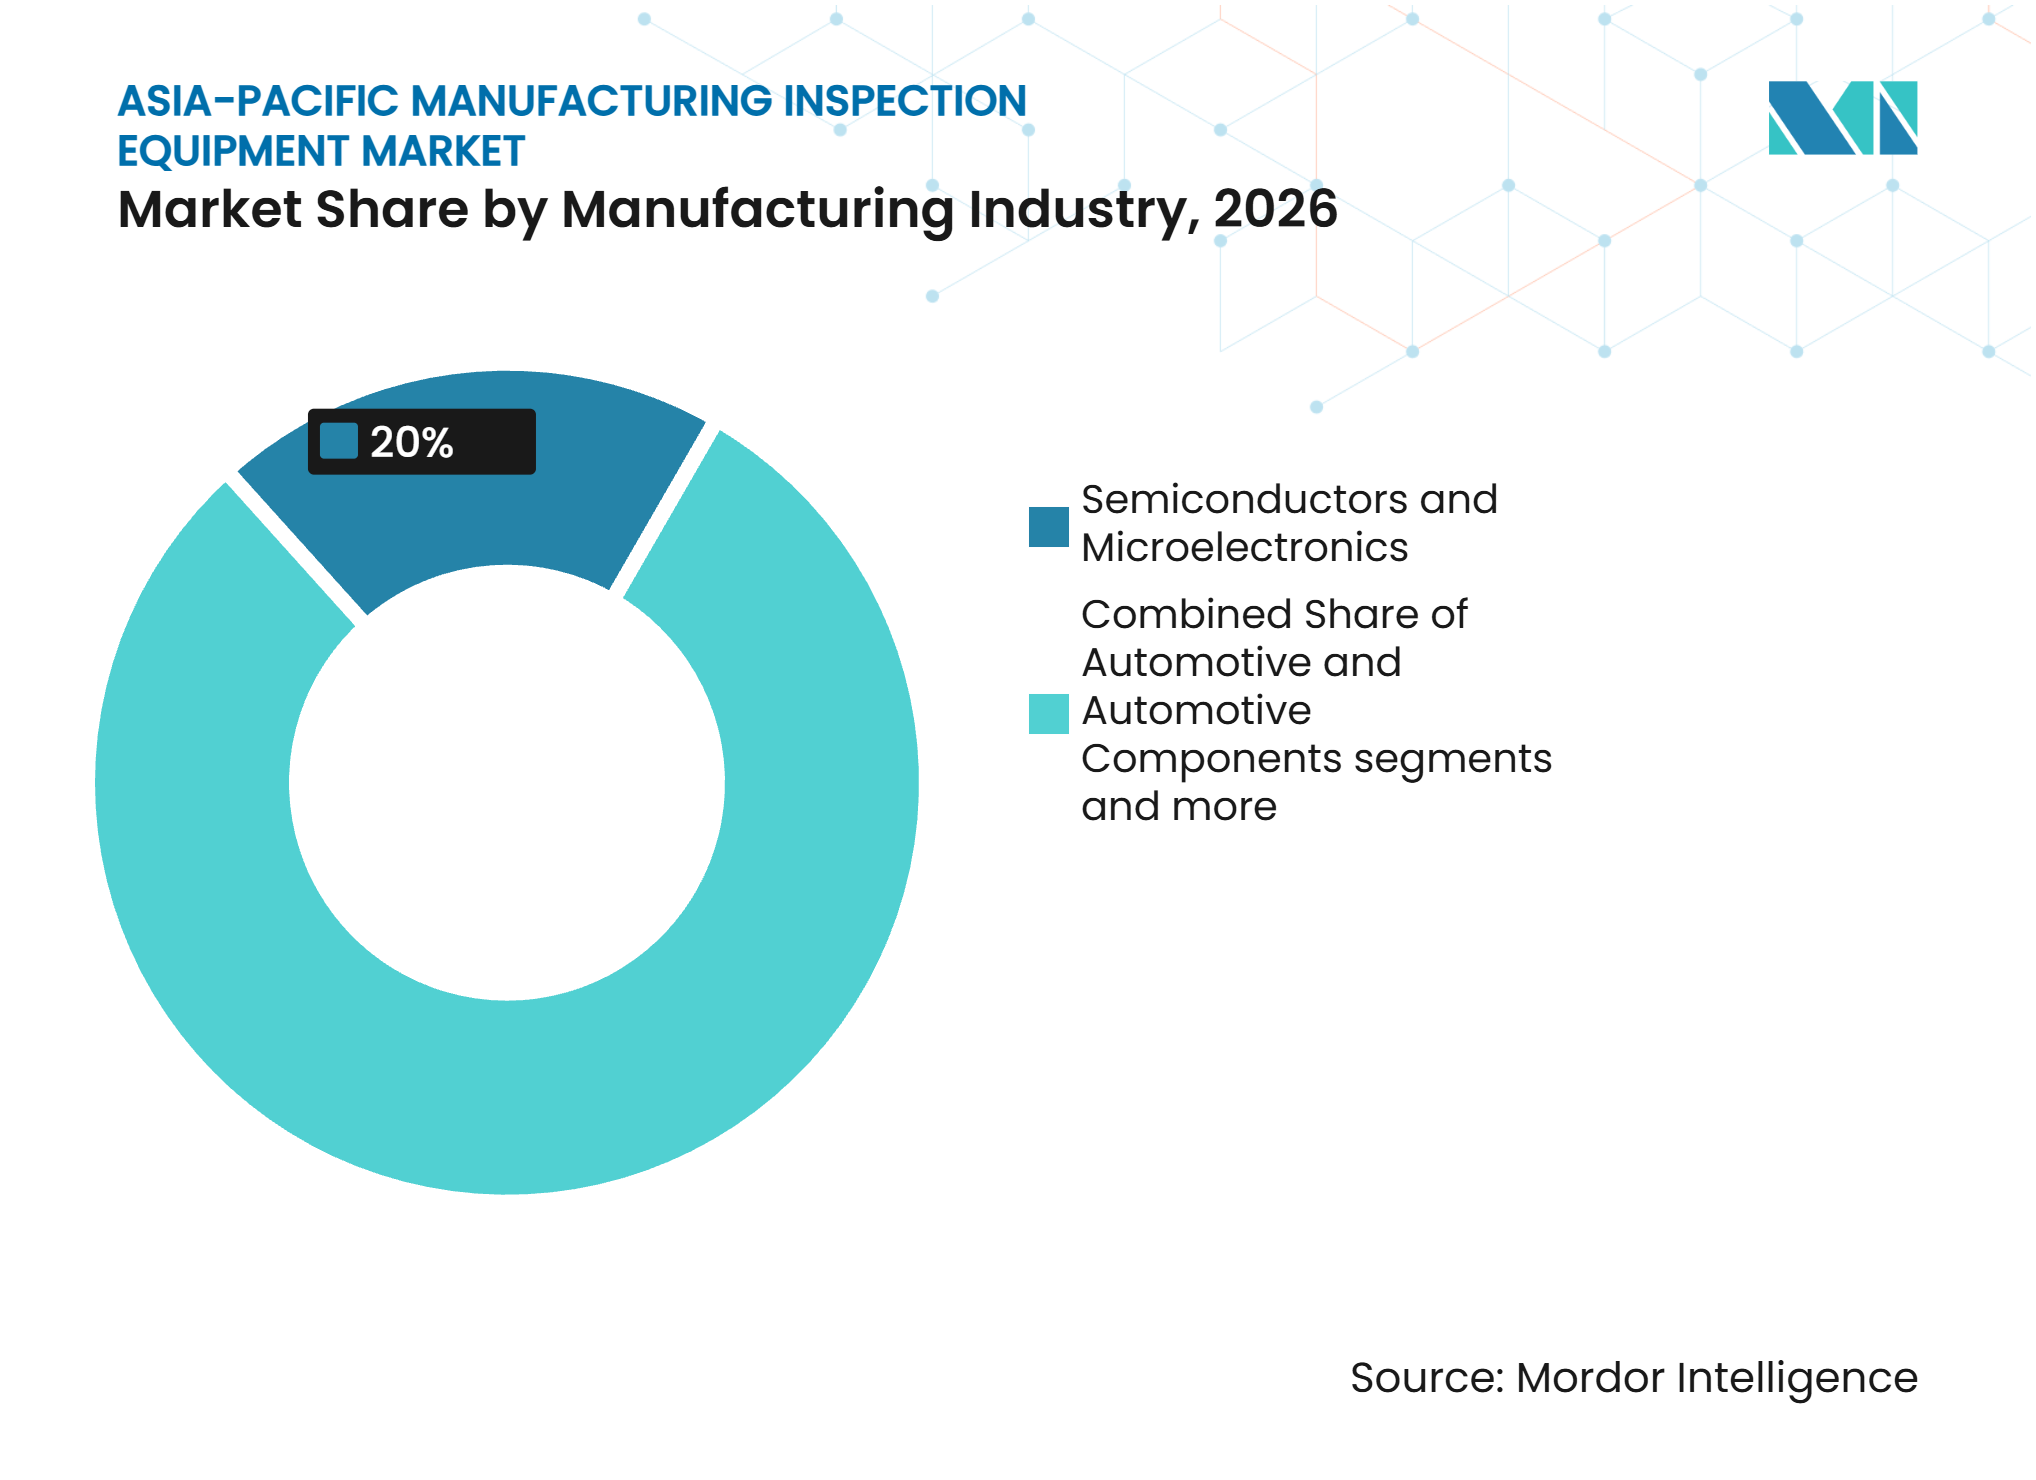
- Par secteur de fabrication, les semi-conducteurs et la microélectronique détenaient 20 % de la taille du marché des équipements d'inspection de fabrication en Asie-Pacifique en 2026 et devraient se développer à un CAGR de 9 % jusqu'en 2032.
- Par géographie, la Chine représentait 40 % des revenus régionaux en 2026, tandis que l'Inde devrait croître à un CAGR de 8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des capacités dans les semi-conducteurs, l'électronique et le conditionnement avancé | +1.5% | Chine, Taïwan, Corée du Sud, Japon, avec des gains en Malaisie et à Singapour | Court terme (≤ 2 ans) |
| Investissement dans les usines intelligentes et l'automatisation industrielle | +1.2% | Asie-Pacifique, menée par la Chine, l'Inde, la Malaisie, Singapour et le Viêt Nam | Moyen terme (2-4 ans) |
| Exigences plus strictes en matière de qualité à l'exportation, de sécurité des produits et de traçabilité | +0.9% | Asie-Pacifique, avec des gains précoces dans les clusters de fabrication en Inde et en ASEAN | Moyen terme (2-4 ans) |
| Montée en puissance de la fabrication de batteries pour véhicules électriques, d'énergies renouvelables et d'électronique de puissance | +0.7% | Chine, Indonésie, Inde, Thaïlande et Malaisie | Moyen terme (2-4 ans) |
| Inspection en périphérie de réseau assistée par l'IA pour une production zéro défaut | +0.6% | Asie-Pacifique, menée par Taïwan, la Corée du Sud et le Japon, avec adoption en ASEAN | Long terme (≥ 4 ans) |
| Localisation des chaînes d'approvisionnement en inspection en Chine, en Inde et en Asie du Sud-Est | +0.4% | Chine, Inde, Viêt Nam, Malaisie et Thaïlande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités dans les semi-conducteurs, l'électronique et le conditionnement avancé
Les dépenses en capital dans les semi-conducteurs stimulent la demande de systèmes d'inspection des plaquettes, des masques et du conditionnement avancé sur le marché des équipements d'inspection de fabrication en Asie-Pacifique. L'investissement mondial en équipements de fabrication en salle blanche devrait atteindre 110 milliards USD en 2025, dont 38 milliards USD en Chine, 21 milliards USD à Taïwan, 21,5 milliards USD en Corée du Sud et 14 milliards USD au Japon.[1] La capacité mondiale de semi-conducteurs devrait atteindre 33,6 millions de plaquettes par mois en 2025, avec une augmentation de 16 % de la capacité inférieure à 7 nm. SEMI a identifié 18 projets de construction d'usines prévus pour débuter en 2025, dont 4 au Japon, 3 en Chine, 2 à Taïwan, 1 en Corée du Sud et 1 en Asie du Sud-Est. Les nœuds de procédé plus avancés nécessitent davantage d'étapes d'inspection à chaque niveau de lithographie, de sorte que la demande unitaire peut augmenter plus rapidement que le nombre d'usines. Les contrôles à l'exportation encouragent également le développement d'équipements d'inspection nationaux en Chine, créant des niveaux d'approvisionnement distincts pour les systèmes avancés et de milieu de gamme.
Investissement dans les usines intelligentes et l'automatisation industrielle
Les programmes de fabrication intelligente créent une base de commandes plus stable pour le marché des équipements d'inspection de fabrication en Asie-Pacifique, car l'inspection fait partie de l'automatisation de la qualité. La Malaisie vise à établir au moins 3 000 usines intelligentes d'ici 2030 dans le cadre du Nouveau Plan directeur industriel 2030.[2] La Mission nationale de l'Inde sur la fabrication vise à porter la contribution de la fabrication au PIB à 25 % d'ici 2035 grâce à des clusters industriels prioritaires et au développement des biens d'équipement.[3] Rockwell Automation a rapporté que 94 % des fabricants d'Asie-Pacifique interrogés avaient investi ou prévoyaient d'investir dans l'IA et l'apprentissage automatique au cours des 5 prochaines années. La même étude a révélé que 47 % citaient le contrôle qualité comme leur principal cas d'usage de l'IA. Le financement public et les plans de fabrication peuvent réduire la volatilité des achats qui résulterait des seuls cycles de dépenses en capital privé.
Exigences plus strictes en matière de qualité à l'exportation, de sécurité des produits et de traçabilité
Les règles de qualité et de conformité accroissent le besoin d'équipements de test et d'inspection fiables sur le marché des équipements d'inspection de fabrication en Asie-Pacifique. L'APEC a publié en janvier 2025 des orientations sur la normalisation et la gouvernance de l'évaluation de la conformité pour les économies membres. Ces orientations renforcent les normes ISO/IEC 17025 et ISO/IEC 17020 comme cadres de référence pour la certification à l'exportation. L'Arrangement de reconnaissance mutuelle des équipements électriques et électroniques de l'APEC exige des tests accrédités et une surveillance périodique des usines conformément à la norme ISO/IEC 17067. Ces exigences étendent les procédures de qualité aux fournisseurs qui n'ont pas encore utilisé l'inspection automatisée. La certification ISO 9001 et l'accréditation ISO/IEC 17025 soutiennent également une demande récurrente de remplacement et de réétalonnage des instruments lors des travaux de qualification des fournisseurs et d'octroi de licences d'exportation.
Montée en puissance de la fabrication de batteries pour véhicules électriques, d'énergies renouvelables et d'électronique de puissance
L'investissement dans les batteries pour véhicules électriques crée une demande spécialisée sur le marché des équipements d'inspection de fabrication en Asie-Pacifique. CATL et ses partenaires ont lancé en 2025 un projet intégré de batteries de 6 milliards USD en Indonésie, avec une capacité annuelle de première phase de 6,9 GWh. Le projet couvre le traitement du nickel, la production de cellules de batteries et le recyclage, ce qui offre aux fournisseurs d'équipements d'inspection plusieurs points de production à adresser. Les installations de batteries nécessitent une imagerie de l'uniformité des électrodes, des tests d'intégrité des cellules et une vérification dimensionnelle que les plateformes d'inspection optique automatisée conventionnelles pour l'électronique n'étaient pas conçues pour fournir. La croissance des formats de cellules cylindriques, prismatiques et en pochette nécessite également différentes configurations d'inspection. Ces exigences orientent le développement des équipements vers des systèmes spécifiques aux batteries et créent une nouvelle base de clients au-delà des lignes de production électronique traditionnelles.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût en capital élevé et coût total de possession | -0.8% | Asie-Pacifique, en particulier les petits fabricants en Inde, au Viêt Nam, en Indonésie et en Thaïlande | Court terme (≤ 2 ans) |
| Pénurie de spécialistes certifiés en inspection et en automatisation | -0.5% | Asie-Pacifique, en particulier au Viêt Nam, en Thaïlande et dans la base électronique de l'Inde | Moyen terme (2-4 ans) |
| Friction d'intégration avec les lignes de production existantes | -0.4% | Usines de rénovation en Chine et dans les zones industrielles de l'ASEAN | Moyen terme (2-4 ans) |
| Contraintes de résidence des données, de cybersécurité et de connectivité transfrontalière | -0.3% | Chine, Inde, Viêt Nam, Indonésie et ASEAN | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et coût total de possession
Les systèmes d'inspection avancés restent difficiles à acquérir pour les petits fabricants en ASEAN et en Inde. Le prix d'achat ne représente qu'une partie du coût, car les licences logicielles, le réétalonnage, les consommables et les temps d'arrêt s'ajoutent à l'engagement sur le cycle de vie. Ces coûts peuvent retarder l'approbation de la direction lorsqu'un établissement dispose d'un fonds de roulement limité ou d'un accès limité au financement. Cette contrainte est la plus visible parmi les fabricants qui passent des contrôles qualité manuels à leur première plateforme automatisée. Les besoins d'intégration peuvent encore augmenter le budget initial lorsqu'un système doit se connecter à des lignes de production plus anciennes. Le marché des équipements d'inspection de fabrication en Asie-Pacifique offre donc de la place pour des systèmes modulaires et des modèles de financement qui réduisent la charge de paiement initiale.
Pénurie de spécialistes certifiés en inspection et en automatisation
Une pénurie de travailleurs qualifiés peut ralentir l'installation des équipements et limiter leur utilisation après le déploiement. L'Organisation internationale du Travail a rapporté que 68 % des employeurs du secteur automobile en Thaïlande citaient une pénurie de candidats qualifiés comme un obstacle majeur au recrutement en 2025. La transition vers les véhicules électriques devrait nécessiter plus de 53 000 postes spécialisés en Thaïlande. Une enquête de l'OIT et de la VCCI a révélé que près de 60 % des répondants au Viêt Nam considéraient les pénuries de travailleurs qualifiés comme un défi modéré ou grave. Rockwell Automation a constaté que 41 % des fabricants d'Asie-Pacifique utilisaient l'IA et l'automatisation pour combler les lacunes en compétences. Les fournisseurs qui proposent une génération de recettes sans code et une révision autonome des défauts peuvent rendre les systèmes plus faciles à utiliser dans les installations où les talents sont limités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
la vision optique détient la plus grande part tandis que les plateformes pour semi-conducteurs croissent plus rapidementLes équipements d'inspection optique et de vision artificielle détenaient 28 % des revenus régionaux en 2026. Ces équipements servent l'assemblage de circuits imprimés électroniques, la production de carrosseries automobiles, l'étiquetage dans l'alimentation et les boissons, et le conditionnement en plaquettes thermoformées pour les produits pharmaceutiques. Leur coût unitaire plus faible et leur large applicabilité soutiennent leur position en tant qu'achat d'inspection automatisée initial courant pour les fabricants de taille moyenne. KEYENCE a enregistré une croissance des ventes de 13,5 % en glissement annuel en Asie au deuxième trimestre de l'exercice 2025. Cognex a ajouté 9 000 comptes clients en 2025, soit 3 fois son rythme de 2024.
Les équipements d'inspection spécialisés pour semi-conducteurs affichent la croissance prévisionnelle la plus rapide à un CAGR de 8,8 % jusqu'en 2032, faisant de leur taille sur le marché des équipements d'inspection de fabrication en Asie-Pacifique la catégorie d'équipements en expansion la plus rapide. La logique inférieure à 2 nm, l'empilement de mémoire à haute bande passante, les chiplets et la liaison hybride augmentent tous le besoin de contrôle des procédés. Le matériel de contrôle des procédés représente généralement 10 % à 15 % des budgets d'équipements d'usines, et son importance augmente à mesure que les limites de défauts se resserrent. Onto Innovation a lancé sa plateforme de métrologie OCD Atlas G6 pour la logique à grille enveloppante et le contrôle de la mémoire à haute bande passante en septembre 2025. Lasertec a lancé le système ACTIS A200HiT en octobre 2025 pour l'inspection de masques à motifs EUV actiniques avec support de pellicule en nanotubes de carbone.



Par secteur de fabrication :
les semi-conducteurs combinent la plus grande part avec la croissance la plus rapideLes semi-conducteurs et la microélectronique représentaient 20 % de la part du marché des équipements d'inspection de fabrication en Asie-Pacifique en 2026. Ce secteur vertical affiche également le CAGR prévisionnel le plus élevé à 9 % jusqu'en 2032, car la production de puces avancées nécessite une inspection à de nombreuses étapes. KLA a déclaré un chiffre d'affaires de 12,16 milliards USD pour l'exercice clos en juin 2025. La Chine, Taïwan, la Corée et le Japon représentaient 81 % des ventes de la société au cours de cette année. Applied Materials a déclaré un chiffre d'affaires de l'exercice 2025 de 20,8 milliards USD dans les systèmes pour semi-conducteurs, Taïwan, la Chine et la Corée du Sud contribuant à 74 % du chiffre d'affaires total.
L'automobile et les composants automobiles constituent le deuxième secteur consommateur en importance dans le secteur des équipements d'inspection de fabrication en Asie-Pacifique. Les exigences de production de précision du Japon, la transition vers les véhicules électriques en Corée du Sud et les chaînes d'approvisionnement nationales de la Chine soutiennent la demande de mesure par coordonnées, de jaugeage dimensionnel et d'essais non destructifs. Les batteries et le stockage d'énergie constituent le secteur vertical non lié aux semi-conducteurs à la croissance la plus rapide, car les formats et les chimies des cellules nécessitent des configurations d'inspection distinctes. Les produits alimentaires et boissons et les produits pharmaceutiques soutiennent la vision artificielle et la détection de contamination au Japon, en Australie et en ASEAN. L'aérospatiale, la défense et les autres équipements de transport soutiennent les essais par tomodensitométrie et ultrasons de qualité supérieure au Japon, en Corée du Sud et en Australie. Les dispositifs médicaux et les produits de santé ajoutent de la demande en Inde et en ASEAN, où la vérification est alignée sur les exigences de la norme ISO 13485.

Analyse géographique
La Chine représentait 40 % de la part du marché des équipements d'inspection de fabrication en Asie-Pacifique en 2026. Sa position reflète une production dense en électronique, automobile, machines industrielles et biens de consommation. L'investissement de la Chine en équipements d'usines devrait atteindre 38 milliards USD en 2025. Les restrictions à l'exportation reconfigurent l'accès des fournisseurs, tandis que les fournisseurs nationaux se développent dans les plateformes d'inspection de milieu de gamme. Le Japon reste un centre de demande majeur grâce aux normes de qualité automobile, au conditionnement avancé de semi-conducteurs et à la fabrication de défense. SEMI a recensé 4 nouveaux démarrages de construction d'usines au Japon en 2025.
La Corée du Sud a investi 21,5 milliards USD dans les équipements pour semi-conducteurs en 2025, portée par la demande en mémoire pour serveurs d'IA. Taïwan a orienté 21 milliards USD vers les équipements pour semi-conducteurs, soutenant la logique avancée, la qualification des masques EUV et la métrologie du conditionnement. L'Inde affiche le taux de croissance géographique le plus élevé à un CAGR de 8 % jusqu'en 2032. Les incitations à l'électronique, les projets OSAT pour semi-conducteurs et la capacité d'exportation pharmaceutique soutiennent sa taille sur le marché des équipements d'inspection de fabrication en Asie-Pacifique. Le gouvernement indien vise à faire passer la part de la fabrication dans la valeur ajoutée brute de 14 % en 2025 à 21 % d'ici 2032. L'Inde a enregistré 165,1 milliards USD d'engagements d'investissement dans la fabrication en 2024, mais ce chiffre n'est pas utilisé comme mesure de la demande pour l'année en cours.
L'ASEAN gagne en demande à mesure que les fabricants diversifient leurs sites de production. Le Rapport sur l'investissement de l'ASEAN a enregistré 20 milliards USD d'investissements directs étrangers en champ libre dans la fabrication de l'économie numérique et 13 milliards USD d'investissements dans les zones économiques spéciales en 2025. La Malaisie est importante car elle accueille des opérations de back-end pour semi-conducteurs et soutient le financement des usines intelligentes. Le Viêt Nam ajoute des capacités d'assemblage SMT et électronique, créant des opportunités d'installation initiales d'inspection optique automatisée et d'inspection de pâte à braser. L'Australie et le reste de l'Asie-Pacifique représentent une part plus petite et stable, soutenue par le contrôle de la qualité alimentaire, l'inspection des équipements miniers et la production pharmaceutique. Dans toutes ces géographies, le marché des équipements d'inspection de fabrication en Asie-Pacifique bénéficie de nouvelles lignes qui ont besoin de systèmes de qualité dès le départ.
Paysage concurrentiel
Concentration du Marché
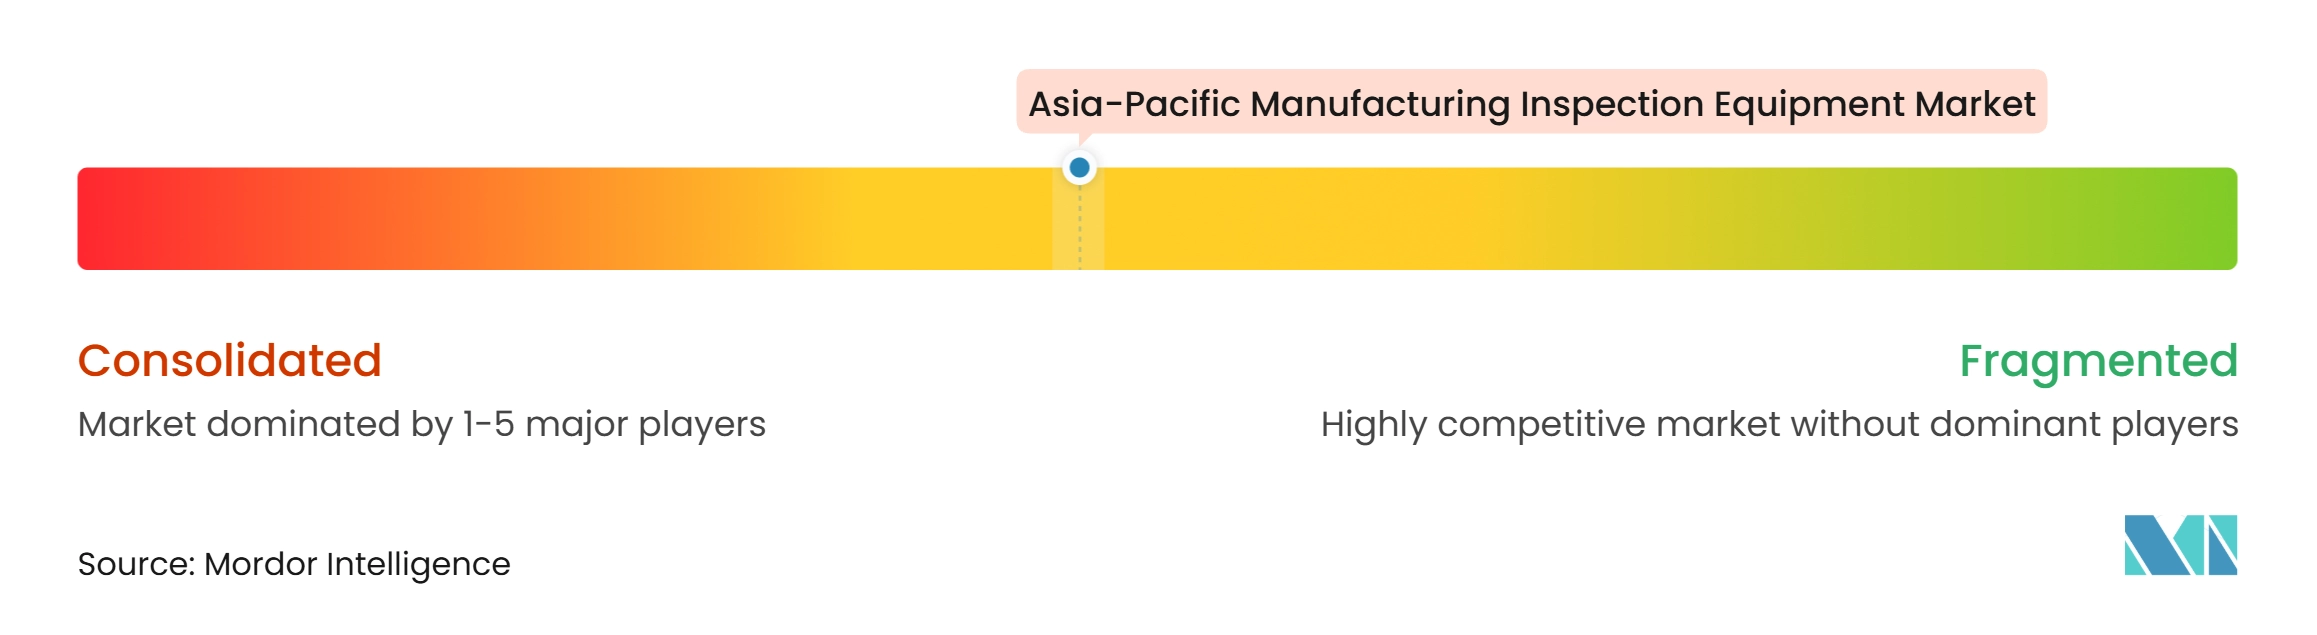
Le marché des équipements d'inspection de fabrication en Asie-Pacifique présente un niveau moyen de concentration du marché. KLA Corporation et Applied Materials sont en tête dans l'inspection des plaquettes et du conditionnement avancé pour les nœuds de pointe. Lasertec, Onto Innovation et Camtek occupent des positions dans l'inspection des masques, la métrologie optique des dimensions critiques et la vérification de l'intégration hétérogène. KLA a rapporté que les revenus internationaux représentaient 89 % du total des ventes au cours de l'exercice 2025. Hexagon et Carl Zeiss sont en concurrence dans la métrologie dimensionnelle haut de gamme, tandis que Mitutoyo et Renishaw opèrent sur les niveaux standard et haute précision.
Hexagon a lancé la machine à mesurer par coordonnées MAESTRO en mai 2025 avec une architecture axée sur le numérique, un système de capteur à câble unique, une connectivité Nexus native dans le nuage et une programmation sans code. Le produit répond à la pénurie de spécialistes en mesure formés. ViTrox et Koh Young renforcent leurs offres d'inspection optique automatisée, d'inspection de pâte à braser et d'inspection par rayons X automatisée avec une génération de recettes IA sans code et une révision autonome des défauts. OMRON, SAKI et Test Research sont en concurrence grâce à la connectivité des équipements et à l'intégration dans les usines intelligentes, ainsi qu'aux capacités matérielles. Ces stratégies sont importantes car les acheteurs souhaitent des systèmes pouvant fonctionner avec moins de personnel spécialisé. Le marché des équipements d'inspection de fabrication en Asie-Pacifique évolue donc vers des offres combinant équipements, logiciels, services et intégration de lignes.
Les fournisseurs natifs de l'IA proposent également des arrangements d'inspection gérée et basés sur les résultats qui abaissent la barrière d'adoption initiale pour les petits fabricants. Cette approche peut modifier le modèle de revenus des équipementiers conventionnels qui dépendent principalement des ventes d'équipements. Les domaines présentant des opportunités restantes comprennent les plateformes modulaires abordables, les modèles d'IA localisés pour les classes de défauts à faibles données, l'inspection du recyclage des batteries et l'interopérabilité des données de qualité entre usines. Ces opportunités coexistent avec une forte intensité des fournisseurs plutôt qu'une base de fournisseurs dominante unique. Le marché des équipements d'inspection de fabrication en Asie-Pacifique présente une structure concurrentielle où le leadership varie selon la technologie et les exigences des usines. Cette structure soutient les challengers régionaux dans les applications d'inspection optique automatisée standardisées tout en laissant les niveaux avancés des semi-conducteurs concentrés.
Leaders du secteur des équipements d'inspection de fabrication en Asie-Pacifique
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE CORPORATION
-
Cognex Corporation
-
Mitutoyo Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements d'inspection de fabrication en Asie-Pacifique Entreprises couvertes dans ce rapport
- Hexagon AB
- Carl Zeiss AG
- KEYENCE CORPORATION
- Cognex Corporation
- Mitutoyo Corporation
- Nikon Corporation
- AMETEK, Inc.
- Renishaw plc
- Evident Corporation
- Baker Hughes Company, Waygate Technologies
- KLA Corporation
- Applied Materials, Inc.
- Lasertec Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- OMRON Corporation
- Koh Young Technology, Inc.
- SAKI CORPORATION
- Test Research, Inc.
- Viscom SE
- ViTrox Corporation Berhad
Développements industriels récents dans Marché des équipements d'inspection de fabrication en Asie-Pacifique
- Août 2026 : ViTrox a annoncé des technologies d'inspection assistées par l'IA pour Productronica India 2026, notamment son système d'inspection par rayons X automatisée 3D QX1 HR & HS pour les applications de semi-conducteurs avancés. Ce développement répond aux exigences d'inspection pour les conditionnements haute densité, les billes C4 et d'autres composants complexes.
- Mai 2026 : Nidec Advance Technology a lancé sa série AURCA, une solution d'inspection et de mesure basée sur l'IA pour les semi-conducteurs et les substrats imprimés. Le système combine la détection de défauts basée sur l'IA, l'inspection optique en couleurs complètes et un retour analytique pour soutenir l'amélioration du rendement et l'identification précoce des défauts de production.
- Décembre 2025 : Lasertec Corporation a lancé les systèmes d'inspection et de révision de masques vierges MAGICS Series M9750 et M9751, élargissant son portefeuille d'inspection actinique pour répondre à la qualification des masques EUV aux nœuds inférieurs à 2 nm et renforçant sa position dans l'inspection actinique des masques pour les fonderies de pointe en Asie-Pacifique.
Périmètre du rapport sur le marché des équipements d'inspection de fabrication en Asie-Pacifique
Le rapport sur le marché des équipements d'inspection de fabrication en Asie-Pacifique est segmenté par type d'équipement (équipements d'inspection optique et de vision artificielle, équipements d'inspection dimensionnelle et géométrique, et autres), par secteur de fabrication (semi-conducteurs et microélectronique, produits alimentaires et boissons, et autres), et par géographie (Chine, Japon, Inde, Corée du Sud, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Équipements d'inspection optique et de vision artificielle |
| Équipements d'inspection dimensionnelle et géométrique |
| Équipements d'inspection radiographique et par tomodensitométrie |
| Équipements d'inspection par ultrasons et acoustique |
| Équipements d'inspection électromagnétique et magnétique |
| Équipements d'inspection thermique et infrarouge |
| Équipements d'inspection spécialisés pour semi-conducteurs |
| Équipements d'inspection de l'identification des matériaux et de la composition |
| Équipements d'inspection des fuites et de l'intégrité des joints |
| Équipements d'inspection de la contamination des produits et de la conformité physique |
| Autres équipements d'inspection de fabrication spécialisés |
| Automobile et composants automobiles |
| Aérospatiale, défense et autres équipements de transport |
| Semi-conducteurs et microélectronique |
| Autres équipements électroniques et électriques |
| Batteries et produits de stockage d'énergie |
| Machines industrielles, produits métalliques et fabrication |
| Produits chimiques, plastiques et matériaux industriels |
| Produits alimentaires et boissons |
| Produits pharmaceutiques et biopharmaceutiques |
| Dispositifs médicaux et produits de santé |
| Textiles, habillement, chaussures et accessoires |
| Meubles, articles ménagers, jouets et autres produits de consommation |
| Matériaux de construction et produits de construction |
| Emballage, papier et produits imprimés |
| Autres produits manufacturés |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Taïwan |
| Australie |
| ASEAN (Indonésie, Viêt Nam, Thaïlande, Singapour, Malaisie, Philippines, etc.) |
| Reste de l'Asie-Pacifique |
| Par type d'équipement | Équipements d'inspection optique et de vision artificielle |
| Équipements d'inspection dimensionnelle et géométrique | |
| Équipements d'inspection radiographique et par tomodensitométrie | |
| Équipements d'inspection par ultrasons et acoustique | |
| Équipements d'inspection électromagnétique et magnétique | |
| Équipements d'inspection thermique et infrarouge | |
| Équipements d'inspection spécialisés pour semi-conducteurs | |
| Équipements d'inspection de l'identification des matériaux et de la composition | |
| Équipements d'inspection des fuites et de l'intégrité des joints | |
| Équipements d'inspection de la contamination des produits et de la conformité physique | |
| Autres équipements d'inspection de fabrication spécialisés | |
| Par secteur de fabrication | Automobile et composants automobiles |
| Aérospatiale, défense et autres équipements de transport | |
| Semi-conducteurs et microélectronique | |
| Autres équipements électroniques et électriques | |
| Batteries et produits de stockage d'énergie | |
| Machines industrielles, produits métalliques et fabrication | |
| Produits chimiques, plastiques et matériaux industriels | |
| Produits alimentaires et boissons | |
| Produits pharmaceutiques et biopharmaceutiques | |
| Dispositifs médicaux et produits de santé | |
| Textiles, habillement, chaussures et accessoires | |
| Meubles, articles ménagers, jouets et autres produits de consommation | |
| Matériaux de construction et produits de construction | |
| Emballage, papier et produits imprimés | |
| Autres produits manufacturés | |
| Par géographie | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| ASEAN (Indonésie, Viêt Nam, Thaïlande, Singapour, Malaisie, Philippines, etc.) | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les équipements d'inspection de fabrication en Asie-Pacifique ?
Le secteur devrait croître à un CAGR de 5,39 % de 2027 à 2032, pour atteindre 33,26 milliards USD d'ici 2032.
Quelle catégorie d'équipements est en tête des revenus en Asie-Pacifique ?
Les équipements d'inspection optique et de vision artificielle sont en tête avec une part de 28 % en 2026, car ils servent de nombreuses applications en usine.
Quelle catégorie d'équipements connaît la croissance la plus rapide ?
Les équipements d'inspection spécialisés pour semi-conducteurs devraient se développer à un CAGR de 8,8 % jusqu'en 2032, car les conceptions de puces nécessitent un contrôle des procédés plus strict.
Quel secteur de fabrication affiche le taux de croissance le plus élevé ?
Les semi-conducteurs et la microélectronique devraient croître à un CAGR de 9 % jusqu'en 2032 et détenaient une part de 20 % en 2026.
Quel pays d'Asie-Pacifique détient la plus grande part de la demande ?
La Chine représente une part de 40 % en 2026, soutenue par sa large base en électronique, semi-conducteurs, automobile et machines.
Pourquoi l'Inde devient-elle une destination importante pour les fournisseurs d'équipements d'inspection ?
L'Inde devrait croître à un CAGR de 8 % jusqu'en 2032, soutenue par les incitations à l'électronique, les projets de semi-conducteurs et la production pharmaceutique.