
Tamanho e Participação do Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
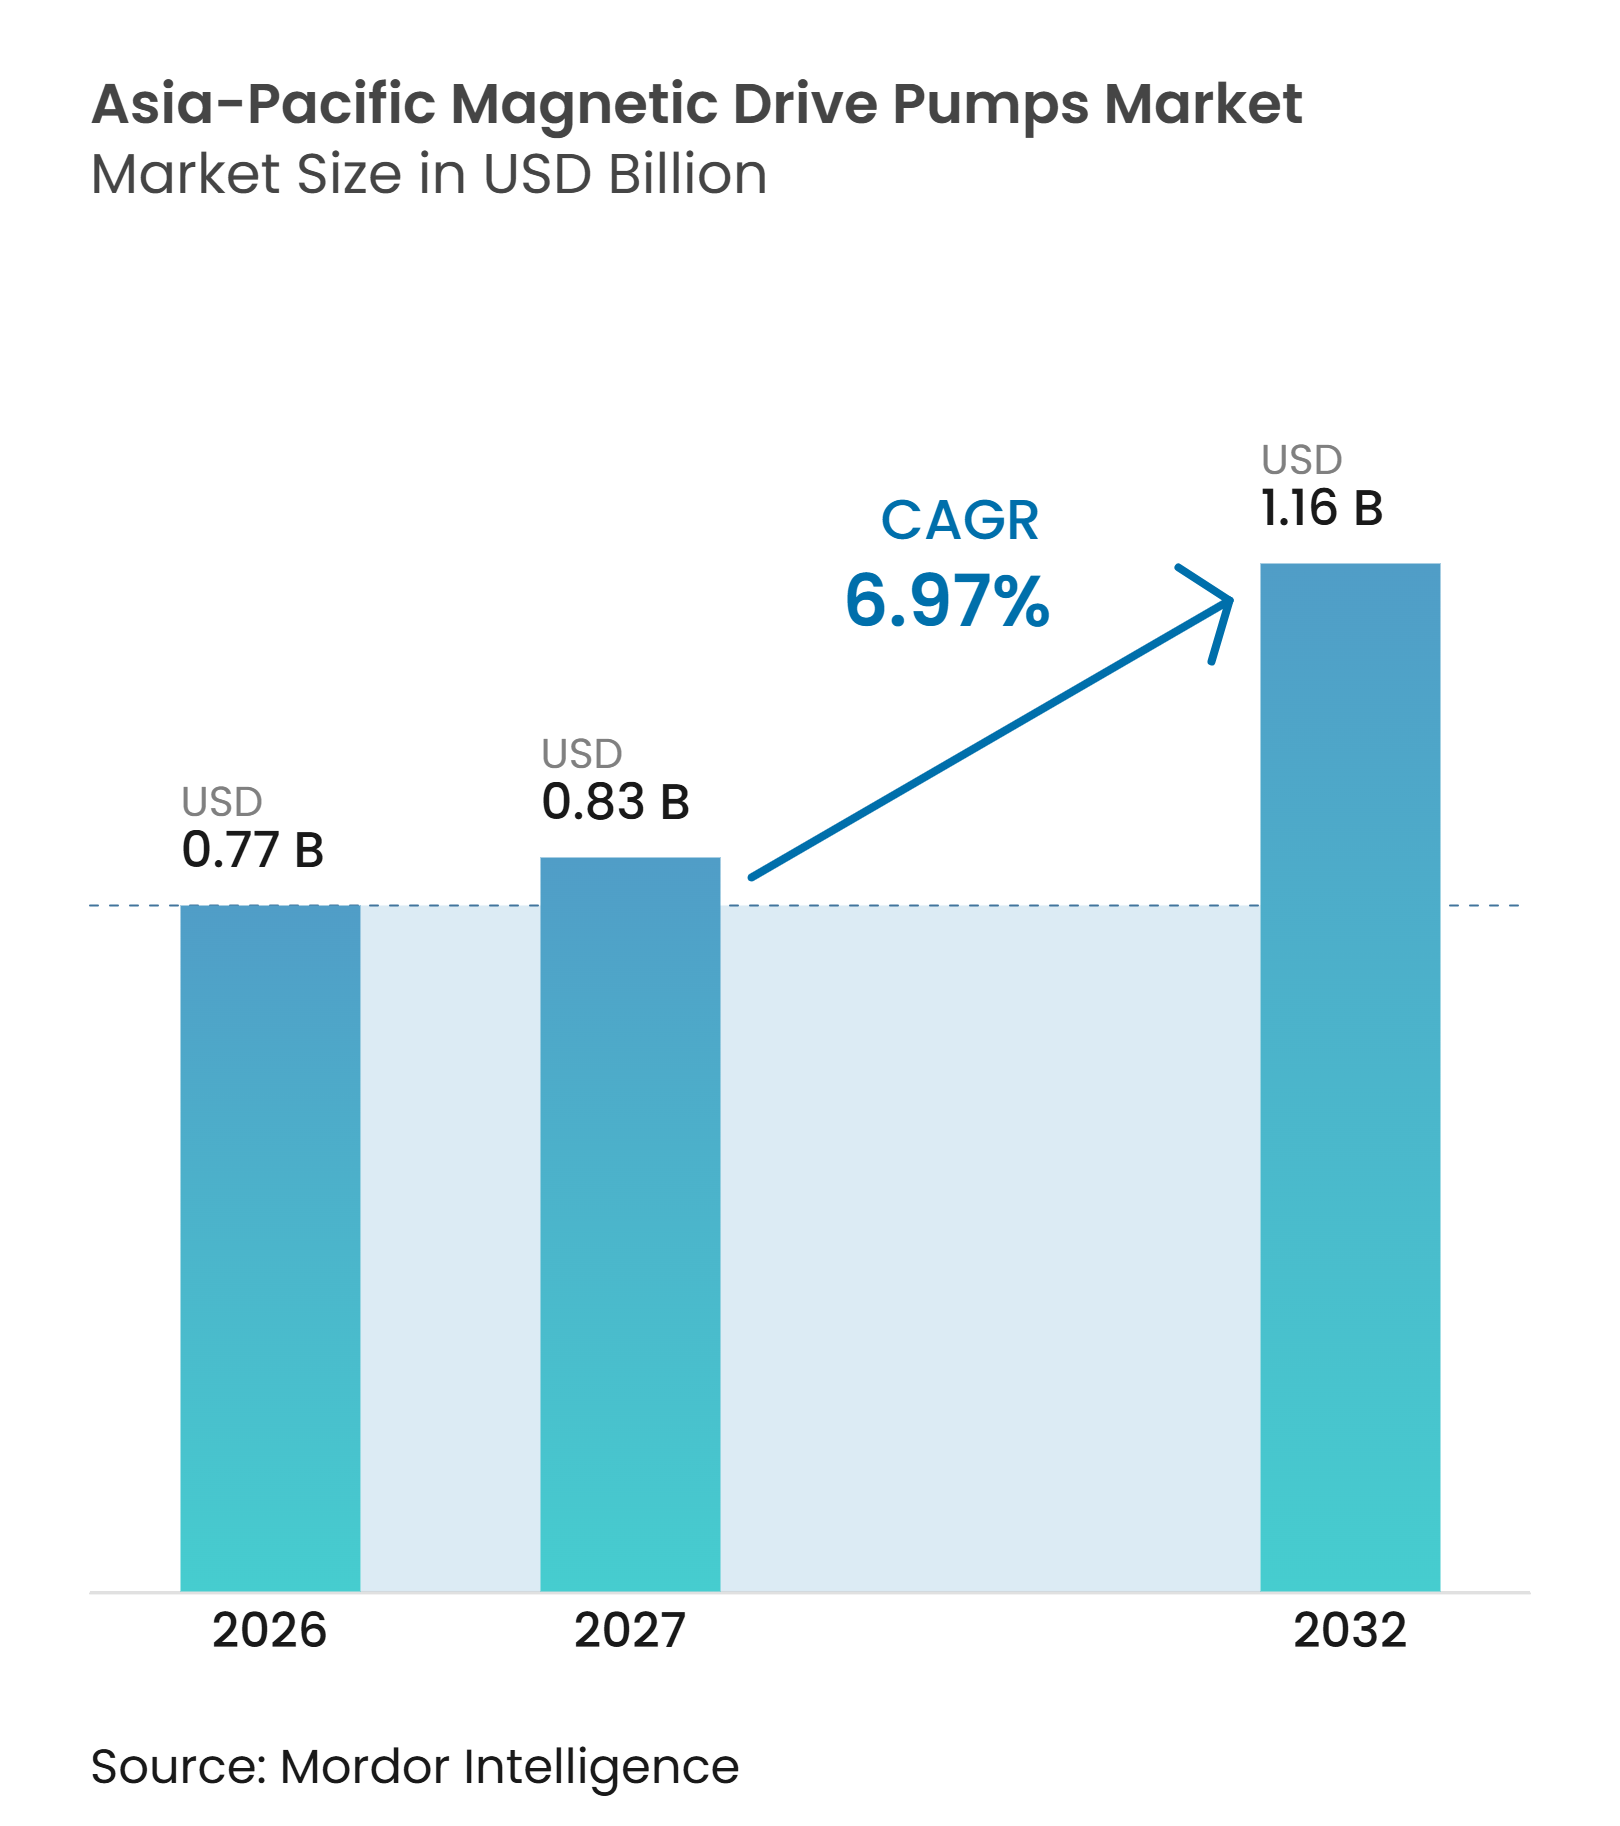
| Tamanho do mercado no ano base (2026) | 0.77 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.83 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.16 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.97 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico pela Mordor Intelligence
O tamanho do Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico deve crescer de 0,77 bilhões de USD em 2026 para 0,83 bilhões de USD em 2027 e está previsto para atingir 1,16 bilhões de USD até 2032, a um CAGR de 6,97% no período de 2027 a 2032. A demanda está crescendo à medida que instalações químicas, de semicondutores, farmacêuticas e de energia limpa priorizam o manuseio sem vazamento de fluidos corrosivos, tóxicos e inflamáveis. Controles de emissões mais rígidos na China estão deslocando as compras da substituição rotineira de vedações para retrofits de bombas sem vedação, o que pode eliminar um ponto recorrente de conformidade no nível da planta. O investimento em semicondutores e a localização farmacêutica estão ampliando a demanda por sistemas de fluidos de alta pureza na China e na Índia, enquanto projetos de baterias e hidrogênio criam novas funções de manuseio de produtos químicos. Os fornecedores estão respondendo por meio de contenção secundária, modelos de maior vazão, produção localizada e recursos de monitoramento que apoiam a documentação da planta. O Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico combina, portanto, demanda de substituição orientada pela conformidade com demanda de equipamentos orientada pela capacidade, embora prêmios de preço, disponibilidade de materiais e longos processos de qualificação continuem a limitar a adoção em setores selecionados.
Principais Conclusões do Relatório
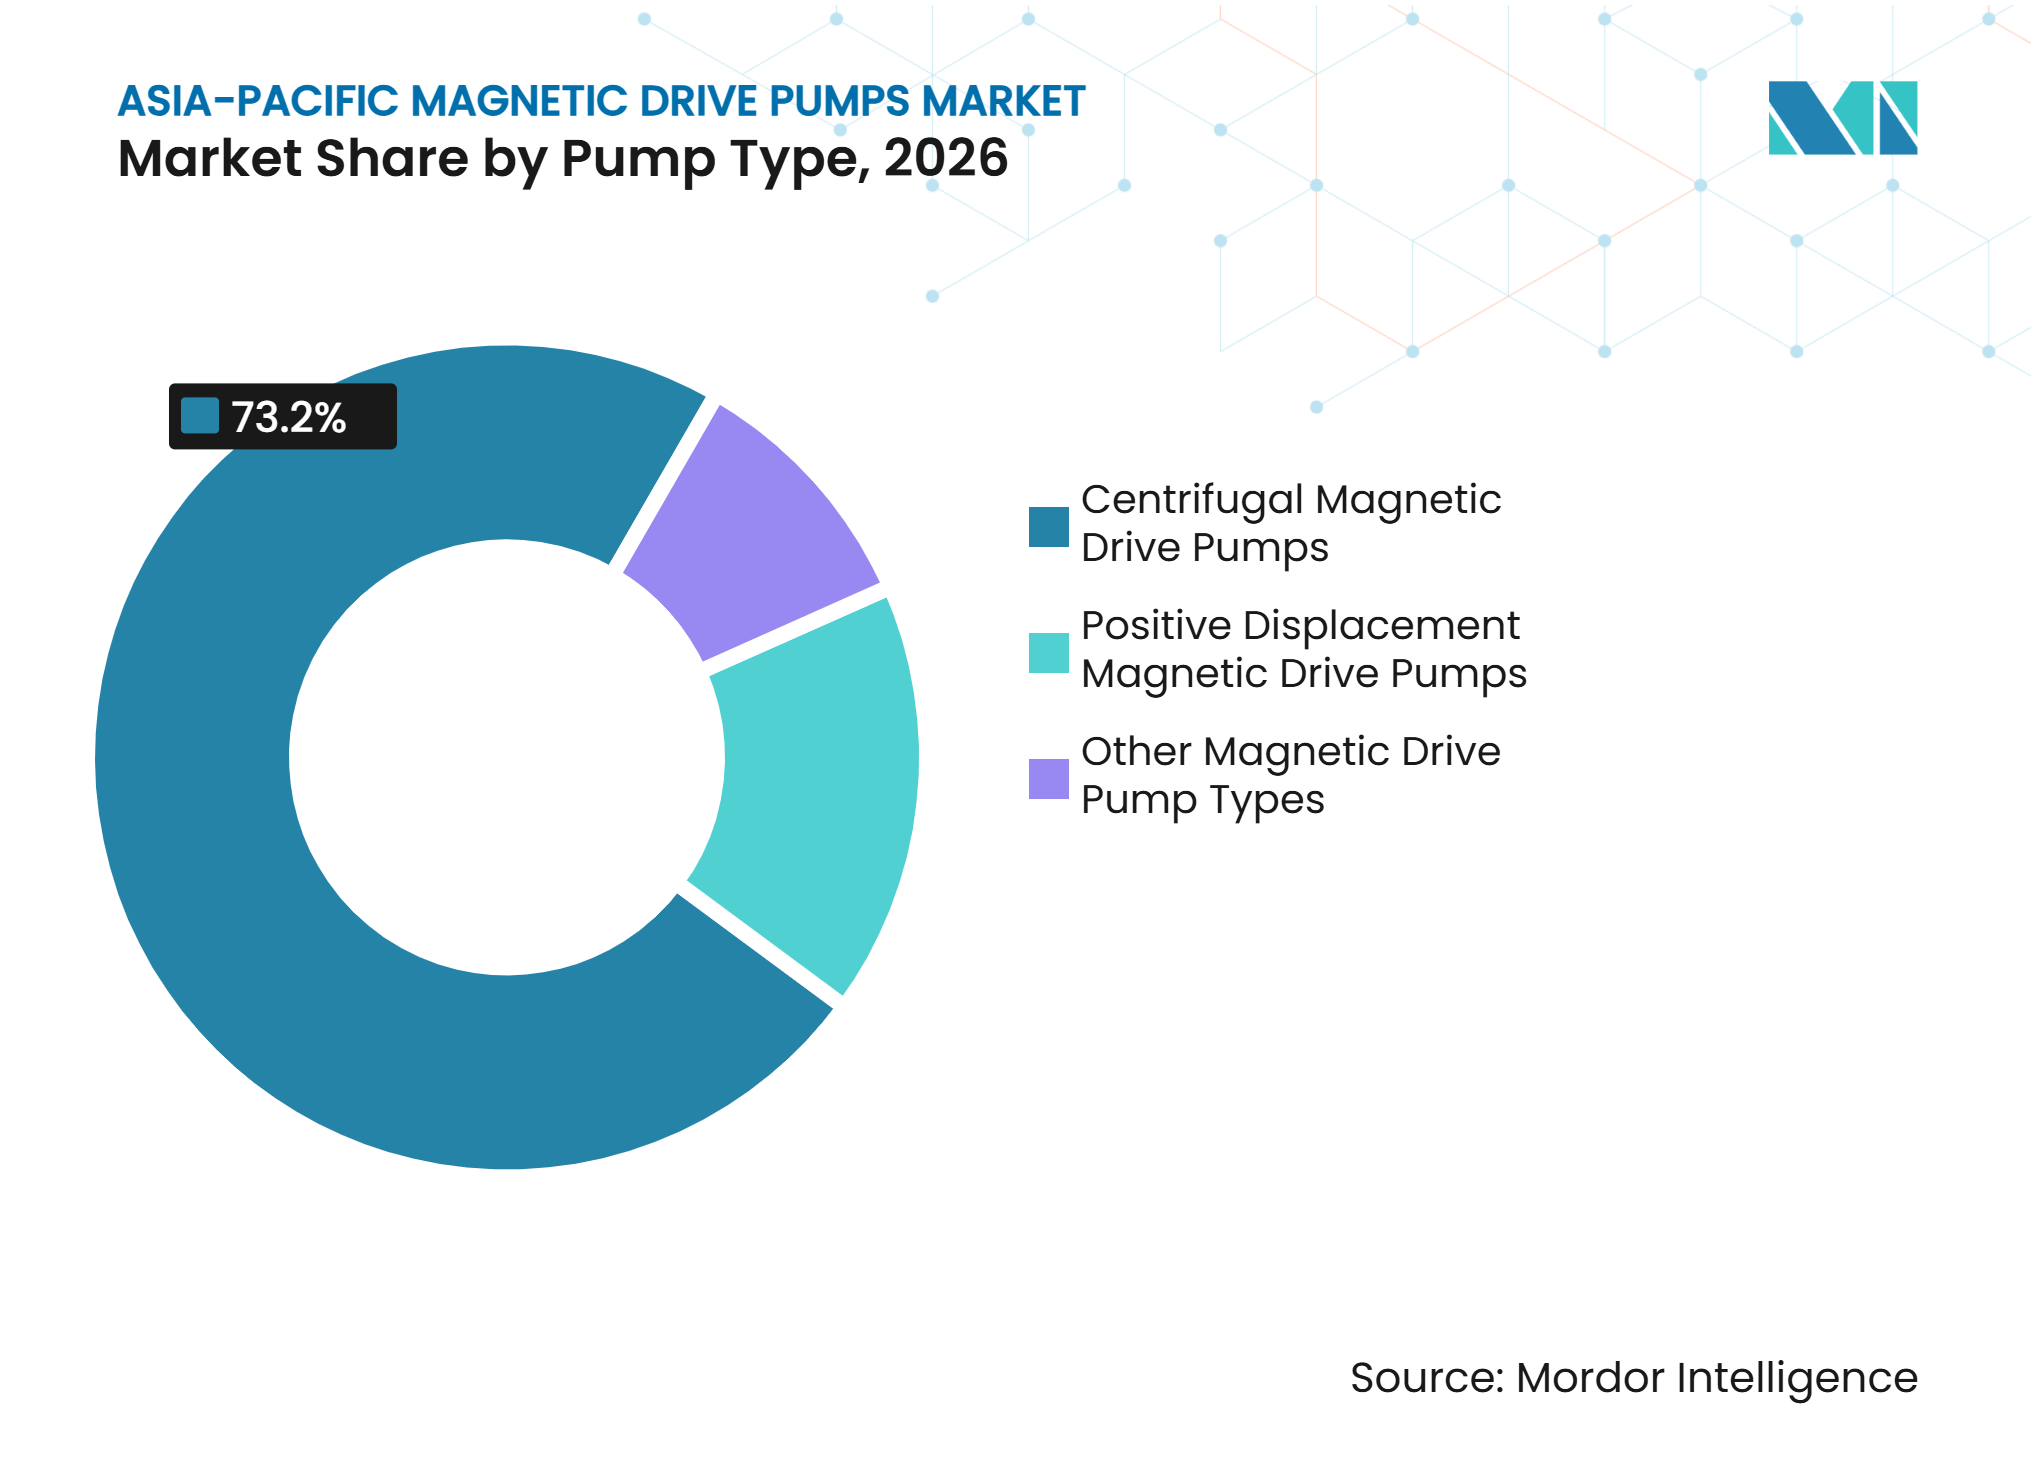
- Por tipo de bomba, as bombas de acionamento magnético centrífugas detinham 73,2% da participação do Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico em 2026, enquanto as bombas de acionamento magnético de deslocamento positivo estão projetadas para crescer a um CAGR de 7,6% até 2032.
- Por vazão, o segmento de até 80 m³/h representou 38,7% da receita regional em 2026, enquanto o segmento de 201-500 m³/h está previsto para expandir a um CAGR de 7,9% até 2032.
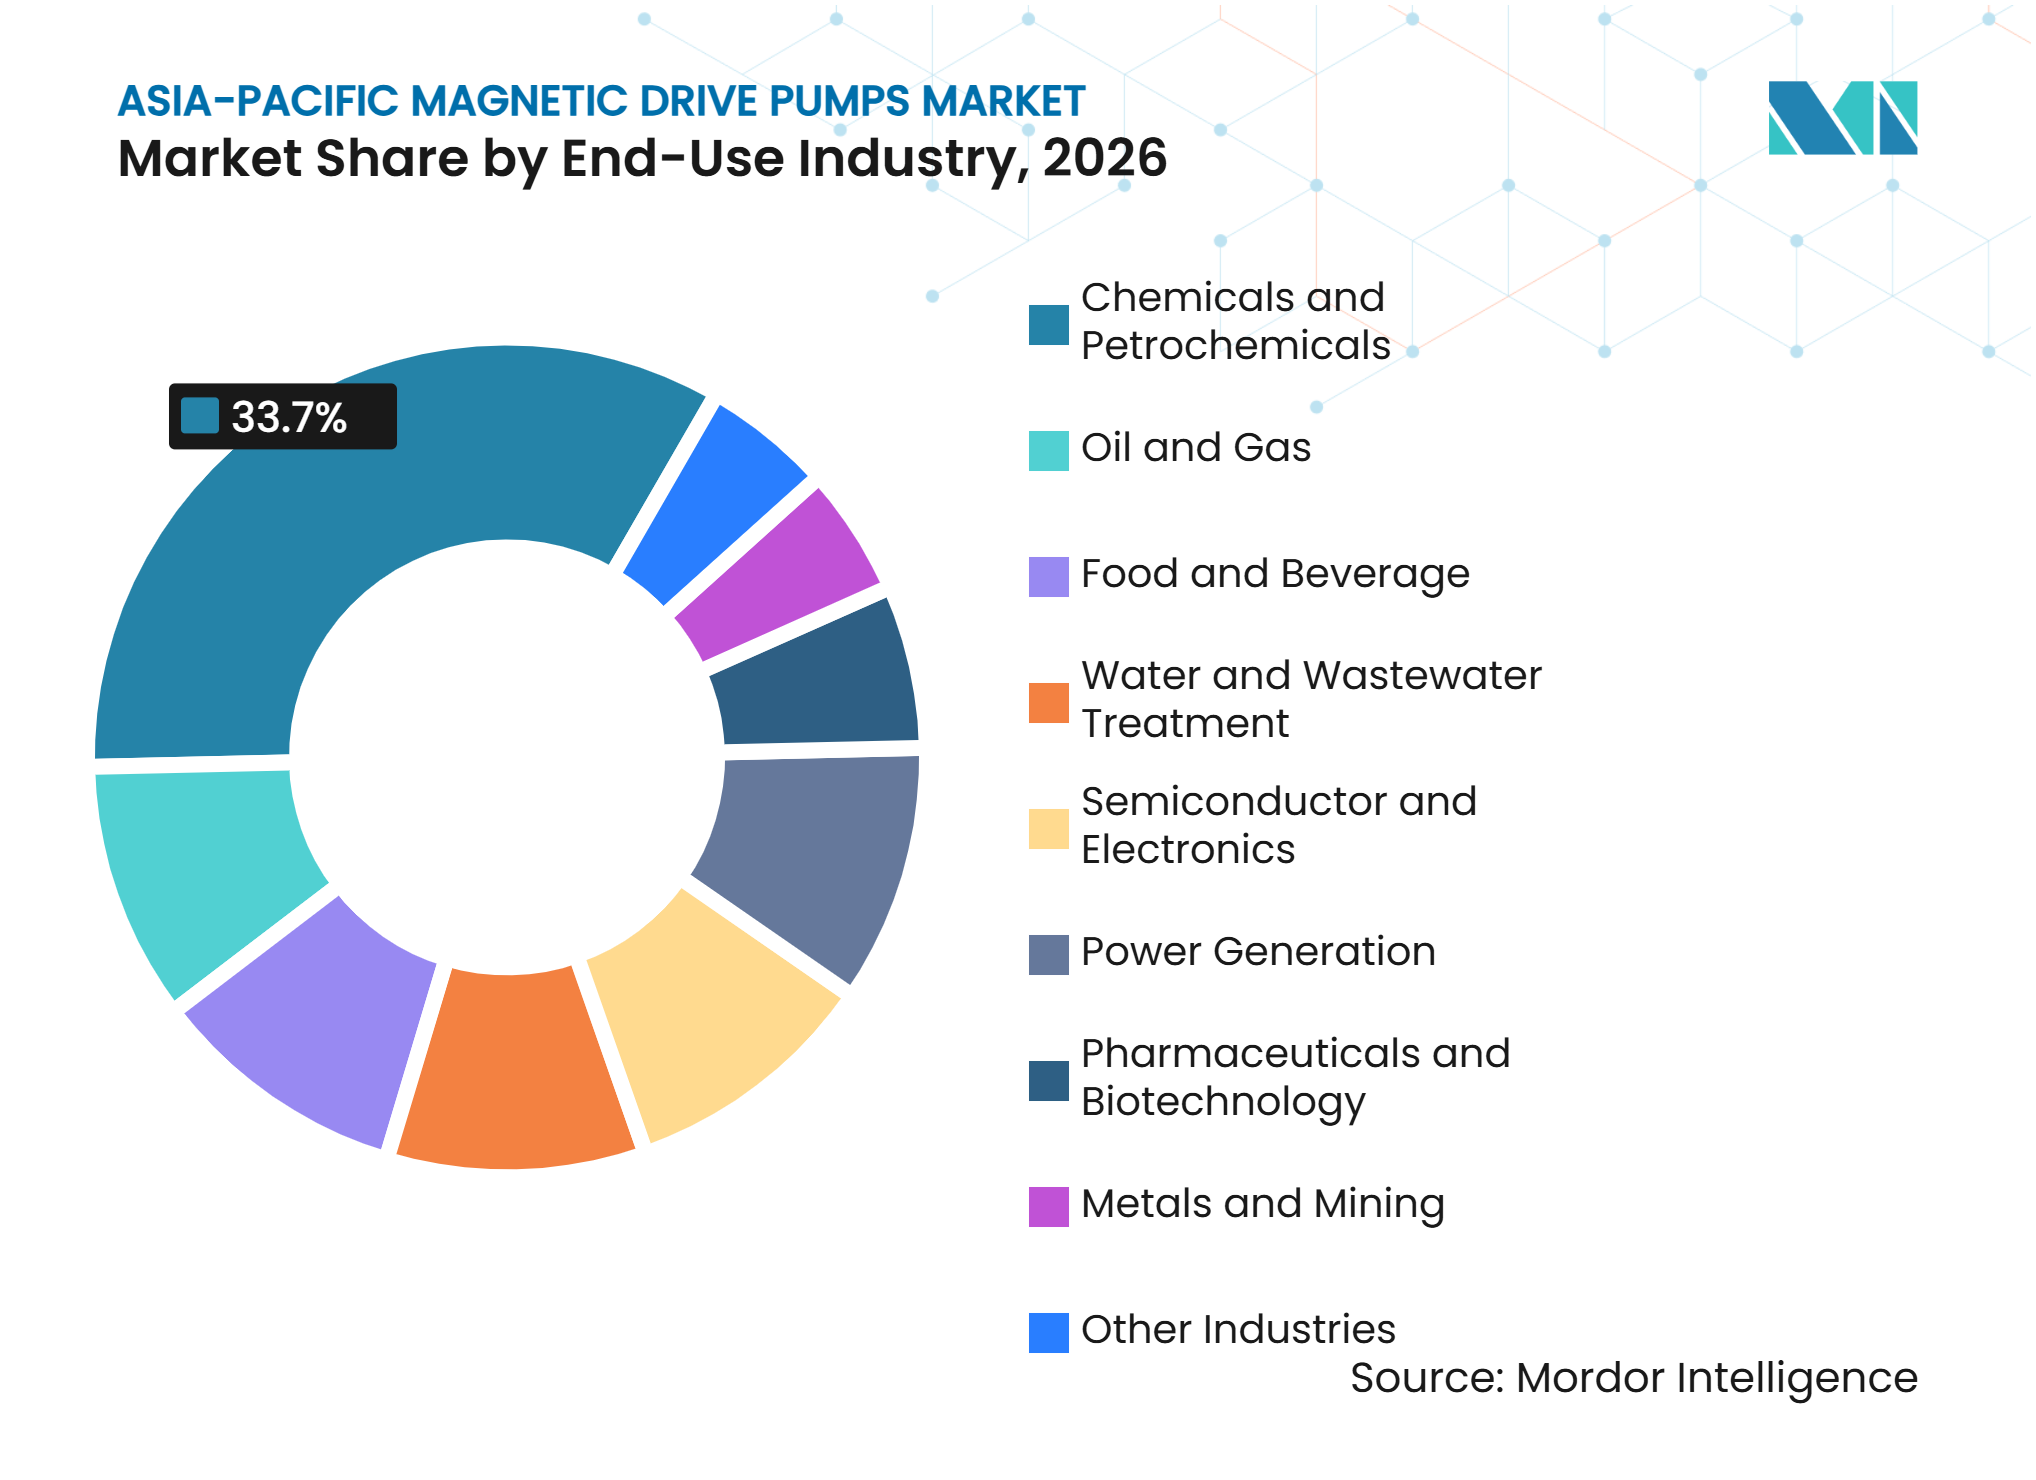
- Por indústria de uso final, produtos químicos e petroquímicos capturaram 33,7% do tamanho do Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico em 2026, enquanto semicondutores e eletrônicos devem avançar a um CAGR de 9,2% até 2032.
- Por geografia, a China detinha 37,5% da participação do Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico em 2026, enquanto a Índia está prevista para crescer a um CAGR de 7,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Manuseio Sem Vazamento de Fluidos Perigosos | +1.8% | Global, com foco na Ásia-Pacífico na China, Índia, Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade de Manufatura | +1.5% | China, Índia, Coreia do Sul, Vietnã e Indonésia | Médio prazo (2-4 anos) |
| Requisitos Mais Rígidos de Emissões e Segurança | +1.2% | China, Índia e Coreia do Sul | Médio prazo (2-4 anos) |
| Crescimento de Baterias, Hidrogênio e Materiais Avançados | +0.8% | China, Coreia do Sul, Japão, Austrália e Vietnã | Longo prazo (≥ 4 anos) |
| Monitoramento Inteligente e Manutenção Preditiva | +0.5% | Principais mercados da Ásia-Pacífico e Sudeste Asiático | Médio prazo (2-4 anos) |
| Substituição Localizada para Funções de Alta Pureza | +0.4% | Japão, Coreia do Sul, Austrália e Índia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Design Sem Vazamento como Requisito Inegociável de Segurança de Processo
O Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico se beneficia da crescente necessidade de conter fluidos de processo perigosos sem vedações mecânicas. O padrão DB31/1640-2025 de Xangai entrou em vigor em março de 2026 e estabeleceu requisitos de detecção e reparo de vazamentos de compostos orgânicos voláteis (VOC) para instalações de refino, petroquímica e resinas sintéticas. O padrão inclui um limite de vazamento de 200 µmol/mol para bombas, compressores e válvulas, aumentando a atenção a pontos individuais de equipamentos.[1] A orientação de detecção e reparo de vazamentos (LDAR) de Ningbo também colocou instalações químicas sob requisitos de inspeção trimestral a partir de fevereiro de 2025.[2] Esses requisitos tornam uma atualização sem vedação uma decisão de capital que pode reduzir a exposição recorrente à documentação e manutenção relacionadas a vedações. A Flowserve introduziu o INNOMAG TB-MAG Dual Drive em março de 2025 com contenção hermética secundária, demonstrando que os fornecedores estão visando serviços onde uma falha de contenção primária poderia se tornar um evento notificável.[3]
Capacidade de Semicondutores e Farmacêutica Adicionando uma Nova Camada de Demanda Estrutural
O Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico está ganhando uma base mais ampla na produção de semicondutores e farmacêuticos. A SEMI esperava que o investimento global em equipamentos para fábricas de semicondutores atingisse 110 bilhões de USD em 2025, com China, Japão, Coreia do Sul e Sudeste Asiático contribuindo para a atividade de investimento.[4] Essas instalações requerem bombas de alta pureza para agentes de ataque químico, ácidos de limpeza, solventes e outros produtos químicos de processo úmido. A Índia havia aprovado 10 projetos de fabricação e embalagem de semicondutores com investimento de 2 milhões de USD (INR 1,60 lakh crore) até agosto de 2025. O programa de Incentivo Vinculado à Produção (PLI) do país também havia gerado 275,5 milhões de USD (INR 26.123 crore) em vendas domésticas de Ingredientes Farmacêuticos Ativos (IFA) e intermediários de medicamentos até setembro de 2025. À medida que os fornecedores de produtos químicos especiais constroem capacidade local para fábricas de semicondutores, suas necessidades de equipamentos estendem o Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico além do uso básico em processos químicos.
Regras Mais Rígidas de Emissões Fugitivas Impulsionando a Substituição Baseada em Qualificação
O Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico também é moldado por critérios de compra que agora atribuem maior peso ao desempenho documentado de emissões. O Ministério da Indústria e Tecnologia da Informação da China incluiu equipamentos que reduzem o vazamento de poluentes em suas recomendações de 2025 para principais equipamentos de tecnologia de proteção ambiental. Isso cria uma vantagem para fornecedores que podem comprovar designs sem vedação e sistemas de qualidade durante a qualificação de projetos. As especificações de conformidade transmitidas por contratos de Engenharia, Aquisição e Construção (EPC) podem reduzir o escopo para substituição de menor custo uma vez que um design certificado é selecionado. As funções de monitoramento inteligente e manutenção preditiva reforçam essa direção porque podem apoiar registros de equipamentos e manutenção planejada. A demanda de substituição localizada é mais evidente em aplicações maduras de alta pureza e alta temperatura, onde a base instalada já possui requisitos operacionais definidos. O Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico depende, consequentemente, não apenas de novos projetos, mas também de decisões de substituição baseadas em qualificação em plantas existentes.
Fabricação de Baterias, Hidrogênio e Materiais Avançados Abrindo Novas Classes de Funções para Bombas
O Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico está entrando em aplicações associadas ao hidrogênio, materiais para baterias e fabricação avançada. A Agência Internacional de Energia relatou em 2025 que a China respondia pela maior parte dos projetos globais de eletrolisadores que atingiram a decisão final de investimento. Os eletrolisadores alcalinos e de Membrana de Troca de Prótons (PEM) necessitam de equipamentos resistentes à corrosão para circulação de eletrólitos, água deionizada e dosagem de produtos químicos. A APEC identificou China, Japão, Austrália e Coreia do Sul entre os locais ativos para roteiros e projetos de hidrogênio verde. As plantas de baterias criam um requisito relacionado para o manuseio controlado de eletrólitos e aditivos. O lançamento do ANSIMAG KF438F pela Sundyne em maio de 2025 citou a fabricação de baterias entre suas aplicações pretendidas, indicando o desenvolvimento de produtos para essas funções. A vida útil mais longa dos ativos de hidrogênio e baterias sustenta a demanda contínua uma vez que as especificações iniciais de equipamentos são estabelecidas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial em Comparação com Bombas com Vedação | -0.8% | Vietnã, Tailândia, Indonésia e segmentos sensíveis ao custo da Índia | Médio prazo (2-4 anos) |
| Envelope Limitado de Vazão e Pressão | -0.4% | Global, com ênfase em grandes serviços de petróleo e gás e geração de energia | Longo prazo (≥ 4 anos) |
| Volatilidade de Preço e Fornecimento de Ímãs de Terras Raras | -0.5% | Global, com exposição no Japão, Coreia do Sul e Índia | Médio prazo (2-4 anos) |
| Longos Ciclos de Qualificação para Serviços Críticos | -0.3% | Índia, Sudeste Asiático e Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Desembolso de Capital em Relação às Alternativas com Vedação
As unidades de acionamento magnético geralmente custam de 1,5 a 2,5 vezes mais do que bombas centrífugas com vedação mecânica comparáveis. Essa diferença permanece relevante para produtores químicos menores no Vietnã, Tailândia e Indonésia, onde as decisões de compra frequentemente priorizam o preço inicial. A substituição de vedações mecânicas pode parecer aceitável onde os custos de mão de obra e energia não alteram materialmente a economia do ciclo de vida. A adoção torna-se mais atraente quando os regulamentos exigem contenção mais rígida ou quando um processo lida com fluidos como ácido nítrico fumegante ou soluções de galvanoplastia à base de cianeto. A cobertura de serviços e a logística de peças de reposição fora dos principais centros industriais podem aumentar o custo total para o comprador. A volatilidade do preço dos ímãs de terras raras afeta ainda mais o custo e a disponibilidade dos componentes de ímãs de acoplamento. Os longos ciclos de qualificação podem atrasar a realização de receitas em 2 a 4 anos em serviços farmacêuticos, químicos e nucleares no Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico, particularmente onde os usuários exigem validação extensiva de local e material.
Limites Operacionais em Serviços de Alta Vazão e Alta Pressão
A carcaça de contenção em equipamentos de acionamento magnético enfrenta restrições de aquecimento por correntes parasitas e cargas mecânicas em serviços exigentes. Essas restrições limitam as janelas operacionais em alta pressão, alta temperatura e alta concentração de sólidos. Muitas aplicações acima de 40 bar ou acima de 500 m³/h continuam a favorecer bombas de motor encapsulado ou equipamentos com vedação mecânica API 610. Isso restringe a base endereçável em grandes aplicações de petróleo e gás e geração de energia. Os fornecedores desenvolveram designs conformes com a API 685, mas seu uso não elimina os limites em todas as funções extremas. As carcaças de contenção reforçadas com fibra de carbono podem reduzir as perdas por correntes parasitas e gradualmente ampliar o intervalo de desempenho. O Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico, portanto, permanece mais forte em funções com requisitos moderados de pressão e vazão, mesmo à medida que as melhorias de materiais ampliam aplicações selecionadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
Dominância Centrífuga Compensada pelo Crescimento de Alta Precisão em Deslocamento PositivoAs bombas de acionamento magnético centrífugas detinham 73,2% da receita regional em 2026. Sua escala reflete o amplo uso em transferência química, recirculação em bancadas úmidas de semicondutores e funções de tratamento de água. Elas se adequam aos requisitos de pressão moderada e vazão média comuns em plantas químicas e farmacêuticas. A compatibilidade com dimensões de tubulação estabelecidas também pode simplificar projetos de substituição. O portfólio Goulds da ITT aborda configurações de bombas de processo relevantes para essas condições operacionais. A bomba de processo MDW-F da Iwaki pode fornecer até 5.000 L/min e 98 m de altura manométrica, demonstrando a expansão dos designs de acionamento magnético centrífugo para funções industriais maiores. Essa base instalada estabelecida confere às designs centrífugas uma vantagem no Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico, onde os usuários precisam de características operacionais familiares e flexibilidade de retrofit.
As bombas de acionamento magnético de deslocamento positivo estão previstas para expandir a um CAGR de 7,6% até 2032. Seu valor reside em aplicações de dosagem e medição onde a precisão é mais importante do que a grande capacidade volumétrica. Os designs de engrenagem e lóbulo são cada vez mais relevantes para o enchimento de eletrólitos de baterias, aditivos de hidrogênio e transferência de Ingredientes Farmacêuticos Ativos (IFA) de alta potência. O prêmio é mais fácil de justificar onde o fluxo controlado e a operação sem vazamento são essenciais para o processo. A Iwaki introduziu sua bomba de engrenagem magnética GM-09 em 2025 para injeção química de baixa vazão e sem pulsação. Outras configurações de acionamento magnético incluem designs de vórtice e turbina regenerativa usados em circulação térmica especializada. A linha da Yuanxin cobre altas e baixas temperaturas para aplicações de controle de temperatura de precisão em semicondutores. Esses produtos especializados permanecem menores em volume, mas atendem a aplicações onde os equipamentos centrífugos convencionais são menos adequados no Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico.



Por Vazão:
Base Instalada de Pequeno Diâmetro e Crescente Demanda de Grandes ProjetosA faixa de até 80 m³/h representou 38,7% do tamanho do Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico em 2026. Plantas químicas gerais, produção farmacêutica e dosagem para tratamento de água criam uma grande base instalada de pontos de processo distribuídos. Essas aplicações frequentemente utilizam múltiplas bombas de menor capacidade em vez de uma única unidade de transferência de grande porte. A categoria é altamente competitiva porque tanto especialistas internacionais quanto produtores domésticos podem atender às funções químicas padrão. As bancadas úmidas de semicondutores e o processamento em lotes farmacêuticos também favorecem tamanhos de diâmetro menores. Essa base instalada fornece demanda de substituição mesmo quando a construção industrial nova desacelera. Os fornecedores que combinam preços competitivos com suporte pós-venda oportuno estão bem posicionados nesta parte do Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico.
A faixa de 201-500 m³/h está prevista para crescer a um CAGR de 7,9% até 2032. Novos complexos químicos em Shandong, Zhejiang e Jiangsu sustentam a demanda por unidades de circulação e transferência de maior capacidade. Projetos petroquímicos na Índia também contribuem para requisitos de maior vazão. Os designs centrífugos revestidos de fluoropolímero e aço inoxidável estão avançando para algumas funções de médio porte que anteriormente utilizavam bombas com vedação. A faixa de 81-200 m³/h atende à transferência de produtos químicos a granel, circulação de água de resfriamento e linhas de processamento de alimentos de maior escala. A faixa acima de 500 m³/h permanece a menor e enfrenta concorrência direta de designs de motor encapsulado. A linha de bombas de motor encapsulado da Nikkiso atinge 1.000 m³/h e opera de -130°C a +450°C, ilustrando a opção concorrente em serviços de grande diâmetro exigentes. A documentação de conformidade torna-se, portanto, mais importante para o Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico à medida que os requisitos de vazão aumentam e o risco do projeto cresce.
Por Indústria de Uso Final:
Produtos Químicos Permanecem como Base enquanto a Demanda de Semicondutores AceleraProdutos químicos e petroquímicos representaram 33,7% da receita regional em 2026. O setor reflete uma base estabelecida na China, Índia, Coreia do Sul e Vietnã. A demanda atual está cada vez mais vinculada a atualizações de especificações, e não apenas ao número de novas unidades. As expectativas trimestrais de Detecção e Reparo de Vazamentos (LDAR) em Ningbo tornam a contenção e inspeção no nível da bomba relevantes para operadores químicos e petroquímicos. Essas regras podem levar os operadores a substituir equipamentos com vedação de menor qualidade por designs sem vedação certificados. Plantas químicas e de refino de grande escala também criam demanda para a faixa de 201-500 m³/h. Essa combinação de gastos com substituição e capacidade mantém produtos químicos e petroquímicos como centrais para o Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico.
Semicondutores e eletrônicos estão projetados para crescer a um CAGR de 9,2% até 2032. A categoria utiliza sistemas químicos de alta pureza para limpeza, ataque químico e gestão de solventes. A SEMI esperava que 18 novas fábricas de semicondutores iniciassem a construção em 2025, incluindo atividade em locais-chave da Ásia-Pacífico. Cada etapa adicional de processamento úmido requer equipamentos dedicados de circulação e entrega de produtos químicos. Farmacêuticos e biotecnologia fornecem uma aplicação premium menor porque a validação de limpeza e a rastreabilidade de materiais são importantes. Petróleo e gás mantêm demanda na Austrália e na Malásia, embora aplicações de alta pressão frequentemente selecionem alternativas de motor encapsulado. Alimentos e bebidas, água e tratamento de efluentes, geração de energia, metais e mineração fornecem demanda adicional no Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico por meio de urbanização, requisitos de segurança, co-combustão de hidrogênio e refino eletrolítico.

Análise Geográfica
China
A China detinha 37,5% da receita regional em 2026. Sua base concentrada de química, refino e semicondutores está operando ao lado de uma responsabilização mais rígida de emissões no nível de equipamentos sob o padrão DB31/1640-2025 de Xangai e a orientação de detecção e reparo de vazamentos (LDAR) de Ningbo. Esses fatores de conformidade sustentam a demanda de retrofit, enquanto a posição de liderança da China em gastos com equipamentos para semicondutores adiciona uma segunda fonte de demanda. Os fornecedores domésticos competem por meio de custo e fornecimento local, enquanto os fornecedores multinacionais se concentram em serviços de Boas Práticas de Fabricação (BPF) e de grau para semicondutores. A Sulzer relatou pressão de preços decorrente do excesso de capacidade em refinarias e produtos químicos durante 2025, mostrando que o Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico pode ter forte demanda unitária ao lado de margens mais apertadas.
Índia
A Índia está prevista para registrar um CAGR de 7,5% até 2032, a taxa mais rápida entre os segmentos regionais. Os projetos de semicondutores aprovados e um hub planejado de gases especiais eletrônicos de 5,27 milhões de USD (INR 500 crore) em Dholera estão construindo demanda por infraestrutura de processo de ultrapureza. A capacidade farmacêutica e de produtos químicos especiais fornece aberturas adicionais para equipamentos sem vedação. A Flowserve recebeu autorização dos Estados Unidos em setembro de 2025 para fabricar bombas de segurança crítica para reatores nucleares civis indianos em Coimbatore. Os fabricantes domésticos competem em preço e prazo de entrega para funções padrão, enquanto a KSB adiciona capacidade próxima ao local para projetos de especificação mais elevada.
Japão, Coreia do Sul e Sudeste Asiático
A demanda do Japão é liderada por ciclos de substituição e refinamento tecnológico, apoiada pelos relacionamentos da Ebara, Iwaki e Teikoku com fabricantes de equipamentos para semicondutores. A Teikoku tornou-se Teikoku Corporation em abril de 2026 após sair dos componentes eletrônicos, enquanto as bombas permaneceram seu negócio principal. A demanda da Coreia do Sul está vinculada às cadeias de suprimentos de semicondutores e baterias para veículos elétricos, com a SEMI Coreia identificando investimento contínuo em equipamentos e materiais. Vietnã, Tailândia e Indonésia são adotantes em estágio inicial à medida que a relocalização de materiais para baterias e a fabricação química orientada para exportação geram demanda local, um foco refletido na exposição de Bancoc da Yuanxin em 2025.
Cenário Competitivo
Concentração do Mercado
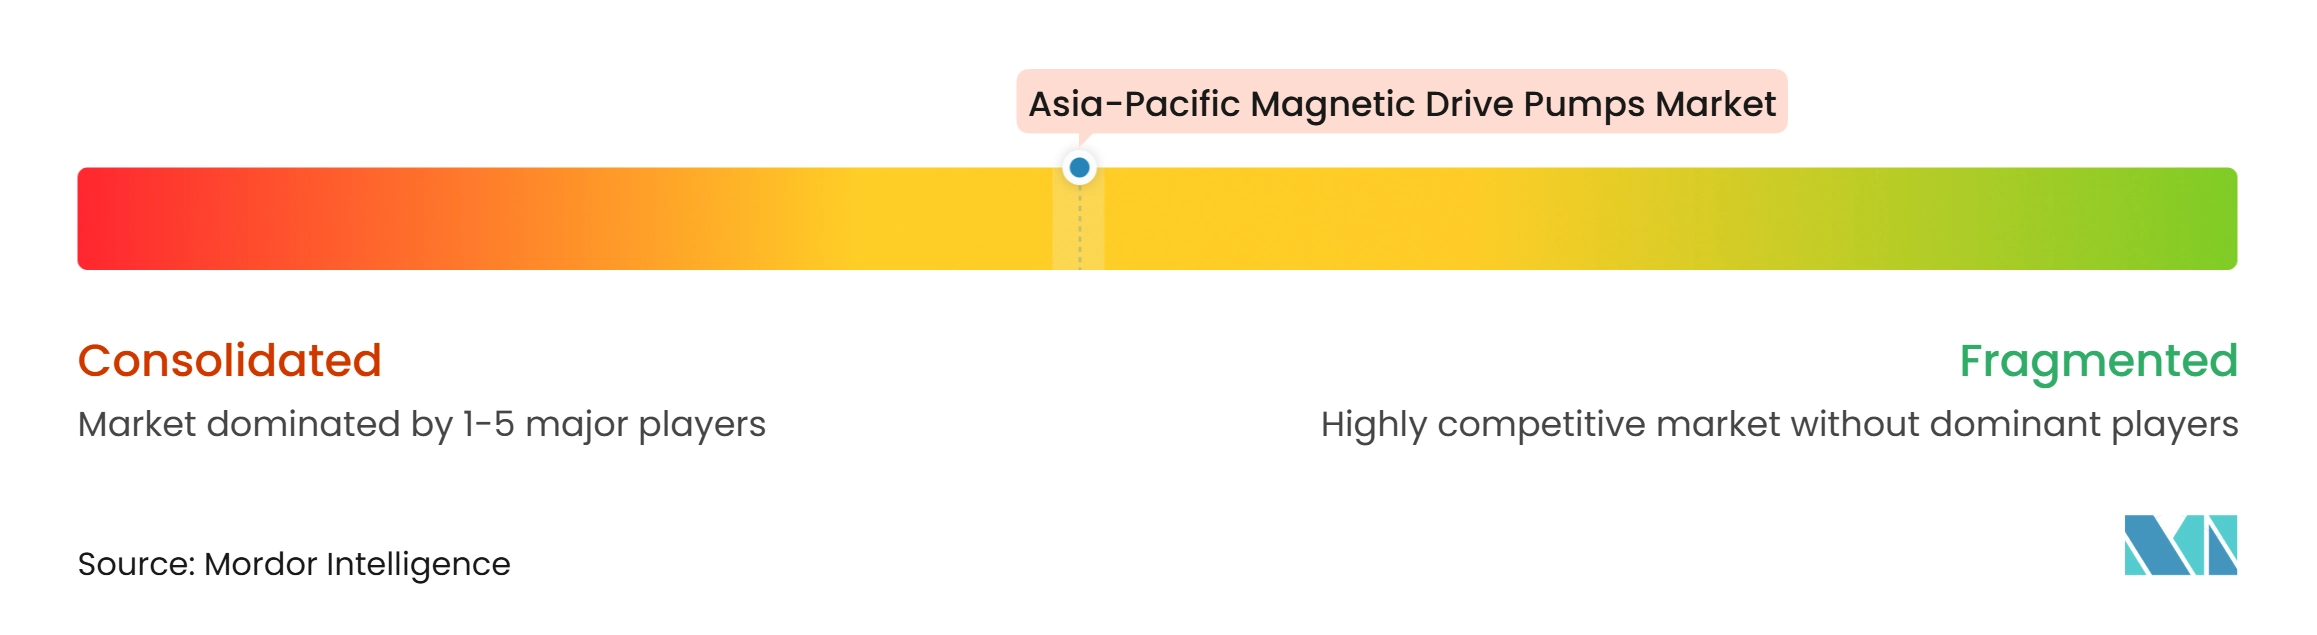
O Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico é moderadamente concentrado. Os especialistas japoneses Ebara, Iwaki e Teikoku mantêm posições premium em aplicações de alta pureza e alta temperatura por meio de relacionamentos com semicondutores e expertise em aplicações. A Flowserve e a ITT competem por meio de conformidade com normas e canais de grandes projetos. A Nikkiso fornece uma opção concorrente sem vedação para aplicações selecionadas de resfriamento de semicondutores. Os produtores chineses têm vantagens de custo e fornecimento local em funções químicas padrão, mas muitos enfrentam barreiras de qualificação em serviços de Boas Práticas de Fabricação (BPF) farmacêutica e semicondutores avançados.
A Honeywell concluiu a aquisição da Sundyne por 2,16 bilhões de USD em junho de 2025, colocando as linhas ANSIMAG e HMD/Kontro em seu portfólio de Soluções de Energia e Sustentabilidade. A oferta combinada pode vincular a seleção de bombas com necessidades de automação, monitoramento digital e gestão de emissões. A Flowserve introduziu o INNOMAG TB-MAG Dual Drive em 2025 com contenção hermética secundária para funções químicas e de hidrocarbonetos de segurança crítica. A Iwaki expandiu sua linha com a bomba de processo de grande vazão MDW-F e produtos de acionamento direto durante 2025. Essas ações tornam a arquitetura de segurança, o monitoramento e o intervalo operacional considerações competitivas centrais.
A KSB investiu 16,8 milhões de USD (EUR 15 milhões) em sua instalação de Xangai durante 2025 para expandir a fabricação de bombas químicas. A produção local apoia a entrega de projetos na China, enquanto oportunidades permanecem em monitoramento integrado, unidades revestidas de fluoropolímero fabricadas na Índia e equipamentos qualificados para hidrogênio. Os fabricantes regionais podem fortalecer sua posição atendendo aos requisitos de certificação e serviço. Os longos ciclos de qualificação continuam a favorecer fornecedores estabelecidos em funções químicas e farmacêuticas críticas.
Líderes da Indústria de Bombas de Acionamento Magnético da Ásia-Pacífico
-
Iwaki Co., Ltd.
-
Ebara Corporation
-
Teikoku Electric Mfg. Co., Ltd.
-
Kirloskar Brothers Limited
-
Nikkiso Eiko Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico Empresas cobertas neste relatório
- Caster Pumps (India) Pvt. Ltd.
- Ebara Corporation
- Flowserve Corporation
- Gen Creative Engineers Limited
- Grosvenor Worldwide Private Limited
- ITT Inc.
- Iwaki Co., Ltd.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- Kweng Magnadyne Private Limited
- Leakless (India) Engineering
- Nikkiso Eiko Co., Ltd.
- Shandong Shuanglun Co., Ltd.
- Shanghai Fuxin Pump Valve Co., Ltd.
- Shanghai Junquan Pump Industry Co., Ltd.
- Shanghai Kaiquan Pump (Group) Co., Ltd.
- Sulzer Ltd
- Sundyne LLC
- Teikoku Electric Mfg. Co., Ltd.
- Yuanxin Pump (Suzhou) Technology Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico
- Agosto de 2026: A Zhejiang Yida Pump Industry introduziu um portfólio expandido de bombas de acionamento magnético resistentes à corrosão, composto por mini bombas magnéticas MP, bombas magnéticas com conexão roscada MPH e bombas magnéticas pesadas do tipo flange CQF. A nova linha foi projetada para aplicações químicas, farmacêuticas, de baterias de lítio e de efluentes industriais.
- Setembro de 2025: A Yuanxin Pump exibiu suas Bombas Centrífugas de Acionamento Magnético Químico da Série CMP e as bombas de acionamento magnético de alta e baixa temperatura da Série MAP na SEMI Shenzhen 2025 para fabricantes de equipamentos de controle térmico e circulação química de semicondutores.
- Junho de 2025: A Honeywell concluiu a aquisição da Sundyne da Warburg Pincus por 2,16 bilhões de USD, integrando as linhas de bombas de acionamento magnético sem vedação ANSIMAG e HMD/Kontro da Sundyne ao portfólio de Soluções de Energia e Sustentabilidade da Honeywell. Espera-se que o negócio acelere a integração do monitoramento digital com bombas sem vedação no processamento químico e de hidrocarbonetos, remodelando a dinâmica de venda em pacote nos mercados de usuários finais da Ásia-Pacífico.
- Março de 2025: A Flowserve lançou o INNOMAG TB-MAG Dual Drive, descrito como a primeira bomba de acionamento magnético com verdadeira contenção hermética secundária. O produto atende a serviços químicos e de hidrocarbonetos onde um design sem vedação existente carecia de isolamento secundário independente.
Escopo do Relatório do Mercado de Bombas de Acionamento Magnético da Ásia-Pacífico
Uma bomba de acionamento magnético (ou bomba mag-drive) é uma bomba industrial sem vedação que utiliza um campo magnético para transmitir torque do motor ao impelidor. Ao contrário das vedações mecânicas de eixo tradicionais, que podem se desgastar e vazar, uma bomba de acionamento magnético isola o fluido completamente dentro de uma câmara hidráulica hermeticamente selada.
O mercado de bombas de acionamento magnético da Ásia-Pacífico é segmentado por tipo de bomba, vazão, indústria de uso final e geografia. Por tipo de bomba, o mercado é segmentado em bombas de acionamento magnético centrífugas, bombas de acionamento magnético de deslocamento positivo e outros tipos de bombas de acionamento magnético. Por vazão, o mercado é dividido em até 80 m³/h, 81–200 m³/h, 201–500 m³/h e acima de 500 m³/h. Por indústria de uso final, o mercado é segmentado em produtos químicos e petroquímicos, farmacêuticos e biotecnologia, petróleo e gás, alimentos e bebidas, tratamento de água e efluentes, semicondutores e eletrônicos, geração de energia, metais e mineração e outras indústrias. O relatório também cobre o tamanho do mercado e as previsões para o mercado de bombas de acionamento magnético da Ásia-Pacífico em 8 países-chave. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Bombas de Acionamento Magnético Centrífugas |
| Bombas de Acionamento Magnético de Deslocamento Positivo |
| Outros Tipos de Bombas de Acionamento Magnético |
| Até 80 m³/h |
| 81–200 m³/h |
| 201–500 m³/h |
| Acima de 500 m³/h |
| Produtos Químicos e Petroquímicos |
| Farmacêuticos e Biotecnologia |
| Petróleo e Gás |
| Alimentos e Bebidas |
| Tratamento de Água e Efluentes |
| Semicondutores e Eletrônicos |
| Geração de Energia |
| Metais e Mineração |
| Outras Indústrias |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Austrália |
| Indonésia |
| Vietnã |
| Tailândia |
| Restante da Ásia-Pacífico |
| Por Tipo de Bomba | Bombas de Acionamento Magnético Centrífugas |
| Bombas de Acionamento Magnético de Deslocamento Positivo | |
| Outros Tipos de Bombas de Acionamento Magnético | |
| Por Vazão | Até 80 m³/h |
| 81–200 m³/h | |
| 201–500 m³/h | |
| Acima de 500 m³/h | |
| Por Indústria de Uso Final | Produtos Químicos e Petroquímicos |
| Farmacêuticos e Biotecnologia | |
| Petróleo e Gás | |
| Alimentos e Bebidas | |
| Tratamento de Água e Efluentes | |
| Semicondutores e Eletrônicos | |
| Geração de Energia | |
| Metais e Mineração | |
| Outras Indústrias | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico |
Principais Questões Respondidas no Relatório
Qual é o valor projetado das bombas de acionamento magnético da Ásia-Pacífico até 2032?
O setor está previsto para atingir 1,16 bilhões de USD até 2032, expandindo a um CAGR de 6,97% a partir de 2027.
Qual tipo de bomba tem a maior participação nas bombas de acionamento magnético da Ásia-Pacífico?
As bombas de acionamento magnético centrífugas lideram com uma participação de 73,2% em 2026, pois se adequam a muitas funções químicas, de semicondutores e de tratamento de água.
Qual aplicação de uso final está crescendo mais rapidamente para bombas de acionamento magnético na Ásia-Pacífico?
Semicondutores e eletrônicos estão projetados para crescer a um CAGR de 9,2% até 2032, apoiados pela construção de novas fábricas e sistemas químicos de processo úmido.
Por que as instalações chinesas estão adotando bombas sem vedação?
Os requisitos de detecção e reparo de vazamentos de VOC em locais como Xangai e Ningbo estão aumentando o foco na contenção no nível de equipamentos e nos registros de conformidade.
Por que a Índia é a geografia de crescimento mais rápido da Ásia-Pacífico?
O CAGR previsto de 7,5% da Índia reflete projetos de semicondutores, produção farmacêutica, produtos químicos especiais e capacidade emergente de fabricação de bombas nucleares.
O que limita o uso mais amplo de bombas de acionamento magnético?
O custo inicial mais elevado, a disponibilidade de ímãs de terras raras, os longos ciclos de qualificação e os limites operacionais em funções de extrema alta vazão ou alta pressão permanecem como restrições.