
Tamaño y Participación del Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
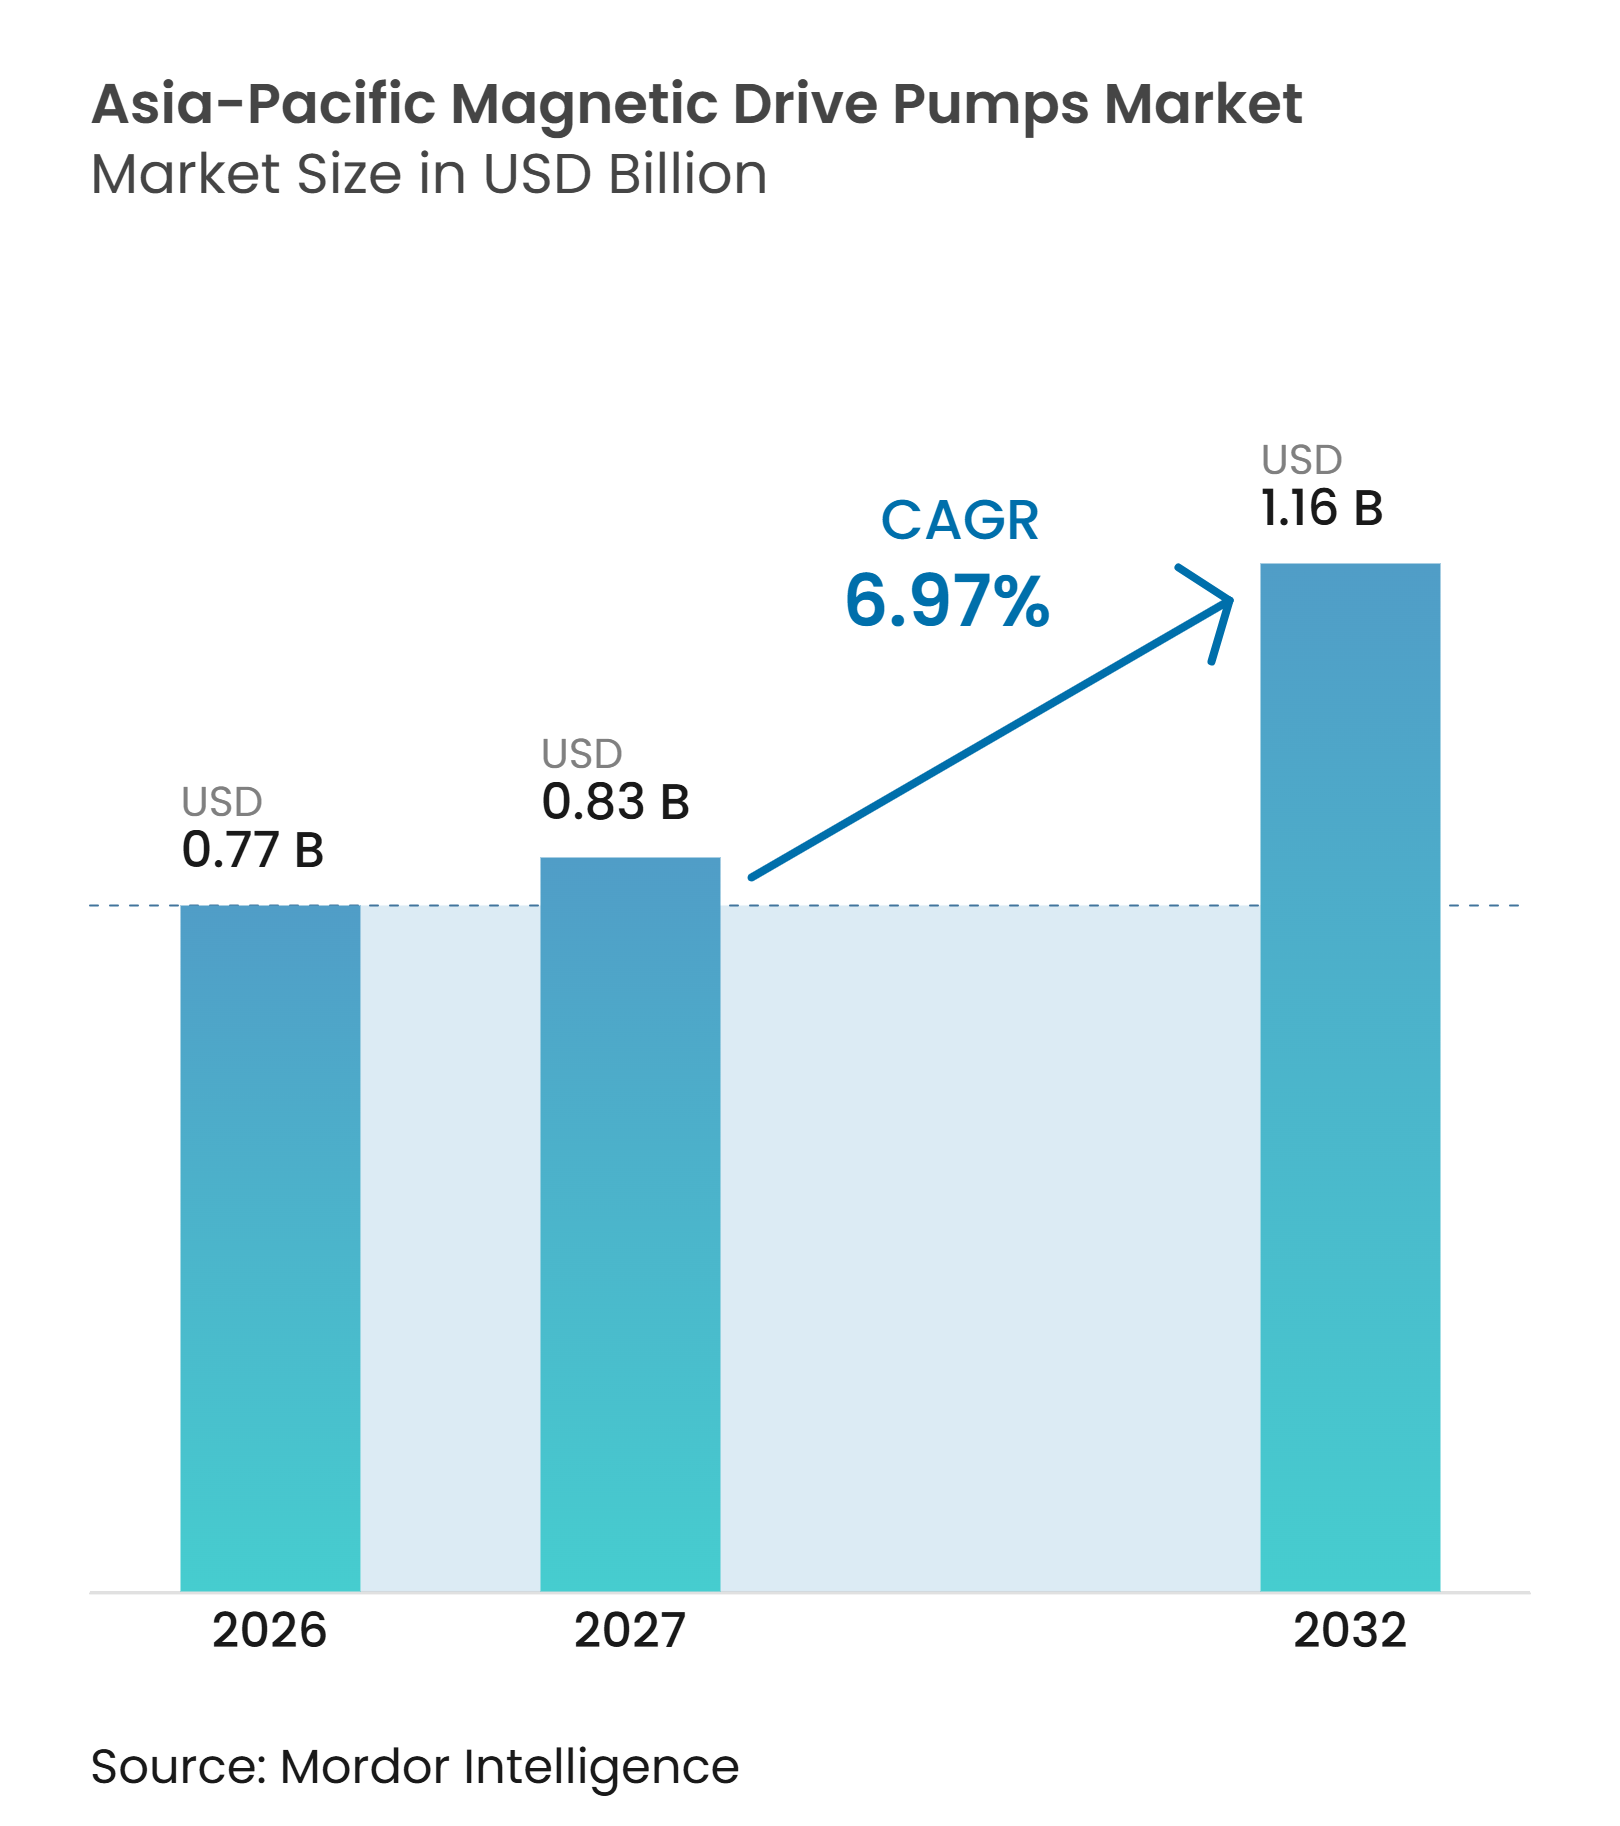
| Tamaño del mercado en el año base (2026) | 0.77 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.83 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.16 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.97 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico crezca de 0,77 mil millones de USD en 2026 a 0,83 mil millones de USD en 2027 y se prevé que alcance 1,16 mil millones de USD para 2032 a un CAGR del 6,97% durante 2027-2032. La demanda está aumentando a medida que las instalaciones químicas, de semiconductores, farmacéuticas y de energía limpia priorizan el manejo sin fugas para fluidos corrosivos, tóxicos e inflamables. Los controles de emisiones más estrictos en China están desplazando las compras desde el reemplazo rutinario de sellos hacia la reconversión de bombas sin sello, lo que puede eliminar un punto de cumplimiento recurrente a nivel de planta. La inversión en semiconductores y la localización farmacéutica están ampliando la demanda de sistemas de fluidos de alta pureza en China e India, mientras que los proyectos de baterías e hidrógeno crean nuevas funciones de manejo de productos químicos. Los proveedores están respondiendo mediante contención secundaria, modelos de mayor caudal, producción localizada y funciones de monitoreo que respaldan la documentación de planta. El Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico combina, por tanto, la demanda de reemplazo impulsada por el cumplimiento normativo con la demanda de equipos impulsada por la capacidad, aunque las primas de precio, la disponibilidad de materiales y los prolongados procesos de calificación continúan limitando la adopción en sectores seleccionados.
Conclusiones Clave del Informe
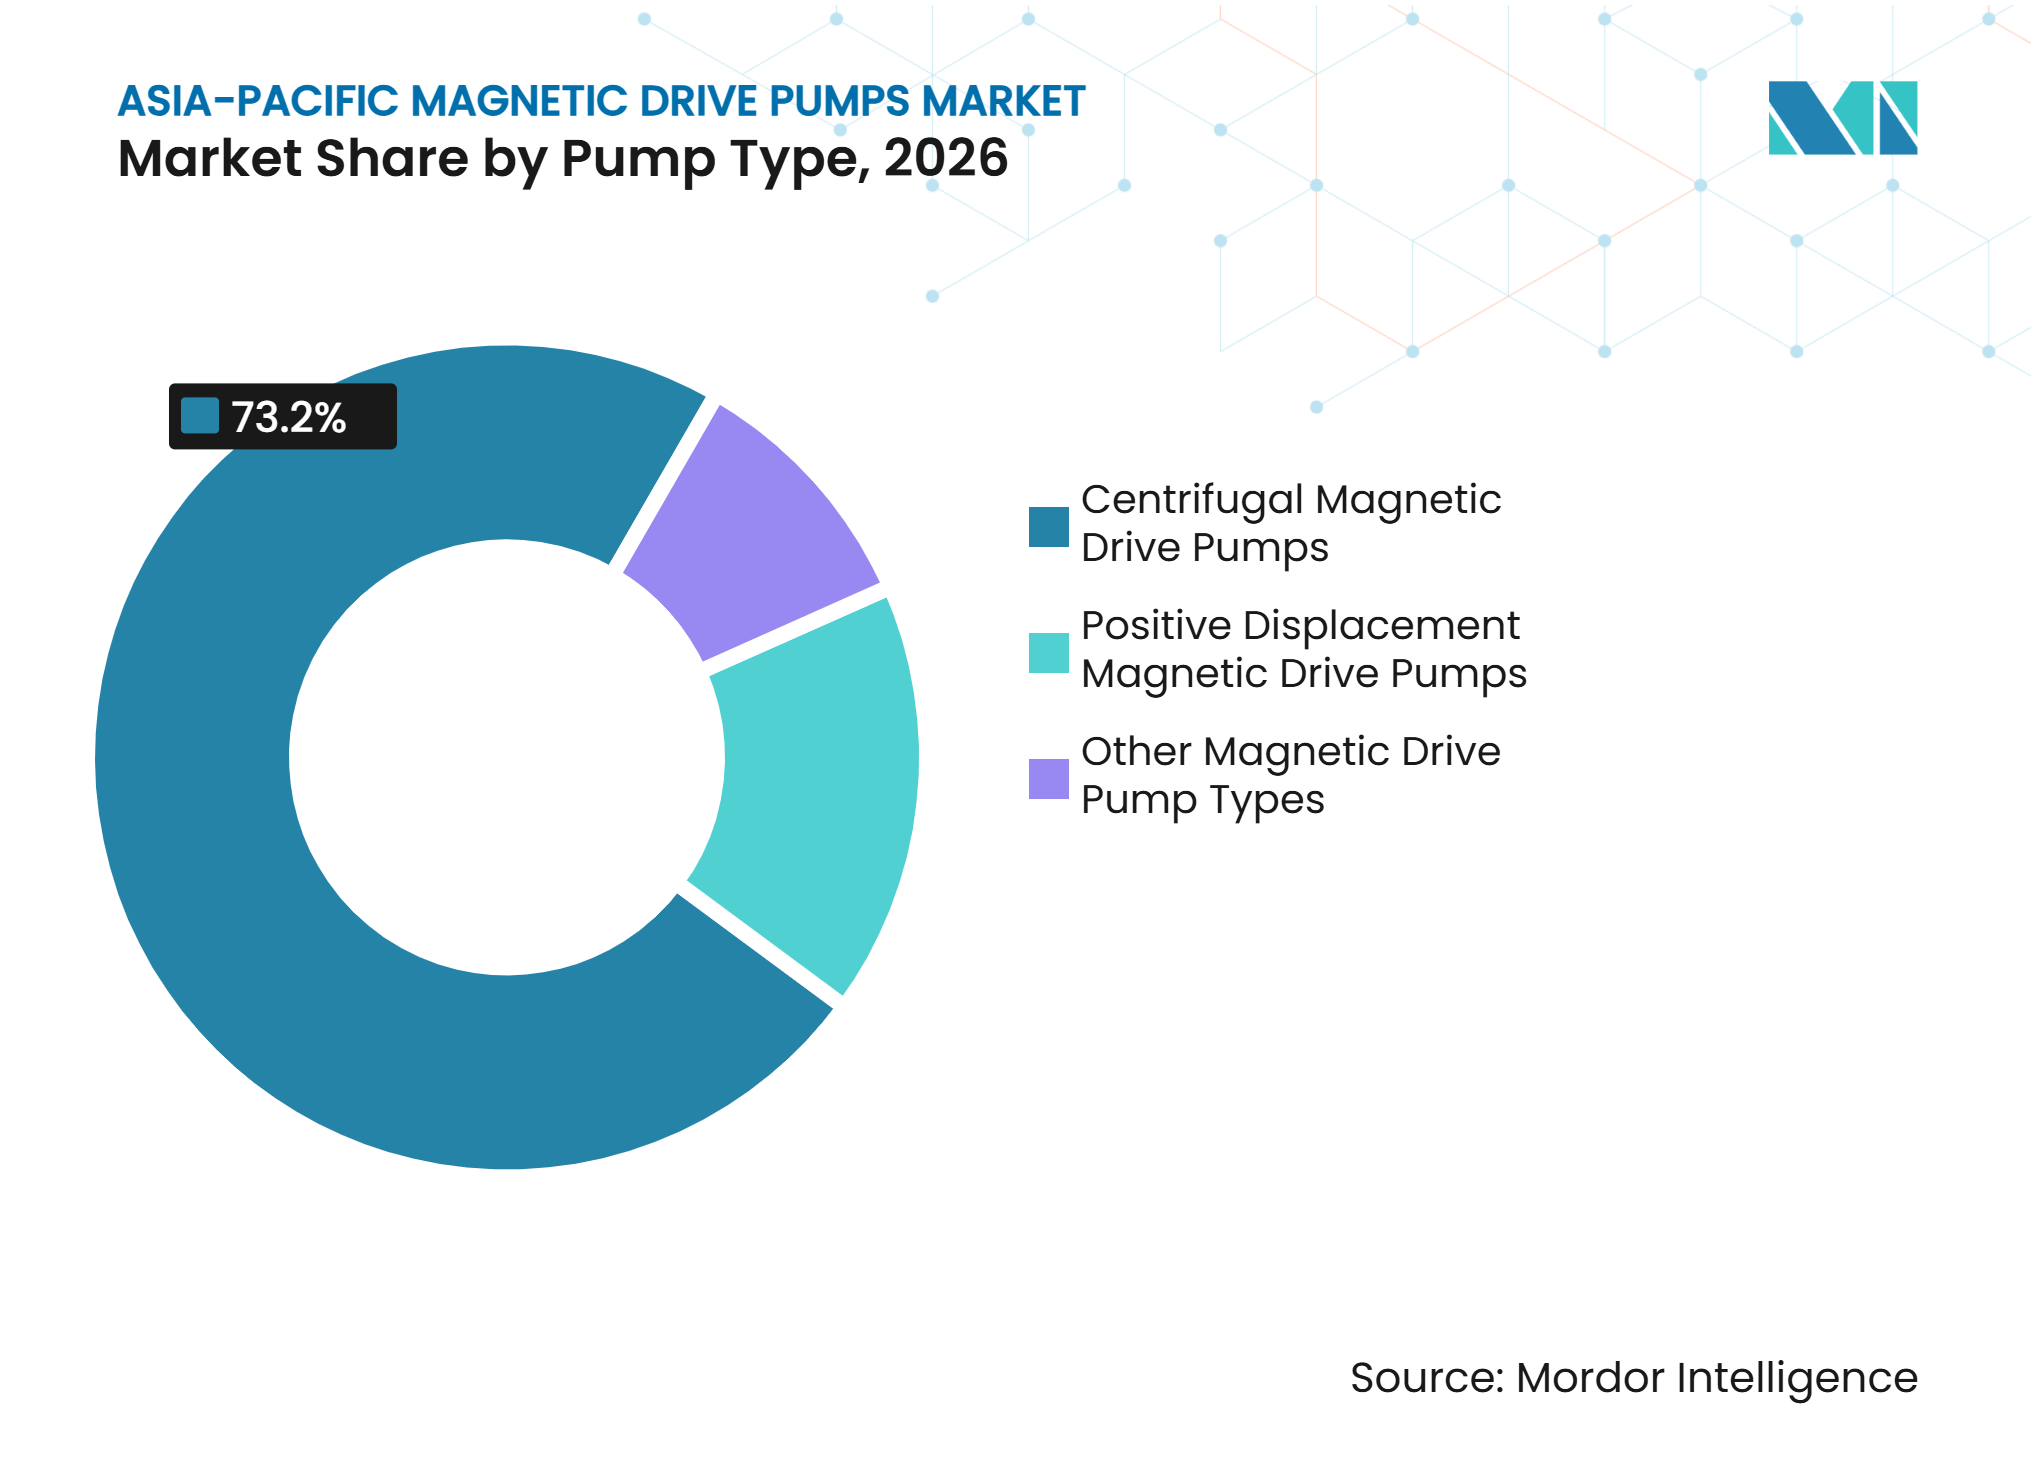
- Por tipo de bomba, las bombas de accionamiento magnético centrífugas representaron el 73,2% de la participación del Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico en 2026, mientras que se proyecta que las bombas de accionamiento magnético de desplazamiento positivo crezcan a un CAGR del 7,6% hasta 2032.
- Por caudal, el segmento de hasta 80 m³/hr representó el 38,7% de los ingresos regionales en 2026, mientras que se prevé que el segmento de 201-500 m³/hr se expanda a un CAGR del 7,9% hasta 2032.
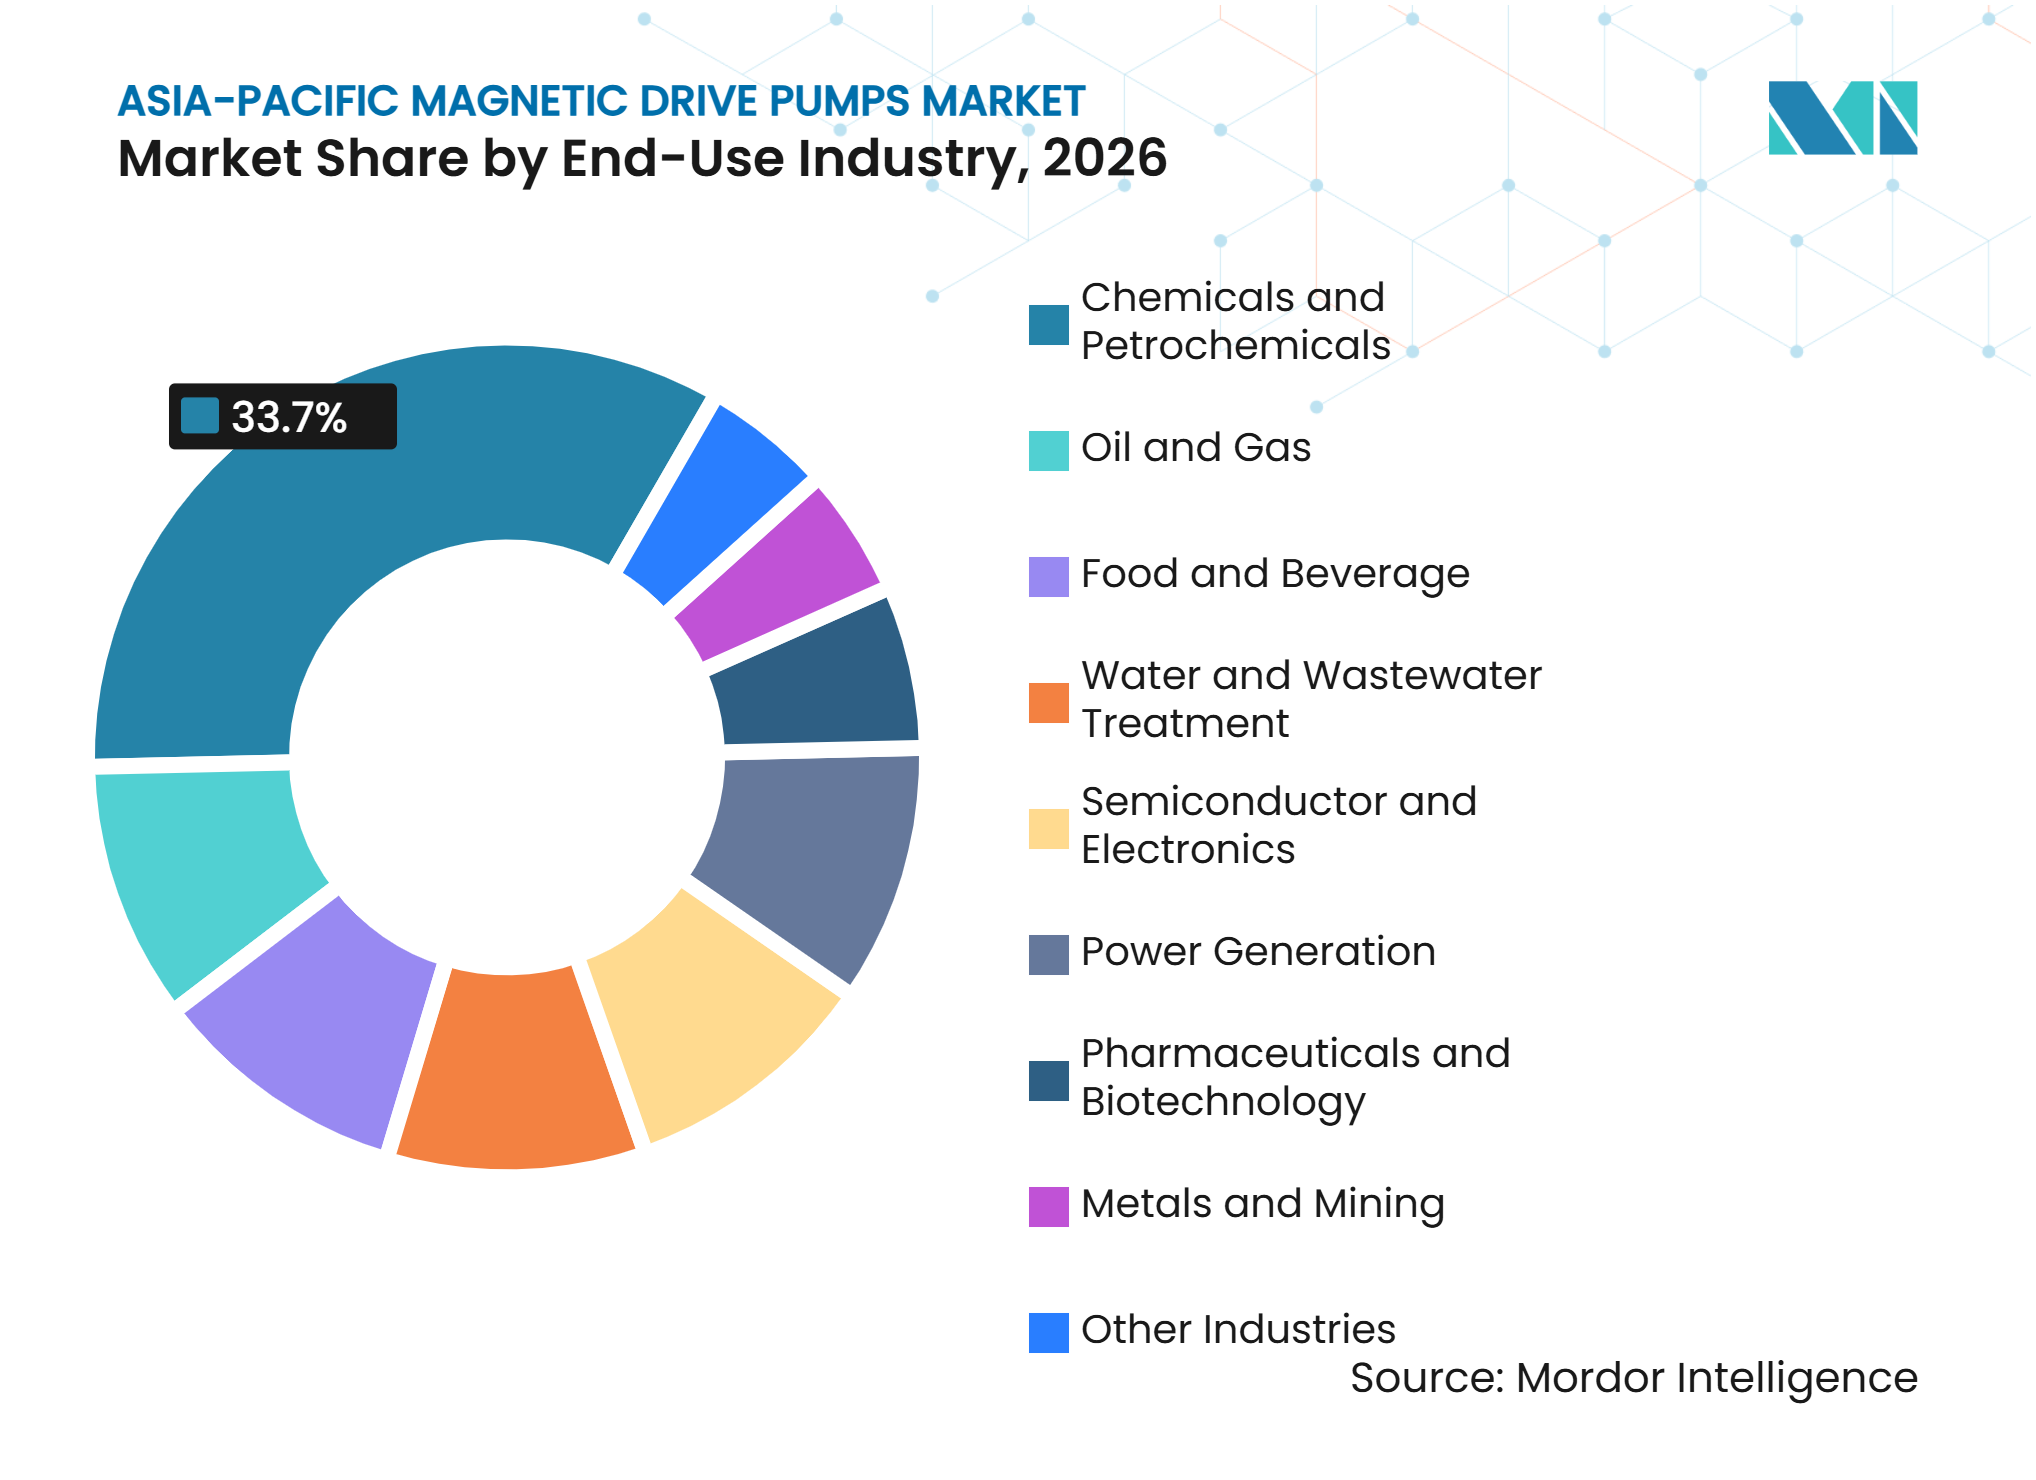
- Por industria de uso final, los productos químicos y petroquímicos capturaron el 33,7% del tamaño del Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico en 2026, mientras que se espera que los semiconductores y la electrónica avancen a un CAGR del 9,2% hasta 2032.
- Por geografía, China mantuvo el 37,5% de la participación del Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico en 2026, mientras que se prevé que India crezca a un CAGR del 7,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Manejo Sin Fugas para Fluidos Peligrosos | +1.8% | Global, con enfoque en Asia-Pacífico en China, India, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad de Fabricación | +1.5% | China, India, Corea del Sur, Vietnam e Indonesia | Mediano plazo (2-4 años) |
| Requisitos Más Estrictos de Emisiones y Seguridad | +1.2% | China, India y Corea del Sur | Mediano plazo (2-4 años) |
| Crecimiento de Baterías, Hidrógeno y Materiales Avanzados | +0.8% | China, Corea del Sur, Japón, Australia y Vietnam | Largo plazo (≥ 4 años) |
| Monitoreo Inteligente y Mantenimiento Predictivo | +0.5% | Principales mercados de Asia-Pacífico y Sudeste Asiático | Mediano plazo (2-4 años) |
| Reemplazo Localizado para Aplicaciones de Alta Pureza | +0.4% | Japón, Corea del Sur, Australia e India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Diseño Sin Fugas como Requisito Indispensable para la Seguridad de Procesos
El Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico se beneficia de la creciente necesidad de contener fluidos de proceso peligrosos sin sellos mecánicos. La norma DB31/1640-2025 de Shanghái entró en vigor en marzo de 2026 y estableció requisitos de detección y reparación de fugas de compuestos orgánicos volátiles (COV) para instalaciones de refinación, petroquímica y resinas sintéticas. La norma incluye un umbral de fuga de 200 µmol/mol para bombas, compresores y válvulas, aumentando la atención a los puntos de equipos individuales.[1] La guía de detección y reparación de fugas (LDAR) de Ningbo también sometió a las instalaciones químicas a requisitos de inspección trimestral a partir de febrero de 2025.[2] Estos requisitos convierten la actualización sin sello en una decisión de capital que puede reducir la documentación y la exposición al mantenimiento relacionados con sellos de forma recurrente. Flowserve introdujo la bomba INNOMAG TB-MAG Dual Drive en marzo de 2025 con contención hermética secundaria, lo que demuestra que los proveedores están apuntando a servicios donde un fallo de contención primaria podría convertirse en un evento notificable.[3]
La Capacidad en Semiconductores y Farmacéuticos Añade una Nueva Capa de Demanda Estructural
El Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico está ganando una base más amplia en la producción de semiconductores y productos farmacéuticos. SEMI esperaba que la inversión global en equipos de fabricación de semiconductores alcanzara 110 mil millones de USD en 2025, con China, Japón, Corea del Sur y el Sudeste Asiático contribuyendo a la actividad de inversión.[4] Estas instalaciones requieren bombas de alta pureza para agentes de grabado, ácidos de limpieza, solventes y otros productos químicos de proceso húmedo. India había aprobado 10 proyectos de fabricación y envasado de semiconductores con 2 millones de USD (INR 1,60 lakh crore) en inversión para agosto de 2025. El programa de Incentivo Vinculado a la Producción (PLI) del país también había generado 275,5 millones de USD (INR 26.123 crore) en ventas domésticas de Ingredientes Farmacéuticos Activos (IFA) y productos intermedios farmacéuticos para septiembre de 2025. A medida que los proveedores de productos químicos especiales desarrollan capacidad local para las fábricas de semiconductores, sus necesidades de equipos amplían el Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico más allá del uso básico en procesos químicos.
Normas Más Estrictas sobre Emisiones Fugitivas que Impulsan el Reemplazo Basado en Calificación
El Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico también está moldeado por criterios de compra que ahora otorgan mayor peso al desempeño documentado en materia de emisiones. El Ministerio de Industria y Tecnología de la Información de China incluyó equipos que reducen las fugas de contaminantes en sus recomendaciones de 2025 para equipos de tecnología de protección ambiental de importancia. Esto crea una ventaja para los proveedores que pueden fundamentar diseños sin sello y sistemas de calidad durante la calificación de proyectos. Las especificaciones de cumplimiento transmitidas a través de contratos de Ingeniería, Adquisición y Construcción (EPC) pueden reducir el alcance de la sustitución de menor costo una vez que se selecciona un diseño certificado. Las funciones de monitoreo inteligente y mantenimiento predictivo refuerzan esta dirección porque pueden respaldar los registros de equipos y el mantenimiento planificado. La demanda de reemplazo localizado es más evidente en aplicaciones maduras de alta pureza y alta temperatura, donde la base instalada ya tiene requisitos operativos definidos. El Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico depende, en consecuencia, no solo de nuevos proyectos sino también de decisiones de reemplazo basadas en calificación en plantas existentes.
La Fabricación de Baterías, Hidrógeno y Materiales Avanzados Abre Nuevas Clases de Servicio para Bombas
El Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico está incursionando en aplicaciones asociadas con hidrógeno, materiales para baterías y fabricación avanzada. La Agencia Internacional de Energía informó en 2025 que China representó la mayoría de los proyectos globales de electrolizadores que alcanzaron la decisión final de inversión. Los electrolizadores alcalinos y de Membrana de Intercambio de Protones (PEM) necesitan equipos resistentes a la corrosión para la circulación de electrolitos, agua desionizada y dosificación de productos químicos. APEC identificó a China, Japón, Australia y Corea del Sur entre las ubicaciones activas para hojas de ruta y proyectos de hidrógeno verde. Las plantas de baterías crean un requisito relacionado para el manejo controlado de electrolitos y aditivos. El lanzamiento de la bomba ANSIMAG KF438F de Sundyne en mayo de 2025 nombró la fabricación de baterías entre sus aplicaciones previstas, lo que indica el desarrollo de productos para estas funciones. La mayor vida útil de los activos de hidrógeno y baterías respalda la demanda continua una vez que se establecen las especificaciones iniciales de los equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial en Comparación con Bombas con Sello | -0.8% | Segmentos sensibles al costo de Vietnam, Tailandia, Indonesia e India | Mediano plazo (2-4 años) |
| Límites de Caudal y Presión | -0.4% | Global, con énfasis en servicios de petróleo y gas y generación de energía a gran escala | Largo plazo (≥ 4 años) |
| Volatilidad de Precios y Suministro de Imanes de Tierras Raras | -0.5% | Global, con exposición en Japón, Corea del Sur e India | Mediano plazo (2-4 años) |
| Largos Ciclos de Calificación para Servicios Críticos | -0.3% | India, Sudeste Asiático y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Desembolso de Capital en Relación con Alternativas con Sello
Las unidades de accionamiento magnético típicamente cuestan entre 1,5 y 2,5 veces más que las bombas centrífugas con sello mecánico comparables. Esta diferencia sigue siendo significativa para los productores químicos más pequeños de Vietnam, Tailandia e Indonesia, donde las decisiones de compra a menudo priorizan el precio inicial. El reemplazo de sellos mecánicos puede parecer aceptable cuando los costos de mano de obra y energía no cambian materialmente la economía del ciclo de vida. La adopción se vuelve más convincente cuando las regulaciones exigen una contención más estricta o cuando un proceso maneja fluidos como ácido nítrico fumante o soluciones de galvanoplastia a base de cianuro. La cobertura de servicio y la logística de repuestos fuera de los principales centros industriales pueden aumentar el costo total para el comprador. La volatilidad del precio de los imanes de tierras raras afecta aún más el costo y la disponibilidad de los componentes de imanes de acoplamiento. Los largos ciclos de calificación pueden retrasar la realización de ingresos entre 2 y 4 años en servicios farmacéuticos, químicos y nucleares en el Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico, particularmente donde los usuarios requieren una validación exhaustiva del sitio y los materiales.
Límites Operativos en Servicios de Alto Caudal y Alta Presión
La carcasa de contención en equipos de accionamiento magnético enfrenta restricciones de calentamiento por corrientes de Foucault y carga mecánica en servicios exigentes. Estas restricciones limitan las ventanas operativas a alta presión, alta temperatura y alta concentración de sólidos. Muchas aplicaciones por encima de 40 bar o por encima de 500 m³/hr continúan favoreciendo las bombas de motor encapsulado o los equipos con sello mecánico API 610. Esto reduce la base direccionable en aplicaciones de petróleo y gas a gran escala y de generación de energía. Los proveedores han desarrollado diseños conformes con API 685, pero su uso no elimina los límites en todos los servicios extremos. Las carcasas de contención reforzadas con fibra de carbono pueden reducir las pérdidas por corrientes de Foucault y ampliar gradualmente el rango de rendimiento. El Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico, por tanto, sigue siendo más sólido en aplicaciones con requisitos moderados de presión y caudal, incluso a medida que las mejoras en materiales amplían aplicaciones seleccionadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bomba:
Dominio Centrífugo Compensado por el Crecimiento de Alta Precisión en Desplazamiento PositivoLas bombas de accionamiento magnético centrífugas representaron el 73,2% de los ingresos regionales en 2026. Su escala refleja un uso amplio en transferencia química, recirculación en bancos húmedos de semiconductores y aplicaciones de tratamiento de agua. Se adaptan a los requisitos de presión moderada y caudal medio comunes en plantas químicas y farmacéuticas. La compatibilidad con las dimensiones de tuberías establecidas también puede simplificar los proyectos de reemplazo. La cartera Goulds de ITT aborda configuraciones de bombas de proceso relevantes para estas condiciones operativas. La bomba de proceso MDW-F de Iwaki puede suministrar hasta 5.000 L/min y 98 m de altura manométrica, lo que demuestra la expansión de los diseños de bombas de accionamiento magnético centrífugas hacia aplicaciones industriales de mayor escala. Esta base instalada establecida otorga a los diseños centrífugos una ventaja en el Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico, donde los usuarios necesitan características operativas familiares y flexibilidad de reconversión.
Se prevé que las bombas de accionamiento magnético de desplazamiento positivo se expandan a un CAGR del 7,6% hasta 2032. Su valor radica en aplicaciones de dosificación y medición donde la precisión es más importante que la gran capacidad volumétrica. Los diseños de engranajes y lóbulos son cada vez más relevantes para el llenado de electrolitos de baterías, aditivos de hidrógeno y la transferencia de Ingredientes Farmacéuticos Activos (IFA) de alta potencia. La prima es más fácil de justificar cuando el caudal controlado y la operación sin fugas son esenciales para el proceso. Iwaki introdujo su bomba de engranajes magnética GM-09 en 2025 para inyección química de bajo caudal y sin pulsaciones. Otras configuraciones de bombas de accionamiento magnético incluyen diseños de vórtice y turbina regenerativa utilizados en circulación térmica especializada. La gama de Yuanxin cubre altas y bajas temperaturas para aplicaciones de control de temperatura de precisión en semiconductores. Estos productos especializados siguen siendo menores en volumen, pero sirven a aplicaciones donde los equipos centrífugos convencionales son menos adecuados en el Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Caudal:
Base Instalada de Pequeño Diámetro y Creciente Demanda en Proyectos de Gran EscalaEl rango de hasta 80 m³/hr representó el 38,7% del tamaño del Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico en 2026. Las plantas químicas generales, la producción farmacéutica y la dosificación en el tratamiento de agua crean una gran base instalada de puntos de proceso distribuidos. Estas aplicaciones a menudo utilizan múltiples bombas de menor capacidad en lugar de una sola unidad de transferencia de gran tamaño. La categoría es altamente competitiva porque tanto los especialistas internacionales como los productores nacionales pueden atender las funciones químicas estándar. Los bancos húmedos de semiconductores y el procesamiento por lotes farmacéutico también favorecen los diámetros más pequeños. Esta base instalada proporciona demanda de reemplazo incluso cuando la nueva construcción industrial se desacelera. Los proveedores que combinan precios competitivos con soporte posventa oportuno están bien posicionados en esta porción del Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico.
Se prevé que el rango de 201-500 m³/hr crezca a un CAGR del 7,9% hasta 2032. Los nuevos complejos químicos en Shandong, Zhejiang y Jiangsu respaldan la demanda de unidades de circulación y transferencia de mayor capacidad. Los proyectos petroquímicos en India también contribuyen a mayores requisitos de caudal. Los diseños centrífugos revestidos de fluoropolímero y de acero inoxidable están incursionando en algunas aplicaciones de escala media que anteriormente utilizaban bombas con sello. La banda de 81-200 m³/hr sirve para la transferencia de productos químicos a granel, la circulación de agua de enfriamiento y líneas de procesamiento de alimentos de mayor escala. El rango por encima de 500 m³/hr sigue siendo el más pequeño y enfrenta competencia directa de los diseños de motor encapsulado. La gama de bombas de motor encapsulado de Nikkiso alcanza 1.000 m³/hr y opera desde -130°C hasta +450°C, lo que ilustra la opción competidora en servicios de gran diámetro exigentes. La documentación de cumplimiento se vuelve, por tanto, más importante para el Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico a medida que aumentan los requisitos de caudal y el riesgo del proyecto.
Por Industria de Uso Final:
Los Productos Químicos Siguen Siendo la Base Mientras la Demanda de Semiconductores se AceleraLos productos químicos y petroquímicos representaron el 33,7% de los ingresos regionales en 2026. El sector refleja una base establecida en China, India, Corea del Sur y Vietnam. La demanda actual está cada vez más vinculada a actualizaciones de especificaciones en lugar de solo al número de nuevas unidades. Las expectativas de Detección y Reparación de Fugas (LDAR) trimestrales en Ningbo hacen que la contención e inspección a nivel de bomba sean relevantes para los operadores químicos y petroquímicos. Estas normas pueden llevar a los operadores a reemplazar equipos con sello de menor calidad por diseños sin sello certificados. Las plantas químicas y de refinación a gran escala también crean demanda para el rango de 201-500 m³/hr. Esta combinación de gasto en reemplazo y capacidad mantiene a los productos químicos y petroquímicos como elemento central del Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico.
Se proyecta que los semiconductores y la electrónica crezcan a un CAGR del 9,2% hasta 2032. La categoría utiliza sistemas químicos de alta pureza para limpieza, grabado y gestión de solventes. SEMI esperaba que 18 nuevas fábricas de semiconductores comenzaran su construcción en 2025, incluida actividad en ubicaciones clave de Asia-Pacífico. Cada paso adicional de procesamiento húmedo requiere equipos dedicados de circulación y suministro de productos químicos. Los productos farmacéuticos y la biotecnología proporcionan una aplicación premium más pequeña porque la validación de limpieza y la trazabilidad de materiales son importantes. El petróleo y el gas mantienen la demanda en Australia y Malasia, aunque las aplicaciones de alta presión a menudo seleccionan alternativas de motor encapsulado. Los alimentos y bebidas, el agua y el tratamiento de aguas residuales, la generación de energía, los metales y la minería proporcionan demanda adicional en el Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico a través de la urbanización, los requisitos de seguridad, la co-combustión de hidrógeno y el refinado electrolítico.

Análisis Geográfico
China
China mantuvo el 37,5% de los ingresos regionales en 2026. Su concentrada base química, de refinación y de semiconductores opera junto con una mayor responsabilidad en materia de emisiones a nivel de equipos bajo la norma DB31/1640-2025 de Shanghái y la guía de detección y reparación de fugas (LDAR) de Ningbo. Estos factores de cumplimiento respaldan la demanda de reconversión, mientras que la posición líder de China en el gasto en equipos de semiconductores añade una segunda fuente de demanda. Los proveedores nacionales compiten a través del costo y el suministro local, mientras que los proveedores multinacionales se centran en los servicios de Buenas Prácticas de Fabricación (BPF) y de grado semiconductor. Sulzer informó presión sobre los precios derivada del exceso de capacidad en refinerías y productos químicos durante 2025, lo que demuestra que el Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico puede tener una fuerte demanda unitaria junto con márgenes más ajustados.
India
Se prevé que India registre un CAGR del 7,5% hasta 2032, la tasa más rápida entre los segmentos regionales. Los proyectos de semiconductores aprobados y un centro de gases especiales electrónicos planificado de 5,27 millones de USD (INR 500 crore) en Dholera están generando demanda de infraestructura de proceso de ultra alta pureza. La capacidad farmacéutica y de productos químicos especiales proporciona oportunidades adicionales para equipos sin sello. Flowserve recibió autorización de los Estados Unidos en septiembre de 2025 para fabricar bombas de seguridad crítica para reactores nucleares civiles indios en Coimbatore. Los fabricantes nacionales compiten en precio y entrega para aplicaciones estándar, mientras que KSB añade capacidad casi local para proyectos de mayor especificación.
Japón, Corea del Sur y Sudeste Asiático
La demanda de Japón está liderada por ciclos de reemplazo y refinamiento tecnológico, respaldada por las relaciones de Ebara, Iwaki y Teikoku con los fabricantes de equipos de semiconductores. Teikoku se convirtió en Teikoku Corporation en abril de 2026 tras salir de los componentes electrónicos, mientras que las bombas siguieron siendo su negocio principal. La demanda de Corea del Sur está vinculada a las cadenas de suministro de semiconductores y baterías para vehículos eléctricos, con SEMI Korea identificando una inversión continua en equipos y materiales. Vietnam, Tailandia e Indonesia son adoptantes en etapas más tempranas a medida que la reubicación de materiales para baterías y la fabricación química orientada a la exportación generan demanda local, un enfoque reflejado en la exposición de Yuanxin en Bangkok en 2025.
Panorama Competitivo
Concentración del Mercado
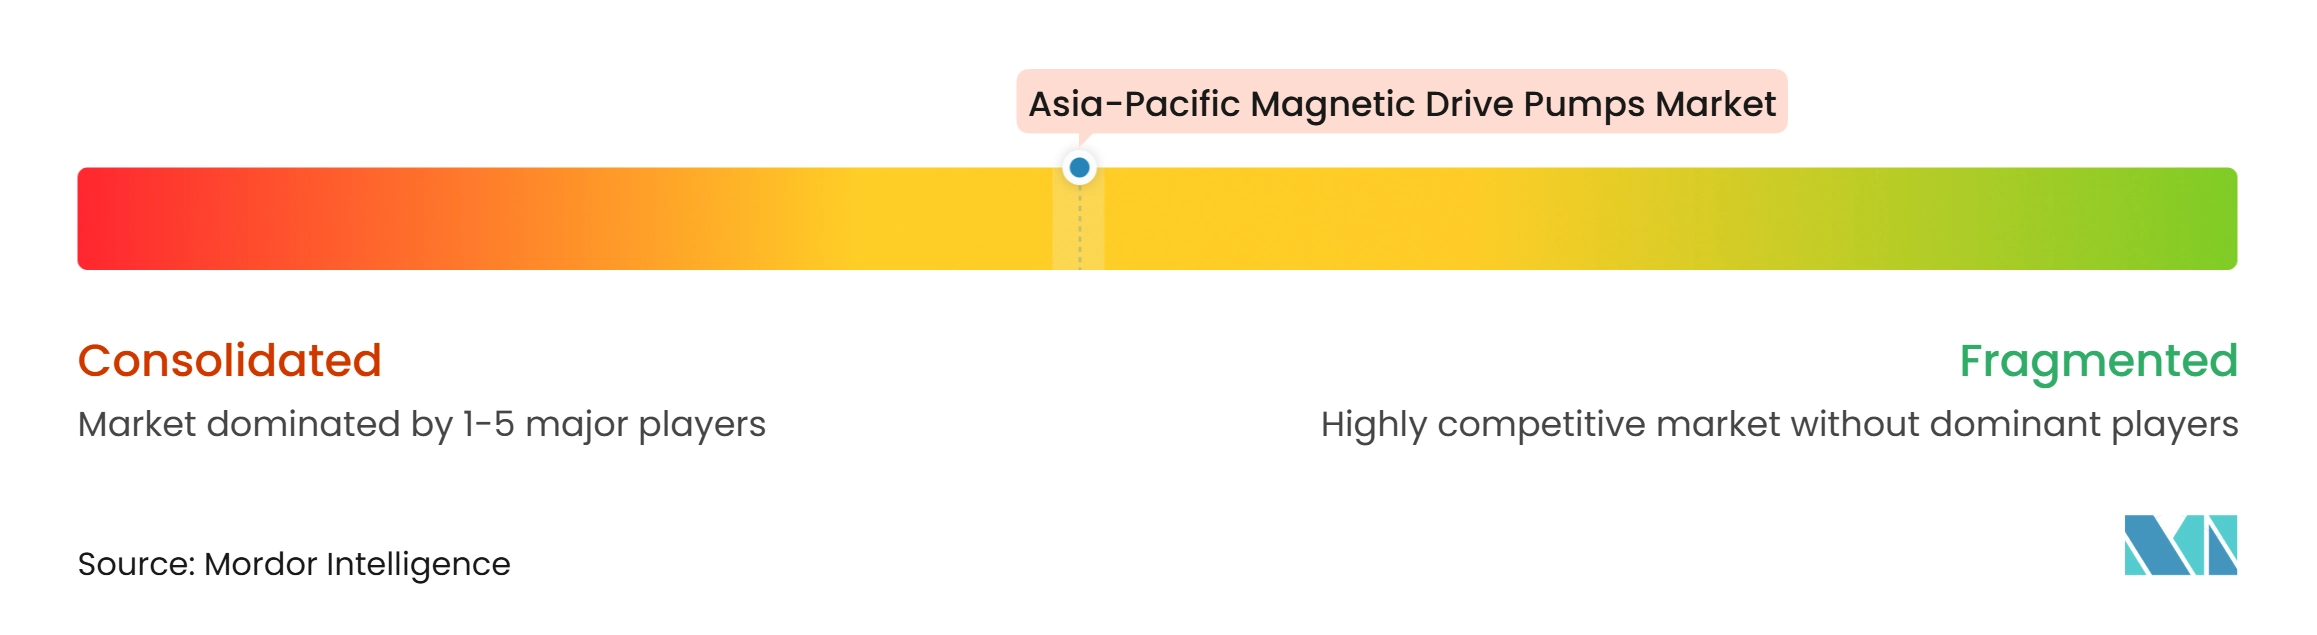
El Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico está moderadamente concentrado. Los especialistas japoneses Ebara, Iwaki y Teikoku mantienen posiciones premium en aplicaciones de alta pureza y alta temperatura a través de relaciones con el sector de semiconductores y experiencia en aplicaciones. Flowserve e ITT compiten a través del cumplimiento de normas y canales de grandes proyectos. Nikkiso proporciona una opción de motor encapsulado competidora para aplicaciones seleccionadas de enfriamiento de semiconductores. Los productores chinos tienen ventajas de costo y suministro local en aplicaciones químicas estándar, pero muchos enfrentan barreras de calificación en los servicios de Buenas Prácticas de Fabricación (BPF) farmacéuticas y semiconductores avanzados.
Honeywell completó su adquisición de Sundyne por 2,16 mil millones de USD en junio de 2025, incorporando las líneas ANSIMAG y HMD/Kontro en su cartera de Soluciones de Energía y Sostenibilidad. La oferta combinada puede vincular la selección de bombas con necesidades de automatización, monitoreo digital y gestión de emisiones. Flowserve introdujo la bomba INNOMAG TB-MAG Dual Drive en 2025 con contención hermética secundaria para aplicaciones químicas e hidrocarburos de seguridad crítica. Iwaki amplió su gama con la bomba de proceso MDW-F de gran caudal y productos de accionamiento directo durante 2025. Estas acciones hacen de la arquitectura de seguridad, el monitoreo y el rango operativo consideraciones competitivas centrales.
KSB invirtió 16,8 millones de USD (EUR 15 millones) en su instalación de Shanghái durante 2025 para ampliar la fabricación de bombas químicas. La producción local respalda la entrega de proyectos en China, mientras que las oportunidades permanecen en monitoreo integrado, unidades revestidas de fluoropolímero fabricadas en India y equipos calificados para hidrógeno. Los fabricantes regionales pueden fortalecer su posición cumpliendo con los requisitos de certificación y servicio. Los largos ciclos de calificación continúan favoreciendo a los proveedores establecidos en aplicaciones químicas y farmacéuticas críticas.
Líderes de la Industria de Bombas de Accionamiento Magnético en Asia-Pacífico
-
Iwaki Co., Ltd.
-
Ebara Corporation
-
Teikoku Electric Mfg. Co., Ltd.
-
Kirloskar Brothers Limited
-
Nikkiso Eiko Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico Empresas cubiertas en este informe
- Caster Pumps (India) Pvt. Ltd.
- Ebara Corporation
- Flowserve Corporation
- Gen Creative Engineers Limited
- Grosvenor Worldwide Private Limited
- ITT Inc.
- Iwaki Co., Ltd.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- Kweng Magnadyne Private Limited
- Leakless (India) Engineering
- Nikkiso Eiko Co., Ltd.
- Shandong Shuanglun Co., Ltd.
- Shanghai Fuxin Pump Valve Co., Ltd.
- Shanghai Junquan Pump Industry Co., Ltd.
- Shanghai Kaiquan Pump (Group) Co., Ltd.
- Sulzer Ltd
- Sundyne LLC
- Teikoku Electric Mfg. Co., Ltd.
- Yuanxin Pump (Suzhou) Technology Co., Ltd.
Desarrollos recientes de la industria en Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico
- Agosto de 2026: Zhejiang Yida Pump Industry presentó una cartera ampliada de bombas de accionamiento magnético resistentes a la corrosión, que comprende bombas magnéticas mini MP, bombas magnéticas de conexión roscada MPH y bombas magnéticas de tipo brida CQF de servicio pesado. La nueva gama está diseñada para aplicaciones químicas, farmacéuticas, de baterías de litio y de aguas residuales industriales.
- Septiembre de 2025: Yuanxin Pump exhibió sus Bombas Centrífugas de Accionamiento Magnético Químico de la Serie CMP y las bombas de accionamiento magnético de alta y baja temperatura de la Serie MAP en SEMI Shenzhen 2025 para fabricantes de equipos de control térmico y circulación química de semiconductores.
- Junio de 2025: Honeywell completó la adquisición de Sundyne de Warburg Pincus por 2,16 mil millones de USD, integrando las líneas de bombas de accionamiento magnético sin sello ANSIMAG y HMD/Kontro de Sundyne en la cartera de Soluciones de Energía y Sostenibilidad de Honeywell. Se espera que el acuerdo acelere la integración del monitoreo digital con bombas sin sello en el procesamiento químico y de hidrocarburos, remodelando la dinámica de venta de paquetes en los mercados de usuarios finales de Asia-Pacífico.
- Marzo de 2025: Flowserve lanzó la bomba INNOMAG TB-MAG Dual Drive, descrita como la primera bomba de accionamiento magnético con verdadera contención hermética secundaria. El producto aborda los servicios químicos y de hidrocarburos donde un diseño sin sello existente carecía de aislamiento secundario independiente.
Alcance del Informe del Mercado de Bombas de Accionamiento Magnético en Asia-Pacífico
Una bomba de accionamiento magnético (o bomba mag-drive) es una bomba industrial sin sello que utiliza un campo magnético para transmitir el par del motor al impulsor. A diferencia de los sellos mecánicos de eje tradicionales, que pueden desgastarse y presentar fugas, una bomba de accionamiento magnético aísla el fluido completamente dentro de una cámara hidráulica herméticamente sellada.
El mercado de bombas de accionamiento magnético en Asia-Pacífico está segmentado por tipo de bomba, caudal, industria de uso final y geografía. Por tipo de bomba, el mercado está segmentado en bombas de accionamiento magnético centrífugas, bombas de accionamiento magnético de desplazamiento positivo y otros tipos de bombas de accionamiento magnético. Por caudal, el mercado se divide en hasta 80 m³/hr, 81–200 m³/hr, 201–500 m³/hr y por encima de 500 m³/hr. Por industria de uso final, el mercado está segmentado en productos químicos y petroquímicos, farmacéuticos y biotecnología, petróleo y gas, alimentos y bebidas, tratamiento de agua y aguas residuales, semiconductores y electrónica, generación de energía, metales y minería, y otras industrias. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de bombas de accionamiento magnético en Asia-Pacífico en 8 países clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Bombas de Accionamiento Magnético Centrífugas |
| Bombas de Accionamiento Magnético de Desplazamiento Positivo |
| Otros Tipos de Bombas de Accionamiento Magnético |
| Hasta 80 m³/hr |
| 81–200 m³/hr |
| 201–500 m³/hr |
| Por Encima de 500 m³/hr |
| Productos Químicos y Petroquímicos |
| Farmacéuticos y Biotecnología |
| Petróleo y Gas |
| Alimentos y Bebidas |
| Tratamiento de Agua y Aguas Residuales |
| Semiconductores y Electrónica |
| Generación de Energía |
| Metales y Minería |
| Otras Industrias |
| China |
| India |
| Japón |
| Corea del Sur |
| Australia |
| Indonesia |
| Vietnam |
| Tailandia |
| Resto de Asia-Pacífico |
| Por Tipo de Bomba | Bombas de Accionamiento Magnético Centrífugas |
| Bombas de Accionamiento Magnético de Desplazamiento Positivo | |
| Otros Tipos de Bombas de Accionamiento Magnético | |
| Por Caudal | Hasta 80 m³/hr |
| 81–200 m³/hr | |
| 201–500 m³/hr | |
| Por Encima de 500 m³/hr | |
| Por Industria de Uso Final | Productos Químicos y Petroquímicos |
| Farmacéuticos y Biotecnología | |
| Petróleo y Gas | |
| Alimentos y Bebidas | |
| Tratamiento de Agua y Aguas Residuales | |
| Semiconductores y Electrónica | |
| Generación de Energía | |
| Metales y Minería | |
| Otras Industrias | |
| Por Geografía | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las bombas de accionamiento magnético en Asia-Pacífico para 2032?
Se prevé que el sector alcance 1,16 mil millones de USD para 2032, expandiéndose a un CAGR del 6,97% desde 2027.
¿Qué tipo de bomba tiene la mayor participación en las bombas de accionamiento magnético en Asia-Pacífico?
Las bombas de accionamiento magnético centrífugas lideran con una participación del 73,2% en 2026 porque se adaptan a muchas aplicaciones químicas, de semiconductores y de tratamiento de agua.
¿Qué aplicación de uso final está creciendo más rápido para las bombas de accionamiento magnético en Asia-Pacífico?
Se proyecta que los semiconductores y la electrónica crezcan a un CAGR del 9,2% hasta 2032, respaldados por la nueva construcción de fábricas de semiconductores y los sistemas de productos químicos de proceso húmedo.
¿Por qué las instalaciones chinas están adoptando bombas sin sello?
Los requisitos de detección y reparación de fugas de COV en lugares como Shanghái y Ningbo están aumentando el enfoque en la contención a nivel de equipos y los registros de cumplimiento.
¿Por qué India es la geografía de Asia-Pacífico de más rápido crecimiento?
El CAGR previsto del 7,5% de India refleja proyectos de semiconductores, producción farmacéutica, productos químicos especiales y capacidad emergente de fabricación de bombas nucleares.
¿Qué limita un uso más amplio de las bombas de accionamiento magnético?
El mayor costo inicial, la disponibilidad de imanes de tierras raras, los largos ciclos de calificación y los límites operativos en aplicaciones de caudal extremadamente alto o alta presión siguen siendo restricciones.