
アジア太平洋地域マグネットドライブポンプ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
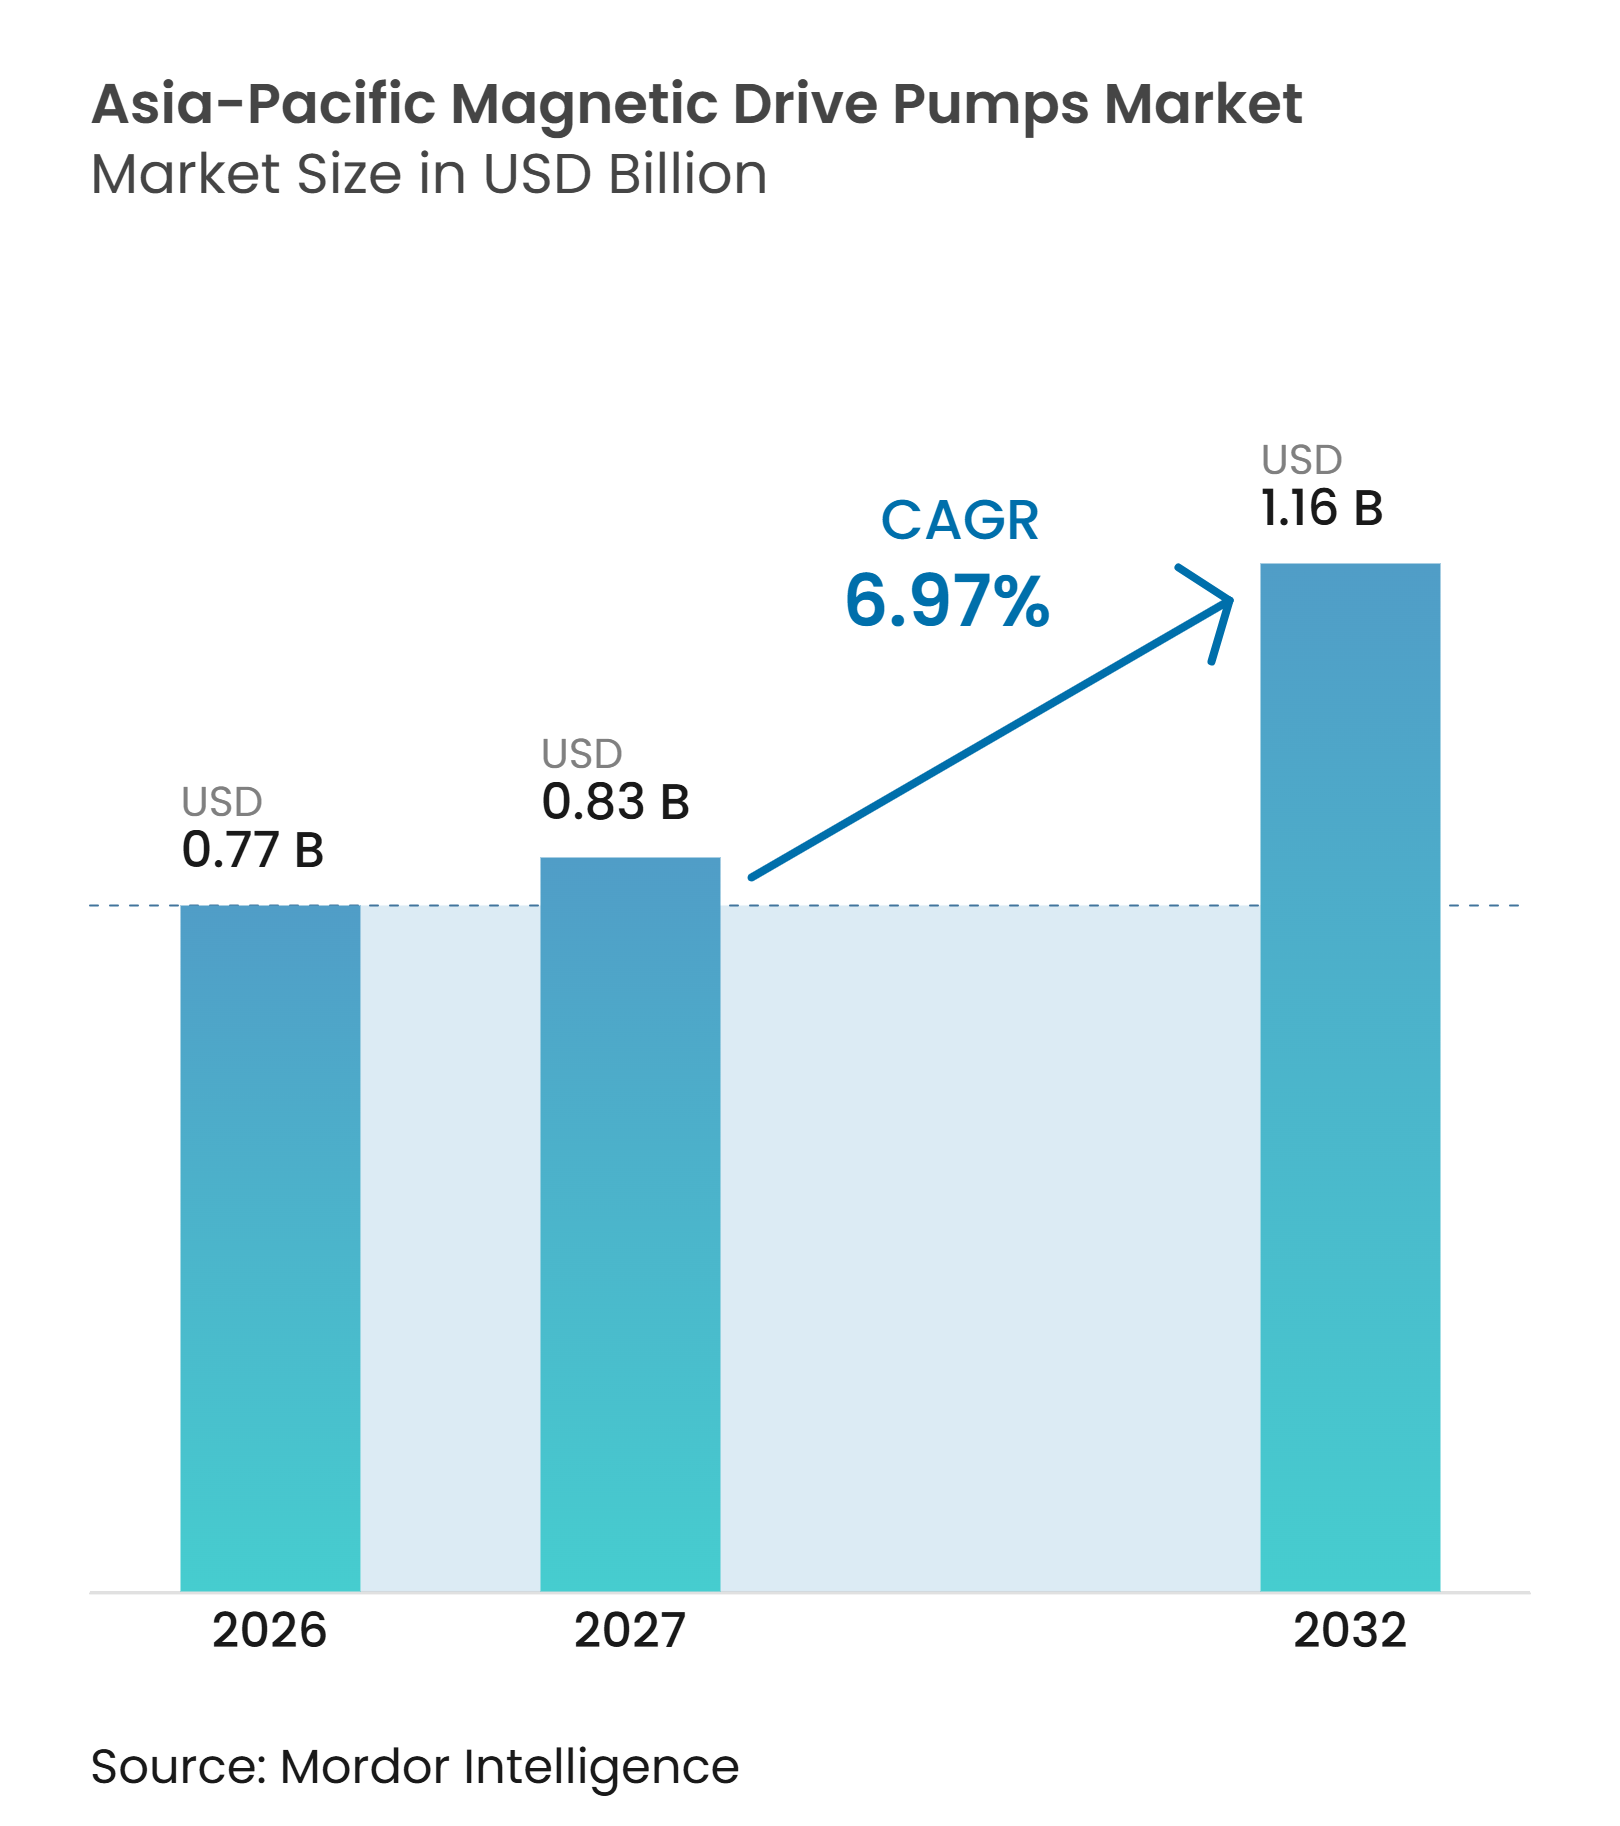
| 基準年の市場規模 (2026) | 0.77 十億米ドル |
| 市場規模 (2027) | 0.83 十億米ドル |
| 市場規模 (2032) | 1.16 十億米ドル |
| 成長率 (2027 - 2032) | 6.97 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域マグネットドライブポンプ市場分析
アジア太平洋地域マグネットドライブポンプ市場規模は、2026年の0.77 ビリオン 米ドルから2027年には0.83 ビリオン 米ドルに成長し、2027年から2032年にかけて6.97%のCAGRで2032年までに1.16 ビリオン 米ドルに達すると予測されています。化学、半導体、製薬、クリーンエネルギー施設が腐食性・有毒・可燃性流体の漏れのない取り扱いを優先するにつれ、需要は高まっています。中国における排出規制の強化により、定期的なシール交換からシールレスポンプへの改修へと購買が移行しており、これにより工場レベルでの繰り返しのコンプライアンス対応を削減できます。半導体投資と製薬のローカライゼーションにより、中国とインドでは高純度流体システムへの需要が拡大しており、バッテリーおよび水素プロジェクトは新たな化学物質取り扱い用途を生み出しています。サプライヤーは二次封じ込め、大流量モデル、現地生産、プラントの文書化を支援する監視機能によって対応しています。アジア太平洋地域マグネットドライブポンプ市場は、コンプライアンス主導の交換需要と設備能力主導の機器需要を組み合わせていますが、価格プレミアム、材料の入手可能性、長い認定プロセスが一部のセクターでの普及を引き続き制限しています。
レポートの主要ポイント
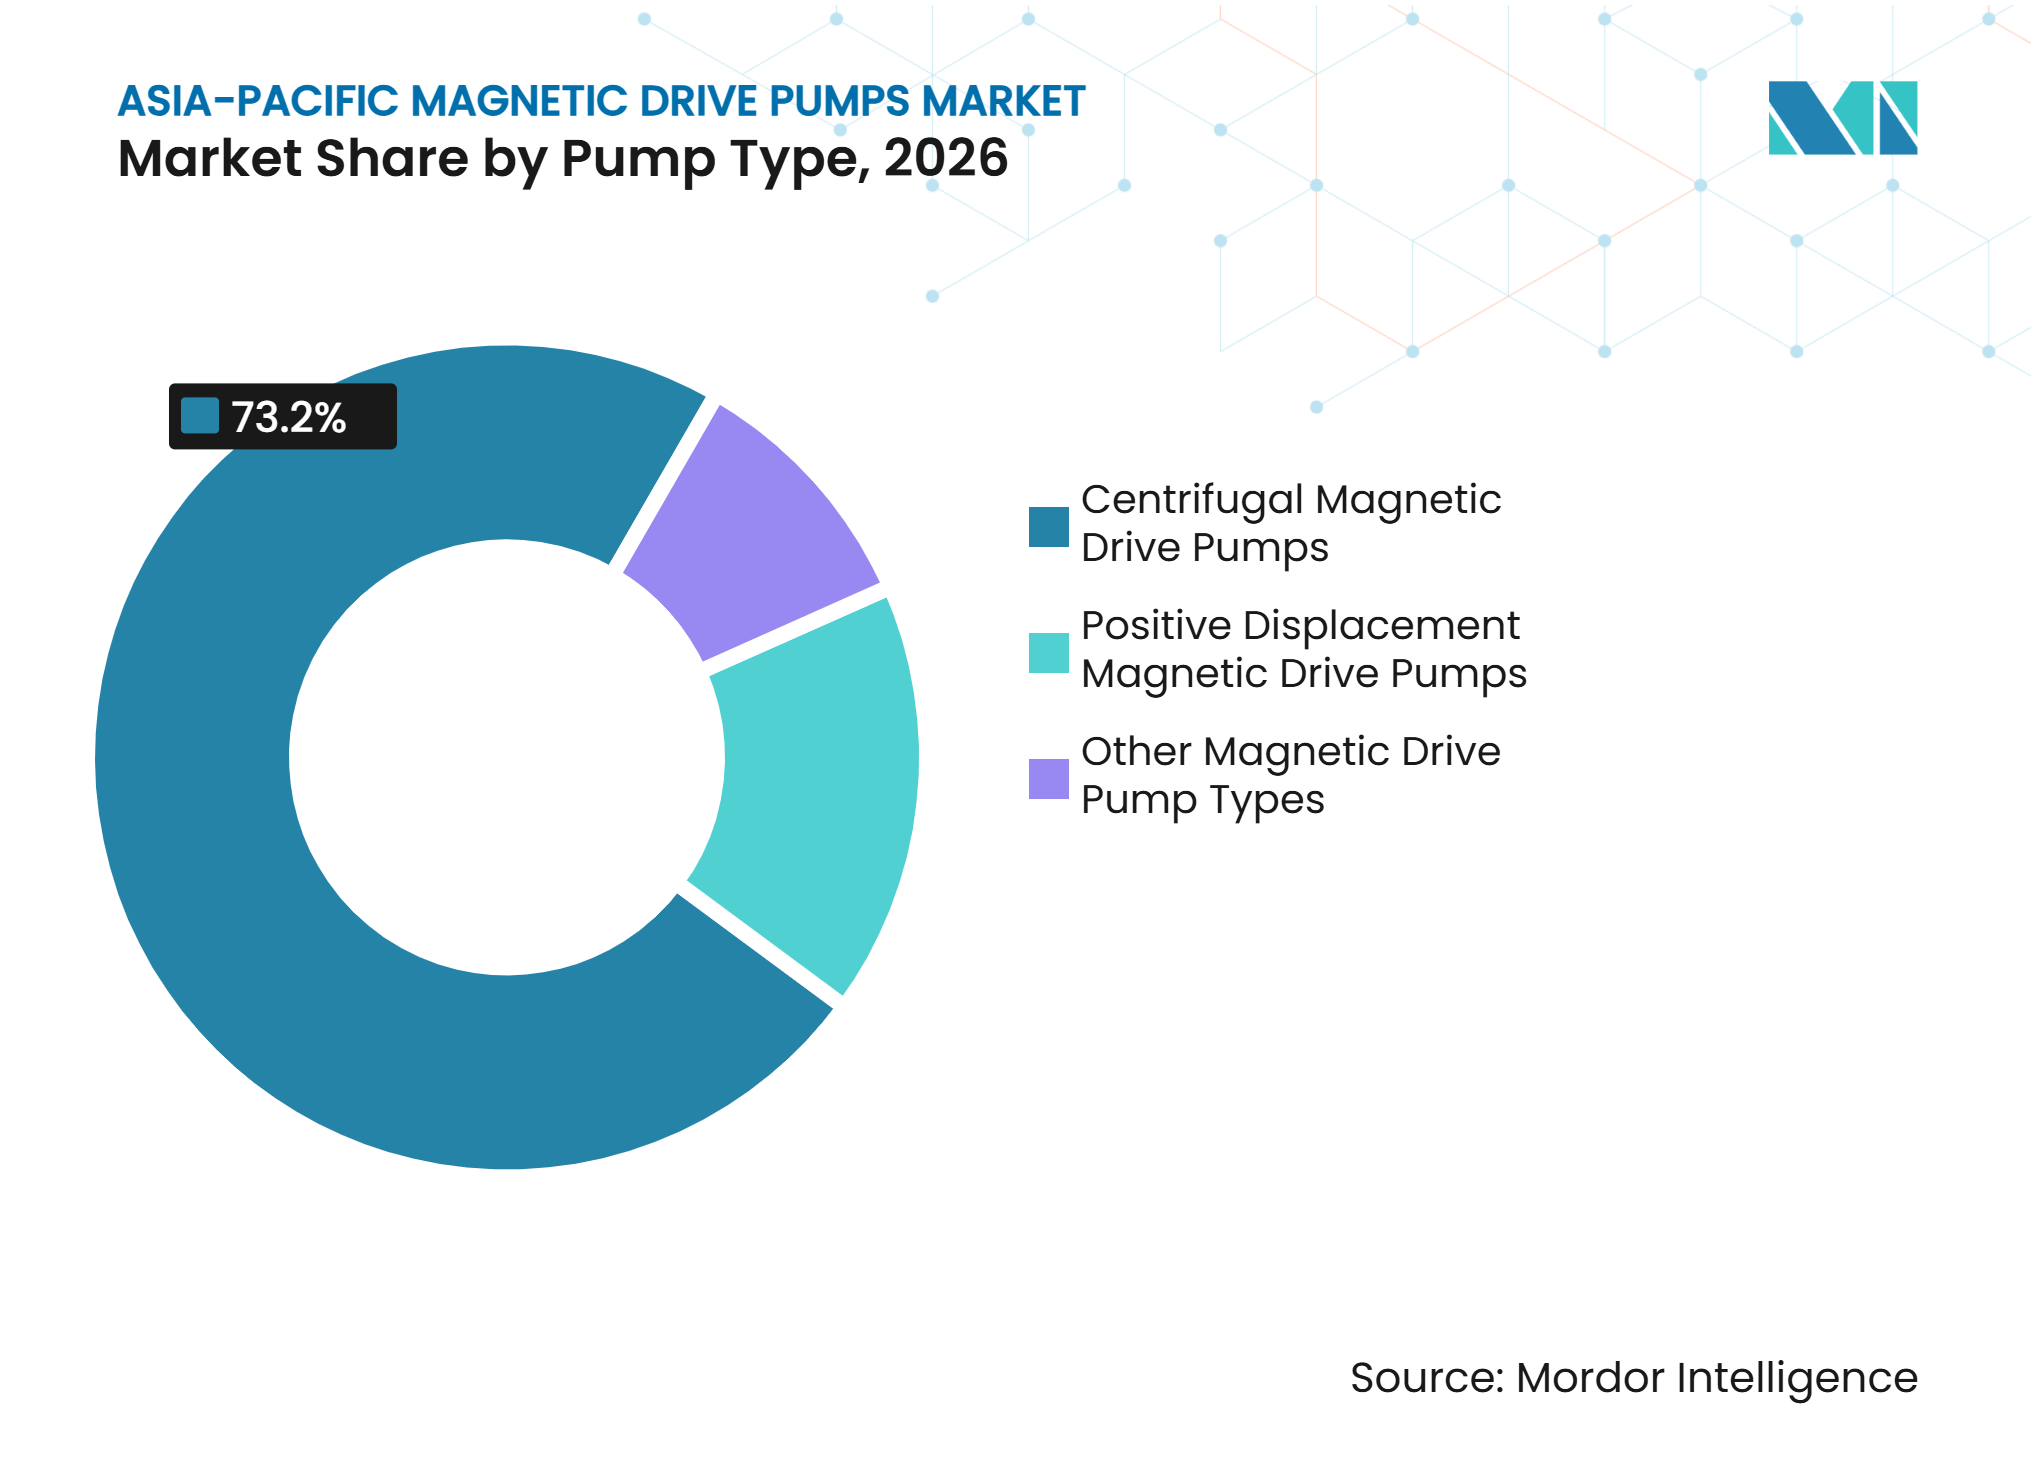
- ポンプタイプ別では、遠心式マグネットドライブポンプが2026年のアジア太平洋地域マグネットドライブポンプ市場シェアの73.2%を占め、容積式マグネットドライブポンプは2032年にかけて7.6%のCAGRで成長すると予測されています。
- 流量別では、80 m³/hr以下のセグメントが2026年の地域売上の38.7%を占め、201~500 m³/hrのセグメントは2032年にかけて7.9%のCAGRで拡大すると予測されています。
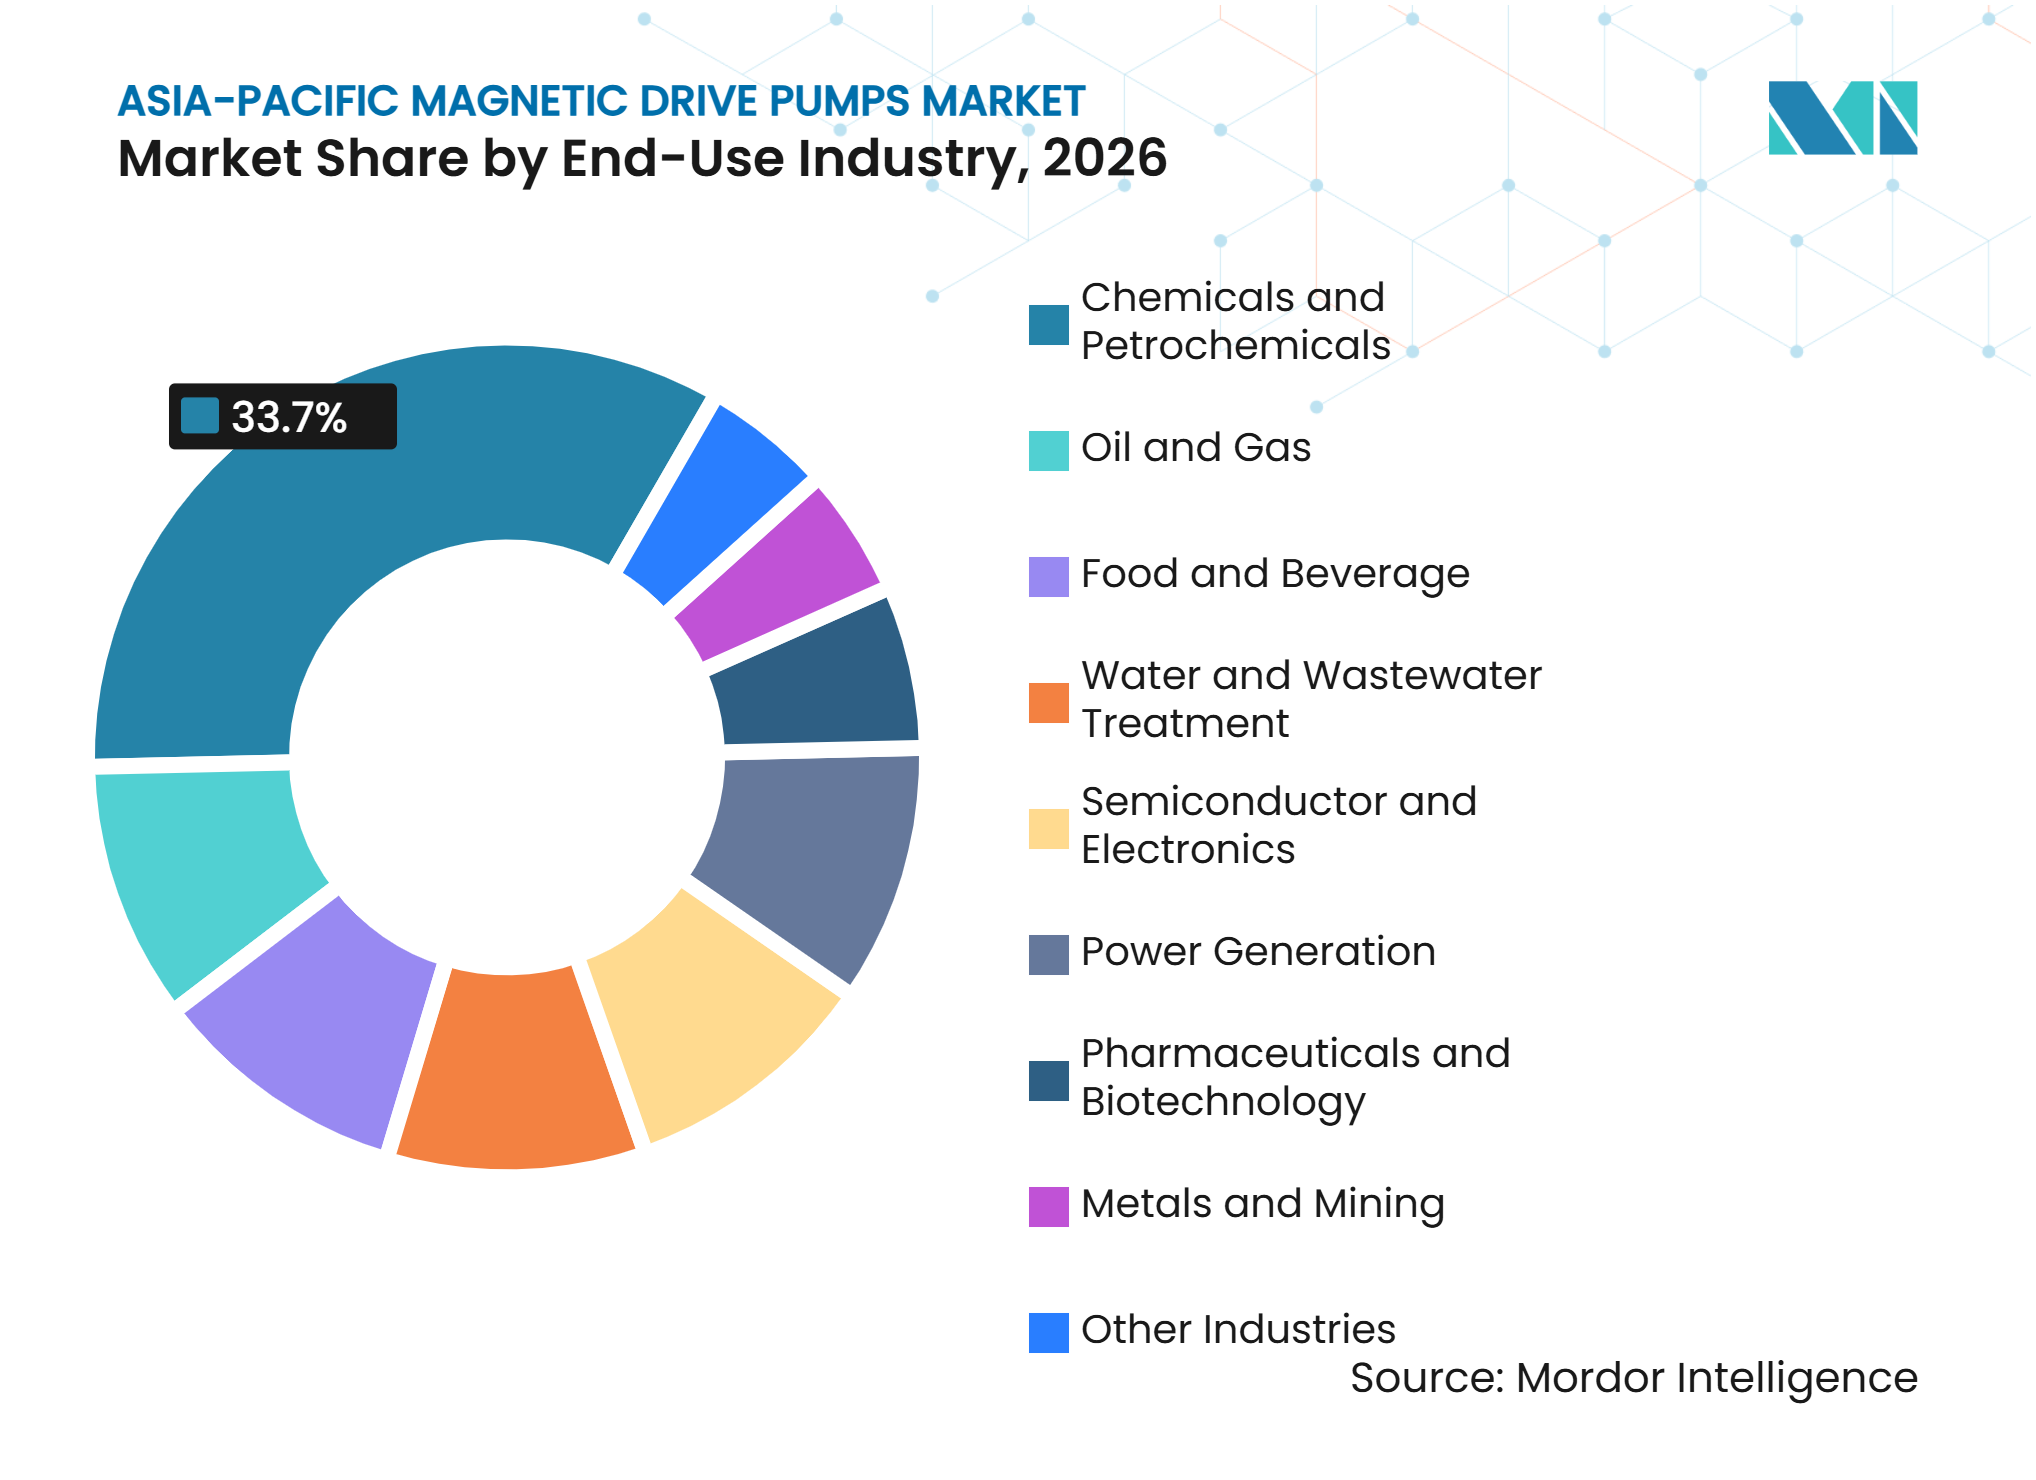
- 最終用途産業別では、化学・石油化学が2026年のアジア太平洋地域マグネットドライブポンプ市場規模の33.7%を占め、半導体・電子機器は2032年にかけて9.2%のCAGRで成長すると予測されています。
- 地域別では、中国が2026年のアジア太平洋地域マグネットドライブポンプ市場シェアの37.5%を占め、インドは2032年にかけて7.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 危険流体の漏れのない取り扱い | +1.8% | 中国、インド、韓国、日本に重点を置いたアジア太平洋地域を含むグローバル | 長期(4年以上) |
| 製造能力の拡大 | +1.5% | 中国、インド、韓国、ベトナム、インドネシア | 中期(2~4年) |
| 排出・安全規制の強化 | +1.2% | 中国、インド、韓国 | 中期(2~4年) |
| バッテリー、水素、先端材料の成長 | +0.8% | 中国、韓国、日本、オーストラリア、ベトナム | 長期(4年以上) |
| スマート監視と予知保全 | +0.5% | アジア太平洋地域の主要市場および東南アジア | 中期(2~4年) |
| 高純度用途向けのローカライズされた交換需要 | +0.4% | 日本、韓国、オーストラリア、インド | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
プロセス安全上の必須要件としての漏れのない設計
アジア太平洋地域マグネットドライブポンプ市場は、機械的シールを使用せずに危険なプロセス流体を封じ込める必要性の高まりから恩恵を受けています。上海のDB31/1640-2025規格は2026年3月に施行され、精製、石油化学、合成樹脂施設における揮発性有機化合物(VOC)の漏れ検知・修理要件を定めました。この規格には、ポンプ、圧縮機、バルブに対して200 µmol/molの漏れ閾値が含まれており、個々の機器ポイントへの注目が高まっています。[1] 寧波の漏れ検知・修理(LDAR)ガイダンスも、2025年2月から化学施設に四半期ごとの検査要件を課しました。[2] これらの要件により、シールレスへのアップグレードは、繰り返しのシール関連文書化とメンテナンス対応を削減できる設備投資上の意思決定となります。Flowserveは2025年3月に二次密閉封じ込めを備えたINNOMAG TB-MAG デュアルドライブを発売し、一次封じ込め障害が報告対象事象となり得るサービスをサプライヤーが標的にしていることを示しています。[3]
半導体・製薬の生産能力拡大が構造的に新たな需要層を形成
アジア太平洋地域マグネットドライブポンプ市場は、半導体および製薬生産においてより広い基盤を獲得しています。SEMIは、2025年のグローバルファブ設備投資が110 ビリオン 米ドルに達すると予測しており、中国、日本、韓国、東南アジアが投資活動に貢献しています。[4] これらの施設では、エッチャント、洗浄酸、溶剤、その他のウェットプロセス化学品に高純度ポンプが必要です。インドは2025年8月までに、2 ミリオン 米ドル(インドルピー1.60ラッククロール)の投資を伴う10件の半導体製造・パッケージングプロジェクトを承認しました。同国の生産連動型インセンティブ(PLI)プログラムは、2025年9月までに国内の原薬(API)および医薬品中間体の売上で275.5 ミリオン 米ドル(インドルピー26,123クロール)を生み出しました。スペシャリティ化学品サプライヤーがファブ向けのローカル能力を構築するにつれ、その設備ニーズはアジア太平洋地域マグネットドライブポンプ市場を基本的な化学プロセス用途を超えて拡大させています。
フュジティブ排出規制の強化が認定ベースの交換を促進
アジア太平洋地域マグネットドライブポンプ市場は、文書化された排出性能により大きな比重を置く購買基準によっても形成されています。中国の工業情報化部は、2025年の主要環境保護技術設備の推奨事項に汚染物質漏れを削減する設備を含めました。これにより、プロジェクト認定時にシールレス設計と品質システムを実証できるサプライヤーに優位性が生まれます。エンジニアリング・調達・建設(EPC)契約を通じて伝達されるコンプライアンス仕様は、認定設計が選定された後の低コスト代替品の余地を縮小できます。スマート監視と予知保全機能は、設備記録と計画的メンテナンスを支援できるため、この方向性を強化します。ローカライズされた交換需要は、既に定義された運転要件を持つ既設設備がある成熟した高純度・高温用途で最も顕著です。アジア太平洋地域マグネットドライブポンプ市場は、したがって新規プロジェクトだけでなく、既存プラントにおける認定ベースの交換決定にも依存しています。
バッテリー、水素、先端材料製造が新たなポンプ用途クラスを開拓
アジア太平洋地域マグネットドライブポンプ市場は、水素、バッテリー材料、先端製造に関連する用途に参入しています。国際エネルギー機関は2025年に、中国が最終投資決定に達したグロバルな電解槽プロジェクトの大部分を占めると報告しました。アルカリ型およびプロトン交換膜(PEM)電解槽は、電解質循環、脱イオン水、薬品注入に耐食性設備を必要とします。APECは、グリーン水素ロードマップとプロジェクトの活発な拠点として中国、日本、オーストラリア、韓国を特定しました。バッテリープラントは、電解質と添加剤の制御された取り扱いに関連する要件を生み出します。Sundyneは2025年5月にANSIMAG KF438Fを発売し、バッテリー製造を意図した用途の一つとして挙げており、これらの用途向けの製品開発を示しています。水素およびバッテリー資産の長い運転寿命は、初期の設備仕様が確立された後も継続的な需要を支えます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シールドポンプに対する高い初期コスト | -0.8% | ベトナム、タイ、インドネシア、インドのコスト重視セグメント | 中期(2~4年) |
| 流量・圧力範囲の制限 | -0.4% | 大型石油・ガスおよび発電サービスに重点を置いたグローバル | 長期(4年以上) |
| 希土類磁石の価格・供給の変動性 | -0.5% | 日本、韓国、インドへのエクスポージャーを持つグローバル | 中期(2~4年) |
| 重要サービスにおける長い認定サイクル | -0.3% | インド、東南アジア、オーストラリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
シール式代替品に対する高い初期投資
マグネットドライブユニットは、同等の機械的シール式遠心ポンプと比較して通常1.5倍から2.5倍のコストがかかります。この差は、購買決定が初期価格を優先することが多いベトナム、タイ、インドネシアの中小化学品メーカーにとって依然として重要です。労働コストとエネルギーコストがライフサイクル経済性を大きく変えない場合、機械的シールの交換は許容可能に見えることがあります。規制がより厳格な封じ込めを要求する場合、またはプロセスが発煙硝酸やシアン化物系電気めっき液などの流体を取り扱う場合、採用はより説得力を持ちます。主要な工業センター以外でのサービスカバレッジとスペアパーツの物流は、購入者の総コストに加算される可能性があります。希土類磁石の価格変動は、カップリング磁石部品のコストと入手可能性にさらに影響します。長い認定サイクルは、特にユーザーが広範なサイトおよび材料検証を要求するアジア太平洋地域マグネットドライブポンプ市場の製薬、化学、原子力サービスにおいて、収益実現を2~4年遅らせる可能性があります。
高流量・高圧サービスにおける運転上の制約
マグネットドライブ機器の封じ込めシェルは、過酷なサービスにおいて渦電流加熱と機械的負荷の制約に直面します。これらの制約により、高圧、高温、高固形分濃度での運転範囲が制限されます。40 barを超えるまたは500 m³/hrを超える多くの用途では、引き続きキャンドモーターポンプまたは機械的シール式API 610機器が選好されます。これにより、大型石油・ガスおよび発電用途での対応可能な基盤が狭まります。サプライヤーはAPI 685準拠の設計を開発しましたが、その使用はすべての極端な用途における制限を取り除くわけではありません。炭素繊維強化封じ込めシェルは渦電流損失を低減し、性能範囲を徐々に拡大できます。アジア太平洋地域マグネットドライブポンプ市場は、材料の改善が特定の用途を拡大しつつある中でも、中程度の圧力と流量要件を持つ用途で最も強みを発揮します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
遠心式の優位性と高精度容積式の成長遠心式マグネットドライブポンプは2026年の地域売上の73.2%を占めました。そのスケールは、化学品移送、半導体ウェットベンチ循環、水処理用途での幅広い使用を反映しています。化学・製薬プラントに一般的な中程度の圧力と中流量の要件に適合しています。既存の配管寸法との互換性も交換プロジェクトを簡素化できます。ITTのGouldsポートフォリオは、これらの運転条件に関連するプロセスポンプ構成に対応しています。IwakiのMDW-Fプロセスポンプは最大5,000 L/minおよび98 mのヘッドを供給でき、遠心式マグネットドライブ設計がより大型の産業用途に拡大していることを示しています。この確立された設置基盤により、ユーザーが使い慣れた運転特性と改修の柔軟性を必要とするアジア太平洋地域マグネットドライブポンプ市場において、遠心式設計は優位性を持ちます。
容積式マグネットドライブポンプは2032年にかけて7.6%のCAGRで拡大すると予測されています。その価値は、大きな容積能力よりも精度が重要な計量・メタリング用途にあります。ギアおよびローブ設計は、バッテリー電解質充填、水素添加剤、高活性製薬原薬(API)移送においてますます関連性が高まっています。制御された流量と漏れのない運転がプロセスに不可欠な場合、プレミアムは正当化しやすくなります。Iwakiは2025年に低流量・パルスフリーの化学品注入向けにGM-09磁気ギアポンプを発売しました。その他のマグネットドライブ構成には、特殊な熱循環に使用される渦流型および再生タービン設計が含まれます。Yuanxinの製品ラインは、半導体精密温度用途向けに高温・低温をカバーしています。これらの特殊製品は量的には小さいままですが、従来の遠心式機器がアジア太平洋地域マグネットドライブポンプ市場において適合性が低い用途に対応しています。



流量別:
小口径の設置基盤と大型プロジェクト需要の拡大80 m³/hr以下の範囲は2026年のアジア太平洋地域マグネットドライブポンプ市場規模の38.7%を占めました。一般的な化学プラント、製薬生産、水処理計量は、分散したプロセスポイントの大きな設置基盤を形成しています。これらの用途では、単一の大型移送ユニットではなく、複数の低容量ポンプが使用されることが多いです。国際的な専門メーカーと国内メーカーの両方が標準的な化学用途に対応できるため、このカテゴリーは競争が激しいです。半導体ウェットベンチと製薬バッチングも小口径を好みます。この設置基盤は、新規産業建設が鈍化した場合でも交換需要を提供します。競争力のある価格とタイムリーなアフターサービを組み合わせるサプライヤーは、アジア太平洋地域マグネットドライブポンプ市場のこの部分で有利な立場にあります。
201~500 m³/hrの範囲は2032年にかけて7.9%のCAGRで成長すると予測されています。山東省、浙江省、江蘇省の新しい化学コンプレックスは、より高容量の循環・移送ユニットへの需要を支えています。インドの石油化学プロジェクトも大流量要件に貢献しています。フッ素樹脂ライニングおよびステンレス鋼遠心式設計は、以前はシール式ポンプが使用されていた一部の中規模用途に移行しています。81~200 m³/hrの帯域は、バルク化学品移送、冷却水循環、より大型の食品グレード処理ラインに対応しています。500 m³/hr超の範囲は最も小さく、キャンドモーター設計との直接競争に直面しています。Nikkisoのキャンドモーターポンプ製品ラインは1,000 m³/hrに達し、-130℃から+450℃で運転し、過酷な大口径サービスにおける競合オプションを示しています。したがって、流量要件が高まりプロジェクトリスクが増大するにつれ、アジア太平洋地域マグネットドライブポンプ市場においてコンプライアンス文書化がより重要になります。
最終用途産業別:
化学品が基盤を維持しながら半導体需要が加速化学・石油化学は2026年の地域売上の33.7%を占めました。このセクターは中国、インド、韓国、ベトナムにわたる確立された基盤を反映しています。現在の需要は、新規ユニット数だけでなく、仕様のアップグレードにますます結びついています。寧波における四半期ごとの漏れ検知・修理(LDAR)要件は、ポンプレベルの封じ込めと検査を化学・石油化学オペレーターに関連させています。これらの規制により、オペレーターは低グレードのシール式機器を認定シールレス設計に交換するよう促される可能性があります。大規模な化学・精製プラントも201~500 m³/hr範囲への需要を生み出します。この交換と設備投資の組み合わせにより、化学・石油化学はアジア太平洋地域マグネットドライブポンプ市場の中心であり続けます。
半導体・電子機器は2032年にかけて9.2%のCAGRで成長すると予測されています。このカテゴリーは洗浄、エッチング、溶剤管理に高純度化学システムを使用します。SEMIは2025年に18の新しい半導体ファブが建設を開始すると予測しており、アジア太平洋地域の主要拠点での活動も含まれています。追加のウェットプロセスステップごとに専用の循環・化学品供給設備が必要です。製薬・バイオテクノロジーは、洗浄バリデーションと材料トレーサビリティが重要なため、より小さなプレミアム用途を提供します。石油・ガスはオーストラリアとマレーシアで需要を維持していますが、高圧用途ではキャンドモーター代替品が選択されることが多いです。食品・飲料、水・廃水処理、発電、金属・鉱業は、都市化、安全要件、水素混焼、電解精製を通じてアジア太平洋地域マグネットドライブポンプ市場に追加の需要を提供します。

地域分析
中国
中国は2026年の地域売上の37.5%を占めました。集中した化学、精製、半導体基盤は、上海のDB31/1640-2025規格と寧波の漏れ検知・修理(LDAR)ガイダンスの下、より厳格な機器レベルの排出説明責任と並行して運営されています。これらのコンプライアンス要因は改修需要を支え、中国の主要な半導体設備投資ポジションが第二の需要源を加えています。国内サプライヤーはコストとローカル供給で競争し、多国籍サプライヤーは医薬品製造管理基準(GMP)および半導体グレードのサービスに注力しています。Sulzerは2025年に精製・化学品の過剰生産能力による価格圧力を報告しており、アジア太平洋地域マグネットドライブポンプ市場が強いユニット需要と同時に利益率の圧縮を経験し得ることを示しています。
インド
インドは2032年にかけて7.5%のCAGRを記録すると予測されており、地域セグメントの中で最も速い成長率です。承認された半導体プロジェクトと、ドーレラに計画されている5.27 ミリオン 米ドル(インドルピー500クロール)の電子スペシャリティガスハブが、超高純度プロセスインフラへの需要を構築しています。製薬とスペシャリティ化学品の生産能力は、シールレス機器への追加の機会を提供します。Flowserveは2025年9月に、コインバトールでインドの民間原子炉向け安全重要ポンプを製造する米国の認可を受けました。国内メーカーは標準用途において価格と納期で競争し、KSBはより高い仕様のプロジェクト向けに現地に近い生産能力を追加しています。
日本、韓国、東南アジア
日本の需要は交換サイクルと技術改良が主導しており、Ebara、Iwaki、Teikokuと半導体装置メーカーとの関係によって支えられています。Teikokuは電子部品から撤退した後、2026年4月にTeikoku Corporationとなりましたが、ポンプは引き続きコアビジネスです。韓国の需要は半導体と電気自動車バッテリーサプライチェーンに連動しており、SEMI Koreaは設備と材料への継続的な投資を確認しています。ベトナム、タイ、インドネシアは、バッテリー材料の移転と輸出志向の化学品製造が現地需要を生み出す中、より初期段階の採用者であり、この焦点はYuanxinの2025年バンコク展示会に反映されています。
競争環境
市場集中度
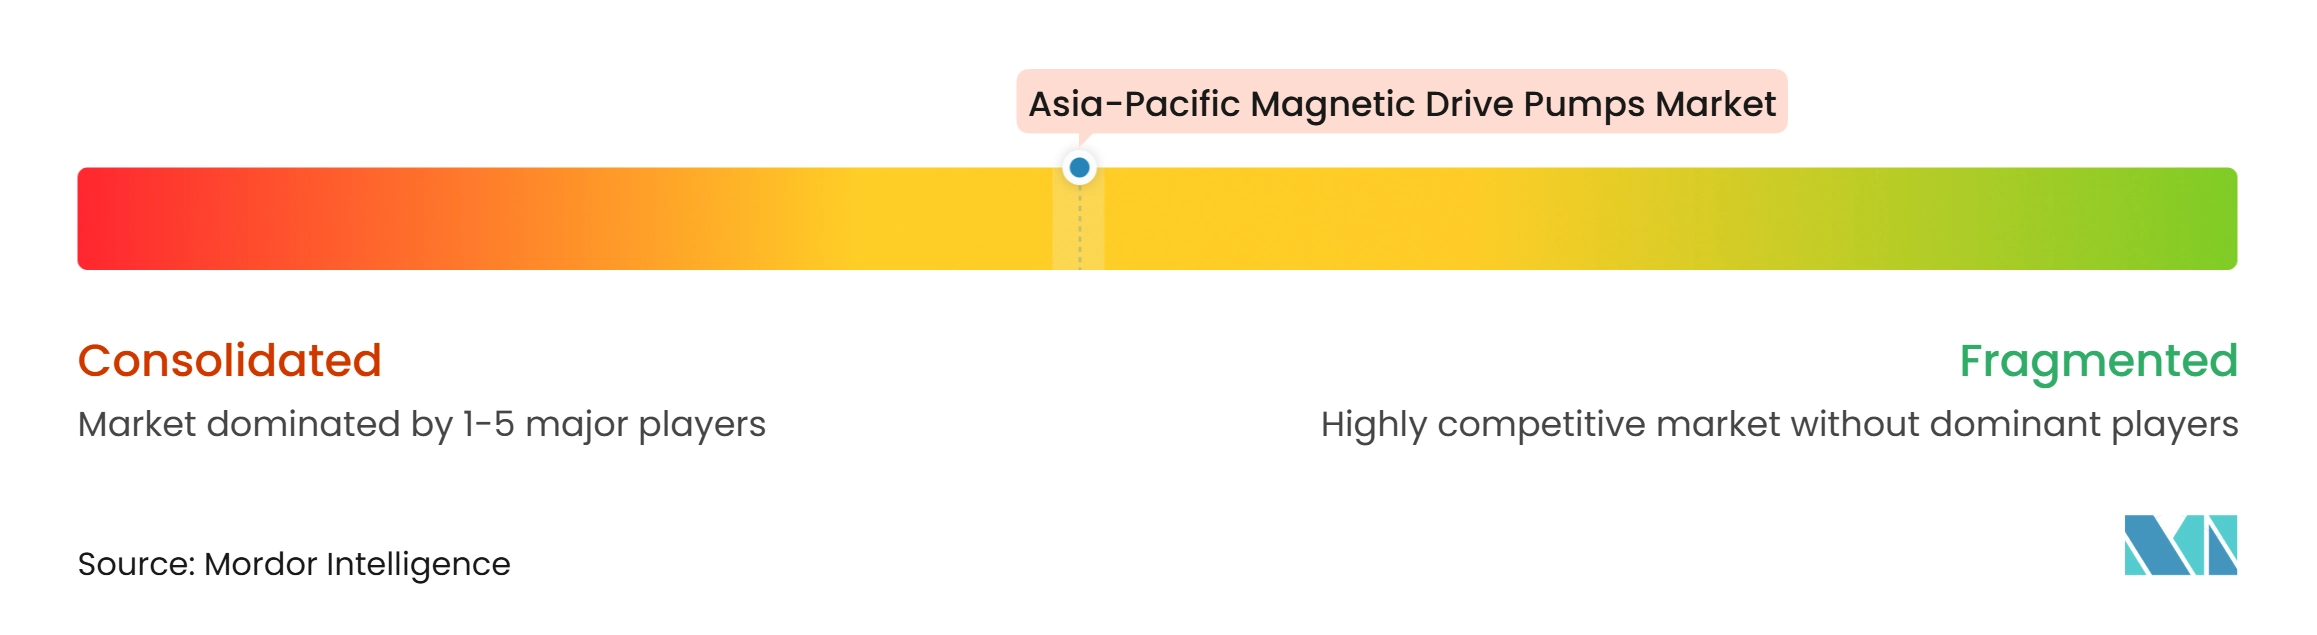
アジア太平洋地域マグネットドライブポンプ市場は中程度に集中しています。日本の専門メーカーであるEbara、Iwaki、Teikokuは、半導体との関係と用途専門知識を通じて、高純度・高温用途においてプレミアムポジションを維持しています。FlowserveとITTは規格適合と大型プロジェクトチャネルを通じて競争しています。Nikkisoは特定の半導体冷却用途向けに競合するシームレスオプションを提供しています。中国メーカーは標準的な化学用途においてコストとローカル供給の優位性を持ちますが、多くは製薬GMP(医薬品製造管理基準)および先端半導体サービスにおいて認定障壁に直面しています。
Honeywellは2025年6月にSundyneの2.16 ビリオン 米ドルの買収を完了し、ANSIMAGおよびHMD/Kontroラインをエネルギー・サステナビリティソリューションポートフォリオに組み込みました。統合されたオファーは、ポンプ選定を自動化、デジタル監視、排出管理ニーズと結びつけることができます。Flowserveは2025年に安全重要な化学・炭化水素用途向けに二次密閉封じ込めを備えたINNOMAG TB-MAG デュアルドライブを発売しました。Iwakiは2025年にMDW-F大流量プロセスポンプとダイレクトドライブ製品でラインナップを拡大しました。これらの動きにより、安全アーキテクチャ、監視、運転範囲が中心的な競争上の考慮事項となっています。
KSBは2025年に上海施設に16.8 ミリオン 米ドル(1,500 ミリオン ユーロ)を投資し、化学ポンプ製造を拡大しました。現地生産は中国のプロジェクト納期を支援し、統合監視、インド製フッ素樹脂ライニングユニット、水素認定機器においても機会が残っています。地域メーカーは認定とサービス要件を満たすことでポジションを強化できます。長い認定サイクルは、重要な化学・製薬用途において確立されたサプライヤーを引き続き有利にしています。
アジア太平洋地域マグネットドライブポンプ産業のリーダー企業
-
Iwaki Co., Ltd.
-
Ebara Corporation
-
Teikoku Electric Mfg. Co., Ltd.
-
Kirloskar Brothers Limited
-
Nikkiso Eiko Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域マグネットドライブポンプ市場 このレポートでカバーされる企業
- Caster Pumps (India) Pvt. Ltd.
- Ebara Corporation
- Flowserve Corporation
- Gen Creative Engineers Limited
- Grosvenor Worldwide Private Limited
- ITT Inc.
- Iwaki Co., Ltd.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- Kweng Magnadyne Private Limited
- Leakless (India) Engineering
- Nikkiso Eiko Co., Ltd.
- Shandong Shuanglun Co., Ltd.
- Shanghai Fuxin Pump Valve Co., Ltd.
- Shanghai Junquan Pump Industry Co., Ltd.
- Shanghai Kaiquan Pump (Group) Co., Ltd.
- Sulzer Ltd
- Sundyne LLC
- Teikoku Electric Mfg. Co., Ltd.
- Yuanxin Pump (Suzhou) Technology Co., Ltd.
最近の産業開発事情 アジア太平洋地域マグネットドライブポンプ市場
- 2026年8月:浙江省イーダポンプ工業は、MPミニ磁気ポンプ、MPHネジ接続磁気ポンプ、重負荷CQFフランジ型磁気ポンプからなる耐食性マグネットドライブポンプの拡張ポートフォリオを発表しました。新製品ラインは化学、製薬、リチウムバッテリー、産業廃水用途向けに設計されています。
- 2025年9月:Yuanxin Pump(Suzhou)Technology Co., Ltd.は、半導体熱制御・化学循環装置メーカー向けに、SEMI深圳2025においてCMPシリーズ化学マグネットドライブ遠心ポンプおよびMAPシリーズ高低温マグネットドライブポンプを展示しました。
- 2025年6月:HoneywellはWarburg PincusからSundyneを2.16 ビリオン 米ドルで買収を完了し、SundyneのANSIMAGおよびHMD/KontroシールレスマグネットドライブポンプライをHoneywellのエネルギー・サステナビリティソリューションポートフォリオに統合しました。この取引は、化学・炭化水素処理におけるシールレスポンプとのデジタル監視統合を加速し、アジア太平洋地域のエンドユーザー市場全体でのバンドル販売ダイナミクスを再形成すると期待されています。
- 2025年3月:Flowserveは、真の二次密閉封じ込めを備えた最初のマグネットドライブポンプとして説明されるINNOMAG TB-MAG デュアルドライブを発売しました。この製品は、既存のシールレス設計が独立した二次隔離を欠いていた化学・炭化水素サービスに対応しています。
アジア太平洋地域マグネットドライブポンプ市場のレポート範囲
マグネットドライブポンプ(マグドライブポンプ)は、磁場を使用してモーターからインペラーにトルクを伝達するシールレス産業用ポンプです。摩耗して漏れが生じる可能性のある従来の機械的シャフトシールとは異なり、マグネットドライブポンプは流体を密閉された液圧チャンバー内に完全に隔離します。
アジア太平洋地域マグネットドライブポンプ市場は、ポンプタイプ、流量、最終用途産業、地域によってセグメント化されています。ポンプタイプ別では、市場は遠心式マグネットドライブポンプ、容積式マグネットドライブポンプ、その他のマグネットドライブポンプタイプにセグメント化されています。流量別では、市場は80 m³/hr以下、81~200 m³/hr、201~500 m³/hr、500 m³/hr超に分類されています。最終用途産業別では、市場は化学・石油化学、製薬・バイオテクノロジー、石油・ガス、食品・飲料、水・廃水処理、半導体・電子機器、発電、金属・鉱業、その他の産業にセグメント化されています。レポートはまた、アジア太平洋地域マグネットドライブポンプ市場の8つの主要国における市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 遠心式マグネットドライブポンプ |
| 容積式マグネットドライブポンプ |
| その他のマグネットドライブポンプタイプ |
| 80 m³/hr以下 |
| 81~200 m³/hr |
| 201~500 m³/hr |
| 500 m³/hr超 |
| 化学・石油化学 |
| 製薬・バイオテクノロジー |
| 石油・ガス |
| 食品・飲料 |
| 水・廃水処理 |
| 半導体・電子機器 |
| 発電 |
| 金属・鉱業 |
| その他の産業 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| インドネシア |
| ベトナム |
| タイ |
| その他のアジア太平洋地域 |
| ポンプタイプ別 | 遠心式マグネットドライブポンプ |
| 容積式マグネットドライブポンプ | |
| その他のマグネットドライブポンプタイプ | |
| 流量別 | 80 m³/hr以下 |
| 81~200 m³/hr | |
| 201~500 m³/hr | |
| 500 m³/hr超 | |
| 最終用途産業別 | 化学・石油化学 |
| 製薬・バイオテクノロジー | |
| 石油・ガス | |
| 食品・飲料 | |
| 水・廃水処理 | |
| 半導体・電子機器 | |
| 発電 | |
| 金属・鉱業 | |
| その他の産業 | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
2032年までのアジア太平洋地域マグネットドライブポンプの予測値は?
このセクターは2027年から6.97%のCAGRで拡大し、2032年までに1.16 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域マグネットドライブポンプで最大のシェアを持つポンプタイプは?
遠心式マグネットドライブポンプは2026年に73.2%のシェアでリードしており、多くの化学、導体、水処理用途に適合しているためです。
アジア太平洋地域でマグネットドライブポンプの最も急速に成長している最終用途用途は?
半導体・電子機器は、新規ファブ建設とウェットプロセス化学システムに支えられ、2032年にかけて9.2%のCAGRで成長すると予測されています。
中国の施設がシールレスポンプを採用している理由は?
上海や寧波などの地域におけるVOC漏れ検知・修理要件が、機器レベルの封じ込めとコンプライアンス記録への注目を高めています。
インドがアジア太平洋地域で最も急速に成長している地域である理由は?
インドの7.5%の予測CAGRは、半導体プロジェクト、製薬生産、スペシャリティ化学品、新興の原子炉ポンプ製造能力を反映しています。
マグネットドライブポンプのより広い普及を制限しているものは?
高い初期コスト、希土類磁石の入手可能性、長い認定サイクル、極端な高流量または高圧用途における運転上の制限が引き続き制約となっています。