
Größe und Marktanteil des Marktes für Magnetkupplungspumpen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
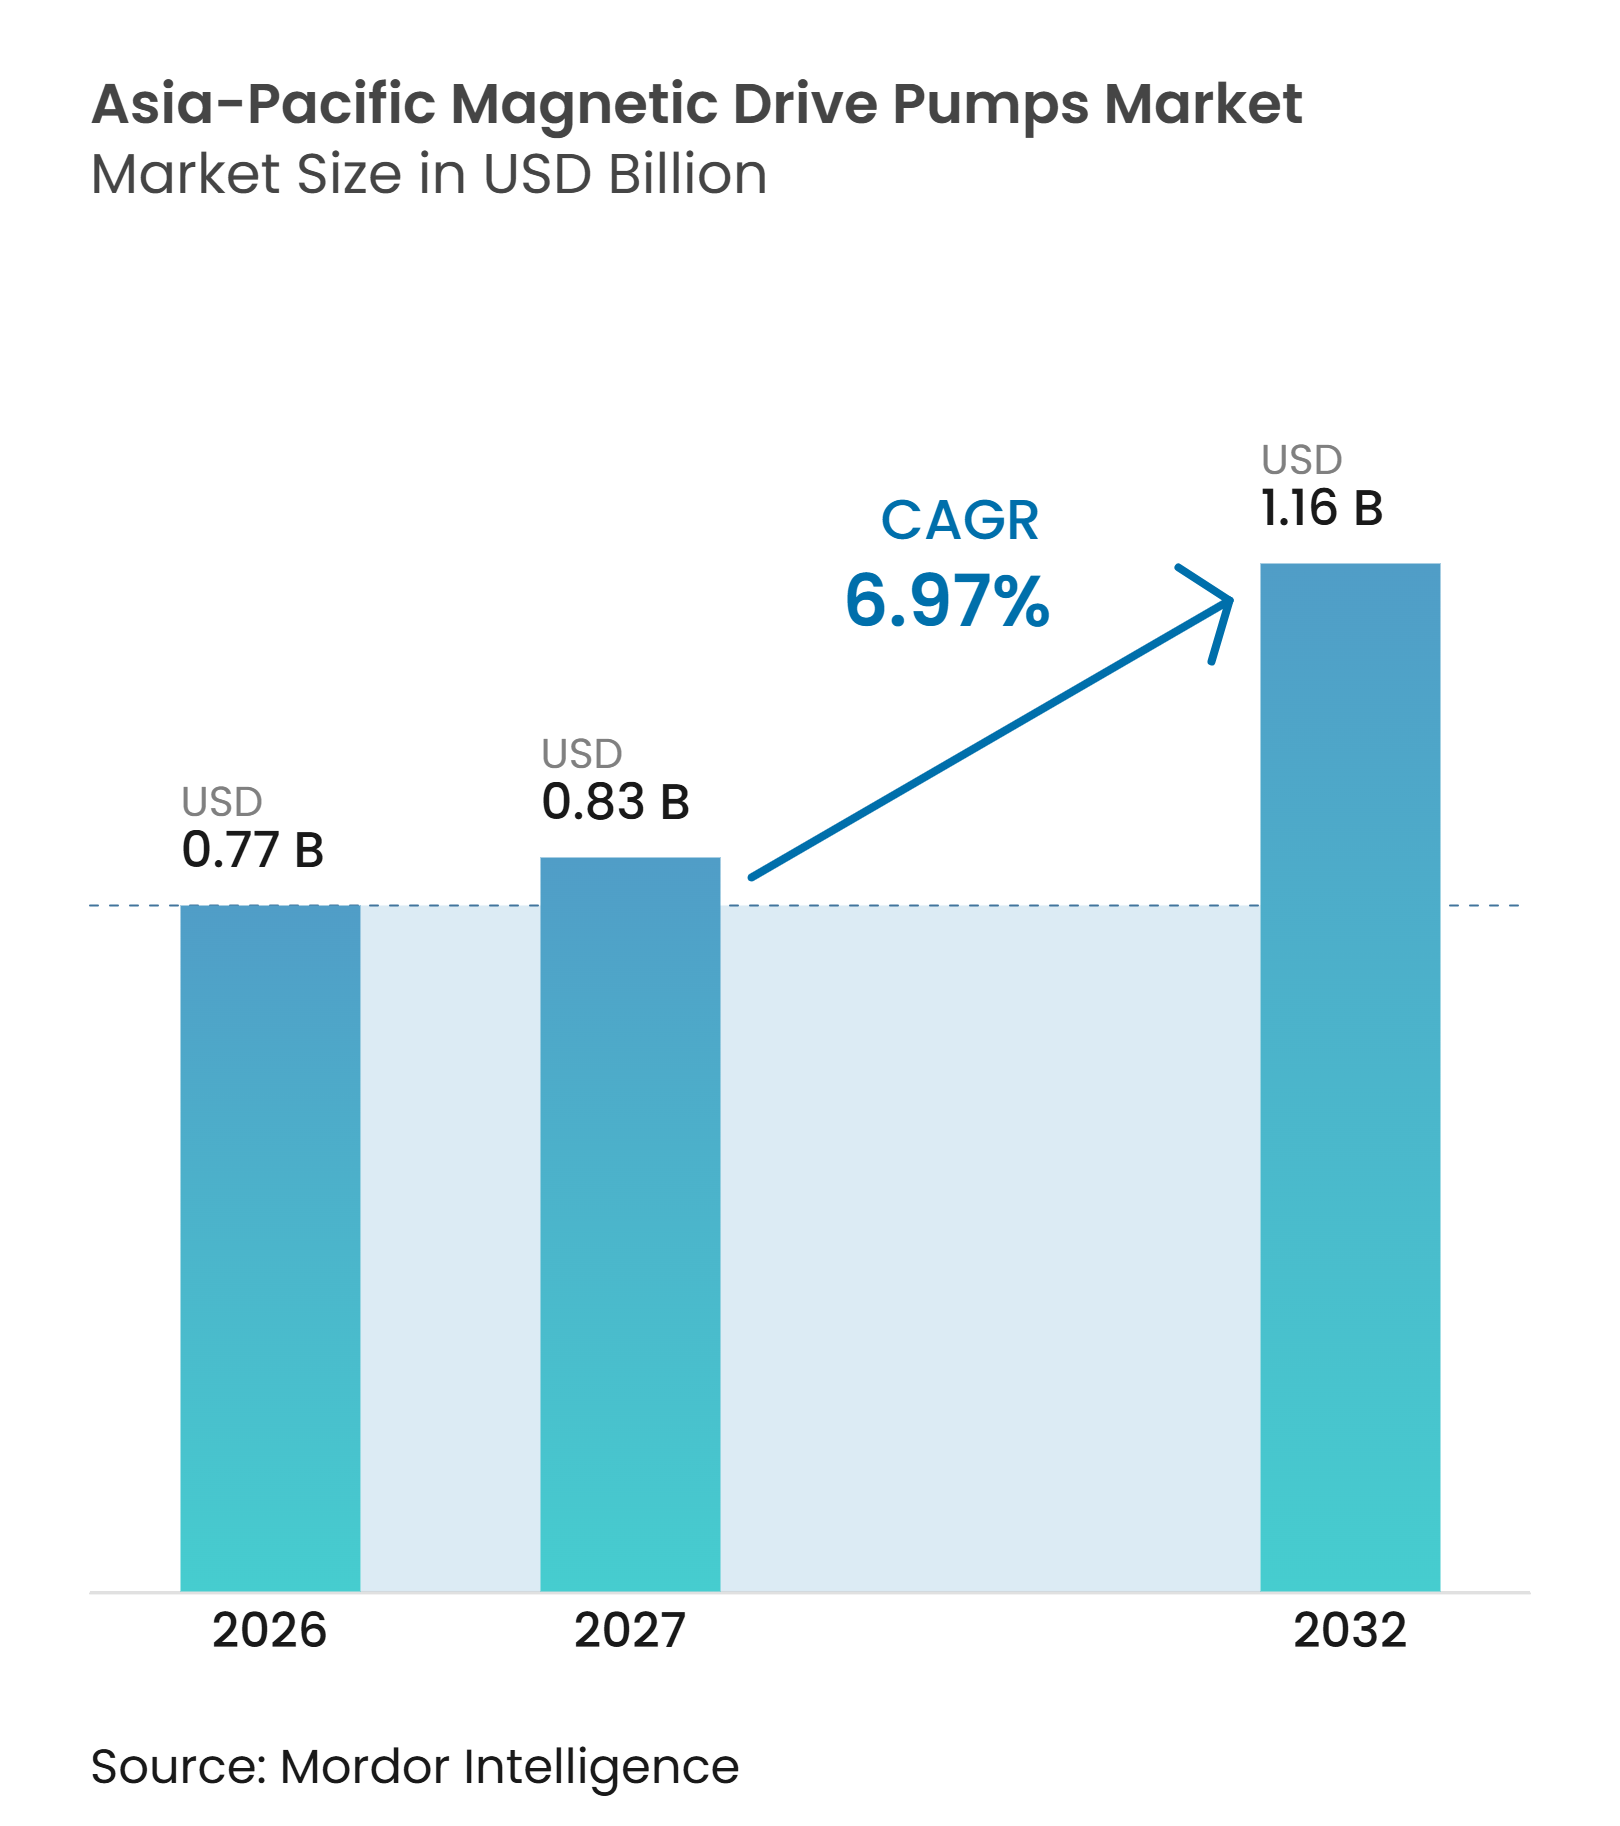
| Marktgröße im Basisjahr (2026) | 0.77 Milliarden US-Dollar |
| Marktgröße (2027) | 0.83 Milliarden US-Dollar |
| Marktgröße (2032) | 1.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.97 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Magnetkupplungspumpen im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Magnetkupplungspumpen im asiatisch-pazifischen Raum wird voraussichtlich von 0,77 Milliarden USD im Jahr 2026 auf 0,83 Milliarden USD im Jahr 2027 wachsen und bis 2032 eine Prognose von 1,16 Milliarden USD bei einem CAGR von 6,97 % über den Zeitraum 2027–2032 erreichen. Die Nachfrage steigt, da Chemie-, Halbleiter-, Pharma- und Saubere-Energie-Anlagen der leckagefreien Handhabung korrosiver, toxischer und brennbarer Flüssigkeiten Vorrang einräumen. Strengere Emissionskontrollen in China verlagern die Käufe von der routinemäßigen Dichtungsersetzung hin zu dichtungslosen Pumpenumrüstungen, die einen wiederkehrenden Compliance-Punkt auf Anlagenebene beseitigen können. Halbleiterinvestitionen und die Lokalisierung der Pharmaindustrie weiten die Nachfrage nach Hochreinheits-Fluidsystemen in China und Indien aus, während Batterie- und Wasserstoffprojekte neuere Anforderungen an die chemische Handhabung schaffen. Lieferanten reagieren durch sekundäre Eindämmung, größere Durchflussmodelle, lokalisierte Produktion und Überwachungsfunktionen, die die Anlagendokumentation unterstützen. Der Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum verbindet daher compliance-getriebene Ersatznachfrage mit kapazitätsgetriebener Ausrüstungsnachfrage, obwohl Preisaufschläge, Materialverfügbarkeit und langwierige Qualifizierungsprozesse die Einführung in ausgewählten Sektoren weiterhin einschränken.
Wichtigste Erkenntnisse des Berichts
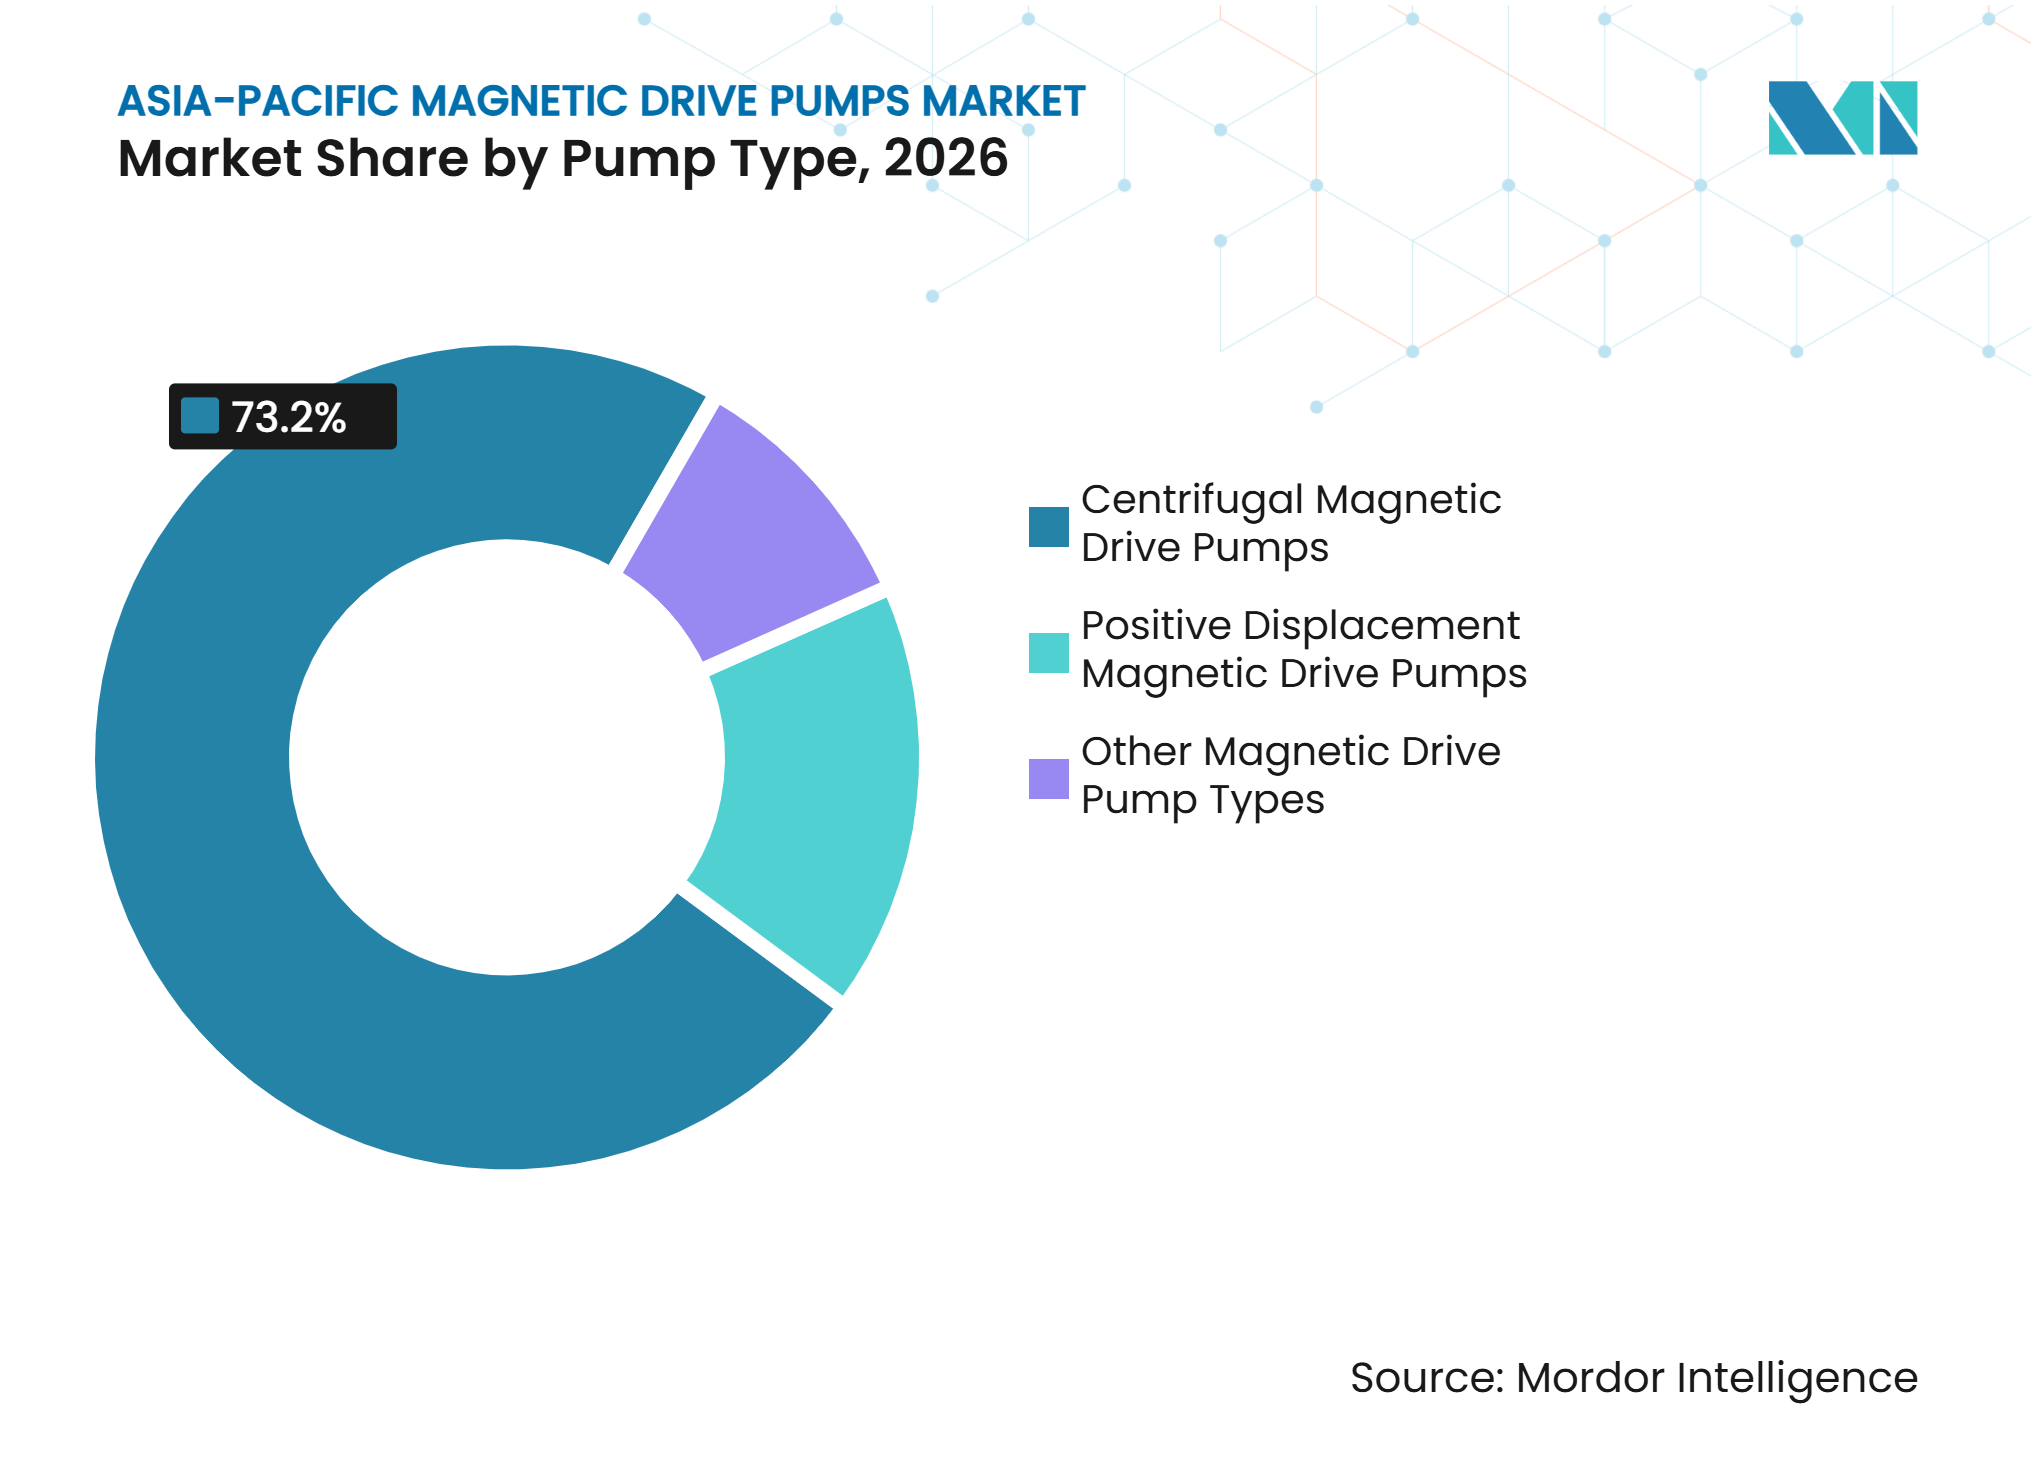
- Nach Pumpentyp hielten Kreiselpumpen mit Magnetkupplung im Jahr 2026 einen Marktanteil von 73,2 % am Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum, während Verdrängerpumpen mit Magnetkupplung bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen werden.
- Nach Durchflussrate entfiel das Segment bis zu 80 m³/Std. im Jahr 2026 auf 38,7 % des regionalen Umsatzes, während das Segment 201–500 m³/Std. bis 2032 voraussichtlich mit einem CAGR von 7,9 % expandieren wird.
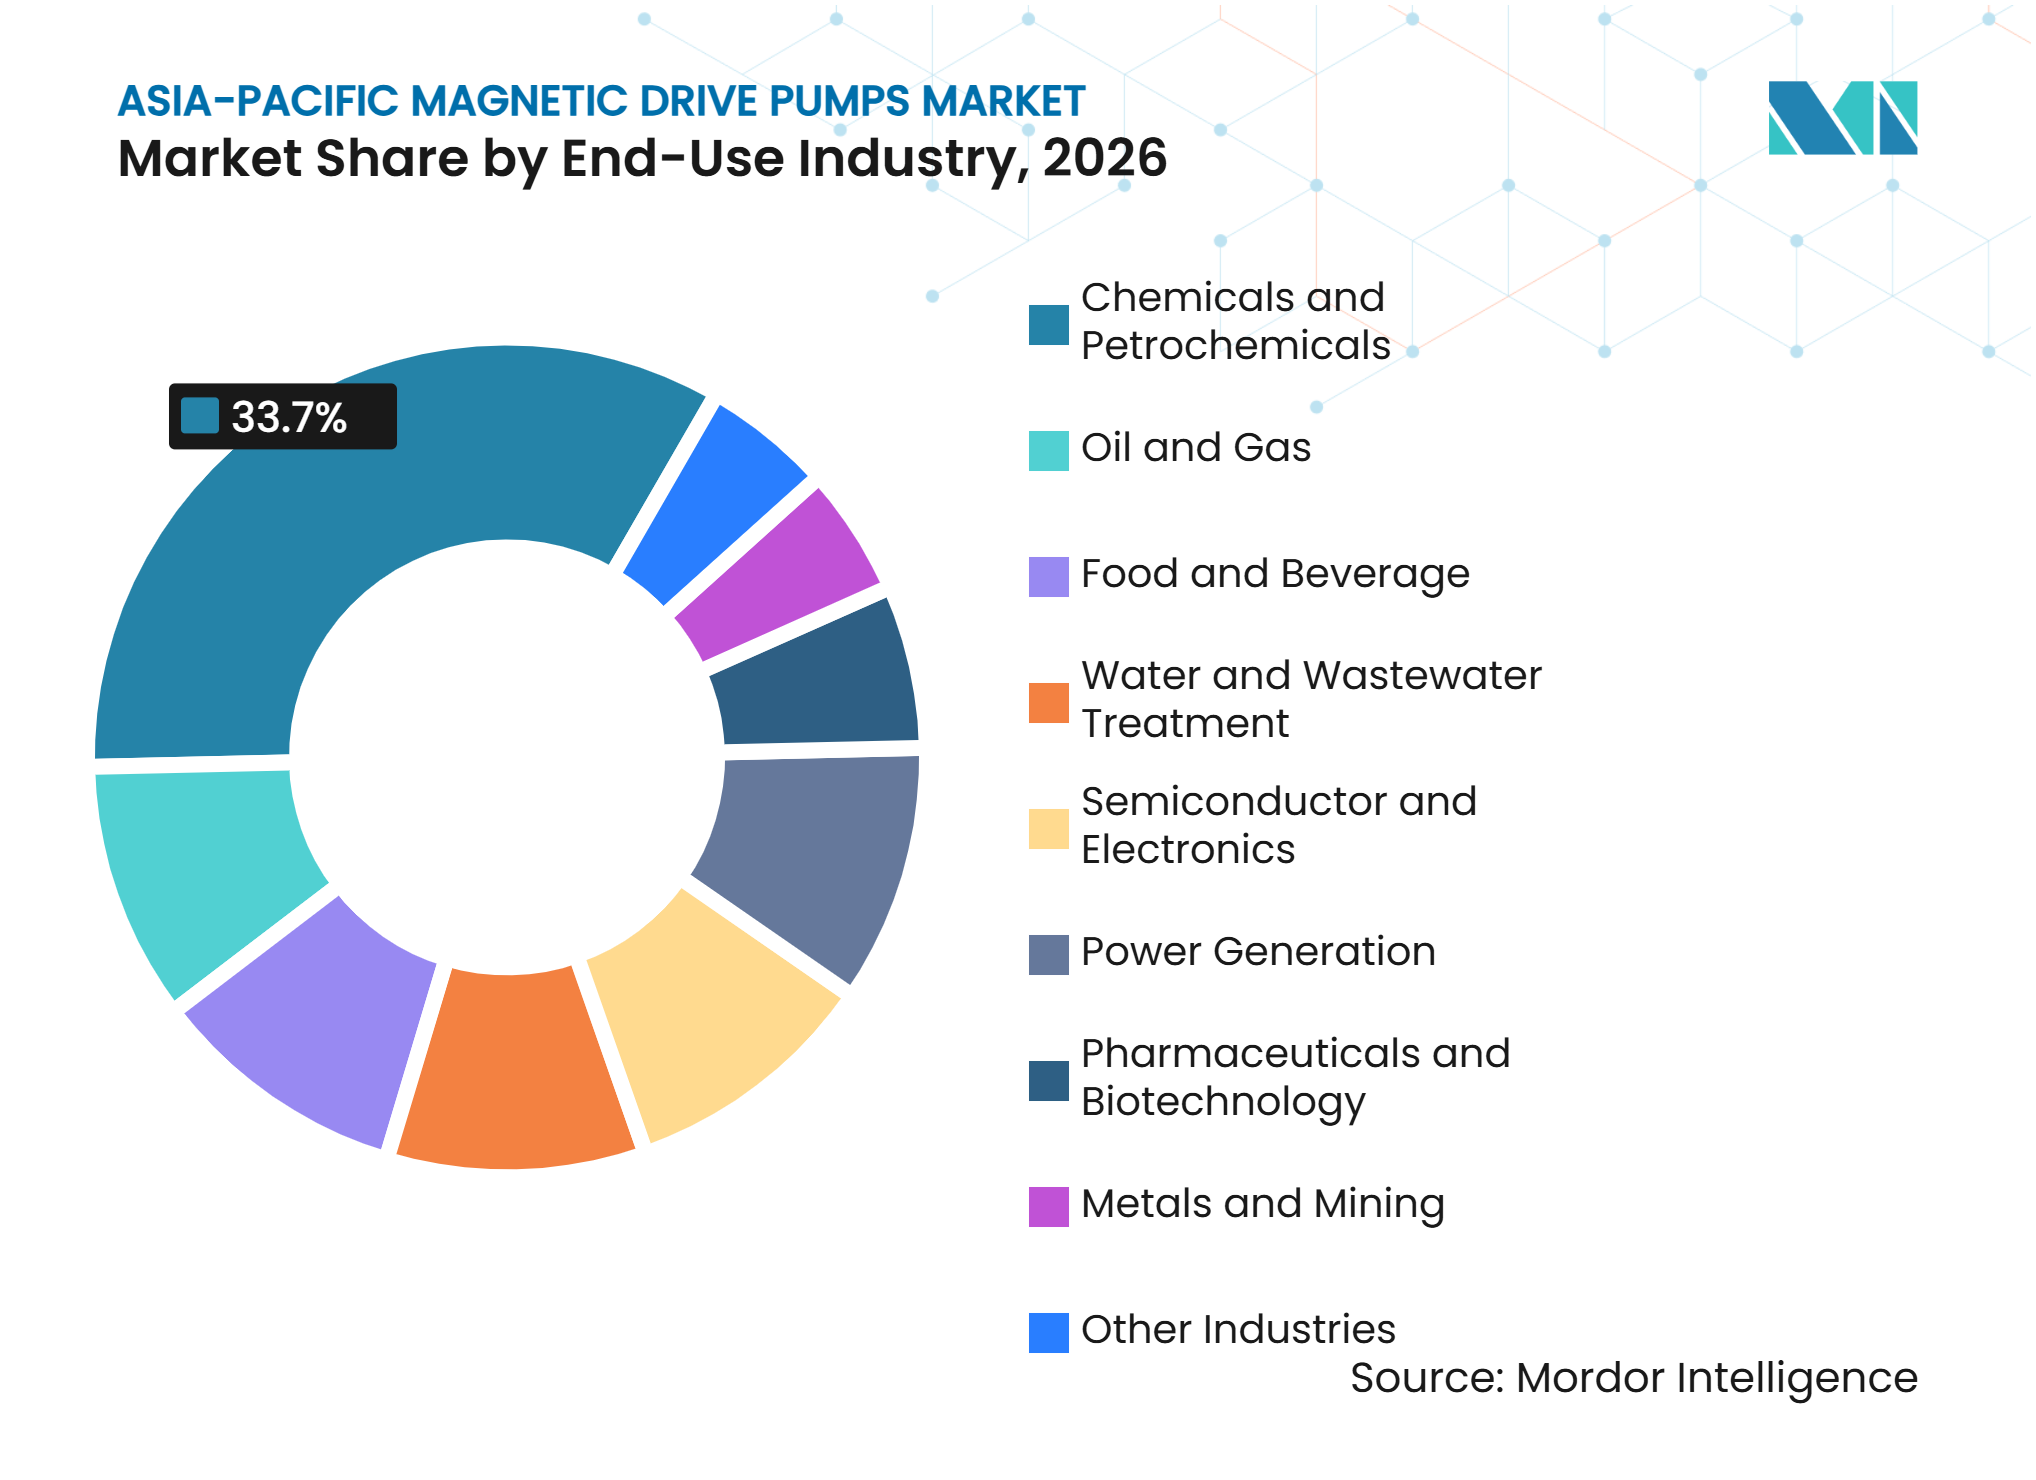
- Nach Endverbrauchsbranche entfielen auf Chemie und Petrochemie im Jahr 2026 33,7 % der Marktgröße für Magnetkupplungspumpen im asiatisch-pazifischen Raum, während Halbleiter und Elektronik bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Marktanteil von 37,5 % am Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum, während für Indien bis 2032 ein CAGR von 7,5 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leckagefreie Handhabung gefährlicher Flüssigkeiten | +1.8% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum in China, Indien, Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Ausbau der Fertigungskapazitäten | +1.5% | China, Indien, Südkorea, Vietnam und Indonesien | Mittelfristig (2–4 Jahre) |
| Strengere Emissions- und Sicherheitsanforderungen | +1.2% | China, Indien und Südkorea | Mittelfristig (2–4 Jahre) |
| Wachstum in den Bereichen Batterien, Wasserstoff und Hochleistungswerkstoffe | +0.8% | China, Südkorea, Japan, Australien und Vietnam | Langfristig (≥ 4 Jahre) |
| Intelligente Überwachung und vorausschauende Wartung | +0.5% | Kernmärkte im asiatisch-pazifischen Raum und Südostasien | Mittelfristig (2–4 Jahre) |
| Lokalisierter Ersatz für Hochreinheitsanwendungen | +0.4% | Japan, Südkorea, Australien und Indien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Leckagefreies Design als unverzichtbares Prozesssicherheitsmerkmal
Der Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum profitiert vom wachsenden Bedarf, gefährliche Prozessflüssigkeiten ohne mechanische Dichtungen einzuschließen. Shanghais Norm DB31/1640-2025 trat im März 2026 in Kraft und legte Anforderungen zur Erkennung und Reparatur von Leckagen flüchtiger organischer Verbindungen (VOC) für Raffinerien, Petrochemie- und Kunstharzanlagen fest. Die Norm enthält einen Leckageschwellenwert von 200 µmol/mol für Pumpen, Kompressoren und Ventile, was die Aufmerksamkeit auf einzelne Ausrüstungspunkte erhöht.[1] Ningbos Leitfaden zur Leckageerkennung und -reparatur (LDAR) unterstellte chemische Anlagen ebenfalls vierteljährlichen Inspektionsanforderungen ab Februar 2025.[2] Diese Anforderungen machen eine dichtungslose Nachrüstung zu einer Kapitalentscheidung, die wiederholte dichtungsbezogene Dokumentations- und Wartungsaufwände reduzieren kann. Flowserve stellte im März 2025 den INNOMAG TB-MAG Dual Drive mit sekundärer hermetischer Eindämmung vor, was zeigt, dass Lieferanten auf Anwendungen abzielen, bei denen ein primäres Eindämmungsversagen zu einem meldepflichtigen Ereignis werden könnte.[3]
Halbleiter- und Pharmakapazitäten schaffen eine strukturell neue Nachfrageschicht
Der Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum gewinnt eine breitere Basis in der Halbleiter- und Pharmaproduktion. SEMI erwartete, dass die globalen Investitionen in Fab-Ausrüstungen im Jahr 2025 110 Milliarden USD erreichen würden, wobei China, Japan, Südkorea und Südostasien zur Investitionstätigkeit beitragen.[4] Diese Anlagen benötigen Hochreinheitspumpen für Ätzmittel, Reinigungssäuren, Lösungsmittel und andere Nassprozesskemikalien. Indien hatte bis August 2025 10 Halbleiterfertigungs- und Verpackungsprojekte mit einem Investitionsvolumen von 2 Millionen USD (INR 1,60 Lakh Crore) genehmigt. Das Production Linked Incentive (PLI)-Programm des Landes hatte bis September 2025 auch 275,5 Millionen USD (INR 26.123 Crore) an inländischen Umsätzen mit Wirkstoffsubstanzen (API) und Arzneimittelzwischenprodukten generiert. Da Spezialchemielieferanten lokale Kapazitäten für Fabs aufbauen, erweitern ihre Ausrüstungsanforderungen den Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum über den grundlegenden chemischen Prozesseinsatz hinaus.
Strengere Vorschriften zu diffusen Emissionen treiben qualifizierungsbasierten Ersatz voran
Der Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum wird auch durch Beschaffungskriterien geprägt, die nun der dokumentierten Emissionsleistung ein größeres Gewicht beimessen. Chinas Ministerium für Industrie und Informationstechnologie nahm Ausrüstungen zur Reduzierung von Schadstoffleckagen in seine Empfehlungen für wichtige Umweltschutztechnologieanlagen 2025 auf. Dies verschafft Lieferanten, die dichtungslose Designs und Qualitätssysteme während der Projektqualifizierung nachweisen können, einen Vorteil. Compliance-Spezifikationen, die über Engineering-, Beschaffungs- und Bauverträge (EPC) weitergegeben werden, können den Spielraum für kostengünstigere Substitutionen einschränken, sobald ein zertifiziertes Design ausgewählt wurde. Intelligente Überwachungs- und vorausschauende Wartungsfunktionen verstärken diese Richtung, da sie Ausrüstungsaufzeichnungen und geplante Wartung unterstützen können. Die lokalisierte Ersatznachfrage ist am deutlichsten in ausgereiften Hochreinheits- und Hochtemperaturanwendungen, wo die installierte Basis bereits definierte Betriebsanforderungen hat. Der Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum hängt daher nicht nur von neuen Projekten ab, sondern auch von qualifizierungsbasierten Ersatzentscheidungen in bestehenden Anlagen.
Batterie-, Wasserstoff- und Hochleistungswerkstoffproduktion erschließt neue Pumpenanwendungsklassen
Der Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum erschließt Anwendungen im Zusammenhang mit Wasserstoff, Batteriematerialien und fortschrittlicher Fertigung. Die Internationale Energieagentur berichtete 2025, dass China den größten Teil der globalen Elektrolyseurprojekte ausmachte, die eine endgültige Investitionsentscheidung erreichten. Alkalische und Protonenaustauschmembran (PEM)-Elektrolyseure benötigen korrosionsbeständige Ausrüstungen für die Elektrolytzirkulation, entionisiertes Wasser und die chemische Dosierung. APEC identifizierte China, Japan, Australien und Südkorea unter den aktiven Standorten für Grüner-Wasserstoff-Roadmaps und -Projekte. Batterieanlagen schaffen einen verwandten Bedarf an der kontrollierten Handhabung von Elektrolyten und Additiven. Sundynes ANSIMAG KF438F-Einführung im Mai 2025 nannte die Batterieproduktion unter den beabsichtigten Anwendungen, was auf Produktentwicklung für diese Aufgaben hinweist. Die längere Betriebslebensdauer von Wasserstoff- und Batterieanlagen unterstützt eine anhaltende Nachfrage, sobald frühe Ausrüstungsspezifikationen festgelegt sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten im Vergleich zu gedichteten Pumpen | -0.8% | Vietnam, Thailand, Indonesien und preissensible Segmente in Indien | Mittelfristig (2–4 Jahre) |
| Begrenzter Durchfluss- und Druckbereich | -0.4% | Global, mit Schwerpunkt auf großen Öl- und Gas- sowie Stromerzeugungsanwendungen | Langfristig (≥ 4 Jahre) |
| Preisvolatilität und Versorgungsrisiken bei Seltenerdmagneten | -0.5% | Global, mit Exposition in Japan, Südkorea und Indien | Mittelfristig (2–4 Jahre) |
| Lange Qualifizierungszyklen für kritische Anwendungen | -0.3% | Indien, Südostasien und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Kapitaleinsatz im Vergleich zu gedichteten Alternativen
Magnetkupplungseinheiten kosten in der Regel 1,5- bis 2,5-mal mehr als vergleichbare mechanisch gedichtete Kreiselpumpen. Dieser Unterschied bleibt für kleinere Chemieproduzenten in Vietnam, Thailand und Indonesien wesentlich, wo Kaufentscheidungen häufig dem Anfangspreis Vorrang einräumen. Der Ersatz mechanischer Dichtungen kann akzeptabel erscheinen, wenn Arbeits- und Energiekosten die Lebenszyklusökonomie nicht wesentlich verändern. Die Einführung wird überzeugender, wenn Vorschriften eine engere Eindämmung erfordern oder wenn ein Prozess Flüssigkeiten wie rauchende Salpetersäure oder cyanidbasierte Galvaniklösungen handhabt. Serviceabdeckung und Ersatzteillogistik außerhalb großer Industriezentren können die Gesamtkosten des Käufers erhöhen. Die Preisvolatilität bei Seltenerdmagneten wirkt sich weiter auf die Kosten und Verfügbarkeit von Kupplungsmagnetkomponenten aus. Lange Qualifizierungszyklen können die Umsatzrealisierung im Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum um 2 bis 4 Jahre verzögern, insbesondere in pharmazeutischen, chemischen und nuklearen Anwendungen, wo Benutzer umfangreiche Standort- und Materialvalidierungen erfordern.
Betriebliche Grenzen bei Hochdurchfluss- und Hochdruckanwendungen
Das Eindämmungsgehäuse in Magnetkupplungsausrüstungen ist bei anspruchsvollen Anwendungen Wirbelstromerwärmungs- und mechanischen Lastbeschränkungen ausgesetzt. Diese Einschränkungen begrenzen die Betriebsfenster bei hohem Druck, hoher Temperatur und hoher Feststoffkonzentration. Viele Anwendungen über 40 bar oder über 500 m³/Std. bevorzugen weiterhin Spaltrohrpumpen oder mechanisch gedichtete API-610-Ausrüstungen. Dies schränkt die adressierbare Basis in großen Öl- und Gas- sowie Stromerzeugungsanwendungen ein. Lieferanten haben API-685-konforme Designs entwickelt, aber deren Einsatz beseitigt nicht alle Grenzen bei extremen Anwendungen. Kohlefaserverstärkte Eindämmungsgehäuse können Wirbelstromverluste reduzieren und den Leistungsbereich schrittweise erweitern. Der Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum bleibt daher am stärksten bei Anwendungen mit moderaten Druck- und Durchflussanforderungen, auch wenn Materialverbesserungen ausgewählte Anwendungen erweitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
Dominanz der Kreiselpumpen wird durch Wachstum hochpräziser Verdrängerpumpen ausgeglichenKreiselpumpen mit Magnetkupplung hielten im Jahr 2026 73,2 % des regionalen Umsatzes. Ihr Umfang spiegelt den breiten Einsatz bei chemischen Transfers, der Rezirkulation in Halbleiter-Nassbänken und Wasseraufbereitungsaufgaben wider. Sie erfüllen die moderaten Druck- und mittleren Durchflussanforderungen, die in Chemie- und Pharmabetrieben üblich sind. Die Kompatibilität mit etablierten Rohrleitungsabmessungen kann auch Ersatzprojekte vereinfachen. ITTs Goulds-Portfolio adressiert Prozesspumpenkonfigurationen, die für diese Betriebsbedingungen relevant sind. Iwakis MDW-F-Prozesspumpe kann bis zu 5.000 L/min und 98 m Förderhöhe liefern, was die Erweiterung von Kreiselpumpen-Magnetkupplungsdesigns in größere industrielle Anwendungen demonstriert. Diese etablierte installierte Basis verschafft Kreiselpumpendesigns einen Vorteil im Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum, wo Benutzer vertraute Betriebseigenschaften und Nachrüstflexibilität benötigen.
Verdrängerpumpen mit Magnetkupplung werden bis 2032 voraussichtlich mit einem CAGR von 7,6 % expandieren. Ihr Wert liegt in Dosier- und Messanwendungen, bei denen Genauigkeit wichtiger ist als große Volumenkapazität. Zahnrad- und Nockendesigns werden zunehmend relevant für das Befüllen von Batterieelektrolyten, Wasserstoffadditive und den Transfer hochpotenter pharmazeutischer Wirkstoffe (API). Der Aufpreis ist leichter zu rechtfertigen, wenn kontrollierter Durchfluss und leckagefreier Betrieb für den Prozess unerlässlich sind. Iwaki stellte 2025 seine GM-09-Magnetzahnradpumpe für die pulsfreie chemische Injektion mit geringem Durchfluss vor. Andere Magnetkupplungskonfigurationen umfassen Wirbel- und Regenerativturbinendesigns, die in speziellen thermischen Kreislaufanwendungen eingesetzt werden. Yuanxins Sortiment deckt hohe und niedrige Temperaturen für Halbleiter-Präzisionstemperaturanwendungen ab. Diese spezialisierten Produkte bleiben volumenmäßig kleiner, bedienen aber Anwendungen, für die konventionelle Kreiselpumpenausrüstungen im Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum weniger geeignet sind.



Nach Durchflussrate:
Installierte Basis kleiner Nennweiten und wachsende Nachfrage aus GroßprojektenDer Bereich bis zu 80 m³/Std. entfiel im Jahr 2026 auf 38,7 % der Marktgröße für Magnetkupplungspumpen im asiatisch-pazifischen Raum. Allgemeine Chemieanlagen, Pharmaproduktion und Wasseraufbereitungsdosierung schaffen eine große installierte Basis verteilter Prozesspunkte. Diese Anwendungen verwenden häufig mehrere Pumpen mit geringerer Kapazität anstelle einer einzigen großen Transfereinheit. Die Kategorie ist sehr wettbewerbsintensiv, da sowohl internationale Spezialisten als auch inländische Hersteller Standard-Chemieaufgaben erfüllen können. Halbleiter-Nassbänke und pharmazeutische Chargenverarbeitung bevorzugen ebenfalls kleinere Nennweiten. Diese installierte Basis bietet Ersatznachfrage, auch wenn der neue Industriebau verlangsamt. Lieferanten, die wettbewerbsfähige Preise mit zeitnahem Kundendienst kombinieren, sind in diesem Teil des Marktes für Magnetkupplungspumpen im asiatisch-pazifischen Raum gut positioniert.
Der Bereich 201–500 m³/Std. wird bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen. Neue Chemiekomplexe in Shandong, Zhejiang und Jiangsu unterstützen die Nachfrage nach Zirkulations- und Transfereinheiten mit höherer Kapazität. Petrochemische Projekte in Indien tragen ebenfalls zu größeren Durchflussanforderungen bei. Fluorpolymerausgekleidete und Edelstahl-Kreiselpumpendesigns dringen in einige mittelgroße Anwendungen vor, die zuvor gedichtete Pumpen verwendeten. Das Band 81–200 m³/Std. bedient den Massenchemietransfer, die Kühlwasserzirkulation und größere lebensmittelgerechte Verarbeitungslinien. Der Bereich über 500 m³/Std. bleibt der kleinste und steht in direktem Wettbewerb mit Spaltrohrpumpendesigns. Nikkisos Spaltrohrpumpenreihe erreicht 1.000 m³/Std. und arbeitet von -130 °C bis +450 °C, was die konkurrierende Option bei anspruchsvollen Großnennweitenanwendungen veranschaulicht. Die Compliance-Dokumentation wird daher für den Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum wichtiger, da die Durchflussanforderungen steigen und das Projektrisiko zunimmt.
Nach Endverbrauchsbranche:
Chemie bleibt die Basis, während die Halbleiternachfrage beschleunigtChemie und Petrochemie entfielen im Jahr 2026 auf 33,7 % des regionalen Umsatzes. Der Sektor spiegelt eine etablierte Basis in China, Indien, Südkorea und Vietnam wider. Die aktuelle Nachfrage ist zunehmend an Spezifikations-Upgrades gebunden und nicht nur an die Anzahl neuer Einheiten. Vierteljährliche Erwartungen zur Leckageerkennung und -reparatur (LDAR) in Ningbo machen die Eindämmung und Inspektion auf Pumpenebene für Chemie- und Petrochemiebetreiber relevant. Diese Regeln können Betreiber dazu veranlassen, minderwertige gedichtete Ausrüstungen durch zertifizierte dichtungslose Designs zu ersetzen. Groß angelegte Chemie- und Raffinerieanlagen schaffen auch Nachfrage für den Bereich 201–500 m³/Std. Diese Kombination aus Ersatz- und Kapazitätsausgaben hält Chemie und Petrochemie im Mittelpunkt des Marktes für Magnetkupplungspumpen im asiatisch-pazifischen Raum.
Halbleiter und Elektronik werden bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen. Die Kategorie verwendet Hochreinheits-Chemiesysteme für Reinigung, Ätzung und Lösungsmittelverwaltung. SEMI erwartete, dass 2025 18 neue Halbleiterfabs mit dem Bau beginnen würden, einschließlich Aktivitäten an wichtigen asiatisch-pazifischen Standorten. Jeder zusätzliche Nassverarbeitungsschritt erfordert dedizierte Zirkulations- und Chemikalienlieferausrüstungen. Pharmazeutika und Biotechnologie bieten eine kleinere Premium-Anwendung, da Reinigungsvalidierung und Materialrückverfolgbarkeit wichtig sind. Öl und Gas halten die Nachfrage in Australien und Malaysia aufrecht, obwohl Hochdruckanwendungen häufig Spaltrohrpumpenalternativen wählen. Lebensmittel und Getränke, Wasser und Abwasser, Stromerzeugung, Metalle und Bergbau bieten zusätzliche Nachfrage im Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum durch Urbanisierung, Sicherheitsanforderungen, Wasserstoff-Mitverbrennung und elektrolytische Raffination.

Geografische Analyse
China
China hielt im Jahr 2026 37,5 % des regionalen Umsatzes. Seine konzentrierte Chemie-, Raffinerien- und Halbleiterbasis operiert neben einer strengeren Emissionsverantwortung auf Ausrüstungsebene gemäß Shanghais Norm DB31/1640-2025 und Ningbos Leitfaden zur Leckageerkennung und -reparatur (LDAR). Diese Compliance-Faktoren unterstützen die Nachrüstungsnachfrage, während Chinas führende Position bei Halbleiterausrüstungsinvestitionen eine zweite Nachfragequelle hinzufügt. Inländische Lieferanten konkurrieren durch Kosten und lokale Versorgung, während multinationale Lieferanten sich auf Good Manufacturing Practice (GMP) und Halbleiter-Qualitätsdienste konzentrieren. Sulzer berichtete 2025 von Preisdruck durch Überkapazitäten in Raffinerien und Chemie, was zeigt, dass der Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum eine starke Einheitsnachfrage neben engeren Margen aufweisen kann.
Indien
Für Indien wird bis 2032 ein CAGR von 7,5 % prognostiziert, die schnellste Rate unter den regionalen Segmenten. Genehmigte Halbleiterprojekte und ein geplanter Hub für elektronische Spezialgase im Wert von 5,27 Millionen USD (INR 500 Crore) in Dholera bauen Nachfrage nach Ultrahochreinheits-Prozessinfrastruktur auf. Pharmazeutische und Spezialchemiekapazitäten bieten zusätzliche Möglichkeiten für dichtungslose Ausrüstungen. Flowserve erhielt im September 2025 die US-amerikanische Genehmigung zur Herstellung sicherheitskritischer Pumpen für indische zivile Kernreaktoren in Coimbatore. Inländische Hersteller konkurrieren bei Preis und Lieferung für Standardaufgaben, während KSB nahezu lokale Kapazitäten für Projekte mit höheren Spezifikationen hinzufügt.
Japan, Südkorea und Südostasien
Japans Nachfrage wird von Ersatzzyklen und technologischer Verfeinerung angeführt, unterstützt durch Ebara-, Iwaki- und Teikoku-Beziehungen mit Halbleiterausrüstungsherstellern. Teikoku wurde im April 2026 nach dem Ausstieg aus Elektronikkomponenten zur Teikoku Corporation, während Pumpen ihr Kerngeschäft blieben. Südkoreas Nachfrage ist mit Halbleiter- und Elektrofahrzeugbatterie-Lieferketten verbunden, wobei SEMI Korea anhaltende Investitionen in Ausrüstungen und Materialien identifiziert. Vietnam, Thailand und Indonesien sind frühere Einführer, da die Verlagerung von Batteriematerialien und exportorientierte Chemieproduktion lokale Nachfrage erzeugen, ein Fokus, der in Yuanxins Bangkoker Ausstellung 2025 widergespiegelt wird.
Wettbewerbslandschaft
Marktkonzentration
Der Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum ist mäßig konzentriert. Japanische Spezialisten Ebara, Iwaki und Teikoku behalten Premium-Positionen in Hochreinheits- und Hochtemperaturanwendungen durch Halbleiterbeziehungen und Anwendungsexpertise. Flowserve und ITT konkurrieren durch Normkonformität und Großprojektkanäle. Nikkiso bietet eine konkurrierende dichtungslose Option für ausgewählte Halbleiterkühlungsanwendungen. Chinesische Hersteller haben Kosten- und lokale Versorgungsvorteile bei Standard-Chemieaufgaben, aber viele stehen vor Qualifizierungsbarrieren in pharmazeutischen Good Manufacturing Practice (GMP)- und fortgeschrittenen Halbleiterdiensten.
Honeywell schloss im Juni 2025 die Übernahme von Sundyne für 2,16 Milliarden USD ab und integrierte die ANSIMAG- und HMD/Kontro-Linien in sein Portfolio für Energie- und Nachhaltigkeitslösungen. Das kombinierte Angebot kann die Pumpenauswahl mit Automatisierungs-, digitalen Überwachungs- und Emissionsmanagementanforderungen verknüpfen. Flowserve stellte 2025 den INNOMAG TB-MAG Dual Drive mit sekundärer hermetischer Eindämmung für sicherheitskritische Chemie- und Kohlenwasserstoffanwendungen vor. Iwaki erweiterte sein Sortiment 2025 um die MDW-F-Großdurchfluss-Prozesspumpe und Direktantriebsprodukte. Diese Maßnahmen machen Sicherheitsarchitektur, Überwachung und Betriebsbereich zu zentralen Wettbewerbsüberlegungen.
KSB investierte 2025 16,8 Millionen USD (15 Millionen EUR) in seine Shanghaier Anlage, um die Chemiepumpenproduktion auszubauen. Die lokale Produktion unterstützt die Projektlieferung in China, während Möglichkeiten in integrierter Überwachung, in Indien hergestellten fluorpolymerausgekleideten Einheiten und wasserstoffqualifizierten Ausrüstungen bestehen bleiben. Regionale Hersteller können ihre Position stärken, indem sie Zertifizierungs- und Serviceanforderungen erfüllen. Lange Qualifizierungszyklen begünstigen weiterhin etablierte Lieferanten bei kritischen Chemie- und Pharmaaufgaben.
Marktführer der Branche für Magnetkupplungspumpen im asiatisch-pazifischen Raum
-
Iwaki Co., Ltd.
-
Ebara Corporation
-
Teikoku Electric Mfg. Co., Ltd.
-
Kirloskar Brothers Limited
-
Nikkiso Eiko Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Caster Pumps (India) Pvt. Ltd.
- Ebara Corporation
- Flowserve Corporation
- Gen Creative Engineers Limited
- Grosvenor Worldwide Private Limited
- ITT Inc.
- Iwaki Co., Ltd.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- Kweng Magnadyne Private Limited
- Leakless (India) Engineering
- Nikkiso Eiko Co., Ltd.
- Shandong Shuanglun Co., Ltd.
- Shanghai Fuxin Pump Valve Co., Ltd.
- Shanghai Junquan Pump Industry Co., Ltd.
- Shanghai Kaiquan Pump (Group) Co., Ltd.
- Sulzer Ltd
- Sundyne LLC
- Teikoku Electric Mfg. Co., Ltd.
- Yuanxin Pump (Suzhou) Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum
- August 2026: Zhejiang Yida Pump Industry stellte ein erweitertes Portfolio korrosionsbeständiger Magnetkupplungspumpen vor, bestehend aus MP-Mini-Magnetpumpen, MPH-Gewindeanschluss-Magnetpumpen und schwerlastfähigen CQF-Flanschtyp-Magnetpumpen. Das neue Sortiment ist für Chemie-, Pharma-, Lithiumbatterie- und industrielle Abwasseranwendungen konzipiert.
- September 2025: Yuanxin Pump stellte seine CMP-Serie chemischer Magnetkupplungs-Kreiselpumpen und MAP-Serie Hoch- und Tieftemperatur-Magnetkupplungspumpen auf der SEMI Shenzhen 2025 für Halbleiter-Temperaturregelungs- und Chemikalienkreislaufausrüstungshersteller aus.
- Juni 2025: Honeywell schloss die Übernahme von Sundyne von Warburg Pincus für 2,16 Milliarden USD ab und integrierte Sundynes ANSIMAG- und HMD/Kontro-dichtungslose Magnetkupplungspumpenlinien in Honeywells Portfolio für Energie- und Nachhaltigkeitslösungen. Es wird erwartet, dass der Deal die Integration digitaler Überwachung mit dichtungslosen Pumpen in der Chemie- und Kohlenwasserstoffverarbeitung beschleunigt und die Bündelverkaufsdynamik in den Endnutzermärkten des asiatisch-pazifischen Raums neu gestaltet.
- März 2025: Flowserve brachte den INNOMAG TB-MAG Dual Drive auf den Markt, der als erste Magnetkupplungspumpe mit echter sekundärer hermetischer Eindämmung beschrieben wird. Das Produkt adressiert Chemie- und Kohlenwasserstoffanwendungen, bei denen ein vorhandenes dichtungsloses Design keine unabhängige sekundäre Isolierung aufwies.
Berichtsumfang des Marktes für Magnetkupplungspumpen im asiatisch-pazifischen Raum
Eine Magnetkupplungspumpe (oder Mag-Drive-Pumpe) ist eine dichtungslose Industriepumpe, die ein Magnetfeld verwendet, um Drehmoment vom Motor auf das Laufrad zu übertragen. Im Gegensatz zu herkömmlichen mechanischen Wellendichtungen, die verschleißen und lecken können, isoliert eine Magnetkupplungspumpe die Flüssigkeit vollständig in einer hermetisch abgedichteten Hydraulikkammer.
Der Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum ist nach Pumpentyp, Durchflussrate, Endverbrauchsbranche und Geografie segmentiert. Nach Pumpentyp ist der Markt in Kreiselpumpen mit Magnetkupplung, Verdrängerpumpen mit Magnetkupplung und sonstige Magnetkupplungspumpentypen segmentiert. Nach Durchflussrate ist der Markt in bis zu 80 m³/Std., 81–200 m³/Std., 201–500 m³/Std. und über 500 m³/Std. unterteilt. Nach Endverbrauchsbranche ist der Markt in Chemie und Petrochemie, Pharmazeutika und Biotechnologie, Öl und Gas, Lebensmittel und Getränke, Wasser- und Abwasserbehandlung, Halbleiter und Elektronik, Stromerzeugung, Metalle und Bergbau sowie sonstige Branchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den Markt für Magnetkupplungspumpen im asiatisch-pazifischen Raum in 8 Schlüsselländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Kreiselpumpen mit Magnetkupplung |
| Verdrängerpumpen mit Magnetkupplung |
| Sonstige Magnetkupplungspumpentypen |
| Bis zu 80 m³/Std. |
| 81–200 m³/Std. |
| 201–500 m³/Std. |
| Über 500 m³/Std. |
| Chemie und Petrochemie |
| Pharmazeutika und Biotechnologie |
| Öl und Gas |
| Lebensmittel und Getränke |
| Wasser- und Abwasserbehandlung |
| Halbleiter und Elektronik |
| Stromerzeugung |
| Metalle und Bergbau |
| Sonstige Branchen |
| China |
| Indien |
| Japan |
| Südkorea |
| Australien |
| Indonesien |
| Vietnam |
| Thailand |
| Übriger asiatisch-pazifischer Raum |
| Nach Pumpentyp | Kreiselpumpen mit Magnetkupplung |
| Verdrängerpumpen mit Magnetkupplung | |
| Sonstige Magnetkupplungspumpentypen | |
| Nach Durchflussrate | Bis zu 80 m³/Std. |
| 81–200 m³/Std. | |
| 201–500 m³/Std. | |
| Über 500 m³/Std. | |
| Nach Endverbrauchsbranche | Chemie und Petrochemie |
| Pharmazeutika und Biotechnologie | |
| Öl und Gas | |
| Lebensmittel und Getränke | |
| Wasser- und Abwasserbehandlung | |
| Halbleiter und Elektronik | |
| Stromerzeugung | |
| Metalle und Bergbau | |
| Sonstige Branchen | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Magnetkupplungspumpen im asiatisch-pazifischen Raum bis 2032 erreichen?
Der Sektor wird bis 2032 voraussichtlich 1,16 Milliarden USD erreichen und ab 2027 mit einem CAGR von 6,97 % expandieren.
Welcher Pumpentyp hat den größten Anteil bei Magnetkupplungspumpen im asiatisch-pazifischen Raum?
Kreiselpumpen mit Magnetkupplung führen mit einem Anteil von 73,2 % im Jahr 2026, da sie viele Chemie-, Halbleiter- und Wasseraufbereitungsanwendungen erfüllen.
Welche Endverbrauchsanwendung wächst bei Magnetkupplungspumpen im asiatisch-pazifischen Raum am schnellsten?
Halbleiter und Elektronik werden bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen, unterstützt durch neue Fab-Bauprojekte und Nassprozesskemikaliensysteme.
Warum führen chinesische Anlagen dichtungslose Pumpen ein?
VOC-Leckageerkennungs- und -reparaturanforderungen an Orten wie Shanghai und Ningbo erhöhen den Fokus auf Eindämmung und Compliance-Aufzeichnungen auf Ausrüstungsebene.
Warum ist Indien die am schnellsten wachsende asiatisch-pazifische Region?
Indiens prognostizierter CAGR von 7,5 % spiegelt Halbleiterprojekte, Pharmaproduktion, Spezialchemikalien und aufkommende Fertigungskapazitäten für Nuklearpumpen wider.
Was schränkt den weiteren Einsatz von Magnetkupplungspumpen ein?
Höhere Anschaffungskosten, Verfügbarkeit von Seltenerdmagneten, lange Qualifizierungszyklen und Betriebsgrenzen bei extremen Hochdurchfluss- oder Hochdruckanwendungen bleiben Hemmnisse.