
Taille et part du marché des pompes à entraînement magnétique en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
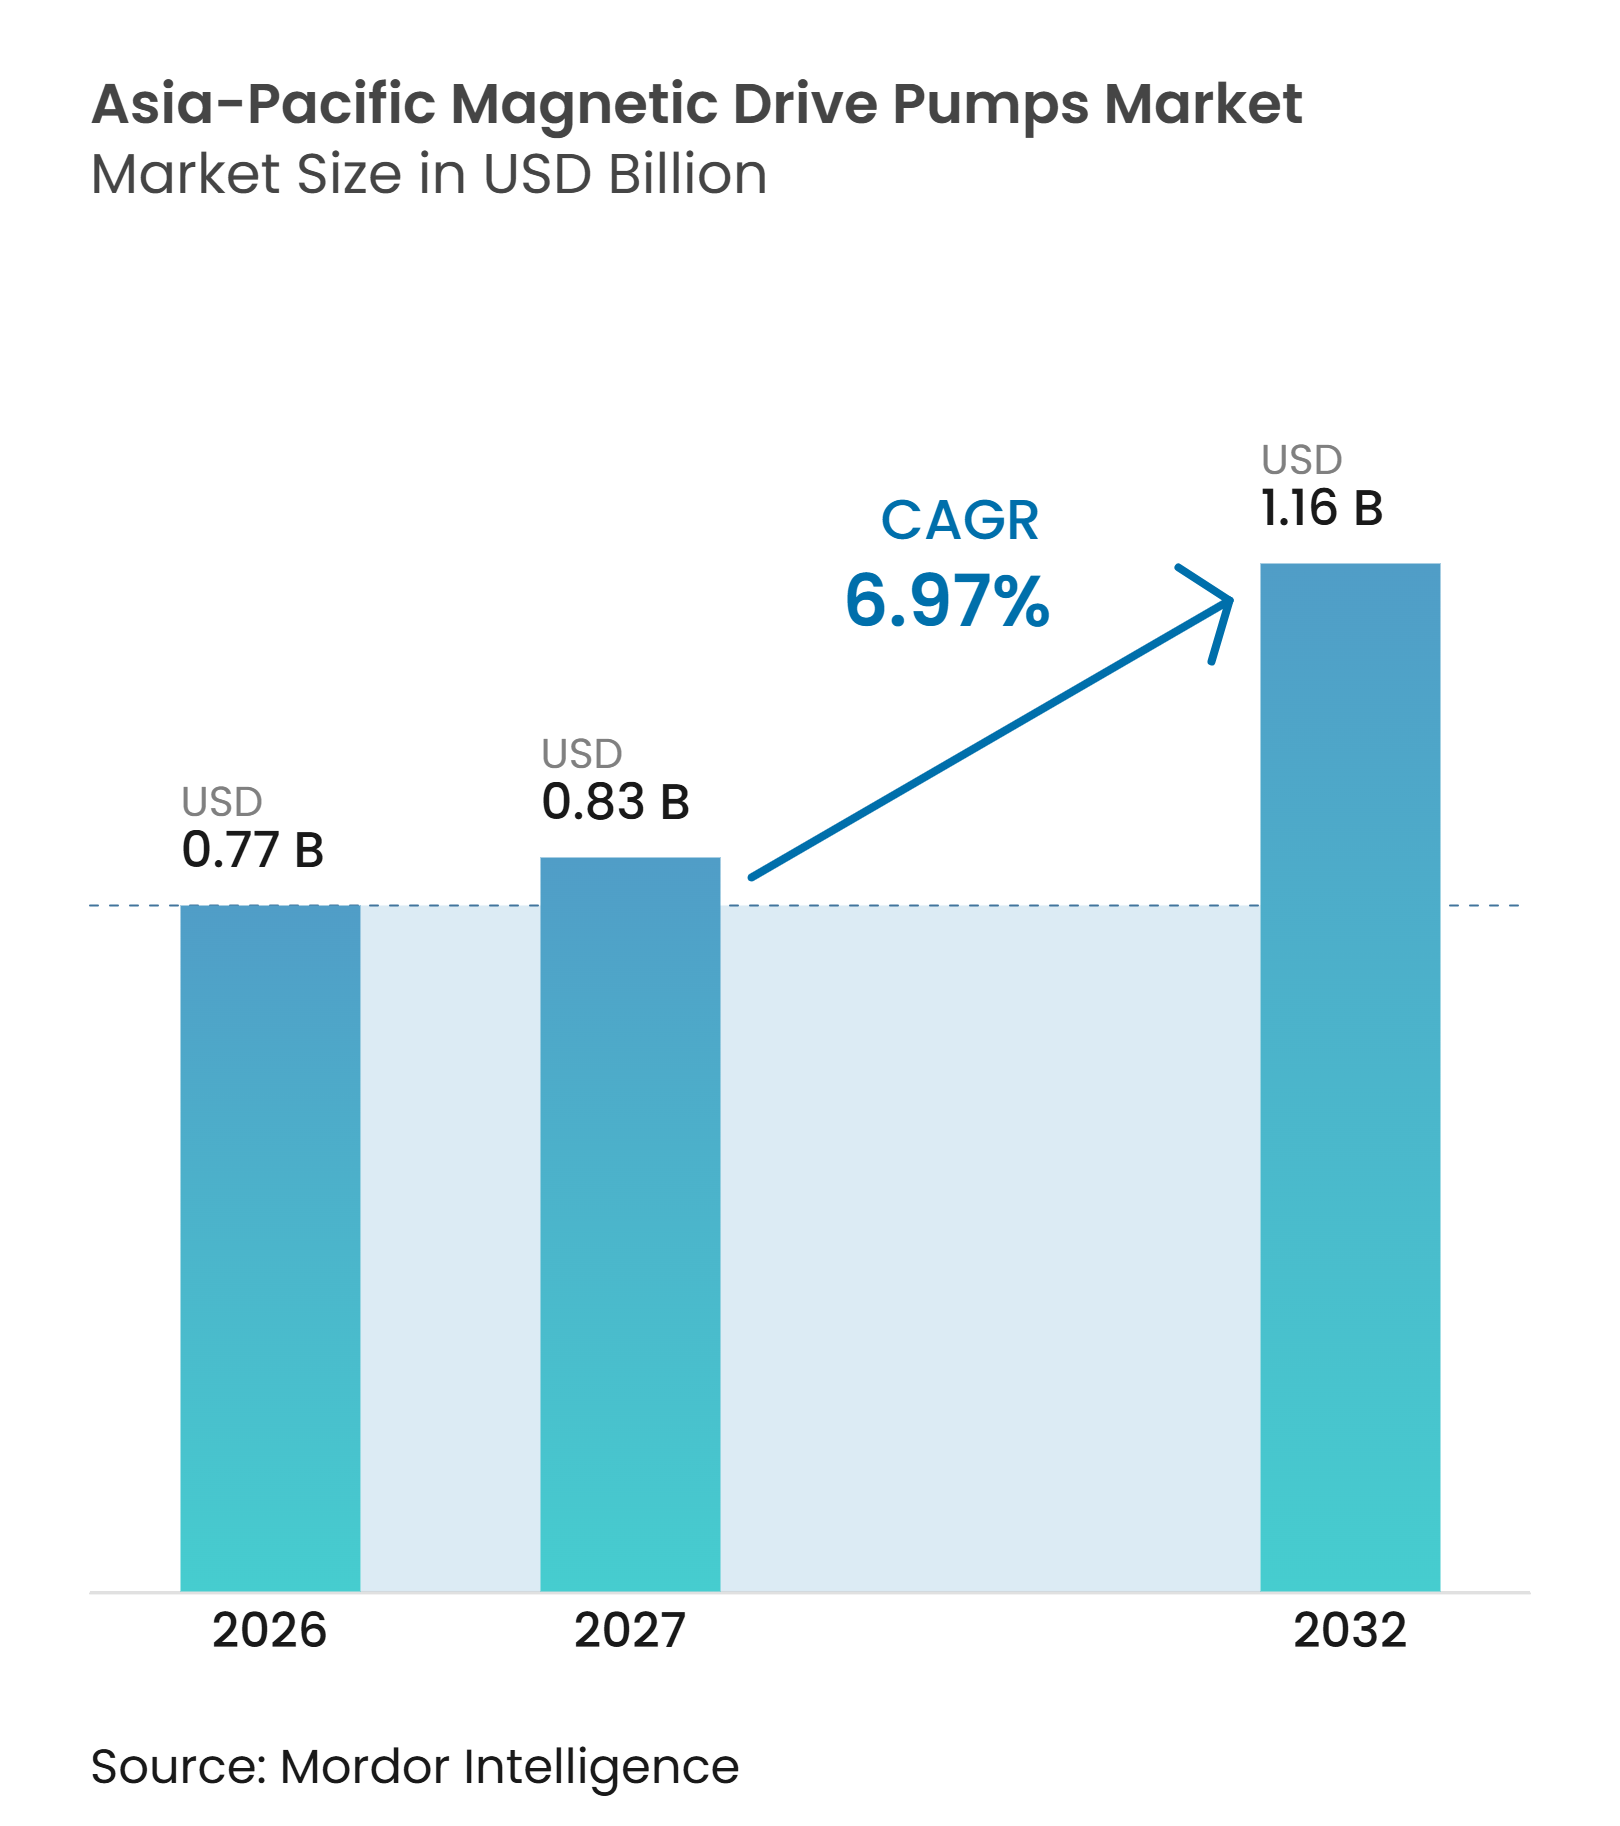
| Taille du marché de l'année de base (2026) | 0.77 Milliards de dollars |
| Taille du Marché (2027) | 0.83 Milliards de dollars |
| Taille du Marché (2032) | 1.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.97 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes à entraînement magnétique en Asie-Pacifique par Mordor Intelligence
La taille du marché des pompes à entraînement magnétique en Asie-Pacifique devrait croître de 0,77 milliard USD en 2026 à 0,83 milliard USD en 2027 et devrait atteindre 1,16 milliard USD d'ici 2032 à un CAGR de 6,97 % sur la période 2027-2032. La demande augmente à mesure que les installations chimiques, de semi-conducteurs, pharmaceutiques et d'énergie propre privilégient la manutention sans fuite pour les fluides corrosifs, toxiques et inflammables. Des contrôles plus stricts des émissions en Chine font évoluer les achats du remplacement régulier des joints vers des modernisations de pompes sans joint, ce qui peut supprimer un point de conformité récurrent au niveau de l'usine. Les investissements dans les semi-conducteurs et la localisation pharmaceutique élargissent la demande de systèmes de fluides haute pureté en Chine et en Inde, tandis que les projets de batteries et d'hydrogène créent de nouvelles exigences de manutention chimique. Les fournisseurs répondent par des confinements secondaires, des modèles à débit plus élevé, une production localisée et des fonctionnalités de surveillance qui soutiennent la documentation des usines. Le marché des pompes à entraînement magnétique en Asie-Pacifique combine donc une demande de remplacement liée à la conformité avec une demande d'équipements liée aux capacités, bien que les primes de prix, la disponibilité des matériaux et les longs processus de qualification continuent de limiter l'adoption dans certains secteurs.
Principaux enseignements du rapport
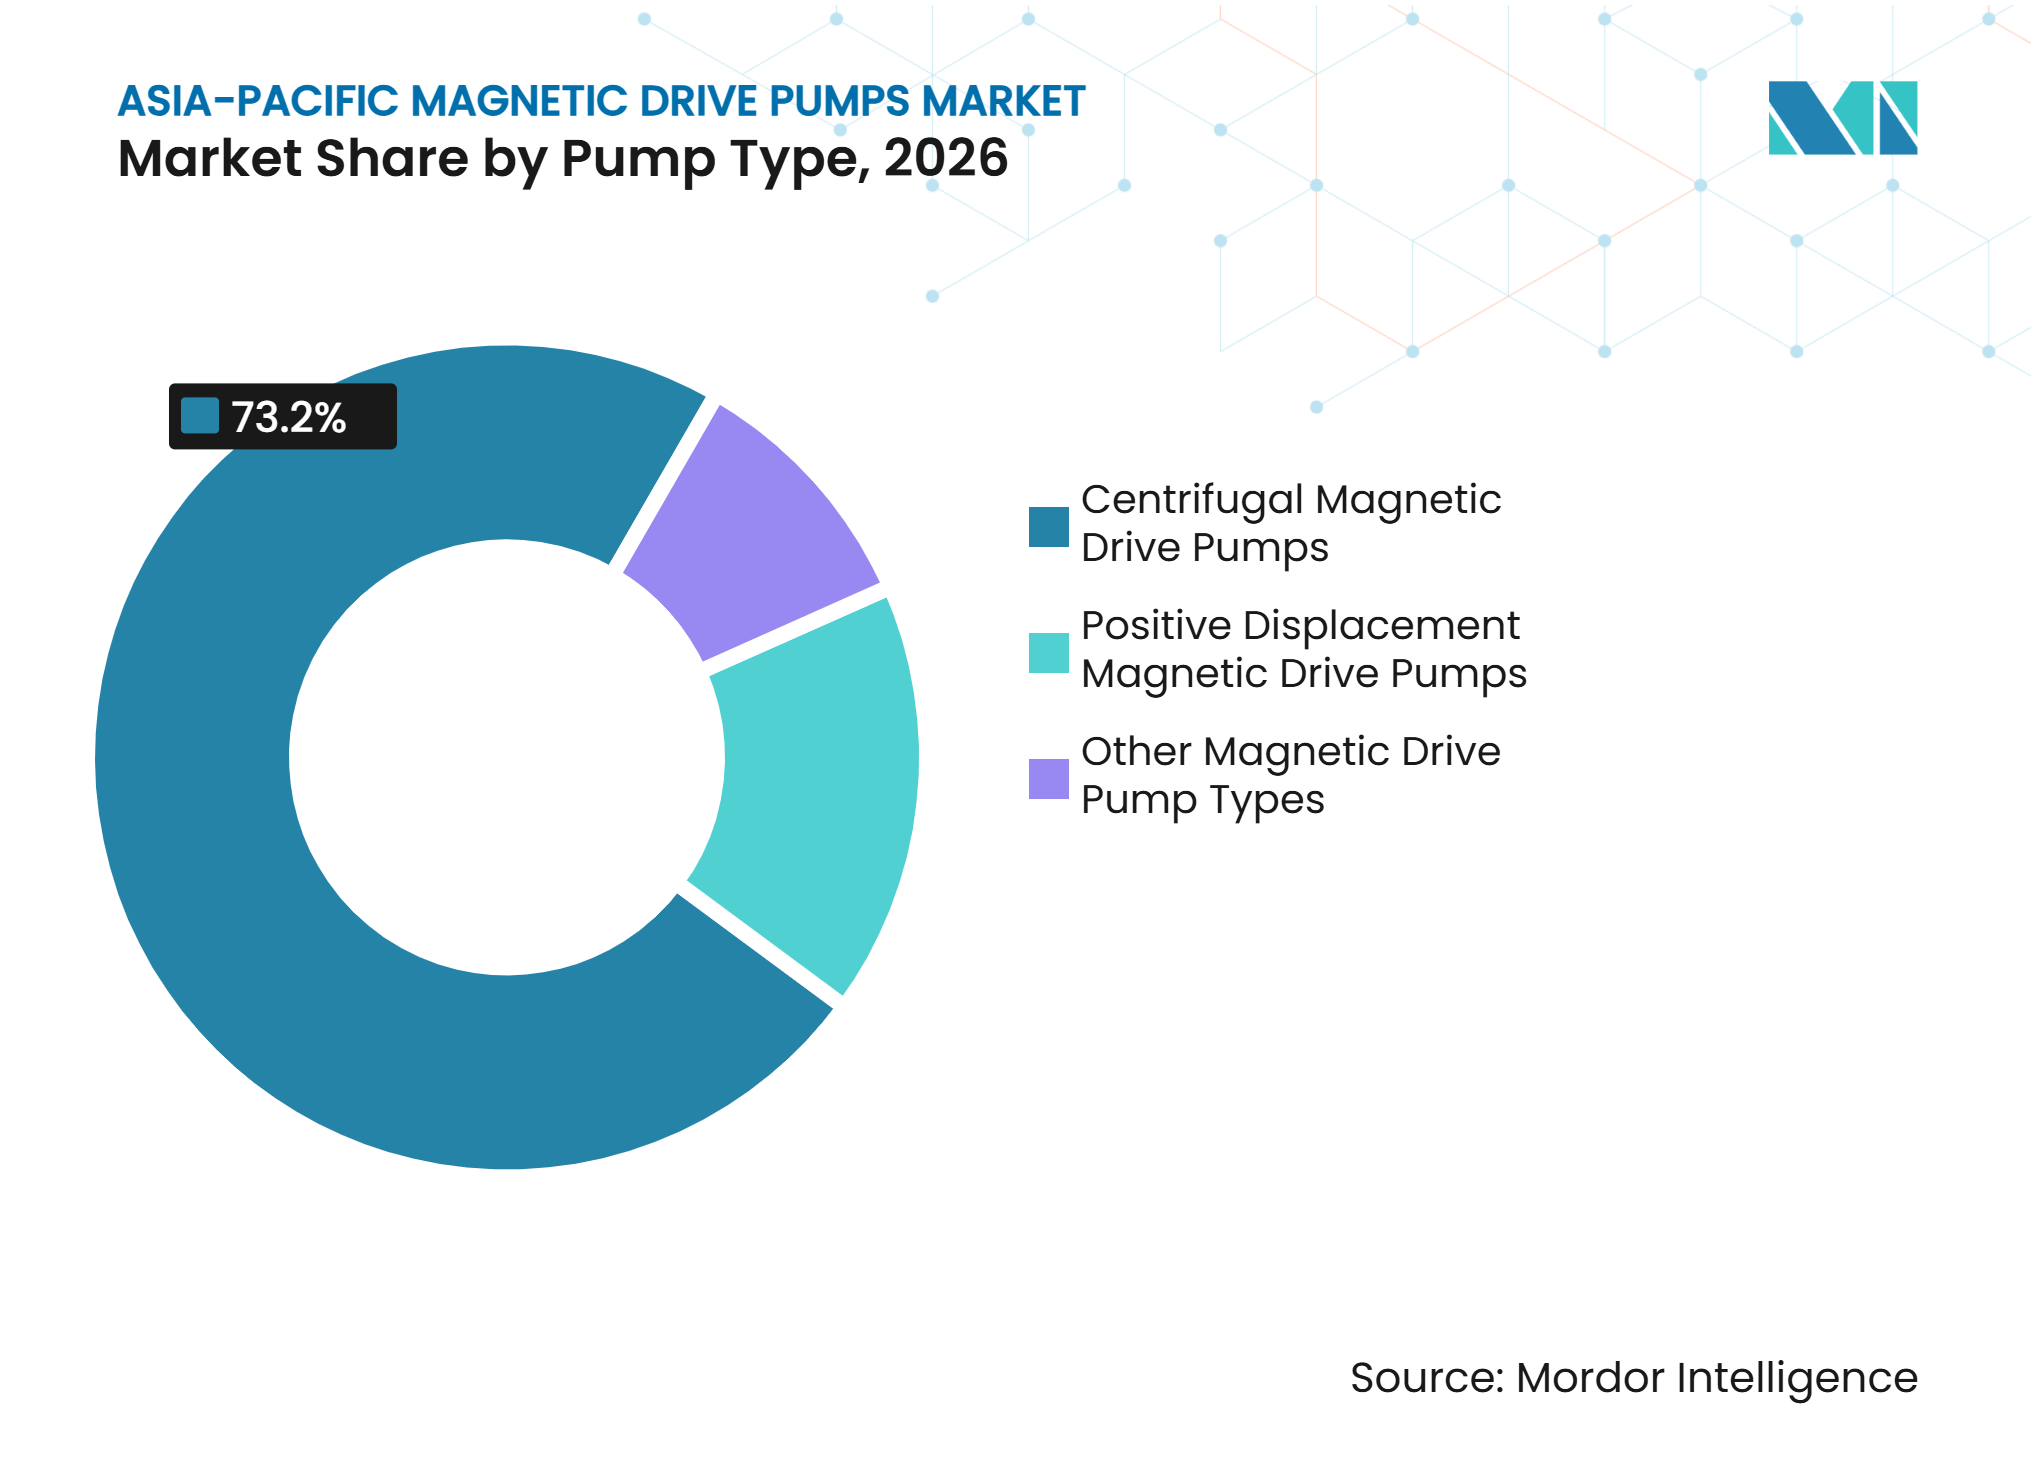
- Par type de pompe, les pompes centrifuges à entraînement magnétique détenaient 73,2 % de la part du marché des pompes à entraînement magnétique en Asie-Pacifique en 2026, tandis que les pompes à déplacement positif à entraînement magnétique devraient croître à un CAGR de 7,6 % jusqu'en 2032.
- Par débit, le segment jusqu'à 80 m³/h représentait 38,7 % des revenus régionaux en 2026, tandis que le segment 201-500 m³/h devrait se développer à un CAGR de 7,9 % jusqu'en 2032.
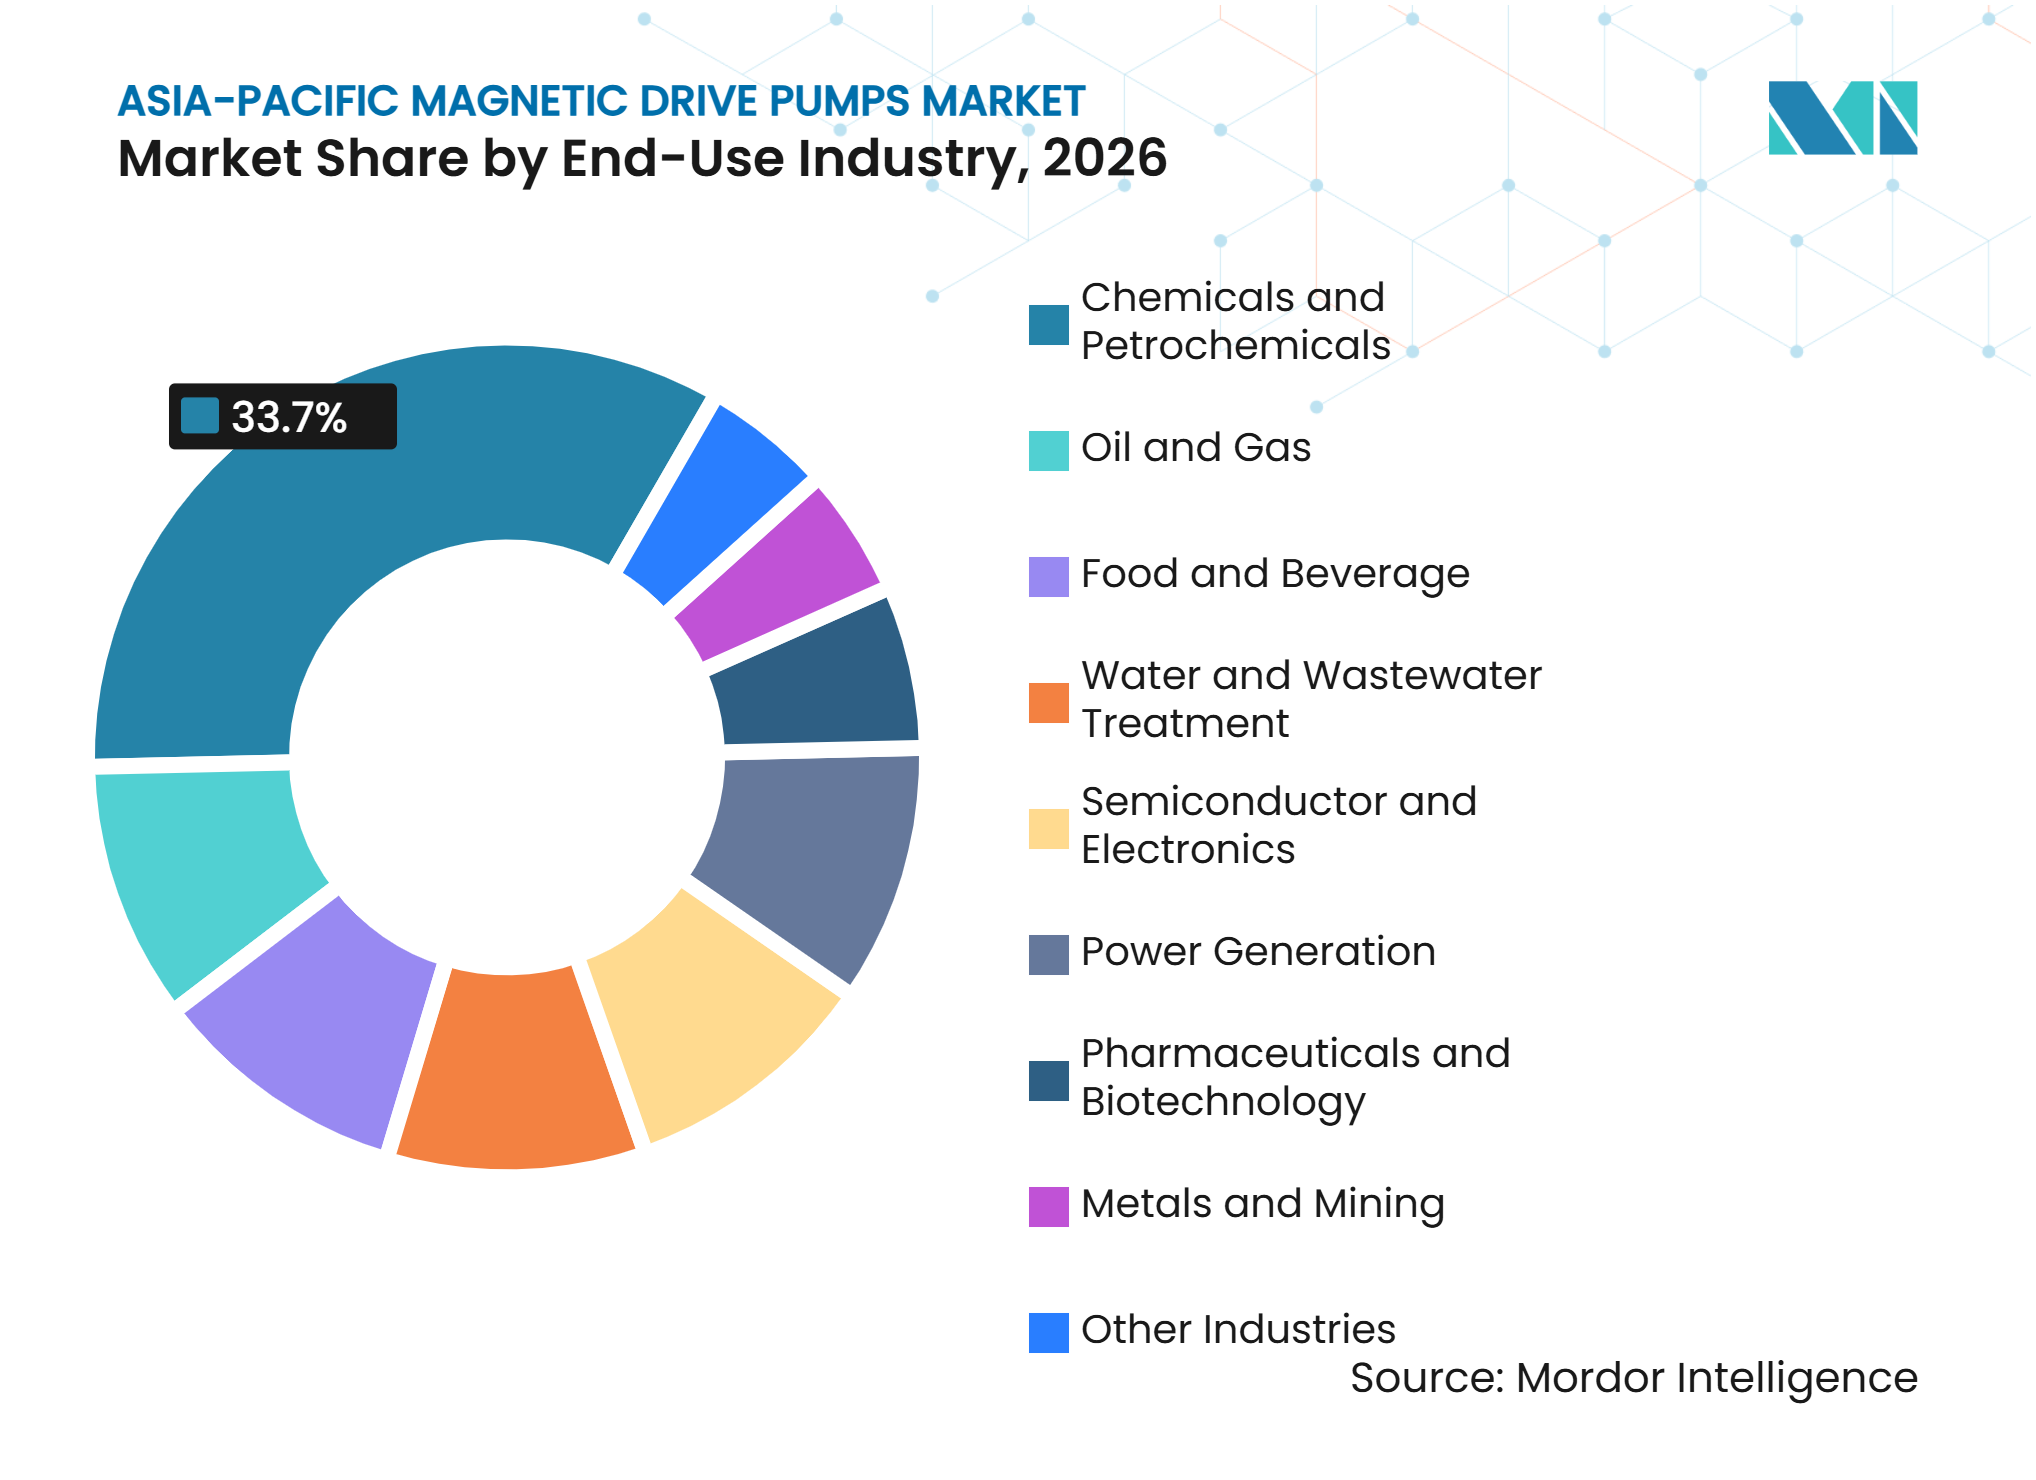
- Par secteur d'utilisation finale, les produits chimiques et pétrochimiques représentaient 33,7 % de la taille du marché des pompes à entraînement magnétique en Asie-Pacifique en 2026, tandis que les semi-conducteurs et l'électronique devraient progresser à un CAGR de 9,2 % jusqu'en 2032.
- Par géographie, la Chine détenait 37,5 % de la part du marché des pompes à entraînement magnétique en Asie-Pacifique en 2026, tandis que l'Inde devrait croître à un CAGR de 7,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Manutention sans fuite pour les fluides dangereux | +1.8% | Mondial, avec un accent sur l'Asie-Pacifique en Chine, en Inde, en Corée du Sud et au Japon | Long terme (≥ 4 ans) |
| Expansion des capacités de production | +1.5% | Chine, Inde, Corée du Sud, Vietnam et Indonésie | Moyen terme (2-4 ans) |
| Exigences plus strictes en matière d'émissions et de sécurité | +1.2% | Chine, Inde et Corée du Sud | Moyen terme (2-4 ans) |
| Croissance des batteries, de l'hydrogène et des matériaux avancés | +0.8% | Chine, Corée du Sud, Japon, Australie et Vietnam | Long terme (≥ 4 ans) |
| Surveillance intelligente et maintenance prédictive | +0.5% | Principaux marchés d'Asie-Pacifique et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Remplacement localisé pour les applications haute pureté | +0.4% | Japon, Corée du Sud, Australie et Inde | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La conception sans fuite comme impératif de sécurité des procédés
Le marché des pompes à entraînement magnétique en Asie-Pacifique bénéficie du besoin croissant de contenir les fluides de procédé dangereux sans joints mécaniques. La norme DB31/1640-2025 de Shanghai est entrée en vigueur en mars 2026 et a établi des exigences de détection et de réparation des fuites de composés organiques volatils (COV) pour les installations de raffinage, pétrochimiques et de résines synthétiques. La norme comprend un seuil de fuite de 200 µmol/mol pour les pompes, compresseurs et vannes, ce qui accroît l'attention portée aux points d'équipement individuels.[1] Les directives de détection et de réparation des fuites (LDAR) de Ningbo ont également soumis les installations chimiques à des exigences d'inspection trimestrielle à partir de février 2025.[2] Ces exigences font d'une modernisation sans joint une décision d'investissement qui peut réduire la documentation récurrente liée aux joints et l'exposition à la maintenance. Flowserve a introduit l'INNOMAG TB-MAG Dual Drive en mars 2025 avec un confinement hermétique secondaire, montrant que les fournisseurs ciblent les services où une défaillance du confinement primaire pourrait devenir un événement à déclarer.[3]
L'expansion des capacités dans les semi-conducteurs et les produits pharmaceutiques crée une nouvelle couche de demande structurelle
Le marché des pompes à entraînement magnétique en Asie-Pacifique gagne une base plus large dans la production de semi-conducteurs et de produits pharmaceutiques. SEMI prévoyait que les investissements mondiaux en équipements de fabrication de semi-conducteurs atteindraient 110 milliards USD en 2025, avec la Chine, le Japon, la Corée du Sud et l'Asie du Sud-Est contribuant à l'activité d'investissement.[4] Ces installations nécessitent des pompes haute pureté pour les agents de gravure, les acides de nettoyage, les solvants et autres produits chimiques de traitement par voie humide. L'Inde avait approuvé 10 projets de fabrication et d'emballage de semi-conducteurs avec 2 millions USD (1,60 lakh crore INR) d'investissement en août 2025. Le programme d'incitation liée à la production (PLI) du pays avait également généré 275,5 millions USD (26 123 crore INR) de ventes nationales d'ingrédients pharmaceutiques actifs (IPA) et d'intermédiaires médicamenteux en septembre 2025. À mesure que les fournisseurs de produits chimiques de spécialité développent des capacités locales pour les usines de fabrication de semi-conducteurs, leurs besoins en équipements étendent le marché des pompes à entraînement magnétique en Asie-Pacifique au-delà de l'utilisation de base dans les procédés chimiques.
Des règles plus strictes sur les émissions fugitives stimulent le remplacement basé sur la qualification
Le marché des pompes à entraînement magnétique en Asie-Pacifique est également façonné par des critères d'achat qui accordent désormais plus de poids aux performances documentées en matière d'émissions. Le ministère de l'Industrie et des Technologies de l'information de Chine a inclus les équipements réduisant les fuites de polluants dans ses recommandations 2025 pour les principaux équipements de protection de l'environnement. Cela crée un avantage pour les fournisseurs capables de justifier des conceptions sans joint et des systèmes de qualité lors de la qualification des projets. Les spécifications de conformité transmises par les contrats d'ingénierie, d'approvisionnement et de construction (EPC) peuvent réduire la portée de la substitution à moindre coût une fois qu'une conception certifiée est sélectionnée. Les fonctions de surveillance intelligente et de maintenance prédictive renforcent cette orientation car elles peuvent soutenir les dossiers d'équipements et la maintenance planifiée. La demande de remplacement localisée est la plus évidente dans les applications matures à haute pureté et à haute température, où la base installée a déjà des exigences opérationnelles définies. Le marché des pompes à entraînement magnétique en Asie-Pacifique dépend donc non seulement de nouveaux projets, mais aussi de décisions de remplacement basées sur la qualification dans les usines existantes.
La fabrication de batteries, d'hydrogène et de matériaux avancés ouvre de nouvelles classes d'applications pour les pompes
Le marché des pompes à entraînement magnétique en Asie-Pacifique entre dans des applications associées à l'hydrogène, aux matériaux de batteries et à la fabrication avancée. L'Agence internationale de l'énergie a rapporté en 2025 que la Chine représentait la majorité des projets mondiaux d'électrolyseurs atteignant la décision finale d'investissement. Les électrolyseurs alcalins et à membrane échangeuse de protons (PEM) nécessitent des équipements résistants à la corrosion pour la circulation des électrolytes, l'eau déionisée et le dosage chimique. L'APEC a identifié la Chine, le Japon, l'Australie et la Corée du Sud parmi les sites actifs pour les feuilles de route et les projets d'hydrogène vert. Les usines de batteries créent une exigence connexe pour la manutention contrôlée des électrolytes et des additifs. Le lancement par Sundyne en mai 2025 de l'ANSIMAG KF438F a cité la fabrication de batteries parmi ses applications prévues, indiquant un développement de produits pour ces applications. La durée de vie opérationnelle plus longue des actifs liés à l'hydrogène et aux batteries soutient une demande continue une fois les premières spécifications d'équipements établies.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé par rapport aux pompes à joint | -0.8% | Segments sensibles aux coûts au Vietnam, en Thaïlande, en Indonésie et en Inde | Moyen terme (2-4 ans) |
| Plage de débit et de pression limitée | -0.4% | Mondial, avec un accent sur les grands services pétroliers, gaziers et de production d'énergie | Long terme (≥ 4 ans) |
| Volatilité des prix et de l'approvisionnement en aimants en terres rares | -0.5% | Mondial, avec une exposition au Japon, en Corée du Sud et en Inde | Moyen terme (2-4 ans) |
| Longs cycles de qualification pour les services critiques | -0.3% | Inde, Asie du Sud-Est et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses en capital élevées par rapport aux alternatives à joint
Les unités à entraînement magnétique coûtent généralement 1,5 à 2,5 fois plus cher que les pompes centrifuges à joint mécanique comparables. Cette différence reste significative pour les petits producteurs chimiques au Vietnam, en Thaïlande et en Indonésie, où les décisions d'achat privilégient souvent le prix initial. Le remplacement des joints mécaniques peut sembler acceptable lorsque les coûts de main-d'œuvre et d'énergie ne modifient pas sensiblement l'économie du cycle de vie. L'adoption devient plus convaincante lorsque les réglementations exigent un confinement plus strict ou lorsqu'un procédé traite des fluides tels que l'acide nitrique fumant ou les solutions de galvanoplastie à base de cyanure. La couverture des services et la logistique des pièces de rechange en dehors des grands centres industriels peuvent s'ajouter au coût total de l'acheteur. La volatilité des prix des aimants en terres rares affecte en outre le coût et la disponibilité des composants d'aimants de couplage. Les longs cycles de qualification peuvent retarder la réalisation des revenus de 2 à 4 ans dans les services pharmaceutiques, chimiques et nucléaires sur le marché des pompes à entraînement magnétique en Asie-Pacifique, en particulier lorsque les utilisateurs exigent une validation approfondie du site et des matériaux.
Limites opérationnelles dans les services à débit élevé et à haute pression
L'enveloppe de confinement des équipements à entraînement magnétique est soumise à des contraintes de chauffage par courants de Foucault et de charge mécanique dans les services exigeants. Ces contraintes limitent les fenêtres de fonctionnement à haute pression, haute température et forte concentration en solides. De nombreuses applications au-dessus de 40 bar ou au-dessus de 500 m³/h continuent de favoriser les pompes à moteur noyé ou les équipements API 610 à joint mécanique. Cela réduit la base adressable dans les grandes applications pétrolières, gazières et de production d'énergie. Les fournisseurs ont développé des conceptions conformes à l'API 685, mais leur utilisation ne supprime pas les limites dans toutes les applications extrêmes. Les enveloppes de confinement renforcées en fibres de carbone peuvent réduire les pertes par courants de Foucault et étendre progressivement la plage de performances. Le marché des pompes à entraînement magnétique en Asie-Pacifique reste donc le plus fort dans les applications avec des exigences de pression et de débit modérées, même si les améliorations des matériaux élargissent certaines applications.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pompe :
Dominance des pompes centrifuges compensée par la croissance des pompes à déplacement positif haute précisionLes pompes centrifuges à entraînement magnétique détenaient 73,2 % des revenus régionaux en 2026. Leur importance reflète une utilisation large dans le transfert chimique, la recirculation sur bancs humides de semi-conducteurs et les applications de traitement de l'eau. Elles correspondent aux exigences de pression modérée et de débit moyen courantes dans les usines chimiques et pharmaceutiques. La compatibilité avec les dimensions de tuyauterie établies peut également simplifier les projets de remplacement. Le portefeuille Goulds d'ITT répond aux configurations de pompes de procédé pertinentes pour ces conditions de fonctionnement. La pompe de procédé MDW-F d'Iwaki peut délivrer jusqu'à 5 000 L/min et 98 m de hauteur manométrique, démontrant l'expansion des conceptions centrifuges à entraînement magnétique vers des applications industrielles plus importantes. Cette base installée établie donne aux conceptions centrifuges un avantage sur le marché des pompes à entraînement magnétique en Asie-Pacifique où les utilisateurs ont besoin de caractéristiques de fonctionnement familières et d'une flexibilité de modernisation.
Les pompes à déplacement positif à entraînement magnétique devraient se développer à un CAGR de 7,6 % jusqu'en 2032. Leur valeur réside dans les applications de dosage et de mesure où la précision est plus importante que la grande capacité volumétrique. Les conceptions à engrenages et à lobes sont de plus en plus pertinentes pour le remplissage d'électrolytes de batteries, les additifs d'hydrogène et le transfert d'ingrédients pharmaceutiques actifs (IPA) à haute puissance. La prime est plus facile à justifier lorsqu'un débit contrôlé et un fonctionnement sans fuite sont essentiels au procédé. Iwaki a introduit sa pompe à engrenages magnétique GM-09 en 2025 pour l'injection chimique à faible débit et sans pulsation. D'autres configurations de pompes à entraînement magnétique comprennent des conceptions à vortex et à turbine régénérative utilisées dans la circulation thermique spécialisée. La gamme de Yuanxin couvre les hautes et basses températures pour les applications de contrôle de précision de température dans les semi-conducteurs. Ces produits spécialisés restent plus petits en volume mais servent des applications où les équipements centrifuges conventionnels sont moins adaptés sur le marché des pompes à entraînement magnétique en Asie-Pacifique.



Par débit :
Base installée de petits alésages et demande croissante pour les grands projetsLa plage jusqu'à 80 m³/h représentait 38,7 % de la taille du marché des pompes à entraînement magnétique en Asie-Pacifique en 2026. Les usines chimiques générales, la production pharmaceutique et le dosage pour le traitement de l'eau créent une grande base installée de points de procédé distribués. Ces applications utilisent souvent plusieurs pompes de plus faible capacité plutôt qu'une seule grande unité de transfert. La catégorie est très concurrentielle car les spécialistes internationaux et les producteurs nationaux peuvent répondre aux applications chimiques standard. Les bancs humides de semi-conducteurs et le traitement par lots pharmaceutiques favorisent également les petits alésages. Cette base installée fournit une demande de remplacement même lorsque la construction industrielle neuve ralentit. Les fournisseurs qui combinent des prix compétitifs avec un service après-vente rapide sont bien positionnés dans cette partie du marché des pompes à entraînement magnétique en Asie-Pacifique.
La plage 201-500 m³/h devrait croître à un CAGR de 7,9 % jusqu'en 2032. Les nouveaux complexes chimiques dans le Shandong, le Zhejiang et le Jiangsu soutiennent la demande d'unités de circulation et de transfert à plus haute capacité. Les projets pétrochimiques en Inde contribuent également à des exigences de débit plus élevé. Les conceptions centrifuges revêtues de fluoropolymère et en acier inoxydable s'étendent à certaines applications à moyenne échelle qui utilisaient auparavant des pompes à joint. La plage 81-200 m³/h sert au transfert de produits chimiques en vrac, à la circulation d'eau de refroidissement et aux lignes de traitement alimentaire de plus grande taille. La plage supérieure à 500 m³/h reste la plus petite et fait face à une concurrence directe des conceptions à moteur noyé. La gamme de pompes à moteur noyé de Nikkiso atteint 1 000 m³/h et fonctionne de -130 °C à +450 °C, illustrant l'option concurrente dans les services à grand alésage exigeants. La documentation de conformité devient donc plus importante pour le marché des pompes à entraînement magnétique en Asie-Pacifique à mesure que les exigences de débit augmentent et que le risque des projets s'accroît.
Par secteur d'utilisation finale :
Les produits chimiques restent la base tandis que la demande des semi-conducteurs s'accélèreLes produits chimiques et pétrochimiques représentaient 33,7 % des revenus régionaux en 2026. Le secteur reflète une base établie en Chine, en Inde, en Corée du Sud et au Vietnam. La demande actuelle est de plus en plus liée à des mises à niveau des spécifications plutôt qu'uniquement au nombre de nouvelles unités. Les exigences trimestrielles de détection et de réparation des fuites (LDAR) à Ningbo rendent le confinement et l'inspection au niveau des pompes pertinents pour les opérateurs chimiques et pétrochimiques. Ces règles peuvent amener les opérateurs à remplacer les équipements à joint de qualité inférieure par des conceptions sans joint certifiées. Les grandes usines chimiques et de raffinage créent également une demande pour la plage 201-500 m³/h. Cette combinaison de dépenses de remplacement et de capacité maintient les produits chimiques et pétrochimiques au cœur du marché des pompes à entraînement magnétique en Asie-Pacifique.
Les semi-conducteurs et l'électronique devraient croître à un CAGR de 9,2 % jusqu'en 2032. La catégorie utilise des systèmes chimiques haute pureté pour le nettoyage, la gravure et la gestion des solvants. SEMI prévoyait que 18 nouvelles usines de semi-conducteurs commenceraient leur construction en 2025, y compris des activités dans des sites clés d'Asie-Pacifique. Chaque étape supplémentaire de traitement par voie humide nécessite des équipements dédiés de circulation et de distribution de produits chimiques. Les produits pharmaceutiques et la biotechnologie fournissent une application premium plus petite car la validation du nettoyage et la traçabilité des matériaux sont importantes. Le pétrole et le gaz maintiennent la demande en Australie et en Malaisie, bien que les applications à haute pression sélectionnent souvent des alternatives à moteur noyé. Les aliments et boissons, l'eau et le traitement des eaux usées, la production d'énergie, les métaux et l'exploitation minière fournissent une demande supplémentaire sur le marché des pompes à entraînement magnétique en Asie-Pacifique grâce à l'urbanisation, aux exigences de sécurité, à la co-combustion d'hydrogène et au raffinage électrolytique.

Analyse géographique
Chine
La Chine détenait 37,5 % des revenus régionaux en 2026. Sa base concentrée dans les secteurs chimique, du raffinage et des semi-conducteurs fonctionne parallèlement à une responsabilité plus stricte en matière d'émissions au niveau des équipements en vertu de la norme DB31/1640-2025 de Shanghai et des directives de détection et de réparation des fuites (LDAR) de Ningbo. Ces facteurs de conformité soutiennent la demande de modernisation, tandis que la position de leader de la Chine en matière de dépenses en équipements de semi-conducteurs ajoute une deuxième source de demande. Les fournisseurs nationaux se concurrencent par le coût et l'approvisionnement local, tandis que les fournisseurs multinationaux se concentrent sur les services conformes aux Bonnes pratiques de fabrication (BPF) et aux normes des semi-conducteurs. Sulzer a signalé des pressions sur les prix dues à la surcapacité dans les raffineries et les produits chimiques en 2025, montrant que le marché des pompes à entraînement magnétique en Asie-Pacifique peut avoir une forte demande unitaire parallèlement à des marges plus serrées.
Inde
L'Inde devrait enregistrer un CAGR de 7,5 % jusqu'en 2032, le taux le plus rapide parmi les segments régionaux. Les projets de semi-conducteurs approuvés et un hub de gaz spéciaux électroniques planifié à 5,27 millions USD (500 crore INR) à Dholera construisent une demande d'infrastructure de procédé ultra-haute pureté. Les capacités pharmaceutiques et chimiques de spécialité offrent des opportunités supplémentaires pour les équipements sans joint. Flowserve a reçu l'autorisation des États-Unis en septembre 2025 pour fabriquer des pompes critiques pour la sécurité destinées aux réacteurs nucléaires civils indiens à Coimbatore. Les fabricants nationaux se concurrencent sur le prix et la livraison pour les applications standard, tandis que KSB ajoute une capacité quasi-locale pour les projets à spécifications plus élevées.
Japon, Corée du Sud et Asie du Sud-Est
La demande au Japon est portée par les cycles de remplacement et le perfectionnement technologique, soutenue par les relations d'Ebara, Iwaki et Teikoku avec les fabricants d'équipements de semi-conducteurs. Teikoku est devenue Teikoku Corporation en avril 2026 après avoir quitté les composants électroniques, tandis que les pompes sont restées son activité principale. La demande en Corée du Sud est liée aux chaînes d'approvisionnement des semi-conducteurs et des batteries pour véhicules électriques, SEMI Korea identifiant des investissements continus dans les équipements et les matériaux. Le Vietnam, la Thaïlande et l'Indonésie sont des adoptants à un stade plus précoce, la délocalisation des matériaux de batteries et la fabrication chimique orientée vers l'exportation générant une demande locale, un intérêt reflété dans l'exposition de Yuanxin à Bangkok en 2025.
Paysage concurrentiel
Concentration du Marché
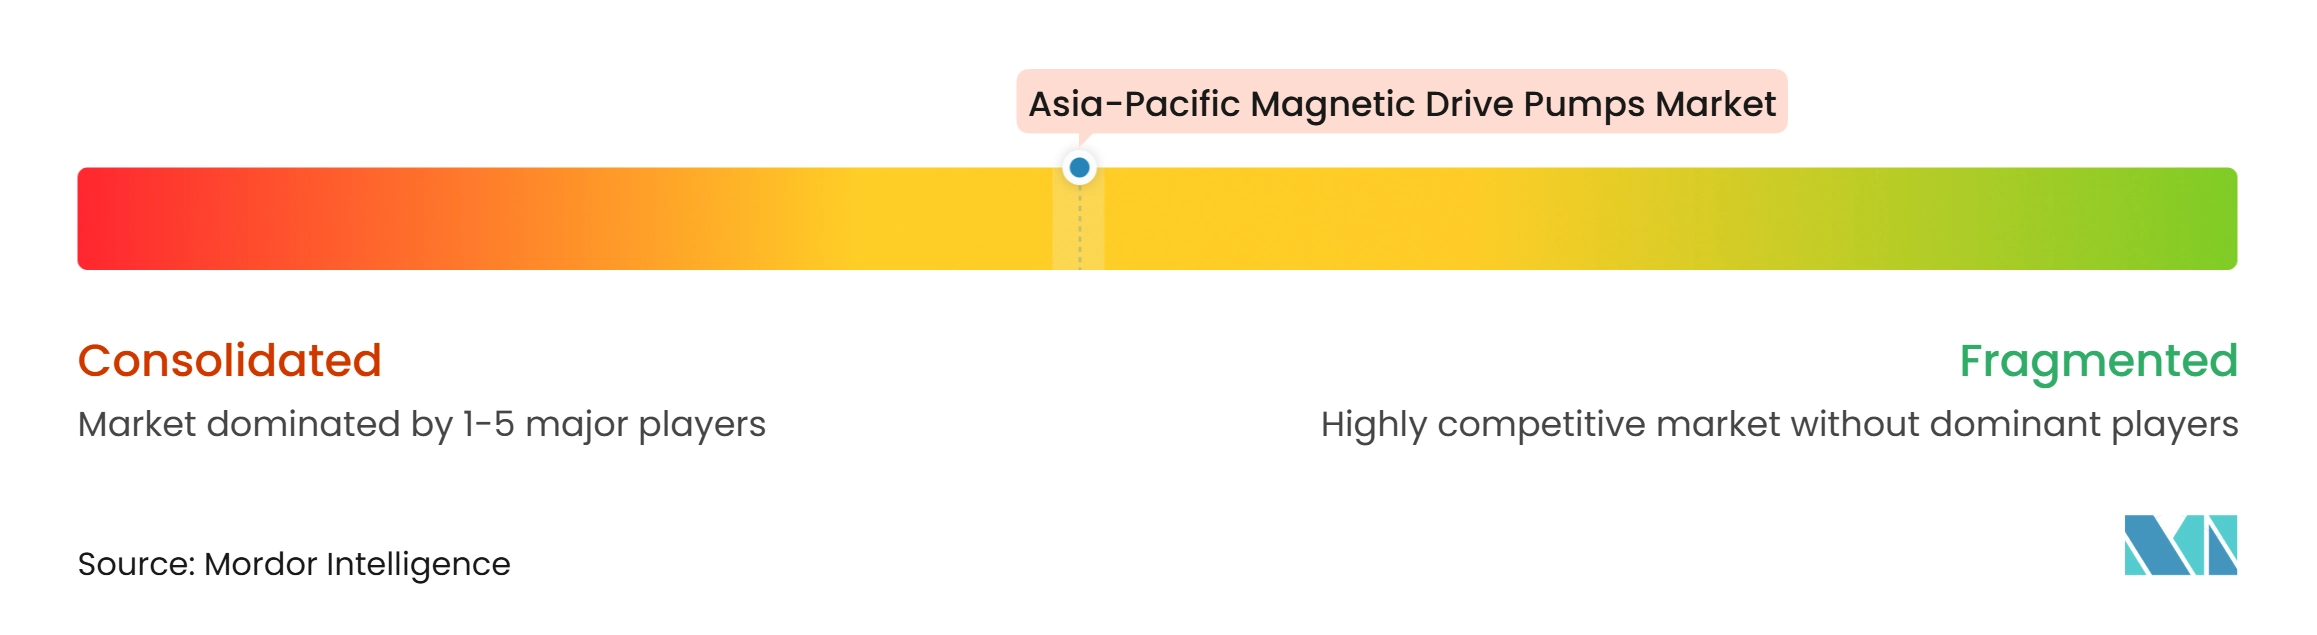
Le marché des pompes à entraînement magnétique en Asie-Pacifique est modérément concentré. Les spécialistes japonais Ebara, Iwaki et Teikoku conservent des positions premium dans les applications haute pureté et haute température grâce à leurs relations avec les fabricants de semi-conducteurs et à leur expertise applicative. Flowserve et ITT se concurrencent par la conformité aux normes et les canaux de grands projets. Nikkiso fournit une option à moteur noyé concurrente pour certaines applications de refroidissement de semi-conducteurs. Les producteurs chinois ont des avantages en termes de coût et d'approvisionnement local dans les applications chimiques standard, mais beaucoup font face à des obstacles de qualification dans les services pharmaceutiques conformes aux Bonnes pratiques de fabrication (BPF) et dans les services avancés de semi-conducteurs.
Honeywell a finalisé son acquisition de Sundyne pour 2,16 milliards USD en juin 2025, plaçant les gammes ANSIMAG et HMD/Kontro dans son portefeuille de solutions énergétiques et de développement durable. L'offre combinée peut lier la sélection des pompes aux besoins d'automatisation, de surveillance numérique et de gestion des émissions. Flowserve a introduit l'INNOMAG TB-MAG Dual Drive en 2025 avec un confinement hermétique secondaire pour les applications chimiques et hydrocarbures critiques pour la sécurité. Iwaki a élargi sa gamme avec la pompe de procédé à grand débit MDW-F et des produits à entraînement direct en 2025. Ces actions font de l'architecture de sécurité, de la surveillance et de la plage de fonctionnement des considérations concurrentielles centrales.
KSB a investi 16,8 millions USD (15 millions EUR) dans son installation de Shanghai en 2025 pour développer la fabrication de pompes chimiques. La production locale soutient la livraison de projets en Chine, tandis que des opportunités subsistent dans la surveillance intégrée, les unités revêtues de fluoropolymère fabriquées en Inde et les équipements qualifiés pour l'hydrogène. Les fabricants régionaux peuvent renforcer leur position en répondant aux exigences de certification et de service. Les longs cycles de qualification continuent de favoriser les fournisseurs établis dans les applications chimiques et pharmaceutiques critiques.
Leaders du secteur des pompes à entraînement magnétique en Asie-Pacifique
-
Iwaki Co., Ltd.
-
Ebara Corporation
-
Teikoku Electric Mfg. Co., Ltd.
-
Kirloskar Brothers Limited
-
Nikkiso Eiko Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes à entraînement magnétique en Asie-Pacifique Entreprises couvertes dans ce rapport
- Caster Pumps (India) Pvt. Ltd.
- Ebara Corporation
- Flowserve Corporation
- Gen Creative Engineers Limited
- Grosvenor Worldwide Private Limited
- ITT Inc.
- Iwaki Co., Ltd.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- Kweng Magnadyne Private Limited
- Leakless (India) Engineering
- Nikkiso Eiko Co., Ltd.
- Shandong Shuanglun Co., Ltd.
- Shanghai Fuxin Pump Valve Co., Ltd.
- Shanghai Junquan Pump Industry Co., Ltd.
- Shanghai Kaiquan Pump (Group) Co., Ltd.
- Sulzer Ltd
- Sundyne LLC
- Teikoku Electric Mfg. Co., Ltd.
- Yuanxin Pump (Suzhou) Technology Co., Ltd.
Développements industriels récents dans Marché des pompes à entraînement magnétique en Asie-Pacifique
- Août 2026 : Zhejiang Yida Pump Industry a introduit un portefeuille élargi de pompes à entraînement magnétique résistantes à la corrosion, comprenant des mini-pompes magnétiques MP, des pompes magnétiques à raccordement fileté MPH et des pompes magnétiques lourdes à bride CQF. La nouvelle gamme est conçue pour les applications chimiques, pharmaceutiques, de batteries au lithium et d'eaux usées industrielles.
- Septembre 2025 : Yuanxin Pump a exposé ses pompes centrifuges à entraînement magnétique chimique de la série CMP et ses pompes à entraînement magnétique haute et basse température de la série MAP à SEMI Shenzhen 2025 pour les fabricants d'équipements de contrôle thermique et de circulation chimique pour semi-conducteurs.
- Juin 2025 : Honeywell a finalisé l'acquisition de Sundyne auprès de Warburg Pincus pour 2,16 milliards USD, intégrant les gammes de pompes à entraînement magnétique sans joint ANSIMAG et HMD/Kontro de Sundyne dans le portefeuille de solutions énergétiques et de développement durable de Honeywell. L'opération devrait accélérer l'intégration de la surveillance numérique avec les pompes sans joint dans le traitement chimique et des hydrocarbures, remodelant la dynamique de vente groupée sur les marchés des utilisateurs finaux en Asie-Pacifique.
- Mars 2025 : Flowserve a lancé l'INNOMAG TB-MAG Dual Drive, décrit comme la première pompe à entraînement magnétique avec un véritable confinement hermétique secondaire. Le produit répond aux applications chimiques et hydrocarbures où une conception sans joint existante manquait d'isolation secondaire indépendante.
Périmètre du rapport sur le marché des pompes à entraînement magnétique en Asie-Pacifique
Une pompe à entraînement magnétique (ou pompe mag-drive) est une pompe industrielle sans joint qui utilise un champ magnétique pour transmettre le couple du moteur à la roue. Contrairement aux joints mécaniques d'arbre traditionnels, qui peuvent s'user et fuir, une pompe à entraînement magnétique isole complètement le fluide à l'intérieur d'une chambre hydraulique hermétiquement scellée.
Le marché des pompes à entraînement magnétique en Asie-Pacifique est segmenté par type de pompe, débit, secteur d'utilisation finale et géographie. Par type de pompe, le marché est segmenté en pompes centrifuges à entraînement magnétique, pompes à déplacement positif à entraînement magnétique et autres types de pompes à entraînement magnétique. Par débit, le marché est divisé en jusqu'à 80 m³/h, 81-200 m³/h, 201-500 m³/h et supérieur à 500 m³/h. Par secteur d'utilisation finale, le marché est segmenté en produits chimiques et pétrochimiques, produits pharmaceutiques et biotechnologie, pétrole et gaz, alimentation et boissons, traitement de l'eau et des eaux usées, semi-conducteurs et électronique, production d'énergie, métaux et exploitation minière, et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché des pompes à entraînement magnétique en Asie-Pacifique dans 8 pays clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes centrifuges à entraînement magnétique |
| Pompes à déplacement positif à entraînement magnétique |
| Autres types de pompes à entraînement magnétique |
| Jusqu'à 80 m³/h |
| 81-200 m³/h |
| 201-500 m³/h |
| Supérieur à 500 m³/h |
| Produits chimiques et pétrochimiques |
| Produits pharmaceutiques et biotechnologie |
| Pétrole et gaz |
| Alimentation et boissons |
| Traitement de l'eau et des eaux usées |
| Semi-conducteurs et électronique |
| Production d'énergie |
| Métaux et exploitation minière |
| Autres secteurs |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Australie |
| Indonésie |
| Vietnam |
| Thaïlande |
| Reste de l'Asie-Pacifique |
| Par type de pompe | Pompes centrifuges à entraînement magnétique |
| Pompes à déplacement positif à entraînement magnétique | |
| Autres types de pompes à entraînement magnétique | |
| Par débit | Jusqu'à 80 m³/h |
| 81-200 m³/h | |
| 201-500 m³/h | |
| Supérieur à 500 m³/h | |
| Par secteur d'utilisation finale | Produits chimiques et pétrochimiques |
| Produits pharmaceutiques et biotechnologie | |
| Pétrole et gaz | |
| Alimentation et boissons | |
| Traitement de l'eau et des eaux usées | |
| Semi-conducteurs et électronique | |
| Production d'énergie | |
| Métaux et exploitation minière | |
| Autres secteurs | |
| Par géographie | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des pompes à entraînement magnétique en Asie-Pacifique d'ici 2032 ?
Le secteur devrait atteindre 1,16 milliard USD d'ici 2032, avec une expansion à un CAGR de 6,97 % à partir de 2027.
Quel type de pompe détient la plus grande part dans les pompes à entraînement magnétique en Asie-Pacifique ?
Les pompes centrifuges à entraînement magnétique sont en tête avec une part de 73,2 % en 2026 car elles conviennent à de nombreuses applications chimiques, de semi-conducteurs et de traitement de l'eau.
Quelle application d'utilisation finale connaît la croissance la plus rapide pour les pompes à entraînement magnétique en Asie-Pacifique ?
Les semi-conducteurs et l'électronique devraient croître à un CAGR de 9,2 % jusqu'en 2032, soutenus par la construction de nouvelles usines de fabrication et les systèmes chimiques de traitement par voie humide.
Pourquoi les installations chinoises adoptent-elles des pompes sans joint ?
Les exigences de détection et de réparation des fuites de COV dans des endroits tels que Shanghai et Ningbo accroissent l'attention portée au confinement au niveau des équipements et aux dossiers de conformité.
Pourquoi l'Inde est-elle la géographie d'Asie-Pacifique à la croissance la plus rapide ?
Le CAGR prévu de 7,5 % pour l'Inde reflète les projets de semi-conducteurs, la production pharmaceutique, les produits chimiques de spécialité et la capacité émergente de fabrication de pompes nucléaires.
Qu'est-ce qui limite l'utilisation plus large des pompes à entraînement magnétique ?
Le coût initial plus élevé, la disponibilité des aimants en terres rares, les longs cycles de qualification et les limites opérationnelles dans les applications à débit très élevé ou à haute pression restent des contraintes.