
Tamanho e Participação do Mercado de Módulos LCD LTPS para Automotivo na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
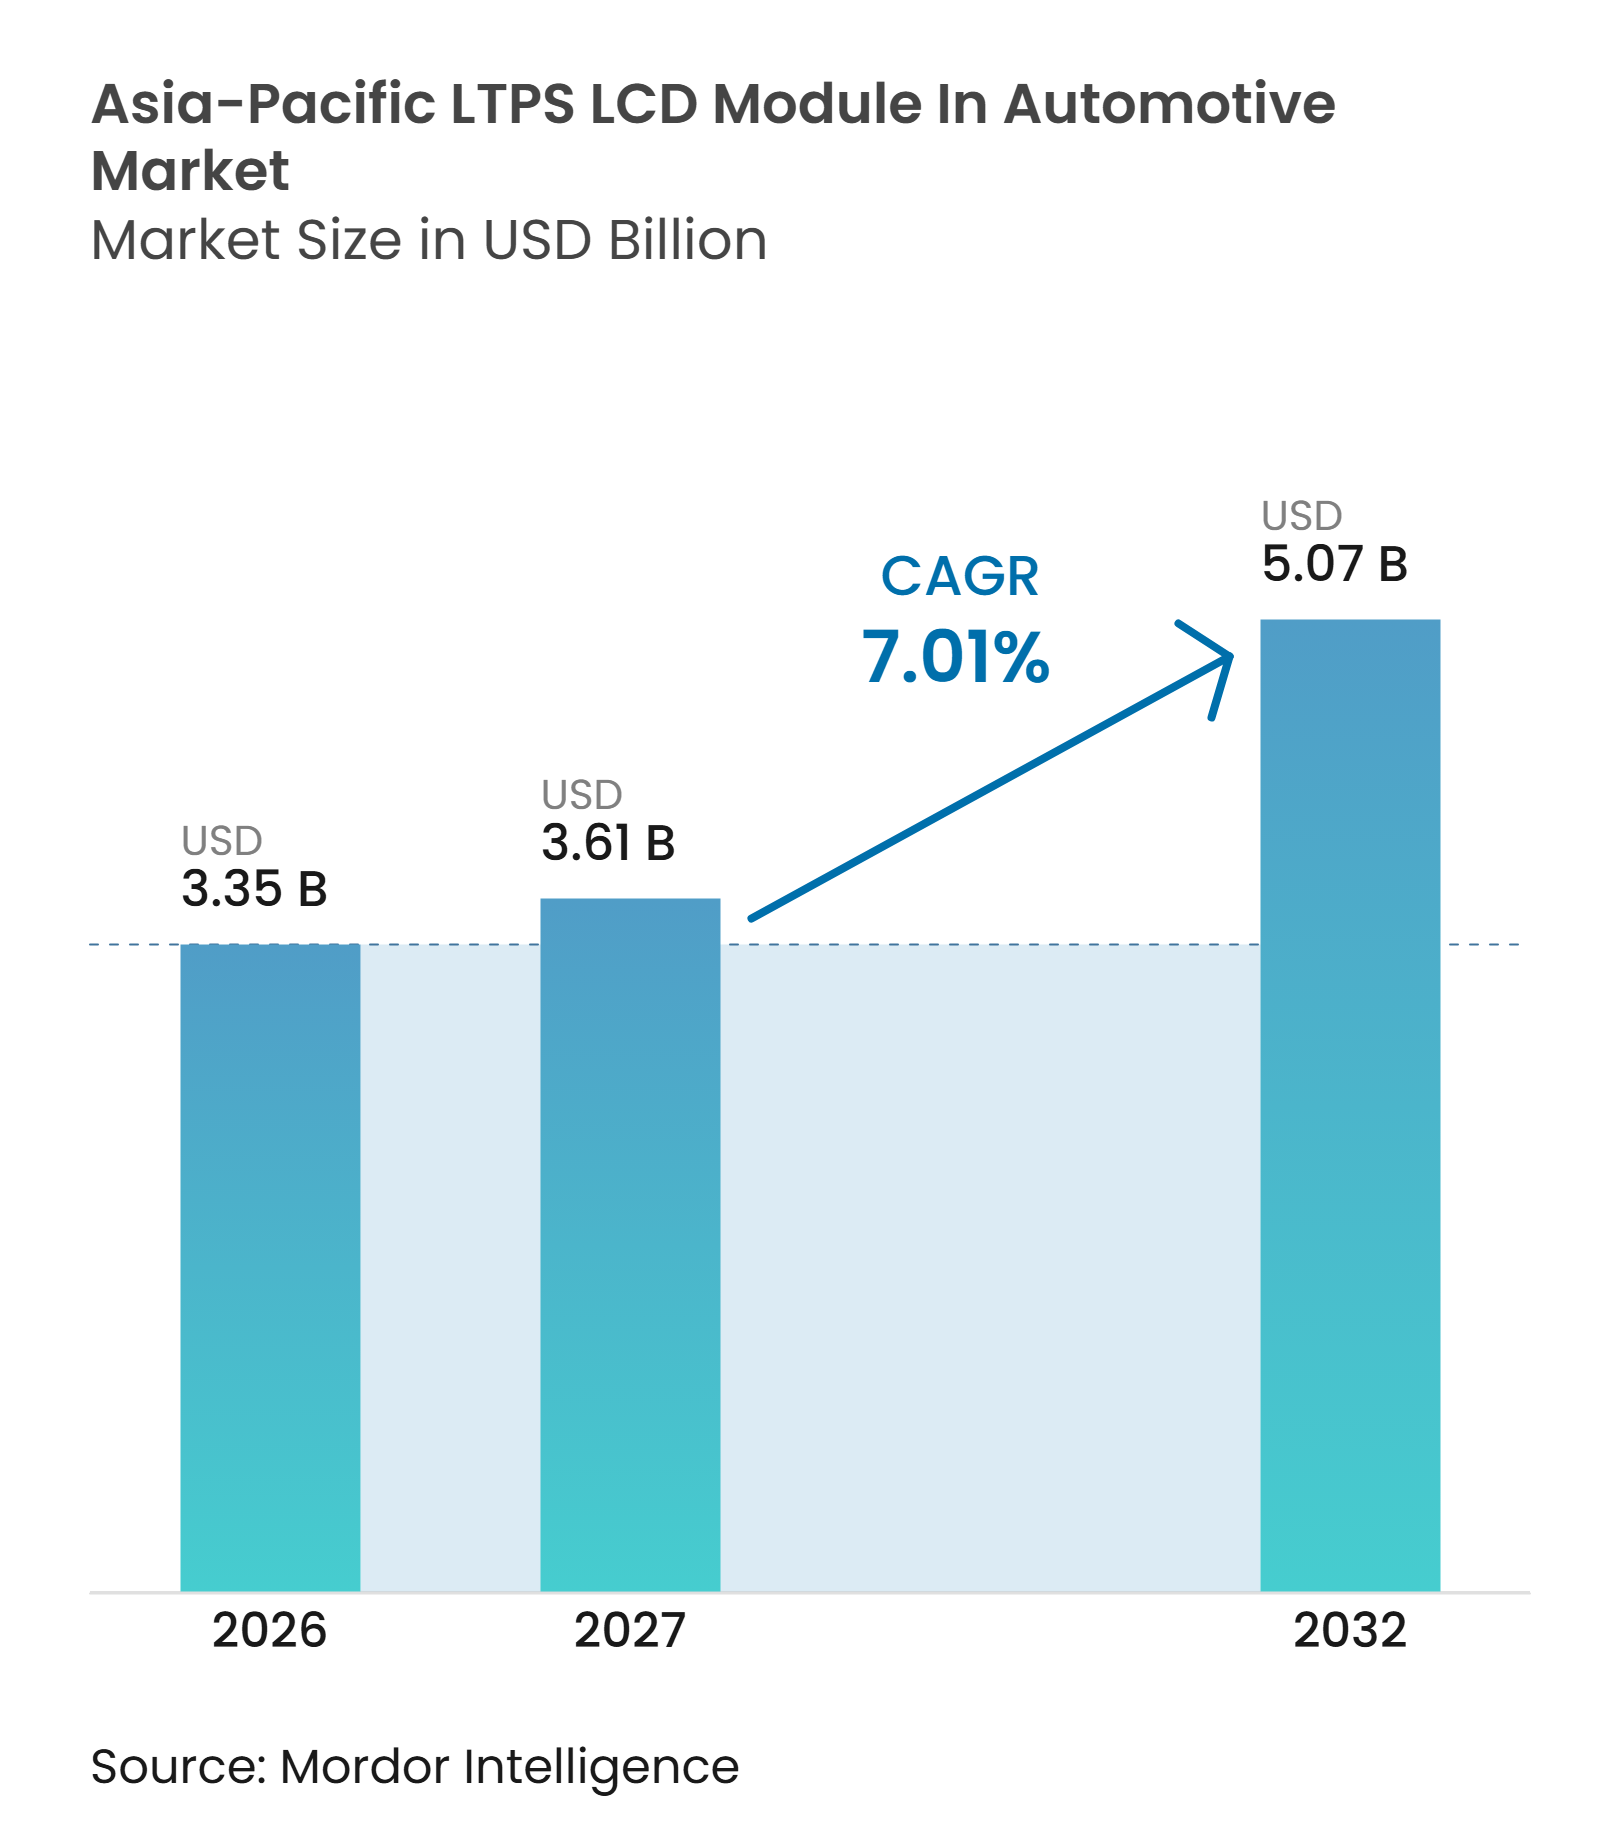
| Tamanho do mercado no ano base (2026) | 3.35 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.61 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.01 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Módulos LCD LTPS para Automotivo na Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico é avaliado em 3,35 bilhões de USD em 2026 e tem previsão de atingir 5,07 bilhões de USD até 2032, a um CAGR de 7,01% de 2027 a 2032. O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico está se beneficiando da substituição de painéis LCD de silício amorfo convencionais por backplanes LTPS que suportam maior resolução, brilho e integração de toque. Os projetos de veículos definidos por software também estão elevando as expectativas para telas centrais e displays de informações ao motorista. Os fabricantes de veículos estão usando telas maiores para diferenciar modelos elétricos, enquanto os fornecedores estão transferindo a capacidade liberada pela produção de displays para smartphones para programas automotivos. O resultado é um uso mais amplo de módulos LTPS em veículos de passeio, embora longos ciclos de validação e uma base de fornecimento concentrada permaneçam como restrições importantes.
Principais Conclusões do Relatório
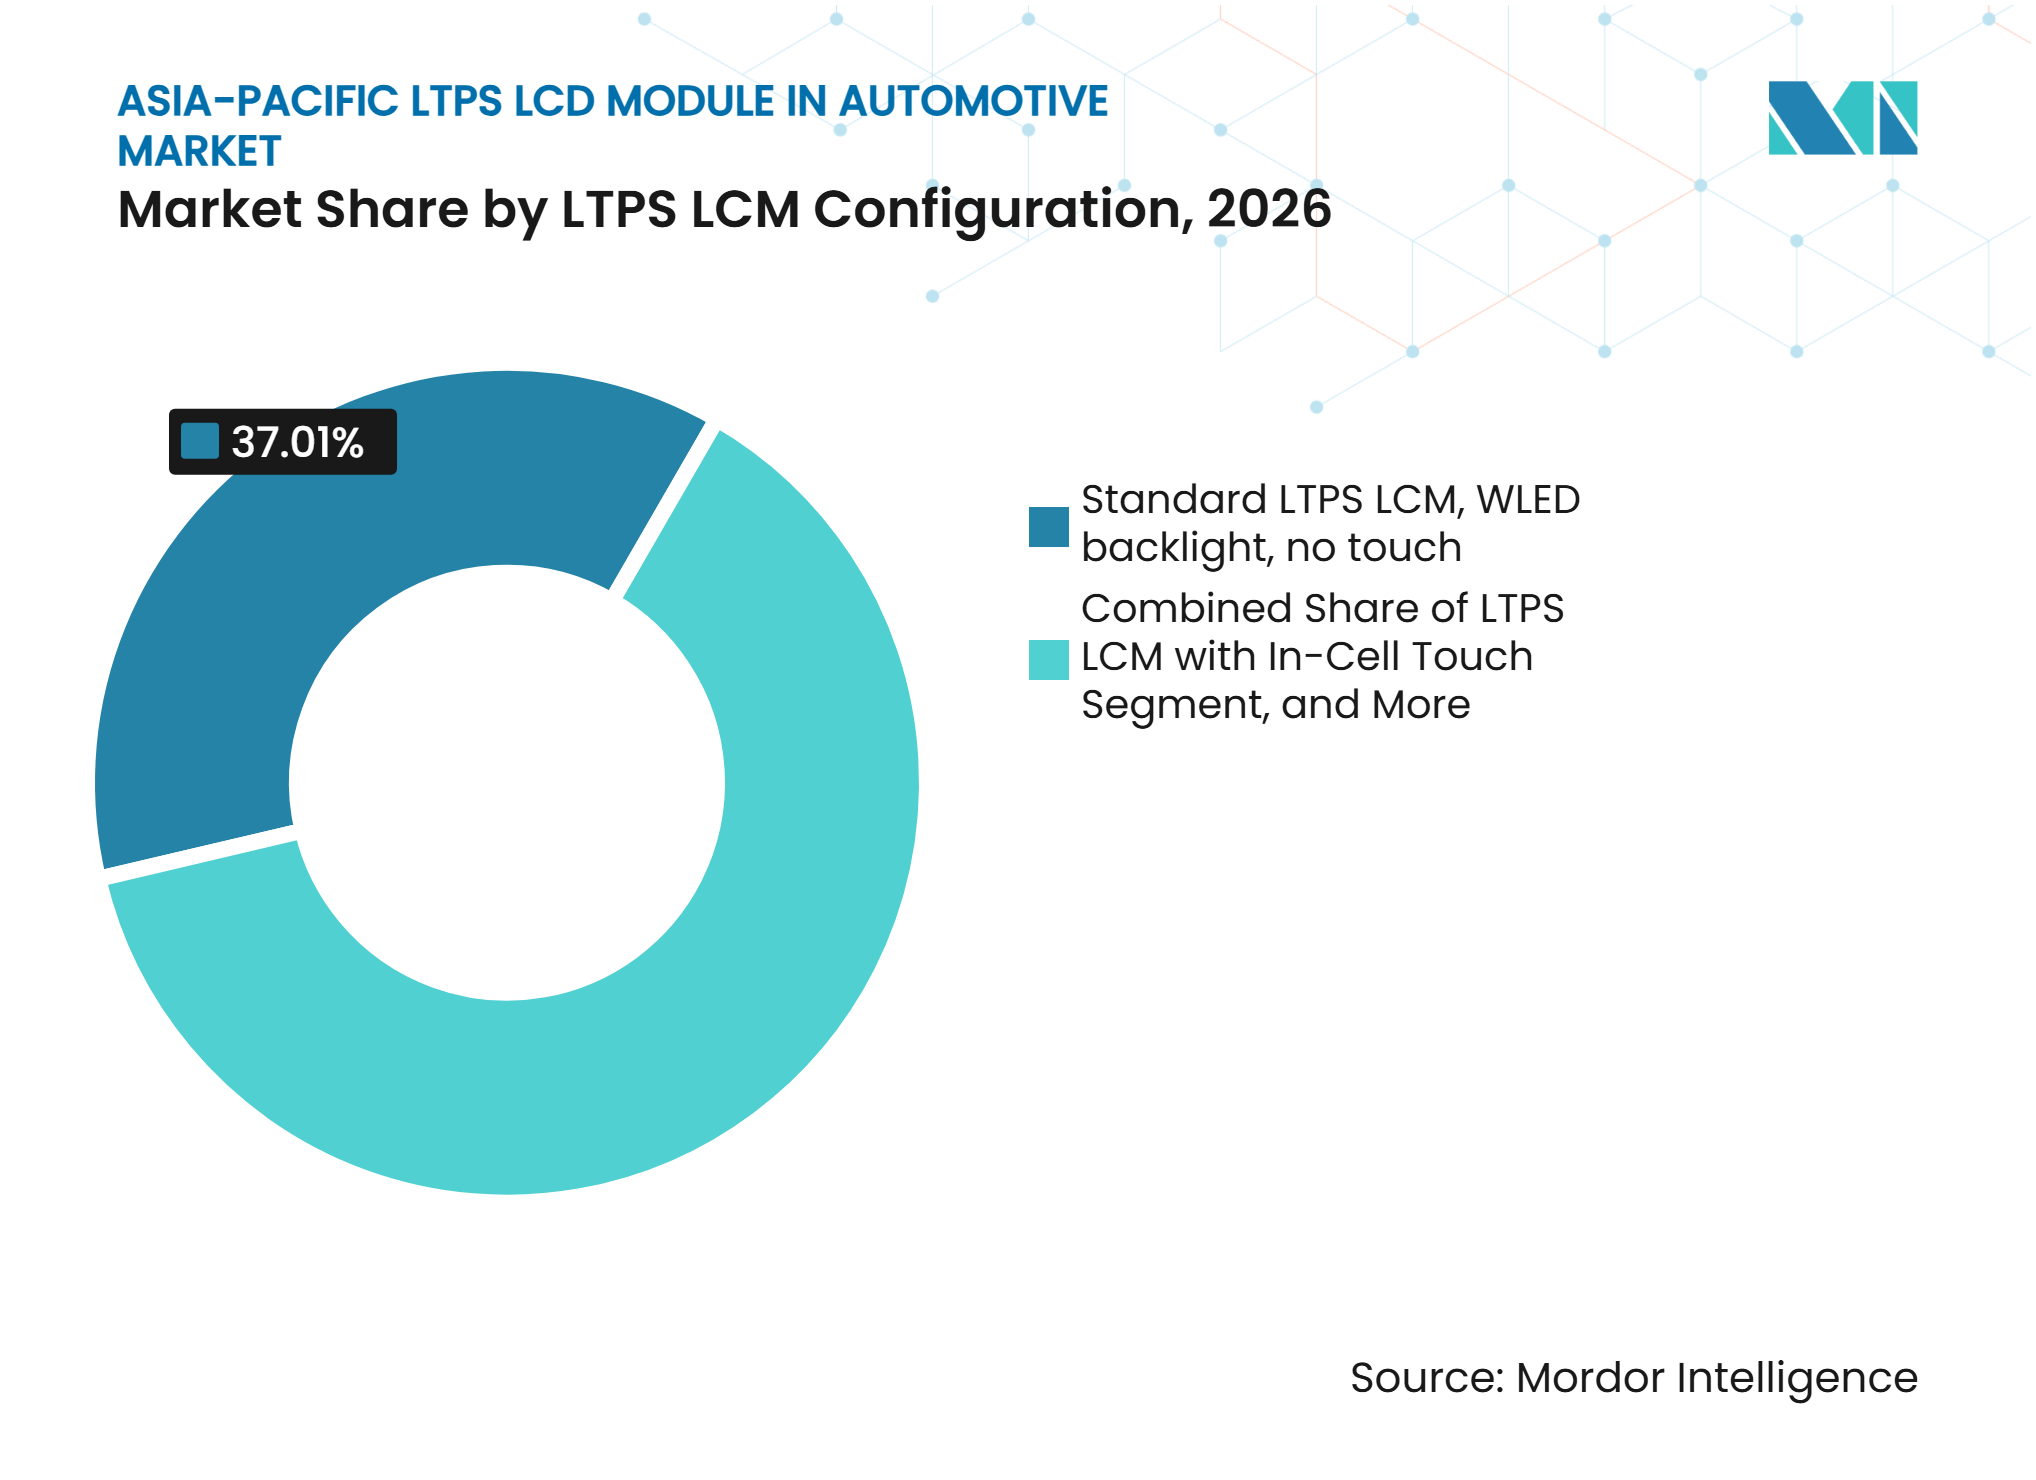
- Por configuração de LCM LTPS, o LCM LTPS Padrão com Retroiluminação WLED e Sem Toque deteve 37,01% da participação do Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico em 2026, enquanto o LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell tem projeção de expansão a um CAGR de 8,82% até 2032.
- Por aplicação, os Displays de Painel Central e Infotainment responderam por 45,97% do tamanho do Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico em 2026, enquanto os Displays de Console Central de Pilar a Pilar têm projeção de expansão a um CAGR de 8,74% até 2032.
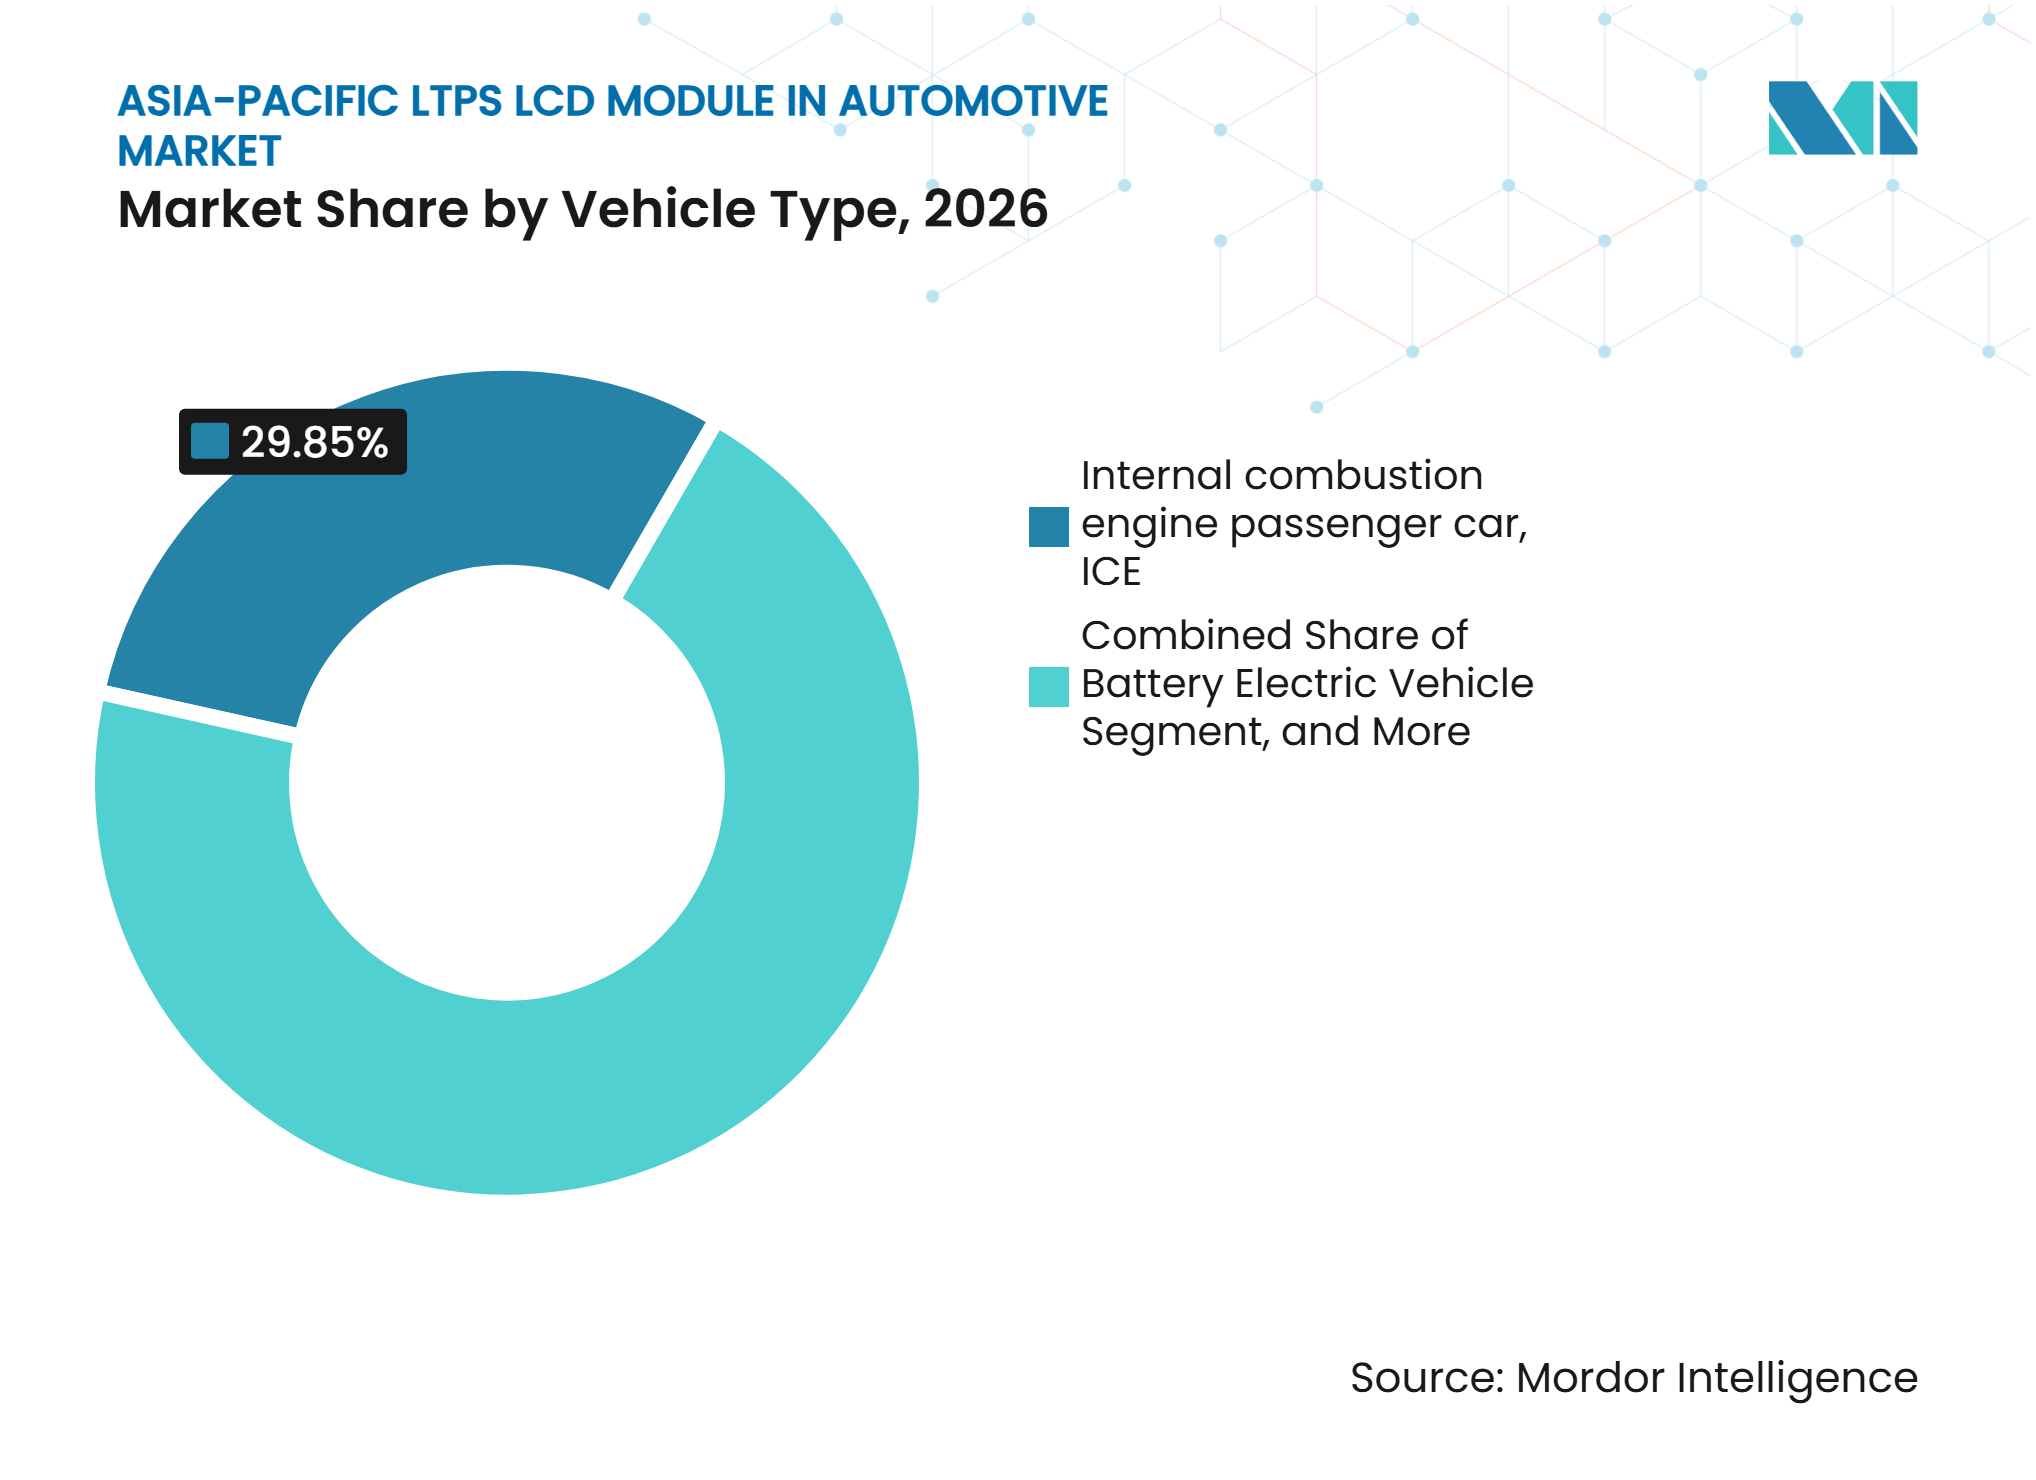
- Por tipo de veículo, os Carros de Passeio com Motor de Combustão Interna responderam por 29,85% das vendas regionais em 2026, enquanto os BEVs têm projeção de expansão a um CAGR de 8,78% até 2032.
- Por processo de colagem, a colagem Filme sobre Vidro deteve 60,81% da demanda regional em 2026, enquanto a colagem Chip sobre Vidro tem projeção de expansão a um CAGR de 8,85% até 2032.
- Por geografia, a China deteve 53,13% da demanda regional em 2026 e tem projeção de expansão a um CAGR de 8,67% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Adoção de Cockpits Inteligentes de Alta Resolução | +1.8% | China como núcleo, Coreia do Sul e Japão, com expansão para Taiwan | Curto prazo (≤ 2 anos) |
| Aumento do Conteúdo de Displays em Veículos Elétricos | +1.6% | China como núcleo, Coreia do Sul e Japão | Médio prazo (2-4 anos) |
| Demanda por Displays de Alto Brilho em Sistemas Avançados de Assistência ao Motorista | +1.3% | Global, com tração inicial na China e no Japão | Longo prazo (≥ 4 anos) |
| Expansão de Displays de Pilar a Pilar e de Passageiros | +1.0% | China como líder inicial, com expansão para Coreia do Sul e Taiwan | Médio prazo (2-4 anos) |
| Integração de Toque In-Cell e Designs de Módulos Mais Finos | +0.7% | China e Taiwan como núcleo | Curto prazo (≤ 2 anos) |
| Qualificação Automotiva de Linhas LTPS Reaproveitadas da Produção de Displays para Dispositivos Móveis | +0.5% | China, Coreia do Sul e Taiwan | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção de Cockpits Inteligentes de Alta Resolução
Os backplanes LTPS suportam a transição para telas de cockpit automotivo maiores porque preservam a densidade de pixels em tamanhos nos quais os painéis a-Si convencionais podem perder detalhes visíveis. Essa capacidade é importante para a faixa de telas de 10 a 15 polegadas que está se tornando comum em novos programas de veículos. A LG Display demonstrou um LCD LTPS de 47,8 polegadas com Modo de Privacidade Comutável no K-Display 2025 para aplicações de display do passageiro dianteiro.[1] Displays padrão maiores podem aumentar o conteúdo de módulos LTPS por veículo durante cada atualização de modelo. As orientações do Ministério da Indústria e Tecnologia da Informação da China e as avaliações do Euro NCAP podem influenciar o posicionamento das funções de tela e dos controles físicos. Esses requisitos moldam os layouts de cockpit, mas não eliminam a demanda por módulos de display de alta resolução no Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico.
Aumento do Conteúdo de Displays em Veículos Elétricos
Os BEVs geralmente oferecem mais área de painel de instrumentos ininterrupta do que os veículos com motor de combustão interna, pois seus layouts não exigem o mesmo túnel de transmissão e controles relacionados ao motor. Os fabricantes de veículos podem usar esse espaço para telas centrais mais largas, displays de passageiros e interfaces de motorista integradas. Esse layout suporta formatos de display de 30 a 50 polegadas em programas premium, onde alto brilho e resolução são importantes. Os painéis LTPS são adequados para essas aplicações porque o backplane pode suportar exigentes requisitos de luminância e pixels. Os displays de BEV também mostram o status de carregamento, fluxo de energia, autonomia de condução e dados de navegação, o que aumenta o valor de interfaces de motorista responsivas. O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico, portanto, se beneficia quando as linhas elétricas recebem mais conteúdo de tela do que os modelos com motor de combustão interna comparáveis.
Demanda por Displays de Alto Brilho em Sistemas Avançados de Assistência ao Motorista
Os sistemas avançados de assistência ao motorista estão elevando os requisitos de brilho para monitoramento por câmera, displays de head-up de realidade aumentada e interfaces de aviso. Essas aplicações podem exigir luminância sustentada de 1.000 nits ou mais sob luz solar direta. A Tianma apresentou um módulo de display de head-up panorâmico LTPS de 11,98 polegadas com brilho de pico de 12.000 nits na CES 2026.[2] O escurecimento local por Mini-LED pode ajudar os módulos LTPS a combinar alto brilho com controle de contraste. Pesquisas sobre escurecimento local identificam o particionamento de zonas como uma abordagem prática para controlar efeitos de halo em displays veiculares.[3] À medida que as funções de segurança se tornam mais proeminentes nas interfaces dos veículos, os módulos de alto brilho podem se tornar uma parte maior do Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico.
Expansão de Displays de Pilar a Pilar e de Passageiros
Os formatos de pilar a pilar estão migrando de veículos conceituais para programas de produção em partes da Ásia-Pacífico. O LCD permanece mais acessível do que o OLED para superfícies de display muito grandes fora de programas de veículos de luxo. A Valeo anunciou em julho de 2025 que uma montadora chinesa selecionou seu display de head-up panorâmico de pilar a pilar, com produção planejada a partir de 2026. A LG Display também apresentou um LCD de 57 polegadas de pilar a pilar no K-Display 2025. O toque in-cell ajuda esses designs a reduzir a espessura porque elimina uma sobreposição de toque separada. Isso torna a integração de vidro curvo e painel de instrumentos fino mais viável para o Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Qualificação e Validação para Programas Automotivos | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Intensa Concorrência de Preços por Parte dos Fabricantes de Painéis com Base na China | -1.2% | Núcleo da Ásia-Pacífico, com Japão e Coreia do Sul mais afetados | Médio prazo (2-4 anos) |
| Diversificação Geográfica Limitada da Capacidade LTPS Madura | -0.8% | Ásia-Pacífico excluindo China, incluindo Japão, Coreia do Sul e Taiwan | Longo prazo (≥ 4 anos) |
| Compromissos Térmicos, Ópticos e de Confiabilidade em Módulos Mini-LED de Grande Porte | -0.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Qualificação e Validação para Programas Automotivos
Um novo fornecedor de LCM LTPS pode enfrentar um caminho de qualificação de 18 a 36 meses antes de entrar em um programa automotivo. O processo inclui segurança funcional, testes de componentes e expectativas de gestão de qualidade sob as normas ISO 26262, AEC-Q100 e IATF 16949. Uma mudança na geração do substrato, no design da retroiluminação ou no fluxo do processo pode exigir validação adicional. Esses custos são particularmente difíceis para fornecedores que adaptam linhas de eletrônicos de consumo para uso automotivo. O ônus pode reduzir as margens em programas de módulos padrão, mesmo quando o fornecedor tem capacidade técnica adequada. Também pode favorecer fornecedores estabelecidos com equipes de engenharia automotiva e sistemas de qualidade reconhecidos.
Intensa Concorrência de Preços por Parte dos Fabricantes de Painéis com Base na China
Os fabricantes de painéis chineses se beneficiam de grande capacidade de produção LTPS, apoio político e cadeias de suprimentos integradas. Sua escala pressiona os preços médios de venda para configurações de módulos padrão e de nível médio. Os fornecedores japoneses, sul-coreanos e taiwaneses estão respondendo com foco em toque in-cell, retroiluminações Mini-LED e funções de privacidade. Esses recursos oferecem um caminho mais claro para a diferenciação do que os produtos WLED de commodities. A TCL CSOT identificou o LCD LTPS como uma tecnologia mainstream em seu roteiro de displays automotivos, refletindo sua relevância para aplicações de cockpit. Essa pressão competitiva pode dividir o Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico entre o fornecimento de volume liderado pela China e os programas premium atendidos por produtores especializados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de LCM LTPS:
A Integração de Mini-LED Redefine o Desempenho dos MódulosO LCM LTPS Padrão com Retroiluminação WLED e Sem Toque deteve 37,01% das vendas regionais em 2026. A configuração se encaixa nas plataformas de painel de instrumentos estabelecidas e tem uma ampla base de fornecimento na China, Taiwan e Japão. Também é familiar para os fabricantes de veículos que buscam qualificação mais rápida e menor risco de fornecimento. O LCM LTPS com Toque In-Cell e Retroiluminação WLED permanece importante onde os fabricantes desejam interfaces homem-máquina focadas em tela sensível ao toque sem o custo da retroiluminação Mini-LED. O LCM LTPS com Retroiluminação Mini-LED e Sem Toque atende aplicações onde o brilho acima de 1.000 nits é mais importante do que a funcionalidade de toque. Esses usos incluem displays de head-up de realidade aumentada e grandes painéis de instrumentos. O mix de configurações atual, portanto, favorece designs confiáveis e comprovados para programas de veículos de alto volume. Os compradores automotivos selecionam essa opção quando o histórico de serviço, a continuidade do fornecimento e a familiaridade com a montagem superam a necessidade de uma especificação óptica premium. A retroiluminação WLED também fornece uma estrutura de custo conhecida para programas que devem funcionar em vários acabamentos de veículos. Os fornecedores podem oferecer o mesmo painel básico com diferentes vidros de cobertura, eletrônicos de controle e pacotes mecânicos. Essa flexibilidade permite que uma arquitetura comum atenda a vários designs de painel de instrumentos. A abordagem é particularmente útil quando os fabricantes precisam de disponibilidade confiável durante longos ciclos de produção. Também oferece aos integradores de módulos uma base estável a partir da qual oferecer opções aprimoradas de toque e retroiluminação.
O LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell tem projeção de expansão a um CAGR de 8,82% até 2032. A configuração combina os benefícios de brilho e contraste do Mini-LED com uma interface mais fina criada pelo toque in-cell. Essa combinação é relevante para BEVs premium que usam grandes displays como um recurso de produto visível. Também é relevante para fornecedores que transferem a engenharia de Mini-LED de aplicações de consumo para módulos de grau automotivo. O escurecimento local de matriz completa pode fornecer alto brilho, alto contraste e menor Mura em displays veiculares. Esses atributos de desempenho suportam uma posição de custo-desempenho em relação ao OLED em alguns programas de veículos de médio alcance. O setor de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico provavelmente verá Mini-LED e toque in-cell usados juntos com mais frequência à medida que os requisitos de display aumentam. A configuração também oferece às montadoras uma maneira de manter uma interface visual consistente de um modelo flagship para um veículo de maior volume. Um fornecedor pode manter o painel LTPS enquanto ajusta o tamanho da tela, as metas de brilho, o vidro de cobertura e o alojamento mecânico. Isso suporta um caminho de desenvolvimento comum em vários graus de veículos. Também reduz a necessidade de qualificar uma arquitetura de display completamente diferente para cada programa de painel de instrumentos. Os fabricantes de veículos provavelmente valorizarão essa flexibilidade quando os ciclos de modelos exigirem interfaces de usuário semelhantes em veículos elétricos e a combustão. O design pode combinar controles de toque centrais com displays de informações do motorista separados sem alterar a tecnologia básica do painel. A retroiluminação Mini-LED é particularmente relevante onde uma tela grande deve permanecer legível sob luz ambiente variada. O escurecimento local pode ajudar a preservar as áreas escuras da imagem enquanto os elementos brilhantes permanecem visíveis. O benefício é mais aparente em layouts de cockpit que combinam navegação, mídia, configurações do veículo e visualizações de câmera em uma única superfície. O toque in-cell remove uma camada de toque discreta da pilha do módulo. Remover essa camada pode reduzir a espessura e simplificar as montagens de display curvo. Também pode reduzir reflexos que afetam a visão do usuário sobre o display. Esses recursos são úteis em displays de passageiros, onde modos de privacidade e alta qualidade de imagem podem fazer parte de uma especificação premium. Também são úteis em displays do motorista que precisam de uma superfície de toque direta e responsiva.
Os fornecedores de módulos ainda devem equilibrar esses recursos com as demandas térmicas da operação de alto brilho. Os designs Mini-LED exigem controle cuidadoso do calor da retroiluminação e dos eletrônicos do driver. Também exigem uma abordagem confiável de escurecimento local para evitar efeitos de halo visíveis em torno de objetos brilhantes. Os programas automotivos adicionam requisitos adicionais de vibração, ciclagem de temperatura e longa vida útil. Isso torna a transição de um design Mini-LED de consumo para um módulo automotivo mais exigente. Os fornecedores que já estabeleceram processos de validação automotiva estão, portanto, em melhor posição para trazer a configuração para a produção. A especificação mais alta pode suportar melhores preços do que um módulo WLED padrão. Também pode criar uma distinção mais clara entre módulos destinados a veículos premium e aqueles destinados a segmentos de volume. Para os fabricantes, a escolha depende de se o desempenho do display é central para a posição do produto do veículo. Para BEVs premium, geralmente é. Para modelos de preço mais baixo, um design LTPS padrão pode permanecer mais prático. As duas configurações podem, portanto, coexistir durante o período de previsão em vez de se substituírem rapidamente.
O quadro geral de fornecimento também suporta esse resultado misto. A capacidade LTPS que antes era direcionada para smartphones pode ser redirecionada para módulos automotivos à medida que os fabricantes de aparelhos usam mais painéis AMOLED. Isso pode reduzir a necessidade de capacidade LTPS totalmente nova em alguns locais de produção. Também pode aumentar a concorrência entre fornecedores que buscam programas automotivos. O equipamento de produção existente oferece uma vantagem apenas quando uma linha pode atender às expectativas de qualidade e validação dos fabricantes de veículos. Um fornecedor de módulos deve combinar capacidade de painel com expertise em colagem, retroiluminação, toque e integração mecânica. Esse requisito favorece empresas que podem trabalhar em estreita colaboração com as equipes de engenharia das montadoras. Também aumenta o valor das parcerias com fornecedores Tier 1 de cockpit estabelecidos. Os módulos WLED padrão se beneficiam da disponibilidade de métodos de montagem maduros. Os módulos Mini-LED se beneficiam de uma diferenciação mais forte onde brilho e contraste são visíveis para o usuário final. A divisão de configurações é, portanto, moldada tanto pelas necessidades tecnológicas quanto pelas práticas de aquisição.
Para o Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico, esse padrão cria um caminho de atualização gradual em vez de uma única ruptura tecnológica. Os módulos LTPS padrão podem atender programas que exigem fornecimento confiável e estruturas de custo conhecidas. O toque in-cell pode ser adicionado quando um veículo passa para uma interface de controle baseada em tela. O Mini-LED pode ser adicionado quando o programa exige mais brilho ou contraste visual. A combinação de Mini-LED e toque in-cell atende então às necessidades de displays premium maiores e mais finos. Cada etapa pode ser avaliada em relação ao ponto de preço pretendido do veículo e ao design do cockpit. Isso oferece às montadoras flexibilidade à medida que o conteúdo de display se torna mais importante no design do veículo. Também oferece aos fornecedores várias maneiras de participar sem depender de uma única configuração. A configuração mais rápida provavelmente se beneficiará da demanda mais forte em programas de veículos elétricos e premium. A maior configuração provavelmente permanecerá vinculada a amplos volumes de produção e processos de montagem estabelecidos.



Por Aplicação:
O Infotainment Lidera à Medida que os Displays de Pilar EscalamOs Displays de Painel Central e Infotainment comandaram 45,97% do tamanho do Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico em 2026. As grandes telas sensíveis ao toque centrais são agora comuns nos novos lançamentos de veículos de passeio, sustentando essa posição de liderança. Os painéis de instrumentos fornecem uma segunda fonte estável de demanda porque os fabricantes ainda exigem displays de informações dedicados voltados ao motorista. O entretenimento no banco traseiro e as telas de passageiros adicionam conteúdo LTPS além da interface principal do motorista. As marcas chinesas estão introduzindo displays de privacidade para co-piloto e telas no banco traseiro em linhas de BEV de preço médio. Essas telas adicionais aumentam o conteúdo de display por veículo. A ampla adoção de interfaces centrais mantém o infotainment central no Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico.
Os Displays de Console Central de Pilar a Pilar têm projeção de expansão a um CAGR de 8,74% até 2032. O formato usa superfícies de tela contínuas em todo o painel de instrumentos e está aparecendo em uma gama mais ampla de programas de veículos chineses e sul-coreanos. A adoção avançou mais rapidamente na China do que no Japão e na Coreia do Sul porque os ciclos de integração do painel de instrumentos e aprovação do programa são frequentemente mais curtos. O LTPS é adequado para esses produtos porque pode suportar toque in-cell e displays detalhados em módulos finos. A Sociedade de Informação de Display observou o papel do LTPS e do toque integrado no desenvolvimento de displays automotivos e de interfaces homem-máquina. À medida que o formato alcança mais modelos de volume, pode reduzir o ritmo relativo de crescimento dos designs exclusivos de painel central. Os displays de passageiros também podem se tornar uma fonte mais significativa de demanda de módulos.
Por Tipo de Veículo:
Os VEs Aceleram a Adoção de Displays PremiumOs Carros de Passeio com Motor de Combustão Interna detiveram 29,85% da demanda regional em 2026. Sua escala reflete o volume contínuo de veículos em mercados onde a adoção de veículos elétricos permanece desigual. Os fabricantes estão aplicando cada vez mais um backplane LTPS comum em modelos com motor de combustão interna e elétricos para simplificar o fornecimento de componentes de cockpit. Essa abordagem permite que os veículos com motor de combustão interna recebam displays de especificação mais alta que foram desenvolvidos pela primeira vez para programas BEV. Os modelos HEV e PHEV formam um segmento intermediário com conteúdo de display entre BEVs e veículos com motor de combustão interna. Os veículos comerciais leves também estão adotando módulos LTPS para telemática, monitoramento de fadiga, navegação e informações de frota. Essas aplicações mantêm a demanda mais ampla do que uma única categoria de trem de força de veículo.
Os BEVs têm projeção de expansão a um CAGR de 8,78% até 2032, a taxa mais rápida entre os tipos de veículos. Os modelos elétricos frequentemente exigem interfaces de motorista mais complexas para gerenciamento de energia, informações de carregamento, avisos de atualização over-the-air e planejamento de rotas. Seus layouts de cockpit também abrem espaço para displays mais largos e integrados. O LTPS suporta essas interfaces com a resolução e a integração de toque necessárias para telas primárias voltadas ao motorista. O toque integrado é especialmente útil em interfaces de painel central que combinam navegação e controles do veículo. Os programas BEV podem, portanto, avançar mais rapidamente em direção às configurações Mini-LED e toque in-cell. O setor de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico se beneficia desse maior conteúdo de display sem depender apenas do volume unitário de veículos.

Por Processo de Colagem:
O COG Ganha Terreno em Designs de Módulos FinosA colagem Filme sobre Vidro deteve 60,81% da demanda regional em 2026. O processo permanece estabelecido nas linhas de montagem de módulos e funciona bem com conexões de circuito impresso flexível. Essa flexibilidade ajuda as equipes de integração a gerenciar layouts de display curvos e não retangulares em programas de painel central e de pilar a pilar. O FOG também tem uma ampla base de fornecedores e um risco de retrabalho relativamente menor. Essas vantagens práticas suportam seu uso contínuo em configurações de módulos de grande área. O equipamento de produção existente fortalece ainda mais sua posição em programas automotivos padrão. O mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico mantém o FOG como seu principal método de colagem enquanto as arquiteturas de cockpit permanecem diversas.
A colagem Chip sobre Vidro tem projeção de expansão a um CAGR de 8,85% até 2032. O COG remove a etapa intermediária de circuito impresso flexível ao colocar circuitos integrados de driver diretamente no substrato de vidro. Isso reduz a profundidade do módulo e suporta designs de baixo perfil usados em layouts de cockpit de BEV. Também pode suportar requisitos de curvatura mais apertados onde as conexões FOG são mais difíceis de acomodar. O processo requer maior investimento inicial e gerenciamento térmico mais cuidadoso no substrato de vidro. Esses requisitos limitam a adoção em módulos WLED mais simples. O COG provavelmente ganhará participação mais rapidamente em configurações Mini-LED, onde a arquitetura compacta e o controle de escurecimento local agregam valor.
Análise Geográfica
China
A China deteve 53,13% da demanda regional em 2026 e tem projeção de expansão a um CAGR de 8,67% até 2032. A BOE Technology Group, TCL China Star Optoelectronics, Tianma Microelectronics e Truly International Holdings suportam uma base de fornecimento doméstica cobrindo produtos padrão, toque in-cell e Mini-LED. As marcas chinesas de veículos de nova energia estão implantando designs de cockpit com múltiplas telas que aumentam o conteúdo LTPS por veículo. As aplicações de display de head-up panorâmico também estão se tornando mais relevantes para os programas de veículos domésticos. O Ministério da Indústria e Tecnologia da Informação influencia as expectativas de segurança de cockpit inteligente e fornece um ambiente de conformidade mais claro para a integração de displays. A escala da China combina a fabricação de painéis com a rápida adoção de design de cockpit. Essa combinação oferece ao Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico um forte centro de produção e demanda.
Coreia do Sul
A contribuição da Coreia do Sul repousa nas capacidades de processamento LTPS e engenharia automotiva da LG Display e da Samsung Display. A LG Display apresentou produtos LCD LTPS automotivos que vão desde módulos de painel central até um LCD de 47,8 polegadas com Modo de Privacidade Comutável. As linhas LTPS do país são geralmente mais antigas e oferecem espaço limitado para grande expansão de capacidade. Os produtores, portanto, têm razões mais fortes para se concentrar em qualidade, integração de sistemas e trabalho direto de design-in com as montadoras. A Hyundai Mobis também conecta os fornecedores de displays domésticos com a demanda de sistemas de cockpit da Hyundai e da Kia. Esse relacionamento industrial suporta módulos premium em vez de um modelo de fornecimento liderado por volume. A Coreia do Sul permanece importante para o Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico porque seus fornecedores podem atender a programas globais de alta especificação.
Japão, Taiwan e o Restante da Ásia-Pacífico
O Japão está reduzindo a capacidade LTPS de commodities à medida que a Japan Display consolida a produção automotiva em sua instalação Ishikawa Multi-Fab após o fechamento de sua linha de Mobara em março de 2026. A empresa está migrando para produtos especializados de espelho digital e display de visão dupla, enquanto a Sharp mantém uma presença secundária em displays automotivos. Taiwan contribui por meio da AUO e da Innolux, cujos papéis se estendem de painéis para integração de módulos e sistemas de cockpit. Os programas automotivos Mini-LED oferecem aos fornecedores taiwaneses um caminho para produtos de maior valor, enquanto seus relacionamentos com clientes se estendem a montadoras europeias e dos Estados Unidos. No restante da Ásia-Pacífico, incluindo o Sudeste Asiático e a Índia, a demanda ainda está se desenvolvendo em vez de servir como uma grande base de produção regional. As operações de montagem de montadoras japonesas e sul-coreanas e o interesse em veículos de passeio equipados digitalmente suportam essa demanda. Essas geografias mistas oferecem ao setor de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico capacidades alternativas de design e integração, embora ainda não correspondam à escala de fabricação da China.
Cenário Competitivo
Concentração do Mercado
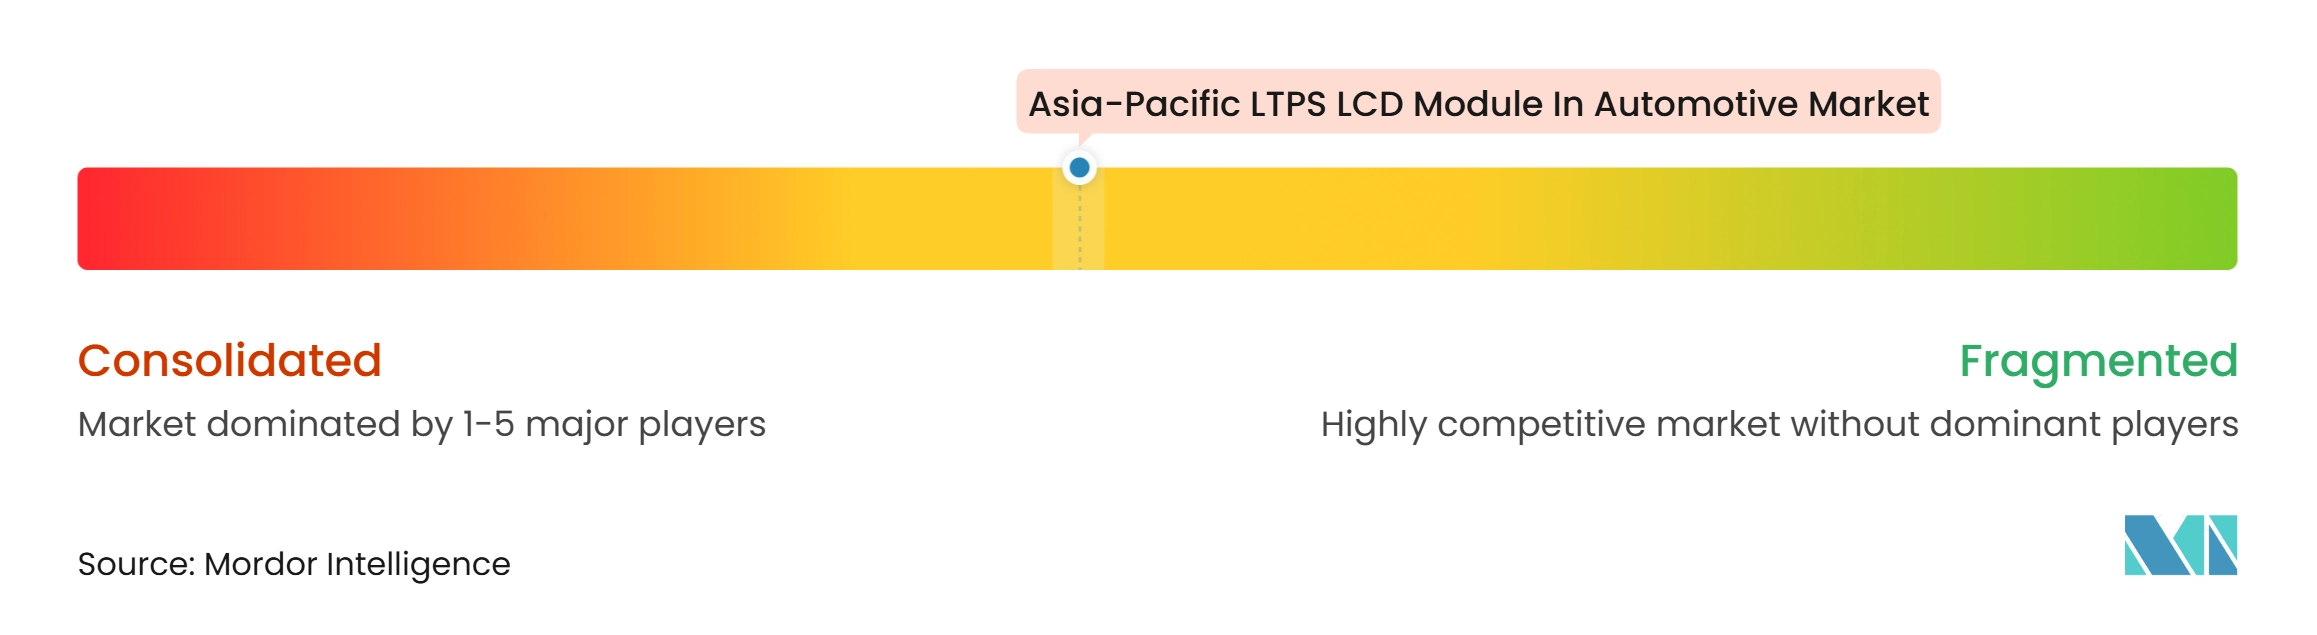
O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico é moderadamente consolidado no nível de painéis e mais fragmentado no nível de integração de módulos. Nenhuma empresa controla tanto o processamento LTPS quanto a entrega de interface homem-máquina de cockpit downstream em todos os programas. A BOE Technology Group tem uma forte posição de volume no fornecimento de displays automotivos chineses por meio de ofertas LCD LTPS e a-Si. Sua unidade BOEVX identificou trabalho de display com BMW, Volkswagen e Hyundai, incluindo um projeto de pilar a pilar de 44,8 polegadas para uma montadora chinesa. AUO, Innolux, Tianma e BOE estão expandindo seus papéis para integração de módulos e cockpit. Essa mudança pressiona os fornecedores Tier 1 estabelecidos, como Continental, Visteon e DENSO. Fornecedores qualificados fora da China ainda podem receber um prêmio de fornecimento de montadoras que buscam maior resiliência.
A Tianma está desenvolvendo uma posição em nível de sistema por meio de seu conceito Smart Cockpit 7.0, que combina múltiplas tecnologias de display em uma única oferta de cockpit. A LG Display também divulgou um relacionamento direto de fornecimento de displays automotivos com um fabricante de veículos premium global, contornando o canal Tier 1 habitual nesse programa. O programa de display de head-up panorâmico selecionado da Valeo na China oferece um exemplo adicional de um fornecedor Tier 1 estendendo a capacidade de cockpit de tela grande para a produção em série. O escurecimento local Mini-LED de alto brilho e o toque in-cell estão se tornando mais influentes nas decisões de design das montadoras. O Modo de Privacidade Comutável da LG Display suporta casos de uso de display de passageiros em grandes telas de cockpit. Essas capacidades ajudam os fornecedores a competir no desempenho do módulo em vez de apenas no preço.
Os fornecedores de painéis e os integradores Tier 1 estão convergindo cada vez mais em torno da aquisição de displays de cockpit. Os fabricantes de painéis podem oferecer controle técnico mais próximo onde telas, camadas de toque, retroiluminações e embalagens de módulos devem funcionar juntos. Os integradores tradicionais mantêm relevância por meio de engenharia em nível de veículo e capacidades de veículos definidos por software. O equilíbrio competitivo varia por programa, com os fornecedores chineses mais fortes em modelos domésticos de alto volume e os fornecedores coreanos, japoneses e taiwaneses mais expostos a designs premium ou especializados. O fechamento de capacidade madura no Japão torna a diversificação do fornecimento uma questão comercial maior para alguns compradores. As montadoras maiores provavelmente trabalharão com menos fornecedores que possam atender aos requisitos de qualificação automotiva, desempenho óptico e integração. Pontuação de concentração de mercado: 5 de 10, porque o registro suporta concentração moderada no nível de painéis, mas não fornece uma participação combinada dos cinco principais suficiente para indicar uma estrutura mais concentrada.
Líderes do Setor de Módulos LCD LTPS para Automotivo na Ásia-Pacífico
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Módulos LCD LTPS para Automotivo na Ásia-Pacífico Empresas cobertas neste relatório
- LG Display Co., Ltd.
- Samsung Display Co., Ltd.
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Innolux Corporation
- Japan Display Inc.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Truly International Holdings Limited
- Visionox Technology Inc.
- HKC Corporation Limited
- EverDisplay Optronics (Shanghai) Co., Ltd.
- Continental AG
- DENSO CORPORATION
- Robert Bosch GmbH
- Visteon Corporation
- Panasonic Automotive Systems Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Marelli Holdings Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Módulos LCD LTPS para Automotivo na Ásia-Pacífico
- Agosto de 2026: A Japan Display Inc. concluiu a venda de sua fábrica de Tottori para a Yahata Toei Estate, com um ganho projetado de 500 milhões de JPY (3,4 milhões de USD). Após o fechamento de sua linha de painéis LTPS de Mobara em março de 2026, a transação consolidou a produção automotiva LTPS da JDI em sua instalação Ishikawa Multi-Fab e removeu a capacidade de produção fora da China do pool de fornecimento regional.
- Maio de 2026: A Tianma Microelectronics apresentou um portfólio de displays automotivos abrangendo tecnologias LCD LTPS, AMOLED e Micro-LED na SID Display Week 2026 em Los Angeles. A empresa enfatizou produtos de alto brilho e ampla gama de cores para arquiteturas de cockpit inteligente.
- Fevereiro de 2026: A LG Display delineou uma estratégia de display automotivo conectado por IA que combina LCD LTPS para displays de painel central e painel de instrumentos de alta resolução com LCD de Óxido para formatos de tela ultragrande.
- Janeiro de 2026: A Tianma apresentou o sistema de display de head-up IRIS na CES 2026 em Las Vegas. O sistema usou um painel LCD LTPS de 12.000 nits para aplicações de display de head-up panorâmico, com espessura do módulo abaixo de 15 mm e uma gama de cores NTSC de 82%.
Escopo do Relatório do Mercado de Módulos LCD LTPS para Automotivo na Ásia-Pacífico
O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico abrange o desenvolvimento, a fabricação e o fornecimento de módulos de display de grau automotivo usando tecnologia de Silício Policristalino de Baixa Temperatura (LTPS). Esses módulos fornecem visuais de alta resolução, desempenho de display aprimorado e eficiência energética para interfaces avançadas de veículos. O crescimento do mercado é impulsionado pela crescente digitalização dos veículos, adoção de sistemas de cockpit sofisticados e demanda por displays automotivos de alta qualidade.
O Relatório do Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico é Segmentado por Configuração de LCM LTPS (LCM LTPS Padrão (Retroiluminação WLED, Sem Toque), LCM LTPS com Toque In-Cell (Retroiluminação WLED), LCM LTPS com Retroiluminação Mini-LED (Sem Toque) e LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell), Aplicação (Painel Central/Infotainment, Painel de Instrumentos, Console Central de Pilar a Pilar e Entretenimento no Banco Traseiro e Tela de Passageiro), Tipo de Veículo (Veículo Elétrico a Bateria (BEV), Veículo Elétrico Híbrido/Híbrido Plug-in (HEV/PHEV), Carro de Passeio com Motor de Combustão Interna (ICE) e Veículo Comercial Leve (LCV)), Processo de Colagem (Filme sobre Vidro (FOG) e Chip sobre Vidro (COG)) e Geografia (China, Japão, Coreia do Sul, Taiwan e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| LCM LTPS Padrão (Retroiluminação WLED, Sem Toque) |
| LCM LTPS com Toque In-Cell (Retroiluminação WLED) |
| LCM LTPS com Retroiluminação Mini-LED (Sem Toque) |
| LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell |
| Painel Central / Infotainment |
| Painel de Instrumentos |
| Console Central de Pilar a Pilar |
| Entretenimento no Banco Traseiro e Tela de Passageiro |
| Veículo Elétrico a Bateria (BEV) |
| Veículo Elétrico Híbrido / Híbrido Plug-in (HEV/PHEV) |
| Carro de Passeio com Motor de Combustão Interna (ICE) |
| Veículo Comercial Leve (LCV) |
| Filme sobre Vidro (FOG) |
| Chip sobre Vidro (COG) |
| China |
| Japão |
| Coreia do Sul |
| Taiwan |
| Restante da Ásia-Pacífico |
| Por Configuração de LCM LTPS | LCM LTPS Padrão (Retroiluminação WLED, Sem Toque) |
| LCM LTPS com Toque In-Cell (Retroiluminação WLED) | |
| LCM LTPS com Retroiluminação Mini-LED (Sem Toque) | |
| LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell | |
| Por Aplicação | Painel Central / Infotainment |
| Painel de Instrumentos | |
| Console Central de Pilar a Pilar | |
| Entretenimento no Banco Traseiro e Tela de Passageiro | |
| Por Tipo de Veículo | Veículo Elétrico a Bateria (BEV) |
| Veículo Elétrico Híbrido / Híbrido Plug-in (HEV/PHEV) | |
| Carro de Passeio com Motor de Combustão Interna (ICE) | |
| Veículo Comercial Leve (LCV) | |
| Por Processo de Colagem | Filme sobre Vidro (FOG) |
| Chip sobre Vidro (COG) | |
| Por Geografia | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico?
O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Ásia-Pacífico é avaliado em 3,35 bilhões de USD em 2026 e tem previsão de atingir 5,07 bilhões de USD até 2032, a um CAGR de 7,01% de 2027 a 2032.
O que está impulsionando a demanda por módulos LCD LTPS automotivos na Ásia-Pacífico?
Cockpits inteligentes maiores, displays de BEV mais amplos, maiores necessidades de brilho para sistemas avançados de assistência ao motorista e designs de tela de pilar a pilar estão sustentando a demanda.
Qual configuração de módulo LCD LTPS automotivo está se expandindo mais rapidamente?
O LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell tem projeção de expansão a um CAGR de 8,82% até 2032.
Qual aplicação usa a maior participação de módulos LCD LTPS automotivos?
Os Displays de Painel Central e Infotainment detiveram 45,97% de participação em 2026, sustentados pelo uso generalizado de telas sensíveis ao toque centrais em novos veículos de passeio.
Por que a China é importante para os módulos LCD LTPS automotivos?
A China deteve 53,13% de participação em 2026 e tem projeção de expansão a um CAGR de 8,67% até 2032, sustentada pela produção doméstica de painéis e cockpits de veículos com múltiplas telas.
Qual processo de colagem está ganhando tração em módulos LCD LTPS automotivos?
A colagem Chip sobre Vidro tem projeção de expansão a um CAGR de 8,85% até 2032 porque suporta módulos mais finos e embalagem de cockpit mais compacta.