
アジア太平洋地域の自動車向けLTPS LCDモジュール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
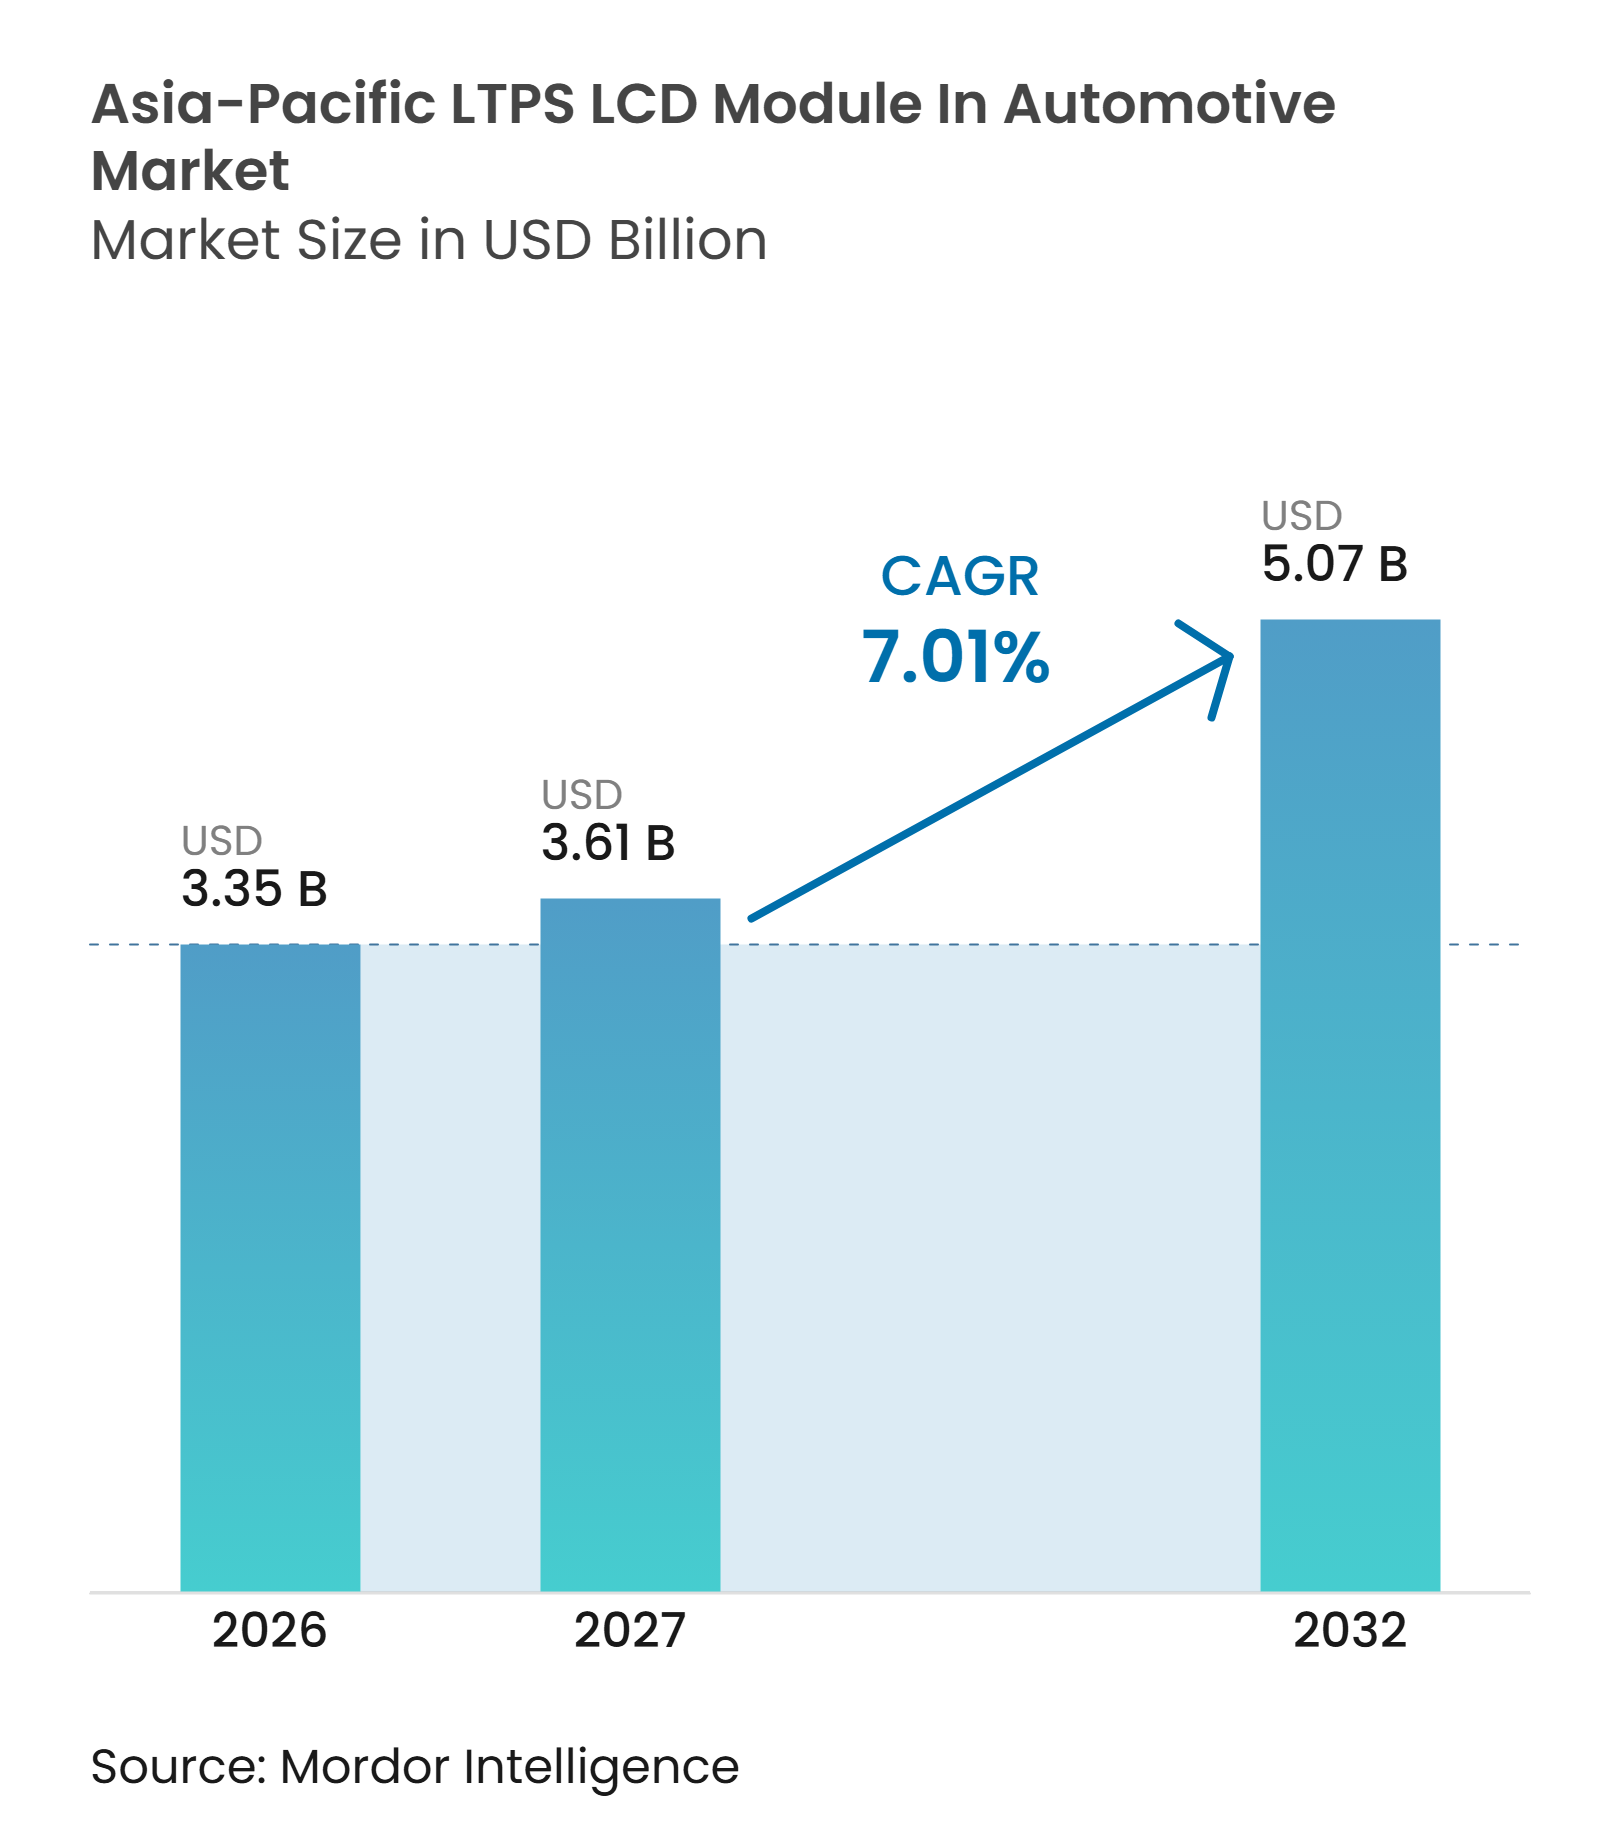
| 基準年の市場規模 (2026) | 3.35 十億米ドル |
| 市場規模 (2027) | 3.61 十億米ドル |
| 市場規模 (2032) | 5.07 十億米ドル |
| 成長率 (2027 - 2032) | 7.01 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の自動車向けLTPS LCDモジュール市場分析
アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場規模は2026年に3.35 ビリオン 米ドルと評価され、2027年から2032年にかけてCAGR 7.01%で2032年までに5.07 ビリオン 米ドルに達すると予測されています。アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場は、高解像度・高度・タッチ統合をサポートするLTPSバックプレーンへの従来のアモルファスシリコンLCDパネルの置き換えから恩恵を受けています。ソフトウェア定義車両の設計も、センタースクリーンおよびドライバー情報ディスプレイへの期待を高めています。自動車メーカーは電気モデルを差別化するために大型スクリーンを採用しており、サプライヤーはスマートフォンディスプレイ生産から解放された生産能力を自動車プログラムに転用しています。その結果、乗用車全体でLTPSモジュールの使用が拡大していますが、長い検証サイクルと集中したサプライベースは依然として重要な制約となっています。
主要レポートのポイント
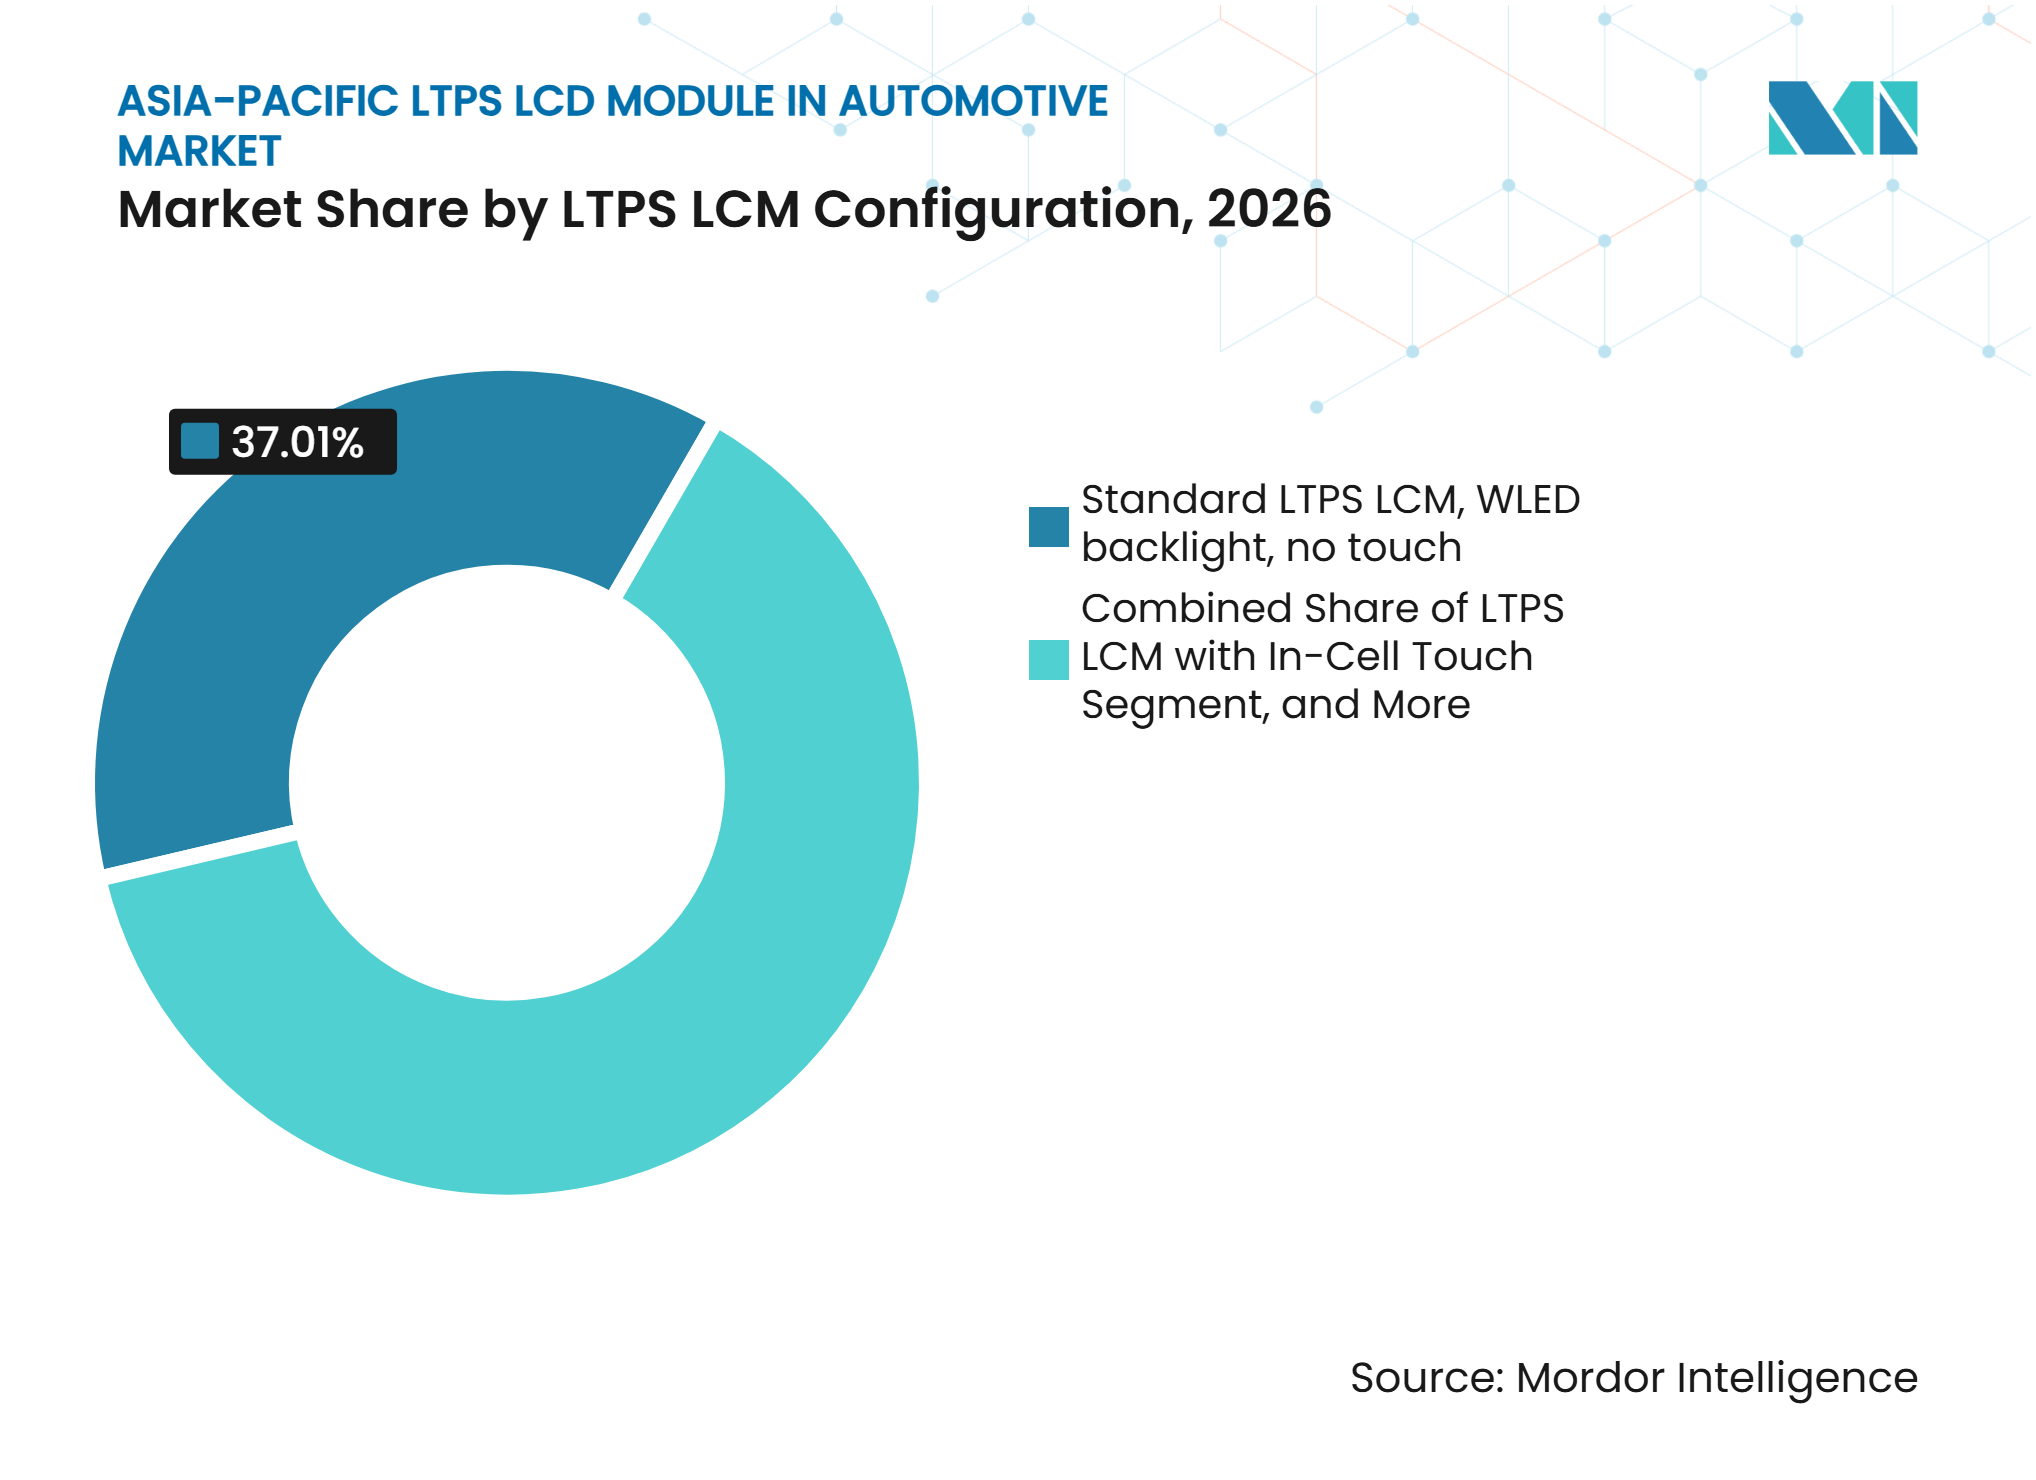
- LTPS LCM構成別では、WLEDバックライト・タッチなしの標準LTPS LCMが2026年のアジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場シェアの37.01%を占め、ミニLEDバックライトおよびインセルタッチ搭載LTPS LCMは2032年にかけてCAGR 8.82%で拡大すると予測されています。
- 用途別では、センタースタックおよびインフォテインメントディスレイが2026年のアジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場規模の45.97%を占め、ピラー・トゥ・ピラーセンターコンソールディスプレイは2032年にかけてCAGR 8.74%で拡大すると予測されています。
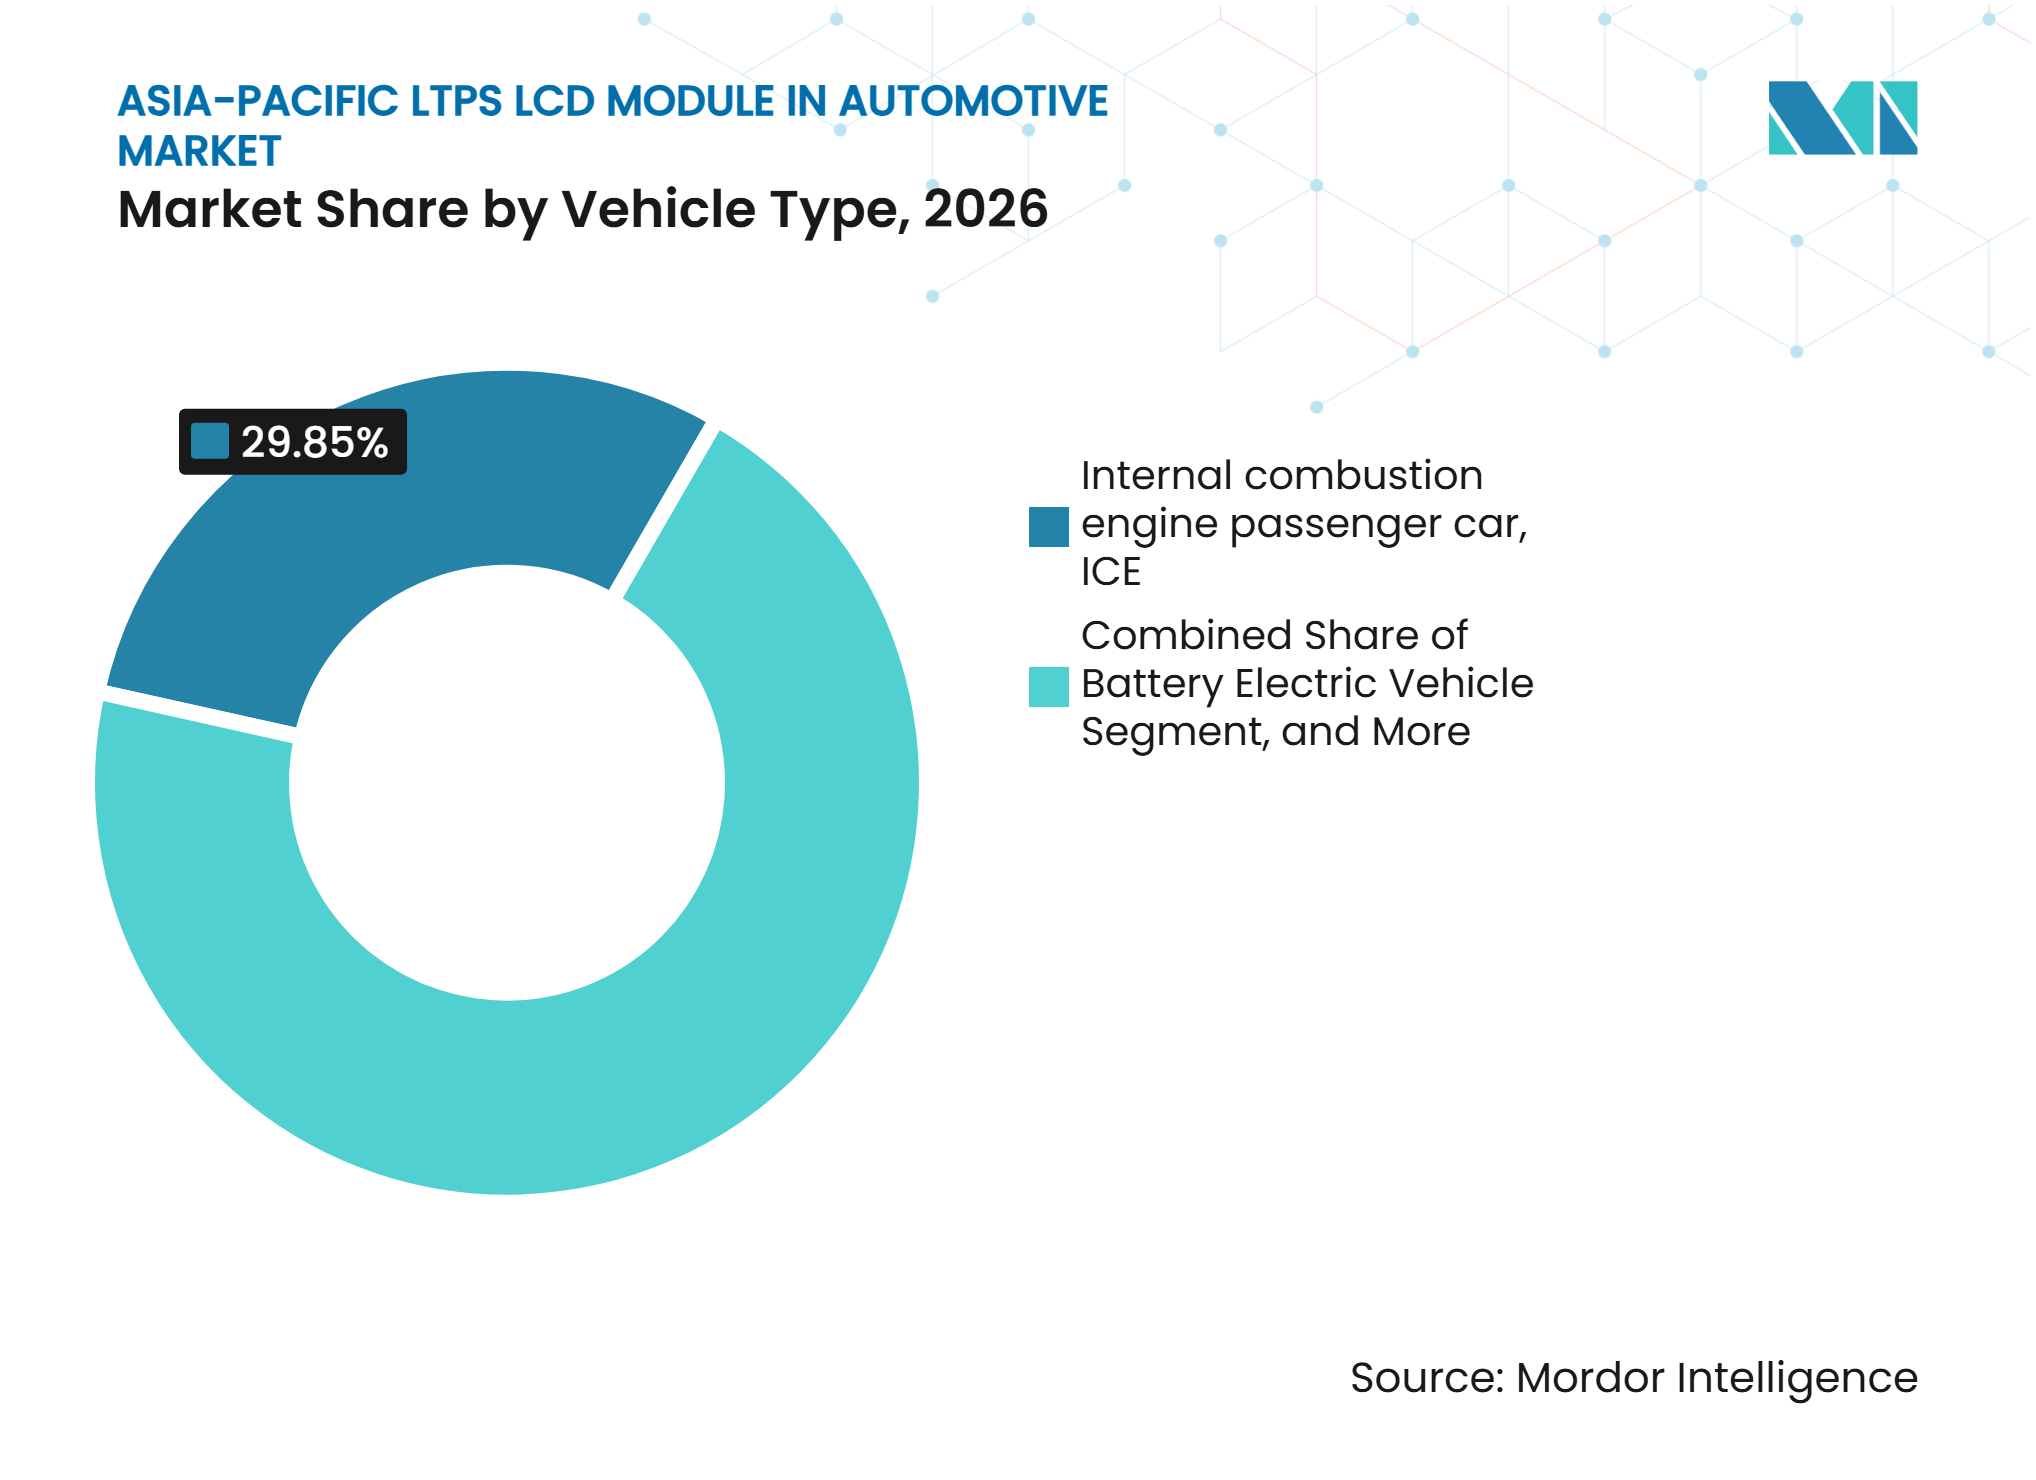
- 車両タイプ別では、ICE乗用車が2026年の地域販売の29.85%を占め、BEVは2032年にかけてCAGR 8.78%で拡大すると予測されています。
- ボンディングプロセス別では、フィルム・オン・グラスボンディングが2026年の地域需要の60.81%を占め、チップ・オン・グラスボンディングは2032年にかけてCAGR 8.85%で拡大すると予測されています。
- 地域別では、中国が2026年の地域需要の53.13%を占め、2032年にかけてCAGR 8.67%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高解像度スマートコックピットの採用拡大 | +1.8% | 中国が中核、韓国および日本、台湾への波及 | 短期(2以内) |
| 電気自動車のディスプレイコンテンツの増加 | +1.6% | 中国が中核、韓国および日本 | 中期(2〜4年) |
| 先進運転支援システムにおける高輝度ディスプレイの需要 | +1.3% | 世界全体、中国および日本での早期牽引 | 長期(4年以上) |
| ピラー・トゥ・ピラーおよびパッセンジャーディスプレイの拡大 | +1.0% | 中国が先行、韓国および台湾への波及 | 中期(2〜4年) |
| インセルタッチ統合とスリム化モジュール設計 | +0.7% | 中国および台湾が中核 | 短期(2年以内) |
| モバイルディスプレイ生産から転用されたLTPSラインの自動車向け認定 | +0.5% | 中国、韓国、および台湾 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高解像度スマートコックピットの採用拡大
LTPSバックプレーンは、従来のa-Siパネルが視認可能な細部を失うサイズでも画素密度を維持できるため、より大型の自動車コックピットスクリーンへの移行を支援します。この機能は、新車プログラムで一般的になりつつある10インチから15インチのスクリーン範囲において重要です。LG Display Co., Ltd.はK-Display 2025において、フロントパッセンジャーディスプレイ用途向にスイッチャブルプライバシーモードを搭載した47.8インチLTPS LCDを発表しました。[1] 大型標準ディスプレイは、各モデルチェンジ時に車両あたりのLTPSモジュールコンテンツを増加させる可能性があります。中国工業情報化部のガイダンスおよびユーロNCAP評価は、スクリーン機能と物理的コントロールの配置に影響を与える可能性があります。これらの要件はコックピットレイアウトを形成しますが、アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場における高解像度ディスプレイモジュールへの需要を排除するものではありません。
電気自動車のディスプレイコンテンツの増加
BEVは一般的に、トランスミッショントンネルやエンジン関連コントロールを必要としないレイアウトのため、ICE車両よりも広い連続したダッシュボードエリアを提供します。自動車メーカーはそのスペースを、より広いセンタースクリーン、パッセンジャーディスプレイ、および統合ドライバーインターフェースに活用できます。このレイアウトは、高輝度と高解像度が重要なプレミアムプログラムにおいて30インチから50インチのディスプレイフォーマットをサポートします。LTPSパネルはバックプレーンが要求の高い輝度および画素要件をサポートできるため、これらの用途に適しています。BEVディスプレイは充電状態、エネルギーフロー、走行可能距離、およびナビゲーションデータも表示するため、応答性の高いドライバーインターフェースの価値が高まります。アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場は、電気系統が同等のICEモデルよりも多くのスクリーンコンテンツを受け取る場合に恩恵を受けます。
先進運転支援システムにおける高輝度ディスプレイの需要
先進運転支援システムは、カメラモニタリング、拡張現実ヘッドアップディプレイ、および警告インターフェースの輝度要件を高めています。これらの用途は、直射日光下で1,000ニット以上の持続輝度を必要とする場合があります。Tianma Microelectronics Co., Ltd.はCES 2026において、ピーク輝度12,000ニットを持つ11.98インチLTPSパノラミックヘッドアップディスプレイモジュールを発表しました。[2] ミニLEDローカルディミングは、LTPSモジュールが高輝度とコントラスト制御を組み合わせるのに役立ちます。ローカルディミングに関する研究では、ゾーン分割が車両ディスプレイのハロー効果を制御するための実用的なアプローチとして特定されています。[3] 安全機能が車両インターフェースでより重要になるにつれ、高輝度モジュールはアジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場のより大きな部分を占めるようになる可能性があります。
ピラー・トゥ・ピラーおよびパッセンジャーディスプレイの拡大
ピラー・トゥ・ピラーフォーマットは、アジア太平洋地域の一部でコンセプト車両から量産プログラムへと移行しています。LCDは、高級車プログラム以外の非常に大型のディスプレイ表面においてOLEDよりもアクセスしやすい状態を維持しています。Valeoは2025年7月に、中国のOEMがそのパノラミックピラー・トゥ・ピラーヘッドアップディスプレイを選定し、2026年からの生産が計画されていると発表しました。LG Display Co., Ltd.もK-Display 2025において57インチのピラー・トゥ・ピラーLCDを展示しました。インセルタッチは、別個のタッチオーバーレイを排除することでこれらの設計の厚みを低減するのに役立ちます。これにより、アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場において、曲面ガラスとスリムなダッシュボード統合がより実現可能になります。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自動車プログラムにおける高い認定・検証コスト | -1.5% | 世界全体 | 長期(4年以上) |
| 中国系パネルメーカーからの激しい価格競争 | -1.2% | アジア太平洋地域が中核、日本および韓国が最も影響を受ける | 中期(2〜4年) |
| 成熟したLTPS生産能力の地理的多様化の限界 | -0.8% | 日本、韓国、台湾を含む中国以外のアジア太平洋地域 | 長期(4年以上) |
| 大型ミニLEDモジュールにおける熱的・光学的・信頼性のトレードオフ | -0.5% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自動車プログラムにおける高い認定・検証コスト
新規のLTPS LCMサプライヤーは、自動車プログラムに参入する前に18ヶ月から36ヶ月の認定プロセスに直面する能性があります。このプロセスには、ISO 26262、AEC-Q100、およびIATF 16949に基づく機能安全、部品試験、品質管理の要件が含まれます。基板世代、バックライト設計、またはプロセスフローの変更には、さらなる検証が必要になる場合があります。これらのコストは、民生用電子機器ラインを自動車用途に適応させるサプライヤーにとって特に困難です。この負担は、サプライヤーが十分な技術力を持っている場合でも、標準モジュールプログラムのマージンを低下させる可能性があります。また、自動車エンジニアリングチームと認定された品質システムを持つ既存サプライヤーを有利にする可能性もあります。
中国系パネルメーカーからの激しい価格競争
中国のパネルメーカーは、大規模なLTPS生産能力、政策支援、および統合されたサプライチェーンから恩恵を受けています。その規模は、標準および中位ティアのモジュール構成の平均販売価格に圧力をかけています。日本、韓国、および台湾のサプライヤーは、インセルタッチ、ミニLEDバックライト、およびプライバシー機能に注力することで対応しています。これらの機能は、コモディティWLED製品よりも明確な差別化への道筋を提供します。TCL China Star Optoelectronics Technology Co., Ltd.は、コックピット用途への関連性を反映して、LTPS LCDを自動車ディスプレイロードマップの主流技術として特定しています。この競争圧力は、アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場を、中国主導の量産供給と専門メーカーが担うプレミアムプログラムに二分する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
LTPS LCM構成別:
ミニLED統合がモジュール性能を再定義WLEDバックライト・タッチなしの標準LTPS LCMは2026年の地域販売の37.01%を占めました。この構成は確立されたダッシュボードプラットフォームに適合し、中国、台湾、および日本に広範なサプライベースを持ちます。また、より迅速な認定とより低い調達リスクを求める自動車メーカーにも馴染みがあります。インセルタッチおよびWLEDバックライト搭載LTPS LCMは、ミニLEDバックライトのコストをかけずにタッチスクリーン中心のヒューマンマシンインターフェース求めるメーカーにとって引き続き重要です。ミニLEDバックライト・タッチなしのLTPS LCMは、タッチ機能よりも1,000ニット以上の輝度が重要な用途に対応します。これらの用途には、拡張現実ヘッドアップディスプレイや大型インストゥルメントクラスターが含まれます。現在の構成ミックスは、大量生産車両プログラム向けの信頼性が高く実績のある設計を優先しています。自動車バイヤーは、サービス履歴、供給継続性、および組立の親しみやすさがプレミアム光学仕様の必要性を上回る場合にこのオプションを選択します。WLEDバックライトはまた、複数の車両グレードにわたって機能する必要があるプログラムに対して既知のコスト構造を提供します。サプライヤーは、異なるカバーガラス、制御電子機器、および機械的パッケージを持つ同じ基本パネルを提供できます。この柔軟性により、共通アーキテクチャが複数のダッシュボード設計に対応できます。このアプローチは、メーカーが長い生産ランの間に信頼性の高い可用性を必要とする場合に特に有用です。また、モジュールインテグレーターに、アップグレードされたタッチおよびバックライトオプションを提供するための安定した基盤を提供します。
ミニLEDバックライトおよびインセルタッチ搭載LTPS LCMは2032年にかけてCAGR 8.82%で拡大すると予測されています。この構成は、ミニLEDの輝度とコントラストの利点を、インセルタッチによって生み出されるより薄いインターフェースと組み合わせます。この組み合わせは、大型ディスプレイを目に見える製品特徴として使用するプレミアムBEVに関連しています。また、民生用アプリケーションから自動車グレードモジュールへミニLEDエンジニアリングを移行するサプライヤーにも関連しています。フルアレイローカルディミングは、車両ディスプレイに高輝度、高コントラスト、および低ムラを提供できます。これらの性能特性は、一部の中価格帯車両プログラムにおいてOLEDに対するコストパフォーマンスポジションをサポートします。アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)産業は、ディスプレイ要件が高まるにつれてミニLEDとインセルタッチが一緒に使用されることが増ると予想されます。この構成はまた、自動車メーカーがフラッグシップモデルから高量産車両へ一貫したビジュアルインターフェースを引き継ぐ方法を提供します。サプライヤーは、スクリーンサイズ、輝度目標、カバーガラス、および機械的ハウジングを調整しながらLTPSパネルを維持できます。これにより、複数の車両グレードにわたる共通の開発パスがサポートされます。また、すべてのダッシュボードプログラムに対して完全に異なるディスプレイアーキテクチャを認定する必要性も低減します。モデルサイクルが電気自動車と内燃機関車両にわたって類似したユーザーインターフェースを必要とする場合、自動車メーカーはその柔軟性を評価する可能性があります。この設計は、基本パネル技術を変更することなく、中央タッチコントロールと別個のドライバー情報ディスプレイを組み合わせることができます。ミニLEDバックライトは、大型スクリーンが様々な周囲光の下で読みやすい状態を維持する必要がある場合に特に関連しています。ローカルディミングは、明るい要素が見えやすい状態を維持しがら画像の暗い領域を保持するのに役立ちます。この利点は、ナビゲーション、メディア、車両設定、およびカメラビューを1つの表面に組み合わせたコックピットレイアウトで最も顕著です。インセルタッチはモジュールスタックから個別のタッチ層を排除します。その層を排除することで厚みを低減し、曲面ディスプレイアセンブリを簡素化できます。また、ユーザーのディスプレイ視認に影響する反射を低減することもできます。これらの機能は、プライバシーモードと高画質がプレミアム仕様の一部となり得るパッセンジャーディスプレイで有用です。また、直接的で応答性の高いタッチ表面を必要とするドライバーディスプレイでも有用です。
モジュールサプライヤーは、これらの機能を高輝度動作の熱的要求に対してバランスさせる必要があります。ミニLED設計は、バックライトとドライバー電子機器からの熱を慎重に制御する必要があります。また、明るいオブジェクトの周囲に目に見えるハロー効果を避けるための信頼性の高いローカルディミングアプローチも必要です。動車プログラムは、振動、温度サイクル、および長いサービス寿命に対するさらなる要件を追加します。これにより、民生用ミニLED設計から自動車モジュールへの移行がより要求の高いものになります。したがって、すでに自動車検証プロセスを確立しているサプライヤーは、この構成を量産に投入するためにより有利な立場にあります。より高い仕様は、標準WLEDモジュールよりも優れた価格設定をサポートできます。また、プレミアム車両向けモジュールと量産セグメント向けモジュールの間により明確な区別を生み出すこともできます。メーカーにとって、選択はディスプレイ性能が車両の製品ポジションの中心であるかどうかによって異なります。プレミアムBEVの場合、多くの場合そうです。低価格モデルの場合、標準LTPS設計の方が実用的である可能性があります。したがって、2つの構成は互いを急速に置き換えるのではなく、予測期間中に共存できます。
より広いサプライ状況もこの混合した結果をサポートしています。スマートフォン向けに向けられていたLTPS生産能力は、ハンドセットメーカーがより多くのAMOLEDパネルを使用するにつれて自動車モジュールに転用される可能性があります。これにより、一部の生産拠点で完全に新しいLTPS生産能力の必要性が低減される可能性があります。また、自動車プログラムを求めるサプライヤー間の競争が激化する可能性もあります。既存の生産設備は、ラインが自動車メーカーの品質および検証要件を満たすことができる場合にのみ優位性を提供します。モジュールサプライヤーは、パネル能力とボンディング、バックライト、タッチ、および機械的統合の専門知識を組み合わせる必要があります。この要件は、OEMエンジニアリングチームと緊密に連携できる企業を優遇します。また、確立されたティア1コックピットサプライヤーとのパートナーシップの価値も高めます。標準WLEDモジュールは、成熟した組立方法の可用性から恩恵を受けます。ミニLEDモジュールは、輝度とコントラストがエンドユーザーに見える場合に、より強い差別化から恩恵を受けます。したがって、構成の分割は技術的ニーズと調達慣行の両方によって形成されます。
アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場にとって、このパターンは単一の技術的断絶ではなく段階的なアプグレードパスを生み出します。標準LTPSモジュールは、信頼性の高い調達と既知のコスト構造を必要とするプログラムに対応できます。インセルタッチは、車両がスクリーン主導のコントロールインターフェースに移行する際に追加できます。ミニLEDは、プログラムがより高い輝度または視覚的コントラストを必要とする場合に追加できます。ミニLEDとインセルタッチを組み合わせることで、より大型でより薄いプレミアムディスプレイのニーズに対応します。各ステップは、車両の意図した価格帯とコックピット設計に対して評価できます。これにより、ディスプレイコンテンツが車両設計においてより重要になるにつれて、OEMに柔軟性が与えられます。また、サプライヤーに1つの構成だけに依存することなく参加するいくつかの方法を提供します。最も急速に成長する構成は、電気自動車およびプレミアム車両プログラムで最も強い需要から恩恵を受ける可能性があります。最大の構成は、広範な生産量と確立された組立プロセスに結びついたままである可能性があります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
インフォテインメントが主導し、ピラーディスプレイが拡大センタースタックおよびインフォテインメントディスプレイは2026年のアジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場規模の45.97%を占めました。大型中央タッチスクリーンは新型乗用車の発売において一般的になっており、この主導的なポジションを支えています。インストゥルメントクラスターは、メーカーが依然として専用のドライー向け情報ディスプレイを必要としているため、安定した第2の需要源を提供します。リアシートエンターテインメントおよびパッセンジャースクリーンは、主要なドライバーインターフェースを超えてLTPSコンテンツを追加します。中国ブランドは、中価格帯BEVラインナップに副操縦士プライバシーディスプレイとリアシートスクリーンを導入しています。これらの追加スクリーンは車両あたりのディスプレイコンテンツを増加させます。中央インターフェースの広範な採用により、インフォテインメントはアジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場の中心であり続けます。
ピラー・トゥ・ピラーセンターコンソールディスプレイは2032年にかけてCAGR 8.74%で拡大すると予測されています。このフォーマットはダッシュボード全体に連続したスクリーン表面を使用し、より幅広い中国および韓国の車両プログラムに登場しています。ダッシュボード統合とプログラム承認サイクルが短いことが多いため、採用は日本や韓国よりも中国で速く進んでいます。LTPSはインセルタッチスリムモジュール内の詳細なディスプレイをサポートできるため、これらの製品に適しています。情報ディスプレイ学会は、自動車ディスプレイおよびヒューマンマシンインターフェース開発におけるLTPSと統合タッチの役割を指摘しています。このフォーマットがより多くの量産モデルに到達するにつれて、センタースタックのみの設計の相対的な成長ペースを低下させる可能性があります。パッセンジャーディスプレイもモジュール需要のより重要な源泉になる可能性があります。
車両タイプ別:
EVがプレミアムディスプレイ採用を加速ICE乗用車は2026年の地域需要の29.85%を占めました。その規模は、電気自動車の採用が依然として不均一な市場での継続的な車両量を反映しています。メーカーは、コックピット部品調達を簡素化するために、ICEと電気モデルにわたって共通のLTPSバックプレーンを適用することが増えています。このアプローチにより、ICE車両はBEVプログラム向けに最初に開発されたより高い仕様のディスプレイを受け取ることができます。HEVおよびPHEVモデルは、BEVとICE車両の間のディスプレイコンテンツを持つ中間セグメントを形成します。軽商用車もテレマティクス、疲労監視、ナビゲーション、およびフリート情報のためにLTPSモジュールを採用しています。これらの用途により、需要は単一の車両パワートレインカテゴリーを超えて広がります。
BEVは車両タイプの中で最も速い速度で2032年にかけてCAGR 8.78%で拡大すると予測されています。電気モデルは多くの場合、エネルギー管理、充電情報、無線アップデート通知、およびルート計画のためにより複雑なドライバーインターフェースを必要とします。そのコックピットレイアウトも、より広く統合されたディスプレイのためのスペースを確保します。LTPSは、主要なドライバー向けスクリーンに必要な解像度とタッチ統合でこれらのインターフェースをサポートします。統合タッチは、ナビゲーションと車両コントロールを組み合わせたセンタースタックインターフェースで特に有用です。BEVプログラムは、ミニLEDおよびインセルタッチ構成に向けてより迅速に移行できます。アジア太平洋地域自動車向けLTPS LCDモジュール(LCM)産業は、車両ユニット量だけに依存することなく、このより高いディスプレイコンテンツから恩恵を受けます。

ボンディングプロセス別:
COGがスリムモジュール設計で存在感を高めるフィルム・オン・グラスボンディングは2026年の地域需要の60.81%を占めました。このプロセスはモジュール組立ラインで確立されており、フレキシブルプリント回路接続と良好に機能します。この柔軟性は、センタースタックおよびピラー・トゥ・ピラープログラムにおける曲面および非矩形ディスプレイレイアウトを管理する統合チームを支援ます。FOGはまた、広範なサプライヤーベースと比較的低い手直しリスクを持ちます。これらの実用的な利点は、大面積モジュール構成での継続的な使用をサポートします。既存の生産設備は、標準自動車プログラムにおけるその地位をさらに強化します。アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場は、コックピットアーキテクチャが多様なままである間、FOGを主要なボンディング方法として維持します。
チップ・オン・グラスボンディングは2032年にかけてCAGR 8.85%で拡大すると予測されています。COGは、ドライバー集積回路をガラス基板に直接配置することで、中間フレキシブルプリント回路ステップを排除します。これにより、モジュール深度が低減され、BEVコックピットレイアウトで使用される低プロファイル設計をサポートします。また、FOG接続の対応が困難な場合の、より厳しい曲率要件もサポートできます。このプロセスは、ガラス基板でより高い初期投資とより慎重な熱管理を必要とします。これらの要件は、よりシンプルなWLEDモジュールでの採用を制限します。COGは、コンパクトなアーキテクチャとローカルディミング制御が価値を付加するミニLED構成でより迅速にシェアを獲得する可能性があります。
地域分析
中国
中国は2026年の地域需要の53.13%を占め、2032年にかけてCAGR 8.67%で拡大すると予測されています。BOE Technology Group Co., Ltd.、TCL China Star Optoelectronics Technology Co., Ltd.、Tianma Microelectronics Co., Ltd.、およびTruly International Holdings Limitedは、標準、インセルタッチ、およびミニLED製品をカバーする国内サプライベースを支えています。中国の新エネルギー車ブランドは、車両あたりのLTPSコンテンツを増加させるマルチスクリーンコックピット設計を展開しています。パノラミックヘッドアップディスプレイ用途も国内車両プログラムにとってより関連性が高まっています。工業情報化部は、インテリジェントコックピットの安全要件に影響を与え、ディスプレイ統合のためのより明確なコンプライアンス環境を提供します。中国の規模は、パネル製造と迅速なコックピット設計採用を組み合わせています。この組み合わせにより、アジア平洋地域の自動車向けLTPS LCDモジュール(LCM)市場に強力な生産および需要の中心が生まれます。
韓国
韓国の貢献は、LG Display Co., Ltd.およびSamsung Display Co., Ltd.のLTPS処理および自動車エンジニアリング能力に基づいています。LG Display Co., Ltd.は、センタースタックモジュールからスイッチャブルプライバシーモードを搭載した47.8インチLCDまで、自動車向けLTPS LCD製品を発表しました。同国のLTPSラインは一般的に古く、大規模な生産能力拡大の余地は限られています。したがって、メーカーは品質、システム統合、およびOEMとの直接設計採用作業に注力する強い理由を持っています。Hyundai Mobis Co., Ltd.はまた、現代自動車およびKiaからのコックピットシステム需要と国内ディスプレイサプライヤーを結びつけています。この産業的関係は、量産主導のサプライモデルではなくプレミアムモジュールをサポートします。韓国のサプライヤーが高仕様のグローバルプログラムに対応できるため、韓国はアジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場にとって引き続き重要です。
日本、台湾、およびアジア太平洋地域のその他
日本は、Japan Display Inc.が2026年3月の茂原LTPSパネルラインの閉鎖に続き、石川マルチファブ施設での自動車生産を統合するにつれて、コモディティLTPS生産能力を削減しています。同社は専門的なデジタルミラーおよびデュアルビューディスプレイ製品に移行しており、Sharp Corporationは二次的な自動車ディスプレイプレゼンスを維持しています。台湾はAUO CorporationおよびInnolux Corporationを通じて貢献しており、その役割はパネルからモジュールおよびコックピットシステム統合へと拡大しています。ミニLED自動車プログラムは台湾サプライヤーに高付加価値製品への道筋を提供し、その顧客関係は欧州および米国のOEMにまで及びます。東南アジアやインドを含むアジア太平洋地域のその他では、需要は主要な地域生産拠点としてではなく、まだ発展途上にあります。日本および韓国のOEM組立事業とデジタル装備乗用車への関心がこの需要を支えています。これらの多様な地域は、アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)産業に代替的設計および統合能力を提供しますが、中国の製造規模にはまだ匹敵しません。
競争環境
市場集中度
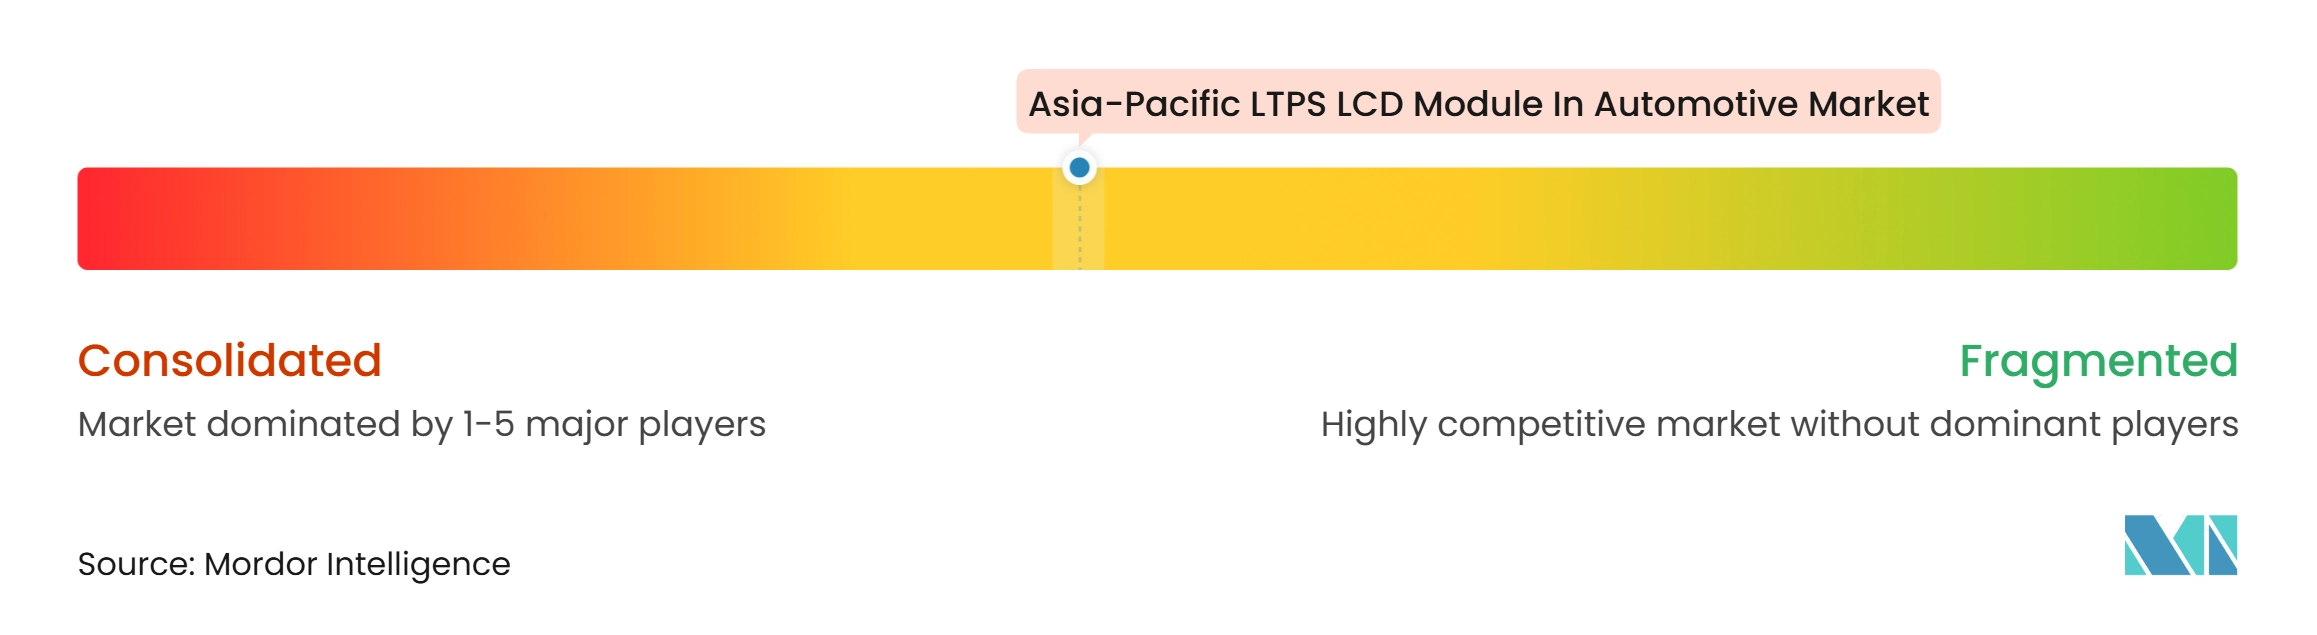
アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場は、パネルレベルでは適度に集中しており、モジュール統合レベルではより分散しています。LTPS処理とダウンストリームコックピットヒューマンマシンインターフェース提供の両方をすべてのプログラムにわたって制御する単一の企業はありません。BOE Technology Group Co., Ltd.は、LTPSおよびa-Si LCDオファリングを通じて中国の自動車ディスプレイ供給において強力な量産ポジションを持っています。同社のBOEVXユニットは、中国の自動車メーカー向けの44.8インチピラー・トゥ・ピラープロジェクトを含む、BMW、Volkswagen、および現代自動車とのディスプレイ作業を特定しています。AUO Corporation、Innolux Corporation、Tianma Microelectronics Co., Ltd.、およびBOE Technology Group Co., Ltd.は、モジュールおよびコックピット統合へとその役割を拡大しています。この移行は、Continental AG、Visteon Corporation、およびDENSO CORPORATIONなどの確立されたティア1サプライヤーに力をかけています。認定された非中国サプライヤーは、より大きなレジリエンスを求めるOEMから調達プレミアムを受け取ることができます。
Tianma Microelectronics Co., Ltd.は、単一のコックピットオファリングに複数のディスプレイ技術を組み合わせたスマートコックピット7.0コンセプトを通じてシステムレベルのポジションを開発しています。LG Display Co., Ltd.はまた、そのプログラムで通常のティア1チャネルを迂回して、グローバルプレミアム自動車メーカーとの直接的な自動車ディスプレイ供給関係を開示しています。中国におけるValeoの選定されたパノラミックヘッドアップディスプレイプログラムは、ティア1サプライヤーが大型スクリーンコックピット能力を量産に拡大するさらなる例を提供します。高輝度ミニLEDローカルディミングとインセルタッチは、OEM設計決定においてより影響力を持つようになっています。LG Display Co., Ltd.のスイッチャブルプライバシーモードは、大型コックピットスクリーンにおけるパッセンジャーディスプレイのユースケースをサポートします。これらの能力は、サプライヤーが価格だけでなくモジュール性能で競争するのに役立ちます。
パネルサプライヤーとティア1インテグレーターは、コックピットディスプレイ調達においてますます収束しています。パネルメーカーは、スクリーン、タッチ層、バックライト、およびモジュールパッケージングが連携して機能する必要がある場合に、より緊密な技術的制御を提供できます。従来のインテグレーターは、車両レベルのエンジニアリングとソフトウェア定義車両能力を通じて関連性を維持します。競争バランスはプログラムによって異なり、中国サプライヤーは高量産国内モデルで最も強く、韓国、日本、および台湾のサプライヤーはプレミアムまたは専門的な設計により多く露出しています。日本での成熟した生産能力の閉鎖は、一部のバイヤーにとって供給多様化をより大きな商業的問題にします。大規模なOEMは、自動車認定、光学性能、および統合要件を満たすことができる少数のサプライヤーと協力する可能性があります。市場集中スコア:10点中5点。これは、記録がパネルレベル適度な集中をサポートしているが、より集中した構造を示すのに十分な上位5社の合算シェアを提供していないためです。
アジア太平洋地域の自動車向けLTPS LCDモジュール産業リーダー
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の自動車向けLTPS LCDモジュール市場 このレポートでカバーされる企業
- LG Display Co., Ltd.
- Samsung Display Co., Ltd.
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Innolux Corporation
- Japan Display Inc.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Truly International Holdings Limited
- Visionox Technology Inc.
- HKC Corporation Limited
- EverDisplay Optronics (Shanghai) Co., Ltd.
- Continental AG
- DENSO CORPORATION
- Robert Bosch GmbH
- Visteon Corporation
- Panasonic Automotive Systems Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Marelli Holdings Co., Ltd.
最近の産業開発事情 アジア太平洋地域の自動車向けLTPS LCDモジュール市場
- 2026年8月:Japan Display Inc.は鳥取工場をヤハタ東映エステートに売却し、5億円(340万米ドル)の利益を見込んでいます。2026年3月の茂原LTPSパネルラインの閉鎖に続き、この取引によりJDIの自動車向けLTPS生産が石川マルチファブ施設に統合され、地域サプライプールから中国以外の生産能力が除外されました。
- 2026年5月:Tianma Microelectronics Co., Ltd.は、ロサンゼルスで開催されたSIDディスプレイウィーク2026において、LTPS LCD、AMOLED、およびマイクロLED技術にわたる自動車向けディスプレイポートフォリオを発表しました。同社は、インテリジェントコックピットアーキテクチャ向けの高輝度および広色域製品を強調しました。
- 2026年2月:LG Display Co., Ltd.は、高解像度センタースタックおよびインストゥルメントクラスターディスプレイ向けのLTPS LCDと超大型スクリーンフォーマット向けの酸化物LCDを組み合わせたAI接続型自動車ディスプレイ戦略を発表しました。
- 2026年1月:Tianma Microelectronics Co., Ltd.はラスベガスで開催されたCES 2026においてIRISヘッドアップディスプレイシステムを発表しました。このシステムは、パノラミックヘッドアップディスプレイ用途向けに12,000ニットのLTPS LCDパネルを使用し、モジュール厚さは15mm未満、NTSC色域は82%でした。
アジア太平洋地域の自動車向けLTPS LCDモジュール市場レポートの範囲
アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場は、低温多結晶シリコン(LTPS)技術を使用した自動車グレードのディスプレイモジュールの開発、製造、および供給を包含します。これらのモジュールは、先進的な車両インターフェース向けに高解像度ビジュアル、強化されたディスプレイ性能、および電力効率を提供します。市場成長は、車両デジタル化の進展、高度なコックピットシステムの採用、および高品質な自動車ディスプレイへの需要によって推進されています。
アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場レポートは、LTPS LCM構成(標準LTPS LCM(WLEDバックライト、タチなし)、インセルタッチ搭載LTPS LCM(WLEDバックライト)、ミニLEDバックライト搭載LTPS LCM(タッチなし)、およびミニLEDバックライトおよびインセルタッチ搭載LTPS LCM)、用途(センタースタック/インフォテインメント、インストゥルメントクラスター、ピラー・トゥ・ピラーセンターコンソール、およびリアシートエンターテインメントおよびパッセンジャースクリーン)、車両タイプ(バッテリー電気自動車(BEV)、ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV)、内燃機関乗用車(ICE)、および軽商用車(LCV))、ボンディングプロセス(フィルム・オン・グラス(FOG)、およびチップ・オン・グラス(COG))、および地域別 (中国、日本、韓国、台湾、およびアジア太平洋地域のその他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 標準LTPS LCM(WLEDバックライト、タッチなし) |
| インセルタッチ搭載LTPS LCM(WLEDバックライト) |
| ミニLEDバックライト搭載LTPS LCM(タッチなし) |
| ミニLEDバックライトおよびインセルタッチ搭載LTPS LCM |
| センタースタック/インフォテインメント |
| インストゥルメントクラスター |
| ピラー・トゥ・ピラーセンターコンソール |
| リアシートエンターテインメントおよびパッセンジャースクリーン |
| バッテリー電気自動車(BEV) |
| ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV) |
| 内燃機関乗用車(ICE) |
| 軽商用車(LCV) |
| フィルム・オン・グラス(FOG) |
| チップ・オン・グラス(COG) |
| 中国 |
| 日本 |
| 韓国 |
| 台湾 |
| アジア太平洋地域のその他 |
| LTPS LCM構成別 | 標準LTPS LCM(WLEDバックライト、タッチなし) |
| インセルタッチ搭載LTPS LCM(WLEDバックライト) | |
| ミニLEDバックライト搭載LTPS LCM(タッチなし) | |
| ミニLEDバックライトおよびインセルタッチ搭載LTPS LCM | |
| 用途別 | センタースタック/インフォテインメント |
| インストゥルメントクラスター | |
| ピラー・トゥ・ピラーセンターコンソール | |
| リアシートエンターテインメントおよびパッセンジャースクリーン | |
| 車両タイプ別 | バッテリー電気自動車(BEV) |
| ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV) | |
| 内燃機関乗用車(ICE) | |
| 軽商用車(LCV) | |
| ボンディングプロセス別 | フィルム・オン・グラス(FOG) |
| チップ・オン・グラス(COG) | |
| 地域別 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| アジア太平洋地域のその他 |
レポートで回答される主要な質問
アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場の規模はどのくらいですか?
アジア太平洋地域の自動車向けLTPS LCDモジュール(LCM)市場は2026年に3.35 ビリオン 米ドルと評価され、2027年から2032年にかけてCAGR 7.01%で2032年までに5.07 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域における自動車向けLTPS LCDモジュール需要を牽引しているものは何ですか?
より大型のスマートコックピット、より広いBEVディスプレイ、先進運転支援システムのための高輝度ニーズ、およびピラー・トゥ・ピラースクリーン設計が需要を支えています。
最も急速に拡大している自動車向けLTPS LCDモジュール構成はどれですか?
ミニLEDバックライトおよびインセルタッチ搭載LTPS LCMは2032年にかけてCAGR 8.82%で拡大すると予測されています。
自動車向けLTPS LCDモジュールの最大シェアを使用している用途はどれですか?
センタースタックおよびインフォテインメントディスプレイは2026年に45.97%のシェアを占め、新型乗用車における中央タッチスクリーンの広範な使用によって支えられています。
中国が自動車向けLTPS LCDモジュールにとって重要な理由は何ですか?
中国は2026年に53.13%のシェアを占め、国内パネル生産とマルチスクリーン車両コックピットに支えられて2032年にかけてCAGR 8.67%で拡大すると予測されています。
自動車向けLTPS LCDモジュールで普及しているボンディングプロセスはどれですか?
チップ・オン・グラスボンディングは、より薄いモジュールとより緊密なコックピットパッケージングをサポートするため、2032年にかけてCAGR 8.85%で拡大すると予測されています。