
Marktgröße und Marktanteil des LTPS-LCD-Moduls für die Automobilindustrie im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
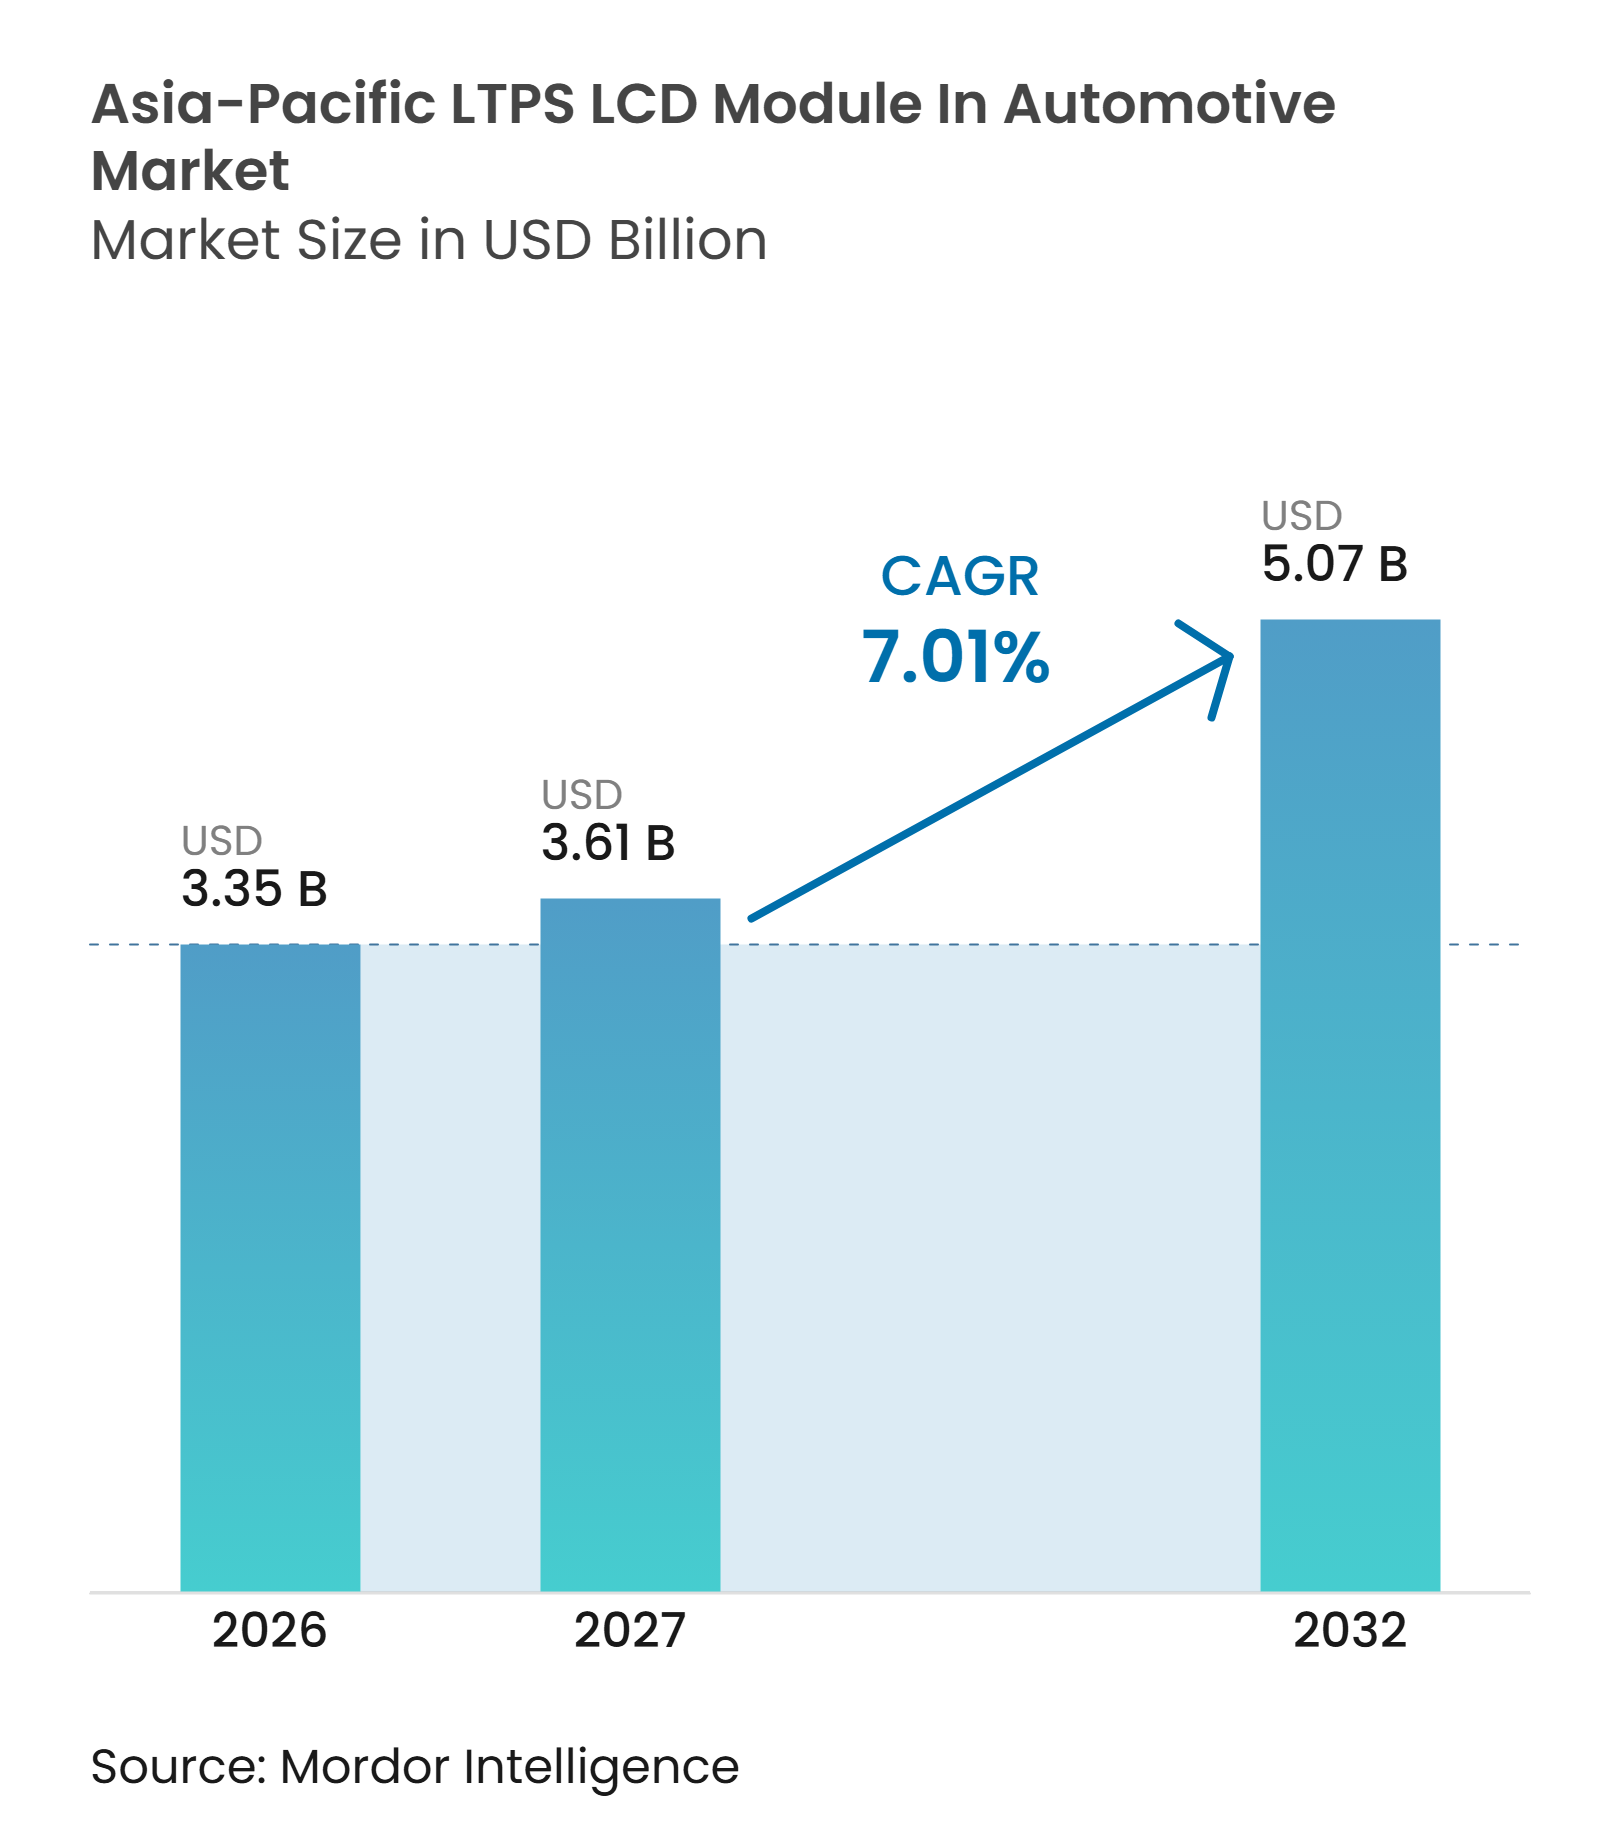
| Marktgröße im Basisjahr (2026) | 3.35 Milliarden US-Dollar |
| Marktgröße (2027) | 3.61 Milliarden US-Dollar |
| Marktgröße (2032) | 5.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.01 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des LTPS-LCD-Moduls für die Automobilindustrie im asiatisch-pazifischen Raum von Mordor Intelligence
Der Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum wird im Jahr 2026 auf 3,35 Milliarden USD geschätzt und soll bis 2032 mit einem CAGR von 7,01 % (2027 bis 2032) einen Wert von 5,07 Milliarden USD erreichen. Der Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum profitiert vom Ersatz herkömmlicher amorphes-Silizium-LCD-Panels durch LTPS-Backplanes, die höhere Auflösung, Helligkeit und Touch-Integration unterstützen. Software-definierte Fahrzeugdesigns erhöhen zudem die Anforderungen an Zentralbildschirme und Fahrerinformationsdisplays. Fahrzeughersteller nutzen größere Bildschirme zur Differenzierung von Elektromodellen, während Zulieferer Kapazitäten, die durch die Smartphone-Display-Produktion freigesetzt wurden, in Automobilprogramme verlagern. Das Ergebnis ist eine breitere Nutzung von LTPS-Modulen in Personenkraftwagen, obwohl lange Validierungszyklen und eine konzentrierte Lieferbasis weiterhin wichtige Einschränkungen darstellen.
Wichtigste Erkenntnisse des Berichts
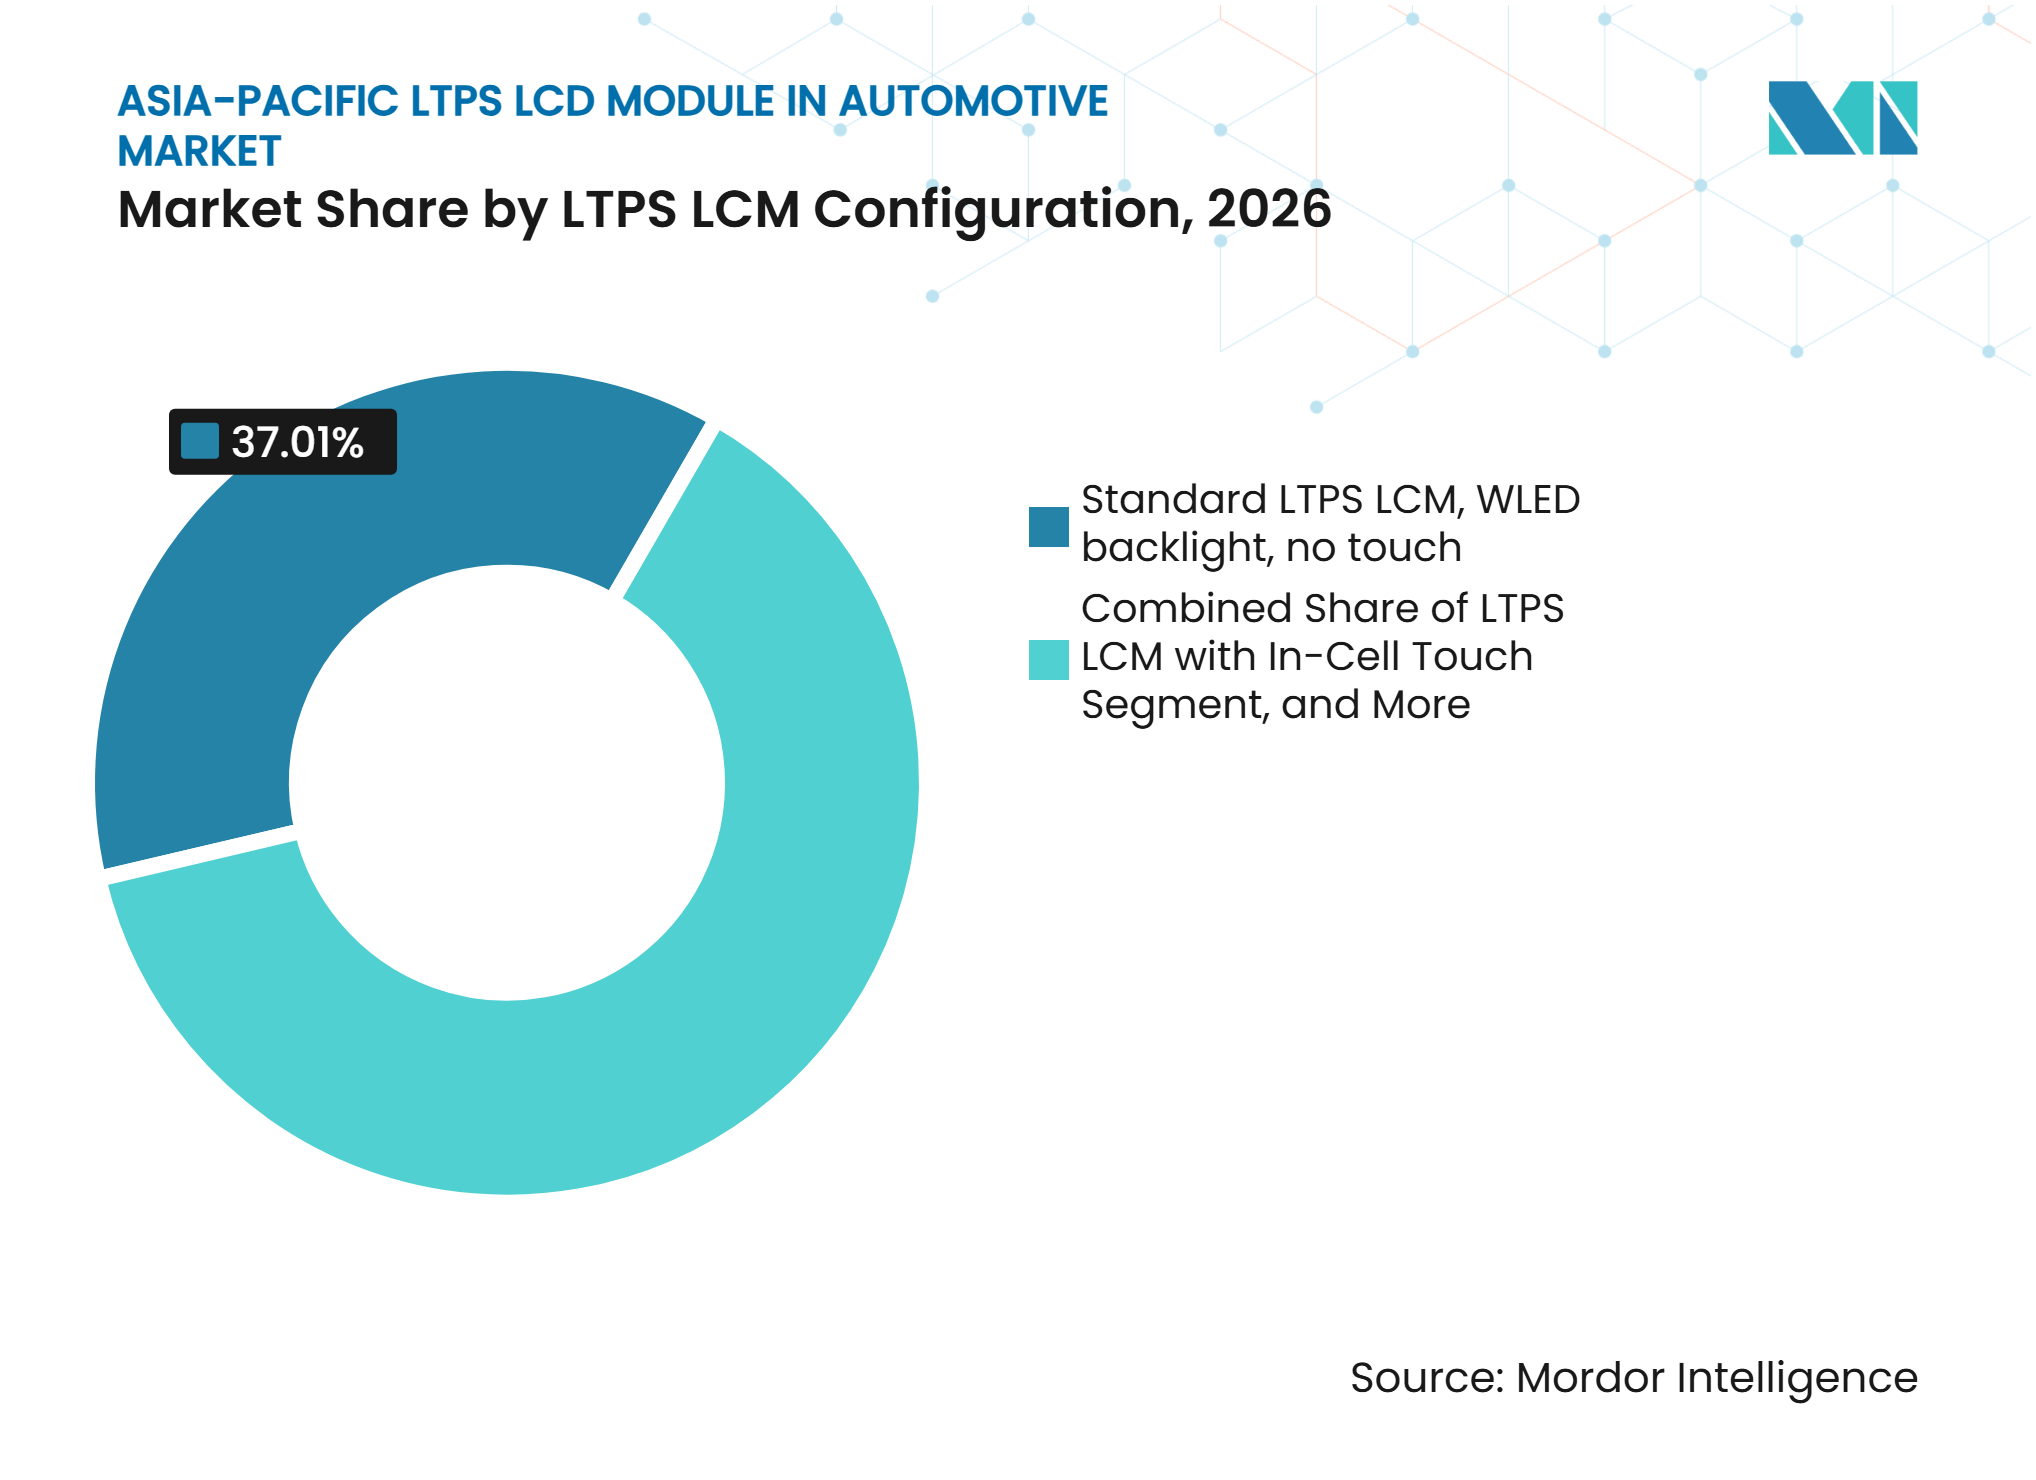
- Nach LTPS-LCM-Konfiguration hielt Standard-LTPS-LCM mit WLED-Hintergrundbeleuchtung und ohne Touch im Jahr 2026 einen Marktanteil von 37,01 % am Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum, während LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch bis 2032 voraussichtlich mit einem CAGR von 8,82 % wachsen wird.
- Nach Anwendung entfielen Center Stack und Infotainment-Displays im Jahr 2026 auf 45,97 % der Marktgröße des LTPS-LCD-Moduls (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum, während Pillar-to-Pillar-Mittelkonsolendisplays bis 2032 voraussichtlich mit einem CAGR von 8,74 % wachsen werden.
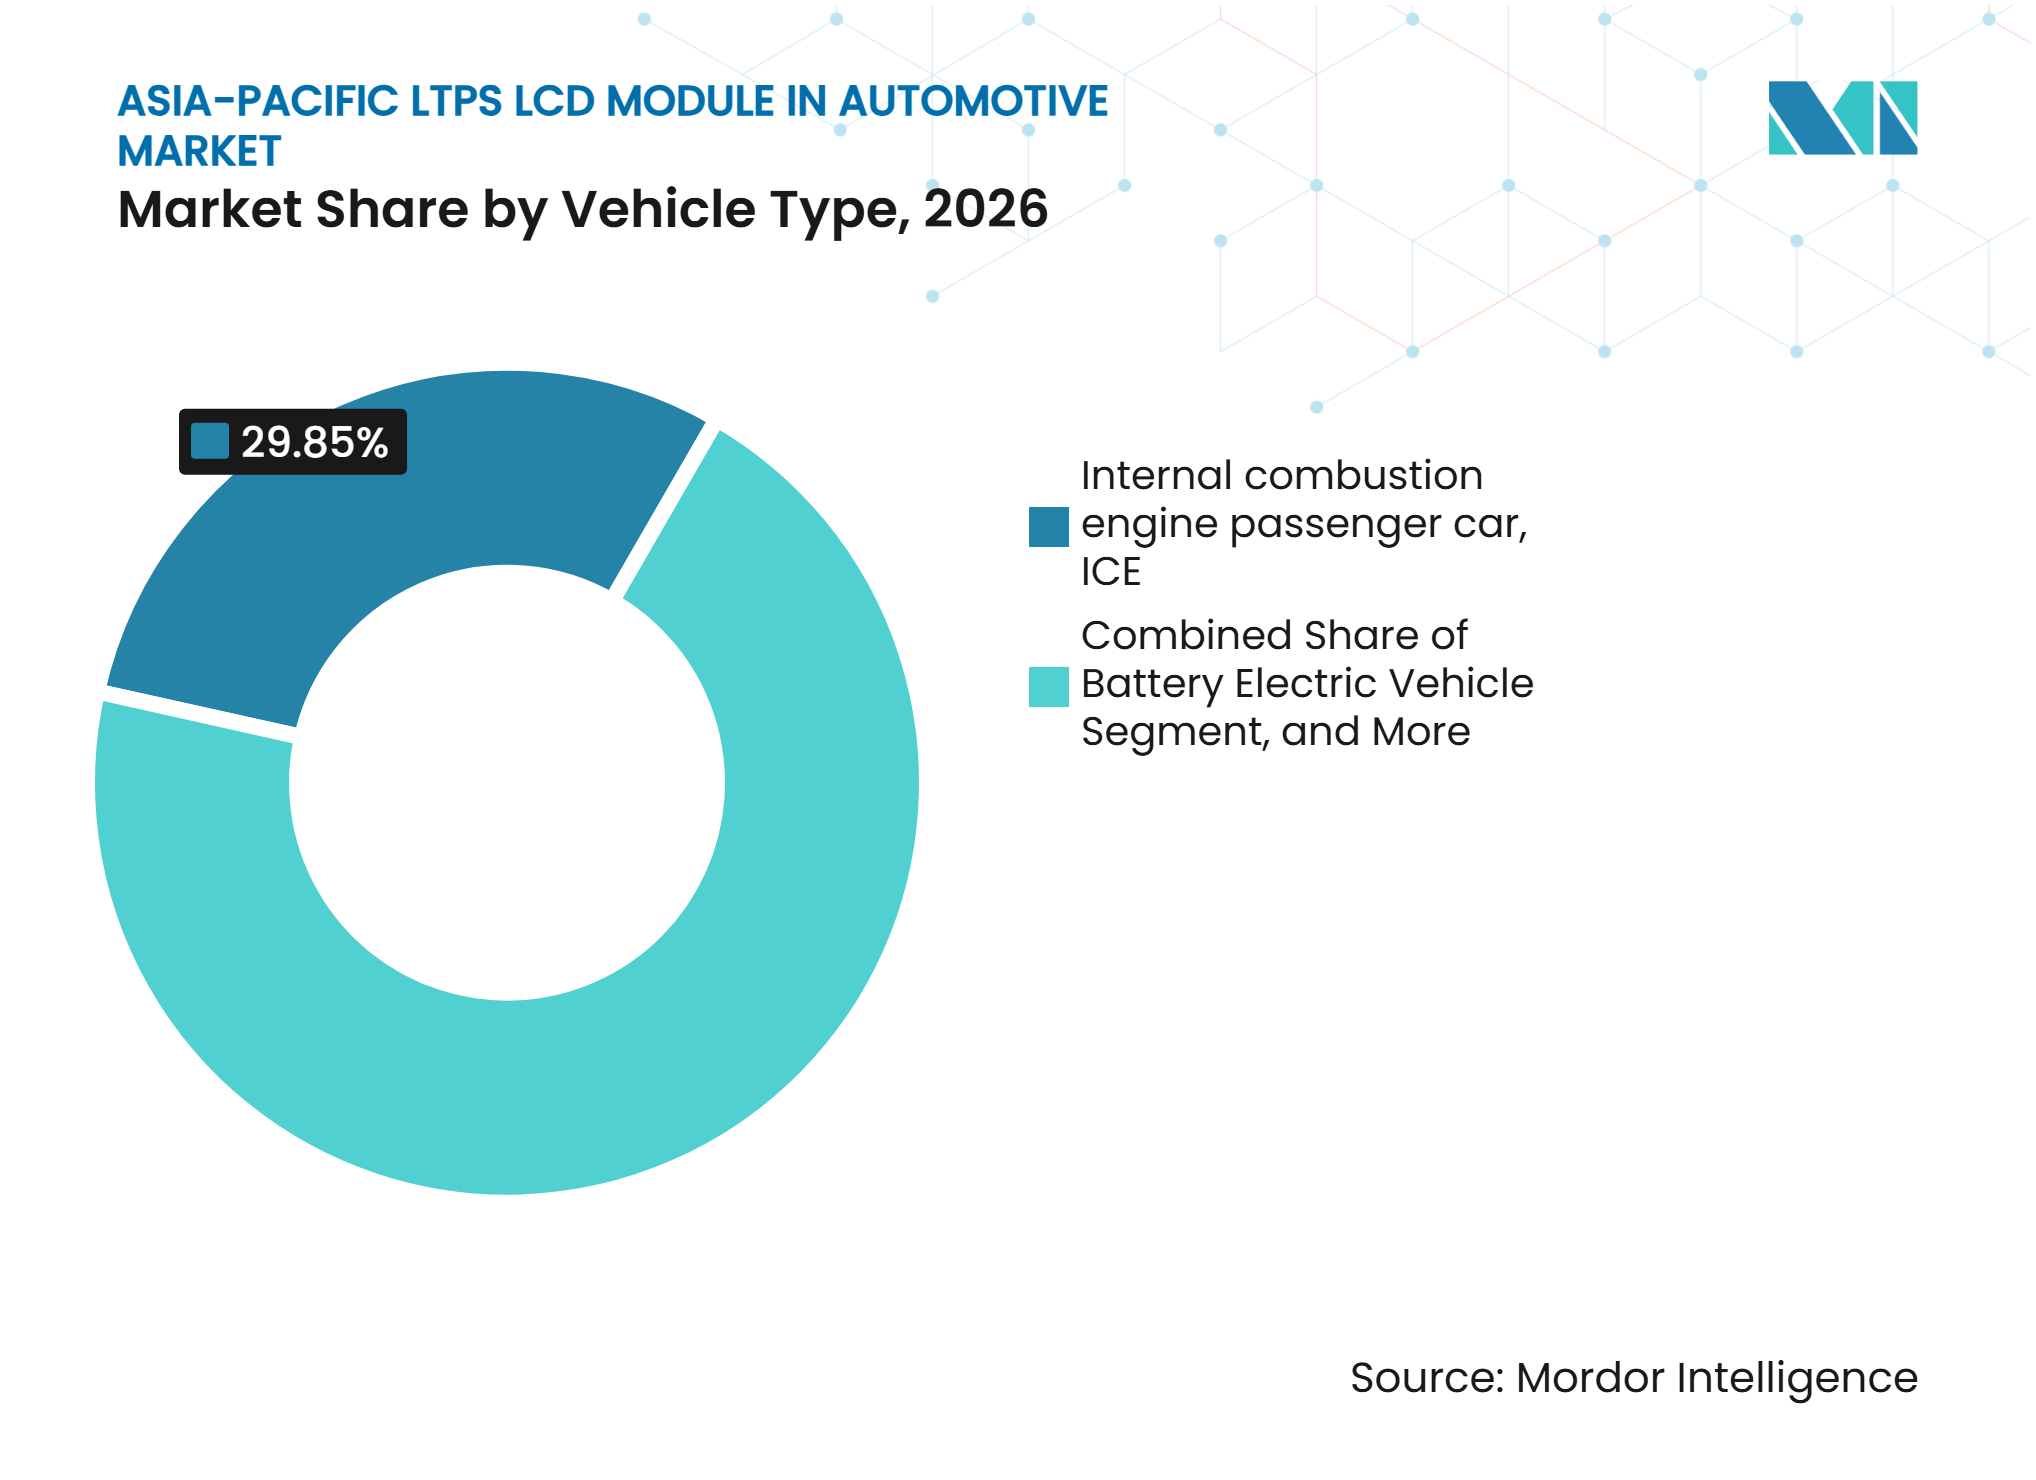
- Nach Fahrzeugtyp entfielen Personenkraftwagen mit Verbrennungsmotor im Jahr 2026 auf 29,85 % des regionalen Absatzes, während BEVs bis 2032 voraussichtlich mit einem CAGR von 8,78 % wachsen werden.
- Nach Bondingverfahren hielt Film-on-Glass-Bonding im Jahr 2026 einen Anteil von 60,81 % an der regionalen Nachfrage, während Chip-on-Glass-Bonding bis 2032 voraussichtlich mit einem CAGR von 8,85 % wachsen wird.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 53,13 % an der regionalen Nachfrage und wird bis 2032 voraussichtlich mit einem CAGR von 8,67 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung hochauflösender Smart-Cockpits | +1.8% | Kernmarkt China, Südkorea und Japan, mit Ausstrahlungseffekten auf Taiwan | Kurzfristig (≤ 2 Jahre) |
| Wachsender Displayinhalt in Elektrofahrzeugen | +1.6% | Kernmarkt China, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochhellen Displays in Fahrerassistenzsystemen | +1.3% | Global, mit frühem Wachstum in China und Japan | Langfristig (≥ 4 Jahre) |
| Ausweitung von Pillar-to-Pillar- und Beifahrerdisplays | +1.0% | China als früher Vorreiter, mit Ausstrahlungseffekten auf Südkorea und Taiwan | Mittelfristig (2–4 Jahre) |
| In-Cell-Touch-Integration und schlankere Moduldesigns | +0.7% | Kernmarkt China und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Automobilqualifizierung von LTPS-Linien, die aus der Mobilgeräte-Display-Produktion umgewidmet wurden | +0.5% | China, Südkorea und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung hochauflösender Smart-Cockpits
LTPS-Backplanes unterstützen den Übergang zu größeren Automobilcockpit-Bildschirmen, da sie die Pixeldichte bei Größen erhalten, bei denen herkömmliche a-Si-Panels sichtbare Details verlieren können. Diese Eigenschaft ist für den Bildschirmbereich von 10 bis 15 Zoll relevant, der in neuen Fahrzeugprogrammen zunehmend üblich wird. LG Display präsentierte auf der K-Display 2025 ein 47,8-Zoll-LTPS-LCD mit schaltbarem Datenschutzmodus für Beifahrerdisplay-Anwendungen.[1] Größere Standarddisplays können den LTPS-Modulinhalt pro Fahrzeug bei jeder Modellüberarbeitung erhöhen. Leitlinien des chinesischen Ministeriums für Industrie und Informationstechnologie sowie Euro-NCAP-Bewertungen können die Platzierung von Bildschirmfunktionen und physischen Bedienelementen beeinflussen. Diese Anforderungen gestalten Cockpit-Layouts, beseitigen jedoch nicht die Nachfrage nach hochauflösenden Display-Modulen im Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum.
Wachsender Displayinhalt in Elektrofahrzeugen
BEVs bieten im Allgemeinen mehr ununterbrochene Armaturenbrettfläche als Fahrzeuge mit Verbrennungsmotor, da ihre Layouts nicht denselben Getriebetunnel und motorbedingte Bedienelemente erfordern. Fahrzeughersteller können diesen Raum für breitere Zentralbildschirme, Beifahrerdisplays und integrierte Fahrerinterfaces nutzen. Dieses Layout unterstützt Display-Formate von 30 bis 50 Zoll in Premium-Programmen, bei denen hohe Helligkeit und Auflösung wichtig sind. LTPS-Panels sind für diese Anwendungen geeignet, da die Backplane anspruchsvolle Leuchtdichte- und Pixelanforderungen erfüllen kann. BEV-Displays zeigen auch Ladestatus, Energiefluss, Reichweite und Navigationsdaten an, was den Wert reaktionsschneller Fahrerinterfaces erhöht. Der Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum profitiert daher, wenn elektrische Modellreihen mehr Displayinhalt erhalten als vergleichbare Fahrzeuge mit Verbrennungsmotor.
Nachfrage nach hochhellen Displays in Fahrerassistenzsystemen
Fahrerassistenzsysteme erhöhen die Helligkeitsanforderungen für Kameraüberwachung, Augmented-Reality-Head-up-Displays und Warnanzeigen. Diese Anwendungen können eine anhaltende Leuchtdichte von 1.000 Nits oder mehr bei direkter Sonneneinstrahlung erfordern. Tianma präsentierte auf der CES 2026 ein 11,98-Zoll-LTPS-Panorama-Head-up-Display-Modul mit einer Spitzenhelligkeit von 12.000 Nits.[2] Mini-LED-Local-Dimming kann LTPS-Modulen helfen, hohe Helligkeit mit Kontraststeuerung zu kombinieren. Forschungen zum Local Dimming identifizieren die Zonenpartitionierung als praktischen Ansatz zur Steuerung von Halo-Effekten in Fahrzeugdisplays.[3] Da Sicherheitsfunktionen in Fahrzeuginterfaces immer wichtiger werden, können hochhelle Module einen größeren Teil des Marktes für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum ausmachen.
Ausweitung von Pillar-to-Pillar- und Beifahrerdisplays
Pillar-to-Pillar-Formate entwickeln sich in Teilen des asiatisch-pazifischen Raums von Konzeptfahrzeugen hin zu Serienproduktionsprogrammen. LCD bleibt für sehr große Displayflächen außerhalb von Luxusfahrzeugprogrammen zugänglicher als OLED. Valeo gab im Juli 2025 bekannt, dass ein chinesischer OEM sein Panorama-Pillar-to-Pillar-Head-up-Display ausgewählt hat, mit geplanter Produktion ab 2026. LG Display zeigte auf der K-Display 2025 ebenfalls ein 57-Zoll-Pillar-to-Pillar-LCD. In-Cell-Touch hilft diesen Designs, die Dicke zu reduzieren, da eine separate Touch-Schicht entfällt. Dies macht die Integration von gebogenem Glas und schlanken Armaturenbrettern für den Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum praktikabler.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Qualifizierungs- und Validierungskosten für Automobilprogramme | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Intensiver Preiswettbewerb durch chinesische Panel-Hersteller | -1.2% | Kernmarkt asiatisch-pazifischer Raum, mit Japan und Südkorea am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Begrenzte geografische Diversifizierung reifer LTPS-Kapazitäten | -0.8% | Nicht-chinesischer asiatisch-pazifischer Raum, einschließlich Japan, Südkorea und Taiwan | Langfristig (≥ 4 Jahre) |
| Thermische, optische und Zuverlässigkeitskompromisse bei großen Mini-LED-Modulen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifizierungs- und Validierungskosten für Automobilprogramme
Ein neuer LTPS-LCM-Zulieferer kann einen Qualifizierungsprozess von 18 bis 36 Monaten durchlaufen müssen, bevor er in ein Automobilprogramm aufgenommen wird. Der Prozess umfasst funktionale Sicherheit, Bauteilprüfung und Qualitätsmanagementerfordernisse gemäß ISO 26262, AEC-Q100 und IATF 16949. Eine Änderung der Substratgeneration, des Hintergrundbeleuchtungsdesigns oder des Prozessablaufs kann weitere Validierungen erfordern. Diese Kosten sind besonders schwierig für Zulieferer, die Konsumgüterelektroniklinien für den Automobilbereich anpassen. Die Belastung kann die Margen bei Standard-Modulprogrammen verringern, selbst wenn der Zulieferer über ausreichende technische Kompetenz verfügt. Sie kann auch etablierte Zulieferer mit Automobilingenieurteams und anerkannten Qualitätssystemen begünstigen.
Intensiver Preiswettbewerb durch chinesische Panel-Hersteller
Chinesische Panel-Hersteller profitieren von großen LTPS-Produktionskapazitäten, politischer Unterstützung und integrierten Lieferketten. Ihr Umfang übt Druck auf die durchschnittlichen Verkaufspreise für Standard- und Mittelklasse-Modulkonfigurationen aus. Japanische, südkoreanische und taiwanesische Zulieferer reagieren darauf, indem sie sich auf In-Cell-Touch, Mini-LED-Hintergrundbeleuchtungen und Datenschutzfunktionen konzentrieren. Diese Merkmale bieten einen klareren Weg zur Differenzierung als Standard-WLED-Produkte. TCL CSOT hat LTPS-LCD als Mainstream-Technologie in seiner Automobilanzeige-Roadmap identifiziert, was seine Relevanz für Cockpit-Anwendungen widerspiegelt. Dieser Wettbewerbsdruck kann den Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum zwischen chinesisch geführter Massenversorgung und Premium-Programmen, die von spezialisierten Herstellern bedient werden, aufteilen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach LTPS-LCM-Konfiguration:
Mini-LED-Integration definiert die Modulleistung neuStandard-LTPS-LCM mit WLED-Hintergrundbeleuchtung und ohne Touch hielt im Jahr 2026 einen Anteil von 37,01 % am regionalen Absatz. Die Konfiguration passt zu etablierten Armaturenbrettplattformen und verfügt über eine breite Lieferbasis in China, Taiwan und Japan. Sie ist auch Fahrzeugherstellern vertraut, die eine schnellere Qualifizierung und ein geringeres Beschaffungsrisiko anstreben. LTPS-LCM mit In-Cell-Touch und WLED-Hintergrundbeleuchtung bleibt wichtig, wo Hersteller touchscreen-fokussierte Mensch-Maschine-Schnittstellen ohne die Kosten der Mini-LED-Hintergrundbeleuchtung wünschen. LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und ohne Touch dient Anwendungen, bei denen Helligkeit über 1.000 Nits wichtiger ist als Touch-Funktionalität. Zu diesen Anwendungen gehören Augmented-Reality-Head-up-Displays und große Instrumentencluster. Der aktuelle Konfigurationsmix begünstigt daher zuverlässige und bewährte Designs für Hochvolumen-Fahrzeugprogramme. Automobilkäufer wählen diese Option, wenn Servicehistorie, Versorgungskontinuität und Montagevertrautheit den Bedarf an einer Premium-Optikspezifikation überwiegen. Die WLED-Hintergrundbeleuchtung bietet auch eine bekannte Kostenstruktur für Programme, die über mehrere Fahrzeugausstattungsvarianten hinweg funktionieren müssen. Zulieferer können dasselbe Grundpanel mit unterschiedlichem Deckglas, Steuerelektronik und mechanischen Gehäusen anbieten. Diese Flexibilität ermöglicht es einer gemeinsamen Architektur, mehrere Armaturenbrettdesigns zu bedienen. Der Ansatz ist besonders nützlich, wenn Hersteller während langer Produktionsläufe eine zuverlässige Verfügbarkeit benötigen. Er gibt Modulintegratoren auch eine stabile Basis, von der aus sie verbesserte Touch- und Hintergrundbeleuchtungsoptionen anbieten können.
LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch wird bis 2032 voraussichtlich mit einem CAGR von 8,82 % wachsen. Die Konfiguration kombiniert die Helligkeits- und Kontrastvorteile von Mini-LED mit einer dünneren Schnittstelle, die durch In-Cell-Touch entsteht. Diese Kombination ist für Premium-BEVs relevant, die große Displays als sichtbares Produktmerkmal nutzen. Sie ist auch für Zulieferer relevant, die Mini-LED-Engineering von Konsumgüteranwendungen in automobilgerechte Module überführen. Full-Array-Local-Dimming kann hohe Helligkeit, hohen Kontrast und geringeres Mura in Fahrzeugdisplays bieten. Diese Leistungsmerkmale unterstützen eine Kosten-Leistungs-Position gegenüber OLED in einigen Mittelklasse-Fahrzeugprogrammen. Die Branche für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum wird Mini-LED und In-Cell-Touch voraussichtlich häufiger gemeinsam einsetzen, da die Display-Anforderungen steigen. Die Konfiguration gibt Automobilherstellern auch eine Möglichkeit, eine konsistente visuelle Schnittstelle von einem Flaggschiffmodell in ein Fahrzeug mit höherem Volumen zu übertragen. Ein Zulieferer kann das LTPS-Panel beibehalten und gleichzeitig Bildschirmgröße, Helligkeitsziele, Deckglas und mechanisches Gehäuse anpassen. Dies unterstützt einen gemeinsamen Entwicklungspfad über mehrere Fahrzeugklassen hinweg. Es reduziert auch den Bedarf, für jedes Armaturenbrettprogram eine völlig andere Display-Architektur zu qualifizieren. Fahrzeughersteller werden diese Flexibilität wahrscheinlich schätzen, wenn Modellzyklen ähnliche Benutzeroberflächen für Elektro- und Verbrennungsfahrzeuge erfordern. Das Design kann zentrale Touch-Bedienelemente mit separaten Fahrerinformationsdisplays kombinieren, ohne die grundlegende Panel-Technologie zu ändern. Mini-LED-Hintergrundbeleuchtung ist besonders relevant, wenn ein großer Bildschirm bei unterschiedlichem Umgebungslicht lesbar bleiben muss. Local Dimming kann dazu beitragen, dunkle Bildbereiche zu erhalten, während helle Elemente sichtbar bleiben. Der Vorteil ist am deutlichsten in Cockpit-Layouts, die Navigation, Medien, Fahrzeugeinstellungen und Kameraansichten auf einer Oberfläche kombinieren. In-Cell-Touch entfernt eine separate Touch-Schicht aus dem Modulstapel. Das Entfernen dieser Schicht kann die Dicke verringern und gebogene Display-Baugruppen vereinfachen. Es kann auch Reflexionen reduzieren, die die Sicht des Benutzers auf das Display beeinträchtigen. Diese Merkmale sind bei Beifahrerdisplays nützlich, bei denen Datenschutzmodi und hohe Bildqualität Teil einer Premium-Spezifikation sein können. Sie sind auch bei Fahrerdisplays nützlich, die eine direkte und reaktionsschnelle Touch-Oberfläche benötigen.
Modulzulieferer müssen diese Merkmale dennoch gegen die thermischen Anforderungen des Hochhelligkeitsbetriebs abwägen. Mini-LED-Designs erfordern eine sorgfältige Kontrolle der Wärme von der Hintergrundbeleuchtung und der Treiberelektronik. Sie erfordern auch einen zuverlässigen Local-Dimming-Ansatz, um sichtbare Halo-Effekte um helle Objekte zu vermeiden. Automobilprogramme stellen weitere Anforderungen an Vibration, Temperaturwechsel und lange Lebensdauer. Dies macht den Übergang von einem Consumer-Mini-LED-Design zu einem Automobilmodul anspruchsvoller. Zulieferer, die bereits Automobilvalidierungsprozesse etabliert haben, sind daher besser positioniert, um die Konfiguration in die Produktion zu bringen. Die höhere Spezifikation kann eine bessere Preisgestaltung als ein Standard-WLED-Modul unterstützen. Sie kann auch eine klarere Unterscheidung zwischen Modulen für Premium-Fahrzeuge und solchen für Volumensegmente schaffen. Für Hersteller hängt die Wahl davon ab, ob die Display-Leistung zentral für die Produktposition des Fahrzeugs ist. Bei Premium-BEVs ist dies oft der Fall. Bei günstigeren Modellen kann ein Standard-LTPS-Design praktischer bleiben. Die beiden Konfigurationen können daher im Prognosezeitraum nebeneinander bestehen, anstatt sich schnell gegenseitig zu ersetzen.
Das breitere Versorgungsbild unterstützt ebenfalls dieses gemischte Ergebnis. LTPS-Kapazitäten, die einst für Smartphones bestimmt waren, können auf Automobilmodule umgeleitet werden, da Handyhersteller mehr AMOLED-Panels verwenden. Dies kann den Bedarf an völlig neuen LTPS-Kapazitäten an einigen Produktionsstandorten verringern. Es kann auch den Wettbewerb unter Zulieferern erhöhen, die Automobilprogramme anstreben. Vorhandene Produktionsanlagen bieten nur dann einen Vorteil, wenn eine Linie die Qualitäts- und Validierungserwartungen der Fahrzeughersteller erfüllen kann. Ein Modulzulieferer muss Panel-Kompetenz mit Bonding-, Hintergrundbeleuchtungs-, Touch- und mechanischer Integrationsexpertise kombinieren. Diese Anforderung begünstigt Unternehmen, die eng mit OEM-Ingenieurteams zusammenarbeiten können. Sie erhöht auch den Wert von Partnerschaften mit etablierten Tier-1-Cockpit-Zulieferern. Standard-WLED-Module profitieren von der Verfügbarkeit ausgereifter Montagemethoden. Mini-LED-Module profitieren von stärkerer Differenzierung, wo Helligkeit und Kontrast für den Endnutzer sichtbar sind. Die Konfigurationsaufteilung wird daher sowohl durch Technologiebedürfnisse als auch durch Beschaffungspraktiken geprägt.
Für den Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum schafft dieses Muster einen schrittweisen Upgrade-Pfad anstelle eines einzigen Technologiebruchs. Standard-LTPS-Module können Programme bedienen, die eine zuverlässige Beschaffung und bekannte Kostenstrukturen erfordern. In-Cell-Touch kann hinzugefügt werden, wenn ein Fahrzeug zu einer bildschirmgeführten Steuerungsschnittstelle wechselt. Mini-LED kann hinzugefügt werden, wenn das Programm mehr Helligkeit oder visuellen Kontrast erfordert. Die Kombination von Mini-LED und In-Cell-Touch adressiert dann die Anforderungen größerer und dünnerer Premium-Displays. Jeder Schritt kann gegen den beabsichtigten Preispunkt und das Cockpit-Design des Fahrzeugs abgewogen werden. Dies gibt OEMs Flexibilität, da Displayinhalt im Fahrzeugdesign immer wichtiger wird. Es gibt Zulieferern auch mehrere Möglichkeiten zur Teilnahme, ohne sich auf eine einzige Konfiguration zu verlassen. Die schnellste Konfiguration wird voraussichtlich von der stärksten Nachfrage in Elektro- und Premium-Fahrzeugprogrammen profitieren. Die größte Konfiguration wird voraussichtlich weiterhin an breite Produktionsvolumina und etablierte Montageprozesse gebunden sein.



Nach Anwendung:
Infotainment führt, während Pillar-Displays skalierenCenter Stack und Infotainment-Displays machten im Jahr 2026 45,97 % der Marktgröße des LTPS-LCD-Moduls (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum aus. Große zentrale Touchscreens sind nun bei neuen Personenkraftwageneinführungen üblich und unterstützen diese führende Position. Instrumentencluster bieten eine stabile zweite Nachfragequelle, da Hersteller weiterhin dedizierte fahrerorientierte Informationsdisplays benötigen. Rücksitz-Entertainment und Beifahrerbildschirme fügen LTPS-Inhalt über die primäre Fahrerschnittstelle hinaus hinzu. Chinesische Marken führen Co-Pilot-Datenschutzdisplays und Rücksitzbildschirme in mittelpreisigen BEV-Modellreihen ein. Diese zusätzlichen Bildschirme erhöhen den Displayinhalt pro Fahrzeug. Die breite Einführung zentraler Schnittstellen hält Infotainment im Mittelpunkt des Marktes für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum.
Pillar-to-Pillar-Mittelkonsolendisplays werden bis 2032 voraussichtlich mit einem CAGR von 8,74 % wachsen. Das Format verwendet durchgehende Bildschirmflächen über das Armaturenbrett und erscheint in einer breiteren Palette chinesischer und südkoreanischer Fahrzeugprogramme. Die Einführung ist in China schneller vorangeschritten als in Japan und Südkorea, da Armaturenbrettintegration und Programmgenehmigungszyklen oft kürzer sind. LTPS eignet sich für diese Produkte, da es In-Cell-Touch und detaillierte Displays in schlanken Modulen unterstützen kann. Die Society for Information Display hat die Rolle von LTPS und integriertem Touch in der Entwicklung von Automobilanzeigen und Mensch-Maschine-Schnittstellen hervorgehoben. Da das Format mehr Volumenmodelle erreicht, kann es das relative Wachstumstempo für reine Center-Stack-Designs verringern. Beifahrerdisplays können ebenfalls zu einer bedeutenderen Quelle der Modulnachfrage werden.
Nach Fahrzeugtyp:
Elektrofahrzeuge beschleunigen die Einführung von Premium-DisplaysPersonenkraftwagen mit Verbrennungsmotor hielten im Jahr 2026 einen Anteil von 29,85 % an der regionalen Nachfrage. Ihr Umfang spiegelt das anhaltende Fahrzeugvolumen in Märkten wider, in denen die Einführung von Elektrofahrzeugen uneinheitlich bleibt. Hersteller wenden zunehmend eine gemeinsame LTPS-Backplane für Fahrzeuge mit Verbrennungsmotor und Elektrofahrzeuge an, um die Beschaffung von Cockpit-Komponenten zu vereinfachen. Dieser Ansatz ermöglicht es Fahrzeugen mit Verbrennungsmotor, höher spezifizierte Displays zu erhalten, die zunächst für BEV-Programme entwickelt wurden. HEV- und PHEV-Modelle bilden ein Zwischensegment mit Displayinhalt zwischen BEVs und Fahrzeugen mit Verbrennungsmotor. Leichte Nutzfahrzeuge übernehmen ebenfalls LTPS-Module für Telematik, Müdigkeitsüberwachung, Navigation und Flotteninformationen. Diese Anwendungen halten die Nachfrage breiter als eine einzige Fahrzeugantriebskategorie.
BEVs werden bis 2032 voraussichtlich mit einem CAGR von 8,78 % wachsen, der schnellsten Rate unter den Fahrzeugtypen. Elektromodelle erfordern oft komplexere Fahrerinterfaces für Energiemanagement, Ladeinformationen, Over-the-Air-Update-Benachrichtigungen und Routenplanung. Ihre Cockpit-Layouts schaffen auch Platz für breitere und stärker integrierte Displays. LTPS unterstützt diese Schnittstellen mit der Auflösung und Touch-Integration, die für primäre fahrerorientierte Bildschirme benötigt werden. Integrierter Touch ist besonders nützlich in Center-Stack-Schnittstellen, die Navigation und Fahrzeugsteuerung kombinieren. BEV-Programme können daher schneller auf Mini-LED- und In-Cell-Touch-Konfigurationen umsteigen. Die Branche für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum profitiert von diesem höheren Displayinhalt, ohne sich nur auf das Fahrzeugstückvolumen zu verlassen.

Nach Bondingverfahren:
COG gewinnt an Bedeutung bei schlanken ModuldesignsFilm-on-Glass-Bonding hielt im Jahr 2026 einen Anteil von 60,81 % an der regionalen Nachfrage. Das Verfahren ist in Modulmontagelinen etabliert und funktioniert gut mit flexiblen Leiterplattenverbindungen. Diese Flexibilität hilft Integrationsteams, gebogene und nicht-rechteckige Display-Layouts in Center-Stack- und Pillar-to-Pillar-Programmen zu verwalten. FOG verfügt auch über eine breite Zuliefererbasis und ein relativ geringeres Nacharbeitsrisiko. Diese praktischen Vorteile unterstützen seine weitere Verwendung in großflächigen Modulkonfigurationen. Vorhandene Produktionsanlagen stärken seine Position in Standard-Automobilprogrammen weiter. Der Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum behält FOG als primäres Bondingverfahren bei, solange Cockpit-Architekturen vielfältig bleiben.
Chip-on-Glass-Bonding wird bis 2032 voraussichtlich mit einem CAGR von 8,85 % wachsen. COG entfernt den zwischengeschalteten flexiblen Leiterplattenschritt, indem Treiber-Integrated-Circuits direkt auf dem Glassubstrat platziert werden. Dies reduziert die Modultiefe und unterstützt flache Designs, die in BEV-Cockpit-Layouts verwendet werden. Es kann auch engere Krümmungsanforderungen unterstützen, bei denen FOG-Verbindungen schwieriger unterzubringen sind. Das Verfahren erfordert höhere Anfangsinvestitionen und eine sorgfältigere Wärmeverwaltung am Glassubstrat. Diese Anforderungen begrenzen die Einführung in einfacheren WLED-Modulen. COG wird voraussichtlich schneller Marktanteile in Mini-LED-Konfigurationen gewinnen, wo kompakte Architektur und Local-Dimming-Steuerung Mehrwert schaffen.
Geografische Analyse
China
China hielt im Jahr 2026 einen Anteil von 53,13 % an der regionalen Nachfrage und wird bis 2032 voraussichtlich mit einem CAGR von 8,67 % wachsen. BOE Technology Group, TCL China Star Optoelectronics, Tianma Microelectronics und Truly International Holdings unterstützen eine inländische Lieferbasis, die Standard-, In-Cell-Touch- und Mini-LED-Produkte abdeckt. Chinesische Hersteller von Elektrofahrzeugen setzen Multi-Screen-Cockpit-Designs ein, die den LTPS-Inhalt pro Fahrzeug erhöhen. Panorama-Head-up-Display-Anwendungen werden auch für inländische Fahrzeugprogramme immer relevanter. Das Ministerium für Industrie und Informationstechnologie beeinflusst die Sicherheitserwartungen für intelligente Cockpits und bietet einen klareren Compliance-Rahmen für die Display-Integration. Chinas Größe kombiniert Panel-Fertigung mit schneller Cockpit-Design-Einführung. Diese Kombination gibt dem Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum ein starkes Produktions- und Nachfragezentrum.
Südkorea
Südkoreas Beitrag beruht auf den LTPS-Verarbeitungs- und Automobilingenieurkapazitäten von LG Display und Samsung Display. LG Display präsentierte Automobil-LTPS-LCD-Produkte, die von Center-Stack-Modulen bis zu einem 47,8-Zoll-LCD mit schaltbarem Datenschutzmodus reichen. Die LTPS-Linien des Landes sind im Allgemeinen älter und bieten begrenzten Spielraum für größere Kapazitätserweiterungen. Hersteller haben daher stärkere Gründe, sich auf Qualität, Systemintegration und direkte Design-in-Arbeit mit OEMs zu konzentrieren. Hyundai Mobis verbindet auch inländische Display-Zulieferer mit der Cockpit-Systemnachfrage von Hyundai und Kia. Diese industrielle Beziehung unterstützt Premium-Module anstelle eines volumengeführten Versorgungsmodells. Südkorea bleibt für den Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum wichtig, da seine Zulieferer hochspezifizierte globale Programme bedienen können.
Japan, Taiwan und der Rest des asiatisch-pazifischen Raums
Japan reduziert Commodity-LTPS-Kapazitäten, da Japan Display die Automobilproduktion in seiner Ishikawa-Multi-Fab-Anlage nach der Schließung seiner Mobara-Linie im März 2026 konsolidiert. Das Unternehmen verlagert sich auf spezialisierte digitale Spiegel- und Dual-View-Display-Produkte, während Sharp eine sekundäre Präsenz bei Automobildisplays beibehält. Taiwan trägt durch AUO und Innolux bei, deren Rollen sich von Panels hin zur Modul- und Cockpit-Systemintegration erstrecken. Mini-LED-Automobilprogramme geben taiwanesischen Zulieferern einen Weg zu höherwertigen Produkten, während ihre Kundenbeziehungen sich auf europäische und US-amerikanische OEMs erstrecken. Im Rest des asiatisch-pazifischen Raums, einschließlich Südostasien und Indien, entwickelt sich die Nachfrage noch, anstatt als wichtige regionale Produktionsbasis zu dienen. Japanische und südkoreanische OEM-Montageoperationen und das Interesse an digital ausgestatteten Personenkraftwagen unterstützen diese Nachfrage. Diese gemischten Geografien geben der Branche für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum alternative Design- und Integrationskapazitäten, obwohl sie Chinas Fertigungsmaßstab noch nicht erreichen.
Wettbewerbslandschaft
Marktkonzentration
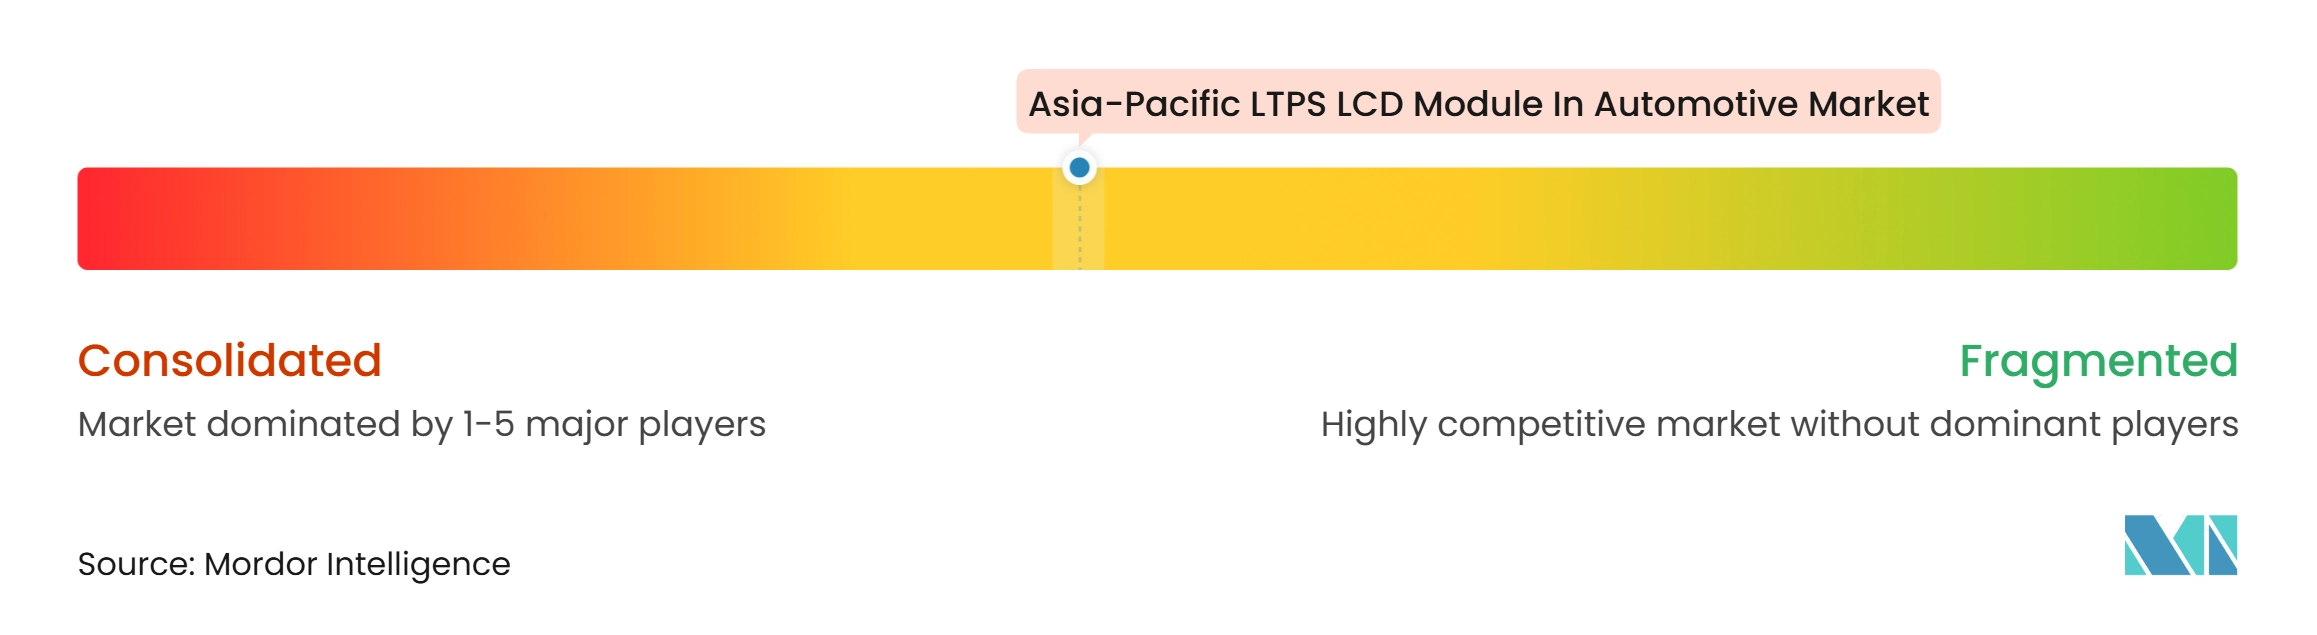
Der Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum ist auf Panel-Ebene mäßig konsolidiert und auf der Ebene der Modulintegration stärker fragmentiert. Kein einzelnes Unternehmen kontrolliert sowohl die LTPS-Verarbeitung als auch die nachgelagerte Cockpit-Mensch-Maschine-Schnittstellen-Lieferung über alle Programme hinweg. BOE Technology Group hat eine starke Volumenposition in der chinesischen Automobildisplay-Versorgung durch LTPS- und a-Si-LCD-Angebote. Seine BOEVX-Einheit hat Display-Arbeit mit BMW, Volkswagen und Hyundai identifiziert, einschließlich eines 44,8-Zoll-Pillar-to-Pillar-Projekts für einen chinesischen Automobilhersteller. AUO, Innolux, Tianma und BOE erweitern ihre Rollen in die Modul- und Cockpit-Integration. Diese Verschiebung übt Druck auf etablierte Tier-1-Zulieferer wie Continental, Visteon und DENSO aus. Qualifizierte Nicht-China-Zulieferer können von OEMs, die eine größere Resilienz anstreben, weiterhin eine Beschaffungsprämie erhalten.
Tianma entwickelt eine systemseitige Position durch sein Smart-Cockpit-7.0-Konzept, das mehrere Display-Technologien in einem einzigen Cockpit-Angebot kombiniert. LG Display hat auch eine direkte Automobildisplay-Lieferbeziehung mit einem globalen Premium-Fahrzeughersteller offengelegt, wobei der übliche Tier-1-Kanal in diesem Programm umgangen wird. Valeos ausgewähltes Panorama-Head-up-Display-Programm in China bietet ein weiteres Beispiel für einen Tier-1-Zulieferer, der große Cockpit-Bildschirmkapazitäten in die Serienproduktion ausweitet. Hochhelles Mini-LED-Local-Dimming und In-Cell-Touch werden bei OEM-Designentscheidungen immer einflussreicher. LG Displays schaltbarer Datenschutzmodus unterstützt Beifahrerdisplay-Anwendungsfälle in großen Cockpit-Bildschirmen. Diese Fähigkeiten helfen Zulieferern, auf der Grundlage der Modulleistung und nicht nur des Preises zu konkurrieren.
Panel-Zulieferer und Tier-1-Integratoren konvergieren zunehmend rund um die Cockpit-Display-Beschaffung. Panel-Hersteller können eine engere technische Kontrolle bieten, wo Bildschirme, Touch-Schichten, Hintergrundbeleuchtungen und Modulverpackungen zusammenarbeiten müssen. Traditionelle Integratoren behalten ihre Relevanz durch fahrzeugseitige Ingenieursleistungen und Software-definierte Fahrzeugkapazitäten. Das Wettbewerbsgleichgewicht variiert je nach Programm, wobei chinesische Zulieferer bei Hochvolumen-Inlandsmodellen am stärksten sind und koreanische, japanische und taiwanesische Zulieferer stärker Premium- oder Spezialdesigns ausgesetzt sind. Die Schließung reifer Kapazitäten in Japan macht die Versorgungsdiversifizierung für einige Käufer zu einem größeren kommerziellen Thema. Größere OEMs werden wahrscheinlich mit weniger Zulieferern zusammenarbeiten, die Automobilqualifizierung, optische Leistung und Integrationsanforderungen erfüllen können. Marktkonzentrationsindex: 5 von 10, da die Datenlage eine moderate Panel-Ebenen-Konzentration unterstützt, aber keinen kombinierten Top-Fünf-Anteil liefert, der auf eine stärker konzentrierte Struktur hinweist.
Branchenführer im Markt für LTPS-LCD-Module für die Automobilindustrie im asiatisch-pazifischen Raum
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für LTPS-LCD-Module für die Automobilindustrie im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- LG Display Co., Ltd.
- Samsung Display Co., Ltd.
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Innolux Corporation
- Japan Display Inc.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Truly International Holdings Limited
- Visionox Technology Inc.
- HKC Corporation Limited
- EverDisplay Optronics (Shanghai) Co., Ltd.
- Continental AG
- DENSO CORPORATION
- Robert Bosch GmbH
- Visteon Corporation
- Panasonic Automotive Systems Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Marelli Holdings Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für LTPS-LCD-Module für die Automobilindustrie im asiatisch-pazifischen Raum
- August 2026: Japan Display Inc. schloss den Verkauf seiner Tottori-Fabrik an Yahata Toei Estate ab, mit einem prognostizierten Gewinn von 500 Millionen JPY (3,4 Millionen USD). Nach der Schließung seiner Mobara-LTPS-Panel-Linie im März 2026 konsolidierte die Transaktion die Automobil-LTPS-Produktion von JDI in seiner Ishikawa-Multi-Fab-Anlage und entfernte Nicht-China-Produktionskapazitäten aus dem regionalen Versorgungspool.
- Mai 2026: Tianma Microelectronics präsentierte auf der SID Display Week 2026 in Los Angeles ein Automobildisplay-Portfolio, das LTPS-LCD-, AMOLED- und Micro-LED-Technologien umfasst. Das Unternehmen betonte hochhelle und breitfarbige Produkte für intelligente Cockpit-Architekturen.
- Februar 2026: LG Display legte eine KI-verbundene Automobildisplay-Strategie vor, die LTPS-LCD für hochauflösende Center-Stack- und Instrumentencluster-Displays mit Oxid-LCD für ultragroße Bildschirmformate kombiniert.
- Januar 2026: Tianma präsentierte das IRIS-Head-up-Display-System auf der CES 2026 in Las Vegas. Das System verwendete ein 12.000-Nit-LTPS-LCD-Panel für Panorama-Head-up-Display-Anwendungen, mit einer Moduldicke unter 15 mm und einem NTSC-Farbraum von 82 %.
Berichtsumfang des Marktes für LTPS-LCD-Module für die Automobilindustrie im asiatisch-pazifischen Raum
Der Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum umfasst die Entwicklung, Herstellung und Lieferung von automobilgerechten Display-Modulen unter Verwendung der Niedrigtemperatur-Polykristallines-Silizium-Technologie (LTPS). Diese Module liefern hochauflösende Visualisierungen, verbesserte Display-Leistung und Energieeffizienz für fortschrittliche Fahrzeugschnittstellen. Das Marktwachstum wird durch zunehmende Fahrzeugdigitalisierung, die Einführung anspruchsvoller Cockpit-Systeme und die Nachfrage nach hochwertigen Automobildisplays angetrieben.
Der Bericht über den Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum ist segmentiert nach LTPS-LCM-Konfiguration (Standard-LTPS-LCM (WLED-Hintergrundbeleuchtung, kein Touch), LTPS-LCM mit In-Cell-Touch (WLED-Hintergrundbeleuchtung), LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung (kein Touch) und LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch), Anwendung (Center Stack/Infotainment, Instrumentencluster, Pillar-to-Pillar-Mittelkonsole und Rücksitz-Entertainment und Beifahrerbildschirm), Fahrzeugtyp (Batterieelektrofahrzeug (BEV), Hybrid-/Plug-in-Hybrid-Elektrofahrzeug (HEV/PHEV), Personenkraftwagen mit Verbrennungsmotor (ICE) und leichtes Nutzfahrzeug (LCV)), Bondingverfahren (Film on Glass (FOG) und Chip on Glass (COG)) sowie Geografie (China, Japan, Südkorea, Taiwan und Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Standard-LTPS-LCM (WLED-Hintergrundbeleuchtung, kein Touch) |
| LTPS-LCM mit In-Cell-Touch (WLED-Hintergrundbeleuchtung) |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung (kein Touch) |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch |
| Center Stack / Infotainment |
| Instrumentencluster |
| Pillar-to-Pillar-Mittelkonsole |
| Rücksitz-Entertainment und Beifahrerbildschirm |
| Batterieelektrofahrzeug (BEV) |
| Hybrid-/Plug-in-Hybrid-Elektrofahrzeug (HEV/PHEV) |
| Personenkraftwagen mit Verbrennungsmotor (ICE) |
| Leichtes Nutzfahrzeug (LCV) |
| Film on Glass (FOG) |
| Chip on Glass (COG) |
| China |
| Japan |
| Südkorea |
| Taiwan |
| Rest des asiatisch-pazifischen Raums |
| Nach LTPS-LCM-Konfiguration | Standard-LTPS-LCM (WLED-Hintergrundbeleuchtung, kein Touch) |
| LTPS-LCM mit In-Cell-Touch (WLED-Hintergrundbeleuchtung) | |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung (kein Touch) | |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch | |
| Nach Anwendung | Center Stack / Infotainment |
| Instrumentencluster | |
| Pillar-to-Pillar-Mittelkonsole | |
| Rücksitz-Entertainment und Beifahrerbildschirm | |
| Nach Fahrzeugtyp | Batterieelektrofahrzeug (BEV) |
| Hybrid-/Plug-in-Hybrid-Elektrofahrzeug (HEV/PHEV) | |
| Personenkraftwagen mit Verbrennungsmotor (ICE) | |
| Leichtes Nutzfahrzeug (LCV) | |
| Nach Bondingverfahren | Film on Glass (FOG) |
| Chip on Glass (COG) | |
| Nach Geografie | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum?
Der Markt für LTPS-LCD-Module (LCM) für die Automobilindustrie im asiatisch-pazifischen Raum wird im Jahr 2026 auf 3,35 Milliarden USD geschätzt und soll bis 2032 mit einem CAGR von 7,01 % (2027 bis 2032) einen Wert von 5,07 Milliarden USD erreichen.
Was treibt die Nachfrage nach LTPS-LCD-Modulen für die Automobilindustrie im asiatisch-pazifischen Raum an?
Größere Smart-Cockpits, breitere BEV-Displays, höhere Helligkeitsanforderungen für Fahrerassistenzsysteme und Pillar-to-Pillar-Bildschirmdesigns unterstützen die Nachfrage.
Welche Automobil-LTPS-LCD-Modulkonfiguration wächst am schnellsten?
LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch wird bis 2032 voraussichtlich mit einem CAGR von 8,82 % wachsen.
Welche Anwendung nutzt den größten Anteil an Automobil-LTPS-LCD-Modulen?
Center Stack und Infotainment-Displays hielten im Jahr 2026 einen Anteil von 45,97 %, unterstützt durch die weit verbreitete Nutzung zentraler Touchscreens in neuen Personenkraftwagen.
Warum ist China für Automobil-LTPS-LCD-Module wichtig?
China hielt im Jahr 2026 einen Anteil von 53,13 % und wird bis 2032 voraussichtlich mit einem CAGR von 8,67 % wachsen, unterstützt durch inländische Panel-Produktion und Multi-Screen-Fahrzeugcockpits.
Welches Bondingverfahren gewinnt bei Automobil-LTPS-LCD-Modulen an Bedeutung?
Chip-on-Glass-Bonding wird bis 2032 voraussichtlich mit einem CAGR von 8,85 % wachsen, da es dünnere Module und eine engere Cockpit-Verpackung unterstützt.