
Tamaño y participación del mercado de módulos LCD LTPS en automoción en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
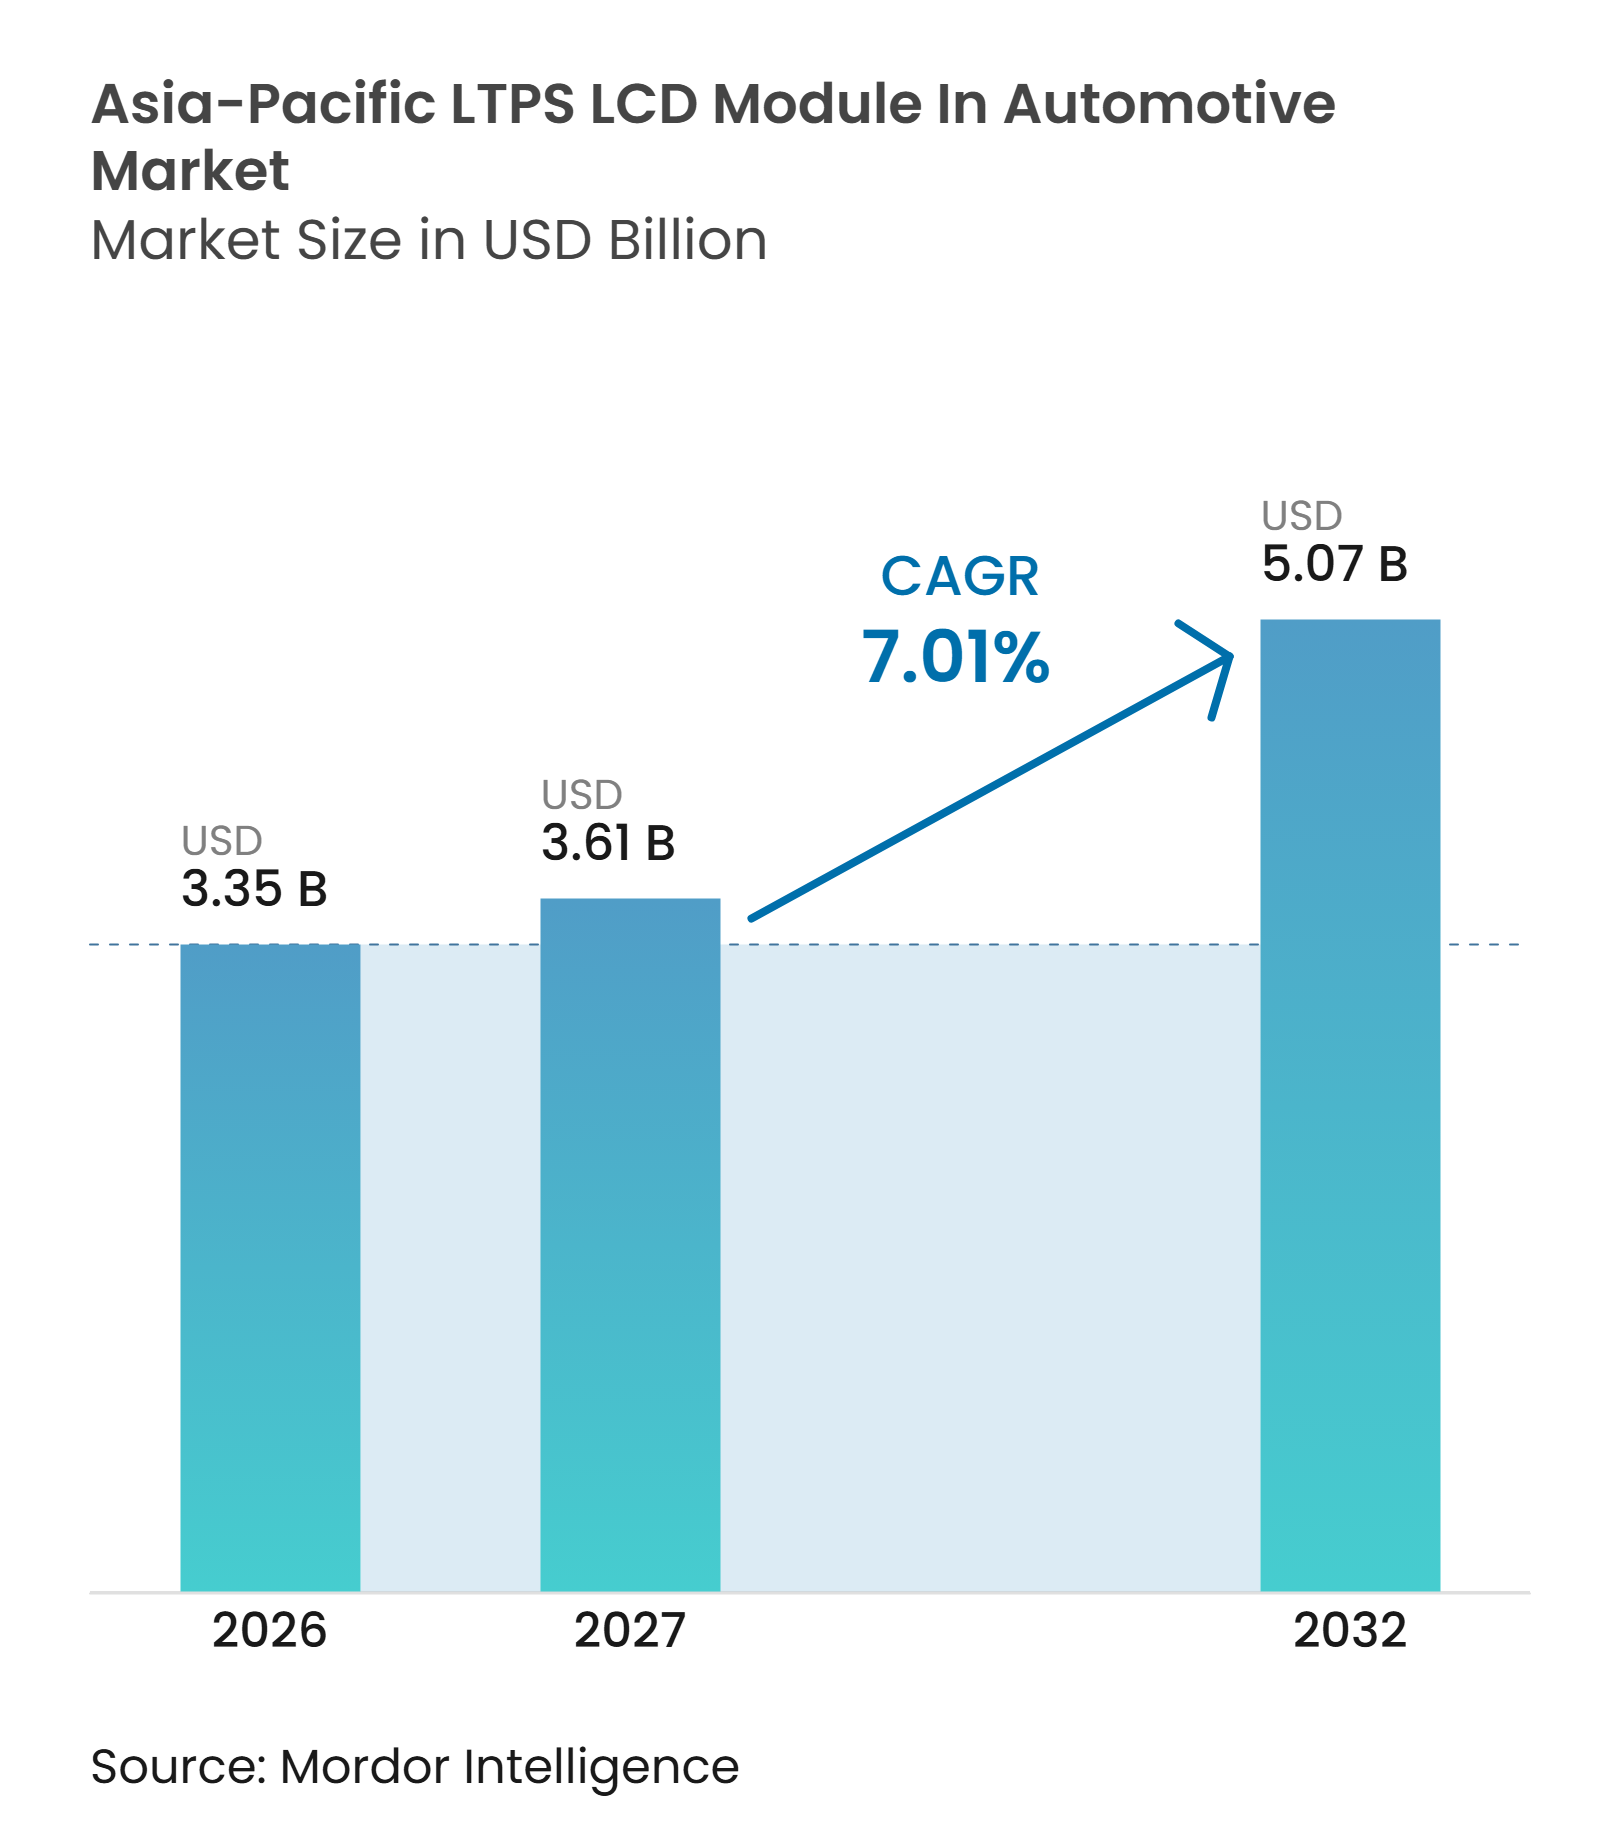
| Tamaño del mercado en el año base (2026) | 3.35 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.01 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de módulos LCD LTPS en automoción en Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico se valora en 3,35 mil millones de USD en 2026 y se prevé que alcance los 5,07 mil millones de USD en 2032, con un CAGR del 7,01% de 2027 a 2032. El mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico se beneficia de la sustitución de los paneles LCD de silicio amorfo convencionales por planos de fondo LTPS que admiten mayor resolución, brillo e integración táctil. Los diseños de vehículos definidos por software también están elevando las expectativas en cuanto a pantallas centrales y pantallas de información para el conductor. Los fabricantes de vehículos utilizan pantallas más grandes para diferenciar los modelos eléctricos, mientras que los proveedores están trasladando la capacidad liberada por la producción de pantallas para teléfonos inteligentes hacia programas de automoción. El resultado es un uso más amplio de módulos LTPS en vehículos de pasajeros, aunque los largos ciclos de validación y una base de suministro concentrada siguen siendo restricciones importantes.
Conclusiones clave del informe
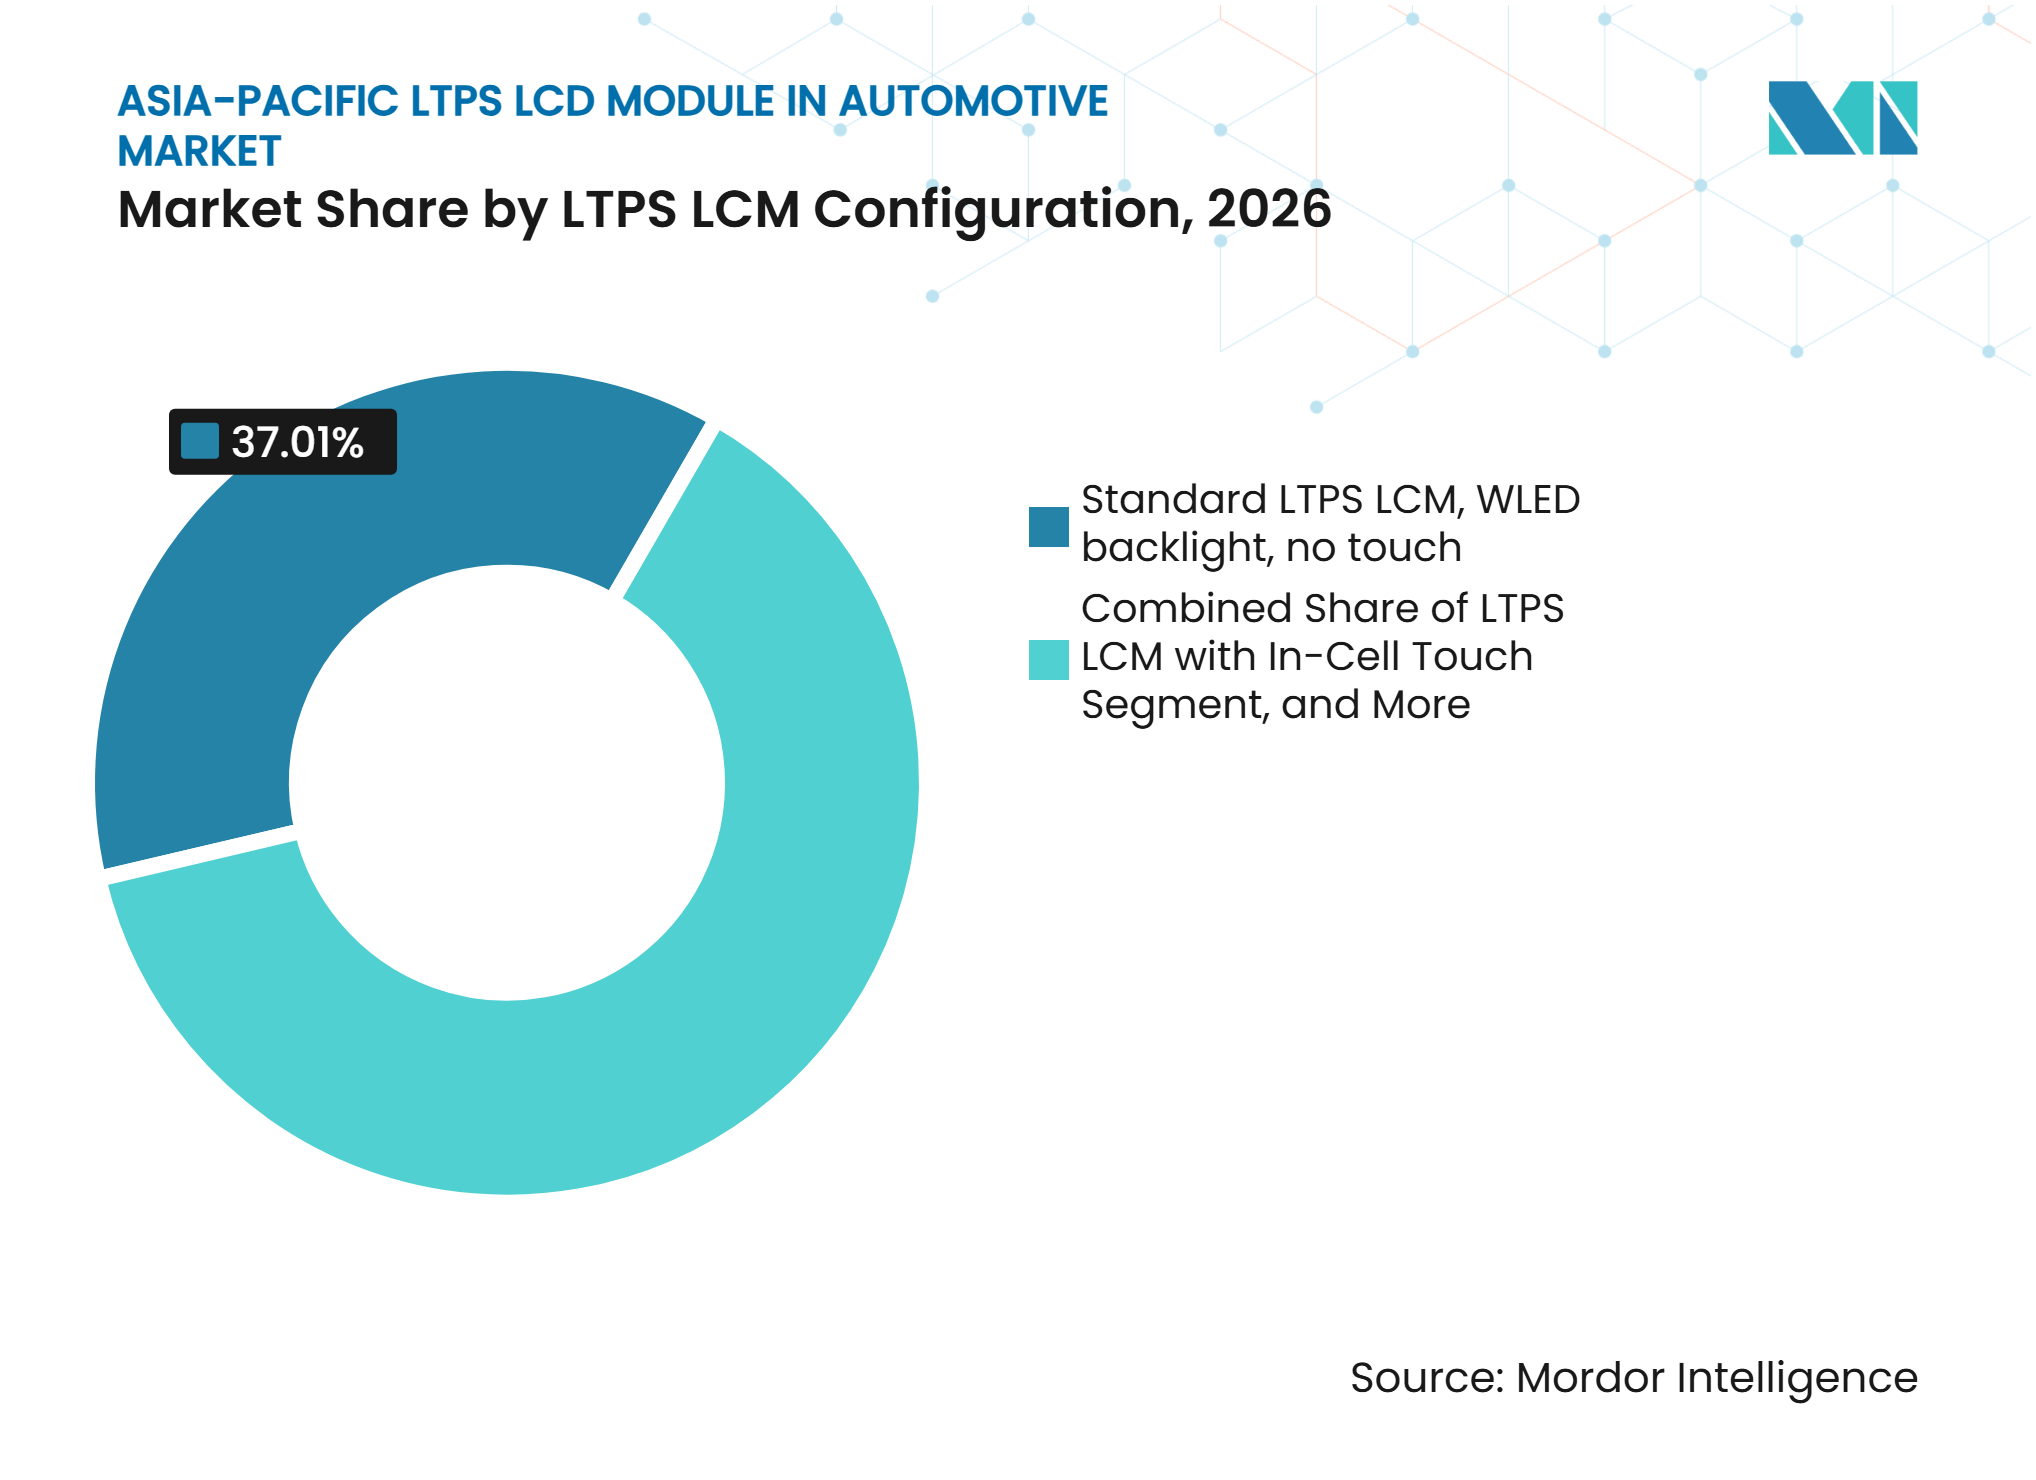
- Por configuración de LCM LTPS, el LCM LTPS estándar con retroiluminación WLED y sin táctil representó el 37,01% de la participación del mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico en 2026, mientras que se proyecta que el LCM LTPS con retroiluminación Mini-LED y táctil integrado en celda se expanda a un CAGR del 8,82% hasta 2032.
- Por aplicación, las pantallas de consola central e infoentretenimiento representaron el 45,97% del tamaño del mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico en 2026, mientras que se proyecta que las pantallas de consola central de pilar a pilar se expandan a un CAGR del 8,74% hasta 2032.
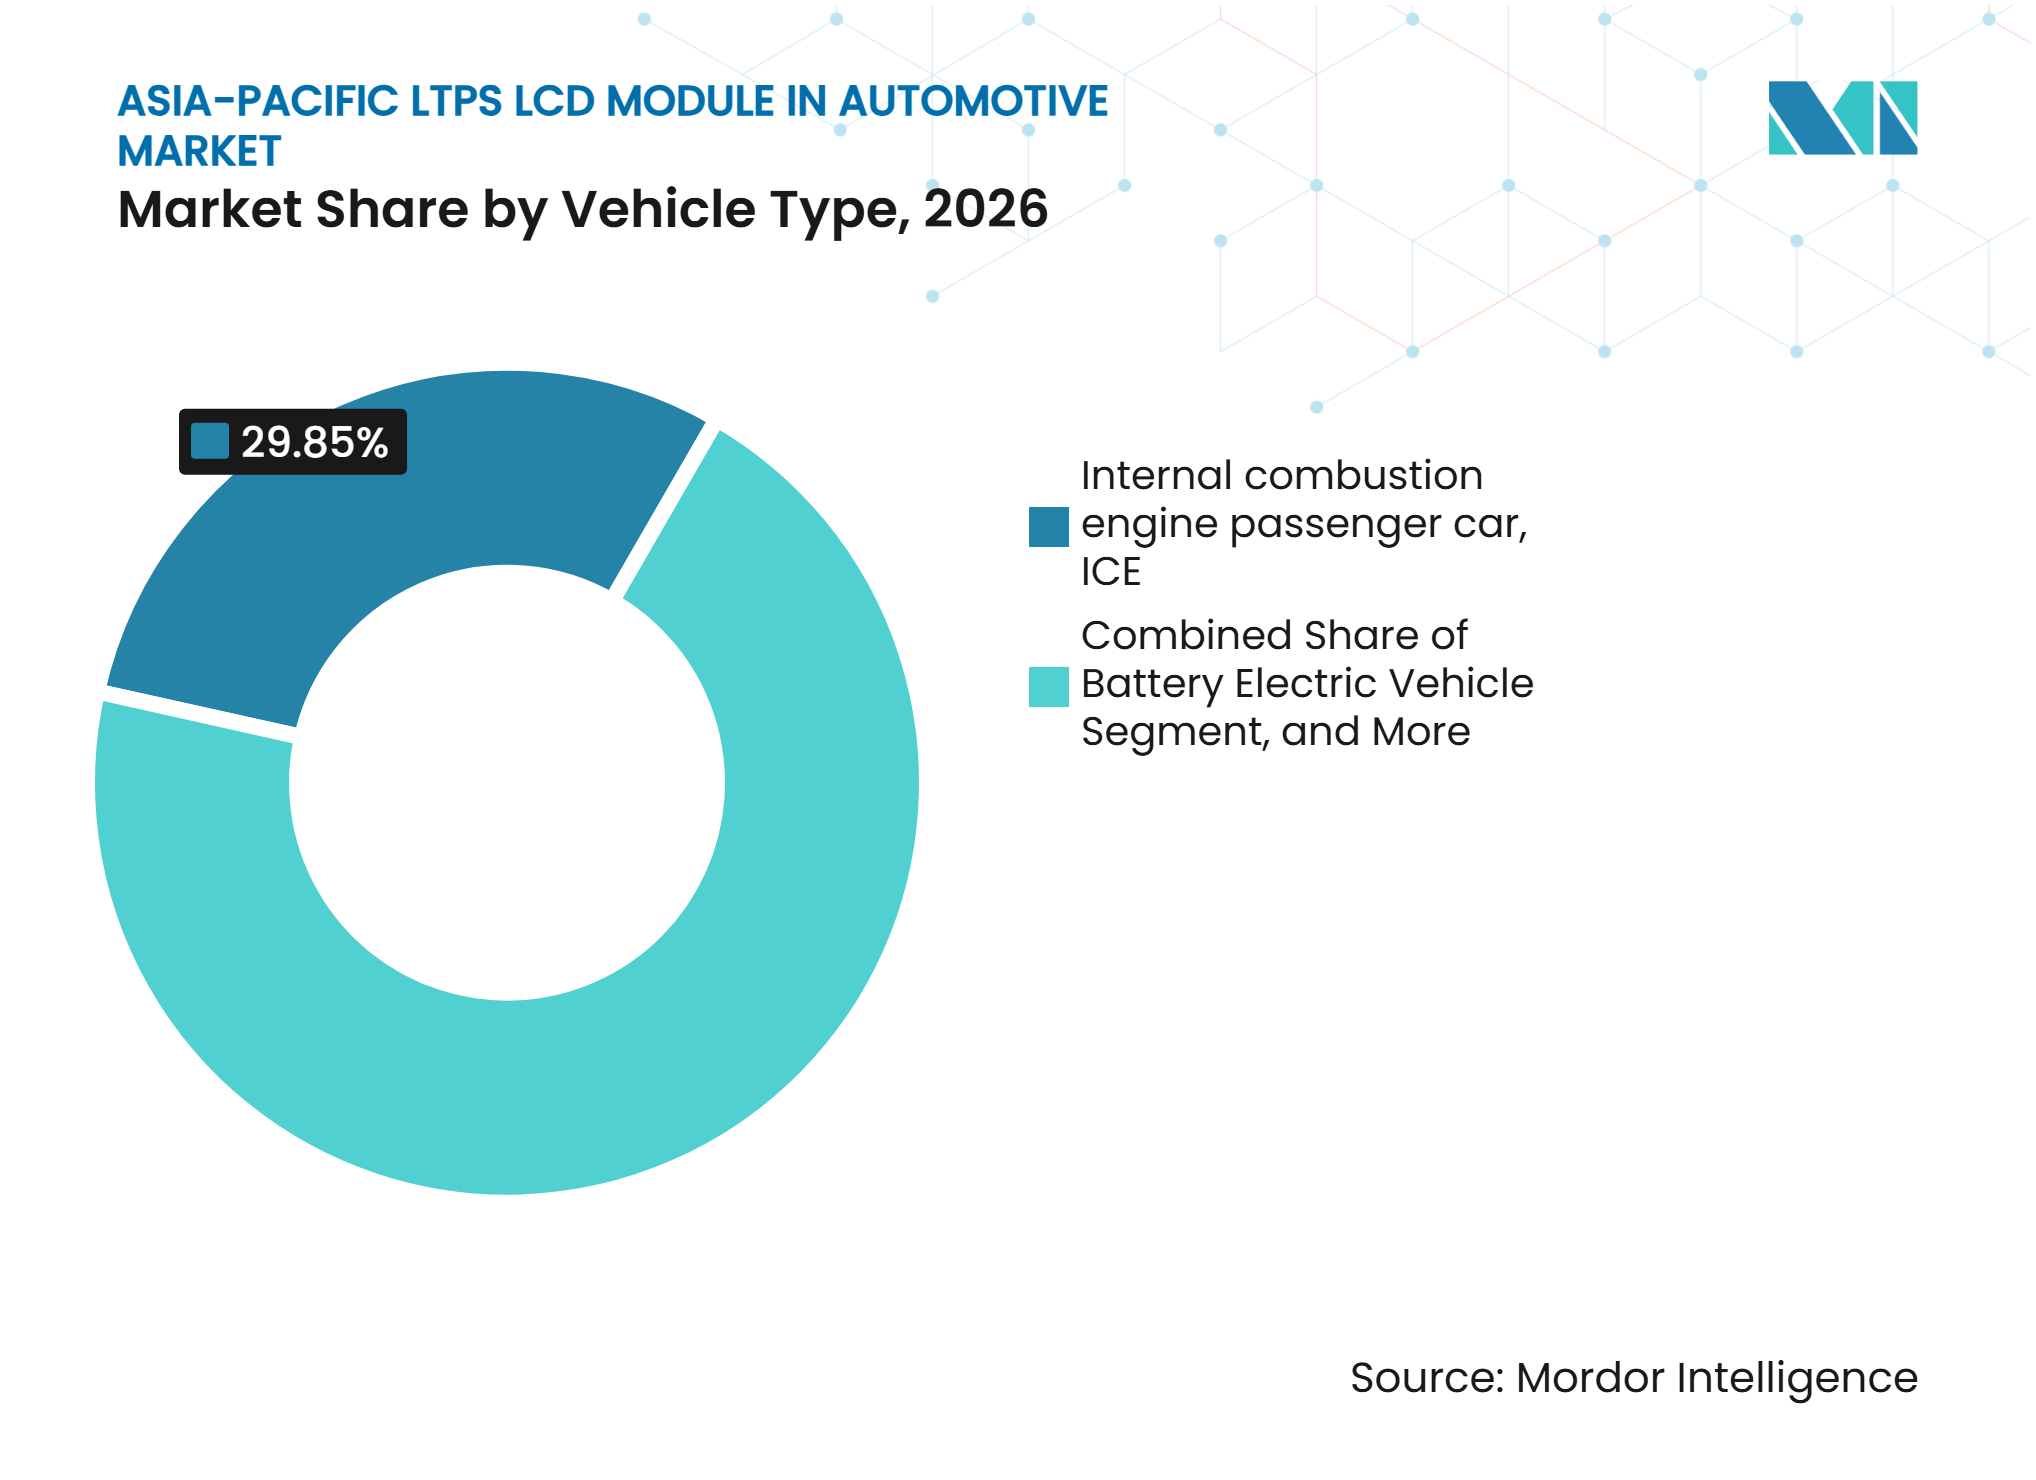
- Por tipo de vehículo, los automóviles de pasajeros con motor de combustión interna representaron el 29,85% de las ventas regionales en 2026, mientras que se proyecta que los BEV se expandan a un CAGR del 8,78% hasta 2032.
- Por proceso de unión, la unión de película sobre vidrio representó el 60,81% de la demanda regional en 2026, mientras que se proyecta que la unión de chip sobre vidrio se expanda a un CAGR del 8,85% hasta 2032.
- Por geografía, China representó el 53,13% de la demanda regional en 2026 y se proyecta que se expanda a un CAGR del 8,67% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente adopción de cabinas inteligentes de alta resolución | +1.8% | China como núcleo, Corea del Sur y Japón, con expansión hacia Taiwán | Corto plazo (≤ 2 años) |
| Aumento del contenido de pantallas en vehículos eléctricos | +1.6% | China como núcleo, Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Demanda de pantallas de alto brillo en sistemas avanzados de asistencia al conductor | +1.3% | Global, con tracción temprana en China y Japón | Largo plazo (≥ 4 años) |
| Expansión de pantallas de pilar a pilar y pantallas para pasajeros | +1.0% | China como líder temprano, con expansión hacia Corea del Sur y Taiwán | Mediano plazo (2-4 años) |
| Integración táctil en celda y diseños de módulos más delgados | +0.7% | China y Taiwán como núcleo | Corto plazo (≤ 2 años) |
| Homologación automotriz de líneas LTPS reconvertidas desde la producción de pantallas para dispositivos móviles | +0.5% | China, Corea del Sur y Taiwán | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción de cabinas inteligentes de alta resolución
Los planos de fondo LTPS respaldan la transición hacia pantallas de cabina automotriz más grandes porque preservan la densidad de píxeles en tamaños donde los paneles convencionales de silicio amorfo pueden perder detalle visible. Esta capacidad es relevante para el rango de pantallas de 10 a 15 pulgadas que se está volviendo común en los nuevos programas de vehículos. LG Display presentó un LCD LTPS de 47,8 pulgadas con modo de privacidad conmutable en K-Display 2025 para aplicaciones de pantalla del pasajero delantero.[1] Las pantallas estándar más grandes pueden aumentar el contenido de módulos LTPS por vehículo durante cada actualización de modelo. Las directrices del Ministerio de Industria y Tecnología de la Información de China y las evaluaciones de Euro NCAP pueden influir en la disposición de las funciones de pantalla y los controles físicos. Estos requisitos dan forma a los diseños de cabina, pero no eliminan la demanda de módulos de pantalla de alta resolución en el mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico.
Aumento del contenido de pantallas en vehículos eléctricos
Los BEV generalmente ofrecen más área de salpicadero ininterrumpida que los vehículos con motor de combustión interna porque sus diseños no requieren el mismo túnel de transmisión ni los controles relacionados con el motor. Los fabricantes de vehículos pueden aprovechar ese espacio para pantallas centrales más amplias, pantallas para pasajeros e interfaces de conductor integradas. Este diseño admite formatos de pantalla de 30 a 50 pulgadas en programas premium, donde el alto brillo y la resolución son importantes. Los paneles LTPS son adecuados para estas aplicaciones porque el plano de fondo puede satisfacer exigentes requisitos de luminancia y píxeles. Las pantallas de BEV también muestran el estado de carga, el flujo de energía, la autonomía de conducción y los datos de navegación, lo que aumenta el valor de las interfaces de conductor con capacidad de respuesta. El mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico se beneficia, por tanto, cuando las gamas eléctricas reciben más contenido de pantalla que los modelos comparables con motor de combustión interna.
Demanda de pantallas de alto brillo en sistemas avanzados de asistencia al conductor
Los sistemas avanzados de asistencia al conductor están elevando los requisitos de brillo para la monitorización por cámara, las pantallas de visualización frontal de realidad aumentada y las interfaces de advertencia. Estas aplicaciones pueden requerir una luminancia sostenida de 1.000 nits o más bajo la luz solar directa. Tianma presentó un módulo de pantalla de visualización frontal panorámica LTPS de 11,98 pulgadas con un brillo máximo de 12.000 nits en CES 2026.[2] La atenuación local Mini-LED puede ayudar a los módulos LTPS a combinar alto brillo con control de contraste. La investigación sobre atenuación local identifica la partición por zonas como un enfoque práctico para controlar los efectos de halo en las pantallas de vehículos.[3] A medida que las funciones de seguridad adquieren mayor protagonismo en las interfaces de los vehículos, los módulos de alto brillo pueden convertirse en una parte más importante del mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico.
Expansión de pantallas de pilar a pilar y pantallas para pasajeros
Los formatos de pilar a pilar están pasando de los vehículos conceptuales a los programas de producción en partes de Asia-Pacífico. El LCD sigue siendo más accesible que el OLED para superficies de pantalla muy grandes fuera de los programas de vehículos de lujo. Valeo anunció en julio de 2025 que un fabricante de equipos originales chino seleccionó su pantalla de visualización frontal panorámica de pilar a pilar, con producción prevista a partir de 2026. LG Display también presentó un LCD de 57 pulgadas de pilar a pilar en K-Display 2025. El táctil integrado en celda ayuda a estos diseños a reducir el grosor porque elimina una capa táctil separada. Esto hace que la integración de vidrio curvado y salpicadero delgado sea más viable para el mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de homologación y validación para programas de automoción | -1.5% | Global | Largo plazo (≥ 4 años) |
| Intensa competencia de precios por parte de fabricantes de paneles con base en China | -1.2% | Núcleo de Asia-Pacífico, con Japón y Corea del Sur como los más afectados | Mediano plazo (2-4 años) |
| Diversificación geográfica limitada de la capacidad LTPS madura | -0.8% | Asia-Pacífico fuera de China, incluidos Japón, Corea del Sur y Taiwán | Largo plazo (≥ 4 años) |
| Compromisos térmicos, ópticos y de fiabilidad en módulos Mini-LED de gran tamaño | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de homologación y validación para programas de automoción
Un nuevo proveedor de LCM LTPS puede enfrentarse a un proceso de homologación de 18 a 36 meses antes de incorporarse a un programa de automoción. El proceso incluye seguridad funcional, pruebas de componentes y expectativas de gestión de calidad bajo las normas ISO 26262, AEC-Q100 e IATF 16949. Un cambio en la generación del sustrato, el diseño de la retroiluminación o el flujo del proceso puede requerir una validación adicional. Estos costos son particularmente difíciles para los proveedores que adaptan líneas de electrónica de consumo para uso en automoción. La carga puede reducir los márgenes en los programas de módulos estándar incluso cuando el proveedor tiene capacidad técnica adecuada. También puede favorecer a los proveedores establecidos con equipos de ingeniería automotriz y sistemas de calidad reconocidos.
Intensa competencia de precios por parte de fabricantes de paneles con base en China
Los fabricantes de paneles chinos se benefician de una gran capacidad de producción LTPS, apoyo de políticas y cadenas de suministro integradas. Su escala ejerce presión sobre los precios de venta promedio de las configuraciones de módulos estándar y de gama media. Los proveedores japoneses, surcoreanos y taiwaneses están respondiendo centrándose en el táctil integrado en celda, las retroiluminaciones Mini-LED y las funciones de privacidad. Estas características ofrecen una ruta más clara hacia la diferenciación que los productos WLED de tipo básico. TCL CSOT ha identificado el LCD LTPS como una tecnología principal en su hoja de ruta de pantallas para automoción, lo que refleja su relevancia para las aplicaciones de cabina. Esta presión competitiva puede dividir el mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico entre el suministro de volumen liderado por China y los programas premium atendidos por productores especializados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por configuración de LCM LTPS:
la integración Mini-LED redefine el rendimiento del móduloEl LCM LTPS estándar con retroiluminación WLED y sin táctil representó el 37,01% de las ventas regionales en 2026. La configuración se adapta a las plataformas de salpicadero establecidas y cuenta con una amplia base de suministro en China, Taiwán y Japón. También es familiar para los fabricantes de vehículos que buscan una homologación más rápida y un menor riesgo de aprovisionamiento. El LCM LTPS con táctil integrado en celda y retroiluminación WLED sigue siendo importante donde los fabricantes desean interfaces hombre-máquina centradas en pantalla táctil sin el costo de la retroiluminación Mini-LED. El LCM LTPS con retroiluminación Mini-LED y sin táctil sirve para aplicaciones donde el brillo superior a 1.000 nits importa más que la funcionalidad táctil. Estos usos incluyen pantallas de visualización frontal de realidad aumentada y grandes paneles de instrumentos. La combinación de configuraciones actual favorece, por tanto, los diseños fiables y probados para programas de vehículos de alto volumen. Los compradores de automoción seleccionan esta opción cuando el historial de servicio, la continuidad del suministro y la familiaridad con el ensamblaje superan la necesidad de una especificación óptica premium. La retroiluminación WLED también proporciona una estructura de costos conocida para los programas que deben funcionar en varios acabados de vehículos. Los proveedores pueden ofrecer el mismo panel básico con diferentes vidrios de cubierta, electrónica de control y paquetes mecánicos. Esa flexibilidad permite que una arquitectura común sirva a múltiples diseños de salpicadero. El enfoque es particularmente útil cuando los fabricantes necesitan disponibilidad confiable durante largas series de producción. También ofrece a los integradores de módulos una base estable desde la que ofrecer opciones mejoradas de táctil y retroiluminación.
Se proyecta que el LCM LTPS con retroiluminación Mini-LED y táctil integrado en celda se expanda a un CAGR del 8,82% hasta 2032. La configuración combina los beneficios de brillo y contraste del Mini-LED con una interfaz más delgada creada por el táctil integrado en celda. Esta combinación es relevante para los BEV premium que utilizan pantallas grandes como característica visible del producto. También es relevante para los proveedores que trasladan la ingeniería Mini-LED de aplicaciones de consumo a módulos de grado automotriz. La atenuación local de matriz completa puede proporcionar alto brillo, alto contraste y menor efecto Mura en las pantallas de vehículos. Estos atributos de rendimiento respaldan una posición de costo-rendimiento frente al OLED en algunos programas de vehículos de gama media. Es probable que la industria de módulos LCD LTPS (LCM) en Asia-Pacífico vea el Mini-LED y el táctil integrado en celda utilizados juntos con mayor frecuencia a medida que aumenten los requisitos de pantalla. La configuración también ofrece a los fabricantes de automóviles una forma de mantener una interfaz visual coherente desde un modelo insignia hasta un vehículo de mayor volumen. Un proveedor puede conservar el panel LTPS mientras ajusta el tamaño de la pantalla, los objetivos de brillo, el vidrio de cubierta y la carcasa mecánica. Esto respalda una ruta de desarrollo común en varios grados de vehículos. También reduce la necesidad de homologar una arquitectura de pantalla completamente diferente para cada programa de salpicadero. Es probable que los fabricantes de vehículos valoren esa flexibilidad cuando los ciclos de modelo requieren interfaces de usuario similares en vehículos eléctricos y de combustión. El diseño puede combinar controles táctiles centrales con pantallas de información para el conductor separadas sin cambiar la tecnología básica del panel. La retroiluminación Mini-LED es particularmente relevante donde una pantalla grande debe permanecer legible bajo diferentes condiciones de luz ambiental. La atenuación local puede ayudar a preservar las áreas oscuras de la imagen mientras los elementos brillantes permanecen visibles. El beneficio es más evidente en los diseños de cabina que combinan navegación, medios, configuración del vehículo y vistas de cámara en una sola superficie. El táctil integrado en celda elimina una capa táctil discreta del conjunto del módulo. Eliminar esa capa puede reducir el grosor y simplificar los ensamblajes de pantalla curva. También puede reducir los reflejos que afectan la vista del usuario sobre la pantalla. Estas características son útiles en las pantallas para pasajeros, donde los modos de privacidad y la alta calidad de imagen pueden formar parte de una especificación premium. También son útiles en las pantallas del conductor que necesitan una superficie táctil directa y con capacidad de respuesta.
Los proveedores de módulos aún deben equilibrar estas características frente a las exigencias térmicas del funcionamiento de alto brillo. Los diseños Mini-LED requieren un control cuidadoso del calor generado por la retroiluminación y la electrónica de control. También requieren un enfoque de atenuación local fiable para evitar efectos de halo visibles alrededor de objetos brillantes. Los programas de automoción añaden requisitos adicionales de vibración, ciclos de temperatura y larga vida útil. Esto hace que el paso de un diseño Mini-LED de consumo a un módulo automotriz sea más exigente. Los proveedores que ya han establecido procesos de validación automotriz están, por tanto, mejor posicionados para llevar la configuración a la producción. La especificación más alta puede respaldar mejores precios que un módulo WLED estándar. También puede crear una distinción más clara entre los módulos destinados a vehículos premium y los destinados a segmentos de volumen. Para los fabricantes, la elección depende de si el rendimiento de la pantalla es central para la posición del producto del vehículo. Para los BEV premium, a menudo lo es. Para los modelos de menor precio, un diseño LTPS estándar puede seguir siendo más práctico. Las dos configuraciones pueden, por tanto, coexistir durante el período de pronóstico en lugar de reemplazarse mutuamente rápidamente.
El panorama de suministro más amplio también respalda este resultado mixto. La capacidad LTPS que antes se destinaba a teléfonos inteligentes puede redirigirse hacia módulos de automoción a medida que los fabricantes de teléfonos utilizan más paneles AMOLED. Esto puede reducir la necesidad de una capacidad LTPS completamente nueva en algunas ubicaciones de producción. También puede aumentar la competencia entre los proveedores que buscan programas de automoción. El equipo de producción existente ofrece una ventaja solo cuando una línea puede cumplir con las expectativas de calidad y validación de los fabricantes de vehículos. Un proveedor de módulos debe combinar la capacidad del panel con experiencia en unión, retroiluminación, táctil e integración mecánica. Ese requisito favorece a las empresas que pueden trabajar estrechamente con los equipos de ingeniería de los fabricantes de equipos originales. También aumenta el valor de las asociaciones con proveedores de cabina de nivel 1 establecidos. Los módulos WLED estándar se benefician de la disponibilidad de métodos de ensamblaje maduros. Los módulos Mini-LED se benefician de una diferenciación más sólida donde el brillo y el contraste son visibles para el usuario final. La división de configuraciones está, por tanto, determinada tanto por las necesidades tecnológicas como por las prácticas de adquisición.
Para el mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico, este patrón crea una ruta de actualización gradual en lugar de una ruptura tecnológica única. Los módulos LTPS estándar pueden servir a programas que requieren un aprovisionamiento confiable y estructuras de costos conocidas. El táctil integrado en celda puede añadirse cuando un vehículo pasa a una interfaz de control basada en pantalla. El Mini-LED puede añadirse cuando el programa requiere más brillo o contraste visual. La combinación de Mini-LED y táctil integrado en celda aborda entonces las necesidades de pantallas premium más grandes y delgadas. Cada paso puede evaluarse en función del precio objetivo del vehículo y el diseño de la cabina. Esto ofrece a los fabricantes de equipos originales flexibilidad a medida que el contenido de pantalla se vuelve más importante en el diseño de vehículos. También ofrece a los proveedores varias formas de participar sin depender de una sola configuración. Es probable que la configuración más rápida se beneficie de la mayor demanda en los programas de vehículos eléctricos y premium. Es probable que la configuración más grande permanezca vinculada a amplios volúmenes de producción y procesos de ensamblaje establecidos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación:
el infoentretenimiento lidera mientras las pantallas de pilar escalanLas pantallas de consola central e infoentretenimiento representaron el 45,97% del tamaño del mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico en 2026. Las grandes pantallas táctiles centrales son ahora comunes en los nuevos lanzamientos de vehículos de pasajeros, lo que respalda esta posición de liderazgo. Los paneles de instrumentos proporcionan una segunda fuente estable de demanda porque los fabricantes aún requieren pantallas de información dedicadas orientadas al conductor. El entretenimiento en asientos traseros y las pantallas para pasajeros añaden contenido LTPS más allá de la interfaz principal del conductor. Las marcas chinas están introduciendo pantallas de privacidad para el copiloto y pantallas en asientos traseros en las gamas de BEV de precio medio. Estas pantallas adicionales aumentan el contenido de pantalla por vehículo. La amplia adopción de interfaces centrales mantiene el infoentretenimiento como elemento central del mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico.
Se proyecta que las pantallas de consola central de pilar a pilar se expandan a un CAGR del 8,74% hasta 2032. El formato utiliza superficies de pantalla continuas a lo largo del salpicadero y está apareciendo en una gama más amplia de programas de vehículos chinos y surcoreanos. La adopción ha avanzado más rápido en China que en Japón y Corea del Sur porque los ciclos de integración del salpicadero y aprobación del programa suelen ser más cortos. El LTPS es adecuado para estos productos porque puede admitir táctil integrado en celda y pantallas detalladas dentro de módulos delgados. La Sociedad para la Tecnología de la Información de Pantallas ha señalado el papel del LTPS y el táctil integrado en el desarrollo de pantallas automotrices y de interfaces hombre-máquina. A medida que el formato alcanza más modelos de volumen, puede reducir el ritmo relativo de crecimiento de los diseños exclusivos de consola central. Las pantallas para pasajeros también pueden convertirse en una fuente más significativa de demanda de módulos.
Por tipo de vehículo:
los vehículos eléctricos aceleran la adopción de pantallas premiumLos automóviles de pasajeros con motor de combustión interna representaron el 29,85% de la demanda regional en 2026. Su escala refleja el volumen continuo de vehículos en mercados donde la adopción de vehículos eléctricos sigue siendo desigual. Los fabricantes están aplicando cada vez más un plano de fondo LTPS común en modelos de combustión interna y eléctricos para simplificar el aprovisionamiento de componentes de cabina. Este enfoque permite que los vehículos con motor de combustión interna reciban pantallas de mayor especificación que se desarrollaron primero para programas BEV. Los modelos HEV y PHEV forman un segmento intermedio con contenido de pantalla entre los BEV y los vehículos con motor de combustión interna. Los vehículos comerciales ligeros también están adoptando módulos LTPS para telemática, monitorización de fatiga, navegación e información de flota. Estas aplicaciones mantienen la demanda más amplia que una sola categoría de tren motriz de vehículo.
Se proyecta que los BEV se expandan a un CAGR del 8,78% hasta 2032, la tasa más rápida entre los tipos de vehículos. Los modelos eléctricos a menudo requieren interfaces de conductor más complejas para la gestión de energía, información de carga, avisos de actualización inalámbrica y planificación de rutas. Sus diseños de cabina también hacen espacio para pantallas más amplias e integradas. El LTPS respalda esas interfaces con la resolución e integración táctil necesarias para las pantallas principales orientadas al conductor. El táctil integrado es especialmente útil en las interfaces de consola central que combinan navegación y controles del vehículo. Los programas BEV pueden, por tanto, avanzar más rápidamente hacia las configuraciones Mini-LED y táctil integrado en celda. La industria de módulos LCD LTPS (LCM) en Asia-Pacífico se beneficia de este mayor contenido de pantalla sin depender únicamente del volumen de unidades de vehículos.

Por proceso de unión:
el COG gana terreno en diseños de módulos delgadosLa unión de película sobre vidrio representó el 60,81% de la demanda regional en 2026. El proceso sigue siendo establecido en las líneas de ensamblaje de módulos y funciona bien con conexiones de circuito impreso flexible. Esa flexibilidad ayuda a los equipos de integración a gestionar diseños de pantalla curvos y no rectangulares en programas de consola central y de pilar a pilar. El FOG también cuenta con una amplia base de proveedores y un riesgo de retrabajo relativamente menor. Estas ventajas prácticas respaldan su uso continuado en configuraciones de módulos de gran área. El equipo de producción existente refuerza aún más su posición en los programas automotrices estándar. El mercado de módulos LCD LTPS (LCM) en Asia-Pacífico mantiene el FOG como su principal método de unión mientras las arquitecturas de cabina siguen siendo diversas.
Se proyecta que la unión de chip sobre vidrio se expanda a un CAGR del 8,85% hasta 2032. El COG elimina el paso intermedio de circuito impreso flexible al colocar los circuitos integrados de control directamente sobre el sustrato de vidrio. Esto reduce la profundidad del módulo y admite diseños de bajo perfil utilizados en los diseños de cabina de BEV. También puede admitir requisitos de curvatura más estrechos donde las conexiones FOG son más difíciles de acomodar. El proceso requiere una mayor inversión inicial y una gestión térmica más cuidadosa en el sustrato de vidrio. Estos requisitos limitan la adopción en módulos WLED más simples. Es probable que el COG gane participación más rápidamente en las configuraciones Mini-LED, donde la arquitectura compacta y el control de atenuación local añaden valor.
Análisis geográfico
China
China representó el 53,13% de la demanda regional en 2026 y se proyecta que se expanda a un CAGR del 8,67% hasta 2032. BOE Technology Group, TCL China Star Optoelectronics, Tianma Microelectronics y Truly International Holdings respaldan una base de suministro doméstica que cubre productos estándar, con táctil integrado en celda y Mini-LED. Las marcas chinas de vehículos de nueva energía están desplegando diseños de cabina con múltiples pantallas que aumentan el contenido LTPS por vehículo. Las aplicaciones de pantalla de visualización frontal panorámica también están adquiriendo mayor relevancia para los programas de vehículos domésticos. El Ministerio de Industria y Tecnología de la Información influye en las expectativas de seguridad de la cabina inteligente y proporciona un entorno de cumplimiento más claro para la integración de pantallas. La escala de China combina la fabricación de paneles con la rápida adopción del diseño de cabina. Esta combinación otorga al mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico un sólido centro de producción y demanda.
Corea del Sur
La contribución de Corea del Sur se basa en las capacidades de procesamiento LTPS e ingeniería automotriz de LG Display y Samsung Display. LG Display presentó productos LCD LTPS automotrices que van desde módulos de consola central hasta un LCD de 47,8 pulgadas con modo de privacidad conmutable. Las líneas LTPS del país son generalmente más antiguas y ofrecen un espacio limitado para una expansión significativa de la capacidad. Los productores tienen, por tanto, razones más sólidas para centrarse en la calidad, la integración de sistemas y el trabajo directo de diseño con los fabricantes de equipos originales. Hyundai Mobis también vincula a los proveedores de pantallas domésticos con la demanda de sistemas de cabina de Hyundai y Kia. Esta relación industrial respalda los módulos premium en lugar de un modelo de suministro orientado al volumen. Corea del Sur sigue siendo importante para el mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico porque sus proveedores pueden atender programas globales de alta especificación.
Japón, Taiwán y el resto de Asia-Pacífico
Japón está reduciendo la capacidad LTPS de tipo básico a medida que Japan Display consolida la producción automotriz en su instalación Ishikawa Multi-Fab tras el cierre de su línea de Mobara en marzo de 2026. La empresa está orientándose hacia productos especializados de espejo digital y pantalla de doble vista, mientras que Sharp mantiene una presencia secundaria en pantallas automotrices. Taiwán contribuye a través de AUO e Innolux, cuyas funciones se extienden desde los paneles hacia la integración de módulos y sistemas de cabina. Los programas automotrices Mini-LED ofrecen a los proveedores taiwaneses una ruta hacia productos de mayor valor, mientras que sus relaciones con clientes se extienden a fabricantes de equipos originales europeos y de Estados Unidos. En el resto de Asia-Pacífico, incluidos el Sudeste Asiático e India, la demanda aún se está desarrollando en lugar de servir como una importante base de producción regional. Las operaciones de ensamblaje de fabricantes de equipos originales japoneses y surcoreanos y el interés en vehículos de pasajeros equipados digitalmente respaldan esta demanda. Estas geografías mixtas ofrecen a la industria de módulos LCD LTPS (LCM) en Asia-Pacífico capacidades alternativas de diseño e integración, aunque aún no igualan la escala de fabricación de China.
Panorama competitivo
Concentración del Mercado
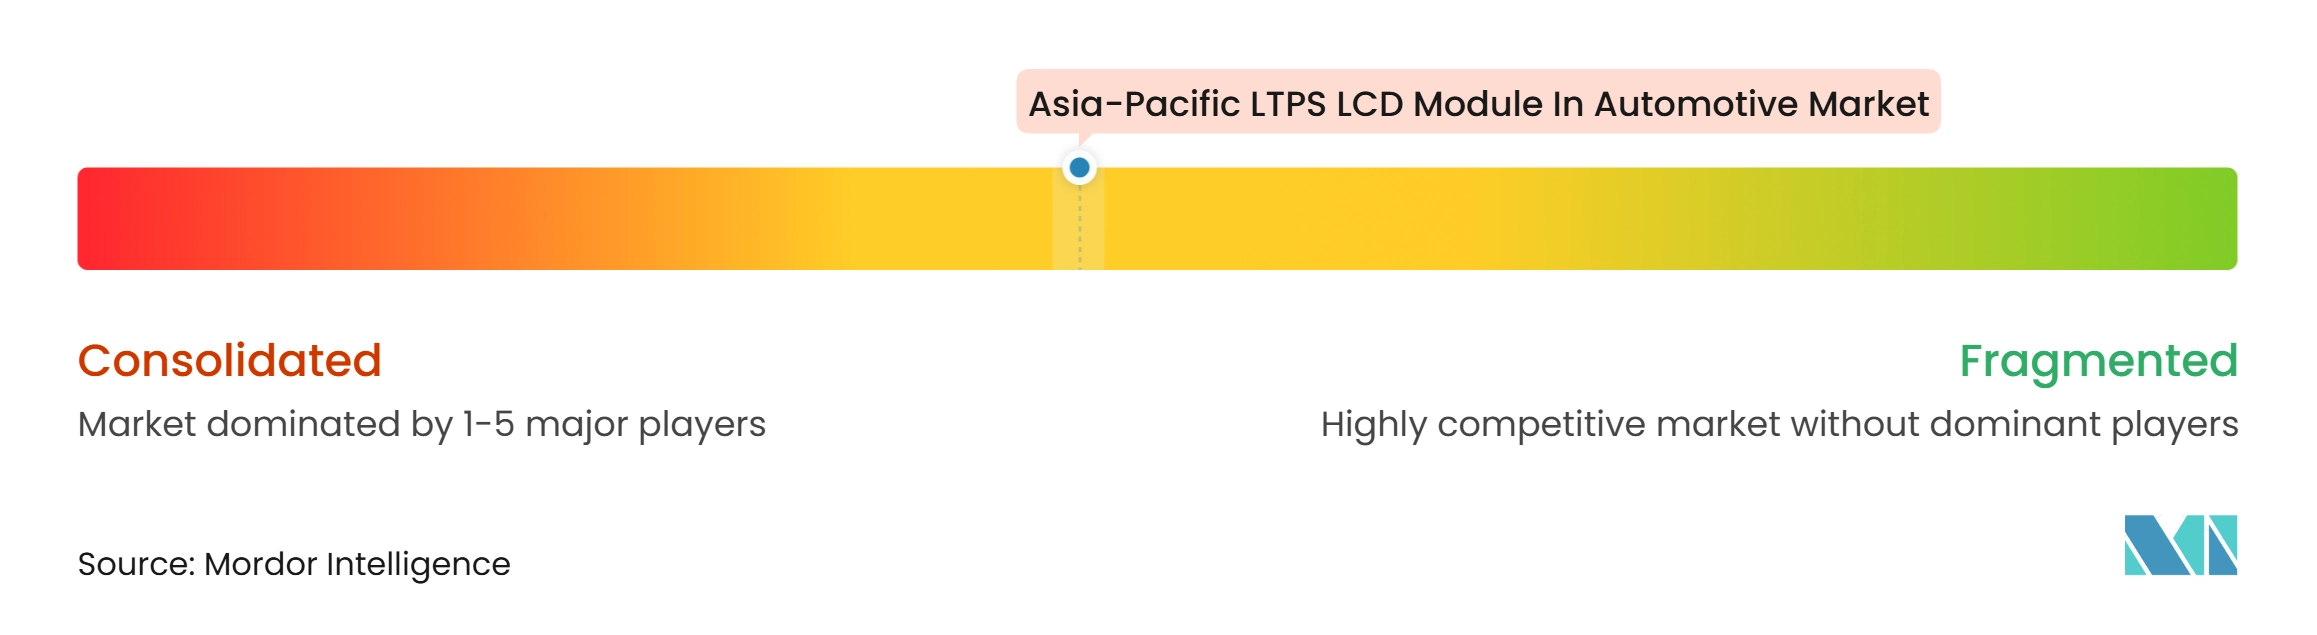
El mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico está moderadamente consolidado a nivel de panel y más fragmentado a nivel de integración de módulos. Ninguna empresa controla tanto el procesamiento LTPS como la entrega de interfaces hombre-máquina de cabina en todos los programas. BOE Technology Group tiene una sólida posición de volumen en el suministro de pantallas automotrices chinas a través de ofertas LCD LTPS y de silicio amorfo. Su unidad BOEVX ha identificado trabajos de pantalla con BMW, Volkswagen e Hyundai, incluido un proyecto de pilar a pilar de 44,8 pulgadas para un fabricante de automóviles chino. AUO, Innolux, Tianma y BOE están ampliando sus funciones hacia la integración de módulos y cabinas. Este cambio ejerce presión sobre los proveedores de nivel 1 establecidos como Continental, Visteon y DENSO. Los proveedores homologados fuera de China aún pueden recibir una prima de aprovisionamiento de los fabricantes de equipos originales que buscan mayor resiliencia.
Tianma está desarrollando una posición a nivel de sistema a través de su concepto Smart Cockpit 7.0, que combina múltiples tecnologías de pantalla en una única oferta de cabina. LG Display también ha revelado una relación directa de suministro de pantallas automotrices con un fabricante de vehículos premium global, omitiendo el canal habitual de nivel 1 en ese programa. El programa de pantalla de visualización frontal panorámica seleccionado de Valeo en China ofrece otro ejemplo de un proveedor de nivel 1 que extiende la capacidad de cabina de pantalla grande hacia la producción en serie. La atenuación local Mini-LED de alto brillo y el táctil integrado en celda están adquiriendo mayor influencia en las decisiones de diseño de los fabricantes de equipos originales. El modo de privacidad conmutable de LG Display respalda los casos de uso de pantalla para pasajeros en pantallas de cabina de gran tamaño. Estas capacidades ayudan a los proveedores a competir en el rendimiento del módulo en lugar de solo en el precio.
Los proveedores de paneles y los integradores de nivel 1 están convergiendo cada vez más en torno a la adquisición de pantallas de cabina. Los fabricantes de paneles pueden ofrecer un control técnico más estrecho donde las pantallas, las capas táctiles, las retroiluminaciones y el empaquetado del módulo deben funcionar juntos. Los integradores tradicionales mantienen su relevancia a través de la ingeniería a nivel de vehículo y las capacidades de vehículos definidos por software. El equilibrio competitivo varía según el programa, con los proveedores chinos más fuertes en los modelos domésticos de alto volumen y los proveedores coreanos, japoneses y taiwaneses más expuestos a diseños premium o especializados. El cierre de capacidad madura en Japón convierte la diversificación del suministro en un asunto comercial más importante para algunos compradores. Es probable que los fabricantes de equipos originales más grandes trabajen con menos proveedores que puedan cumplir con los requisitos de homologación automotriz, rendimiento óptico e integración. Puntuación de concentración del mercado: 5 sobre 10, porque el registro respalda una concentración moderada a nivel de panel, pero no proporciona una participación combinada de los cinco primeros suficiente para indicar una estructura más concentrada.
Líderes de la industria de módulos LCD LTPS en automoción en Asia-Pacífico
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de módulos LCD LTPS en automoción en Asia-Pacífico Empresas cubiertas en este informe
- LG Display Co., Ltd.
- Samsung Display Co., Ltd.
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Innolux Corporation
- Japan Display Inc.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Truly International Holdings Limited
- Visionox Technology Inc.
- HKC Corporation Limited
- EverDisplay Optronics (Shanghai) Co., Ltd.
- Continental AG
- DENSO CORPORATION
- Robert Bosch GmbH
- Visteon Corporation
- Panasonic Automotive Systems Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Marelli Holdings Co., Ltd.
Desarrollos recientes de la industria en Mercado de módulos LCD LTPS en automoción en Asia-Pacífico
- Agosto de 2026: Japan Display Inc. completó la venta de su fábrica de Tottori a Yahata Toei Estate, con una ganancia proyectada de 500 millones de JPY (3,4 millones de USD). Tras el cierre de su línea de paneles LTPS de Mobara en marzo de 2026, la transacción consolidó la producción automotriz LTPS de JDI en su instalación Ishikawa Multi-Fab y eliminó la capacidad de producción fuera de China del conjunto de suministro regional.
- Mayo de 2026: Tianma Microelectronics presentó una cartera de pantallas automotrices que abarca tecnologías LCD LTPS, AMOLED y Micro-LED en la Semana de Pantallas SID 2026 en Los Ángeles. La empresa destacó productos de alto brillo y amplia gama de colores para arquitecturas de cabina inteligente.
- Febrero de 2026: LG Display presentó una estrategia de pantallas automotrices conectadas con inteligencia artificial que combina LCD LTPS para pantallas de consola central y panel de instrumentos de alta resolución con LCD de óxido para formatos de pantalla ultragrande.
- Enero de 2026: Tianma presentó el sistema de pantalla de visualización frontal IRIS en CES 2026 en Las Vegas. El sistema utilizó un panel LCD LTPS de 12.000 nits para aplicaciones de pantalla de visualización frontal panorámica, con un grosor del módulo inferior a 15 mm y una gama de colores NTSC del 82%.
Alcance del informe del mercado de módulos LCD LTPS en automoción en Asia-Pacífico
El mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico abarca el desarrollo, la fabricación y el suministro de módulos de pantalla de grado automotriz que utilizan tecnología de silicio policristalino de baja temperatura (LTPS). Estos módulos ofrecen imágenes de alta resolución, rendimiento de pantalla mejorado y eficiencia energética para interfaces avanzadas de vehículos. El crecimiento del mercado está impulsado por la creciente digitalización de los vehículos, la adopción de sofisticados sistemas de cabina y la demanda de pantallas automotrices de alta calidad.
El informe del mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico está segmentado por configuración de LCM LTPS (LCM LTPS estándar (retroiluminación WLED, sin táctil), LCM LTPS con táctil integrado en celda (retroiluminación WLED), LCM LTPS con retroiluminación Mini-LED (sin táctil) y LCM LTPS con retroiluminación Mini-LED y táctil integrado en celda), aplicación (consola central/infoentretenimiento, panel de instrumentos, consola central de pilar a pilar y pantalla de entretenimiento en asientos traseros y para pasajeros), tipo de vehículo (vehículo eléctrico de batería (BEV), vehículo eléctrico híbrido/híbrido enchufable (HEV/PHEV), automóvil de pasajeros con motor de combustión interna (ICE) y vehículo comercial ligero (LCV)), proceso de unión (película sobre vidrio (FOG) y chip sobre vidrio (COG)), y geografía (China, Japón, Corea del Sur, Taiwán y resto de Asia-Pacífico). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| LCM LTPS estándar (retroiluminación WLED, sin táctil) |
| LCM LTPS con táctil integrado en celda (retroiluminación WLED) |
| LCM LTPS con retroiluminación Mini-LED (sin táctil) |
| LCM LTPS con retroiluminación Mini-LED y táctil integrado en celda |
| Consola central / Infoentretenimiento |
| Panel de instrumentos |
| Consola central de pilar a pilar |
| Pantalla de entretenimiento en asientos traseros y para pasajeros |
| Vehículo eléctrico de batería (BEV) |
| Vehículo eléctrico híbrido / híbrido enchufable (HEV/PHEV) |
| Automóvil de pasajeros con motor de combustión interna (ICE) |
| Vehículo comercial ligero (LCV) |
| Película sobre vidrio (FOG) |
| Chip sobre vidrio (COG) |
| China |
| Japón |
| Corea del Sur |
| Taiwán |
| Resto de Asia-Pacífico |
| Por configuración de LCM LTPS | LCM LTPS estándar (retroiluminación WLED, sin táctil) |
| LCM LTPS con táctil integrado en celda (retroiluminación WLED) | |
| LCM LTPS con retroiluminación Mini-LED (sin táctil) | |
| LCM LTPS con retroiluminación Mini-LED y táctil integrado en celda | |
| Por aplicación | Consola central / Infoentretenimiento |
| Panel de instrumentos | |
| Consola central de pilar a pilar | |
| Pantalla de entretenimiento en asientos traseros y para pasajeros | |
| Por tipo de vehículo | Vehículo eléctrico de batería (BEV) |
| Vehículo eléctrico híbrido / híbrido enchufable (HEV/PHEV) | |
| Automóvil de pasajeros con motor de combustión interna (ICE) | |
| Vehículo comercial ligero (LCV) | |
| Por proceso de unión | Película sobre vidrio (FOG) |
| Chip sobre vidrio (COG) | |
| Por geografía | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| Resto de Asia-Pacífico |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico?
El mercado de módulos LCD LTPS (LCM) en automoción en Asia-Pacífico se valora en 3,35 mil millones de USD en 2026 y se prevé que alcance los 5,07 mil millones de USD en 2032, con un CAGR del 7,01% de 2027 a 2032.
¿Qué está impulsando la demanda de módulos LCD LTPS automotrices en Asia-Pacífico?
Las cabinas inteligentes más grandes, las pantallas más amplias para BEV, las mayores necesidades de brillo para los sistemas avanzados de asistencia al conductor y los diseños de pantalla de pilar a pilar están respaldando la demanda.
¿Qué configuración de módulo LCD LTPS automotriz se está expandiendo más rápido?
Se proyecta que el LCM LTPS con retroiluminación Mini-LED y táctil integrado en celda se expanda a un CAGR del 8,82% hasta 2032.
¿Qué aplicación utiliza la mayor participación de módulos LCD LTPS automotrices?
Las pantallas de consola central e infoentretenimiento representaron el 45,97% de la participación en 2026, respaldadas por el uso generalizado de pantallas táctiles centrales en nuevos vehículos de pasajeros.
¿Por qué es importante China para los módulos LCD LTPS automotrices?
China representó el 53,13% de la participación en 2026 y se proyecta que se expanda a un CAGR del 8,67% hasta 2032, respaldada por la producción doméstica de paneles y las cabinas de vehículos con múltiples pantallas.
¿Qué proceso de unión está ganando terreno en los módulos LCD LTPS automotrices?
Se proyecta que la unión de chip sobre vidrio se expanda a un CAGR del 8,85% hasta 2032 porque admite módulos más delgados y un empaquetado de cabina más compacto.