
Taille et part du marché des modules LCD LTPS pour l'automobile en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
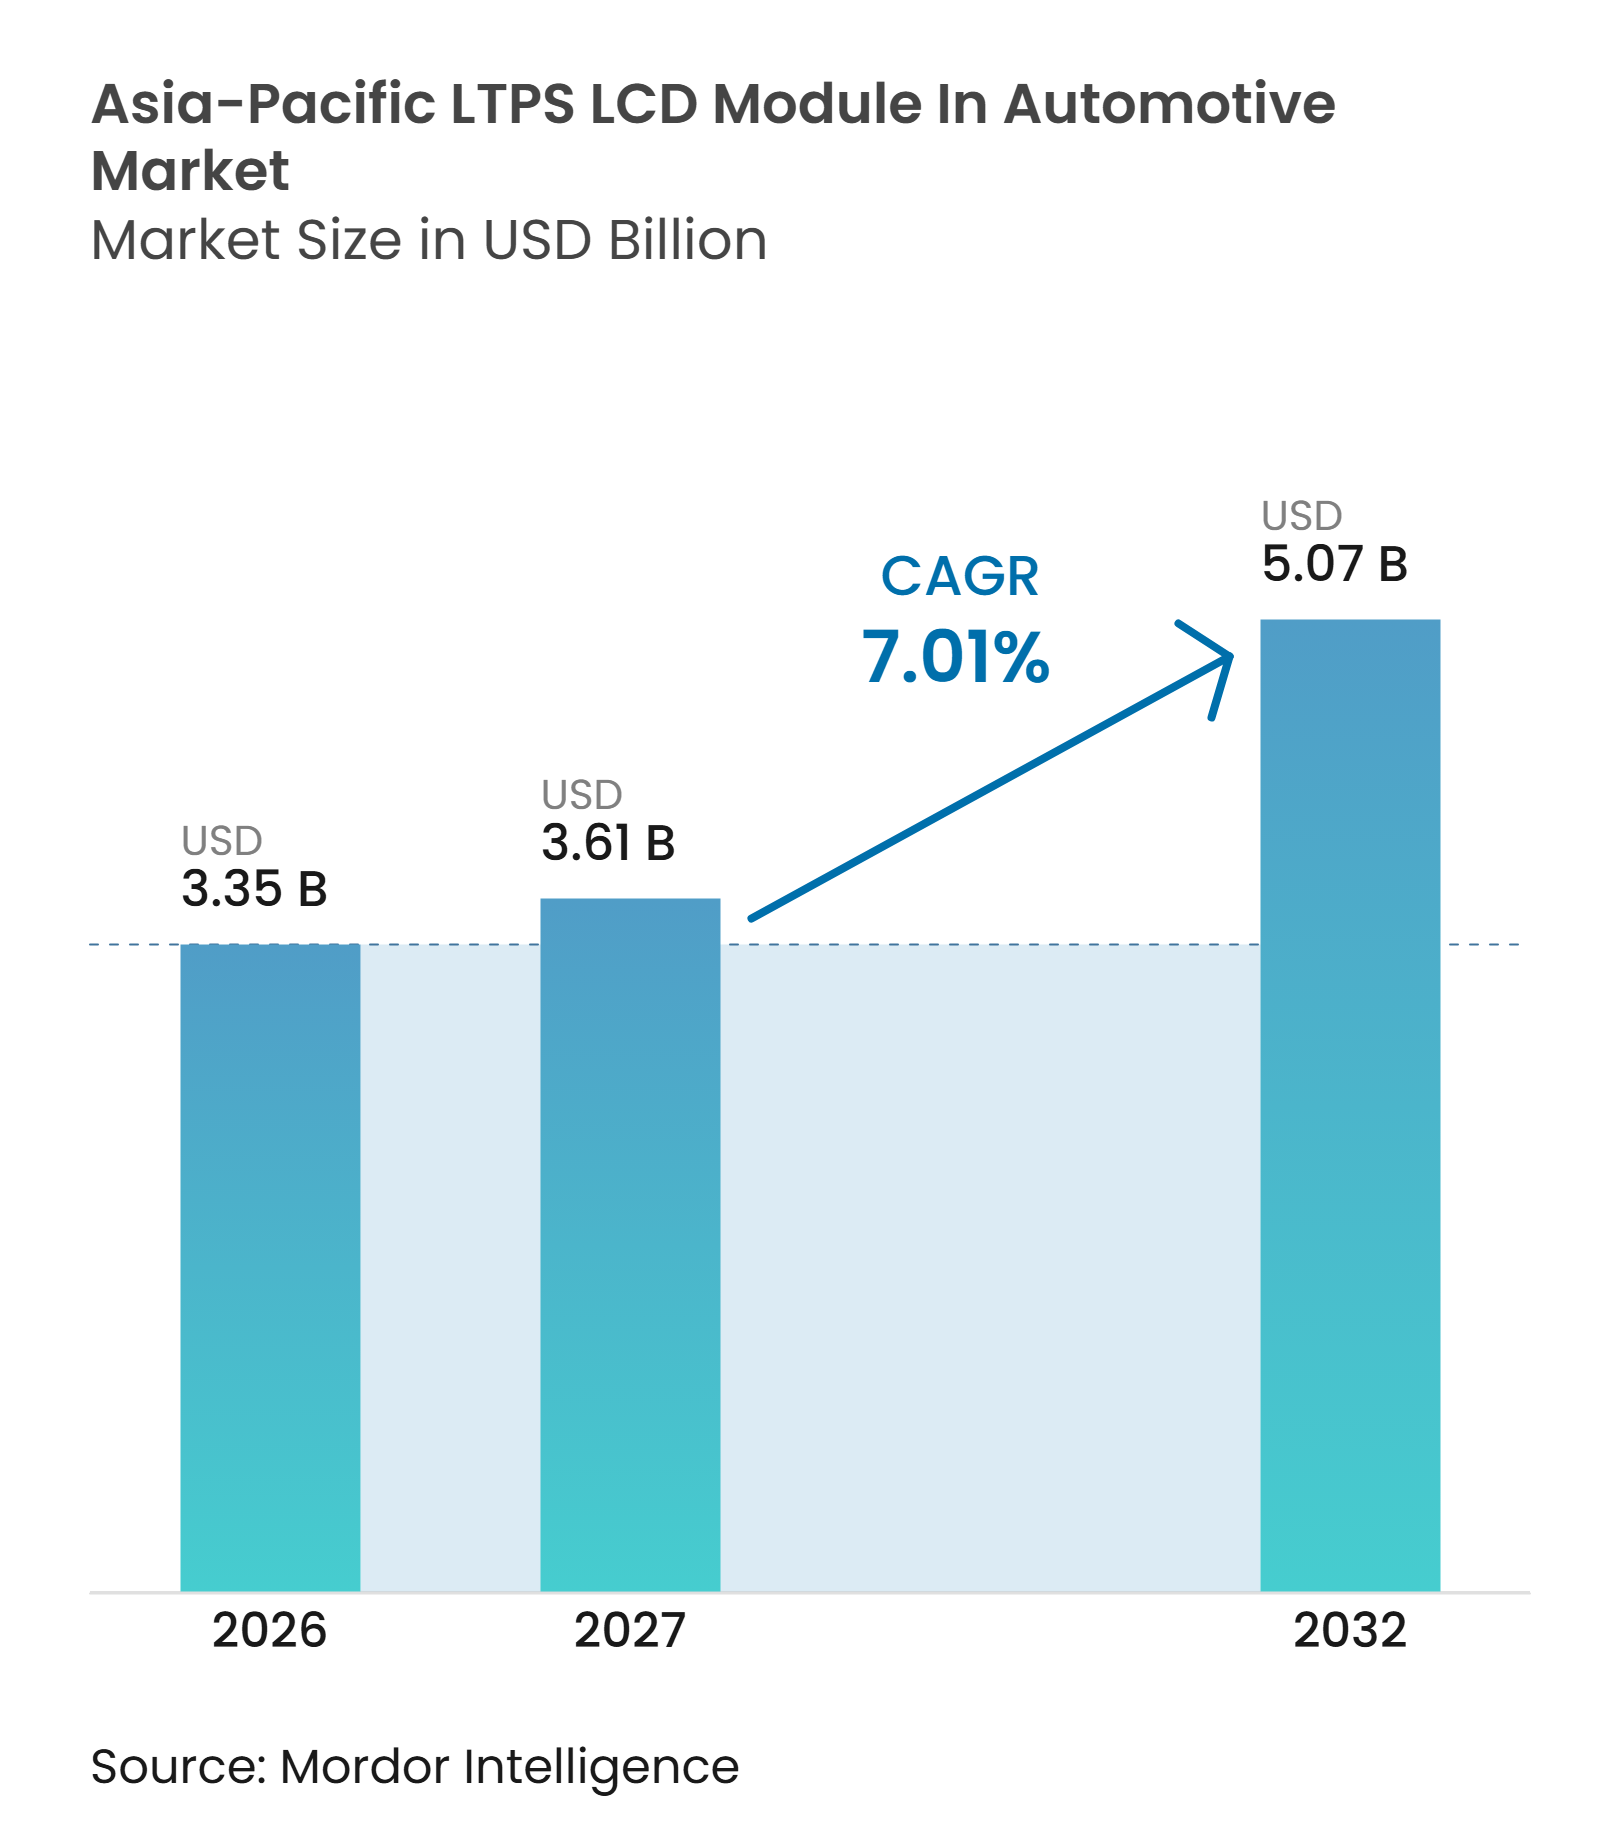
| Taille du marché de l'année de base (2026) | 3.35 Milliards de dollars |
| Taille du Marché (2027) | 3.61 Milliards de dollars |
| Taille du Marché (2032) | 5.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.01 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des modules LCD LTPS pour l'automobile en Asie-Pacifique par Mordor Intelligence
La taille du marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique est évaluée à 3,35 milliards USD en 2026 et devrait atteindre 5,07 milliards USD d'ici 2032, à un CAGR de 7,01 % de 2027 à 2032. Le marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique bénéficie du remplacement des panneaux LCD en silicium amorphe conventionnels par des plans de fond LTPS qui prennent en charge une résolution, une luminosité et une intégration tactile plus élevées. Les conceptions de véhicules à définition logicielle suscitent également des attentes plus élevées pour les écrans centraux et les affichages d'informations conducteur. Les constructeurs automobiles utilisent des écrans plus grands pour différencier les modèles électriques, tandis que les fournisseurs transfèrent les capacités libérées par la production d'écrans pour smartphones vers des programmes automobiles. Il en résulte une utilisation plus large des modules LTPS dans les véhicules particuliers, bien que les longs cycles de validation et une base d'approvisionnement concentrée demeurent des contraintes importantes.
Points clés du rapport
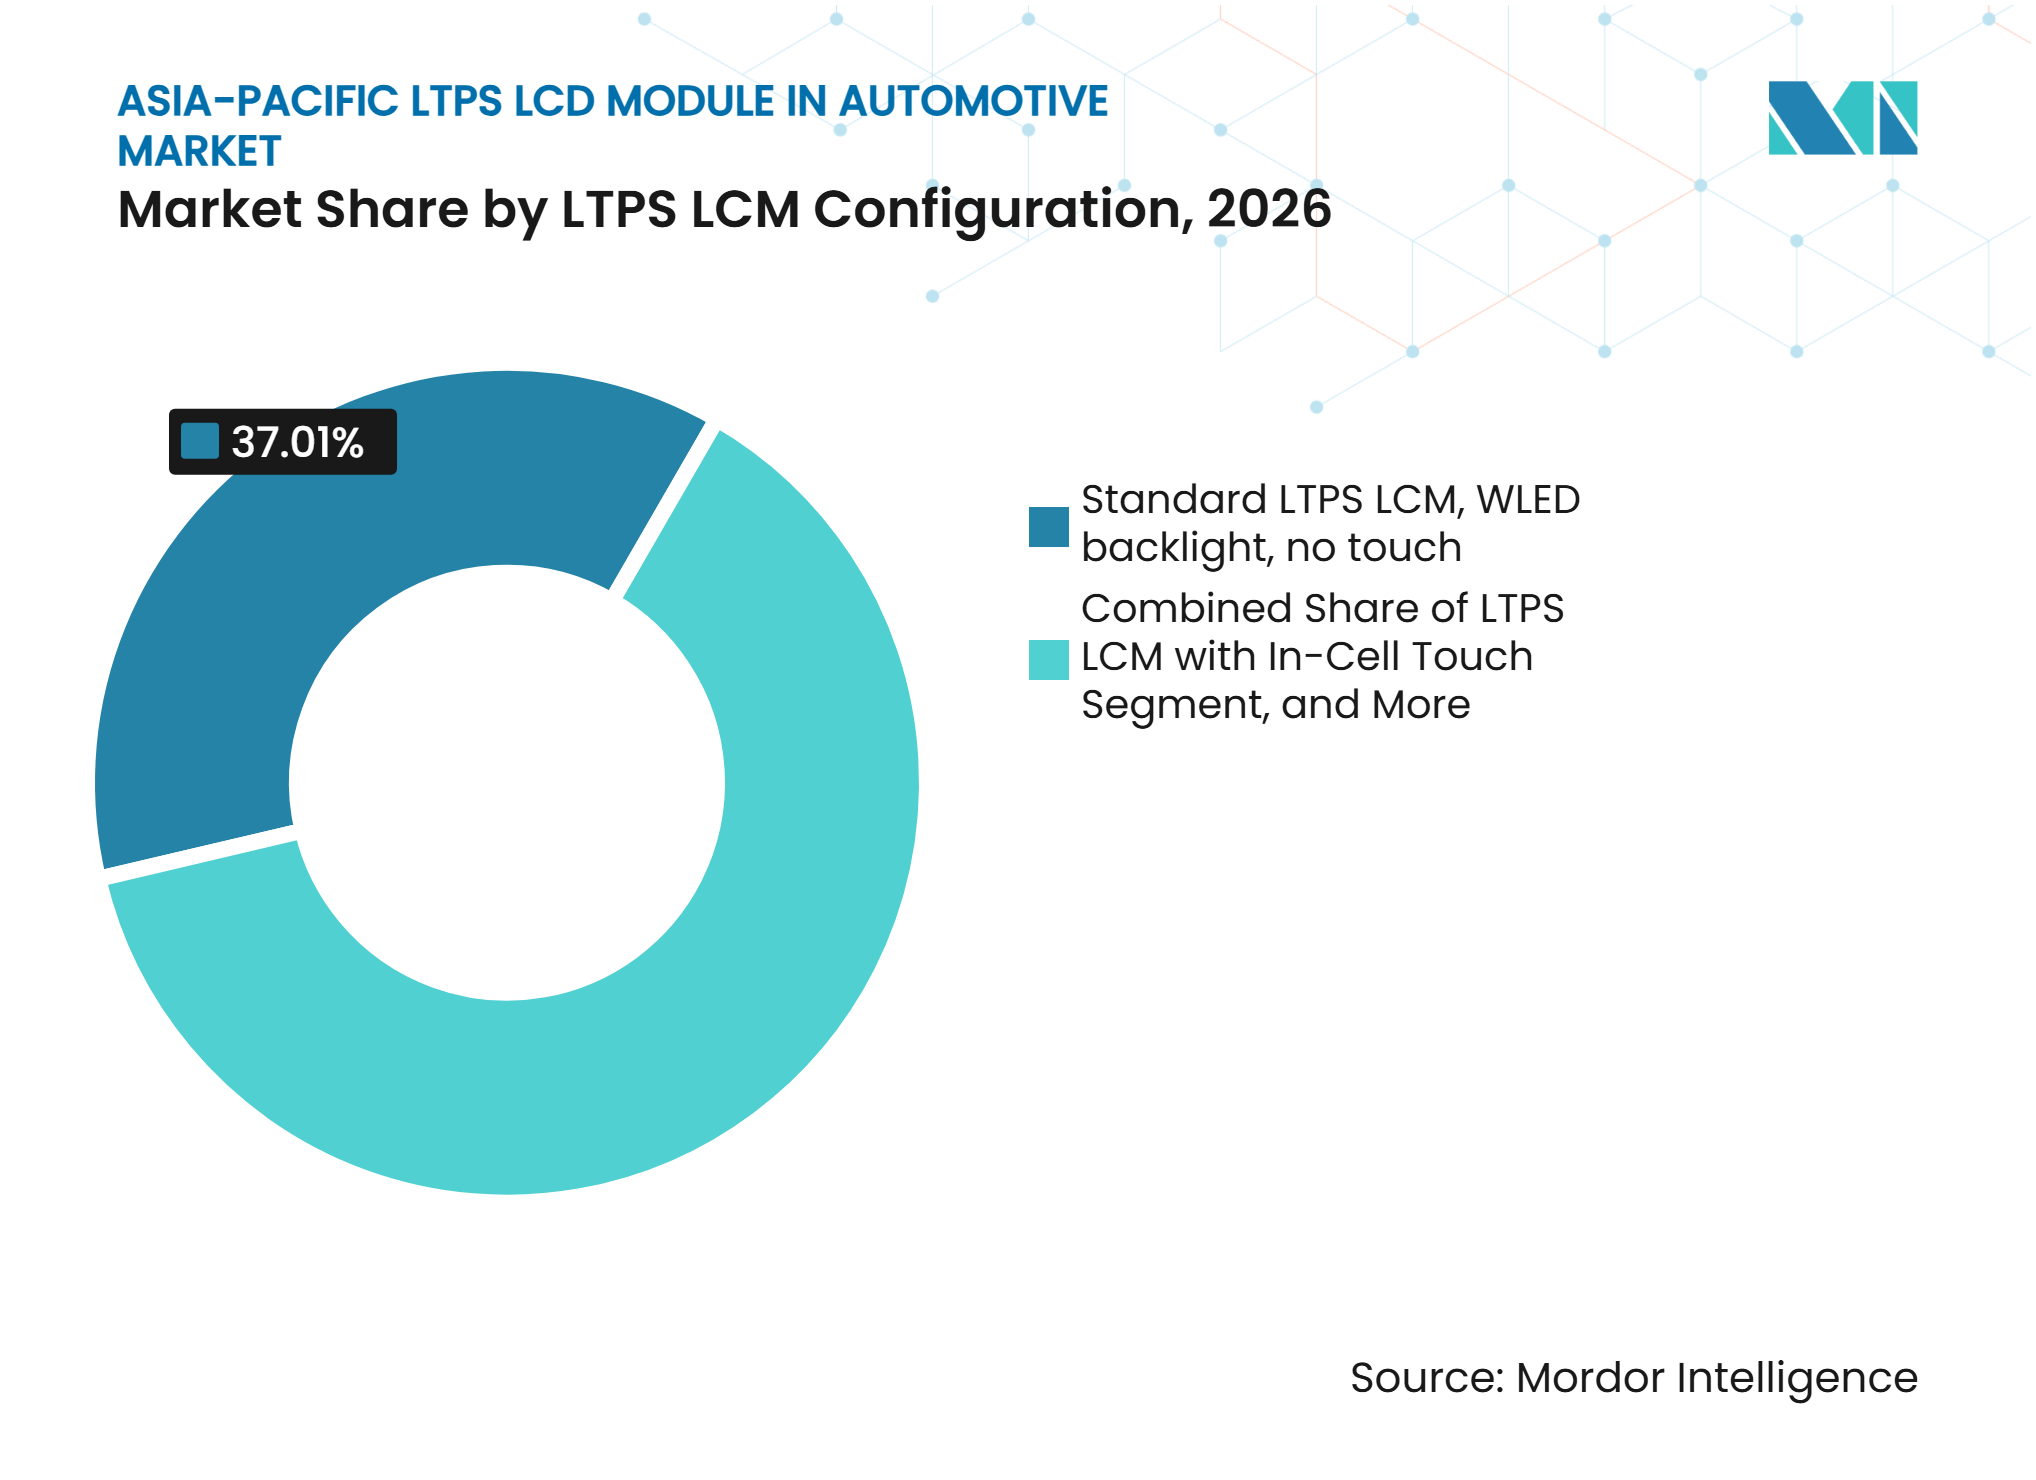
- Par configuration LCM LTPS, le LCM LTPS standard avec rétroéclairage WLED et sans tactile détenait 37,01 % de la part du marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique en 2026, tandis que le LCM LTPS avec rétroéclairage Mini-LED et tactile intégré devrait se développer à un CAGR de 8,82 % jusqu'en 2032.
- Par application, les affichages de console centrale et d'infodivertissement représentaient 45,97 % de la taille du marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique en 2026, tandis que les affichages de console centrale de pilier à pilier devraient se développer à un CAGR de 8,74 % jusqu'en 2032.
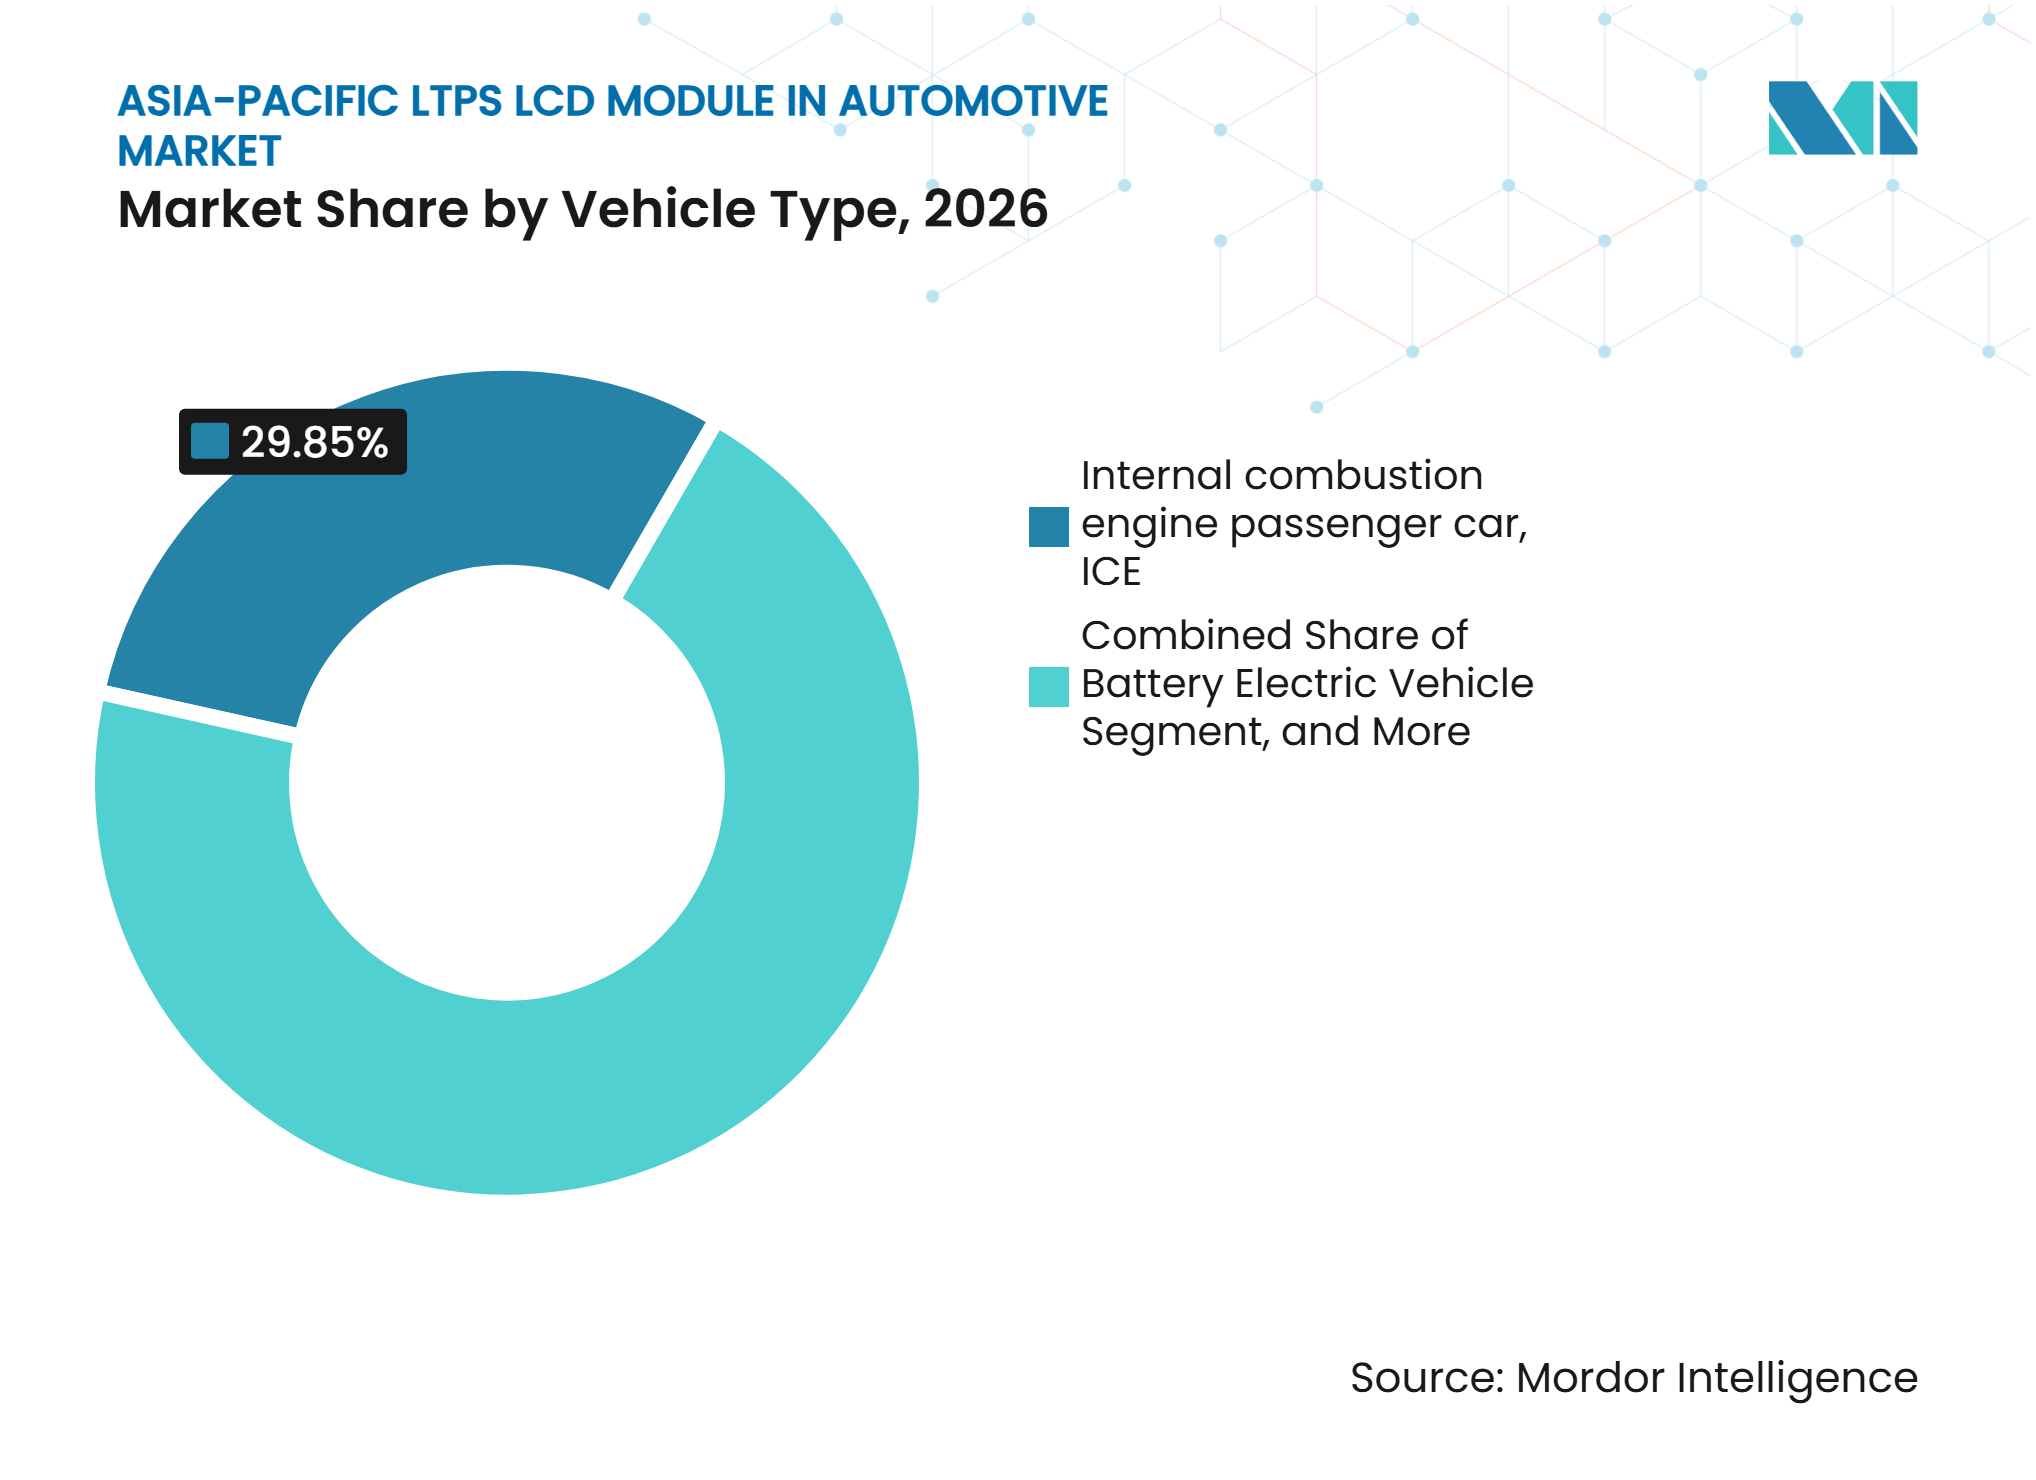
- Par type de véhicule, les voitures particulières à moteur à combustion interne représentaient 29,85 % des ventes régionales en 2026, tandis que les BEV devraient se développer à un CAGR de 8,78 % jusqu'en 2032.
- Par procédé de collage, le collage Film sur verre détenait 60,81 % de la demande régionale en 2026, tandis que le collage Puce sur verre devrait se développer à un CAGR de 8,85 % jusqu'en 2032.
- Par géographie, la Chine détenait 53,13 % de la demande régionale en 2026 et devrait se développer à un CAGR de 8,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante de cockpits intelligents haute résolution | +1.8% | Chine en tête, Corée du Sud et Japon, avec des retombées vers Taïwan | Court terme (≤ 2 ans) |
| Augmentation du contenu d'affichage dans les véhicules électriques | +1.6% | Chine en tête, Corée du Sud et Japon | Moyen terme (2-4 ans) |
| Demande d'affichages haute luminosité dans les systèmes avancés d'aide à la conduite | +1.3% | Mondial, avec une adoption précoce en Chine et au Japon | Long terme (≥ 4 ans) |
| Expansion des affichages de pilier à pilier et des affichages passagers | +1.0% | Chine en tête, avec des retombées vers la Corée du Sud et Taïwan | Moyen terme (2-4 ans) |
| Intégration tactile intégrée et conceptions de modules plus fins | +0.7% | Chine et Taïwan en tête | Court terme (≤ 2 ans) |
| Qualification automobile des lignes LTPS reconverties depuis la production d'écrans mobiles | +0.5% | Chine, Corée du Sud et Taïwan | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de cockpits intelligents haute résolution
Les plans de fond LTPS soutiennent la transition vers des écrans de cockpit automobile plus grands, car ils préservent la densité de pixels à des tailles où les panneaux a-Si conventionnels peuvent perdre en détail visible. Cette capacité est importante pour la plage d'écrans de 10 à 15 pouces qui devient courante dans les nouveaux programmes de véhicules. LG Display a présenté un écran LCD LTPS de 47,8 pouces avec mode de confidentialité commutable au K-Display 2025 pour les applications d'affichage passager avant.[1] Les affichages standard plus grands peuvent augmenter le contenu des modules LTPS par véhicule lors de chaque actualisation de modèle. Les orientations du ministère de l'Industrie et des Technologies de l'information de Chine et les évaluations Euro NCAP peuvent influencer le placement des fonctions d'écran et des commandes physiques. Ces exigences façonnent les agencements de cockpit mais ne suppriment pas la demande de modules d'affichage haute résolution sur le marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique.
Augmentation du contenu d'affichage dans les véhicules électriques
Les BEV offrent généralement une surface de tableau de bord plus ininterrompue que les véhicules à moteur à combustion interne, car leurs agencements ne nécessitent pas le même tunnel de transmission et les mêmes commandes liées au moteur. Les constructeurs automobiles peuvent utiliser cet espace pour des écrans centraux plus larges, des affichages passagers et des interfaces conducteur intégrées. Cet agencement prend en charge des formats d'affichage de 30 à 50 pouces dans les programmes premium, où la luminosité et la résolution élevées sont importantes. Les panneaux LTPS sont adaptés à ces applications car le plan de fond peut répondre aux exigences de luminance et de pixels exigeantes. Les affichages BEV indiquent également l'état de charge, le flux d'énergie, l'autonomie de conduite et les données de navigation, ce qui augmente la valeur des interfaces conducteur réactives. Le marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique bénéficie donc lorsque les gammes électriques reçoivent plus de contenu d'écran que les modèles à moteur à combustion interne comparables.
Demande d'affichages haute luminosité dans les systèmes avancés d'aide à la conduite
Les systèmes avancés d'aide à la conduite augmentent les exigences de luminosité pour la surveillance par caméra, les affichages tête haute en réalité augmentée et les interfaces d'avertissement. Ces applications peuvent nécessiter une luminance soutenue de 1 000 nits ou plus en plein soleil. Tianma a présenté un module d'affichage tête haute panoramique LTPS de 11,98 pouces avec une luminosité de pointe de 12 000 nits au CES 2026.[2] L'atténuation locale Mini-LED peut aider les modules LTPS à combiner une luminosité élevée avec un contrôle du contraste. La recherche sur l'atténuation locale identifie le partitionnement de zones comme une approche pratique pour contrôler les effets de halo dans les affichages de véhicules.[3] À mesure que les fonctions de sécurité deviennent plus importantes dans les interfaces de véhicules, les modules haute luminosité peuvent représenter une part plus importante du marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique.
Expansion des affichages de pilier à pilier et des affichages passagers
Les formats de pilier à pilier passent des véhicules conceptuels aux programmes de production dans certaines parties de l'Asie-Pacifique. L'écran LCD reste plus accessible que l'OLED pour les très grandes surfaces d'affichage en dehors des programmes de véhicules de luxe. Valeo a annoncé en juillet 2025 qu'un constructeur automobile chinois avait sélectionné son affichage tête haute panoramique de pilier à pilier, avec une production prévue à partir de 2026. LG Display a également présenté un écran LCD de 57 pouces de pilier à pilier au K-Display 2025. Le tactile intégré aide ces conceptions à réduire l'épaisseur car il supprime une couche tactile séparée. Cela rend l'intégration de verre courbé et de tableau de bord fin plus réalisable pour le marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés de qualification et de validation pour les programmes automobiles | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Concurrence intense sur les prix de la part des fabricants de panneaux basés en Chine | -1.2% | Asie-Pacifique en tête, avec le Japon et la Corée du Sud les plus touchés | Moyen terme (2-4 ans) |
| Diversification géographique limitée des capacités LTPS matures | -0.8% | Asie-Pacifique hors Chine, incluant le Japon, la Corée du Sud et Taïwan | Long terme (≥ 4 ans) |
| Compromis thermiques, optiques et de fiabilité dans les grands modules Mini-LED | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de qualification et de validation pour les programmes automobiles
Un nouveau fournisseur de LCM LTPS peut faire face à un parcours de qualification de 18 à 36 mois avant d'entrer dans un programme automobile. Le processus comprend la sécurité fonctionnelle, les tests de composants et les attentes en matière de gestion de la qualité selon les normes ISO 26262, AEC-Q100 et IATF 16949. Un changement de génération de substrat, de conception de rétroéclairage ou de flux de processus peut nécessiter une validation supplémentaire. Ces coûts sont particulièrement difficiles pour les fournisseurs qui adaptent des lignes d'électronique grand public à un usage automobile. La charge peut réduire les marges sur les programmes de modules standard même lorsque le fournisseur dispose d'une capacité technique adéquate. Elle peut également favoriser les fournisseurs établis disposant d'équipes d'ingénierie automobile et de systèmes de qualité reconnus.
Concurrence intense sur les prix de la part des fabricants de panneaux basés en Chine
Les fabricants de panneaux chinois bénéficient d'une grande capacité de production LTPS, d'un soutien politique et de chaînes d'approvisionnement intégrées. Leur échelle exerce une pression sur les prix de vente moyens pour les configurations de modules standard et de milieu de gamme. Les fournisseurs japonais, sud-coréens et taïwanais répondent en se concentrant sur le tactile intégré, les rétroéclairages Mini-LED et les fonctions de confidentialité. Ces caractéristiques offrent une voie plus claire vers la différenciation que les produits WLED de base. TCL CSOT a identifié l'écran LCD LTPS comme une technologie dominante dans sa feuille de route d'affichage automobile, reflétant sa pertinence pour les applications de cockpit. Cette pression concurrentielle peut diviser le marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique entre l'approvisionnement en volume mené par la Chine et les programmes premium servis par des producteurs spécialisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par configuration LCM LTPS :
l'intégration Mini-LED redéfinit les performances des modulesLe LCM LTPS standard avec rétroéclairage WLED et sans tactile détenait 37,01 % des ventes régionales en 2026. La configuration s'adapte aux plateformes de tableau de bord établies et dispose d'une large base d'approvisionnement en Chine, à Taïwan et au Japon. Elle est également familière aux constructeurs automobiles qui recherchent une qualification plus rapide et un risque d'approvisionnement moindre. Le LCM LTPS avec tactile intégré et rétroéclairage WLED reste important là où les fabricants souhaitent des interfaces homme-machine axées sur l'écran tactile sans le coût du rétroéclairage Mini-LED. Le LCM LTPS avec rétroéclairage Mini-LED et sans tactile sert les applications où la luminosité supérieure à 1 000 nits est plus importante que la fonctionnalité tactile. Ces utilisations comprennent les affichages tête haute en réalité augmentée et les grands tableaux de bord. La configuration actuelle favorise donc des conceptions fiables et éprouvées pour les programmes de véhicules à grand volume. Les acheteurs automobiles choisissent cette option lorsque l'historique de service, la continuité de l'approvisionnement et la familiarité avec l'assemblage l'emportent sur le besoin d'une spécification optique premium. Le rétroéclairage WLED offre également une structure de coûts connue pour les programmes qui doivent fonctionner sur plusieurs niveaux de finition de véhicules. Les fournisseurs peuvent proposer le même panneau de base avec différents verres de protection, électroniques de commande et emballages mécaniques. Cette flexibilité permet à une architecture commune de servir plusieurs conceptions de tableau de bord. L'approche est particulièrement utile lorsque les fabricants ont besoin d'une disponibilité fiable lors de longues séries de production. Elle donne également aux intégrateurs de modules une base stable à partir de laquelle proposer des options tactiles et de rétroéclairage améliorées.
Le LCM LTPS avec rétroéclairage Mini-LED et tactile intégré devrait se développer à un CAGR de 8,82 % jusqu'en 2032. La configuration combine les avantages de luminosité et de contraste du Mini-LED avec une interface plus fine créée par le tactile intégré. Cette combinaison est pertinente pour les BEV premium qui utilisent de grands affichages comme caractéristique de produit visible. Elle est également pertinente pour les fournisseurs qui transfèrent l'ingénierie Mini-LED des applications grand public vers des modules de qualité automobile. L'atténuation locale plein écran peut fournir une luminosité élevée, un contraste élevé et un Mura réduit dans les affichages de véhicules. Ces attributs de performance soutiennent une position coût-performance face à l'OLED dans certains programmes de véhicules de milieu de gamme. Le secteur des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique devrait voir le Mini-LED et le tactile intégré utilisés ensemble plus souvent à mesure que les exigences d'affichage augmentent. La configuration donne également aux constructeurs automobiles un moyen de maintenir une interface visuelle cohérente d'un modèle phare vers un véhicule à plus grand volume. Un fournisseur peut conserver le panneau LTPS tout en ajustant la taille de l'écran, les objectifs de luminosité, le verre de protection et le boîtier mécanique. Cela soutient un chemin de développement commun sur plusieurs niveaux de véhicules. Cela réduit également la nécessité de qualifier une architecture d'affichage complètement différente pour chaque programme de tableau de bord. Les constructeurs automobiles sont susceptibles d'apprécier cette flexibilité lorsque les cycles de modèles nécessitent des interfaces utilisateur similaires sur les véhicules électriques et à combustion. La conception peut associer des commandes tactiles centrales à des affichages d'informations conducteur séparés sans modifier la technologie de panneau de base. Le rétroéclairage Mini-LED est particulièrement pertinent là où un grand écran doit rester lisible sous différentes lumières ambiantes. L'atténuation locale peut aider à préserver les zones sombres de l'image tandis que les éléments lumineux restent visibles. L'avantage est le plus apparent dans les agencements de cockpit qui combinent navigation, médias, paramètres du véhicule et vues de caméra sur une seule surface. Le tactile intégré supprime une couche tactile discrète de l'empilement du module. La suppression de cette couche peut réduire l'épaisseur et simplifier les assemblages d'affichage courbés. Elle peut également réduire les reflets qui affectent la vue de l'utilisateur sur l'affichage. Ces caractéristiques sont utiles dans les affichages passagers, où les modes de confidentialité et la haute qualité d'image peuvent faire partie d'une spécification premium. Elles sont également utiles dans les affichages conducteur qui nécessitent une surface tactile directe et réactive.
Les fournisseurs de modules doivent encore équilibrer ces caractéristiques par rapport aux exigences thermiques d'un fonctionnement à haute luminosité. Les conceptions Mini-LED nécessitent un contrôle minutieux de la chaleur provenant du rétroéclairage et de l'électronique de commande. Elles nécessitent également une approche d'atténuation locale fiable pour éviter les effets de halo visibles autour des objets lumineux. Les programmes automobiles ajoutent d'autres exigences en matière de vibrations, de cycles de température et de longue durée de vie en service. Cela rend le passage d'une conception Mini-LED grand public à un module automobile plus exigeant. Les fournisseurs qui ont déjà établi des processus de validation automobile sont donc mieux placés pour mettre la configuration en production. La spécification plus élevée peut soutenir une meilleure tarification qu'un module WLED standard. Elle peut également créer une distinction plus claire entre les modules destinés aux véhicules premium et ceux destinés aux segments de volume. Pour les fabricants, le choix dépend de si la performance d'affichage est centrale à la position produit du véhicule. Pour les BEV premium, c'est souvent le cas. Pour les modèles moins chers, une conception LTPS standard peut rester plus pratique. Les deux configurations peuvent donc coexister sur la période de prévision plutôt que de se remplacer rapidement.
Le tableau d'approvisionnement plus large soutient également ce résultat mixte. La capacité LTPS qui était autrefois destinée aux smartphones peut être redirigée vers des modules automobiles à mesure que les fabricants de téléphones utilisent davantage de panneaux AMOLED. Cela peut réduire le besoin d'une capacité LTPS entièrement nouvelle dans certains sites de production. Cela peut également augmenter la concurrence entre les fournisseurs qui recherchent des programmes automobiles. L'équipement de production existant n'offre un avantage que lorsqu'une ligne peut répondre aux attentes de qualité et de validation des constructeurs automobiles. Un fournisseur de modules doit combiner la capacité de panneau avec une expertise en collage, rétroéclairage, tactile et intégration mécanique. Cette exigence favorise les entreprises qui peuvent travailler en étroite collaboration avec les équipes d'ingénierie des constructeurs automobiles. Elle augmente également la valeur des partenariats avec les fournisseurs de cockpit de niveau 1 établis. Les modules WLED standard bénéficient de la disponibilité de méthodes d'assemblage matures. Les modules Mini-LED bénéficient d'une différenciation plus forte là où la luminosité et le contraste sont visibles pour l'utilisateur final. La répartition des configurations est donc façonnée à la fois par les besoins technologiques et les pratiques d'approvisionnement.
Pour le marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique, ce schéma crée un chemin de mise à niveau progressif plutôt qu'une rupture technologique unique. Les modules LTPS standard peuvent servir les programmes qui nécessitent un approvisionnement fiable et des structures de coûts connues. Le tactile intégré peut être ajouté lorsqu'un véhicule passe à une interface de commande axée sur l'écran. Le Mini-LED peut être ajouté lorsque le programme nécessite plus de luminosité ou de contraste visuel. La combinaison du Mini-LED et du tactile intégré répond alors aux besoins des affichages premium plus grands et plus fins. Chaque étape peut être évaluée par rapport au point de prix prévu du véhicule et à la conception du cockpit. Cela donne aux constructeurs automobiles de la flexibilité à mesure que le contenu d'affichage devient plus important dans la conception des véhicules. Cela donne également aux fournisseurs plusieurs façons de participer sans dépendre d'une seule configuration. La configuration la plus rapide est susceptible de bénéficier de la demande la plus forte dans les programmes de véhicules électriques et premium. La configuration la plus grande est susceptible de rester liée aux volumes de production larges et aux processus d'assemblage établis.



Par application :
l'infodivertissement en tête tandis que les affichages de pilier progressentLes affichages de console centrale et d'infodivertissement représentaient 45,97 % de la taille du marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique en 2026. Les grands écrans tactiles centraux sont désormais courants dans les nouveaux lancements de véhicules particuliers, soutenant cette position de leader. Les tableaux de bord fournissent une deuxième source stable de demande car les fabricants nécessitent toujours des affichages d'informations dédiés face au conducteur. Le divertissement en siège arrière et les écrans passagers ajoutent du contenu LTPS au-delà de l'interface conducteur principale. Les marques chinoises introduisent des affichages de confidentialité co-pilote et des écrans en siège arrière dans les gammes BEV à prix moyen. Ces écrans supplémentaires augmentent le contenu d'affichage par véhicule. L'adoption généralisée des interfaces centrales maintient l'infodivertissement au cœur du marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique.
Les affichages de console centrale de pilier à pilier devraient se développer à un CAGR de 8,74 % jusqu'en 2032. Le format utilise des surfaces d'écran continues sur le tableau de bord et apparaît dans une gamme plus large de programmes de véhicules chinois et sud-coréens. L'adoption a progressé plus rapidement en Chine qu'au Japon et en Corée du Sud car les cycles d'intégration du tableau de bord et d'approbation des programmes sont souvent plus courts. Le LTPS est adapté à ces produits car il peut prendre en charge le tactile intégré et des affichages détaillés dans des modules fins. La Society for Information Display a noté le rôle du LTPS et du tactile intégré dans le développement des affichages automobiles et des interfaces homme-machine. À mesure que le format atteint davantage de modèles de volume, il peut réduire le rythme relatif de croissance des conceptions uniquement pour console centrale. Les affichages passagers peuvent également devenir une source plus significative de demande de modules.
Par type de véhicule :
les véhicules électriques accélèrent l'adoption des affichages premiumLes voitures particulières à moteur à combustion interne détenaient 29,85 % de la demande régionale en 2026. Leur échelle reflète le volume continu de véhicules sur les marchés où l'adoption des véhicules électriques reste inégale. Les fabricants appliquent de plus en plus un plan de fond LTPS commun sur les modèles à moteur à combustion interne et électriques pour simplifier l'approvisionnement en composants de cockpit. Cette approche permet aux véhicules à moteur à combustion interne de recevoir des affichages de spécification plus élevée qui ont d'abord été développés pour les programmes BEV. Les modèles HEV et PHEV forment un segment intermédiaire avec un contenu d'affichage entre les BEV et les véhicules à moteur à combustion interne. Les véhicules utilitaires légers adoptent également des modules LTPS pour la télématique, la surveillance de la fatigue, la navigation et les informations de flotte. Ces applications maintiennent la demande plus large qu'une seule catégorie de groupe motopropulseur de véhicule.
Les BEV devraient se développer à un CAGR de 8,78 % jusqu'en 2032, le taux le plus rapide parmi les types de véhicules. Les modèles électriques nécessitent souvent des interfaces conducteur plus complexes pour la gestion de l'énergie, les informations de charge, les avis de mise à jour à distance et la planification d'itinéraire. Leurs agencements de cockpit font également de la place pour des affichages plus larges et plus intégrés. Le LTPS prend en charge ces interfaces avec la résolution et l'intégration tactile nécessaires pour les écrans principaux face au conducteur. Le tactile intégré est particulièrement utile dans les interfaces de console centrale qui combinent navigation et commandes du véhicule. Les programmes BEV peuvent donc évoluer plus rapidement vers des configurations Mini-LED et tactile intégré. Le secteur des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique bénéficie de ce contenu d'affichage plus élevé sans dépendre uniquement du volume unitaire de véhicules.

Par procédé de collage :
le COG gagne du terrain dans les conceptions de modules finsLe collage Film sur verre détenait 60,81 % de la demande régionale en 2026. Le procédé reste établi dans les lignes d'assemblage de modules et fonctionne bien avec les connexions de circuits imprimés flexibles. Cette flexibilité aide les équipes d'intégration à gérer les agencements d'affichage courbés et non rectangulaires dans les programmes de console centrale et de pilier à pilier. Le FOG dispose également d'une large base de fournisseurs et d'un risque de reprise relativement faible. Ces avantages pratiques soutiennent son utilisation continue dans les configurations de modules à grande surface. L'équipement de production existant renforce davantage sa position dans les programmes automobiles standard. Le marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique conserve le FOG comme méthode de collage principale tandis que les architectures de cockpit restent diverses.
Le collage Puce sur verre devrait se développer à un CAGR de 8,85 % jusqu'en 2032. Le COG supprime l'étape intermédiaire de circuit imprimé flexible en plaçant les circuits intégrés de commande directement sur le substrat en verre. Cela réduit la profondeur du module et prend en charge les conceptions à faible profil utilisées dans les agencements de cockpit BEV. Il peut également prendre en charge des exigences de courbure plus strictes là où les connexions FOG sont plus difficiles à accommoder. Le procédé nécessite un investissement initial plus élevé et une gestion thermique plus soigneuse au niveau du substrat en verre. Ces exigences limitent l'adoption dans les modules WLED plus simples. Le COG est susceptible de gagner des parts plus rapidement dans les configurations Mini-LED, où l'architecture compacte et le contrôle d'atténuation locale ajoutent de la valeur.
Analyse géographique
Chine
La Chine détenait 53,13 % de la demande régionale en 2026 et devrait se développer à un CAGR de 8,67 % jusqu'en 2032. BOE Technology Group, TCL China Star Optoelectronics, Tianma Microelectronics et Truly International Holdings soutiennent une base d'approvisionnement nationale couvrant les produits standard, à tactile intégré et Mini-LED. Les marques chinoises de véhicules à nouvelle énergie déploient des conceptions de cockpit multi-écrans qui augmentent le contenu LTPS par véhicule. Les applications d'affichage tête haute panoramique deviennent également plus pertinentes pour les programmes de véhicules nationaux. Le ministère de l'Industrie et des Technologies de l'information influence les attentes en matière de sécurité des cockpits intelligents et fournit un cadre de conformité plus clair pour l'intégration des affichages. L'échelle de la Chine combine la fabrication de panneaux avec une adoption rapide de la conception de cockpit. Cette combinaison donne au marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique un centre de production et de demande solide.
Corée du Sud
La contribution de la Corée du Sud repose sur les capacités de traitement LTPS et d'ingénierie automobile de LG Display et Samsung Display. LG Display a présenté des produits LCD LTPS automobiles allant des modules de console centrale à un écran LCD de 47,8 pouces avec mode de confidentialité commutable. Les lignes LTPS du pays sont généralement plus anciennes et offrent peu de place pour une expansion majeure de la capacité. Les producteurs ont donc de meilleures raisons de se concentrer sur la qualité, l'intégration des systèmes et le travail de conception directe avec les constructeurs automobiles. Hyundai Mobis relie également les fournisseurs d'affichages nationaux à la demande de systèmes de cockpit de Hyundai et Kia. Cette relation industrielle soutient les modules premium plutôt qu'un modèle d'approvisionnement axé sur le volume. La Corée du Sud reste importante pour le marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique car ses fournisseurs peuvent répondre aux programmes mondiaux à haute spécification.
Japon, Taïwan et le reste de l'Asie-Pacifique
Le Japon réduit sa capacité LTPS de base à mesure que Japan Display consolide la production automobile LTPS dans son installation Ishikawa Multi-Fab suite à la fermeture de sa ligne Mobara en mars 2026. L'entreprise se tourne vers des produits d'affichage à miroir numérique spécialisés et à double vue, tandis que Sharp maintient une présence secondaire dans les affichages automobiles. Taïwan contribue par l'intermédiaire d'AUO et d'Innolux, dont les rôles s'étendent des panneaux vers l'intégration de modules et de systèmes de cockpit. Les programmes automobiles Mini-LED donnent aux fournisseurs taïwanais une voie vers des produits à plus haute valeur ajoutée, tandis que leurs relations clients s'étendent aux constructeurs automobiles européens et américains. Dans le reste de l'Asie-Pacifique, y compris l'Asie du Sud-Est et l'Inde, la demande est encore en développement plutôt que de servir de base de production régionale majeure. Les opérations d'assemblage des constructeurs automobiles japonais et sud-coréens et l'intérêt pour les véhicules particuliers équipés numériquement soutiennent cette demande. Ces géographies mixtes donnent au secteur des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique des capacités alternatives de conception et d'intégration, bien qu'elles n'égalent pas encore l'échelle de fabrication de la Chine.
Paysage concurrentiel
Concentration du Marché
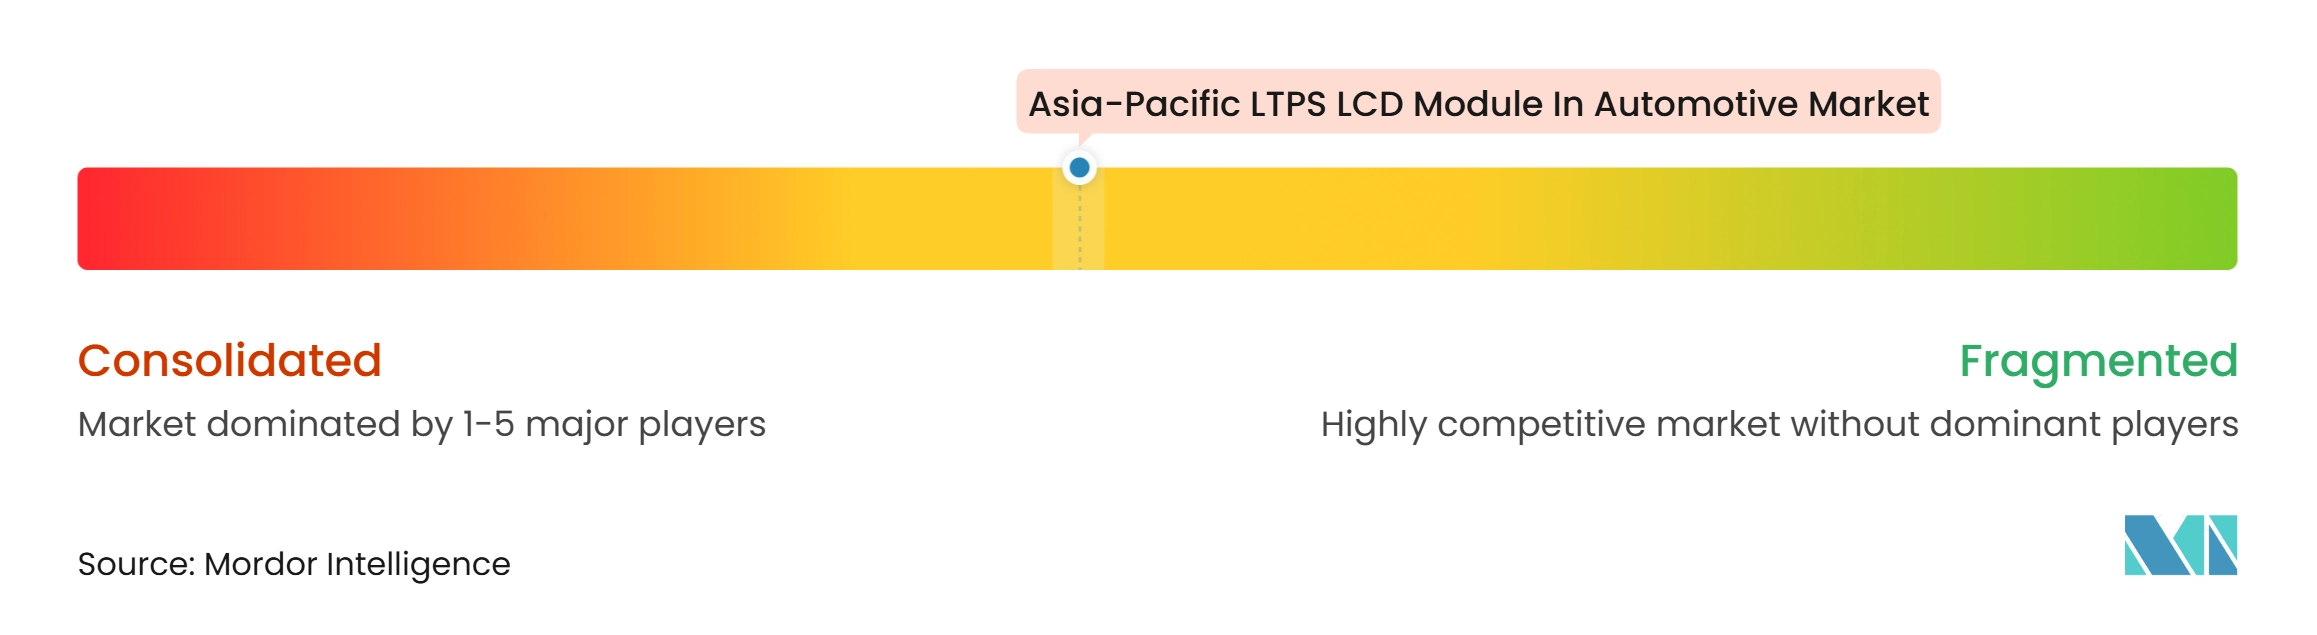
Le marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique est modérément consolidé au niveau des panneaux et plus fragmenté au niveau de l'intégration des modules. Aucune entreprise ne contrôle à la fois le traitement LTPS et la livraison d'interfaces homme-machine de cockpit en aval sur tous les programmes. BOE Technology Group occupe une forte position en volume dans l'approvisionnement en affichages automobiles chinois grâce à des offres LCD LTPS et a-Si. Son unité BOEVX a identifié des travaux d'affichage avec BMW, Volkswagen et Hyundai, y compris un projet de pilier à pilier de 44,8 pouces pour un constructeur automobile chinois. AUO, Innolux, Tianma et BOE étendent leurs rôles vers l'intégration de modules et de cockpit. Ce changement exerce une pression sur les fournisseurs de niveau 1 établis tels que Continental, Visteon et DENSO. Les fournisseurs qualifiés hors Chine peuvent encore recevoir une prime d'approvisionnement de la part des constructeurs automobiles cherchant une plus grande résilience.
Tianma développe une position au niveau système grâce à son concept Smart Cockpit 7.0, qui combine plusieurs technologies d'affichage dans une offre de cockpit unique. LG Display a également divulgué une relation d'approvisionnement direct en affichages automobiles avec un constructeur automobile premium mondial, contournant le canal de niveau 1 habituel dans ce programme. Le programme d'affichage tête haute panoramique sélectionné de Valeo en Chine offre un autre exemple d'un fournisseur de niveau 1 étendant la capacité de cockpit à grand écran vers la production en série. L'atténuation locale Mini-LED haute luminosité et le tactile intégré deviennent plus influents dans les décisions de conception des constructeurs automobiles. Le mode de confidentialité commutable de LG Display prend en charge les cas d'utilisation d'affichage passager dans les grands écrans de cockpit. Ces capacités aident les fournisseurs à concurrencer sur les performances des modules plutôt que sur le prix seul.
Les fournisseurs de panneaux et les intégrateurs de niveau 1 convergent de plus en plus autour de l'approvisionnement en affichages de cockpit. Les fabricants de panneaux peuvent offrir un contrôle technique plus étroit là où les écrans, les couches tactiles, les rétroéclairages et l'emballage des modules doivent fonctionner ensemble. Les intégrateurs traditionnels conservent leur pertinence grâce à l'ingénierie au niveau du véhicule et aux capacités des véhicules à définition logicielle. L'équilibre concurrentiel varie selon les programmes, les fournisseurs chinois étant les plus forts dans les modèles nationaux à grand volume et les fournisseurs coréens, japonais et taïwanais plus exposés aux conceptions premium ou spécialisées. La fermeture de capacités matures au Japon fait de la diversification de l'approvisionnement un enjeu commercial plus important pour certains acheteurs. Les grands constructeurs automobiles sont susceptibles de travailler avec moins de fournisseurs capables de répondre aux exigences de qualification automobile, de performance optique et d'intégration. Score de concentration du marché : 5 sur 10, car les données soutiennent une concentration modérée au niveau des panneaux mais ne fournissent pas une part combinée des cinq premiers suffisante pour indiquer une structure plus concentrée.
Leaders du secteur des modules LCD LTPS pour l'automobile en Asie-Pacifique
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des modules LCD LTPS pour l'automobile en Asie-Pacifique Entreprises couvertes dans ce rapport
- LG Display Co., Ltd.
- Samsung Display Co., Ltd.
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Innolux Corporation
- Japan Display Inc.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Truly International Holdings Limited
- Visionox Technology Inc.
- HKC Corporation Limited
- EverDisplay Optronics (Shanghai) Co., Ltd.
- Continental AG
- DENSO CORPORATION
- Robert Bosch GmbH
- Visteon Corporation
- Panasonic Automotive Systems Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Marelli Holdings Co., Ltd.
Développements industriels récents dans Marché des modules LCD LTPS pour l'automobile en Asie-Pacifique
- Août 2026 : Japan Display Inc. a finalisé la vente de son usine de Tottori à Yahata Toei Estate, avec un gain projeté de 500 millions JPY (3,4 millions USD). Suite à la fermeture de sa ligne de panneaux LTPS Mobara en mars 2026, la transaction a consolidé la production LTPS automobile de JDI dans son installation Ishikawa Multi-Fab et a retiré la capacité de production hors Chine du pool d'approvisionnement régional.
- Mai 2026 : Tianma Microelectronics a présenté un portefeuille d'affichages automobiles couvrant les technologies LCD LTPS, AMOLED et Micro-LED au SID Display Week 2026 à Los Angeles. L'entreprise a mis l'accent sur les produits à haute luminosité et à large gamme de couleurs pour les architectures de cockpit intelligentes.
- Février 2026 : LG Display a présenté une stratégie d'affichage automobile connectée à l'IA qui combine le LCD LTPS pour les affichages de console centrale et de tableau de bord haute résolution avec le LCD Oxyde pour les formats d'écran ultra-larges.
- Janvier 2026 : Tianma a présenté le système d'affichage tête haute IRIS au CES 2026 à Las Vegas. Le système utilisait un panneau LCD LTPS de 12 000 nits pour les applications d'affichage tête haute panoramique, avec une épaisseur de module inférieure à 15 mm et une gamme de couleurs NTSC de 82 %.
Périmètre du rapport sur le marché des modules LCD LTPS pour l'automobile en Asie-Pacifique
Le marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique englobe le développement, la fabrication et la fourniture de modules d'affichage de qualité automobile utilisant la technologie Silicium Polycristallin Basse Température (LTPS). Ces modules offrent des visuels haute résolution, des performances d'affichage améliorées et une efficacité énergétique pour les interfaces de véhicules avancées. La croissance du marché est portée par la numérisation croissante des véhicules, l'adoption de systèmes de cockpit sophistiqués et la demande d'affichages automobiles de haute qualité.
Le rapport sur le marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique est segmenté par configuration LCM LTPS (LCM LTPS standard (rétroéclairage WLED, sans tactile), LCM LTPS avec tactile intégré (rétroéclairage WLED), LCM LTPS avec rétroéclairage Mini-LED (sans tactile), et LCM LTPS avec rétroéclairage Mini-LED et tactile intégré), application (console centrale/infodivertissement, tableau de bord, console centrale de pilier à pilier, et divertissement en siège arrière et écran passager), type de véhicule (véhicule électrique à batterie (BEV), véhicule électrique hybride/hybride rechargeable (HEV/PHEV), voiture particulière à moteur à combustion interne (ICE), et véhicule utilitaire léger (LCV)), procédé de collage (Film sur verre (FOG), et Puce sur verre (COG)), et géographie (Chine, Japon, Corée du Sud, Taïwan, et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| LCM LTPS standard (rétroéclairage WLED, sans tactile) |
| LCM LTPS avec tactile intégré (rétroéclairage WLED) |
| LCM LTPS avec rétroéclairage Mini-LED (sans tactile) |
| LCM LTPS avec rétroéclairage Mini-LED et tactile intégré |
| Console centrale / Infodivertissement |
| Tableau de bord |
| Console centrale de pilier à pilier |
| Divertissement en siège arrière et écran passager |
| Véhicule électrique à batterie (BEV) |
| Véhicule électrique hybride / hybride rechargeable (HEV/PHEV) |
| Voiture particulière à moteur à combustion interne (ICE) |
| Véhicule utilitaire léger (LCV) |
| Film sur verre (FOG) |
| Puce sur verre (COG) |
| Chine |
| Japon |
| Corée du Sud |
| Taïwan |
| Reste de l'Asie-Pacifique |
| Par configuration LCM LTPS | LCM LTPS standard (rétroéclairage WLED, sans tactile) |
| LCM LTPS avec tactile intégré (rétroéclairage WLED) | |
| LCM LTPS avec rétroéclairage Mini-LED (sans tactile) | |
| LCM LTPS avec rétroéclairage Mini-LED et tactile intégré | |
| Par application | Console centrale / Infodivertissement |
| Tableau de bord | |
| Console centrale de pilier à pilier | |
| Divertissement en siège arrière et écran passager | |
| Par type de véhicule | Véhicule électrique à batterie (BEV) |
| Véhicule électrique hybride / hybride rechargeable (HEV/PHEV) | |
| Voiture particulière à moteur à combustion interne (ICE) | |
| Véhicule utilitaire léger (LCV) | |
| Par procédé de collage | Film sur verre (FOG) |
| Puce sur verre (COG) | |
| Par géographie | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique ?
Le marché des modules LCD LTPS (LCM) pour l'automobile en Asie-Pacifique est évalué à 3,35 milliards USD en 2026 et devrait atteindre 5,07 milliards USD d'ici 2032, à un CAGR de 7,01 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de modules LCD LTPS automobiles en Asie-Pacifique ?
Les cockpits intelligents plus grands, les affichages BEV plus larges, les besoins de luminosité plus élevée pour les systèmes avancés d'aide à la conduite et les conceptions d'écrans de pilier à pilier soutiennent la demande.
Quelle configuration de module LCD LTPS automobile se développe le plus rapidement ?
Le LCM LTPS avec rétroéclairage Mini-LED et tactile intégré devrait se développer à un CAGR de 8,82 % jusqu'en 2032.
Quelle application utilise la plus grande part des modules LCD LTPS automobiles ?
Les affichages de console centrale et d'infodivertissement détenaient une part de 45,97 % en 2026, soutenus par l'utilisation généralisée des écrans tactiles centraux dans les nouveaux véhicules particuliers.
Pourquoi la Chine est-elle importante pour les modules LCD LTPS automobiles ?
La Chine détenait une part de 53,13 % en 2026 et devrait se développer à un CAGR de 8,67 % jusqu'en 2032, soutenue par la production nationale de panneaux et les cockpits de véhicules multi-écrans.
Quel procédé de collage gagne du terrain dans les modules LCD LTPS automobiles ?
Le collage Puce sur verre devrait se développer à un CAGR de 8,85 % jusqu'en 2032 car il prend en charge des modules plus fins et un emballage de cockpit plus compact.