
Tamanho e Participação do Mercado de Têxteis Técnicos Industriais da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 26.35 Bilhões de dólares |
| Tamanho do Mercado (2027) | 27.67 Bilhões de dólares |
| Tamanho do Mercado (2032) | 36.17 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.50 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos Industriais da Ásia-Pacífico por Mordor Intelligence
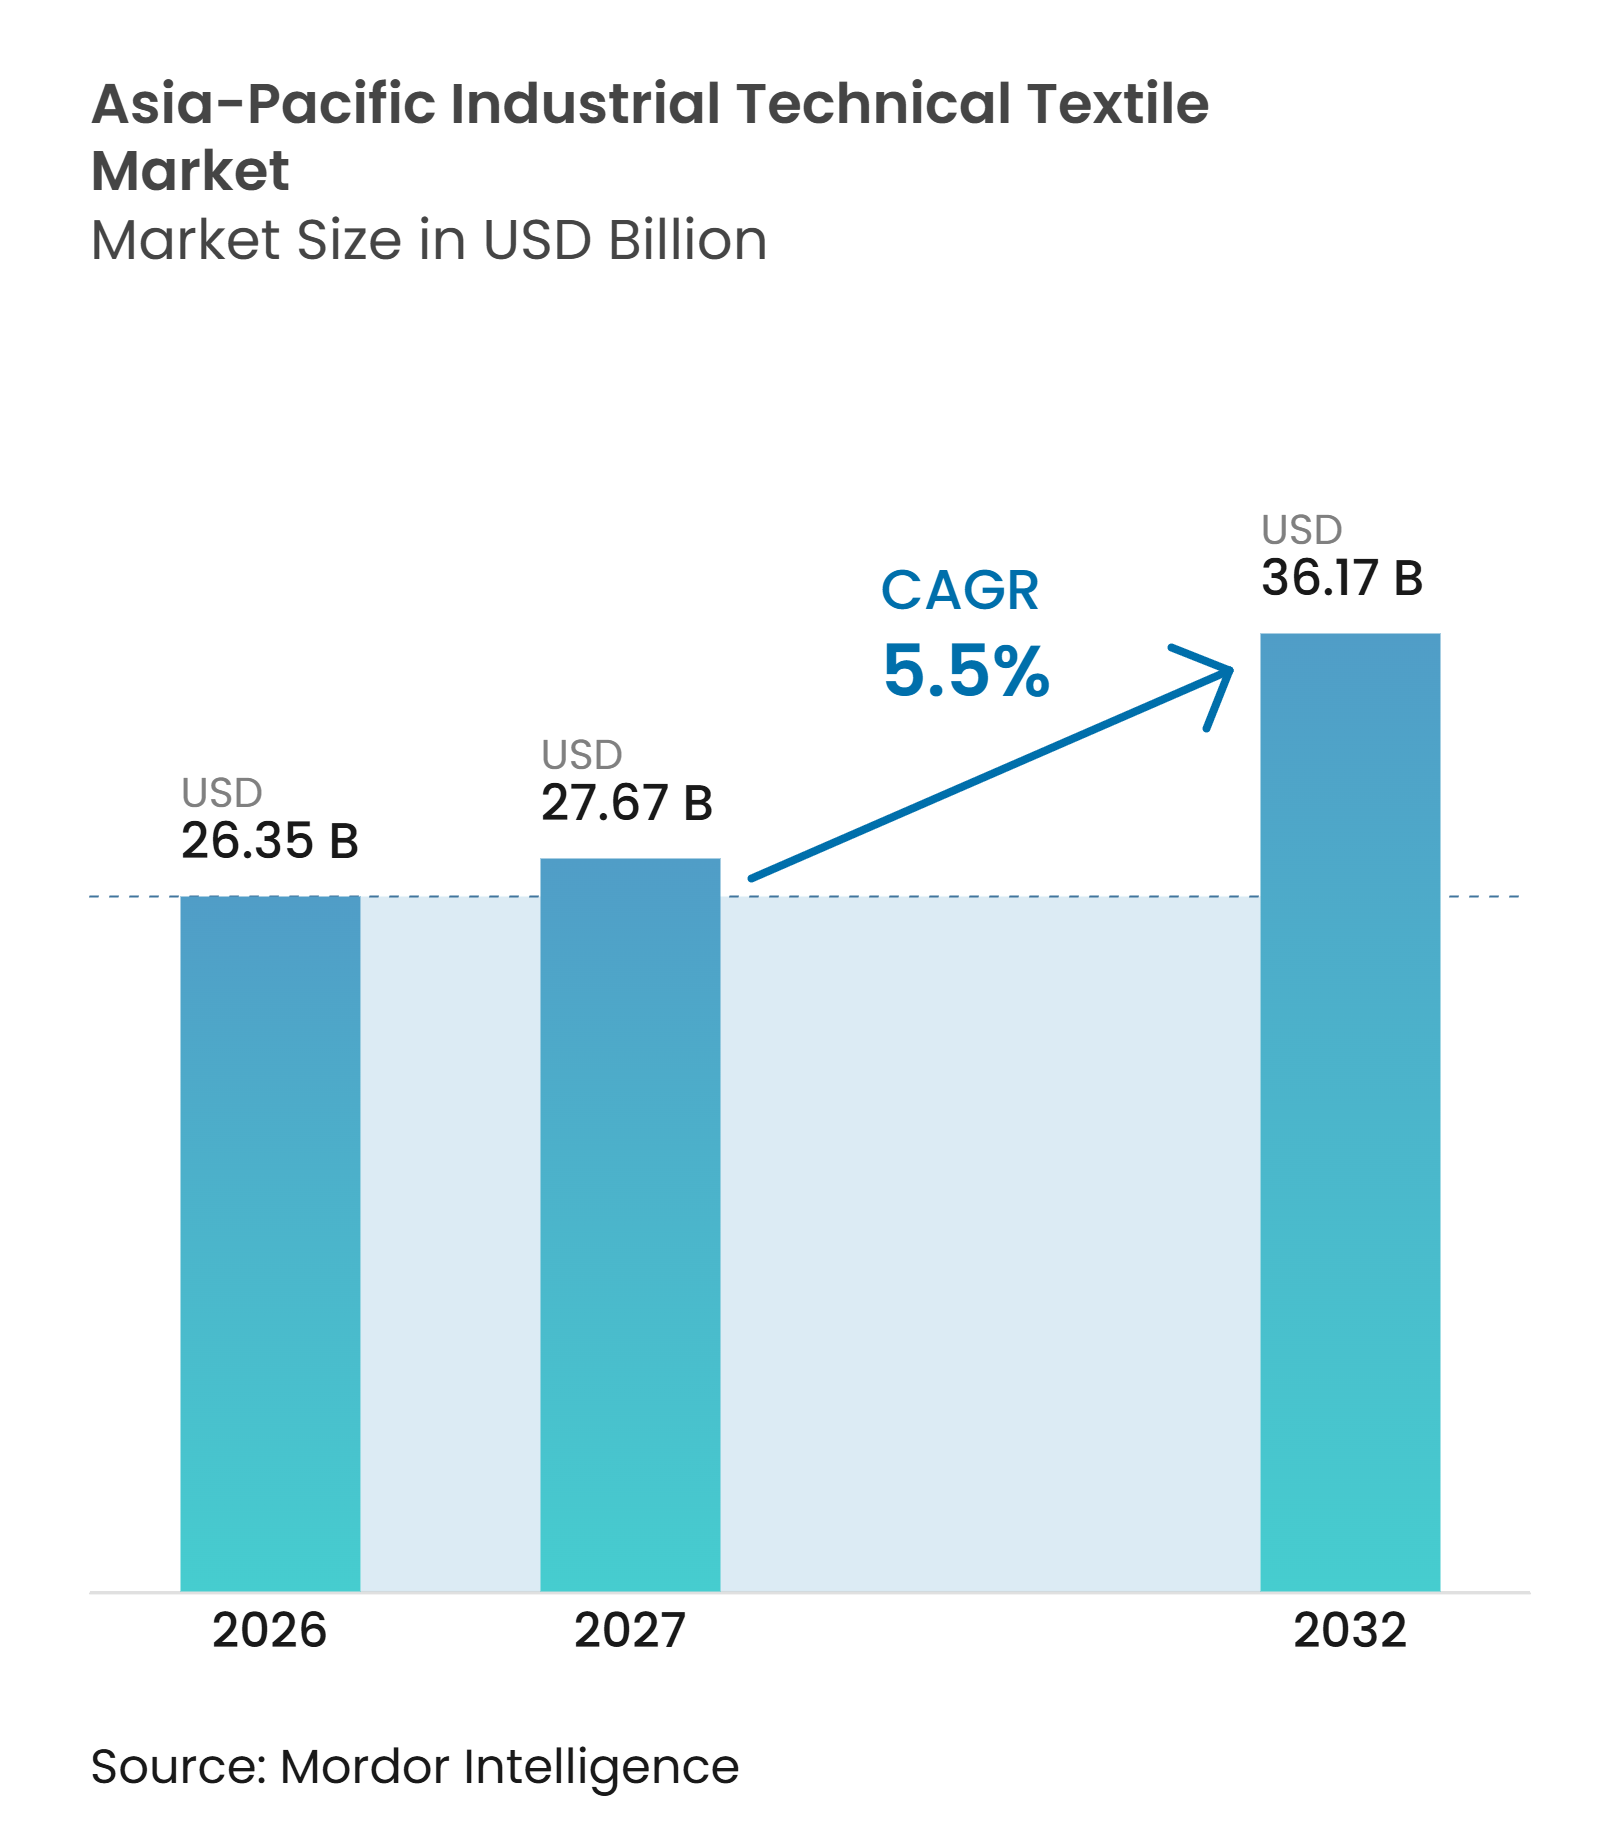
O tamanho do Mercado de Têxteis Técnicos Industriais da Ásia-Pacífico deve crescer de 26,35 bilhões de USD em 2026 para 27,67 bilhões de USD em 2027 e tem previsão de atingir 36,17 bilhões de USD até 2032 a um CAGR de 5,5% no período 2027-2032.
O mercado de têxteis técnicos industriais da Ásia-Pacífico é sustentado pela demanda proveniente da eletrificação automotiva, construção de infraestrutura, capacidade de saúde, filtração de processos e manufatura industrial. As especificações de produtos estão se deslocando em direção a não tecidos, reforço de compósitos, barreiras térmicas e outros materiais capazes de atender a requisitos de desempenho mais elevados. A China permanece como a maior base de produção e consumo, enquanto a Índia deve crescer mais rapidamente, pois o apoio político, o investimento em infraestrutura e a relocalização da manufatura estão ocorrendo simultaneamente. Os fornecedores estabelecidos estão fortalecendo as capacidades de aquisição, engenharia e rastreabilidade, enquanto os produtores mais novos enfrentam exposição a custos de insumos e longos ciclos de aprovação. As oportunidades no mercado de têxteis técnicos industriais da Ásia-Pacífico dependem do fornecimento de materiais qualificados, em vez de competir apenas em volume.
Principais Conclusões do Relatório
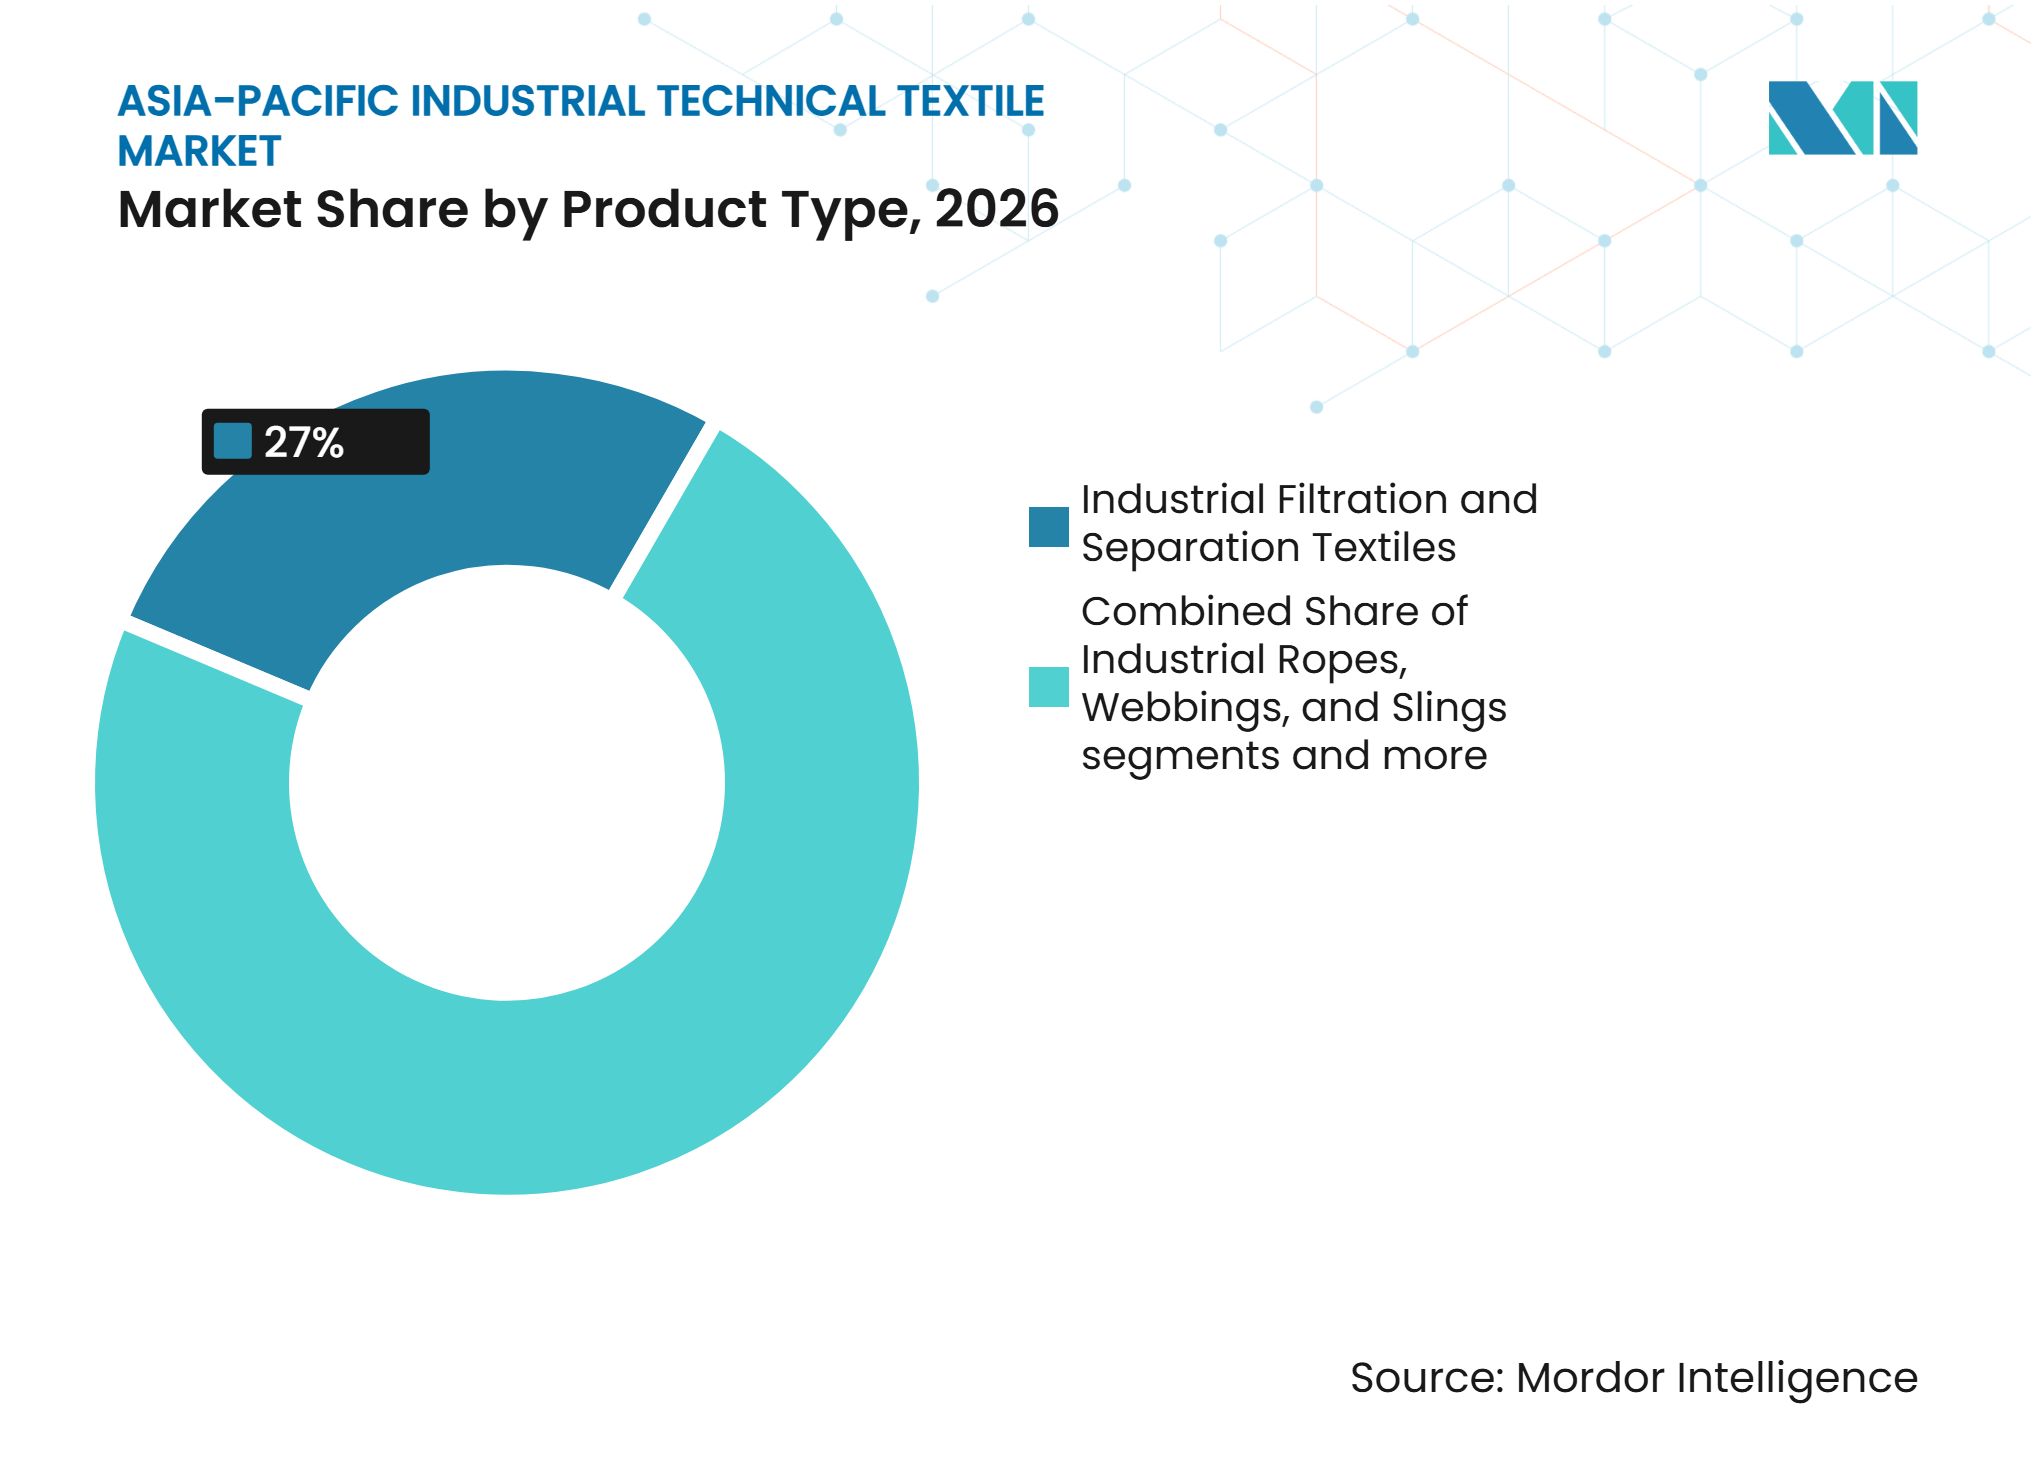
- Por tipo de produto, os têxteis industriais de filtração e separação detinham 27,0% da participação do mercado de têxteis técnicos industriais da Ásia-Pacífico em 2026, enquanto os têxteis industriais de reforço de compósitos têm previsão de crescimento a um CAGR de 7,0% até 2032.
- Por tipo de material, o poliéster representou 35,0% da participação do mercado de têxteis técnicos industriais da Ásia-Pacífico em 2026, enquanto as fibras sintéticas de alto desempenho têm projeção de expansão a um CAGR de 6,8% até 2032.
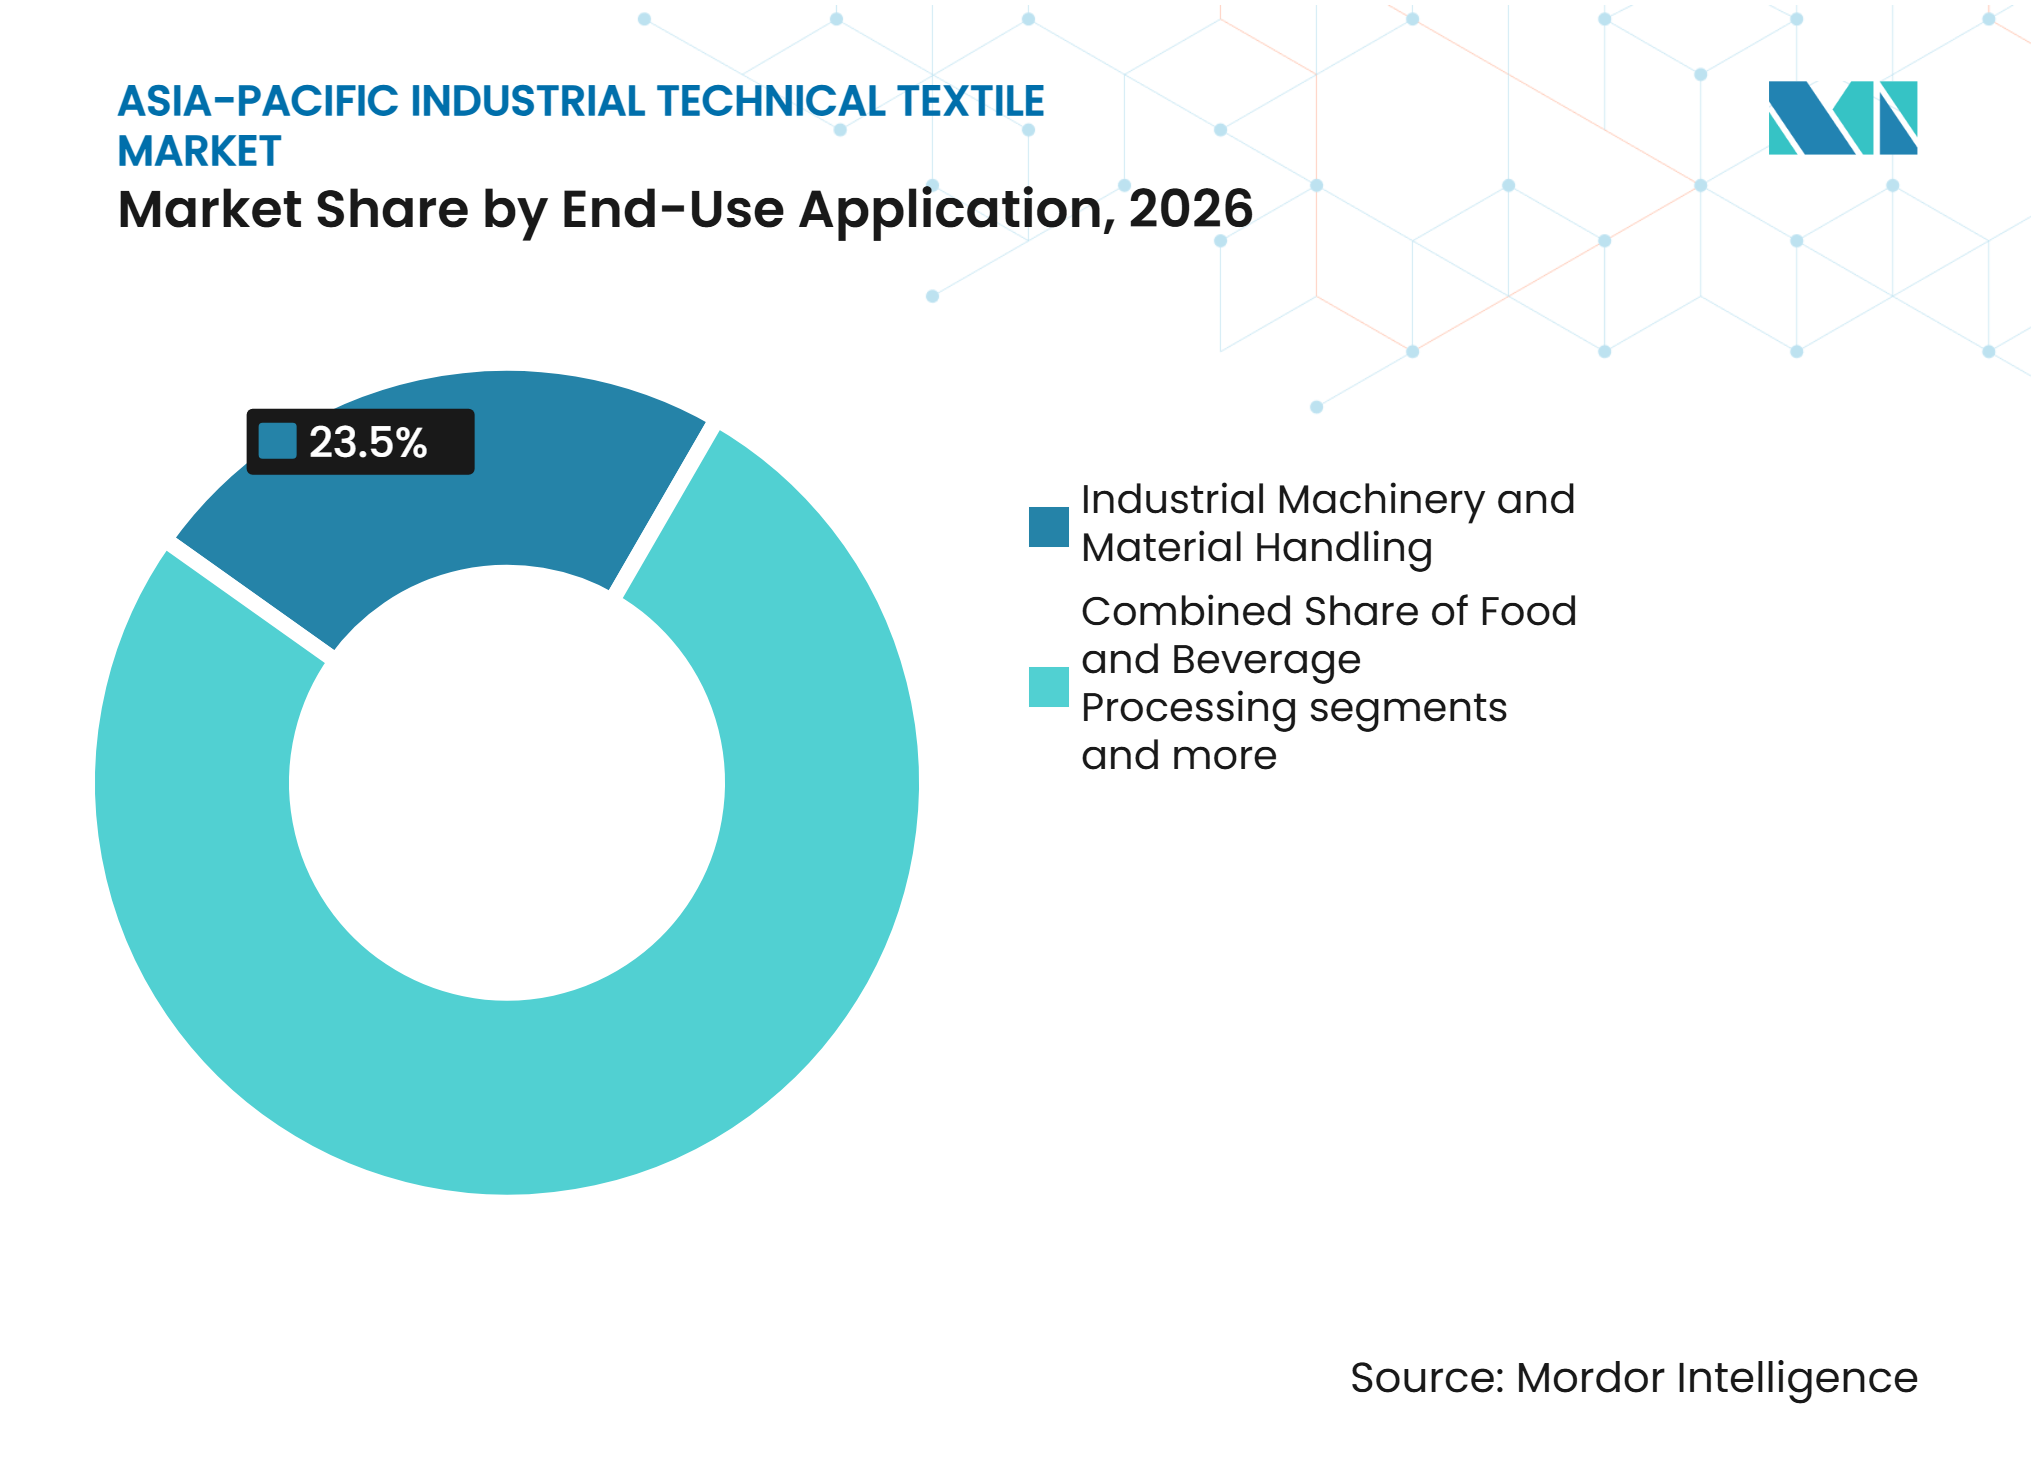
- Por aplicação de uso final, maquinário industrial e manuseio de materiais detinham uma participação de 23,5% em 2026, enquanto a fabricação elétrica, eletrônica e de baterias tem previsão de crescimento a um CAGR de 8,0% até 2032.
- Por geografia, a China detinha 43,0% do tamanho do mercado de têxteis técnicos industriais da Ásia-Pacífico em 2026, enquanto a Índia tem previsão de expansão a um CAGR de 8,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aliviamento de Peso Automotivo e Sistemas Termoacústicos para Veículos Elétricos | +1.4% | China, Japão, Coreia do Sul, Índia, Tailândia | Curto prazo (≤ 2 anos) |
| Investimento em Infraestrutura, Geotecnia e Resiliência Climática | +1.2% | Índia, Vietnã, Indonésia, Tailândia, China | Médio prazo (2-4 anos) |
| Automação Industrial, Manufatura Inteligente e Integração de Têxteis de Alto Desempenho | +0.9% | China, Índia, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Diversificação de Manufatura China-plus-one | +0.7% | Vietnã, Índia, Indonésia, Tailândia | Médio prazo (2-4 anos) |
| Substituição de Têxteis Técnicos e P&D com Apoio Governamental | +0.5% | Índia, China, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Rastreabilidade Digital e Qualificação de Fibras Recicladas | +0.3% | Global, com adoção antecipada na China e no Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aliviamento de Peso Automotivo e Sistemas Termoacústicos para Veículos Elétricos
Os veículos elétricos a bateria requerem sistemas de materiais além do acabamento interior convencional. Um veículo elétrico a bateria utiliza de 10 a 15 kg de tecido não tecido, em comparação com 8 a 12 kg em um veículo de combustão interna comparável, para barreiras de isolamento, blindagem eletromagnética, camadas acústicas e proteção térmica. A Ásia-Pacífico produziu de 48 a 50 milhões de veículos leves em 2025, incluindo mais de 26 milhões de unidades na China, o que oferece aos fornecedores de materiais uma ampla plataforma regional. O reforço de compósitos de fibra de carbono pode reduzir o peso do alojamento da bateria em mais de 35% em comparação com o aço. O Ministério da Economia, Comércio e Indústria do Japão aprovou apoio financeiro de até 3 bilhões de JPY (19,2 milhões de USD) para a linha de filme de capacitor automotivo xEV BOPP da Toray Industries, Inc. na Planta Nasu. Esses investimentos sustentam o mercado de têxteis técnicos industriais da Ásia-Pacífico, pois os requisitos térmicos, acústicos, elétricos e de reforço estão se tornando mais importantes nas cadeias de suprimentos automotivas.
Investimento em Infraestrutura, Geotecnia e Resiliência Climática
O investimento em infraestrutura está aumentando a demanda por geotêxteis, geomembranas e tecidos de reforço no Sul e Sudeste Asiático. O Plano Nacional de Infraestrutura da Índia tem como meta INR 111 trilhões (1,23 trilhões de USD) em investimentos, e os geossintéticos são utilizados em aterros rodoviários, separação de lastro ferroviário e controle de erosão de margens de rios. O Banco Asiático de Desenvolvimento emitiu um aviso de aquisição em setembro de 2025 para sacos de geotêxtil e folhas de tecido para distritos sujeitos a inundações em Assam, no âmbito do seu projeto Brahmaputra Resiliente ao Clima.[1] O investimento regional em manufatura indica que os fornecedores estão construindo capacidade local em vez de atender à região exclusivamente por meio de importações. Esse padrão fortalece a adoção de especificações e cria uma base local mais sólida para o mercado de têxteis técnicos industriais da Ásia-Pacífico.
Automação Industrial, Manufatura Inteligente e Integração de Têxteis de Alto Desempenho
A automação industrial está aumentando a demanda por têxteis técnicos capazes de operar de forma confiável em ambientes de manufatura contínua. As linhas de produção automatizadas utilizam reforços de esteiras transportadoras, meios de filtração, malhas de precisão, tecidos de isolamento e materiais de proteção que devem suportar calor, abrasão, exposição química e estresse mecânico repetido. Os sistemas de manufatura inteligente também requerem desempenho consistente dos materiais, o que eleva o valor de componentes têxteis rastreáveis, testados e específicos para cada aplicação. Isso sustenta o mercado de têxteis técnicos industriais da Ásia-Pacífico à medida que os fabricantes atualizam equipamentos nos setores automotivo, eletrônico, químico, de processamento de alimentos e de manuseio de materiais. Fibras de alto desempenho como aramida, PTFE, PEEK e poliimida estão se tornando mais relevantes onde o poliéster ou polipropileno padrão não consegue atender às condições operacionais exigentes. Fornecedores com capacidade de teste, rastreabilidade de produtos e suporte técnico próximo estão melhor posicionados para atender instalações automatizadas com requisitos rigorosos de qualificação.
Diversificação de Manufatura China-plus-one
A diversificação da manufatura está mudando onde os insumos têxteis industriais são produzidos e fornecidos. O Esquema PLI para Têxteis da Índia inclui 74 empresas selecionadas que projetam INR 28.711 crore (3,2 bilhões de USD) de investimento até o exercício fiscal 2029-30 em categorias de fibras artificiais e têxteis técnicos.[2] O Vietnã e a Indonésia estão atraindo atividades de montagem final, enquanto a Índia está construindo capacidade de fibras especiais e têxteis técnicos a montante. Isso cria demanda por tecidos de reforço, meios de filtração, têxteis de isolamento e outros produtos intermediários nas cadeias de suprimentos regionais. O Japão e a Coreia do Sul mantêm capacidades importantes em materiais de alto desempenho, enquanto a Índia pode atender à demanda doméstica e intra-ASEAN. Programas de substituição com apoio governamental e suporte à pesquisa na Índia, China, Japão e Coreia do Sul reforçam essa transição. A rastreabilidade digital e a qualificação de fibras recicladas também estão se tornando relevantes onde os clientes precisam de históricos de materiais verificados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Voláteis de Polímeros, Energia e Fibras Especiais | -1.2% | Global, com China, Índia e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Altos Custos de Qualificação e Longos Processos de Aprovação de Clientes | -0.8% | Global, com maior exposição no Japão, Coreia do Sul e China | Médio prazo (2-4 anos) |
| Despesas de Capital para Conformidade de Carbono e Descarga Zero de Líquidos | -0.6% | China, com exposição emergente na Índia | Médio prazo (2-4 anos) |
| Lacunas em Engenharia de Processos, Testes e Operadores Qualificados | -0.4% | Índia, Indonésia, Vietnã e Tailândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Voláteis de Polímeros, Energia e Fibras Especiais
Os custos de matérias-primas e energia podem reduzir as margens dos fabricantes regionais, particularmente dos produtores que utilizam polipropileno, poliéster ou outros insumos adquiridos a preços spot. Essa exposição é mais difícil para os fornecedores de produtos padrão de correias, não tecidos e filtração, onde os contratos com clientes podem não permitir recuperação rápida de custos. A SRF Limited reportou crescimento de receita de 7% em seu Negócio de Têxteis Técnicos no exercício fiscal 2025, enquanto o EBITDA caiu 8,5%, refletindo pressão de matérias-primas e concorrência de importações de baixo custo em tecidos de correia. Os custos de precursores de aramida e fibra de carbono estão menos vinculados aos ciclos de polímeros de commodities, mas permanecem expostos a cadeias de suprimentos concentradas. Os fornecedores integrados podem reduzir parte dessa exposição por meio de escala de aquisição e operações de fibra a tecido. Os fabricantes menores da ASEAN permanecem mais expostos quando atendem a clientes locais sensíveis ao preço.
Altos Custos de Qualificação e Longos Processos de Aprovação de Clientes
A qualificação técnica retarda a conversão de receita para novos produtores e novos graus de produtos. Cordas de pneus, reforços de esteiras transportadoras e produtos de filtração para usos farmacêuticos e alimentícios requerem testes de resistência à tração, térmica e química conforme as especificações dos clientes. Esses processos de aprovação podem se estender por 12 a 24 meses antes que os volumes comerciais comecem. A expansão do tecido de correia da SRF Limited foi comissionada no quarto trimestre do exercício fiscal 2025, mas a aceleração comercial dependeu da qualificação sequencial de plantas de clientes. A Missão Nacional de Têxteis Técnicos da Índia incluiu INR 204 crore (22,7 milhões de USD) para atualizações de laboratório e testes nos IITs e NITs, o que aborda parte da lacuna de capacidade local. No entanto, as instalações locais nem sempre substituem a certificação específica do OEM ou os testes de terceiros aprovados, especialmente onde os produtores globais de veículos e equipamentos de processo definem os requisitos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Filtração Lidera Enquanto o Reforço de Compósitos Expande Mais RapidamenteOs têxteis industriais de filtração e separação representaram 27% do tamanho do mercado de têxteis técnicos industriais da Ásia-Pacífico em 2026. O segmento atende a plantas de cimento, química, farmacêutica, processamento de alimentos e outras que requerem filtração contínua de processos. Meios de poliéster ou poliimida agulhados e tecidos são fundamentais para o controle industrial de gases e poeira nos principais clusters de manufatura. Os requisitos da série GB de qualidade do ar da China e as Ordens de Controle de Qualidade da Índia para têxteis técnicos reforçam a necessidade de materiais que atendam a especificações de desempenho definidas. A categoria se beneficia de uma ampla base instalada de equipamentos industriais e necessidades recorrentes de substituição. Também possui requisitos de entrada mais elevados onde as aplicações exigem captura documentada de partículas, resistência química ou desempenho em temperatura.
Os têxteis industriais de reforço de compósitos têm previsão de crescimento a um CAGR de 7% até 2032. O mercado de têxteis técnicos industriais da Ásia-Pacífico sustenta essa expansão por meio da demanda por estruturas de baterias para veículos elétricos, laminados aeroespaciais e reforço civil. Os materiais compósitos podem atender a requisitos de peso, gestão térmica e estruturais que os têxteis padrão não conseguem satisfazer. O uso de fibra de carbono em alojamentos de baterias destaca o movimento em direção a conjuntos mais resistentes e leves. O vestuário para máquinas de papel permanece relevante no Japão, Coreia do Sul e China, embora a impressão digital tenha pressionado alguns volumes de tecidos de formação no Japão. Os tecidos de correia e reforço flexível enfrentam pressão de preços, enquanto cordas, fitas e cingas continuam a atender a aplicações de energia offshore, manuseio portuário e infraestrutura marítima.



Por Tipo de Material:
O Poliéster Permanece o Material Principal Enquanto as Fibras Especiais Ganham EspaçoO poliéster detinha 35% da participação do mercado de têxteis técnicos industriais da Ásia-Pacífico em 2026. Seu papel em filtração, correias, cordas de pneus e tecidos de processo reflete um equilíbrio utilizável entre custo e desempenho. A poliamida permanece importante em aplicações de cordas de pneus e cordas de alta tenacidade. O polipropileno e o polietileno são utilizados em geotêxteis e não tecidos médicos. No entanto, os produtores desses materiais estão mais expostos a movimentos de insumos de commodities. A fibra de vidro suporta reforço de tubulações, filtração química e isolamento térmico. A combinação de materiais, portanto, continua a incluir fibras de alto volume ao lado de materiais especializados.
As fibras sintéticas de alto desempenho devem expandir a um CAGR de 6,8% até 2032. Aramida, PPS, PTFE, PEEK e poliimida suportam aplicações onde a estabilidade térmica, a resistência química ou o desempenho elétrico são mais importantes do que o baixo custo do material. O tamanho do mercado de têxteis técnicos industriais da Ásia-Pacífico para tais aplicações especializadas é sustentado pelo gerenciamento térmico de veículos elétricos, filtração de processos químicos e isolamento eletrônico de alta frequência. A Toray Advanced Materials Korea concluiu a expansão de capacidade na Planta 4 de Gumi para atingir 8.000 toneladas por ano de capacidade de fibra de carbono no segundo semestre de 2025. A Teijin Limited também expandiu a capacidade de fio filamento de poliéster reciclado de alta tenacidade na Tailândia em 620 toneladas por ano, mostrando que o conteúdo reciclado está se tornando um fator competitivo no fio industrial. Os requisitos de rastreabilidade acrescentam uma consideração adicional de qualificação para materiais avançados.
Por Aplicação de Uso Final:
Maquinário Detém a Maior Base Enquanto a Fabricação de Baterias Cresce Mais RapidamenteO maquinário industrial e o manuseio de materiais detinham 23,5% da participação do mercado de têxteis técnicos industriais da Ásia-Pacífico em 2026. A demanda provém do reforço de esteiras transportadoras, mangueiras industriais, transporte pneumático e filtração de processos em toda a manufatura regional. A mineração na Austrália e na Indonésia, a produção de cimento na China e na Índia e a montagem de veículos em vários países asiáticos sustentam essa base de demanda. O setor depende de materiais duráveis capazes de suportar abrasão, tensão, calor e exposição química. A produção de celulose, papel e não tecidos também suporta usos tecnicamente exigentes de vestuário para máquinas de papel. Mineração, metais, cimento e processamento mineral adicionam demanda estável por sacos filtrantes de alto desempenho.
A fabricação elétrica, eletrônica e de baterias tem previsão de crescimento a um CAGR de 8% até 2032. A produção de células de íons de lítio requer tecidos de suporte para separadores, materiais de barreira térmica, têxteis de embalagem de módulos e tecidos de processo para salas limpas. Essas aplicações estão vinculadas a adições de capacidade no Japão, Coreia do Sul e no corredor de baterias da Índia. A fabricação química e farmacêutica cria demanda relacionada por meios filtrantes de PTFE e PPS e sistemas de processo validados. O processamento de alimentos e bebidas no Sudeste Asiático adiciona demanda por têxteis higiênicos à medida que os requisitos de segurança alimentar se fortalecem. A fabricação têxtil e a impressão industrial adicionam demanda por malhas de precisão, tecidos de almofada de prensa e materiais de processo especializados.

Análise Geográfica
China
A China detinha 43% da participação do mercado de têxteis técnicos industriais da Ásia-Pacífico em 2026, com base em sua concentração de atividades automotivas, de papel, química, de construção e de filtração. O país está se deslocando de produtos de filtração e correia de commodities para materiais de reforço de compósitos e gestão térmica à medida que a produção de veículos elétricos se torna mais importante. A China produziu mais de 26 milhões de veículos leves em 2025, e as plataformas elétricas requerem de 2 a 4 kg adicionais de materiais não tecidos e compósitos por veículo. Os requisitos ambientais da China aumentam as necessidades de investimento em tratamento de água, controle de emissões e eficiência energética. Os produtores em Jiangsu e Guangdong enfrentam pressão para investir em sistemas de descarga zero de líquidos e atualizações relacionadas. Os fornecedores que respondem cedo podem melhorar sua posição junto a clientes multinacionais que avaliam o desempenho da cadeia de suprimentos no Escopo 3. Isso torna a capacidade de conformidade um fator comercial, além de um requisito regulatório.
Índia
A Índia tem previsão de expansão a um CAGR de 8,5% até 2032. O tamanho do mercado de têxteis técnicos industriais da Ásia-Pacífico na Índia se beneficia de apoio alinhado para pesquisa, capacidade e comercialização. A Missão Nacional de Têxteis Técnicos tem INR 1.480 crore (164,7 milhões de USD) até março de 2026; o programa PLI Têxteis tem INR 10.683 crore (1,2 bilhão de USD) até o exercício fiscal 2029-30; e o Tex-RAMPS tem INR 305 crore (33,9 milhões de USD) ao longo de 6 anos a partir do exercício fiscal 2025-26. O investimento em infraestrutura e as aquisições para resiliência climática estão criando demanda direta por geotêxteis e geomembranas. O aviso de aquisição do Banco Asiático de Desenvolvimento de setembro de 2025 para o projeto Brahmaputra ilustra essa conexão.[3] O aumento de capacidade da Spunweb mostra que a capacidade de não tecidos está se expandindo localmente. A Índia também tem a oportunidade de abastecer locais de manufatura vizinhos à medida que mais capacidade a montante é desenvolvida.
Japão, Coreia do Sul e Sudeste Asiático
O Japão e a Coreia do Sul mantêm uma posição tecnológica em fibra de carbono, poliamida de alta tenacidade e não tecidos especiais. O Ministério da Economia, Comércio e Indústria do Japão incluiu a fibra de carbono entre 15 tecnologias estratégicas sujeitas a relatórios aprimorados de controle de exportações sob a Lei de Promoção da Segurança Econômica em 2025. Esse ambiente político sustenta a capacidade doméstica de materiais avançados e reforça o papel regional dos fornecedores de compósitos de alto desempenho. O Complexo Industrial Nacional de Gumi da Coreia do Sul está recebendo KRW 500 bilhões (347,0 milhões de USD) em compromissos de investimento para capacidade avançada de fibra de carbono e aramida. A Tailândia está construindo um papel em não tecidos especiais e fio industrial reciclado, conforme ilustrado pela expansão da Teijin Limited em Pathumthani. O Vietnã, a Indonésia, as Filipinas e outros mercados do Sudeste Asiático estão aumentando a capacidade industrial, mas alguns continuam a depender de insumos têxteis técnicos importados. O cluster de eletrônicos de Taiwan sustenta a demanda por tecidos tecidos de precisão e isolamento especial, enquanto a Austrália permanece um usuário significativo de geossintéticos em mineração e engenharia civil.
Cenário Competitivo
Concentração do Mercado
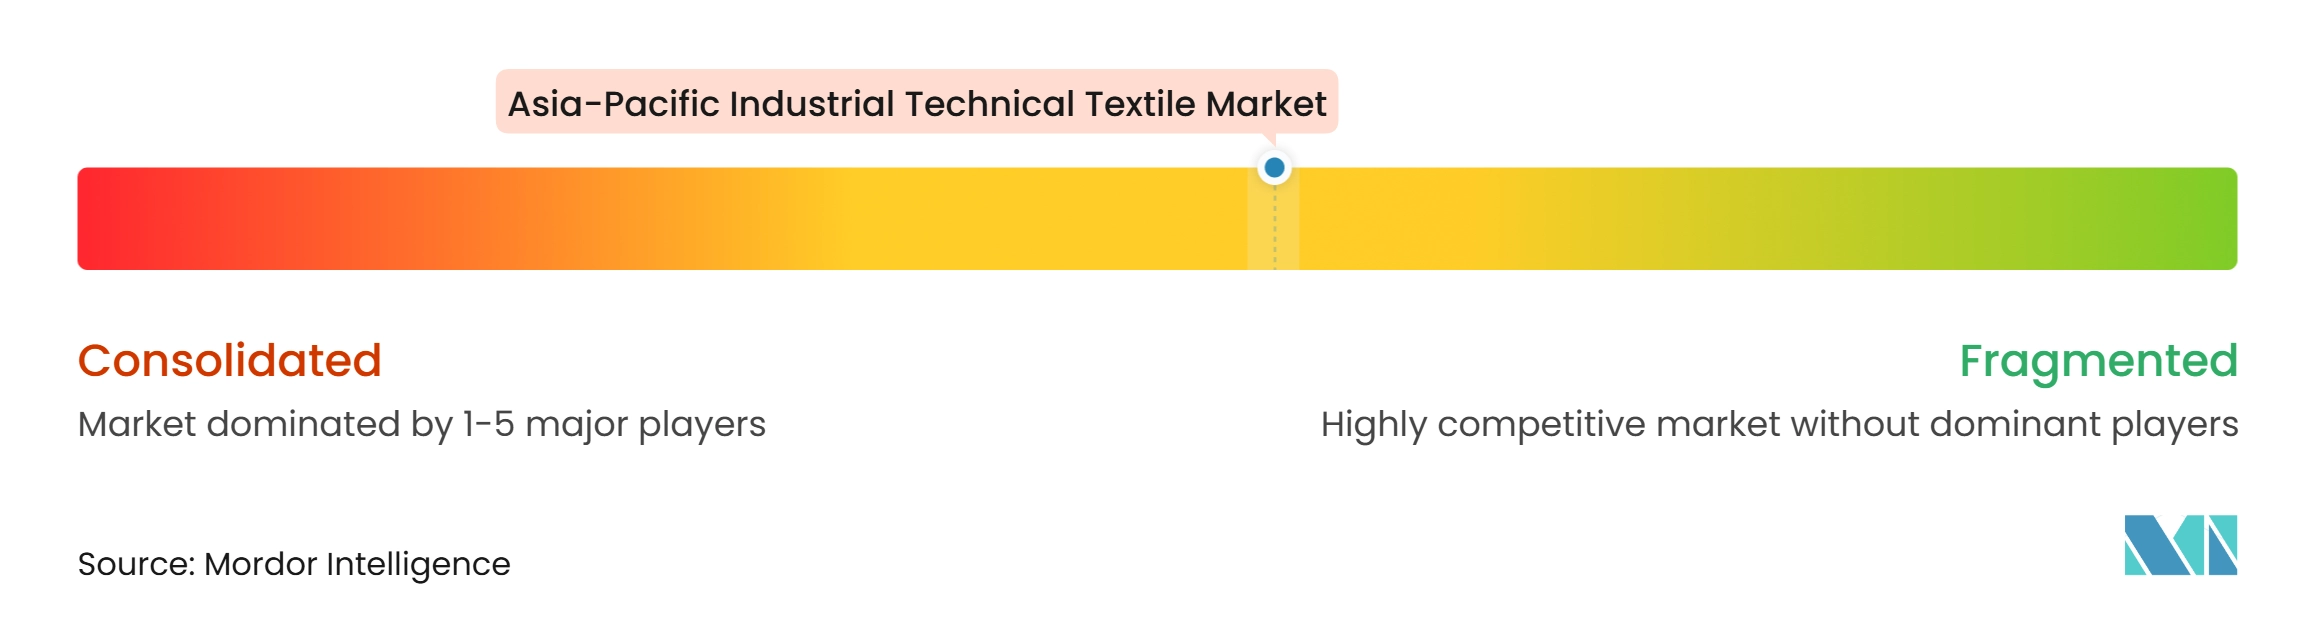
O mercado de têxteis técnicos industriais da Ásia-Pacífico exibe um nível médio de concentração de mercado. Os grupos japoneses e coreanos têm vantagens em compósitos de alto desempenho, fibras especiais e vestuário para máquinas de papel, enquanto os fornecedores indianos são ativos em cordas de pneus, correias e geossintéticos. As condições competitivas diferem por categoria de produto. O reforço de fibra de carbono e o vestuário para máquinas de papel têm menos fornecedores globalmente integrados, enquanto filtração e geotêxteis incluem muitos especialistas regionais. Essa estrutura significa que a escala é útil, mas a engenharia de aplicações e a capacidade de qualificação podem ser igualmente importantes. Os fornecedores estão buscando controlar mais da cadeia de valor, desde a aquisição de fibras até a conversão de tecidos e testes.
A Asahi Kasei Corporation e a Teijin Limited concordaram em dezembro de 2025 em integrar a Asahi Kasei Advance e a Teijin Frontier, com vigência a partir de 1º de outubro de 2026, com a Teijin Limited detendo 80% e a Asahi Kasei Corporation detendo 20% da entidade sobrevivente. A transação combina aquisição, produção de fibras de alto desempenho e distribuição de materiais industriais. A Teijin Limited expandiu a capacidade de fio filamento de poliéster reciclado de alta tenacidade em 620 toneladas por ano na Tailândia para aplicações de cordas de pneus, reforço de produtos de borracha e cintos de segurança. A Toray Advanced Materials Korea expandiu a capacidade de fibra de carbono na Planta 4 de Gumi para 8.000 toneladas por ano. Essas ações refletem um foco na segurança do fornecimento, materiais de maior valor e capacidade de produção regional.
A rastreabilidade e a certificação de qualidade estão se tornando pontos de diferenciação competitiva. Componentes qualificados pela ISO 9001 e ISO 13485 em aplicações químicas e farmacêuticas da ASEAN, onde a disponibilidade local permanece limitada. A Garware Technical Fibres Limited reportou 101 patentes registradas e operações em mais de 75 países, ilustrando a intensidade de propriedade intelectual de cordas e cordames especializados. Grandes compromissos de P&D e capacidades avançadas de teste podem facilitar para os fornecedores estabelecidos o atendimento aos requisitos dos clientes. Empresas menores podem participar por meio de conversão local, produtos especiais direcionados e parcerias, mas os longos períodos de qualificação permanecem uma restrição.
Líderes da Indústria de Têxteis Técnicos Industriais da Ásia-Pacífico
-
Toray Industries, Inc.
-
Asahi Kasei Corporation
-
Teijin Limited
-
Toyobo Co., Ltd.
-
Mitsubishi Chemical Group Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos Industriais da Ásia-Pacífico Empresas cobertas neste relatório
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Teijin Limited
- Toyobo Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- Hyosung TNC Corporation
- Indorama Ventures Public Company Limited
- SRF Limited
- Arvind Limited
- Vardhman Textiles Limited
- Garware Technical Fibres Limited
- Strata Geosystems and Affiliates
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Berry Global, Inc.
- DuPont de Nemours, Inc.
- 3M Company
- HUESKER Group
- Sioen Industries NV
- Fibertex Nonwovens A/S
- Kuraray Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos Industriais da Ásia-Pacífico
- Junho de 2026: A Toray Advanced Materials Korea concluiu a expansão de sua Unidade 2 de Fibra Meta-Aramida na Planta 1 de Gumi, na Coreia do Sul. A unidade adicional fornece uma capacidade de produção anual de 3.000 toneladas, aumentando a capacidade total de meta-aramida da empresa para 5.400 toneladas. A expansão sustenta a demanda de infraestrutura de energia, mobilidade elétrica, defesa e aplicações de segurança industrial.
- Janeiro de 2026: A SAERTEX anunciou o estabelecimento de uma nova instalação de produção de tecido de carbono em Pinghu, China, com produção programada para começar em março de 2026. A instalação fabricará tecidos de carbono sem ondulação para aplicações de energia eólica, automotiva e aeroespacial, fortalecendo as capacidades de fornecimento regional da empresa para materiais compósitos leves.
- Dezembro de 2025: A Asahi Kasei Corporation e a Teijin Limited concordaram com uma fusão por absorção entre a Asahi Kasei Advance Corp. e a Teijin Frontier Co., com vigência a partir de 1º de outubro de 2026. A entidade sobrevivente, Teijin Frontier, com a Teijin Limited detendo 80% e a Asahi Kasei Corporation detendo 20%, combinará aquisição global, fabricação de fibras de alto desempenho e distribuição de materiais industriais.
- Novembro de 2025: A Teijin Limited iniciou a expansão de capacidade na Teijin Polyester Thailand Limited em Pathumthani, adicionando 620 toneladas por ano de fio filamento de poliéster reciclado de alta tenacidade para aplicações de cordas de pneus, reforço de produtos de borracha e cintos de segurança.
Escopo do Relatório do Mercado de Têxteis Técnicos Industriais da Ásia-Pacífico
O Relatório do Mercado de Têxteis Técnicos Industriais da Ásia-Pacífico é Segmentado por Tipo de Produto (Têxteis Industriais de Filtração e Separação e Mais), por Tipo de Material (Poliéster, Poliamida e Mais), por Aplicação de Uso Final (Fabricação de Celulose, Papel e Não Tecidos, Fabricação Química e Farmacêutica e Mais) e por Geografia (China, Japão e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Têxteis Industriais de Filtração e Separação | Têxteis Industriais de Filtração de Gases e Poeira |
| Têxteis Industriais de Filtração de Líquidos | |
| Tecidos Industriais de Peneiramento e Classificação | |
| Vestuário para Máquinas de Papel e Têxteis de Processo Especiais | Tecidos de Formação para Máquinas de Papel |
| Feltros e Tecidos de Prensa para Máquinas de Papel | |
| Tecidos de Secagem para Máquinas de Papel | |
| Têxteis de Correia de Prensa de Sapata para Máquinas de Papel | |
| Tecidos de Processo Especiais e para Produção de Não Tecidos | |
| Tecidos de Processamento e Acabamento Têxtil | |
| Têxteis de Correia Industrial, Transporte e Reforço Flexível | Tecidos e Reforços para Correias Transportadoras Têxteis |
| Têxteis para Correias de Transmissão de Força e Acionamento Industrial | |
| Reforços Têxteis para Mangueiras Industriais e Dutos Flexíveis | |
| Tecidos para Transporte Pneumático e Fluidização | |
| Cordas, Fitas e Cingas Industriais | Cordas de Fibra Industrial e Cordames |
| Fitas Têxteis Industriais | |
| Cingas de Elevação Têxteis | |
| Têxteis de Reforço de Compósitos Industriais | Tecidos de Reforço Industrial Tecidos |
| Tecidos de Reforço Multiaxiais e Sem Ondulação | |
| Outros Reforços Têxteis Compósitos Engenheirados | |
| Têxteis Industriais Térmicos, de Isolamento e de Vedação | Tecidos Industriais de Alta Temperatura |
| Outros (Têxtil de Isolamento Térmico, Tecidos de Junta de Expansão e Barreira Flexível, etc.) | |
| Componentes Têxteis Industriais Elétricos e Eletrônicos | |
| Têxteis Industriais para Processamento de Superfícies, Impressão e Limpeza |
| Poliéster |
| Poliamida |
| Polipropileno |
| Polietileno e Poliolefinas de Alto Desempenho |
| Fibras de Vidro |
| Fibras de Carbono |
| Outras Fibras Sintéticas de Alto Desempenho (Aramida, PPS, PTFE, PEEK, Fibras de Poliimida, etc.) |
| Outros Materiais (Outras Fibras Inorgânicas e Minerais, Fibras Celulósicas Naturais e Regeneradas) |
| Fabricação de Celulose, Papel e Não Tecidos |
| Fabricação Química e Farmacêutica |
| Processamento de Alimentos e Bebidas |
| Mineração, Metais, Cimento e Processamento Mineral |
| Maquinário Industrial e Manuseio de Materiais |
| Fabricação Elétrica, Eletrônica e de Baterias |
| Energia, Geração de Energia e Serviços Públicos |
| Fabricação Têxtil e Impressão Industrial |
| Outras Indústrias de Uso Final Industrial |
| China |
| Japão |
| Índia |
| Coreia do Sul |
| Taiwan |
| Austrália |
| Indonésia |
| Vietnã |
| Tailândia |
| Restante da Ásia-Pacífico |
| Por Tipo de Produto | Têxteis Industriais de Filtração e Separação | Têxteis Industriais de Filtração de Gases e Poeira |
| Têxteis Industriais de Filtração de Líquidos | ||
| Tecidos Industriais de Peneiramento e Classificação | ||
| Vestuário para Máquinas de Papel e Têxteis de Processo Especiais | Tecidos de Formação para Máquinas de Papel | |
| Feltros e Tecidos de Prensa para Máquinas de Papel | ||
| Tecidos de Secagem para Máquinas de Papel | ||
| Têxteis de Correia de Prensa de Sapata para Máquinas de Papel | ||
| Tecidos de Processo Especiais e para Produção de Não Tecidos | ||
| Tecidos de Processamento e Acabamento Têxtil | ||
| Têxteis de Correia Industrial, Transporte e Reforço Flexível | Tecidos e Reforços para Correias Transportadoras Têxteis | |
| Têxteis para Correias de Transmissão de Força e Acionamento Industrial | ||
| Reforços Têxteis para Mangueiras Industriais e Dutos Flexíveis | ||
| Tecidos para Transporte Pneumático e Fluidização | ||
| Cordas, Fitas e Cingas Industriais | Cordas de Fibra Industrial e Cordames | |
| Fitas Têxteis Industriais | ||
| Cingas de Elevação Têxteis | ||
| Têxteis de Reforço de Compósitos Industriais | Tecidos de Reforço Industrial Tecidos | |
| Tecidos de Reforço Multiaxiais e Sem Ondulação | ||
| Outros Reforços Têxteis Compósitos Engenheirados | ||
| Têxteis Industriais Térmicos, de Isolamento e de Vedação | Tecidos Industriais de Alta Temperatura | |
| Outros (Têxtil de Isolamento Térmico, Tecidos de Junta de Expansão e Barreira Flexível, etc.) | ||
| Componentes Têxteis Industriais Elétricos e Eletrônicos | ||
| Têxteis Industriais para Processamento de Superfícies, Impressão e Limpeza | ||
| Por Tipo de Material | Poliéster | |
| Poliamida | ||
| Polipropileno | ||
| Polietileno e Poliolefinas de Alto Desempenho | ||
| Fibras de Vidro | ||
| Fibras de Carbono | ||
| Outras Fibras Sintéticas de Alto Desempenho (Aramida, PPS, PTFE, PEEK, Fibras de Poliimida, etc.) | ||
| Outros Materiais (Outras Fibras Inorgânicas e Minerais, Fibras Celulósicas Naturais e Regeneradas) | ||
| Por Aplicação de Uso Final | Fabricação de Celulose, Papel e Não Tecidos | |
| Fabricação Química e Farmacêutica | ||
| Processamento de Alimentos e Bebidas | ||
| Mineração, Metais, Cimento e Processamento Mineral | ||
| Maquinário Industrial e Manuseio de Materiais | ||
| Fabricação Elétrica, Eletrônica e de Baterias | ||
| Energia, Geração de Energia e Serviços Públicos | ||
| Fabricação Têxtil e Impressão Industrial | ||
| Outras Indústrias de Uso Final Industrial | ||
| Por Geografia | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Taiwan | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada dos têxteis técnicos industriais da Ásia-Pacífico?
O setor tem previsão de crescimento a um CAGR de 5,5% de 2027 a 2032, atingindo 36,17 bilhões de USD até 2032 a partir de 26,35 bilhões de USD em 2026. A demanda provém de filtração industrial, eletrificação de veículos, construção de infraestrutura, capacidade de saúde e aplicações de manufatura.
Qual tipo de produto tem a maior participação nos têxteis técnicos industriais da Ásia-Pacífico?
Os têxteis industriais de filtração e separação lideram com uma participação de 27% em 2026. Plantas de cimento, química, farmacêutica, processamento de alimentos e outras utilizam esses têxteis para filtração contínua de processos e controle de poeira. Os requisitos ambientais na China e na Índia sustentam a demanda por meios filtrantes capazes de demonstrar desempenho de material adequado.
Qual material está crescendo mais rapidamente nos têxteis técnicos industriais da Ásia-Pacífico?
As fibras sintéticas de alto desempenho têm previsão de crescimento a um CAGR de 6,8% até 2032. Aramida, PPS, PTFE, PEEK e poliimida são utilizadas onde alta resistência ao calor, resistência química ou desempenho elétrico são necessários. As principais áreas de demanda incluem gestão térmica de veículos elétricos, filtração de processos químicos e isolamento eletrônico de alta frequência.
Por que a Índia está crescendo mais rapidamente do que a média regional?
A Índia tem projeção de crescimento a um CAGR de 8,5% porque programas de têxteis técnicos, investimento em infraestrutura, aquisião de geossintéticos e capacidade de manufatura estão se expandindo simultaneamente. A NTTM, o programa PLI Têxteis e o Tex-RAMPS fornecem suporte em pesquisa, criação de capacidade e comercialização. Projetos de gestão de inundações e transporte também criam requisitos diretos para geotêxteis e materiais relacionados.
Como os veículos elétricos estão afetando a demanda por têxteis técnicos industriais?
Os veículos elétricos aumentam a demanda por não tecidos, barreiras térmicas, materiais acústicos, isolamento elétrico e reforço de compósitos para sistemas de baterias. Os dados fornecidos indicam que os veículos elétricos a bateria utilizam de 10 a 15 kg de tecido não tecido, em comparação com 8 a 12 kg em veículos de combustão interna comparáveis. Esse conteúdo adicional sustenta a demanda de materiais em várias aplicações técnicas, incluindo isolamento de baterias, blindagem eletromagnética, amortecimento acústico, camadas de proteção térmica e componentes compósitos estruturais utilizados nas plataformas de veículos regionais e cadeias de suprimentos.
Quais são as principais barreiras enfrentadas pelos produtores de têxteis técnicos na Ásia-Pacífico?
As principais barreiras incluem custos de insumos voláteis, longos períodos de qualificação de clientes, investimento em conformidade ambiental e lacunas em testes e operações qualificadas. A aprovação de produtos pode levar de 12 a 24 meses em aplicações exigentes automotivas, alimentícias e farmacêuticas. Os produtores menores são especialmente expostos quando não conseguem recuperar os custos de insumos ou acessar instalações de teste aprovadas pelos clientes.