
アジア太平洋産業用技術繊維市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
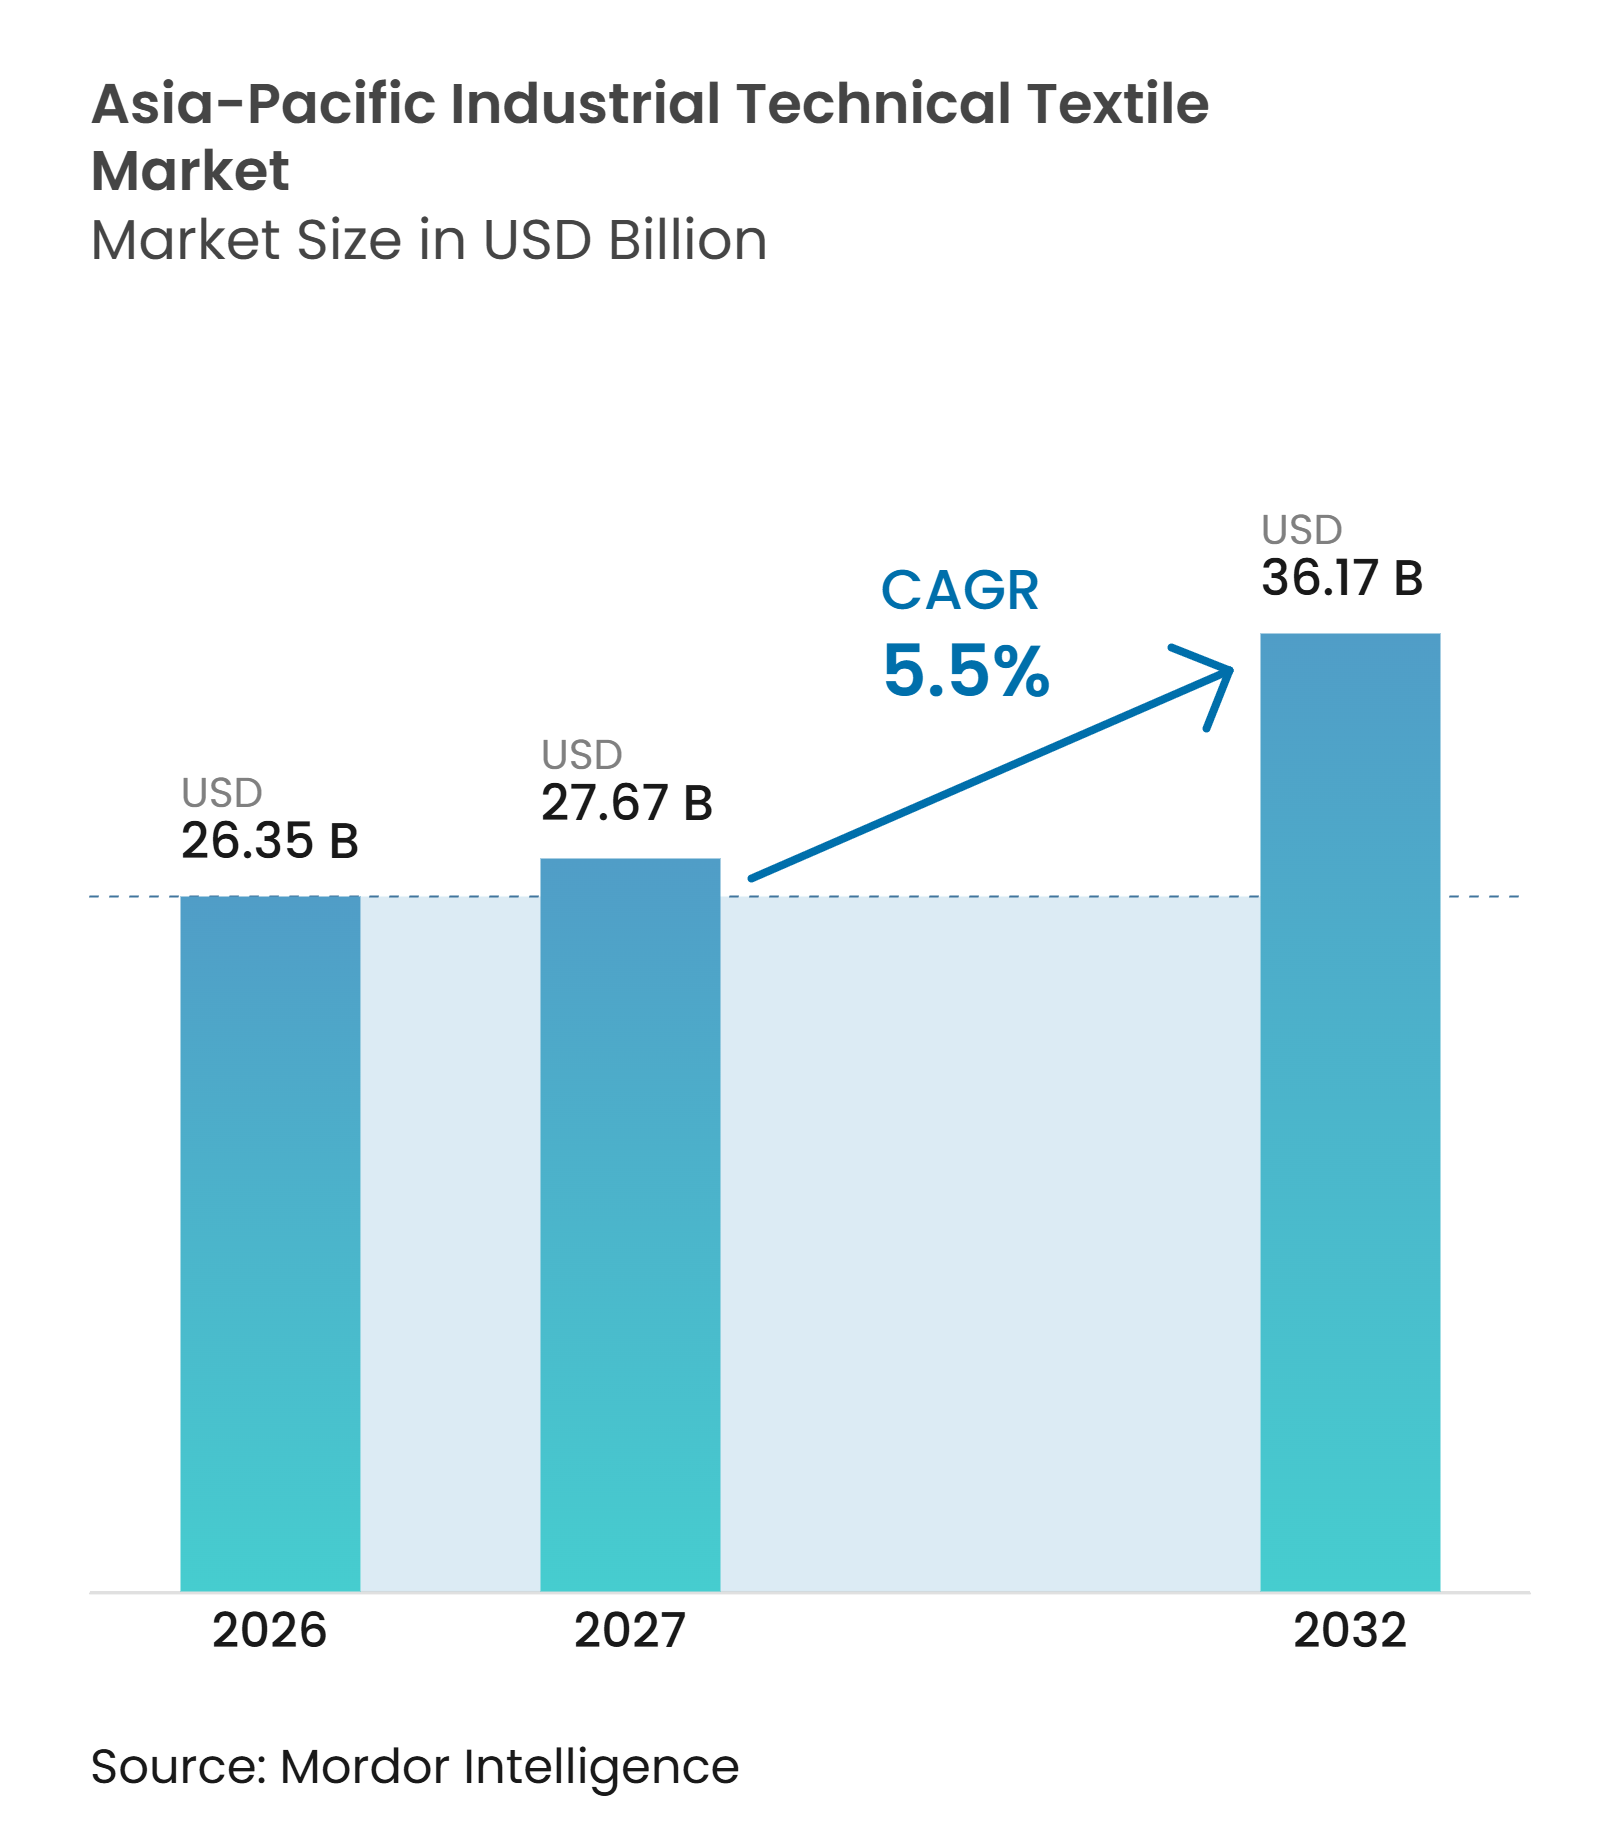
| 基準年の市場規模 (2026) | 26.35 十億米ドル |
| 市場規模 (2027) | 27.67 十億米ドル |
| 市場規模 (2032) | 36.17 十億米ドル |
| 成長率 (2027 - 2032) | 5.50 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋産業用技術繊維市場分析
アジア太平洋産業用技術繊維市場規模は、2026年の26.35 ビリオン 米ドルから2027年には27.67 ビリオン 米ドルに成長し、2027年〜2032年の5.5% CAGRで2032年までに36.17 ビリオン 米ドルに達すると予測されています。
アジア太平洋産業用技術繊維市場は、自動車電動化、インフラ建設、医療キャパシティ、プロセスろ過、および産業製造からの需要によって支えられています。製品仕様は、より高い性能要件を満たすことができる不織布、複合材補強、熱バリア、およびその他の素材へとシフトしています。中国は最大の生産・消費拠点であり続けており、インドは政策支援、インフラ投資、および製造拠点の移転が同時に進行しているため、より速い成長が見込まれています。既存のサプライヤーは調達、エンジニアリング、およびトレーサビリティ能力を強化しており、新興の生産者は原材料コストのリスクと長い承認サイクルに直面しています。アジア太平洋産業用技術繊維市場における機会は、数量のみで競争するのではなく、認定された素材を供給することにかかっています。
主要レポートのポイント
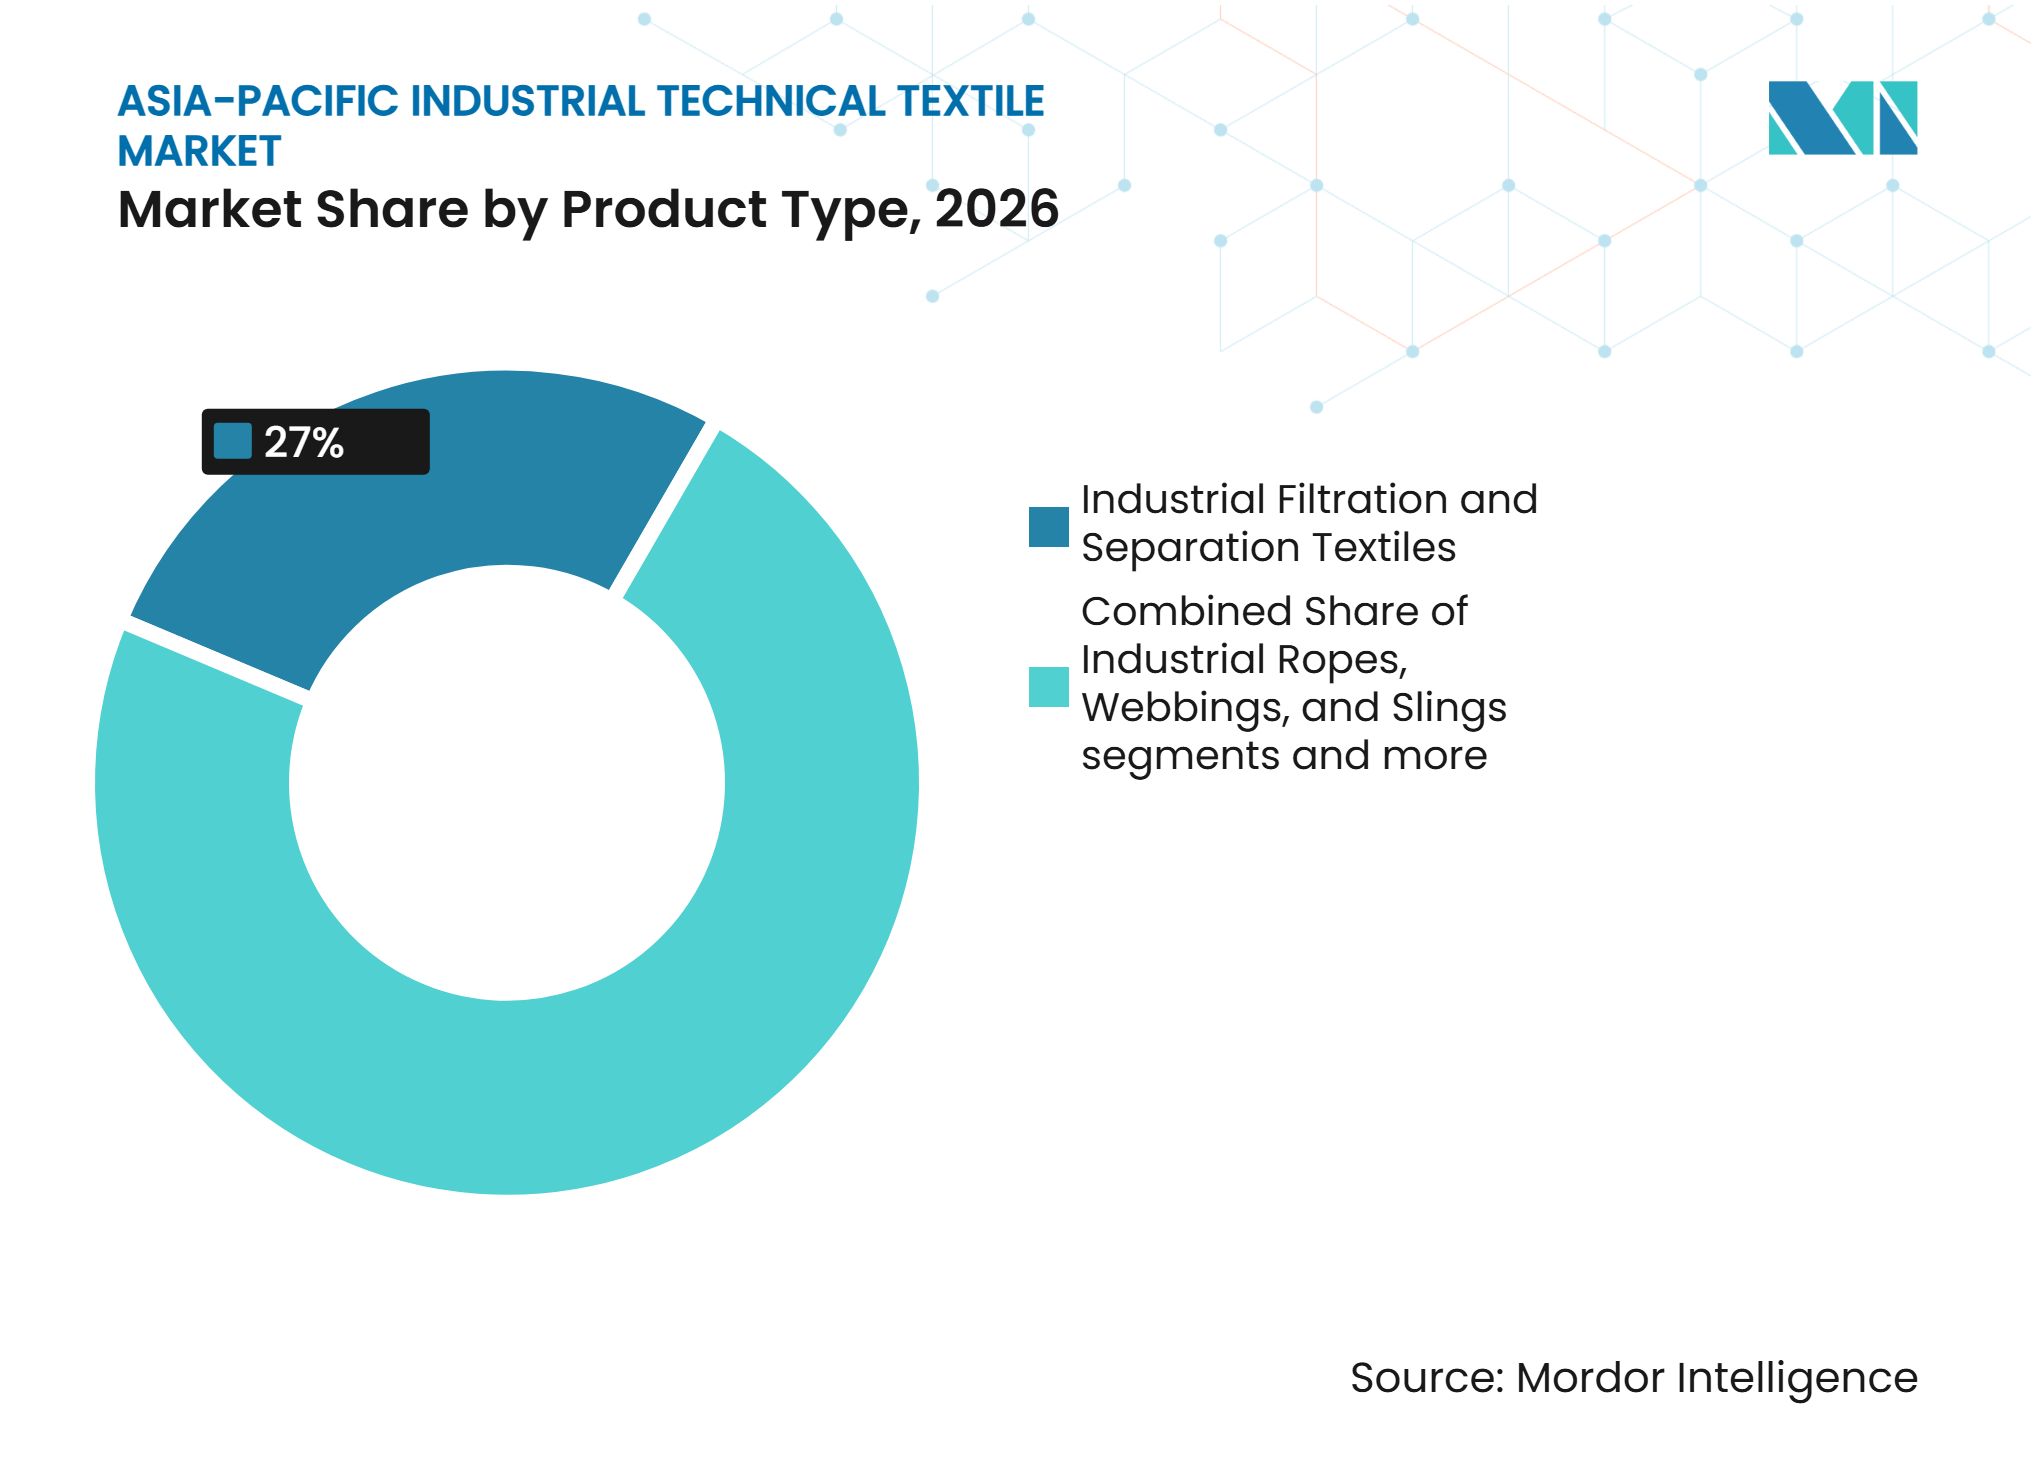
- 製品タイプ別では、産業用ろ過・分離繊維が2026年のアジア太平洋産業用技術繊維市場シェアの27.0%を占め、産業用複合材補強繊維は2032年までに7.0%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年のアジア太平洋産業用技術繊維市場シェアの35.0%を占め、高性能合成繊維は2032年までに6.8%のCAGRで拡大すると予測されています。
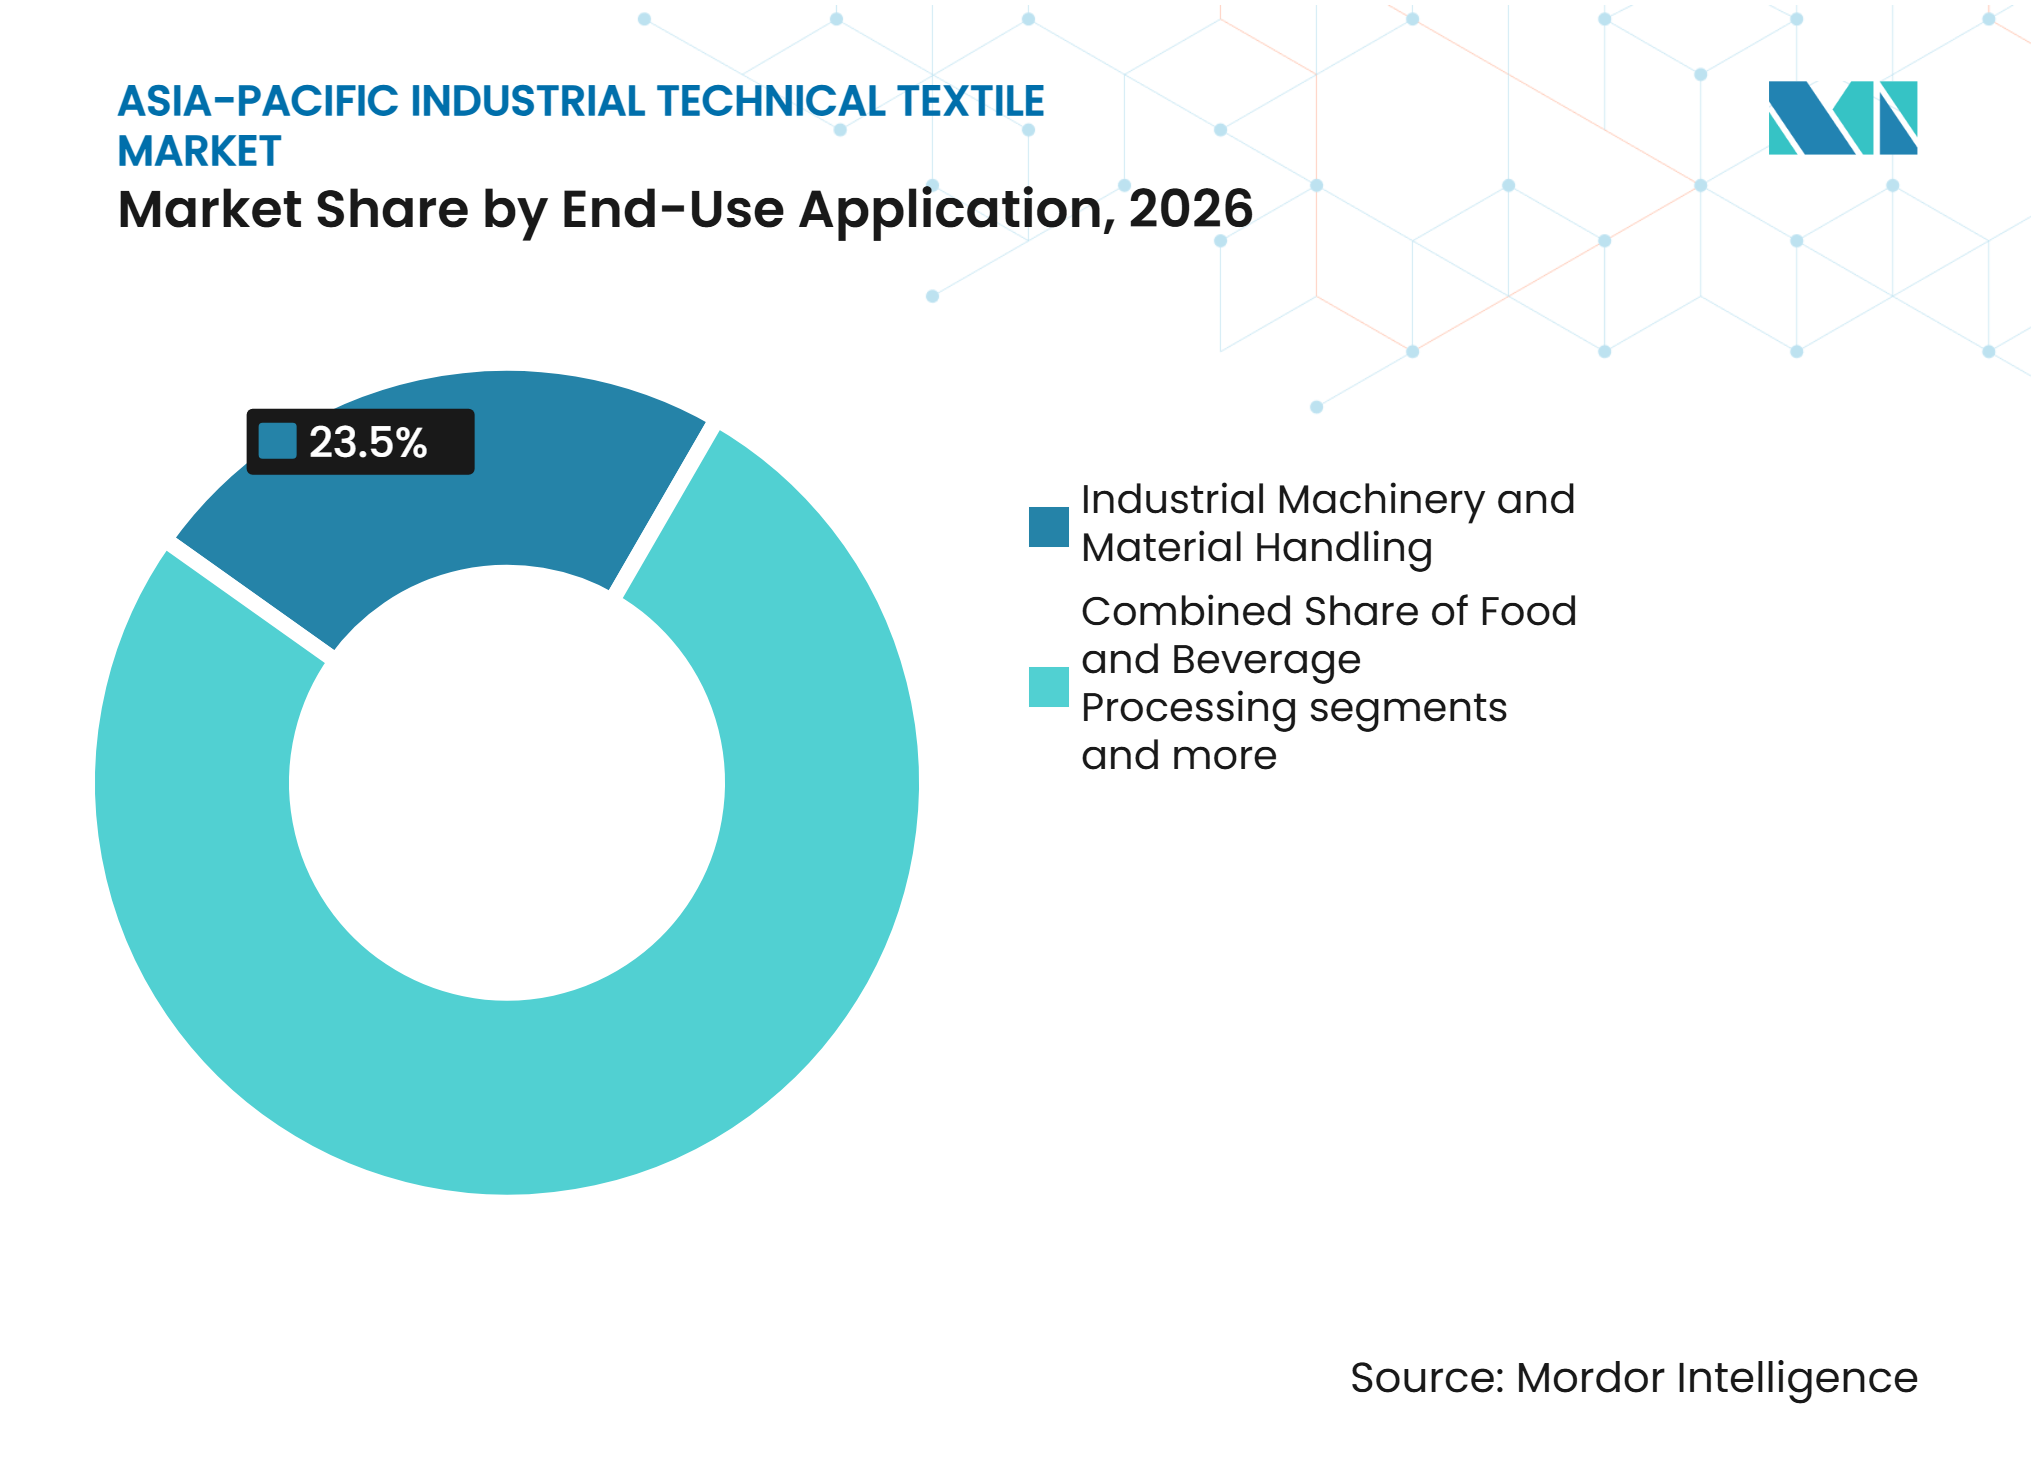
- 最終用途別では、産業機械・マテリアルハンドリングが2026年に23.5%のシェアを占め、電気・電子・バッテリー製造は2032年までに8.0%のCAGRで成長すると予測されています。
- 地域別では、中国が2026年のアジア太平洋産業用技術繊維市場規模の43.0%を占め、インドは2032年までに8.5%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の軽量化およびEV向け熱音響システム | +1.4% | 中国、日本、韓国、インド、タイ | 短期(2年以内) |
| インフラ、地盤工学、および気候変動対応投資 | +1.2% | インド、ベトナム、インドネシア、タイ、中国 | 中期(2〜4年) |
| 産業オートメーション、スマート製造、および高性能繊維の統合 | +0.9% | 中国、インド、東南アジア | 短期(2年以内) |
| 中国プラスワン製造の多様化 | +0.7% | ベトナム、インド、インドネシア、タイ | 中期(2〜4年) |
| 政府支援による技術繊維代替およびR&D | +0.5% | インド、中国、日本、韓国 | 長期(4年以上) |
| デジタルトレーサビリティおよびリサイクル繊維の認定 | +0.3% | 世界全体、中国と日本での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車の軽量化およびEV向け熱音響システム
バッテリー電気自動車は、従来の内装トリムを超えた素材システムを必要とします。バッテリー電気自動車は、断熱バリア、電磁シールド、音響層、および熱保護のために、同等の内燃機関車の8〜12 kgと比較して10〜15 kgの不織布を使用します。アジア太平洋地域は2025年に4,800〜5,000万台の乗用車を生産し、そのうち中国だけで2,600万台以上を占めており、素材サプライヤーに広大な地域プラットフォームを提供しています。炭素繊維複合材補強は、鋼鉄と比較してバッテリーハウジングの重量を35%以上削減できます。日本の経済産業省は、那須工場におけるTorayのBOPP xEV自動車用コンデンサフィルムラインに対して最大300 ミリオン 日本円(19.2 ミリオン 米ドル)の財政支援を承認しました。これらの投資は、熱、音響、電気、および補強要件が自動車サプライチェーン内でより重要になっているため、アジア太平洋産業用技術繊維市場を支えています。
インフラ、地盤工学、および気候変動対応投資
インフラ投資は、南アジアおよび東南アジアにおけるジオテキスタイル、ジオメンブレン、および補強ファブリックへの需要を高めています。インドの国家インフラパイプラインは111 トリリオン インドルピー(1.23 トリリオン 米ドル)の投資を目標としており、ジオシンセティクスは道路盛土、鉄道バラスト分離、および河岸侵食防止に使用されています。アジア開発銀行は2025年9月、気候変動対応ブラマプトラプロジェクトの下、アッサム州の洪水多発地区向けのジオテキスタイルバッグおよびファブリックシートの調達通知を発行しました。[1] 地域の製造投資は、サプライヤーが輸入のみで地域を供給するのではなく、現地キャパシティを構築していることを示しています。このパターンは仕様採用を強化し、アジア太平洋産業用技術繊維市場のより深い現地基盤を生み出しています。
産業オートメーション、スマート製造、および高性能繊維の統合
産業オートメーションは、連続製造環境で確実に機能できる技術繊維への需要を高めています。自動化された生産ラインは、熱、摩耗、化学的暴露、および繰り返しの機械的ストレスに耐えられるコンベヤー補強材、ろ過メディア、精密メッシュ、断熱ファブリック、および保護素材を使用します。スマート製造システムも一貫した素材性能を必要とし、これにより追跡可能で試験済みのアプリケーション特化型繊維コンポーネントの価値が高まります。これは、メーカーが自動車、電子機器、化学品、食品加工、およびマテリアルハンドリング業務全体で設備をアップグレードするにつれて、アジア太平洋産業用技術繊維市場を支えています。アラミド、PTFE、PEEK、およびポリイミドなどの高性能繊維は、標準的なポリエステルやポリプロピレンでは厳しい動作条件を満たせない場合に、より重要性を増しています。試験能力、製品トレーサビリティ、および密接な技術サポートを持つサプライヤーは、厳格な認定要件を持つ自動化施設に対してより良い立場にあります。
中国プラスワン製造の多様化
製造の多様化は、産業用繊維の原材料が製造・供給される場所を変えています。インドの繊維向けPLIスキームには、FY2029-30までに人工繊維および技術繊維カテゴリーに28,711 クロール インドルピー(3.2 ビリオン 米ドル)の投資を見込む74社の選定企業が含まれています。[2] ベトナムとインドネシアは最終組立活動を誘致しており、インドは上流の特殊繊維および技術繊維キャパシティを構築しています。これにより、地域サプライチェーン全体で補強ファブリック、ろ過メディア、断熱繊維、およびその他の中間製品への需要が生まれています。日本と韓国は高性能素材において重要な能力を維持しており、インドは国内およびASEAN域内需要に対応できます。インド、中国、日本、韓国における政府支援の代替プログラムおよび研究支援がこの移行を強化しています。デジタルトレーサビリティおよびリサイクル繊維の認定も、顧客が検証済みの素材履歴を必要とする場合に関連性を増しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマー、エネルギー、および特殊繊維の原材料コストの変動 | -1.2% | 世界全体、特に中国、インド、東南アジア | 短期(2年以内) |
| 高い認定コストと長い顧客承認期間 | -0.8% | 世界全体、特に日本、韓国、中国での影響が最大 | 中期(2〜4年) |
| カーボンコンプライアンスおよびゼロ液体排出設備投資 | -0.6% | 中国、インドでの新興リスク | 中期(2〜4年) |
| プロセスエンジニアリング、試験、および熟練オペレーターの不足 | -0.4% | インド、インドネシア、ベトナム、タイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリマー、エネルギー、および特殊繊維の原材料コストの変動
原料およびエネルギーコストは、特にスポット価格で購入するポリプロピレン、ポリエステル、またはその他の原材料を使用する生産者にとって、地域メーカーのマージンを圧迫する可能性があります。このリスクは、顧客契約が迅速なコスト回収を許可しない可能性がある標準的なベルト、不織布、およびろ過製品のサプライヤーにとって最も困難です。SRFはFY25の技術繊維事業で7%の売上成長を報告しましたが、EBITDAは8.5%低下し、ベルト用ファブリックにおける原材料圧力と低コスト輸入競争を反映しています。アラミドおよび炭素繊維前駆体のコストはコモディティポリマーサイクルとの連動が低いですが、集中したサプライチェーンへのリスクは依然として残っています。統合されたサプライヤーは、調達規模と繊維からファブリックへの一貫操業を通じてこのリスクの一部を軽減できます。価格に敏感な現地顧客にサービスを提供する小規模なASEANメーカーは、より大きなリスクにさらされています。
高い認定コストと長い顧客承認期間
技術認定は、新規生産者および新製品グレードの収益転換を遅らせます。医薬品および食品用途のタイヤコード、コンベヤー補強材、およびろ過製品は、顧客仕様に対する引張、熱、および耐薬品性試験を必要とします。これらの承認プロセスは、商業量が始まる前に12〜24ヶ月に及ぶことがあります。SRFのベルト用ファブリック拡張はFY25第4四半期に稼働しましたが、商業的な立ち上げは順次的な顧客工場認定に依存していました。インドの国家技術繊維ミッションには、IITおよびNITにおける実験室および試験設備のアップグレードに204 クロール インドルピー(22.7 ミリオン 米ドル)が含まれており、現地能力のギャップの一部に対処しています。ただし、特にグローバルな車両およびプロセス機器メーカーが要件を設定する場合、現地施設は常にOEM固有の認証や承認済みサードパーティ試験に取って代わるわけではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ろ過がリードし、複合材補強がより速く拡大産業用ろ過・分離繊維は2026年のアジア太平洋産業用技術繊維市場規模の27%を占めました。このセグメントは、継続的なプロセスろ過を必要とするセメント、化学品、医薬品、食品加工、およびその他のプラントにサービスを提供しています。ニードルパンチおよび織物ポリエステルまたはポリイミドメディアは、主要な製造クラスターにおける産業用ガスおよびダスト制御の中心です。中国のGBシリーズ大気質要件およびインドの技術繊維に関する品質管理命令は、定義された性能仕様を満たす素材の必要性を強化しています。このカテゴリーは、産業機器の広範な設置基盤と定期的な交換需要から恩恵を受けています。また、アプリーションが文書化された粒子捕捉、耐薬品性、または温度性能を必要とする場合、より高い参入要件があります。
産業用複合材補強繊維は2032年までに7%のCAGRで成長すると予測されています。アジア太平洋産業用技術繊維市場は、EVバッテリー構造、航空宇宙ラミネート、および土木補強への需要を通じてこの拡大を支えています。複合材料は、標準的な繊維では満たせない重量、熱管理、および構造要件に対応できます。バッテリーハウジングにおける炭素繊維の使用は、より強く軽量なアセンブリへの動きを示しています。抄紙機用クロスは日本、韓国、中国で引き続き重要ですが、デジタル印刷は日本の一部の成形ファブリック量に圧力をかけています。ベルトおよびフレキシブル補強ファブリックは価格圧力に直面しており、ロープ、ウェビング、およびスリングはオフショアエネルギー、港湾荷役、および海洋インフラアプリケーションに引き続き対応しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
ポリエステルが中核素材であり続け、特殊繊維が地位を獲得ポリエステルは2026年のアジア太平洋産業用技術繊維市場シェアの35%を占めました。ろ過、ベルト、タイヤコード、およびプロセスファブリック全体でのその役割は、コストと性能の使用可能なバランスを反映しています。ポリアミドはタイヤコードおよび高強力ロープアプリケーションで引き続き重要です。ポリプロピレンおよびポリエチレンはジオテキスタイルおよび医療用不織布に使用されています。ただし、これらの素材の生産者はコモディティ原材料の動向に対してより大きなリスクにさらされています。ガラス繊維はパイプ補強、化学ろ過、および熱断熱をサポートします。したがって、素材ミックスには高容量繊維と特殊素材の両方が引き続き含まれています。
高性能合成繊維は2032年までに6.8%のCAGRで拡大すると予測されています。アラミド、PPS、PTFE、PEEK、およびポリイミドは、熱安定性、耐薬品性、または電気性能が低い素材コストよりも重要なアプリケーションをサポートします。このような特殊アプリケーション向けのアジア太平洋産業用技術繊維市場規模は、EV熱管理、化学プロセスろ過、および高周波電子絶縁によって支えられています。Toray Advanced Materials Koreaは2025年下半期に亀尾工場第4棟での炭素繊維キャパシティ拡張を完了し、年間8,000トンの炭素繊維キャパシティに達しました。Teijin Frontierもタイで高強力リサイクルポリエステルフィラメント糸のキャパシティを年間620トン拡張し、リサイクルコンテンツが産業用糸において競争要因になりつつあることを示しています。トレーサビリティ要件は、先進素材に対するさらなる認定上の考慮事項を追加しています。
最終用途別:
機械が最大の基盤を保持し、バッテリー製造が最も速く成長産業機械・マテリアルハンドリングは2026年のアジア太平洋産業用技術繊維市場シェアの23.5%を占めました。需要は、地域製造全体のコンベヤーベルト補強、産業用ホース、空気輸送、およびプロセスろ過から来ています。オーストラリアとインドネシアの鉱業、中国とインドのセメント生産、およびいくつかのアジア諸国での車両組立がこの需要基盤を維持しています。このセクターは、摩耗、張力、熱、および化学的暴露に耐えられる耐久性のある素材に依存しています。パルプ、紙、および不織布生産も抄紙機用クロスの技術的に要求の高い用途をサポートしています。鉱業、金属、セメント、および鉱物処理は高性能フィルターバッグへの安定した需要を追加しています。
電気・電子・バッテリー製造は2032年までに8%のCAGRで成長すると予測されています。リチウムイオン電池生産は、セパレーター支持ファブリック、熱バリア素材、モジュール包装繊維、およびクリーンルームプロセスファブリックを必要とします。これらのアプリケーションは、日本、韓国、およびインドのバッテリー回廊でのキャパシティ追加に関連しています。化学・医薬品製造は、PTFEおよびPPSフィルターメディアおよび検証済みプロセスシステムへの関連需要を生み出しています。東南アジアの食品・飲料加工は、食品安全要件が強化されるにつれて衛生繊維への需要を追加しています。繊維製造および産業印刷は、精密メッシュ、プレスパッドファブリック、および特殊プロセス素材への需要を追加しています。

地域分析
中国
中国は2026年のアジア太平洋産業用技術繊維市場シェアの43%を占め、自動車、紙、化学品、建設、およびろ過活動の集中に基づいています。同国は、EV生産がより重要になるにつれて、コモディティろ過およびベルト製品から複合材補強および熱管理素材へとシフトしています。中国は2025年に2,600万台以上の乗用車を生産し、電動プラットフォームは車両1台あたり2〜4 kgの追加不織布および複合材料を必要とします。中国の環境要件は、水処理、排出制御、およびエネルギー効率への投資ニーズを高めています。江蘇省と広東省の生産者は、ゼロ液体排出システムおよび関連アップグレードへの投資圧力に直面しています。早期に対応するサプライヤーは、スコープ3サプライチェーン性能を評価する多国籍顧客との関係を改善できます。これにより、コンプライアンス能力は規制要件であると同時に商業的要因にもなっています。
インド
インドは2032年までに8.5%のCAGRで拡大すると予測されています。インドのアジア太平洋産業用技術繊維市場規模は、研究、キャパシティ、および商業化への整合した支援から恩恵を受けています。国家技術繊維ミッションは2026年3月まで1,480 クロール インドルピー(164.7 ミリオン 米ドル)を有し、PLI繊維プログラムはFY2029-30まで10,683 クロール インドルピー(1.2 ビリオン 米ドル)を有し、Tex-RAMPSはFY2025-26から6年間で305 クロール インドルピー(33.9 ミリオン 米ドル)を有しています。インフラ投資および気候変動対応調達は、ジオテキスタイルおよびジオメンブレンへの直接需要を生み出しています。2025年9月のブラマプトラプロジェクトに関するADB調達通知はこの関連性を示しています。[3] Spunwebのキャパシティ増加は、不織布キャパシティが現地で拡大していることを示しています。インドはまた、より多くの上流能力が開発されるにつれて、近隣の製造拠点に供給する機会も有しています。
日本、韓国、および東南アジア
日本と韓国は、炭素繊維、高強力ポリアミド、および特殊不織布において技術的な地位を維持しています。経済産業省は2025年に経済安全保障推進法に基づく強化された輸出管理報告の対象となる15の戦略的技術の中に炭素繊維を含めました。この政策環境は国内の先進素材キャパシティを支援し、高性能複合材サプライヤーの地域的役割を強化しています。韓国の亀尾国家産業団地は、先進炭素およびアラミド繊維キャパシティへの5,000 ビリオン 韓国ウォン(347.0 ミリオン 米ドル)の投資コミットメントを受けています。タイはTeijin FrontierのパトゥムターニーでのPathumthani拡張に示されるように、特殊不織布およびリサイクル産業用糸において役割を構築しています。ベトナム、インドネシア、フィリピン、およびその他の東南アジア市場は産業キャパシティを増加させていますが、一部は引き続き輸入技術繊維原材料に依存しています。台湾の電子機器クラスターは精密織物ファブリックおよび特殊絶縁への需要をサポートしており、オーストラリアは鉱業および土木工学においてジオシンセティクスの重要なユーザーであり続けています。
競合状況
市場集中度
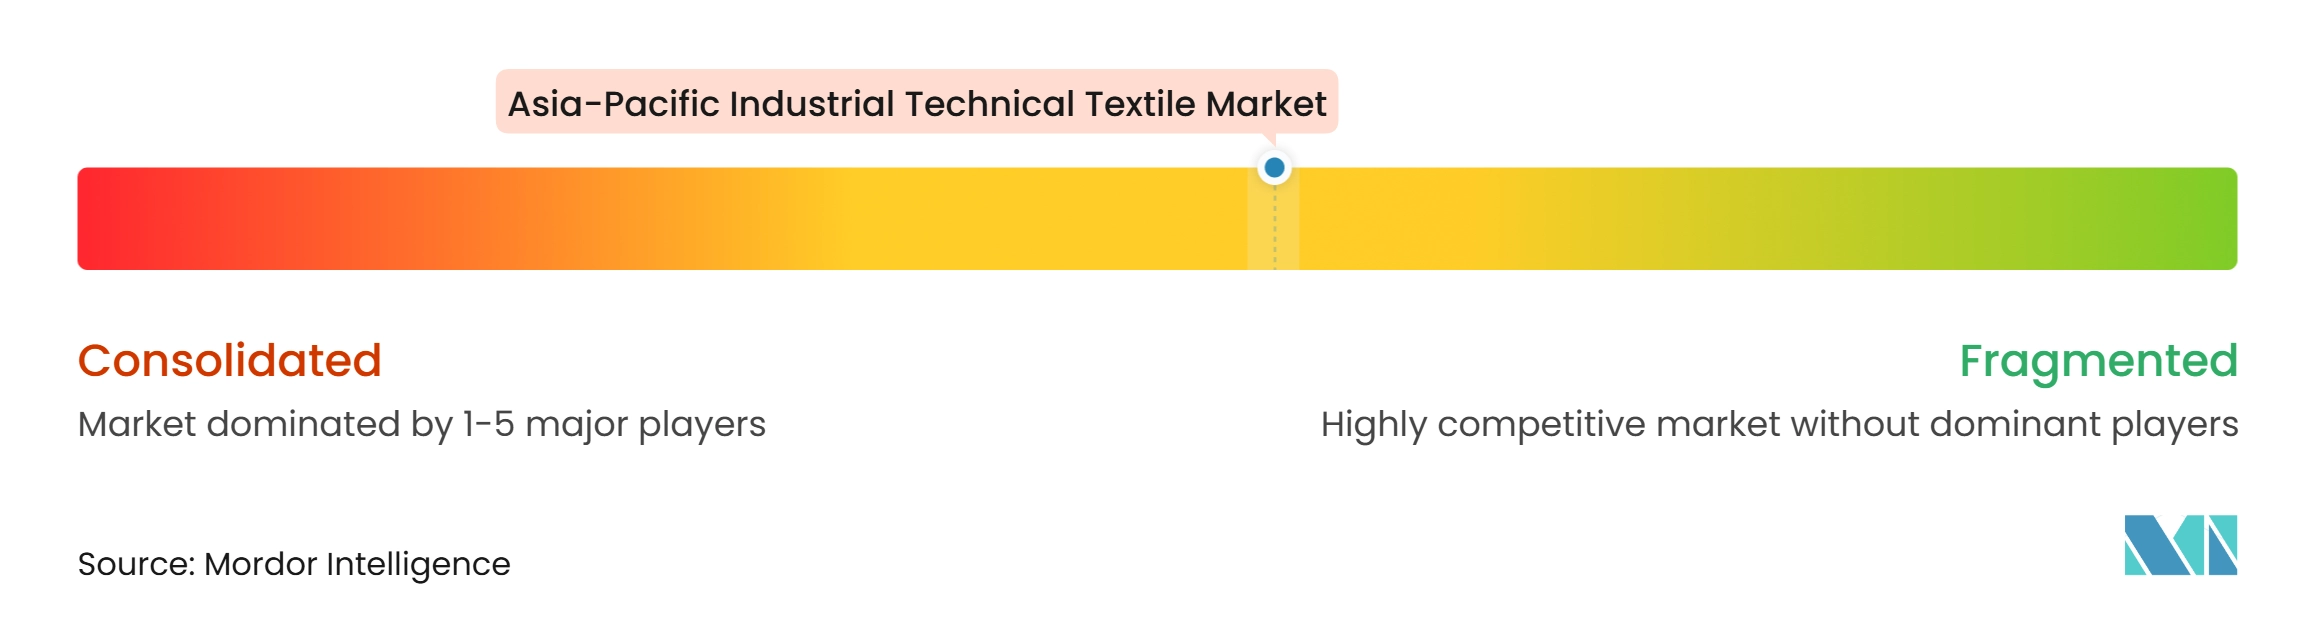
アジア太平洋産業用技術繊維市場は中程度の市場集中度を示しています。日本および韓国のグループは高性能複合材、特殊繊維、および抄紙機用クロスにおいて優位性を持ち、インドのサプライヤーはタイヤコード、ベルト、およびジオシンセティクスで活躍しています。競争条件は製品カテゴリーによって異なります。炭素繊維補強および抄紙機用クロスはグローバルに統合されたサプライヤーが少なく、ろ過およびジオテキスタイルには多くの地域専門業者が含まれています。この構造は、規模が有用であることを意味しますが、アプリケーションエンジニアリングおよび認定能力も同様に重要になり得ます。サプライヤーは、繊維調達からファブリック変換および試験まで、バリューチェーンのより多くを管理しようとしています。
Asahi KaseiとTeijinは2025年12月、Asahi Kasei AdvanceとTeijin Frontierの吸収合併に合意し、2026年10月1日に発効し、Teijinが80%、Asahi Kaseiが存続会社の20%を保有します。この取引は調達、高性能繊維生産、および産業素材流通を統合します。Teijin Frontierはタイでリサイクルポリエステルフィラメント糸のキャパシティをタイヤコード、ゴム製品補強、およびシートベルトアプリケーション向けに年間620トン拡張しました。Toray Advanced Materials Koreaは亀尾工場第4棟での炭素繊維キャパシティを年間8,000トンに拡張しました。これらの行動は、供給の安全性、より高い価値の素材、および地域生産能力への注力を反映しています。
トレーサビリティおよび品質認証は競争上の差別化ポイントになりつつあります。ASEAN化学・医薬品アプリケーションにおけるISO 9001およびISO 13485認定コンポーネントは、現地での入手可能性が依然として限られています。Garware Technical Fibres Limitedは101件の特許出願と75カ国以上での事業を報告しており、特殊ロープおよびコードの知的財産集約度を示しています。大規模なR&Dコミットメントおよび高度な試験能力は、確立されたサプライヤーが顧客要件を満たしやすくします。小規模企業は現地変換、ターゲットを絞った特殊製品、およびパートナーシップを通じて参加できますが、長い認定期間は依然として制約となっています。
アジア太平洋産業用技術繊維業界リーダー
-
Toray Industries, Inc.
-
Asahi Kasei Corporation
-
Teijin Limited
-
Toyobo Co., Ltd.
-
Mitsubishi Chemical Group Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋産業用技術繊維市場 このレポートでカバーされる企業
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Teijin Limited
- Toyobo Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- Hyosung TNC Corporation
- Indorama Ventures Public Company Limited
- SRF Limited
- Arvind Limited
- Vardhman Textiles Limited
- Garware Technical Fibres Limited
- Strata Geosystems and Affiliates
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Berry Global, Inc.
- DuPont de Nemours, Inc.
- 3M Company
- HUESKER Group
- Sioen Industries NV
- Fibertex Nonwovens A/S
- Kuraray Co., Ltd.
最近の産業開発事情 アジア太平洋産業用技術繊維市場
- 2026年6月:Toray Advanced Materials Koreaは、韓国の亀尾工場第1棟でメタアラミド繊維ユニット2の拡張を完了しました。追加ユニットは年間3,000トンの生産キャパシティを提供し、同社のメタアラミド総キャパシティを5,400トンに増加させます。この拡張は、電力インフラ、電動モビリティ、防衛、および産業安全アプリケーションからの需要をサポートします。
- 2026年1月:SAERTEXは中国の平湖に新しい炭素ファブリック生産施設の設立を発表し、生産は2026年3月に開始予定です。この施設は風力エネルギー、自動車、および航空宇宙アプリケーション向けの炭素ノンクリンプファブリックを製造し、軽量複合材料に対する同社の地域供給能力を強化します。
- 2025年12月:Asahi KaseiとTeijin Limitedは、Asahi Kasei Advance Corp.とTeijin Frontier Co.の吸収合併に合意し、2026年10月1日に発効します。存続会社であるTeijin Frontierは、Teijinが80%、Asahi Kaseiが20%を保有し、グローバル調達、高性能繊維製造、および産業素材流通を統合します。
- 2025年11月:Teijin Frontierはパトゥムターニーのテイジンポリエステルタイランドリミテッドでキャパシティ拡張を開始し、タイヤコード、ゴム製品補強、およびシートベルトアプリケーション向けに年間620トンの高強力リサイクルポリエステルフィラメント糸を追加しました。
アジア太平洋産業用技術繊維市場レポートの範囲
アジア太平洋産業用技術繊維市場レポートは、製品タイプ別(産業用ろ過・分離繊維、その他)、素材タイプ別(ポリエステル、ポリアミド、その他)、最終用途別(パルプ・紙・不織布製造、化学・医薬品製造、その他)、地域別(中国、日本、その他)にセグメント化されています。市場予測は金額(米ド)ベースで提供されます。
セグメンテーション概要
| 産業用ろ過・分離繊維 | 産業用ガス・ダストろ過繊維 |
| 産業用液体ろ過繊維 | |
| 産業用スクリーニング・篩分けファブリック | |
| 抄紙機用クロスおよび特殊プロセス繊維 | 抄紙機用成形ファブリック |
| 抄紙機用プレスフェルトおよびファブリック | |
| 抄紙機用ドライヤーファブリック | |
| 抄紙機用シュープレスベルト繊維 | |
| 不織布生産および特殊プロセスファブリック | |
| 繊維加工・仕上げファブリック | |
| 産業用ベルト、搬送、およびフレキシブル補強繊維 | 繊維コンベヤーベルトファブリックおよび補強材 |
| 産業用駆動・動力伝達ベルト繊維 | |
| 産業用ホースおよびフレキシブルダクト繊維補強材 | |
| 空気輸送および流動化ファブリック | |
| 産業用ロープ、ウェビング、およびスリング | 産業用繊維ロープおよびコード |
| 産業用繊維ウェビング | |
| 繊維製リフティングスリング | |
| 産業用複合材補強繊維 | 織物産業用補強ファブリック |
| マルチアキシャルおよびノンクリンプ補強ファブリック | |
| その他のエンジニアード複合材繊維補強材 | |
| 産業用熱、断熱、およびシーリング繊維 | 高温産業用ファブリック |
| その他(熱断熱繊維、エキスパンションジョイントおよびフレキシブルバリアファブリックなど) | |
| 電気・電子産業用繊維コンポーネント | |
| 産業用表面加工、印刷、および洗浄繊維 |
| ポリエステル |
| ポリアミド |
| ポリプロピレン |
| ポリエチレンおよび高性能ポリオレフィン |
| ガラス繊維 |
| 炭素繊維 |
| その他の高性能合成繊維(アラミド、PPS、PTFE、PEEK、ポリイミド繊維など) |
| その他の素材(その他の無機・鉱物繊維、天然および再生セルロース繊維) |
| パルプ・紙・不織布製造 |
| 化学・医薬品製造 |
| 食品・飲料加工 |
| 鉱業・金属・セメント・鉱物処理 |
| 産業機械・マテリアルハンドリング |
| 電気・電子・バッテリー製造 |
| エネルギー・電力・公益事業 |
| 繊維製造および産業印刷 |
| その他の産業最終用途 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| 台湾 |
| オーストラリア |
| インドネシア |
| ベトナム |
| タイ |
| その他のアジア太平洋 |
| 製品タイプ別 | 産業用ろ過・分離繊維 | 産業用ガス・ダストろ過繊維 |
| 産業用液体ろ過繊維 | ||
| 産業用スクリーニング・篩分けファブリック | ||
| 抄紙機用クロスおよび特殊プロセス繊維 | 抄紙機用成形ファブリック | |
| 抄紙機用プレスフェルトおよびファブリック | ||
| 抄紙機用ドライヤーファブリック | ||
| 抄紙機用シュープレスベルト繊維 | ||
| 不織布生産および特殊プロセスファブリック | ||
| 繊維加工・仕上げファブリック | ||
| 産業用ベルト、搬送、およびフレキシブル補強繊維 | 繊維コンベヤーベルトファブリックおよび補強材 | |
| 産業用駆動・動力伝達ベルト繊維 | ||
| 産業用ホースおよびフレキシブルダクト繊維補強材 | ||
| 空気輸送および流動化ファブリック | ||
| 産業用ロープ、ウェビング、およびスリング | 産業用繊維ロープおよびコード | |
| 産業用繊維ウェビング | ||
| 繊維製リフティングスリング | ||
| 産業用複合材補強繊維 | 織物産業用補強ファブリック | |
| マルチアキシャルおよびノンクリンプ補強ファブリック | ||
| その他のエンジニアード複合材繊維補強材 | ||
| 産業用熱、断熱、およびシーリング繊維 | 高温産業用ファブリック | |
| その他(熱断熱繊維、エキスパンションジョイントおよびフレキシブルバリアファブリックなど) | ||
| 電気・電子産業用繊維コンポーネント | ||
| 産業用表面加工、印刷、および洗浄繊維 | ||
| 素材タイプ別 | ポリエステル | |
| ポリアミド | ||
| ポリプロピレン | ||
| ポリエチレンおよび高性能ポリオレフィン | ||
| ガラス繊維 | ||
| 炭素繊維 | ||
| その他の高性能合成繊維(アラミド、PPS、PTFE、PEEK、ポリイミド繊維など) | ||
| その他の素材(その他の無機・鉱物繊維、天然および再生セルロース繊維) | ||
| 最終用途別 | パルプ・紙・不織布製造 | |
| 化学・医薬品製造 | ||
| 食品・飲料加工 | ||
| 鉱業・金属・セメント・鉱物処理 | ||
| 産業機械・マテリアルハンドリング | ||
| 電気・電子・バッテリー製造 | ||
| エネルギー・電力・公益事業 | ||
| 繊維製造および産業印刷 | ||
| その他の産業最終用途 | ||
| 地域別 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
レポートで回答される主要な質問
アジア太平洋産業用技術繊維の予想成長率は?
このセクターは2027年から2032年にかけて5.5%のCAGRで成長し、2026年の26.35 ビリオン 米ドルから2032年までに36.17 ビリオン 米ドルに達すると予測されています。需要は産業用ろ過、車両電動化、インフラ建設、医療キャパシティ、および製造アプリケーションから来ています。
アジア太平洋産業用技術繊維で最大のシェアを持つ製品タイプは何ですか?
産業用ろ過・分離繊維が2026年に27%のシェアでリードしています。セメント、化学品、医薬品、食品加工、およびその他のプラントは、継続的なプロセスろ過およびダスト制御にこれらの繊維を使用しています。中国とインドの環境要件は、適切な素材性能を実証できるフィルターメディアへの需要をサポートしています。
アジア太平洋産業用技術繊維で最も速く成長している素材は何ですか?
高性能合成繊維は2032年までに6.8%のCAGRで成長すると予測されています。アラミド、PPS、PTFE、PEEK、およびポリイミドは、高い耐熱性、耐薬品性、または電気性能が必要な場合に使用されます。主要な需要分野には、EV熱管理、化学プロセスろ過、および高周波電子絶縁が含まれます。
インドが地域平均より速く成長している理由は何ですか?
インドは、技術繊維プログラム、インフラ投資、ジオシンセティクス調達、および製造キャパシティが同時に拡大しているため、8.5%のCAGRで成長すると予測されています。国家技術繊維ミッション、PLI繊維プログラム、およびTex-RAMPSは、研究、キャパシティ創出、および商業化全体にわたる支援を提供しています。洪水管理および輸送プロジェクトもジオテキスタイルおよび関連素材への直接的な需要を生み出しています。
電気自動車は産業用技術繊維需要にどのような影響を与えていますか?
電気自動車は、バッテリーシステム向けの不織布、熱バリア、音響素材、電気絶縁、および複合材補強への需要を高めています。提供されたデータは、バッテリー電気自動車が同等の内燃機関車の8〜12 kgと比較して10〜15 kgの不織布を使用することを示しています。この追加コンテンツは、バッテリー断熱、電磁シールド、音響減衰、熱保護層、および地域の車両プラットフォームとサプライチェーン全体で使用される構造複合材コンポーネントを含む複数の技術アプリケーション全体での素材需要をサポートしています。
アジア太平洋の技術繊維生産者が直面す主な障壁は何ですか?
主な障壁には、原材料コストの変動、長い顧客認定期間、環境コンプライアンス投資、および試験・熟練オペレーションのギャップが含まれます。製品承認は、要求の厳しい自動車、食品、および医薬品アプリケーションで12〜24ヶ月かかることがあります。小規模生産者は、原材料コストを回収できない場合や顧客承認済みの試験施設にアクセスできない場合に特に大きなリスクにさらされています。