
Taille et Part du Marché des Textiles Techniques Industriels en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
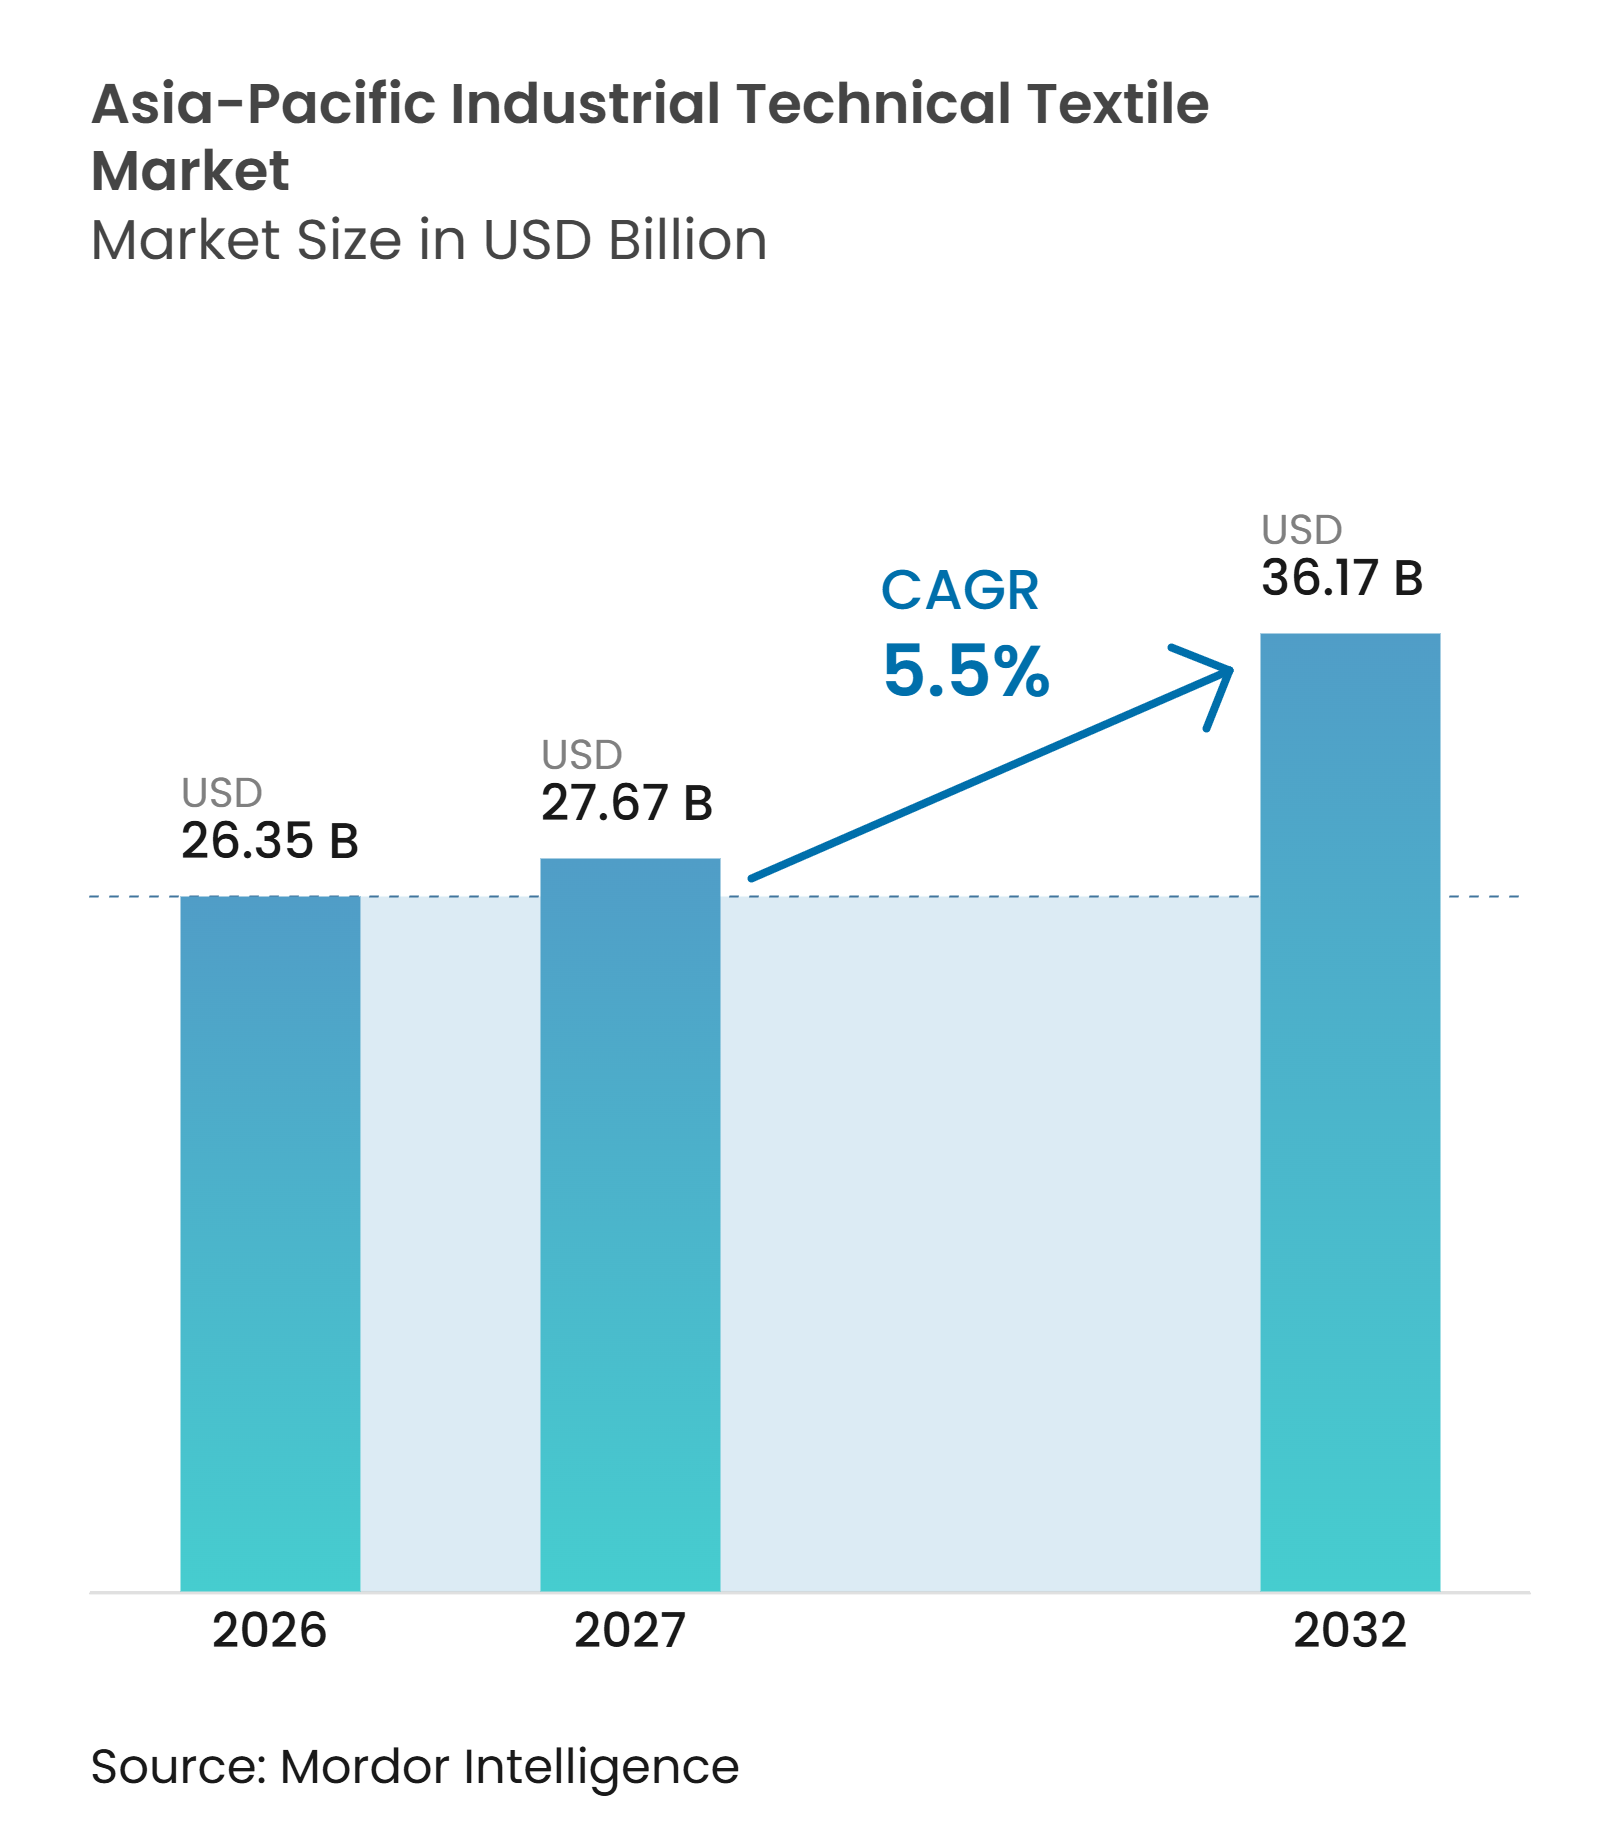
| Taille du marché de l'année de base (2026) | 26.35 Milliards de dollars |
| Taille du Marché (2027) | 27.67 Milliards de dollars |
| Taille du Marché (2032) | 36.17 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.50 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Textiles Techniques Industriels en Asie-Pacifique par Mordor Intelligence
La taille du marché des textiles techniques industriels en Asie-Pacifique devrait passer de 26,35 milliards USD en 2026 à 27,67 milliards USD en 2027 et atteindre 36,17 milliards USD d'ici 2032, à un CAGR de 5,5 % sur la période 2027-2032.
Le marché des textiles techniques industriels en Asie-Pacifique est soutenu par la demande provenant de l'électrification automobile, de la construction d'infrastructures, des capacités de soins de santé, de la filtration de processus et de la fabrication industrielle. Les spécifications des produits évoluent vers les non-tissés, le renforcement composite, les barrières thermiques et d'autres matériaux capables de répondre à des exigences de performance plus élevées. La Chine reste la plus grande base de production et de consommation, tandis que l'Inde devrait croître plus rapidement en raison du soutien politique, des investissements dans les infrastructures et de la relocalisation de la fabrication qui se produisent simultanément. Les fournisseurs établis renforcent leurs capacités en matière d'approvisionnement, d'ingénierie et de traçabilité, tandis que les nouveaux producteurs font face à une exposition aux coûts des intrants et à de longs cycles d'approbation. Les opportunités sur le marché des textiles techniques industriels en Asie-Pacifique dépendent de la fourniture de matériaux qualifiés plutôt que de la seule concurrence sur les volumes.
Principaux Enseignements du Rapport
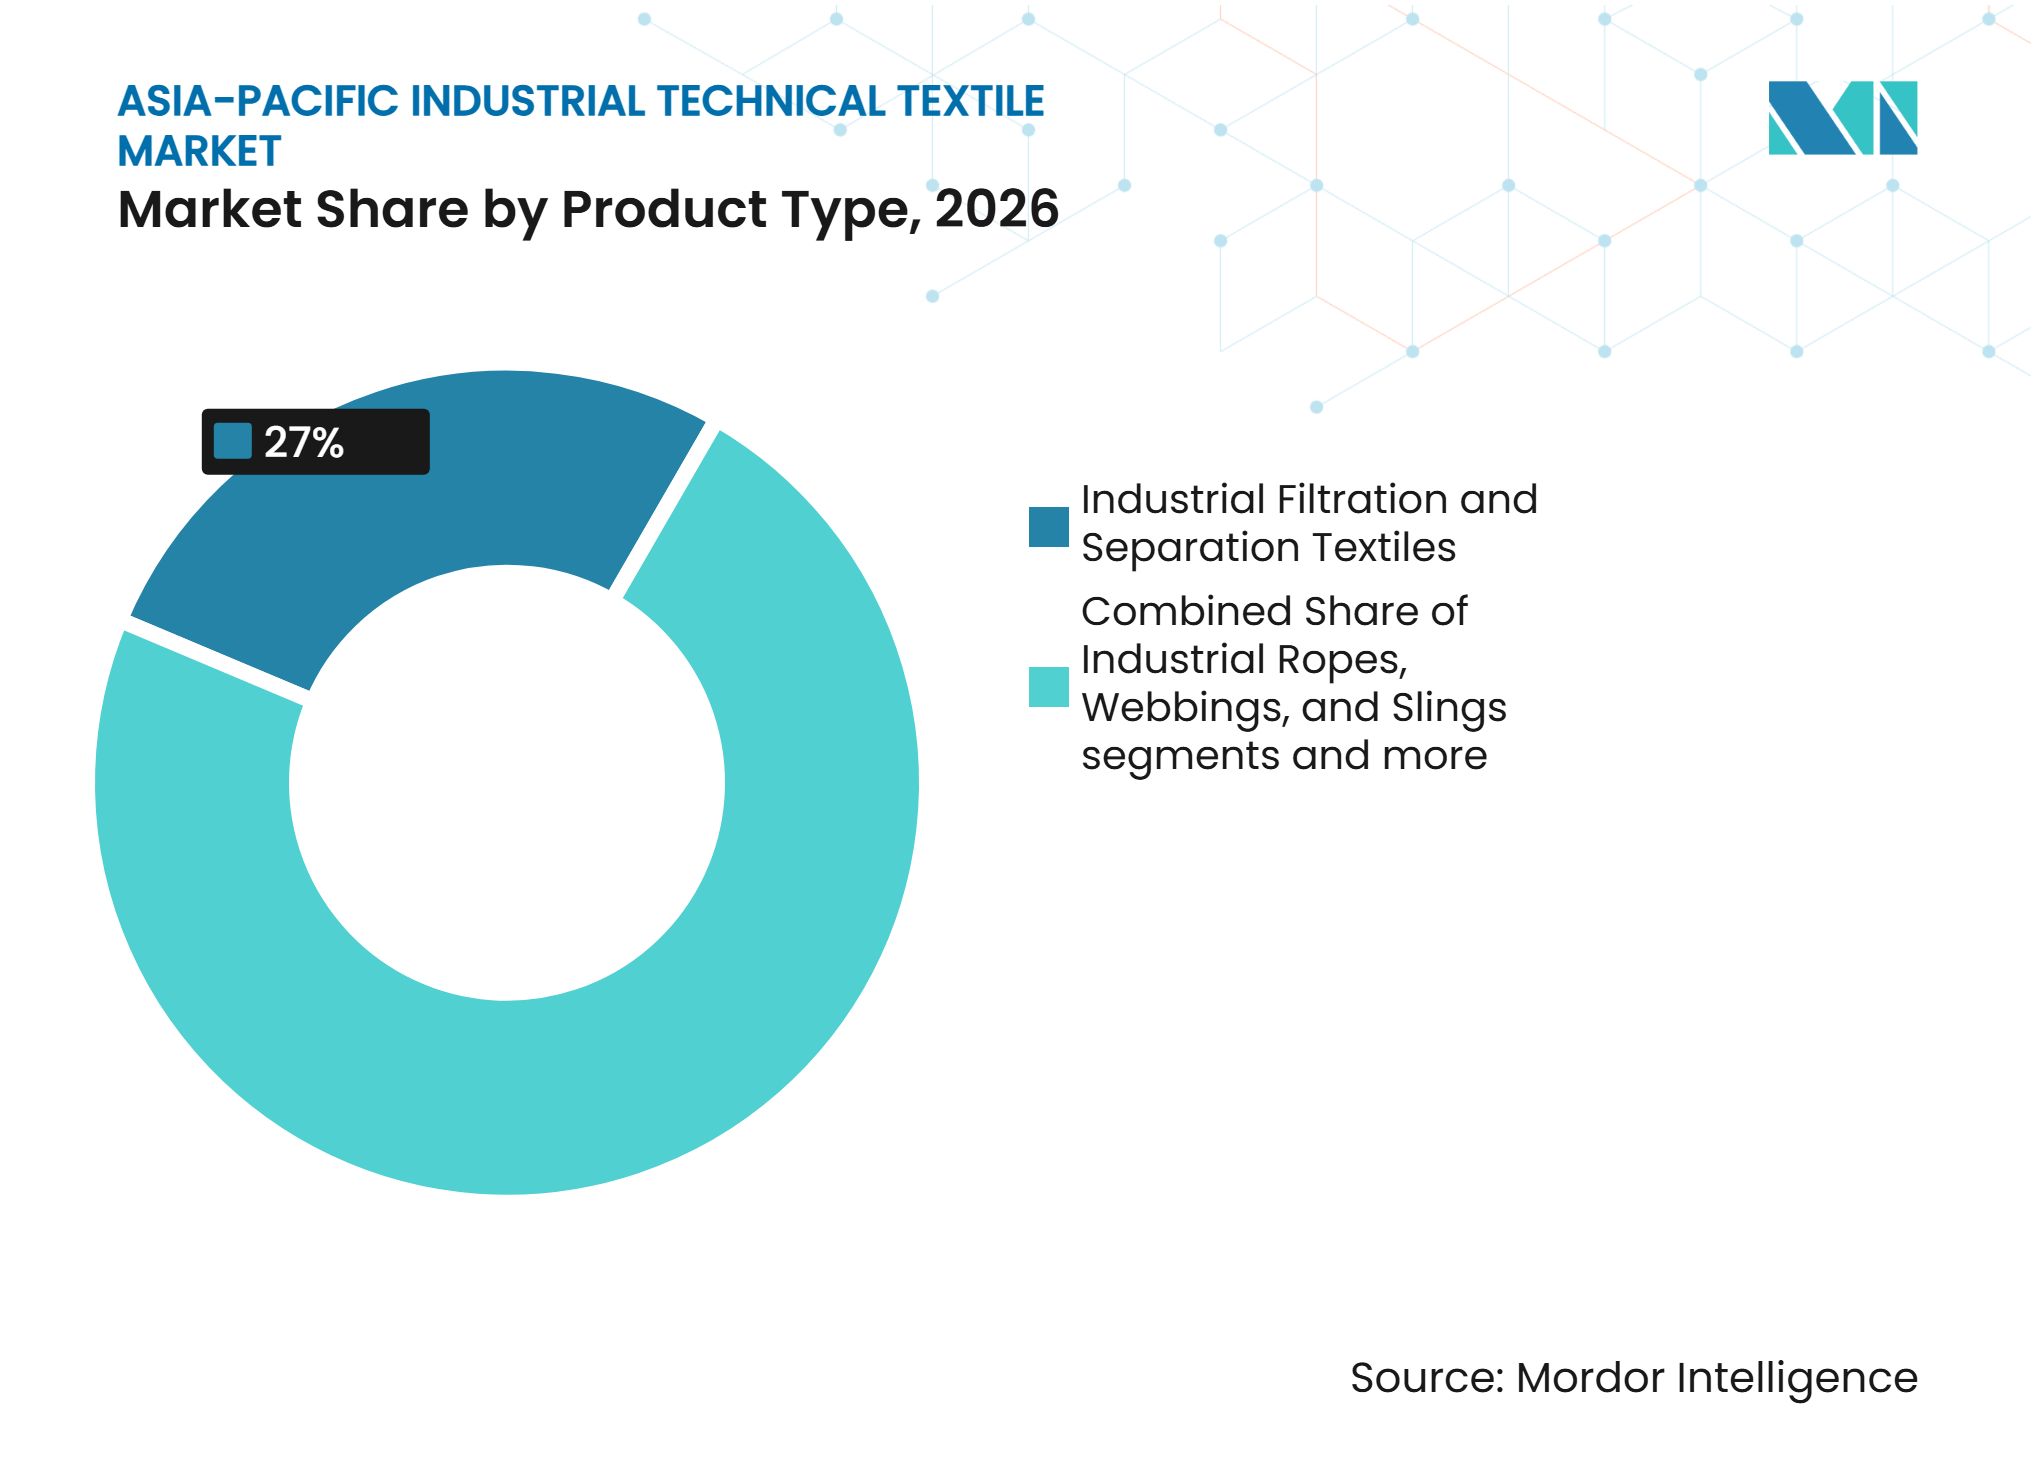
- Par type de produit, les textiles de filtration et de séparation industrielles ont représenté 27,0 % de la part du marché des textiles techniques industriels en Asie-Pacifique en 2026, tandis que les textiles de renforcement composite industriel devraient croître à un CAGR de 7,0 % jusqu'en 2032.
- Par type de matériau, le polyester a représenté 35,0 % de la part du marché des textiles techniques industriels en Asie-Pacifique en 2026, tandis que les fibres synthétiques haute performance devraient se développer à un CAGR de 6,8 % jusqu'en 2032.
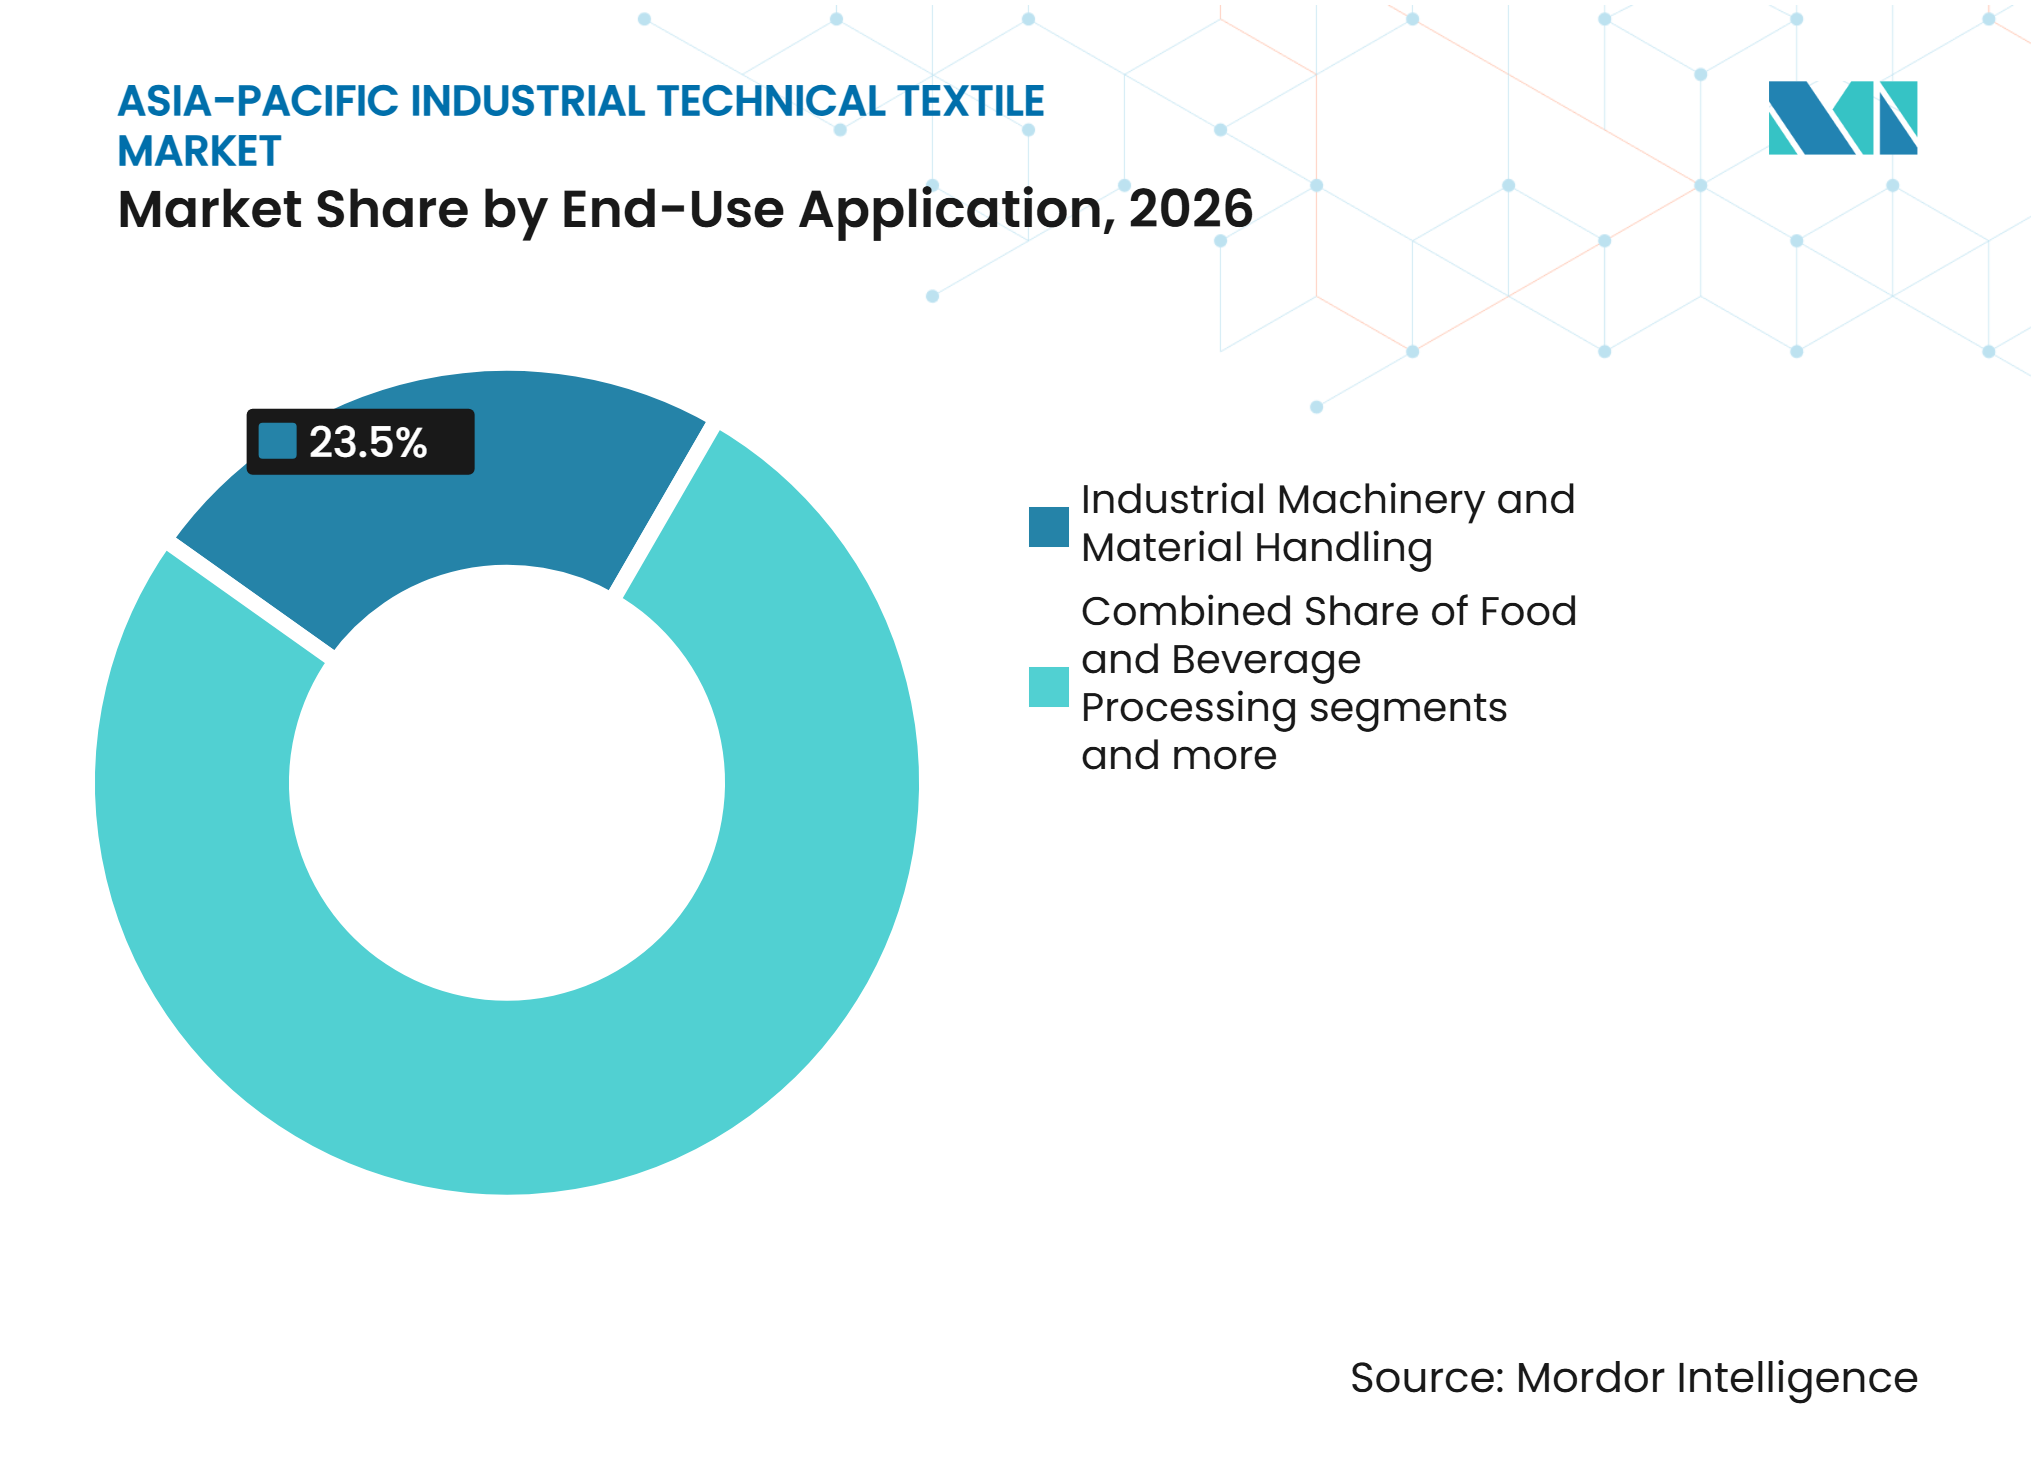
- Par application d'utilisation finale, les machines industrielles et la manutention des matériaux ont représenté une part de 23,5 % en 2026, tandis que la fabrication électrique, électronique et de batteries devrait croître à un CAGR de 8,0 % jusqu'en 2032.
- Par géographie, la Chine a représenté 43,0 % de la taille du marché des textiles techniques industriels en Asie-Pacifique en 2026, tandis que l'Inde devrait se développer à un CAGR de 8,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Allègement Automobile et Systèmes Thermoacoustiques pour Véhicules Électriques | +1.4% | Chine, Japon, Corée du Sud, Inde, Thaïlande | Court terme (≤ 2 ans) |
| Investissement dans les Infrastructures, la Géotechnique et la Résilience Climatique | +1.2% | Inde, Vietnam, Indonésie, Thaïlande, Chine | Moyen terme (2-4 ans) |
| Automatisation Industrielle, Fabrication Intelligente et Intégration de Textiles Haute Performance | +0.9% | Chine, Inde, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Diversification de la Fabrication dans le Cadre de la Stratégie Chine-Plus-Un | +0.7% | Vietnam, Inde, Indonésie, Thaïlande | Moyen terme (2-4 ans) |
| Substitution des Textiles Techniques et R&D Soutenus par les Gouvernements | +0.5% | Inde, Chine, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Traçabilité Numérique et Qualification des Fibres Recyclées | +0.3% | Mondial, avec adoption précoce en Chine et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement Automobile et Systèmes Thermoacoustiques pour Véhicules Électriques
Les véhicules électriques à batterie nécessitent des systèmes de matériaux allant au-delà de la garniture intérieure conventionnelle. Un véhicule électrique à batterie utilise 10 à 15 kg de tissu non-tissé, contre 8 à 12 kg dans un véhicule à combustion interne comparable, pour les barrières d'isolation, le blindage électromagnétique, les couches acoustiques et la protection thermique. L'Asie-Pacifique a produit 48 à 50 millions de véhicules légers en 2025, dont plus de 26 millions d'unités en Chine, ce qui offre aux fournisseurs de matériaux une large plateforme régionale. Le renforcement composite en fibre de carbone peut réduire le poids du boîtier de batterie de plus de 35 % par rapport à l'acier. Le ministère de l'Économie, du Commerce et de l'Industrie du Japon a approuvé un soutien financier allant jusqu'à 3 milliards JPY (19,2 millions USD) pour la ligne de films de condensateurs automobiles BOPP xEV de Toray Industries, Inc. à l'usine de Nasu. Ces investissements soutiennent le marché des textiles techniques industriels en Asie-Pacifique, car les exigences thermiques, acoustiques, électriques et de renforcement deviennent de plus en plus importantes au sein des chaînes d'approvisionnement automobiles.
Investissement dans les Infrastructures, la Géotechnique et la Résilience Climatique
L'investissement dans les infrastructures accroît la demande de géotextiles, de géomembranes et de tissus de renforcement en Asie du Sud et du Sud-Est. Le Plan national d'infrastructure de l'Inde vise 111 billions INR (1,23 billion USD) d'investissements, et les géosynthétiques sont utilisés dans les remblais routiers, la séparation du ballast ferroviaire et le contrôle de l'érosion des berges. La Banque asiatique de développement a publié en septembre 2025 un avis de marché pour des sacs géotextiles et des feuilles de tissu destinés aux districts inondables de l'Assam dans le cadre de son projet Brahmaputra résilient au climat.[1] Les investissements régionaux dans la fabrication indiquent que les fournisseurs développent des capacités locales plutôt que de servir la région uniquement par le biais des importations. Ce schéma renforce l'adoption des spécifications et crée une base locale plus solide pour le marché des textiles techniques industriels en Asie-Pacifique.
Automatisation Industrielle, Fabrication Intelligente et Intégration de Textiles Haute Performance
L'automatisation industrielle accroît la demande de textiles techniques capables de fonctionner de manière fiable dans des environnements de fabrication en continu. Les lignes de production automatisées utilisent des renforts de convoyeurs, des médias filtrants, des mailles de précision, des tissus isolants et des matériaux de protection qui doivent résister à la chaleur, à l'abrasion, à l'exposition chimique et aux contraintes mécaniques répétées. Les systèmes de fabrication intelligente exigent également des performances matérielles constantes, ce qui accroît la valeur des composants textiles traçables, testés et spécifiques à l'application. Cela soutient le marché des textiles techniques industriels en Asie-Pacifique à mesure que les fabricants modernisent leurs équipements dans les secteurs de l'automobile, de l'électronique, de la chimie, de la transformation alimentaire et de la manutention des matériaux. Les fibres haute performance telles que l'aramide, le PTFE, le PEEK et le polyimide deviennent de plus en plus pertinentes là où le polyester ou le polypropylène standard ne peuvent pas satisfaire des conditions d'exploitation exigeantes. Les fournisseurs disposant de capacités de test, de traçabilité des produits et d'un soutien technique étroit sont mieux positionnés pour servir les installations automatisées soumises à des exigences de qualification strictes.
Diversification de la Fabrication dans le Cadre de la Stratégie Chine-Plus-Un
La diversification de la fabrication modifie les lieux de production et d'approvisionnement des intrants textiles industriels. Le programme PLI pour les textiles de l'Inde comprend 74 entreprises sélectionnées qui projettent 28 711 crores INR (3,2 milliards USD) d'investissements jusqu'à l'exercice 2029-30 dans les catégories de fibres artificielles et de textiles techniques.[2] Le Vietnam et l'Indonésie attirent des activités d'assemblage final, tandis que l'Inde développe des capacités en fibres spéciales en amont et en textiles techniques. Cela crée une demande de tissus de renforcement, de médias filtrants, de textiles isolants et d'autres produits intermédiaires dans les chaînes d'approvisionnement régionales. Le Japon et la Corée du Sud conservent d'importantes capacités dans les matériaux haute performance, tandis que l'Inde peut répondre à la demande intérieure et intra-ASEAN. Les programmes de substitution soutenus par les gouvernements et le soutien à la recherche en Inde, en Chine, au Japon et en Corée du Sud renforcent cette transition. La traçabilité numérique et la qualification des fibres recyclées deviennent également pertinentes là où les clients ont besoin d'historiques de matériaux vérifiés.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Volatilité des Coûts des Polymères, de l'Énergie et des Fibres Spéciales | -1.2% | Mondial, avec la Chine, l'Inde et l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Coûts de Qualification Élevés et Longs Délais d'Approbation des Clients | -0.8% | Mondial, avec la plus forte exposition au Japon, en Corée du Sud et en Chine | Moyen terme (2-4 ans) |
| Dépenses d'Investissement liées à la Conformité Carbone et au Zéro Rejet Liquide | -0.6% | Chine, avec une exposition émergente en Inde | Moyen terme (2-4 ans) |
| Lacunes en Ingénierie de Procédés, Tests et Opérateurs Qualifiés | -0.4% | Inde, Indonésie, Vietnam et Thaïlande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Coûts des Polymères, de l'Énergie et des Fibres Spéciales
Les coûts des matières premières et de l'énergie peuvent réduire les marges des fabricants régionaux, en particulier des producteurs qui utilisent du polypropylène, du polyester ou d'autres intrants achetés aux prix du marché au comptant. Cette exposition est la plus difficile à gérer pour les fournisseurs de produits standard de courroies, de non-tissés et de filtration, où les contrats clients peuvent ne pas permettre une récupération rapide des coûts. SRF a enregistré une croissance de 7 % de son chiffre d'affaires dans son activité de textiles techniques au cours de l'exercice 2025, tandis que l'EBITDA a diminué de 8,5 %, reflétant la pression sur les matières premières et la concurrence des importations à bas coût dans les tissus de courroies. Les coûts des précurseurs d'aramide et de fibre de carbone sont moins liés aux cycles des polymères de base, mais restent exposés à des chaînes d'approvisionnement concentrées. Les fournisseurs intégrés peuvent réduire une partie de cette exposition grâce à leur échelle d'approvisionnement et à leurs opérations de la fibre au tissu. Les fabricants plus petits de l'ASEAN restent plus exposés lorsqu'ils servent des clients locaux sensibles aux prix.
Coûts de Qualification Élevés et Longs Délais d'Approbation des Clients
La qualification technique ralentit la conversion des revenus pour les nouveaux producteurs et les nouvelles gammes de produits. Les câbles pour pneus, les renforts de convoyeurs et les produits de filtration pour usages pharmaceutiques et alimentaires nécessitent des tests de résistance à la traction, à la chaleur et aux produits chimiques conformément aux spécifications des clients. Ces processus d'approbation peuvent s'étendre sur 12 à 24 mois avant que les volumes commerciaux ne commencent. L'expansion des tissus de courroies de SRF a été mise en service au quatrième trimestre de l'exercice 2025, mais la montée en puissance commerciale dépendait de la qualification séquentielle des usines des clients. La Mission nationale des textiles techniques de l'Inde comprenait 204 crores INR (22,7 millions USD) pour la modernisation des laboratoires et des équipements de test dans les IIT et les NIT, ce qui répond en partie au déficit de capacités locales. Cependant, les installations locales ne remplacent pas toujours la certification spécifique aux équipementiers ou les tests tiers approuvés, en particulier lorsque les fabricants mondiaux de véhicules et d'équipements de processus fixent les exigences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
La Filtration Domine Tandis que le Renforcement Composite se Développe Plus RapidementLes textiles de filtration et de séparation industrielles ont représenté 27 % de la taille du marché des textiles techniques industriels en Asie-Pacifique en 2026. Le segment dessert les cimenteries, les usines chimiques, pharmaceutiques, de transformation alimentaire et autres qui nécessitent une filtration de processus en continu. Les médias en polyester ou en polyimide aiguilletés et tissés sont au cœur du contrôle des gaz industriels et des poussières dans les principaux pôles de fabrication. Les exigences de la série GB de la Chine en matière de qualité de l'air et les ordonnances de contrôle de la qualité de l'Inde pour les textiles techniques renforcent la nécessité de matériaux répondant à des spécifications de performance définies. La catégorie bénéficie d'une large base installée d'équipements industriels et de besoins de remplacement récurrents. Elle présente également des exigences d'entrée plus élevées lorsque les applications nécessitent une capture documentée des particules, une résistance chimique ou des performances à haute température.
Les textiles de renforcement composite industriel devraient croître à un CAGR de 7 % jusqu'en 2032. Le marché des textiles techniques industriels en Asie-Pacifique soutient cette expansion grâce à la demande de structures de batteries pour véhicules électriques, de stratifiés aérospatiaux et de renforcement civil. Les matériaux composites peuvent répondre aux exigences de poids, de gestion thermique et de structure que les textiles standard ne peuvent pas satisfaire. L'utilisation de la fibre de carbone dans les boîtiers de batteries illustre l'évolution vers des assemblages plus solides et plus légers. Les habillages de machines à papier restent pertinents au Japon, en Corée du Sud et en Chine, bien que l'impression numérique ait exercé une pression sur certains volumes de toiles de formation au Japon. Les tissus de courroies et de renforcement flexible font face à une pression sur les prix, tandis que les cordes, sangles et élingues continuent de servir les applications d'énergie offshore, de manutention portuaire et d'infrastructure maritime.



Par Type de Matériau :
Le Polyester Reste le Matériau de Base Tandis que les Fibres Spéciales Gagnent du TerrainLe polyester a représenté 35 % de la part du marché des textiles techniques industriels en Asie-Pacifique en 2026. Son rôle dans la filtration, les courroies, les câbles pour pneus et les tissus de processus reflète un équilibre utilisable entre coût et performance. Le polyamide reste important dans les applications de câbles pour pneus et de cordes à haute ténacité. Le polypropylène et le polyéthylène sont utilisés dans les géotextiles et les non-tissés médicaux. Cependant, les producteurs de ces matériaux sont plus exposés aux fluctuations des intrants de base. La fibre de verre soutient le renforcement des tuyaux, la filtration chimique et l'isolation thermique. Le mix de matériaux continue donc d'inclure des fibres à grand volume aux côtés de matériaux spécialisés.
Les fibres synthétiques haute performance devraient se développer à un CAGR de 6,8 % jusqu'en 2032. L'aramide, le PPS, le PTFE, le PEEK et le polyimide soutiennent les applications où la stabilité thermique, la résistance chimique ou les performances électriques sont plus importantes que le faible coût des matériaux. La taille du marché des textiles techniques industriels en Asie-Pacifique pour ces applications spécialisées est soutenue par la gestion thermique des véhicules électriques, la filtration des processus chimiques et l'isolation électronique haute fréquence. Toray Advanced Materials Korea a achevé l'expansion de sa capacité à l'usine 4 de Gumi pour atteindre 8 000 tonnes par an de capacité de fibre de carbone au second semestre 2025. Teijin Limited a également étendu la capacité de fil filament en polyester recyclé à haute ténacité en Thaïlande de 620 tonnes par an, montrant que le contenu recyclé devient un facteur concurrentiel dans le fil industriel. Les exigences de traçabilité ajoutent une considération de qualification supplémentaire pour les matériaux avancés.
Par Application d'Utilisation Finale :
Les Machines Détiennent la Plus Grande Base Tandis que la Fabrication de Batteries Croît le Plus RapidementLes machines industrielles et la manutention des matériaux ont représenté 23,5 % de la part du marché des textiles techniques industriels en Asie-Pacifique en 2026. La demande provient du renforcement des courroies de convoyeurs, des tuyaux industriels, du transport pneumatique et de la filtration de processus dans la fabrication régionale. L'exploitation minière en Australie et en Indonésie, la production de ciment en Chine et en Inde, et l'assemblage de véhicules dans plusieurs pays asiatiques soutiennent cette base de demande. Le secteur s'appuie sur des matériaux durables capables de résister à l'abrasion, à la tension, à la chaleur et à l'exposition chimique. La production de pâte à papier, de papier et de non-tissés soutient également des utilisations techniquement exigeantes des habillages de machines à papier. L'exploitation minière, les métaux, le ciment et le traitement des minéraux ajoutent une demande stable pour les sacs filtrants haute performance.
La fabrication électrique, électronique et de batteries devrait croître à un CAGR de 8 % jusqu'en 2032. La production de cellules lithium-ion nécessite des tissus de support pour séparateurs, des matériaux barrières thermiques, des textiles d'emballage de modules et des tissus de processus pour salles blanches. Ces applications sont liées aux ajouts de capacité au Japon, en Corée du Sud et dans le couloir des batteries de l'Inde. La fabrication chimique et pharmaceutique crée une demande connexe pour les médias filtrants en PTFE et en PPS et les systèmes de processus validés. La transformation alimentaire et des boissons en Asie du Sud-Est ajoute une demande de textiles hygiéniques à mesure que les exigences en matière de sécurité alimentaire se renforcent. La fabrication textile et l'impression industrielle ajoutent une demande de mailles de précision, de tissus de presse et de matériaux de processus spécialisés.

Analyse Géographique
Chine
La Chine a représenté 43 % de la part du marché des textiles techniques industriels en Asie-Pacifique en 2026, en raison de sa concentration d'activités automobiles, papetières, chimiques, de construction et de filtration. Le pays évolue des produits de filtration et de courroies de base vers des matériaux de renforcement composite et de gestion thermique à mesure que la production de véhicules électriques prend de l'importance. La Chine a produit plus de 26 millions de véhicules légers en 2025, et les plateformes électriques nécessitent 2 à 4 kg supplémentaires de matériaux non-tissés et composites par véhicule. Les exigences environnementales de la Chine accroissent les besoins d'investissement pour le traitement de l'eau, le contrôle des émissions et l'efficacité énergétique. Les producteurs du Jiangsu et du Guangdong font face à la pression d'investir dans des systèmes à zéro rejet liquide et des mises à niveau connexes. Les fournisseurs qui réagissent rapidement peuvent améliorer leur position auprès des clients multinationaux qui évaluent les performances de la chaîne d'approvisionnement de portée 3. Cela fait de la capacité de conformité un facteur commercial autant qu'une exigence réglementaire.
Inde
L'Inde devrait se développer à un CAGR de 8,5 % jusqu'en 2032. La taille du marché des textiles techniques industriels en Asie-Pacifique en Inde bénéficie d'un soutien aligné pour la recherche, la capacité et la commercialisation. La Mission nationale des textiles techniques dispose de 1 480 crores INR (164,7 millions USD) jusqu'en mars 2026 ; le programme PLI Textiles dispose de 10 683 crores INR (1,2 milliard USD) jusqu'à l'exercice 2029-30 ; et Tex-RAMPS dispose de 305 crores INR (33,9 millions USD) sur 6 ans à partir de l'exercice 2025-26. Les investissements dans les infrastructures et les marchés publics liés à la résilience climatique créent une demande directe de géotextiles et de géomembranes. L'avis de marché de la Banque asiatique de développement de septembre 2025 pour le projet Brahmaputra illustre ce lien.[3] L'augmentation de capacité de Spunweb montre que la capacité de non-tissés se développe localement. L'Inde a également la possibilité d'approvisionner les sites de fabrication voisins à mesure que davantage de capacités en amont sont développées.
Japon, Corée du Sud et Asie du Sud-Est
Le Japon et la Corée du Sud conservent une position technologique dans la fibre de carbone, le polyamide à haute ténacité et les non-tissés spéciaux. Le ministère de l'Économie, du Commerce et de l'Industrie a inclus la fibre de carbone parmi 15 technologies stratégiques soumises à des rapports de contrôle des exportations renforcés en vertu de la loi sur la promotion de la sécurité économique en 2025. Cet environnement politique soutient la capacité nationale en matériaux avancés et renforce le rôle régional des fournisseurs de composites haute performance. Le complexe industriel national de Gumi en Corée du Sud reçoit 500 milliards KRW (347,0 millions USD) d'engagements d'investissement pour des capacités avancées en fibre de carbone et en aramide. La Thaïlande développe un rôle dans les non-tissés spéciaux et le fil industriel recyclé, comme l'illustre l'expansion de Teijin Limited à Pathumthani. Le Vietnam, l'Indonésie, les Philippines et d'autres marchés d'Asie du Sud-Est augmentent leurs capacités industrielles, mais certains continuent de dépendre des intrants textiles techniques importés. Le pôle électronique de Taïwan soutient la demande de tissus tissés de précision et d'isolation spéciale, tandis que l'Australie reste un utilisateur important de géosynthétiques dans l'exploitation minière et le génie civil.
Paysage Concurrentiel
Concentration du Marché
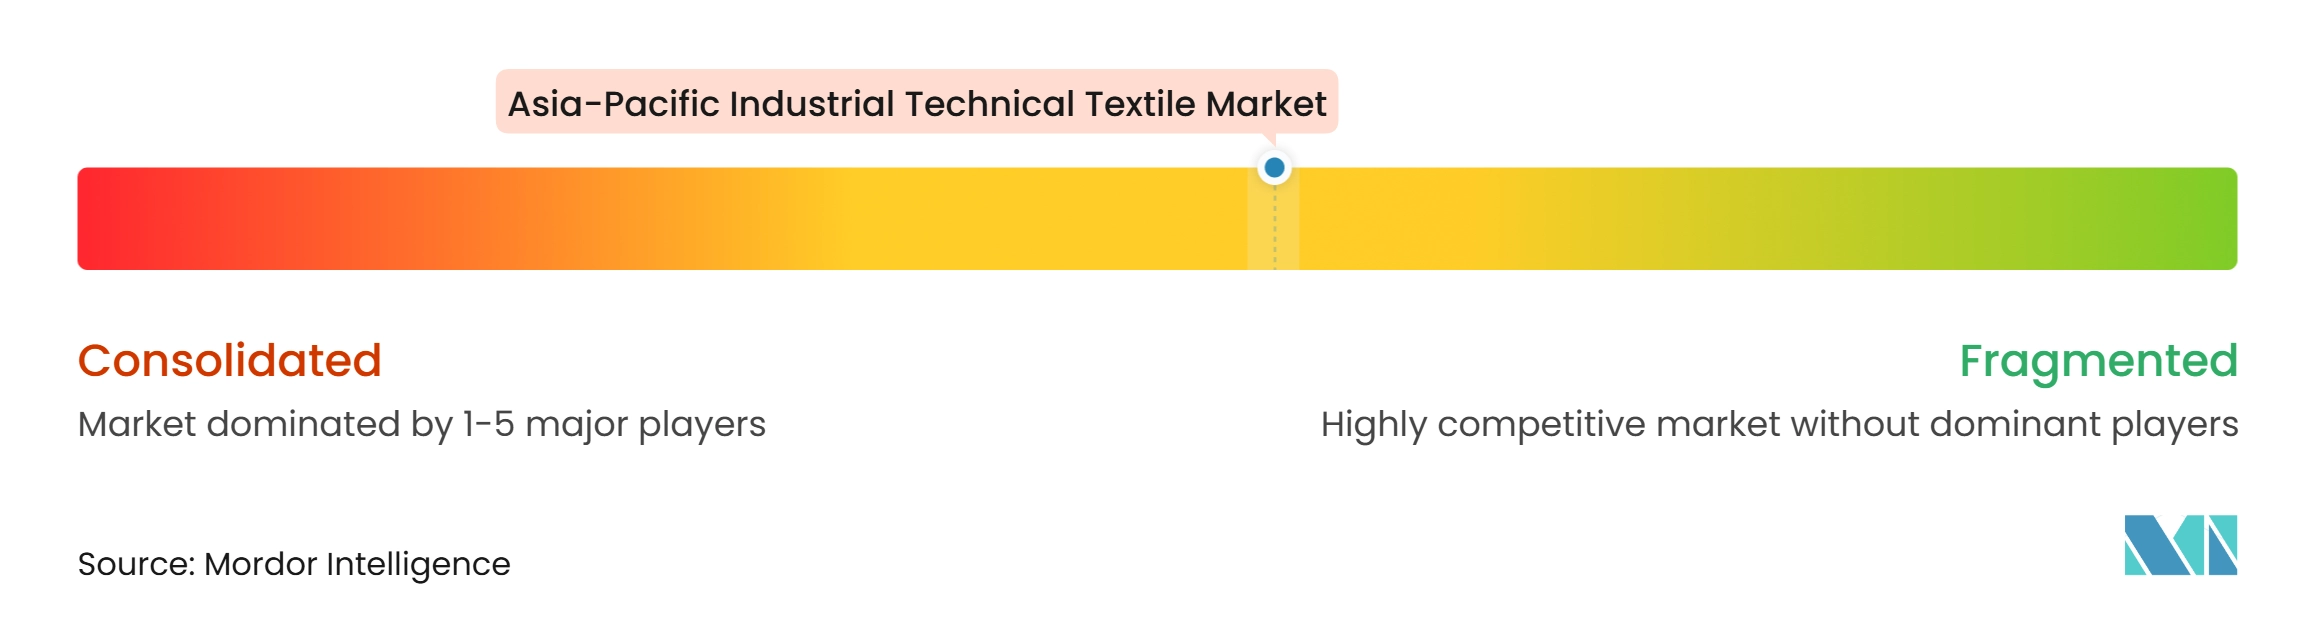
Le marché des textiles techniques industriels en Asie-Pacifique présente un niveau moyen de concentration du marché. Les groupes japonais et coréens ont des avantages dans les composites haute performance, les fibres spéciales et les habillages de machines à papier, tandis que les fournisseurs indiens sont actifs dans les câbles pour pneus, les courroies et les géosynthétiques. Les conditions concurrentielles diffèrent selon la catégorie de produit. Le renforcement en fibre de carbone et les habillages de machines à papier comptent moins de fournisseurs intégrés à l'échelle mondiale, tandis que la filtration et les géotextiles comprennent de nombreux spécialistes régionaux. Cette structure signifie que l'échelle est utile, mais que l'ingénierie d'application et la capacité de qualification peuvent être tout aussi importantes. Les fournisseurs cherchent à contrôler davantage la chaîne de valeur, de l'approvisionnement en fibres à la conversion des tissus et aux tests.
Asahi Kasei Corporation et Teijin Limited ont convenu en décembre 2025 d'intégrer Asahi Kasei Advance et Teijin Frontier, avec effet au 1er octobre 2026, Teijin Limited détenant 80 % et Asahi Kasei Corporation détenant 20 % de l'entité survivante. La transaction combine l'approvisionnement, la production de fibres haute performance et la distribution de matériaux industriels. Teijin Limited a étendu la capacité de fil filament en polyester recyclé à haute ténacité de 620 tonnes par an en Thaïlande pour les câbles pour pneus, le renforcement des produits en caoutchouc et les applications de ceintures de sécurité. Toray Advanced Materials Korea a étendu la capacité de fibre de carbone à l'usine 4 de Gumi à 8 000 tonnes par an. Ces actions reflètent une focalisation sur la sécurité de l'approvisionnement, les matériaux à plus haute valeur ajoutée et la capacité de production régionale.
La traçabilité et la certification de qualité deviennent des points de différenciation concurrentielle. Les composants qualifiés ISO 9001 et ISO 13485 dans les applications chimiques et pharmaceutiques de l'ASEAN, où la disponibilité locale reste limitée. Garware Technical Fibres Limited a déclaré 101 brevets déposés et des opérations dans plus de 75 pays, illustrant l'intensité en propriété intellectuelle des cordes et cordages spécialisés. Des engagements importants en R&D et des capacités de test avancées peuvent faciliter la satisfaction des exigences des clients par les fournisseurs établis. Les petites entreprises peuvent participer par le biais de la conversion locale, de produits spéciaux ciblés et de partenariats, mais les longues périodes de qualification restent une contrainte.
Leaders de l'Industrie des Textiles Techniques Industriels en Asie-Pacifique
-
Toray Industries, Inc.
-
Asahi Kasei Corporation
-
Teijin Limited
-
Toyobo Co., Ltd.
-
Mitsubishi Chemical Group Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Textiles Techniques Industriels en Asie-Pacifique Entreprises couvertes dans ce rapport
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Teijin Limited
- Toyobo Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- Hyosung TNC Corporation
- Indorama Ventures Public Company Limited
- SRF Limited
- Arvind Limited
- Vardhman Textiles Limited
- Garware Technical Fibres Limited
- Strata Geosystems and Affiliates
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Berry Global, Inc.
- DuPont de Nemours, Inc.
- 3M Company
- HUESKER Group
- Sioen Industries NV
- Fibertex Nonwovens A/S
- Kuraray Co., Ltd.
Développements industriels récents dans Marché des Textiles Techniques Industriels en Asie-Pacifique
- Juin 2026 : Toray Advanced Materials Korea a achevé l'expansion de son unité 2 de fibres méta-aramides à son usine 1 de Gumi en Corée du Sud. L'unité supplémentaire offre une capacité de production annuelle de 3 000 tonnes, portant la capacité totale de méta-aramide de l'entreprise à 5 400 tonnes. L'expansion soutient la demande des infrastructures électriques, de la mobilité électrique, de la défense et des applications de sécurité industrielle.
- Janvier 2026 : SAERTEX a annoncé la création d'une nouvelle installation de production de tissus en carbone à Pinghu, en Chine, avec un démarrage de la production prévu en mars 2026. L'installation fabriquera des tissus non-crimpés en carbone pour les applications d'énergie éolienne, automobile et aérospatiale, renforçant les capacités d'approvisionnement régionales de l'entreprise pour les matériaux composites légers.
- Décembre 2025 : Asahi Kasei Corporation et Teijin Limited ont convenu d'une fusion par absorption entre Asahi Kasei Advance Corp. et Teijin Frontier Co., avec effet au 1er octobre 2026. L'entité survivante, Teijin Frontier, avec Teijin Limited détenant 80 % et Asahi Kasei Corporation détenant 20 %, combinera l'approvisionnement mondial, la fabrication de fibres haute performance et la distribution de matériaux industriels.
- Novembre 2025 : Teijin Limited a lancé l'expansion de capacité à Teijin Polyester Thailand Limited à Pathumthani, ajoutant 620 tonnes par an de fil filament en polyester recyclé à haute ténacité pour les câbles pour pneus, le renforcement des produits en caoutchouc et les applications de ceintures de sécurité.
Périmètre du Rapport sur le Marché des Textiles Techniques Industriels en Asie-Pacifique
Le rapport sur le marché des textiles techniques industriels en Asie-Pacifique est segmenté par type de produit (textiles de filtration et de séparation industrielles, et plus), par type de matériau (polyester, polyamide, et plus), par application d'utilisation finale (fabrication de pâte à papier, de papier et de non-tissés, fabrication chimique et pharmaceutique, et plus), et par géographie (Chine, Japon, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles de Filtration et de Séparation Industrielles | Textiles de Filtration des Gaz et des Poussières Industriels |
| Textiles de Filtration Liquide Industrielle | |
| Tissus de Criblage et de Tamisage Industriels | |
| Habillages de Machines à Papier et Textiles de Processus Spéciaux | Toiles de Formation pour Machines à Papier |
| Feutres et Tissus de Presse pour Machines à Papier | |
| Tissus de Sécherie pour Machines à Papier | |
| Textiles de Courroies de Presse à Sabot pour Machines à Papier | |
| Tissus de Production de Non-Tissés et de Processus Spéciaux | |
| Tissus de Traitement et de Finition Textile | |
| Textiles de Courroies Industrielles, de Transport et de Renforcement Flexible | Tissus et Renforts pour Courroies de Convoyeurs Textiles |
| Textiles pour Courroies de Transmission de Puissance et d'Entraînement Industriels | |
| Renforts Textiles pour Tuyaux Industriels et Conduits Flexibles | |
| Tissus de Transport Pneumatique et de Fluidisation | |
| Cordes, Sangles et Élingues Industrielles | Cordes et Cordages en Fibres Industrielles |
| Sangles Textiles Industrielles | |
| Élingues de Levage Textiles | |
| Textiles de Renforcement Composite Industriel | Tissus de Renforcement Industriel Tissés |
| Tissus de Renforcement Multiaxiaux et Non-Crimpés | |
| Autres Renforts Textiles Composites Techniques | |
| Textiles Industriels Thermiques, d'Isolation et d'Étanchéité | Tissus Industriels Haute Température |
| Autres (Textile d'Isolation Thermique, Tissus de Joints de Dilatation et de Barrières Flexibles, etc.) | |
| Composants Textiles Industriels Électriques et Électroniques | |
| Textiles Industriels pour le Traitement de Surface, l'Impression et le Nettoyage |
| Polyester |
| Polyamide |
| Polypropylène |
| Polyéthylène et Polyoléfines Haute Performance |
| Fibres de Verre |
| Fibres de Carbone |
| Autres Fibres Synthétiques Haute Performance (Aramide, PPS, PTFE, PEEK, Fibres de Polyimide, etc.) |
| Autres Matériaux (Autres Fibres Inorganiques et Minérales, Fibres Cellulosiques Naturelles et Régénérées) |
| Fabrication de Pâte à Papier, de Papier et de Non-Tissés |
| Fabrication Chimique et Pharmaceutique |
| Transformation Alimentaire et des Boissons |
| Exploitation Minière, Métaux, Ciment et Traitement des Minéraux |
| Machines Industrielles et Manutention des Matériaux |
| Fabrication Électrique, Électronique et de Batteries |
| Énergie, Électricité et Services Publics |
| Fabrication Textile et Impression Industrielle |
| Autres Industries d'Utilisation Finale Industrielle |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Taïwan |
| Australie |
| Indonésie |
| Vietnam |
| Thaïlande |
| Reste de l'Asie-Pacifique |
| Par Type de Produit | Textiles de Filtration et de Séparation Industrielles | Textiles de Filtration des Gaz et des Poussières Industriels |
| Textiles de Filtration Liquide Industrielle | ||
| Tissus de Criblage et de Tamisage Industriels | ||
| Habillages de Machines à Papier et Textiles de Processus Spéciaux | Toiles de Formation pour Machines à Papier | |
| Feutres et Tissus de Presse pour Machines à Papier | ||
| Tissus de Sécherie pour Machines à Papier | ||
| Textiles de Courroies de Presse à Sabot pour Machines à Papier | ||
| Tissus de Production de Non-Tissés et de Processus Spéciaux | ||
| Tissus de Traitement et de Finition Textile | ||
| Textiles de Courroies Industrielles, de Transport et de Renforcement Flexible | Tissus et Renforts pour Courroies de Convoyeurs Textiles | |
| Textiles pour Courroies de Transmission de Puissance et d'Entraînement Industriels | ||
| Renforts Textiles pour Tuyaux Industriels et Conduits Flexibles | ||
| Tissus de Transport Pneumatique et de Fluidisation | ||
| Cordes, Sangles et Élingues Industrielles | Cordes et Cordages en Fibres Industrielles | |
| Sangles Textiles Industrielles | ||
| Élingues de Levage Textiles | ||
| Textiles de Renforcement Composite Industriel | Tissus de Renforcement Industriel Tissés | |
| Tissus de Renforcement Multiaxiaux et Non-Crimpés | ||
| Autres Renforts Textiles Composites Techniques | ||
| Textiles Industriels Thermiques, d'Isolation et d'Étanchéité | Tissus Industriels Haute Température | |
| Autres (Textile d'Isolation Thermique, Tissus de Joints de Dilatation et de Barrières Flexibles, etc.) | ||
| Composants Textiles Industriels Électriques et Électroniques | ||
| Textiles Industriels pour le Traitement de Surface, l'Impression et le Nettoyage | ||
| Par Type de Matériau | Polyester | |
| Polyamide | ||
| Polypropylène | ||
| Polyéthylène et Polyoléfines Haute Performance | ||
| Fibres de Verre | ||
| Fibres de Carbone | ||
| Autres Fibres Synthétiques Haute Performance (Aramide, PPS, PTFE, PEEK, Fibres de Polyimide, etc.) | ||
| Autres Matériaux (Autres Fibres Inorganiques et Minérales, Fibres Cellulosiques Naturelles et Régénérées) | ||
| Par Application d'Utilisation Finale | Fabrication de Pâte à Papier, de Papier et de Non-Tissés | |
| Fabrication Chimique et Pharmaceutique | ||
| Transformation Alimentaire et des Boissons | ||
| Exploitation Minière, Métaux, Ciment et Traitement des Minéraux | ||
| Machines Industrielles et Manutention des Matériaux | ||
| Fabrication Électrique, Électronique et de Batteries | ||
| Énergie, Électricité et Services Publics | ||
| Fabrication Textile et Impression Industrielle | ||
| Autres Industries d'Utilisation Finale Industrielle | ||
| Par Géographie | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu des textiles techniques industriels en Asie-Pacifique ?
Le secteur devrait croître à un CAGR de 5,5 % de 2027 à 2032, atteignant 36,17 milliards USD d'ici 2032 contre 26,35 milliards USD en 2026. La demande provient de la filtration industrielle, de l'électrification des véhicules, de la construction d'infrastructures, des capacités de soins de santé et des applications de fabrication.
Quel type de produit détient la plus grande part dans les textiles techniques industriels en Asie-Pacifique ?
Les textiles de filtration et de séparation industrielles sont en tête avec une part de 27 % en 2026. Les cimenteries, les usines chimiques, pharmaceutiques, de transformation alimentaire et autres utilisent ces textiles pour la filtration continue des processus et le contrôle des poussières. Les exigences environnementales en Chine et en Inde soutiennent la demande de médias filtrants capables de démontrer des performances matérielles appropriées.
Quel matériau connaît la croissance la plus rapide dans les textiles techniques industriels en Asie-Pacifique ?
Les fibres synthétiques haute performance devraient croître à un CAGR de 6,8 % jusqu'en 2032. L'aramide, le PPS, le PTFE, le PEEK et le polyimide sont utilisés là où une haute résistance à la chaleur, une résistance chimique ou des performances électriques sont requises. Les principaux domaines de demande comprennent la gestion thermique des véhicules électriques, la filtration des processus chimiques et l'isolation électronique haute fréquence.
Pourquoi l'Inde croît-elle plus vite que la moyenne régionale ?
L'Inde devrait croître à un CAGR de 8,5 % car les programmes de textiles techniques, les investissements dans les infrastructures, les marchés publics de géosynthétiques et les capacités de fabrication se développent simultanément. La Mission nationale des textiles techniques, le programme PLI Textiles et Tex-RAMPS apportent un soutien à la recherche, à la création de capacités et à la commercialisation. Les projets de gestion des inondations et de transport créent également des besoins directs en géotextiles et matériaux connexes.
Comment les véhicules électriques affectent-ils la demande de textiles techniques industriels ?
Les véhicules électriques accroissent la demande de non-tissés, de barrières thermiques, de matériaux acoustiques, d'isolation électrique et de renforcement composite pour les systèmes de batteries. Les données fournies indiquent que les véhicules électriques à batterie utilisent 10 à 15 kg de tissu non-tissé, contre 8 à 12 kg dans des véhicules à combustion interne comparables. Ce contenu supplémentaire soutient la demande de matériaux dans plusieurs applications techniques, notamment l'isolation des batteries, le blindage électromagnétique, l'amortissement acoustique, les couches de protection thermique et les composants composites structurels utilisés sur les plateformes de véhicules régionales et les chaînes d'approvisionnement.
Quels sont les principaux obstacles auxquels font face les producteurs de textiles techniques en Asie-Pacifique ?
Les principaux obstacles comprennent la volatilité des coûts des intrants, les longues périodes de qualification des clients, les investissements en conformité environnementale et les lacunes en matière de tests et d'opérations qualifiées. L'approbation des produits peut prendre 12 à 24 mois dans les applications exigeantes de l'automobile, de l'alimentation et de la pharmacie. Les producteurs plus petits sont particulièrement exposés lorsqu'ils ne peuvent pas récupérer les coûts des intrants ou accéder aux installations de test approuvées par les clients.