
Tamaño y Participación del Mercado de Textiles Técnicos Industriales de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 26.35 Mil millones de dólares |
| Tamaño del Mercado (2027) | 27.67 Mil millones de dólares |
| Tamaño del Mercado (2032) | 36.17 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.50 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos Industriales de Asia-Pacífico por Mordor Intelligence
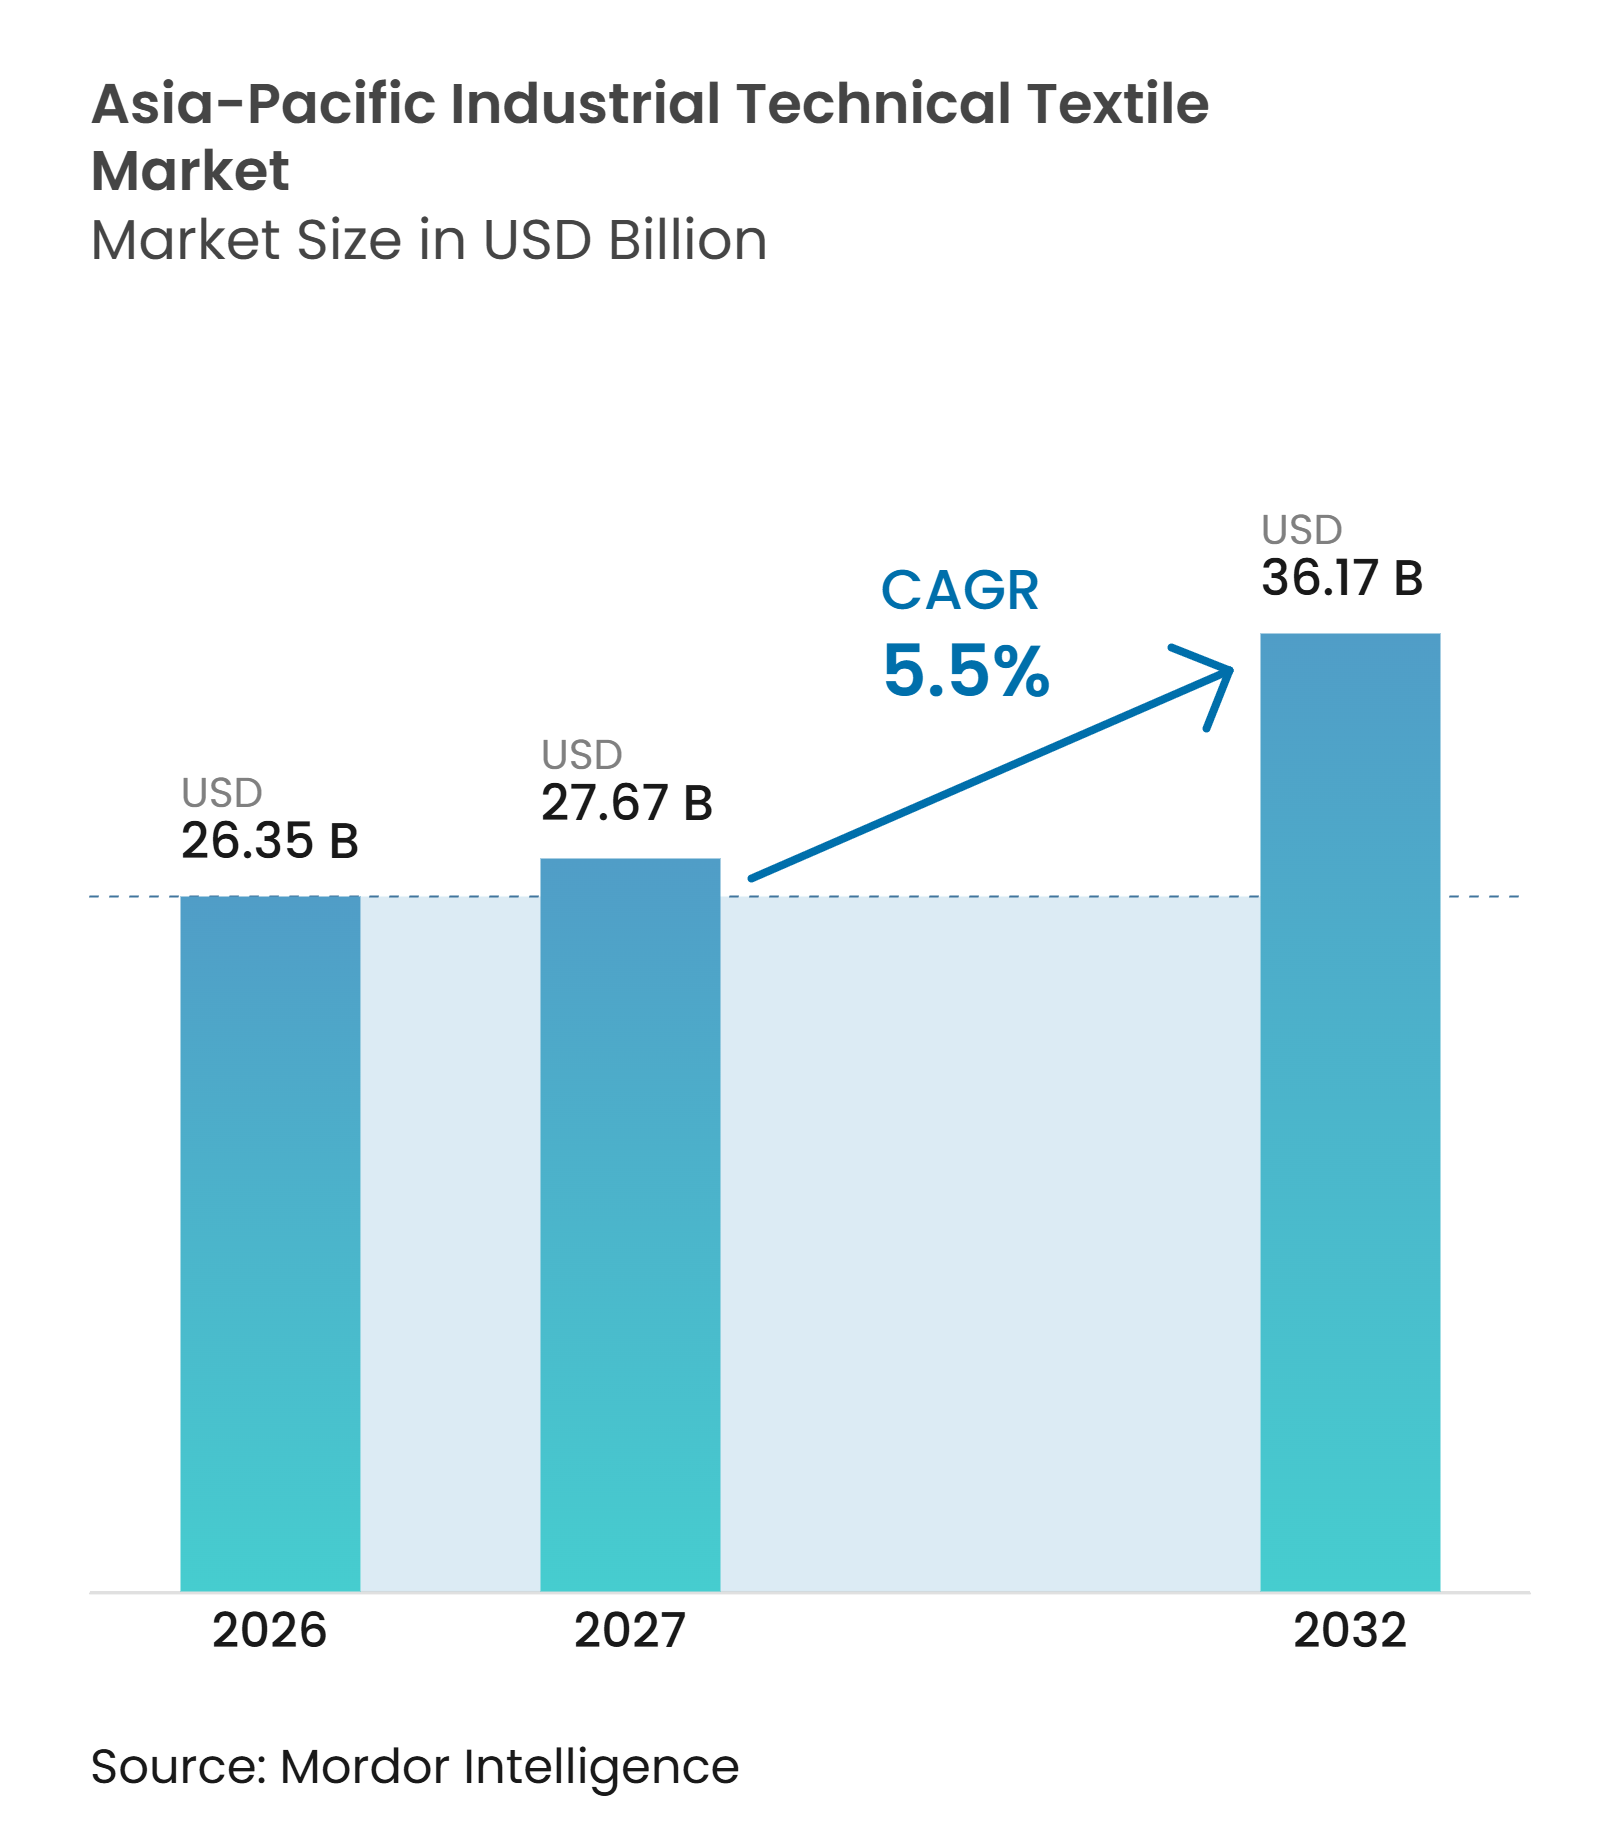
Se espera que el tamaño del Mercado de Textiles Técnicos Industriales de Asia-Pacífico crezca de 26,35 mil millones de USD en 2026 a 27,67 mil millones de USD en 2027 y se prevé que alcance los 36,17 mil millones de USD para 2032 a un CAGR del 5,5% durante 2027-2032.
El mercado de textiles técnicos industriales de Asia-Pacífico está respaldado por la demanda proveniente de la electrificación automotriz, la construcción de infraestructura, la capacidad sanitaria, la filtración de procesos y la fabricación industrial. Las especificaciones de los productos están evolucionando hacia no tejidos, refuerzo de compuestos, barreras térmicas y otros materiales capaces de satisfacer requisitos de mayor rendimiento. China sigue siendo la mayor base de producción y consumo, mientras que se espera que India crezca más rápido debido a que el apoyo de políticas, la inversión en infraestructura y la reubicación manufacturera están ocurriendo simultáneamente. Los proveedores establecidos están fortaleciendo las capacidades de adquisición, ingeniería y trazabilidad, mientras que los productores más nuevos enfrentan exposición a los costos de insumos y largos ciclos de aprobación. Las oportunidades en el mercado de textiles técnicos industriales de Asia-Pacífico dependen del suministro de materiales calificados en lugar de competir únicamente en volumen.
Conclusiones Clave del Informe
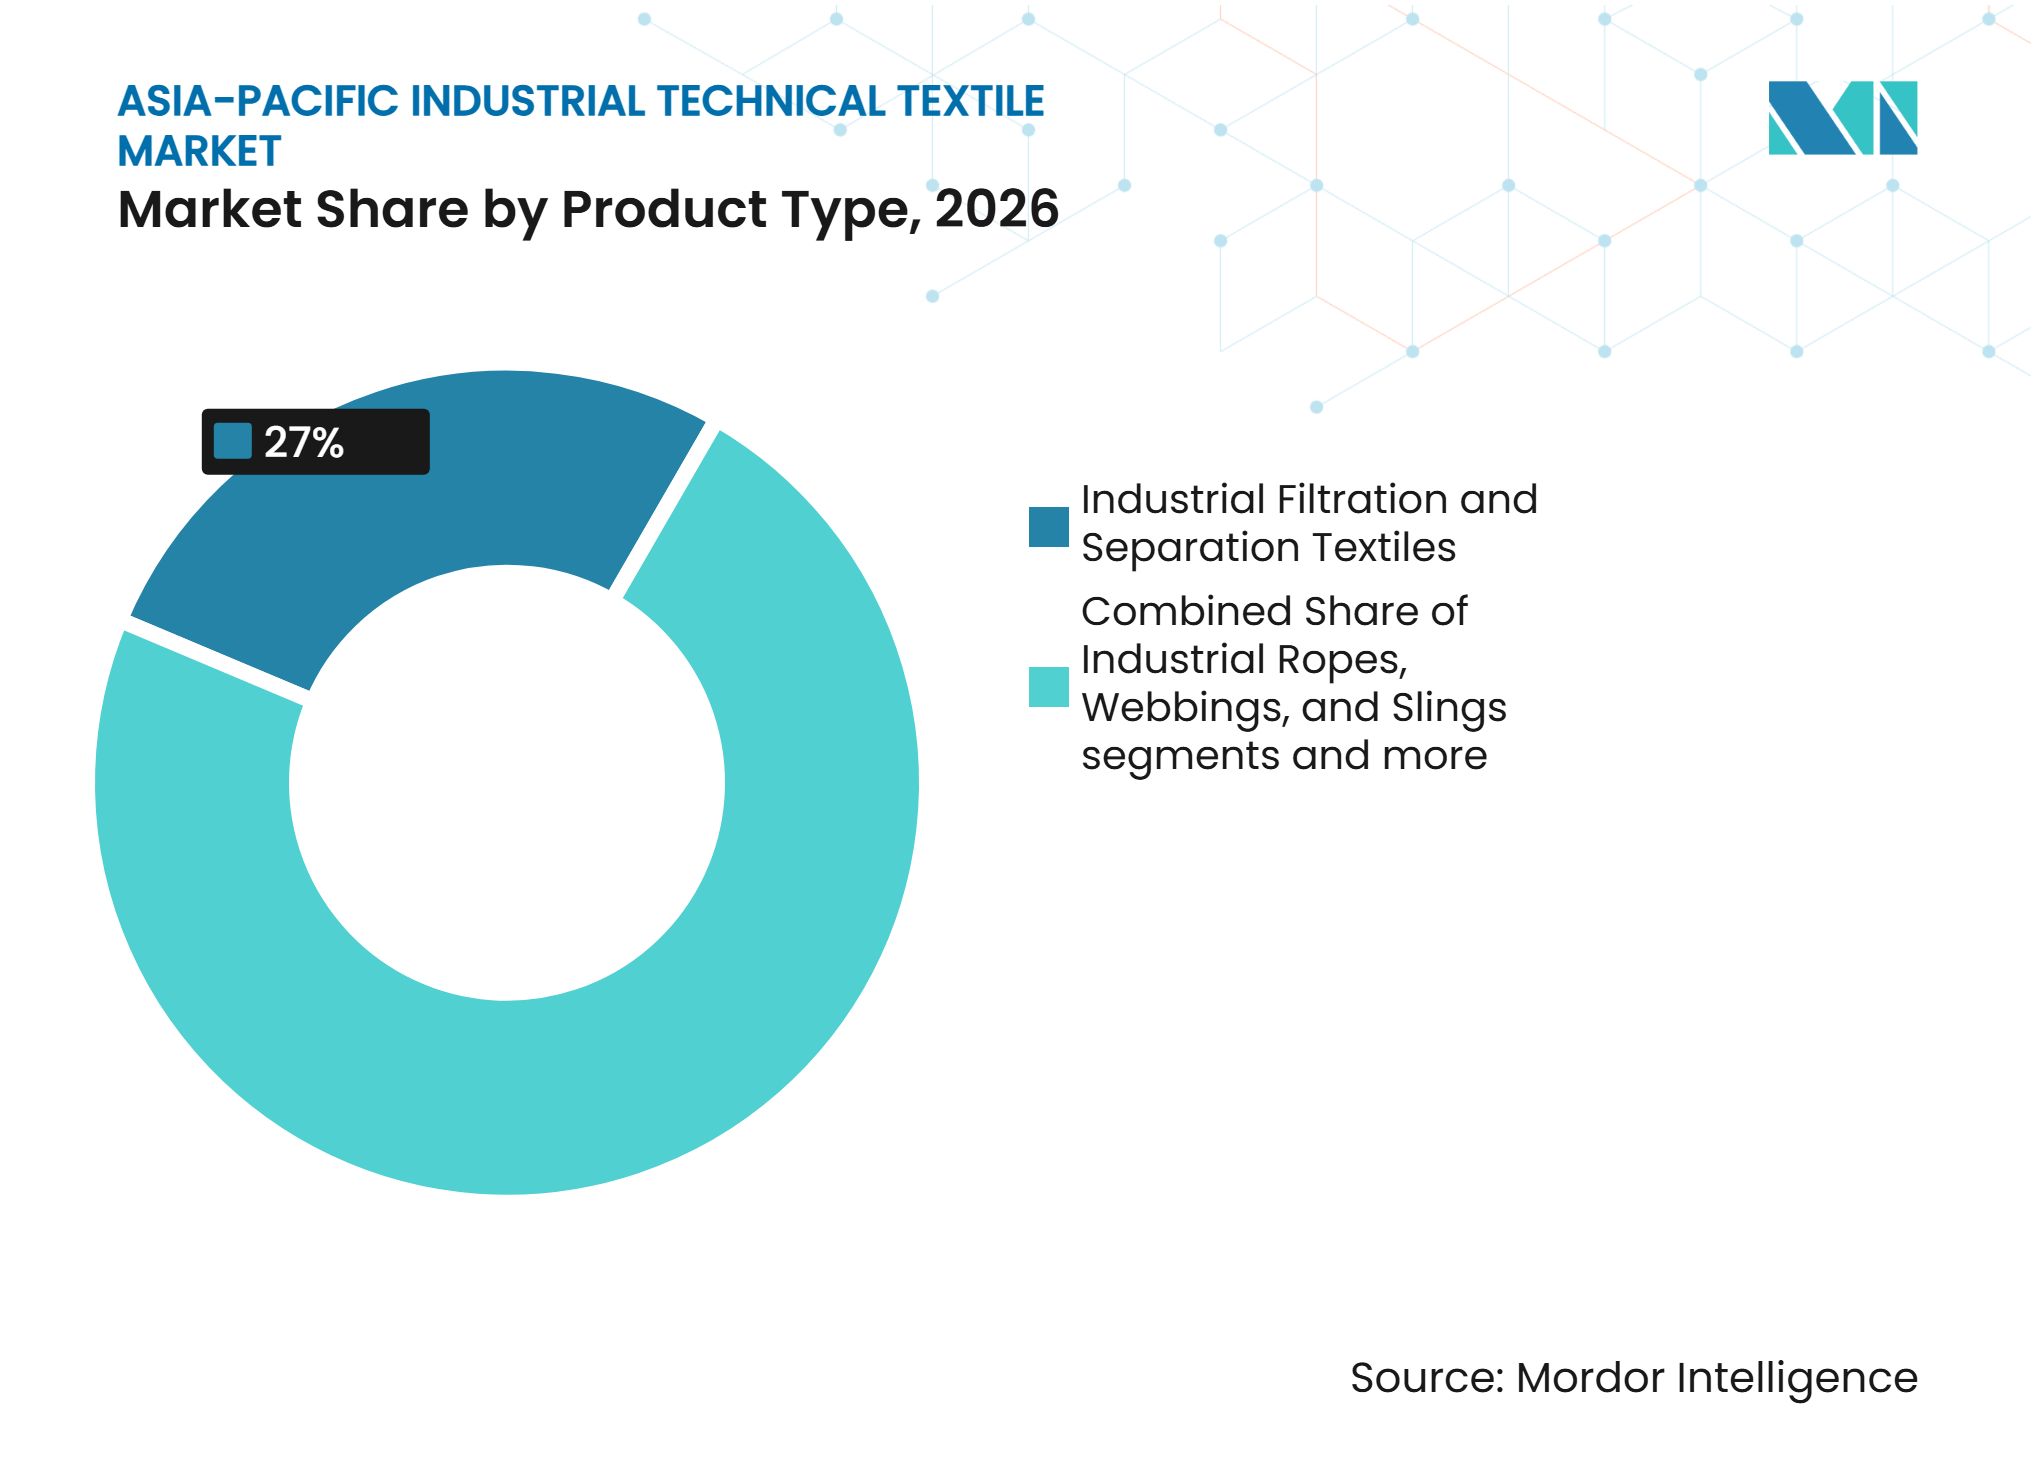
- Por tipo de producto, los textiles industriales de filtración y separación representaron el 27,0% de la participación del mercado de textiles técnicos industriales de Asia-Pacífico en 2026, mientras que se pronostica que los textiles industriales de refuerzo de compuestos crecerán a un CAGR del 7,0% hasta 2032.
- Por tipo de material, el poliéster representó el 35,0% de la participación del mercado de textiles técnicos industriales de Asia-Pacífico en 2026, mientras que se proyecta que las fibras sintéticas de alto rendimiento se expandan a un CAGR del 6,8% hasta 2032.
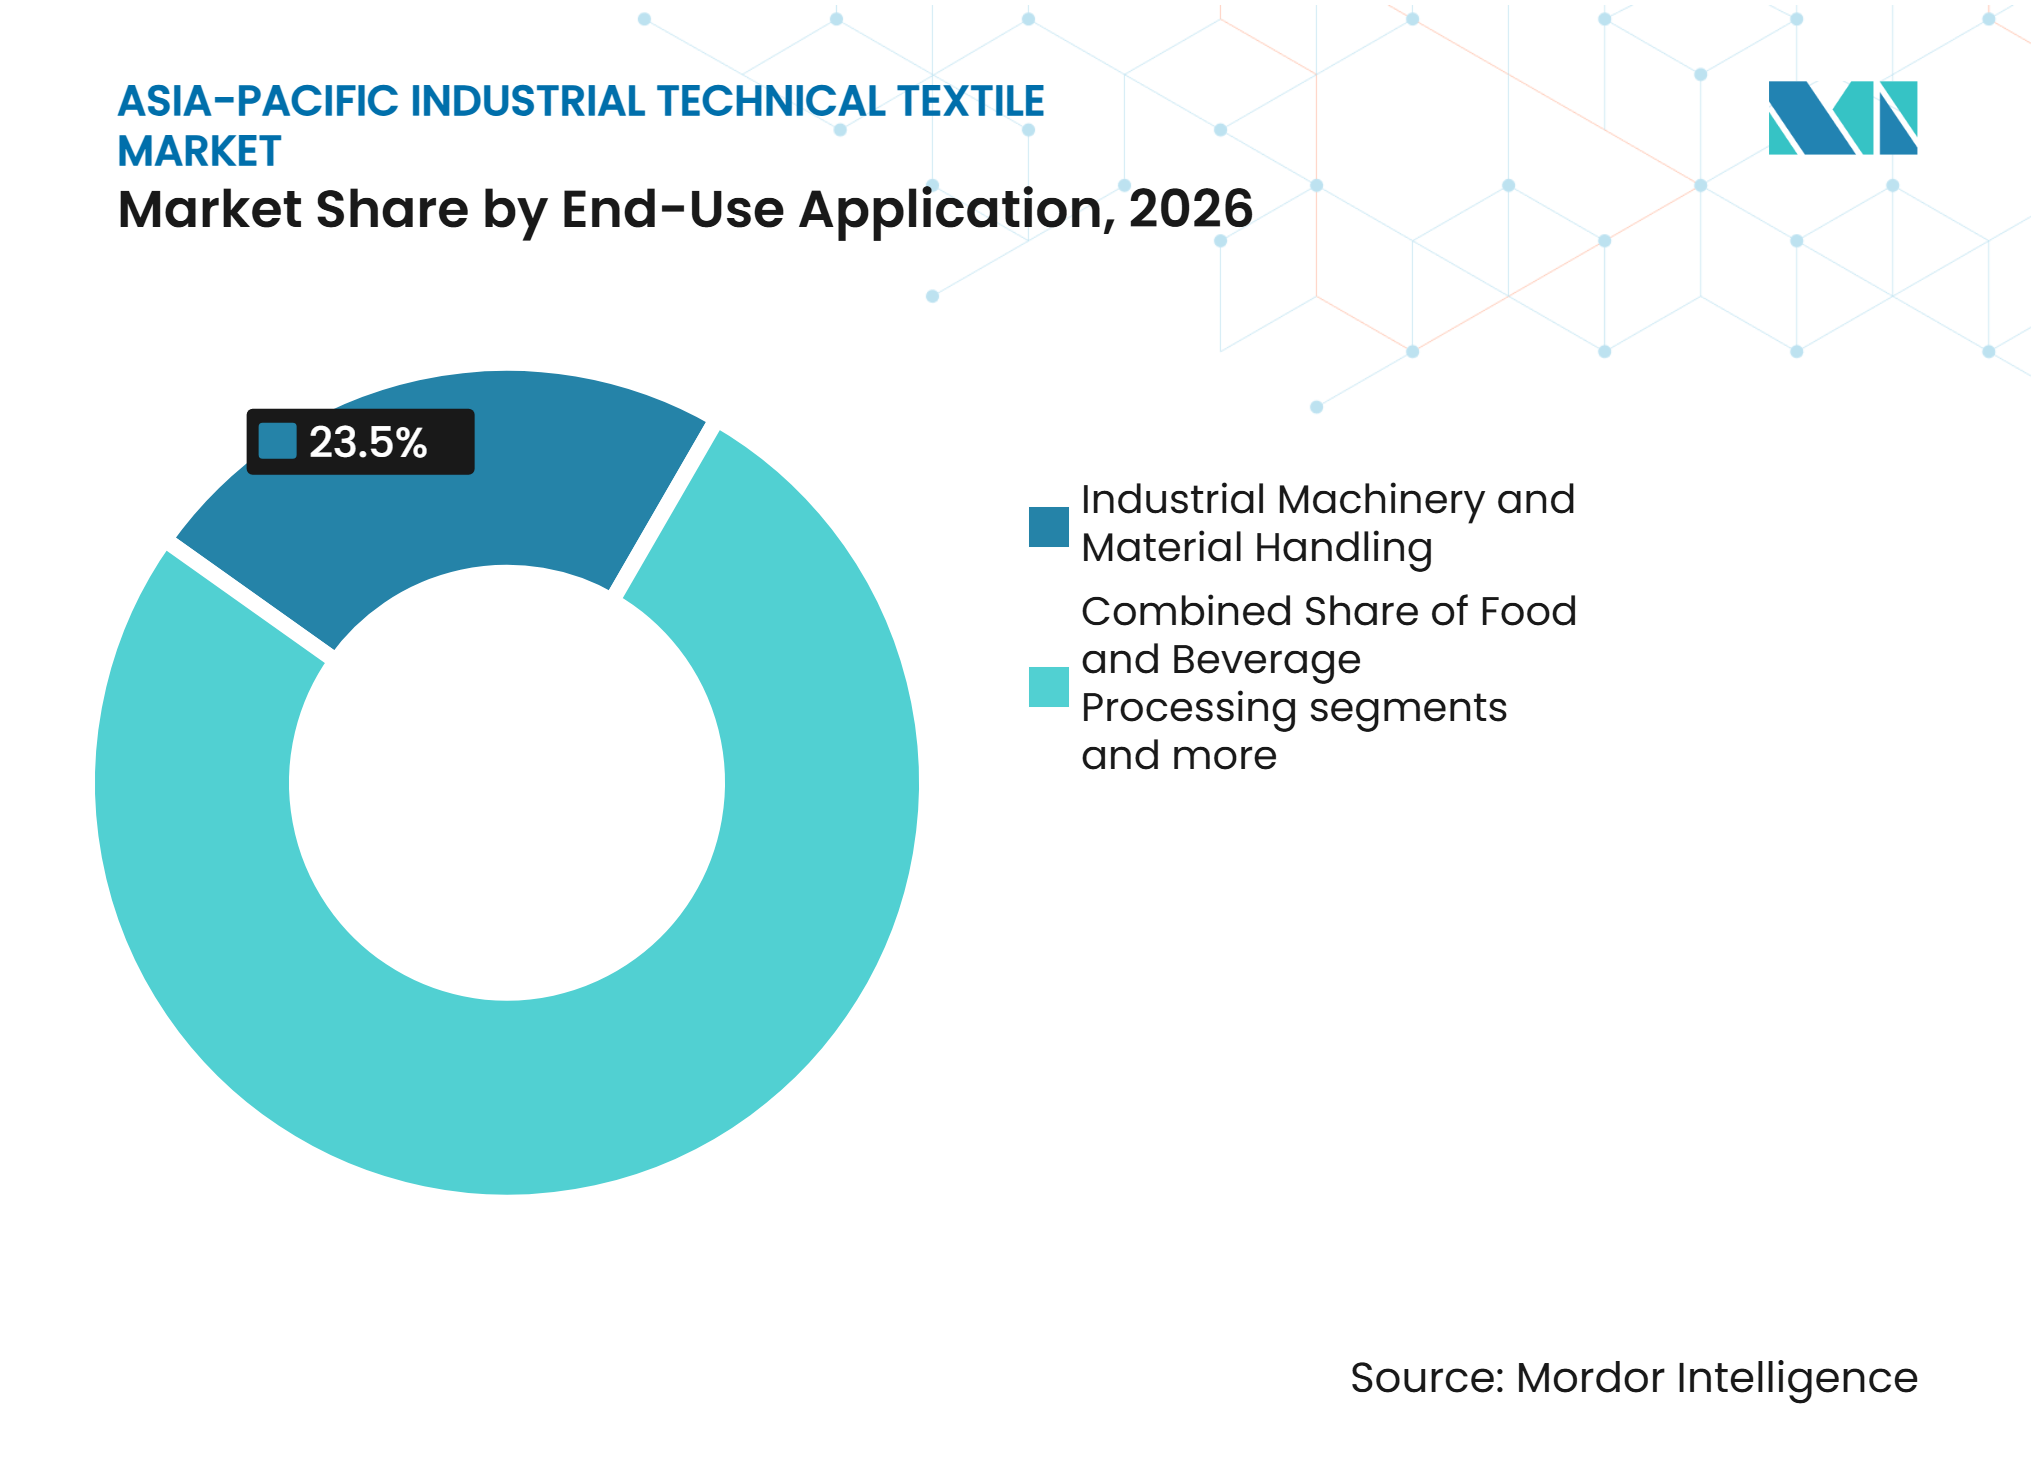
- Por aplicación de uso final, la maquinaria industrial y el manejo de materiales representaron una participación del 23,5% en 2026, mientras que se pronostica que la fabricación eléctrica, electrónica y de baterías crecerá a un CAGR del 8,0% hasta 2032.
- Por geografía, China representó el 43,0% del tamaño del mercado de textiles técnicos industriales de Asia-Pacífico en 2026, mientras que se pronostica que India se expanda a un CAGR del 8,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aligeramiento de Peso Automotriz y Sistemas Termoacústicos para Vehículos Eléctricos | +1.4% | China, Japón, Corea del Sur, India, Tailandia | Corto plazo (≤ 2 años) |
| Inversión en Infraestructura, Geotecnia y Resiliencia Climática | +1.2% | India, Vietnam, Indonesia, Tailandia, China | Mediano plazo (2-4 años) |
| Automatización Industrial, Fabricación Inteligente e Integración de Textiles de Alto Rendimiento | +0.9% | China, India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Diversificación Manufacturera China-más-uno | +0.7% | Vietnam, India, Indonesia, Tailandia | Mediano plazo (2-4 años) |
| Sustitución de Textiles Técnicos e I+D Respaldados por el Gobierno | +0.5% | India, China, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Trazabilidad Digital y Calificación de Fibras Recicladas | +0.3% | Global, con adopción temprana en China y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aligeramiento de Peso Automotriz y Sistemas Termoacústicos para Vehículos Eléctricos
Los vehículos eléctricos de batería requieren sistemas de materiales que van más allá del revestimiento interior convencional. Un vehículo eléctrico de batería utiliza entre 10 y 15 kg de tela no tejida, en comparación con los 8-12 kg de un vehículo de combustión interna comparable, para barreras de aislamiento, blindaje electromagnético, capas acústicas y protección térmica. Asia-Pacífico produjo entre 48 y 50 millones de vehículos ligeros en 2025, incluidos más de 26 millones de unidades en China, lo que proporciona a los proveedores de materiales una amplia plataforma regional. El refuerzo de compuestos de fibra de carbono puede reducir el peso de la carcasa de la batería en más de un 35% en comparación con el acero. El Ministerio de Economía, Comercio e Industria de Japón aprobó apoyo financiero de hasta 3 mil millones de JPY (19,2 millones de USD) para la línea de película de condensador automotriz BOPP xEV de Toray Industries, Inc. en la planta de Nasu. Estas inversiones respaldan el mercado de textiles técnicos industriales de Asia-Pacífico, ya que los requisitos térmicos, acústicos, eléctricos y de refuerzo están adquiriendo mayor importancia dentro de las cadenas de suministro automotriz.
Inversión en Infraestructura, Geotecnia y Resiliencia Climática
La inversión en infraestructura está aumentando la demanda de geotextiles, geomembranas y telas de refuerzo en el sur y el sudeste de Asia. El Plan Nacional de Infraestructura de India tiene como objetivo una inversión de 111 billones de INR (1,23 billones de USD), y los geosinténticos se utilizan en terraplenes de carreteras, separación de balasto ferroviario y control de erosión de riberas de ríos. El Banco Asiático de Desarrollo emitió en septiembre de 2025 un aviso de adquisición de bolsas de geotextil y láminas de tela para distritos propensos a inundaciones en Assam en el marco de su proyecto Brahmaputra Resiliente al Clima.[1] La inversión manufacturera regional indica que los proveedores están construyendo capacidad local en lugar de abastecer la región únicamente a través de importaciones. Este patrón fortalece la adopción de especificaciones y crea una base local más sólida para el mercado de textiles técnicos industriales de Asia-Pacífico.
Automatización Industrial, Fabricación Inteligente e Integración de Textiles de Alto Rendimiento
La automatización industrial está aumentando la demanda de textiles técnicos que puedan operar de manera confiable en entornos de fabricación continua. Las líneas de producción automatizadas utilizan refuerzos para cintas transportadoras, medios de filtración, mallas de precisión, telas de aislamiento y materiales de protección que deben resistir el calor, la abrasión, la exposición química y el estrés mecánico repetido. Los sistemas de fabricación inteligente también requieren un rendimiento de material consistente, lo que aumenta el valor de los componentes textiles trazables, probados y específicos para cada aplicación. Esto respalda el mercado de textiles técnicos industriales de Asia-Pacífico a medida que los fabricantes actualizan equipos en los sectores automotriz, electrónico, químico, de procesamiento de alimentos y de manejo de materiales. Las fibras de alto rendimiento como la aramida, el PTFE, el PEEK y la poliimida son cada vez más relevantes donde el poliéster o el polipropileno estándar no pueden satisfacer las exigentes condiciones operativas. Los proveedores con capacidad de prueba, trazabilidad de productos y soporte técnico cercano están mejor posicionados para atender instalaciones automatizadas con estrictos requisitos de calificación.
Diversificación Manufacturera China-más-uno
La diversificación manufacturera está cambiando el lugar donde se fabrican y suministran los insumos textiles industriales. El Esquema PLI para Textiles de India incluye 74 empresas seleccionadas que proyectan una inversión de 28.711 crore de INR (3,2 mil millones de USD) hasta el ejercicio fiscal 2029-30 en categorías de fibras artificiales y textiles técnicos.[2] Vietnam e Indonesia están atrayendo actividad de ensamblaje final, mientras que India está desarrollando capacidad de fibras especiales y textiles técnicos en la cadena de valor ascendente. Esto crea demanda de telas de refuerzo, medios de filtración, textiles de aislamiento y otros productos intermedios en las cadenas de suministro regionales. Japón y Corea del Sur conservan capacidades importantes en materiales de alto rendimiento, mientras que India puede atender la demanda doméstica e intra-ASEAN. Los programas de sustitución respaldados por el gobierno y el apoyo a la investigación en India, China, Japón y Corea del Sur refuerzan esta transición. La trazabilidad digital y la calificación de fibras recicladas también están adquiriendo relevancia donde los clientes necesitan historiales de materiales verificados.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Volátiles de Polímeros, Energía y Fibras Especiales como Insumos | -1.2% | Global, con China, India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Altos Costos de Calificación y Largos Procesos de Aprobación de Clientes | -0.8% | Global, con mayor exposición en Japón, Corea del Sur y China | Mediano plazo (2-4 años) |
| Gasto de Capital en Cumplimiento de Carbono y Descarga Cero de Líquidos | -0.6% | China, con exposición emergente en India | Mediano plazo (2-4 años) |
| Brechas en Ingeniería de Procesos, Pruebas y Operadores Calificados | -0.4% | India, Indonesia, Vietnam y Tailandia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos Volátiles de Polímeros, Energía y Fibras Especiales como Insumos
Los costos de materias primas y energía pueden reducir los márgenes de los fabricantes regionales, en particular de los productores que utilizan polipropileno, poliéster u otros insumos adquiridos a precios de mercado. Esta exposición es más difícil para los proveedores de productos estándar de correas, no tejidos y filtración, donde los contratos con clientes pueden no permitir una recuperación rápida de costos. SRF reportó un crecimiento de ingresos del 7% en su Negocio de Textiles Técnicos en el ejercicio fiscal 2025, mientras que el EBITDA disminuyó un 8,5%, reflejando la presión de las materias primas y la competencia de importaciones de bajo costo en telas para correas. Los costos de los precursores de aramida y fibra de carbono están menos vinculados a los ciclos de polímeros básicos, pero siguen expuestos a cadenas de suministro concentradas. Los proveedores integrados pueden reducir parte de esta exposición mediante la escala de adquisición y las operaciones de fibra a tela. Los fabricantes más pequeños de la ASEAN siguen siendo más vulnerables cuando atienden a clientes locales sensibles al precio.
Altos Costos de Calificación y Largos Procesos de Aprobación de Clientes
La calificación técnica ralentiza la conversión de ingresos para nuevos productores y nuevos grados de productos. Los cordones para neumáticos, el refuerzo de cintas transportadoras y los productos de filtración para usos farmacéuticos y alimentarios requieren pruebas de resistencia a la tracción, térmica y química según las especificaciones del cliente. Estos procesos de aprobación pueden extenderse entre 12 y 24 meses antes de que comiencen los volúmenes comerciales. La expansión de la capacidad de telas para correas de SRF fue puesta en marcha en el cuarto trimestre del ejercicio fiscal 2025, pero el aumento comercial dependió de la calificación secuencial de las plantas de los clientes. La Misión Nacional de Textiles Técnicos de India incluyó 204 crore de INR (22,7 millones de USD) para mejoras de laboratorio y pruebas en los IIT y NIT, lo que aborda parte de la brecha de capacidad local. Sin embargo, las instalaciones locales no siempre reemplazan la certificación específica del fabricante de equipos originales o las pruebas de terceros aprobadas, especialmente cuando los productores globales de vehículos y equipos de proceso establecen los requisitos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Filtración Lidera Mientras el Refuerzo de Compuestos se Expande Más RápidoLos textiles industriales de filtración y separación representaron el 27% del tamaño del mercado de textiles técnicos industriales de Asia-Pacífico en 2026. El segmento atiende a plantas de cemento, química, farmacéutica, procesamiento de alimentos y otras que requieren filtración de procesos continua. Los medios de poliéster o poliimida agujados con agujas y tejidos son fundamentales para el control industrial de gases y polvo en los principales conglomerados manufactureros. Los requisitos de calidad del aire de la serie GB de China y las Órdenes de Control de Calidad de India para textiles técnicos refuerzan la necesidad de materiales que cumplan con especificaciones de rendimiento definidas. La categoría se beneficia de una amplia base instalada de equipos industriales y necesidades de reemplazo recurrentes. También tiene mayores requisitos de entrada donde las aplicaciones requieren captura de partículas documentada, resistencia química o rendimiento a temperatura.
Se pronostica que los textiles industriales de refuerzo de compuestos crecerán a un CAGR del 7% hasta 2032. El mercado de textiles técnicos industriales de Asia-Pacífico respalda esta expansión a través de la demanda de estructuras de baterías para vehículos eléctricos, laminados aeroespaciales y refuerzo civil. Los materiales compuestos pueden abordar los requisitos de peso, gestión térmica y estructurales que los textiles estándar no pueden satisfacer. El uso de fibra de carbono en las carcasas de baterías destaca el movimiento hacia ensamblajes más resistentes y ligeros. La ropa para máquinas de papel sigue siendo relevante en Japón, Corea del Sur y China, aunque la impresión digital ha presionado algunos volúmenes de telas de formación en Japón. Las telas de correas y refuerzo flexible enfrentan presión de precios, mientras que las cuerdas, cintas y eslingas continúan sirviendo a aplicaciones de energía costa afuera, manejo portuario e infraestructura marítima.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Poliéster Sigue Siendo el Material Principal Mientras las Fibras Especiales Ganan TerrenoEl poliéster representó el 35% de la participación del mercado de textiles técnicos industriales de Asia-Pacífico en 2026. Su papel en filtración, correas, cordones para neumáticos y telas de proceso refleja un equilibrio utilizable entre costo y rendimiento. La poliamida sigue siendo importante en aplicaciones de cordones para neumáticos y cuerdas de alta tenacidad. El polipropileno y el polietileno se utilizan en geotextiles y no tejidos médicos. Sin embargo, los productores de estos materiales están más expuestos a los movimientos de insumos básicos. La fibra de vidrio respalda el refuerzo de tuberías, la filtración química y el aislamiento térmico. La combinación de materiales, por lo tanto, continúa incluyendo fibras de alto volumen junto con materiales especializados.
Se espera que las fibras sintéticas de alto rendimiento se expandan a un CAGR del 6,8% hasta 2032. La aramida, el PPS, el PTFE, el PEEK y la poliimida respaldan aplicaciones donde la estabilidad térmica, la resistencia química o el rendimiento eléctrico son más importantes que el bajo costo del material. El tamaño del mercado de textiles técnicos industriales de Asia-Pacífico para tales aplicaciones especializadas está respaldado por la gestión térmica de vehículos eléctricos, la filtración de procesos químicos y el aislamiento electrónico de alta frecuencia. Toray Advanced Materials Korea completó la expansión de capacidad en la Planta 4 de Gumi para alcanzar 8.000 toneladas por año de capacidad de fibra de carbono en el segundo semestre de 2025. Teijin Limited también amplió la capacidad de hilo de filamento de poliéster reciclado de alta tenacidad en Tailandia en 620 toneladas por año, lo que demuestra que el contenido reciclado se está convirtiendo en un factor competitivo en el hilo industrial. Los requisitos de trazabilidad añaden una consideración de calificación adicional para los materiales avanzados.
Por Aplicación de Uso Final:
La Maquinaria Tiene la Mayor Base Mientras la Fabricación de Baterías Crece Más RápidoLa maquinaria industrial y el manejo de materiales representaron el 23,5% de la participación del mercado de textiles técnicos industriales de Asia-Pacífico en 2026. La demanda proviene del refuerzo de cintas transportadoras, mangueras industriales, transporte neumático y filtración de procesos en la manufactura regional. La minería en Australia e Indonesia, la producción de cemento en China e India, y el ensamblaje de vehículos en varios países asiáticos sostienen esta base de demanda. El sector depende de materiales duraderos que puedan resistir la abrasión, la tensión, el calor y la exposición química. La producción de pulpa, papel y no tejidos también respalda usos técnicamente exigentes de ropa para máquinas de papel. La minería, los metales, el cemento y el procesamiento de minerales añaden una demanda estable de bolsas de filtro de alto rendimiento.
Se pronostica que la fabricación eléctrica, electrónica y de baterías crecerá a un CAGR del 8% hasta 2032. La producción de celdas de iones de litio requiere telas de respaldo para separadores, materiales de barrera térmica, textiles de embalaje de módulos y telas de proceso para salas limpias. Estas aplicaciones están vinculadas a las adiciones de capacidad en el corredor de baterías de Japón, Corea del Sur e India. La fabricación química y farmacéutica crea demanda relacionada de medios de filtro de PTFE y PPS y sistemas de proceso validados. El procesamiento de alimentos y bebidas en el Sudeste Asiático añade demanda de textiles higiénicos a medida que se fortalecen los requisitos de seguridad alimentaria. La fabricación textil y la impresión industrial añaden demanda de mallas de precisión, telas para almohadillas de prensa y materiales de proceso especializados.

Análisis Geográfico
China
China representó el 43% de la participación del mercado de textiles técnicos industriales de Asia-Pacífico en 2026, basándose en su concentración de actividad automotriz, papelera, química, de construcción y de filtración. El país está transitando de productos de filtración y correas básicos hacia materiales de refuerzo de compuestos y gestión térmica a medida que la producción de vehículos eléctricos adquiere mayor importancia. China produjo más de 26 millones de vehículos ligeros en 2025, y las plataformas eléctricas requieren entre 2 y 4 kg adicionales de materiales no tejidos y compuestos por vehículo. Los requisitos medioambientales de China aumentan las necesidades de inversión en tratamiento de agua, control de emisiones y eficiencia energética. Los productores en Jiangsu y Guangdong enfrentan presión para invertir en sistemas de descarga cero de líquidos y mejoras relacionadas. Los proveedores que respondan temprano pueden mejorar su posición con clientes multinacionales que evalúan el desempeño de la cadena de suministro en el Alcance 3. Esto convierte la capacidad de cumplimiento en un factor comercial además de un requisito regulatorio.
India
Se pronostica que India se expanda a un CAGR del 8,5% hasta 2032. El tamaño del mercado de textiles técnicos industriales de Asia-Pacífico en India se beneficia del apoyo alineado para investigación, capacidad y comercialización. La Misión Nacional de Textiles Técnicos cuenta con 1.480 crore de INR (164,7 millones de USD) hasta marzo de 2026; el programa PLI Textiles tiene 10.683 crore de INR (1,2 mil millones de USD) hasta el ejercicio fiscal 2029-30; y Tex-RAMPS cuenta con 305 crore de INR (33,9 millones de USD) durante 6 años desde el ejercicio fiscal 2025-26. La inversión en infraestructura y la adquisición para la resiliencia climática están creando demanda directa de geotextiles y geomembranas. El aviso de adquisición del Banco Asiático de Desarrollo de septiembre de 2025 para el proyecto Brahmaputra ilustra esta conexión.[3] El aumento de capacidad de Spunweb demuestra que la capacidad de no tejidos se está expandiendo localmente. India también tiene la oportunidad de abastecer a las ubicaciones manufactureras vecinas a medida que se desarrolla más capacidad en la cadena de valor ascendente.
Japón, Corea del Sur y el Sudeste Asiático
Japón y Corea del Sur mantienen una posición tecnológica en fibra de carbono, poliamida de alta tenacidad y no tejidos especiales. El Ministerio de Economía, Comercio e Industria de Japón incluyó la fibra de carbono entre 15 tecnologías estratégicas sujetas a informes mejorados de control de exportaciones bajo la Ley de Promoción de la Seguridad Económica en 2025. Este entorno de políticas respalda la capacidad doméstica de materiales avanzados y refuerza el papel regional de los proveedores de compuestos de alto rendimiento. El Complejo Industrial Nacional de Gumi en Corea del Sur está recibiendo compromisos de inversión de 500 mil millones de KRW (347,0 millones de USD) para capacidad avanzada de fibra de carbono y aramida. Tailandia está desarrollando un papel en no tejidos especiales e hilo industrial reciclado, como lo ilustra la expansión de Teijin Limited en Pathumthani. Vietnam, Indonesia, Filipinas y otros mercados del Sudeste Asiático están aumentando su capacidad industrial, pero algunos continúan dependiendo de insumos de textiles técnicos importados. El clúster electrónico de Taiwán respalda la demanda de telas tejidas de precisión y aislamiento especial, mientras que Australia sigue siendo un usuario significativo de geosinténticos en minería e ingeniería civil.
Panorama Competitivo
Concentración del Mercado
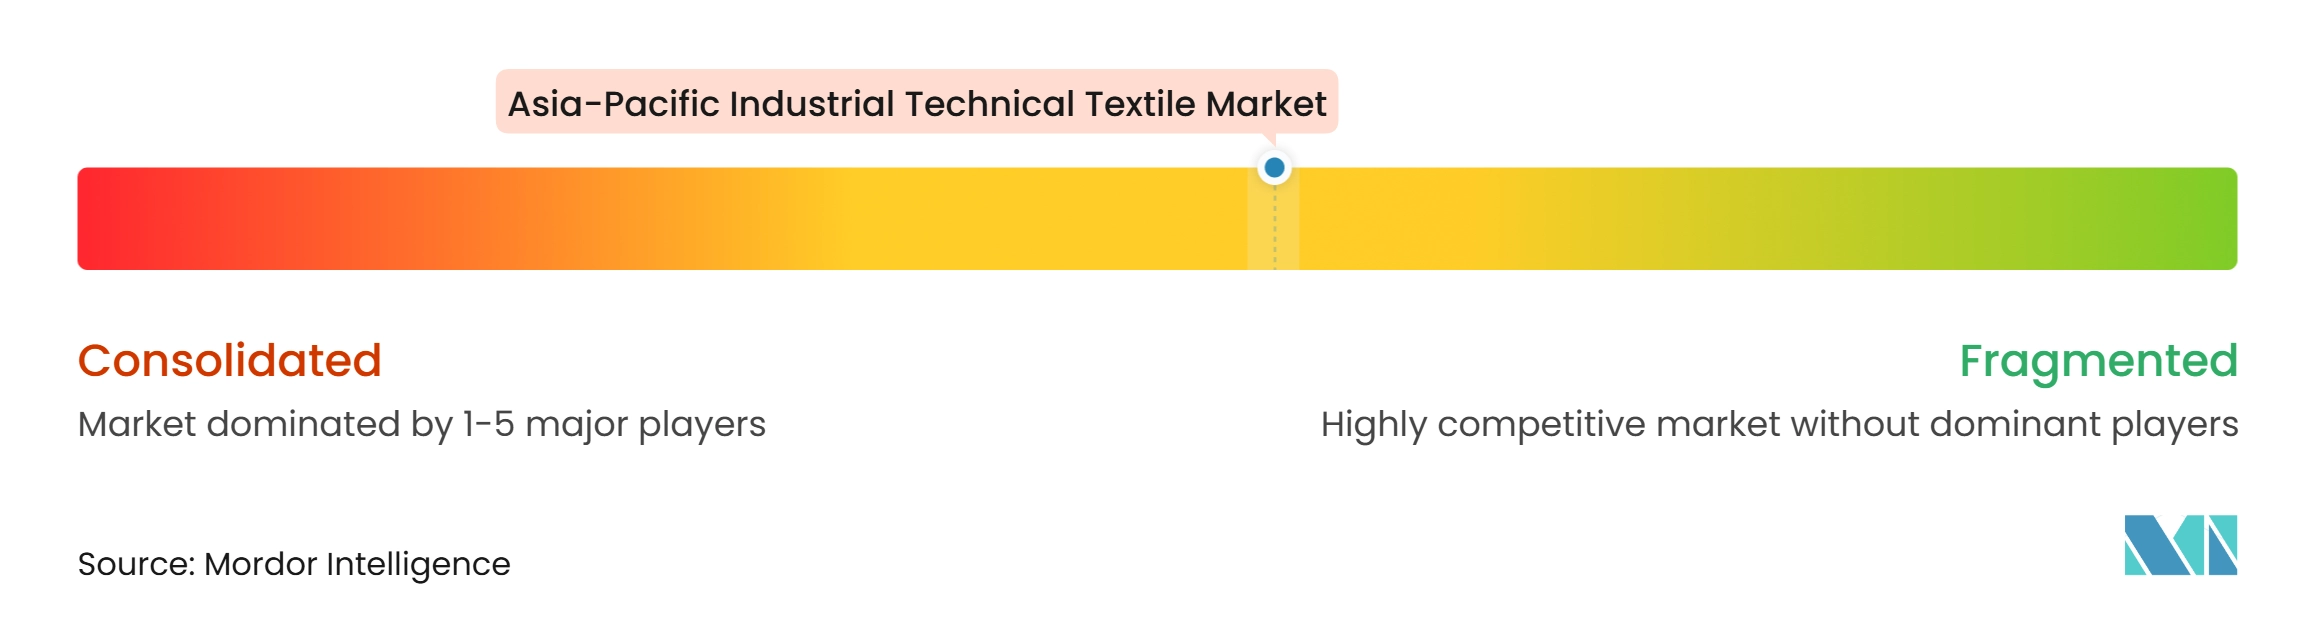
El mercado de textiles técnicos industriales de Asia-Pacífico exhibe un nivel medio de concentración de mercado. Los grupos japoneses y coreanos tienen ventajas en compuestos de alto rendimiento, fibras especiales y ropa para máquinas de papel, mientras que los proveedores indios son activos en cordones para neumáticos, correas y geosinténticos. Las condiciones competitivas difieren según la categoría de producto. El refuerzo de fibra de carbono y la ropa para máquinas de papel tienen menos proveedores integrados globalmente, mientras que la filtración y los geotextiles incluyen muchos especialistas regionales. Esta estructura significa que la escala es útil, pero la ingeniería de aplicaciones y la capacidad de calificación pueden ser igualmente importantes. Los proveedores buscan controlar más de la cadena de valor desde la adquisición de fibras hasta la conversión de telas y las pruebas.
Asahi Kasei Corporation y Teijin Limited acordaron en diciembre de 2025 integrar Asahi Kasei Advance y Teijin Frontier, con efecto a partir del 1 de octubre de 2026, con Teijin Limited manteniendo el 80% y Asahi Kasei Corporation el 20% de la entidad resultante. La transacción combina adquisición, producción de fibras de alto rendimiento y distribución de materiales industriales. Teijin Limited amplió la capacidad de hilo de filamento de poliéster reciclado de alta tenacidad en 620 toneladas por año en Tailandia para aplicaciones de cordones para neumáticos, refuerzo de productos de caucho y cinturones de seguridad. Toray Advanced Materials Korea amplió la capacidad de fibra de carbono en la Planta 4 de Gumi a 8.000 toneladas por año. Estas acciones reflejan un enfoque en la seguridad del suministro, materiales de mayor valor y capacidad de producción regional.
La trazabilidad y la certificación de calidad se están convirtiendo en puntos de diferenciación competitiva. Los componentes calificados según ISO 9001 e ISO 13485 en aplicaciones químicas y farmacéuticas de la ASEAN, donde la disponibilidad local sigue siendo limitada. Garware Technical Fibres Limited reportó 101 patentes presentadas y operaciones en más de 75 países, lo que ilustra la intensidad de propiedad intelectual de las cuerdas y cordajes especializados. Los grandes compromisos de I+D y las capacidades avanzadas de prueba pueden facilitar que los proveedores establecidos cumplan con los requisitos de los clientes. Las empresas más pequeñas pueden participar a través de la conversión local, productos especiales específicos y asociaciones, pero los largos períodos de calificación siguen siendo una restricción.
Líderes de la Industria de Textiles Técnicos Industriales de Asia-Pacífico
-
Toray Industries, Inc.
-
Asahi Kasei Corporation
-
Teijin Limited
-
Toyobo Co., Ltd.
-
Mitsubishi Chemical Group Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos Industriales de Asia-Pacífico Empresas cubiertas en este informe
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Teijin Limited
- Toyobo Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- Hyosung TNC Corporation
- Indorama Ventures Public Company Limited
- SRF Limited
- Arvind Limited
- Vardhman Textiles Limited
- Garware Technical Fibres Limited
- Strata Geosystems and Affiliates
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Berry Global, Inc.
- DuPont de Nemours, Inc.
- 3M Company
- HUESKER Group
- Sioen Industries NV
- Fibertex Nonwovens A/S
- Kuraray Co., Ltd.
Desarrollos recientes de la industria en Mercado de Textiles Técnicos Industriales de Asia-Pacífico
- Junio de 2026: Toray Advanced Materials Korea completó la expansión de su Unidad 2 de Fibra Meta-Aramida en su Planta 1 de Gumi en Corea del Sur. La unidad adicional proporciona una capacidad de producción anual de 3.000 toneladas, aumentando la capacidad total de meta-aramida de la empresa a 5.400 toneladas. La expansión respalda la demanda de infraestructura eléctrica, movilidad eléctrica, defensa y aplicaciones de seguridad industrial.
- Enero de 2026: SAERTEX anunció el establecimiento de una nueva instalación de producción de telas de carbono en Pinghu, China, con producción programada para comenzar en marzo de 2026. La instalación fabricará telas de carbono sin rizado para aplicaciones de energía eólica, automotriz y aeroespacial, fortaleciendo las capacidades de suministro regional de la empresa para materiales compuestos ligeros.
- Diciembre de 2025: Asahi Kasei Corporation y Teijin Limited acordaron una fusión por absorción entre Asahi Kasei Advance Corp. y Teijin Frontier Co., con efecto a partir del 1 de octubre de 2026. La entidad resultante, Teijin Frontier, con Teijin Limited manteniendo el 80% y Asahi Kasei Corporation el 20%, combinará la adquisición global, la fabricación de fibras de alto rendimiento y la distribución de materiales industriales.
- Noviembre de 2025: Teijin Limited inició la expansión de capacidad en Teijin Polyester Thailand Limited en Pathumthani, añadiendo 620 toneladas por año de hilo de filamento de poliéster reciclado de alta tenacidad para aplicaciones de cordones para neumáticos, refuerzo de productos de caucho y cinturones de seguridad.
Alcance del Informe del Mercado de Textiles Técnicos Industriales de Asia-Pacífico
El Informe del Mercado de Textiles Técnicos Industriales de Asia-Pacífico está segmentado por Tipo de Producto (Textiles Industriales de Filtración y Separación, y más), por Tipo de Material (Poliéster, Poliamida, y más), por Aplicación de Uso Final (Fabricación de Pulpa, Papel y No Tejidos, Fabricación Química y Farmacéutica, y más), y por Geografía (China, Japón, y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles Industriales de Filtración y Separación | Textiles Industriales de Filtración de Gases y Polvo |
| Textiles Industriales de Filtración de Líquidos | |
| Telas Industriales de Tamizado y Cribado | |
| Ropa para Máquinas de Papel y Textiles de Proceso Especiales | Telas de Formación para Máquinas de Papel |
| Fieltros y Telas de Prensa para Máquinas de Papel | |
| Telas de Secado para Máquinas de Papel | |
| Textiles para Cintas de Prensa de Zapata para Máquinas de Papel | |
| Telas de Proceso Especiales y para Producción de No Tejidos | |
| Telas de Procesamiento y Acabado Textil | |
| Textiles de Correas Industriales, Transporte y Refuerzo Flexible | Telas y Refuerzos para Cintas Transportadoras Textiles |
| Textiles para Correas de Transmisión de Potencia y Accionamiento Industrial | |
| Refuerzos Textiles para Mangueras Industriales y Conductos Flexibles | |
| Telas para Transporte Neumático y Fluidización | |
| Cuerdas, Cintas y Eslingas Industriales | Cuerdas y Cordajes de Fibra Industrial |
| Cintas Textiles Industriales | |
| Eslingas de Elevación Textiles | |
| Textiles Industriales de Refuerzo de Compuestos | Telas de Refuerzo Industrial Tejidas |
| Telas de Refuerzo Multiaxiales y Sin Rizado | |
| Otros Refuerzos Textiles Compuestos de Ingeniería | |
| Textiles Industriales Térmicos, de Aislamiento y Sellado | Telas Industriales de Alta Temperatura |
| Otros (Textiles de Aislamiento Térmico, Telas para Juntas de Expansión y Barreras Flexibles, etc.) | |
| Componentes Textiles Industriales Eléctricos y Electrónicos | |
| Textiles Industriales para Procesamiento de Superficies, Impresión y Limpieza |
| Poliéster |
| Poliamida |
| Polipropileno |
| Polietileno y Poliolefinas de Alto Rendimiento |
| Fibras de Vidrio |
| Fibras de Carbono |
| Otras Fibras Sintéticas de Alto Rendimiento (Aramida, PPS, PTFE, PEEK, Fibras de Poliimida, etc.) |
| Otros Materiales (Otras Fibras Inorgánicas y Minerales, Fibras Celulósicas Naturales y Regeneradas) |
| Fabricación de Pulpa, Papel y No Tejidos |
| Fabricación Química y Farmacéutica |
| Procesamiento de Alimentos y Bebidas |
| Minería, Metales, Cemento y Procesamiento de Minerales |
| Maquinaria Industrial y Manejo de Materiales |
| Fabricación Eléctrica, Electrónica y de Baterías |
| Energía, Electricidad y Servicios Públicos |
| Fabricación Textil e Impresión Industrial |
| Otras Industrias de Uso Final Industrial |
| China |
| Japón |
| India |
| Corea del Sur |
| Taiwán |
| Australia |
| Indonesia |
| Vietnam |
| Tailandia |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Textiles Industriales de Filtración y Separación | Textiles Industriales de Filtración de Gases y Polvo |
| Textiles Industriales de Filtración de Líquidos | ||
| Telas Industriales de Tamizado y Cribado | ||
| Ropa para Máquinas de Papel y Textiles de Proceso Especiales | Telas de Formación para Máquinas de Papel | |
| Fieltros y Telas de Prensa para Máquinas de Papel | ||
| Telas de Secado para Máquinas de Papel | ||
| Textiles para Cintas de Prensa de Zapata para Máquinas de Papel | ||
| Telas de Proceso Especiales y para Producción de No Tejidos | ||
| Telas de Procesamiento y Acabado Textil | ||
| Textiles de Correas Industriales, Transporte y Refuerzo Flexible | Telas y Refuerzos para Cintas Transportadoras Textiles | |
| Textiles para Correas de Transmisión de Potencia y Accionamiento Industrial | ||
| Refuerzos Textiles para Mangueras Industriales y Conductos Flexibles | ||
| Telas para Transporte Neumático y Fluidización | ||
| Cuerdas, Cintas y Eslingas Industriales | Cuerdas y Cordajes de Fibra Industrial | |
| Cintas Textiles Industriales | ||
| Eslingas de Elevación Textiles | ||
| Textiles Industriales de Refuerzo de Compuestos | Telas de Refuerzo Industrial Tejidas | |
| Telas de Refuerzo Multiaxiales y Sin Rizado | ||
| Otros Refuerzos Textiles Compuestos de Ingeniería | ||
| Textiles Industriales Térmicos, de Aislamiento y Sellado | Telas Industriales de Alta Temperatura | |
| Otros (Textiles de Aislamiento Térmico, Telas para Juntas de Expansión y Barreras Flexibles, etc.) | ||
| Componentes Textiles Industriales Eléctricos y Electrónicos | ||
| Textiles Industriales para Procesamiento de Superficies, Impresión y Limpieza | ||
| Por Tipo de Material | Poliéster | |
| Poliamida | ||
| Polipropileno | ||
| Polietileno y Poliolefinas de Alto Rendimiento | ||
| Fibras de Vidrio | ||
| Fibras de Carbono | ||
| Otras Fibras Sintéticas de Alto Rendimiento (Aramida, PPS, PTFE, PEEK, Fibras de Poliimida, etc.) | ||
| Otros Materiales (Otras Fibras Inorgánicas y Minerales, Fibras Celulósicas Naturales y Regeneradas) | ||
| Por Aplicación de Uso Final | Fabricación de Pulpa, Papel y No Tejidos | |
| Fabricación Química y Farmacéutica | ||
| Procesamiento de Alimentos y Bebidas | ||
| Minería, Metales, Cemento y Procesamiento de Minerales | ||
| Maquinaria Industrial y Manejo de Materiales | ||
| Fabricación Eléctrica, Electrónica y de Baterías | ||
| Energía, Electricidad y Servicios Públicos | ||
| Fabricación Textil e Impresión Industrial | ||
| Otras Industrias de Uso Final Industrial | ||
| Por Geografía | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada de los textiles técnicos industriales de Asia-Pacífico?
Se pronostica que el sector crecerá a un CAGR del 5,5% de 2027 a 2032, alcanzando los 36,17 mil millones de USD para 2032 desde los 26,35 mil millones de USD en 2026. La demanda proviene de la filtración industrial, la electrificación de vehículos, la construcción de infraestructura, la capacidad sanitaria y las aplicaciones manufactureras.
¿Qué tipo de producto tiene la mayor participación en los textiles técnicos industriales de Asia-Pacífico?
Los textiles industriales de filtración y separación lideran con una participación del 27% en 2026. Las plantas de cemento, química, farmacéutica, procesamiento de alimentos y otras utilizan estos textiles para la filtración continua de procesos y el control del polvo. Los requisitos medioambientales en China e India respaldan la demanda de medios de filtro que puedan demostrar un rendimiento de material adecuado.
¿Qué material está creciendo más rápido en los textiles técnicos industriales de Asia-Pacífico?
Se pronostica que las fibras sintéticas de alto rendimiento crecerán a un CAGR del 6,8% hasta 2032. La aramida, el PPS, el PTFE, el PEEK y la poliimida se utilizan donde se requiere alta resistencia al calor, resistencia química o rendimiento eléctrico. Las áreas clave de demanda incluyen la gestión térmica de vehículos eléctricos, la filtración de procesos químicos y el aislamiento electrónico de alta frecuencia.
¿Por qué India está creciendo más rápido que el promedio regional?
Se proyecta que India crezca a un CAGR del 8,5% porque los programas de textiles técnicos, la inversión en infraestructura, la adquisición de geosinténticos y la capacidad manufacturera se están expandiendo conjuntamente. La Misión Nacional de Textiles Técnicos, el programa PLI Textiles y Tex-RAMPS brindan apoyo en investigación, creación de capacidad y comercialización. Los proyectos de gestión de inundaciones y transporte también crean requisitos directos de geotextiles y materiales relacionados.
¿Cómo están afectando los vehículos eléctricos a la demanda de textiles técnicos industriales?
Los vehículos eléctricos aumentan la demanda de no tejidos, barreras térmicas, materiales acústicos, aislamiento eléctrico y refuerzo de compuestos para sistemas de baterías. Los datos suministrados indican que los vehículos eléctricos de batería utilizan entre 10 y 15 kg de tela no tejida, en comparación con los 8-12 kg de vehículos de combustión interna comparables. Este contenido adicional respalda la demanda de materiales en varias aplicaciones técnicas, incluido el aislamiento de baterías, el blindaje electromagnético, la amortiguación acústica, las capas de protección térmica y los componentes compuestos estructurales utilizados en plataformas de vehículos regionales y cadenas de suministro.
¿Cuáles son las principales barreras que enfrentan los productores de textiles técnicos en Asia-Pacífico?
Las principales barreras incluyen costos de insumos volátiles, largos períodos de calificación de clientes, inversión en cumplimiento ambiental y brechas en pruebas y operaciones calificadas. La aprobación de productos puede tomar entre 12 y 24 meses en aplicaciones automotrices, alimentarias y farmacéuticas exigentes. Los productores más pequeños son especialmente vulnerables cuando no pueden recuperar los costos de insumos o acceder a instalaciones de prueba aprobadas por los clientes.