
Marktgröße und Marktanteile des asiatisch-pazifischen Marktes für industrielle technische Textilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 26.35 Milliarden US-Dollar |
| Marktgröße (2027) | 27.67 Milliarden US-Dollar |
| Marktgröße (2032) | 36.17 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.50 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des asiatisch-pazifischen Marktes für industrielle technische Textilien von Mordor Intelligence
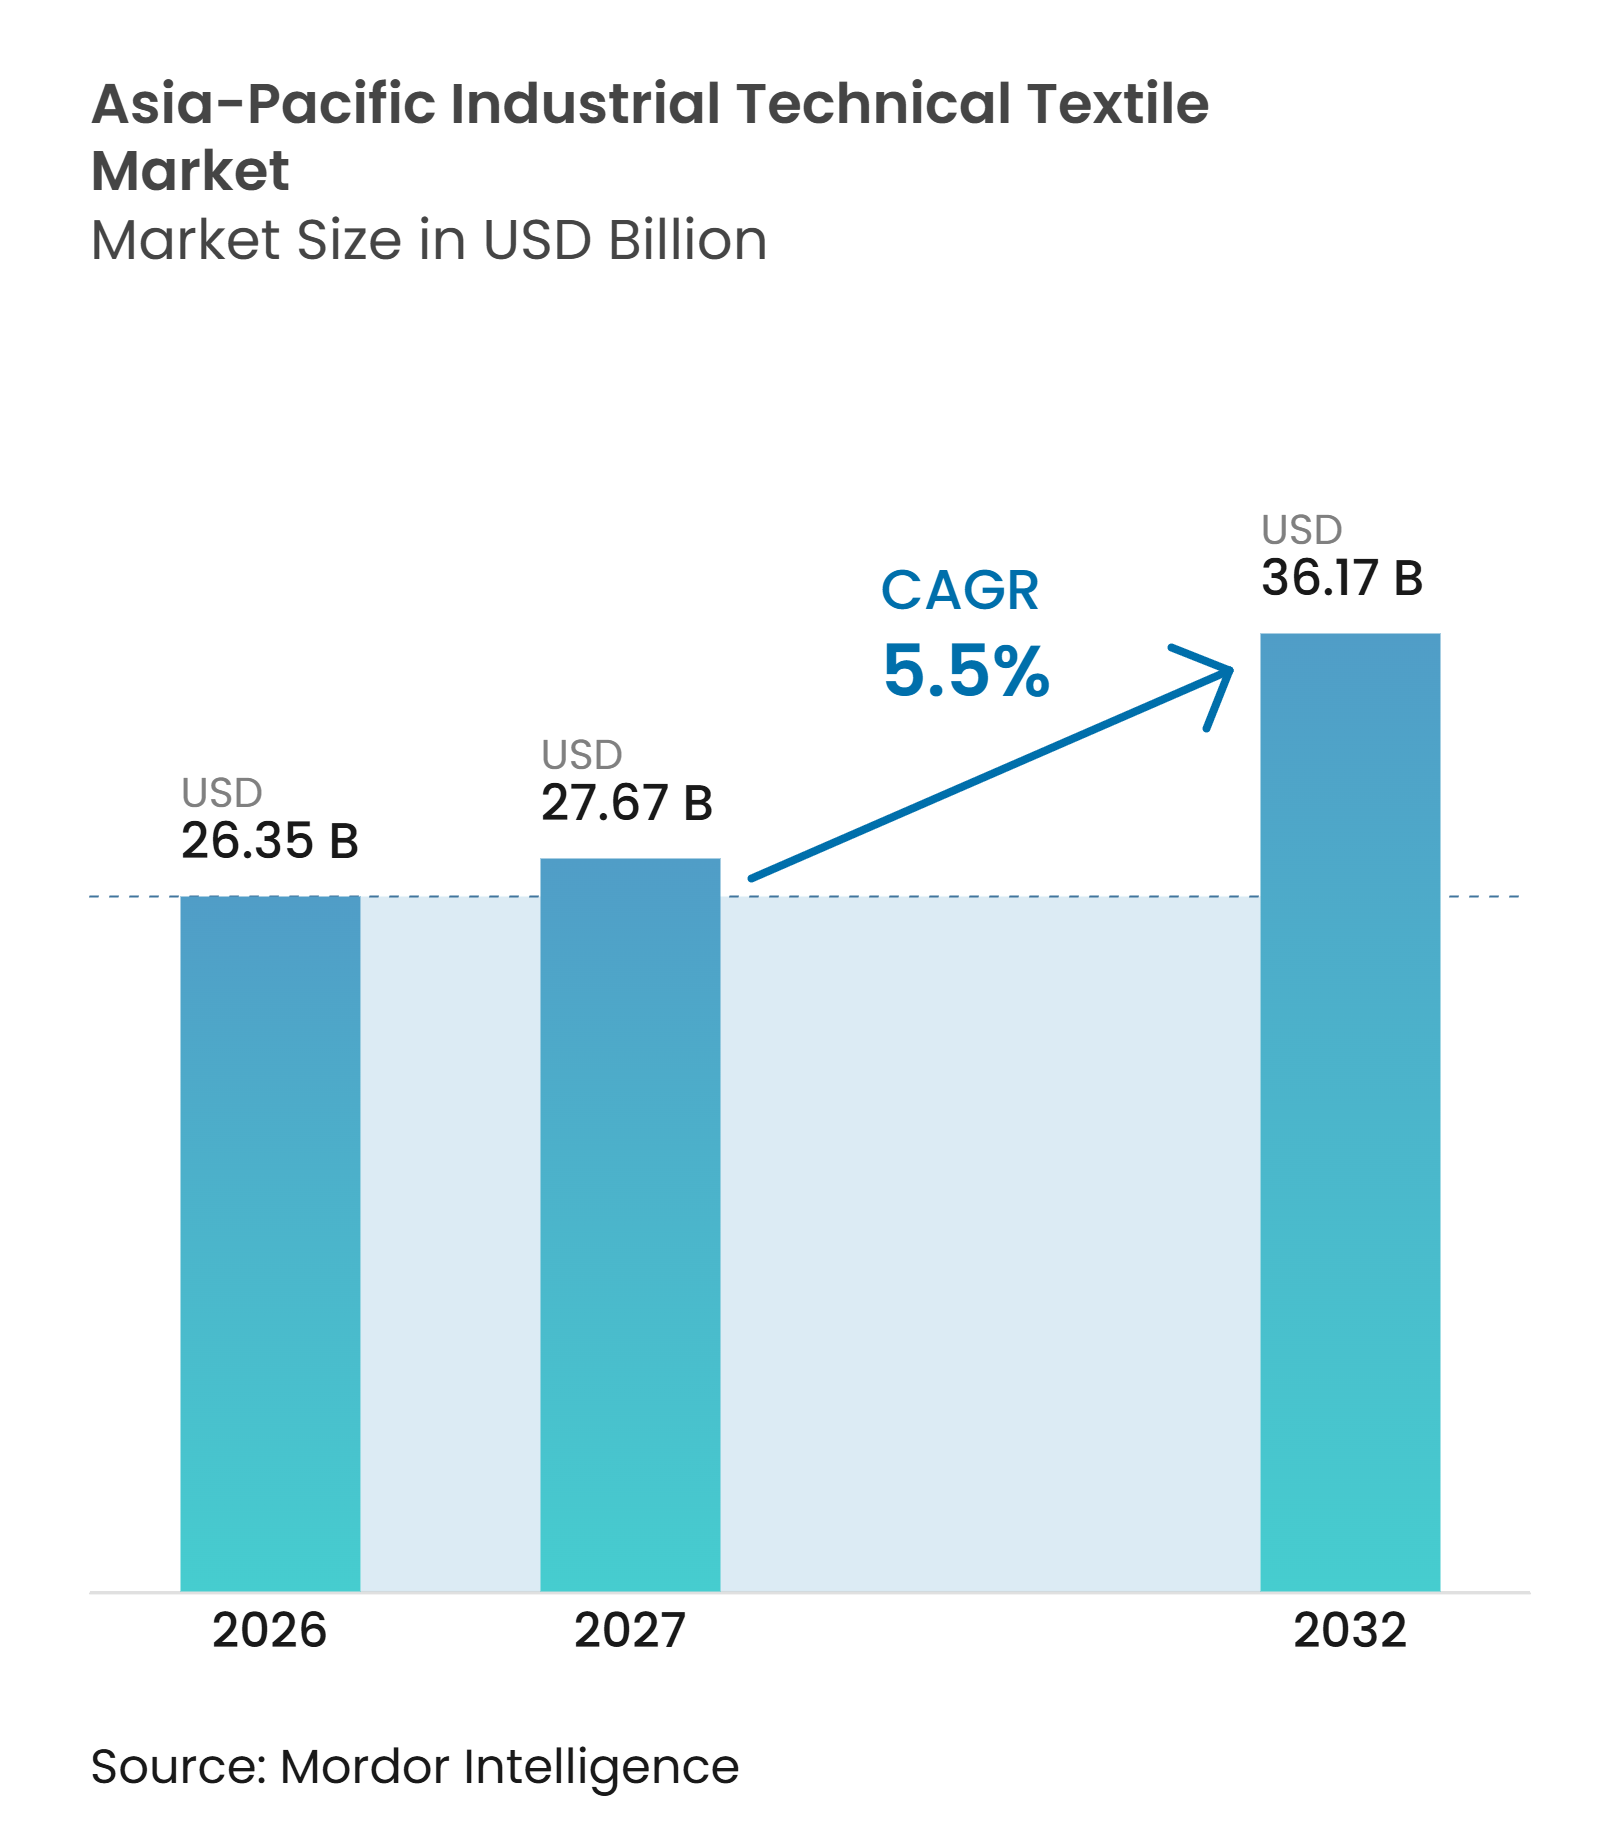
Die Marktgröße des asiatisch-pazifischen Marktes für industrielle technische Textilien soll von 26,35 Milliarden USD im Jahr 2026 auf 27,67 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 5,5 % über den Zeitraum 2027–2032 voraussichtlich 36,17 Milliarden USD erreichen.
Der asiatisch-pazifische Markt für industrielle technische Textilien wird durch die Nachfrage aus der Elektrifizierung des Automobilsektors, dem Infrastrukturausbau, der Gesundheitsversorgungskapazität, der Prozessfiltration und der industriellen Fertigung gestützt. Die Produktspezifikationen verlagern sich hin zu Vliesstoffen, Verbundverstärkungen, Wärmebarrieren und anderen Materialien, die höhere Leistungsanforderungen erfüllen können. China bleibt die größte Produktions- und Verbrauchsbasis, während Indien voraussichtlich schneller wachsen wird, da politische Unterstützung, Infrastrukturinvestitionen und die Verlagerung der Fertigung gleichzeitig stattfinden. Etablierte Lieferanten stärken ihre Beschaffungs-, Ingenieur- und Rückverfolgbarkeitskapazitäten, während neuere Produzenten mit Inputkostenrisiken und langen Genehmigungszyklen konfrontiert sind. Chancen im asiatisch-pazifischen Markt für industrielle technische Textilien hängen davon ab, qualifizierte Materialien zu liefern, anstatt nur im Volumen zu konkurrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten industrielle Filtrations- und Separationstextilien im Jahr 2026 einen Marktanteil von 27,0 % am asiatisch-pazifischen Markt für industrielle technische Textilien, während industrielle Verbundverstärkungstextilien bis 2032 voraussichtlich mit einem CAGR von 7,0 % wachsen werden.
- Nach Materialtyp entfiel auf Polyester im Jahr 2026 ein Marktanteil von 35,0 % am asiatisch-pazifischen Markt für industrielle technische Textilien, während hochleistungsfähige Synthesefasern bis 2032 voraussichtlich mit einem CAGR von 6,8 % expandieren werden.
- Nach Endverwendungsanwendung hielten Industriemaschinen und Materialhandhabung im Jahr 2026 einen Anteil von 23,5 %, während die Elektro-, Elektronik- und Batteriefertigung bis 2032 voraussichtlich mit einem CAGR von 8,0 % wachsen wird.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 43,0 % an der Marktgröße des asiatisch-pazifischen Marktes für industrielle technische Textilien, während Indien bis 2032 voraussichtlich mit einem CAGR von 8,5 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gewichtsreduzierung im Automobilbereich und EV-Wärme-Akustik-Systeme | +1.4% | China, Japan, Südkorea, Indien, Thailand | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur-, Geotechnik- und Klimaresilienzinvestitionen | +1.2% | Indien, Vietnam, Indonesien, Thailand, China | Mittelfristig (2–4 Jahre) |
| Industrieautomatisierung, intelligente Fertigung und Integration hochleistungsfähiger Textilien | +0.9% | China, Indien, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Fertigungsdiversifizierung im Rahmen der China-plus-eins-Strategie | +0.7% | Vietnam, Indien, Indonesien, Thailand | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Substitution technischer Textilien und Forschung und Entwicklung | +0.5% | Indien, China, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Digitale Rückverfolgbarkeit und Qualifizierung von Recyclingfasern | +0.3% | Global, mit früher Einführung in China und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gewichtsreduzierung im Automobilbereich und EV-Wärme-Akustik-Systeme
Batterieelektrische Fahrzeuge erfordern Materialsysteme, die über herkömmliche Innenverkleidungen hinausgehen. Ein batterieelektrisches Fahrzeug verwendet 10–15 kg Vliesstoff im Vergleich zu 8–12 kg in einem vergleichbaren Fahrzeug mit Verbrennungsmotor, für Isolationsbarrieren, elektromagnetische Abschirmung, Akustikschichten und Wärmeschutz. Der asiatisch-pazifische Raum produzierte 2025 48–50 Millionen Leichtfahrzeuge, darunter mehr als 26 Millionen Einheiten in China, was Materiallieferanten eine breite regionale Plattform bietet. Kohlenstofffaserverbundverstärkung kann das Gewicht von Batteriegehäusen im Vergleich zu Stahl um mehr als 35 % reduzieren. Das japanische Ministerium für Wirtschaft, Handel und Industrie genehmigte finanzielle Unterstützung von bis zu 3 Milliarden JPY (19,2 Millionen USD) für Toray's BOPP-xEV-Automobil-Kondensatorfolienanlage im Werk Nasu. Diese Investitionen unterstützen den asiatisch-pazifischen Markt für industrielle technische Textilien, da Wärme-, Akustik-, Elektro- und Verstärkungsanforderungen in den Automobillieferketten immer wichtiger werden.
Infrastruktur-, Geotechnik- und Klimaresilienzinvestitionen
Infrastrukturinvestitionen steigern die Nachfrage nach Geotextilien, Geomembranen und Verstärkungsgeweben in Süd- und Südostasien. Indiens Nationale Infrastrukturpipeline zielt auf Investitionen in Höhe von 111 Billionen INR (1,23 Billionen USD) ab, und Geokunststoffe werden bei Straßendämmen, Eisenbahnschotttertrennung und der Erosionskontrolle an Flussufern eingesetzt. Die Asiatische Entwicklungsbank veröffentlichte im September 2025 eine Ausschreibungsbekanntmachung für Geotextilsäcke und Gewebeplatten für hochwassergefährdete Bezirke in Assam im Rahmen ihres Projekts „Klimaresilienter Brahmaputra”.[1] Regionale Fertigungsinvestitionen zeigen, dass Lieferanten lokale Kapazitäten aufbauen, anstatt die Region ausschließlich über Importe zu bedienen. Dieses Muster stärkt die Spezifikationsübernahme und schafft eine tiefere lokale Basis für den asiatisch-pazifischen Markt für industrielle technische Textilien.
Industrieautomatisierung, intelligente Fertigung und Integration hochleistungsfähiger Textilien
Die Industrieautomatisierung steigert die Nachfrage nach technischen Textilien, die in kontinuierlichen Fertigungsumgebungen zuverlässig eingesetzt werden können. Automatisierte Produktionslinien verwenden Förderbandverstärkungen, Filtermedien, Präzisionsgewebe, Isolationsgewebe und Schutzmaterialien, die Hitze, Abrieb, chemischer Einwirkung und wiederholter mechanischer Beanspruchung standhalten müssen. Intelligente Fertigungssysteme erfordern zudem eine gleichbleibende Materialleistung, was den Wert von rückverfolgbaren, geprüften und anwendungsspezifischen Textilkomponenten erhöht. Dies unterstützt den asiatisch-pazifischen Markt für industrielle technische Textilien, da Hersteller ihre Ausrüstung in den Bereichen Automobil, Elektronik, Chemie, Lebensmittelverarbeitung und Materialhandhabung aufrüsten. Hochleistungsfasern wie Aramid, PTFE, PEEK und Polyimid werden dort immer relevanter, wo Standard-Polyester oder Polypropylen anspruchsvolle Betriebsbedingungen nicht erfüllen können. Lieferanten mit Prüfkapazitäten, Produktrückverfolgbarkeit und engem technischen Support sind besser positioniert, um automatisierte Anlagen mit strengen Qualifizierungsanforderungen zu bedienen.
Fertigungsdiversifizierung im Rahmen der China-plus-eins-Strategie
Die Fertigungsdiversifizierung verändert, wo industrielle Textilinputs hergestellt und geliefert werden. Indiens PLI-Programm für Textilien umfasst 74 ausgewählte Unternehmen, die Investitionen in Höhe von 28.711 Crore INR (3,2 Milliarden USD) bis zum Geschäftsjahr 2029–30 in Kunstfaser- und technische Textilkategorien planen.[2] Vietnam und Indonesien ziehen Endmontageaktivitäten an, während Indien vorgelagerte Kapazitäten für Spezialfasern und technische Textilien aufbaut. Dies schafft Nachfrage nach Verstärkungsgeweben, Filtermedien, Isolationstextilien und anderen Zwischenprodukten in regionalen Lieferketten. Japan und Südkorea behalten wichtige Kompetenzen bei Hochleistungsmaterialien, während Indien die inländische und inneraseanische Nachfrage bedienen kann. Staatlich geförderte Substitutionsprogramme und Forschungsunterstützung in Indien, China, Japan und Südkorea verstärken diesen Übergang. Digitale Rückverfolgbarkeit und die Qualifizierung von Recyclingfasern werden ebenfalls relevant, wo Kunden verifizierte Materialhistorien benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Polymer-, Energie- und Spezialfaser-Inputkosten | -1.2% | Global, mit Schwerpunkt auf China, Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Hohe Qualifizierungskosten und lange Kundengenehmigungen | -0.8% | Global, mit der höchsten Exposition in Japan, Südkorea und China | Mittelfristig (2–4 Jahre) |
| Kapitalausgaben für CO₂-Compliance und Null-Flüssigkeitsablass | -0.6% | China, mit aufkommender Exposition in Indien | Mittelfristig (2–4 Jahre) |
| Lücken in Prozessingenieurwesen, Prüfung und qualifiziertem Betrieb | -0.4% | Indien, Indonesien, Vietnam und Thailand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Polymer-, Energie- und Spezialfaser-Inputkosten
Rohstoff- und Energiekosten können die Margen regionaler Hersteller verringern, insbesondere bei Produzenten, die Polypropylen, Polyester oder andere Inputs zu Spotpreisen einkaufen. Diese Exposition ist am schwierigsten für Lieferanten von Standard-Transportbändern, Vliesstoffen und Filtrationsprodukten, bei denen Kundenverträge möglicherweise keine schnelle Kostenweitergabe erlauben. SRF meldete ein Umsatzwachstum von 7 % in seinem Technischen Textilgeschäft im Geschäftsjahr 2025, während das EBITDA um 8,5 % zurückging, was den Rohstoffdruck und den Wettbewerb durch kostengünstige Importe bei Transportbandgeweben widerspiegelt. Aramid- und Kohlenstofffaser-Vorläuferkosten sind weniger an Rohstoffpolymerzyklen gebunden, bleiben jedoch konzentrierten Lieferketten ausgesetzt. Integrierte Lieferanten können einen Teil dieser Exposition durch Beschaffungsvolumen und Faser-zu-Gewebe-Operationen reduzieren. Kleinere ASEAN-Hersteller bleiben stärker exponiert, wenn sie preissensible lokale Kunden bedienen.
Hohe Qualifizierungskosten und lange Kundengenehmigungen
Die technische Qualifizierung verlangsamt die Umsatzrealisierung für neue Produzenten und neue Produktgüten. Reifencord, Förderbandverstärkung und Filtrationsprodukte für pharmazeutische und Lebensmittelanwendungen erfordern Zug-, Wärme- und chemische Widerstandsprüfungen gemäß Kundenspezifikationen. Diese Genehmigungsprozesse können sich über 12–24 Monate erstrecken, bevor kommerzielle Volumina beginnen. SRFs Erweiterung der Transportbandgewebekapazität wurde im vierten Quartal des Geschäftsjahres 2025 in Betrieb genommen, aber der kommerzielle Hochlauf hing von der sequenziellen Qualifizierung der Kundenwerke ab. Indiens Nationale Mission für technische Textilien umfasste 204 Crore INR (22,7 Millionen USD) für Labor- und Prüfungsaufrüstungen an IITs und NITs, was einen Teil der lokalen Kompetenzlücke adressiert. Lokale Einrichtungen ersetzen jedoch nicht immer OEM-spezifische Zertifizierungen oder genehmigte Drittprüfungen, insbesondere wenn globale Fahrzeug- und Prozessanlagenhersteller die Anforderungen festlegen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
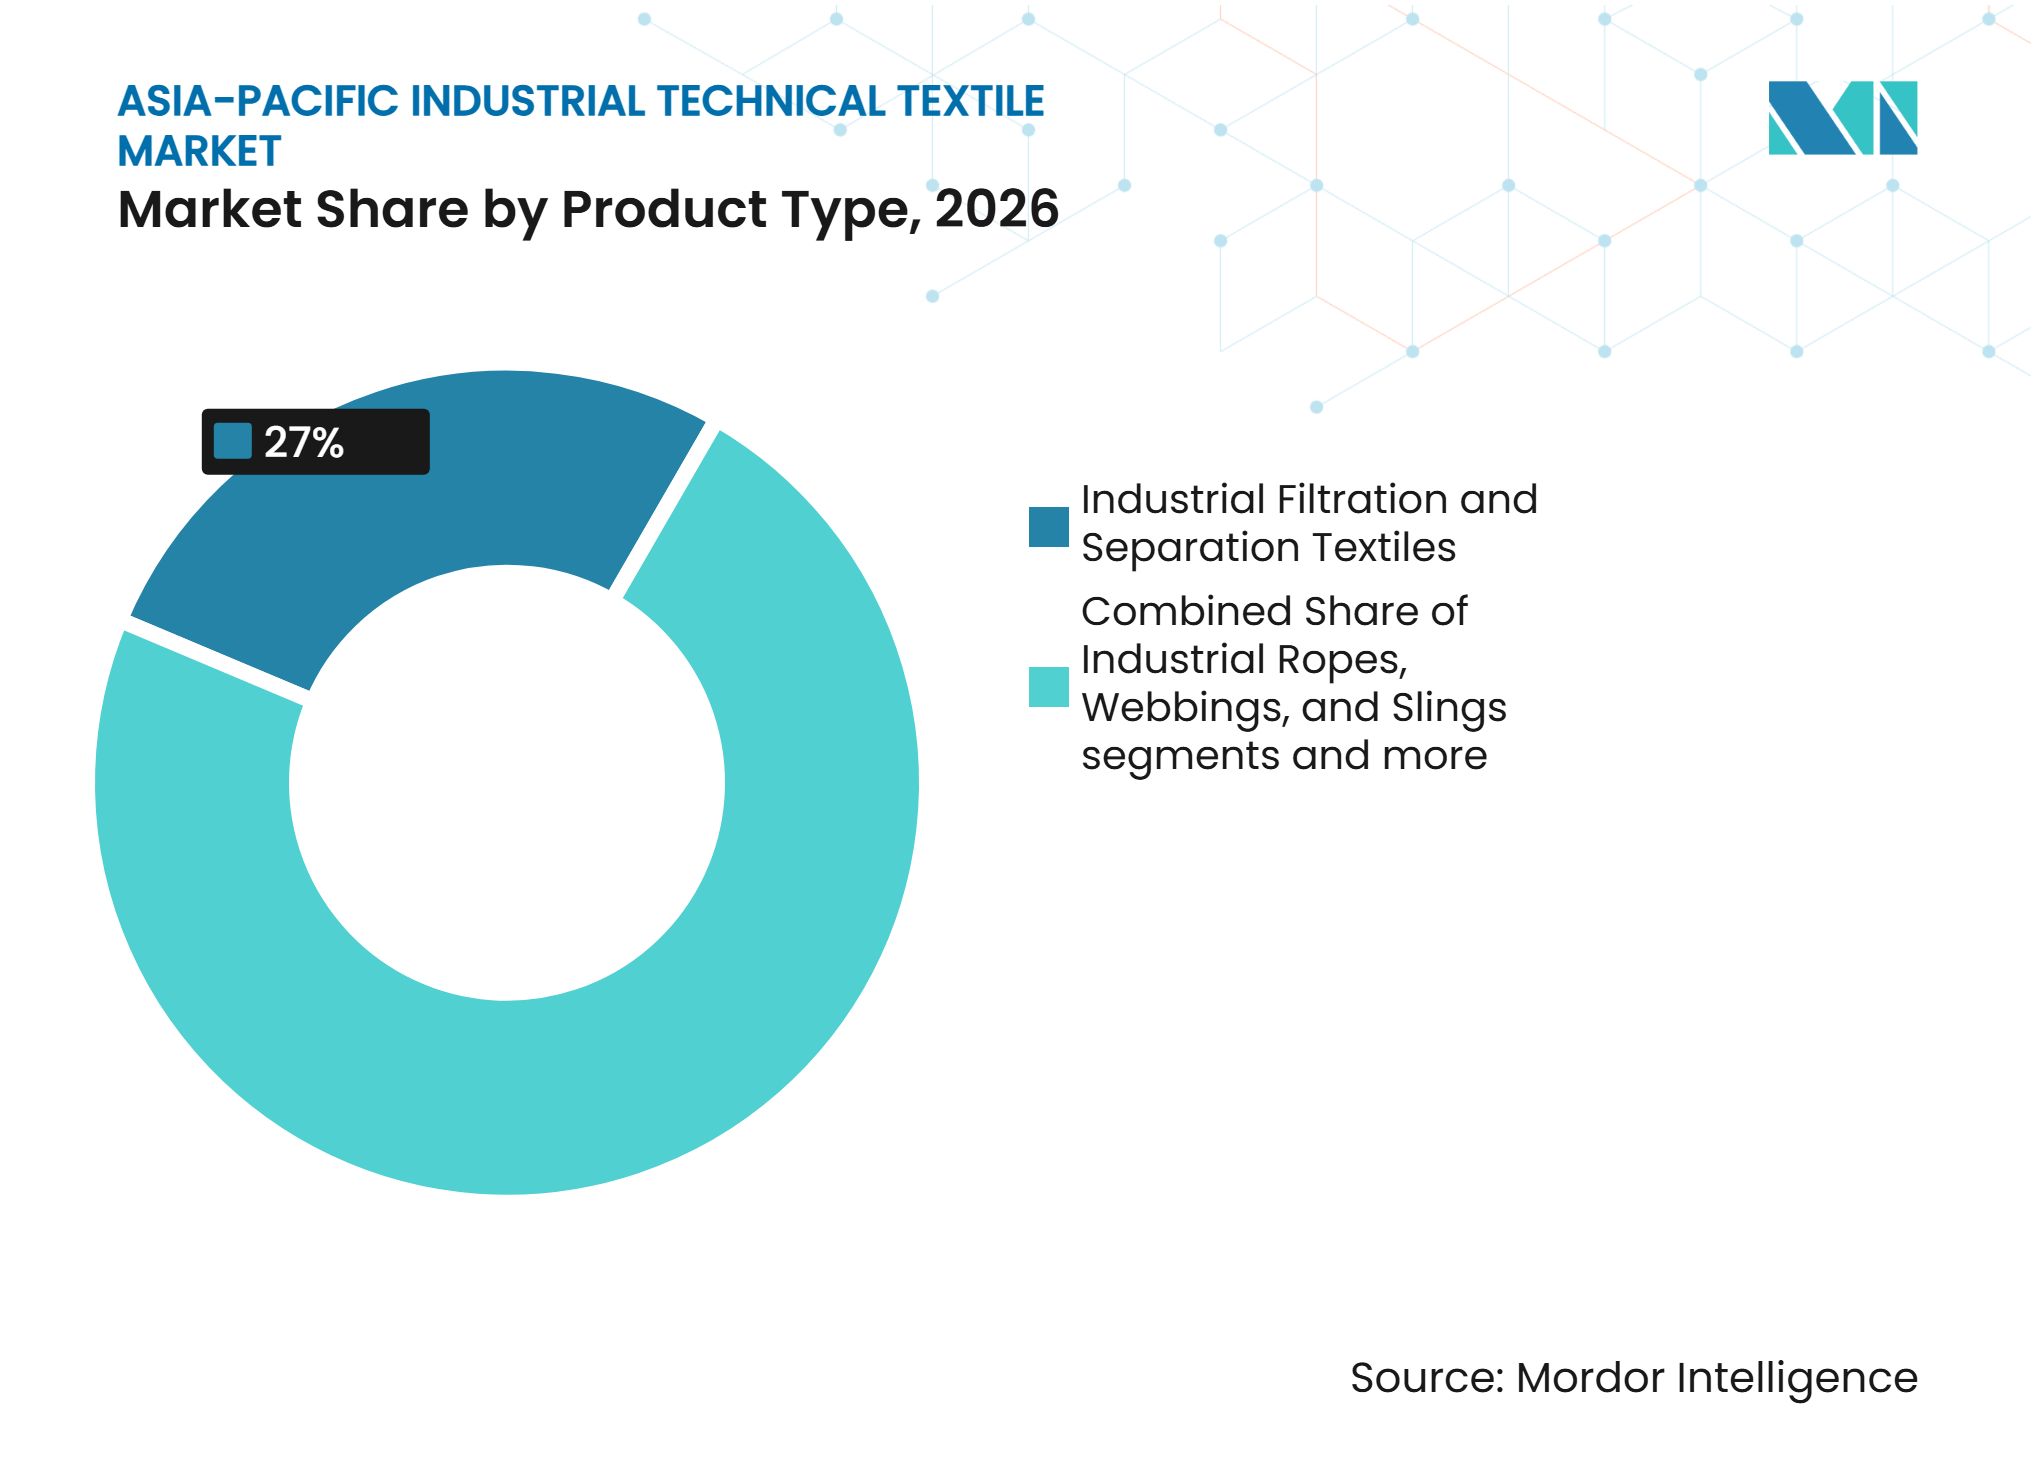
Filtration führt, während Verbundverstärkung schneller expandiertIndustrielle Filtrations- und Separationstextilien machten 2026 27 % der Marktgröße des asiatisch-pazifischen Marktes für industrielle technische Textilien aus. Das Segment bedient Zement-, Chemie-, Pharma-, Lebensmittelverarbeitungs- und andere Anlagen, die eine kontinuierliche Prozessfiltration erfordern. Nadelgestanzte und gewebte Polyester- oder Polyimidmedien sind zentral für die industrielle Gas- und Staubkontrolle in großen Fertigungsclustern. Chinas GB-Reihe von Luftqualitätsanforderungen und Indiens Qualitätskontrollaufträge für technische Textilien verstärken den Bedarf an Materialien, die definierte Leistungsspezifikationen erfüllen. Die Kategorie profitiert von einer breiten installierten Basis industrieller Ausrüstung und wiederkehrendem Ersatzbedarf. Sie hat auch höhere Einstiegsanforderungen, wo Anwendungen dokumentierten Partikelrückhalt, chemische Beständigkeit oder Temperaturleistung erfordern.
Industrielle Verbundverstärkungstextilien werden bis 2032 voraussichtlich mit einem CAGR von 7 % wachsen. Der asiatisch-pazifische Markt für industrielle technische Textilien unterstützt diese Expansion durch die Nachfrage nach EV-Batteriestrukturen, Luft- und Raumfahrtlaminaten sowie zivilen Verstärkungen. Verbundwerkstoffe können Gewichts-, Wärmemanagement- und Strukturanforderungen erfüllen, die Standardtextilien nicht erfüllen können. Der Einsatz von Kohlenstofffasern in Batteriegehäusen unterstreicht die Bewegung hin zu stärkeren und leichteren Baugruppen. Papiermaschinenkleidung bleibt in Japan, Südkorea und China relevant, obwohl der Digitaldruck in Japan einige Formiergewebevolumina unter Druck gesetzt hat. Transportband- und flexible Verstärkungsgewebe stehen unter Preisdruck, während Seile, Gurte und Schlingen weiterhin für Offshore-Energie, Hafenumschlag und maritime Infrastrukturanwendungen eingesetzt werden.



Nach Materialtyp:
Polyester bleibt das Kernmaterial, während Spezialfasern an Bedeutung gewinnenPolyester hielt 2026 einen Marktanteil von 35 % am asiatisch-pazifischen Markt für industrielle technische Textilien. Seine Rolle bei Filtration, Transportbändern, Reifencord und Prozessgeweben spiegelt eine nutzbare Balance aus Kosten und Leistung wider. Polyamid bleibt bei Reifencord und hochfesten Seilanwendungen wichtig. Polypropylen und Polyethylen werden in Geotextilien und medizinischen Vliesstoffen eingesetzt. Produzenten dieser Materialien sind jedoch stärker Rohstoffschwankungen ausgesetzt. Glasfaser unterstützt Rohrverstärkung, chemische Filtration und Wärmeisolierung. Die Materialmischung umfasst daher weiterhin hochvolumige Fasern neben spezialisierten Materialien.
Hochleistungsfähige Synthesefasern werden bis 2032 voraussichtlich mit einem CAGR von 6,8 % expandieren. Aramid, PPS, PTFE, PEEK und Polyimid unterstützen Anwendungen, bei denen thermische Stabilität, chemische Beständigkeit oder elektrische Leistung wichtiger sind als niedrige Materialkosten. Die Marktgröße des asiatisch-pazifischen Marktes für industrielle technische Textilien für solche spezialisierten Anwendungen wird durch EV-Wärmemanagement, chemische Prozessfiltration und Hochfrequenz-Elektroisolierung unterstützt. Toray Advanced Materials Korea schloss im zweiten Halbjahr 2025 die Kapazitätserweiterung im Werk Gumi 4 ab und erreichte eine Kohlenstofffaserkapazität von 8.000 Tonnen pro Jahr. Teijin Frontier erweiterte auch die Kapazität für hochfestes recyceltes Polyesterfilamentgarn in Thailand um 620 Tonnen pro Jahr, was zeigt, dass Recyclinginhalt zu einem Wettbewerbsfaktor bei Industriegarn wird. Rückverfolgbarkeitsanforderungen fügen eine weitere Qualifizierungsüberlegung für fortschrittliche Materialien hinzu.
Nach Endverwendungsanwendung:
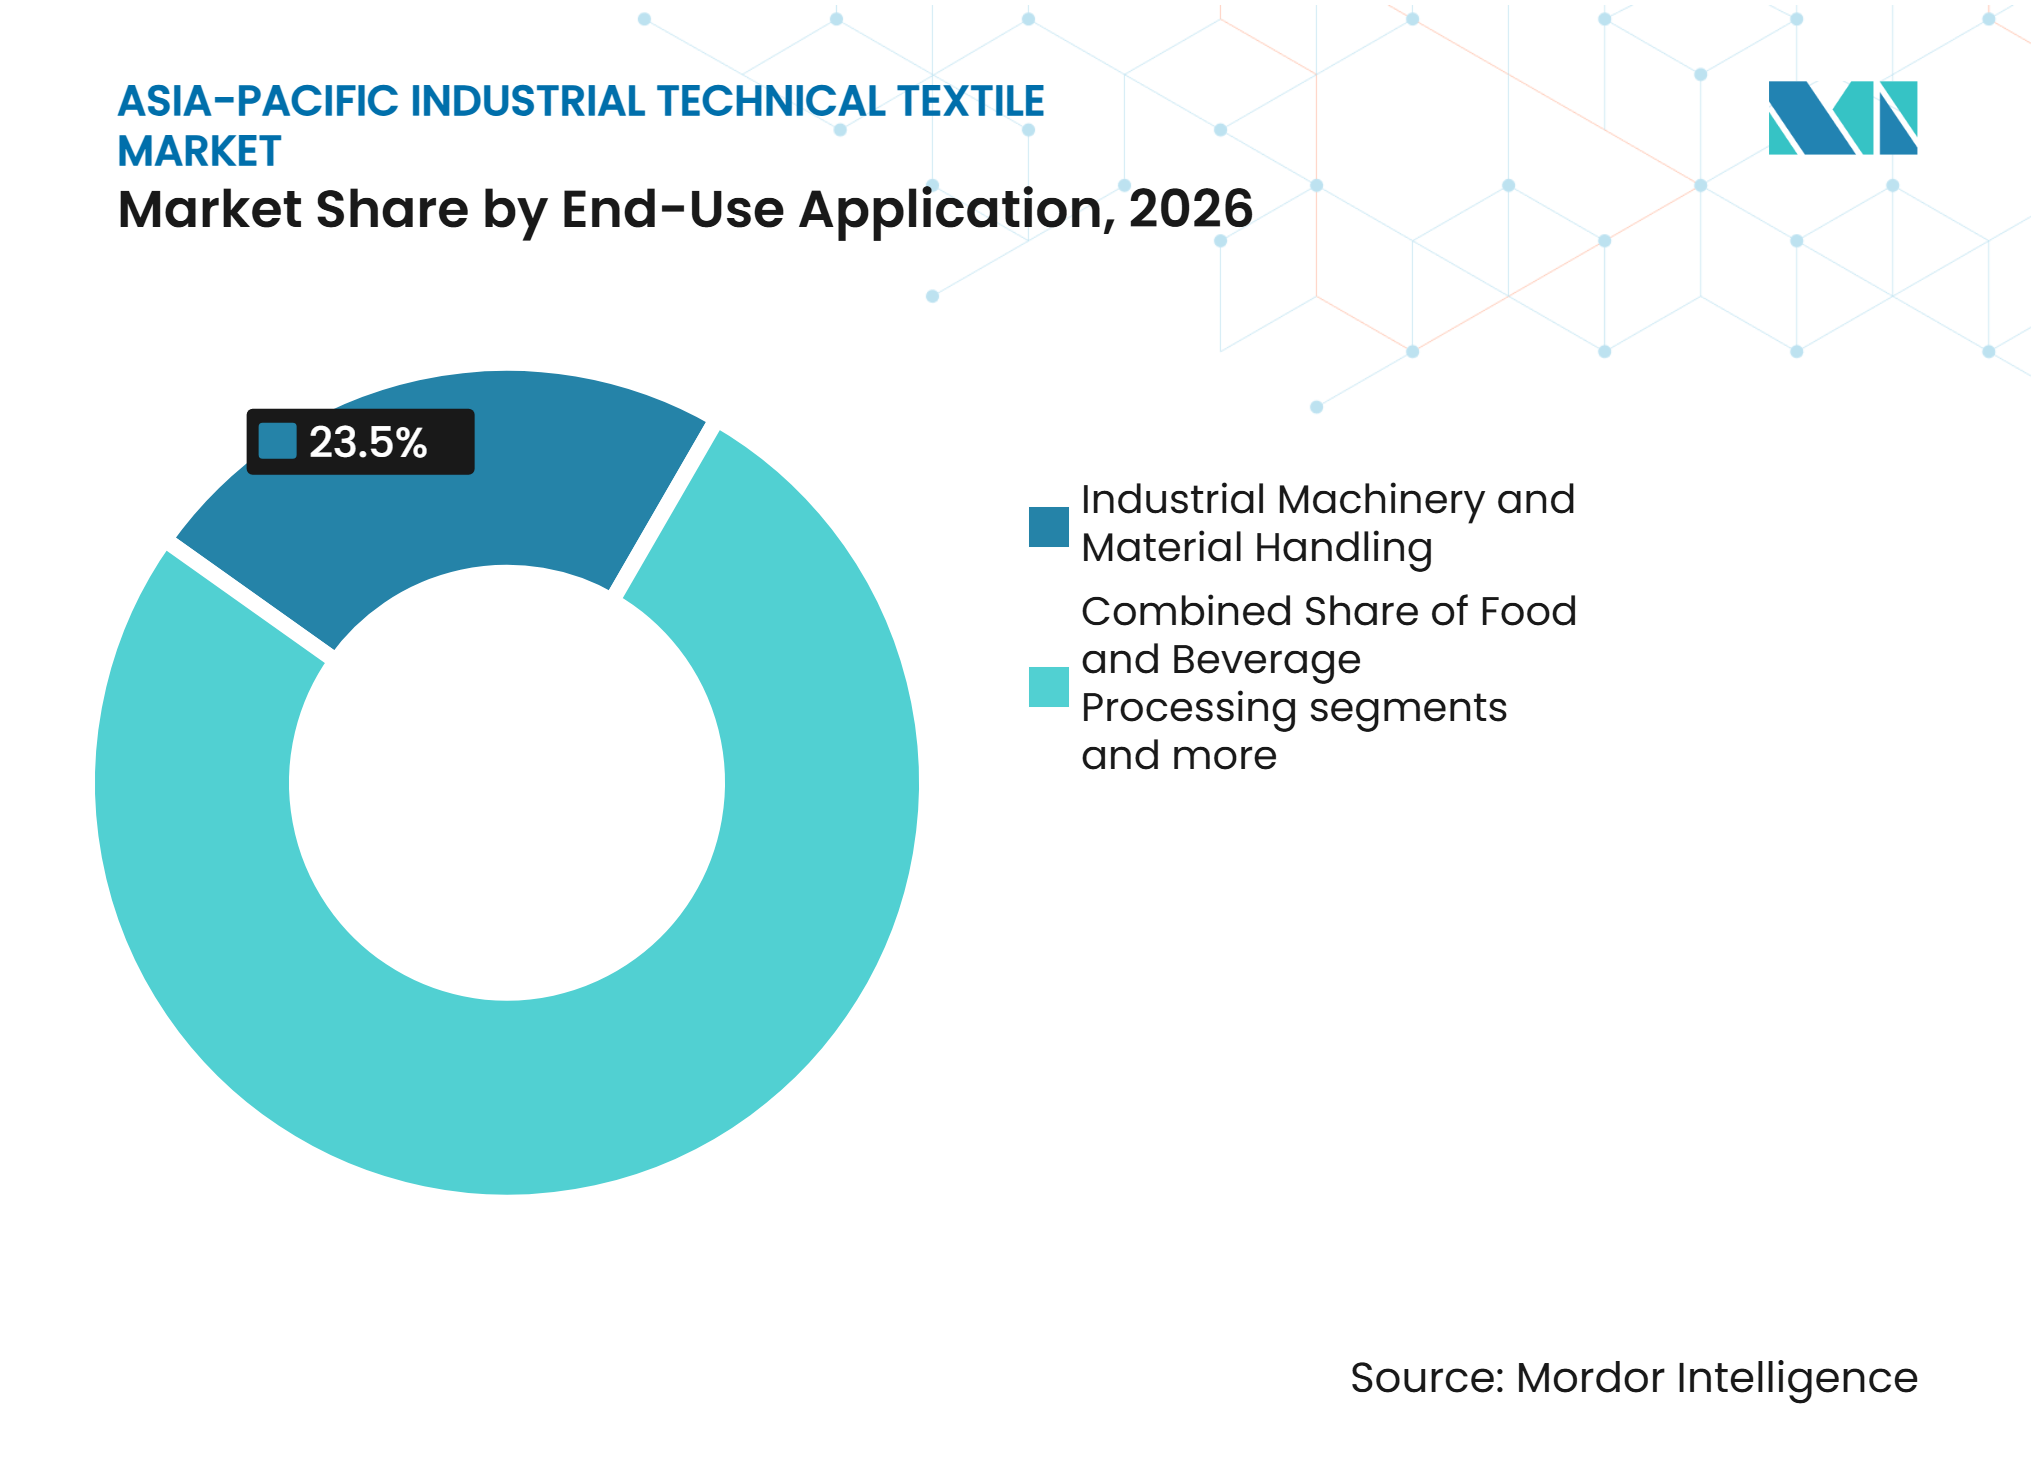
Maschinenbau hält die größte Basis, während Batteriefertigung am schnellsten wächstIndustriemaschinen und Materialhandhabung hielten 2026 einen Marktanteil von 23,5 % am asiatisch-pazifischen Markt für industrielle technische Textilien. Die Nachfrage kommt aus Förderbandverstärkung, Industrieschläuchen, pneumatischer Förderung und Prozessfiltration in der regionalen Fertigung. Bergbau in Australien und Indonesien, Zementproduktion in China und Indien sowie Fahrzeugmontage in mehreren asiatischen Ländern stützen diese Nachfragebasis. Der Sektor ist auf langlebige Materialien angewiesen, die Abrieb, Zugspannung, Hitze und chemischer Einwirkung standhalten können. Zellstoff-, Papier- und Vliesstoffproduktion unterstützt ebenfalls technisch anspruchsvolle Anwendungen von Papiermaschinenkleidung. Bergbau, Metalle, Zement und Mineralverarbeitung fügen stabile Nachfrage nach Hochleistungsfiltersäcken hinzu.
Die Elektro-, Elektronik- und Batteriefertigung wird bis 2032 voraussichtlich mit einem CAGR von 8 % wachsen. Die Lithium-Ionen-Zellenproduktion erfordert Separatorträgergewebe, Wärmebarrierematerialien, Modulverpackungstextilien und Reinraumprozesstextilien. Diese Anwendungen sind mit Kapazitätserweiterungen in Japan, Südkorea und Indiens Batteriekorridor verbunden. Chemie- und Pharmafertigung schafft verwandte Nachfrage nach PTFE- und PPS-Filtermedien und validierten Prozesssystemen. Die Lebensmittel- und Getränkeverarbeitung in Südostasien fügt Nachfrage nach hygienischen Textilien hinzu, da die Lebensmittelsicherheitsanforderungen zunehmen. Textilherstellung und industrieller Druck fügen Nachfrage nach Präzisionsgeweben, Presspolstergeweben und spezialisierten Prozessmaterialien hinzu.

Geografische Analyse
China
China hielt 2026 einen Marktanteil von 43 % am asiatisch-pazifischen Markt für industrielle technische Textilien, basierend auf seiner Konzentration von Automobil-, Papier-, Chemie-, Bau- und Filtrationsaktivitäten. Das Land verlagert sich von Rohstoff-Filtrations- und Transportbandprodukten hin zu Verbundverstärkungs- und Wärmemanagementmaterialien, da die EV-Produktion immer wichtiger wird. China produzierte 2025 mehr als 26 Millionen Leichtfahrzeuge, und elektrische Plattformen erfordern zusätzlich 2–4 kg Vliesstoff- und Verbundmaterialien pro Fahrzeug. Chinas Umweltanforderungen erhöhen den Investitionsbedarf für Wasseraufbereitung, Emissionskontrolle und Energieeffizienz. Produzenten in Jiangsu und Guangdong stehen unter Druck, in Null-Flüssigkeitsablass-Systeme und damit verbundene Aufrüstungen zu investieren. Lieferanten, die frühzeitig reagieren, können ihre Position bei multinationalen Kunden verbessern, die die Scope-3-Lieferkettenleistung bewerten. Dies macht die Compliance-Fähigkeit zu einem kommerziellen Faktor sowie zu einer regulatorischen Anforderung.
Indien
Indien wird bis 2032 voraussichtlich mit einem CAGR von 8,5 % expandieren. Die Marktgröße des asiatisch-pazifischen Marktes für industrielle technische Textilien in Indien profitiert von abgestimmter Unterstützung für Forschung, Kapazität und Kommerzialisierung. Die Nationale Mission für technische Textilien verfügt über 1.480 Crore INR (164,7 Millionen USD) bis März 2026; das PLI-Textilprogramm verfügt über 10.683 Crore INR (1,2 Milliarden USD) bis zum Geschäftsjahr 2029–30; und Tex-RAMPS verfügt über 305 Crore INR (33,9 Millionen USD) über 6 Jahre ab dem Geschäftsjahr 2025–26. Infrastrukturinvestitionen und Klimaresilienz-Beschaffung schaffen direkte Nachfrage nach Geotextilien und Geomembranen. Die ADB-Ausschreibungsbekanntmachung vom September 2025 für das Brahmaputra-Projekt veranschaulicht diesen Zusammenhang.[3] Spunwebs Kapazitätserweiterung zeigt, dass die Vliesstoffkapazität lokal ausgebaut wird. Indien hat auch die Möglichkeit, benachbarte Fertigungsstandorte zu beliefern, wenn mehr vorgelagerte Kapazitäten entwickelt werden.
Japan, Südkorea und Südostasien
Japan und Südkorea behalten eine Technologieposition bei Kohlenstofffasern, hochfestem Polyamid und Spezialvliesstoffen. Das japanische Ministerium für Wirtschaft, Handel und Industrie nahm Kohlenstofffasern 2025 unter dem Gesetz zur Förderung der wirtschaftlichen Sicherheit in die Liste von 15 strategischen Technologien auf, die einer verstärkten Exportkontrollberichterstattung unterliegen. Dieses politische Umfeld unterstützt die inländische Kapazität für fortschrittliche Materialien und stärkt die regionale Rolle von Hochleistungsverbundlieferanten. Südkoreas Nationales Industriekomplex Gumi erhält Investitionszusagen in Höhe von 500 Milliarden KRW (347,0 Millionen USD) für fortschrittliche Kohlenstoff- und Aramidfaserkapazitäten. Thailand baut eine Rolle bei Spezialvliesstoffen und recyceltem Industriegarn auf, wie Teijin Frontiers Erweiterung in Pathumthani zeigt. Vietnam, Indonesien, die Philippinen und andere südostasiatische Märkte bauen ihre Industriekapazitäten aus, sind aber teilweise weiterhin auf importierte technische Textilinputs angewiesen. Taiwans Elektronikscluster unterstützt die Nachfrage nach Präzisionswebstoffen und Spezialisisolierungen, während Australien ein bedeutender Nutzer von Geokunststoffen im Bergbau und Tiefbau bleibt.
Wettbewerbslandschaft
Marktkonzentration
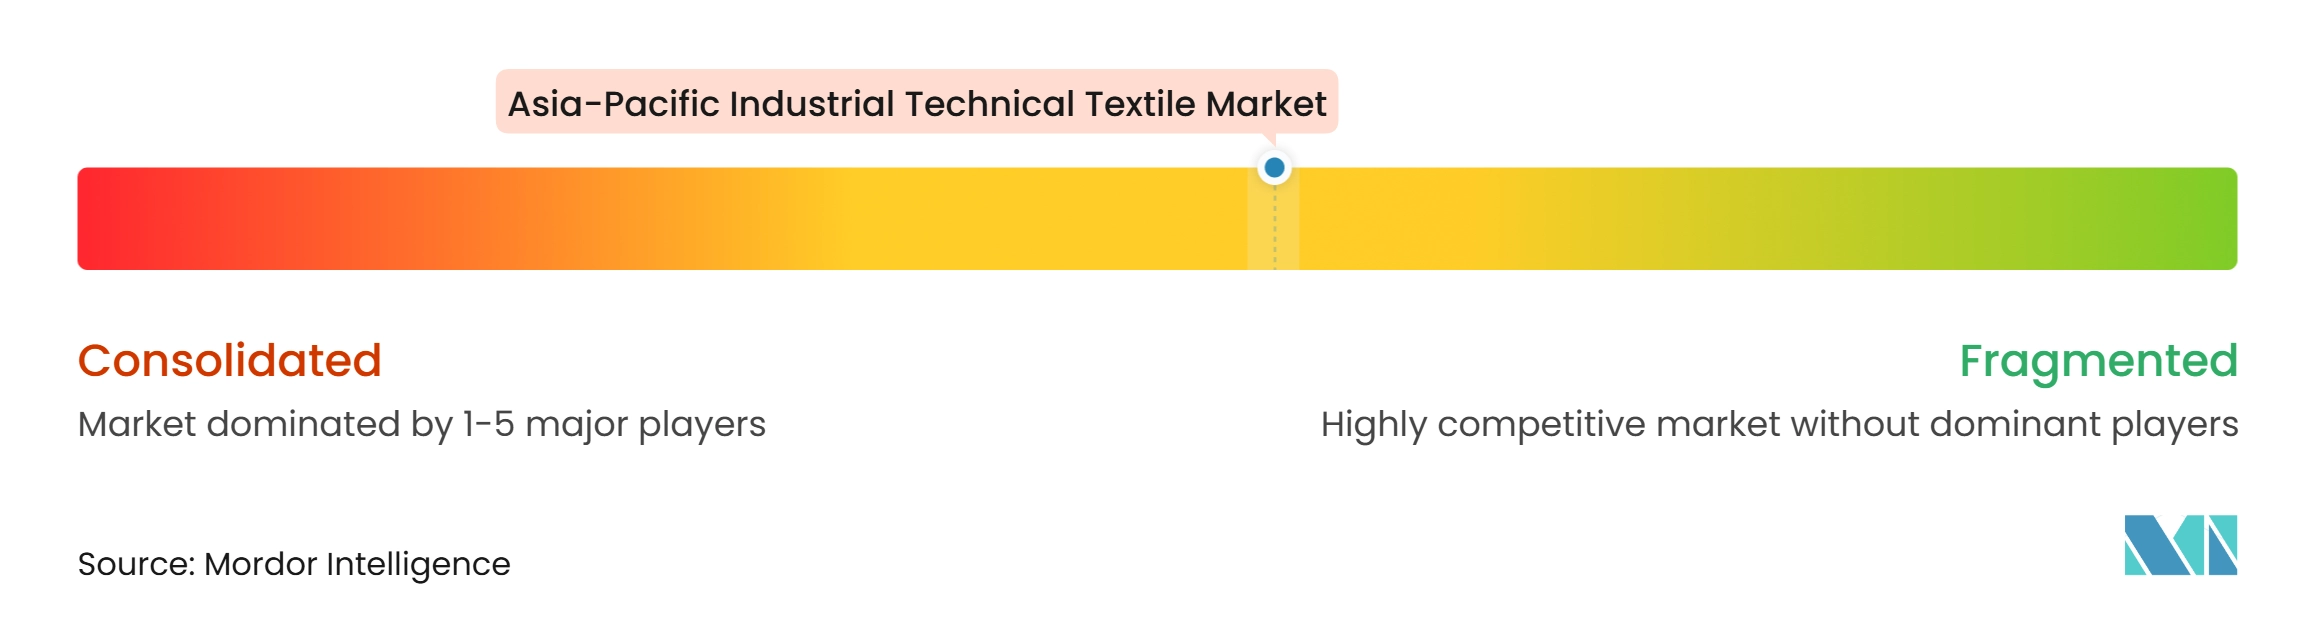
Der asiatisch-pazifische Markt für industrielle technische Textilien weist ein mittleres Maß an Marktkonzentration auf. Japanische und koreanische Konzerne haben Vorteile bei Hochleistungsverbundwerkstoffen, Spezialfasern und Papiermaschinenkleidung, während indische Lieferanten bei Reifencord, Transportbändern und Geokunststoffen aktiv sind. Die Wettbewerbsbedingungen unterscheiden sich je nach Produktkategorie. Kohlenstofffaserverstärkung und Papiermaschinenkleidung haben weniger global integrierte Lieferanten, während Filtration und Geotextilien viele regionale Spezialisten umfassen. Diese Struktur bedeutet, dass Skalierung nützlich ist, aber Anwendungstechnik und Qualifizierungsfähigkeit gleichermaßen wichtig sein können. Lieferanten versuchen, mehr der Wertschöpfungskette von der Faserbeschaffung über die Gewebeumwandlung bis hin zur Prüfung zu kontrollieren.
Asahi Kasei und Teijin vereinbarten im Dezember 2025 die Integration von Asahi Kasei Advance und Teijin Frontier durch eine Absorptionsfusion, die am 1. Oktober 2026 wirksam wird, wobei Teijin 80 % und Asahi Kasei 20 % der überlebenden Einheit hält. Die Transaktion kombiniert Beschaffung, Hochleistungsfaserproduktion und Industriematerialvertrieb. Teijin Frontier erweiterte die Kapazität für recyceltes Polyesterfilamentgarn um 620 Tonnen pro Jahr in Thailand für Reifencord, Gummiproduktverstärkung und Sicherheitsgurtanwendungen. Toray Advanced Materials Korea erweiterte die Kohlenstofffaserkapazität im Werk Gumi 4 auf 8.000 Tonnen pro Jahr. Diese Maßnahmen spiegeln einen Fokus auf Versorgungssicherheit, höherwertige Materialien und regionale Produktionskapazitäten wider.
Rückverfolgbarkeit und Qualitätszertifizierung werden zu Punkten der Wettbewerbsdifferenzierung. ISO 9001- und ISO 13485-qualifizierte Komponenten in ASEAN-Chemie- und Pharmaanwendungen, wo die lokale Verfügbarkeit begrenzt bleibt. Garware Technical Fibres Limited meldete 101 angemeldete Patente und Aktivitäten in mehr als 75 Ländern, was die Intensität des geistigen Eigentums bei spezialisierten Seilen und Tauwerk veranschaulicht. Große Forschungs- und Entwicklungsverpflichtungen und fortschrittliche Prüfkapazitäten können es etablierten Lieferanten erleichtern, Kundenanforderungen zu erfüllen. Kleinere Unternehmen können durch lokale Umwandlung, gezielte Spezialprodukte und Partnerschaften teilnehmen, aber lange Qualifizierungszeiträume bleiben eine Einschränkung.
Marktführer der Branche für industrielle technische Textilien im asiatisch-pazifischen Raum
-
Toray Industries, Inc.
-
Asahi Kasei Corporation
-
Teijin Limited
-
Toyobo Co., Ltd.
-
Mitsubishi Chemical Group Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für industrielle technische Textilien Unternehmen in diesem Bericht
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Teijin Limited
- Toyobo Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- Hyosung TNC Corporation
- Indorama Ventures Public Company Limited
- SRF Limited
- Arvind Limited
- Vardhman Textiles Limited
- Garware Technical Fibres Limited
- Strata Geosystems and Affiliates
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Berry Global, Inc.
- DuPont de Nemours, Inc.
- 3M Company
- HUESKER Group
- Sioen Industries NV
- Fibertex Nonwovens A/S
- Kuraray Co., Ltd.
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für industrielle technische Textilien
- Juni 2026: Toray Advanced Materials Korea schloss die Erweiterung seiner Meta-Aramidfaser-Einheit 2 in seinem Werk Gumi 1 in Südkorea ab. Die zusätzliche Einheit bietet eine jährliche Produktionskapazität von 3.000 Tonnen und erhöht die gesamte Meta-Aramidfaserkapazität des Unternehmens auf 5.400 Tonnen. Die Erweiterung unterstützt die Nachfrage aus der Strominfrastruktur, der Elektromobilität, der Verteidigung und industriellen Sicherheitsanwendungen.
- Januar 2026: SAERTEX gab die Einrichtung einer neuen Kohlenstofffasergewebeproduktionsanlage in Pinghu, China, bekannt, mit geplantem Produktionsbeginn im März 2026. Die Anlage wird Kohlenstoff-Nähwirkvliese für Wind-, Automobil- und Luft- und Raumfahrtanwendungen herstellen und die regionalen Lieferfähigkeiten des Unternehmens für leichte Verbundmaterialien stärken.
- Dezember 2025: Asahi Kasei und Teijin Limited vereinbarten eine Absorptionsfusion zwischen Asahi Kasei Advance Corp. und Teijin Frontier Co., die am 1. Oktober 2026 wirksam wird. Die überlebende Einheit, Teijin Frontier, mit Teijin mit 80 % und Asahi Kasei mit 20 %, wird globale Beschaffung, Hochleistungsfaserherstellung und Industriematerialvertrieb kombinieren.
- November 2025: Teijin Frontier begann mit der Kapazitätserweiterung bei Teijin Polyester Thailand Limited in Pathumthani und fügte 620 Tonnen pro Jahr hochfestes recyceltes Polyesterfilamentgarn für Reifencord, Gummiproduktverstärkung und Sicherheitsgurtanwendungen hinzu.
Berichtsumfang des asiatisch-pazifischen Marktes für industrielle technische Textilien
Der Bericht über den asiatisch-pazifischen Markt für industrielle technische Textilien ist segmentiert nach Produkttyp (industrielle Filtrations- und Separationstextilien und weitere), nach Materialtyp (Polyester, Polyamid und weitere), nach Endverwendungsanwendung (Zellstoff-, Papier- und Vliesstoffherstellung, Chemie- und Pharmafertigung und weitere) sowie nach Geografie (China, Japan und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Industrielle Filtrations- und Separationstextilien | Industrielle Gas- und Staubfiltrationstextilien |
| Industrielle Flüssigkeitsfiltrationstextilien | |
| Industrielle Sieb- und Sichtgewebe | |
| Papiermaschinenkleidung und Spezialprozesstextilien | Papiermaschinen-Formiergewebe |
| Papiermaschinen-Pressfilze und -gewebe | |
| Papiermaschinen-Trockengewebe | |
| Papiermaschinen-Schuhpressband-Textilien | |
| Vliesstoffproduktions- und Spezialprozesstextilien | |
| Textilverarbeitungs- und Veredelungsgewebe | |
| Industrielle Transportband-, Förder- und flexible Verstärkungstextilien | Textil-Förderbandgewebe und Verstärkungen |
| Industrielle Antriebs- und Kraftübertragungsband-Textilien | |
| Industrielle Schlauch- und flexible Kanal-Textielverstärkungen | |
| Pneumatische Förder- und Fluidisierungsgewebe | |
| Industrielle Seile, Gurte und Schlingen | Industrielle Faserseile und Tauwerk |
| Industrielle Textilgurte | |
| Textile Hebeschlingen | |
| Industrielle Verbundverstärkungstextilien | Gewebte industrielle Verstärkungsgewebe |
| Multiaxiale und Nähwirkverstärkungsgewebe | |
| Sonstige technisch entwickelte Verbundtextilverstärkungen | |
| Industrielle Wärme-, Isolations- und Dichtungstextilien | Hochtemperatur-Industriegewebe |
| Sonstige (Wärmeisolationstextilien, Dehnungsfugen- und flexible Barrierengewebe usw.) | |
| Elektrische und elektronische industrielle Textilkomponenten | |
| Industrielle Oberflächenbearbeitungs-, Druck- und Reinigungstextilien |
| Polyester |
| Polyamid |
| Polypropylen |
| Polyethylen und hochleistungsfähige Polyolefine |
| Glasfasern |
| Kohlenstofffasern |
| Sonstige hochleistungsfähige Synthesefasern (Aramid, PPS, PTFE, PEEK, Polyimidfasern usw.) |
| Sonstige Materialien (sonstige anorganische und mineralische Fasern, natürliche und regenerierte Zellulosefasern) |
| Zellstoff-, Papier- und Vliesstoffherstellung |
| Chemie- und Pharmafertigung |
| Lebensmittel- und Getränkeverarbeitung |
| Bergbau, Metalle, Zement und Mineralverarbeitung |
| Industriemaschinen und Materialhandhabung |
| Elektro-, Elektronik- und Batteriefertigung |
| Energie, Strom und Versorgungsunternehmen |
| Textilherstellung und industrieller Druck |
| Sonstige industrielle Endverwendungsbranchen |
| China |
| Japan |
| Indien |
| Südkorea |
| Taiwan |
| Australien |
| Indonesien |
| Vietnam |
| Thailand |
| Übriger asiatisch-pazifischer Raum |
| Nach Produkttyp | Industrielle Filtrations- und Separationstextilien | Industrielle Gas- und Staubfiltrationstextilien |
| Industrielle Flüssigkeitsfiltrationstextilien | ||
| Industrielle Sieb- und Sichtgewebe | ||
| Papiermaschinenkleidung und Spezialprozesstextilien | Papiermaschinen-Formiergewebe | |
| Papiermaschinen-Pressfilze und -gewebe | ||
| Papiermaschinen-Trockengewebe | ||
| Papiermaschinen-Schuhpressband-Textilien | ||
| Vliesstoffproduktions- und Spezialprozesstextilien | ||
| Textilverarbeitungs- und Veredelungsgewebe | ||
| Industrielle Transportband-, Förder- und flexible Verstärkungstextilien | Textil-Förderbandgewebe und Verstärkungen | |
| Industrielle Antriebs- und Kraftübertragungsband-Textilien | ||
| Industrielle Schlauch- und flexible Kanal-Textielverstärkungen | ||
| Pneumatische Förder- und Fluidisierungsgewebe | ||
| Industrielle Seile, Gurte und Schlingen | Industrielle Faserseile und Tauwerk | |
| Industrielle Textilgurte | ||
| Textile Hebeschlingen | ||
| Industrielle Verbundverstärkungstextilien | Gewebte industrielle Verstärkungsgewebe | |
| Multiaxiale und Nähwirkverstärkungsgewebe | ||
| Sonstige technisch entwickelte Verbundtextilverstärkungen | ||
| Industrielle Wärme-, Isolations- und Dichtungstextilien | Hochtemperatur-Industriegewebe | |
| Sonstige (Wärmeisolationstextilien, Dehnungsfugen- und flexible Barrierengewebe usw.) | ||
| Elektrische und elektronische industrielle Textilkomponenten | ||
| Industrielle Oberflächenbearbeitungs-, Druck- und Reinigungstextilien | ||
| Nach Materialtyp | Polyester | |
| Polyamid | ||
| Polypropylen | ||
| Polyethylen und hochleistungsfähige Polyolefine | ||
| Glasfasern | ||
| Kohlenstofffasern | ||
| Sonstige hochleistungsfähige Synthesefasern (Aramid, PPS, PTFE, PEEK, Polyimidfasern usw.) | ||
| Sonstige Materialien (sonstige anorganische und mineralische Fasern, natürliche und regenerierte Zellulosefasern) | ||
| Nach Endverwendungsanwendung | Zellstoff-, Papier- und Vliesstoffherstellung | |
| Chemie- und Pharmafertigung | ||
| Lebensmittel- und Getränkeverarbeitung | ||
| Bergbau, Metalle, Zement und Mineralverarbeitung | ||
| Industriemaschinen und Materialhandhabung | ||
| Elektro-, Elektronik- und Batteriefertigung | ||
| Energie, Strom und Versorgungsunternehmen | ||
| Textilherstellung und industrieller Druck | ||
| Sonstige industrielle Endverwendungsbranchen | ||
| Nach Geografie | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für industrielle technische Textilien im asiatisch-pazifischen Raum?
Der Sektor wird voraussichtlich mit einem CAGR von 5,5 % von 2027 bis 2032 wachsen und bis 2032 ausgehend von 26,35 Milliarden USD im Jahr 2026 voraussichtlich 36,17 Milliarden USD erreichen. Die Nachfrage kommt aus industrieller Filtration, Fahrzeugelektrifizierung, Infrastrukturausbau, Gesundheitsversorgungskapazität und Fertigungsanwendungen.
Welcher Produkttyp hat den größten Anteil bei industriellen technischen Textilien im asiatisch-pazifischen Raum?
Industrielle Filtrations- und Separationstextilien führen mit einem Anteil von 27 % im Jahr 2026. Zement-, Chemie-, Pharma-, Lebensmittelverarbeitungs- und andere Anlagen verwenden diese Textilien für die laufende Prozessfiltration und Staubkontrolle. Umweltanforderungen in China und Indien unterstützen die Nachfrage nach Filtermedien, die eine angemessene Materialleistung nachweisen können.
Welches Material wächst am schnellsten bei industriellen technischen Textilien im asiatisch-pazifischen Raum?
Hochleistungsfähige Synthesefasern werden bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen. Aramid, PPS, PTFE, PEEK und Polyimid werden dort eingesetzt, wo hohe Hitzebeständigkeit, chemische Beständigkeit oder elektrische Leistung erforderlich ist. Wichtige Nachfragebereiche umfassen EV-Wärmemanagement, chemische Prozessfiltration und Hochfrequenz-Elektroisolierung.
Warum wächst Indien schneller als der regionale Durchschnitt?
Indien wird voraussichtlich mit einem CAGR von 8,5 % wachsen, da Programme für technische Textilien, Infrastrukturinvestitionen, Geokunststoffbeschaffung und Fertigungskapazitäten gemeinsam expandieren. Die Nationale Mission für technische Textilien, das PLI-Textilprogramm und Tex-RAMPS bieten Unterstützung in den Bereichen Forschung, Kapazitätsaufbau und Kommerzialisierung. Hochwasserschutz- und Verkehrsprojekte schaffen auch direkte Anforderungen für Geotextilien und verwandte Materialien.
Wie wirken sich Elektrofahrzeuge auf die Nachfrage nach industriellen technischen Textilien aus?
Elektrofahrzeuge steigern die Nachfrage nach Vliesstoffen, Wärmebarrieren, Akustikmaterialien, Elektroisolierungen und Verbundverstärkungen für Batteriesysteme. Die bereitgestellten Daten zeigen, dass batterieelektrische Fahrzeuge 10–15 kg Vliesstoff verwenden, verglichen mit 8–12 kg in vergleichbaren Fahrzeugen mit Verbrennungsmotor. Dieser zusätzliche Inhalt unterstützt die Materialnachfrage in mehreren technischen Anwendungen, einschließlich Batterieisolierung, elektromagnetischer Abschirmung, akustischer Dämpfung, Wärmeschutzschichten und strukturellen Verbundkomponenten, die in regionalen Fahrzeugplattformen und Lieferketten eingesetzt werden.
Was sind die wichtigsten Hindernisse für Hersteller technischer Textilien im asiatisch-pazifischen Raum?
Zu den wichtigsten Hindernissen gehören volatile Inputkosten, lange Kundengenehmigungszeiten, Investitionen in die Umweltkonformität sowie Lücken bei Prüfung und qualifiziertem Betrieb. Die Produktgenehmigung kann in anspruchsvollen Automobil-, Lebensmittel- und Pharmaanwendungen 12–24 Monate dauern. Kleinere Produzenten sind besonders exponiert, wenn sie Inputkosten nicht weitergeben können oder keinen Zugang zu kundengenehmigten Prüfeinrichtungen haben.